
カスタマーサポート自動化および会話型エージェントにおける生成AI市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
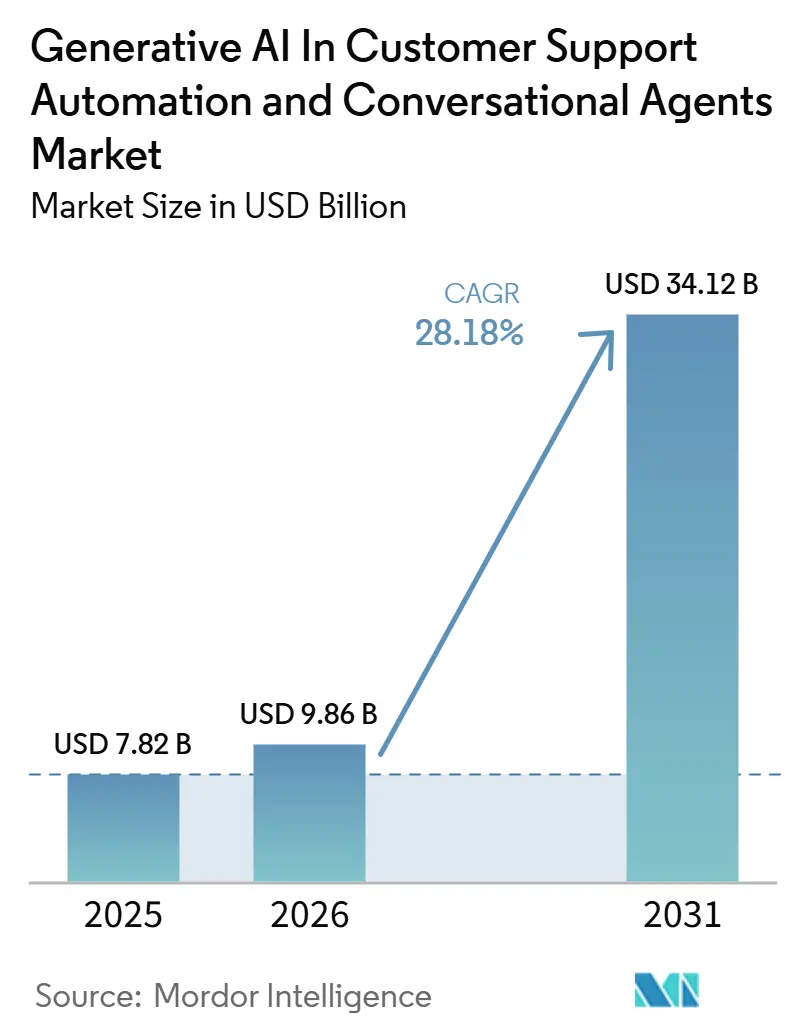
| 市場規模 (2026) | 9.86 十億米ドル |
| 市場規模 (2031) | 34.12 十億米ドル |
| 成長率 (2026 - 2031) | 28.18 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカスタマーサポート自動化および会話型エージェントにおける生成AI市場分析
カスタマーサポート自動化および会話型エージェントにおける生成AI市場は、2025年の78.2億米ドルから2026年には98.6億米ドルへと拡大し、2031年までに341.2億米ドルに達する見込みで、2026年から2031年にかけてCAGR 28.18%で成長すると予測されています。カスタマーサポート自動化および会話型エージェントにおける生成AI市場は、スクリプト型チャットボットを超えた段階へと移行しており、企業は現在、限られた人的サポートでタスクを完了し、ケースを解決し、顧客ジャーニー全体を管理できるシステムを優先しています。ベンダーがシートベースのライセンスではなく完了した解決件数に対して課金するようになるにつれ、価格モデルも変化しており、支出が測定可能なサービス成果により直接結びついています。企業がハンドリングコストの削減、24時間365日の対応可用性、チャット・音声・メール・メッセージングチャネル全体でのより良い継続性を求めているため、需要は引き続き堅です。購入者が自動化の利点とハイブリッド展開モデル、ガバナンス管理、ワークフロー統合ニーズのバランスを取る中、規制対象セクターでの導入も拡大しています。大手CXベンダーと専門AIプレイヤーが音声機能を拡張し、オーケストレーションを改善し、出力精度、コンピューティングコスト、欧州規制への準拠に関する懸念に対処するにつれ、競争圧力も高まっています。
主要レポートのポイント
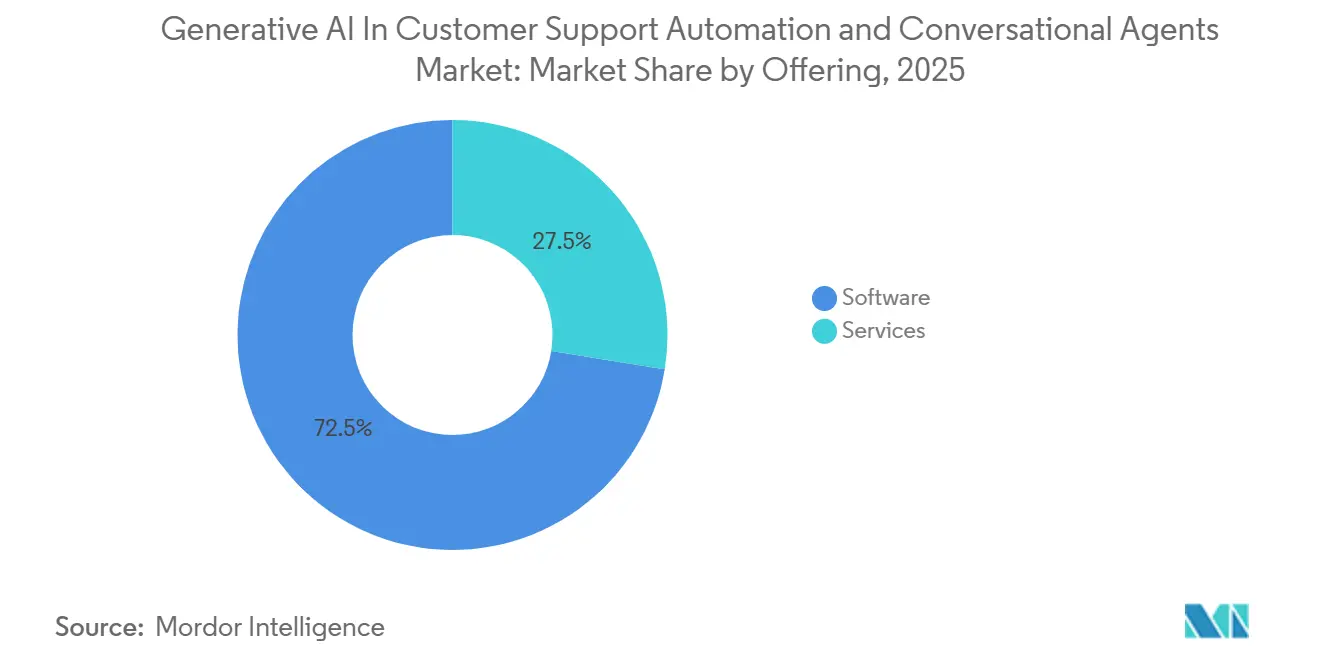
- コンポーネント別では、ソフトウェアが2025年に72.46%の収益シェアをリードし、サービスは2031年にかけてCAGR 29.37%で拡大する見込みです。
- ソリューションタイプ別では、顧客向けAIエージェントおよびバーチャルアシスタントが2025年に収益の33.91%を占め、音声AIエージェントが2031年にかけてCAGR 31.12%で最も速い成長を記録する見込みです。
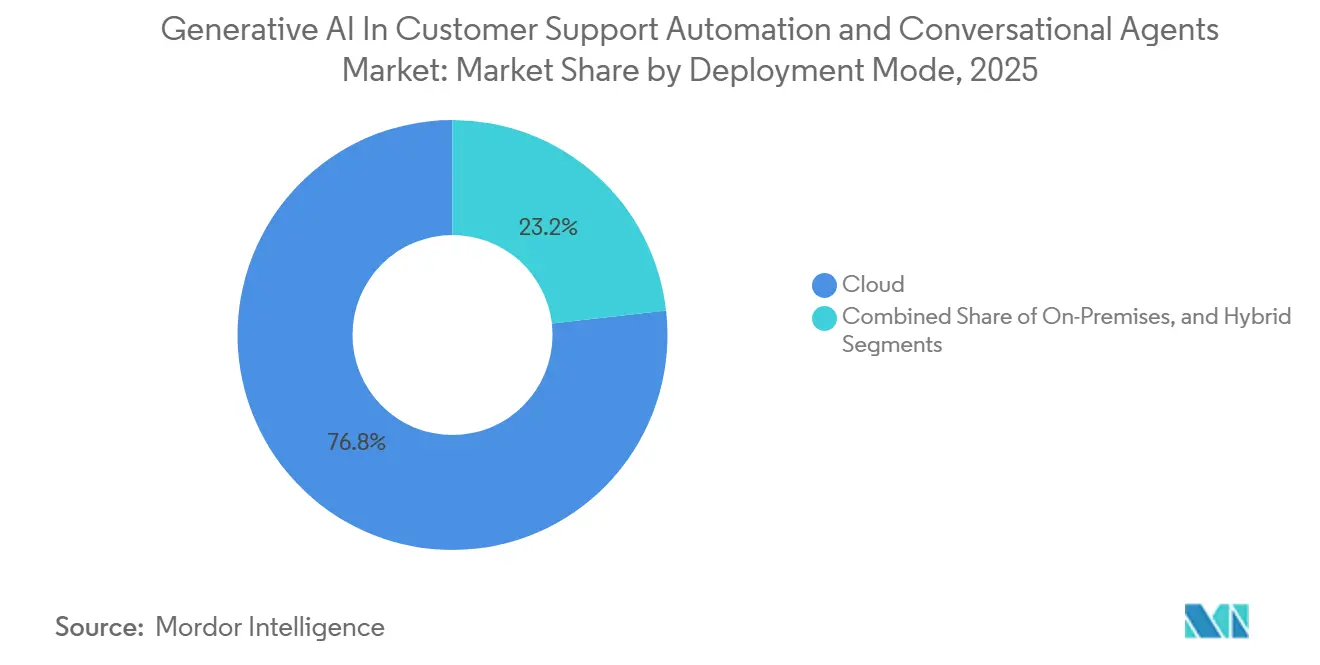
- 展開モード別では、クラウドが2025年に収益の76.82%を占め、ハイブリッド展開は2031年にかけてCAGR 29.65%で成長する見込みです。
- 企業規模別では、大企業が2025年にカスタマーサポート自動化および会話型エージェントにおける生成AI市場の69.84%を占め、中小企業は2031年にかけてCAGR 29.84%で拡大する見込みです。
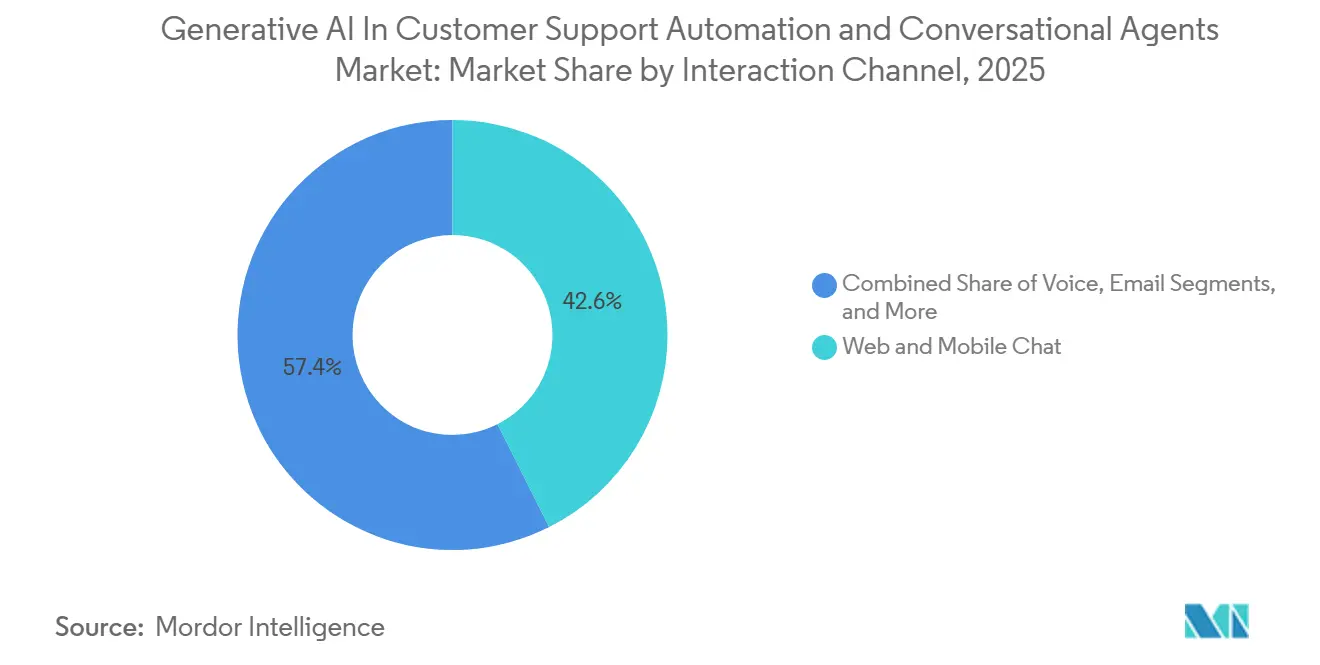
- インタラクションチャネル別では、ウェブおよびモバイルチャットが2025年に市場の42.58%を占め、音声は2031年にかけてCAGR 30.54%で成長する見込みです。
- 最終用途産業別では、BFSIが2025年に21.47%のシェアを占め、ヘルスケアは2031年にかけてCAGR 30.43%で前進する見込みです。
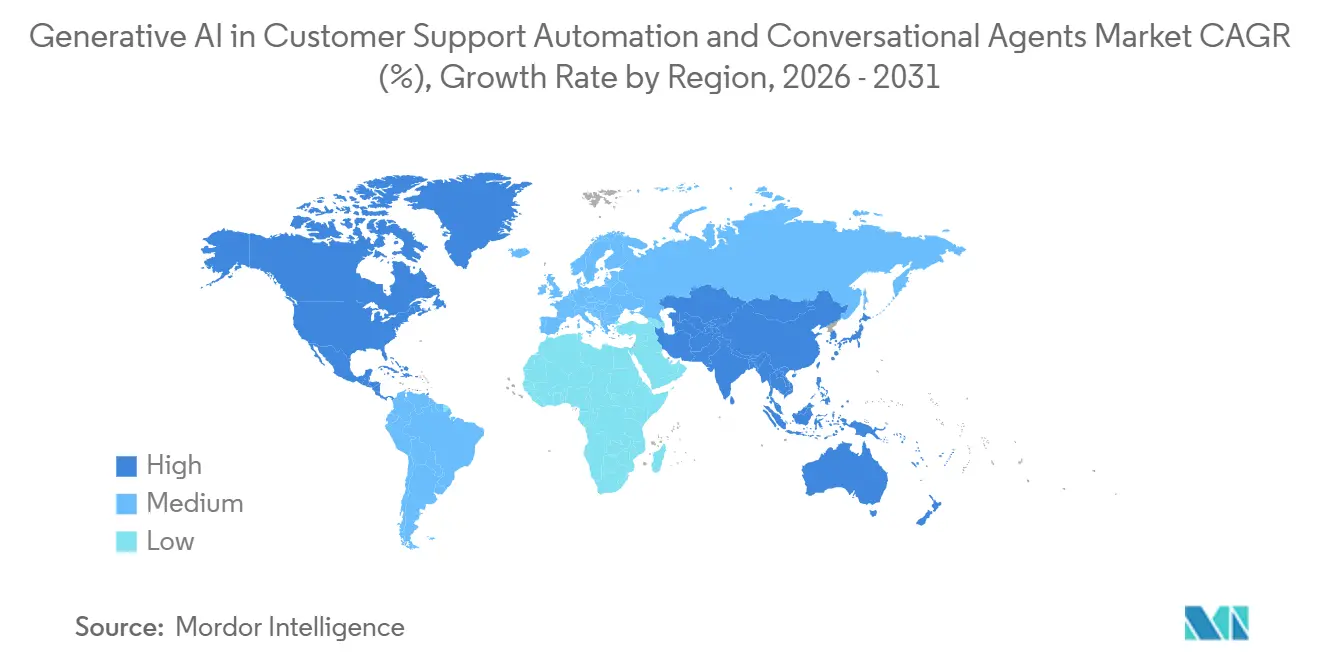
- 地域別では、北米が2025年に39.61%のシェアを占め、アジア太平洋地域は2031年にかけてCAGR 30.86%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 24時間365日常時稼働カスタマーサポートへの需要増大 | +6.5% | グローバル | 短期(2年以内) |
| 生成AIケイパビリティの急速な企業導入 | +5.8% | グローバル(北米およびアジア太平洋地域に集中) | 短期(2年以内) |
| エージェント型自動化とワークフロー統合に向けた企業の推進 | +5.2% | 北米および欧州 | 中期(2〜4年) |
| オムニチャネルカスタマーサポートへの需要増大 | +3.8% | グローバル | 中期(2〜4年) |
| 顧客体験のためのスケールでのハイパーパーソナライゼーション | +3.2% | 北米およびアジア太平洋地域 | 長期(4年以上) |
| 多様な市場向けの多言語セルフサービスケイパビリティ | +2.5% | アジア太平洋地域および中東・アフリカ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
24時間365日常時稼働カスタマーサポートへの需要増大
カスタマーサポート自動化および会話型エージェントにおける生成AI市場は、サービスの可用性がスピードや価格と同様にロイヤルティに影響を与えるようになった顧客期待の明確な変化から恩恵を受けています。Genesysは、2026年において消費者の92%が組織から自分が経験した最高の体験に匹敵することを期待しており、47%がわずか2〜3回の悪い体験の後にブランドを乗り換えると報告しています。[1] 金融サービスでは、Finiが2026年においてAI支援チームが68%の問題でファーストコンタクト解決を達成し、フィンテックサポートインタラクションの95%以上に何らかの形でAIが関与していると報告しています。Microsoftもまた、エージェント型AIが2029年までに一般的なサービス問題の80%を自律的に解決するというGartnerの見解を引用しており、大企業全体で現在の展開タイムラインが積極的に維持されています。SoundHound AIは、調査対象組織の50%が顧客のAIセルフサービスを通じたインタラクション開始への意欲が高まっていると認識しており、品質が向上するにつれて自動化サポートへの抵抗が和らいでいることを示しています。ヘルスケアでは、AWSがAmazon Connect Healthを患者アクセスおよびテレヘルスワークフロー向けのHIPAA適格環境として構築し、24時間365日のカバレッジが汎用的なチャットボット展開ではなくセクター固有のコンプライアンスニーズを中心に設計されるようになっていることを示しています。
生成AIケイパビリティの急速な企業導入
カスタマーサポート自動化および会話型エージェントにおける生成AI市場は、導入が孤立したパイロットからサービスチーム、オペレーショングループ、顧客向け機能全体にわたる構造化されたロールアウトへと移行したことで拡大しています。Genesysは、2026年においてCX組織の40%がすでにエージェント型AIを使用しており、82%が3年以内に自律型エージェントが顧客体験をオーケストレートすることを期待していると報告しています。SoundHound AIは、エージェント型AIを積極的に展開している組織の96%がROI期待値を満たすか上回る成果を達成し、より広範な実装への躊躇が減少していると報告しています。[2] Salesforceは、Agentforce Help Agentが2026年7月に一般提供に達し、解決件数ごとの課金価格設定により、より迅速な本番展開を求める企業の予算上の摩擦を低減することで、この導入サイクルを前進させました。Freshworksも2026年5月にFreddy AI Agent Studioを通じてアクセスを拡大し、中堅市場および中小企業向けにノーコードツールとパッケージ化されたガバナンス機能を提供しました。したがって、導入のペースは製品の簡素化、価格変更、および本番システムがコストとサービス指標を同時に改善できるという強力なエビデンスによって形成されています。
エージェント型自動化とワークフロー統合に向けた企業の推進
カスタマーサポート自動化および会話型エージェントにおける生成AI市場は、企業がサービスワークフロー内アクションを完了できるAIシステムを求めているため、もはや回答生成だけに焦点を当てていません。Salesforceは、Agentforce Help Agentを単純なチャットボットインタラクションではなく完了した解決を中心に位置づけており、購入者がメッセージ量ではなくビジネス成果によって自動化を評価していることを示しています。[3] IBMとAWSはIBM Think 2026でコラボレーションを拡大し、カスタマーサービスワークフロー向けの事前構築済みドメインエージェントを提供することで、ハイブリッド環境全体で運用する大規模組織の統合負担を軽減しました。Zendesk also announced its agreement to acquire Forethought in 2026 to add self-improving AI agents to its Resolution Platform and shorten the time to broader autonomous service delivery. Microsoftも Microsoft 365 CopilotのService Agentでこれに続き、カスタマーサービス自動化をケース管理、ナレッジ、メール、Dynamics 365ワークフローに接続しました。このシフトが重要なのは、ワークフロー統合がスイッチングコストを高め、プラットフォームロックインを深め、価値提案を支援から実行へと移行させるためです。
オムニチャネルカスタマーサポートへの需要増大
カスタマーサポート自動化および会話型エージェントにおける生成AI市場は、顧客がチャット、音声、メッセージング、メール間を移動する際にコンテキストを維持する必要性によって形成されています。Intercomは、チャットがチームの51%でAI展開率が最も高く、最も高い解決率も達成しており、より広範なオムニチャネル自動化プログラムの出発点となっていると報告しています。Five9は2026年6月に次世代音声AIエージェントプラットフォームを立ち上げ、長年自動化が遅れていた音声チャネルにエンドツーエンドの解決とよりスムーズな人間へのハンドオフをもたらしました。Genesysも、AIエージェントが共通のガバナンスルールの下でシステム全体で機能できるよう、Agent-to-AgentやModel Context Protocolなどのオープン標準を支持しています。Yellow.aiは、500以上の言語にわたってスケールできる統合エンタープライズ音声AIシステムであるNexus Voxを導入し、マルチベンダーのオムニチャネル展開を遅らせることが多いコストと調整の課題に対処しました。Banco do Brasilの2026年7月における12,000人のリレーションシップマネージャー向けSalesforce AIエージェントの展開も、オムニチャネル設計が同じアーキテクチャ内で従業員向けサポートと顧客向けエンゲージメントの両方を含むようになったことを示しました。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高リスク産業における幻覚リスクと出力精度への懸 | -3.5% | グローバル | 短期(2年以内)から中期(2〜4年) |
| プライバシー、同意、データガバナンスの課題 | -2.8% | EUおよび北米 | 中期(2〜4年) |
| レガシーCRMおよびチケッティングシステムの統合障壁 | -2.2% | グローバル | 中期(2〜4年) |
| 解決件数ごとのマージンに対する推論およびコンピューティングコスト圧力の増大 | -1.8% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高リスク産業における幻覚リスクと出力精度への懸念
カスタマーサポート自動化および会話型エージェントにおける生成AI市場は、誤った回答が法的、臨床的、または財務的な結果をもたらす可能性があるセクターにおいて、依然として深刻な信頼の障壁に直面しています。このリスクは、サービスチームが検証済みのエンタープライズデータに基づいていない限り流暢な言語出力を受け入れられないヘルスケア、保険、銀行業において最も顕著です。Deutsche Telekomは、検索拡張生成と動的エンタープライズナレッジベースを活用して顧客インタラクションにおける回答品質を向上させるCoMindを通じてこの問題に対処しました。[4] AWSはヘルスケアにおいて同様のアプローチを取り、Amazon Connect Healthを患者エンゲージメントワークフロー向けにHIPAA適格かつ専用設計とし、機密情報に対するより強力な管理と高い運用信頼性を必要としています。その結果、購入者はモデルの流暢さだけを比較するのではなく、顧客向けの役割で生成システムをより広く使用することを許可する前に、検索設計、エスカレーションロジック、監査可能性も精査しています。
プライバシー、同意、データガバナンスの課題
カスタマーサポート自動化および会話型エージェントにおける生成AI市場は、開示、同意、データ処理に関するより厳格なコンプライアンス要求によっても制約されています。欧州委員会は、EU AI法第50条の透明性義務が2026年8月2日に発効し、プロバイダーがユーザーにAIシステムとのインタラクションを通知することを義務付けると述べています。同じ枠組みでは、非準拠に対してEUR 1,500万(USD 1,700万)または世界年間売上高の3%を上限とする罰金が認められており、開示設計とガバナンス文書化が購入決定の一部となっています。これらのルールが重要なのは、カスタマーサポートモデルが大量のインタラクションデータに依存することが多い一方で、プライバシー要件が保持、ファインチューニング、または管轄区域をまたいで移できる個人情報の量を制限するためです。したがって、規制対象の購入者は、ガバナンスプロセスが大規模な自動化を支えるのに十分安定するまで、ハイブリッドアーキテクチャ、アクセス制御、より狭いユースケースを引き続き優先しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供形態別:
ソフトウェアが収益をリードし、サービスが深みを増すソフトウェアは2025年に収益の72.46%を占め、カスタマーサポート自動化および会話型エージェントにおける生成AI市場における支出の最大シェアを占めました。これは、ほとんどの展開がプラットフォームライセンス、オーケストレーションレイヤー、モデルアクセスから始まるためです。このリードは、企業が周辺サービスを拡大する前にまずコアアプリケーション、ワークフローエンジン、統合ツールに予算をコミットする、導入のフロントロードな性質を反映しています。カスタマーサポートの購入者がチャット、音声、ケース処理、ガバナンスをより少ないハンドオフで管理できる単一の運用環境を求めているため、ソフトウェアレイヤーも引き続き中心的な役割を果たしています。Freshworksは2025年11月にFreddy AI CopilotとバーティカルAIエージェントでFreshdeskを拡張し、より多くのサービス機能をプラットフォーム自体に直接結びつけることでこのパターンを強化しました。GenesysとSalesforceも同様のアプローチを取り、自律的な解決、ワークフローアクション、ガバナンスをオプションのアドオンとして扱うのではなく、コアスイートにパッケージ化しています。
サービスは2031年にかけてCAGR 29.37%で成長する見込みで、企業が概念実証から大規模な本番環境へと移行するにつれて展開の複雑さが増しています。購入者は、初期ソフトウェア購入後のモデルチューニング、オーケストレーション設計、コンプライアンス管理、テスト、変更管理のサポートをますます必要としています。IBMは2026年にカスタマーサービスワークフローテンプレートとパートナー統合サポートを備えたエージェント型アプリケーション向けIBM Consulting Advantageを拡張することで、そのサービスの引力を強化しました。このトレンドは、サービスの成長が一回限りの実装作業からではなく、ビジネス成果と管理された自動化に結びついた継続的な最適化からより多くもたらされることを示唆しています。したがって、カスタマーサポート自動化および会話型エージェントにおける生成AI市場は、ソフトウェアが依然としてスケールを支えながらも、サービスがプラットフォームが実際に長期にわたって提供できる価値をますます決定する混合収益構造へと進化しています。
ソリューションタイプ別:
顧客向けエージェントがスケールを維持し、音声がペースを設定顧客向けAIエージェントおよびバーチャルアシスタントは2025年に収益の33.91%を占め、カスタマーサポート自動化および会話型エージェントにおける生成AI市場の最大セグメントとなりました。これは、高ボリュームのフロントライン対応を直接代替するためです。企業は、ハンドリングコストを削減し、サービスカバレッジを拡大し、反復的なクエリが需要を支配するチャネルで目に見えるリターンを生み出すため、これらのツールを引き続き優先しています。このセグメントは、顧客がブランドと最初に関わる場所であるため、自律的なサービスの最も明確な表現でもあります。Genesysは2026年2月にエンタープライズシステム全体での自律的なマルチステップ解決のための大規模アクションモデルを搭載したエージェント型バーチャルエージェントを導入することで、このカテゴリを前進させました。Zendesk also added to that direction by moving to acquire Forethought to bring self-improving AI agents into its Resolution Platform and broaden its autonomous support capabilities.
音声AIエージェントは2031年にかけてCAGR 31.12%で拡大する見込みで、企業が依然として人的労働に大きく依存していた最後の主要サービスチャネルを自動化するにつれ、最も成長の速いソリューションタイプとなっています。SoundHound AIは、エージェント型展開を持つ企業の53%がすでにそれらのシステムを音声通話に拡張しており、技術がより要求の高い顧客インタラクションへと移行していることを示していると報告しています。Five9は2026年6月にエンドツーエンドの解決とスムーズな人間へのエスカレーションのために設計された専用音声プラットフォームを通じてセグメントを強化しました。エージェントアシストおよびコパイロットツールは、多くの企業が複雑または繊細なやり取りの際に人間の担当者を完全に置き換えるのではなくAIでサポートしたいと考えているため、戦略的に重要であり続けています。したがって、カスタマーサポート自動化および会話型エージェントにおける生成AI市場は完全自動化と支援型サービスの両方にわたって拡大していますが、音声は現在成長が最も加速している分野です。
展開モード別:
クラウドがベースを維持し、ハイブリッドが規制対象環境で拡大クラウド展開は2025年に収益の76.82%を占め、カスタマーサポート自動化および会話型エージェントにおける生成AI市場の最大シェアを持ちました。クラウドはより迅速なロールアウト、シンプルなアップグレード、モデルイノベーションへのより容易なアクセスを提供します。ハイパースケーラーエコシステムとSaaS CXスイートがすでに実験からスケールされた展開への最短経路を提供しているため、クラウドは多くの企業にとってデフォルトの選択肢であり続けています。ベンダーもクラウド環境で最初に新機能を追加し続けており、本番導入におけるクラウドのリードを強化しています。MicrosoftとSalesforceはどちらも2026年に深く統合されたクラウドソフトウェアを通じてカスタマーサービス自動化を拡大し、大規模プラットフォームベンダーのインストールベースの優位性をさらに強化しました。それでも、クラウド優位性は企業がサービススタック全体で完全にクラウドネイティブな環境で運用していることを意味するわけではありません。
ハイブリッド展開は2031年にかけてCAGR 29.65%で成長する見込みで、多くの組織がオンプレミスシステム、レガシーデータベース、クラウドアプリケーションの混合を引き続き運用しています。Genesysは2026年においてCXインフラの31%のみが完全にクラウド展開されていると報告しており、実際の実装におけるハイブリッドアーキテクチャの重要性を強調しています。AWSも、患者エンゲージメントワークフローのためにHIPAA適格ケイパビリティを備えたAmazon Connect Healthが一般提供に達した際に同じニーズを認識しました。これらのワークフローは古いシステムと新しいシステムにまたがることが多いです。したがって、ハイブリッドの成長はクラウドを使用することへの消極性よりも、データ所在地、セキュリティ、運用継続性の要件に自動化を合わせる必要性によって推進されています。カスタマーサポート自動化および会話型エージェントにおける生成AI市場のこの部分は、規制対象の購入者が機密システムとデータフローの制御を手放すことなく自動化を拡大するにつれて重要であり続けるでしょう。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
企業規模別:
大企業が導入をリードし、中小企業がより広いベースを開く大企業は2025年に収益の69.84%を占め、カスタマーサポート自動化および会話型エージェントにおける生成AI市場シェアにおいてリーディングロールを担いました。これは、複雑な展開に必要な予算、データ資産、統合能力を持っているためです。そのリードはまた、大規模組織がより高いサポートボリューム、より多くのチャネル、より広範なコンプライアンス義務を管理しており、自動化の価値を高めているという事実を反映しています。これらの購入者はまた、カスタマーサポートAIをCRM、ERP、ナレッジ管理、ワークフォースプラットフォームに結びつける可能性が高く、プロジェクトスコープと契約価値の両方を高めています。Salesforce、Microsoft、NICE、Genesysは、エンタープライズアカウントが広範なプラットフォームの深さと長期的なロックインを評価するため、市場のこの部分に引き続き重点的に注力しています。成果ベースの価格設定も、大規模なインストール済み業務全体での労働コスト削減とサービス指標に自動化投資をより直接的にマッピングするため、大規模購入者に適しています。
中小企業は2031年にかけてCAGR 29.84%で成長する見込みで、ノーコードツールと事前構築済みAIエージェントにより市場への参入が容易になっています。National Australia Bankは2026年第1四半期に、AIを使用している中小企業の36%がカスタマーサービスを主要なユースケースとして特定していると報告しており、中小企業が実験的なパイロットではなく実用的なサービスタスクに自動化を使用していることを確認しています。Freshworksは、GrowthおよびProプランのFreddy AI Agent Studioを通じてこの需要に直接対応し、中堅市場および中小企業のオペレーターにとってドメイン固有のエージェント作成をよりアクセスしやすくしました。Talkdeskも2026年6月にAgent Builderで展開の複雑さを低減し、大規模なエンジニアリングリソースなしにAIエージェントを作成・検証するための自然言語ツールを提供しました。したがって、カスタマーサポート自動化および会話型エージェントにおける生成AI市場は、大企業主導のモデルから技術的な障壁が少ない中小企業を含むより広い顧客ベースへと拡大しています。
インタラクションチャネル別:
チャットが最大のベースを維持し、音声が成長ミックスを変えるウェブおよびモバイルチャットは2025年に収益の42.58%を占め、カスタマーサポート自動化および会話型エージェントにおける生成AI市場の最大のインタラクションチャネルとなりました。これは、ウェブサイト、アプリ、デジタルサービスポータル全体にすでに組み込まれているためです。チャットは反復的なクエリをうまく処理し、既存のセルフサービスジャーニーに容易に適合するため、展開の最も成熟した出発点であり続けています。Intercomは、チャットがチームの51%でAI展開率が最も高く、最も強い解決率も達成しており、引き続きリードを維持している理由を説明していると報告しています。このチャネルはまた、完全自律型音声システムよりも迅速なテストサイクル、より容易なエスカレーション設計、より低い運用リスクをサポートします。その結果、チャットは企業がより要求の高いチャネルに拡大するにつれてパフォーマンスを判断する基準点であり続けています。
音声は2031年にかけてCAGR 30.54%で成長する見込みで、企業の自動化がかつて人的サポートを必要としていた通話ボリュームにより深く浸透するにつれ、最も成長の速いインタラクションチャネルとなっています。Five9の2026年の次世代音声AIエージェントの立ち上げは、ベンダーが現在、単純なルーティングやIVR置き換えではなく完全な解決のために音声システムを設計していることを示しました。Yellow.aiは、単一の統合システムとして構築され、500以上の言語にわたる展開をサポートするNexus Voxで同じ方向に進みました。メール、メッセージング、ソーシャルチャネルは、非同期サービスキューと地域固有の顧客行動に自動化を拡張するため、依然として重要です。Freshworksは2026年5月にFreshdeskのメールAIエージェントを立ち上げ、自動化の需要がリアルタイムの会話チャネルを超えて広がっていることを示したことで、そのニーズを認識しました。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
最用途産業別:
BFSIが最大のベースを維持し、ヘルスケアが最速で成長BFSIは2025年に収益の21.47%を占め、カスタマーサポート自動化および会話型エージェントにおける生成AI市場の最大の最終用途セグメントとなりました。これは、金融機関が高ボリュームの反復的なルールベースのサービスインタラクションを管理しているためです。このセグメントは、残高照会、不正アラート、ローン状況リクエスト、クレーム処理、定型的なアカウントサポートなどの明確な自動化ユースケースから恩恵を受けています。Finiは2026年に、金融サービスにおけるAIがインタラクションごとのコストをUSD 12から2米ドル未満に削減しながら、定型的な銀行クエリに対して94.8%の解決率を維持できると報告しています。これらの経済性により、BFSIは生成システムを使用したカスタマーサポート自動化において最も商業的に検証されたバーティカルの1つとなっています。また、ワークフローが構造化され、監査可能で、明確なコスト削減に結びついている場合に、コンプライアンス重視のセクターが依然として導入をリードできる理由も説明しています。
ヘルスケアは2031年にかけてCAGR 30.43%で成長する見込みで、プロバイダーと支払者が患者エンゲージメントを改善しながら管理負担を軽減するためにAIを使用しています。UnitedHealthcareは2026年3月にAveryを導入し、メンバーの90%が人間のアドボケートにエスカレートすることなく問い合わせを解決したと報告し、メンバーサービス自動化が大規模で実用的な成果をもたらすことを示しました。AWSも2026年3月にAmazon Connect Healthを一般提供とし、アクセスセンター、EHR統合、テレヘルスワークフロー向けの5つの専門的な患者エンゲージメントエージェントを提供しました。小売・eコマースは注文管理、返品、製品照会ワークフローが高ボリュームで自動化しやすいため引き続き重要であり、ITおよびテレコムはティア1チケット偏向とセルフサービスプロビジョニングにAIを引き続き使用しています。旅行、政府、公益事業、メディア、自動車はまだ導入曲線の早い段階にありますが、セクター固有のワークフローが管理されたプラットフォーム内で設定しやすくなるにつれ、カスタマーサポート自動化および会話型エージェントにおける生成AI市場は拡大しています。
地域分析
南北アメリカのカスタマーサポート自動化および会話型エージェントにおける生成AI市場
北米は2025年に収益の39.61%を占め、カスタマーサポート自動化および会話型エージェントにおける生成AI市場において最大の地域シェアを有している。これは、エンタープライズAI予算、ソフトウェアベンダーの集中度、および導入済みCRMエコシステムがこの地域で最も強固であるためである。米国は引き続き中心的な需要基盤であり、Microsoft、Salesforce、AWS、およびその他の大手ベンダーが、主要企業がすでに使用しているビジネスソフトウェアへの自律型サービス機能の組み込みを継続している。MicrosoftのService Agentは2026年6月に一般提供を開始し、70以上のMCPツールを提供することでMicrosoftスタック内のワークフロー自動化を深化させた。Salesforceは2026年7月にAgentforce Help Agentと成果報酬型価格設定を導入し、アウトカムベースの商業モデルにおける同地域のリードを強化した。南米では、Banco do Brasilが2026年にSalesforce AIエージェントを12,000人のリレーションシップマネージャーと並行して導入したことで、エンタープライズ規模の展開が同地域の主要金融機関においても深化しつつあることが示された。
ヨーロッパのカスタマーサポート自動化および会話型エージェントにおける生成AI市場
ヨーロッパは引き続き重要な地域市場であるが、より厳格なガバナンスへの期待と、説明可能性、透明性、およびデータ取り扱い管理への強い重点の中で、導入が進展している。Vodafone GermanyはTOBiチャットボットをGoogleの生成AIでアップグレードし、2025年に全クエリの74%が10秒以内に自律的に解決されたと報告し、大規模な通信事業者の展開における明確な運用ベンチマークを同地域に示した。Deutsche Telekomも検索拡張生成と動的ナレッジベースを中心にCoMindを構築し、ヨーロッパのプロバイダーが根拠のある応答とエンタープライズデータ管理を優先していることを示した。EU AI法、第50条の透明性義務が2026年8月2日に発効し、顧客向けAIシステムに対してインタラクション開始時に人工的な性質を開示することを義務付けるため、購買行動を引き続き形成していくことになる。
アジア太平洋および中東・アフリカのカスタマーサポート自動化および会話型エージェントにおける生成AI市場
アジア太平洋地域は2031年までに30.86%のCAGRで成長すると予測されており、言語ローカライゼーション、モバイルファーストのサービスモデル、およびエンタープライズAI支出が勢いを増す中、カスタマーサポート自動化および会話型エージェントにおける生成AI市場において最も成長の速い地域となっている。日本は引き続き重要な位置を占めており、同地域の企業がエージェント技術とカスタマーサービス自動化に多額の投資を行っている一方、インドはAI対応サービスオペレーションの大規模なユーザー市場および提供拠点として台頭しつつある。中東では、IBMが2025年にAWSとの協業を拡大し、リヤドに初のIBM-AWSイノベーションハブを計画したことで、同地域における主権型およびエンタープライズAIプログラムへのベンダーのコミットメントの高まりが示された。Kore.aiも2026年1月に成長投資を発表した際に、2025年における中東および東南アジア全域での力強い拡大を挙げており、これは導入が最大の成熟市場を超えて広がりつつあるという見方を支持するものである。アフリカは依然として展開の初期段階にあるが、モバイルファーストのサポートモデルと銀行口座を持たない消費者セグメントが、デジタルサービスチャネル全体での展開が容易になるにつれて、将来の導入への現実的な道筋を同地域に与えている。
競合環境
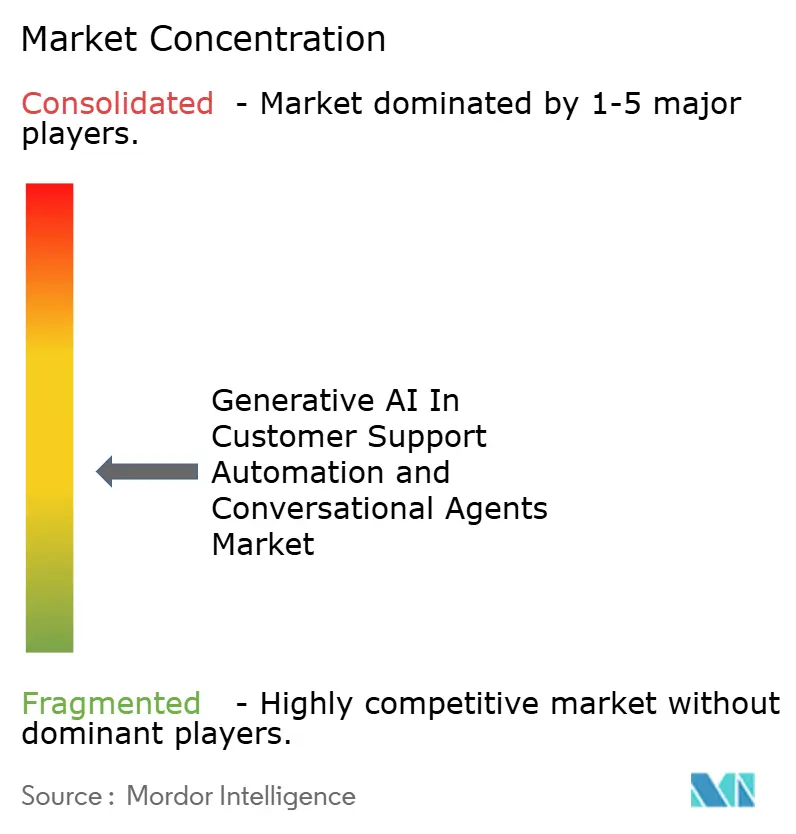
カスタマーサポート自動化および会話型エージェントにおける生成AI市場は依然として適度に断片化していますが、より少数のベンダーが完全なワークフロー実行、音声カバレッジ、管理されたエンタープライズ展開を提供できることを証明するにつれ、競争圧力が高まっています。Microsoft、Google、AWS、Salesforce、IBM、Verint、Zendesk、Freshworksなどの確立されたCXプラットフォームは、すでにエンタープライズサービス業務の中に存在し、既存のデータ、チャネル、ワークフロー全体にAIを拡張できるため、依然として重要な優位性を持っています。NICEは2026年第1四半期に年間経常収益が前年比66%成長したと報告し、購入者がAIエージェント、ワークフロー、アナリティクス、エンタープライズスケールを1つの運用モデルに組み合わせたプラットフォームを評価していることを示しました。Genesysは2026年2月にフロントオィスおよびバックオフィスシステム全体での自律的なマルチステップ解決のための大規模アクションモデルを搭載したエージェント型バーチャルエージェントを導入することでポジションを強化しました。これは、主要ベンダーがチャットボットの存在ではなく、スケールでのアクション、信頼性、オーケストレーションをどれだけうまく提供できるかで競争するようになっていることを意味します。
競争の第2層は、展開時間を短縮し、高度な自動化への障壁を下げようとしている専門AIベンダーから来ています。PolyAIは2026年5月にエージェント型ダイアログプラットフォームをすべての開発者に開放し、Ravenダイアログモデルをより広く利用可能にし、エンタープライズスタイルの音声と会話設計へのアクセスを拡大しました。Talkdeskも2026年6月にAgent Builderを立ち上げ、ビジネスユーザーが大規模なエンジニアリングチームに依存することなくAIエージェントを作成、テスト、検証できるようにしました。Yellow.aiは統合音声AIと広範な言語サポートで同じギャップに参入し、断片化したサポートスタック全体の複雑さを軽減しようとしている組織にアピールしています。これらのチャレンジャーは、購入者がより迅速なロールアウトと広範なエンタープライズソフトウェアスイートへの依存度の低さを求める中堅市場および国際的なユースケースで特に関連性があります。
2026年のプラットフォーム差別化は、モデル品質、エコシステムの深さ、検証された成果に結びついた価格設定という3つの問題を中心に集まっています。Salesforceは、Agentforce Help Agentの解決件数ごとの課金でベンダー収益を顧客価値と労働コスト削減により直接合わせることで、価格設定面で早期に動きました。Zendesk responded with its Autonomous Service Workforce direction and the planned Forethought acquisition, both aimed at replacing fragmented bot layers with self-improving agents inside a unified resolution platform. Intercomの2026年レポートは、多くの企業がチャネル全体で断片化したAIを依然として運用しており、チャット、音声、メールを1つの管理されたアーキテクチャ内に統合できるベンダーに余地を残していることを示しています。したがって、カスタマーサポート自動化および会話型エージェントにおける生成AI市場は競争が続くでしょうが、優位性はチャネルの幅、ワークフロー実行、ガバナンスの準備、自動化を正当化しやすくする商業モデルを組み合わせたベンダーへとシフトしています。
カスタマーサポート自動化および会話型エージェントにおける生成AI産業のリーダー
-
Microsoft Corporation
-
International Business Machines Corporation
-
Google LLC
-
Amazon Web Services, Inc.
-
Salesforce, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
カスタマーサポート自動化および会話型エージェントにおける生成AI市場 このレポートでカバーされる企業
- Microsoft Corporation
- International Business Machines Corporation
- Google LLC
- Amazon Web Services, Inc.
- Salesforce, Inc.
- OpenAI, L.L.C.
- NICE Ltd.
- Verint Systems Inc.
- PolyAI Ltd
- Intercom, Inc.
- Genesys Telecommunications Laboratories, LLC
- Five9, Inc.
- Freshworks Inc.
- Zendesk, Inc.
- Kore.ai, Inc.
- Cognigy GmbH
- Sierra AI
- Talkdesk, Inc
- Yellow.ai Inc.
最近の産業開発事情 カスタマーサポート自動化および会話型エージェントにおける生成AI市場
- 2026年7月:Salesforceは解決件数ごとの課金価格設定でAgentforce Help Agentを一般提供として立ち上げ、企業がウェブ、テキスト、音声チャネル全体に事前パッケージ化された自律型カスタマーサービスエージェントを数分で展開できるようにし、従来のシートベースのSaaSライセンスからの構造的な価格設定の転換をもたらしました。
- 2026年7月:Verintは、人間とAIエージェント全体のパフォーマンスを管理・測定するための3つの拡張されたエージェント型ケイパビリティ(ワークフォースインテリジェンス、デスクトップインテリジェンス、クオリティインテリジェンス)を発表し、エージェント型アナリティクスを会話超えてデスクトップアクティビティとプロセスデータの取得にまで拡張しました。
- 2026年6月:NICEは、AIエージェント、人間チーム、ワークフロー、データ、システムを単一の運用モデルの下に統合するエージェント型AIネイティブプラットフォームを発表し、2026年第1四半期に年間経常収益が前年比66%成長したと報告し、Fast CompanyのWorld's Most Innovative Companies of 2026のApplied AI部門で11位にランクインしました。
- 2026年6月:Five9はCustomer Contact WeekでVoice AI Agentsを立ち上げ、エンドツーエンドの音声解決とAIと人間エージェント間のスムーズなハンドオフのための専用エージェント型アーキテクチャを備えた次世代プラットフォームを提供し、最後の主要なレガシーIVRインフラカテゴリを置き換えました。
グローバルカスタマーサポート自動化および会話型エージェントにおける生成AI市場レポートの範囲
カスタマーサポート自動化および会話型エージェントにおける生成AI市場レポートは、提供形態(ソフトウェア、サービス)、ソリューションタイプ(顧客向けAIエージェントおよびバーチャルアシスタント、音声AIエージェントおよび会話型IVR、エージェントアシストおよびコパイロットソリューション、自動化されたケース・メール・メッセージング解決、その他のソリューションタイプ)、展開モード(クラウド、オンプレミス、ハイブリッド)、企業規模(大企業、中小企業)、インタラクションチャネル(ウェブおよびモバイルチャット、音声、メール、ソーシャルメディアおよびメッセージングプラットフォーム、その他のインタラクションチャネル)、最終用途産業(BFSI、小売・eコマース、ITおよびテレコム、ヘルスケアおよびライフサイエンス、旅行・ホスピタリティ、メディア・エンターテインメント、政府・防衛、エネルギー・公益事業、自動車・輸送)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ソフトウェア |
| サービス |
| 顧客向けAIエージェントおよびバーチャルアシスタント |
| 音声AIエージェントおよび会話型IVR |
| エージェントアシストおよびコパイロットソリューション |
| 自動化されたケース・メール・メッセージング解決 |
| その他のソリューションタイプ |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| ウェブおよびモバイルチャット |
| 音声 |
| メール |
| ソーシャルメディアおよびメッセージングプラットフォーム |
| その他のインタラクションチャネル |
| BFSI |
| 小売・eコマース |
| ITおよびテレコム |
| ヘルスケアおよびライフサイエンス |
| 旅行・ホスピタリティ |
| メディア・エンターテインメント |
| 政府・防衛 |
| エネルギー・公益事業 |
| 自動車・輸送 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| 提供形態別 | ソフトウェア | |
| サービス | ||
| ソリューションタイプ別 | 顧客向けAIエージェントおよびバーチャルアシスタント | |
| 音声AIエージェントおよび会話型IVR | ||
| エージェントアシストおよびコパイロットソリューション | ||
| 自動化されたケース・メール・メッセージング解決 | ||
| その他のソリューションタイプ | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| インタラクションチャネル別 | ウェブおよびモバイルチャット | |
| 音声 | ||
| メール | ||
| ソーシャルメディアおよびメッセージングプラットフォーム | ||
| その他のインタラクションチャネル | ||
| 最終用途産業別 | BFSI | |
| 小売・eコマース | ||
| ITおよびテレコム | ||
| ヘルスケアおよびライフサイエンス | ||
| 旅行・ホスピタリティ | ||
| メディア・エンターテインメント | ||
| 政府・防衛 | ||
| エネルギー・公益事業 | ||
| 自動車・輸送 | ||
| 地別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
2026年におけるカスタマーサポート自動化および会話型エージェントにおける生成AI市場の規模はどのくらいですか?
カスタマーサポート自動化および会話型エージェントにおける生成AI市場は2026年に98.6億米ドルに達し、CAGR 28.18%で2031年までに341.2億米ドルに達すると予測されています。
カスタマーサポート自動化において生成AIをリードしている地域はどこですか?
北米は2025年に39.61%のシェアでリードし、大規模なエンタープライズAI予算、強力なベンダーの存在、CRMおよびクラウドソフトウェアの深い導入に支えられています。
2031年にかけて最も速く成長している地域はどこですか?
アジア太平洋地域は、ローカライゼーション、モバイルファーストのサービスモデル、エンタープライズ導入が引き続き拡大するにつれ、2031年にかけてCAGR 30.86%で最も速い成長を記録する見込みです。
最大の収益シェアを持つソリューションタイプはどれですか?
顧客向けAIエージェントおよびバーチャルアシスタントは、高ボリュームのフロントラインサポートタスクに直接対応するため、2025年に33.91%で最大のソリューションシェアを占めました。
この分野で音声が重要になっている理由は何ですか?
音声は、企業が歴史的に人間なしでは対応が難しかった通話ボリュームを自動化しているため、インタラクションチャネル別でCAGR 30.54%、ソリューションタイプ別でCAGR 31.12%で成長する見込みです。
最も速く拡大している最終用途セクターはどれですか?
ヘルスケアは、プロバイダーと支払者が管理負担を軽減し患者エンゲージメントを改善するためにAIを使用するにつれ、2031年にかけてCAGR 30.43%で成長する見込みで、BFSIは2025年に21.47%のシェアで最大のセグメントであり続けました。