
フランスのペット獣医用食事療法市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
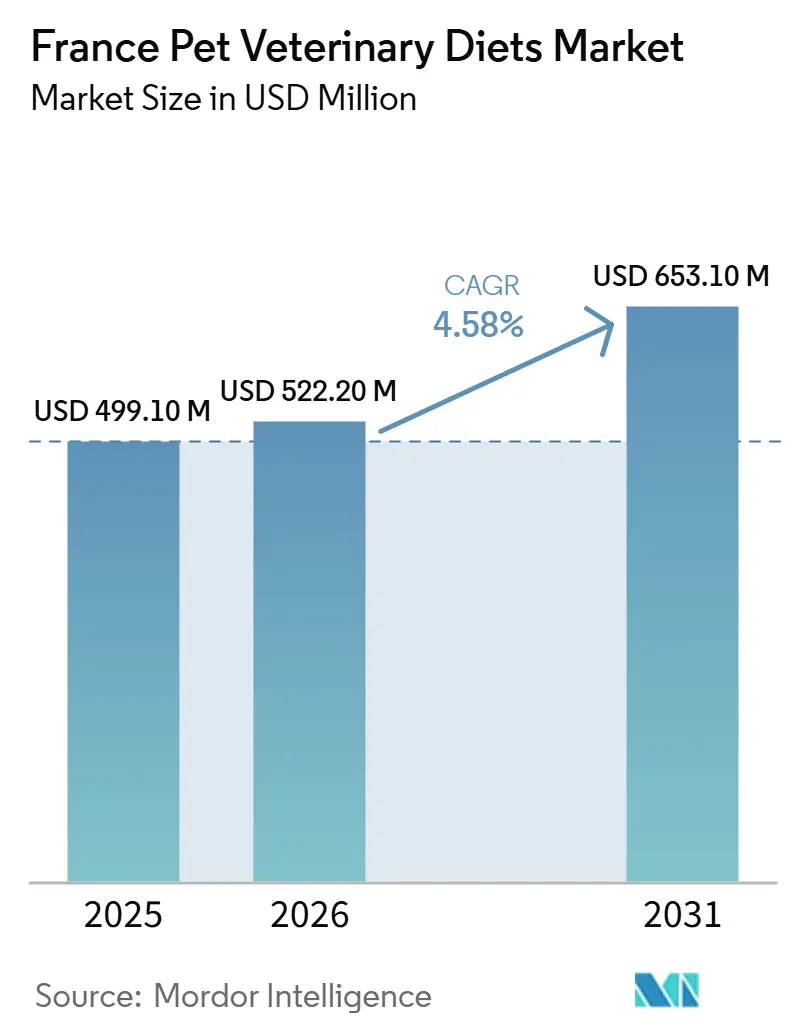
| 基準年の市場規模 (2025) | 499.10 百万米ドル |
| 市場規模 (2026) | 522.20 百万米ドル |
| 市場規模 (2031) | 653.10 百万米ドル |
| 成長率 (2026 - 2031) | 4.58 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランスのペット獣医用食事療法市場分析
フランスのペット獣医用食事療法市場規模は、2025年の4億9,910万米ドルから2026年には5億2,220万米ドルに増加し、2031年までに6億5,310万米ドルに達すると予測されており、2026年から2031年にかけて年平均成長率(CAGR)4.58%で成長する見込みです。フランスのペット獣医用食事療法市場の成長は、ペットオーナーの行動の変化を反映しており、疾患特異的な栄養管理がオプションのプレミアム購入ではなく、疾患管理の一要素として認識されるようになっています。獣医師は、治療的栄養が通常は診断時に導入され、フォローアップ診察を通じて強化されることから、この移行を推進する上で引き続き中心的な役割を果たしています。需要は長年確立された慢性疾患を超えて拡大しており、早期疾患検出と予防的健康スクリーニングによって支えられ、タイムリーな栄養介入が可能となっています。オンラインの補充サービスおよび定期配送モデルは、ペットオーナーが獣医ケアの経路内にとどまりながら処方食を購入しやすくすることで、治療の継続性を向上させています。その結果、フランスのペット獣医用食事療法市場における競争は、臨床的に検証された処方、改善された嗜好性、および治療的栄養計画への長期的なコンプライアンスを高めるイノベーションにますます集中しています。
レポートの主要なポイント
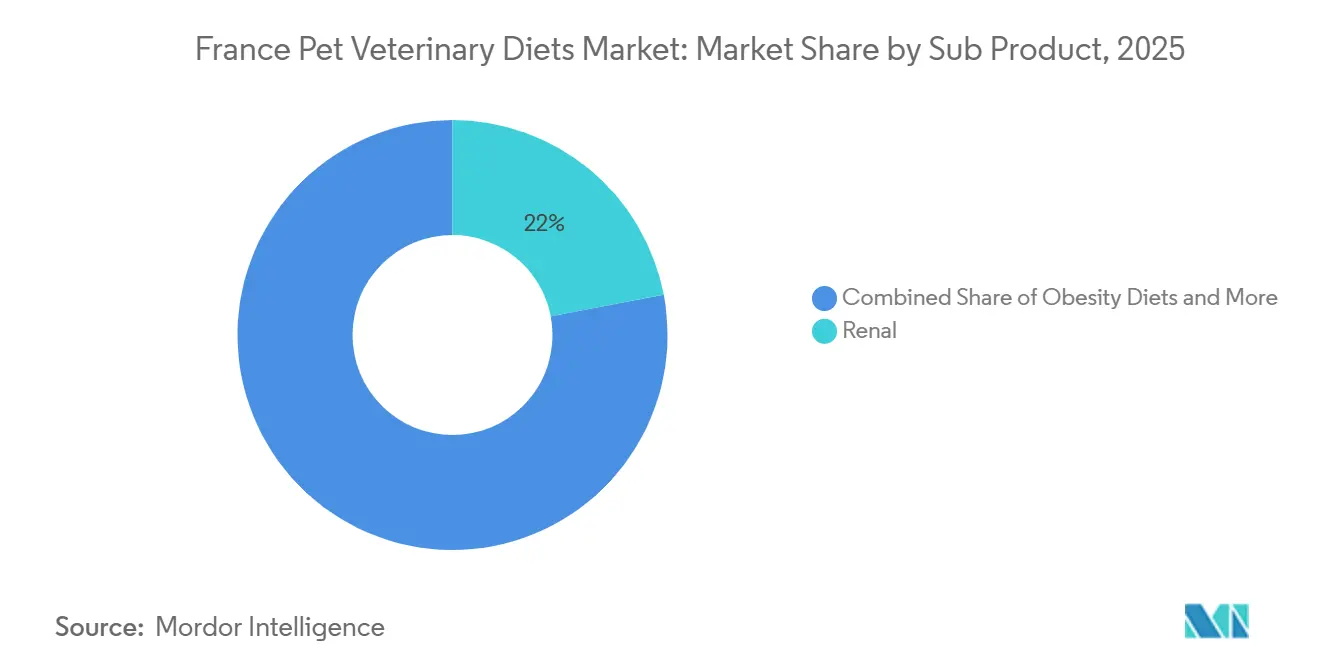
- サブ製品別では、腎臓セグメントが2025年にフランスのペット獣医用食事療法市場シェアの22%を占め最大のカテゴリーとなっており、肥満食事療法セグメントは2026年から2031年にかけて最も速いCAGR 6.8%を記録すると予測されています。
- ペット種別では、犬が2025年にフランスのペット獣医用食事療法市場シェアの56%を占め最大のシェアを持ち、その他のペットセグメントは2026年から2031年にかけて最も速いCAGR 5.4%を記録すると予測されています。
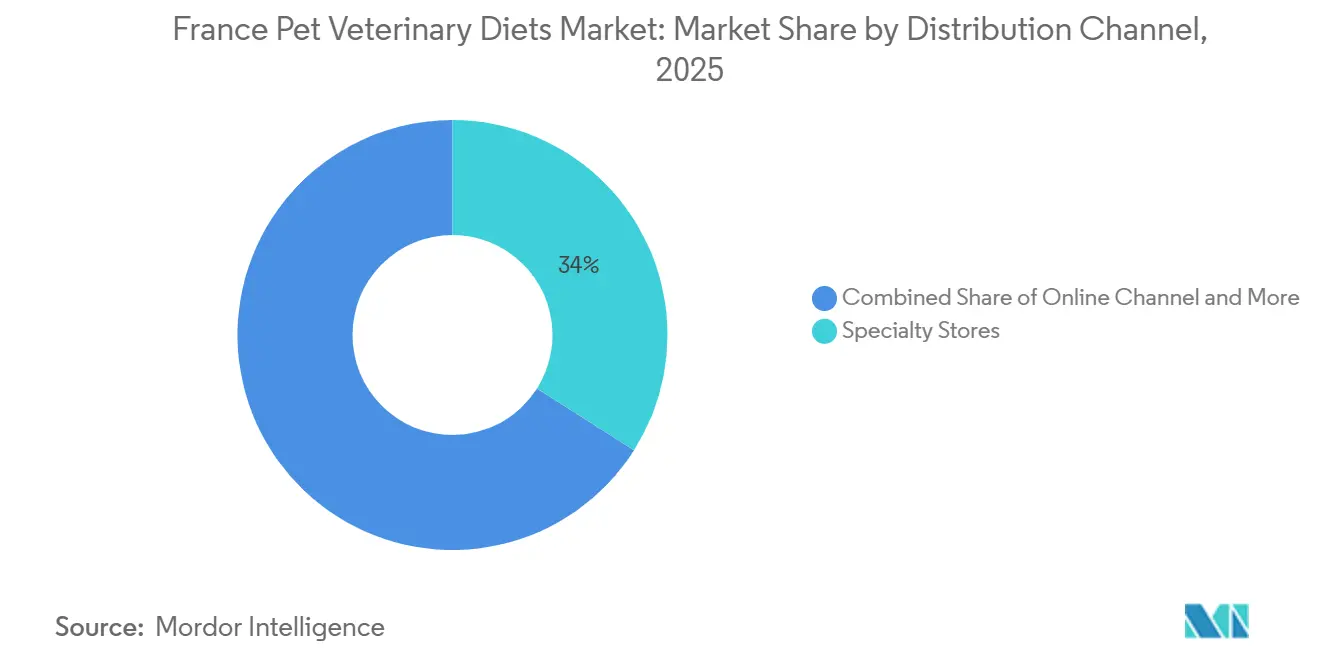
- 流通チャネル別では、専門店が2025年にフランスのペット獣医用食事療法市場シェアの34%を占め最大のシェアを持ち、オンラインチャネルは2026年から2031年にかけて最も速いCAGR 7.2%を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
フランスのペット獣医用食事療法市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フランスにおける慢性ペット疾患に対する高い獣医受診頻度 | +1.0% | フランス、主要都市部のケアクラスターでより強い影響 | 中期(2〜4年) |
| フランスにおける獣医師推奨栄養に対する強い選好 | +0.9% | フランス、全国 | 長期(4年上) |
| フランスにおける肥満および消化器感受性に対する処方食への需要増加 | +0.8% | フランス、特に都市部および都市近郊地域 | 中期(2〜4年) |
| フランスにおけるeコマースおよびダイレクト・トゥ・コンシューマーアクセスの拡大 | +0.7% | フランス、大都市主導 | 短期(2年以内) |
| プレミアム機能性ペットフードへのアップグレード意欲の高まり | +0.6% | フランス、高所得都市部で最も強い | 中期(2〜4年) |
| フランスのペットオーナーによる予防的ペット健康管理の普及拡大 | +0.4% | フランス、全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フランスにおける慢性ペット疾患に対する高い獣医受診頻度
フランスのペット獣医用食事療法市場は、多くの慢性疾患が緊急介入ではなく定期的な獣医受診中に特定されるケアの経路から恩恵を受けています。治療食は通常、臨床医が疾患、給餌プロトコル、および予想される使用期間を説明した後に治療計画に含まれます。フランスには2024年に約1,660万頭の猫と990万頭の犬が生息しており、長期的な栄養管理を必要とする腎臓、泌尿器、消化器、体重関連疾患の有病率が高まる中で、徐々に高齢化が進む大規模なコンパニオンアニマル集団が存在します。猫は慢性腎臓病や泌尿器疾患が持続的な食事介入を必要とすることが多いため、このパターンにおいて特に重要であり、フランスのペット獣医用食事療法市場における安定した需要を支えています。獣医師の密度が高い地域では、アクセスが限られた地域よりも診断から食事療法の開始へと迅速に移行できます。シニアペットケアにおける予防的スクリーニングが一般化するにつれ、早期疾患検出が治療食の採用を増加させ、フランスのペット獣医用食事療法市場に恩恵をもたらすと予測されています。
フランスにおける獣医師推奨栄養に対する強い選好
フランスのペット獣医用食事療法市場は、ペットオーナーが治療的栄養の主要なガイダンス源として引き続き獣医師に依存しているため、獣医師の推奨と密接に結びついています。これにより、獣医師教育、臨床コミュニケーション、および処方チャネルサポートに投資する企業に構造的な競争優位性をもたらします。その結果、獣医クリニックは製品選択、補充ガイダンス、および長期的な治療コンプライアンスにおいて中心的な役割を果たしています。この高い専門的信頼度は、治療的栄養が臨床的に適応される場合に、フランスのペット獣医用食事療法市場が従来のプレミアムペットフードカテゴリーよりも高い回復力を維持するのに役立っています。フランス食品・環境・労働衛生安全庁(ANSES)は、より広範な欧州連合の規制枠組みの中で、動物飼料の安全性と栄養に関する科学的評価および規制監督を支援しています。これにより、臨床的に処方された治療食市場に対する獣医師の信頼が高まっています[1]。
肥満および消化器感受性に対する処方食への需要増加
コンパニオンアニマルにおける肥満および消化器疾患の有病率の増加が、フランスにおける処方獣医用食事療法への需要を促進しています。複数の慢性疾患を抱え、統合的な栄養管理を必要とするコンパニオンアニマルの数が増加しています。消化器処方食も、獣医師が食物感受性、慢性腸疾患、加齢、およびその他の基礎的な健康状態に関連する消化管疾患を管理するにつれて採用が増加しています。複数の同時疾患に対する栄養サポートを必要とするコンパニオンアニマルが増えるにつれ、獣医師は長期的な健康アウトカムをサポートしながら標的を絞った栄養管理を提供する臨床的に処方された食事療法をますます推奨しています。このトレンドは、フランスにおける獣医治療計画の一要素としての処方栄養の役割を強化しています。
フランスのペットオーナーによる予防的ペット健康管理の普及拡大
フランスのペットオーナーの間での予防的ペットヘルスケアへの関心の高まりが、日常的な健康管理の一環としての獣医用食事療法の早期採用を支援しています。獣医師は、疾患治療だけでなく、早期段階の健康リスクを管理し、コンパニオンアニマルの長期的な健康をサポートするために治療的栄養をますます推奨しています。このトレンドは、シニアの犬や猫、および定期的な健康診断で栄養的な脆弱性や慢性疾患発症リスクの増加が確認されたペットの間で特に顕著です。予防的ヘルスケアがより広く採用されるにつれ、ペットオーナーは疾患が進行する前に処方食を導入することに積極的になり、栄養管理の期間が延長され、フランスにおける予防的ペットケアの一要素としての獣医用食事療法の役割が強化されています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フランスにおける標準ペットフードに対する高い価格プレミアム | -0.90% | フランス、全国、富裕な都市部以外でより大きな圧力 | 短期(2年以内) |
| 長期獣医用食事療法に対する限られた継続購入コンプライアンス | -0.60% | フランス、全国 | 中期(2〜4年) |
| 非補助的な購入転換を遅らせる獣医処方依存 | -0.50% | フランス、アクセスが低い地域でより高い摩擦 | 中期(2〜4年) |
| 臨床食事療法の効果に関する消費者理解の断片化 | -0.40% | フランス、全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フランスにおける標準ペットフードに対する高い価格プレミアム
処方獣医用食事療法の比較的高いコストは、フランスのペット獣医用食事療法市場における主要な抑制要因です。治療的処方は通常、標準的なペットフードよりも高い価格設定であり、慢性疾患の長期管理に必要とされることが多いです。ペットオーナーは一般的に臨床診断後に獣医用食事療法を採用しますが、継続的な財政的コミットメントにより長期的なアドヒアランスの維持が困難になる場合があります。これは、ペット保険のサポートなしに獣医および栄養費用を自己負担する世帯に特に関連します。さらに、処方食は一般的な健康とウェルネスのために販売されるプレミアム非処方ペットフードとの競争が増しており、これらは特定の医療状態を管理するために臨床的に処方されたものではありません。その結果、コストの考慮と低価格の代替品の入手可能性が、処方された栄養レジメンへの長期的なコンプライアンスを低下させ、フランスにおける獣医用食事療法への持続的な需要を制限する可能性があります。
臨床食事療法の効果に関する消費者理解の断片化
治療的栄養に関する消費者の理解の限界は、フランスのペット獣医用食事療法市場における抑制要因であり続けています。多くのペットオーナーは、処方獣医用食事療法と一般的な健康とウェルネスのために処方されたプレミアムペットフードを十分に区別していません。この誤解は、臨床症状が改善した際に特に一般的であり、一部のオーナーが獣医師の推奨に従って疾患特異的な栄養管理を継続することの重要性を過小評価する原因となっています。その結果、処方食が早期に中断されたり、特定の医療状態を管理するように設計されていない非治療的な代替品に置き換えられたりする場合があります。消費者の理解が改善されるまで、治療的栄養に関する誤解は処方された給餌レジメンへのアドヒアランスを制約し、フランスのペット獣医用食事療法市場における継続購入を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ製品別:腎臓が最大シェアを維持しながら肥満食事療法が勢いを増す
腎臓は2025年のサブ製品セグメントにおいてフランスのペット獣医用食事療法市場シェアの22%を占め、最大のカテゴリーとなっています。この地位は、腎臓病に関連する長い治療期間と疾患管理における栄養への強い臨床的依存を反映しています。Virbacは2025年9月に、腎臓用キブルとベナゼプリルを組み合わせた猫向けの薬用飼料であるVikalyを発売し、獣医処方が必要です。この動きは、腎臓栄養が基本処方のみで競争するのではなく、治療の簡便性とオーナーのアドヒアランスでも競争していることを示しています。また、このニッチの製品は栄養的および治療的期待の両方を満たす必要があるため、参入障壁も高まっています。
肥満食事療法は2026年から2031年にかけてCAGR 6.8%で最も速く成長するサブ製品であり、フランスのペット獣医用食事療法市場を従来の腎臓および泌尿器ケースを超えて拡大させています。体重管理食事療法は、過剰な体重が一時的なライフスタイルの問題ではなく持続的な医療状態として扱われるようになっているため、支持を得ています。消化器感受性食事療法も、特に別の臨床的ニーズと並行して消化管サポートを必要とする高齢ペットにおいて、複数疾患ケースから恩恵を受けています。糖尿病、尿路疾患、皮膚食事療法、口腔ケア食事療法、およびその他の獣医用食事療法は、専門的な用途にわたって需要を多様化し続けています。重複する疾患に合わせた製品が増えるにつれ、フランスのペット獣医用食事療法産業は単一疾患処方からより柔軟な臨床栄養へと移行しています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ペット別:犬が現在の収益を牽引し、その他のペットが最も速く成長する機会を代表する
犬は2025年にフランスのペット獣医用食事療法市場の56%のシェアを保持し、犬が最大の収益基盤であり続けています。犬は通常、肥満、腎臓、消化器、皮膚疾患の治療に高い獣医ケアコストが発生します。その広範な治療の組み合わせは、より幅広い処方のバスケットとライフステージを通じたより頻繁な食事変更を支援します。同時に、猫は腎臓および泌尿器疾患が長期的な給餌規律を必要とすることが多いため、処方戦略の中心であり続けています。したがって、フランスのペット獣医用食事療法市場は、より強い現在の犬の収益と強い猫の臨床的牽引力のバランスを取っています。
その他のペットは2026年から2031年にかけてCAGR 5.4%で成長すると予測されており、ペット内訳において最も速く成長する機会となっています。この成長は、ウサギ、モルモット、フェレット、コンパニオンバードに対して種特異的な栄養ツールを使用する獣医師の意欲の高まりを反映しています。Virbacは猫専用にVikalyを開発し、フランスで製造しており、種特異的なコンプライアンスの課題が新製品設計をどのように形成しているかを強調しています。メーカーが猫向けおよび小動物向けのラインナップを深めるにつれ、犬とその他のセグメントの収益格差は時間とともに縮小する可能性があります。フランスのペット獣医用食事療法市場において、種の専門化は画一的な給餌アプローチよりも重要になっています。
流通チャネル別:専門店が処方アクセスを支え、オンラインフルフィルメントが拡大
専門店は2025年の流通チャネル内でフランスのペット獣医用食事療法市場の34%のシェアを保持し、最大のフルフィルメントルートとなっています。専門店は獣医診療所に近く、マス小売店よりも幅広い治療的品揃えを提供できるため、その役割は依然として強固です。スーパーマーケットやハイパーマーケットは一般的なペットフードには依然として重要ですが、処方食は購入決定に臨床的なガイダンスが必要なため、それらの棚には適していません。コンビニエンスストアやその他の小規模店舗は、検証や製品カウンセリングを容易にサポートできないため、重要性は限られています。フランスのペット獣医用食事療法市場は、購買行動がよりデジタル化されても、管理された流通に依存し続けています。
オンラインチャネルは2026年から2031年にかけてCAGR 7.2%で成長すると予測されており、フランスのペット獣医用食事療法市場において最も速い流通フォーマットとなっています。オンラインフルフィルメントは、食品の補充のために繰り返し来店する必要性を減らすため、最初の処方後に特に有用です。定期配送も、月次購入をスケジュールされたルーティンに変えることでアドヒアランスをサポートします。Nestlé PurinaはPurina Pro Plan Veterinary DietsがAmazonで入手可能になったことを2024年5月に発表し、メーカーが臨床栄養のための検証済みオンラインアクセスをテストしていることを示しています。処方検証ツールが改善されるにつれ、eコマースは治療食の旅に対する獣医師のコントロールを弱めることなくリーチを拡大できます。

地理的分析
ペット獣医用食事療法への需要は、2025年に獣医ネットワークが密集し、専門的なコンパニオンアニマルケアへの支出が高い地域で最も強くなりました。イル=ド=フランスは、獣医クリニックの高い集中度、都市部のペット所有、および強い家計購買力が疾患特異的な治療的栄養のより大きな採用を支援したため、最大の地域市場であり続けました。オーヴェルニュ=ローヌ=アルプとヌーヴェル=アキテーヌも、大規模なコンパニオンアニマル集団と広範な獣医インフラにより、慢性疾患の診断と長期的な栄養管理を促進する重要な市場でした。
2025年9月、Virbacはフランスのカロスおよびヴォーヴェール施設で開発・製造された処方専用の薬用猫用腎臓食事療法であるVikalyを発売しました。この発売は、地元で開発された獣医治療的栄養製品の入手可能性を強化し、慢性腎臓病管理のための処方食における継続的なイノベーションを反映しています。
フランスはまた、より広範な欧州コンパニオンアニマル健康バリューチェーン内の製造拠点として際立っています。Purina Franceはフランスで販売するペットフード量の77%を生産する5つの製造施設を運営しています。2020年から2024年にかけて、同社はこれらの生産拠点の近代化と拡張のために約3億ユーロ(3億2,700万米ドル)を投資しました[2]。
フランスのペット獣医用食事療法市場はまた、獣医クリニックと専門ペット小売業者がより集中している都市部でのデジタル購入および補充サービスの採用拡大から恩恵を受けました。グレーター・パリ、リヨン、ボルドーは、オンライン注文と宅配を通じた継続購入をサポートするのに有利な立場にあり、ペットオーナーが処方された治療食への長期的なアドヒアランスを維持できるようにしました。対照的に、農村部では獣医師の密度が低く、専門的な流通チャネルが少ないため、フォローアップ購入が不便でした。その結果、市場成長は獣医ケア、デジタル小売インフラ、および獣医治療的栄養への消費者支出が高い地域で最も強く維持されました。
競争環境
市場集中度
2025年、フランスのペット獣医用食事療法市場は中程度に集中しており、Mars, Incorporated、Nestlé S.A.、Colgate-Palmolive Company、Virbac S.A.などの主要プレイヤーが存在しました。市場は、確立された獣医栄養ブランド、強力な臨床的エビデンス、およびフランスの獣医師との長年の関係を持つ企業によって支配されていました。競争は、獣医師の信頼、治療製品の幅広さ、臨床的有効性、および腎臓、泌尿器、消化器、肥満関連、およびその他の慢性疾患の長期的な栄養管理をサポートする能力に集中していました。小規模な参加者は主に専門的な治療ニッチで活動し続けた一方、幅広い処方食ポートフォリオと強力な獣医チャネルアクセスを持つ企業が構造的な優位性を保持しました。
2025年9月、Virbacは慢性腎臓病を持つ猫向けにベナゼプリルと治療的栄養を組み合わせた処方専用の薬用猫用腎臓食事療法であるVikalyの発売を通じて、フランスのペット獣医用食事療法市場における地位を強化しました[3]。これらの動きは、競争が複数疾患ケア、種特異的なアドヒアランス、および栄養と治療管理のより緊密な連携へとシフトしていることを示しています。
フランスのペット獣医用食事療法市場における競争は、獣医師の推奨、実証された臨床パフォーマンス、種および疾患特異的な製品開発、および処方された給餌プロトコルへのオーナーのコンプライアンスと密接に結びついたままでした。強力な獣医関係を維持し、長期的な治療的使用をサポートした企業は、市場シェアを守るのに有利な立場にありました。
フランスのペット獣医用食事療法産業リーダー
-
Mars, Incorporated
-
Nestlé S.A.
-
Colgate-Palmolive Company
-
Virbac S.A.
-
Dechra Pharmaceuticals PLC
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年9月:Virbacは、フランスで開発・製造された世界初の猫用薬用飼料と説明されるVikalyを発売しました。この製品は腎臓獣医用食事療法と獣医処方で入手可能な承認済み薬剤を組み合わせており、コンパニオンアニマルヘルスケアにおける治療的栄養と薬物治療の統合の進展を反映しています。
- 2025年6月:Virbacはフランスを含む欧州全域でVeterinary HPM栄養ラインナップを刷新し、更新されたパッケージ、リサイクル可能な素材、改善された製品情報、および選択された栄養強化を行いながら、獣医治療的ポジショニングを維持しました。この更新により、同社の獣医栄養ポートフォリオが強化され、獣医クリニックを通じた処方食の採用が支援されました。
- 2024年4月:Royal Caninは2024年4月に加水分解タンパク質オプション、犬のマイクロバイオームサポートのための高繊維ローフインソース、低脂肪小型犬用食事療法、および猫用繊維レスポンスウェットフォーマットを含む5つの新しい治療食でVeterinary Gastrointestinalポートフォリオを拡大しました。これにより、フランスの獣医クリニックで利用可能な疾患特異的な消化器オプションが拡大し、フランスのペット獣医市場が支援されています。
フランスのペット獣医用食事療法市場レポートの範囲
ペット獣医用食事療法は、特定の動物の健康状態を管理するために処方された専門的な栄養製品です。フランスのペット獣医用食事療法市場レポートは、サブ製品別(糖尿病、腎臓、尿路疾患、消化器感受性、口腔ケア食事療法、皮膚食事療法、肥満食事療法、およびその他の獣医用食事療法)、ペット別(猫、犬、およびその他のペット)、流通チャネル別(コンビニエンスストア、オンラインチャネル、専門店、スーパーマーケットおよびハイパーマーケット、およびその他の流通チャネル)に区分されています。予測は金額(米ドル)および数量(メートルトン)で提供されます。
| 糖尿病 |
| 腎臓 |
| 尿路疾患 |
| 消化器感受性 |
| 口腔ケア食事療法 |
| 皮膚食事療法 |
| 肥満食事療法 |
| その他の獣医用食事療法 |
| 猫 |
| 犬 |
| その他のペット |
| コンビニエンスストア |
| オンラインチャネル |
| 専門店 |
| スーパーマーケットおよびハイパーマーケット |
| その他の流通チャネル |
| サブ製品別 | 糖尿病 |
| 腎臓 | |
| 尿路疾患 | |
| 消化器感受性 | |
| 口腔ケア食事療法 | |
| 皮膚食事療法 | |
| 肥満食事療法 | |
| その他の獣医用食事療法 | |
| ペット別 | 猫 |
| 犬 | |
| その他のペット | |
| 流通チャネル別 | コンビニエンスストア |
| オンラインチャネル | |
| 専門店 | |
| スーパーマーケットおよびハイパーマーケット | |
| その他の流通チャネル |
レポートで回答される主要な質問
2026年のフランスのペト獣医用食事療法市場の規模はどのくらいですか?
フランスのペット獣医用食事療法市場規模は2026年に5億2,220米ドルであり、2031年までに6億5,310万米ドルに達すると予測されています。
フランスで需要をリードするサブ製品はどれですか?
腎臓は2025年に22%のシェアを持つ最大のサブ製品であり、腎臓関連疾患における長期的な栄養管理の重要性を反映しています。
なぜ専門店が依然として販売をリードしているのですか?
専門店は2025年に34%のシェアを保持しており、獣医処方と密接に結びついており、マス小売よりも治療的品揃えの深さをサポートできるためです。
現在フランスの競争を形成しているものは何ですか?
競争は、臨床的に検証された複数疾患製品、より良い嗜好性、および強力なアドヒアランスツールへとシフトしており、Virbac、Hill's、Nestlé Purina、Elancoからの最近の事例があります。