
強化ヨーグルト市場規模とシェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
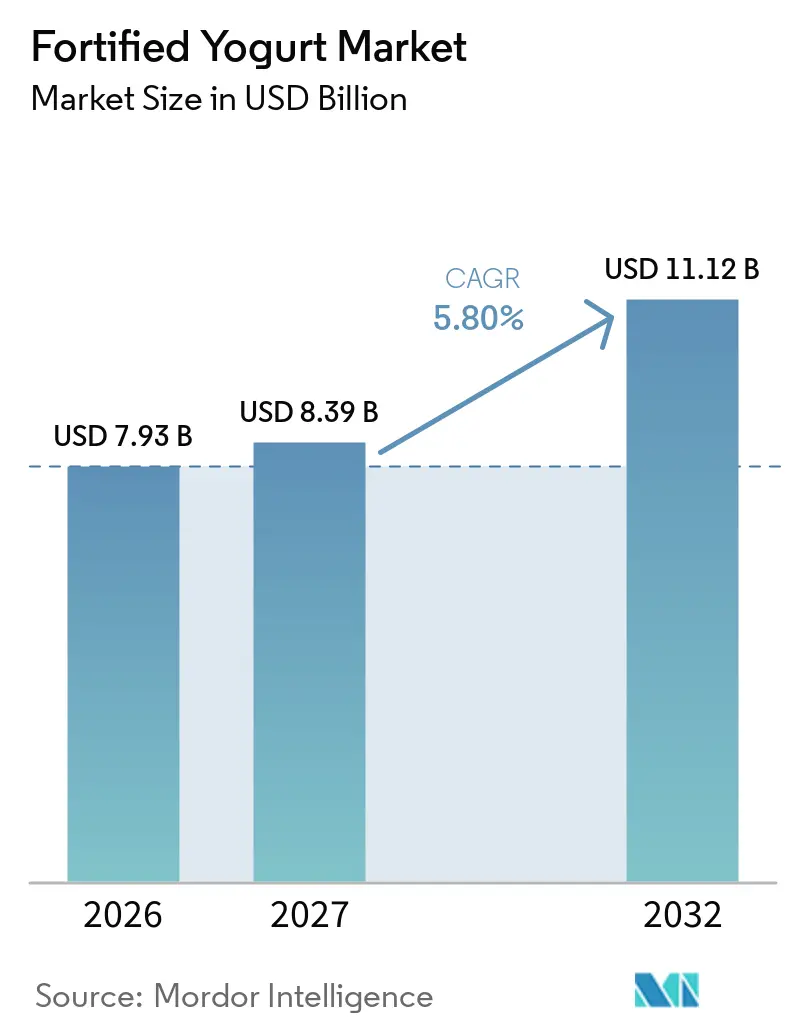
| 市場規模 (2027) | 8.39 十億米ドル |
| 市場規模 (2032) | 11.12 十億米ドル |
| 成長率 (2027 - 2032) | 5.80 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
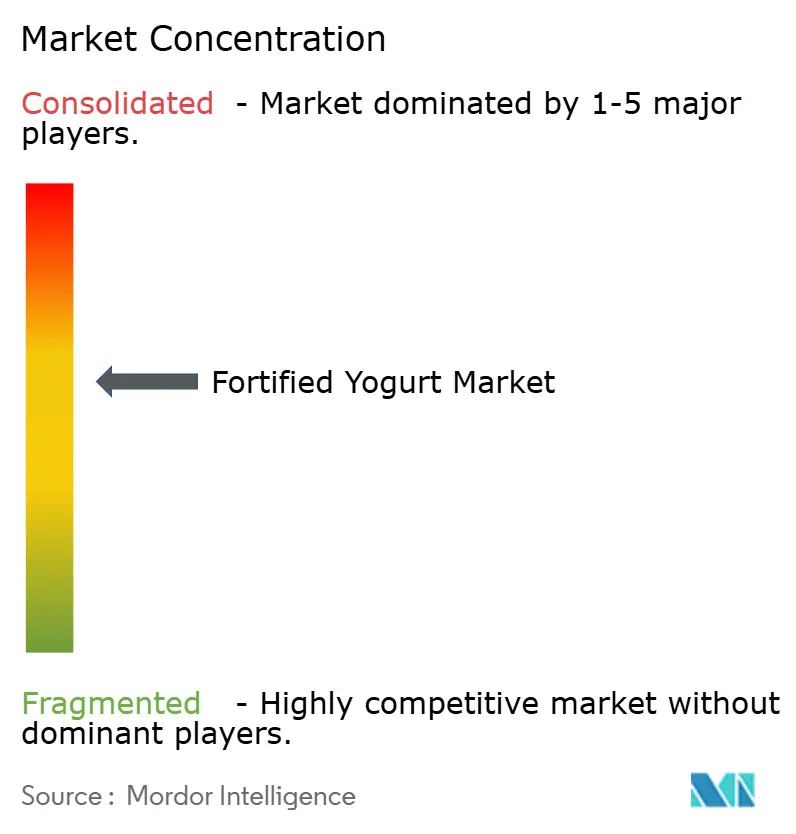
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる強化ヨーグルト市場分析
世界の強化ヨーグルト市場は2026年に7.93 ビリオン 米ドルと評価されており、2027年から2032年にかけてCAGR 5.80%で推移し、2032年までに11.12 ビリオン 米ドルに達する見込みです。日常的な栄養と消化器系の健康、タンパク質摂取、微量栄養素補給などのメリットを兼ね備えた機能性乳製品に対する消費者の関心の高まりが需要を支えています。スプーナブルヨーグルトは依然として主要な製品形態であり、一方でドリンカブルヨーグルトは利便性の高いポータブル栄養を求める消費者向けの成長速度の速い代替品として位置付けられています。メーカーが機能性製剤を拡充する中でプロバイオティクス配合製品の重要性が増しており、子供やその他特定の人口層をターゲットにした製品が差別化された製品開発を支えています。スーパーマーケットおよびハイパーマーケットが依然として主要な流通チャネルですが、オンライン小売はより速い速度で拡大する見通しであり、ターゲットを絞った製品探索と直接消費者向けエンゲージメントの機会を生み出しています。競争は多国籍乳製品企業、地域メーカー、専門の機能性栄養ブランドにまたがってお、差別化された製剤、年齢別製品、新興市場における機会が存在します。
主要レポートのポイント
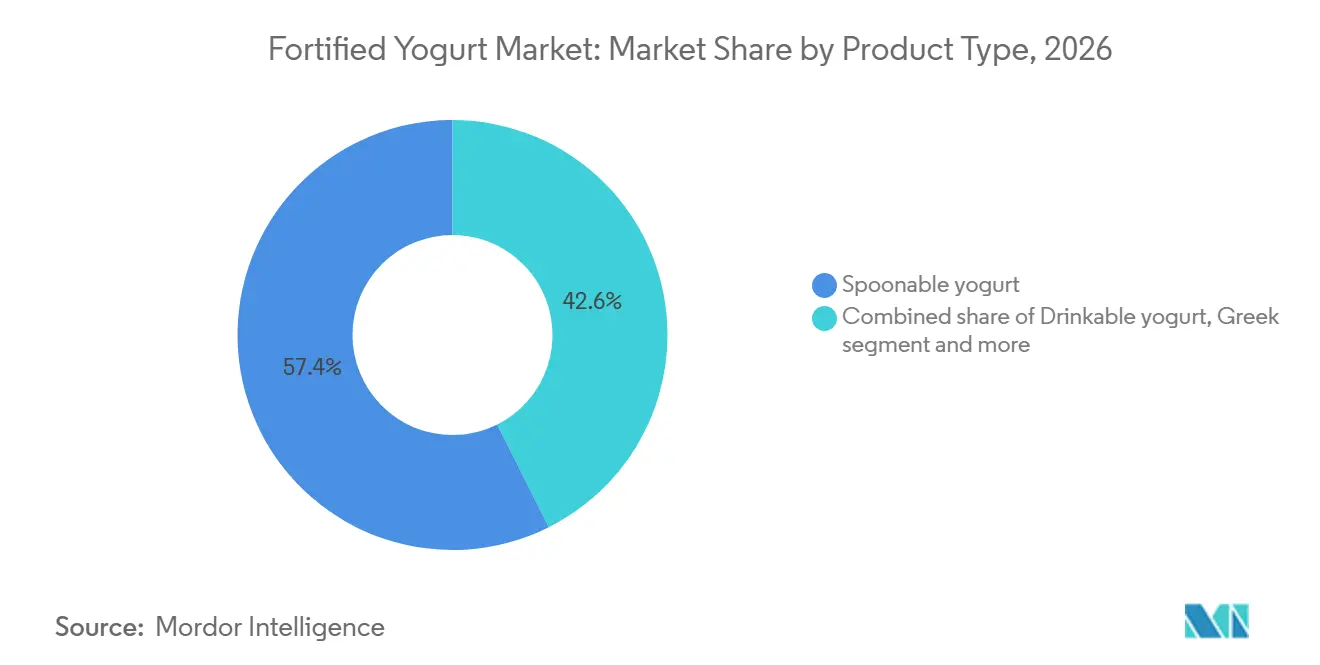
- 製品タイプ別では、スプーナブルヨーグルトが2026年の強化ヨーグルト市場シェアの57.40%を占め、ドリンカブルヨーグルトは2032年までに6.90%のCAGRを記録すると予測されています。
- 栄養素ポジショニング別では、プロバイオティクス強化ヨーグルトが2026年に35.70%の市場シェアを占め、2032年までに8.50%のCAGRで成長すると予測されています。
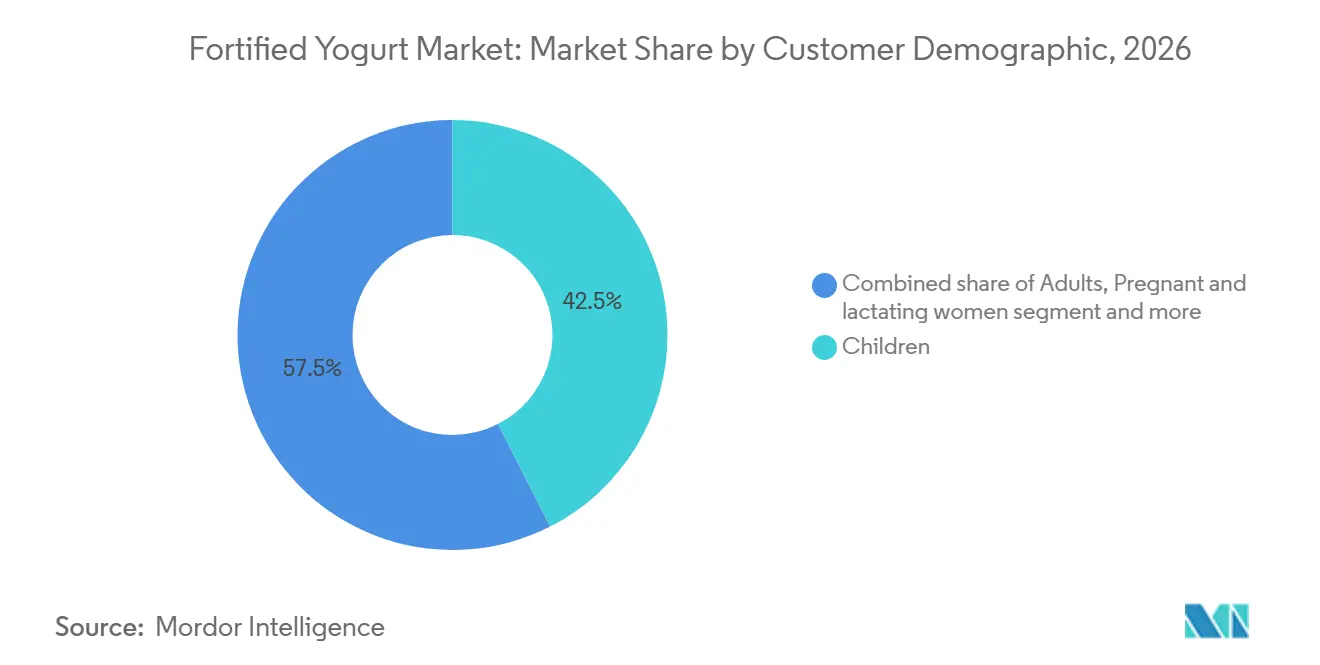
- 顧客層別では、子供が2026年の強化ヨーグルト市場シェアの42.50%を占め、大人は2032年までに6.80%のCAGRで拡大すると予測されています。
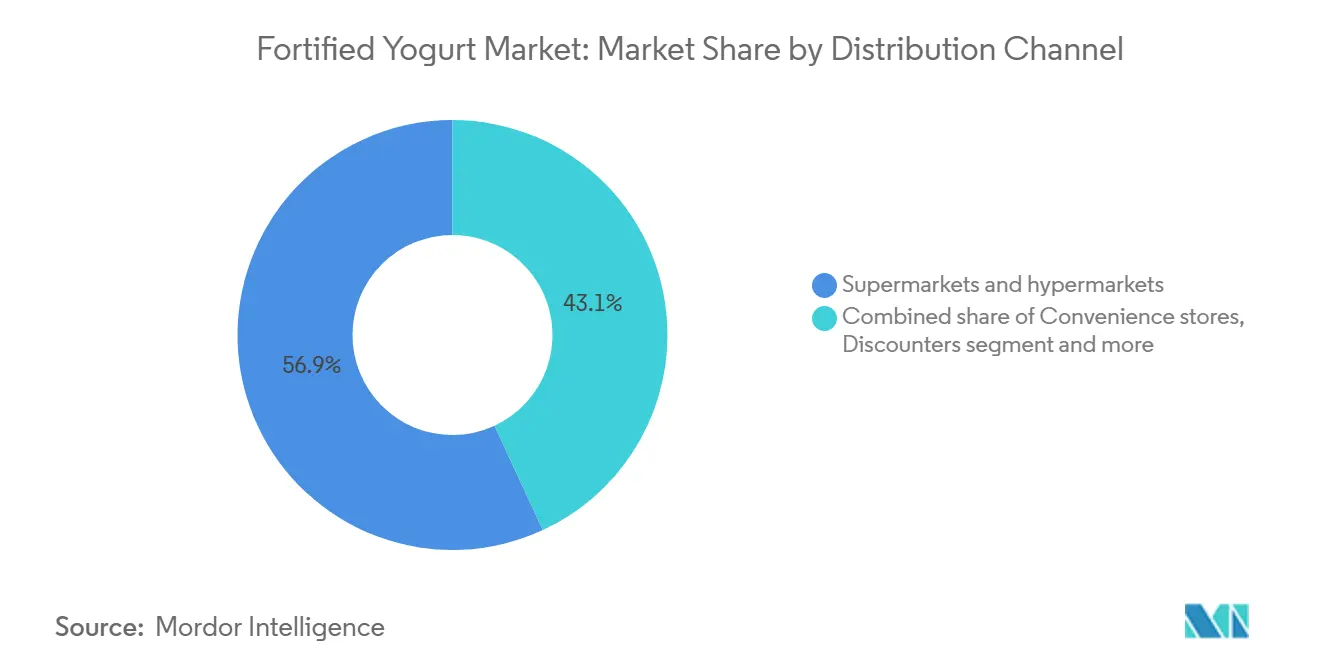
- 流通チャネル別では、スーパーマーケット/ハイパーマーケットが2026年に56.90%の市場シェアを保有し、オンライン小売は2032年までに9.80%のCAGRで成長すると予測されています。
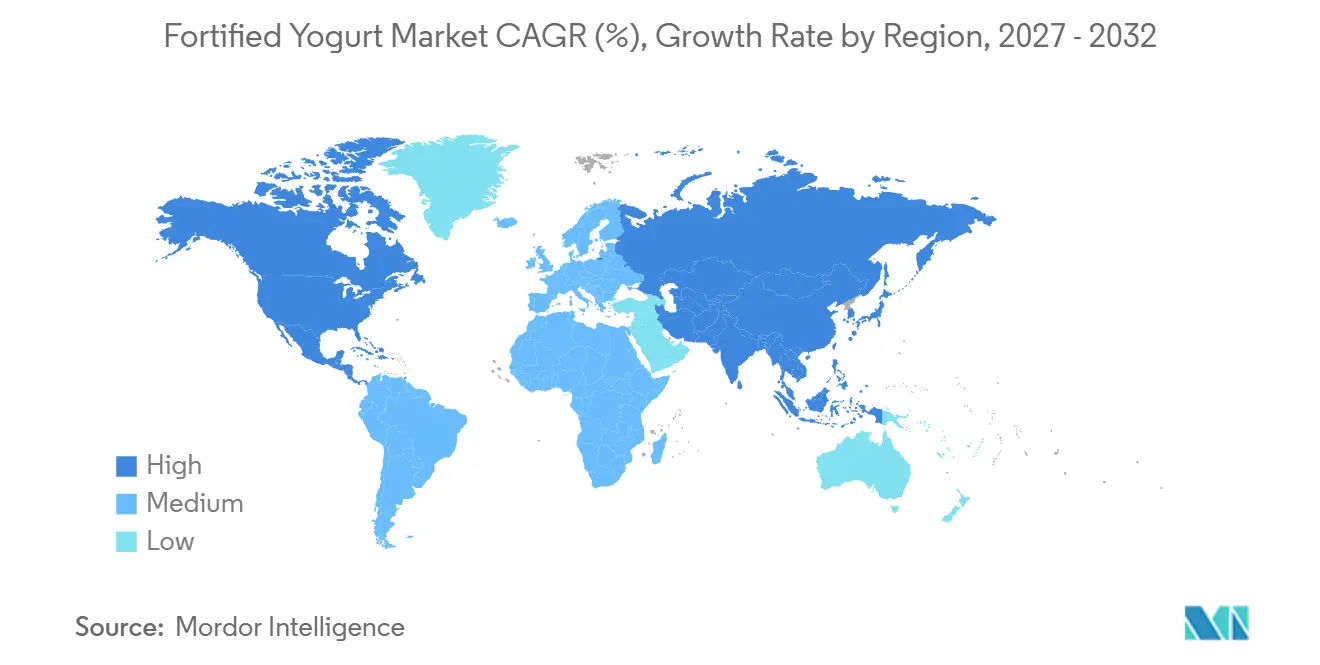
- 地域別では、北米が2026年に34.80%の市場シェアでトップとなり、アジア太平洋地域は2032年までに8.90%のCAGRを記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRの予測への影響(約)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 微量栄養素欠乏に対する意識の高まり | +0.8% | 世界規模;特に微量栄養素の不足が記録されている市場 | 4年超 |
| 機能性乳製品への需要の増加 | +0.9% | 世界規模(北米、欧州、アジア太平洋地域を含む) | 2〜4年 |
| 消化器系の健康のためのプロバイオティクスヨーグルトへの需要の増加 | +1.0% | 世界規模;乳製品が定着している市場およびアジアの拡大中市場 | 2〜4年 |
| タンパク質強化ヨーグルトへの嗜好の高まり | +0.7% | 世界規模、特に北米および欧州 | 2〜4年 |
| 年齢別強化ヨーグルト製品のイノベーション | +0.5% | 世界規模、地域の栄養ニーズおよび規制に依存 | 4年超 |
| オンラインおよびモダンリテール流通の拡大 | +0.6% | 世界規模;コールドチェーン小売と電子商取引が利用可能な地域で最も関連性が高い | 2年未満 |
| 情報源: Mordor Intelligence | |||
微量栄養素欠乏に対する意識の高まり
微量栄養素の摂取不足に対する認識の高まりにより、強化ヨーグルトが身近な食品形態を通じて特定のビタミンおよびミネラルを提供する機会が生まれている。2024年に実施されたグローバルモデリング分析では、50億人以上がヨウ素、ビタミンE、カルシウムの食事摂取量が不十分であると推定されており、食品強化の栄養学的意義の広がりが浮き彫りになっている。これらの推定値はヨーグルト消費者に限定したものではなく一般人口を対象としているが、栄養ギャップの解消における強化食品の潜在的な役割を支持するものである。[1] メーカーは、ターゲットを絞った栄養素の組み合わせ、明確な栄養表示、および認知された食事ニーズに沿った処方を通じて製品を差別化することができる。これにより、強化ヨーグルトを日常的な栄養摂取における利便性の高い構成要素として位置づける機会が生まれる。
機能性乳製品への需要の増加
機能性乳製品は、従来の栄養価に加えて、ビタミン、ミネラル、タンパク質の添加や有益な培養菌などの付加的属性を組み合わせています。このポジショニングにより、ヨーグルトメーカーは風味、食感、基本的な乳製品栄養を超えた差別化を図ることができます。強化ヨーグルトは、朝食、スナック、日常的な栄養補給など、複数の消費機会に対応することができます。メーカーは、味、手頃な価格、製品の利便性を維持しながら、差別化された剤とターゲットを絞った栄養上のメリットを通じてポートフォリオを拡大することができます。これらの要素は、確立された市場および新興市場における機能性乳製品イノベーションの機会を支えています。
消化器系の健康のためのプロバイオティクスヨーグルトへの需要の増加
プロバイオティクス強化ヨーグルトは、メーカーに対して生菌と消化器系ウェルネスのポジショニングを通じた製品差別化の機会を提供します。消化器系の健康に対する消費者の関心が、特定の培養菌、製剤品質、および許可された製品上のメリットに関する適切なコミュニケーションに焦点を当てた製品開発を支えています。[2]ただし、プロバイオティクスの効果は使用される微生物、製品製剤、加工条件、および賞味期限を通じた生菌数の維持に依存します。したがって、ーカーは培養菌の安定性と製品品質を、栄養および健康強調表示を規定する適用規制と均衡させる必要があります。信頼性の高い機能性属性と許容可能な味・食感を組み合わせた製品は、強化ヨーグルト市場における差別化を強化することができます。
タンパク質強化ヨーグルトへの嗜好の高まり
タンパク質強化は、朝食時、スナック時、または身体活動前後にンパク質を求める消費者向けの便利な食品オプションとしてヨーグルトをポジショニングする機会を生み出しています。2025年2月、Danoneはカナダにおいて、1食あたり18〜24グラムのタンパク質を含むOikos PROギリシャヨーグルト製品の発売を発表しました。[3] この企業レベルの製品事例は、メーカーが高タンパク質含有量と特化した製品ポジショニングによってヨーグルトを差別化している方法を示しています。タンパク質強化製品は、既存の食習慣を変えることなく便利な栄養オプションを求める消費者にアピールできます。メーカーは、製品の受容性を維持するために、タンパク質含有量と味、食感、1食分量、価格のバランスを取る必要があります。
制約の影響分析*
| 制約 | CAGRの予測への影響(約)% | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い製造コストとプレミアム価格 | -0.8% | 世界規模、特に価格感応度の高い市場 | 2〜4年 |
| 栄養素の安定性と官能的課題 | -0.6% | 世界規模、さまざまな強化ヨーグルト製剤にわたって | 2〜4年 |
| 強化および表示に関する規制要件 | -0.5% | 世界規模、要件は法域によって異なる | 2年未満 |
| 冷蔵要件と限られた賞味期限 | -0.7% | 世界規模、特にコールドチェーンインフラが限られた市場 | 2〜4年 |
| 情報源: Mordor Intelligence | |||
高い製造コストとプレミアム価格
強化ヨーグルトは、ビタミン・ミネラル原料、特殊培養菌、製剤試験、品質検査、生産理から追加コストが発生することがあります。継続的な温度管理が不要な製品と比べて、冷蔵保管と流通もまた運用上の要件を増加させます。これらのコストは小売価格の上昇につながり、価格感応度の高い消費者や従来型ヨーグルトの方が手頃な市場での普及を制限する可能性があります。メーカーは効率的な原材料調達、製剤最適化、生産規模、差別化された製品ポジショニングを通じてこの課題に対処することができます。消費者層を広げるためには、栄養上のメリットと手頃な価格のバランスを維持することが不可欠です。
栄養素の安定性と官能的課題
ビタミン、ミネラル、タンパク質、プロバイオティクス培養菌の添加は製剤上の課題をもたらす可能性があります。これは、原材料がヨーグルトのマトリクスおよび加工条件と適合性を維持しなければならないためです。特定の栄養素は保管条件の影響を受ける可能性がある一方、ミネラル強化および高タンパク質濃度は味、食感、色、口当たりに影響を与えることがあります。プロバイオティクス製剤は、意図された賞味期限を通じた培養の生菌数にも注意が必要です。メーカーは栄養仕様と一貫した製品品質を維持するために、追加的な製剤開発、安定性試験、品質管理手順が必要になる場合があります。これらの要件は開発の複雑さを増大させ、目標とする栄養プロファイルが消費者の受容性を損なう場合には商業化を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スプーナブルヨーグルトがトップ、ドリンカブル形態が拡大スプーナブルヨーグルトは2026年の強化ヨーグルト市場の57.40%を占め、最大の製品タイプセグメントとなっています。その先導的ポジションは、朝食食品、スナック、栄養素添加の媒体としてのヨーグルトの確立された消費形態を反映しています。スプーナブル製品はまた、プロバイオティクス、ビタミン強化、ミネラル強化、高タンパク質のさまざまな製剤に対応できるため、メーカーは馴染みのある形態の中でさまざまな栄養ニーズに応えることができます。
ドリンカブルヨーグルトは、2027年から2032年にかけてCAGR 6.90%で最も成長速度の速い製品タイプセグメントになると予測されいます。携帯性と屋外での消費への適合性が、利便性重視の機会においてその可能性を支えています。メーカーはまた、製品を差別化するために培養菌、ビタミン、タンパク質を添加したドリンカブル製剤を開発することもできます。強化ヨーグルト市場規模の評価において、スプーナブルとドリンカブルの形態の区別は重要です。なぜなら、それぞれが異なる消費機会と製剤要件を支えているからです。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
栄養素ポジショニング別:
プロバイオティクス強化が機能性栄養をリードプロバイオティクス強化ヨーグルトは2026年の強化ヨーグルト市場の35.70%を占め、栄養素ポジショニング別で最大の供給カテゴリーとなっています。プロバイオティクス製剤は、日常的な乳製品食品としての役割を維持しながら、ヨーグルトを消化器系ウェルネスのポジショニングと結び付けます。メーカーは、賞味期限を通じた培養菌の生菌数と許容可能な味を維持しながら、培養菌の選択、製剤品質、許可された製品上のメリットの明確なコミュニケーションを通じて製品を差別化することができます。
プロバイオティクス強化ヨーグルトはまた、2027年から2032年にかけてCAGR 8.50%で栄養素ポジショニング内で最も成長速度の速いカテゴリーになると予測されています。この成長見通しは、製剤の適合性と表示要件に対処することを条件として、メーカーが生菌を他の栄養属性と組み合わせた製品を開発する機会を示しています。栄養素ポジショニングのセグメント化にはビタミン、ミネラル、タンパク質も含まれており、それぞれが異なる栄養目的に対応しています。提供されたデータはプロバイオティクス強化ヨーグルトの2026年のトップ位置と予測成長を示していますが、のカテゴリーの個別市場シェアは提供されていません。
顧客層別:
子供向け製品がターゲット栄養をリード子供は2026年の強化ヨーグルト市場の42.50%を占め、最大の顧客層セグメントとなっています。強化ヨーグルトは、年齢に適した製剤と便利な1食分の形態を通じて子供の栄養ニーズに向けて位置付けることができます。製品開発では、栄養素レベル、1食あたりの量、味の受容性、および子供向けにマーケティングされた食品に関する適用要件を考慮する必要があります。これらの要素により、この人口層向けの製品を開発する際には製剤とコミュニケーションが特に重要となります。
大人セグメントは、2027年から2032年にかけてCAGR 6.80%で最も成長速度の速い人口層カテゴリーになると予測されています。メーカーはタンパク質摂取、消化器系の健康、日常的な栄養の利便性を中心にポジショニングされた製品を通じて大人の需要に対応することができます。高齢者および妊娠中・授乳中の女性も独自の消費者グループを形成していますが、提供されたデータでは個別の市場シェアや成長率確立されていません。栄養ニーズの違いを理解することは、1つの製剤がすべての人口層に適合するという前提を持つことなく、ターゲットを絞った製品ポートフォリオの開発に役立ちます。
流通チャネル別:
スーパーマーケットがトップ、オンライン小売が加速スーパーマーケットおよびハイパーマーケットは2026年の強化ヨーグルト市場の56.90%を占め、最大の流通サブチャネルとなっています。その地位は、冷蔵乳製品の提供、製品比較のサポート、複数のブランドや形態へのアクセス提供における確立された食料品小売の役割を反映しています。冷蔵陳列インフラは、一般的に温度管理された取り扱いが必要な強化ヨーグルトにとって特に重要です。店頭での入手可能性はまた、メーカーが専門的な栄養店のみに依存するのではなく、定期的な料品の買い物を通じて消費者にリーチすることを可能にします。
オンライン小売は、2027年から2032年にかけてCAGR 9.80%で最も成長速度の速い流通サブチャネルになると予測されています。デジタルチャネルは栄養情報、原材料リスト、製品比較を提示することで製品の発見可能性を高めることができますが、冷蔵フルフィルメントとラストマイル配送は依然として重要な運用上の考慮事項です。最終化された目次のその他のチャネルには、コンビニエンスストア、ディスカウンター、その他のオフトレードチャネル、およびオントレード流通が含まれます。スーパーマーケットおよびハイパーマーケットに提供された市場シェア数値はチャネルの2026年のトップ位置を示しており、オンライン小売の予測は消費者へのより成長速度の速いルートを強調しています。
地域分析
北米強化ヨーグルト市場
北米は2026年において強化ヨーグルトの最大の地域市場であり、世界市場の34.80%を占めた。同地域の確立された乳業、機能性乳製品の入手しやすさ、およびプロテイン強化・プロバイオティクスヨーグルトへの消費者の関心が、強化製剤への需要を支えている。メーカーは、ターゲットを絞った栄養上の利点、利便性の高いパッケージング、および異なる消費者層向けに設計された製品バリエーションを通じて、ポートフォリオを差別化することができる。2025年の地域市場シェアの検証済みデータは提供されていないため、地域比較には2026年の数値を使用している。
アジア太平洋強化ヨーグルト市場
アジア太平洋地域は、2027年から2032年にかけてCAGR 8.90%で最も成長が速い地域市場になると予測されている。強化乳製品へのアクセス拡大の可能性、利便性の高い栄養食品への関心の高まり、および現地の食習慣に合わせた製品開発が機会を支えている。中国、インド、日本、インドネシア、およびその他の地域市場は、乳製品消費パターン、流通インフラ、および規制要件がそれぞれ異なり、メーカーにとって多様な機会を生み出している。市場拡大は、製品の手頃な価格、適切な処方、冷蔵流通、ならびに現地の食品強化および表示規制への準拠にかかっている。
欧州・中東・アフリカおよび南米強化ヨーグルト市場
世界市場全体において、地域戦略は消費者ニーズ、小売インフラ、および製品の手頃な価格の違いを反映する必要がある。北米は差別化された強化ヨーグルト製品の確立された市場を提供しており、アジア太平洋地域は提供された地域比較の中で最も強い予測成長機会を示している。欧州、南米、中東・アフリカも製品開発および流通拡大の機会を提供しているが、国レベルの市場シェアおよび成長率は提供されていない。
競争環境
強化ヨーグルト市場は、多国籍乳業企業、地域乳業メーカー、および機能性栄養専門ブランドの間での競争を特徴としている。競争は、製品イノベーション、栄養ポジショニング、ブランドポートフォリオ、製造能力、冷蔵流通、および小売リーチを中心に展開されている。参入障壁としては、製品処方、品質管理、規制遵守、コールドチェーンインフラ、ならびに流通ネットワークおよび消費者認知の確立にかかるコストが挙げられる。
主要プレーヤーには、Danone S.A.、Nestlé S.A.、Yili Group、Arla Foods amba、GCMMF (Amul)、Fonterra Co-operative Group、FrieslandCampina、Inner Mongolia Mengniu Dairy、Lactalis Group、Yakult Honsha Co., Ltd.、Chobani LLC、Vinamilk、Yeo Hiap Seng、Morinaga Milk Industry Co., Ltd.、Abbott Laboratories、China Feihe Ltd.、Grupo Lala、Clover Industries、Dairy Farmers of America、General Mills, Inc.、およびOikosが含まれる。これらの企業は、乳業メーカー、発酵食品メーカー、栄養事業者、および消費者ブランドの組み合わせを代表している。各社の製品ポートフォリオおよび流通能力は異なる市場および消費者層にわたっており、競争は機能性処方、タンパク質強化、プロバイオティクスポジショニング、および確立された乳製品の提供によって形成されている。
製品イノベーションは、特にタンパク質強化、プロバイオティクス、ビタミン強化、およびミネラル強化ヨーグルトにおいて、重要な競争戦略であり続けている。2025年2月、DanoneはカナダにおいてオイコスPROギリシャヨーグルト製品を発売すると発表した。同製品は1食あたり18〜24グラムのタンパク質を含んでいる。この展開は、ヨーグルトカテゴリー内における製品差別化戦略としてのタンパク質含有量の活用を示している。企業はまた、年齢別処方、製品安定性の向上、包装イノベーション、および流通拡大を通じた差別化を追求することで、変化する栄養ニーズおよび消費機会に対応することができる。
強化ヨーグルト業界リーダー
-
Danone S.A.
-
Yili Group
-
Nestlé S.A.
-
GCMMF
-
Morinaga Milk Industry Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
強化ヨーグルト市 このレポートでカバーされる企業
- Danone S.A.
- Nestlé S.A.
- Yili Group
- Arla Foods amba
- GCMMF (Amul)
- Fonterra Co-operative Group
- FrieslandCampina
- Inner Mongolia Mengniu Dairy
- Lactalis Group
- Yakult Honsha Co., Ltd.
- Chobani LLC
- Vinamilk
- Yeo Hiap Seng
- Morinaga Milk Industry Co., Ltd.
- Abbott Laboratories
- China Feihe Ltd.
- Grupo Lala
- Clover Industries
- Dairy Farmers of America
- General Mills, Inc.
最近の産業開発事情 強化ヨーグルト市
- 2026年9月:Danoneカナダは、カナダにおけるActiviaヨーグルトのポートフォリオ全体にわたる処方変更を発表した。活性プロバイオティクスとビタミンAおよびDを組み合わせ、消化器の健康、免疫機能、および骨の健康をサポートする内容となっている。また、コア製品全体においてゼラチンを植物由来のペクチンに置き換え、複数の機能的利益とシンプルな原材料構成を訴求するポジショニングを採用している。
- 2026年7月:Danoneは米国においてSilkプロテインポートフォリオを拡充し、Silkプロテインヨーグルトを発売した。同製品は植物性製品であり、1食あたり少なくとも12gの完全植物性タンパク質および4gの食物繊維を提供するとともに、カルシウム、ビタミンD、ビタミンB12、ヨウ素、リンの5種類の必須栄養素を含んでいる。バニラ、ストロベリー、ピーチ、ミックスベリーのフレーバーで展開され、タンパク質および追加の栄養上の利益を求める消者向けに栄養強化ヨーグルト代替品の選択肢を広げるものである。
- 2026年2月:Danone日本は、PRO シリーズ初の製品となるオイコスPROプロテインドリンク リッチバニラの発売を発表した。240mlあたり25gのタンパク質、9種類の必須アミノ酸、ならびにビタミンB1、B6、Dを含んでいる。同製品は2026年3月2日よりコンビニエンスストアにて全国発売が予定され、続いて2026年3月30日よりスーパーマーケットでの販売が開始された。また、ブランドのゼロ脂肪・砂糖不使用のポジショニングも維持されている。
- 2025年8月:Danoneカナダは、消化器の健康をサポートするためにプロバイオティクスとプレバイオティクスを組み合わせたヨーグルトシリーズ、Activia EXPERTを発売した。このローンチは、カナダの消費者向けに両成分カテゴリーを単一の製品シリーズに組み合わせることで、従来のプロバイオティクスヨーグルトを超えたブランドの機能性栄養ポジショニングを拡張するものである。
世界の強化ヨーグルト市場レポートの対象範囲
強化ヨーグルトとは、特定の栄養上または機能上の利益を提供するために、ビタミン、ミネラル、プロバイオティクス、プレバイオティクス、またはタンパク質などの栄養成分を添加してマーケティング・販売されるヨーグルト製品を指す。グローバル強化ヨーグルト市場は、製品タイプ、栄養ポジショニング、顧客層、流通チャネル、および地域によって分類される。製品タイプに基づき、市場はスプーナブルヨーグルト、ドリンカブルヨーグルト、ギリシャ・高タンパクヨーグルト、およびその他に分類される。栄養ポジショニングに基づき、市場はビタミン強化、ミネラル強化、プロバイオティクス強化、プレバイオティクス強化、タンパク質強化、およびその他の強化ヨーグルト製品に分類される。ターゲット消費者層に基づき、強化ヨーグルト市場は子ども、成人、妊娠中および授乳中の女性、ならびに高齢者にセグメント化される。流通チャネルに基づき、市場はオフトレードおよびオントレードチャネルにセグメント化される。地域に基づ、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米に分類される。市場予測は金額(米ドル)および数量(トン)で提供される。
セグメンテーション概要
| スプーナブルヨーグルト |
| ドリンカブルヨーグルト |
| ギリシャヨーグルトおよび高タンパク質ヨーグルト |
| その他の強化ヨーグルト |
| ビタミン |
| ミネラル |
| プロバイオティクスおよびプレバイオティクス |
| タンパク質 |
| 子供 |
| 大人 |
| 妊娠中・授乳中の女性 |
| 高齢者 |
| オフトレード | ハイパーマーケットおよびスーパーマーケット |
| コンビニエンスストア | |
| ディスカウンター | |
| オンライン小売店 | |
| その他のオフトレードチャネル | |
| オントレード |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 中東およびアフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東およびアフリカその他 |
| 製品タイプ別 | スプーナブルヨーグルト | |
| ドリンカブルヨーグルト | ||
| ギリシャヨーグルトおよび高タンパク質ヨーグルト | ||
| その他の強化ヨーグルト | ||
| 栄養素ポジショニング別 | ビタミン | |
| ミネラル | ||
| プロバイオティクスおよびプレバイオティクス | ||
| タンパク質 | ||
| 顧客層別 | 子供 | |
| 大人 | ||
| 妊娠中・授乳中の女性 | ||
| 高齢者 | ||
| 流通チャネル別 | オフトレード | ハイパーマーケットおよびスーパーマーケット |
| コンビニエンスストア | ||
| ディスカウンター | ||
| オンライン小売店 | ||
| その他のオフトレードチャネル | ||
| オントレード | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 中東およびアフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東およびアフリカその他 | ||
レポートで回答された主要質問
強化ヨーグルト市場の規模はどのくらいですか?
強化ヨーグルト市場は2026年に7.93 ビリオン 米ドルと評価されており、2032年までに11.12 ビリオン 米ドルに達する見込みです。
強化ヨーグルト市場の予測成長率はどのくらいですか?
市場は2027年から2032年にかけてCAGR 5.80%で成長する見込みであり、追加的な栄養上および機能上のメリットを提供するヨーグルト製品への需要に支えられています。
強化ヨーグルト市場をリードしている地域はどこで、最も速く成長すると予測さているのはどこですか?
北米が最大の地域市場であり、2026年の市場の34.80%を占めています。アジア太平洋地域は2027年から2032年にかけてCAGR 8.90%で最も速く成長する地域になると予測されています。
強化ヨーグルト市場を支配している流通チャネルはどこですか?
スーパーマーケットおよびハイパーマーケットが流通環境をリードしており、2026年の市場の56.90%を占めています。オンライン小売は2027年から2032年にかけてCAGR 9.80%でより速く成長する見込みです。