
フローケミストリー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
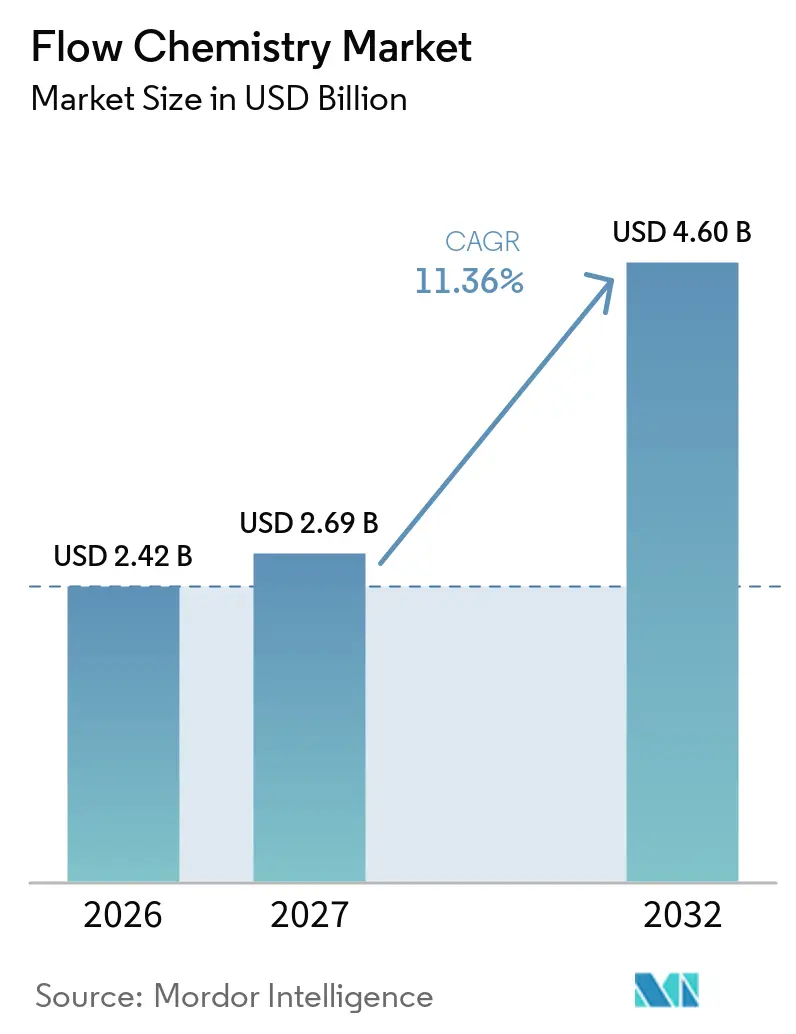
| 市場規模 (2027) | 2.69 十億米ドル |
| 市場規模 (2032) | 4.60 十億米ドル |
| 成長率 (2027 - 2032) | 11.36 % |
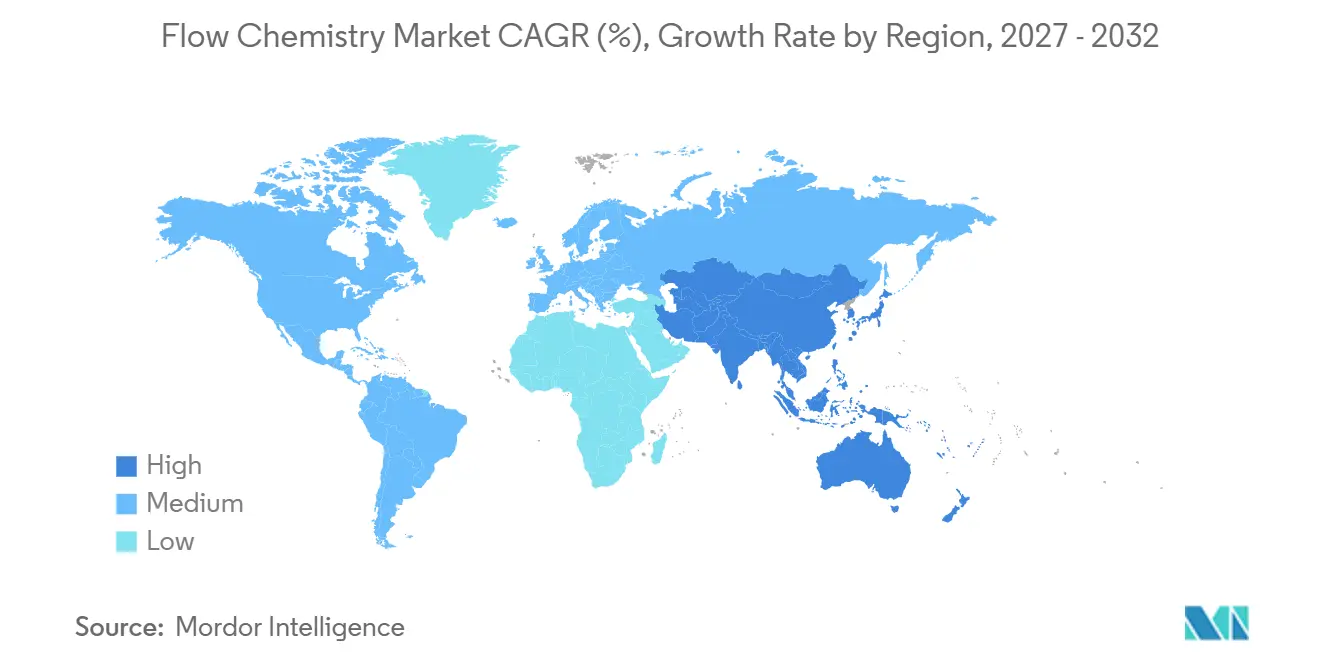
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
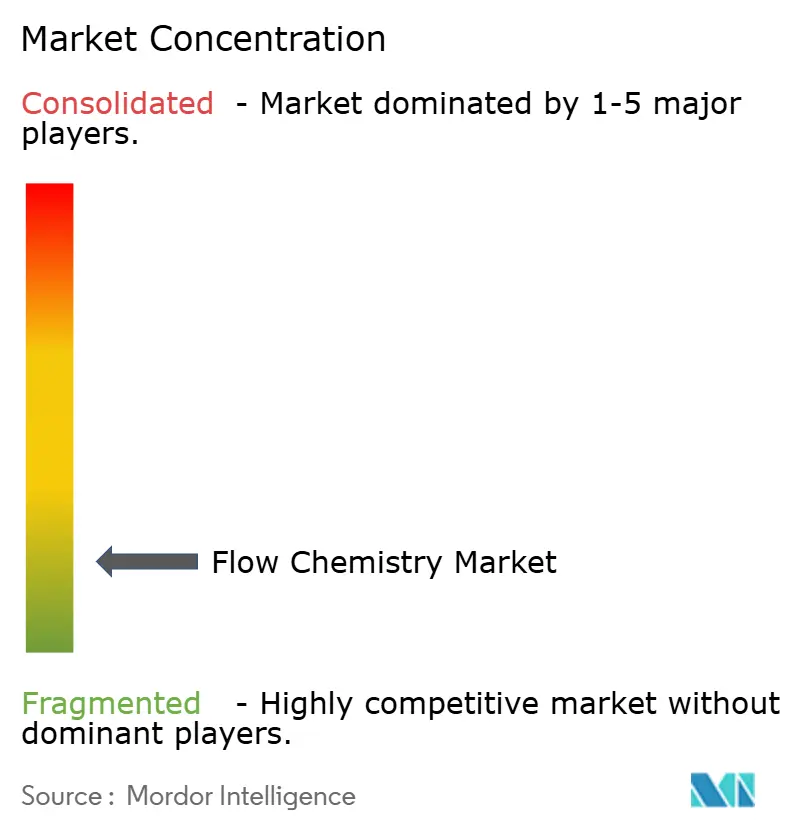
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフローケミストリー市場分析
フローケミストリー市場規模は2026年に2.42 ビリオン 米ドルと評価され、2027年の2.69 ビリオン 米ドルから2032年には4.60 ビリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 11.36%で成長すると推定されています。フローケミストリー市場は、化学メーカーが厳密な温度管理と安全な封じ込めを必要とする反応に向けて連続処理へと移行するにつれて拡大しています。小型のリアクターサイズ、密閉システム、および制御された滞留時間により、危険な中間体や強発熱反応に伴うリスクが低減されます。品質設計(Quality by Design)の要件を満たす原薬の連続生産に対する医薬品需要も市場成長を支えています。持続可能性の要件により、メーカーは溶媒使用量、廃棄物、エネルギー消費の削減を求められています。設備サプライヤーは、実験室開発から商業生産への段階的な移行を支援するモジュール式システム、自動化、およびサービスを提供することで対応しています。
レポートの主要ポイント
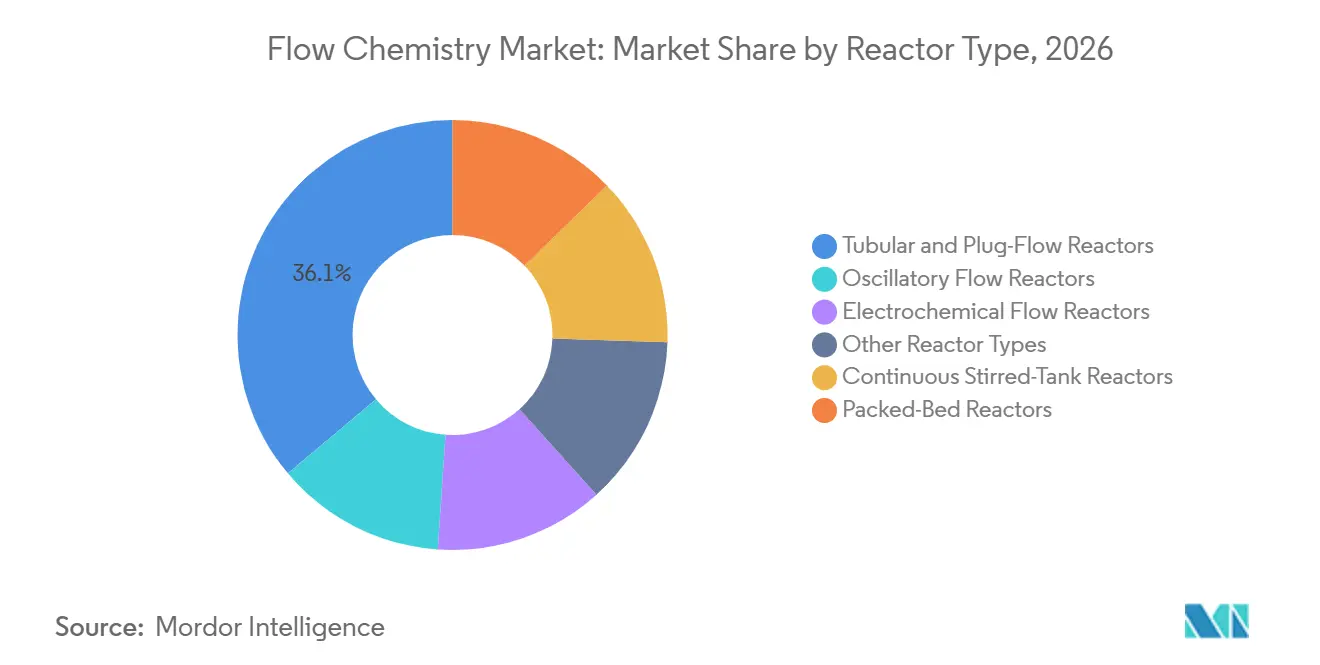
- リアクタータイプ別では、管状・プラグフローリアクターが2026年のフローケミストリー市場シェアの36.12%を占め、電気化学フローリアクターは2032年までにCAGR 12.07%で成長すると予測されています。
- 精製方法別では、クロマトグラフィーが2026年のフローケミストリー市場シェアの30.56%を占め、2032年までにCAGR 12.51%で拡大すると予測されています。
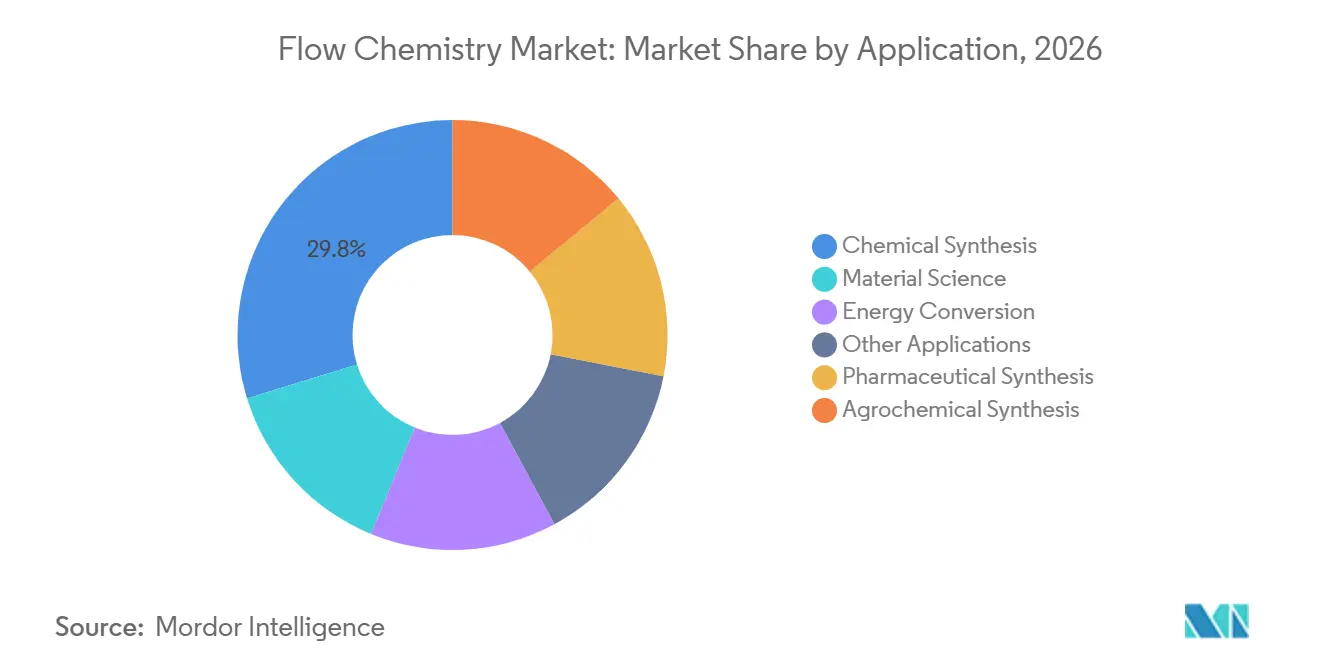
- 用途別では、化学合成が2026年のフローケミストリー市場シェアの29.77%を占め、医薬品合成は2032年までにCAGR 13.14%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のフローケミストリー市場シェアの27.73%を占め、2032年までにCAGR 12.72%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 危険物および発熱反応のより安全な処理 | +2.4% | グローバル、アジア太平洋および欧州に集中 | 短期(2年以内) |
| 持続可能性・廃棄物削減・エネルギー効率の要件 | +1.8% | EUおよび北米が中心、アジア太平洋への波及あり | 中期(2〜4年) |
| 医薬品および特殊化学品製造の拡大 | +2.6% | アジア太平洋が中心、北米 | 中期(2〜4年) |
| プロセス強化と開発サイクルの短縮 | +1.9% | グローバル、北米およびEUの医薬品受託開発製造機関(CDMO)セクターで最も強い | 短期(2年以内) |
| リショアリングおよびサプライチェーン強靭化に向けたモジュール式フロースキッド | +1.4% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
危険物および発熱反応のより安全な処理に対する需要
フローケミストリー設備は、危険な反応を小さな密閉反応空間内に封じ込めます。これは、ニトロ化、アジド処理、オゾン化、および有機金属合成において特に重要であり、バッチ容器では不安定な物質の在庫量が多くなる可能性があります。2025年のレビューでは、連続ニトロ化により危険な中間体の在庫が削減され、バッチ処理よりも発熱条件の制御が厳密になることが確認されました。Apeloa Pharmaceuticalは、連続プラットフォームによりアジド化学のサイクルタイムをバッチ処理の12時間から10分に短縮し、-60℃での操作に代わって室温でのオゾン化を可能にしたと報告しています。これらの操作特性は、反応性中間体に関する労働安全基準とプロセス安全要件厳格化するにつれて、ますます重要性を増しています。また、より安全な生産ルートを求める農薬および特殊化学品プラントへのフローケミストリーの適用可能性も高まっています。
医薬品および特殊化学品製造の拡大
医薬品メーカーは、精密な反応制御、信頼性の高い品質システム、および規制環境に対応した検証可能な生産アプローチを必要としています。連続プラットフォームは、プロセス分析技術、リアルタイムモニタリング、および定義された管理戦略を組み込むことでこれらの要件に対応しています。2025年のレビューでは、拡大する分子構造の範囲にわたる原薬合成における多段階フロールートの商業規模での応用が記録されています。中国は連続製造審査のパイロット経路を導入し、日本はアジア太平洋経済協力(APEC)の枠組みを通じて連続製造に関する地域的な取り組みを調整しています。これらの政策動向は、医薬品受託開発製造機関による連続プラットフォームの採用を支援し、連続製造能力を医薬品アウトソーシング生産の意思決定においてますます重要な要素としています。
プロセス強化と開発サイクル短縮に対する需要
開発タイムラインの短縮とプロセス最適化における材料使用量の削減を目指すメーカーが、フローケミストリー市場の成長を支えています。連続システムは複数の反応ステップを統合し、中間体の単離を省略し、制御された操作条件下でのスクリーニングを可能にします。産業技術総合研究所(AIST)は2025年9月、サフィナミドメシル酸塩の連続合成において中間体の単離・精製が不要となり、生産効率が3.4倍向上し、従来のバッチ処理と比較して廃棄物が20%削減されたと報告しました。リバプール大学の研究では、フロー統合型ハイスループット実験により使用可能なプロセスウィンドウが拡大し、プロセス開発におけるスケールアップの課題が解決されたことが示されました。設備プロバイダーは、モジュール式リアクターと自動化、インライン分析、ベイズ最適化、デジタルモデリングを組み合わせることで、実験回数、材料消費量、および初期開発からスケールアップ決定までの時間を削減しています。
リショアリングおよびサプライチェーン強靭化を支援するモジュール式フロースキッド
モジュール式フロースキッドは、地域的かつ柔軟な生産能力を求めるメーカーにとってフローケミストリーの実用的な魅力を高めています。PhlowとAntheiaは2025年7月、先進製造技術を活用して15種類の重要医薬品の主要出発原料および原薬を国内生産するパートナーシップを締結しました。HovioneとMicroinnova Engineeringは2025年9月、産業用医薬品スケールでモジュール式プラグアンドプレイ設備をテストするパートナーシップを発表しました[1]。AISTとiFactoryも2025年7月、止血剤向けのモジュール式遠隔制御連続製造モジュールに関して新エネルギー・産業技術総合開発機構(NEDO)から支援を受けました。納品前テストおよび製品ラインをまたいだ再展開により、中規模メーカーは当初から専用施設への資本投下を回避できますこれらの特性により、フローシステムはリショアリング計画および緊急生産要件と結びついています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 初期設備投資および改修コスト | -1.8% | グローバル、南米・中東・アフリカで最も深刻 | 長期(4年以上) |
| フローケミストリー・自動化・プロセスバリデーション専門知識の不足 | -1.2% | アジア太平洋および南米 | 中期(2〜4年) |
| ファウリング、閉塞、および固体取り扱いの制約 | -0.9% | グローバル、農薬および材料科学用途で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資および改修コスト
連続フローシステムの設備取得コストは、特にサイトが既存インフラを改修する必要がある場合、バッチ容器よりも高くなる可能性があります。バッチ検証済みの医薬品プロセスを転換する場合、追加の規制申請やブリッジングデータが必要となり、プロジェクトのタイムラインが12〜24ヶ月延長され、計画リスクが増大する可能性があります。国際製薬技術協会(ISPE)は、EU医薬品法制の改正計画がコンプライアンスの複雑さを軽減することを目指していると指摘しましたが、最終要件に関する不確実性が引き続き設備投資の意思決定に影響を与えています[2]。この課題は、資金調達オプションと資格のあるサプライヤーネットワークが限られている南米および中東の小規模特殊化学品メーカーにとって特に重大です。サービスとしての設備モデルは初期の財務負担を軽減する可能性がありますが、サプライヤーベース全体にはまだ広く普及していません。
フローケミストリー・自動化・プロセスバリデーション専門知識の不足
フローケミストリー市場は、連続有機合成、プロセス分析技術、自動化、および規制バリデーションに関する専門知識を必要とします。2025年に実施された17社の製薬企業を対象とした調査では、回答者が電気化学フローケミストリーを戦略的に有望と見なしているにもかかわらず、フローベースの電気化学プロセスを商業化した企業は皆無でした。この調査では、専門知識と設備のスケーラビリティのギャップが継続的な障害として特定されました。Natureのプライマーも、参入障壁が高いと認識されていること、および学術的な露出が限られていることが、より広範な普及を遅らせる要因として挙げられています。この制約は、地域の技術サービス能力が限られているインドおよびASEAN市場でより顕著です。サプライヤーのトレーニングプログラムおよびアプリケーションラボラトリーは一定の支援を提供していますが、長期的な学術・人材育成の代替にはなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
リアクタータイプ別:
電気化学フローリアクターが医薬品分野での勢いを獲得管状・プラグフローリアクターは2026年のフローケミストリー市場シェアの36.12%を占めました。その広範な使用は、ニトロ化、グリニャール化学、および連続水素化などの液相反応との適合性を反映しています。スケールアップは、容器を再設計することなく、より大きなコイルサイズで滞留時間を延長するこで達成でき、連続的な容量増加における技術的不確実性を低減します。連続撹拌槽型リアクターは、反応に長い滞留時間が必要な場合や固体副生成物が生成される場合に引き続き有用です。AsyntのfReactorプラットフォームは2025年に光化学およびカスケード生体触媒応用に使用されました。
電気化学フローリアクターは2032年までにCAGR 12.07%で拡大すると予測されており、最も成長の速いリアクターカテゴリーとなっています。医薬品開発者は、化学量論的試薬を電気に置き換え、選択的酸化、C-H官能基化、および還元プロセスに電気化学ルートを使用しています。2025年の研究では、平行板フロー電解セルにおけるチオエーテルの多グラム選択的酸化が実証され、テストされた原薬基質の中にパントプラゾールが含まれていました。振動流リアクターは、混合強度を流量から切り離すため、生体触媒および晶析に適しています。フロー光化学も進歩しており、リアクターおよびLEDモジュールにより1日あたりキログラム規模の出力での光化学合成が可能になっています。これらの代替手段により、メーカーが連続処理を検討できる反応の範囲が拡大しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
精製方法別:
クロマトグラフィーの統合がエンドツーエンドのフロー処理を再形成クロマトグラフィーは2026年のフローケミストリー市場シェアの30.56%を占めました。その地位は、ペプチド、オリゴヌクレオチドコンジュゲート、グルカゴン様ペプチド-1(GLP-1)アゴニストを含む複雑な治療薬の精製需要を反映しています。これらの分子は、蒸留、晶析、および液液抽出では一貫して提供できない選択性を必要とすることが多いです。YMCは、二重グルコース依存性インスリン分泌刺激ポリペプチド(GIP)/GLP-1受容体アゴニストを粗純度20%から医薬品グレード99.6%に引き上げる2段階分取クロマトグラフィープロセスを発表しました。ツインカラム疑似移動床システムを含む連続クロマトグラフィーは、従来の精製とエンドツーエンドの連続製造を結びつけ、バイオ医薬品分子がより複雑になるにつれてフローケミストリー市場との関連性が高まっています。
クロマトグラフィーは2032年までにCAGR 12.51%で成長すると予測されています。晶析、蒸留、および液液抽出は、分子の複雑さが低く、グラムあたりのコストがより重要な優先事項である場合に引き続き適切です。2025年のプレプリントでは、プラグフローリアクターと冷却晶析、ろ過、乾燥、および包装を単一の連続キャンペーンに統合したアセトアミノフェン生産プロセスが記述されました。膜ろ過は生体分離およびクロスフロー用途でより強い役割を果たし、連続バイオプロセシングを支援しています。YMCは、そのN-Richツインカラム技術がペプチド、オリゴヌクレオチド、およびモノクローナル抗体に対して95%以上の純度での精製を提供できると報告しました。精製オプションの拡大により、メーカーは分子、スループット、および最終品質目標に基づいてシステムを選択できます。
用途別:
規制承認の成熟に伴い医薬品合成が成長をリード化学合成は2026年のフローケミストリー市場シェアの29.77%を占めました。このカテゴリーは、アジド化学、フッ素化、および有機金属カップリングを含むファインケミカルおよび特殊化学プロセスでの確立された使用を反映しています。安全性と温度制御は、反応性中間体を含む反応において特に価値があります。Apeloa Pharmaceuticalは、有機金属フロー反応においてバッチ同等品と比較して60%以上のエネルギー節約を報告しました。2025年のグリーンプロセス強化のレビューでは、評価されたアプローチ全体で40%〜90%のエネルギー削減が記録されました。この化学生産の基盤は、フローケミストリー市場の需要を引き続き支えています。
医薬品合成は、連続生産の規制承認と信頼性の高い原薬供給に対する需要に支えられ、2032年までにCAGR 13.14%で成長すると予測されています。2025年のレビューでは、多段階医薬品フロー合成が拡大する原薬および中間体の範囲にわたって商業グレードの成果をもたらしたことが確認されました。農薬合成は、塩素化、ニトロ化、およびホスゲン化が強力な安全性と発熱制御を必要とするため、引き続き関連性があります。材料科学の用途には、一貫した混合と適切な滞留時間を必要とするナノ粒子、ポリマー、および前駆体材料が含まれます。エネルギー変換は長期的な用途を代表しており、ケンブリッジ大学の太陽光発電フローリアクターが大気中の二酸化炭素を合成ガスに変換する例が示されています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年のフローケミストリー市場シェアの27.73%を占め、2032年までにCAGR 12.72%で成長すると予測されています。この地域は、原薬、農薬、および特殊化学品の大規模な生産基盤を有しています。日本は連続処理を産業技術アジェンダに組み込んでいます。2025年7月、新エネルギー・産業技術総合開発機構(NEDO)は、止血剤向けの分散型モジュール製造の開発においてAISTとiFactoryを支援しました。中国は連続製造を評価するためのパイロット経路を確立しています。江蘇省は2025年8月の医薬品規制改革措置に連続薬品生産の試験を含めました。インドおよび韓国も輸出志向の医薬品生産能力を拡大しています。これらの生産者は海外規制当局から医薬品規制調和国際会議(ICH)Q13に準拠した要件を求められており、市場アクセスの維持における連続プラットフォームの価値を強化しています。
北米
北米は、医薬品研究需要と国内製造への公的支援に牽引され、フローケミストリー市場において強固な地位を占めています。2025年7月、米国保健福祉省は国内医薬品製造能力への継続的な支援の必要性を特定しました。Phlowの施設とAntheiaとのパートナーシップは15種類の必須医薬品のサプライチェーンニーズに対応しています。この政策は、プラント効率だけでなく供給安全保障を根拠として連続処理を支援しています。医薬品開発者は自動化とリアルタイムデータを活用して開発サイクルを短縮しています。したがって、地域の機会は研究用リアクターから商業システムまで広がっています。プロセス開発、スケールアップ、およびバリデーションを結びつけることができるサプライヤーは、この需要に応えるのに有利な立場にあります。
欧州、南米、中東、およびアフリカ
欧州は、設備革新、医薬品品質基準、および産業競争力に関する規制上の焦点を通じてフローケミストリー市場を支援しています。欧州委員会の2025年化学産業行動計画は、化学セクターの競争力のための優先事項としてプロセス強化を特定しました。ドイツは主要な設備製造センターであり続け、英国はケンブリッジおよびリバプールでの研究活動と専門サプライヤーを組み合わせています。Asymchemは2025年に英国サンドウィッチサイトでフローケミストリー能力を拡大し、医薬品顧客向けの開発およびスケールアップを支援しています。南米、中東、およびアフリカは、輸入代替と石油化学プロセス強化が採用を形成する初期段階の市場です。ブラジルとサウジアラビアはそれぞれの地域で最大の製造基盤を有しています。ブラジルの国家衛生監督庁(ANVISA)はバイオシミラー連続製造の専門経路を設けており、ICHベースのアプローチとの段階的な整合を示しています。モジュール式スキッドシステムは、準備要件が低く段階的な容量追加が必要なサイトに適している可能性がありますが、スキルと規制の成熟度が引き続き制約となっています。
競合状況
フローケミストリー市場は細分化されており、専門設備企業がリアクター設計、アプリケーションサポート、およびサービスで競合しています。第2のグループであるモジュール式スキッドインテグレーターは、プラグアンドプレイ展開に注力しています。単一のサプライヤーがグローバルで支配的な地位を占めているわけではありません。実験室スクリーニングシステムから商業生産設備までのポートフォリオの幅は重要な競争要因です。医薬品顧客にとっては医薬品製造管理基準(GMP)能力も重要です。Corningは2025年5月にLow-Flow Reactor System 2を発表し、研究開発用途にわたってプラットフォームを拡張しました。同社はクロススケール互換性を活用して、プロジェクトがスクリーニングからより大規模な生産システムへと進むにつれて顧客を維持しています。
自動化とデジタル統合は、フローケミストリー市場において確立されたサプライヤーをますます差別化しています。Vapourtecは2025年5月にReaction ControllerおよびData Logger Moduleを発表し、サードパーティのポンプ、マスフローコントローラー、およびセンサーをそのソフトウェア環境と統合しました。このアプローチにより、研究機関は接続された設備とデータ収集のためのプラットフォームを得ることができます。Ehrfeld Mikrotechnikは、医薬品開発タイムラインで作業する顧客向けに、モジュール式リアクタープラットフォームと自動化実験およびデジタルモデリングを組み合わせました。Vapourtecはまた2025年3月に、250℃および50バールまでの操作条件を持つ高温充填層リアクターを発表しました。これらの開発は、サプライヤーがリアクターハードウェアだけでなく、操作範囲、自動化、および統合を通じて競合していることを示しています。
小規模サプライヤーは、モジュール式ビルディングブロックシステムを通じて低コストの実験室参入に対応しています。Uniqsisは2025年11月、バッチ処理からフローケミストリーへ移行する実験室向けにそのようなモジュールを発表しました。ISO 9001認証は確立された生産者の間での基本的な品質指標です。Ehrfeld Mikrotechnik、Corning、AM TechnologyなどのサプライヤーのGMP対応システムは、規制された医薬品業務へのアクセスを提供できます。顧客は最適化、バリデーション、およびスケールアップのサポートを必要とするため、設置後のサービス品質は引き続き重要です。したがって、フローケミストリー市場は、リアクター、関連する制御装置、およびアプリケーション知識を提供できる企業に報いています。入手可能な情報には主要サプライヤーの合算市場シェアが含まれていないため、定量的な集中度指標を導出することはできません。
フローケミストリー業界リーダー
-
Corning Incorporated
-
Syrris Ltd
-
ThalesNano Inc.
-
Chemtrix
-
Vapourtec Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
フローケミストリー市場 このレポートでカバーされる企業
- AM Technology
- Asynt Ltd.
- Cambridge Reactor Design Ltd.
- CEM Corporation
- Chemtrix
- Corning Incorporated
- Ehrfeld Mikrotechnik GmbH
- FutureChemistry Holding BV
- HEL Limited
- Parr Instrument Company
- Syrris Ltd
- ThalesNano Inc.
- Uniqsis Ltd.
- Vapourtec Ltd.
- YMC CO., LTD.
最近の産業開発事情 フローケミストリー市場
- 2025年12月:Ehrfeld Mikrotechnik GmbHはバーンガム大学冶金・材料学部にモジュール式マイクロリアクションシステム(MMRS)を納入しました。このシステムには、精密急速混合および沈殿研究のためのバルブアシストミキサー、FLUSYS XPUMPギアポンプ、およびBronkhorst ES-Flow超音波センサーが組み込まれていました。この設置により、Ehrfeldのフローケミストリーにおけるプレゼンスが医薬品およびファインケミカルセクターを超えて先進材料科学研究にまで拡大しました。
- 2025年12月:Parr Instrument Companyはイリノイ州モリンの製造施設の2,250万米ドルの拡張・改修を完了しました。このプロジェクトにより54,000平方フィートの生産スペース、新しいMazak CNCマシニング能力、および新たに発売された30Lおよび40L構成を含む大型リアクターモデルの生産能力が拡大されました。この投資は、医薬品および化学合成用途における高圧バッチおよびフローリアクターシステムへの需要に対応しました。
グローバルフローケミストリー市場レポートの範囲
フローケミストリーは、従来の静的バッチ容器(丸底フラスコなど)ではなく、試薬の連続流動ストリーム中で化学反応を実施する方法です。このアプローチでは、反応物がチューブまたはマイクロリアクターを通してポンプで送られ、制御された条件下で混合・反応します。
フローケミストリー市場は、リアクタータイプ、精製方法、用途、および地域によってセグメント化されています。リアクタータイプ別では、市場は管状・プラグフローリアクター、連続撹拌槽型リアクター、充填層リアクター、振動流リアクター、電気化学フローリアクター、およびその他のリアクタータイプにセグメント化されています。精製方法別では、市場はクロマトグラフィー、晶析、蒸留、液液抽出、膜ろ過、およびその他の精製方法にセグメント化されています。用途別では、市場は化学合成、医薬品合成、農薬合成、材料科学、エネルギー変換、およびその他の用途にセグメント化されています。レポートはまた、主要地域の15カ国にわたるフローケミストリーの市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 管状・プラグフローリアクター |
| 連続撹拌槽型リアクター |
| 充填層リアクター |
| 振動流リアクター |
| 電気化学フローリアクター |
| その他のリアクタータイプ |
| クロマトグラフィー |
| 晶析 |
| 蒸留 |
| 液液抽出 |
| 膜ろ過 |
| その他の精製方法 |
| 化学合成 |
| 医薬品合成 |
| 農薬合成 |
| 材料科学 |
| エネルギー変換 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| リアクタータイプ別 | 管状・プラグフローリアクター | |
| 連続撹拌槽型リアクター | ||
| 充填層リアクター | ||
| 振動流リアクター | ||
| 電気化学フローリアクター | ||
| その他のリアクタータイプ | ||
| 精製方法別 | クロマトグラフィー | |
| 晶析 | ||
| 蒸留 | ||
| 液液抽出 | ||
| 膜ろ過 | ||
| その他の精製方法 | ||
| 用途別 | 化学合成 | |
| 医薬品合成 | ||
| 農薬合成 | ||
| 材料科学 | ||
| エネルギー変換 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
フローケミストリー市場の現在の市場規模は?
フローケミストリー市場規模は2026年に2.42 ビリオン 米ドルと評価され、2027年の2.69 ビリオン 米ドルから2032年には4.60 ビリオン 米ドルへと、予測期間(2027年〜2032年)においてCAGR 11.36%で成長すると推定されています。
フローケミストリーで最大のシェアを持つリアクタータイプはどれですか?
管状・プラグフローリアクターは2026年に36.12%のシェアを占めました。これは、幅広い液相反応と確立されたスケールアップ方法をサポートしているためです。
連続処理において最も急速に成長している精製方法はどれですか?
クロマトグラフィーは2026年に30.56%のシェアを占め、2032年までにCAGR 12.51%で拡大すると予測されています。
フローケミストリーで主導的な地位を持つ地域はどこですか?
アジア太平洋は2026年に27.73%のシェアを占め、2032年までにCAGR 12.72%で成長すると予測されています。