
フィールドセールスソフトウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
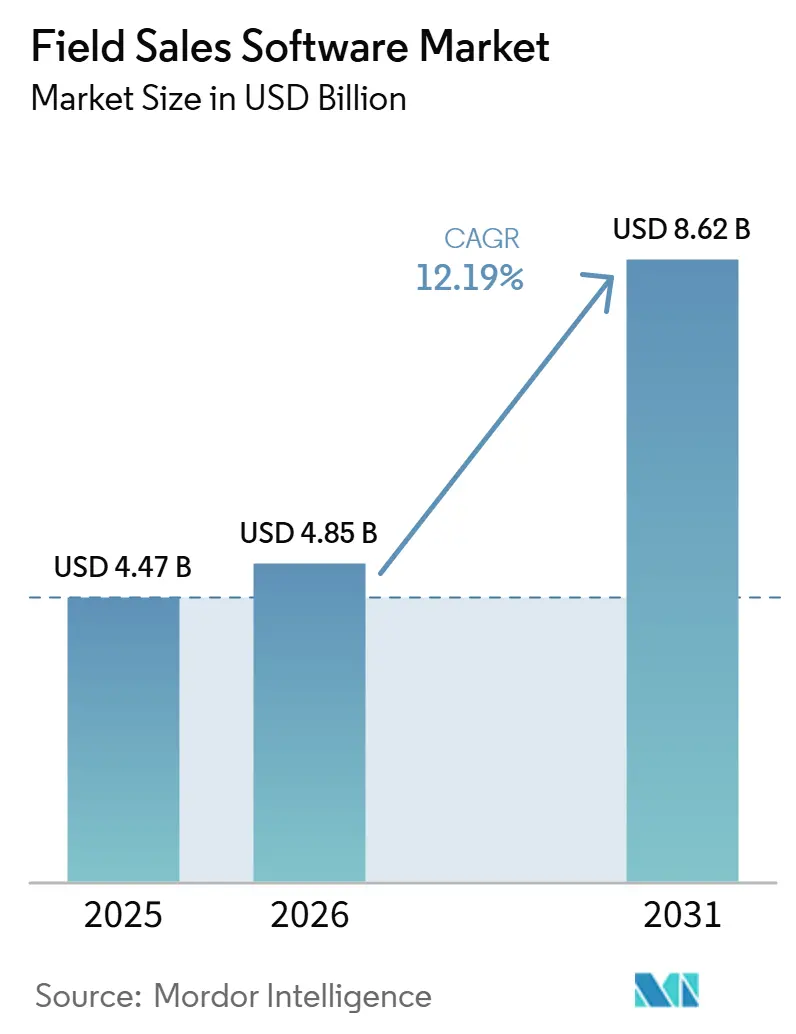
| 市場規模 (2026) | 4.85 十億米ドル |
| 市場規模 (2031) | 8.62 十億米ドル |
| 成長率 (2026 - 2031) | 12.19 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィールドセールスソフトウェア市場分析
フィールドセールスソフトウェア市場規模は、2025年の44.7 ビリオン 米ドルから2026年には48.5 ビリオン 米ドルへと拡大し、2031年までに86.2 ビリオン 米ドルに達する見込みで、2026年から2031年にかけてCAGR 12.19%で成長すると予測されています。この成長は、基本的なルート管理ツールから、顧客訪問時のリード優先順位付け、テリトリーの可視化、データ収集を組み合わせた統合プラットフォームへの移行を反映しています。モバイル活用と予測ツールは、営業チームの業務整理の方法を変えつつあり、担当者はデスクに戻ることなく記録を更新し、アカウント情報にアクセスできるようになっています。クラウド提供はこの変化を支え、プロバイダーが継続的に機能をリリースし、ユーザーがさまざまな場所から最新データにアクセスできる環境を実現しています。競争は、信頼性の高い統合機能、実用的なモバイルワークフロー、およびデータガバナンスニーズを満たす導入オプションを中心に展開されています。フィールドセールスソフトウェア市場は、特にAIツールをまだ導入していないチームや、紙のファイルやスプレッドシートでフィールド活動を管理している企業を中心に、さらなる拡大の余地があります。
レポートの主要ポイント
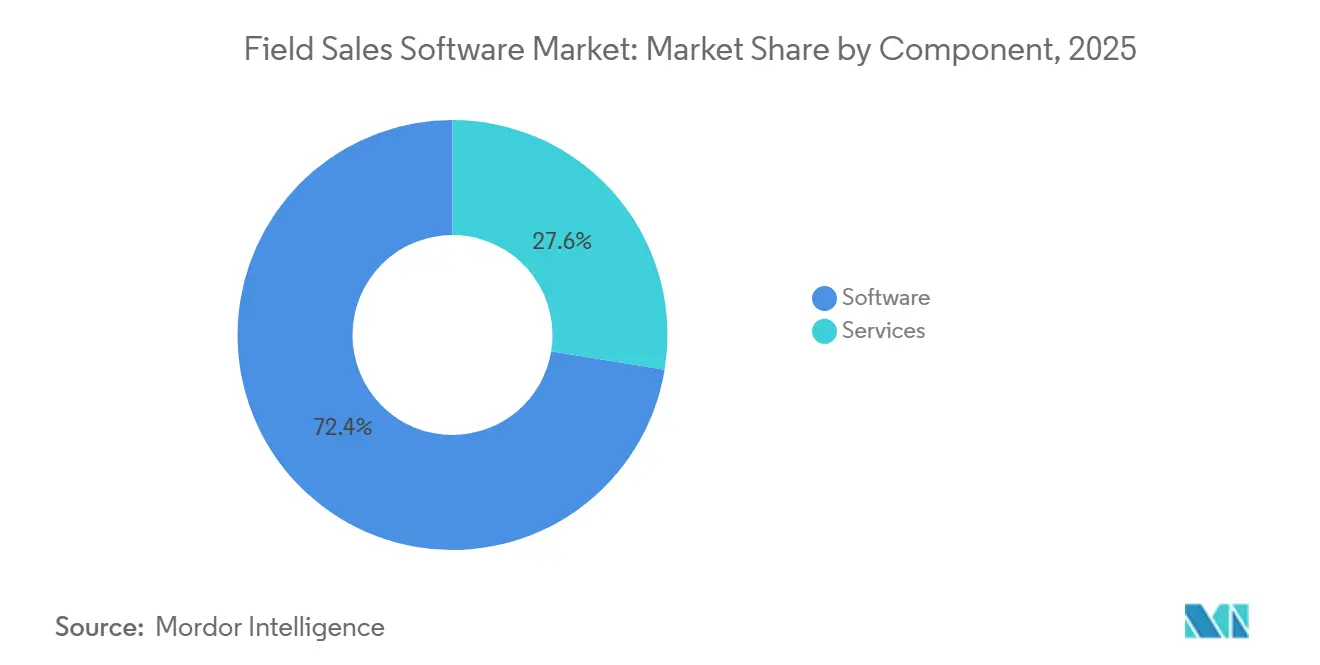
- コンポーネント別では、ソフトウェアが2025年のフィールドセールスソフトウェア市場シェアの72.41%を占め、サービスは2031年にかけてCAGR 15.82%で拡大する見込みです。
- プラットフォームアクセス別では、モバイルベースのプラットフォームが2025年のフィールドセールスソフトウェア市場収益の42.36%を占め、モバイルとウェブの統合プラットフォームは2031年にかけてCAGR 16.43%で成長する見込みです。
- 導入モデル別では、クラウドが2025年の収益の68.19%を占め、ハイブリッド導入は2031年にかけてCAGR 14.69%で拡大する見込みです。
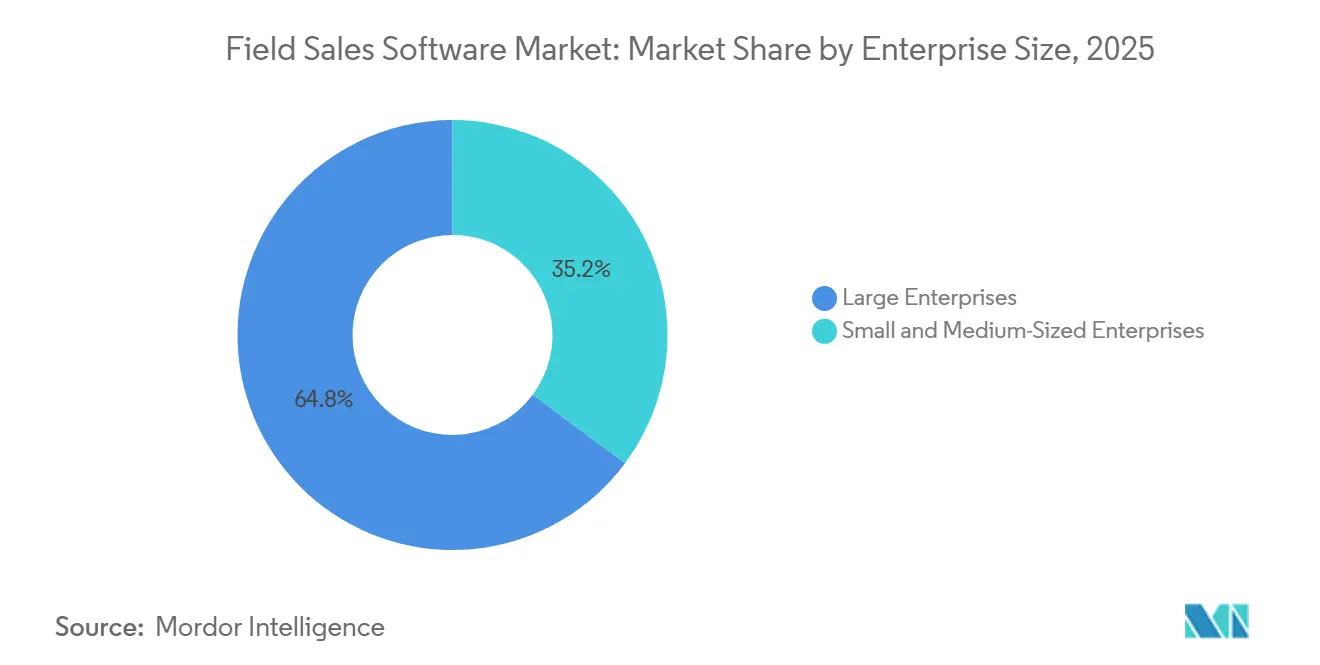
- 企業規模別では、大企業が2025年のフィールドセールスソフトウェア市場収益の64.83%を占め、中小企業は2031年にかけてCAGR 17.24%で成長する見込みです。
- エンドユーザー別では、小売・eコマースが2025年の収益の24.18%を占め、ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 15.91%で拡大する見込みです。
- 地域別では、北米が2025年のフィールドセールスソフトウェア市場収益の34.62%を占め、アジア太平洋地域は2031年にかけてCAGR 16.18%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モバイルファーストの営業実行の採用 | +3.2% | アジア太平洋および北米に集中したグローバル | 短期(2年以内) |
| AIを活用したリード優先順位付けと営業予測 | +2.8% | 北米および西欧での早期採用を伴うグローバル | 中期(2〜4年) |
| クラウド移行とサブスクリプションベースの購買 | +2.1% | アジア太平洋および中小企業での高い普及度を伴うグローバル | 短期(2年以内) |
| リアルタイムのテリトリーおよび担当者の可視化に対する需要 | +1.5% | 北米および欧州、アジア太平洋での新興需要 | 中期(2〜4年) |
| 接続環境が制約されたテリトリー向けのオフラインファーストワークフロー | +0.9% | アジア太平洋、中東・アフリカおよび南米への波及 | 中期(2〜4年) |
| 収益オペレーションシグナルとしてのフィールド活動データ | +0.7% | 北米および欧州、アジア太平洋での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モバイルファーストの営業実行の採用
モバイルファーストの設計は、フィールドセールスソフトウェア市場において、一部のユーザーに限定された機能ではなく、標準的な要件となっています。フィールド担当者は、顧客との面談から次の面談へと移動しながら、チェックイン、活動記録、製品情報の確認、変更への対応を行う必要があります。スマートフォンの普及と広域ネットワークカバレッジにより、デスクトップワークフローに戻ることなく、あるいは一日の終わりまで更新を遅らせることなく、これらのタスクを実行することが可能になっています。2026年4月、SPOTIOはモバイルアプリケーションにAIアシスタント「DASH」を導入し、音声ベースの訪問メモ、フォローアップの下書き、および訪問間のCRM更新をサポートしています。[1] このリリースは、弱い接続環境、片手でのスマートフォン操作、顧客面談と次の訪問先の間の限られた時間など、実際のフィールドの制約に対応したものです。GPS確認、音声文字起こし、写真ベースのフォーム、およびオフライン同期を通じて手動入力を削減するプロバイダーは、担当者にとってより使いやすく、マネージャーが信頼しやすいシステムを実現できます。
AIを活用したリード優先順位付けと営業予測
AIは、フィールドセールスソフトウェア市場において、特に多数のアカウントを優先順位付けする必要があるチームにとって、オプションの追加機能ではなく、コア製品の一部となりつつあります。主な用途には、リードスコアリング、訪問優先順位付け、動的予測、およびアカウント活動と営業履歴を活用した次のステップの提案が含まれます。SPOTIOは2026年7月に「Next Best Action」を発表し、活動履歴、パイプラインステージ、およびアカウント行動を用いてアカウントをスコアリングし、訪問、電話、テキスト、またはメールを推奨します。[2] 2026年6月、サノフィはSnowflake Cortex AIを活用した「Concierge for Field」を導入し、処方履歴、過去のエンゲージメント詳、および訪問計画を用いて担当者の医師訪問準備をサポートしました。これらのツールは準備時間を短縮し、マネージャーにアカウント優先順位のより明確な視点を提供し、訪問計画へのより一貫したアプローチを支援します。これらの機能が一般化するにつれ、購買担当者はレコメンデーションの品質、ガバナンス、説明可能性、および各担当者に提案されるアクションの明確さでプロバイダーを比較するようになると考えられます。[3]
クラウド移行とサブスクリプションベースの購買
サブスクリプション価格設定は初期費用を削減し、定期的な機能更新を提供し、フィールドチームの変化に応じてアクセスを拡張するための明確な方法を顧客に提供します。また、多くの拠点で業務を行うユーザーに対して、顧客、テリトリー、およびフィールド活動情報へのリアルタイムアクセスを支援します。小規模な組織は、広範な内部インフラや専任のアプリケーション管理チームを維持することなく、クラウドシステムを活用できます。フィールドセールスソフトウェア市場は、プロバイダーが設定可能なサブスクリプション、事前構築済みコネクタ、リモートアクセス、およびオンボーディングサポートを標準として提供することで恩恵を受けます。一部のベンダーは、オンプレミスインフラへの完全な回帰を求めることなく、規制対象顧客向けに選択的なデータレジデンシー管理も提供しています。
リアルタイムのテリトリーおよび担当者の可視化に対する需要
マネージャーは、担当者がどこで業務を行っているか、どのアカウントを訪問したか、各訪問がどれくらいの時間続いたか、そしてどのようなフォローアップ活動が行われたかをリアルタイムで把握することをますます求めています。このニーズは、広大なテリトリーをカバーする大規模チームや、すべてのローカルアカウントを直接監視できない組織にとって特に重要です。リアルタイムの記録は、マネージャーがカバレッジのギャップ、不均等な業務負荷、および訪問頻度の低いアカウントを、それらの問題が数ヶ月間継続する前に特定するのに役立ちます。フィールド活動データはまた、担当者がどこにいたかを示す記録としてだけでなく、テリトリー計画やパイプラインレビューへのインプットとしても活用されるようになっています。フィールドセールスソフトウェア市場は、移動、カバレッジ、顧客エンゲージメント、訪問成果、および収益情報を明確なワークフローで結びつける製品を評価しています。プロバイダーは、日常的なフィールド業務を追加の報告負担に変えることなく、これらの機能をマネージャーと担当者にとって有用なものにする必要があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 導入および統合コスト | -1.8% | グローバル | 短期(2年以内) |
| データプライバシーおよび従業員追跡に関する懸念 | -1.2% | 欧州および北米、アジア太平洋での新興関連性 | 中期(2〜4年) |
| 管理上の複雑さによる担当者の低い採用率 | -0.8% | グローバル、中小企業および新興市場での導入での高い影響度 | 短期(2年以内) |
| 分散市場における位置情報の精度と同意の制限 | -0.5% | アジア太平洋、中東・アフリカ、および南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
導入および統合コスト
フィールドセールスソフトウェア市場の導入コストはライセンス料を超え、複数の社内およびベンダー主導のワークストリームを含む場合があります。組織はCRM統合、ERPデータ同期、モバイルデバイス管理、ユーザートレーニング、データ準備、および継続的な管理が必要になる場合があります。大規模な導入では、Salesforce、SAP、Microsoft Dynamics、およびその他の既存の営業システムと接続するためのカスタムアプリケーションプログラミングインターフェースが必要になる場合があります。これらのプロジェクトは、購買担当者が提供の労力、社内の所有権、または使用可能な結果を達成するために必要な時間を明確に評価できない場合、購買決定を遅らせる可能性があります。小規模な組織は、ベンダーのプロフェッショナルサービスに完全に依存し、問題を自力で解決する能力が限られている場合があるため、追加のリスクにさらされます。プロバダーは、コネクタライブラリ、ノーコード設定、段階的な導入計画、および構造化されたオンボーディングプログラムによってこの懸念を軽減できます。
データプライバシーおよび従業員追跡に関する懸念
GPS追跡、活動記録、および行動分析は、特にプラットフォームが個人のパフォーマンス監視に使用される場合、フィールドセールスソフトウェア市場において従業員のプライバシーに関する懸念を引き起こす可能性があります。EU AI法は高リスクなAI利用に関する要件を定め、GDPRの第35条は関連するケースにおいてデータ保護影響評価を義務付けています。[4] 欧州の購買担当者は、ロールアウトを進める前に、保持期間、同意、データ最小化、説明可能なスコアリング、および位置情報を閲覧できる人物に関する明確なルールの管理を求める場合があります。英国情報コミッショナーズオフィスも、職場での監視における労働者の監視と正当な利益の使用に関するガイダンスを提供しています。これらの要件は、営業サイクルを長引かせ、設定作業を増やし、法務、技術、および人事チームのより大きな関与を必要とする場合があります。ベンダーは、オプトイン設定、従業員がアクセス可能な記録、限定的な保持期間、および設定可能なデータレジデンシーで対応できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアが最大の収益ポジションを維持し、サービスがより速く成長ソフトウェアは2025年のフィールドセールスソフトウェア市場シェアの72.41%を占め、個別ツールの集合ではなくコア実行プラットフォームへの企業需要を反映しています。現在の主要製品は、リードスコアリング、オフライン同期、GPS対応の訪問ログ、アカウント記録、およびテリトリー割り当てを単一の日常ワークフローに統合することが一般的になっています。この広範なスコープは、担当者が顧客訪問の前、中、後に信頼できるツールを必要とするため、購買担当者がサブスクリプションに期待するベースライン機能を引き上げます。また、ルート、活動、およびアカウント管理アプリケーション間でデータを繰り返し移動する必要性を減らします。担当者とマネージャーの両方が業務計画、結果記録、およびカバレッジレビューにソフトウェアを依存しているため、このセグメントは引き続き中心的な役割を担っています。
サービスは2031年にかけてCAGR 15.82%で成長する見込みであり、より速く成長するコンポーネントカテゴリとなっています。このカテゴリは、導入、CRMおよびERP統合サポート、ユーザートレーニング、設定作業、および導入後のマネージドサービスをカバーしています。大規模な分散チームは、フィールド記録を既存のデータシステムに接続し、担当者の活動と収益成果の関係を示すダッシュボードを作成するためにプロバイダーの支援を必要とする場合があります。また、AIレコメンデーション、アクセス制御、および地域の運用ルールを一貫して設定するためのサポートも必要とする場合があります。この需要は、製品スコープの拡大と統合ニーズの深化が、セルフサービス導入がすべての顧客要件を満たせる速度を上回って増加していることを示しています。


プラットフォームアクセス別:
統合プラットフォームがモバイルとデスクトップの分断を解消モバイルベースのプラットフォームは2025年のフィールドセールスソフトウェア市場収益の42.36%を占め、担当者が顧客訪問中にスマートフォンを使用しています。モバイルインターフェースは、業務が完了する場所でのチェックイン、アカウントレビュー、ルート詳細、製品情報、およびフォローアップ記録をサポートします。また、面談と面談の間に情報が失われたり、後から記憶を頼りに入力されたりする前に情報を取得するのにも役立ちます。ウェブおよびデスクトップツールは、より広い画面を必要とすることが多いテリトリー設計、レポート、およびパイプラインレビュー機能を必要とするマネージャーに引き続き対応しています。また、社内のセキュリティポリシーが会社管理のデスクトップデバイスで選択されたデータ操作を要求する場合にも引き続き関連性があります。
モバイルとウェブの統合プラットフォームは2031年にかけてCAGR 16.43%で成長する見込みです。これらは、モバイルとデスクトップのシステムが別々のインターフェースとリリーススケジュールを持つ別々の製品として維持される場合に生じる分断に対処します。分散した管理チームを持つ組織は、ユーザーがシステムにアクセスする方法に関わらず、同じアカウントデータ、定義、およびワークフローを必要とします。共有環境は、重複した管理と異なるバージョンの記録がデバイス間で表示されるリスクを軽減できます。プロバイダーはプログレッシブウェブアプリケーション設計を使用して機能のギャップを縮小し、統合アクセスを実用的な運用上の選択肢にしています。
導入モデル別:
クラウドが収益をリードし、ハイブリッドがガバナンスニーズに対応クラウドは2025年のフィールドセールスソフトウェア市場シェアの68.19%を占め、スケーラブルなアクセス、最新データの可用性、および顧客管理インフラの削減ニーズに支えられています。各営業拠点でのローカル導入や製品更新ごとの大規模なインストールを必要とせず、テリトリー全体のチームを接続できます。継続的なデリバリーにより、ユーザーはシステム全体の置き換えを待つことなく、サブスクリプションを通じて新機能を受け取ることができます。これらのメリットは、一貫性を必要とする大企業と、専用インフラリソースを持たない小規模顧客の両方にとって重要です。したがって、クラウドは組織および国のデータ規則が許可する場合、主要な導入モデルであり続けます。
ハイブリッド導入は2031年にかけてCAGR 14.69%で拡大する見込みです。このモデルは、クラウドベースのフィールド機能を許可しながら、組織が選択した機密記録を自社環境に保持することを可能にします。規制対象セクターや、顧客、財務、および医療データに関して異なる要件を持つ国々で事業を展開する企業に関連しています。企業はクラウドを通じてフィールド活動データを接続しながら、内部ガバナンス管理のもとで制限された記録をオンプレミスに保持できます。このアプローチは、導入の決定が単純なクラウドかオンプレミスかの選択ではなく、各データセットの機密性にますます依存していることを示しています。
企業規模別:
中小企業がより速い採用を牽引大企業は2025年のフィールドセールスソフトウェア市場収益の64.83%を占め、高度なフィールド実行ツールの早期採用、より大きな担当者数、および強力な情報技術能力を反映しています。これらの導入には、連携して機能する必要がある複数のCRM、ERP、レポート、およびアイデンティティ管理システムが含まれる場合があります。これらの顧客はまた、広い地理的フットプリントにわたるテリトリー管理、一貫したワークフロールール、およびレポートを必要とします。企業が確立された営業プロセスを中断することなくそれらのシステムを設定する必要がある場合、ベンダーのサービスチームが重要になります。したがって、リーディングポジションは、企業フィールドフォースの規模と運用環境の複雑さの両方を反映しています。
中小企業は2031年にかけてCAGR 17.24%で成長する見込みです。クラウド提供、使用量ベースの価格設定、およびノーコード設定により、以前はこれらの組織での採用を制限していたコストと技術的障壁が低下しました。プロバイダーは、5〜50名の担当者チーム向けに設計された、よりシンプルなオンボーディング、事前構築済みCRMコネクタ、および製品ティアで対応しています。これらの提供により、顧客は専任の社内技術チームを追加したり、長期的な導入プロジェクトを実施したりすることなく、フィールドシステムを運用できます。新規ユーザーはまた、置き換えるべき根強いレガシープロセスが少ないため、AIアシストワークフローに対してよりオープンである可能性があります。

エンドユーザー別:
小売が現在の需要を支え、ヘルスケアおよびライフサイエンスがより速く成長小売・eコマースは2025年のフィールドセールスソフトウェア市場収益の24.18%を占め、定期的な店舗訪問、プロモーション確認、棚スペースレビュー、およびリアルタイムの在庫報告に支えられています。これらの活動は、特に担当者がテリトリー内の多くの販売店をカバーする場合、オフィスベースのシステムだけでは管理が難しい場所からの情報を必要とします。モバイル実行ソフトウェアは、担当者が各アカウントで観察、確認、および完了した内容の一貫した記録を作成します。このセグメントのフィールドセールスソフトウェア市場規模は、小売フィールド業務の定期的、詳細、および位置情報ベースの性質を反映しています。ルート計画、プロモーションコンプライアンス、顧客記録、およびアカウントレポートへの需要を引き続き支えています。
ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 15.91%で拡大する見込みです。医療担当者の訪問要件、事前コール準備ニーズ、顧客エンゲージメント履歴、およびコンプライアンス文書がこのバーティカルの需要を支えています。サノフィは2026年6月に「Concierge for Field」を導入し、処方履歴、過去のエンゲージメント情報、および訪問計画を用いて担当者の医師訪問準備をサポートしました。Merck Animal Healthは2026年5月に顧客エンゲージメント向けにSalesforce Agentforce Life Sciencesを選択しました。ITおよび通信、BFSI、製造、自動車・輸送、政府、教育、およびエネルギーユーザーも調整されたフィールド活動を必要としていますが、これらの購買は多くの場合、定義された業務生産性要件に結びついています。
地域分析
北米フィールドセールスソフトウェア市場
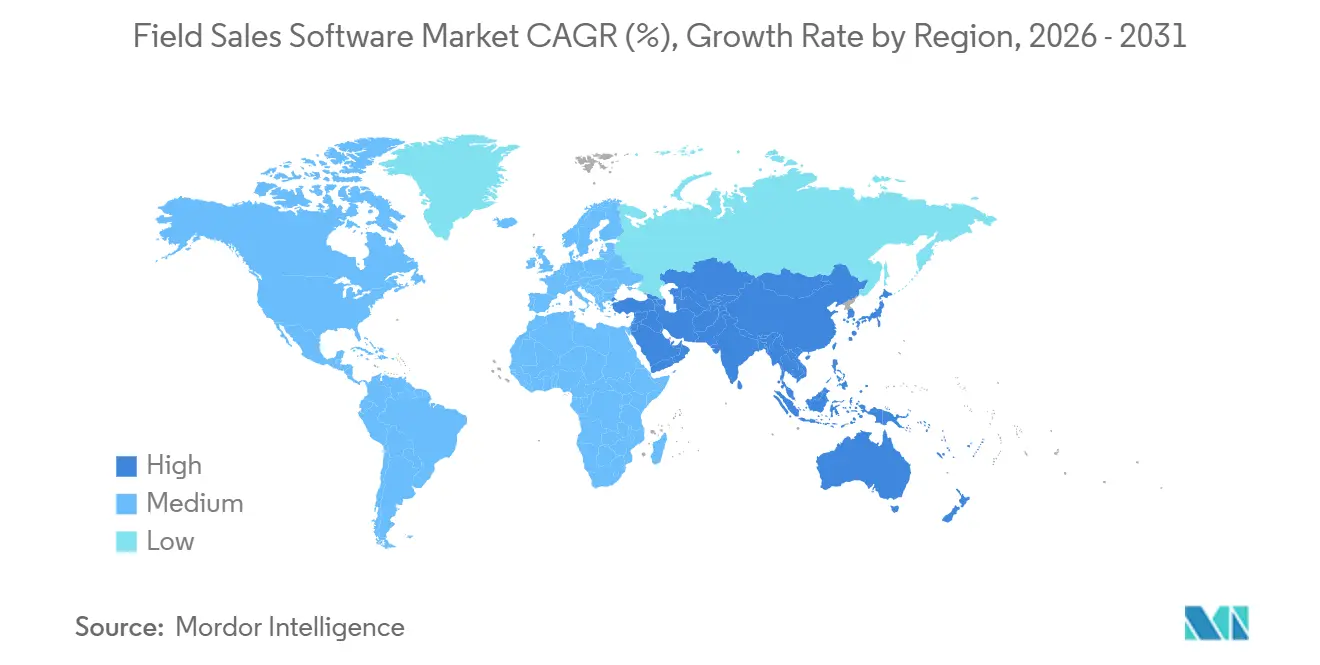
北米は2025年のフィールドセールスソフトウェア市場シェアの34.62%を占め、確立されたエンタープライズソフトウェア購買慣行と、CRMシステムの広範な活用によって支えられています。米国は、地理的に分散した営業チームを持つ小売、通信、ヘルスケア、金融サービス組織を通じて、地域需要の大部分を占めました。レベニューオペレーションチームは、訪問頻度、アカウントエンゲージメント、および案件の進捗をパイプラインレビューで統合的に活用しており、これがコネクテッドアナリティクスへの需要を支えています。カナダとメキシコも需要を加え、メキシコでは企業間流通のデジタル化がメーカーや卸売業者の活動を後押ししており、北米のバイヤーは2026年のDASHおよびネクストベストアクションのローンチに示されるように、AIサポート機能の安定したリリースサイクルを期待しています。
アジア太平洋フィールドセールスソフトウェア市場
アジア太平洋地域は2031年までCAGR 16.18%で成長すると予測されています。インド、国、東南アジア、および韓国は、流通ネットワークの拡大、スマートフォンの普及、クラウドベースのビジネスツールの採用を通じて見通しを支えています。インドおよび東南アジアの中小企業は、紙や表計算ソフトによるプロセスから、社内の技術的サポートが少なくても導入できるモバイルシステムへと移行しています。中国は大規模なエンタープライズクラウド基盤を有していますが、データレジデンシー規制が顧客の選択する導入モデルに影響を与える場合があります。同地域のフィールドセールスソフトウェア市場規模は、多様な接続環境下で稼働し、各国の運用要件を満たすシステムへの需要によって支えられています。
欧州・中東・アフリカおよび南米フィールドセールスソフトウェア市場
欧州は確立された地域市場であり、ドイツ、英国、フランスが最大の国別需要拠点となっています。GDPRおよびEU AI法は、位置情報データの管理、同意、保持期間、および説明可能なレコメンデーションに影響を与えています。Merck KGaAは2026年5月に、ヘルスケアのコマーシャル機能全体にわたる一貫たプロセスとコネクテッドデータを支援するため、Veeva Vault CRMを全世界で採用することを決定しました。南米はブラジルを中心とした新興地域であり、消費財および医薬品の流通ネットワークがオフライン機能を備えたモバイルプラットフォームを支持しています。中東およびアフリカは採用水準が多様であり、サウジアラビア、アラブ首長国連邦、南アフリカ、ナイジェリアが小売、医薬品、金融サービス流通を通じて初期需要を牽引しています。
競合環境
市場集中度
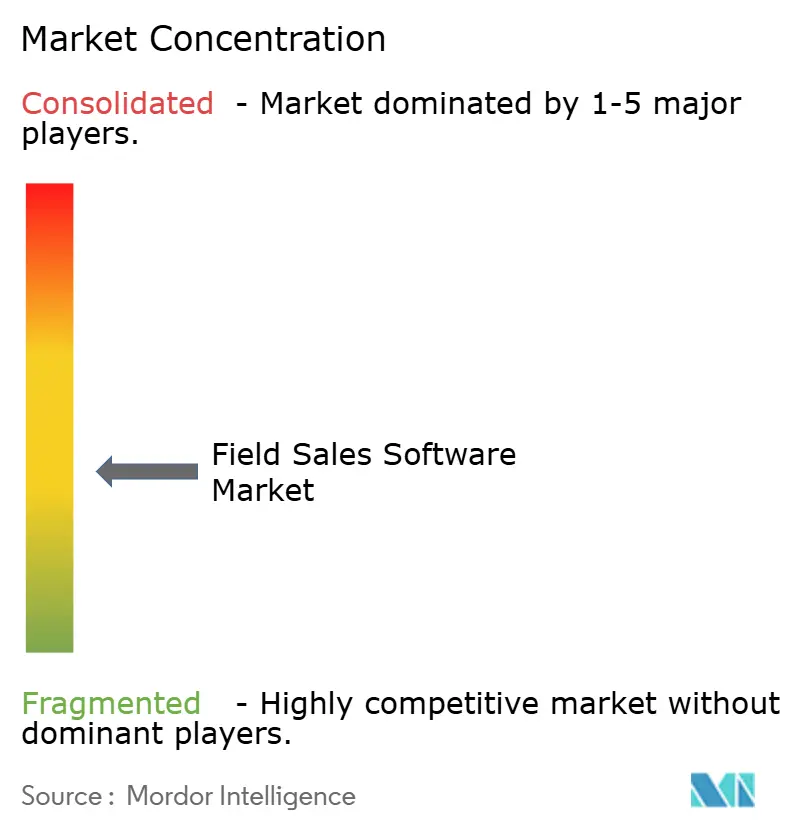
フィールドセールスソフトウェア市場は中程度に分散しており、プロバイダーは通常、特定の顧客グループ、営業プロセス、またはバーティカルワークフローに焦点を当てています。RepslyとStayinFrontは消費財および小売実行ユーザーにサービスを提供し、PepperiとSkynamoは流通顧客向けに注文管理、ERP同期、およびルート計画を組み合わせています。SPOTIOは直接消費者向け、ドアツードア、およびキャンバスワークフローにより密接に焦点を当てています。この専門化は、すべての顧客カテゴリにわたる直接競争を制限し、業界テンプレートを製品適合の重要な部分にしています。したがって、プロバイダーの日常ワークフローをサポートする能力は、より広い機能リストと同様に重要である場合があります。
統合能力は、フィールドセールスソフトウェア市場における競争の主要な基盤です。購買担当者は、アカウントよび運用データを含むSalesforce、SAP、Microsoft Dynamics、HubSpot、およびその他のシステムへの信頼性の高い接続を必要としています。認定コネクタは、デリバリー作業を削減し、営業サイクルの摩擦を低下させ、顧客がより迅速に製品を評価するのに役立ちます。プロバイダーはまた、モバイルの使いやすさ、オフライン操作、分析、データ管理、およびプライバシー要件を満たす能力でも競争しています。50〜250名の担当者を持つミッドマーケット組織は、軽量製品では機能が不十分で、エンタープライズシステムでは導入が困難な場合があるため、引き続き機会となっています。
Leadbeam、GeoRep、およびFieldproxy Technologiesは、技術的負債と遅いリリースサイクルを持つ可能性がある古いシステムに対抗するためにAI指向の設計を使用する小規模プロバイダーです。SPOTIOは2026年4月に音声主導のモバイル準備、CRM更新、およびフォローアップ下書きのためのDASHを導入しました。続いて2026年7月に、活動履歴とアカウントシグナルに基づいてアカウントアクションを推奨するNext Best Actionを発表しました。Merck KGaAは2026年5月に接続されたコマーシャルプロセスのためにVeeva Vault CRMをグローバルに選択し、より広範なCRMプロバイダーもライフサイエンスで競争しているため、専用ベンダーはセクター固有のコンプライアンス設定とワークフローテンプレートを必要としています。
フィールドセールスソフトウェア業界リーダー
-
SPOTIO, Inc.
-
SalesRabbit, Inc.
-
Repsly, Inc.
-
Vymo, Inc.
-
Map My Customers, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
フィールドセールスソフトウェア市場 このレポートでカバーされる企業
- SPOTIO, Inc.
- Badger Maps, Inc.
- Map My Customers, Inc.
- Repsly, Inc.
- SalesRabbit, Inc.
- Vymo, Inc.
- VeloxyIO, Inc.
- Accomplish Sales LLC
- Outfield, Inc.
- Skynamo (Pty) Ltd
- Pepperi, Inc.
- StayinFront, Inc.
- VisitBasis, Inc.
- Leadbeam, Inc.
- InSitu Sales, Inc.
- FieldPie Technologies Private Limited
- Fieldproxy Technologies Private Limited
- GeoRep, Inc.
- RepCard, Inc.
- Repsly Retail Execution, Inc.
最近の産業開発事情 フィールドセールスソフトウェア市場
- 2026年7月:SPOTIOはNBA(Next Best Action)を発表しました。これは、成功の可能性、緊急性、重要性、およびチャーンリスクに基づいて各営業アカウントに価値スコアを割り当て、プラットフォーム内のすべてのワークフローサーフェスにわたって訪問、電話、テキスト、またはメールなどの具体的な次のアクションを処方するAI搭載レコメンデーションエンジンであり、以前はインサイドセールスプラットフォームに関連していた機能ティアでフィールドセールスへのAIアシスト優先順位付けを拡張しています。
- 2026年6月:サノフィはSnowflake Cortex AI上に構築されたAIエージェント「Concierge for Field」を導入し、処方履歴、過去のエンゲージメントデータ、および完全な事前コール計画を数秒で提示することで、グローバルな営業担当者の医師・プロバイダー訪問準備をサポートし、ライフサイエンスセクターがグローバルエンタープライズ規模でフィールドセールス実行ワークフローにエージェンティックAIを直接導入する準備ができていることを示しました。
- 2026年5月:ドイツ・ダルムシュタットのMerck KGaAはVeeva Vault CRMへのグローバルコミットメントを行い、ヘルスケアコマーシャル機能全体で一貫したプロセスとデータ接続性を実現するためにより広範なデータ駆動型コマーシャルエコシステムに統合しました。これは製薬フィールドセールスセグメントにおけるプラットフォーム統合の深化を示すものであり、ライフサイエンスバーティカルで競争する専用フィールドセールスベンダーにとってのハードルを高めています。
- 2026年5月:Merck Animal Healthは顧客エンゲージメント向けにSalesforce Agentforce Life Sciencesを選択し、すべてのチャネルにわたって獣医師、ペットオーナー、および生産動物農家のための統合された360度ビューとサポート体験を構築し、アカウント追跡、インセンティブ報酬、およびクロスセル機会特定のためのインテリジェントなフィールドセールスワークフローを組み込みました。
グローバルフィールドセールスソフトウェア市場レポートの範囲
フィールドセールスソフトウェア市場とは、従来のオフィス環境外でビジネスを行う営業担当者の業務を強化・効率化するために設計されたソフトウェアソリューションおよび関連サービスのエコシステムを指します。これには、ルート計画と最適化、カタログおよび在庫へのリアルタイムアクセス、注文入力と管理、顧客関係管理(CRM)、およびオフラインデータ同期のためのツールが含まれます。モバイルデバイス、ウェブ/デスクトップインターフェース、または統合プラットフォームを通じてアクセス可能で、クラウド、ハイブリッド、またはオンプレミスモデルで導入されるこれらのソリューションは、小売、BFSI、製造、およびヘルスケアを含む多様な業界にわたるさまざまな規模の組織に対応しています。管理タスクの自動化、手動の書類作業の排除、およびフィールド担当者への実用的なリアルタイムデータの提供により、フィールドセールスソフトウェアは組織が営業生産性の向上、注文処理エラーの削減、顧客エンゲージメントの改善、および注文から入金までのサイクルの加速を実現できるようにします。
フィールドセールスソフトウェア市場レポートは、コンポーネント(ソフトウェア、およびサービス)、プラットフォームアクセス(モバイルベース、ウェブ/デスクトップベース、およびモバイルとウェブの統合プラットフォーム)、導入モデル(クラウド、ハイブリッド、およびオンプレミス)、企業規模(大企業、および中小企業)、エンドユーザー(ITおよび通信、BFSI、自動車・輸送、ヘルスケアおよびライフサイエンス、小売・eコマース、産業製造、教育・研究機関、政府・行政、エネルギー・公益事業、およびその他のエンドユーザー)、および地域(北米、南米、欧州、アジア太平洋、ならびに中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ソフトウェア |
| サービス |
| モバイルベース |
| ウェブ/デスクトップベース |
| モバイルとウェブの統合プラットフォーム |
| クラウド |
| ハイブリッド |
| オンプレミス |
| 大企業 |
| 中小企業 |
| ITおよび通信 |
| BFSI |
| 自動車・輸送 |
| ヘルスケアおよびライフサイエンス |
| 小売・eコマース |
| 産業製造 |
| 教育・研究機関 |
| 政府・行政 |
| エネルギー・公益事業 |
| その他のエンドユーザー |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| ロシア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| 東南アジア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| コンポーネント別 | ソフトウェア | ||
| サービス | |||
| プラットフォームアクセス別 | モバイルベース | ||
| ウェブ/デスクトップベース | |||
| モバイルとウェブの統合プラットフォーム | |||
| 導入モデル別 | クラウド | ||
| ハイブリッド | |||
| オンプレミス | |||
| 企業規模別 | 大企業 | ||
| 中小企業 | |||
| エンドユーザー別 | ITおよび通信 | ||
| BFSI | |||
| 自動車・輸送 | |||
| ヘルスケアおよびライフサイエンス | |||
| 小売・eコマース | |||
| 産業製造 | |||
| 教育・研究機関 | |||
| 政府・行政 | |||
| エネルギー・公益事業 | |||
| その他のエンドユーザー | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| ロシア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| 東南アジア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
フィールドセールスソフトウェア市場の規模はどのくらいですか?
フィールドセールスソフトウェア市場は2025年の44.7 ビオン 米ドルから2026年には48.5 ビリオン 米ドルへと拡大し、CAGR 12.19%で2031年までに86.2 ビリオン 米ドルに達する見込みです。成長は、接続されたモバイルワークフロー、クラウド提供、およびより体系化されたアカウントとテリトリー管理によって支えられています。
フィールドセールスソフトウェアへの需要を牽引しているものは何ですか?
モバイルワークフロー、クラウドサブスクリプション、AIによるアカウント優先順位付け、およびリアルタイムのテリトリー可視化が採用を支えています。これらのツールは、チームが訪問中に活動を記録し、マネージャーがカバレッジをより一貫してレビューするのに役立ちます。
最大の収益シェアを持つコンポーネントはどれですか?
ソフトウェアは2025年の収益の72.41%を占め、サービスは2031年にかけてCAGR 15.82%でより速く成長する見込みです。サービスには、より複雑な導入に顧客が必要とする可能性のある導入、統合、トレーニング、および継続的なサポートが含まれます。
最も広く使用されている導入アプローチはどれですか?
クラウド導入はスケーラブルなアクセス、継続的な更新、およびリモートワークをサポートするため、2025年の収益の68.19%を占めました。ハイブリッド利用は、組織がクラウド機能を必要としながら機密記録を自社環境に保持する必要がある場合に成長しています。
最も速く成長している顧客グループはどれですか?
中小企業は、低コストのクラウドツールが導入障壁を低下させることで、2031年にかけてCAGR 17.24%で成長する見込みです。簡素化されたオンボーディング、ノーコード設定、および事前構築済みCRMコネクタにより、これらのシステムは小規模チームにとってよりアクセスしやすくなっています。
最も速く成長すると予測されている地域はどこですか?
アジア太平洋地域は、モバイル採用、流通成長、およびクラウド利用に支えられ、2031年にかけてCAGR 16.18%で成長する見込みです。インド、中国、東南アジア、および韓国は地域見通しの中で重要な市場であり、接続環境の多様性とデータ規則がベンダーの導入選択に影響を与えています。