
ヨーロッパ小麦種子処理市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 431.72 百万米ドル |
| 市場規模 (2026) | 449.94 百万米ドル |
| 市場規模 (2031) | 553.24 百万米ドル |
| 成長率 (2026 - 2031) | 4.22 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ小麦種子処理市場分析
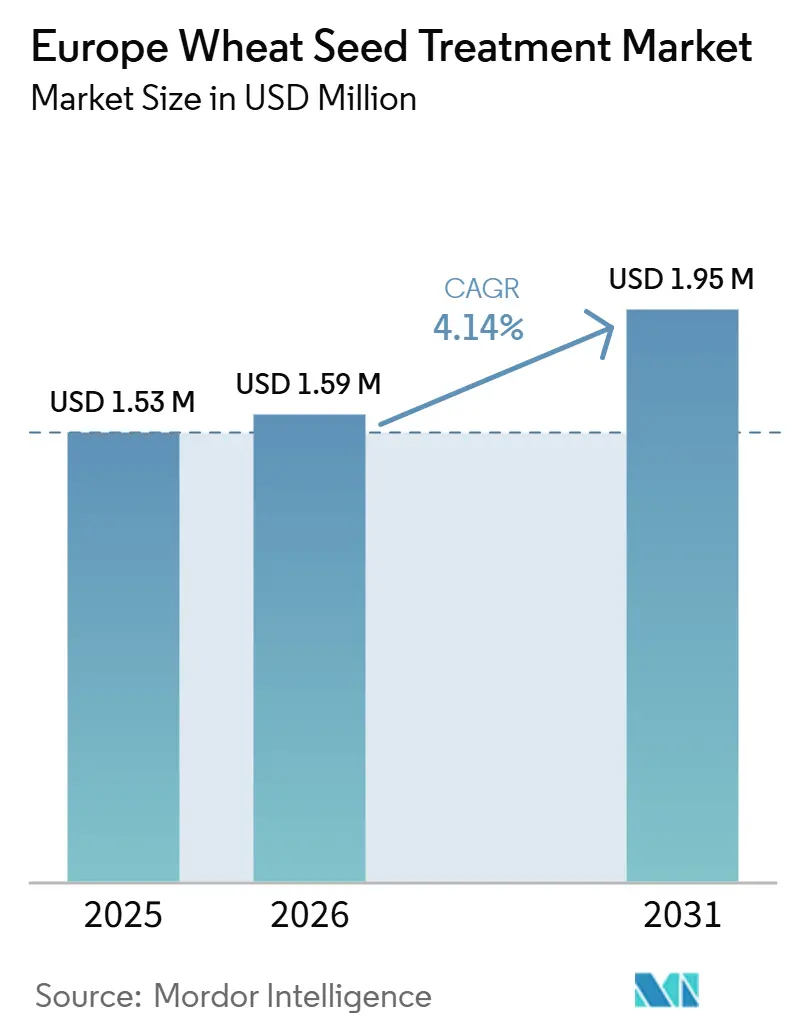
ヨーロッパ小麦種子処理市場の規模は、2025年の431.72 ミリオン 米ドルから2026年には449.94 ミリオン 米ドルへと拡大し、2031年までに553.24 ミリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 4.22%で成長する見込みです。
ヨーロッパ小麦種子処理市場は、主要な小麦栽培地域における病害圧力の高まりによって支えられており、葉面散布が始まる前の初期段階での作物保護の価値が高まっています。また、ヨーロッパ小麦種子処理市場は、生産者や規制当局がより低リスクな選択肢や持続可能な農業プログラムとの適合性を求める中で、微生物製品への着実な移行によっても形成されています。規制上の圧力もポートフォリオの選択を変えており、特にフルジオキソニルの分類決定や、より格なコーティング規制を前にした製剤の見直しに向けた広範な動きを受けて、その傾向が顕著です。これにより、サプライヤーは旧来の種子処理ラインに依存するのではなく、新たな有効成分やマイクロプラスチックフリーのコーティングシステムへの投資を迫られています。主要企業が有効成分の開発、製剤技術、および大規模な商業的処理チャネルにおいて依然として最も強固な地位を保持しているため、競争は中程度の集中度を維持しています。
主要レポートのポイント
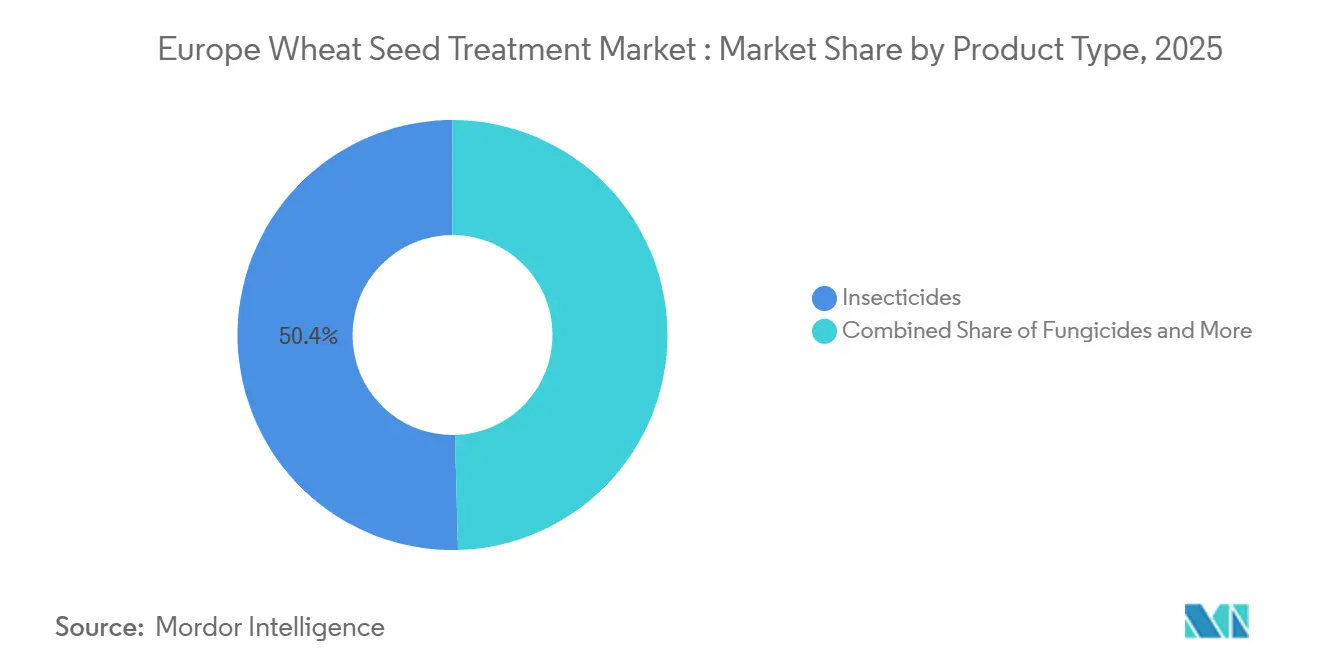
- 製品タイプ別では、殺虫剤が最大であり、2025年のヨーロッパ小麦種子処理市場シェアの50.4%を占め、一方で殺菌剤が最も急成長しており、2031年にかけて4.7%の成長が見込まれています。
- 地域別では、ドイツが最大であり、2025年のヨーロッパ小麦種子処理市場規模の28.6%を占め、一方でフランスが最も急成長しており、2031年にかけて6.1%の成長が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 小麦の真菌性病害圧力の上昇 | +0.7% | ドイツ、フランス、イギリス、デンマーク | 短期(2年以内) |
| 高リスク化学有効成分からの規制上のシフト | +0.8% | EU27カ国、特にドイツとフランスへの影響が大きい | 中期(2〜4年) |
| 低投入型作物保護に向けた炭素連動型農業インセンティブ | +0.9% | フランス、ドイツ、イギリス | 中期(2〜4年) |
| 精密播種および可変施用農業における種子処理の活用 | +0.6% | ドイツ、フランス、オランダ、ポーランド | 長期(4年以上) |
| 小麦の作付面積の拡大 | +0.4% | EU27カ国、特にポーランド、イタリア、イギリスでの早期拡大 | 長期(4年以上) |
| 種子コーティングにおけるコールドチェーンと保存期間の進歩 | +0.5% | ヨーロッパ、中東、アフリカ地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
小麦の真菌性病害圧力の上昇
ヨーッパ小麦種子処理市場では、標準的な葉面散布プログラムだけでは真菌性病害の管理が困難になっているため、需要が堅調に推移しています。2025年に発表された研究によると、2024年シーズンの温暖で湿潤な冬の条件が冬小麦における初期病害の発生を促進し、播種時の保護ニーズに対する栽培者の評価を変化させました。また2025年の別の研究では、ヨーロッパ複数の地点で抵抗性を打破する茎さび病菌レースが報告され、作物出芽前のより強力な殺菌保護の価値が高まりました。これは、種子処理が生育期間中の散布タイミングが重要になる前に、種子由来および土壌由来の感染を抑制するのに役立つためです。また、病害圧力が不安定な年においてより信頼性が高いと栽培者が評価する、より広範な複数有効成分の組み合わせへの需要も支えています。
高リスク化学有効成分からの規制上のシフト
ヨーロッパ小麦種子処理市場はまた、同じプロセスが既存製品に短期的な混乱をもたらすにもかかわらず、規制によっても前進しています。最も重要な最近の事例は、2024年11月のフルジオキソニルの内分泌かく乱物質としての分類であり、これは穀物種子処理ポートフォリオの非常に大きなシェアに影響を与え、2026年9月の承認期限切れを前に代替品の必要性に注目が集まりました[1]。ワーヘニンゲン大学・研究センターは2024年に、承認コストが新しい低リスク物質への投資決定において大きな比重を占めることを示しており、これは製剤改良が小規模参入者よりも大手サプライヤーにとって容易であることを意味します。この圧力は古い化学物質の余地を狭める一方で、適合した代替品の商業的価値を高めています。その結果、サプライヤーはより多くの資本、低リスクの有効成分、および市場に長期間留まることができる新しいコーティングシステムへのシフトを進めています。
低投入型作物保護に向けた炭素連動型農業インセンティブ
ヨーロッパ小麦種子処理市場はまた、低投入型作物管理に報酬を与える炭素連動型農業プログラムからも恩恵を受けています。経済協力開発機構は、炭素除去および炭素農業規制が、より広範な炭素農業活動の一環として合成農薬使用の検証済み削減を支援できるヨーロッパの枠組みを創出したと指摘しました。2025年の「サステナビリティ」誌の研究では、ポーランドの2023年から2027年のエコスキームが炭素農業および栄養管理介入(低投入型慣行を含む)に27億8,000万ズウォティ(6億6,000万米ドル)を割り当てたことが示されました。サステイナブル・ウィート・イニシアティブ・ヨーロッパも2025年に、2022年比で2030年までに小麦サプライチェーンの排出量を30%削減することを約束し、バイヤーと栽培者に投入物の選択を記録するより明確な理由を与えています。これにより、種子処理の選択、農業上のトレーサビリティ、および低炭素穀物調達の間に有用な商業的連携が生まれています。
精密播種および可変施用農業における種子処理の活用
ヨーロッパ小麦種子処理市場は、播種された各種子の価値をより重視する精密播種システムからの支持を得ています。4 Growth Horizon Europeプロジェクトは、2024年に特に大規模な耕種農業システムにおいて、複数のヨーロッパ市場でデジタルおよび精密農業ツールの利用が拡大していることを報告しました[2]。「プレシジョン・アグリカルチャー」誌の研究でも、半乾燥天水農業地帯における可変播種および施肥管理が投入物の選択をより地点特異的にし、不良な定植の吸収をより困難にすることが示されました。播種量がゾーンごとに最適化されると、栽培者は出芽時の害虫や病原体による欠株損失の余地が少なくなります。これにより、より一貫したカバレッジと早期の作物反応を持つ高品質な製剤および処理プログラムが有利になります。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EUの再承認および残留物コンプライアンス負担の厳格化 | -0.7% | EU27カ国 | 短期(2年以内) |
| 高度な処理製剤および施用ラインのコスト高 | -0.5% | 東ヨーロッパおよび南ヨーロッパ | 中期(2〜4年) |
| 変動する気候における有効性の一貫性の限界 | -0.4% | 北ヨーロッパおよび大陸性気候帯 | 中期(2〜4年) |
| ブレグジットに関連した承認の断片化 | -0.3% | グレートブリテンおよび北アイルランド | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EUの再承認および残留物コンプライアンス負担の厳格化
ヨーロッパ小麦種子処理市場は依然として、製品再承認の時間とコストという大きな阻害要因に直面しています。フルジオキソニルの決定は、一つの規制変更が多くの穀物種子処理製品に同時に影響を与え、栽培者に短期的な代替品の選択肢を少なくする可能性を示しました。ワーヘニンゲン大学・研究センターもまた、申請書類のコストが新しい低リスク製品にとって最大の障壁の一つであり続けることを明らかにしており、これは小規模な開発者に最も重くのしかかります。これにより、農業上の需要が強い場合でもポートフォリオの刷新が遅れます。また、コンプライアンスコストをより広い製品ラインナップに分散できる大企業の優位性を強化します。
高度な処理製剤および施用ラインのコスト高
ヨーロッパ小麦種子処理市場は、高度な製剤および処理装置に関連するより高いコストによる制約に直面しています。複数有効成分の組み合わせやブレンドは、古い単一有効成分製品と比較して、精密な投与、強化された適合性管理、および追加のオペレーター訓練を必要とすることが多いです。このコスト格差は、特に小規模農家や専門的な処理インフラが未発達な地域で顕著です。その結果、一部の栽培者は農業上の利点にもかかわらずアップグレードを先送りにしています。導入は通常、農場レベルの事業に到達する前に大規模な商業的処理業者を通じて最初に進みます。しかし、高度な処理の長期的な利点への認識が高まるにつれて、市場は徐々に進化しています。一部の地域では政府の取り組みや補助金がこれらの技術の導入を奨励しており、特に小規模農家の間でその傾向が見られます。さらに、処理装置と製剤の進歩により、時間の経過とともにコストが低下し、これらのソリューションがより広範な栽培者にとってアクセスしやすくなると予測されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
商業インフラに支えられた殺虫剤の優位性殺虫剤は、2025年のヨーロッパ小麦種子処理市場シェアにおいて50.4%のシェアを持つ最大の製品タイプでした。ヨーロッパ小麦種子処理産業のこの部分は、出芽前に土壌害虫やウイルスを媒介する害虫を標的とする長年確立された商業的慣行に根ざしています。栽培者は、明確な施用窓口を提供し、初期の定植確立を保護するため、種子段階での防除を引き続き重視しています。一部の従来の化学物質への制限は需要を減少させておらず、むしろバイヤーをより高付加価値の代替製品へとシフトさせています。
殺菌剤はヨーロッパ小麦種子処理市場規模において最も急成長している製品タイプであり、2031年にかけて4.7%の成長が見込まれています。主な理由は、重要な小麦地帯全体でフザリウム、さび病、黒穂病、および関連する病害からのより重い圧力です。フルジオキソニルの審査は製剤改良作業に緊急性を加えており、サプライヤーを新しい複数有効成分の組み合わせと低リスクの選択肢へと向かわせています。ヨーロッパ小麦種子処理産業のこの部分は、したがって処理面積の拡大と同様に、価値ミックスの変化を通じて成長しています。


注記: 全セグメントの個別セグメントシェアはレポート購入後にご利用いただけます
地域分析
ドイツおよびイギリス小麦種子処理市場
ドイツは2025年にヨーロッパ小麦種子処理市場において最大の国別セグメントであり、28.6%のシェアを占めた。同国の広大な小麦作付面積と高度に発達した商業的処理ネットワークが、製品の高い使用率とより標準化された処理プロトコルを支え続けている。ドイツはま、フルジオキソニルによるポートフォリオ混乱に最も大きくさらされている市場の一つでもある。これは、当該有効成分が多数の穀物種子処理製品に組み込まれているためである。これにより短期的な圧力が生じているが、同時に再処方製品および代替製品の採用を促進するインセンティブも高まっている。イギリスは独自の承認スケジュールと上市優先順位を持つ独立した規制市場として、引き続き重要な位置を占めている。
フランス小麦種子処理市場
フランスはヨーロッパ小麦種子処理市場において最も成長の速い国別セグメントであり、2031年までに6.1%の成長が見込まれている。フランスは高い処理普及率と、登録作業および新たな製剤選択肢の積極的な開発を組み合わせている。ARVALISは、2024年にフランスの軟質小麦作付面積の94%が処理済み種子で作付けされたと報告しており、今後の成長は新たな処理カバレッジの拡大よりも製品ミックスと技術的内容から生まれることを示している。フランスはまた、穀物用途においてTOLTEKを最初に承認した市場となり、多くの近隣諸国よりも早い段階でサプライヤーに参入機会を提供している。2025年にARVALISが実施した新たな有効性研究でも、フランスの小麦プログラムにおいて代替殺菌剤の組み合わせへの関心が高まっていることが示された。
より広範なヨーロッパ市場
イタリアとスペインは地中海性気候条件のもとで相当な需要を加えており、この地域の生産者は広範な標準プログラムよりも目的に応じた処理選択肢を重視する傾向がある。スペインはまた精密播種の取り組みにおいても際立っており、播種の意思決定がゾーン単位で行われる場合に高付加価値の種子処理仕様を支えている。ロシアは主要な欧州連合の登録体制の外に位置しており、より広域な地域製品パイプラインとの直接的な整合が制限されている。ポーランド、チェコ共和国、ハンガリー、ルーマニアを含むその他のヨーロッパ地域は、大規模な集約農場が小規模な価格感応度の高い経営体よりも速いペースで移行を進めるなど、まちまちの状況を呈している。
競合ランドスケープ
市場集中度
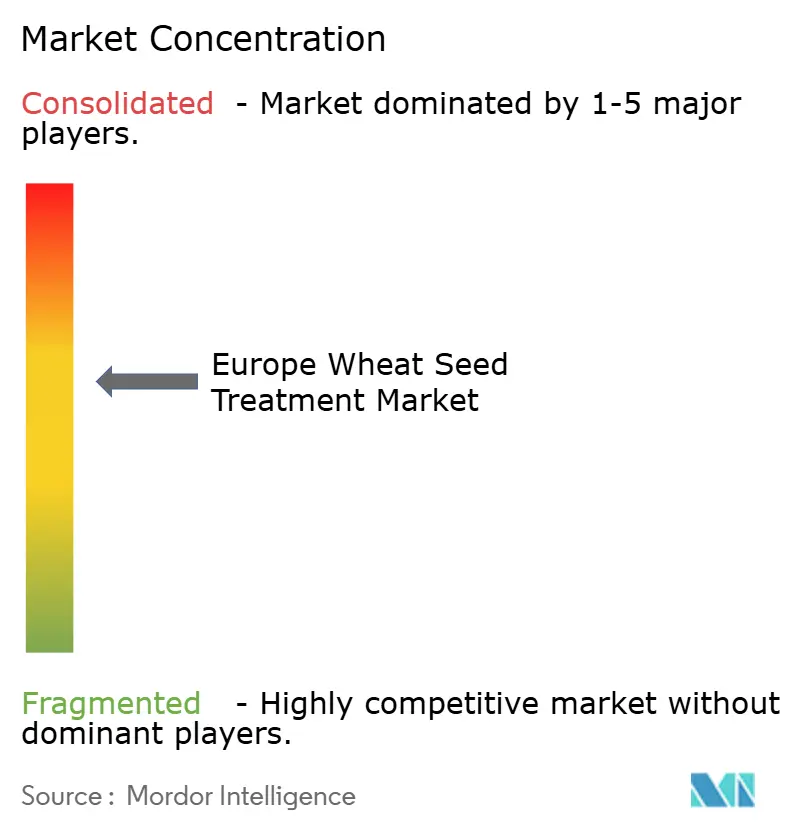
ヨーロッパ小麦種子処理市場は、Bayer AG、Syngenta Group、UPL Limited、BASF SE、Corteva Agroscienceを中心に中程度の集中度を維持しています。これらの企業は、有効成分パイプライン、製剤開発、商業化関係、および大規模な規制対応能力において優位性を持っています。製品の製剤改良と新規承認には資本、データ、および時間が必要であるため、この地位は現在より重要性を増しています。また、主要な有効成分が規制圧力に直面した際のポートフォリオ混乱を管理する上でも、主要グループをより有利な立場に置いています。
BASF SEはヨーロッパ小麦種子処理市場内での能力構築において特に積極的です。2026年5月、BASF SEはルートヴィヒスハーフェンに8,000万ユーロから9,900万ユーロ(8,700万米ドルから1億800万米ドル)の投資で発酵プラントを稼働させ、作物保護製品および種子処理投入物の社内生産を強化しました[3]。2026年3月、BASF SEはAgBiTechの買収を完了し、作物保護ポートフォリオを拡大しました。2025年12月、BASF SEとADAMAはヨーロッパの穀物栽培者向けにギルボアベースの殺菌剤技術の共同開発および商業化パートナーシップを締結しました。これらの動きは、大手サプライヤーが製品パイプラインと製造基盤の両方を構築している様子を示しています。
第二の競合層は、特化した技術が地位を確立するにつれてより重要性を増しています。Incotec Group B.V.は、特にマイクロプラスチックフリーのフィルムコーティング技術を通じて種子コーティングイノベーションにより地位を強化しています。Koppert B.V.は作物保護事業を拡大しており、18のヨーロッパ諸国にわたる殺菌剤プラットフォームのためにAmoéba SAとの2025年の販売契約および株式投資を含んでいます。Certis BelchimもTOLTEKにより穀物種子処理において早期の足がかりを持つため、目立った役割を担っています。全体として、競争は規制アクセス、商業規模、および新しいコーティング能力を組み合わせることができる企業において最も激しくなっています。
ヨーロッパ小麦種子処理産業リーダー
-
Bayer AG
-
Corteva Agriscience
-
Syngenta Group
-
UPL Limited
-
BASF SE
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ小麦種子処理市場 このレポートでカバーされる企業
- Bayer AG
- Corteva Agriscience
- Syngenta Group
- UPL Limited
- Sumitomo Chemical Co., Ltd.
- BASF SE
- Albaugh LLC
- FMC Corporation
- Incotec Group B.V.
- Croda International Plc
- Koppert B.V.
- Nufarm Limited
- PI Industries Ltd.
- Rovensa Group
- Sipcam Oxon S.p.A.
最近の産業開発事情 ヨーロッパ小麦種子処理市場
- 2026年4月:Corteva Agroscienceは、フザリウムおよびリゾクトニアを防除しながら初期の作物定植を改善する、穀物作物向けの4有効成分殺菌剤種子処理剤Lumiscend LUXEを発売しました。この発売、主要な小麦病害に対処することでヨーロッパ小麦種子処理市場を支援します。
- 2026年4月:Incotec Group B.V.は、穀物種子向けの高性能マイクロプラスチックフリーフィルムコーティングDisco Red L-1140を発売し、種子会社がコーティング性能を維持しながらEUの2028年マイクロプラスチック規制に準拠できるようにしました。この発売により、Incotecの畑作物向けマイクロプラスチックフリー種子コーティングソリューションのポートフォリオが拡大し、ヨーロッパにおける持続可能な種子技術への移行を支援します。
- 2025年12月:BASF SEとADAMAは、ヨーロッパの穀物栽培者向けに抵抗性管理ソリューションを拡大するため、ADAMAのギルボア殺菌剤技術の戦略的共同開発および商業化パートナーシップを発表しました。規制当局の承認を条件として、小麦向けギルボアベースの製剤は2027年にグレートブリテンで発売が計画されており、その後2029年にヨーロッパ全域での広範な商業化が続く予定です。
ヨーロッパ小麦種子処理市場レポートの調査範囲
種子処理とは、主に殺菌剤や殺虫剤などの作物保護化学物質で種子をコーティングする慣行です。種子処理製品は、健全な作物の定植を保護・改善するために種子に適用される物理的・化学的な薬剤および技術です。ヨーロッパ小麦種子処理市場レポートは、製品タイプ(殺虫剤、殺菌剤、殺線虫剤、その他)および地域(ドイツ、イギリス、フランス、イタリア、スペイン、ロシア、その他のヨーロッパ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 殺虫剤 |
| 殺菌剤 |
| 殺線虫剤 |
| その他のタイプ |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| スペイン |
| ロシア |
| その他のヨーロッパ |
| 製品タイプ別 | 殺虫剤 |
| 殺菌剤 | |
| 殺線虫剤 | |
| その他のタイプ | |
| ヨーロッパ | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ |
レポートで回答される主要な質問
2026年のヨーロッパ小麦種子処理分野の規模はどのくらいですか?
ヨーロッパ小麦種子処理市場の規模は2026年に449.94 ミリオン 米ドルと推定され、2031年までに553.24 ミリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 4.22%で成長する見込みです。
ヨーロッパの小麦における種子処理需要をリードしている製品タイプはどれですか?
殺虫剤は2025年に50.4%のシェアで最大の製品タイプであり、殺菌剤は2031年にかけて最も急成長している製品タイプです。
なぜ殺菌剤種子処理剤がヨーロッパで重要性を増しているのですか?
さび病および関連する病原体における病害圧力の増大、初期感染リスク、および抵抗性への懸念が、種子段階での殺菌保護の価値を高めています。
最も強い成長見通しを持つ国はどこですか?
フランスは2031年にかけてCAGR 6.1%で最も急成長している国であり、高い処理普及率と早期の登録活動によって支えられています。