
ヨーロッパ誘導加熱クックトップ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
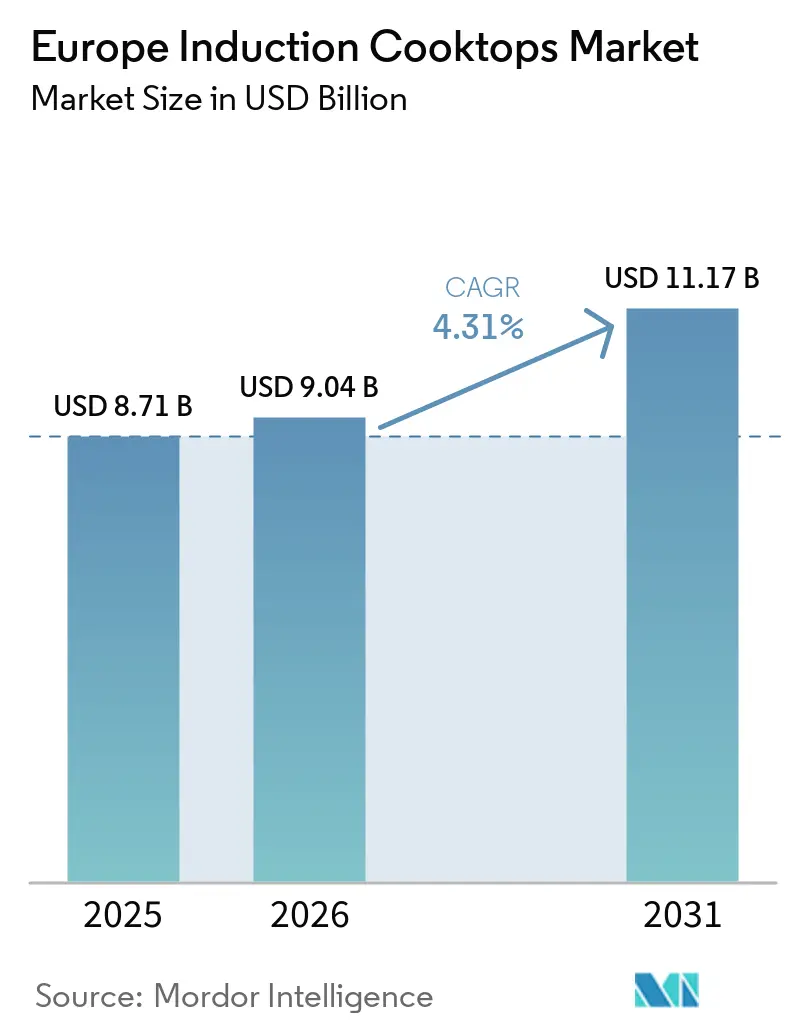
| 基準年の市場規模 (2025) | 8.71 十億米ドル |
| 市場規模 (2026) | 9.04 十億米ドル |
| 市場規模 (2031) | 11.17 十億米ドル |
| 成長率 (2026 - 2031) | 4.31 % |
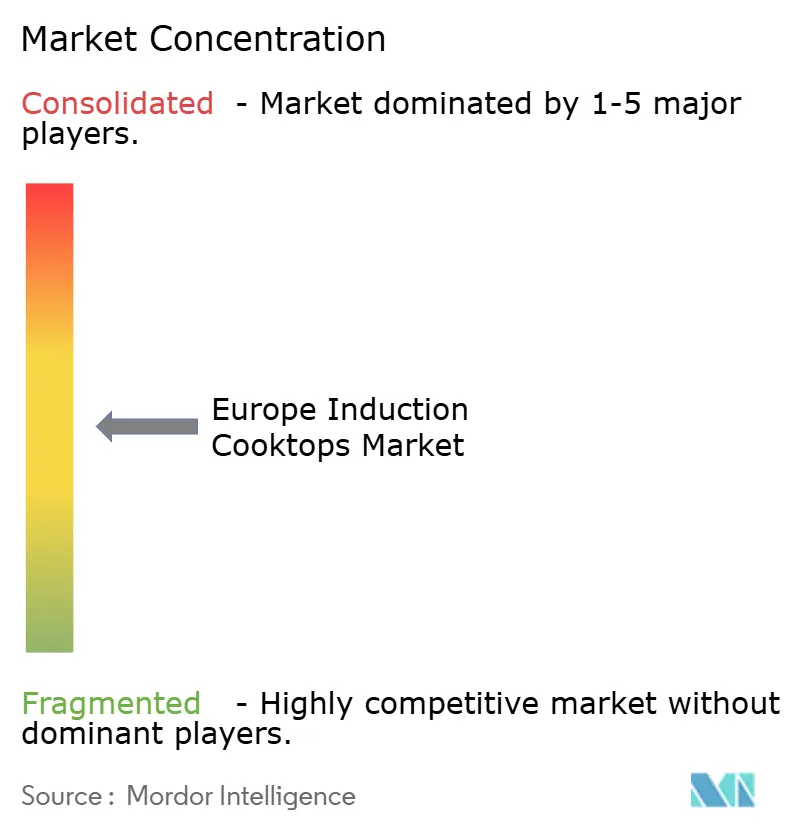
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ誘導加熱クックトップ市場分析
ヨーロッパ誘導加熱クックトップ市場規模は、2025年に8.7 ビリオン 米ドル、2026年に9.0 ビリオン 米ドルと予測され、2031年までに11.2 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 4.3%で成長する見込みです。ヨーロッパ誘導加熱クックトップ市場は、住宅の電化を促進する政策、ビルトインキッチンへの需要の高まり、および商業用キッチンのアップグレードによって支えられています。これらの要因は、調理器具の通常の買い替えサイクルを超えた需要を支えています。購入者もまた、クックトップを選ぶ際に運用コスト、エネルギー性能、キッチンデザインをより重視するようになっています。メーカーは、統合換気システム、接続型コントロール、より幅広いビルトイン形式で対応しています。ヨーロッパ誘導加熱クックトップ市場は、住宅の電気工事や新しい調理器具が必要となる改修活動の鈍化という課題にも直面しています。
主要レポートのポイント
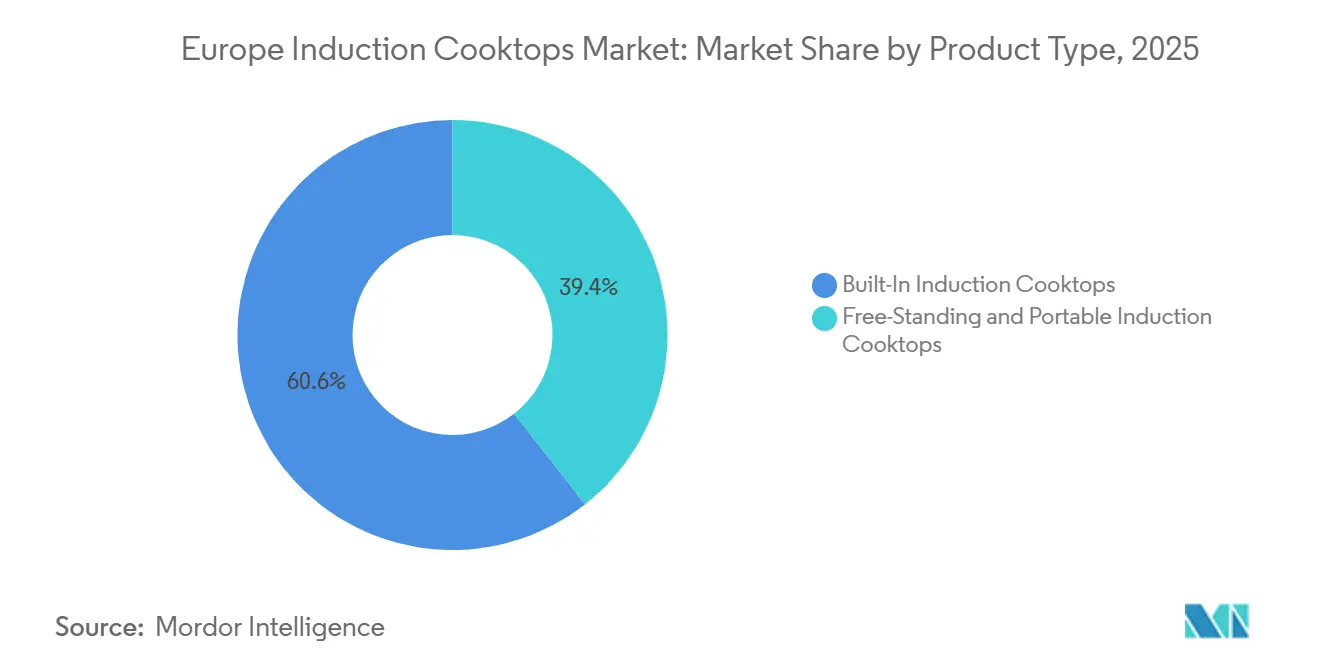
- 製品タイプ別では、ビルトインユニットが2025年のヨーロッパ誘導加熱クックトップ市場シェアの60.6%を占め、フリースタンディングおよびポータブルユニットは2031年にかけてCAGR 5.2%で予測されています。
- バーナー構成別では、4ゾーンホブが2025年のヨーロッパ誘導加熱クックトップ市場シェアの43.3%を占め、5ゾーン以上の構成は2031年にかけてCAGR 4.6%で拡大すると予測されています。
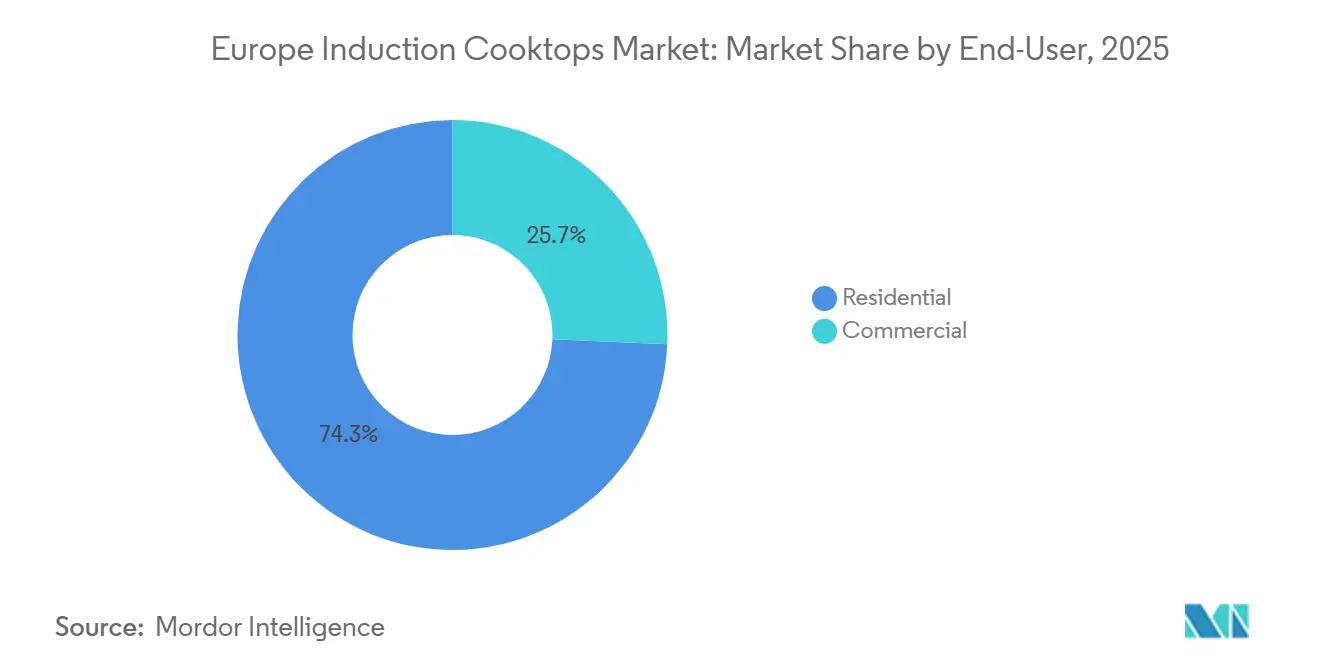
- エンドユーザー別では、住宅用途が2025年の収益の74.3%を占め、商業用途は2031年にかけてCAGR 4.8%で拡大すると予測されています。
- 流通チャネル別では、B2Cおよび小売チャネルが2025年の収益の81.2%を占め、2031年にかけてCAGR 4.5%で予測されています。
- 地域別では、ドイツが2025年の収益の22.2%を占め、スペインは2031年にかけてCAGR 5.5%で予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%)予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ガス調理に対するエネルギー効率 上の利点 | +1.0% | ヨーロッパ全域、 特にオランダ、ドイツ、イギリス、北欧諸国との強い関連性 | 短期 (2年以内) |
| 電化および ガス段階的廃止政策 | +1.2% | オランダ、 フランス、欧州連合 | 中期 (2〜4年) |
| プレミアムリノベーションおよび ビルトイン家電需要 | +0.8% | ドイツ、 イギリス、フランス、スペイン | 中期 (2〜4年) |
| 接続型および 調理支援家電 | +0.5% | ドイツ、 イギリス、フランス、北欧諸国 | 中期 (2〜4年) |
| 商業用 キッチンの電化 | +0.4% | イギリス、北欧諸国、ドイツ、スペイン | 長期 (4年以上) |
| コパクトキッチン向け フレキシブルゾーン機能 | +0.3% | ドイツ、 フランス、BENELUX、北欧諸国 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
ガス調理に対するエネルギー効率上の利点
誘導加熱クックトップは対応調理器具を直接加熱するため、周囲のキッチンへの熱損失を抑えます。UKHospitalityは、誘導加熱がガスホブの40%〜60%と比較して、90%近いエネルギー変換率を達成できると報告しています[1]。この効率上の優位性は、電気代とキッチンの稼働時間がエネルギー使用を非常に可視化する場所で最も重要です。2026年のCLASP評価では、電気ホブ技術が欧州連合およびイギリス全体でガスホブよりも生涯所有コストが低いことが判明しました[2]。この調査結果は、家庭および商業購入者が長期的な所有を評価する際に、初期価格差の重要性を低下させます。欧州委員会は、2024年の調査で回答者の75%がEUエネルギーラベルが最近の家電購入に影響を与えたと回答したと報告しました。これにより、メーカーは販売時点でエネルギー使用を分かりやすく伝える明確な理由を持つことになります。
電化およびガス段階的廃止政策
政府の政策は、いくつかのヨーロッパ諸国において電気調理への明確な道筋を作り出しています。オランダは2026年にガスボイラー禁止を実施し、IKEAオランダはガスクックトップをラインナップから除外しました。フランスは復興計画に電化クレジットを含め、より広範な建物アップグレードに沿った家電選択を支援しています。欧州委員会は2025年12月までに加盟国に詳細なガス段階的廃止戦略を要請しました。CLASPは、2027年に段階的削減を開始し、2030年に完全廃止要件を設けることで、2040年までに二酸化炭素換算で1,700万トン、2050年までに5,900万トンの排出量を削減できると推定しました。これらの措置は、小売業者とメーカーが標準的な買い替えサイクルよりも早く誘導加熱品揃えを計画することを促します。
プレミアムリノベーションおよびビルトイン家電需要
ビルトインキッチンは、リノベーションが複数の家電選択を同時に変えることが多いため、ヨーロッパ誘導加熱クックトップ市場において引き続き重要です。BSHは、2025年にヨーロッパのビルトイン家電事業が4%成長し、ヨーロッパ全体の収益は1.2%増加したと報告しました。この差は、より慎重な消費者環境においても統合家電への持続的な需要を示しています。BSHは2025年に研究開発に8億4,700万ユーロ(年間収益の5.6%)を投資し、将来の家電形式に焦点を当てた投資を行いました。Electroluxは、2026年第1四半期にAEGおよびElectroluxブランドがビルトインキッチンでの地位を強化したと述べました。フラッシュマウント誘導加熱クックトップと統合ダウンドラフト換気は、より高価値なキッチン仕様を支えています。これにより、サプライヤーは価格だけでなくデザインと機能で競争する手段を得ます。
接型および調理支援家電
接続型調理機能は、プレミアム製品からより幅広い誘導加熱家電へと移行しています。Mieleは2026年4月のEuroCucinaでKM 8000誘導ホブとM Sense調理器具を発表しました。このシステムは対応調理器具に最大3つの温度センサーを使用してリアルタイムで熱を調節します。MieleはまたCulinaryCoachアプリケーションを使用して接続されたホブに調理設定を送信します。BSHはBosch Cookit プラットフォームを通じてAI支援レシピ変換を導入し、家電企業がキッチンを中心にデジタルサービスを構築している様子を示しています。フランスでは、スマート大型家電が2025年のGEM収益の17.8%を占め、2021年の11.3%から増加しました。スマート調理家電は2025年に価値で18%成長し、より広い調理カテゴリーは8.1%減少しました。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 設置業者および電気パネル容量のボトルネック | -0.70% | イギリス、フランス、NORDICS、ドイツ(高い改修需要) | 短期〜中期(1〜3年) |
| 修理可能性、保証、および製品寿命終了コンプライアンスコスト | -0.40% | 汎ヨーロッパ;フランス(修理する権利法、2024年)、ドイツが主導 | 中期〜長期(2〜5年) |
| 高い初期費用および電気改修要件 | -0.90% | 汎ヨーロッパ;南欧および東欧で増幅 | 短期〜中期(1〜4年) |
| 誘導加熱対応調理器具の買い替えコスト | -0.30% | 汎ヨーロッパ;南欧および低所得層で最も顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
初期費用および電気改修の必要性
誘導加熱の高い初期価格は、一部の購入者にとって依然として障壁となっています。古い住宅では、設置に配線のアップグレードや家庭用電気パネルの変更が必要になる場合があります。これらの要件は、購入者が誘導加熱のエネルギー性能を好む場合でも、切り替えを遅らせる可能性があります。CLASPは、誘導加熱の生涯所有コストが低い場合でも、他の電気技術よりも平均購入価格が高いことを発見しました。同レポートはまた、適度な政府インセンティブが誘導加熱をより多くの家庭に利用可能にできると述べています。スペインのPlan Renoveは誘導加熱クックトップに対して105ユーロの補助金を提供し、購入価格の25%を上限とし、マドリードの申請ラウンドは15日以内に締め切られました[3]。低所得市場における普及のペースは、補助金と消費者信用の利用可能性に引き続き連動するでしょう。
設置業者および電気パネル容量の限界
ガスから誘導加熱への転換には、直接的な家電交換では不要な電気工事が必要になる場合があります。認定電気技師がブレーカーパネルのアップグレード、専用回路の設置、またはケーブルの交換を行う必要がある場合があります。これにより、熟練した設置業者の容量が限られている場合に遅延が生じる可能性があります。UKHospitalityは、電気アップグレード要件を誘導加熱に移行する接客業者にとってのコストとタイミングの課題として特定しました。この問題は、古い賃貸住宅や改修需要が強い地域で特に関連性があります。ドイツ連邦環境庁は誘導加熱を最もエネルギー効率の高いホブの種類として推進しています。製品革新だけではこの問題を解決できません。なぜなら、対策は住宅政策、電気基準、および設置業者のトレーニングにも依存するからです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ビルトインユニットが最大のポジションを維持し、ポータブル形式がより速く成長ビルトインユニットは2025年のヨーロッパ誘導加熱クックトップ市場シェアの60.6%を占めました。その地位は、特にドイツと北欧諸国でのリノベーションプロジェクトにおける据え付けキッチンの役割を反映しています。ビルトインモデルは、オーブン、換気、キャビネット、作業台と一体のパッケージとして選ばれることが多いです。これにより、フラッシュマウント製品と統合排気機能を持つクックトップへの需要が支えられています。BSHは2025年にホブと換気扇の売上が2.6%増加したと報告しました。同社は統合排気ファン付きホブへの明確なシフトを指摘しました。Electroluxは、標準ガラスより10倍傷つきにくいマット表面を持つAEG SaphirMatt誘導ホブを発表しました。これらの製品特性は、より高価値なビルトイン購入を持続させるのに役立ちます。
フリースタンディングおよびポータブルユニットは2031年にかけてCAGR 5.2%で成長すると予測されています。これはヨーロッパ誘導加熱クックトップ市場の製品タイプの中で最も高い成長率です。これらの製品は、完全なキッチンリノベーションなしに電気調理を試したい賃借人、小世帯、および事業者のニーズを満たします。ポータブルユニットはサブキッチンやケータリング環境でも使用できます。この形式は、恒久的な家電設置の実際的な障壁を軽減できます。フランスでは、統合フードを備えたクックトップが2025年に価値で2.4%増加し、マット仕上げのバリアントは価値で369.1%増加しました。これらの結果は、より広い調理カテゴリーが弱い場合でも、差別化された形式が購入者を引き付けられることを示しています。ビルトインとポータブルの両製品は、異なる住宅および購入条件に対応するため、引き続き関連性を持ちます。
バーナー構成別:
4ゾーンホブが標準を維持し、より大型の形式が需要を獲得4ゾーンホブは2025年のバーナー構成別ヨーロッパ誘導加熱クックトップ市場規模の43.3%を占めました。この形式はヨーロッパの多くの地域で使用される一般的な60cmキッチン幅に適合します。また、複数の料理を同時に準備するという日常的な期待にも応えます。これにより、4ゾーンモデルは買い替え購入と標準的な据え付けキッチンで強いポジションを持ちます。その設置基盤は、オーナーが機能をアップグレードしたりキッチンを再設計したりする際の繰り返し需要を支えます。このセグメントはまた、使い慣れたキャビネットサイズと既存のワークトップの切り込みによっても支えられています。これらの実際的な利点により、4ゾーンホブは信頼性の高い数量カテゴリーとなっています。サプライヤーがプレミアムレンジを拡大しても、引き続き重要です。
5ゾーン以上のモデルは2031年にかけてCAGR 4.6%で拡大すると予測されてます。これらの製品は、より大きなキッチン、より広いワークトップ、および柔軟な調理エリアを求める購入者と結びついています。MieleのKM 8000シリーズは60cmから90cmの幅で利用可能で、最大6つの鍋に対応するPowerFlexゾーンを提供します。このアプローチにより、ブランドは1つの製品ファミリー内でさまざまなキッチンレイアウトに対応できます。1ゾーンおよび2ゾーンモデルは引き続きポータブルおよびモジュラーアプリケーションに対応します。3ゾーン製品は、より小さな固定キッチンおよびサブ調理エリアで使用されます。フレキシブルゾーン技術が発展するにつれて、固定バーナー数はクックトップの使用方法のより不完全な指標になる可能性があります。
エンドユーザー別:
住宅用需要がリードし、商業用途がより速く拡大住宅用ユーザーは2025年のヨーロッパ誘導加熱クックトップ市場シェアの74.3%を占めました。クックトップはキッチンの中核家電であるため、家庭用購入が単位需要の主な源泉であり続けています。住宅用需要は、リノベーション、住宅の移転、買い替えニーズ、および電気調理への嗜好の変化と結びついています。ドイツ、フランス、スペインは、大きな家電基盤とリノベーション活動により、引き続き重要な家庭市場です。接続機能は、家庭が基本的な加熱性能を超えてアップグレードする理由を与えます。ビルトインデザインはまた、キッチンリノベーション中にセラミックまたはガス製品から誘導加熱への移行を支えます。これにより、住宅用セグメントはヨーロッパ誘導加熱クックトップ市場の基盤となっています。
商業用途は2031年にかけてCAGR 4.8%で成長すると予測されています。ホテル、レストラン、企業カフェテリア、輸送ケータリング、および施設用キッチンがこのセグメントの主なユーザーです。その購入はエネルギーコスト、安全目標、および炭素報告要件に影響されます。英国安全評議会のケーススタディは、電気調理への転換後のエネルギー使用の低下と3年間の回収期間を報告しました。Electrolux Professionalのフリーゾーン誘導プラットフォームも、プロフェッショナルキッチンへのサプライヤーの継続的な注目を示しています。商業用需要は、運営計画に結びついているため、家庭用リノベーションの感情に影響されにくい場合があります。したがって、機器メーカーに別の成長源を提供できます。
流通チャネル別:
B2Cおよび小売が収益と成長の両方をリードB2Cおよび小売チャネルは2025年の収益の81.2%を占めました。このチャネルはまた、2031年にかけてCAGR 4.5%という最も高い予測成長率を持っています。マルチブランド小売業者は、製品タイプと価格を比較したい購入者にとって引き続き有用です。専売ブランドアウトレットは、製品デモンストレーションとキッチンデザインコンサルテーションにより重点を置いています。オンラインプラットフォームは家電の調査と購入プロセスを拡大しました。ブランドウェブサイトもキッチンコンフィギュレーターとバーチャルコンサルテーションを使用して、顧客の製品択をガイドしています。これらのチャネルは、ヨーロッパ誘導加熱クックトップ産業において消費者向けコミュニケーションを重要に保ちます。また、購入前にエネルギー性能、寸法、設置ニーズを比較しやすくします。
B2Bおよび直販は規模は小さいですが、商業プロジェクトにとって引き続き重要です。ホテルチェーン、レストラングループ、および施設ケータリング業者は、マルチサイトプログラムのためにメーカーから直接購入する場合があります。このルートは、より長い契約と調整された設置計画を支援できます。また、商業購入者がプロフェッショナルキッチンレイアウトに合った機器を指定するのに役立ちます。Fagor Industrialは直接供給手配を通じてプロフェッショナルキッチン事業者にサービスを提供しています。直接供給は小売仲介業者の必要性を減らすことができますが、サプライヤーにより大きなサービスおよびプロジェクト管理の要求を課す場合があります。商業事業者が複数のサイトを同時にアップグレードしている場合、B2B需要は引き続き重要です。しかし、家庭用購入がコアボリュームベースを占めるため、小売が引き続き大きな役割を担います。
地域分析
西ヨーロッパ誘導加熱クックトップ市場
ドイツは2025年のヨーロッパ誘導加熱クックトップ市場シェアの22.2%を占めた。その地位は、大規模な家電市場、強固なキッチン製造基盤、ビルトイン製品への需要を反映している。ドイツの消費者はプレミアムおよびミドルプライスの幅広いブランドにアクセスできる。同国のリノベーション活動も、統合型クックトップおよび換気製品を支えている。ドイツ連邦環境庁は、誘導加熱を最もエネルギー効率の高いホブオプションとして推進ている。スペインは2031年までに5.5%のCAGRで成長すると予測されている。同国はリノベーション活動、プラン・レノベ補助金、およびホスピタリティ施設の改修から恩恵を受けている。イギリスも、より多くの事業者が電気調理を評価するにつれ、住宅および商業用途にわたって拡大している。
フランス、イタリアおよびベネルクス誘導加熱クックトップ市場
フランスは混在した需要環境を呈している。不動産市況の悪化により、大型家電調理カテゴリー全体は2025年に8.1%減少した。しかし、スマート調理家電は金額ベースで18%増加し、統合型クックトップ形式は引き続き成長した。イタリアはElicaやSMEGなどのブランドにとって重要なデザインおよび製造拠点であり続けている。イタリアの製品開発はヨーロッパ全域のプレミアム製品ローンチに影響を与えている。ベネルクスはオランダの2026年政策方針およびIKEAオランダにおけるガスクックトップの撤廃から恩恵を受けている。これらの状況は、電気調理を検討する政策主導の強力な理由を生み出している。
北欧およびより広いヨーロッパ市場
北欧諸国は、電気調理の普及実績、環境意識の高さ、および再生可能電力の利用可能性により、誘導加熱の採用率が高い。人口規模の関係から、主要な西ヨーロッパ市場と比較した場合の総貢献度は小さい。その他のヨーロッパにおけるヨーロッパ誘導加熱クックトップ市場規模は、より広いヨーロッパ基準に連動した建築・エネルギー規制によって支えられている。これらの市場は、ガス調理から電気調理への移行の初期段階にある。一部の国では家計所得の低さが買い替え判断を遅らせる可能性がある。電気インフラもレトロフィットの進捗を制限する場合がある。サプライヤーは地域全体で異なる製品・価格戦略を必要としている。これにより、広範なヨーロッパカバレッジは価値があるが、現地の流通および設置サポートも必要となる。
競合環境
ヨーロッパ誘導加熱クックトップ市場は適度に集中しています。BSH Home Appliancesは、Bosch、Siemens、Neff、Gaggenauを使用して複数の価格帯と小売形式に対応しています。このマルチブランドアプローチにより、BSHはマス、プレミアム、スペシャリストキッチンチャネルで幅広い認知度を持ちます。Mieleはドイツ生産、キッチンデザイン関係、および接続型調理機能を通じてプレミアムセグメントで競争しています。ElectroluxはAEGおよびElectroluxブランドを通じて異なる価格帯に対応しています。SamsungとLGは、より広いホームエレクトロニクスエコシステムを使用して、スマートホームオファリング内で接続型ホブを位置付けています。したがって、競争は家電性能、ブランドポジション、サービス、およびデジタル機能に基づいています。
統合換気は製品競争の重要な分野になりつつあります。BSHは2025年の業績で統合排気ファン付きホブへの関心の高まりを特定しました。ElicaはEuroCucina 2026でID TechnologyとMatrix ユーザーインターフェースを発表しました。同社は、このシステムが3,840個以上のLEDを使用し、新しいインダクターが従来の設計より30%少ない銅を使用すると述べました。Mieleの2026年4月のKM 8000ラウンチは、センサー対応調理器具とアプリベースの調理サポートを追加しました。これらのラウンチは、主要企業が統合システムを使用してプレミアム製品を差別化していることを示しています。
Beko Europeは2025年にヨーロッパ事業を再ローンチし、研究開発に1億ユーロを含む3億ユーロの計画投資を発表しました。そのイタリアの調理センターは、ビルトイン調理製品のさらなる開発を支援します。SMEGはEuroCucina 2026でIsolaおよびMusaレンジを発表し、プレミアムビルトインオファーを強化しました。Novyはクックトップと排気の組み合わせ製品において換気側から競争しています。小規模なオンライン重視ブランドはエントリー価格で競争し、確立されたブランドは小売リーチ、サービス、および製品開発を通じてポジションを守っています。ガス家電に影響する規制も、時間の経過とともに誘導加熱への投資をシフトさせる可能性があります。
ヨーロッパ誘導加熱クックトップ産業リーダー
-
BSH Home Appliances
-
Electrolux AB
-
Whirlpool Corporation
-
Miele & Cie. KG
-
Arçelik A.Ş.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ誘導加熱クックトップ市場 このレポートでカバーされる企業
- BSH Home Appliances
- Electrolux AB
- Whirlpool Corporation
- Miele & Cie. KG
- Arçelik A.Ş.
- Haier Smart Home Co., Ltd.
- Samsung Electronics Co., Ltd.
- LG Electronics Inc.
- BORA GmbH & Co. KG
- Gorenje Group, Hisense Europe
- SMEG S.p.A.
- Elica S.p.A.
- Fulgor Milano S.p.A.
- Fagor Industrial S. Coop.
- Fisher & Paykel Appliances Holdings Ltd.
- V-ZUG Holding AG
- Teka Industrial S.A.
- Beko Europe
- Novy N.V.
- Groupe Brandt
最近の産業開発事情 ヨーロッパ誘導加熱クックトップ市場
- 2026年4月:Mieleはミラノで開催されたEuroCucina 2026でKM 8000シリーズ誘導ホブを発表し、M Sense調理器具(最大3つの統合温度センサーを搭載)とAI搭載CulinaryCoachアプリアシスタントと組み合わせました。このシステムはリアルタイムで温度と電力を自動調節し、ヨーロッパ市場全体で60、75、80、90cmの幅で利用可能で、10年以上でMieleの最大の調理プラットフォームラウンチとなりました。
- 2026年4月:SMEGはEuroCucina 2026でIsolaコレクション(Stefano Boeri Interiorsと共同開発した統合フードと照明を備えた誘導ホブ)とMusaレンジ(BorromeodeSilvaと共同開発した誘導ホブを含む完全ビルトインスイート)を発表しました。
- 2026年4月:ElicaはSalone del Mobile / EuroCucina 2026で独自のID Technologyと Matrix ユーザーインターフェース(3,840以上の個別LEDを使用したピクセルベースのインターフェース)をデビューさせました。
- 2026年3月:BSH Home Appliances Groupは、スペインのサラゴサにあるMontañana工場への5年間で1億1,300万ユーロ以上の累積投資を確認しました。この施設は世界で製造される誘導ホブの4台に1台を生産しています。
ヨーロッパ誘導加熱クックトップ市場レポートの範囲
セグメンテーション概要
| ビルトイン誘導加熱クックトップ |
| フリースタンディングおよびポータブル誘導加熱クックトップ |
| 1ゾーン |
| 2ゾーン |
| 3ゾーン |
| 4ゾーン |
| 5ゾーン以上 |
| 住宅用 | |
| 商業用 | HoReCa(ホテル、レストラン、カフェ・ケータリング) |
| 施設用キッチン | |
| 企業・オフィスカフェテリア | |
| その他の商業用途(輸送、小売、ヘルスケアを含む) |
| B2B・メーカー直販 | |
| B2C・小売 | マルチブランドストア |
| 専売ブランドアウトレット | |
| オンライン | |
| その他の流通チャネル |
| イギリス |
| ドイツ |
| フランス |
| スペイン |
| イタリア |
| BENELUX(ベルギー、オランダ、ルクセンブルク) |
| NORDICS(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) |
| その他のヨーロッパ |
| 製品タイプ別 | ビルトイン誘導加熱クックトップ | |
| フリースタンディングおよびポータブル誘導加熱クックトップ | ||
| バーナー構成別 | 1ゾーン | |
| 2ゾーン | ||
| 3ゾーン | ||
| 4ゾーン | ||
| 5ゾーン以上 | ||
| エンドユーザー別 | 住宅用 | |
| 商業用 | HoReCa(ホテル、レストラン、カフェ・ケータリング) | |
| 施設用キッチン | ||
| 企業・オフィスカフェテリア | ||
| その他の商業用途(輸送、小売、ヘルスケアを含む) | ||
| 流通チャネル別 | B2B・メーカー直販 | |
| B2C・小売 | マルチブランドストア | |
| 専売ブランドアウトレット | ||
| オンライン | ||
| その他の流通チャネル | ||
| 地域別 | イギリス | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| BENELUX(ベルギー、オランダ、ルクセンブルク) | ||
| NORDICS(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| その他のヨーロッパ | ||
レポートで回答される主要な質問
ヨーロッパにおける誘導加熱クックトップの需要を促進しているものは何ですか?
電化政策、電気ホブの低い生涯所有コスト、ビルトインキッチンリベーション、および商業用電化が需要を支えています。
ヨーロッパ誘導加熱クックトップ市場の規模はどのくらいですか?
このセクターは2026年の9.0 ビリオン 米ドルから2031年までに11.2 ビリオン 米ドルへ、CAGR 4.3%で成長すると予測されています。
どの製品タイプがヨーロッパの誘導加熱クックトップ販売をリードしていますか?
ビルトインユニットが2025年に60.6%のシェアでリードし、据え付けキッチンとリノベーション需要に支えられています。
誘導加熱クックトップで最も速く成長しているヨーロッパの国はどこですか?
スペインはリノベーション活動とPlan Renove制度に支えられ、2031年にかけてCAGR 5.5%で成長すると予測されています。
古い住宅における誘導加熱普及の主な障壁は何ですか?
生涯所有コストが低い場合でも、高い購入コストと電気改修の必要性が買い替え決定を遅らせる可能性があります。