
ヨーロッパコンテナデポロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
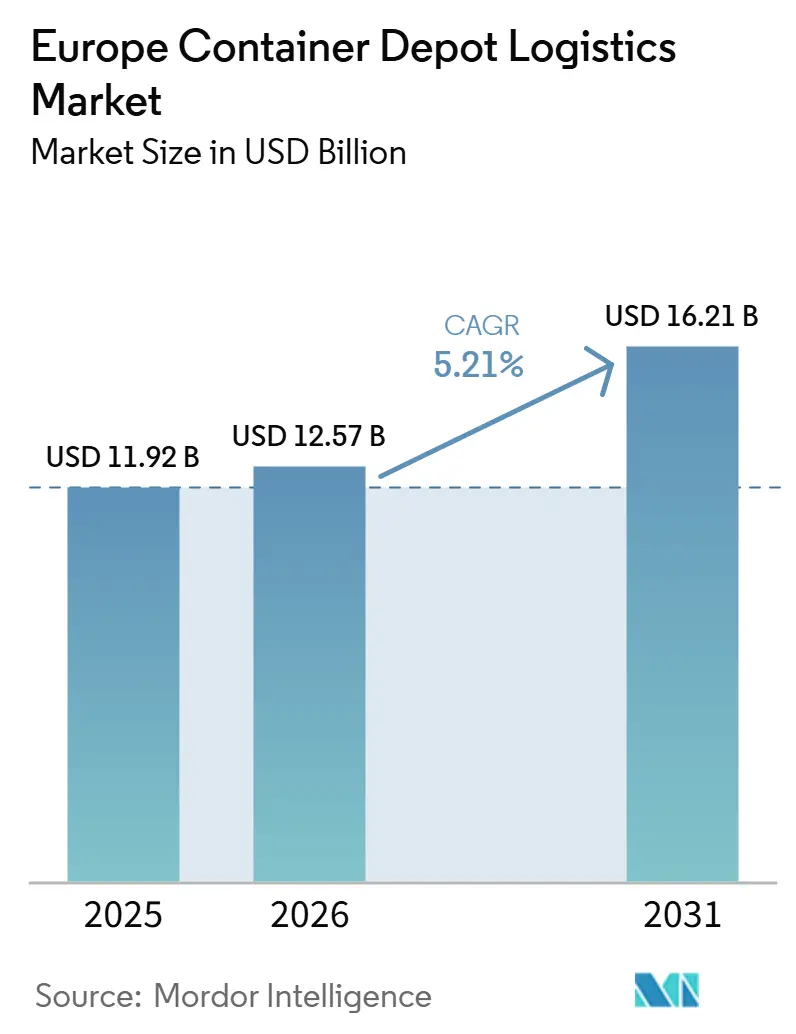
| 基準年の市場規模 (2025) | 11.92 十億米ドル |
| 市場規模 (2026) | 12.57 十億米ドル |
| 市場規模 (2031) | 16.21 十億米ドル |
| 成長率 (2026 - 2031) | 5.21 % |
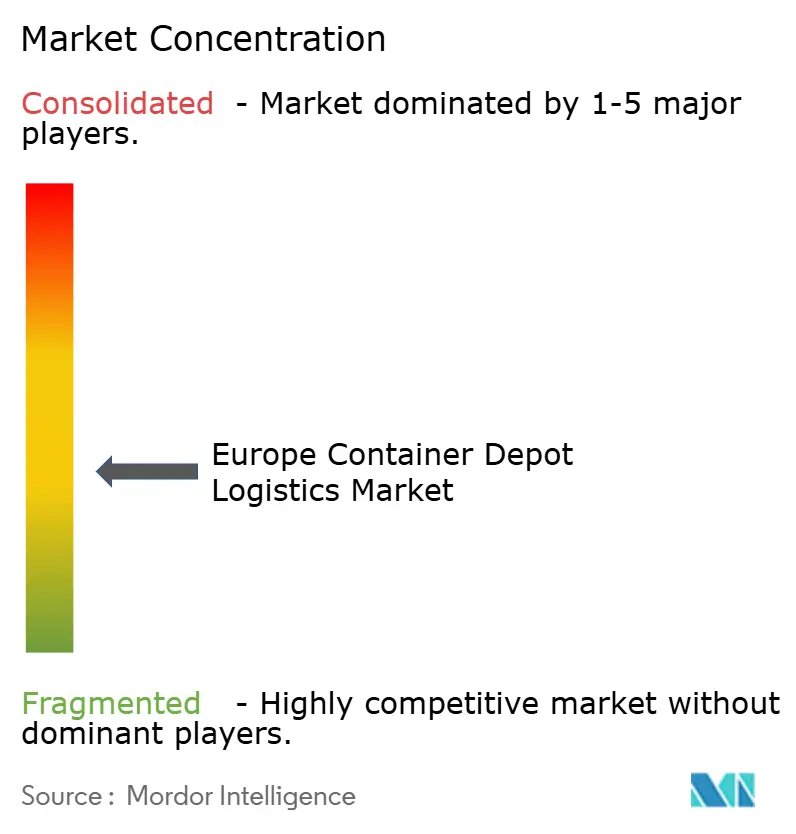
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパコンテナデポロジスティクス市場分析
ヨーロッパコンテナデポロジスティクス市場規模は2025年に119.2 ビリオン 米ドルであり、2026年には125.7 ビリオン 米ドル、2031年には162.1 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてのCAGRは5.21%です。
ヨーロッパコンテナデポロジスティクス市場は、欧州最大の主要港における慢性的な混雑が、内陸および港外バッファリングを一時的な回避策ではなく中核的な業務上の必要性としたことにより拡大しています。成長の軌跡はまた、ターミナルオペレーターおよびキャリア系列のロジスティクス部門による投資の増加を反映しており、これらの企業は設備能力の拡充、ターミナルの近代化、資産回転率の改善と滞留時間の短縮を目的とした内陸リンクの強化を進めています。リーファー取り扱い、修繕サイクル、データの可視性が標準化された保管サービス単独よりも契約価値を明確に左右するようになったため、サービス品質の重要性が高まっています。主要回廊付近の土地が限られており、労働コストが高止まりし、許認可の遅延が複数の国でサイト拡張を引き続き妨げているため、マージン圧力は依然として現実的な課題です。その結果、ヨーロッパコンテナデポロジスティクス市場は、港湾オーバーフローと内陸インターモーダル需要の双方を支援できる、より高密度で特化した、よりテクノロジーを活用したデポネットワークへと移行しています。
主要レポートのポイント
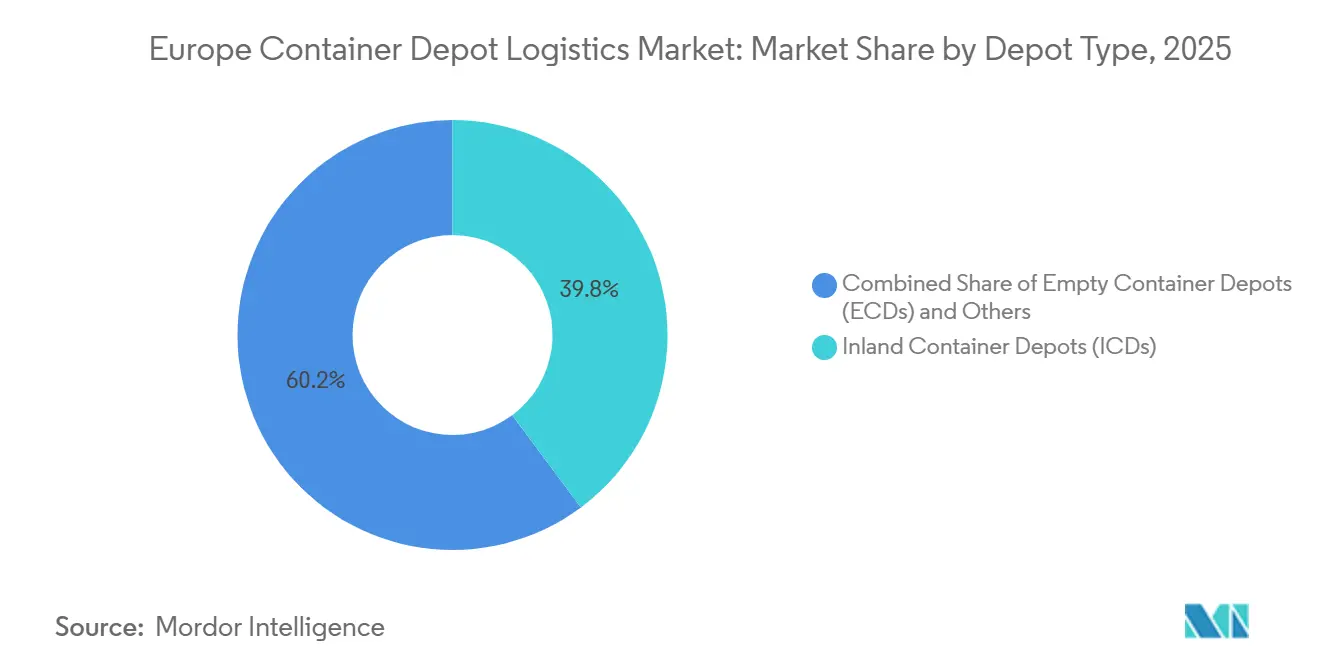
- デポタイプ別では、内陸コンテナデポが2025年のヨーロッパコンテナデポロジスティクス市場規模の39.81%を占めてトップとなり、空コンテナデポは2031年にかけてCAGR 8.07%で拡大すると予測されています。
- サービスタイプ別では、コンテナ保管サービスが2025年のヨーロッパコンテナデポロジスティクス市場シェアの34.02%を占め、コンテナメンテナンス・修繕サービスが2031年にかけてCAGR 9.22%と最も高い成長率を記録すると予測されています。
- コンテナタイプ別では、ドライコンテナが2025年のヨーロッパコンテナデポロジスティクス市場規模の72.33%を占め、リーファーコンテナは2031年にかけてCAGR 7.64%で拡大しています。
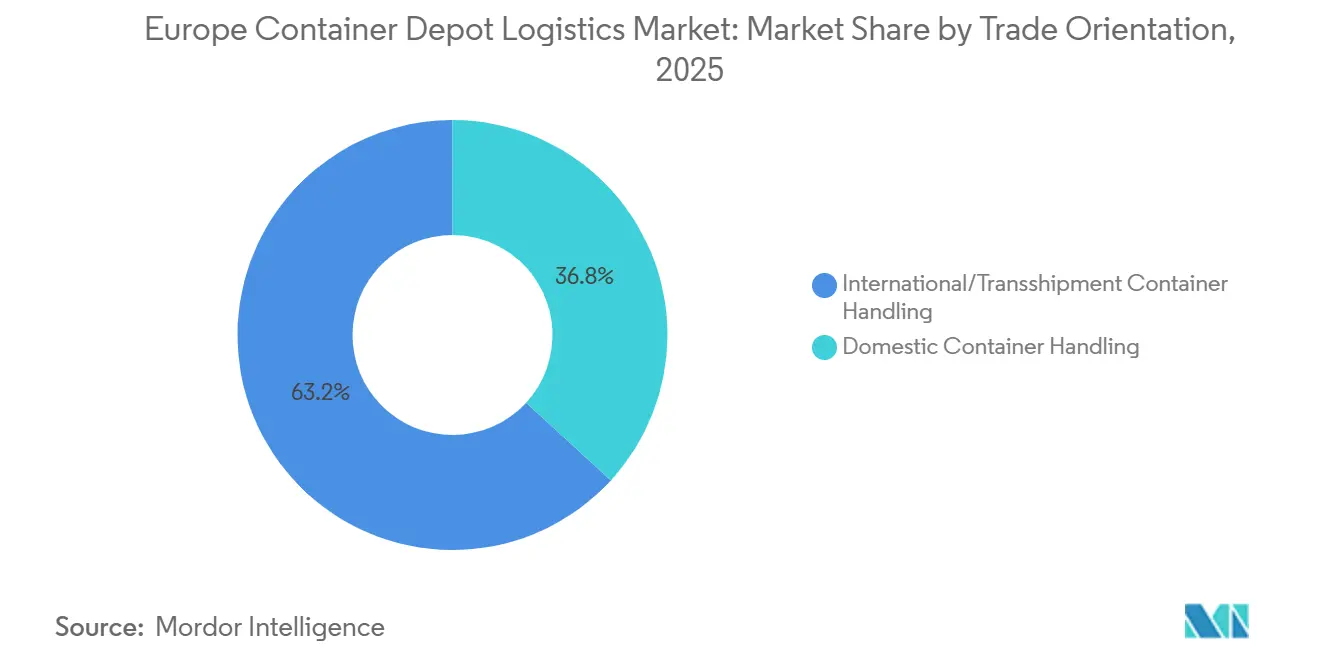
- 貿易方向別では、国際コンテナ取り扱いが2025年のヨーロッパコンテナデポロジスティクス市場シェアの63.18%を占め、2031年にかけてCAGR 7.35%と最も成長の速いカテゴリーでもあります。
- 国別では、ドイツが2025年のヨーロッパコンテナデポロジスティクス市場規模の18.21%を占め、オランダは2031年にかけてCAGR 7.07%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 内陸および港外バッファリング需要の成長 | +1.1% | 世界全体、特に北西ヨーロッパ(ロッテルダム、アントワープ、ハンブルクを含む) | 短期(2年以内) |
| リーファー対応デポ稼働率の上昇 | +0.9% | 北西ヨーロッパ(特にARAレンジ)、およびジェノバ、バルセロナ、バレンシアなどの地中海ゲートウェイ | 中期(2〜4年) |
| 鉄道連結ヒンターランド統合 | +0.7% | ドイツ、オランダ、ベルギー、フランス、および中央・東ヨーロッパへの波及 | 中期(2〜4年) |
| デポのデジタル化とヤード可視性要件 | +0.5% | アジア太平洋地域と接続する北西ヨーロッパ回廊、ドイツ、イタリア | 中期(2〜4年) |
| EU供給チェーン排出量報告の圧力 | +0.4% | EU全域、特に大規模な工業経済国において関連性が高い | 長期(4年以上) |
| コンテナプーリングおよびリース資産回転の複雑性 | +0.3% | 世界全体、北ヨーロッパおよび地中海に構造的なエクスポージャー | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
内陸および港外バッファリング需要の成長:港湾飽和、輸出、設備能力需要、内陸
北西ヨーロッパ全域における港湾圧力は繰り返し発生する業務上の状況となっており、内陸および港外デポをより長期間にわたって稼働させ続けています。ヨーロッパコンテナデポロジスティクス市場は、ターミナルのオーバーフローによりコンテナが岸壁サイトから保管、通関業務、および次の輸送を担うバッファー拠点へと移動する際に恩恵を受けます。アントワープ=ブルージュは2025年上半期にTEU量が3.7%増加したと報告しており、混雑が依然として課題であることから、量の増加と流通の混乱が同時に発生していることが示唆されます。Hutchison Portsの欧州セグメントも2025年に保管収益の増加を報告しており、コンテナがシステム内に長く留まったことが同じデポ依存のパターンを裏付けています。アントワープの追加コンテナ設備能力プロジェクト(ECA)は29 ビリオン ユーロ(31 ビリオン 米ドル)規模で、時間をかけて設備能力を追加する予定です。ただし、複数年にわたる建設スケジュールにより、内陸デポは予測期間の大部分にわたって引き続き重要な役割を果たすことになります。
リーファー対応デポ稼働率の上昇:コールドチェーンの高度化がデポの構成を変える
温度管理コンテナは標準的なドライボックスよりも綿密な監視、短い検査サイクル、より多くの電力サポートを必要とするため、リーファー対応デポがより大きな役割を担うようになっています。ヨーロッパコンテナデポロジスティクス市場では、保管と出発前検査、プラグ監視、コールドチェーン機器の技術的修繕を組み合わせられるサイトへの需要が強まっています。国際冷凍協会は、世界の冷蔵コンテナ量が2023年の400万TEUから2030年には710万TEUに増加すると予測しており、リーファー関連インフラの広範な必要性を裏付けています[1]。マースクがマースフラクテII(Maasvlakte II)のスターデポ(Star Depot)に隣接して設けた35,000平方メートルの冷蔵倉庫も、オペレーターが同一のロジスティクス回廊内でコールドチェーンとデポ機能をより緊密に統合している様子を示しています。これが、ヨーロッパのコンテナデポロジスティクス市場においてメンテナンス・修繕が基本的な保管よりも速く成長している理由の一つです。
鉄道連結ヒンターランド統合:インターモーダルネットワークがデポの流通基盤となる
鉄道連結の内陸ターミナルは、新たなシャトルサービスごとに輸送の両端でステージング、乗り換え、修繕設備能力が必要となるため、重要性を増しています。ヨーロッパコンテナデポロジスティクス市場は、特にドイツ、フランス、ベルギー、オランダにおいて、以前よりもインターモーダル開発と密接に結びついています。2025年のUIRRデータでは、欧州インターモーダル輸送において約390万件の貨物と8,100万グロストンが輸送されており、鉄道量が依然として拡大していることが確認されています。MSCのMEDLOG内陸ターミナル「パリ=ブリュイエール(Paris-Bruyeres)」は2025年6月に開業し、鉄道、河川、保管、リーファー、メンテナンス機能を備えており、キャリアが内陸ターミナルを活用して海港から離れた場所でのコントロールを拡大している明確な事例となっています。改訂されたTEN-Tフレームワークも、より長い列車とより良いターミナルアクセスに向けた投資を促進しており、デポ連結の鉄道資産が将来のネットワーク設計の中心であり続けることが期待されます。
デポのデジタル化とヤード可視性要件:クラウドプラットフォームがデポ業務の単位経済を変える
船会社がより迅速なゲート処理、クリーンなデータ、損傷・位置・サービスイベントに関する紛争の削減を求めているため、デポのデジタル化は商業的な要件となっています。ヨーロッパコンテナデポロジスティクス市場では、手動のヤード記録に頼るのではなく、リアルタイムのヤード可視性と正確な請求を提供できるオペレーターが評価されるようになっています。ブレーマーハーフェンのAddicks & Kreyeは2025年9月にCONROO統合を伴うEUROGATE ITのoperateMybox Depotを導入し、トラックスケジューリング、ゲート取り扱い、ヤード割り当てを自動化しました[2]。コペル(Koper)のDepoLinkも2025年にOCRゲートテクノロジーを導入し、タイムスタンプと画像によるより一貫したコンテナ記録を可能にしました。これらのシステムは待ち時間を短縮し、請求精度を向上させ、労働集約度を同程度に高めることなく高スループットのデポ運営を容易にします。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 主要港湾回廊付近の土地不足 | -0.8% | 北西ヨーロッパ(オランダ、ベルギー、北ドイツを含む)および地中海港湾ゾーン | 長期(4年以上) |
| 高い労働・公共料金コスト構造 | -0.7% | EU全域、特にドイツ、オランダ、イギリスにおいて圧力が強い | 短期(2年以内) |
| 欧州各国にわたる許認可の断片化 | -0.4% | ベルギー、フランス、ドイツ、およびその他加盟国の局所的な地域 | 中期(2〜4年) |
| 標準ドライコンテナサービスにおける低マージン感応度 | -0.2% | EU全域、特に高スループットのドライコンテナクラスター | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
主要港湾回廊付近の土地不足:インフラ需要が利用可能な土地を上回る
土地の利用可能性は、主要港湾回廊付近での拡張における最も重要な制約の一つです。ヨーロッパコンテナデポロジスティクス市場は健全な需要を有していますが、デポは業務上の関連性を維持するために主要ゲートウェイに十分近いサイトを必要としています。オランダやベルギーなどの市場では、ゾーニング規制や環境承認のハードルが新たなロジスティクスプロジェクトを遅らせ、オペレーターを従来のグリーンフィールド開発ではなく既存ヤードのより高密度な利用へと向かわせています。これが、ヨーロッパコンテナデポロジスティクス市場において垂直スタッキング、より緊密なレイアウト、多目的内陸サイトがより一般的になっている理由です。
高い労働・公共料金コスト構造:賃金インフレが標準デポのマージンを圧迫する
多くのデポサービスがスループットに基づいて価格設定されており、転嫁の余地が限られているため、コストインフレは直接的な課題であり続けています。ヨーロッパコンテナデポロジスティクス市場は、サービスの差別化が弱く、買い手の交渉力が高いドライコンテナ業務において特に影響を受けやすい状況です。Transport Intelligenceのデータによると、欧州の倉庫コストは2025年においても2022年のベースラインを25%以上上回っており、ドイツの法定最低賃金は2026年にさらに8.4%上昇し、労働集約的なデポ業務への圧力が増しています。自動化またはプレミアムなリーファーおよびタンク隣接設備能力を持つオペレーターはこれらのコストをより多く回収できますが、汎用ヤードの保護は少ない状況です。その結果、ヨーロッパコンテナデポロジスティクス市場では、特化型デポと標準ドライボックス保管サイトの間でマージン格差が拡大する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デポタイプ別:
内陸設備能力が量を支え、空コンテナデポが成長をリード内陸コンテナデポは2025年のヨーロッパコンテナデポロジスティクス市場シェアの39.81%を占め、デポタイプの中でトップを維持しています。その役割は保管にとどまらず、内陸拠点での通関、貨物検査、デスタッフィング、インターモーダル乗り換え、貨物混載をサポートしています。この業務の組み合わせにより、ICDはヨーロッパコンテナデポロジスティクス市場において安定した地位を占めており、特に港湾混雑が貨物を岸壁ターミナルから押し出す場所でその傾向が顕著です。
空コンテナデポは2026年から2031年にかけてCAGR 8.07%で成長すると予測されており、ヨーロッパコンテナデポロジスティクス市場において最も成長の速いデポタイプとなっています。この成長は、再配置の複雑性の高まり、長期化する機器の不均衡、および輸出・輸入回廊間を移動する空コンテナのより迅速なターンアラウンドの必要性を反映しています。Sogeseは2026年初頭に機器がアジアに向けて再配置されたことによりデポの混雑と滞留時間の長期化が発生したと報告しており、空コンテナデポが資産回転ノードとしてより重要になっている理由を示しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
サービスタイプ別:
保管が規模をリード、メンテナンス・修繕サービスが成長をリードコンテナ保管サービスは2025年のヨーロッパコンテナデポロジスティクス市場規模の34.02%のシェアを占め、保管が最大のサービスカテゴリーとなっています。この結果は、ヨーロッパコンテナデポロジスティクス産業の業務実態と一致しており、保管はオーバーフロー、ステージング、滞留関連需要を処理するほとんどのデポにとって主要な収益源であり続けています。洗浄・清掃およびその他の付加価値サービスはより小さなシェアを占めましたが、各コンテナ訪問により多くのサービスをバンドルすることで収益の質を向上させるのに役立ちました。
コンテナメンテナンス・修繕サービスは2026年から2031年にかけてCAGR 9.22%で成長すると予測されており、最も成長の速いサービスセグメントとなっています。主な理由は、フリート稼働率の上昇により検査・修繕の先送りの余地が少なくなり、その作業の多くが海港ターミナルに留まらずデポへとシフトしているためです。DR Depotsはすでにロッテルダムで140以上、アントワープで60以上のリーファープラグポイントを運営しており、ARAレンジのヒンターランド拠点においてリーファーメンテナンス需要がいかに集中しているかを示しています。
コンテナタイプ別:
ドライコンテナが優位、リーファーセグメントが上回るドライコンテナは2025年のヨーロッパコンテナデポロジスティクス市場シェアの72.33%を占め、コンテナタイプの中で大差をつけてトップとなっています。このリーダーシップは欧州貿易の構造に由来しており、製造品、自動車部品、消費財、一般貨物は依然として主に標準的な20フィートおよび40フィートのドライボックスで輸送されています。そのため、ヨーロッパコンテナデポロジスティクス市場は引き続きドライコンテナの保管、取り扱い、再配置量に依拠しています。それでも、多くのサイトがドライコンテナを取り扱えるため、大口顧客が規模で購入することが多く、ドライコンテナサービスは価格交渉力が弱い傾向があります。
リーファーコンテナは2026年から2031年にかけてCAGR 7.64%で拡大すると予測されており、最も成長の速いコンテナタイプとなっています。成長は、冷蔵貿易フローの強化と、より頻繁な点検とより優れたサイトインフラを必要とするリーファー機器の技術的要件によって支えられています。国際冷凍協会は冷蔵コンテナ量が世界的に増加し続けると予測しており、欧州のゲートウェイを通じた持続的なリーファー活動を裏付けています。Maersk Container Industryも2025年上半期に約10万台のリーファーが予約されたと報告しており、フリートの展開が増加していることを示しています。
貿易方向別:
国際フローが優位を占め加速国際コンテナ取り扱いは2025年のヨーロッパコンテナデポロジスティクス市場の63.18%を占め、2031年にかけてCAGR 7.35%で成長すると予測されています。この組み合わせは珍しく、リーディングセグメントが最も成長の速いセグメントでもあります。これは、ヨーロッパコンテナデポロジスティクス市場が単なる輸出入の目的地としてではなく、グローバルな定期船ネットワークの中継・仕分けプラットフォームとしての欧州の役割にますます結びついていることを示しています。2024年から2025年にかけてのアライアンス構造の変化により、主要ハブ周辺での貨物の再仕分け、空コンテナの再配置、中継サポートの必要性が高まりました。この業務上のシフトにより、混雑したターミナルの外でコンテナをステージングしながらリリース時間を短縮できるデポへの需要が増加しています。
国内フローは大規模な港湾側の集中への依存度が低く、内陸の接触点のより密なマップへの依存度が高くなっています。これにより、国内インターモーダルオペレーターのプール配送拠点として機能する小規模な地域デポの余地が生まれます。ヨーロッパコンテナデポロジスティクス市場において、これらのサイトは港湾隣接デポほど目立ちませんが、ルートの柔軟性とモーダルシフトにとって引き続き重要です。キャリアとロジスティクスオペレーターが最大のゲートウェイへの圧力を増やすことなく内陸カバレッジを拡大しようとするにつれ、その役割はより重要になるはずです。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
ドイツおよびオランダのコンテナデポロジスティクス市場
ドイツは2025年のヨーロッパコンテナデロジスティクス市場シェアの18.21%を占め、地域最大の貢献国となっている。その地位は、デュイスブルクの取扱量規模、ハンブルクおよびブレーメン周辺の広範なターミナル・インターモーダルネットワーク、ならびに内陸鉄道回廊によって支えられている。HHLAの2026年設備投資ガイダンスである4億3,000万ユーロから4億8,000万ユーロ(4億7,300万米ドルから5億2,800万米ドル)は、ドイツの港湾・鉄道システムにおけるコンテナおよびインターモーダル投資が引き続き活発であることを示している[3]。オランダは2031年までのCAGR 7.07%で最も成長の速い地域であり、その見通しはロッテルダムのマースフラクテII容量倍増プログラムと結びついている。2026年3月に導入された5基の新型自動レールマウント式ガントリークレーンはこの拡張を支援し、ターミナル取扱量の増加に伴う内陸への牽引力を強化している。
西ヨーロッパコンテナデポロジスティクス市場
ベルギーは、アントワープ=ブルッヘが渋滞が続く中でも強い内陸需要を生み出し続けているため、ヨーロッパコンテナデポロジスティクス市場において最も戦略的に重要な地域の一つであり続けている。承認された29億ユーロ(31億米ドル)のECAプロジェクトは時間をかけて容量を再編するが、現行システムがより多くのスペースと優れた内陸支援を必要としていることも確認している。H. Essersは2026年6月、アントワープとロッテルダムを結ぶスヘルデ=ライン運河沿いのベルゲン・オプ・ゾームに7,500万ユーロ(8,250万米ドル)のコンテナターミナルを開設し、地域で最も繁忙な回廊の一つに内陸水路連結型の容量を追加した。Van Moer Logisticsも2025年末にベルギーへの1億8,500万ユーロ(2億米ドル)の物流投資を発表しており、ベリンゲン・ロジスティクス&ターミナルおよびターミナル成長に連動した追加倉庫容量が含まれている。フランスおよびイギリスはそれぞれ異なる形で支援を加えており、フランスマルチモーダル内陸開発の恩恵を受け、イギリスはブレグジット後の通関ニーズとロンドン・ゲートウェイの拡張によって形成されている。
より広範なヨーロッパ市場
スペイン、イタリア、北欧諸国、およびその他のヨーロッパがヨーロッパコンテナデポロジスティクス市場の地域全体像を完成させている。スペインはトランスシップメントおよびインターモーダルリンクの強化から恩恵を受けており、Hutchison Ports BESTは2026年の新型クレーン投資によってバルセロナのターミナル容量を引き続き拡大している。イタリアは、PSAのジェノバ・プラへの10億米ドルのコミットメントおよびLogtainerとの7,500万ユーロ(8,250万米ドル)のパドヴァ合弁事業を通じて、地中海および内陸リンクを強化している。インテルポルト・ボローニャの2,450万ユーロ(2,650万米ドル)の拡張も将来の内陸鉄道容量を支援している。同時に、北欧のデポは小規模ながら成長を続けるベースで短距離海運およびバルティックフィーダールートへのサービスを継続している。
競合環境
ヨーロッパコンテナデポロジスティクス市場は適度に断片化されており、限られた大規模インフラオーナーグループが多数の地域・独立系オペレーターと共存しています。APM Terminals、PSA International、DP World、HHLA、Eurogate、Hutchison Portsは、地域最大のゲートウェイ周辺の重要なターミナル連結設備能力の多くを支配しています。これらの企業は投資を広く分散させているわけではなく、近代化、自動化、より大きなターミナルフットプリントを通じて戦略的回廊の資産を深化させています。APM TerminalsとEurogateは2026年にノースシーターミナル・ブレーマーハーフェン(North Sea Terminal Bremerhaven)のパートナーシップを10 ビリオン ユーロ(12 ビリオン 米ドル)の近代化計画で延長し、年間設備能力を300万TEUから400万TEUに引き上げる予定です。PSAも2026年2月にジェノバ・プラ(Genoa Pra')に10 ビリオン 米ドルをコミットし、主要グループが投資を地図全体に均等に分散させるのではなく主要ノードに集中させているパターンを強化しています。
キャリア系列のロジスティクス部門も、海運キャリアが内陸再配置とターミナル隣接サービスに対するより緊密なコントロールを求めるにつれ、ヨーロッパコンテナデポロジスティクス市場を変えています。MSCのMEDLOGネットワーク、CMA CGMのロジスティクス拡張、マースクのスターデポ(Star Depot)モデルはいずれも、専属または密接に連携した内陸設備能力へのこのシフトを支持しています[4]。CMA CGMはEurogate Container Terminal Hamburgの20%の株式取得に合意し、Hapag-LloydのHanseatic Global Terminalsは2026年に同施設の別の20%の株式取得に関するタームシートに署名しており、株式参加が競争モデルの一部となっていることを示しています。Container Terminal Hamburgの600万TEUへの西側拡張計画は、北ヨーロッパ最大のターミナル連結エコシステムの一つを強化するものです。これは、内陸サポート資産のコントロールが空コンテナの滞留時間を短縮し、より多くのサービス量をキャリア自身のネットワーク内に留めることができるため重要です。
地域オペレーターは、立地、特化、サービスの柔軟性で競争することにより、ヨーロッパコンテナデポロジスティクス市場での地位を維持しています。Contargo、Van Moer Logistics、H. Essers、Contship Italia、Bertschi、Den Hartogh、BLG Logistics、その他の企業は、中堅グループがデポを鉄道、バージ、リーファー、またはニッチな貨物フローに結びつけることで関連性を維持できることを示しています。デジタル化も、クラウドヤードツールと自動化ゲートシステムを持つオペレーターが手動ヤードよりも一貫して待ち時間を短縮し請求精度を向上させることができるため、より鮮明な分岐点となっています。DSVによる2025年のSchenker買収完了は、コントラクトロジスティクスの規模が支援する内陸コンテナネットワークを通じたフレートのルーティングに影響を与えることができるため、別の層を加えています。最も明確な空白スペースは、フランス、スペイン、および選択された中央・東ヨーロッパ回廊において、純粋なヤードサイズよりもサービスの深さが依然として重要な、医薬品および農産食品トラフィックに対応するリーファー対応・鉄道連結の内陸デポに見られます。
ヨーロッパコンテナデポロジスティクス産業のリーダー企業
-
APM Terminals
-
DP World
-
PSA International
-
Hamburger Hafen und Logistik AG (HHLA)
-
Eurogate GmbH & Co. KGaA, KG
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパコンテナデポロジスティクス市場 このレポートでカバーされる企業
- APM Terminals
- DP World
- PSA International
- Hamburger Hafen und Logistik AG (HHLA)
- Eurogate GmbH & Co. KGaA, KG
- Contargo GmbH & Co. KG
- CMA CGM Group (CEVA Logistics)
- MSC Mediterranean Shipping Company SA (MEDLOG/TIL)
- Hutchison Ports
- Samskip
- Contship Italia Group
- Duisburger Hafen AG (duisport)
- BLG Logistics Group AG & Co. KG
- Rhenus Group
- Bertschi AG
- Van Moer Logistics
- H. Essers
- Den Hartogh Logistics
- Depot Connect International (Europe)
- Interporto Bologna S.p.A.
- Katoen Natie NV
- DR Depots
最近の産業開発事情 ヨーロッパコンテナデポロジスティクス市場
- 2026年6月:Hapag-LloydのHanseatic Global Terminals(HGT)がEurogate Container Terminal Hamburg(CTH)の20%の株式取得に関するタームシートに署名しました。これは、2024年後半のMSCによるHHLAの49.9%取得および2025年後半に署名されたCMA CGMのCTHへの20%株式取得合意に続く、欧州最大の港湾ハブにおける海運キャリアの株式取得の一連の流れの最新事例です。
- 2026年6月:H. Essersがオランダのベルゲン・オプ・ゾームにアントワープとロッテルダムの間のスヘルデ=ライン運河沿いに位置する7,500万ユーロ(8,250万米ドル)のコンテナターミナルを正式に開業しました。この施設は年間325,000TEUの設備能力を目標とし、コンテナフローを内陸水路輸送にシフトすることで道路ネットワークから1日約260台のトラックを削減するよう設計されています。
- 2026年5月:CMA CGMがベルギーのLogistiek Centrum Zwevegem(LCZ)にアントワープ近郊のコンテナヤードデポのキャリアパートナーとして参加しました。この協力は内陸水路を通じたインターモーダル輸送に焦点を当て、アントワープ回廊の荷主および貨物取扱業者のCO₂削減とより大きな予約の柔軟性を目指しています。
- 2026年4月:APM TerminalsとEurogateがノースシーターミナル・ブレーマーハーフェン(NTB)での共同パートナーシップを正式に延長し、ターミナルの近代化、年間取り扱い設備能力の300万TEUから400万TEUへの増強、および全設備の電動化による温室効果ガスゼロ排出への転換に向けて10 ビリオン ユーロ(11.9 ビリオン 米ドル)をコミットしました。アウー・ヴェーザー(Outer Weser)の浚渫プロセスも並行して進行しており、アップグレードされたターミナルの潜在能力を最大限に引き出すことを目指しています。
ヨーロッパコンテナデポロジスティクス市場レポートの調査範囲
セグメンテーション概要
| 内陸コンテナデポ(ICD) |
| コンテナフレートステーション(CFS) |
| 空コンテナデポ(ECD) |
| 港湾ベースコンテナデポ |
| コンテナ保管サービス |
| コンテナ取り扱いサービス |
| コンテナメンテナンス・修繕(M&R)サービス |
| コンテナ洗浄・清掃サービス |
| その他の付加価値ロジスティクスサービス |
| ドライコンテナ |
| リーファーコンテナ |
| 国際・トランシップメントコンテナ取り扱い |
| 国内コンテナ輸送 |
| イギリス |
| ドイツ |
| フランス |
| スペイン |
| イタリア |
| ベルギー |
| オランダ |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) |
| その他のヨーロッパ |
| デポタイプ別 | 内陸コンテナデポ(ICD) |
| コンテナフレートステーション(CFS) | |
| 空コンテナデポ(ECD) | |
| 港湾ベースコンテナデポ | |
| サービスタイプ別 | コンテナ保管サービス |
| コンテナ取り扱いサービス | |
| コンテナメンテナンス・修繕(M&R)サービス | |
| コンテナ洗浄・清掃サービス | |
| その他の付加価値ロジスティクスサービス | |
| コンテナタイプ別 | ドライコンテナ |
| リーファーコンテナ | |
| 貿易方向別 | 国際・トランシップメントコンテナ取り扱い |
| 国内コンテナ輸送 | |
| 国別 | イギリス |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベルギー | |
| オランダ | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| その他のヨーロッパ |
レポートで回答される主要な質問
2031年に向けたヨーロッパのコンテナデポロジスティクスの現在の見通しは?
ヨーロッパコンテナデポロジスティクス市場は2025年に119.2 ビリオン 米ドルと評価され、2031年までに162.1 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 5.21%で成長します。
ヨーロッパで最も収益を生み出すデポタイプはどれですか?
内陸コンテナデポは2025年に39.81%のシェアでトップとなっており、内陸拠点での通関、デスタッフィング、検査、インターモーダル機能を組み合わせているためです。
デポ業務において最も成長の速いサービス分野はどれですか?
コンテナメンテナンス・修繕は最も成長の速いサービスタイプであり、フリート稼働率の上昇とリーファー検査ニーズに支えられ、2031年にかけてCAGR 9.22%が予測されています。
欧州のデポ全体でリーファー関連サービスが重要性を増している理由は何ですか?
リーファーコンテナは2031年にかけてCAGR 7.64%で成長すると予測されており、各ユニットはドライコンテナよりも頻繁にプラグ監視、出発前検査、メンテナンスを必要とします。
最大の国と最も成長の速い国はどこですか?
ドイツが2025年に18.21%と最大の国別シェアを占め、オランダは2031年にかけてCAGR 7.07%と最も速く成長すると予測されています。
欧州のデポオペレーターが直面する主なリスクは何ですか?
主なリスクは、主要回廊付近の土地不足、高い労働・公共料金コスト、および需要が依然として強い中でもサイト拡張を遅らせる許認可の遅延です。