
EU AIアクトコンプライアンスソフトウェア市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.92 十億米ドル |
| 市場規模 (2026) | 1.14 十億米ドル |
| 市場規模 (2031) | 4.05 十億米ドル |
| 成長率 (2026 - 2031) | 28.86 % |
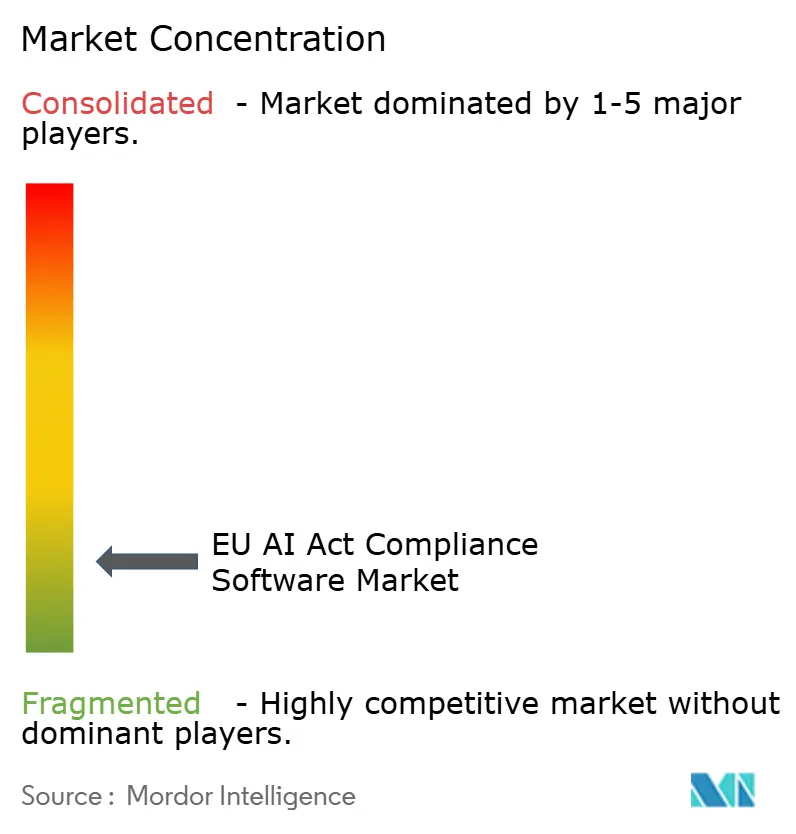
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるEU AIアクトコンプライアンスソフトウェア市場分析
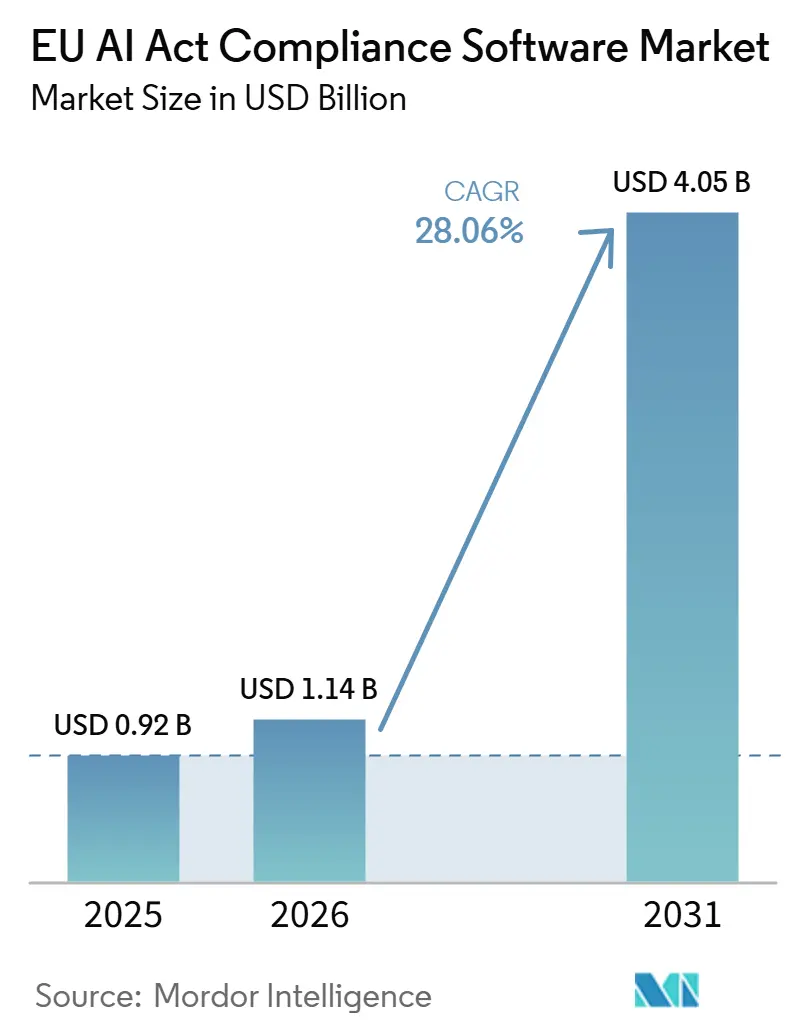
EU AI法コンプライアンスソフトウェア市場規模は2025年に9.2億米ドル(0.92 ビリオン 米ドル)と評価され、2026年の11.4億米ドル(1.14 ビリオン 米ドル)から2031年には40.5億米ドル(4.05 ビリオン 米ドル)に達すると推定されており、予測期間(2026年〜2031年)のCAGRは28.86%です。規則(EU)2024/1689の段階的施行により、組織は広範な政策準備から実務的なコンプライアンス対応へと移行しています。第50条の透明性義務は2026年8月2日から適用される一方、高リスク義務関する改定された期日により、購入者はより耐久性のあるプロセスおよびシステムを構築するための時間を確保できます。また、同法はAIシステムの出力が欧州連合域内で使用される場合にも適用されるため、欧州域外のプロバイダーおよびデプロイヤーにも調達ニーズが拡大します。需要は、AIライフサイクル全体にわたってシステムの分類、エビデンスの整理、モニタリングの支援、およびドキュメントの最新維持を可能にするツールとの結びつきを強めています。法的スケジュールが緊急性を生み出している一方で、未整備の標準規格や各国における実施状況のばらつきが購買決定を遅らせ、柔軟なソフトウェア構成を必要とする場合があります。
レポートの主要ポイント
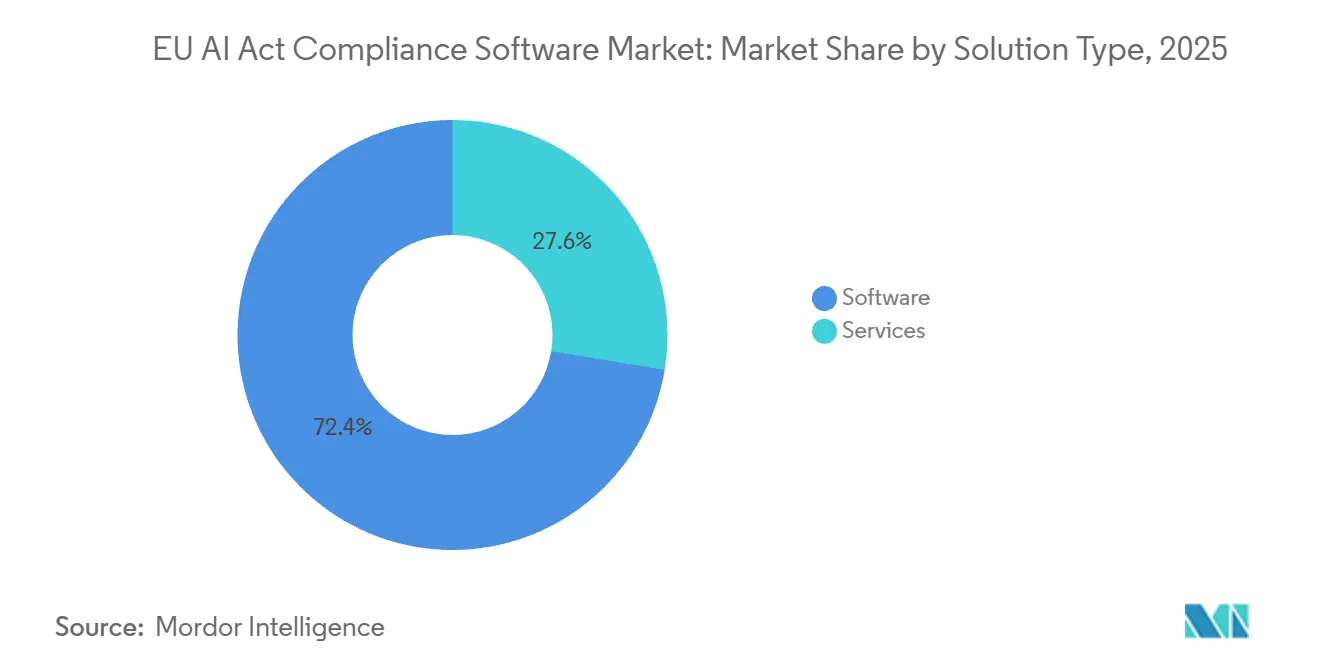
- ソリューションタイプ別では、ソフトウェアが2025年のEU AIアクトコンプライアンスソフトウェア市場シェアの72.41%を占め、サービスは2031年までCAGR 30.74%で拡大する見込みです。
- コンプライアンス機能別では、リスク分類が2025年のEU AIアクトコンプライアンスソフトウェア市場シェアの26.83%を占め、適合性評価および監査管理は2031年までCAGR 29.91%で成長する見込みです。
- デプロイメントモデル別では、クラウドが2025年の収益シェアの68.19%を占め、ハイブリッドデプロイメントは2031年までCAGR 30.42%で成長する見込みです。
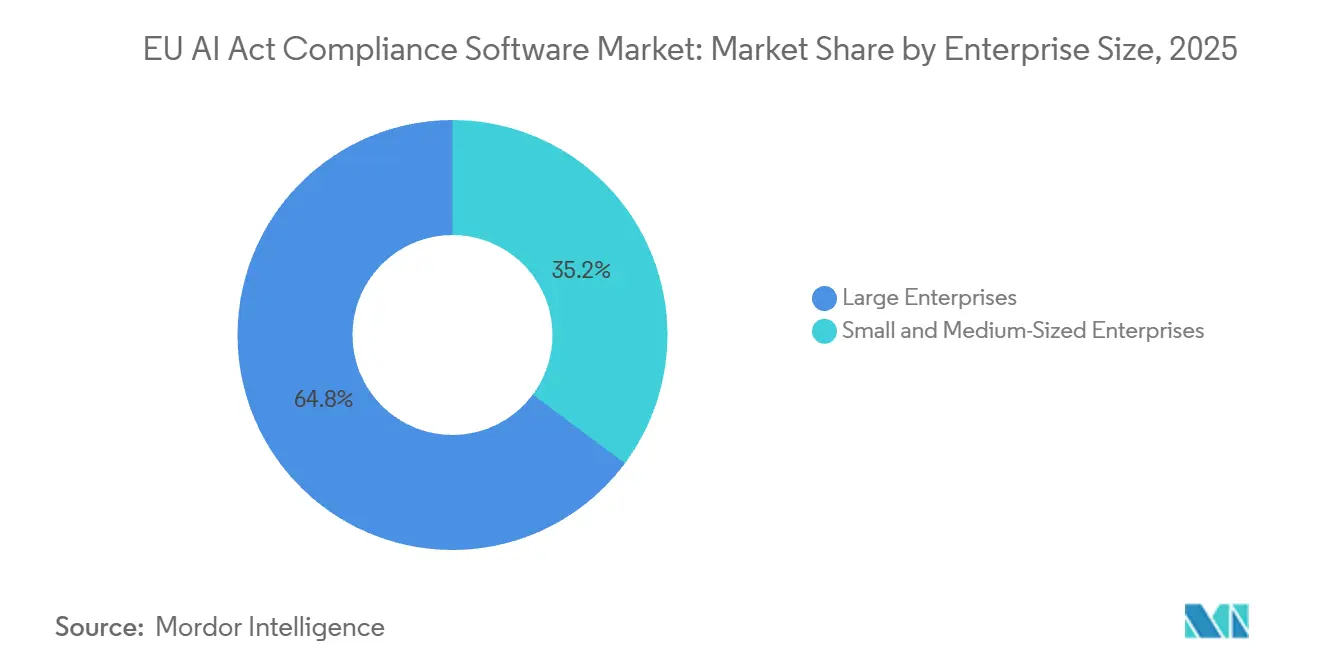
- 企業規模別では、大企業が2025年のEU AIアクトコンプライアンスソフトウェア市場需要の64.82%を占め、中小企業は2031年までCAGR 31.18%で成長する見込みです。
- エンドユーザー別では、ITおよび通信が2025年の需要の24.36%を占め、ヘルスケアおよびライフサイエンスは2031年までCAGR 29.63%で拡大する見込みです。
- 地域別では、ドイツが2025年のEU AIアクトコンプライアンスソフトウェア市場において28.41%の収益シェアを占め、フランスは2031年までCAGR 30.85%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EU AIアクトの段階的施行とコンプライアンス期限 | +6.5% | EU加盟国、グローバル | 短期(2年以内) |
| 域外適用とEU市場アクセスへのエクスポージャー | +5.2% | グローバル | 中期(2~4年) |
| 規制産業における高リスクAIユースケースの拡大 | +4.3% | EU、グローバル | 中期(2~4年) |
| AIライフサイクル全体にわたる継続的な証拠 | +3.6% | EU、グローバル | 長期(4年以上) |
| EU AIアクト、ISO/IEC 42001、およびNIST AI RMFコントロールの収束 | +2.9% | EU、米国、グローバル | 中期(2~4年) |
| 実証可能な責任あるAIに対する調達および取締役会レベルの需要 | +2.1% | EU、グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EU AIアクトの段階的施行と近期コンプライアンス期限
EU AIアクトコンプライアンスソフトウェア市場は、単一の期限ではなく複数の購入ポイントを生み出す段階的なコンプライアンススケジュールから恩恵を受けています。第5条の禁止事項は2025年2月2日から施行されており、第50条の透明性義務は2026年8月2日から適用されます。[1]改訂されたスケジュールでは、附属書III高リスク要件が2027年12月2日、附属書I製品組み込みAI要件が2028年8月2日に設定されています。この順序により、組織は最も厳しい義務が適用される前にインベントリおよびドキュメントプロセスを確立することが促されます。禁止されたAI慣行に対するペナルティは最大3,500万ユーロ(937万 米ドル)または全世界年間売上高の7%に達する可能性があり、早期管理の財務的重要性が高まっています。組織はまた、AIアクトの取り組みをDORAや医療機器規則などのセクター規則と整合させる必要があり、複数のコンプライアンスタスクを単一のワークフローに統合するソフトウェアへの需要を支えています。
域外適用とEU市場アクセスへのエクスポージャー
EU AIアクトコンプライアンスソフトウェア市場は、EU域内の組織を超えた需要を有しています。本法は欧州連合内で使用される特定のAIシステム出力をカバーするためです。この適用範囲は、米国、英国、シンガポール、その他の市場から事業を行いながら欧州の顧客にサービスを提供するプロバイダーおよびデプロイヤーに影響します。欧州連合域外に設立された高リスクシステムのプロバイダーも、EU内に認定代理人を置く必要があります。ソフトウェアは、これらの組織が責任を割り当て、記録を保持し、異なる場所にわたって証拠を利用可能にするのに役立ちます。クラウドデリバリーは分散チームにとって有用であり、すべての国に別個の内部プラットフォームを構築することなく、共有コンプライアンスワークフローを維持できます。国境を越えた調整の同じニーズが、ISO/IEC 42001やNIST AIリスクマネジメントフレームワークを含む関連ガバナンスフレームワークとEU要件を接続するツールを支えています。[2]
規制産業における高リスクAIユースケースの拡大
EU AIアクトコンプライアンスソフトウェア市場は、本法の下で特定された高リスクユースケースの広さによって支えられています。欧州委員会のガイダンスは、生体認証、重要インフラ、教育、雇用、必須サービス、法執行、移民、および司法などの分野を対象としています。これらの分野には、大規模なAIデプロイメントと正式な監査要件を持つ組織が含まれます。ヘルスケアは、臨床アプリケーションがAIおよび医療機器規則の両方の下でリスク管理、人間による監視、市販後モニタリング、およびドキュメントを必要とする場合があるため、要求の多い作業量に直面しています。2026年の調査では、病院代表者のわずか26%が本法の義務への準備ができていると報告し、調査対象のヘルスケア専門家の72%が新たな実施上の課題を特定しました。金融サービスでは、信用スコアリング、マネーロンダリング対策スクリーニング、および不正検出が、既存のDORA、MiFID II、およびソルベンシーII義務にAIアクト要件を追加する可能性があります。この状況は、適合性評価ワークフロー、ドキュメント管理、および監査証跡をサポートし、セクターの用途に適応できるソフトウェアを有利にします。
AIライフサイクル全体にわたる継続的な証拠の必要性
EU AIアクトコンプライアンスソフトウェア市場は、AIシステムのデプロイ後も継続する義務によっても支えられています。高リスクシステムのプロバイダーは市販後モニタリングを確立しなければならず、重大なインシデントは国家当局への報告が必要な場合があります。したがって、コンプライアンスは一度限りの認証プロジェクトではなく、継続的な運用プロセスとなります。組織は、信頼性の高いログ、最新のドキュメント、モデルモニタリング記録、および必要に応じてレビューできる証拠を必要としています。このニーズには、多くの企業がガバナンス作業を整理するためにこれらのフレームワークを使用していることから、AIアクトのコントロールをISO/IEC 42001およびNIST AIリスクマネジメントフレームワークと整合させることも含まれます。調達チームおよび取締役会は、政策声明だけでなく、責任あるAIコントロールが実際に機能しているという証拠をますます求めています。ガバナンス専門家の供給が限られているため、多くのシステムを管理する組織にとって、ソフトウェアベースのモニタリングと証拠収集がより実用的になっています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 未確定の技術標準と解釈ガイダンス | -3.2% | EU、グローバル | 中期(2~4年) |
| AIバリューチェーン全体にわたる断片化した説明責任 | -2.5% | EU、グローバル | 長期(4年以) |
| AIガバナンスおよび適合性評価の専門知識の限られた可用性 | -1.8% | EU全域 | 中期(2~4年) |
| シャドーAI、レガシーMLOps、およびマルチクラウド環境にわたる統合の摩擦 | -1.4% | EU、グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
未確定の技術標準と変化する解釈ガイダンス
EU AIアクトコンプライアンスソフトウェア市場は、法的義務と適合性を実証するために必要な技術インフラとのギャップによる制約に直面しています。2026年4月時点で、調和された標準はまだ官報に掲載されておらず、一部のコントロールの正確な技術的根拠について購入者の確信が低い状態が続いています。AIアクト評価のための正式に指定された認定機関の不在がこの不確実性を高めています。ソフトウェアプロバイダーは、標準とガイダンスが成熟するにつれてより具体的になる可能性のある要件に対してワークフローを設定しなければなりません。詳細な標準が発行された後にプラットフォームを改訂することを予想する場合、購入者は決定を遅らせる可能性があります。更新されたスケジュールは準備のための時間を追加しますが、組織は即時の透明性義務と後の高リスク義務のバランスを取ることも求められます。AIガバナンスおよび適合性評価の専門知識の限られた可用性は、特に内部チームが規制、技術、およびセクター固有の要件を一緒に解釈しなければならない場合に、実施をさらに遅らせます。
プロバイダー、デプロイヤー、およびサードパーティモデルベンダー間の断片化した説明責任
プロバイダー、デプロイヤー、およびサードパーティモデルベンダー間の責任の分割が、EU AIアクトコンプライアンスソフトウェア市場を制約しています。デプロイヤーはデータガバナンスと人間による監視を示す必要がある一方、プロバイダーは技術ドキュメントと適合性評価資料を管理する場合があります。どちらの当事者も、相手方のコンプライアンス証拠を必ずしも完全に把握しているわけではありません。これにより、共有ワークフロー、ドキュメントリクエスト、ロールベースのアクセス、および証拠追跡が重要な製品機能となります。組織が未登録のAIツール、レガシー機械学習オペレーションプラットフォーム、および複数のクラウド環境を使用している場合、統合は困難になる可能性があります。したがって、ソフトウェアは、各コントロールを完了した担当者の記録を失うことなく、異なるチームおよびシステムからのデータを接続しなければなりません。バリューチェーン全体にわたるコラボレーションをサポートするベンダーは、単一の内部ユーザーグループ向けに設計された製品よりも、この運用上の問題に対処するのに有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
ソフトウェアが最大の収益基盤を維持しながらサービスがより速く成長ソフトウェアは2025年のEU AIアクトコンプライアンスソフトウェア市場シェアの72.41%を占めました。このセグメントがリードしているのは、組織がリスク分類、技術ドキュメント、モニタリング、および適合性評価の管理のための実用的なツールを必要としているためです。これらの機能は多くのAIシステムわたって繰り返され、スプレッドシートや孤立した法的レビューによって一貫して管理することは困難です。集中型プラットフォームは、チームがシステムの目的を文書化し、適用される義務を特定し、アクションを割り当て、証拠を保持するのに役立ちます。これにより、ソフトウェアは広範なAIインベントリを持つ企業にとって主要なデリバリーモデルとなっています。このセグメントはまた、ガイダンスや内部ポリシーの変化に応じてコントロールを更新する必要がある組織にも適しています。
サービスは2031年までCAGR 30.74%で成長する見込みです。2025年にプラットフォームを選択した多くの組織が、現在は実装、設定、トレーニング、および監査準備作業に移行しています。これにより、要件を内部手順に変換できる専門的なサポートへの需要が生まれています。Credo AIは2025年にパートナープログラムを拡大し、Databricks、Microsoft、およびガバナンスとリスクの専門家を含めました。これは企業向けデリバリーにパートナーエコシステムを活用することを示しています。[3]中小企業も、社内の法的・技術的能力が不足しているため、ガイド付きサービスを必要とする場合があります。プラットフォームとサービスの組み合わせはベンダーの収益機会を広げる可能性がありますが、サービスの役割が大きくなるとマージンに圧力がかかる可能性があります。
コンプライアンス機能別:
リスク分類がリードしながら適合性評価が加速リスク分類は2025年のEU AIアクトコンプライアンスソフトウェア市場シェアの26.83%を占めました。分類はコンプライアンスプログラムの出発点であり、組織はシステムが禁止されているか、高リスクか、透明性要件の対象か、または低レベルの義務の対象かを判断しなければなりません。このプロセスはまた、チームが関連する所有者、データソース、および必要なドキュメントを特定するのに役立ちます。欧州委員会の高リスク分類ガイダンスは、この作業に対するより構造化されたアプローチを支援しています。ソフトウェアは、繰り返し可能な質問を使用し、決定をシステム記録に接続することで、分類をより一貫したものにすることができます。ライフサイクルモニタリング、データガバナンスおよびリネージ、ならびに透明性とドキュメント管理は、初期分類が完了した後により重要になる関連機能です。
適合性評価および監査管理は2031年までCAGR 29.91%で成長する見込みです。高リスクAIシステムのプロバイダーは、改訂されたタイムラインの下でEU市場に投入する前に、技術ドキュメントを準備し、適用される評価を完了し、システムを登録する必要があります。このタスクには、製品、エンジニアリング、法務、セキュリティ、および運用チームからの証拠が必要です。ソフトウェアは、コントロール、テスト結果、ドキュメント、および承認を単一の記録にリンクすることで、手動のフォローアップを削減できます。LatticeFlow AIは2026年4月にAI Atlasを立ち上げ、AIガバナンスフレームワークを技術評価にマッピングしました。これは検証可能な証拠に焦点を当てた製品アプローチの例です。この機能は、組織がシステムの特定から監査対応のコンプライアンスファイルの準備に移行するにつれてより価値が高まります。[4]
デプロイメントモデル別:
クラウドがリードを維持しながらハイブリッドが規制セクターのニーズに対応クラウドデプロイメントは2025年のEU AIアクトコンプライアンスソフトウェア市場規模の68.19%を占めました。クラウドプラットフォームは迅速にプロビジョニングでき、規制ガイダンス、テンプレート、および内部コントロールの変化に応じて更新できます。また、複数の国のチームが共有システムから作業でき、欧州事業に関連する義務を管理する必要があるEU域外の組織もサポートします。この分野の多くのベンダーはサービスとしてのソフトウェアプラットフォームとして構築されており、クラウドモデルを強化しています。クラウドツールは、長いオンプレミス実装サイクルなしに、継続的なモニタリング、証拠収集、およびレポートをサポートできます。ただし、特定の公共部門、防衛関連、および高度に規制されたユーザーは、すべての記録をパブリッククラウド環境に置くことに慎重なままです。
ハイブリッドデプロイメントは2031年までCAGR 30.42%で進展する見込みです。このモデルは、クラウドベースのポータルを通じて選択された監査記録を共有しながら、プライベート環境に機密データやモデル操作を保持する必要がある機関に関連しています。金融機関は、信用スコアリングやその他の規制されたAIシステムがAIアクトとDORAの両方の要件に整合しなければならない場合に、このアプローチを使用する可能性があります。欧州のソブリンクラウド活動も、プライベートインフラとクラウドガバナンスツール間の相互運用性の必要性を支えています。2026年7月、GraviteeとClever Cloudはフランスのインフラ上でソブリンAIガバナンスコントロールプレーンを提供するパートナーシップを発表しました。クラウド、プライベートクラウド、およびオンプレミス環境にわたって機能する能力は、規制セクターの調達における決定要因となる可能性があります。
企業規模別:
大企業が過半数を占めながら中小企業がより速く拡大大企業は2025年の需要の64.82%を占めました。これらの組織は多くの場合、広範なAIインベントリ、複数の管轄区域での事業、および複数の高リスクユースケースへのエクスポージャーを持ています。金融機関、ヘルスケアシステム、通信事業者、および大手テクノロジープロバイダーは、数百のモデルとAI対応プロセスを管理する場合があります。彼らは、システムを特定し、所有者を割り当て、ドキュメントを維持し、内部および外部のステークホルダーに対して監視を実証するための正式な方法を必要としています。大企業はまた、より確立されたコンプライアンスチームとエンタープライズプラットフォームの予算を持っています。彼らの早期採用により、ベンダーは幅広い顧客ベースの製品要件を形成できる複雑なデプロイメントの基盤を得ることができます。
中小企業は2031年までCAGR 31.18%で成長する見込みです。改訂されたフレームワークは、年間収益が最大1億5,000万ユーロ(1億7,053万 米ドル)の従業員750人以下の中小規模企業に対して、簡略化されたドキュメント要件や規制サンドボックスへのアクセスを含む特定の支援措置を拡大しています。これにより、最大の規制対象組織を超えてアドレス可能なユーザーベースが広がります。中小企業は、社内のコンプライアンス専門家が少ないため、ガイド付き、低コスト、およびセルフサービスのツールを好む可能性が高いです。テンプレート、明確なワークフロー、および分かりやすい価格設定を提供するベンダーは、長い顧問契約の必要性を減らすことができます。その結果、中小企業の機会は、法的判断の必要性を排除することなく複雑な義務を管理しやすくする製品に報いるものとなります。
エンドユーザー別:
ITおよび通信がリードしながらヘルスケアおよびライフサイエンスが加速ITおよび通信は2025年の需要の24.36%を占めました。このセクターは、自社の顧客、ネットワーク、および運用システムにAIをデプロイするとともに、他の組織が使用するインフラを提供するという二重のエクスポージャーを持っています。EU市場アクセスを持つプロバイダーは、市場に投入するシステムに関連する義務を考慮しなければなりません。このセクターの大規模なエンタープライズデプロイメントは、ベンダーにとって意味のある契約価値を生み出す可能性があります。また、クラウド運用、APIベースのサービス、およびビジネス顧客に提供されるAIシステムに適合するガバナンスツールも必要としています。BFSIは、信用スコアリング、不正検出、およびマネーロンダリング対策ツールが高リスクユースケースを含み、既存の金融規制と並行して運用される可能性があるため、引き続き重要な需要源となっています。
ヘルスケアおよびライフサイエンスセクターは2031年までCAGR 29.63%で成長する見込みです。このセグメントは、臨床AIの採用、高リスク分類の問題、および医療機器要件の組み合わせに直面しています。2026年には、病院代表者のわずか26%が本法の義務への準備ができていると報告しました。この準備不足のギャップは、リスクファイル、人間による監視手順、データ記録、および市販後モニタリングを整理するソフトウェアへの需要を生み出しています。自動車および輸送も需要に貢献しており、先進運転支援システムに組み込まれたAIは2028年に期限を迎える附属書I義務に関連しています。小売および電子商取引のデプロイヤーは、消費者向けの推薦および価格設定ツールの透明性に関する考慮事項を管理する必要があります。
地域分析
ドイツおよびイギリスのEUのAI法コンプライアンスソフトウェア市場
ドイツは2025年のEUのAI法コンプライアンスソフトウェア市場において28.41%のシェアを占めた。この地位は、採用、予知保全、サプライチェーン業務にAIを活用するミッテルシュタント企業を含む、大規模なAI導入企業基盤を反映している。ドイツのKI-MIGフレームワークは、ブンデスネッツアゲントゥールをEUのAIオフィスの主要な市場監視当局および連絡窓口として指定し、BaFinおよびBSIにはセクター別の責任を割り当てた。ブンデスネッツアゲントゥールは2025年7月にKIサービスデスクを開設し、AI法に関する実務情報を企業に提供することで、購入者がAI法を内部統制に落とし込むための明確な道筋を示した。英国に本社を置く組織は、そのAI出力が欧州連合域で使用される場合、同法の適用範囲に含まれる可能性があるため、英国も関連性を持つ。
フランスのEUのAI法コンプライアンスソフトウェア市場
フランスは2031年にかけて30.85%のCAGRで成長すると予測されている。同国は、EUの要件を国内規制慣行と結びつけるツールへの需要を支える、重要なAI開発基盤と発展途上の国内実施フレームワークを兼ね備えている。フランスはまた、国内供給基盤の構築も進めている。Naaiaは2026年7月に600万ユーロ(648万米ドル)を調達し、チームの拡充、プラットフォームの強化、および欧州事業の拡大を図った。地元ベンダーの存在は、フランス語ドキュメント、ローカルホスティングオプション、および国内ガイダンスとの整合性の重要性を高める可能性がある。
より広範な欧州市場
スペインは、国内実施が進展し、エネルギー、銀行、製造業の企業がハイリスクなAIエクスポージャーに対処するにつれて、存在感を増している。北欧諸国、ベネルクス諸国、および中央欧州諸国も、技術集約型経済と当局指定の進展を通じて需要を押し上げている。ロシアはEU加盟国ではないが、AIシステムの出力がEUのユーザーに届く場合、ロシアの組織も同法を考慮する必要が生じる可能性がある。ベンダーは、コアコンプライアンス記録を断片化することなく、EUホスト型データオプション、現地語ドキュメント、および国別の執行ガイダンスをサポートする必要がある。こうしたニーズにより、複数の欧州法域にまたがって事業を展開する購入者にとって、ローカライゼーションは重要な選定要素となっている。また、単一のコア記録を維持しながら、現地の執行慣行、言語、および業務条件に合わせてドキュメントとワークフローを適応させるプラットフォームが有利となる。
競合環境
EU AIアクトコンプライアンスソフトウェア市場は断片化しており、20以上の識別可能な純粋プレイおよび隣接ベンダーが存在します。Holistic AI、Credo AI、ModelOp、LatticeFlow AI、およびTrustibleは、AIライフサイクルガバナンスとコンプライアンスマッピングを中心に構築されたベンダーの中に含まれます。これらのオファリングは、より広範な製品スイートにAIアクト機能を追加した従来のガバナンス、リスク、およびコンプライアンスプラットフォームとは異なり、購入者はAI固有のコントロールとより広範なエンタープライズ統合のどちらかを選択することになります。CoralogixはAporia Technologiesを2024年12月に買収し、AIガードレール、モニタリング、および信頼性機能をその可観測性プラットフォームに取り込みました。これにより、統合がベンダー環境を変化させています。このタイプの取引は、より広範なインフラおよびセキュリティベンダーをスタンドアロンのガバナンス専門家に対してより強力な競合相手にする可能性があります。
製品戦略は、フレームワーク全体にわたる技術的証拠と相互運用性を中心としています。LatticeFlow AIは2026年4月にAI Atlasを導入し、40以上のAIガバナンスフレームワークを実行可能な技術評価にマッピングしました。これは、単純な政策宣言ではなくテストからの証拠を必要とする購入者に対応しています。ModelOpは2026年6月にAIデリバリーエンジンを立ち上げ、組織が多様なAI環境にわたってガバナンスされたデリバリーワークフローを使用できるようにしました。これは、開発からデプロイメントおよびモニタリングを通じてシステムを管理する必要性を反映しています。AIアクトのコントロールをISO/IEC 42001、NIST AIリスクマネジメントフレームワーク、セキュリティコントロール、およびデータガバナンスと接続するベンダーは、複数のフレームワークにわたって作業する組織の重複を削減できます。
中小企業向けのセルフサービス製品、複数の管轄区域の規則の対象となる組織向けのツール、およびヘルスケアと自動車向けのセクター特化型オファリングには依然として機会があります。これらの購入者は、特定の附属書IIIカテゴリーとそれに付随する規制に設定されたワークフローを重視する可能性があります。Holistic AIのガーディアンエージェントは別のアプローチを示しており、ペアエージェントを使用して継続的なAIガバナンスをサポートしています。Credo AIのパートナーエコシステムは、エンタープライズデリバリーのためのクラウド、データ、および専門サービスプロバイダーとのアライアンスの重要性を示しています。購入者がAI成熟度、セクター義務、デプロイメントニーズ、および内部ガバナンス能力において大きく異なるため、競争は分散したままである可能性が高いです。
EU AIアクトコンプライアンスソフトウェア産業リーダー
-
Holistic AI Limited
-
Credo AI, Inc.
-
ModelOp, Inc.
-
Fairly AI Inc.
-
LatticeFlow AG
- 注:主要企業の掲載順は順位を示すものではありません。
EU AI法コンプライアンスソフトウェア市場
- Holistic AI Limited
- Credo AI, Inc.
- ModelOp, Inc.
- Fairly AI Inc.
- LatticeFlow AG
- Fiddler Labs, Inc.
- ArthurAI, Inc.
- Aporia Technologies Ltd.
- Monitaur, LLC
- Trustible, Inc.
- Modulos AG
- Mindgard Ltd.
- CalypsoAI Corp.
- FairNow, Inc.
- WhyLabs, Inc.
- ComplyAI, Inc.
- Parity Responsible AI, Inc.
- Securiti.ai, Inc.
- Truera, Inc.
- Robust Intelligence, Inc.
Recent Industry Developments in EU AI法コンプライアンスソフトウェア市場
- 2026年7月:NaaiaがVentechが主導するシリーズAラウンドで600万ユーロ(648万 米ドル)を調達しました。この資金はチームの拡大、プラットフォームの強化、および欧州での成長を支援します。
- 2026年7月:ModelOpがKong Inc.とパートナーシップを締結し、KongのAPIゲートウェイをModelOpのAIガバナンスプラットフォームと統合しました。この統合は、APIゲートウェイ層でのガバナンス決定のゼロトラスト執行をサポートします。
- 2026年6月:ModelOpがModelOp AIデリバリーエンジンを立ち上げ、顧客およびシステムインテグレーターがエージェントをガバナンスされたデリバリーワークフローに接続できるようにしました。
- 2026年4月:LatticeFlow AIがAI Atlasを立ち上げました。これは40以上のAIガバナンスフレームワークを技術評価にマッピングする公開レジストリです。
EU AIアクトコンプライアンスソフトウェア市場レポートの範囲
EU AIアクトコンプライアンスソフトウェア市場とは、組織が人工知能システムを欧州連合のAIアクトの規制要件に適合させるために設計された専門的なソフトウェアソリューションおよび関連サービスのエコシステムを指します。この市場は、AIリスク分類(高リスクまたは禁止システムの特定など)、AIライフサイクルガバナンスおよびモニタリング、データガバナンスおよびリネージ追跡、透明性および技術ドキュメント管理、ならびに適合性評価および監査準備を含む重要なコンプライアンス機能を自動化および合理化するツールを包含しています。クラウド、ハイブリッド、またはオンプレミスモデルを通じてデプロイされるこれらのソリューションは、IT、BFSI、自動車、およびヘルスケアなどの産業にわたるあらゆる規模の組織に対応しています。継続的なモニタリング、自動レポート、および堅牢な監査証跡を提供することで、EU AIアクトコンプライアンスソフトウェアは企業が法的および運用上のリスクを軽減し、多額の財務的ペナルティを回避し、倫理的かつ透明なAIデプロイメントを確保し、欧州経済領域内でのシームレスな市場アクセスを維持できるようにします。
EU AIアクトコンプライアンスソフトウェア市場レポートは、ソリューションタイプ(ソフトウェア、およびサービス)、コンプライアンス機能(リスク分類、AIライフサイクルガバナンスおよびモニタリング、データガバナンスおよびリネージ、透明性およびドキュメント管理、ならびに適合性評価および監査管理)、デプロイメントモデル(クラウド、ハイブリッド、およびオンプレミス)、企業規模(大企業、および中小企業)、エンドユーザー(ITおよび通信、BFSI、自動車および輸送、ヘルスケアおよびライフサイエンス、小売および電子商取引、その他)、および地域(ドイツ、英国、フランス、ロシア、スペイン、およびその他の欧州)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
| ソフトウェア |
| サービス |
| リスク分類 |
| AIライフサイクルガバナンスおよびモニタリング |
| データガバナンスおよびリネージ |
| 透明性およびドキュメント管理 |
| 適合性評価および監査管理 |
| クラウド |
| ハイブリッド |
| オンプレミス |
| 大企業 |
| 中小企業 |
| ITおよび通信 |
| BFSI |
| 自動車および輸送 |
| ヘルスケアおよびライフサイエンス |
| 小売および電子商取引 |
| その他のエンドユーザー |
| ドイツ |
| 英国 |
| フランス |
| ロシア |
| スペイン |
| その他の欧州 |
| ソリューションタイプ別 | ソフトウェア |
| サービス | |
| コンプライアンス機能別 | リスク分類 |
| AIライフサイクルガバナンスおよびモニタリング | |
| データガバナンスおよびリネージ | |
| 透明性およびドキュメント管理 | |
| 適合性評価および監査管理 | |
| デプロイメントモデル別 | クラウド |
| ハイブリッド | |
| オンプレミス | |
| 企業規模別 | 大企業 |
| 中小企業 | |
| エンドユーザー別 | ITおよび通信 |
| BFSI | |
| 自動車および輸送 | |
| ヘルスケアおよびライフサイエンス | |
| 小売および電子商取引 | |
| その他のエンドユーザー | |
| 地域別 | ドイツ |
| 英国 | |
| フランス | |
| ロシア | |
| スペイン | |
| その他の欧州 |
レポートで回答される主要な質問
EU AIアクトコンプライアンスソフトウェア市場の規模はどのくらいですか?
EU AIアクトコンプライアンスソフトウェア市場は2025年に9.2 ビリオン 米ドルと評価され、2026年には11.4 ビリオン 米ドルと推定されています。2031年までに40.5 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 28.86%を反映しています。
EU AIアクトコンプライアンスソフトウェアへの需要を牽引しているものは何ですか?
本法の段階的適用が需要を牽引しており、特に第50条の透明性義務が2026年に適用され、高リスク要件が2027年および2028年に続くことが要因です。
AIアクトコンプライアンスにおける支出をリードするソリューションタイプはどれですか?
ソフトウェアは2025年に72.41%の収益シェアでリードしました。企業が分類、ドキュメント、モニタリング、および監査管理のための繰り返し可能なツールを必要としているためです。
ヘルスケア組織がコンプライアンスツールを採用している理由は何ですか?
ヘルスケアおよびライフサイエンスは2031年までCAGR 29.63%で成長する見込みであり、2026年には病院代表者のわずか26%が本法の義務への準備ができていると報告しました。
ハイブリッドデプロイメントが規制対象組織にとって重要な理由は何ですか?
ハイブリッドデプロイメントにより、ユーザーはクラウドベースのガバナンスおよび監査ワークフローを使用しながら、機密データやモデル操作をプライベート環境に保持することができます。
ベンダー環境はどの程度断片化していますか?
この分野には20以上の識別可能な純粋プレイおよび隣接ベンダーが含まれており、AI成熟度、セクター義務、デプロイメントの好み、およびガバナンス要件が多様です。