
超音波による本態性振戦治療市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 292.40 百万米ドル |
| 市場規模 (2031) | 502.10 百万米ドル |
| Growth Rate (2026 - 2031) | 11.42 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
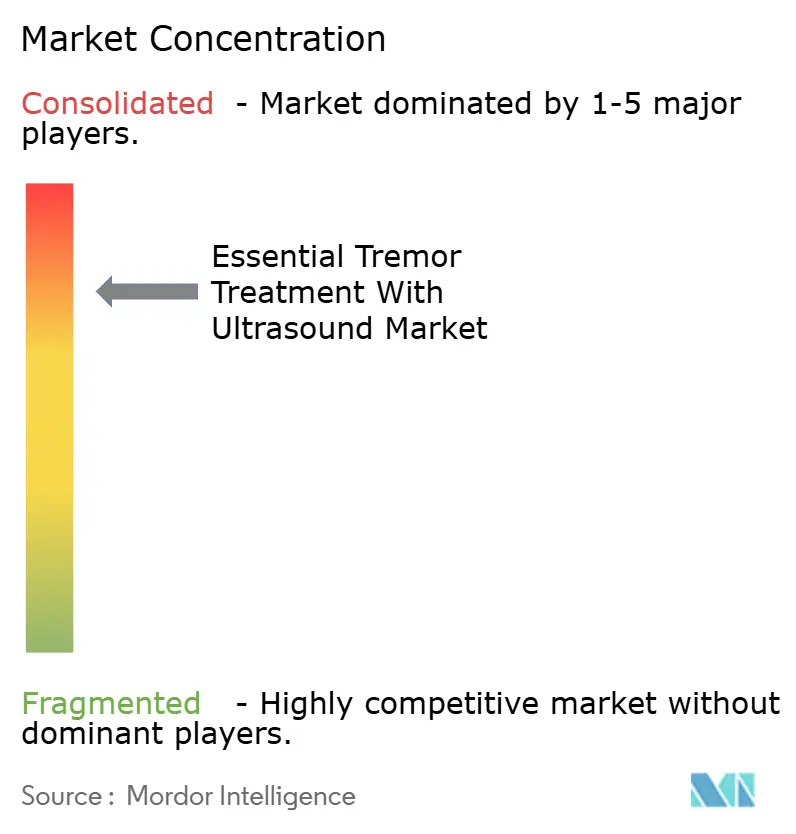
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる超音波による本態性振戦治療市場分析
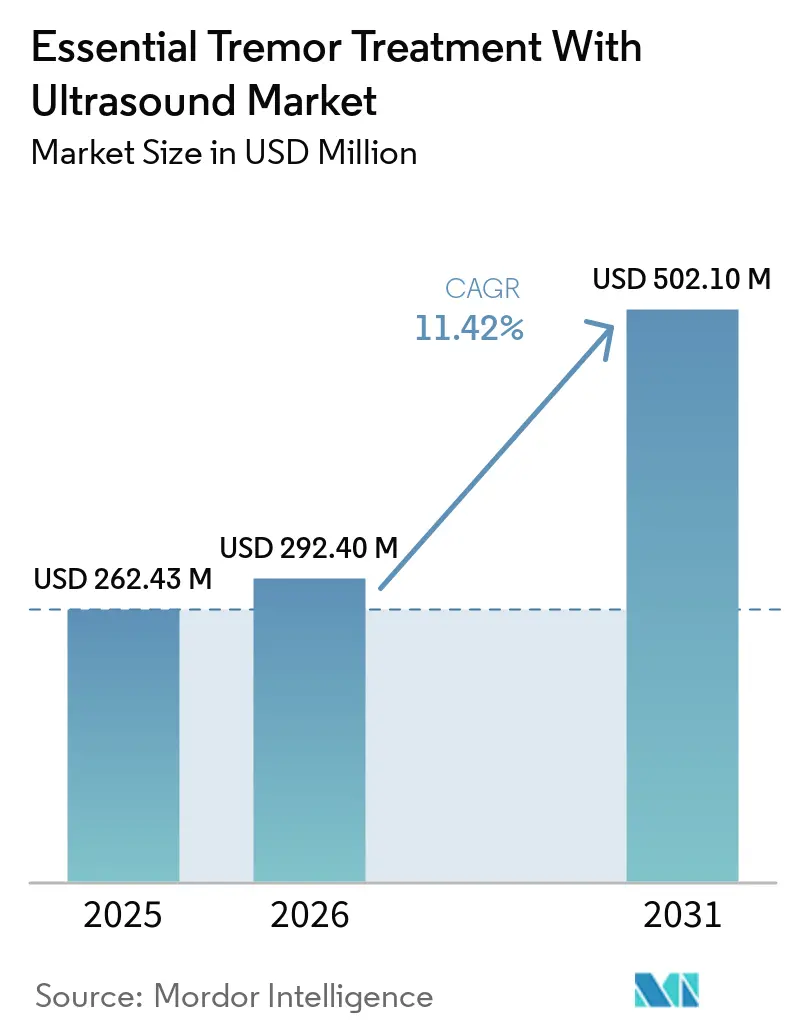
超音波による本態性振戦治療市場規模は、2025年の262.43 ミリオン 米ドルから2026年には292.40 ミリオン 米ドルに成長し、2026年から2031年にかけてCAGR 11.42%で2031年までに502.10 ミリオン 米ドルに達する見込みです。
超音波による本態性振戦治療市場は、第一選択薬投与後も症状がコントロールされない患者層の増加によって支えられています。集束超音波の使用は限られた臨床基盤を超えて拡大しており、2025年にはすべての適応症で約75,000人の患者が治療を受け、本態性振戦の累積治療件数は27,563件に達し、これは神経系集束超音波手術全体の81%を占めています。超音波による本態性振戦治療市場は、切開を必要とせず体内に埋め込み型デバイスを残さない手術への選好からも恩恵を受けています。段階的な両側治療の導入により治療範囲が拡大している一方、償還決定、MRI適合性、および訓練を受けた臨床チームの有無が、病院が治療能力を拡大できる速度を左右しています。高額な機器コスト、専門医の限られた供給、および頭蓋骨に関連する適格性の制限により、特に確立された治療センター以外ではアクセスが依然として制限されています。
主要レポートのポイント
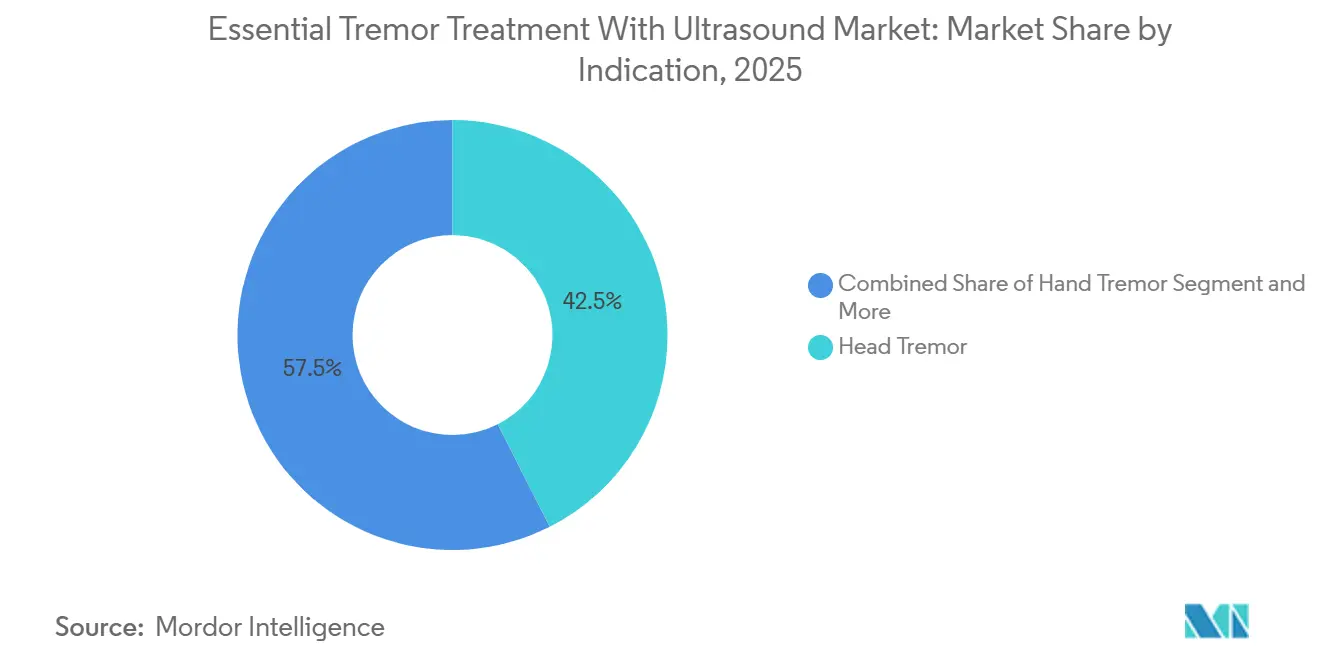
- 適応症別では、頭部振戦が2025年に42.5%の収益シェアを占め、手部振戦は2031年までに12.87%のCAGRで成長すると予測されています。
- 治療タイプ別では、高密度集束超音波が2025年に58.7%の収益シェアを占め、超音波ガイド下集束超音波は2031年までに12.99%のCAGRで成長すると予測されています。
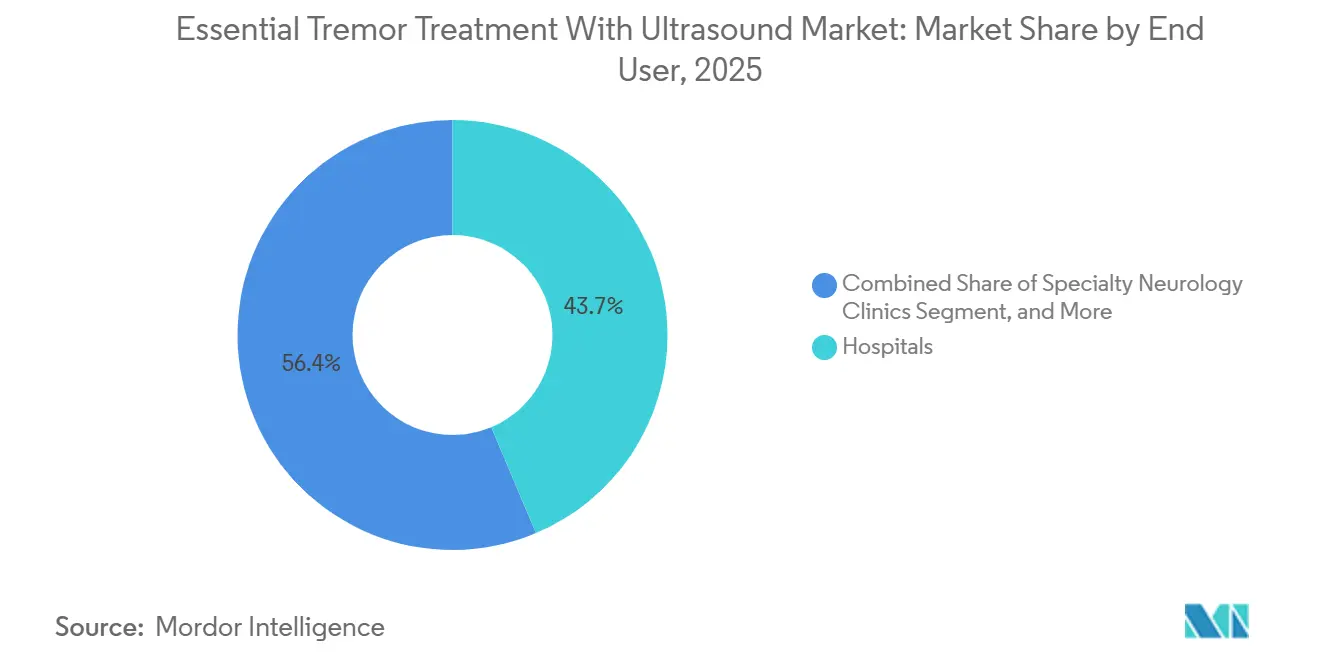
- エンドユーザー別では、病院が2025年に収益の43.7%を占め、神経内科専門クリニックは2031年までに13.76%のCAGRで成長すると予測されています。
- 患者層別では、成人患者が2025年に収益の55.3%を占め、小児患者は2031年までに13.43%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に収益の41.67%を占め、アジア太平洋は2031年までに12.54%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の超音波による本態性振戦治療市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間 |
|---|---|---|---|
| 本態性振戦の有病率上昇と高齢患者層の拡大 | +3.20% | 北米、欧州、日本に集中した負担を持つグローバル | 長期(4年以上) |
| 切開不要・埋め込み型デバイス不使用の治療への選好 | +2.40% | グローバル、北米および西欧で最も強い | 中期(2〜4年) |
| 臨床エビデンスと両側治療の採用 | +2% | 北米および欧州、アジア太平洋への波及あり | 中期(2〜4年) |
| 薬剤抵抗性本態性振戦に対する償還 | +1.80% | 北米、欧州、日本、韓国、ノルウェー | 中期(2〜4年) |
| AIによるターゲティング支援と適応型治療計画 | +0.80% | 北米および東アジア、欧州への波及あり | 長期(4年以上) |
| MRIスイートの活用と低磁場システムの革新 | +0.60% | グローバル、アジア太平洋および中東・アフリカでの加速ポテンシャルあり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
本態性振戦の有病率増加と高齢化に連動した患者層の拡大
本態性振戦は大きな臨床的ニーズを生み出していますが、治療の利用は罹患者数を下回っています。2024年の米国の保険請求データ研究では、本態性振戦と診断された成人が110万人確認されました。同研究でより広い症例定義を用いると、その数は210万人の成人に増加しました。超音波による本態性振戦治療市場は、診断された症例数と適切なケアを受けている人数との差から将来の患者基盤を引き出しています。プールされた有病率は全年齢で1.3%であり、65歳以上の成人では5.8%に達しました。利用可能なエビデンスベースでは、年齢が10歳増えるごとに有病率が74%上昇しました。
推定30%から50%の患者では薬物療法で振戦がコントロールされず、手術的治療の候補となる患者群が継続的に生じています。これにより、患者の高齢化に伴い運動障害・機能的神経外科サービスへの紹介が促進されます。生理的振戦や早期パーキンソン病との誤分類が、専門医による評価と治療選択を遅らせる可能性があります。ドイツでは、2010年から2021年の間に本態性振戦の発症率が人口10万人あたり10.7から24.8に増加しました。この増加は、認知度の向上と人口の高齢化の両方を反映しています。超音波による本態性振戦治療市場は、高齢者人口が専門医療に入る機会が増えている北米、欧州、東アジアにおいて、持続的な需要基盤を有しています。
切開不要・埋め込み型デバイス不使用の治療に対する患者の選好
MRガイド下集束超音波は、埋め込み型ハードウェアや開頭手術を必要とする手術に代わる外来治療の選択肢を提供します。MRgFUS視床切除術は、米国において本態性振戦に対する手術的介入として脳深部刺激療法を上回り最も一般的な手術となりました。2024年までに世界で20,000件以上のMRgFUS神経外科手術が実施されました。超音波による本態性振戦治療市場は、適切な患者に対して当日中に振戦改善が得られるという魅力から恩恵を受けています。この手術はまた、埋め込み型刺激システムに伴うメンテナンスや交換の必要性を回避できます。これらの特徴は、手術への懸念から介入を先延ばしにしていた患者にとって重要な場合があります。
5年間のデータでは、片側MRgFUS治療後に振戦および運動機能が51.9%改善したことが示されました。同研究では、87%の被験者が5年時点で少なくとも25%の改善を維持し、52.2%が少なくとも50%の改善を維持したことが確認されました。関連する有害事象の60.3%が6ヶ月以内に解消したことも報告されています。そのデータセットでは、1年目以降に新たな安全性シグナルは認められませんでした。20259月にジュリアン・フェローズ卿が治療成功を公表したことで、患者の間で切開不要な選択肢への認知が高まりました。超音波による本態性振戦治療市場は、認知度の向上が患者の早期専門医受診を促す場合に恩恵を受けることができます。
臨床エビデンスの拡大と両側治療の採用
段階的な両側治療により、最初の片側治療後に2回目の手術を検討できる患者数が増加します。このアプローチは、最初の手術から少なくとも9ヶ月後に反対側の視床を標的とします。2026年の米国神経学会年次総会で発表されたデータでは、3ヶ月時点で振戦の重症度が81%減少したことが示されました[1]米国神経学会、「段階的両側MRgFUS視床切除術の有効性、安全性、および利用成長の要旨」、米国神経学会年次総会、index.mirasmart.com。。この発表では、機能的障害が73%減少し、振戦および運動スコアが66%減少したことも報告されました。これらの結果は、両側症状の管理に関する追加的なエビデンスを臨床医に提供します。また、適切な患者に対して治療を片側から両側へ拡大することで、超音波による本態性振戦治療市場を支援します。
段階的両側手術の使用は2023年から2024年にかけて69%増加し、片側使用の30%成長と比較して高い伸びを示しました。この差は、患者と臨床医が両側経路をより積極的に活用していることを示唆しています。EMBRACEトライアルは2025年4月に、段階的両側集束超音波の国際多施設無作為化研究として開始されました。主要完了は2026年7月を目標としていました。各段階的治療は、個別の手術、使い捨てキット、および施設使用イベントを生み出す可能性があります。これにより、超音波による本態性振戦治療市場における手術件数と病院計画において、両側治療の採用が重要となります。
薬剤抵抗性本態性振戦に対する償還の拡大
償還は、臨床的に適格な患者をより容易にケアを受けられる患者へと転換します。2025年末までに、18ヶ国が19の適応症にわたって集束超音波の償還を提供していました。フランスは2026年3月に、薬剤抵抗性本態性振戦に対する片側MRgFUSの国家償還を公表しました。この政策は、高等保健機関による肯定的な評価を受けて策定されました。これにより、病院は臨床アウトカム登録要件のもとで全国的に手術を提供できるようになりました。この決定により、フランスでは毎年1,500人の新規薬剤抵抗性患者へのアクセスが支援される可能性があります。
ヘルスカナダは2026年2月にExablate Primeの医療機器ライセンスを発行しました。この承認により、GEおよびSiemensのプラットフォームに加え、一部のPhilips MRIシステムとの互換性が拡大されました。米国では、2025年の外来患者支払いシステムにおいてCPT 61715がAPC 5463に割り当てられ、医療提供者の請求の一貫性が向上しました。国家的な適用範囲の決定は、同様の臨床基準を持つ近隣諸国の支払者の議論に影響を与える可能性があります。超音波による本態性振戦治療市場は、病院が治療経路、コーディング、および資金調達を整合させることができる場合に恩恵を受けます。これらの決定は、高額な初期機器投資がプログラム開発を遅らせてきた地域において特に重要です。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| MRガイド下集束超音波システムの高い資本コスト | -1.40% | グローバル、新興市場および小規模病院システムで最も深刻 | 短期(2年以内) |
| 専門的な神経外科チームの限られた供給 | -1% | グローバル、日本を除くアジア太平洋、中東・アフリカ、南米で最も深刻 | 中期(2〜4年) |
| 頭蓋骨に関連する患者除外と音響アクセス | -0.80% | グローバル、頭蓋骨最適化プロトコルにより一部緩和 | 長期(4年以上) |
| 治療後の感覚・歩行イベント | -0.50% | グローバル、保守的な処方者環境でより大きな懸念 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
MRガイド下集束超音波システムの高い資本コスト
MRgFUSの設置には、集束超音波システムだけで220万 米ドルから280万 米ドルが必要です。これはMRIプラットフォームを除いた金額であり、採用を大学医療センターや大規模病院ネットワークに集中させています。Norton Healthcare Foundationは2024年10月にケンタッキー州初のセンターを設立するために280万 米ドルを拠出しました。超音波による本態性振戦治療市場は、病院が慈善活動、公的資金、または大規模な資本予算を活用できない場合、普及が遅れるという課題に直面しています。小規模病院や外来手術センターは通常、初期投資を吸収する能力が低いです。これにより、地域の紹介センターを超えて治療アクセスが広がる速度が制限されます。
年間サービス契約には185,000 米ドルが追加され、使い捨てキットは1手術あたり3,300 米ドルかかります。サイト準備には35,000 米ドルから50,000 米ドルかかり、プログラム全体のコミットメントに加算されます。2025年のメディケア施設償還額は1手術あたり12,388 米ドルでした。年間100〜150件の典型的な手術件数では、回収期間が長くなる可能性があります。この負担は、システム購入に寄付者支援や政府補助金が必要となる可能性があるインドやブラジルで特に関連性が高いです。Vattikuti Foundationは2025年にAIIMSニューデリーへの機関プログラム向けにシステムを寄贈しました。
専門的な神経外科チームの限られた供給
集束超音波視床切除術は治療中に専門的な人員を必要とし、機器の供給を超えた制約を生み出しています。日本では、請求コードK154-4のもとで機能的定位脳手術を行う神経外科医に対して、定められた経験と指定された学会研修が求められます。これにより、確立された大学センターの限られたグループが優遇されます。プロトコルはまた、機能的神経外科医と運動障害神経内科医のリアルタイムの連携を必要とします[2]神経外科ジャーナル、「頭蓋骨密度比0.4以下の患者における振戦の磁気共鳴ガイド下集束超音波治療の成功」、神経外科ジャーナル、thejns.org。。2名のシニア専門医が必要なため、1日あたりの処理能力が制限されます。また、運動障害サービスが少ない地域では新規プログラムの立ち上げが遅れる可能性があります。
2025年には世界で391の集束超音波臨床研究サイトがありました。これは1年間で23%増加しましたが、その数は潜在的な患者需要を下回っていました。確立されたセンターは、設置済みシステム、紹介関係、および認チームから恩恵を受けています。これらの特徴により、センターは実際の移動圏内で強固な地位を確立できます。超音波による本態性振戦治療市場は、手術監督を弱めることなくチームを拡大するトレーニング経路に依存しています。新しい施設には、技術的な準備と安定した多職種紹介基盤の両方が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
適応症別:頭部振戦が件数を支え、手部振戦が加速
頭部振戦は2025年に超音波による本態性振戦治療市場シェアの42.5%を占めました。その主導的な地位は、頸部および頭部振戦の目に見える社会的に支障をきたす影響を反映しています。症状は食事、社会的交流、および仕事活動に影響を与える可能性があります。これらの影響により、患者はより早く専門医の評価を求める可能性があります。腹側中間視床核がMRgFUS治療の主要ターゲットです。そのターゲットは複数の身体部位に影響する振戦に関連性があります。したがって、このセグメントには上肢および体軸の症状を持つ患者が含まれます。頭部振戦は、日常機能への影響から手術の組み合わせにおいて重要であり続けています。
手部振戦は2031年にかけてCAGR 12.9%で成長する見込みです。米国での当初の承認は、薬剤抵抗性手部振戦に対する片側視床切除術を対象としていました。段階的両側経路により、反対側の振戦に対する後続手術が可能になります。両側治療の採用は2023年から2024年にかけて69%増加しました。これにより、両手に振戦を持つ患者に対して順次治療サイクルが可能になります。声部振戦、体幹振戦、上肢振戦、下肢振戦はより小さな適応症グループです。これらの将来的な使用は、より広い診断認知度と拡大する臨床エビデンスに依存しています。超音波による本態性振戦治療市場は、紹介パターンがこれらの異なる機能的ニーズを認識するにつれて徐々に拡大する可能性があります。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能


治療タイプ別:高密度集束超音波が主導し、超音波ガイド下集束超音波が拡大
高密度集束超音波は2025年に超音波による本態性振戦治療市場シェアの58.7%を占めました。確立されたMRIワークフローと手術登録を持つ環境において、主要な治療モダリティであり続けています。病院チームはその臨床プロセスと治療計画要件に精通しています。この精通度は、発展した治療市場での一貫した使用を支援します。MRガイド下集束超音波視床切除術は、米国および欧州において確立された規制上のアプローチであり続けています。リアルタイムの熱画像は手術中の病変コントロールを支援します。この機能は臨床的信頼と機関ガバナンスの中心であり続けています。超音波による本態性振戦治療産業は、新しいモダリティが開発される中でこのような検証済みの経路に依存しています。
超音波ガイド下集束超音波は2031年にかけてCAGR 13%で成長する見込みです。施設は高磁場MRIスイートへの依存を軽減できるアプローチを模索しています複数の臨床部門が時間を競い合う場合、MRIのスケジューリングが能力を制約する可能性があります。これはアジア太平洋および低リソース環境で関連性があります。Exablate Primeは2024年11月に一部のPhilips MRIシステムとの使用についてFDA承認とCEマークを取得しました。この承認により、MRガイド下治療の潜在的な病院基盤が拡大されました。その他の治療タイプには、実験的な経頭蓋神経調節および低周波プロトコルが含まれます。超音波による本態性振戦治療市場は、アクセスの利点とリアルタイム熱モニタリングの価値を引き続き比較検討します。
エンドユーザー別:病院が能力を支え、専門クリニックが紹介を再構築
病院は2025年に収益の43.7%を占めました。その地位は、MRI能力、機能的神経外科、および運動障害の専門知識を1つの組織内で組み合わせる能力を反映しています。病院はまた、複雑な手術に必要な臨床ガバナンスと請求構造を持っています。220万 米ドルから280万 米ドルのシステムコストは、より大きな資本予算を持つ医療提供者に有利です。病院はまた、新しいプログラムに必要なサービス契約とサイト準備を管理できます。大学センターは治療提供と臨床研究活動を組み合わせています。これにより、医師の精通度と患者紹介が支援されます。超音波による本態性振戦治療市場は、MRIガイド下システムが資本集約的である間は病院に依存し続けます。
神経内科専門クリニックは2031年にかけてCAGR 13.8%で成長する見込みです。その成長は、集束超音波の亜専門紹介経路へのより緊密な統合を反映しています。クリニックは薬剤抵抗性患者の特定を改善し、専門医評価を調整できます。より広いMRI互換性は、時間の経過とともにより柔軟な施設配置を支援する可能性があります。外来手術センターは新興のエンドユーザーグループであり続けています。その採用は、資本アクセスと病院施設コードを優先する支払者規則によって制限されています。その他のエンドユーザーには、試験と手術ケアを組み合わせた学術研究センターが含まれます。超音波による本態性振戦治療市場は、完全な手術提供を分散化する前に紹介を分散化する可能性があります。リアルタイムの神経学的評価は、多職種の病院または病院外来環境を引き続き優先します。
注記: 個々のセグメントのセグメントシェアはレポート購入時に入手可能
患者層別:成人が主導し、小児患者が将来の範囲を示す
成人患者は2025年に収益の55.3%を占めました。このグループは、Exablate Neuroの米国適応症内で最も広い適格患者層を代表しています。承認された最低年齢は22歳です。就労年齢の成人は、振戦から重大な職業的および機能的影響を受ける可能性があります。地域レベルの治療センターは、このグループの移動要件を軽減する可能性があります。成人にはまた、薬物療法にもかかわらず症状が進行した人々も含まれます。超音波による本態性振戦治療市場は、運動障害介と病院プログラムを通じてこのグループにアクセスします。その収益主導性は、臨床的適格性と機能改善を求める成人の数の両方を反映しています。
小児患者は2031年にかけてCAGR 13.4%で成長する見込みです。現在の米国承認は依然として22歳以上の患者に適用されます。他の管轄区域での研究的取り組みが、本態性振戦を持つ若年者に対する初期臨床データを生成しています。薬物療法が一部のこれらの患者に対して不十分なコントロールを提供する可能性があります。長期的な埋め込み型デバイス管理も若年患者層では懸念事項となる可能性があります。高齢者患者は、65歳以上の成人で有病率が5.8%に達するため、臨床的に適切な主要なサブグループであり続けています。このグループは薬剤抵抗性であるか、脳深部刺激療法に適さない可能性があります。超音波による本態性振戦治療市場は、臨床エビデンスと規制経路が早期治療を支援するにつれてのみ拡大します。
地域分析
北米は2025年に世界収益の41.7%を占めました。この地域はFDA承認、メディケア施設適用範囲、および確立された臨床基盤から恩恵を受けています。段階的両側使用は2023年から2024年にかけて69%増加しました。この増加により、適切な患者に対して2回目の手術件数が追加されます。CPT 61715およびAPC 5463のもとでの米国コーディングは、2025年に医療提供者の請求明確性を向上させました。カナダは2026年2月にExablate Primeの医療機器ライセンスを取得しました。この承認には一部のPhilips MRIプラットフォームが含まれ、互換性のあるセンターによるより広い使用を支援する可能性があります。
欧州は国内市場全体で償還の取り決めを拡大しています。NHSイングランドは2021年以来4つの専門センターでMRgFUS視床切除術を委託しています。年間150人の患者という上限は、潜在的な適格患者数を下回っています。フランスは2026年3月に高等保健機関による肯定的な便益評価を受けて国家償還を公表しました。この政策は、病院がアウトカム登録のもとでケアを提供するための明確な経路を提供します。ドイツはフライブルク大学病院を含むセンターでHIFU療法の定期的な償還を可能にしました[3]フライブルク大学病院、「超音波治療が重篤な振戦に即座に効果をもたらす」、フライブルク大学病院、uniklinik-freiburg.de。。スペインとイタリアは、CEマーク認可のもとで地域の治療基盤に引き続き貢献しています。
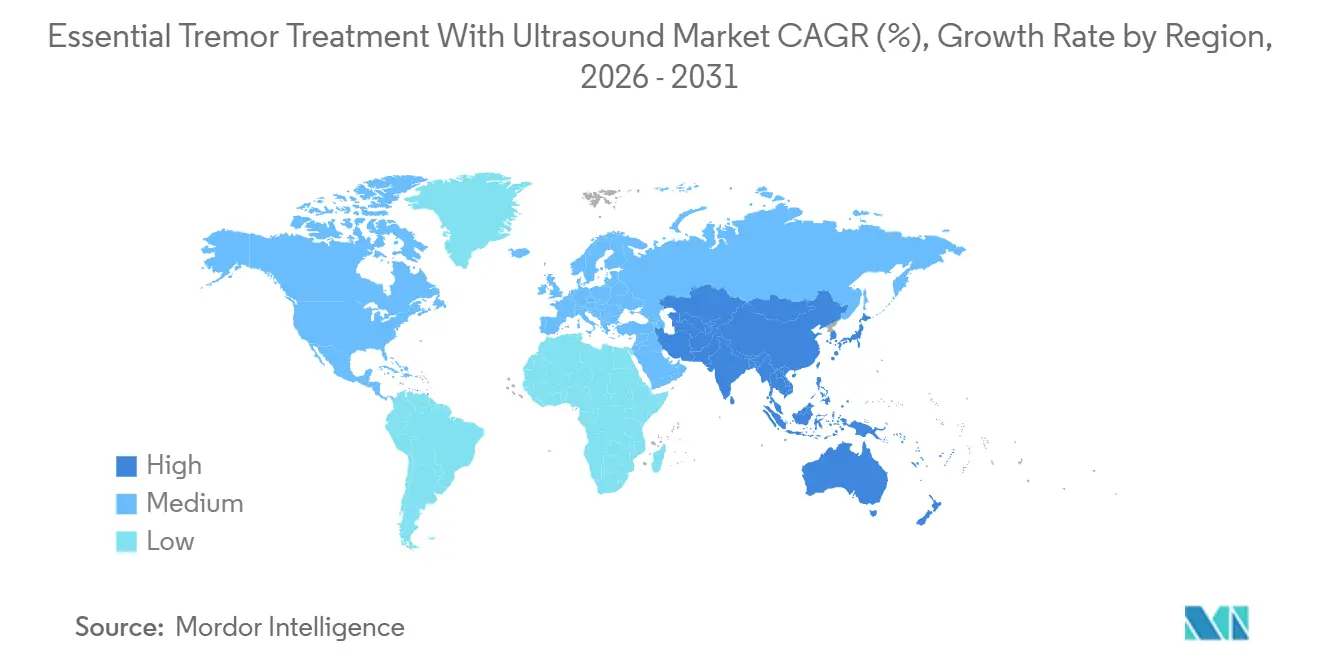
アジア太平洋は2031年にかけてCAGR 12.5%で成長する見込みです。日本は請求コードK154-4のもとでMRgFUSの国民健康保険適用があります。韓国は国家機器規制のもとで本態性振戦に対するMRgFUSを承認しています。インドは2025年にInsightecとVattikuti Foundationが関与するパートナーシップを通じてAIIMSニューデリーに機関集束超音波プログラムを設立しました。このプログラムは南アジアの臨床医のトレーニング経路としても機能しています。中国の国内HIFU製造業者は神経内科応用ポートフォリオを拡大しています。超音波による本態性振戦治療市場は、自費診療と機関パートナーシップがまだアクセスを構築している中東・アフリカおよび南米では初期段階にとどまっています。

競合環境
超音波による本態性振戦治療市場は、InsightecのMRgFUSプラットフォームを中心に集中しています。Exablate NeuroとExablate Primeは2026年3月までに世界214センターで30,000人以上の患者を治療しました。同社の地位には、デバイス、医師認定、臨床フォローアップエビデンス、およびMRIベースの熱モニタリングが含まれます。これらの連携した能力により、新規サプライヤーが既存のワークフローを迅速に複製することが困難になっています。Insightecのファーストムーバーとしての地位は、病院との関係と償還経験からも恩恵を受けています。そのプラットフォームは多くの臨床プログラムの参照システムとして機能しています。この集中は、すべての関連技術が同一企業によって供給されることを意味するわけではありません。
GE HealthCare、Siemens Healthineers、およびPhilipsはExablateエコシステムにおけるMRIプラットフォームプロバイダーとして参加しています。Philipsは2024年11月のExablate PrimeのFDA承認とCEマーク取得後、互換MRIグループに加わりました。Chongqing Haifu Medical Technologyは中国で神経内科応用を拡大しています。その地位は、MRIガイド下ワークフローの展開が困難な環境で関連性があります。ClearPoint Neuroはガイド下神経外科ナビゲーション能力を提供しています。Alpinion Medical Systemsは治療用超音波能力を提供しています。超音波による本態性振戦治療市場は、主要なMRgFUSプラットフォーム以外に隣接する地域参加者の断片化したグループを有しています。
Insightecは2025年12月に血液脳関門開放と中枢神経系薬物送達のための低周波集束超音波を推進するLotus Neuroをスピンアウトしました。この動きは、同社の音響エネルギーの専門知識を切除を超えた神経内科応用へと拡大します。AIによる計画支援と低磁場MRI互換性は、将来の競争における重要な領域です。より高速な計画ツールは、治療チームが手術を準備・適応する方法を変える可能性があります。しかし、競合他社は依然として臨床エビデンス、規制支援、および訓練を受けたサイトを必要とします。超音波による本態性振戦治療産業には関連技術の余地がありますが、確立された手術ワークフローは引き続き重要です。
超音波による本態性振戦治療産業のリーダー
Insightec Ltd.
Siemens Healthineers AG
Koninklijke Philips N.V.
Medtronic plc
Boston Scientific Corporation
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年6月:Insightecは、パーキンソン病に対する段階的両側MRgFUS淡蒼球視床路切除術の主要結果がThe Lancet Neurologyに掲載されたことを発表し、実質的かつ持続的な運動機能改善を報告しました。主要適応症はパーキンソン病ですが、両側手術フレームワークと安全性プロファイルは、両側本態性振戦治療を支持するエビデンスの増大に直接情報を提供し、世界的に2回目の側の視床切除術に対する支払者の受け入れを加速させることが期待されています。
- 2026年2月:ヘルスカナダはInsightecの次世代Exablate Primeシステムの医療機器ライセンスを発行し、本態性振戦およびパーキンソン病に対する切開不要のMRgFUSへのカナダでのアクセスを拡大しました。この承認により、GEおよびSiemensに加えて一部のPhilipsシステムとのMRI互換性が拡大され、カナダの神経外科センターのハードウェア制約が軽減され、対象となる病院基盤が拡大されました。
- 2025年12月:Insightecは、血液脳関門開放と中枢神経系薬物送達のための低周波集束超音波を推進する臨床段階のバイオテクノロジー企業Lotus Neuroのスピンアウトを発表しました。Nexus NeuroTech Venturesが資金提供するLotus Neuroは、当初グリオブラストーマを含む神経腫瘍プログラムを標的とし、InsightecのAcoustic-energyプラットフォームを切除を超えた中枢神経系治療薬へと意図的に拡大することを表しています。
- 2025年3月:InsightecとVattikuti Foundationは、インドでの集束超音波アクセスを拡大し、本態性振戦およびパーキンソン病研究を推進するためにAIIMSニューデリーとの戦略的パートナーシップを発表しました。Vattikuti FoundationはAIIMSにInsightec MRgFUSシステムを寄贈し、機関支援プログラムと南アジアの臨床医のトレーニングハブを設立しました。


世界の超音波による本態性振戦治療市場レポートの範囲
本レポートの範囲によると、超音波による態性振戦治療は、集束超音波視床切除術を用いて特定の脳領域を非侵襲的にターゲットとすることで振戦を軽減するものです。薬物療法が効果を示さない場合に症状を管理するための低侵襲的な選択肢を提供します。
超音波による本態性振戦治療市場は、適応症、治療タイプ、エンドユーザー、患者層、および地域にセグメント化されています。適応症別では、市場は手部振戦、頭部振戦、声部振戦、体幹振戦、上肢振戦、および下肢振戦にセグメント化されています。治療タイプ別では、市場はMRガイド下集束超音波視床切除術、高密度集束超音波、超音波ガイド下集束超音波、およびその他の治療タイプにセグメント化されています。エンドユーザー別では、市場は病院、神経内科専門クリニック、外来手術センター、およびその他のエンドユーザーにセグメント化されています。患者層別では、市場は成人患者および小児患者にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。本レポートは、世界の主要地域にわたる17カ国の推定市場規模および動向も対象としています。本レポートは、上記すべてのセグメントについて金額(米ドル)を提供しています。
| 手部振戦 |
| 頭部振戦 |
| 声部振戦 |
| 体幹振戦 |
| 上肢振戦 |
| 下肢振戦 |
| MRガイド下集束超音波視床切除術 |
| 高密度集束超音波 |
| 超音波ガイド下集束超音波 |
| その他の治療タイプ |
| 病院 |
| 神経内科専門クリニック |
| 外来手術センター |
| その他のエンドユーザー |
| 成人患者 |
| 高齢者患者 |
| 小児患者 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 適応症別 | 手部振戦 | |
| 頭部振戦 | ||
| 声部振戦 | ||
| 体幹振戦 | ||
| 上肢振戦 | ||
| 下肢振戦 | ||
| 治療タイプ別 | MRガイド下集束超音波視床切除術 | |
| 高密度集束超音波 | ||
| 超音波ガイド下集束超音波 | ||
| その他の治療タイプ | ||
| エンドユーザー別 | 病院 | |
| 神経内科専門クリニック | ||
| 外来手術センター | ||
| その他のエンドユーザー | ||
| 患者層別 | 成人患者 | |
| 高齢者患者 | ||
| 小児患者 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
2031年における超音波による本態性振戦治療の予測値は?
超音波による本態性振戦治療市場は2031年までに408.3 ミリオン 米ドルに達し、2026年からCAGR 11.4%で成長する見込みです。
現在、本態性振戦の超音波手術をリードしている治療タイプはどれですか?
高密度集束超音波が2025年に58.7%のシェアで主導し、超音波ガイド下集束超音波は2031年にかけてCAGR 13%で成長する見込みです。
なぜ病院が本態性振戦に対する集束超音波の主要な提供者なのですか?
病院はMRIインフラ、機能的神経外科、臨床ガバナンス、および運動障害の専門知識を組み合わせているため、2025年に収益の43.7%を占めました。
本態性振戦の集束超音波治療において最も成長が速い地域はどこですか?
アジア太平洋は2031年にかけてCAGR 12.5%で成長する見込みであり、日本の適用範囲、韓国の能力、およびインドの新しい機関プログラムによって支援されています。
集束超音波は身体の両側の振戦を治療できますか?
段階的両側治療は最初の手術から少なくとも9ヶ月後に反対側に対処でき、両側使用は2023年から2024年にかけて69%増加しました。
集束超音波治療へのより広いアクセスを制限するものは何ですか?
集束超音波システム1台あたり220万 米ドルから280万 米ドルのコスト、専門チームの不足、および頭蓋骨に関連する適格性の制限が、より広いアクセスを制約しています。
最終更新日:



