
医薬品設計ツール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
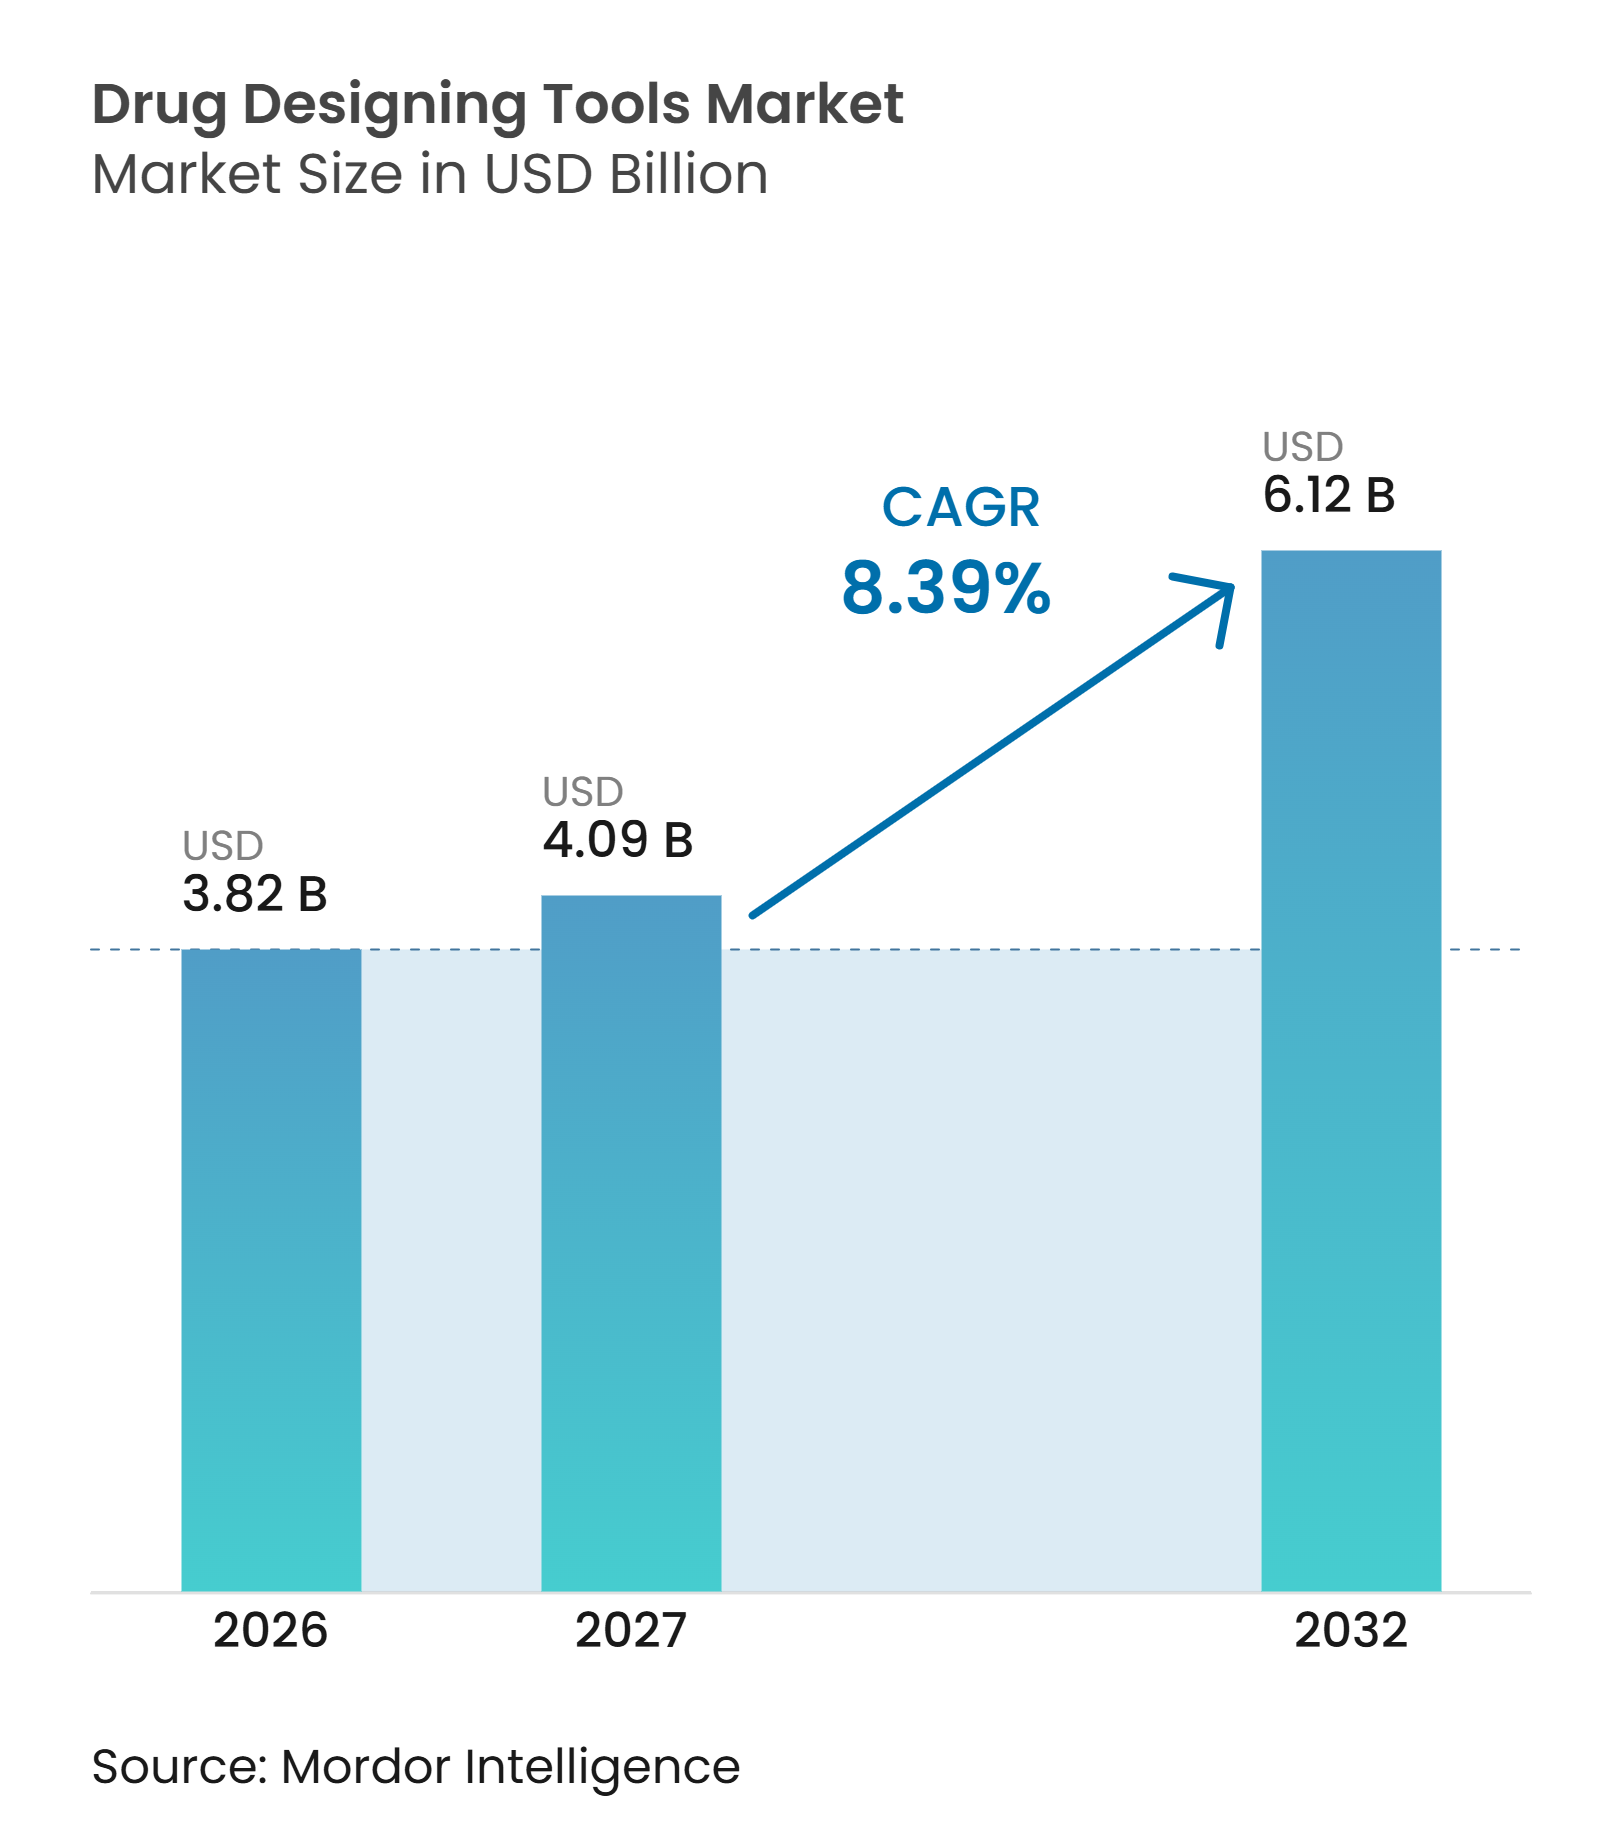
| 市場規模 (2027) | 4.09 十億米ドル |
| 市場規模 (2032) | 6.12 十億米ドル |
| 成長率 (2027 - 2032) | 8.39 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医薬品設計ツール市場分析
医薬品設計ツール市場規模は、2026年の38.2億米ドルから2027年には40.9億米ドルに成長し、2027年から2032年にかけて8.39%のCAGRで2032年には61.2億米ドルに達すると予測されています。
成長は、バイオファーマ研究における分子シミュレーション、生成的人工知能、および高性能コンピューティングの広範な活用によって支えられています。創薬チームは、計算手法を補助ツールとして扱うのではなく、リード生成と最適化に組み込む方向へ移行しています。統合プラットフォームは分子設計、実験データ、シミュレーション、ワークフロー管理を連携させることができ、エンタープライズ研究チームにとってより有用なものとなっています。科学的検証、データ品質、およびスケーラブルなコンピューティングへのアクセスが、医薬品設計ツール市場におけるベンダー選定を左右します。高いライセンスコストと人工知能モデルに対する規制承認の不均一さが、小規模組織におけ採用を引き続き制限しています。
レポートの主要ポイント
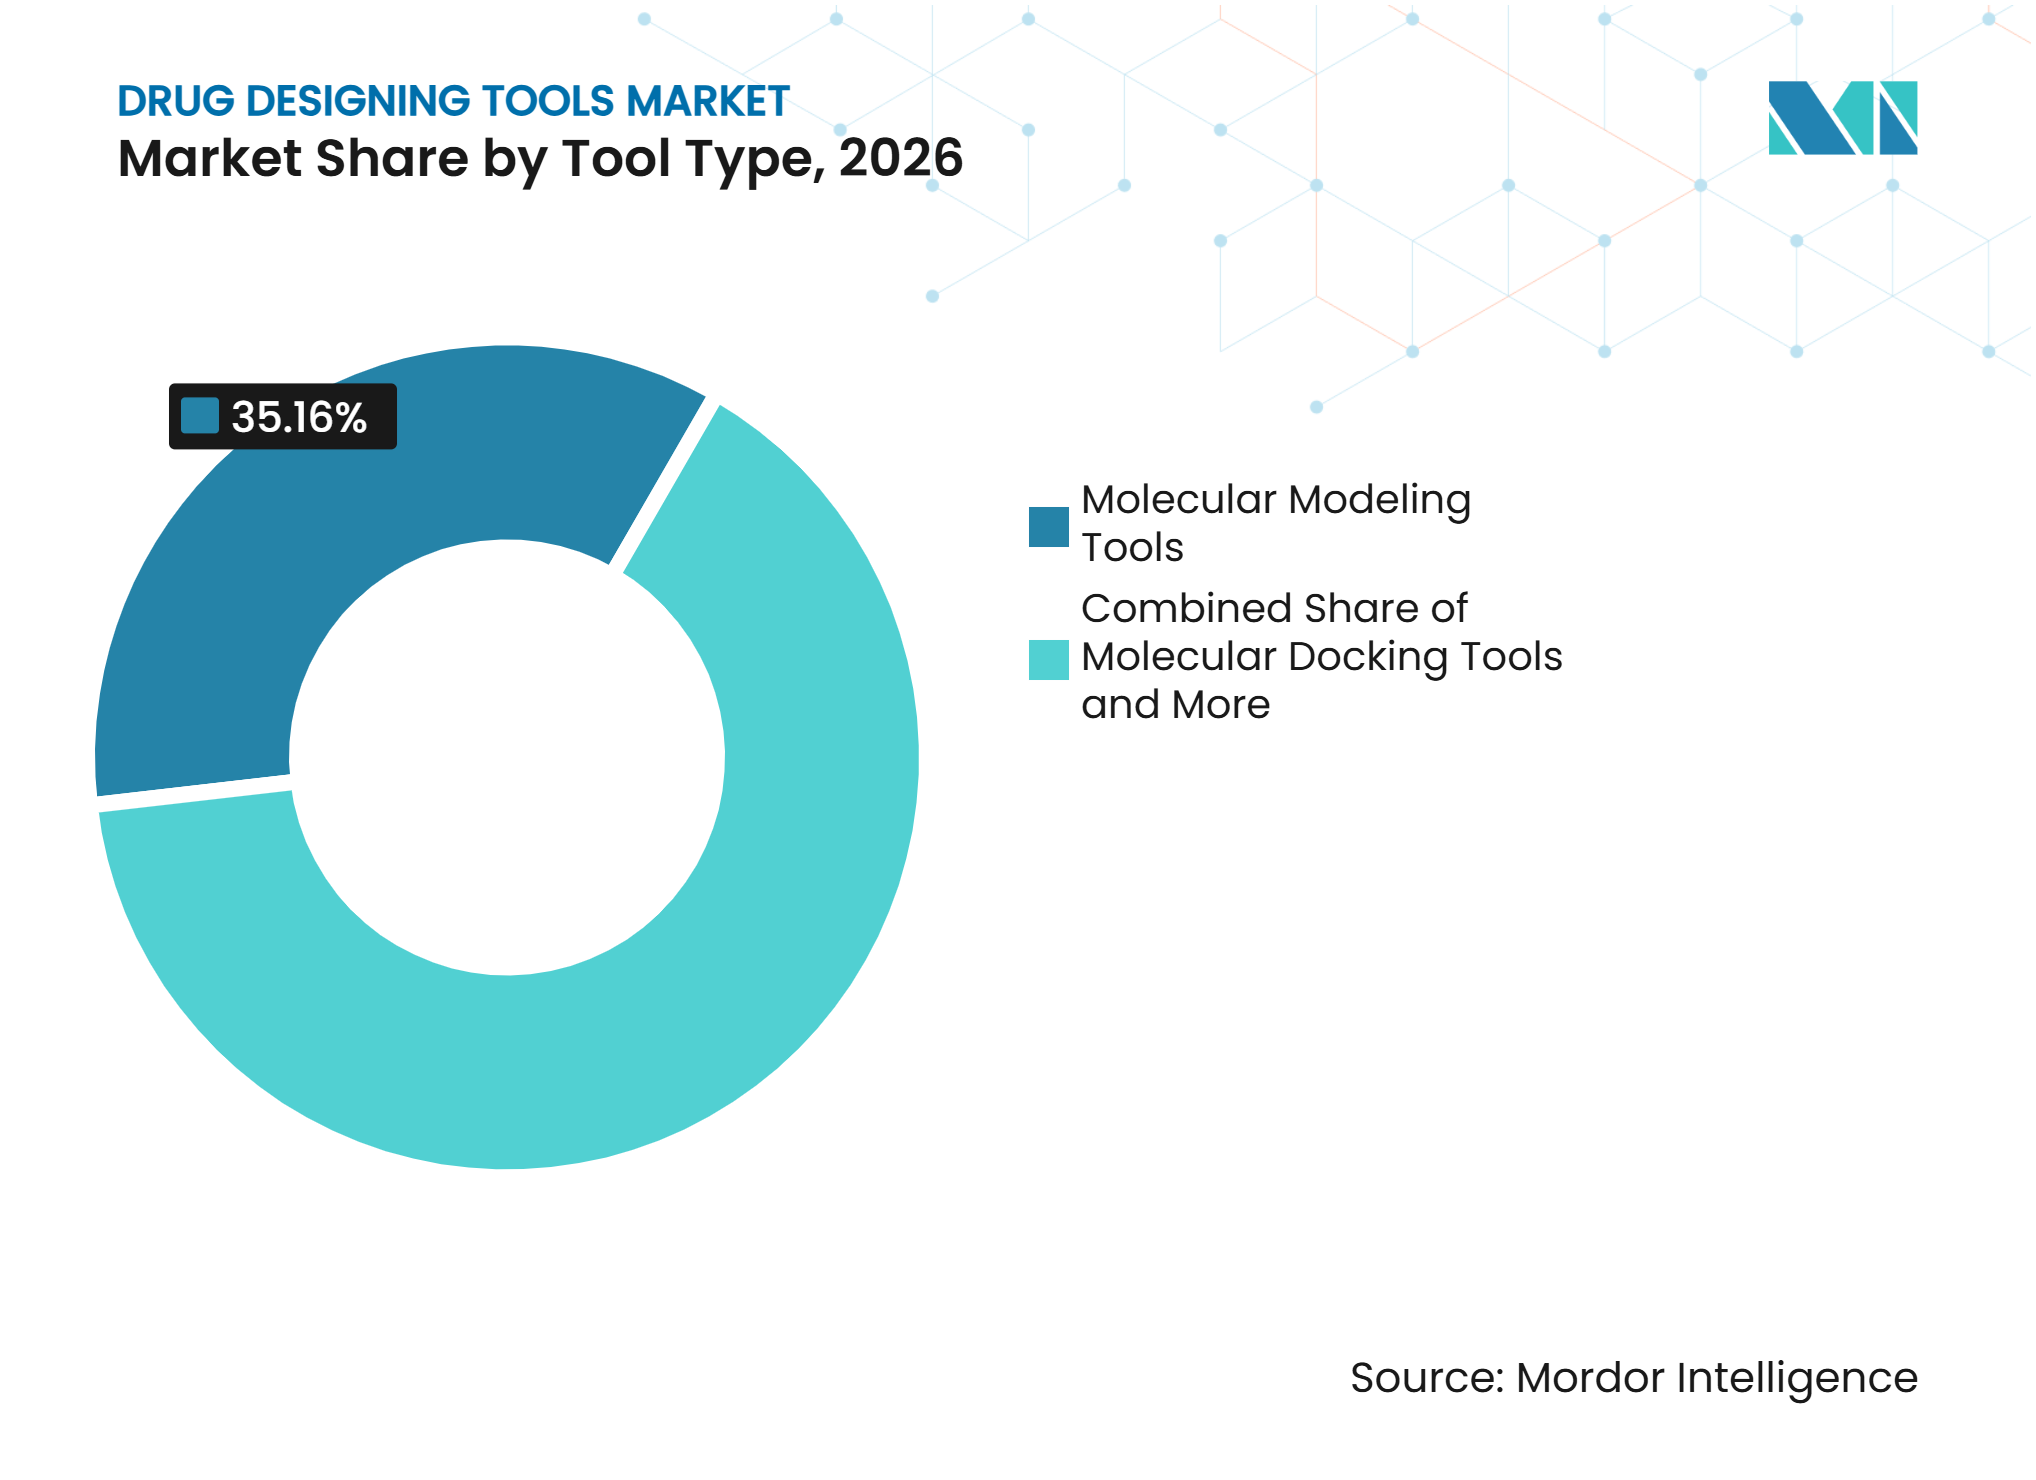
- ツールタイプ別では、分子モデリングツールが2026年の医薬品設計ツール市場シェアの35.16%を占め、AI/ML(人工知能・機械学習)ベースの創薬設計ツールは2032年にかけて11.06%のCAGRで成長すると予測されています。
- 展開モード別では、オンプレミスシステムが2026年の医薬品設計ツール市場シェアの47.78%を占め、クラウドベースの展開は2032年にかけて10.17%のCAGRで成長すると予測されています。
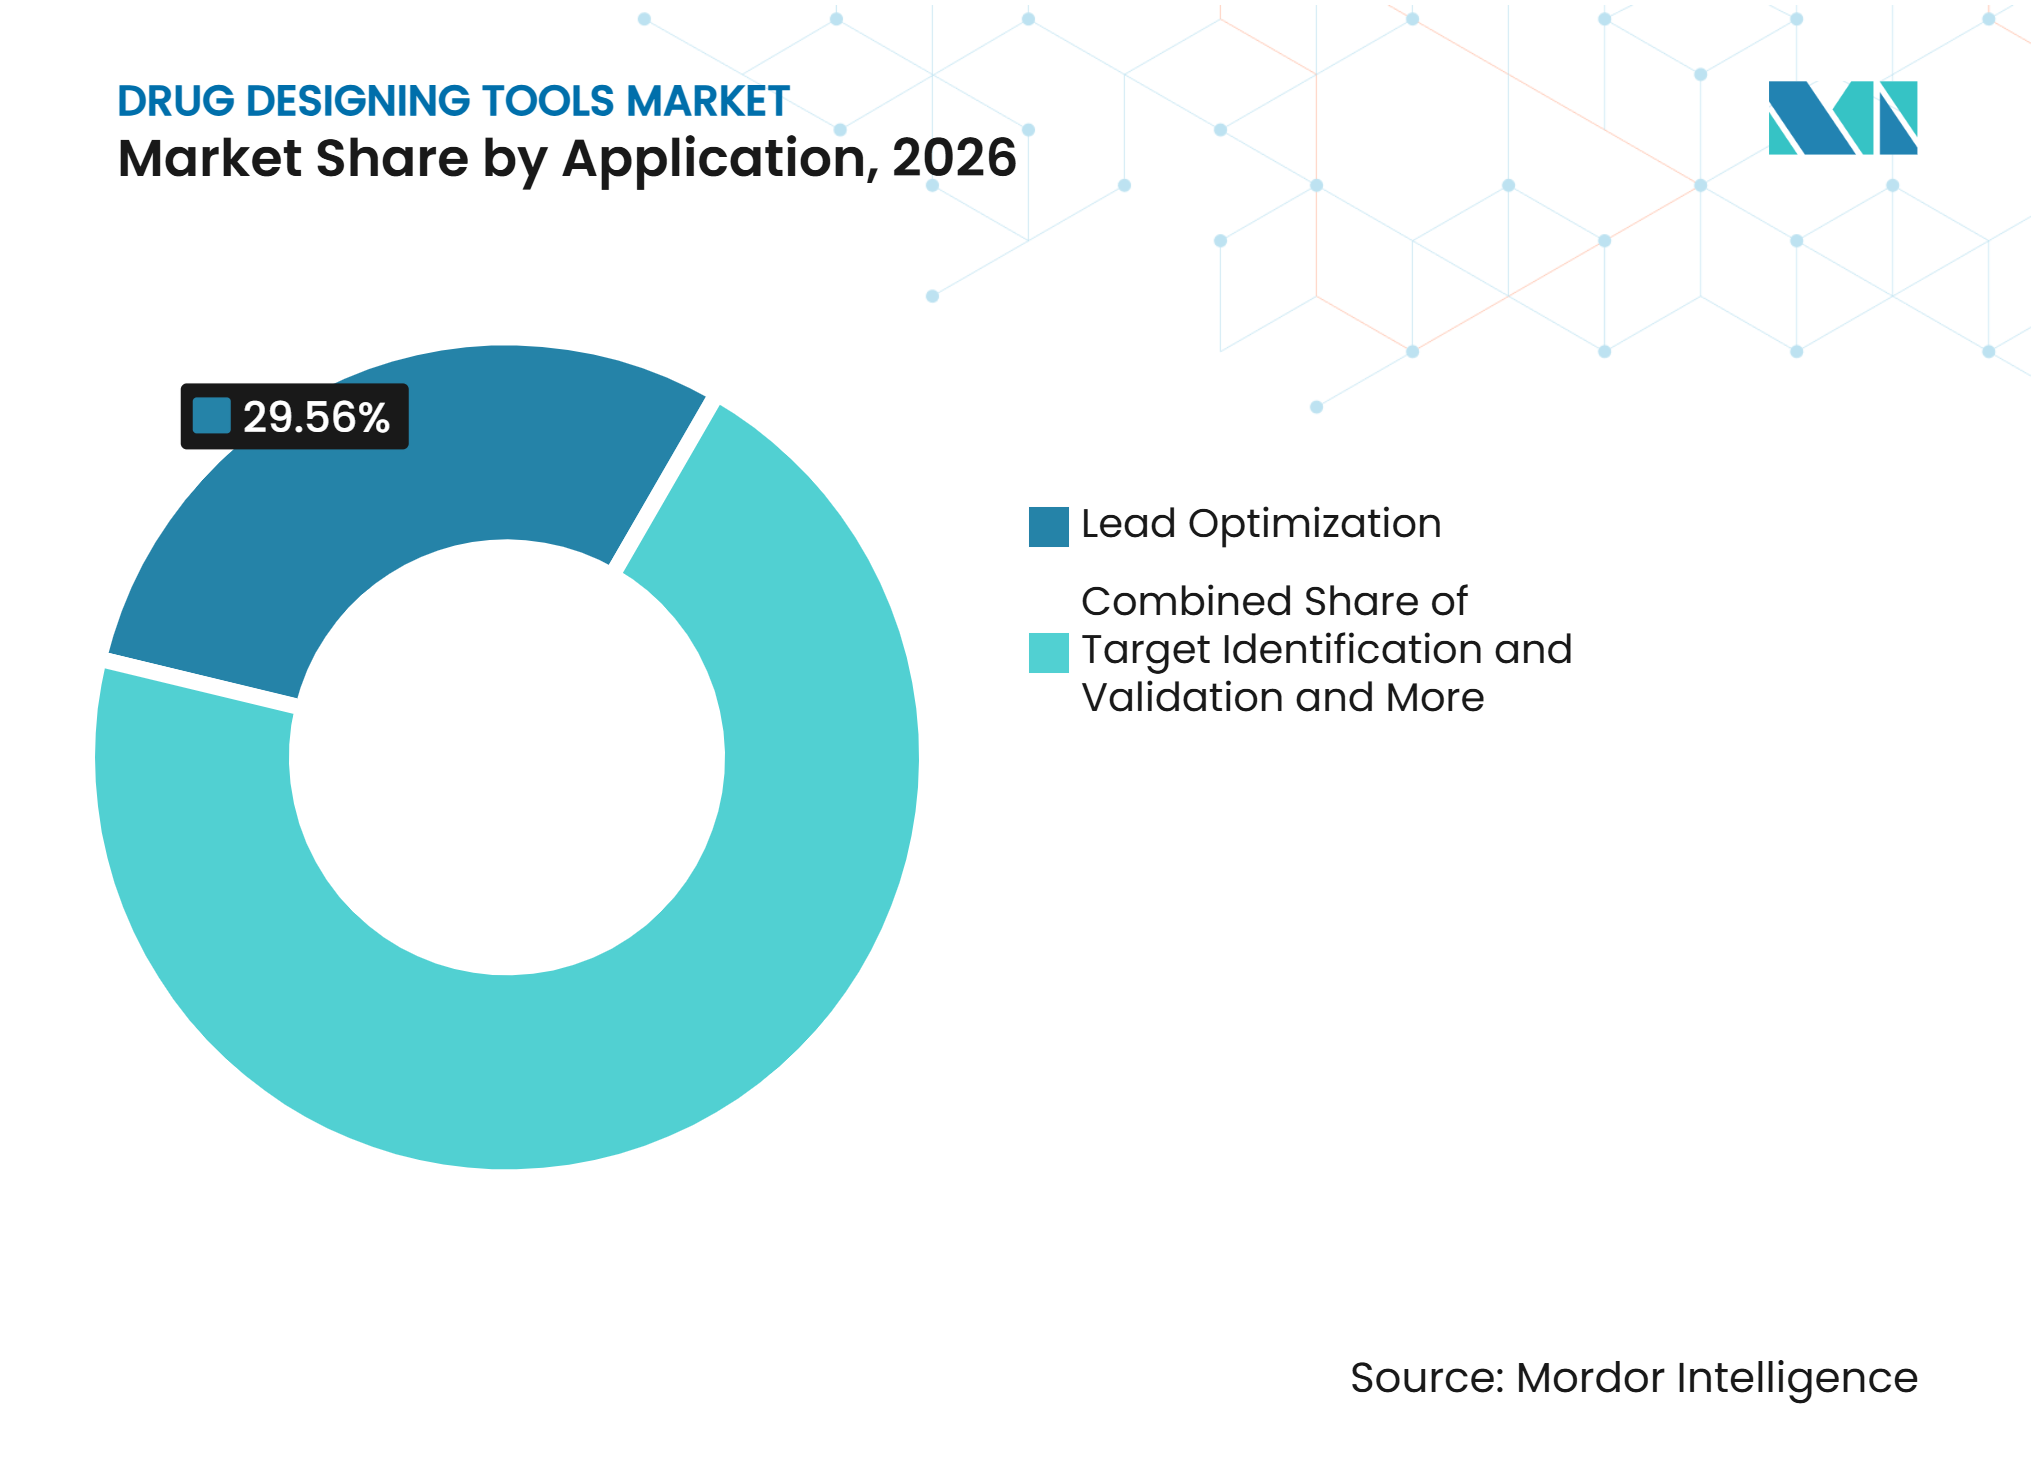
- アプリケーション別では、リード最適化が2026年の医薬品設計ツール市場規模の29.56%を占め、ドラッグリパーパシングは2032年にかけて9.83%のCAGRで成長すると予測されています。
- エンドユーザー別では、製薬会社が2026年の医薬品設計ツール市場規模の48.25%を占め、バイオテクノロジー企業は2032年にかけて10.28%のCAGRで成長すると予測されています。
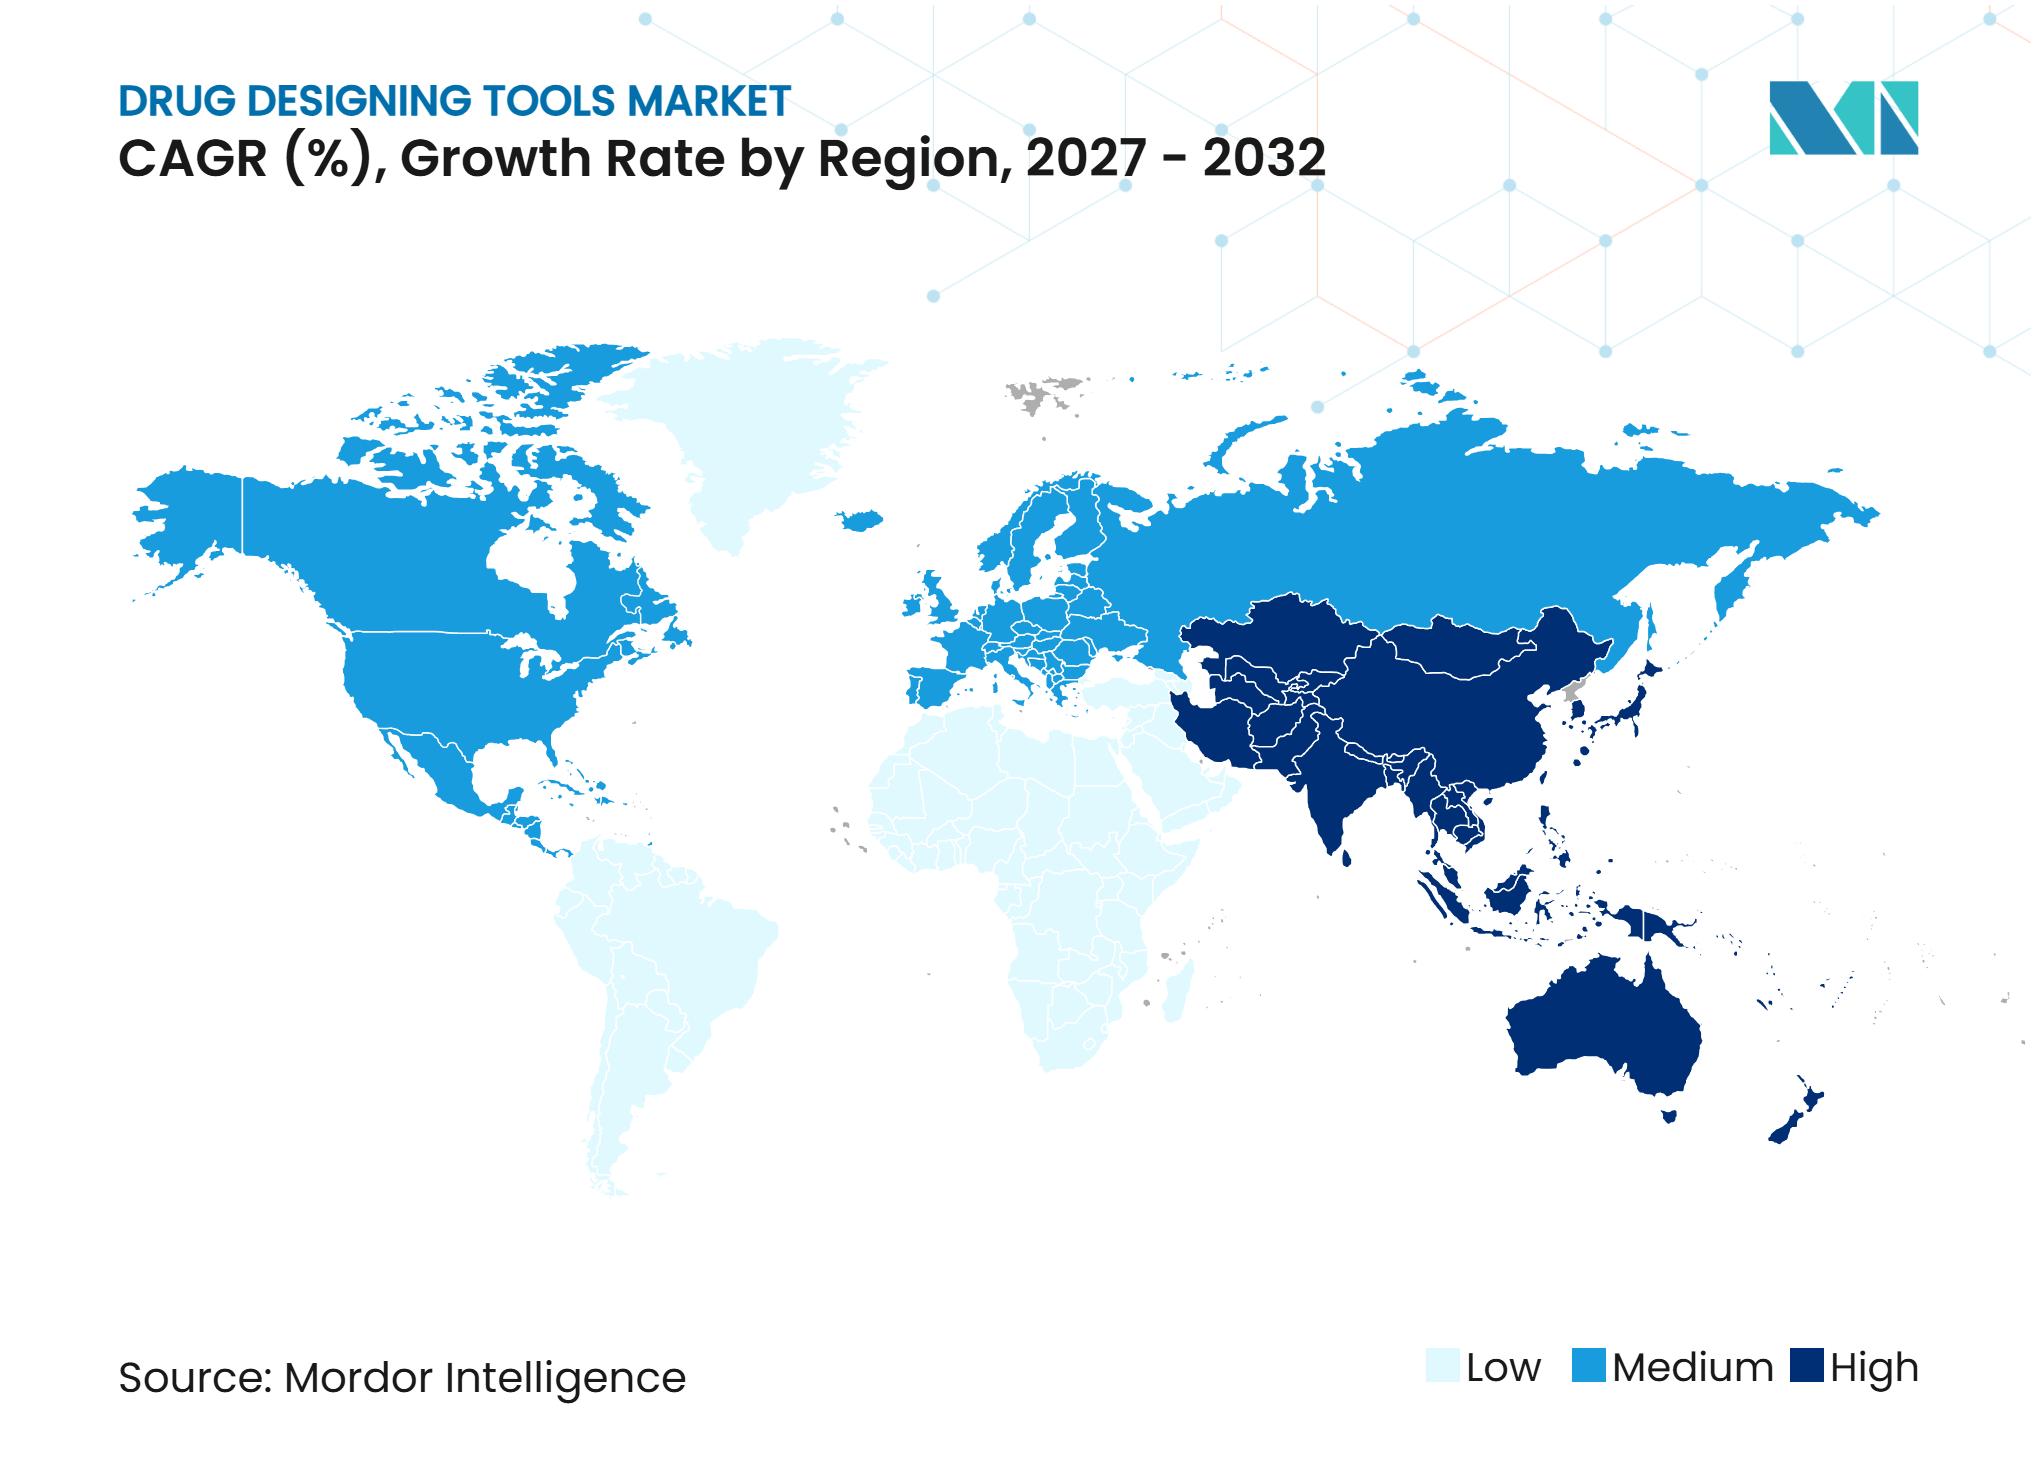
- 地域別では、北米が2026年の医薬品設計ツール市場の43.11%を占め、アジア太平洋地域は2032年にかけて10.62%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 創薬設計におけるAIおよび機械学習の統合 | +3.0% | グローバル、北米およびアジア太平洋に集中 | 短期(2年以内) |
| 製薬R&D支出とコンピュータ創薬の採用 | +1.5% | 北米、欧州、および中国 | 中期(2〜4年) |
| 精密医療および標的治療に対する需要 | +1.2% | グローバル、米国、ドイツ、日本での早期成長 | 長期(4年以上) |
| クラウドコンピューティングおよび高性能コンピューティングの拡大 | +0.8% | 北米、EU、APACコア、MEAへの波及 | 中期(2〜4年) |
| インシリコモデルおよびシミュレーション試験の規制承認 | +0.6% | 北米および欧州、日本での早期成長 | 中期(2〜4年) |
| ゲノミクスおよびマルチオミクスデータの利用可能性 | +0.7% | グローバル、北米、英国、中国で最も強い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
創薬設計におけるAIおよび機械学習の統合拡大
人工知能と機械学習は、現代の創薬プログラムにおける中心的なツールとなりつつあります。生成的化学、自由エネルギー摂動、および自動化ワークフローにより、チームは合成を開始する前に多くの分子設計候補を評価できるようになっています。Schrödinger、Recursion、およびInsilico Medicineによる人工知能設計プログラムのいくつかは2025年までにフェーズIIに到達しており、これらの手法が臨床開発段階に移行したことを示しています。[1] これらのシステムの価値は、モデルの学習に使用される実験データの品質、構造、および履歴にますます依存しています。分子データとアッセイデータを適切に管理している組織は時間とともに予測品質を向上させることができますが、断片化されたデータは類似モデルの有用を制限します。このパターンは、医薬品設計ツール市場において、モデル開発と構造化された科学データを組み合わせたプラットフォームへの需要を支えています。
製薬R&D支出の増加とコンピュータ創薬の採用拡大
研究チームが繰り返しの実験サイクルを削減しようとする中で、コンピュータ創薬の重要性が高まっています。バイオファーマ企業は、合成と試験にリソースを投入する前に分子を優先順位付けするために、バーチャルスクリーニング、シミュレーション、および予測モデルを活用しています。高性能コンピューティングの継続的な重要性は、Eli Lillyが2025年に創薬ワークフロー向けに1,016基のNVIDIA Blackwell GPUを搭載したLillyPodを構築する計画に反映されています。Bristol Myers Squibbも2026年7月に、自社の独自データを使用したバイオシミュレーション基盤モデル向けのAIファクトリーを構築すると発表しました。[2] クラウドキャパシティとハイブリッドシステムにより、チームはモデルトレーニングとバーチャルスクリーニングをスケールさせながら、機密性の高い分子データをより厳格に管理することができます。これらの投資は、コンピューティングキャパシティが研究インフラの一部となりつつあることを示しており、医薬品設計ツール市場におけるプラットフォーム統合とスケーラブルな推論を支えています。
精密医療および標的治療に対する需要の増大
標的治療は、疾患生物学と分子結合挙動の明確な理解を必要とします。2025年には、がん治療薬が米国の新薬承認の35%を占め、これらの多くはコンパニオン診断によって選択された標的治療アプローチを使用していました。[3] この取り組みにより、分子ドッキング、構造ベース設計、ファーマコフォアモデリング、およびマルチパラメータ最適化の必要性が高まっています。創薬開発者は、遺伝的に異なる患者グループ全体にわたる結合親和性と選択性を評価しなければなりません。マルチオミクスデータは、適切な計算手法と組み合わせて使用することで、ターゲット優先順位付け、バイオマーカー、および患者の多様性を結びつけることにより、この取り組みを支援することができます。これらの要件は、医薬品設計ツール市場における標的治療プログラム全体での専門的なモデリングツールの役割を拡大しています。
インシリコモデルおよびシミュレーションベース試験の規制承認の拡大
規制当局は、創薬開発における特定の計算的エビデンスに対してより明確な経路を定義しつつあります。米国食品医薬品局は2025年1月に、規制上の意思決定を支援するための人工知能の使用に関するドラフトガイダンスを公表しました。同局の2025年4月の動物試削減に関するロードマップでも、治験薬申請においてインシリコモデルやオルガノイドを含む新規アプローチ方法論の使用が奨励されました。生理学的薬物動態モデリングは規制審査において実績を確立しており、スポンサーに対して検証済みシミュレーションツールの実用的な参照点を提供しています。確立されたバイオシミュレーション用途以外では承認が選択的であるため、ベンダーは依然として強力な文書化と検証を必要としています。この規制の方向性は段階的な採用を支援しますが、モデルが意図した用途に適合しているというエビデンスの必要性をなくすものではありません。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ソフトウェアのライセンス、展開、および保守コスト | -1.8% | グローバル、中規模・小規模バイオテクノロジー企業およびCROで最も深刻 | 短期(2年以内) |
| データ品質、相互運用性、および標準化の課題 | -1.2% | グローバル | 長期(4年以上) |
| 計算生物学および創薬専門家の不足 | -0.8% | グローバル、南米およびMEAの新興バイオファーマハブで最も深刻 | 中期(2〜4年) |
| AIモデルの精度、検証、および規制コンプライアンスに関する懸念 | -0.6% | 北米および欧州、規制審査が最も厳格な地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高いソフトウェアライセンス、展開、および保守コスト
ソフトウェアコストは、小規模バイオテクノロジー企業、受託研究機関、および学術系スピンアウトにとって依然として重大な障壁となっています。3D分子モデリングプラットフォームの年間サイトライセンスは、機能とユーザー数に応じて5万米ドルから100万米ドルの範囲に及びます。包括的な人工知能創薬スイートは、大幅に高い年間サブスクリプション支出を必要とする場合があります。ライセンスは展開コストの一部に過ぎず、組織はコンピューティングキャパシティ、ITサポート、データ統合、およびモデルメンテナンスも必要とします。大手製薬会社は、専任の計算化学チームと広範な創薬ポートフォリオにわたってこれらのコストを分散させることができます。このコスト構造は、医薬品設計ツール市場全体での採用を不均一に保ち、共有インフラとサブスクリプションモデルへの関心を高めています。
データ品質、相互運用性、および標準化の課題
創薬設計モデルは、信頼性の高い分子構造、アッセイ結果、および薬理学的データに依存しています。これらの記録は、別々のアッセイ管理システム、電子実験ノート、および化合物登録プラットフォームに分散していることが多くあります。2026年の研究では、効果的なデータ融合を使用した場合に分子モダリティの統合が予測性能を向上させることができるが、統合が不十分な場合は結果を大幅に低下させる可能性があることが明らかになりました。データ標準の違いにより、ある環境でトレーニングされたモデルが別のシステムに転送された後に有用性を失う場合もあります。Benchlingは1,300社以上の企業と7,500以上の学術機関にわたって構造化された科学データをサポートしており、データ管理ニーズの規模を示しています。開発初期段階でのデータ管理の不備は、後のリード最適化と毒性評価の取り組みを弱体化させる可能性があり、医薬品設計ツール市場における制約要因であり続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ツールタイプ別:
分子モデリングがリードし、AI/MLツールが最速で成長分子モデリングツールは2026年の医薬品設計ツール市場の35.16%を占めました。その地位は、3D構造解析、原子論的シミュレーション、および結合部位特性評価における確立された役割を反映しています。分子ドッキング、バーチャルスクリーニング、および構造活性相関ツールは、リード同定と精製の異なる部分を担っています。バーチャルスクリーニングは、チームが数十億の候補化合物を含む化学ライブラリを検討するにつれて、より広く使用されるようになっています。規制上のエビデンスとしての生理学的薬物動態モデルの使用は、検証済みバイオシミュレーション環境への関心を高めています。
AI/MLベースの創薬設計ツールは、2027年から2032年にかけて11.06%のCAGRで成長すると予測されています。2026年のレビューでは、人工知能手法が新興バイオファーマにおけるフェーズIの成果を改善していることが明らかになりましたが、フェーズIIのエビデンスベースはより広範な結論を導くには依然として不十分でした。予測を測定された成果に結びつけるプラットフォームは、アルゴリズムの新規性のみを提示するツールと差別化することができます。したがって、医薬品設計ツール産業は、確立されたモデリング手法を完全に置き換えるのではなく、物理ベースとデータ駆動型のワークフローを組み合わせた方向へ移行しています。



展開モード別:
オンプレミスシステムがリードし、クラウド採用が加速オンプレミスインフラは2026年の展開収益の47.78%を占めました。製薬会社は、独自の分子データセット、ターゲット配列、および構造活性相関をローカル環境内に保持することが多くあります。このデータはコアとなる競争資産となり得るため、ユーザーは共有インフラに移行する前に厳格なセキュリティと契約上の管理を必要とする場合があります。ハイブリッド展開は、機密性の高いステップをローカルに保ちながら、要求の高い計算にスケーラブルなキャパシティを使用するという中間的な選択肢を提供します。このモデルは、並列バーチャルスクリーニングとシミュレーションワークロードをサポートしながら、データ管理を維持することができます。
クラウドベースの展開は、2027年から2032年にかけて10.17%のCAGRで成長すると予測されています。Lillyの2025年のコンピューティング投資とBristol Myers Squibbの2026年8月のバイオシミュレーション構想は、スケーラブルなGPUキャパシティが創薬作業の中心となりつつあることを示しています。クラウドサブスクリプションにより、小規模企業は大規模なローカルクラスターを構築することなく高性能コンピューティングにアクセスできます。セキュリティの改善とハイブリッドアーキテクチャが一部の障壁を低減していますが、機密データに関する懸念は依然として重要です。その結果、医薬品設計ツール市場は完全にクラウドシステムに移行するのではなく、複数の展開モデルを維する可能性が高いです。
アプリケーション別:
リード最適化が最大のポジションを保持し、リパーパシングが拡大リード最適化は2026年の医薬品設計ツール市場の29.56%を占めました。このフェーズでは、効力、選択性、安全性、および薬物様特性に関する繰り返しの意思決定が必要です。自由エネルギー摂動、マルチパラメータ最適化、およびADMET予測ツールは、不必要な合成と試験サイクルを削減するのに役立ちます。これらの価値は、チームが候補を指名する前に密接に関連する多くの化合物を比較しなければならない場合に最も顕著です。その他の用途には、創薬パイプライン全体にわたる毒性評価と候補優先順位付けが含まれます。
ドラッグリパーパシングは、2027年から2032年にかけて9.83%のCAGRで成長すると予測されています。既知の分子スキャフォールドと新しい生物学的知識を使用して、既存の医薬品が異なるターゲットや疾患に対応できるかどうかを評価します。マルチオミクス情報は、疾患生物学とターゲット優先順位付けを結びつけることで、この取り組みをより体系的にすることができます。計算プラットフォームは、完全な新規分子創薬プログラムを開始することなく結合適合性を試験することができます。したがって、ドラッグリパーパシングは、医薬品設計ツール市場においてアプリケーション領域としても、AIを活用したツールの近期採用経路としても機能しています。

エンドユーザー別:
製薬会社が最大シェアを保持し、バイオテクノロジー企業が最速で成長製薬会社は2026年の医薬品設計ツール市場の48.3%を占めました。その大きなシェアは、広範な計算化学インフラ、専任のインシリコチーム、および複数年のソフトウェア契約によって支えられています。これらの企業は、ターゲット同定から候補指名まで設計ツールを使用しています。多くは、分子設計、データ管理、および規制文書を連携させる統合システムを求めています。受託研究機関と学術機関は、残りの需要の相当部分を占めています。
バイオテクノロジー企業は、2027年から2032年にかけて10.28%のCAGRで成長すると予測されています。これらのユーザーは、専任のローカルコンピューティングインフラを持っていない場合があるため、スピードと資本効率を優先することが多くあります。サブスクリプションプラットフォームにより、オンプレミスシステムと同じ資本コミットメントなしに人工知能ベースの設計機能にアクセスできます。Benchlingは、トップ20バイオファーマでのパイロットにより、20の潜在的なマウスモデルを2つに削減し、推定8ヶ月のインビボ作業を節約したと報告しています。これはまた、医薬品設計ツール市場における初期段階の創薬計画において、信頼性の高い計算プラットフォームをより重要なものにしています。
地域分析
北米
北米は2026年の医薬品設計ツール市場の43.11%を占めました。米は、製薬研究支出が集中しており、確立された計算化学ベンダーと資金力のあるバイオテクノロジーエコシステムを有しています。人工知能と新規アプローチ方法論に関するFDAのガイダンスは、申請対応可能な計算ツールを開発するための明確なコンテキストを企業に提供しています。カナダは計算生物学における学術・産業連携を通じて貢献しており、メキシコはバーチャルスクリーニングと分子ドッキング機能に対する成長する受託研究機関の需要基盤を提供しています。
欧州
欧州は、ドイツの製薬基盤、英国の計算生物学エコシステム、およびフランスの公的ライフサイエンスプログラムに支えられ、グローバル医薬品設計ツール市場の相当なシェアを占めました。ドイツと英国は、Merck KGaA、AstraZeneca、GlaxoSmithKline、および専門的な計算化学企業の重要な拠点を有しています。欧州医薬品庁は、より正式なモデル情報に基づく創薬開発ガイダンスに向けて進展しています。スペイン、イタリア、およびその他の欧州諸国は、受託研究機関と学術系スピンアウト向けのサブスクリプションベースプラットフォームにおいて、より小規模ながら成長する市場を示しています。PRECISIONイニシアチブなどのEuroHPCが支援する取り組みは、分子動力学、機械学習、および結合自由エネルギー予測への地域的な投資を示しています。
アジア太平洋、中東・アフリカ、南米
アジア太平洋地域は、2027年から2032年にかけて10.62%のCAGRで成長すると予測されています。上海、北京、および長江デルタ地域の中国のバイオ医薬品クラスターは、内部の人工知能創薬チームを拡大しており、日本はMETIおよびNEDOプログラムを通じて創薬設計向けの大規模基盤モデルを支援しています。インドの医薬品生産連動インセンティブ制度は国内の計算化学投資を支援しており、ハイデラバードとバンガロールの受託研究ハブはインシリコモデリング能力を拡大しています。医薬品設計ツール市場は、需要がGCC諸国とブラジルに集中している中東、アフリカ、南米では依然として規模が小さいです。受託研究活動と政府支援のバイオテクノロジーイニシアチブが、これらの地域でのバーチャルスクリーニングと構造ベース設計に対する需要を広げています。
競合ランドスケープ
市場集中度
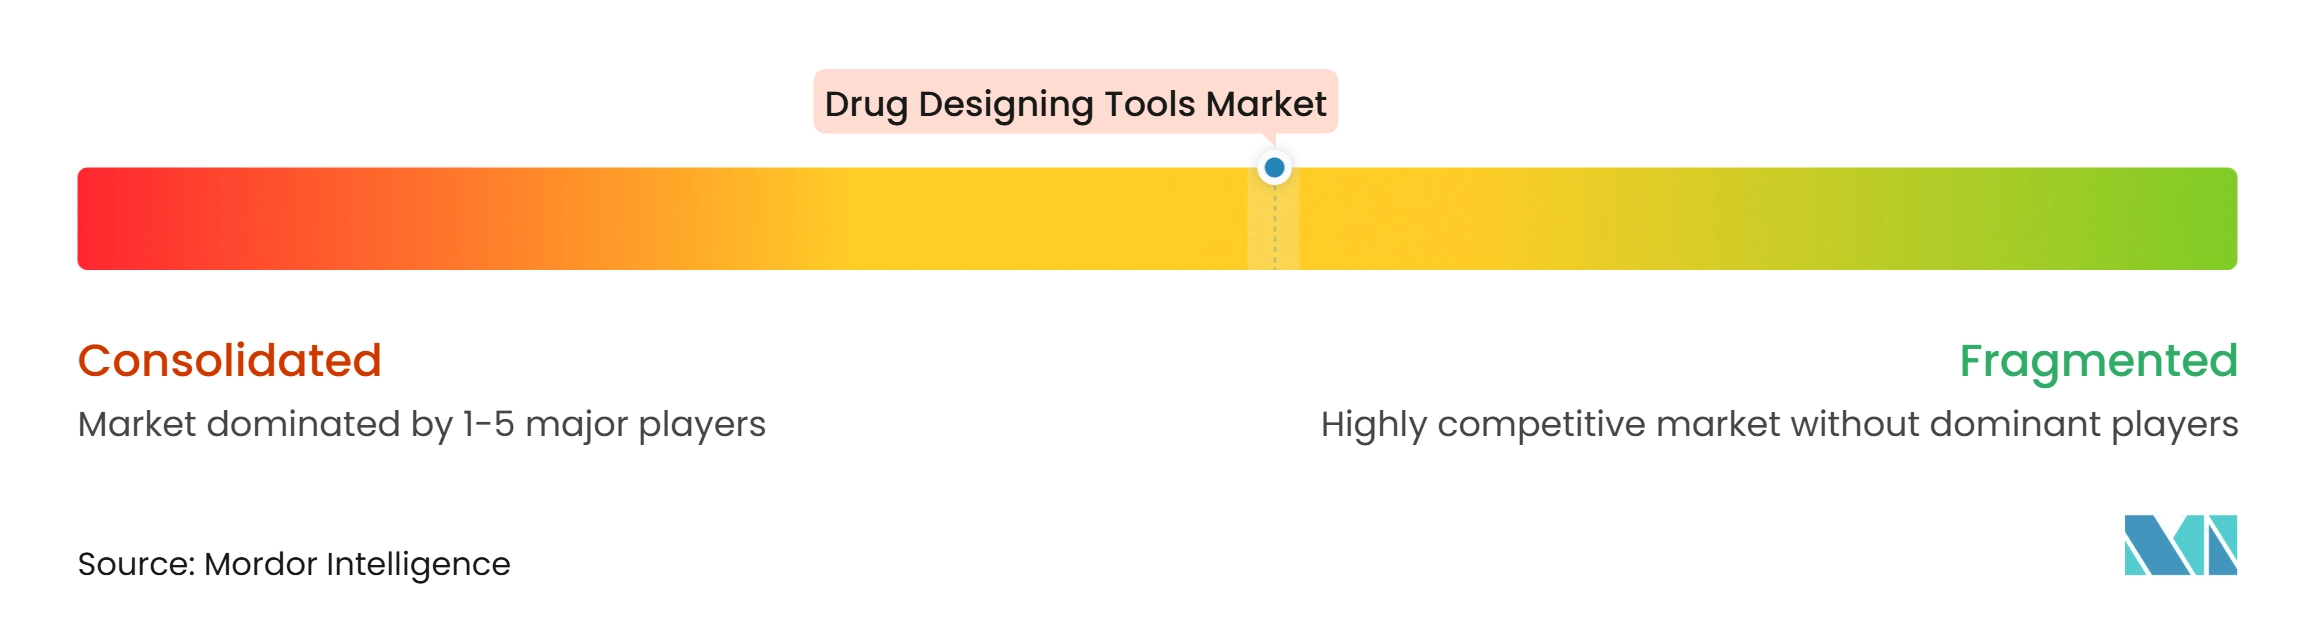
医薬品設計ツール市場は、Schrödinger、Certara、Dotmatics、Chemical Computing Groupなどの専門ソフトウェアベンダーの間で適度に集中しています。競争は個別のソフトウェアモジュールではなく、プラットフォームの深さを中心に展開されています。主要ベンダーは、分子モデリング、人工知能支援設計、バイオシミュレーション、データ管理、および規制対応文書を組み合わせています。このアプローチにより、ユーザーが実験データ、分子ライブラリ、および申請履歴をプラットフォームに組み込んだ後の切り替えがより困難になります。この分野には、確立されたシステムが依然として低分子ワークフローに重点を置いているマルチターゲットポリファーマコロジーとRNAベースの治療ツールにおいてもオープンな機会があります。
同社は2026年7月に、ドッキング、自由エネルギー摂動、ADMET予測、および分子動力学を含む多段階分子創薬作業のための早期アクセス版人工知能コサイエンティストとしてBunsenを発表しました。また、2026年5月にはLillyと提携し、参加バイオテクノロジー企業向けにLiveDesignを通じてTuneLab プラットフォームを利用可能にしました。Certaraは2026年7月に、バイオシミュレーションモデル、規制データ、および科学的専門知識を組み合わせて、NVIDIA BioNeMo Agent Toolkitをそのプラットフォームに統合すると発表しました。これらの動きは、ベンダーが日常的な研究ワークフローの一部としてプラットフォームを位置づけるために競争していることを示しています。
オープンソースモデルとモジュール式ソフトウェアサブスクリプションも、確立された価格設定と顧客維持モデルに挑戦しています。オープンな生体分子人工知能ツールは、構造予測と親和性推定機能へのより低コストなアクセスを提供することができます。Dotmaticsは2026年5月に、LumaプラットフォームにおいてLuma Agentを発表し、構造化されたトレーサブルなデータを使用して科学的ワークフローを実行できるようにしました。同社はまた、2025年6月にタンパク質設計とエンジニアリングのためのBioGlyph Lumaを発表し、プラットフォームをバイオロジクス設計に拡張しました。医薬品設計ツール市場は、アクセスしやすいツールと信頼性の高いデータ、検証、および統合を組み合わせるベンダーを引き続き評価するでしょう。
医薬品設計ツール産業リーダー
-
Certara
-
Dassault Systèmes
-
OpenEye, Cadence Molecular Sciences
-
Schrödinger, Inc.
-
Siemens AG (Dotmatics Ltd.)
- 注:主要企業の掲載順は順位を示すものではありません。
医薬品設計ツール市場 このレポートでカバーされる企業
- Acellera
- Benchling, Inc.
- BioSolveIT
- Certara
- ChemAxon Ltd.
- Chemical Computing Group
- Cresset
- Dassault Systèmes
- Enamine
- Genedata
- Merck
- OpenEye, Cadence Molecular Sciences
- Recursion
- Schrödinger, Inc.
- Siemens AG (Dotmatics Ltd.)
- Simulations Plus
- StarDrop
- Sygnature Discovery Limited
最近の産業開発事情 医薬品設計ツール市場
- 2026年7月:Schrödinger は、ドッキング、自由エネルギー摂動、ADMET予測、および分子動力学にわたる多段階分子創薬ワークフローを自律的に実行できる自律型AIコサイエンティストBunsenの早期アクセス版を発表しました。このプラットフォームはNVIDIA BioNeMoおよびGoogle Cloudと共同開発されており、2026年末までに完全商業リリースが予定されています。
- 2026年7月:Bristol Myers Squibbは、DGX Vera Rubin NVL72システム上に構築されたNVIDIA DGX SuperPODを展開する計画を発表し、ライフサイエンスで最も強力なAIファクトリーとして位置づけました。このインフラは、BMSの数十年にわたる独自データでトレーニングされた次世代バイオシミュレーション基盤モデルをサポートし、すべての低分子創薬プログラムにAI生成予測を適用する「Predict First」戦略を直接推進します。
- 2026年7月:Certaraは、NVIDIAとの戦略的パートナーシップを発表し、BioNeMo Agent Toolkitをオープンな統合AIプラットフォームに統合しました。これにより、Certaraのバイオシミュレーションモデル、規制データセット、および科学的専門知識とNVIDIAの自律型AIフレームワークを組み合わせ、創薬と臨床意思決定を加速します。
グローバル医薬品設計ツール市場レポートの範囲
レポートの範囲として、創薬設計ツールとは、分子構造、生物学的ターゲット、および薬物-ターゲット相互作用を分析することで、研究者が医薬品候補の発見、設計、および最適化を支援する計算ソフトウェアプラットフォームです。これらのツールは、分子モデリング、分子ドッキング、バーチャルスクリーニング、および人工知能(AI)などの技術を使用して、創薬を加速し、開発コストを削減し、有効な治療薬を同定する可能性を高めます。
医薬品設計ツール市場は、ツールタイプ、展開モード、アプリケーション、エンドユーザー、および地域別にセグメント化されています。ツールタイプ別では、市場は分子モデリングツール、分子ドッキングツール、バーチャルスクリーニングツール、AI/MLベースの創薬設計ツール、およびその他のツールに分類されます。展開モード別では、市場はオンプレミス、クラウドベース、およびハイブリッドソリューションを含みます。アプリケーション別では、市場はターゲット同定・検証、ヒット同定・スクリーニング、リード最適化、ドラッグリパーパシング、およびその他のアプリケーションに分類されます。エンドユーザー別では、市場は製薬会社、バイオテクノロジー企業、受託研究機関(CRO)、学術・研究機関、およびその他のエンドユーザーをカバーしています。レポートはまた、北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたる市場を分析しています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 分子モデリングツール |
| 分子ドッキングツール |
| バーチャルスクリーニングツール |
| AI/MLベースの創薬設計ツール |
| その他のツール(SARツールおよびファーマコフォアモデリングツールなど) |
| オンプレミス |
| クラウドベース |
| ハイブリッド |
| ターゲット同定・検証 |
| ヒット同定・スクリーニング |
| リード最適化 |
| ドラッグリパーパシング |
| その他のアリケーション(毒性評価および候補優先順位付けなど) |
| 製薬会社 |
| バイオテクノロジー企業 |
| 受託研究機関(CRO) |
| 学術・研究機関 |
| その他(政府研究機関および非営利研究機関など) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| ツールタイプ別 | 分子モデリングツール | |
| 分子ドッキングツール | ||
| バーチャルスクリーニングツール | ||
| AI/MLベースの創薬設計ツール | ||
| その他のツール(SARツールおよびファーマコフォアモデリングツールなど) | ||
| 展開モード別 | オンプレミス | |
| クラウドベース | ||
| ハイブリッド | ||
| アプリケーション別 | ターゲット同定・検証 | |
| ヒット同定・スクリーニング | ||
| リード最適化 | ||
| ドラッグリパーパシング | ||
| その他のアリケーション(毒性評価および候補優先順位付けなど) | ||
| エンドユーザー別 | 製薬会社 | |
| バイオテクノロジー企業 | ||
| 受託研究機関(CRO) | ||
| 学術・研究機関 | ||
| その他(政府研究機関および非営利研究機関など) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2032年の医薬品設計ツールの予測値はいくらですか?
医薬品設計ツール市場は、2027年から2032年にかけて8.39%のCAGRで、2032年までに61.2億米ドルに達すると予測されています。
創薬において最も急速に成長しているツールタイプはどれですか?
AI/MLベースの創薬設計ツールは、2032年にかけて11.06%のCAGRで成長すると予測されています。
製薬会社が分子モデリングソフトウェアを使用する理由は何ですか?
分子モデリングは、3D構造解析、原子論的シミュレーション、結合部位特性評価、およびリード最適化の意思決定をサポートします。
創薬設計ソフトウェアにおいて最も大きな役割を持つ展開モードはどれですか?
オンプレミスインフラは、研究チームが独自の分子データに対する強力な管理を求めるため、2026年の展開収益の47.78%を占めました。
コンピュータ創薬において最も急速に成長しているアプリケーションはどれですか?
ドラッグリパーパシングは、マルチオミクスとコンピュータによるターゲット再配置がより有用になるにつれて、2032年にかけて9.83%のCAGRで成長すると予測されています。
医薬品設計ツールにおいて最も急速に拡大している地域はどこですか?
アジア太平洋地域は、人工知能研究キャパシティの拡大と地域のバイオファーマ活動に支えられ、2032年にかけて10.62%のCAGRで成長すると予測されています。