
PCおよびラップトップ向けDRAM市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
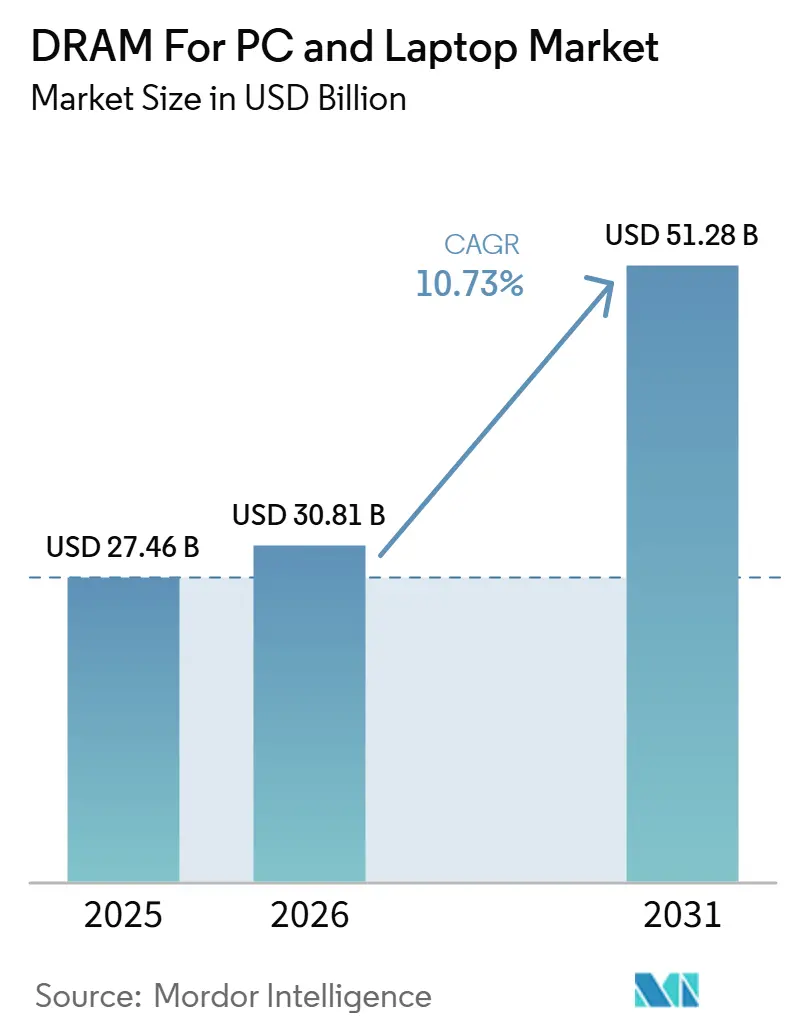
| 市場規模 (2026) | 30.81 十億米ドル |
| 市場規模 (2031) | 51.28 十億米ドル |
| 成長率 (2026 - 2031) | 10.73 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるPCおよびラップトップ向けDRAM市場分析
PCおよびラップトップ向けDRAM市場規模は、2025年に274.6億米ドル、2026年に308.1億米ドルと予測され、2031年までに512.8億米ドルに達する見込みで、2026年から2031年にかけてCAGR10.73%で成長します。PCおよびラップトップ向けDRAM市場における現在の拡大は、出荷台数の増加だけでなく、価格の安定化と新システム全体における高容量メモリ構成への明確な移行によって牽引されています。DDR5への新CPUプラットフォームの広範な移行、AIレディPCに関連するメモリ要件、およびWindows 10サポート終了後の企業向け更新サイクルが、PCおよびラップトップ向けDRAM市場全体で購入者をより高付加価値の構成へと向かわせています。Samsung Electronics、SK Hynix、Micron TechnologyがHBMおよびサーバー向けDRAMにより多くのウェーハ容量を振り向けているため、供給状況も逼迫しており、半導体全体の生産量が増加しているにもかかわらず、クライアントPCチャネルへの供給は目に見えて減少しています。この供給規律はクライアントDRAMの価格を高水準に維持し、OEMがPCおよびラップトップ向けDRAM市場においてベースメモリ仕様、小売価格、製品ポジショニングのバランスをとる方法も変ています。同時に、LPDDR5およびLPDDR5Xの採用、ならびにCAMM2およびLPCAMM2への移行が、薄型ノートブックに新たなモジュール式アップグレードパスを開き、はんだ付けメモリ設計からの一部の圧力を相殺しています。
主要レポートのポイント
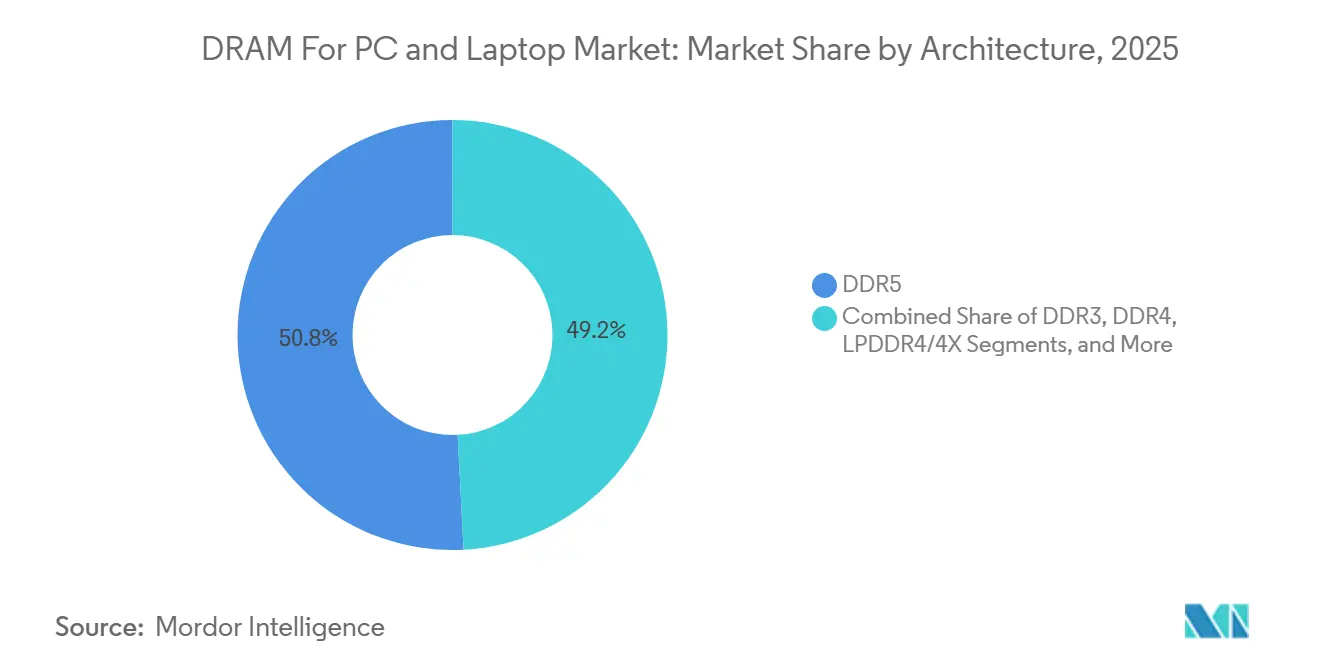
- アーキテクチャ別では、DDR5が2025年に市場シェアの50.82%を占め、LPDDR5およびLPDDR5XはPCおよびラップトップ向けDRAM市場において2031年までのCAGRが11.10%と最も高い成長率を記録しました。
- テクノロジーノード別では、10nm未満EUVが2025年の市場価値の60.47%を占め、PCおよびラップトップ向けDRAM市場において2031年までのCAGRも10.95%で進展しています。
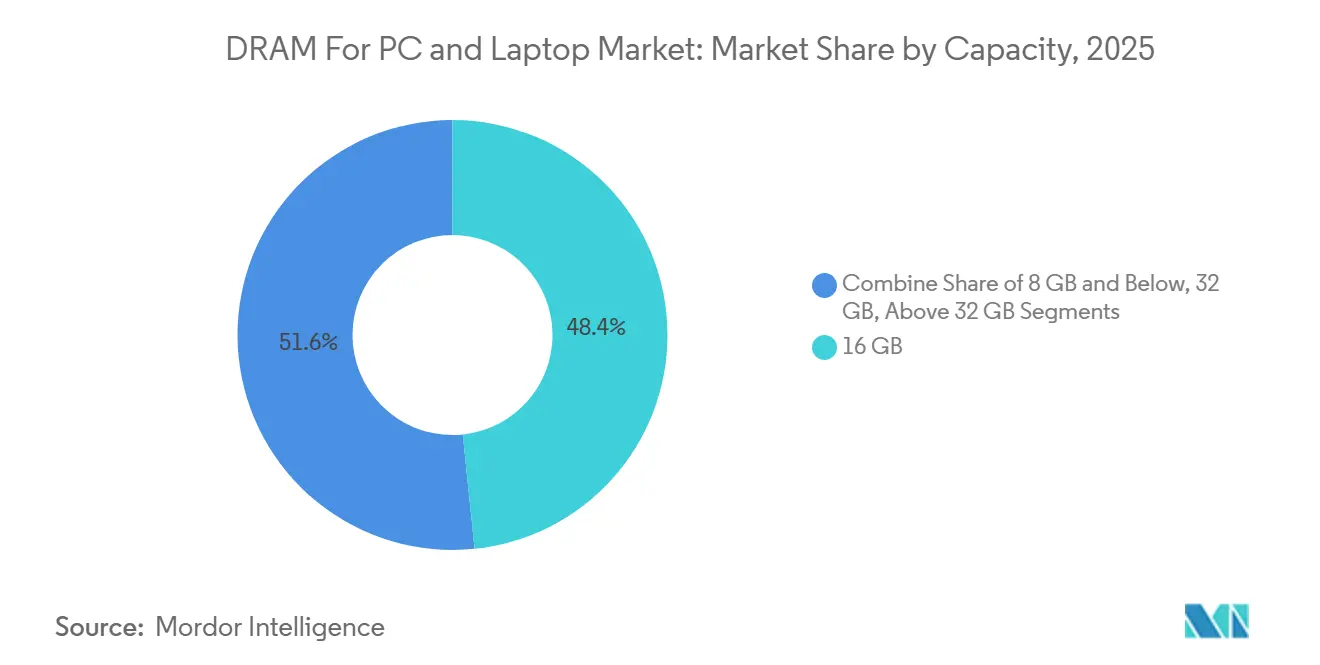
- 容量別では、16GBが2025年の市場価値の48.36%を占め、32GB超セグメントはPCおよびラップトップ向けDRAM市場において2031年までのCAGRが11.25%で成長すると予測されています。
- フォームファクター別では、SODIMMが2025年の市場価値の44.21%を占め、CAMM2およびLPCAMM2はPCおよびラップトップ向けDRAM市場において2031年までのCAGRが11.35%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年のPCおよびラップトップ向けDRAM市場シェアの56.74%を占め、2031年までのCAGRが12.15%と最も成長の速い地域でもあります。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 新しいPCおよびラップトッププラットフォームにおけるDDR5デフォルト仕様の普及 | +3.2% | グローバル | 短期(2年以内) |
| 主流ノートブックにおけるAI PC向けメモリの増強 | +2.5% | グローバル、アジア太平洋中心および北米 | 中期(2〜4年) |
| Windows サポート終了とフリート近代化によって引き起こされた企業向け更新サイクル | +1.8% | 北米および欧州 | 短期(2年以内) |
| ノートブックの薄型化と電力効率がLPDDRおよびCAMM2採用を促進 | +1.3% | グローバル、アジア太平洋中心 | 中期(2〜4年) |
| OEMによる高メモリ構成へのSKU合理化 | +0.8% | グローバル | 中期(2〜4年) |
| クライアントDRAMから高マージンセグメントへの供給再配分 | +0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新しいPCおよびラップトッププラットフォームにおけるDDR5デフォルト仕様の普及
PCおよびラップトップ向けDRAM市場は、購入者の好みに委ねられるのではなく、新製品ロードマップに組み込まれたプラットフォーム移行の恩恵を受けています。新しい主流システムは、DDR5を標準メモリパスとして市場に投入されることが増えており、OEMが現のリリースで旧DDR4時代の設計を維持する余地は少なくなっています。この変化は、新しいDDR5構成がより高い価格を持ち、より高度なノートブックおよびデスクトップビルドに結びついているため、PCおよびラップトップ向けDRAM市場の価値を高めています。また、DDR4の新プラットフォームへの投資が減少し、旧アーキテクチャの供給が逼迫しているため、レガシーシステムに留まるコスト上の優位性も縮小しています。これにより、PCおよびラップトップ向けDRAM市場の戦略的中心がすでにDDR5に移行しているにもかかわらず、レガシーと次世代の両方のメモリタイプが価値成長を支える市場状況が生まれています。その結果、予測期間全体にわたって平均販売価格を高水準に維持する、より持続的な移行パターンが生まれています。
主流ノートブックにおけるAI PC向けメモリの増強
PCおよびラップトップ向けDRAM市場は、特に主流の商業用およびプレミアム消費者向けシステムにおいて、AIレディノートブックに付随するハードウェアの最低要件によっても押し上げられています。MicrosoftのCopilot+ PCフレームワークは少なくとも16GBのRAMを必要とし、オンデバイスAIワークロード向けに設計されたデバイスのベースラインメモリ要件を引き上げています。これは重要なことです。なぜなら、PCおよびラップトップ向けDRAM市場は、16GBを搭載したシステムの出荷増加だけでなく、ローカル推論が売りとなる薄型設計における高帯域幅メモリの需要増加からも恩恵を受けているからです。ユーザーがはんだ付けLPDDRメモリを搭載したノートブックを購入すると、容量はデバイスの寿命の間固定されるため、AIワークロードが当初のメモリ選択を超えた場合に交換時期が早まる可能性があります。このダイナミクスは、アフターマーケットへのアップグレードを待つのではなく、購入時点でより高性能なシステムへの需要を強化しています。また、OEMがオプションのプレミアム機能としてではなく、実用的な要件として高メモリ構成を推進する強い理由を与えています。
Windows サポート終了とフリート近代化によって引き起こされた企業向け更新サイクル
PCおよびラップトップ向けDRAM市場は、組織がWindows 10時代のハードウェアから移行し続けているため、企業フリートの更新からも追加的な支援を受けています。この更新サイクルが重要なのは、フリートに導入される新しい商業用デバイスが通常Windows 11およびAI指向のユースケースに対応しており、前のサイクルよりも16GBメモリ構成がより一般的になっているからです。旧システムのサポート延長コストは時間とともに増加するため、多くの組織は無期限に延期するよりもハードウェアを更新する財務的な理由を持っています。同時に、DRAMの高価格は購買決定を数四半期遅らせる可能性があり、一部の繰り延べ需要がサイクルの後半のより狭い更新ウィンドウに集中する可能性があります。このパターンはPCおよびラップトップ向けDRAM市場から需要を取り除くものではありませんが、企業購入のタイミングと強度を変える可能性があります。また、OEMと企業バイヤーの両方にとって、供給計画とコントラクトの可視性の重要性を高めています。
ノートブックの薄型化と電力効率がLPDDRおよびCAMM2採用を促進
PCおよびラップトップ向けDRAM市場は、ノートブックの設計優先事項が以前の更新サイクルよりも薄型化、熱バランス、バッテリー寿命に大きな重点を置くようになったため、変化しています。これらの要件は、LPDDRベースのソリューションと、高いメモリ速度を維持しながらよりタイトなレイアウトをサポートできる新しいモジュール形式を優先します。この移行が重要なのは、PCおよびラップトップ向けDRAM市場における高性能モバイルメモリのアドレス可能な役割を拡大し、プレミアム薄型軽量システムにおける旧来のソケット式アプローチのシェアを減少させるからです。CAMM2およびLPCAMM2は、ノートブックのモジュール性を維持するパスを提供するため特に重要であり、そうでなければはんだ付けメモリに直接移行することになります。これにより、OEMはメモリ要件が高まる中で、パフォーマンス、サービス性、ロードマップの継続性のバランスをとる方法を得ます。また、アップグレード指向のモジュールベンダーが対応困難になっていたカテゴリーに新たなアフターマーケットの機会を生み出しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| クライアントチャネルにおける持続的なDRAM価格変動 | -1.2% | グローバル | 短期(2年以内) |
| サーバーおよびAIアクセラレーターへの供給配分バイアス | -0.9% | グローバル | 中期(2〜4年) |
| 超薄型デバイスにおけるはんだ付けメモリへの急速な移行 | -0.6% | グローバル、アジア太平洋中心および北米 | 長期(4年以上) |
| エントリーおよびミッドティアPCにおけるシステム価格上昇による需要の繰り延べ | -0.4% | グローバル、新興市場が最も影響を受ける | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
クライアントチャネルにおける持続的なDRAM価格変動
価格変動は、OEMがすべての価格帯でより高いメモリコストを均等に吸収できないため、PCおよびラップトップ向けDRAM市場における最も明確な制約であり続けています。クライアントDRAMの価格上昇により、一部のノートブックベンダーはミッドレンジで8GBのベース構成に戻っており、これはAIレディシステムへの広範な移行に反しています。この緊張は、小売価格の上昇がエントリーおよびミッドティアセグメントでの更新を遅らせる可能性がある一方、ベースメモリの低下が新デバイスの実用的な価値提案を弱める可能性があるため、PCおよびラップトップ向けDRAM市場で特に顕著です。これにより、プレミアムノートブックがメモリの上位に移行し続ける一方で、主流システムがベース容量で一時的に後退する可能性があるという異常な分裂が生じています。同じ価格変動は、企業バイヤーが調達タイミングと在庫戦略を再考することも促しています。価格変動が急激である限り、需要が安定した出荷成長に転換する速度は制限されます。
サーバーおよびAIアクセラレーターへの供給配分バイアス
PCおよびラップトップ向けDRAM市場は、主要メーカーがマージンと戦略的需要の可視性がより高いHBMおよびサーバー向けDRAMを優先しているという事実によっても制約されています。この供給バイアスは、クライアントモリの可用性がウェーハ投資総額よりも配分決定に大きく依存するため、PC OEMおよびモジュールベンダーの透明性を低下させます。実際には、PCおよびラップトップ向けDRAM市場は、より急速に成長するAIインフラカテゴリーと容量を競っており、半導体全体の拡大期においても供給逼迫のリスクを高めています。緩和は、2026年、2027年以降に新しいファブとプロセスの立ち上げが進むにつれて徐々に改善されるはずです。それでも、プレミアムパフォーマンスの供給は最大手の既存メーカーに集中し続ける可能性が高いです。これは、業界全体の容量が増加しても、クライアント市場が定期的な逼迫に直面し続ける可能性があることを意味します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
アーキテクチャ別:
DDR5がプラットフォームシェアを固める中、LPDDR5およびLPDDR5Xが加速DDR5は2025年のPCおよびラップトップ向けDRAM市場において価値ベースで50.82%を占め、新しいデスクトップおよびノートブックプラットフォームがDDR5サイクルにさらに移行する中で主要アーキテクチャとなりました。LPDDR5およびLPDDR5Xは最も成長の速いアーキテクチャセグメントであり、このカテゴリーのPCおよびラップトップ向けDRAM市場規模は2031年までのCAGRが11.10%で拡大すると予測されています。このパターンは、市場が現在2つの連動した力によって牽引されていることを示しています:主流システムにおける固定されたプラットフォーム移行と、薄型モバイルデバイスにおける帯域幅需要の増大です。DDR4および旧アーキテクチャは、新製品開発が新しい標準に集中するにつれてシェアを失っていますが、DDR4はアフターマーケット、企業サポート、および予算重視の構成においてまだ役割を果たしています。PCおよびラップトップ向けDRAM産業は、したがって、レガシー需要が近期に引き続き関連性を持つ一方で、価値創造の中心がすでに移行した混合移行を経験しています。
この移行の第2の層は、新しいサプライヤーが高度なモバイルメモリで地位を確立しているより広いLPDDR5Xエコシステムに見られます。CXMTは、DDR5が2025年のDRAM収益の31.9%を占め、2024年の13.3%から増加したと報告しており、後発参入者の間でも新しいアーキテクチャがいかに急速に普及しているかを示しています。[1] これはPCおよびラップトップ向けDRAM市場にとって重要です。なぜなら、DDR5への広範な参加が消費者向けカテゴリーの供給オプションを拡大できるからです。たとえ上位3社のメーカーが他のメモリ製品へのプレミアムフォーカスを維持していても。LPDDR4およびLPDDR4Xは、価値重視のノートブックや更新タイミングが遅い地域でまだ位置を保っていますが、OEMが将来のリリースをAIレディ仕様に合わせるにつれて、その長期的な役割は縮小しています。PCおよびラップトップ向けDRAM産業は、したがって、単に新しい標準に移行しているだけでなく、モバイルAIと次世代ノートブック設計のニーズにより適したメモリアーキテクチャを中心に再編成されています。


注記: 全セグメントのシェアはレポート購入後に入手可能
テクノロジーノード別:
10nm未満EUVが価値集中をリード10nm未満EUVテクノロジーは2025年の市場価値の60.47%を占め、PCおよびラップトップ向けDRAM市場において最大のポジションを持っています。また、最も急速に進展しているノードセグメントでもあり、10nm未満EUVのPCおよびラップトップ向けDRAM市場規模は2031年までのCAGRが10.95%で進展しています。この優位性は、最先端のDDR5およびLPDDR5X生産が大手メーカー全体でますます高度なプロセス技術に結びついているという事実を反映しています。ノードミックスも重要です。なぜなら、より小さなジオメトリが高密度、より優れた電力効率、および高容量クライアントメモリに必要な製品ロードマップをサポートするのに役立つからです。その結果、PCおよびラップトップ向けDRAM市場における価値集中は、大規模に高度なノードの実行を維持できるメーカーと地域に向かっています。
SK Hynixは2025年9月に、韓国・利川のM16ファブでの生産に向けて業界初の商業用High-NA EUVシステムを組み立てたと発表し、高度なリソグラフィをメモリ製造における直接的な競争上の優位性として位置づけました。Samsung Electronicsも2026年にAMDとのプラットフォームレベルの協力を通じて次世代メモリ戦略を深化させ、将来の製品スタックに向けた高度なDRAM開発の広範な商業的重要性を強調しました。[2] 18nmから11nmへの移行ノードは、コストとパフォーマンスのバランスがまだ許容できるミッドティアシステムに引き続き関連性がありますが、新しいリリースがより高度なメモリを優先するにつれて、そのシェアは縮小し続けるはずです。中国のメーカーは拡大を続けていますが、高度なEUVツールへの輸出規制が最先端ノードにおける既存メーカーの構造的優位性を維持しています。これにより、テクノロジープレミアムは最も高度なDRAMプロセス能力を制御するメーカーと強く連携したままです。
容量別:
16GBが需要を支える中、32GB超が加速16GBセグメントは2025年の市場価値の48.36%を占め、PCおよびラップトップ向けDRAM市場において最大の容量ティアとなりました。同時に、32GB超は最も成長の速いバンドであり、そのティアのPCおよびラップトップ向けDRAM市場規模は2031年までのCAGRが11.35%で上昇すると予測されています。この分割は現在の市場構造をよく捉えています。なぜなら、16GBはAIレディシステムの実用的なベースラインとなっており、より高い容量はより多くの商業用およびプロフェッショナル向けノートブックに移行しているからです。その結果、PCおよびラップトップ向けDRAM市場は、コアボリュームティアがまだ広い一方で、価値成長の次の段階がより豊富なメモリ構成に移行しています。この移行は、商業用ノートブックカテゴリーの一部において、標準と高メモリシステムの価格差も縮小しています。
MicrosoftのCopilot+ PCの要件は、AIを指向したシステム設計の中心に16GBのRAMを置き、新しいノートブック全体でそのセグメントの規模を強化しています。32GB超は、AI推論、プロフェッショナルコンテンツ制作、およびよりワークステーションに近いユースケースが以前の更新サイクルよりも速くモバイルPCに移行しているため、拡大しています。PCおよびラップトップ向けDRAM市場における高容量システムのシェアは、したがって、プレミアムノートブックだけでなく、ユーザーがマシンの寿命にわたってより多くのヘッドルームを必要とするビジネスデバイスでも改善しています。低価格帯では、OEMがより高いメモリコストを相殺しようとするため、8GB以下が短期的なサポートを受けていますが、これは新しいWindowsを中心としたユースケースにおけるパフォーマンスと機能のトレードオフを伴います。PCおよびラップトップ向けDRAM市場の容量ラダーは、したがって、価格圧力が一部のエントリーシステムを引き下げる一方で、AIとプロフェッショナルワークロードが収益性の高いミドルおよびアッパーティアを押し上げ続けるという2つの方向に同時に伸びています。

注記: 全セグメントのシェアはレポート購入後に入手可能
フォームファクター別:
SODIMMが規模を維持する中、CAMM2およびLPCAMM2がアップグレードパスを再構築SODIMMは2025年の市場価値の44.21%を占め、PCおよびラップトップ向けDRAM市場において最大のフォームファクターカテゴリーとなりました。CAMM2およびLPCAMM2は最も成長の速いフォームファクターグループであり、2031年までのCAGRが11.35%であることは、PCおよびラップトップ向けDRAM市場が高帯域幅と実用的なサービス性を必要としながらも薄型ノートブックを中心に再設計されていることを示しています。SODIMMは、その大きなインストールベースと多くの主流ノートブックへの継続的な存在感から引き続き重要です。同時に、フォームファクターの成長は、より要求の高い熱的および機械的要件に適合しながらモジュール性を維持できる設計に向かっています。これにより、PCおよびラップトップ向けDRAM市場は、はんだ付けメモリへの完全な移行よりも柔軟な移行パスを得ます。
CAMM2およびLPCAMM2の重要性は、単純な物理的パッケージングを超えています。なぜなら、このフォーマットは、フィールド交換とアフターマーケットアップグレードへの扉を完全に閉じることなく、AI対応の薄型ノートブックへの広範な推進をサポートするからです。これはモジュールベンダーにとって重要です。なぜなら、オンボードはんだ付けメモリが購入後に消費者やITチームがアップグレードできるノートブックの数を着実に減少させてきたからです。PCおよびラップトップ向けDRAM市場は、したがって、以前は固定されたオンボードメモリに依存していた薄型軽量システムでモジュール式高性能メモリが拡大すれば、新しい小売および商業の機会を得ます。UDIMMはデスクトップおよびスモールフォームファクターPC構成において安定した役割を維持していますが、このレポートで説明されているノートブックとPCの合計機会の中では小さな部分に留まっています。時間の経過とともに、フォームファクターミックスは、アップグレード可能な主流システム、超薄型はんだ付け設計、および両者を橋渡しする新しいモジュール式アーキテクチャの間でより鮮明な分割を示すはずです。
地域分析
アジア太平洋地域のPC・ラップトップ向けDRAM市場
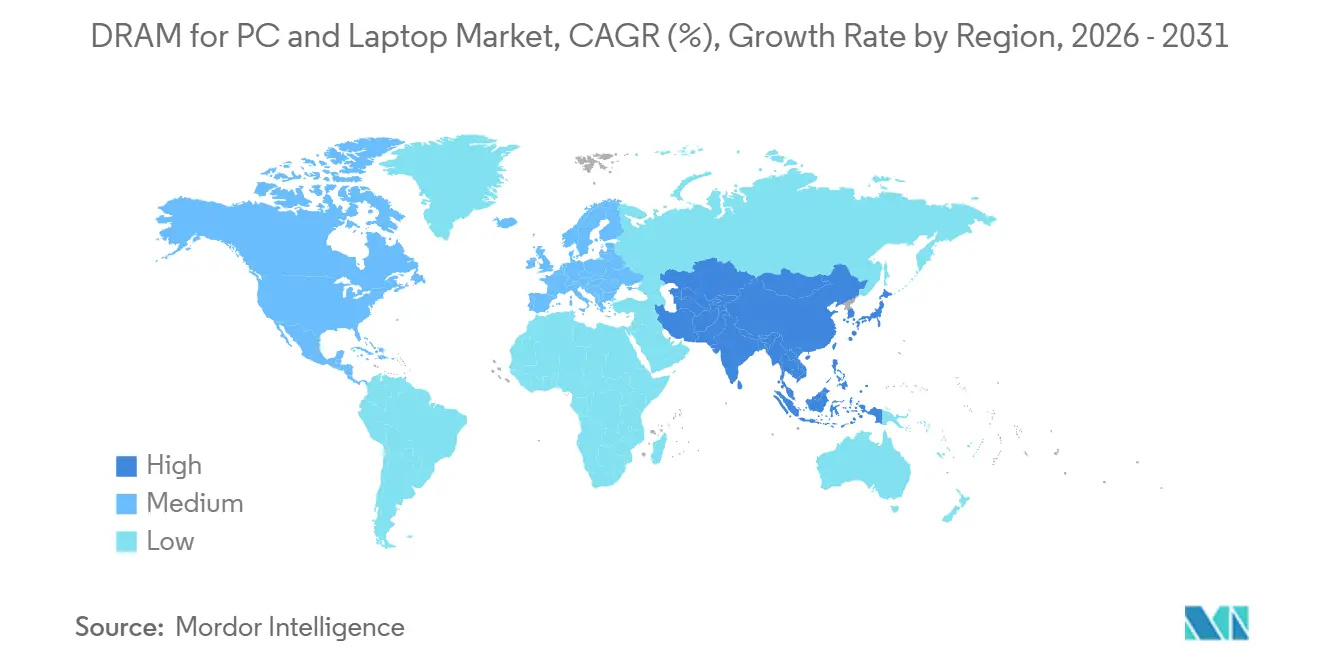
アジア太平洋地域は2025年の市場価値の56.74%を占め、PC・ラップトップ向けDRAM市場において最大の地域ブロックであり続けています。また、同地域は最も成長が速い地域でもあり、アジア太平洋地域におけるPC・ラップトップ向けDRAM市場規模は2031年までに12.15%のCAGRで拡大すると予測されています。同地域がこの地位を維持しているのは、最も深い生産基盤と、モジュール組立・流通・電子機器製造における最も強力な川下エコシステムを兼ね備えているためです。韓国は、Samsung ElectronicsとSK Hynixが引き続き世界のDRAM生産を支え、クライアント市場全体の供給状況を左右していることから、依然として中心的な役割を担っています。台湾は、ウェーハ供給と世界のOEM・チャネル需要を結びつけるモジュール・メモリエコシステム企業を通じて、強力な川下レイヤーを加えています。中国は、CXMTを通じてその影響力を高めており、同社は299億5,000万人民元(4.1 ビリオン 米ドル相当)の上場を予定していることを公表し、2026年第1四半期における世界のDRAM収益シェアは約8%に達しています。[3]
日本およびアジア太平洋地域のPC・ラップトップ向けDRAM市場
日本もまた重要な地域であり、同国における先端DRAM投資が高付加価値メモリ生産の地域集中を支えています。地域別の出荷シェアを引用するまでもなく、PC・ラップトップ向けDRAM市場におけるアジア太平洋地域の地位は、重要な生産上の意思決定の大部分が依然としてこの製造クラスター内に集中しているという事実によって強化されています。この集中により、同地域は供給の主要エンジンであると同時に、市場全体の価格形成に最も大きな影響を与える主要な源泉となっています。また、他の地域におけるクライアントメモリの入手可能性が、アジア太平洋地域で行われる生産・割当の意思決定に大きく依存していることも意味しています。
北米、欧州およびアジア太平洋地域のPC・ラップトップ向けDRAM市場
北米は、PC・ラップトップ向けDRAM市場において引き続き主要な消費中心地であり、その理由は大規模なエンタープライズ向け既存設備と、商業的なリフレッシュサイクルへの比較的早期の移行にあります。同地域の需要は、旧来のフリートを16GBメモリを実質的な出発点として搭載する可能性が高いシステムへと更新する企業によって支えられています。欧州も同様の更新パターンをたどっていますが、コスト圧力と消費者マインドの低迷により、国やユーザー層によってサイクルの進み方にばらつきが生じる場合があります。その他の地域はエントリーレベルのノートブック需要への依存度が高く、DRAMの価格上昇が構成選択や更新タイミングに与える影響がより大きくなっています。その結果、PC・ラップトップ向けDRAM市場は引き続きアジア太平洋地域に最も強い価値集中を示す一方、北米と欧州は重要な需要の拠点であり続け、新興市場はより高度なメモリ構成への移行において遅れをとる見通しです。
競合状況
市場集中度
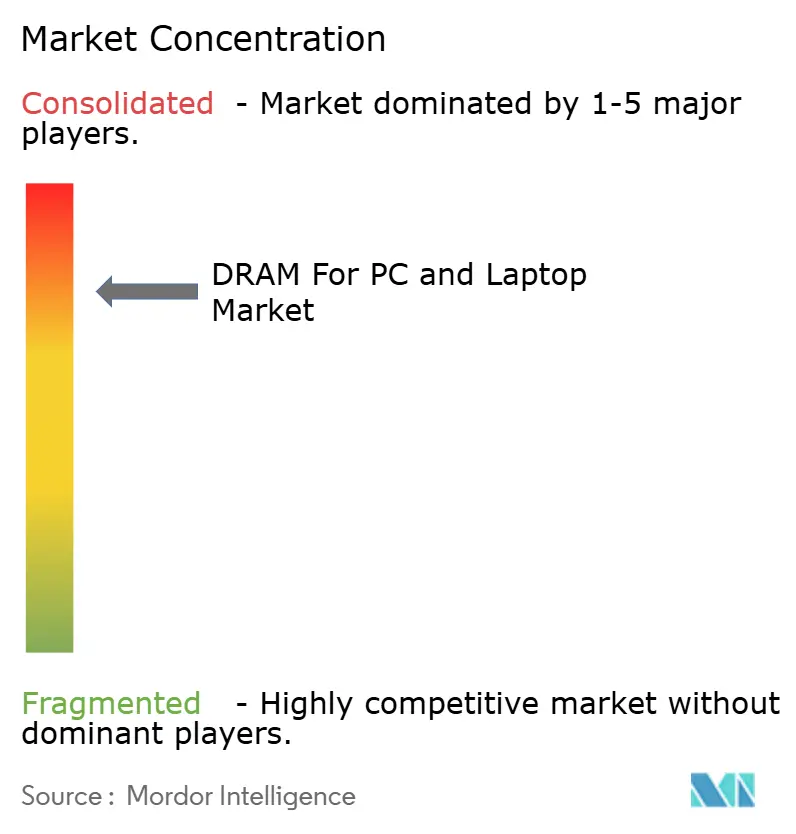
PCおよびラップトップ向けDRAM市場は製造レベルで高度に集中しており、Samsung Electronics、SK Hynix、Micron Technologyがグローバルなドラム生産容量のほとんどを引き続き支配しています。この構造により、主要サプライヤーはクライアントメモリカテゴリー全体の価格、配分、技術方向性に強い影響力を持っています。また、最大手のメーカーがHBMおよびサーバー向けDRAMにより多くの戦略的フォーカスを向けているため、競合状況はより不均等になっており、クライアントPC向けセグメントの実効供給が逼迫する可能性があります。これはPCおよびラップトップ向けDRAM市場の重要性を損なうものではありませんが、より高マージンのメモリカテゴリーにおける決定がクライアントセグメントをますます形成することを意味します。したがって、市場は強い需要の基本的要因と、集中していて戦略的に選択的な供給構造を組み合わせています。
SamsungとAMDは2026年3月に、AMD EPYC Venice CPUおよびSamsungのAMD向けHBM4の主要サプライヤーとしての役割を含む次世代AIメモリソリューションに関する協力拡大に向けた覚書に署名しました。SK HynixとNVIDIAは2026年6月に、AIシステム、CPU、PC、ロボティクスプラットフォームにわたる複数年にわたるテクノロジーパートナーシップを正式化し、メモリの協力をインフラからクライアントコンピューティングのロードマップへと拡大しました。[4] これらの動きは、主要なメモリサプライヤーがコモディティ出力だけで競争するのではなく、プラットフォームパートナーとより緊密に結びついていることを示しているため重要です。CXMTも、既存のメーカーが優先していない需要の一部を供給できる消費者向けDDR5およびLPDDR5Xカテゴリーを中心に、PCおよびラップトップ向けDRAM市場で無視しにくくなっています。それでも、高度なノードにおける中国メーカーが直面するテクノロジーの上限は、プレミアムパフォーマンスと最先端生産において上位3社が最も明確な優位性を持ち続けることを意味します。
製造ティアの下では、モジュールおよび流通層はより分散していますが、PCおよびラップトップ向けDRAM市場にとって戦略的に重要です。Kingston Technology、ADATA Technology、G.SKILL International Enterprise Co., Ltd.、Corsair Gaming、Patriot Memoryなどの企業は、ダイ製造規模よりも検証済みの互換性、スピードポジショニング、チャネルリーチで競争しています。CAMM2およびLPCAMM2が拡大するにつれて、以前ははんだ付けメモリのみに依存していた薄型ノートブックに新しいモジュール式アフターマーケットが生まれる可能性があるため、彼らの立場はより興味深くなっています。小規模なプレイヤーはレガシーまたはニッチなアプリケーションに引き続き対応していますが、PCおよびラップトップ向けDRAM市場における最も強い価値創造は、高度なノード出と長期的なプラットフォームパートナーシップを制御する大手メーカーに集中したままです。これにより、市場全体はトップで集中したままですが、モジュール、チャネル、および選択された消費者向けメモリフォーマットにおける戦術的な競争には引き続き開かれています。
PCおよびラップトップ向けDRAM産業のリーダー
-
SK Hynix Inc.
-
Samsung Electronics Co., Ltd.
-
Micron Technology, Inc.
-
Winbond Electronics Corporation
-
Nanya Technology Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
PC・ラップトップ向けDRAM市場 このレポートでカバーされる企業
- Samsung Electronics Co., Ltd.
- SK Hynix Inc.
- Micron Technology, Inc.
- Nanya Technology Corporation
- Winbond Electronics Corporation
- ChangXin Memory Technologies, Inc.
- Powerchip Semiconductor Manufacturing Corp.
- GigaDevice Semiconductor (Beijing) Inc.
- Etron Technology, Inc.
- Integrated Silicon Solution, Inc.
- Elite Semiconductor Memory Technology Inc.
- Alliance Memory, Inc.
- AP Memory Technology Corp.
- Kingston Technology Company, Inc.
- ADATA Technology Co., Ltd.
- Transcend Information, Inc.
- Corsair Gaming, Inc.
- G.SKILL International Enterprise Co., Ltd.
- Patriot Memory, LLC
- Smart Modular Technologies, Inc.
最近の産業開発事情 PC・ラップトップ向けDRAM市場
- 2026年7月:Micron Technologyは、日本の経済産業省(METI)がJPY5,000億(約31億米ドル)の補助金を拠出することを約束する中、1γ DRAMおよびHBM生産を目標として広島ファブのJPY1.5兆(93億米ドル)規模の拡張に着工しました。設備の納入と設置は2028年下半期に予定されており、Micronの日本拠点の高度なDRAM容量を次の10年に大幅に延長します。
- 2026年7月:Samsung ElectronicsとSK Hynixは、新しいHBMパッケージングファブと高度なメモリ製造施設を含む、韓国の忠清地域への業界全体で392兆ウォン(2,525億米ドル)の投資コミットメントへの参加を発表しました。韓国の産業通商資源部と協調したこの発表は、高付加価値メモリ製品に集中した持続的な容量拡大を示しています。
- 2026年6月:SK HynixとNVIDIAは、Vera Rubin AIスーパーコンピューター、Vera CPU、RTX Spark搭載PC、Jetson Thorロボティクスプラットフォームへの供給をカバーする、NVIDIAのAIインフラロードマップ向けの次世代メモリを共同開発するための複数年にわたるテクノロジーパートナーシップを正式化しました。このパートナーシップにより、SK HynixのNVIDIAとの関係がHBMからクライアントPCメモリ供給へと拡大します。
- 2026年6月:CXMTのIPO登録が中国の上海STARマーケットでCNY295億(約41億米ドル)を目標として承認され、STARマーケットの第2位の規模の上場となる見込みです。CXMTは2026年第1四半期のグローバルDRAM収益シェアが7.7〜8%であることを開示し、DDR5が2025年のDRAM収益の31.9%を占め、2024年の13.3%から増加したと報告しました。
グローバルPCおよびラップトップ向けDRAM市場レポートの範囲
PCおよびラップトップ向けDRAM市場は、アーキテクチャ(DDR3、DDR4、DDR5、LPDDR4/4X、LPDDR5/5X)、テクノロジーノード(19nm以上、18nmから11nm、10nm未満EUV)、容量(8GB以下、16GB、32GB、32GB超)、フォームファクター(UDIMM、SODIMM、CAMM2およびLPCAMM2、オンボードはんだ付けメモリ)、地域(北米、欧州、アジア太平洋、その他の地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| DDR3 |
| DDR4 |
| DDR5 |
| LPDDR4/4X |
| LPDDR5/5X |
| 19nm以上 |
| 18nmから11nm |
| 10nm未満EUV |
| 8GB以下 |
| 16 GB |
| 32 GB |
| 32GB超 |
| UDIMM |
| SODIMM |
| CAMM2およびLPCAMM2 |
| オンボードはんだ付けメモリ |
| 北米 | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| その他のアジア太平洋 | |
| その他の地域 |
| アーキテクチャ別 | DDR3 | |
| DDR4 | ||
| DDR5 | ||
| LPDDR4/4X | ||
| LPDDR5/5X | ||
| テクノロジーノード別 | 19nm以上 | |
| 18nmから11nm | ||
| 10nm未満EUV | ||
| 容量別 | 8GB以下 | |
| 16 GB | ||
| 32 GB | ||
| 32GB超 | ||
| フォームファクター別 | UDIMM | |
| SODIMM | ||
| CAMM2およびLPCAMM2 | ||
| オンボードはんだ付けメモリ | ||
| 地域別 | 北米 | |
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
2031年までのPCおよびラップトップ向けDRAM需要の成長を牽引しているものは何ですか?
成長は、DDR5がデフォルト標準となること、AIレディノートブックのメモリ要件、および企業向けデバイスの更新サイクルによって支えられています。市場は2031年までにCAGR10.73%で512.8億米ドルに達すると予測されています。
なぜDDR5がPCおよびラップトップでDDR4をリードしているのですか?
DDR5は、新しい主流プラットフォームがますますDDR5を中心に構築されているため、2025年の市場価値の50.82%を占めました。この移行は、より強力なパフォーマンスとより高付加価値の構成によっても支えられています。
ノートブックで最も成長の速いメモリ容量ティアはどれですか?
32GB超は2031年までのCAGRが11.25%と最も成長の速い容量バンドです。これは、より重いAI、クリエイティブ、プロフェッショナルワークロードがモバイルPCに移行していることを反映しています。
PCおよびラップトップ向けDRAMのグローバル販売をリードしている地域はどこですか?
アジア太平洋は2025年の市場価値の56.74%をリードし、2031年までのCAGRが12.15%で成長すると予測されています。そのリードは、強力な生産基盤と広範な電子機器製造エコシステムから来ています。
AI PCはノートブックのメモリ構成をどのように変えていますか?
AIレディシステムは16GBを主流に押し上げ、より高帯域幅のLPDDRメモリへの需要を高めています。これはまた、より多くの購入者が購入時点でより高容量のシステムを選択することを促しています。
この分野のサプライヤーベースは集中していますか?
はい。Samsung Electronics、SK Hynix、Micron Technologyが依然として製造容量を支配しており、上位ティアに供給配分、技術方向性、価格設定に対する強い影響力を与えています。