
デトックス製品市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
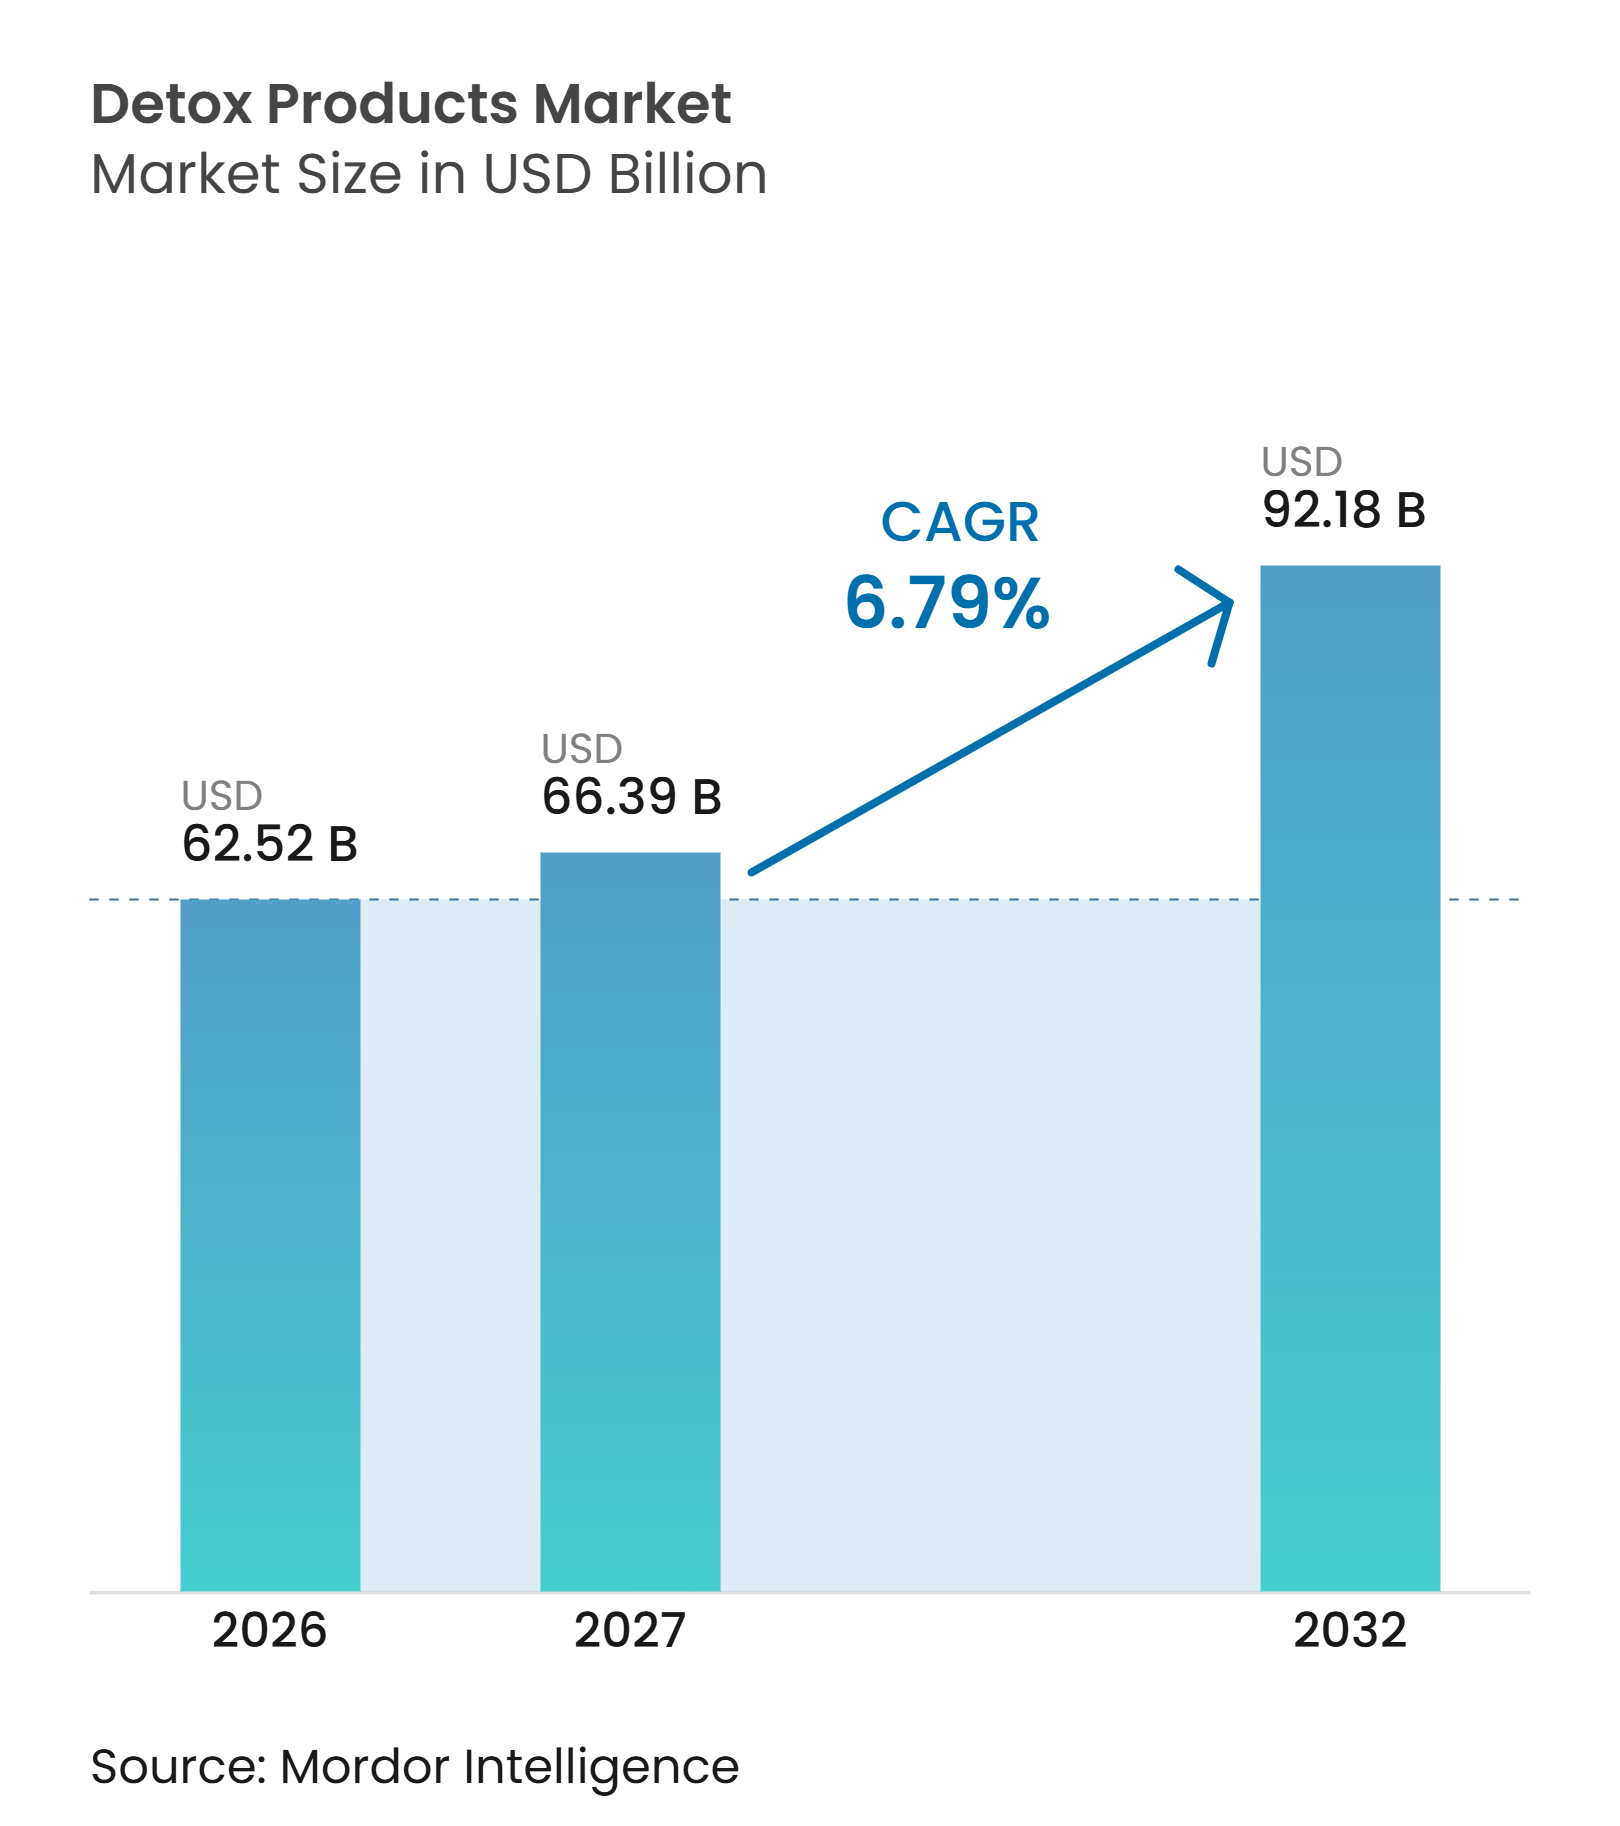
| 市場規模 (2027) | 66.39 十億米ドル |
| 市場規模 (2032) | 92.18 十億米ドル |
| 成長率 (2027 - 2032) | 6.79 % |
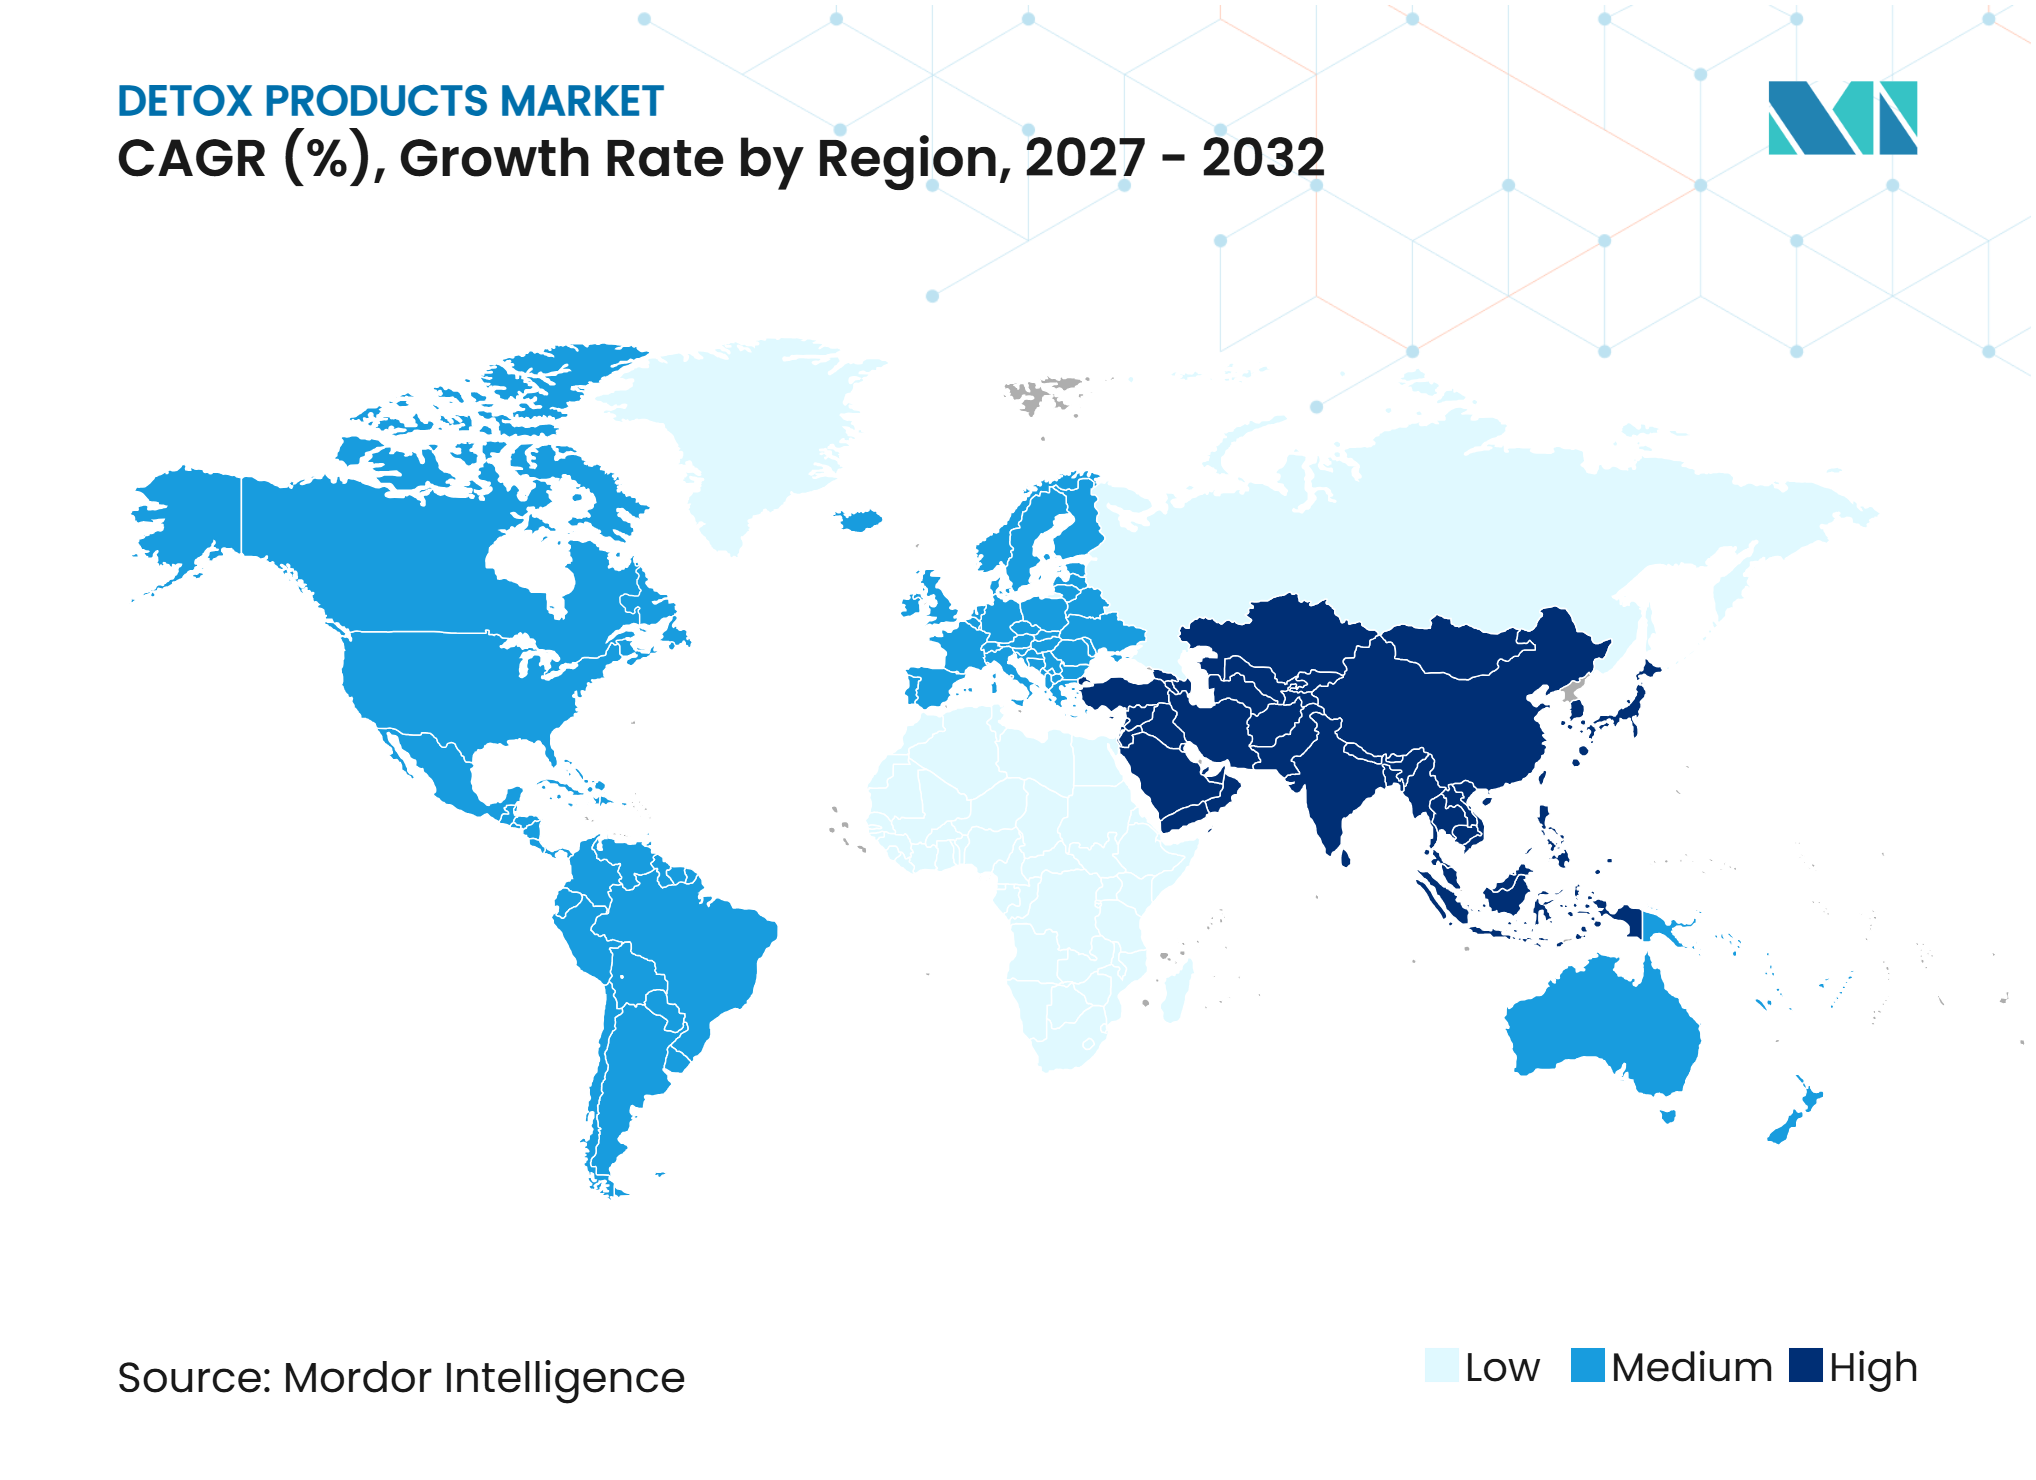
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデトックス製品市場分析
デトックス製品市場規模は2026年に62.52 ビリオン 米ドル、2027年に66.39 ビリオン 米ドルと予測され、2027年から2032年にかけて6.79%のCAGRで成長し、2032年までに92.18 ビリオン 米ドルに達する見込みです。
このカテゴリーは、季節的なクレンズ購入から日常的な予防的健康購入へと移行しており、日常サプリメント、機能性飲料、消化サポートに対する消費者の関心がこれを後押ししています。需要は、製品が確立されたウェルネスルーティンに組み込め、明確な成分情報、実用的な剤形、信頼性の高い訴求を提供できる分野で最も強くなっています。競争は、トレーサブルなサプライチェーン、エビデンスに基づく処方、主流小売とオンライン直販チャネルの両方へのアクセスによってますます形成されています。規制当局の監視は依然として中心的な制約であり、米国当局はキレーション療法や重金属デトックスを目的とした市販品を承認しておらず、違法な疾病訴求で宣伝された製品に対して措置を講じることができます。デトックス製品市場はまた、地域によって植物性成分や広告に関するルールが異なるため、国際的に販売する企業の処方・表示コストが増加しています。
主要レポートのポイント
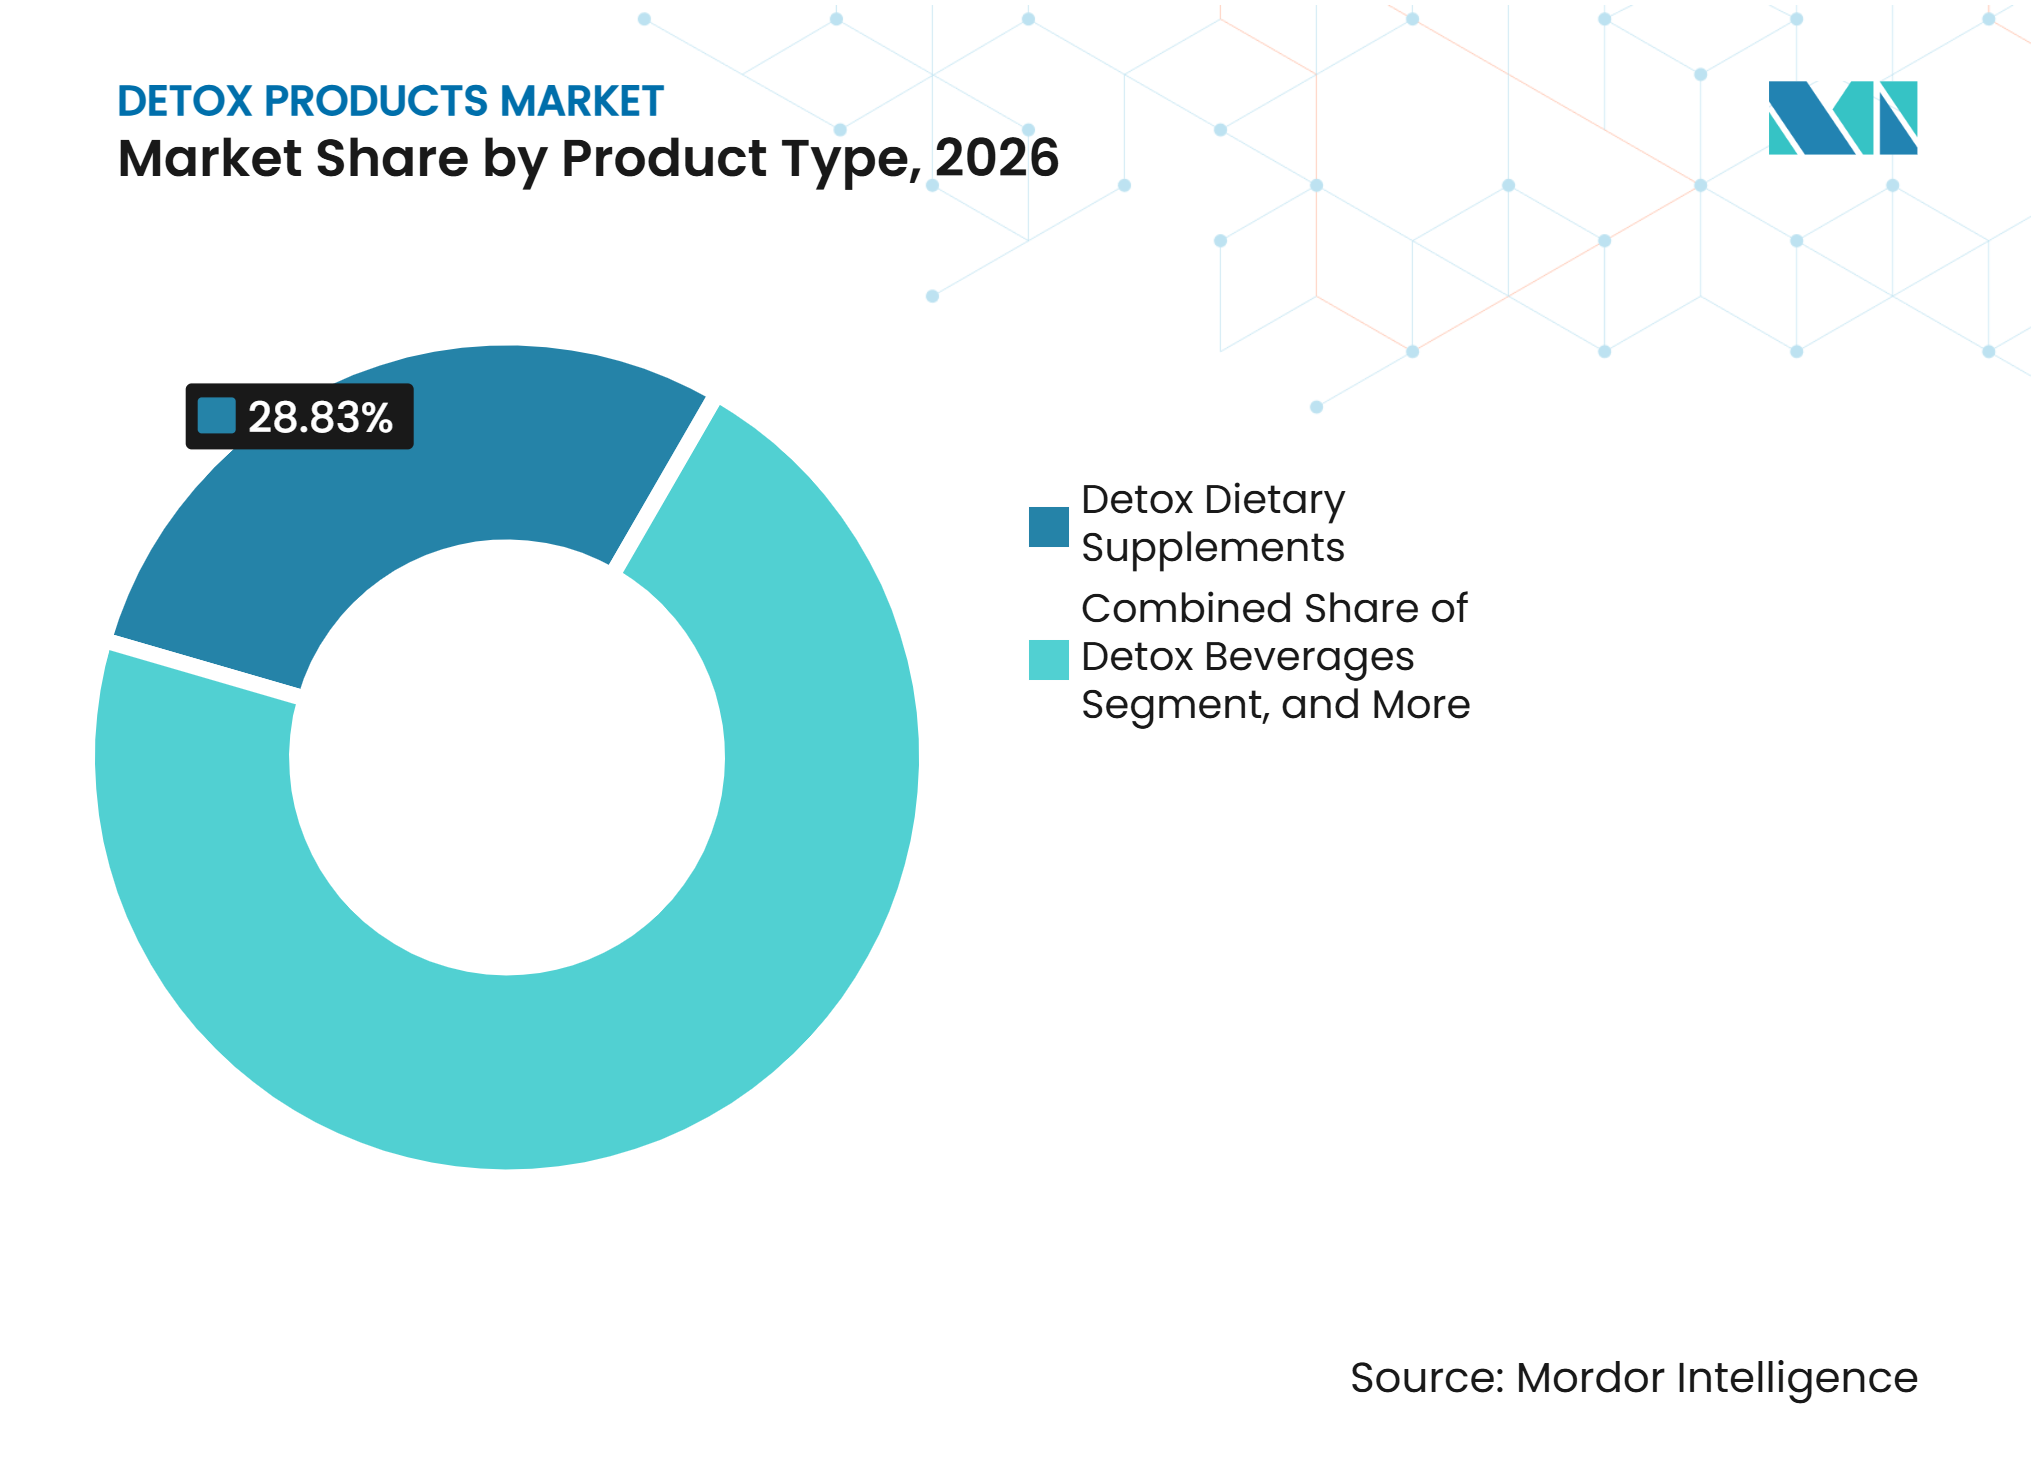
- 製品タイプ別では、デトックス栄養補助食品が2026年にカテゴリーシェアの28.83%を占め、デトックス飲料は2032年にかけて9.06%のCAGRで拡大する見込みです。
- 用途別では、全身ウェルネスおよび日常デトックスサポートが2026年のデトックス製品市場規模の29.38%を占め、腸内デトックスおよび消化器系コンフォートは2032年にかけて9.65%のCAGRで成長する見込みです。
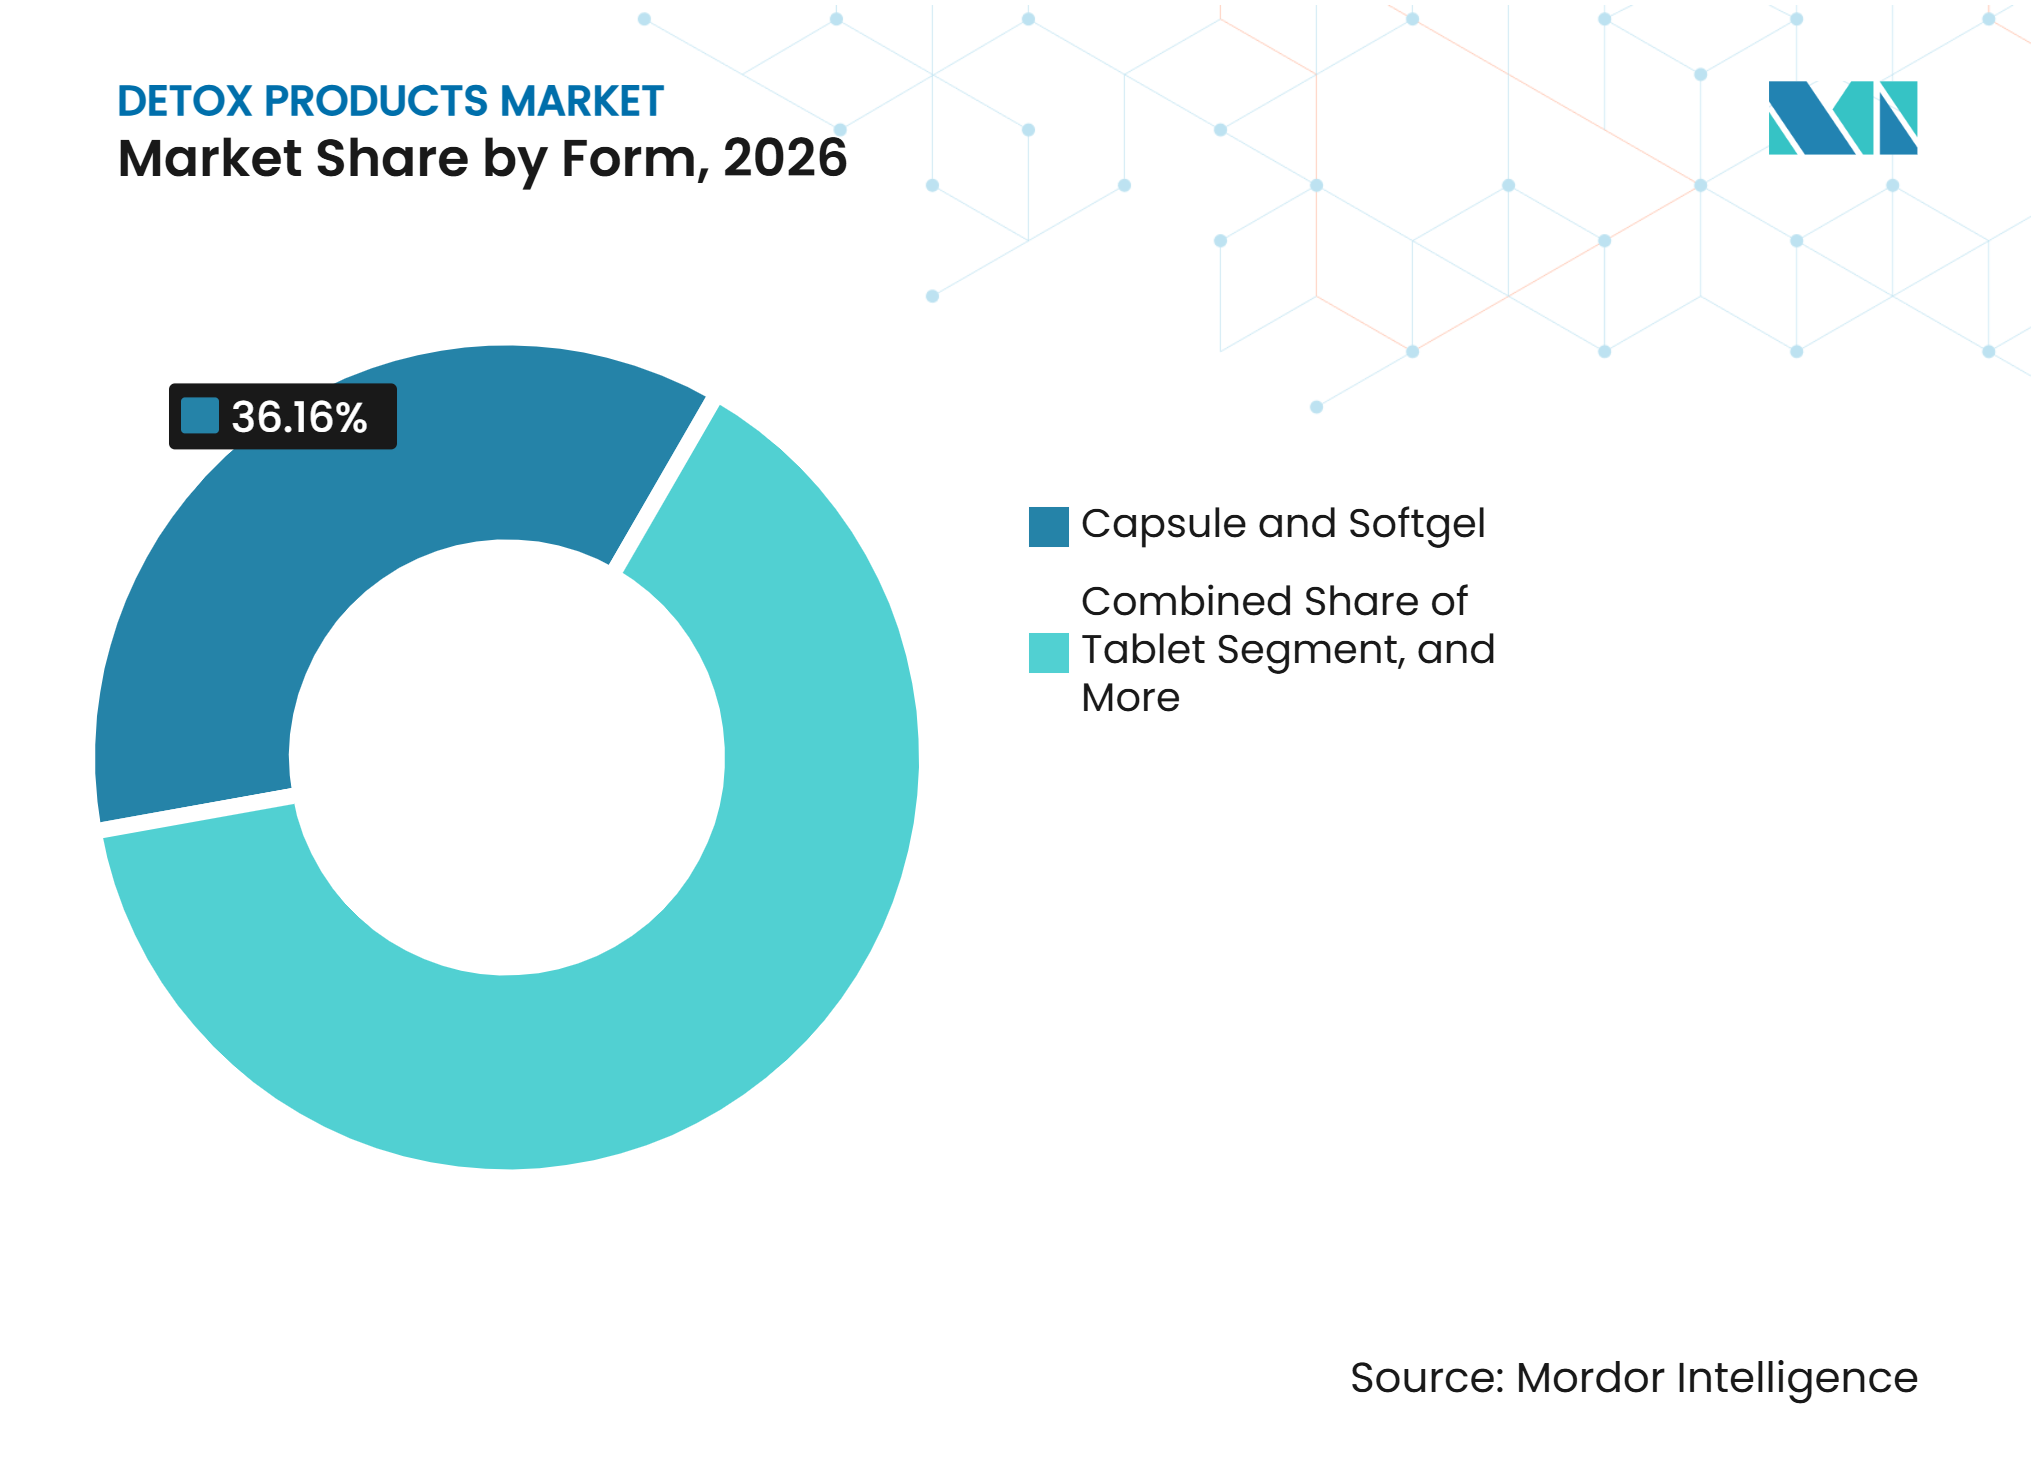
- 剤形別では、カプセルおよびソフトジェルが2026年に36.16%のシェアを占め、液体およびレディ・トゥ・ドリンク形式は2032年にかけて9.76%のCAGRで成長する見込みです。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2026年に32.63%のシェアを占め、オンライン小売および電子商取引プラットフォームは2032年にかけて9.38%のCAGRで成長する見込みです。
- 地域別では、北米が2026年に32.92%のシェアを占め、アジア太平洋は2032年にかけて9.31%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 予防的ウェルネスおよびセルフマネジメント型健康支出 | +1.8% | グローバル | 中期(2〜4年) |
| 天然・オーガニック・クリーンラベル処方 | +1.5% | グローバル | 長期(4年以上) |
| 砂糖入り飲料に代わる機能性飲料 | +1.2% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| 電子商取引・直販・サブスクリプション流通 | +1.3% | グローバル(アジア太平洋および北米が中核) | 短期(2年以内) |
| マイクロバイオーム適合処方シーケンシング | +0.9% | 北米および欧州 | 長期(4年以上) |
| 暴露異的デトックスルーティン | +1.0% | 北米、アジア太平洋が中核 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
予防的ウェルネスおよびセルフマネジメント型健康支出
消費者は予防的ケアを日常の食事、フィットネス、サプリメント支出と並行して位置づけており、これにより日常的な健康ルーティンが製品選択においてより重要になっています。この変化により、デトックス製品市場は従来の1月のクレンズ期間よりも広い基盤を持つようになり、短期的な季節的購買ピークへの依存が低下しています。若年層の成人は特に天然・代替製品に対してオープンであり、日常ルーティン、旅行、仕事のスケジュール、在宅ウェルネス習慣に合ったサプリメントや飲料の繰り返し購入を支えています。ブランドは、一度限りのクレンズ購入を、明確な使用ガイダンス、理解しやすい成分、再注文の実用的な理由を持つ継続的なプログラムに転換することで、より大きな価値を生み出せます。継続的な関係はエビデンス、成分の透明性、適切な訴求、そして消費者が中断なく継続使用できる製品依存しています。その結果生まれる機会は、単に販売数量を増やすことではなく、信頼性の高いウェルネスサポートと信頼できる顧客体験を通じてリテンションを構築することです。
天然・オーガニック・クリーンラベル処方
明確なラベルと馴染みのある成分は、特に製品訴求が内部健康や日常的な暴露懸念に関連する場合、多くのウェルネス消費者にとって基本的な購入要件になりつつあります。オーガニック、非遺伝子組み換え、植物由来のポジショニングは、広範なデトックスの約束や実証できない表現に頼ることなく、製品基準を伝えるのに役立ちます。トレーサブルな植物性原料への需要も、デトックス製品市場において信頼性の高い調達をより重要にしています。消費者と小売業者が原産地や生産に関する情報をますます期待しているためです。欧州食品安全機関およびドイツ連邦リスク評価研究所の欧州要件は、成分審査、文書化、および許可された訴求に対して高い基準を設けています。これらの基準は消費者の信頼を支えるとができますが、一貫した植物性原料の調達、試験、文書化、維持に必要な作業も増加させます。確立されたオーガニックサプライネットワークを持つ企業は、最初からサプライヤー関係を構築する必要がある後発参入者よりも、可用性と一貫性をより効果的に保護できます。
砂糖入り飲料に代わる機能性飲料
機能性飲料は、消化、水分補給、ウェルネスに関連する製品に新たな消費機会を開いており、特に日常的な飲料に似た形態の場合に顕著です。Ocado Retailは2025年に機能性健康飲料の売上が前年比54%増加したと報告し、Z世代の回答者の60%がこれらの飲料を社交の場でのアルコール代替品と見なしていました。同リリースでは、成人の22%がマッチャ、ハーブインフュージョン、マッシュルーム飲料などの形式で朝のお茶やコーヒーを置き換えていたと報告されています。[1] デトックス飲料は、制限的なクレンズメッセージではなく、風味、利便性、成分の親しみやすさ、日常的なリフレッシュメントで競争する場合に恩恵を受けられます。飲料売り場への配置は重要であり、消費者はサプリメントルーティン、サブスクリプション、専門家への相談にコミットすることなく製品を試すことができます。これにより、ブランドは主流の味、価格、包装、入手可能性の期待を満たすレディ・トゥ・ドリンク製品を開発する理由を持ちます。
電子商取引・直販・サブスクリプション流通
オンライン販売は、製品発見、教育、製品比較、繰り返し注文を一つの購買経路に組み合わせることができるため、重要性が高まっています。デトックス製品市場は、バンドルを使用スケジュール、カスタマーサポート、製品情報、ルーティンの維持を易にするリマインダーと組み合わせたデジタルプログラムから恩恵を受けています。ブランド直営のサブスクリプションは購買頻度を向上させ、消費者がどの製品を再注文、中止、または一緒に購入するかを企業が把握できるようにします。デジタルチャネルはまた、従来の店舗流通よりも速く新しい形式、包装、ターゲットバンドルをテストするのに役立ちますが、製品が宣伝される前に訴求内容の審査が必要です。アジア太平洋では、大規模なマーケットプレイスプラットフォームが地域の植物性伝統と国際ブランドの両方を消費者に紹介でき、製品レビューの影響力を高めることができます。この優位性は、個人データの保護、訴求の慎重な提示、販売者の確認、デトックス製品市場への信頼を損なう偽造品の防止に対する責任を伴います。
制約の影響分析*
| 制約 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 臨床的検証の不足と根拠のないデトックス訴求 | -1.2% | グローバル | 中期(2〜4年) |
| 隠れた成分、汚染、および有害事象リスク | -0.8% | グローバル | 短期(2年以内) |
| 広裁定後の訴求名称変更と包装の見直し | -0.6% | 北米および欧州 | 中期(2〜4年) |
| 植物性処方および訴求ルールにおける国境を越えた乖離 | -0.7% | アジア太平洋(中東・アフリカおよび南米への波及) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
臨床的検証の不足と根拠のないデトックス訴求
広範なデトックス訴求を裏付ける臨床的エビデンスは依然として不均一であり、消費者の信頼を制限し、デトックス製品市場における製品の宣伝方法を制約しています。FDAは、キレーション療法や重金属デトックスを目的とした市販品を承認していないと述べています。[2] 2025年8月の疾病治療訴求で宣伝された肺デトックスパッチに対する勧告措置は、この表現に対する監視が活発であり、従来のサプリメントラベルを超えて及ぶことを示しています。連邦取引委員会もまた、健康・安全に関する広告訴求に対して有能かつ信頼性の高い科学的エビデンスを求めており、デジタル広告やインフルエンサーパートナーシップを使用する企業に追加要件を課しています。成分レベルのエビデンスの代わりに一般的な約束に頼るブランドは、専門小売を超えて拡大したり、小売業者の信頼を維持したり、初回購入後に消費者を維持したりすることに苦労する可能性があります。より優れた臨床的サポートは信頼を向上させる一方、根拠のない訴求は執行、コストのかかる包装変更、消費者の信頼喪失という明確なリスクをもたらします。
隠れた成分、汚染、および有害事象リスク
成分の品質は、純粋さとウェルネスを中心に構築されたカテゴリーにおいて特に重要であり、デトックス製品市場は単一の高度に可視化された製品安全上の懸念によって影響を受ける可能性があります。米国の栄養補助食品の枠組みの下、FDAは市場に出回った後に不純物混入または不正表示された製品に対して措置を講じることができます。これにより、サプライヤーの資格確認、原材料の試験、正確なラベルの維持、苦情の調査、品質管理の文書化に対する重大な責任がメーカーに課されます。デジタルマーケットプレイスを通じて販売される偽造品や低品質製品は、特に既知のラベルを模倣したり類似のビジュアルデザインを使用したりする場合、消費者と評判の高いブランドの両方に損害を与える可能性があります。中国の国家薬品監督管理局とインドの食品安全基準局は、トレーサビリティと適正製造規範への注目を高めています。深刻な有害事象は、他のメーカーが強固な安全記録、試験済み成分、責任ある宣伝慣行を持っている場合でも、カテゴリー全体の試用を減少させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
サプリメントを上回る成長を示す飲料デトックス栄養補助食品は2026年のデトックス製品市場シェアの28.83%を占め、最大の製品タイプとなっています。その規模は、カプセルやタブレットに対する消費者の親しみやすさ、計量された日常使用、広い入手可能性、これらの形式が確立されたビタミンルーティンに容易に組み込めるという認識を反映しています。肝臓サポート処方は一般的にミルクシスル、N-アセチルシステイン、アーティチョークエキスなどの成分を使用し、ブランドに消化器系および一般的なウェルネスポジショニングへの複数の馴染みのある経路を提供しています。金属に関連してポジショニングされた製品はクロレラ、ゼオライト、またはアルファリポ酸を使用する場合がありますが、企業はエビデンスや規制上の許容範囲を超えた訴求を避ける必要があります。薬局および医療従事者チャネルは依然として有用であり、専門的なガイダンスが成分選択、製品品質、意図された使用、ウェルネス製品と治療の違いに対する信頼を支えることができます。
デトックス飲料は2032年にかけて9.06%のCAGRを記録する見込みであり、使いやすさ、目に見える風味の選択肢、機能的リフレッシュメントへのシフトに支えられています。デトックス製品市場において、ウェルネスョット、ハーブレディ・トゥ・ドリンク飲料、コールドプレスジュース形式は、別のカプセルをルーティンに加えたくない、または複数日のプログラムにコミットしたくない消費者にリーチできます。これらの形式はまた、消費者が自分の味とルーティンに合うかどうかを決める前に一人前を購入できるため、試用を支援することができます。デトックスキットとプログラムはプレミアムニッチとして残っており、特にデジタルコーチングが消費者の構造化されたプランの遵守、シーケンシングの理解、初回体験後の製品再注文を支援する場合に顕著です。チャコールマスク、抗汚染セラム、植物性スクラブ、局所ジェルなどの肌に焦点を当てた形式は、特に日常的な局所ルーティンが経口サプリメント使用とは異なる大気汚染の多い都市において、別の購買機会を提供しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
デトックスの意図を再形成する腸内健康全身ウェルネスおよび日常デトックスサポートは2026年のデトックス製品市場規模の29.38%を占め、主要な用途ポジションを占めています。その広いポジショニングにより、特定の臓器の懸念や狭く定義された健康ニーズに結びついた製品よりも、消費者が検討しやすくなっています。このセグメントは急性治療メッセージではなく一般的なメンテナンスルーティンをサポートしており、ブランドが馴染みのある日常的なウェルネス習慣の隣に製品を配置できます。このアプローチは、シンプルな製品選択、アクセスしやすいルーティン、特定の健康状態を特定する必要がないことを望む消費者に適しています。また、広いウェルネスポジショニングが疾病予防、治療、医学的クレンジング、または環境暴露に対する臨床的に証明された反応を示唆してはならないため、慎重な訴求表現が不可欠です。
腸内デトックスおよび消化器系コンフォートは2032年にかけて9.65%のCAGRで成長する見込みです。2025年の無作為化プラセボ対照試験では、24株のシンバイオティクスが健康な成人においてウロリチンAと酪酸を増加させたと報告され、より広いマイクロバイオームの議論にエビデンスが加わりました。このエビデンスは広範なデトックス訴求を検証するものではありませんが、消化機能、マイクロバイオーム活動、および関連するウェルネス処方についてのり焦点を絞った議論を支持しています。肝臓サポートは欧州において大きく成熟したアプリケーションであり、ミルクシスル、アーティチョークエキスト、N-アセチルシステインに対する消費者の親しみやすさが薬局や専門小売業者を通じた需要を支えています。結腸クレンズおよび排泄サポートは、食物繊維、プレバイオティクス、プロバイオティクス形式に対する広い認識から恩恵を受けています。対照的に、腎臓・泌尿器サポート、体重管理、代謝リセット、抗汚染スキン製品はより狭いニーズに対応しており、正確なエビデンスに基づくコミュニケーションが必要です。
剤形別:
従来の使用法を変えるレディ・トゥ・ドリンク形式カプセルおよびソフトジェルは2026年のデトックス製品市場の36.16%を占めました。この形式は安定した保存、一貫した投与量、携帯可能な使用、薬局チャネルでの強い受容性を提供するため、依然として重要です。これは特に、消費者が薬局を製品品質、文書化された成分、情報に基づいたガイダンスと連付けることが多いドイツとフランスで関連性があります。カプセルはまた、使用時点での冷蔵保存や準備を必要とせず、幅広い植物性および栄養素処方に対応できます。その確立されたポジションにより、メーカーは馴染みのある包装、剤形、繰り返し購入パターンを維持しながら、肝臓、消化器系、一般的なウェルネスアプリケーションにラインを拡張する予測可能な方法を持っています。
液体およびレディ・トゥ・ドリンク形式は2032年にかけて9.76%のCAGRで前進する見込みです。その魅力は、携帯性、味、利便性、および消費者が食料品、コンビニエンス、オンラインチャネルで出会う機能性飲料機会とのより密接な適合性に関連しています。この形式の製品は、魅力的な風味と成分開示、賞味期限、包装コスト、実用的なサービングサイズのバランスを取る必要があります。粉末製品はインドと中国で関連性を維持しており、地元のウェルネス慣行の中で認識されているターメリック、トリファラ、アダプトゲンブレンドをサポートする家庭の調理伝統があります。ティーバッグは初めての購入者に馴染みのある入口を提供し続け、グミとチュアブルは味を重視する消費者に訴求し、クリーム、マスク、ジェル、スクラブは拡大する肌に焦点を当てたユースケースをサポートしています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
繰り返し購入を支援するデジタルチャネルスーパーマーケットおよびハイパーマーケットは2026年のデトックス製品市場の32.63%を占めました。小売業者が天然、オーガニック、ウェルネスの棚スペースを拡大し、消費者が日常的な食料品購入中に機能性製品を探すようになるにつれ、主流の食料品での入手可能性が高まっています。このチャネルは広いリーチを提供し、専門的な相談やオンライン検索なしに飲料、お茶、シンプルな消化製品を発見しやすくします。また、供給、包装、製品情報、価格設定に関する小売業者の要件を満たすことができれば、小規模ブランドが専門店以外の消費者にリーチする機会を提供します。棚スペースをめぐる競争は依然として激しいため、製品の明確さ、信頼性の高い供給、消費者が製品を試す信頼できる理由が重要です。
オンライン小売および電子商取引プラットフォームは2032年にかけて9.38%のCAGRで成長する見込みです。サブスクリプション、製品バンドル、詳細な説明、パーソナライズされた発見は、消費者の関心と購入の間の時間を短縮できます。ブランド直営ポータルは、マーケットプレイス手数料を回避し、ファーストパーティの顧客情報を収集し、使用説明や再注文オプションについて直接コミュニケーションすることで、より高いマージンを提供できます。薬局とドラッグストアは欧州とアジア太平洋において価値ある役割を維持しており、専門的なアドバイスが消化器系および肝臓サポート製品において重要視され、消費者が責任ある使用を理解するのに役立ちます。専門的な健康・ウェルネスクリニックはより小さなチャネルですが、高価値の医療従事者主導のプログラム、臨床教育、大量小売が提供できる以上の製品選択への細かい注意をサポートできます。
地域分析
北米
北米は2026年のデトックス製品市場シェアの32.92%を占めました。デトックス製品市場は、高いサプリメント親しみやすさ、広範な直販、サプリメント、コールドプレスジュース、小売飲料、デジタルコーチングプログラムにわたる確立されたクレンズルーティンから恩恵を受けています。米国はブランドがサブスクリプションを広い小売アクセス、詳細なオンライン教育、ソーシャルおよびマーケットプレイスチャネルを通じた頻繁な製品発見と組み合わせることができるため、地域で最大の収益貢献者であり続けています。FDAと連邦取引委員会は、疾病関連の訴求、広告エビデンス、製品が消費者に説明される方法を精査することで製品ポジショニングに影響を与えています。適正製造規範、実証された成分プロファイル、透明なラベル、管理されたサプライチェーンを使用する企業は、小売および消費者の信頼を維持するためにより有利な立場にあります。カナダの天然健康製品の枠組みは、米国モデルよりも構造化された市販前審査ルートを提供しており、国境を越えて販売される製品に有用な品質シグナルを提供し、地域ローンチを計画する企業に明確なルートを提供できます。
アジア太平洋
アジア太平洋は2032年にかけて9.31%のCAGRで成長する見込みであり、報告された地域の中で最高の成長率です。この地域のデトックス製品市場は、都市化、可処分所得の増加、確立された自然健康の伝統、および食品、飲料、サプリメントの植物性成分にすでに親しんでいる消費者によって支えられています。中国市場は伝統的な中医学にインスパイアされた処方と大規模なオンラン販売プラットフォーム、迅速な製品発見、便利な形式への強い関心を組み合わせています。インドのアーユルヴェーダの慣行はトリファラ、ニーム、ターメリック、その他の植物性ブレンドに対する消費者の親しみやすさを支え、地元生産は文化的関連性とサプライ対応性を向上させることができます。日本と韓国は酵素ベースの飲料、マッチャ関連機能性飲料、プロバイオティクスレディ・トゥ・ドリンク製品、越境小売を通じて流通できる肌に焦点を当てたコンセプトを進めています。中国の国家薬品監督管理局、インドの食品安全基準局、日本の医薬品・医療機器庁はそれぞれ別のコンプライアンス経路を設定しており、企業は国ごとに成分、ラベル、文書、訴求を適応させる必要があります。
欧州、中東・アフリカ、および南米
欧州は2番目に大きな報告地域であり、ドイツはハーブ医学の伝統と広範な薬局流通に支えられています。欧州のデトックス製品市場は欧州食品安全機関およびドイツ連邦リスク評価研究所の規制的影響によて形成されており、強固な文書化が輸出市場にとって有用な品質認証となり得ます。フランスと英国は液体デトックス形式とオーガニックサプリメントへの需要を示し、北欧の消費者はより広い機能性食品習慣に合った発酵飲料やプロバイオティクス飲料への関心を示しています。南欧市場は地中海のハーブの伝統と新しいサプリメント形式および植物由来製品への消費者の関心を組み合わせています。中東・アフリカでは、プレミアムクリーンラベル製品が都市部の消費者の間で可能性を持っており、特にハラール要件とGCC食品当局の承認が明確に対応されている場合に顕著です。南米では、ブラジルとアルゼンチンが機能性食品消費、より広い薬局アクセス、都市部の健康への関心の高まりを通じて発展しており、ブラジルのANVISA枠組みはラベル、健康訴求、ローンチ文書を計画する際に考慮する必要があります。
競合環境
市場集中度
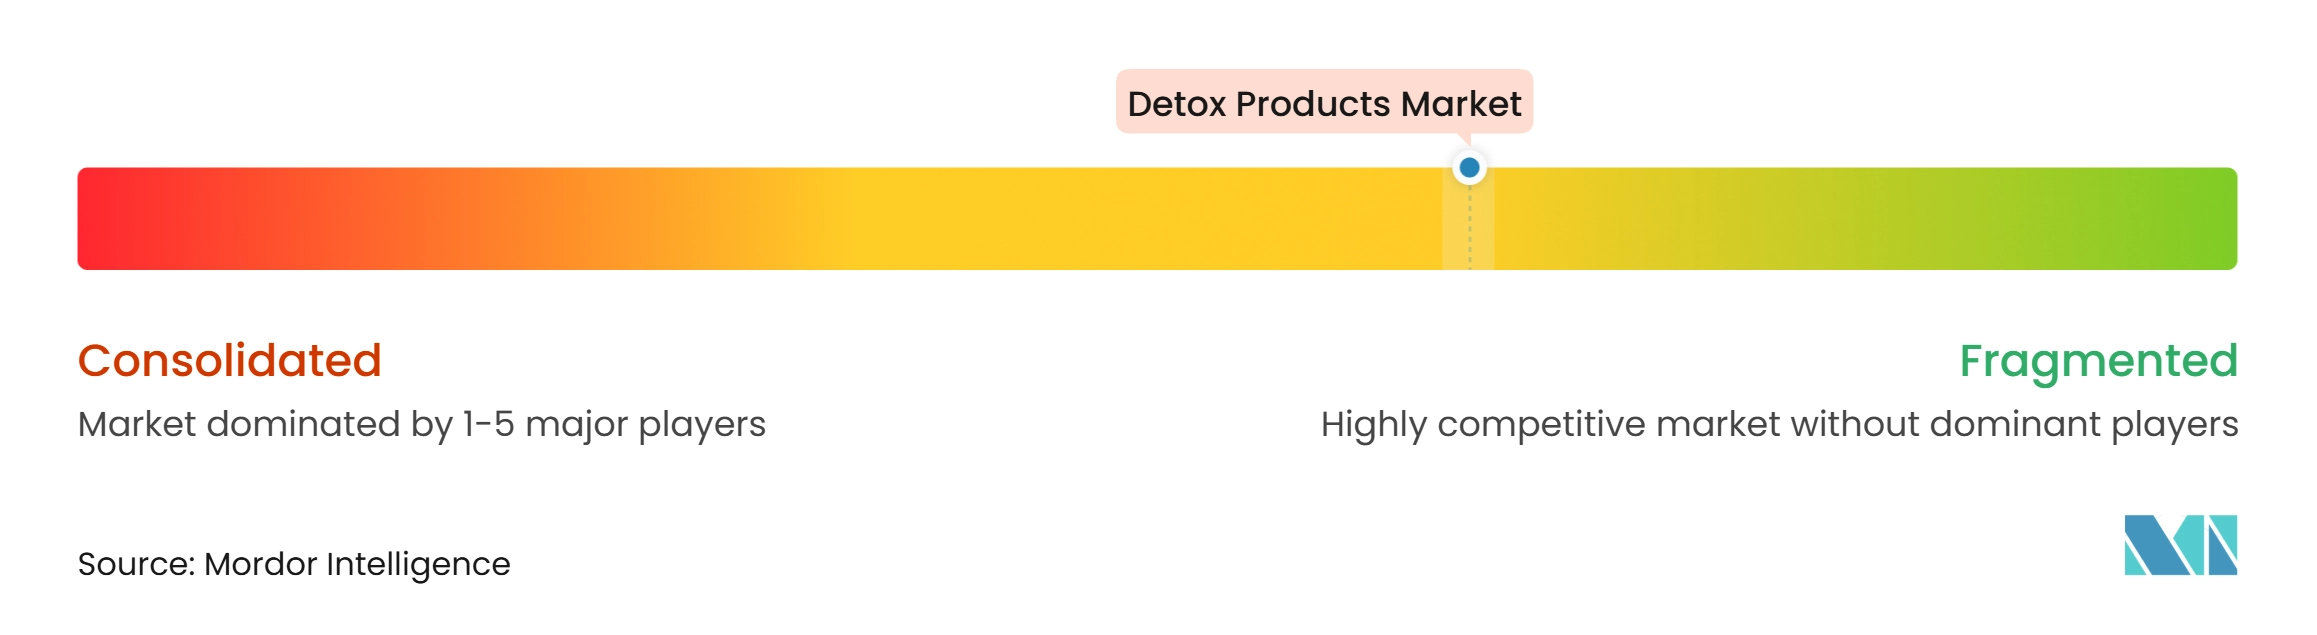
デトックス製品市場は適度に分散しており、提供された資料において単一の企業が支配的なシェアを持っているわけではありません。大手ウェルネス企業は広範な流通、規制リソース、確立された製造ネットワーク、および隣接する複数のカテゴリーにわたる製品開発への資金調達能力から恩恵を受けています。専門ブランドは、トレーサブルな植物性調達、医療従事者との関係、焦点を絞った製品ライン、処方内容の明確な説明を通じて競争できます。Nestlé Health Science、Herbalife、Amwayは、Gaia Herbs、Traditional Medicinals、Detoxify LLCなどの専門企業と並んで競争しています。デトックス製品産業は、国をまたいでスケールできる企業と、より狭い専門知識、一貫した調達、より密接な消費者教育を通じてロイヤルティを構築するブランドに分かれています。
Herbalifは2025年7月に米国でMultiBurnを発売し、合成着色料や染料を使用しない処方でモロ血オレンジエキス、ハイビスカスとレモンバーベナ、赤唐辛子、フェヌグリークを使用しました。この動きは、確立された企業がデトックス関連の消費者需要に近い体重管理および代謝健康カテゴリーに拡大していることを示しています。Nestlé Health ScienceのGarden of Lifeは2025年9月にSprouted Barley Protein + Probioticsを発売し、1サービングあたり21gのアップサイクルされた植物由来タンパク質と10億CFUのBacillus coagulans SNZ 1969を組み合わせました。このローンチは機能性タンパク質、消化サポート、ウェルネス栄養の間のより密接なつながりを示しています。AmwayのインドにおけるアーユルヴェーダブランドのNutrilite製品の展開も、地元成分の関連性と地域生産の戦略を反映していますが、企業は各市場のルールに訴求を適応させる必要があります。
競争上の優位性は、価格だけでなく、成分のトレーサビリティ、抽出方法、臨床的エビデンス、製造管理、明な製品コミュニケーションにますます依存しています。デトックス製品市場において、ISO 22000認定の生産と欧州要件に一致した訴求は、品質文書が商業的価値を持つ薬局および専門チャネルへのアクセスを支援できます。デジタルネイティブブランドは、パーソナライズされたキット、マイクロバイオーム主導の推奨、製品使用とコーチングを結びつけるプログラムを探求しています。これらのアプローチは価値を生み出す可能性がありますが、広く受け入れられる前に慎重なエビデンスとプライバシー管理が必要です。重金属やマイクロプラスチック暴露のテーマに焦点を当てる企業は、訴求を実証し、ウェルネス製品を治療として提示することを避けるためにより高い負担に直面しています。デトックス製品産業は、製品品質と率直なコミュニケーション、信頼できる実証、初回購入を超えて消費者を維持できる実用的な形式を組み合わせる企業を報いる可能性が高いです。
デトックス製品産業のリーダー企業
-
Detoxify LLC
-
Herbalife Ltd
-
Himalaya Global Holdings Ltd
-
PepsiCo, Inc.
-
Procter & Gamble Company
- 注:主要企業の掲載順は順位を示すものではありません。
デトックス製品市場 このレポートでカバーされる企業
- Amway
- Detoxify LLC
- Gaia Herbs, Inc.
- Glanbia plc
- Herbalife Ltd
- Himalaya
- Metagenics, Inc.
- Nature’s Sunshine Products, Inc.
- Nestlé Health Science
- PepsiCo, Inc.
- Pressed Juicery, LLC
- Procter & Gamble
- Pukka Herbs Ltd
- Pure Encapsulations
- Raw Generation, LLC
- Standard Process, Inc.
- Suja Life, LLC
- The Bioforce Group
- The Clorox Company
- The Hain Celestial Group, Inc.
- The Nue Co.
- Traditional Medicinals, Inc.
最近の産業開発事情 デトックス製品市場
- 2025年9月:Nestlé Health ScienceのGarden of Lifeブランドは、バニラキャラメルとチョコレートバリアントで、1サービングあたり21gのアップサイクルされた植物由来タンパク質と10億CFUのBacillus coagulans SNZ 1969を組み合わせたSprouted Barley Protein + Probiotics粉末を発売しました。この製品はGarden of Lifeの腸内健康に関連したポジショニングを前進させ、機能性タンパク質栄養とプロバイオティクスに支えられた消化デトックスの境界の曖昧化を反映しています。
- 2025年7月:Herbalifは米国でMultiBurnを発売しました。これは合成着色料や染料を使用せずに処方された、臨床的に研究された3つの植物性成分(Morosil、Metabolaid、Capsifen)を組み合わせた体重管理サプリメントです。この製品はHerbalifの代謝健康カテゴリーにおけるクリーンラベルポジショニングを確立しています。
世界のデトックス品市場レポートの範囲
デトックス製品市場とは、身体の自然なデトックスプロセスをサポートし、毒素を排除し、消化器系の健康を改善し、肝機能を促進し、全体的なウェルネスを向上させるために処方・販売された製品で構成される世界的な産業を指します。これらの製品は、栄養補助食品、ハーブ処方、デトックスティー、クレンジング飲料、ジュース、粉末、カプセル、グミ、機能性食品など、さまざまな形式で入手可能です。
本研究は、デトックス栄養補助食品、デトックス飲料、デトックスキットとプログラム、スキンデトックス製品を含む製品タイプ別に市場をセグメント化しています。レポートはさらに、全身ウェルネスおよび日常デトックスサポート、腸内デトックスおよび消化器系コンフォート、肝臓サポート、結腸クレンズおよび排泄サポート、腎臓・泌尿器サポート、体重管理および代謝リセット、スキンおよび抗汚染防御を含む用途別に市場を分析しています。市インサイトはまた、カプセルおよびソフトジェル、タブレット、粉末、液体およびレディ・トゥ・ドリンク製品、ティーバッグ、グミとチュアブル、ジェル、クリーム、マスク、スクラブなどの局所形式を含む剤形別にも提供されています。
さらに、本研究はオンライン小売および電子商取引プラットフォーム、ブランド直営ポータルおよびサブスクリプションモデル、スーパーマーケットおよびハイパーマーケット、薬局およびドラッグストア、専門的な健康・ウェルネスクリニックなどのその他チャネルを含む流通チャネル別に市場を評価しています。地理的には、北米(米国、カナダ、メキシコ)、欧州(ドイツ、英国、フランス、イタリア、スペイン、その他欧州)、アジア太平洋(中国、日本、インド、オーストラリア、韓国、その他アジア太平洋)、中東・アフリカ(GCC、南アフリカ、その他中東・アフリカ)、南米(ブラジル、アルゼンチン、その他南米)に分割されています。
セグメンテーション概要
| デトックス栄養補助食品 | カプセルおよびソフトジェル |
| タブレット | |
| 粉末およびスティックパック | |
| グミとチュアブル | |
| デトックス飲料 | ジュスベースのデトックス飲料 |
| ティーおよびハーブデトックス飲料 | |
| ウォーターベースのデトックス飲料 | |
| スムージーおよび機能性飲料 | |
| ウェルネスショット | |
| デトックスキットとプログラム | 1日および短期サイクルプログラム |
| 複数日ジュースクレンズ | |
| サプリメントベースのクレンズプログラム | |
| デジタルコーチング対応プログラム | |
| スキンデトックス製品 | マスクおよびスクラブ |
| クレンザーおよびセラム |
| 全身ウェルネスおよび日常デトックスサポート |
| 腸内デトックスおよび消化器系コンフォート |
| 肝臓サポート |
| 結腸クレンズおよび排泄サポート |
| 腎臓・泌尿器サポート |
| 体重管理および代謝リセット |
| スキンおよび抗汚染防御 |
| カプセルおよびソフトジェル |
| タブレット |
| 粉末 |
| 液体およびレディ・トゥ・ドリンク |
| ティーバッグ |
| グミとチュアブル |
| その他の剤形(局所ジェルおよびクリームなど) |
| オンライン小売および電子商取引プラットフォーム |
| ブランド直営ポータルおよびサブスクリプション |
| スーパーマーケットおよびハイパーマーケット |
| 薬局およびドラッグストア |
| その他の流通チャネル(専門的な健康・ウェルネスクリニックなど) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他アジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他南米 |
| 製品タイプ別 | デトックス栄養補助食品 | カプセルおよびソフトジェル |
| タブレット | ||
| 粉末およびスティックパック | ||
| グミとチュアブル | ||
| デトックス飲料 | ジュスベースのデトックス飲料 | |
| ティーおよびハーブデトックス飲料 | ||
| ウォーターベースのデトックス飲料 | ||
| スムージーおよび機能性飲料 | ||
| ウェルネスショット | ||
| デトックスキットとプログラム | 1日および短期サイクルプログラム | |
| 複数日ジュースクレンズ | ||
| サプリメントベースのクレンズプログラム | ||
| デジタルコーチング対応プログラム | ||
| スキンデトックス製品 | マスクおよびスクラブ | |
| クレンザーおよびセラム | ||
| 用途別 | 全身ウェルネスおよび日常デトックスサポート | |
| 腸内デトックスおよび消化器系コンフォート | ||
| 肝臓サポート | ||
| 結腸クレンズおよび排泄サポート | ||
| 腎臓・泌尿器サポート | ||
| 体重管理および代謝リセット | ||
| スキンおよび抗汚染防御 | ||
| 剤形別 | カプセルおよびソフトジェル | |
| タブレット | ||
| 粉末 | ||
| 液体およびレディ・トゥ・ドリンク | ||
| ティーバッグ | ||
| グミとチュアブル | ||
| その他の剤形(局所ジェルおよびクリームなど) | ||
| 流通チャネル別 | オンライン小売および電子商取引プラットフォーム | |
| ブランド直営ポータルおよびサブスクリプション | ||
| スーパーマーケットおよびハイパーマーケット | ||
| 薬局およびドラッグストア | ||
| その他の流通チャネル(専門的な健康・ウェルネスクリニックなど) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他アジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他南米 | ||
レポートで回答される主要な質問
デトックス製品への需要を牽引しているものは何ですか?
予防的ウェルネス支出、クリーンラベルの好み、機能性飲料、オンラインサブスクリプションが需要を支えています。日常ルーティンへのシフトは、透明な成分、明確な使用説明、実用的な形式、規制要件の範囲内に収まる訴求を持つ製品を優遇します。
デトックス製品セクターの規模はどのくらいですか?
デトックス製品市場は2026年に62.52 ビリオン 米ドルと評価されており、6.79%のCAGRで2032年までに92.18 ビリオン 米ドルに達すると予測されています。この見通しはより広いウェルネス採用を反映していますが、パフォーマンスは消費者の信頼、小売アクセス、および企業が地域のコンプライアンス期待を満たす能力に依存します。
どのデトックス製品タイプが最も速く成長していますか?
デトックス飲料は2032年にかけて9.06%のCAGRで成長する見込みであり、便利機能性飲料形式に支えられています。レディ・トゥ・ドリンク飲料、ウェルネスショット、ハーブオプションは、別のカプセルや制限的な複数日プログラムではなく、馴染みのある飲料機会を望む消費者に訴求できます。
どの用途が最も速く拡大していますか?
腸内デトックスおよび消化器系コンフォートは2032年にかけて9.65%のCAGRで成長する見込みです。関心はマイクロバイオーム関連製品、食物繊維、プロバイオティクス、消化器系コンフォートへの広い注目に支えられていますが、製品コミュニケーションは入手可能なエビデンスを超えてはなりません。
どの地域が最も速く拡大していますか?
アジア太平洋は2032年にかけて9.31%のCAGRを記録する見込みであり、都市化、可処分所得の増加、確立された植物性伝統に支えられています。中国、インド、日本、韓国は地元の処方知識と大規模なデジタルチャネルおよび活発な製品イノベーションを組み合わせています。