
歯科用針市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.86 十億米ドル |
| 市場規模 (2031) | 2.38 十億米ドル |
| Growth Rate (2026 - 2031) | 5.04 % |
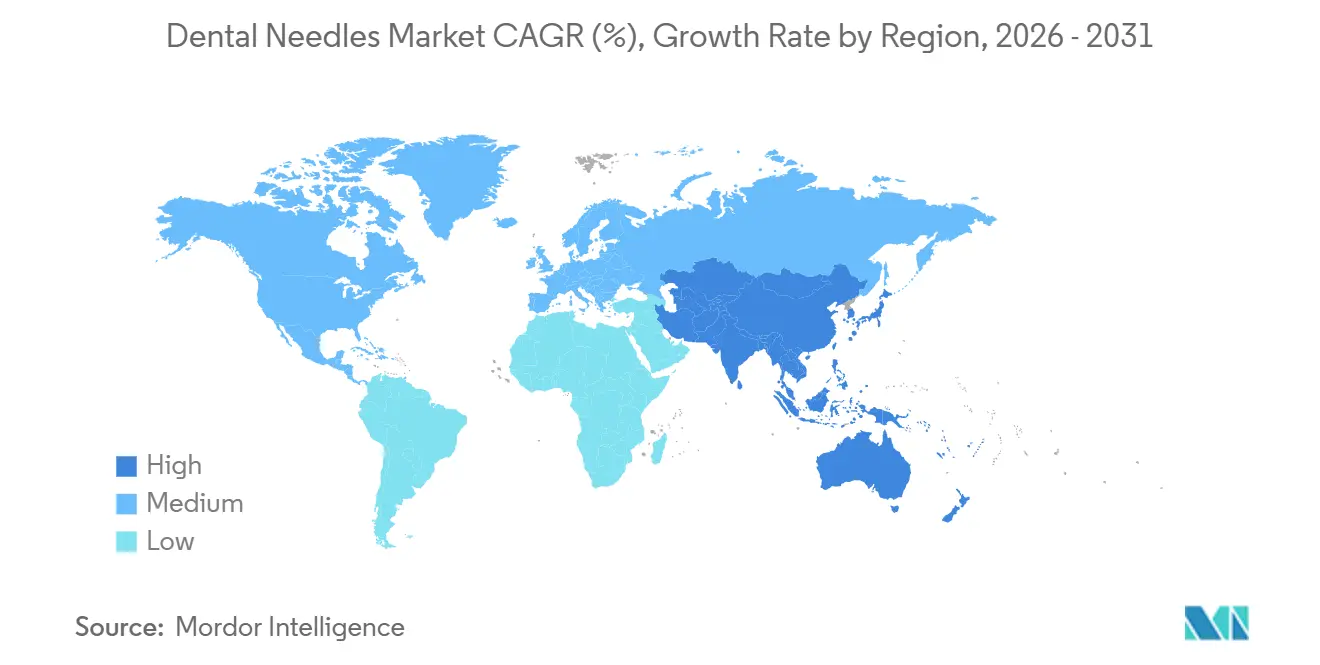
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
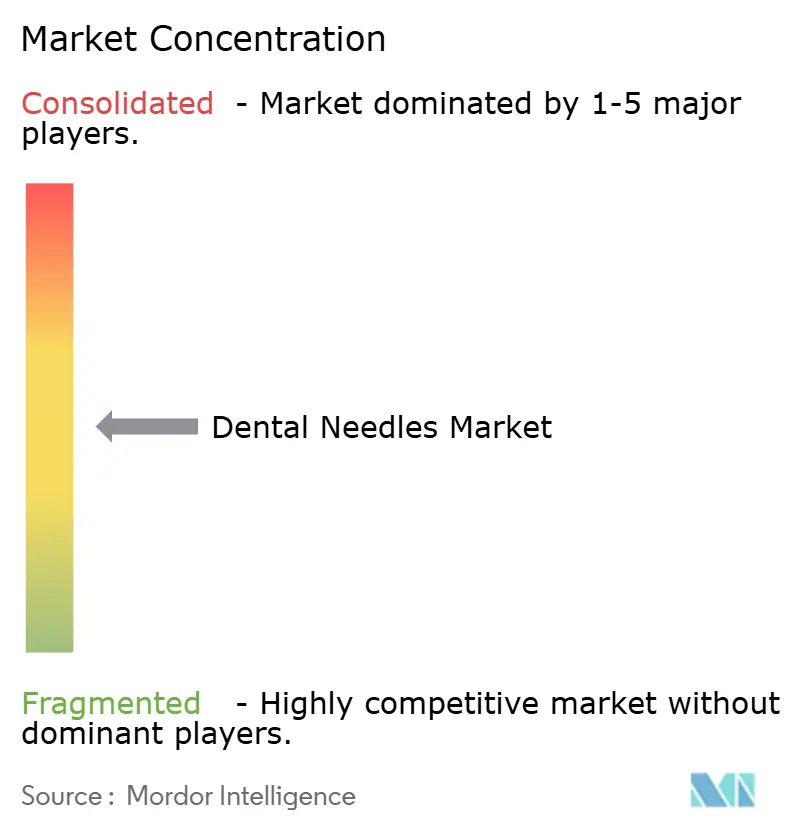
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる歯科用針市場分析
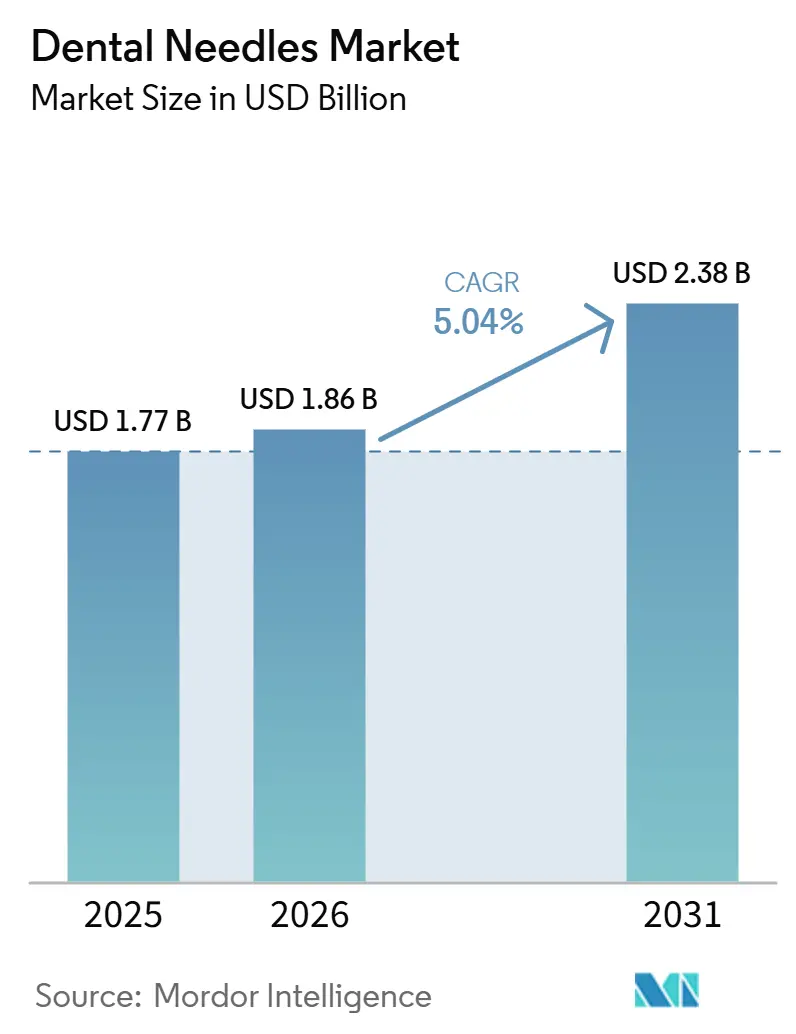
歯科用針市場規模は、2025年に17.7 ビリオン 米ドル、2026年に18.6 ビリオン 米ドルと予測され、2026年から2031年にかけてCAGR 5.04%で成長し、2031年までに23.8 ビリオン 米ドルに達する見込みです。
需要は、局所麻酔を必要とする日常的な歯科治療、修復治療、口腔外科、その他の処置と連動しています。米国は2024年に歯科医療費として1,890 ビリオン 米ドルを計上し、消費者の歯科医療支出は2026年1月に前年同期比4%増加しており、継続的な処置需要を支えています。口腔疾患は世界で35億人に影響与えており、予防・修復サービスを必要とする可能性のある大規模な患者基盤が存在します。歯科用針市場は、大規模なクリニックネットワークが正式な製品仕様と定期的な供給契約を活用するにつれて、標準化された購買へと移行しつつあります。信頼性の高い滅菌性、安全機能、互換性のある設計、安定した供給を組み合わせたメーカーは、こうした購買者へのサービス提供においてより有利な立場にあります。
レポートの主要ポイント
- 製品タイプ別では、麻酔用歯科用針が2025年の収益シェアの44.31%を占め、安全歯科用針は2031年までに7.38%のCAGRで成長すると予測されています。
- ゲージ別では、27ゲージ針が2025年の収益シェアの38.44%を占め、30ゲージ針は2031年までに6.52%のCAGRで成長すると予測されています。
- 長さ別では、ショート針が2025年の収益シェアの52.24%を占め、ロング針は2031年までに7.52%のCAGRで成長すると予測されています。
- 用途別では、浸潤麻酔が2025年の収益シェアの42.24%を占め、骨内麻酔は2031年までに8.52%のCAGRで成長すると予測されています。
- 流通チャネル別では、歯科ディストリビューターが2025年の収益シェアの46.26%を占め、オンラインマーケットプレイスは2031年までに8.95%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に38.61%のシェアを占め、アジア太平洋地域が2031年までに最も高い7.65%のCAGRを記録すると予想されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 歯科処置件数の増加 | +1.5% | 北米、西欧、東アジアに集中したグローバル | 中期(2〜4年) |
| 感染管理の普及と単回使用の選好 | +1.3% | 北米およびEUが主要、アジア太平洋・中東・アフリカへの波及 | 短期(2年以内) |
| 歯科クリニックおよび組織化された歯科サービスネットワークの拡大 | +1.0% | アジア太平洋地域(インド、中国、東南アジアを含む)が中核、北米が副次的 | 中期(2〜4年) |
| 低侵襲・患者中心の注射技術 | +0.8% | 北米、西欧、日本 | 長期(4年以上) |
| 処置別針設計 | +0.6% | 北米、西欧、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
歯科処置件数の増加
処置件数の増加は、麻酔注射が多くの一般的な治療に使用されるため、歯科用針市場全体で繰り返し発生する需要を支えています。イングランドでは2024/25年度に3,500万件の歯科治療コースが記録され、前年比4%増となりました。同期間に小児患者数が7%増加し、予防・修復ケアの経路全体にわたって需要が拡大しています[1]NHS Business Services Authority、「イングランド歯科統計2024/25」、NHS Business Services Authority、nhsbsa.nhs.uk。高齢患者は、治療計画の中で複数回の注射を伴う修復、綴、外科的処置を必要とすることが多くあります。こうした臨床ニーズは、一般診療および専門診療の両方において、滅菌済み単回使用製品への需要を支えています。公的医療制度が小児・成人への必須口腔保健サービスへのアクセスを拡大する際にも、歯科用針市場は恩恵を受けます。
感染管理の普及と単回使用の選好の拡大
感染管理規則は、歯科用針市場において滅菌済み単回使用針フォーマットへの移行を支援しています。OSHAは、利用可能かつ作業に適切な場合、より安全な医療機器の使用を雇用者に義務付けています。この要件は歯科診療所にも適用され、鋭利器具による傷害リスクを低減するよう設計された製品の使用を支援します。ISO 23908:2024は、単回使用針に使用される鋭利器具保護機構の要件を定めています[2]国際標準化機構、「ISO 23908:2024 鋭利器具傷害防止、単回使用針用鋭利器具保護機構」、国際標準化機構、iso.org。これらの要件により、設計検証、信頼性の高い製造、明確な製品文書化の重要性が高まっています。確立されたサプライヤーは、これらの能力を活用して、安全性とコンプライアンスに関する購買者の懸念に対応することができます。独立した診療所は依然として価格を重視する場合がありますが、安全性への期待を満たす製品が選好される方向性は変わりません。
歯科クリニックおよび組織化された歯科サービスネットワークの拡大
大規模なクリニックネットワークは、歯科用針市場の供給・購買方法を変えつつあります。中央購買チームは承認済み製品リストを設定し、品質記録を評価し、定期的な供給契約を交渉することができます。これらのプロセスにより、計画外の購買を削減し、複数拠点にわたる一貫性を向上させることができます。また、標準化された製品を安定した量で提供できるサプライヤーを優遇する場合もあります。この効果は、組織化された歯科グループがサービス展開を拡大している北米とアジア太平洋地域において重要です。歯科用針市場は、大規模契約、トレーサビリティ要件、予測可能な補充をサポートできるメーカーにとって、より多くの機会を有しています。
低侵襲・患者中心の注射技術への需要
患者の快適性は、歯科用針市場においてより重要な製品考慮事項となっています。Septodontは、浸潤処置向けのスカルペルベベル針としてSeptoject Evolutionを提供しています。組織変位を抑制する製品設計は、不安を抱える成人、小児、繰り返し処置を受ける患者に適している可能性があります。これらの設計は、基本的な消耗品から特定の臨床機能を持つ製品への幅い移行を支援します。より細いゲージは、注射流量を制御するコンピューター誘導デリバリーシステムとともに使用される場合もあります。2025年の無作為化臨床試験では、コンピューター誘導骨内麻酔が従来の浸潤麻酔と同等の有効性を示し、術後の軟組織の麻痺を軽減することが確認されました。この臨床的エビデンスは、患者中心のデリバリーシステムに投資する診療所において、互換性のある針構成への需要を支援する可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 針刺し事故と血液媒介感染リスク | -0.7% | 手動廃棄処理が行われている医療制度において最も深刻なグローバル | 短期(2年以内) |
| 規制コンプライアンスと製品検証コスト | -0.5% | EU、中国、新興規制管轄区域 | 中期(2〜4年) |
| 新興歯科市場における価格感応度 | -0.3% | 南アジア・東南アジア、サハラ以南アフリカ、南米 | 長期(4年以上) |
| 針選択の標準化の欠如 | -0.2% | 歯科教育制度が分散しているグローバル市場、特に | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
針刺し事故と血液媒介感染リスク
針刺し事故は、より安全な製品が歯科診療所にとって高い単価を伴う可能性があるため、依然として抑制要因となっています。OSHAは、適切な場合により安全な機器の選択を義務付けており、これにより診療所が従来の構成を置き換えることになる場合があります。この変更は職場の保護を向上させますが、小規模事業者にとって即時の消耗品予算を増加させる可能性があります。独立した診療所は、償還が同じ割合で増加しない場合、コスト増加を吸収することが困難な場合があります。購買者はまた、選択した製品の安全機能に合致したトレーニングと廃棄プロセスを必要とします。これらの要件は、購買能力が限られたクリニックでの転換を遅らせる可能性があります。歯科用針市場は、職業上の保護と日常的なケアに手頃な価格で提供できる製品のバランスを取る必要があります。
規制コンプライアンスと製品検証コスト
製品検証は、新しい管轄区域で歯科用針を発売するために必要なコストと時間を増加させる可能性があります。安全性に関連する製品の主張には、裏付けとなるエビデンス、管理された製造プロセス、品質文書化が必要です。ISO 23908:2024は鋭利器具保護機構の要件を定め、検証済み製品設計の重要性を強化しています。サプライヤーはまた、ディストリビューター、クリニックグループ、規制審査者が必要とする記録を維持しなければなりません。大規模なメーカーは一般的に、複数の国にわたってこれらのシステムを維持するためのリソースをより多く持っています。小規模なメーカーは、複数の登録を同時に求める際により困難な道を歩む可能性があります。コンプライアンスコストが小規模サプライヤーにとって管理困難なままであれば、歯科用針市場は厳しく規制された環境においてより集中する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
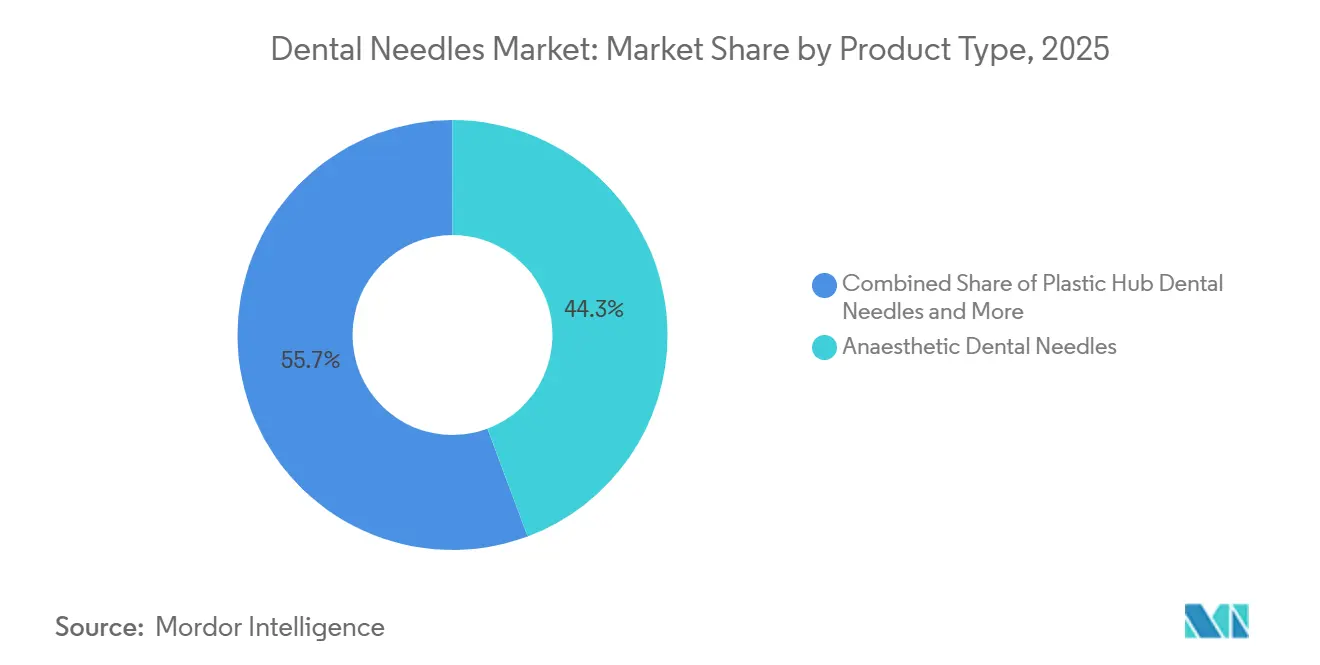
安全フォーマットが麻酔用針のリーダーシップに挑戦麻酔用歯科針は2025年の歯科用針市場シェアの44.31%を占め、日常的な修復、歯周、および外科的処置における使用を反映している。そのシェアの広さは、浸潤麻酔、神経ブロック、および骨内注射処置にわたる局所麻酔薬の投与ニーズに起因する。これらの製品は、一般的な歯科用シリンジシステムとの互換性を持つ滅菌済み単回使用を前提に設計されている。プラスチックハブ製品、トリプルベベル製品、および従来型製品は、それぞれ異なる臨床的・購買的ニーズに対応している。トリプルベベル形式は、患者の快適性をより重視する診療所に訴求力を持つ。従来型形式は、価格が主要な購買要因となる場面において引き続き重要性を保っている。製品タイプの構成は、臨床現場の実態と、付加機能に対して費用を負担できる購買者の能力の両方を反映している。麻酔用形式は、最も頻繁に使用される注射アプローチに適合するため、大きな役割を維持している。また、臨床医の間で確立された親しみやすさと、シリンジとの広範な互換性からも恩恵を受けている。
安全歯科針は2031年にかけて7.38%のCAGRで成長すると予測されており、製品タイプセグメンテーション内で最も高い成長率となっている。職場安全規則と単回使用の優先傾向がこのパフォーマンスを支えている。安全機構は、スタッフが所定の手順に従う場合、使用済み針の取り扱いリスクを低減できる。この利点は、多くの診療所にわたって共通プロトコルを使用する組織的な歯科グループにとって最も重要である。購入コストが高いことは、予算が限られた独立系プロバイダーの間での採用を依然として遅らせる可能性がある。Septodontは、麻酔用途と組織穿通に焦点を当てた機能を組み合わせたスカルペルベベル形式を提供している。この製品の方向性は、安全性、快適性、および処置への適合性が一つのポートフォリオ内でいかに重複し得るかを示している。安全製品の歯科用針市場規模は、プロバイダーが承認済み製品リストを更新するにつれて恩恵を受ける可能性がある。明確な安全性文書を持つサプライヤーは、施設の購買要件との整合性が高まる可能性が高い。
注記: 個別セグメントのシェアはレポート購入後に入手可能


ゲージ別:
27ゲージが幅広い用途を維持しながら30ゲージが拡大27ゲージセグメントは2025年に収益シェアの38.44%を占め、一般的な歯科用途との幅広い互換性に支えられています。注射液の流量と制御された組織穿刺のバランスを必要とする処置全般に使用されています。臨床医は一般的に、浸潤および神経ブロック技術のカープルシリンジとともにこのゲージを使用します。その習熟度は、限られた製品グループ中心に標準化する診療所において優位性をもたらします。25ゲージセグメントは、より深い配置と吸引が重要な考慮事項である場合に引き続き有用です。31ゲージセグメントは、より細い穿刺点を必要とする限定的な用途に対応しています。歯科診療所は、技術、患者の特性、使用中のデリバリーシステムに基づいてゲージを選択することができます。これらの決定により、27ゲージカテゴリーは日常的な調達において重要な位置を維持しています。このセグメントはまた、確立されたサプライヤーカタログ全体での入手可能性からも恩恵を受けています。
30ゲージセグメントは2031年までに6.52%のCAGRで成長すると予測されています。この成長は、コンピューター誘導および圧力制御麻酔デリバリーシステムへの関心と関連しています。QuickSleeper 5を用いた2025年の臨床試験では、小児歯科治療における骨内麻酔が評価されました。より細いゲージの製品は、制御された流量と選択された骨内用途向けに設計されたデリバリーシステムをサポートすることができます。このセグメントは、知覚される快適性が重要な小児および歯根膜靭帯処置にも関連する可能性があります。より細いゲージは、より確立された構成に比べて価格プレミアムを伴う場合があります。臨床的エビデンスとデリバリーシステムの採用が、そのプレミアムが購買チームに受け入れられるかどうかを決定します。Nipro は27ゲージと30ゲージの両方の構成で歯科用針製品をラインアップしています。このカバレッジにより、サプライヤーは現在の診療パターンと細いゲージオプションへの高まる関心の両方に対応することができます。
長さ別:
ショート針が日常処置をリードしながらロング針の使用が拡大ショート針は2025年に収益シェアの52.24%を占め、セグメンテーションカテゴリー全体で最大の報告シェアとなっています。その地位は、一般歯科診療で広く使用されている浸潤麻酔と密接に関連しています。ショートフォーマットは、より長い製品に関連する深い配置を必要とせずに、関連する組織層への適切なアクセスを提供することができます。これにより、一般的な修復および日常的な抜歯処置に有用です。ショート針は、臨床的アプローチが制御された配置を必要とする場合、歯根膜内技術にも使用できます。その習熟した使用は、ディストリビューターと歯科グループの一貫した発注パターンを支えています。このセグメントは、狭い専門的用途ではなく、高い処置件数によって支えられています。多くの診療所が標準品目として使用しているため、歯科用針市場の中心的存在であり続けています。この役割を維持するためには、信頼性の高い入手可能性と互換性が重要です。
ロング針は2031年までに7.52%のCAGRで成長すると予測されています。その成長は、一部の神経ブロックおよび骨内処置を含む、より深い組織アクセスを必要とする技術と関連しています。2025年のパイロット研究では、コンピューター誘導骨内麻酔が従来の下歯槽神経ブロックよりも処置潜時が短く、注射液量が少ないことが報告されました。この研究は、口腔外科およびインプラント学における骨内技術の臨床的関連性を支持しています。ロング製品は、ショートフォーマットが提供するリーチを超えた到達が処置に必要な場合に選択されることがあります。エクストラロング針はより専門的であり、選択された下顎ブロックアプローチで使用されます。その需要は、口腔外科および専門的な歯周設定に集中しています。ロング製品の歯科用針市場規模は、日常的な浸潤量だけでなく、技術の採用によって支えられています。長さのオプションを臨床ガイダンスと一致させるサプライヤーは、専門的な購買ニーズにより適切に対応することができます。
用途別:
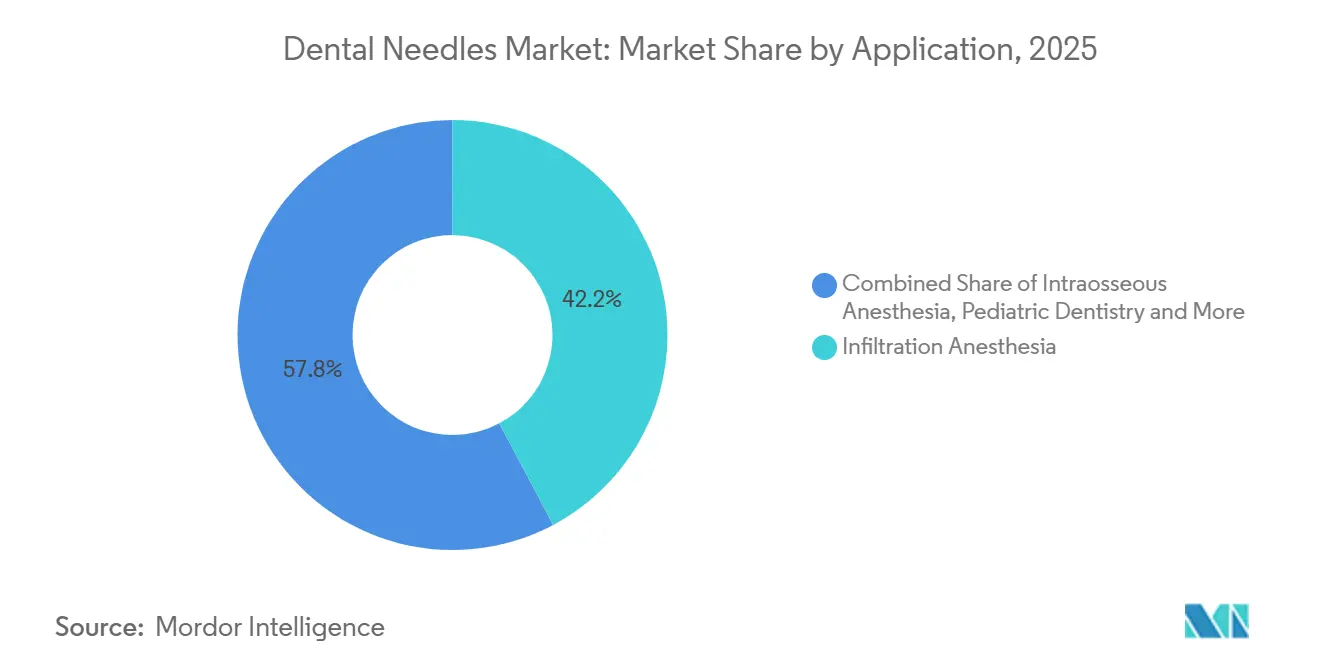
浸潤麻酔が量の基盤として維持浸潤麻酔は2025年に収益シェアの42.24%を占めました。一般的な修復ケアや、単純抜歯やクラウン形成などの処置で一般的に使用されています。その幅広い使用は、繰り返し発生する針需要の重要な源となっています。この技術は、一般的なシリンジシステムといくつかの確立された針フォーマットで実施することができます。この習熟度は、一般歯科診療全体で高い購買量を支えています。神経ブロック麻酔は、より大きな歯髄麻酔深度を必要とする下顎処置において引き続き重要です。歯根膜靭帯および歯髄・歯内療法注射は、より明確な治療ニーズに対応しています。各用途は、解剖学、処置、臨床医の選好による選択を必要とします。浸潤は、日常的な歯科治療の大部分に対応するため、量の基盤として維持されています。
骨内麻酔は2031年までに8.52%のCAGRで成長すると予測されており、用途の中で最も高い成長率となっています。2025年のコホート研究では、臨床医の経験が歯内療法治療における骨内麻酔の結果に有意な影響を与えないことが確認されました。この知見は、少数の専門臨床医グループを超えた使用を支持しています。2025年の無作為化試験でも、コンピューター誘導骨内麻酔が従来の浸潤麻酔よりも術後の軟組織の麻痺が少ないことが確認されました。この特徴は、小児歯科ケアや患者体験に焦点を当てた診療所に関連する可能性があります。採用は依然としてトレーニング、機器、互換性のある製品へのアクセスに依存しています。この用途はまた、針のゲージと長さのより具体的な選択を必要とする場合があります。歯科用針市場は、サプライヤーがこれらの技術的要件をサポートできる機会を有しています。成長は、一般開業医が日常的な治療ワークフローにこの技術を組み込むかどうかにかかっています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
ディストリビューターがリードしながらデジタル購買が成長歯科ディストリビューターは2025年に収益シェアの46.26%を占めました。その地位は、多くの小規模歯科診療所に提供する物流および製品保証サービスを反映しています。ディストリビューターは幅広い滅菌済み製品を取り扱い、診療所が複数のカテゴリーにわたる注文を統合するのを支援することができます。また、与信手配、配送スケジュール、製品文書化を提供する場合もあります。これらのサービスは、メーカーとの直接契約を結ぶ規模を持たない診療所にとって引き続き有用です。グループ購買組織は、独立した診療所が交渉済み価格にアクセスするのを支援することで、ディストリビューターの役割を強化することができます。このチャネル構造により、小規模な医療提供者は日常的な要件を満たす製品を購入することができます。ディストリビューターとの関係は、在庫水準が変化した際にクリニックが迅速に対応するのにも役立ちます。歯科用針市場は、分散した顧客基盤全体での定期的な補充において、このチャネルに引き続き依存しています。
オンラインマーケットプレイスは2031年までに8.95%のCAGRで成長すると予測されています。デジタル発注は、複数拠点を持つ診療所が在庫の入手可能性を比較し、定期的な購買を管理するのに役立ちます。また、オンラインシステムを通じて直接少量の補充注文を行うことを好む単独開業医もサポートすることができます。直接デジタルストアフロントを持つメーカーは、仲介業者に渡るマージンをより多く確保できる可能性があります。デジタルチャネルには、明確な製品情報、最新の在庫データ、信頼性の高い注文履行が必要です。購買者は依然として、製品が滅菌包装および規制要件を満たしているという確信を必要としています。直接販売は、大規模な歯科グループがメーカーと数量契約を交渉できるため、統合とともに拡大る可能性があります。これにより、大規模ネットワークと個別診療所では異なるチャネルニーズが生じます。歯科用針市場は、デジタルおよび直接チャネルが選択されたアカウントでより大きな役割を担う一方で、ディストリビューターを維持する可能性が高いです。
地域分析
北米歯科用針市場
北米は2025年の歯科用針市場シェアの38.61%を占め、最大の地理的セグメントとなっている。同地域は高い治療件数、確立された保険制度、および組織的な歯科調達の拡大という恩恵を受けている。米国の歯科医療支出は2024年に1,890 ビリオン 米ドルに達し、歯科サービス活動の基盤となる水準を支えている。消費者の歯科支出は2026年1月に前年同期比4%増加した。OSHAの安全基準は、歯科医療従事者にとってより安全な医療機器の選択を重要なものとしている。BDは2025年1月、2024年の製造投資がコネチカット州およびネブラスカ州における追加の針・注射器生産ラインのために1,000 ミリオン 米ドルを超えたと発表した。同社は、この能力拡張により米国製の安全設計注射器具の生産能力が40%以上増加すると述べた[3]Becton, Dickinson and Company、「BDが重要医療機器の米国製造を強化」、BDニュースルーム、news.bd.com。カナダとメキシコが補完的な需要を加えており、メキシコは公的・民間混合の医療環境に対応したバリュー重視製品において重要な位置を占めている。
アジア太平洋歯科用針市場
アジア太平洋地域は2031年までに7.65%のCAGRで成長すると予測されており、歯科用針市場において最も成長速度の速い地理的セグメントである。クリニックの収容能力の向上と組織的な歯科ネットワークの拡大が、インド、中国、および東南アジアにおける重要な成長要因となっている。同地域には、異なる償還制度、医療アクセスレベル、および購買慣行を持つ市場が含まれている。大規模なネトワークは、標準化された製品および継続的な供給契約への需要を高める可能性がある。小規模クリニックは、価格が決定要因であり続ける場合、従来の形式の製品を引き続き購入する可能性がある。これにより、プレミアム安全製品とコスト重視の基本製品の双方に市場機会が生まれる。医療機関がコンピューター誘導デリバリーシステムを採用するにつれ、患者の快適性に関する機能への需要が高まる可能性がある。したがって、同地域は一律の購買モデルではなく、多様な製品ミックスを支えることができる。メーカーは、各国の要件に適合したローカル流通、製品ドキュメント、および価格設定が必要となる。
欧州・中東・アフリカおよび南米歯科用針市場
欧州は歯科用針市場において成熟したコンプライアンス重視の地域であり続けている。鋭利器具の安全対策への期待と製品ドキュメントの要件により、多くの購買者にとって安全機能が重要となっている。ドイツ、英国、フランス、イタリア、スペインが主要な地域収益基盤を形成しており、発達した流通システムと確立されたメーカーが存在する。B. Braunおよびその他のサプライヤーは、幅広い医療機器ポートフォリオを通じて歯科顧客にサービスを提供している。中東およびアフリカは絶対規模では小さいものの、民間クリニックへの投資と口腔保健プログラムが需要を支える可能性がある。南アフリカはサブサハラアフリカの一部における流通ハブとして機能している。南米はブラジルが主導しており、アルゼンチンの通貨変動が輸入消耗品への支出を制限する可能性がある。これらの地域における価格感応度は、処置件数が増加する中でも従来製品への需要を維持する可能性がある。

競合ランドスケープ
歯科用針市場は中程度の集中度を示しており、Septodont、Terumo Corporation、Dentsply Sironaが地域の専門企業と競合しています。大規模なサプライヤーは、品質システム、幅広いポートフォリオ、確立された流通を維持できるため、規制市場において優位性を持っています。地域のサプライヤーは、現地との関係、低コスト、製品の入手可能性を通じて競争することができます。競争は、針の形状、ベベル設計、安全機構、製品文書化に基づいてますます行われています。価格は、特に独立した診療所が購買決定を行う場合に重要です。集中購買を行う購買者は、検証済みのパフォーマンスと信頼性の高い供給をより重視することが多いです。この違いにより、大規模な歯科グループと小規模なクリニックでは別々の競争条件が生まれています。
歯科用針市場は、基本的な価格のみで競争するサプライヤーにとって有利ではありません。メーカーは、自社製品が臨床、安全、物流の期待を満たすことができることを示す必要があります。診療所は日常的および専門的な処置に対して異なるゲージ、長さ、製品タイプを必要とする場合があるため、大規模なポートフォリオが有用です。また、単一の大量販売品目ではなく、複数の臨床構成を含むディストリビューター注文にサプライヤーが対応することも可能にします。調達チームが複数の拠点にわたって製品を比較し、承認のための一貫した根拠を必要とする場合、品質文書化はより重要になります。これらの記録を提供できないサプライヤーは、価格と即時の入手可能性がより広範な購買要件を上回るアカウントに限定される可能性があります。
歯科用針業界リーダー
Septodont
Dentsply Sirona
Terumo Corporation
Shinhung Co., Ltd.
Nipro Corporation
- *免責事項:主要選手の並び順不同
歯科用針市場
- 4tek S.r.l.
- A. Titan Instrument
- Acteon Group
- B. Braun
- Beckton Dickinson
- Biodent Co., Ltd.
- Dentsply Sirona
- EXELINT International, Co.
- Inibsa Dental S.L.U.
- J. Morita
- KDL Corporation
- Nipro
- Pierrel Pharma S.r.l.
- Power Dental USA, Inc.
- Septodont
- Shinhung Co., Ltd.
- Terumo
- Ultradent Products, Inc.
- Vista Dental Products

Recent Industry Developments in 歯科用針市場
- 2026年7月:Q&M Dental Groupは、Experteeth Dental Group(オーストラリアの40クリニック)の買収およびDeezy Q&M Dental Group(タイの33クリニック)の51%株式取得について、1億4,600万シンガポールドル(1億700万 米ドル)で拘束力のある契約を締結しました。この取引により150名以上の歯科医師が加わり、グループのアジア太平洋地域でのフットプリントと針消耗品の調達量が拡大しました。
- 2026年2月:Clove Dentalは1日で48クリニックを開設し、インドの26都市にわたるネットワーを715センターに拡大し、歯科サービスの90%以上を以前は独立した診療所が担っていた第2・第3層市場でも成長しました。この展開により、サプライチェーン全体での標準化された消耗品調達が促進されました。


世界の歯科用針市場レポートの範囲
レポートの範囲として、歯科用針は、局所麻酔薬の投与、注射の実施、または口腔組織への液体注入を伴うその他の処置を行うために歯科で使用される専門的な医療用針です。これらは通常、細く、滅菌済みで、歯科治療中の不快感を最小限に抑え、安全性を確保するための精度を持って設計されています。
歯科用針市場は、製品タイプ別にプラスチックハブ歯科用針、麻酔用歯科用針、トリプルベベル歯科用針、安全歯科用針、従来型歯科用針、その他の製品タイプに、ゲージ別に25ゲージ、27ゲージ、30ゲージ、31ゲージ、その他のゲージに、長さ別にエクストラショート針(10mm以下)、ショート針(約16mm)、ロング針(約22mm)、エクストラロング針(22mm超)に、用途別に浸潤麻酔、神経ブロック麻酔、歯根膜靭帯注射、骨内麻酔、歯髄・歯内療法麻酔、小児歯科、その他の用途に、流通チャネル別に直接販売、歯科ディストリビューター、グループ購買組織、オンラインマーケットプレイス、その他の流通チャネルに、地域別に北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測が金額(米ドル)ベースで提供されます。
| プラスチックハブ歯科用針 |
| 麻酔用歯科用針 |
| トリプルベベル歯科用針 |
| 安全歯科用針 |
| 従来型歯科用針 |
| その他の製品タイプ |
| 25ゲージ |
| 27ゲージ |
| 30ゲージ |
| 31ゲージ |
| その他のゲージ |
| エクストラショート針(10mm以下) |
| ショート針(約16mm) |
| ロング針(約22mm) |
| エクストラロング針(22mm超) |
| 浸潤麻酔 |
| 神経ブロック麻酔 |
| 歯根膜靭帯注射 |
| 骨内麻酔 |
| 歯髄・歯内療法麻酔 |
| 小児歯科 |
| その他の用途 |
| 直接販売 |
| 歯科ディストリビューター |
| グループ購買組織 |
| オンラインマーケットプレイス |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | プラスチックハブ歯科用針 | |
| 麻酔用歯科用針 | ||
| トリプルベベル歯科用針 | ||
| 安全歯科用針 | ||
| 従来型歯科用針 | ||
| その他の製品タイプ | ||
| ゲージ別 | 25ゲージ | |
| 27ゲージ | ||
| 30ゲージ | ||
| 31ゲージ | ||
| その他のゲージ | ||
| 長さ別 | エクストラショート針(10mm以下) | |
| ショート針(約16mm) | ||
| ロング針(約22mm) | ||
| エクストラロング針(22mm超) | ||
| 用途別 | 浸潤麻酔 | |
| 神経ブロック麻酔 | ||
| 歯根膜靭帯注射 | ||
| 骨内麻酔 | ||
| 歯髄・歯内療法麻酔 | ||
| 小児歯科 | ||
| その他の用途 | ||
| 流通チャネル別 | 直接販売 | |
| 歯科ディストリビューター | ||
| グループ購買組織 | ||
| オンラインマーケットプレイス | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
2031年における歯科用針市場の予測規模は?
歯科用針市場は、2026年の18.6 ビリオン 米ドルから2031年までに23.8 ビリオン 米ドルに達すると予測されており、CAGRは5.04%で、局所麻酔を必要とする処置に使用される滅菌済み注射消耗品への需要が成長を牽引しています。
最も速く成長している歯科用針の製品タイプはどれですか?
安全歯科用針は、製品タイプ別で最も速く成長すると予測されており、2031年までのCAGRは7.38%で、職場安全への期待、要件、滅菌済み単回使用製品への需要に支えられています。
歯科ディストリビューターが針の販売において重要な理由は何ですか?
歯科ディストリビューターは、分散した歯科診療所に対して物流、文書化、与信、幅広い製品アクセス、予測可能な補充、製品保証サポートを提供することで、2025年の収益の46.26%を占めました。
最も速く成長すると予測されている針のゲージはどれですか?
30ゲージセグメントは2031年までに6.52%のCAGRで成長すると予測されており、コンピューター誘導および制御流量デリバリーシステムへの関心が成長を牽引しており、27ゲージは最大の報告ゲージカテゴリーであり続けています。
最も高い予測成長率を持つ用途はどれですか?
骨内麻酔は2031年までに8.52%のCAGRで成長すると予測されており、従来の浸潤麻酔と同等の有効性、術後の軟組織麻痺の軽減、臨床医の経験が結果に与える影響が限定的であることを示した2025年の研究に支えられています。
最も速い成長が期待される地域はどこですか?
アジア太平洋地域は、クリニック能力と組織化された歯科ネットワークの拡大に伴い、2031年までに7.65%のCAGRで成長すると予測されており、コスト重視の従来型製品と高付加価値の安全・快適性重視フォーマットの両方への需要を支えています。
最終更新日:



