
データセンター気候リスクとレジリエンス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.81 十億米ドル |
| 市場規模 (2032) | 5.16 十億米ドル |
| 成長率 (2027 - 2032) | 12.92 % |
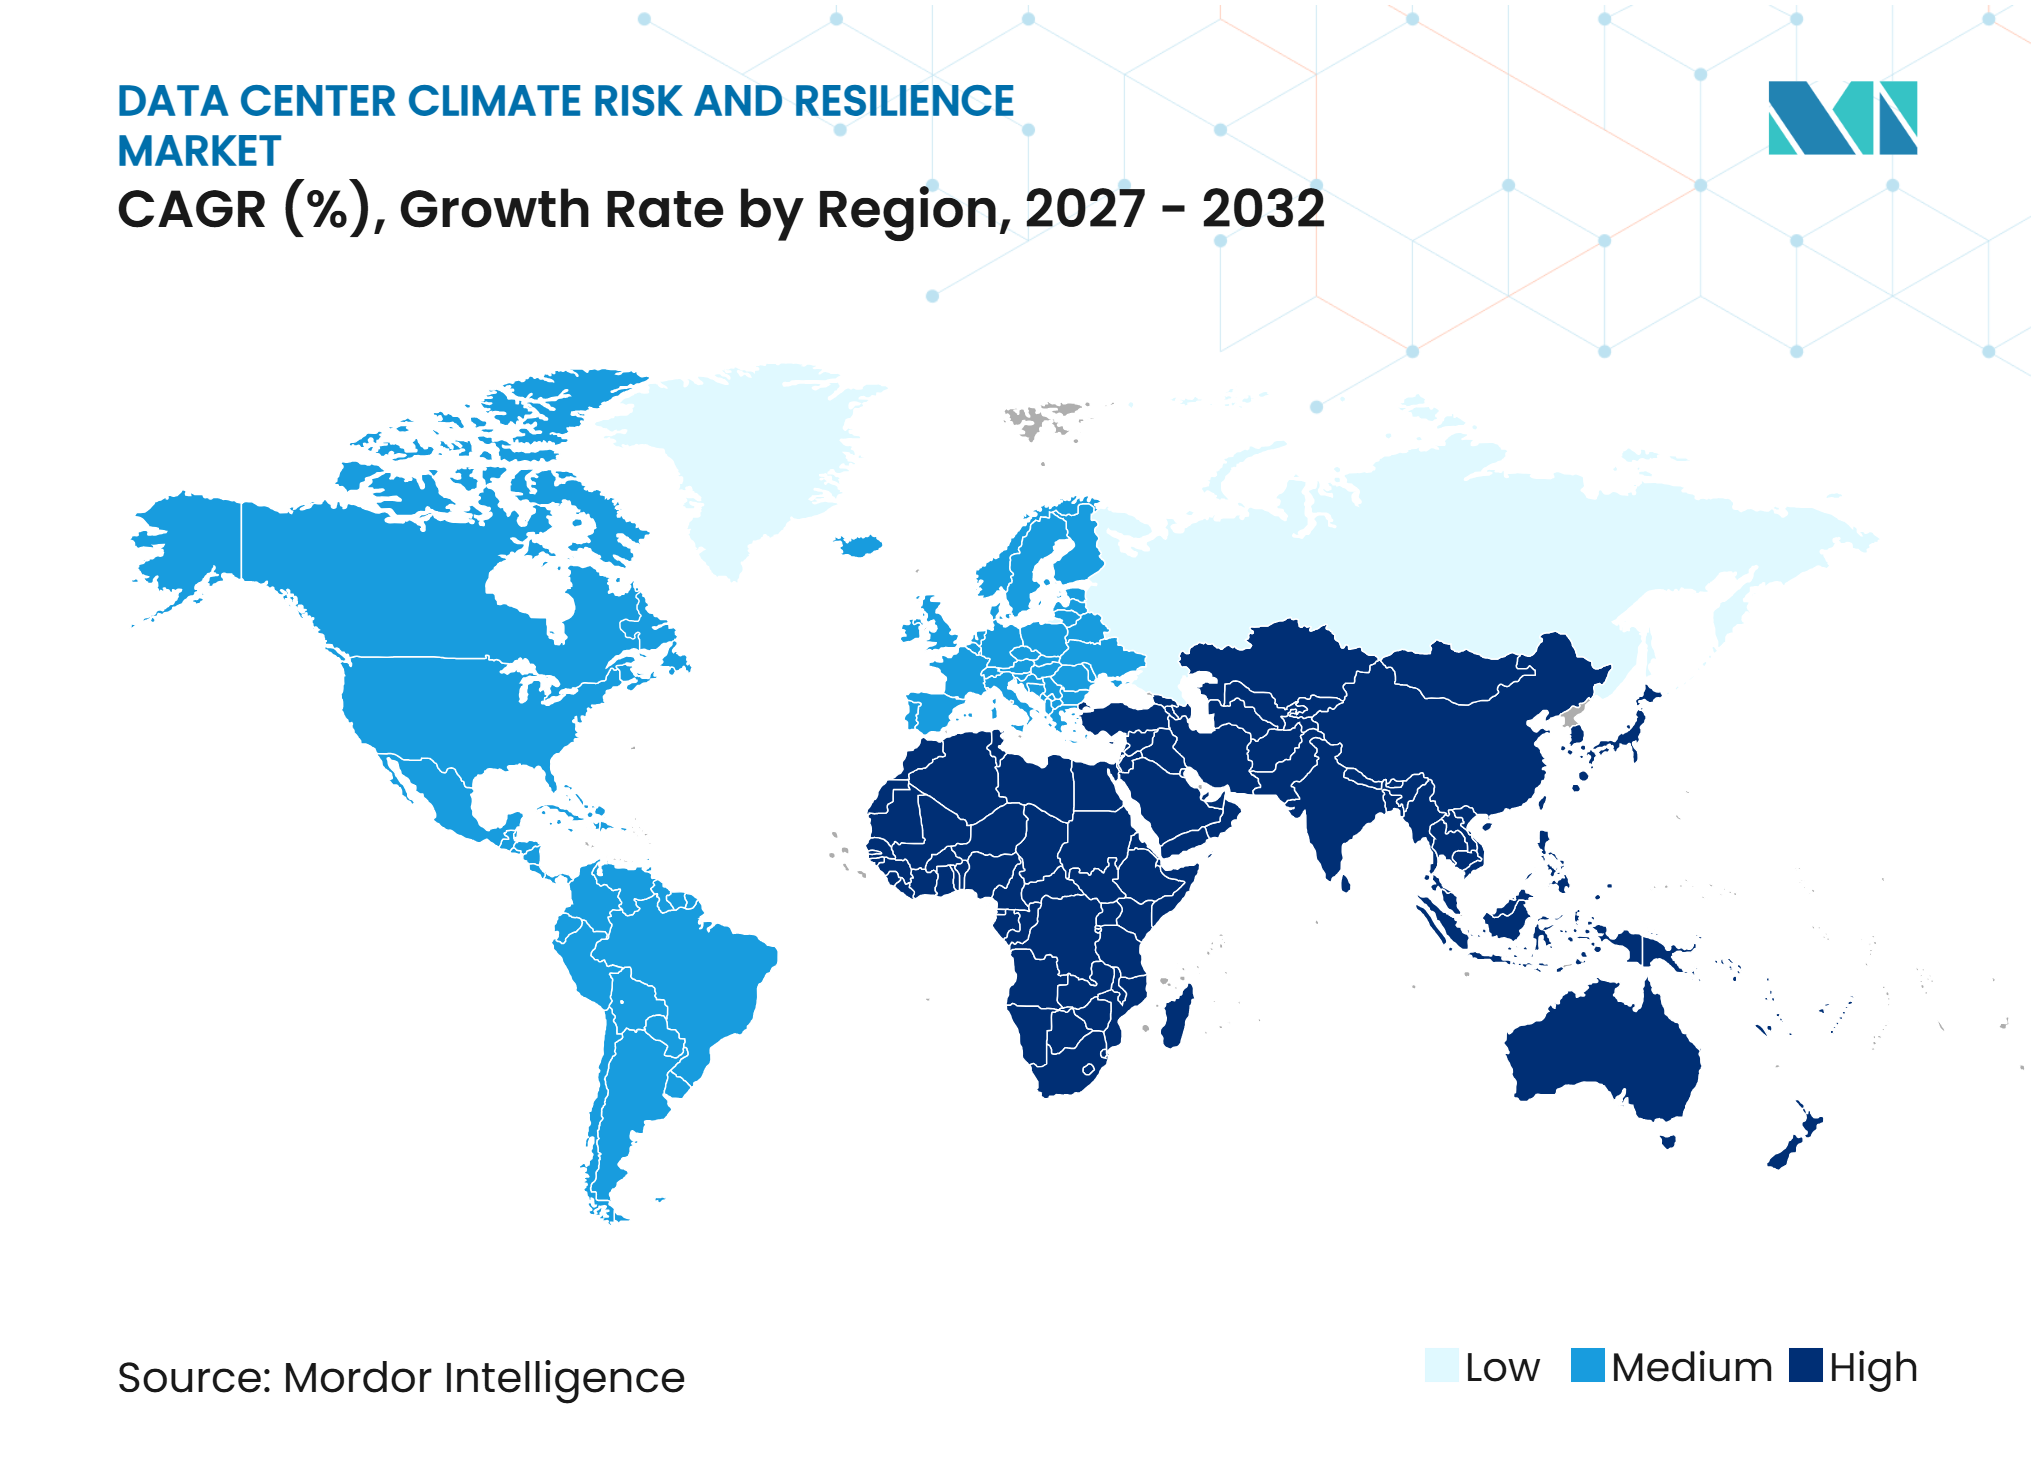
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデータセンター気候リスクとレジリエンス市場分析
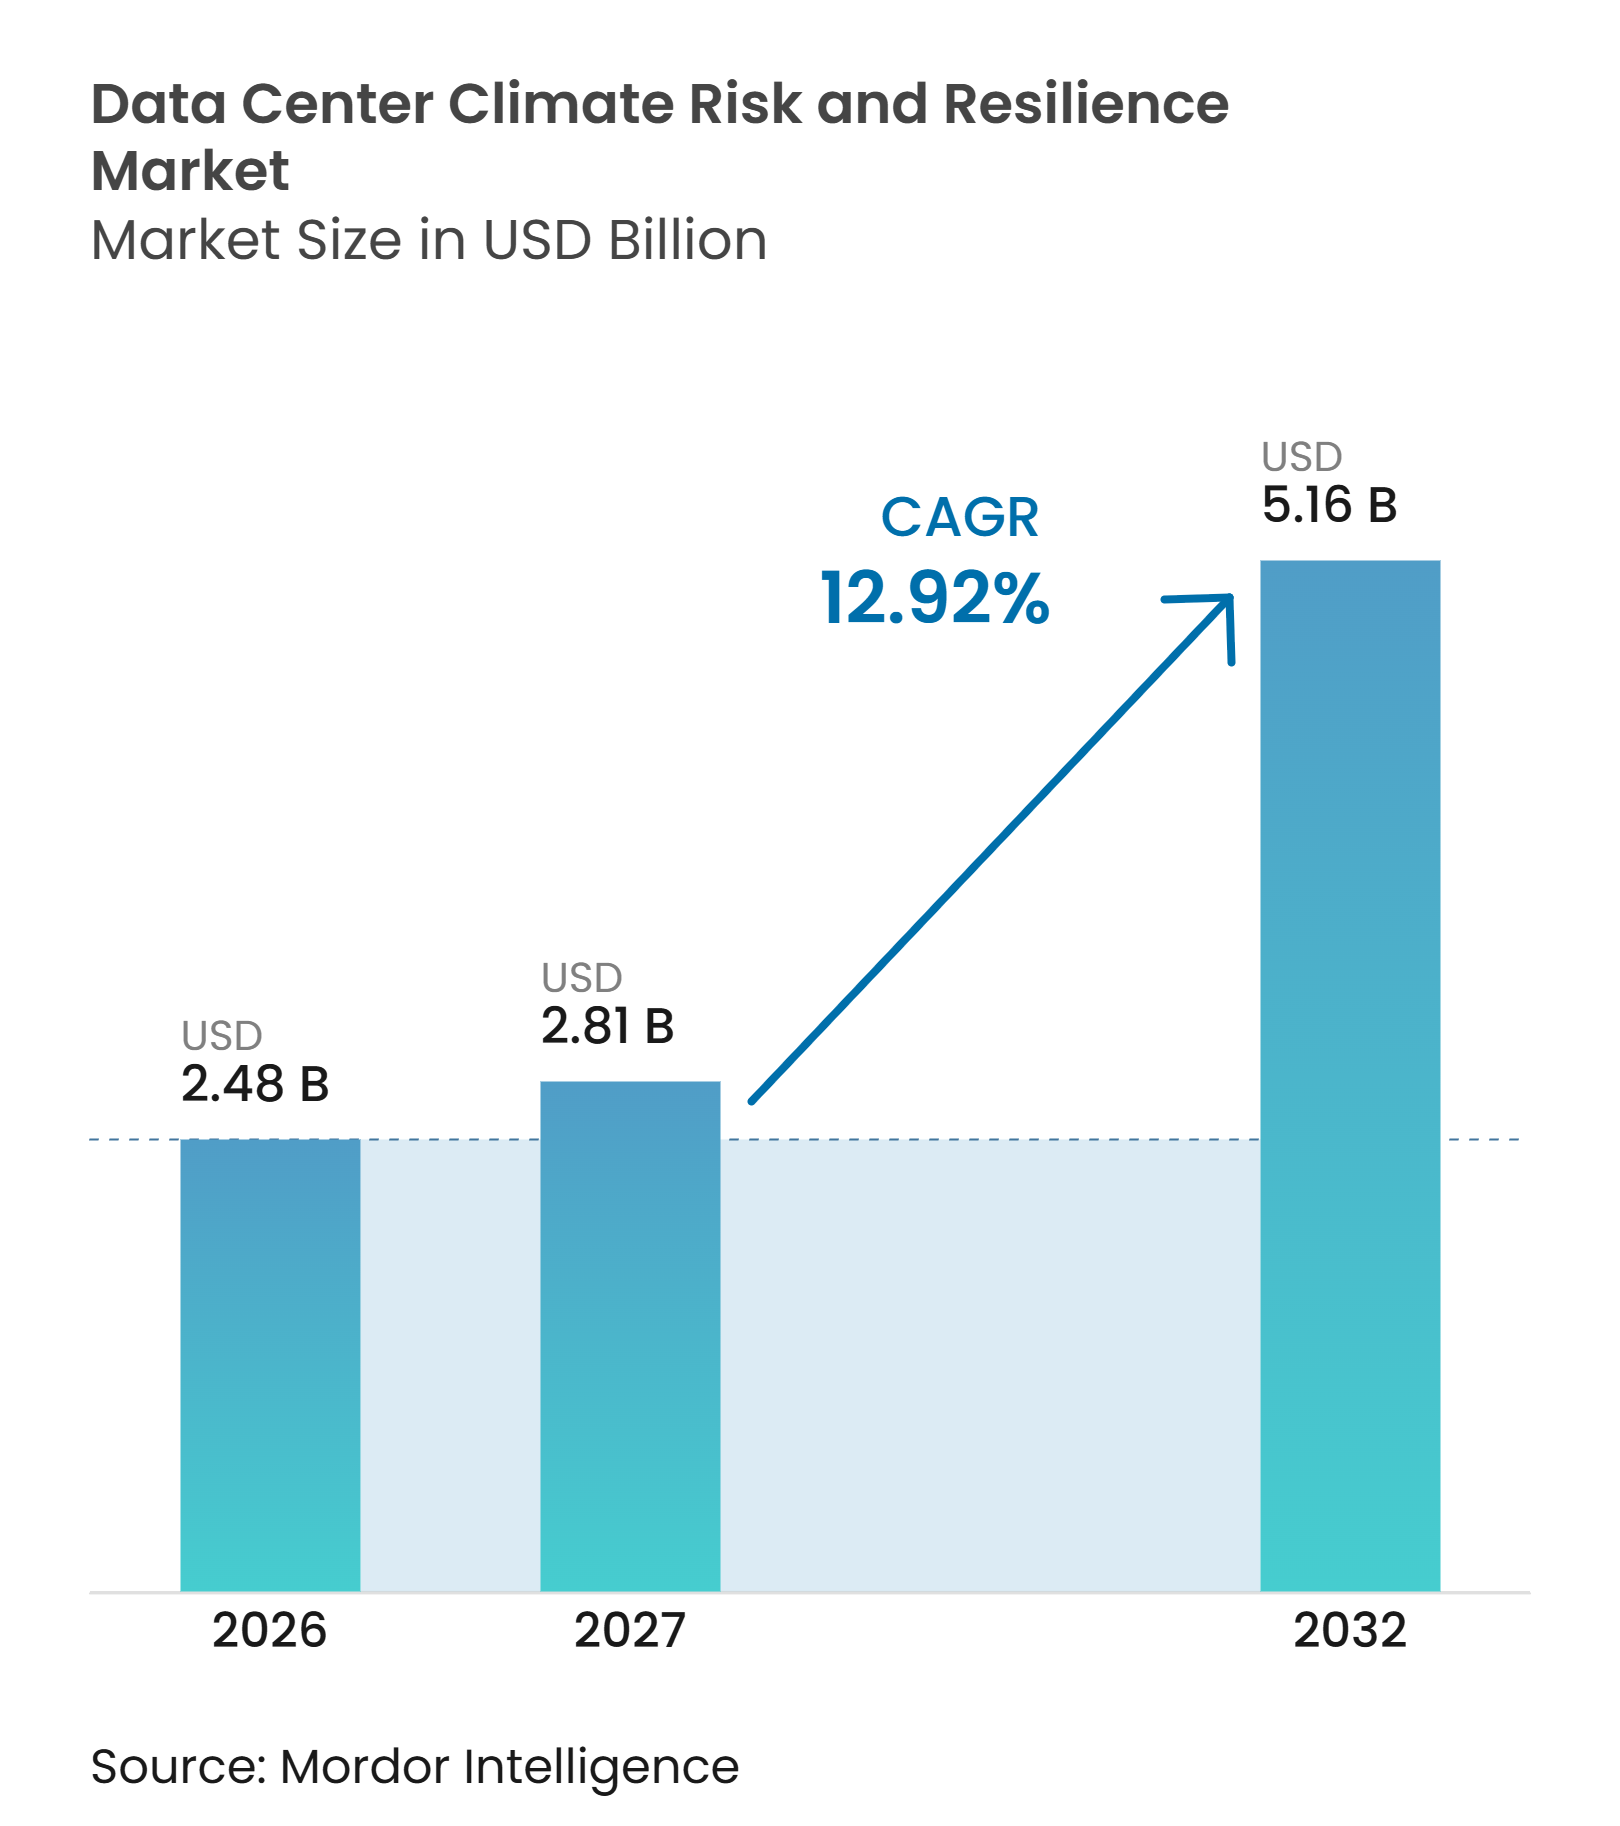
データセンター気候リスクとレジリエンス市場規模は2026年に24.8億米ドルと評価されており、2027年の28.1億米ドルから2032年には51.6億米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは12.92%となっています。
AIコンピューティング密度の上昇により、熱管理、電力の継続性、および水の計画が施設設計の中心となっています。レトロフィットは重要な業務を中断させ、建設時に組み込まれたレジリエンス対策よりもコストがかかる可能性があるため、オペレーターはサイト選定プロセスの早い段階で気候レビューを実施するようになっています。欧州における開示要件や北米における顧客のデューデリジェンスも、文書化されたレジリエンスプログラムへの需要拡大しています。したがって、データセンター気候リスクとレジリエンス市場は、狭い技術サービスカテゴリーから、より広範な計画、モニタリング、およびエンジニアリング要件へとシフトしています。
主要レポートのポイント
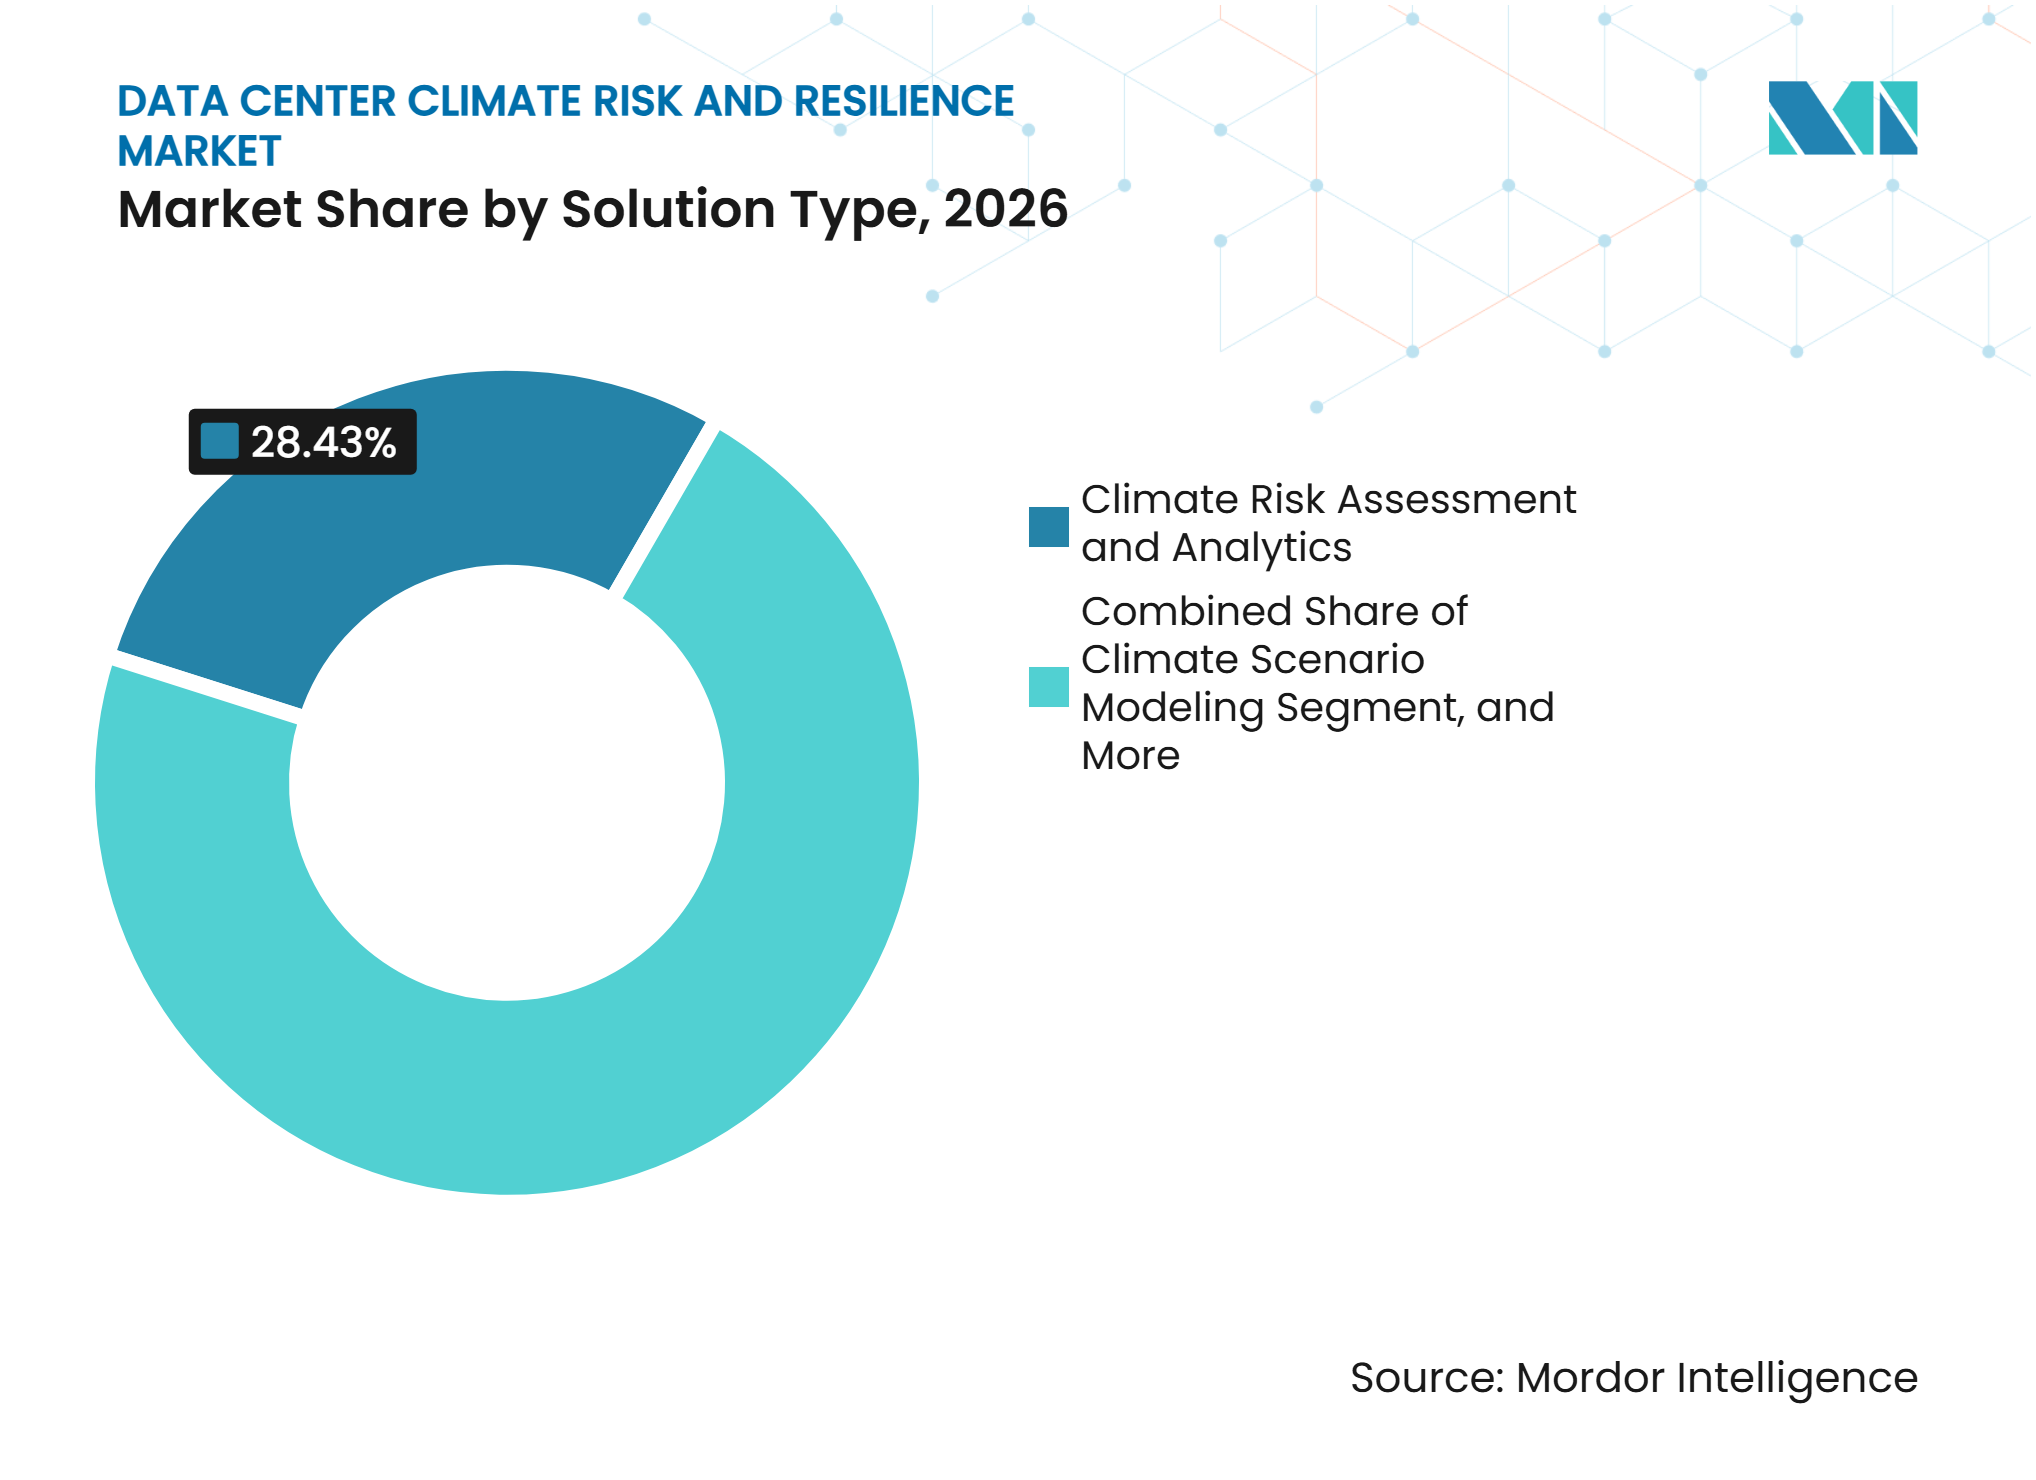
- ソリューションタイプ別では、気候リスク評価・分析が2026年のデータセンター気候リスクとレジリエンス市場シェアの28.43%を占め、気候リスクモニタリングおよび早期警戒は2032年までに13.62%のCAGRで拡大すると予測されています。
- 気候ハザード別では、極端な熱波・猛暑が2026年に29.74%を占め、複合・マルチハザードイベントは2032年までに13.76%のCAGRで拡大すると予測されています。
- 評価方法別では、物理的リスクおよび脆弱性評価が2026年に26.38%のシェアを占め、財務・資産レベルの気候リスク定量化は2032年までに13.57%のCAGRで拡大すると予測されています。
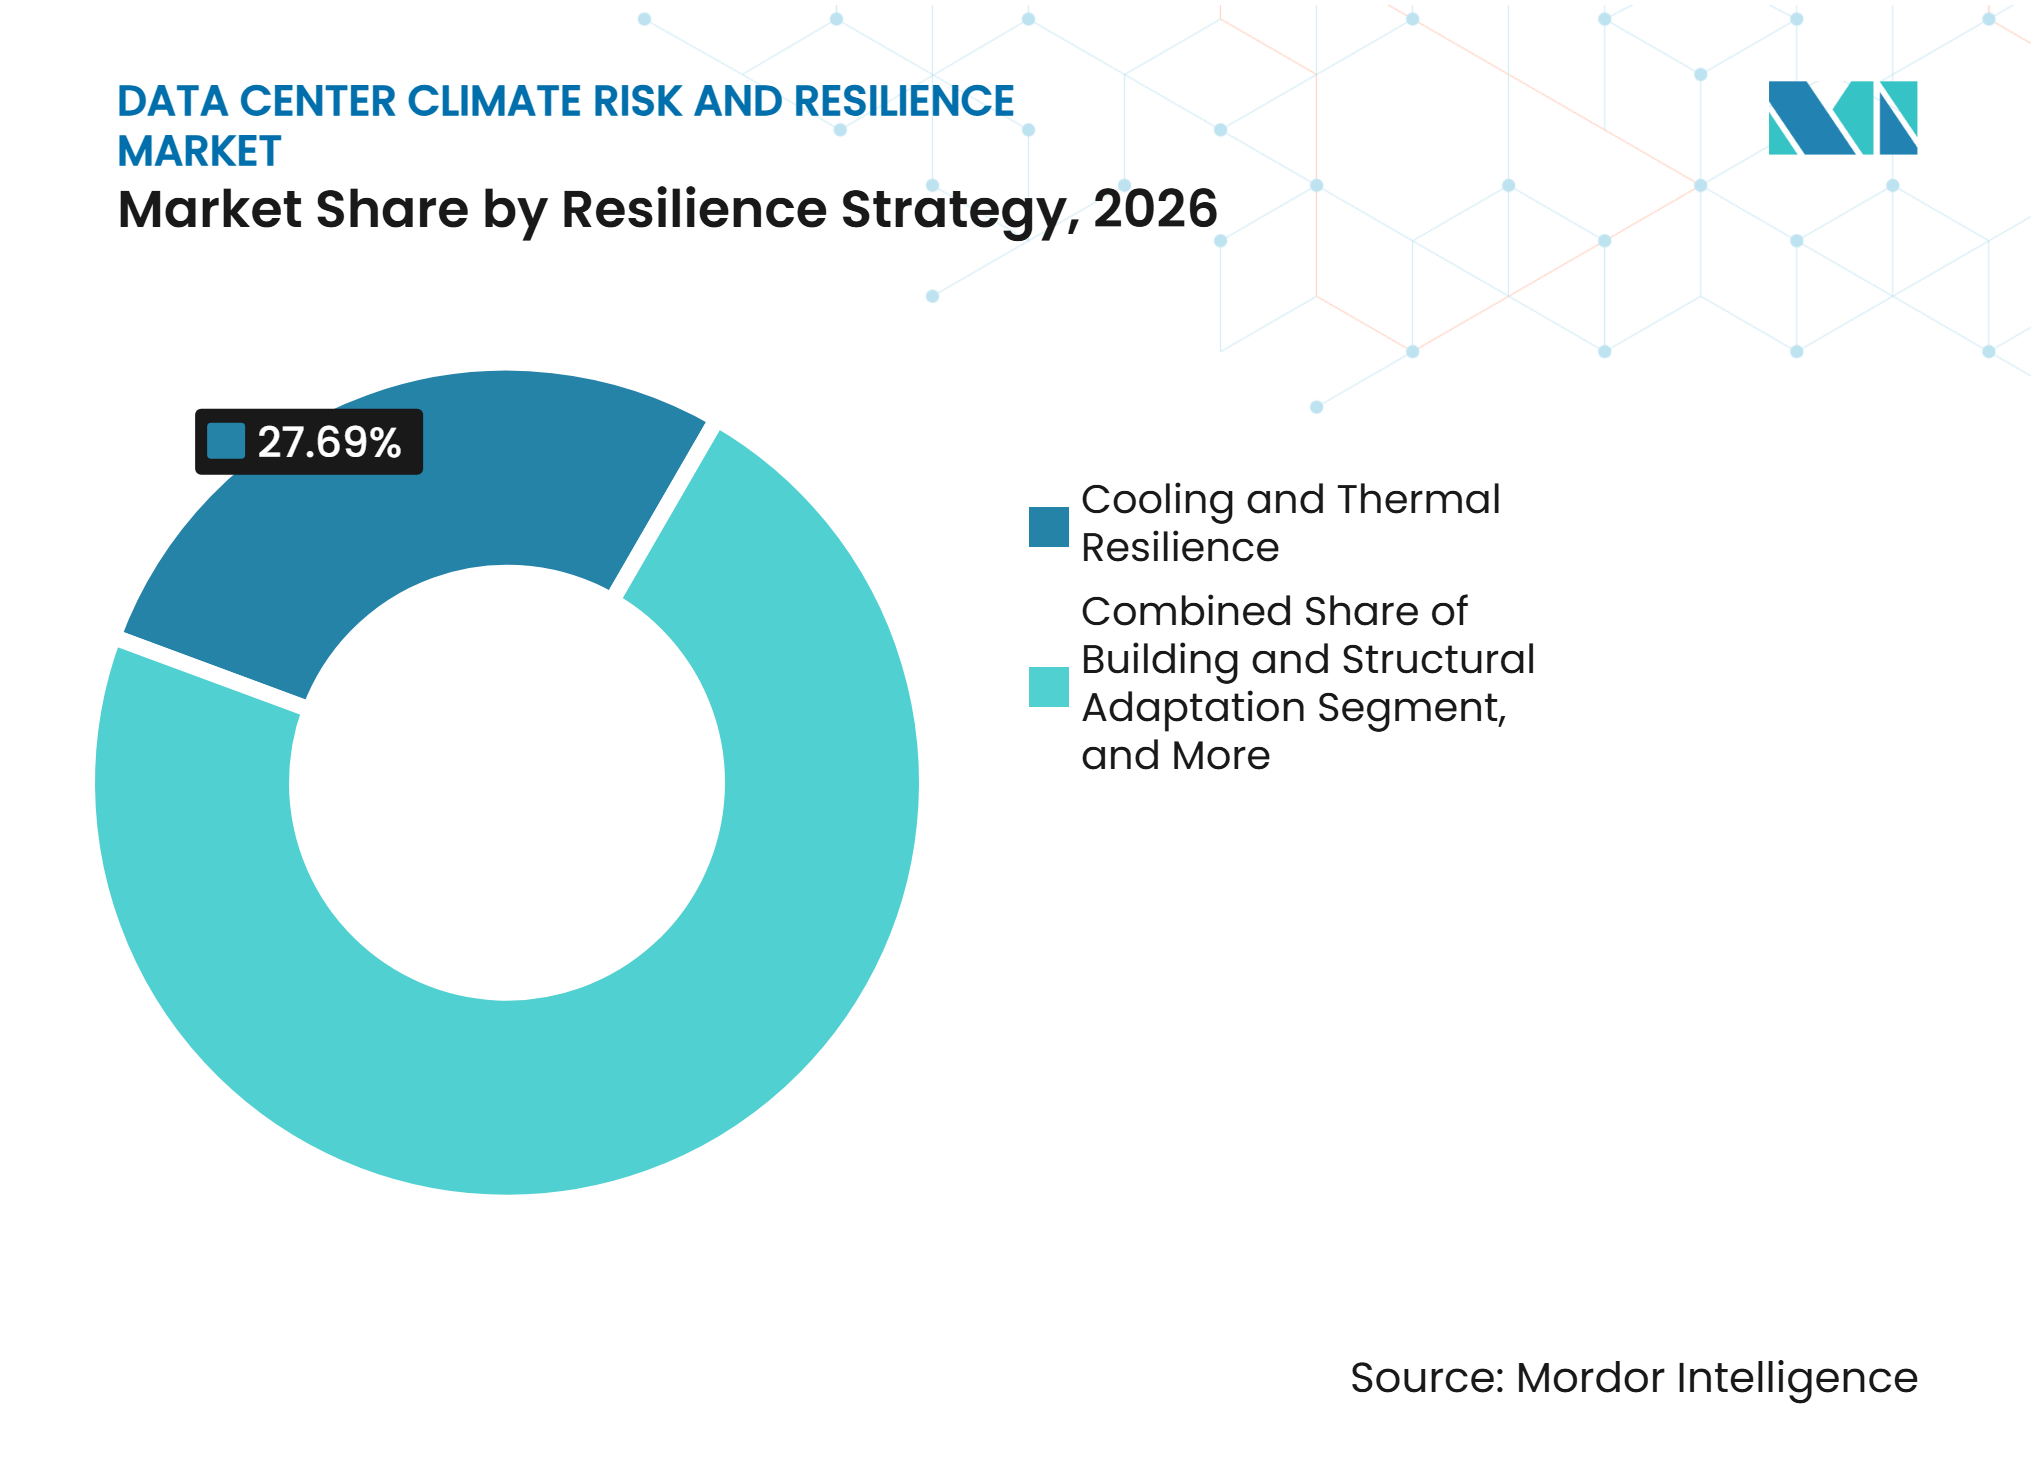
- レジリエンス戦略別では、冷却・熱レジリエンスが2026年に27.69%のシェアを占め、水の利用可能性と保全対策は2032年までに13.68%のCAGRで拡大すると予測されています。
- サービスイプ別では、気候リスクコンサルティングが2026年に32.86%のシェアを占め、気候エンジニアリングおよび設計は2032年までに13.59%のCAGRで拡大すると予測されています。
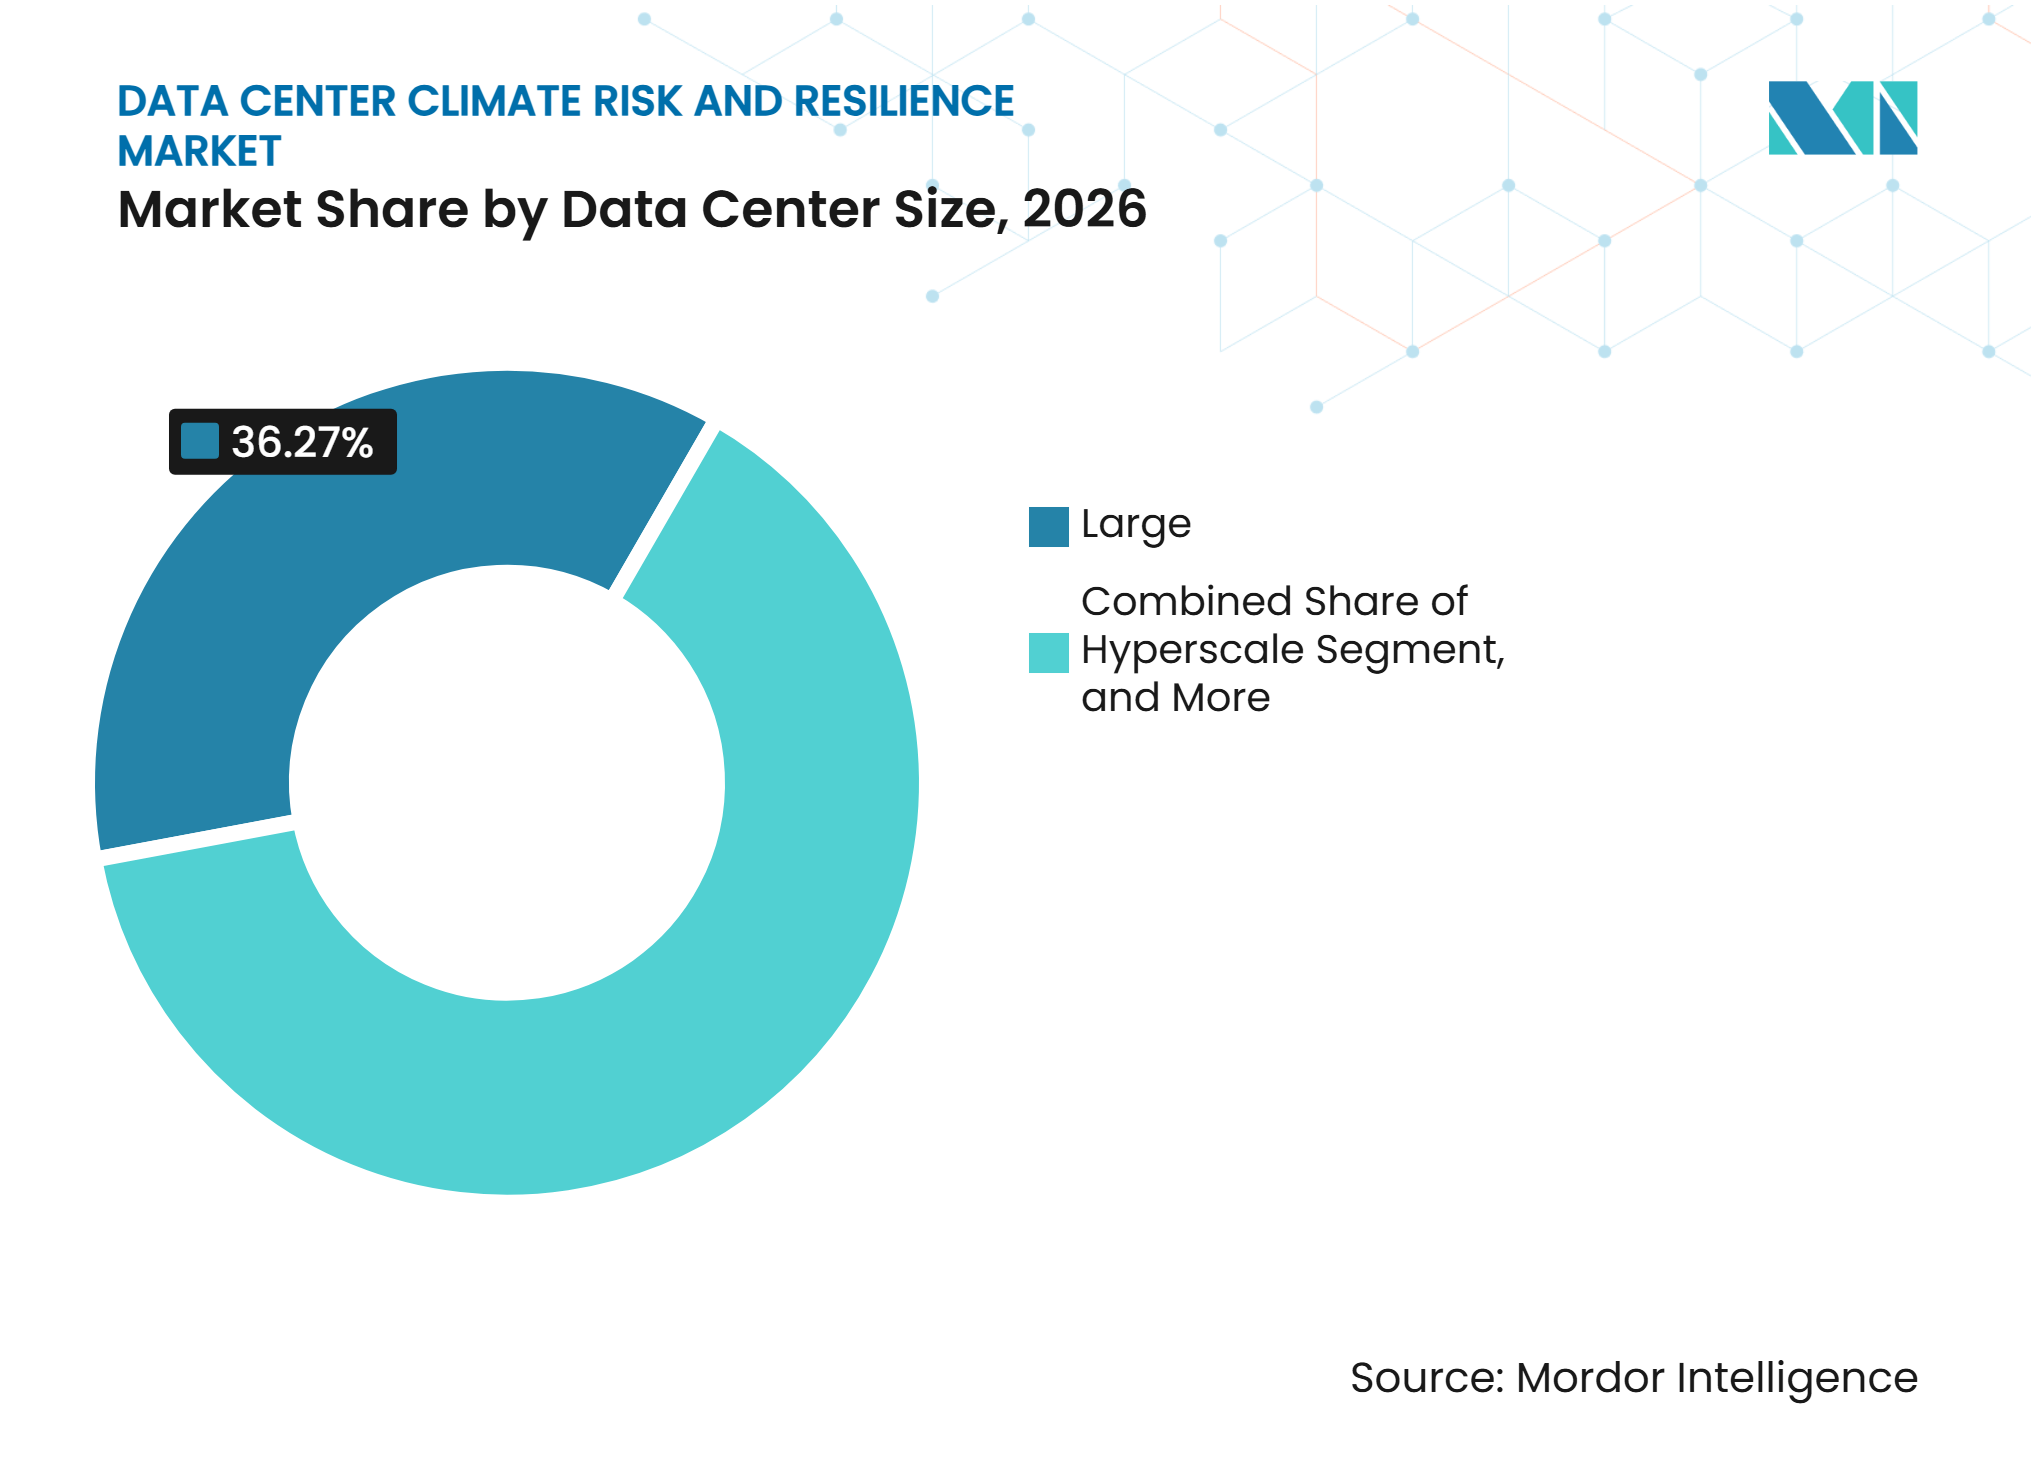
- データセンター規模別では、大規模データセンターが2026年に36.27%のシェアを占め、ハイパースケールデータセンターは2032年までに13.74%のCAGRで拡大すると予測されています。
- データセンタータイプ別では、コロケーションデータセンターが2026年に41.92%のシェアを占め、クラウドサービスプロバイダーは2032年までに13.64%のCAGRで拡大すると予測されています。
- 地域別では、北米が2026年に38.58%のシェアを占め、アジア太平洋地域は2032年までに13.72%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIおよびハイパフォーマンスコンピューティングインフラの拡大 | +3.5% | グローバル、北米・アジア太平洋・西欧に集中 | 短期(2年以内) |
| ダウンタイムの増大と気候関連の事業中断コスト | +2.8% | グローバル、南北アメリカおよびアジア太平洋地域で最も深刻 | 短期(2年以内) |
| 検証済みレジリエンスに対する規制および顧客需要 | +2.4% | 主に欧州および北米、EUエネルギー効率指令およびCSRDの下でアジア太平洋地域へ拡大 | 中期(2〜4年) |
| 資本配分要件としての気候を考慮したサイト選定 | +1.8% | 北米および欧州、北欧諸国およびカナダでの早期採用 | 中期(2〜4年) |
| 水ストレスによるクローズドループ冷却および再利用投資の促進 | +1.2% | アジア太平洋地域、中東および北米の一部への波及 | 中期(2〜4年) |
| 物理的気候エクスポージャーに対する保険会社および貸し手の価格設定 | +0.9% | グローバル、北米および欧州の金融市場が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパフォーマンスコンピューティングインフラの拡大
AIインフラは、データセンターオペレーターにとって熱、水、および電力の中断による運用上の影響を増大させています。国際エネルギー機関は、AIを成長の主要な原動力として、世界のデタセンターの電力消費量が2030年までに約945 TWhに達し、2倍以上になると予測しています。高密度のコンピューティング機器は冷却要件を高め、局所的な気象条件が変化した際に対応できる時間を短縮します。ASEANの持続可能なデータセンター開発ガイドは、同地域のラック電力密度が2027年までに50 kWに達すると予測しており、熱設計と水の計画に追加的な圧力をかけています。この運用プロファイルは、継続的なモニタリング、気候を考慮した設計、および極端な条件下でも確実に動作できる冷却システムへの需要を支えています。施設計画がコンピューティング需要を地域のインフラ制約に合わせる必要があるため、データセンター気候リスクとレジリエンス市場はこのシフトから恩恵を受けています。
ダウンタイムの増大と気候関連の事業中断コスト
気象関連の停止は顧客、サプライチェーン、および契約上のサービスコミットメントに同時に影響を与える可能性があるため、データセンターオペレーターはレジリエンスをより重視するようになっています。Uptime Instituteは、回答者の54%が直近の重大な停止コストが10万米ドルを超えたと回答し、20%が100万米ドルを超えるコストを報告したと発表しました。[1] この財務的エクスポージャーにより、早期警戒、機器の冗長性、および対応計画が任意の安全策ではなく実際の運用上の優先事項となっています。高密度AIワークロードは、持続的な負荷下でコンポーネント温度が急速に上昇する可能性があるため、冷却障害による中断が大きくなる可能性があります。オペレーターがリスク評価を使用してサービスレベル契約に影響を与える前に弱点を特定する場合、データセンター気候リスクとレジリエンス市場は恩恵を受けます。需要は特にマルチテナントサイトに関連しており、単一の施設インシデントが複数の顧客に損失をもたらす可能性があります。
検証済みレジリエンスに対する規制および顧客需要
欧州ではデータセンターのサステナビリティ報告がより体系化されており、信頼性の高い施設データと文書化された善計画の必要性が高まっています。欧州委員会は、ITの電力需要が少なくとも500 kWのデータセンターに対し、欧州データベースを通じて主要なパフォーマンス情報を報告することを義務付けています。EUの枠組みはエネルギーパフォーマンスをカバーし、調達決定において水と環境管理をより可視化する報告要件を含んでいます。大企業クライアントにサービスを提供するオペレーターも、物理的な気候圧力下でサービスを維持できるという証拠の提出を求められています。これらの要件は、データセンター気候リスクとレジリエンス市場におけるリスク監査、シナリオ分析、およびエンジニアリング計画の役割を高めています。
資本配分要件としての気候を考慮したサイト選定
新しいデータセンターは長期間にわたって運用され、大規模な固定投資を必要とするため、サイト選定はより重要なレジリエンス上の決定となっています。開発中に適応措置を組み込むことで、稼働中の施設へのレトロフィットに伴う運用上の中断を回避できます。米国地質調査所は、連邦公有地上のエネルギーインフラとAIータセンターの共同立地を検討しており、コンピューティングの拡大、立地、およびエネルギー計画の間のより緊密な関係を反映しています。オペレーターは現在、グリッドアクセス、地域の水条件、熱エクスポージャー、および近隣インフラの信頼性を総合的に考慮する必要があります。このアプローチは、データセンター気候リスクとレジリエンス市場の役割を建物レベルのエンジニアリングを超えて拡大します。また、地理的スクリーニングと詳細な施設設計を結びつけることができるプロバイダーを優遇します。
制約の影響分析*
| 制約 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高いレトロフィットコストとミッションクリティカルなダウンタイムリスク | -1.6% | グローバル、密集した市場のレガシーエンタープライズおよびコロケーションオペレーターにとって最も深刻 | 短期(2年以内) |
| 断片化した気候データと一貫性のないモデリング手法 | -1.2% | グローバル | 中期(2〜4年) |
| 共有ユーティリティノードおよびサプライチェーンの相関リスク | -0.8% | アジア太平洋および北米の密集したクラスター(ジョホールおよびノーザンバージニアを含む) | 中期(2〜4年) |
| 変圧器、開閉装置、およびレジリエンス機器の長いリードタイム | -0.6% | グローバル、特に北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高いレトロフィットコストとミッションクリティカルなダウンタイムリスク
稼働中の施設のレトロフィットは、冷却、電気、および水システムが作業中も稼働し続けなければならないため、困難な場合があります。稼働時間のコミットメントが厳しいオペレーターは、実装に機器のシャットダウンや複雑なシーケンスが必要な場合、アップグレードを遅らせる可能性があります。世界経済フォーラムは熱管理とリアルタイムモニタリングを主要なレジリエンス優先事項として特定していますが、これらの変更は古いサイトでは大幅な調整が必要になる場合があります。レガシービルディングには、新しい冷却機器、水処理、または電気保護システムのためのスペースが限られている場合もあります。これらの制約は、リスク評価がアップグレードの明確な必要性を示している場合でもデータセンター気候リスクとレジリエンス市場での採用を遅らせる可能性があります。モジュール設計と段階的なエンジニアリングプログラムは中断を軽減できますが、コストの課題を完全に排除するわけではありません。
断片化した気候データと一貫性のないモデリング手法
気候リスクデータは、プロバイダーが異なるハザード仮定、時間軸、または施設境界を使用する場合、異なる結果をもたらす可能性があります。これにより、投資家やオペレーターがサイトを比較し、ポートフォリオ全体で資本を優先順位付けすることが難しくなります。査読済みの空間分析では、米国のデータセンター全体の気候関連の運用リスクが地理的に構造化されていることが判明しており、より詳細な場所固有の分析を支持しています。単一ハザード研究では、同じ施設における熱、水不足、洪水、およびグリッドストレスの複合的な影響が示されない場合があります。したがって、データセンター気候リスクとレジリエンス市場は、物理的条件と運用上の結果を結びつけることができる手法を必要としています。より一貫した報告基準は、購買者の信頼を向上させ、プロバイダー間のより強力な比較を支援できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
継続的モニタリングの拡大に伴い分析が主導気候リスク評価・分析は2026年に市場の28.43%を占めました。オーナーが技術的投資を選択する前にハザードの明確な全体像を把握する必要があるため、これは一般的に最初のステップです。評価作業は、個々の場所における熱、洪水、水不足、山火事の煙、および強風へのエクスポージャーを特定できます。気候シナリオモデリング、気候リスクマッピング、および地理空間分析は、既存および提案されたサイト全体の将来の条件を比較するのに役立ちます。欧州委員会のデータセンター報告フレームワークにより、EUルールの対象となるオペレーターにとって一貫した施設情報がより重要になっています。
気候リスクモニタリングおよび早期警戒は、2032年までに13.62%のCAGRで拡大すると予測されています。モニタリングは、気象、水の利用可能性、および地域のインフラ条件が変化するにつれて運用チームに情報を提供することで、定期的な調査を補完します。世界経済フォーラムは、オペレーターがパフォーマンスを中断させる前に行動するのに役立つため、リアルタイムモニタリングを優先的なレジリエンス投資として強調しています。AI施設は、冷却パフォーマンスが低下した際の柔軟性が低いため、これらのシステムを使用する強い理由があります。データセンター気候リスクとレジリエンス市場では、分析、アラート、および運用対応を結びつけるより統合されたオファリングが増加すると予想されます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
気候ハザード別:
熱が主導しながらマルチハザード計画が成長極端な熱波・猛暑は2026年のデータセンター気候リスクとレジリエンス市場の29.74%を占めました。熱は冷却効率に直接影響し、グリッドがすでに圧力下にある場合に電力需要を高める可能性があります。これにより、地域の気温条件と施設の運用コストの間に直接的な関係が生まれます。国際エネルギー機関は、AIキャパシティの拡大に伴い信頼性の高い冷却と電力計画がより重要になるとして、データセンターを電力需要の増大する源として特定しています。洪水、水不足、山火事の煙、および強風も、建物、ユーティリティアクセス、および機器の信頼性に影響を与える可能性があるため、注意が必要です。
複合・マルチハザードイベントは、2032年までに13.76%のCAGRで拡大すると予測されています。ハザードが同時に発生したり、同じサービスネットワークに影響を与えたりする可能性があるため、オペレーターは一度に1つの気条件を計画することから離れています。施設は、厳しい気象の影響を受けるグリッドや輸送ネットワークに依存しながら、高温と水ストレスに直面する可能性があります。査読済みの米国空間分析では、データセンターの立地全体における熱、水ストレス、および排出リスクの間に意味のある関連性が見つかりました。マルチハザード計画は、単一の適応措置が複数のリスクにわたってパフォーマンスを向上させるかどうかをオペレーターが判断するのに役立ちます。
評価方法別:
物理的脆弱性が出発点を提供物理的リスクおよび脆弱性評価は2026年に市場の26.38%を占めました。この方法は、サイト、建物、冷却システム、および電力接続が特定の物理的ハザードにどのように対応するかを調べます。過去のハザード分析および地理・地理空間リスクマッピングは、このレビューのベースラインを提供します。次のステップでは、施設がより厳しい将来の条件下で運用を継続できるかどうかをテストすることが多いです。これらの評価は、データセンター気候リスクとレジリエンス市場全体の投資決定を支援します。
財務・資産レベルの気候リスク定量化は、2032年までに13.57%のCAGRで拡大すると予測されています。このアプローチは、施設のエクスポージャーを可能性のある運用、修理、および事業中断コストに変換します。オーナーがレジリエンス支出と不作為の財務的結果を比較するのに役立ちます。定量化は、貸し手が物理的リスクが資産パフォーマンスにどのように影響するかを尋ねる場合の資金調達の議論も支援できます。データセンターと気候条件の関係に関する科学的研究は、資産レベルの決定に一般的な地域的仮定が十分でない理由を示しています。
レジリエンス戦略別:
冷却が最大のポジションを維持しながら水対策が加速冷却・熱レジリエンスは2026年に市場の27.69%を占めました。冷却はコアな運用要件であり、サーバー密度が上昇するにつれてその重要性が増します。ASEANガイドは2027年までにラック密度が50 kWに達すると予測しており、温暖な気候での高負荷に対応できる冷却システムの必要性を強調しています。[2] このカテゴリーには、機器設計、空気管理、液体冷却、制御、および排熱計画が含まれます。データセンター気候リスクとレジリエンス市場において、冷却は熱イベント中の信頼性の高い電力にも依存しています。
水の利用可能性と保全対策は、2032年までに13.68%のCAGRで拡大すると予測されています。水の計画は、急速なデータセンターの成長が水供給の制約と重なる地域で特に関連しています。Microsoftは、2030年の水ポジティブ目標の一環として、新しい施設でゼロ水蒸発冷却設計をテストしていると報告しています。オペレーターは、地域の条件に応じて、クローズドループシステム、チップへの直接冷却、再生水、またはドライ冷却を使用する場合があります。これらの選択は飲料水への依存を減らすことができますが、電力需要や資本要件が変わる可能性があります。

注記: すべての個別セグメントのセグメントシェアはポート購入時に入手可能
サービスタイプ別:
コンサルティングが主導しながらエンジニアリングが納品へ移行気候リスクコンサルティングは2026年に32.86%のシェアを占めました。オペレーターは物理的な変更を委託する前にエクスポージャー、報告要件、および投資優先事項を定義する必要があるため、コンサルティングは多くの場合エントリーポイントとなります。欧州での報告要件の増加に伴い、リスク監査および開示支援がより関連性を持つようになっています。EUの枠組みは500 kWのIT電力閾値を超える施設に報告を義務付けており、オペレーターがデータと管理を整理するより強い動機を与えています。これにより、データセンター気候リスクとレジリエンス市場全体でコンサルティングの関連性が維持されています。
気候エンジニアリングおよび設計は、2032年までに13.59%のCAGRで拡大すると予測されています。リスクレビューが冷却、水システム、建物、電力インフラ、または制御への具体的な変更を特定した場合、エンジニアリング需要が続きます。Johnson Controlsは2026年2月にギガワット規模のAIデータセンター向けの熱管理リファレンス設計ガイドを導入し、ゼロ水排熱アプローチを含めました。標準化された設計は調達を短縮し、顧客が高密度施設のオプションを比較するのに役立ちます。エンジニアリングプロバイダーはまた、設計が地域の気象および水条件下で機能することを示す必要があります。
データセンター規模別:
大規模サイトが主導しハイパースケールサイトが勢いを増す大規模データセンターは2026年に36.27%のシェアを占めました。これらの施設は、正式な気候リスクプログラムを支援するための規模、顧客コミットメント、および資本予算を持っています。のオペレーターは多くの場合、電力、冷却、水、物理的セキュリティ、およびテナントサービス義務を含む複数の重要なシステムを同時に管理しています。したがって、大規模サイトは詳細な評価とエンジニアリングされた適応プログラムを正当化できます。データセンター気候リスクとレジリエンス市場は、小規模施設向けのモジュールオプションも必要としています。
ハイパースケールデータセンターは、2032年までに13.74%のCAGRで拡大すると予測されています。その成長は、大規模なキャンパスにコンピューティング機器を集中させるクラウドプラットフォームとAIワークロードに結びついています。Amazon Web Servicesは2025年のグローバルな電力使用効率(PUE)が1.14であると報告し、水管理アプローチの一部としてスマートメータリングとチップレベルの直接液体冷却を説明しました。これらのサイトは、より広い電力システムと地域の水ネットワークを含む規模でのレジリエンス計画を必要とします。新しい施設は古いサイトよりも早い段階で設計措置を組み込むことができますが、その大きな需要は地のインフラへの圧力を増加させる可能性もあります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
データセンタータイプ別:
コロケーションが主導しクラウドプロバイダーが急速に拡大コロケーションデータセンターは2026年に41.92%のシェアを占めました。マルチテナントモデルは、1つのインシデントが複数の顧客契約に影響を与える可能性があるため、オペレーターに気候エクスポージャーを管理する強い動機を与えています。顧客はまた、熱、洪水、および電力中断のシナリオ下でサービスを維持できるという証拠を求める場合があります。コロケーションオペレーターは、共有冷却、電力配分、建物保護、およびテナントとのコミュニケーションをカバーするレジリエンスプログラムを必要としています。この需要は、都市圏クラスター全体のデータセンター気候リスクとレジリエンス市場を支えています。
クラウドサービスプロバイダーは、2032年までに13.64%のCAGRで拡大すると予測されています。これらのプロバイダーは大規模なポートフォリオを運営し、水とエネルギーのパフォーマンスを顧客に可視化する公開サステナビリティコミットメントを持っています。Microsoftは2030年までの水ポジティブの追求と、米国の新しいデータセンターでのゼロ水蒸発設計のパイロット実施を表明しています。クラウドプロバイダーは1つのキャンパスからの教訓を多くの場所に適用できますが、各サイトには依然として地域のリスク評価が必要です。その規模はまた、サイト選定とレジリエンス報告のための一貫した手法の重要性を高めています。
地域分析
北米
北米は2026年のデータセンター気候リスクとレジリエンス市場シェアの38.58%を占めました。この地域には、エンタープライズ、コロケーション、およびハイパースケールインフラの大規模な設置基盤があり、リスク評価とレトロフィット計画への継続的な需要を支えています。米国はまた、広範なAI投資と信頼性の高い電力および冷却インフラへの高まるニーズを持っています。AIデータセンターとエネルギーインフラを結びつける米国地質調査所の研究は、将来のキャパシティに対する立地とグリッド計画の重要性を示しています。カリフォルニア州の気候開示規則と顧客のデューデリジェンスは、州内で重要なビジネス活動を持つオペレーターに規制上の影響を加えています。洪水、山火事、熱、および水ストレスの多い地域の施設は、異なる設計と運用上の対応を必要とします。この地域では、オーナーが古い施設を更新するにつれて、リアルタイムモニタリングとサイト固有のシナリオ分析の使用が増加すると予想されます。データセンター気候リスクとレジリエンス市場規模は、サービスコミットメントを維持しながら高密度・高価値インフラを保護する必要性によって支えられています。
アジア太平洋
アジア太平洋地域は2032年までに13.72%のCAGRで拡大すると予測されています。急速なクラウドおよびAI投資が、熱、湿度、水の利用可能性、およびグリッドの制約が重要な計画上の問題となり得る市場での大規模施設の追加を促進しています。持続可能なデータセンター開発のためのASEANガイドは、エネルギー効率、再生可能エネルギー、水管理、および循環経済の実践に関する地域ガイダンスを提供しています。2027年までに50 kWのラック密度を期待するガイドの内容は、新しいプロジェクトにおける熱管理の重要性を強化しています。熱帯市場のオペレーターは、パフォーマンスを損なうことなく水使用量を削減する冷却アプローチをテストしています。Johnson Controlsは、高温・電力制約のある場所向けのソリューションへの継続的な注目を示す、先進的な冷却研究のためのシンガポールイノベーションセンターへの6,000万シンガポールドル(4,400万米ドル)の投資計画を発表しました。コンプライアンス要因は国によって異なるため、施設オーナーは地域のサステナビリティガイダンスとともに地域の水、エネルギー、および建設要件を必要としています。新しいキャパシティがこれらの条件を念頭に置いて構築されるにつれて、地域シェアは拡大しています。
欧州・中東・アフリカおよび南米
欧州は、エネルギー効率指令がITの電力需要が少なくとも500 kWのデータセンターに対して施設レベルの報告を義務付けているため、レジリエンスサービスに対する強力な政策主導のケースを持っています。欧州委員会が提案するデータセンターのサステナビリティ評価スキームも、地域全体のエネルギーおよび環境パフォーマンスのより強力な比較可能性を示しています。[3] これらの要件は、規制当局顧客に説明できる監査支援、気候データ管理、およびエンジニアリング計画の価値を高めています。中東およびアフリカでは、極端な熱と水の利用可能性が、新しいサイト開発において冷却の選択と再利用計画を中心的なものにしています。AWSは、チップレベルの直接液体冷却とスマートメータリングを通じた水使用量削減の取り組みを報告しており、水制約のある地域の施設に関連するモデルを提供しています。南米もデジタルインフラを追加しており、大規模なレガシー資産を持つ成熟した場所よりもプロジェクト設計の早い段階で気候スクリーニングを組み込むことができます。これらの多様な地域全体で、規制、地域のユーティリティキャパシティ、水へのアクセス、および建築基準が、どのレジリエンス措置が実用的かを決定します。これにより、ポートフォリオ管理に十分に一貫しながら、地域のコンプライアンスに十分に柔軟な手法が必要となります。
競合環境
市場集中度
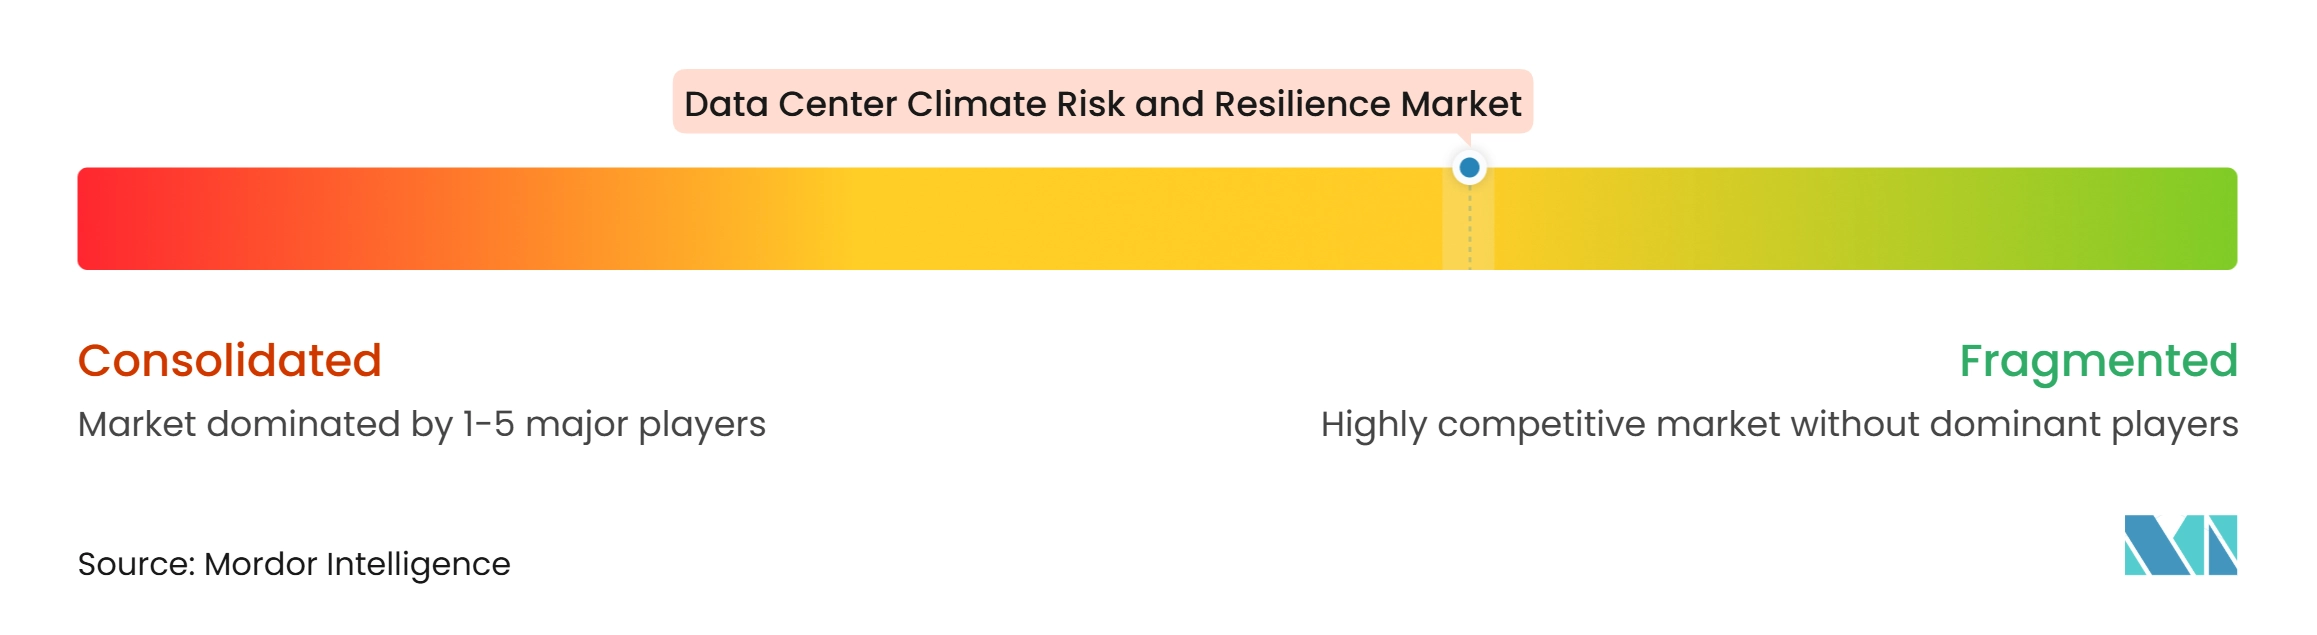
データセンター気候リスクとレジリエンス市場には、電力・冷却インフラプロバイダー、建物システム企業、水専門家、分析会社、および専門的な液体冷却サプライヤーが含まれます。競争は、オペレーターが必要とする評価、モニタリング、およびエンジニアリングサービスと物理的機器を組み合わせる能力によって形成されます。確立されたインフラプロバイダーは、広範な設置基盤と大規模なデータセンターオーナーとの関係を持っています。専門プロバイダーは、チップへの直接冷却、水処理、気候データ、または制御などの特定のニーズに対応することで競争できます。単一の参加者がすべてのリスクカテゴリーとプロジェクト納品のすべての段階をカバーしているわけではないため、市場は断片化したままです。顧客はサイト評価、施設エンジニアリング、および機器調達を組み合わせる際に複数のプロバイダーを使用することが多いです。
AI施設がより高い冷却パフォーマンスを要求するにつれて、製品開発が中心的な競争戦略となっています。Johnson Controlsは2026年2月に1 GW AIデータセンター向けのリファレンス設計ガイドシリーズを発売し、ゼロ水排熱向けに設計されたドライクーラーアーキテクチャを含めました。同社はまた2025年9月にスケーラブルな冷媒分配ユニットプラットフォームで液体冷却オファリングを拡大しました。これらの動きは、サプライヤーが確立された建物システム能力を高密度コンピューティング環境に適応させている方法を示しています。ABBはまた、次世代AIデータセンター向けの電力アーキテクチャを開発するためにNVIDIAとの2025年の研究開発コラボレーションを発表しました。[4] このような取り組みは、電力供給、冷却、および気候レジリエンスを同じ設計の議論の中に位置づけています。
水のレジリエンスと運用モニタリングは、差別化の意味のある領域となっています。Amazon Web Servicesは、スマートメータリングとチップレベルの直接液体冷却を含む措置を通じて、2025年に冷却水使用量を9億3,800万リットル削減したと述べました。Microsoftは、ゼロ水蒸発設計と2030年の水ポジティブ目標に向けた継続的な取り組みを報告しました。これらのプログラムは、冷却戦略が水への依存を減らすことができるという証拠に対する顧客の期待を高めています。モニタリングデータと設計変更を結びつけることができるプロバイダーは、機器のみを供給するプロバイダーよりも明確な運用上のケースを提供できます。EUの報告要件がより詳細になるにつれて、ベンダーは信頼性の高い施設データと文書化も支援する必要があります。
データセンター気候リスクとレジリエンス産業のリーダー
-
Schneider Electric SE
-
Vertiv Holdings Co.
-
Johnson Controls International plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
データセンター気候リスクとレジリエンス市場 このレポートでカバーされる企業
- Schneider Electric SE
- Vertiv Holdings Co.
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Eaton Corporation plc
- ABB Ltd
- Siemens AG
- Legrand SA
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Trane Technologies plc
- Munters Group AB
- CoolIT Systems Inc.
- LiquidStack Inc.
- Submer Technologies S.L.
- Iceotope Technologies Limited
- Xylem Inc.
- Veolia Environnement S.A.
- Ecolab Inc.
最近の産業開発事情 データセンター気候リスクとレジリエンス市場
- 2026年10月:EatonはゴールドマンサックスアセットマネジメントからBoyd Thermalを95億米ドルで買収すると発表し、電力管理ポートフォリオ内にチップへの直接冷却と液浸冷却の能力を統合しました。Vertivは同時にPurgeRiteを約10億米ドルで買収すると発表し、Daikin Appliedは負圧チップへの直接冷却のパイオニアであるChilldyneを買収し、AI時代のインフラ需要を対象とした先進的な熱管理における広範な統合の波を示しました。
- 2025年9月:欧州委員会は9月21日に委員会規則C(2026)3472を公布し、エネルギー効率指令の下でデータセンター向けのEU全体のサステナビリティ評価スキームを確立しました。この規制は、エネルギーおよび水使用量指標の施設レベルの公開報告を義務付け、EU加盟国全体でリスク監査および開示支援サービスの市場を直接拡大しています。
- 2026年2月:Johnson Controlsは1 GW AIデータセンター向けのリファレンス設計ガイドシリーズを発売し、ドライクーラーによるゼロ水排熱を特徴とするギガワット規模のAIファクトリー向けの業界初の熱アーキテクチャを導入しました。この設計はNVIDIAのDSXリフレンスアーキテクチャと共同調整されており、次世代GPU施設の水ストレスのあるサイト要件に直接対応しています。
- 2026年1月:AccelsiusはJohnson Controlsが支援する6,500万米ドルのシリーズB資金調達ラウンドを完了し、高密度AIおよびHPCデータセンターアプリケーション向けの二相チップへの直接液体冷却システムの製造と商業展開を拡大することを目的としています。
グローバルデータセンー気候リスクとレジリエンス市場レポートの範囲
データセンター気候リスクとレジリエンス市場には、データセンターオペレーターが極端な気象イベント、気温上昇、洪水、および電力中断を含む気候関連リスクを評価、軽減、および管理し、運用の継続性とインフラのレジリエンスを確保するのに役立つソリューションとサービスが含まれます。
データセンター気候リスクとレジリエンス市場レポートは、ソリューションタイプ(気候リスク評価・分析、気候シナリオモデリング、気候リスクマッピングおよび地理空間分析、気候適応・レジリエンス計画、気候リスクモニタリングおよび早期警戒、気候リスクアドバイザリーおよびエンジニアリングサービス)、気候ハザード(極端な熱波・猛暑、洪水・海面上昇、ハリケーン・サイクロン・激しい暴風雨、山火事・煙エクスポージャー、干ばつ・水不足、極端な寒冷・氷・雪イベント、複合・マルチハザードイベント)、評価方法(過去のハザード分析、将来を見据えた気候シナリオ分析、物理的リスクおよび脆弱性評価、地理・地理空間リスマッピング、気候ストレステスト、財務・資産レベルの気候リスク定量化)、レジリエンス戦略(サイト選定および気候を考慮した計画、建物・構造適応、冷却・熱レジリエンス、水の利用可能性と保全対策、電力供給・グリッドレジリエンス、洪水・火災・激しい気象からの保護、マルチハザード適応計画)、サービスタイプ(気候リスクコンサルティング、気候エンジニアリングおよび設計、気候適応計画、モニタリングおよび早期警戒サービス、リスク監査および開示支援)、データセンター規模(小規模、中規模、大規模、ハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、エンタープライズおよびエッジ)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 気候リスク評価・分析 |
| 気候シナリオモデリング |
| 気候リスクマッピングおよび地理空間分析 |
| 気候適応・レジリエンス計画 |
| 気候リスクモニタリングおよび早期警戒 |
| 気候リスクアドバイザリーおよびエンジニアリングサービス |
| 極端な熱波・猛暑 |
| 洪水・海面上昇 |
| ハリケーン・サイクロン・激しい暴風雨 |
| 山火事・煙エクスポージャー |
| 干ばつ・水不足 |
| 極端な寒冷・氷・雪イベント |
| 複合・マルチハザードイベント |
| 過去のハザード分析 |
| 将来を見据えた気候シナリオ分析 |
| 物理的リスクおよび脆弱性評価 |
| 地理・地理空間リスクマッピング |
| 気候ストレステスト |
| 財務・資産レベルの気候リスク定量化 |
| サイト選定および気候を考慮した計画 |
| 建物・構造適応 |
| 冷却・熱レジリエンス |
| 水の利用可能性と保全対策 |
| 電力供給・グリッドレジリエンス |
| 洪水・火災・激しい気象からの保護 |
| マルチハザード適応計画 |
| 気候リスクコンサルティング |
| 気候エンジニアリングおよび設計 |
| 気候適応計画 |
| モニタリングおよび早期警戒サービス |
| リスク監査および開示支援 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オートラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| ソリューションタイプ別 | 気候リスク評価・分析 | |
| 気候シナリオモデリング | ||
| 気候リスクマッピングおよび地理空間分析 | ||
| 気候適応・レジリエンス計画 | ||
| 気候リスクモニタリングおよび早期警戒 | ||
| 気候リスクアドバイザリーおよびエンジニアリングサービス | ||
| 気候ハザード別 | 極端な熱波・猛暑 | |
| 洪水・海面上昇 | ||
| ハリケーン・サイクロン・激しい暴風雨 | ||
| 山火事・煙エクスポージャー | ||
| 干ばつ・水不足 | ||
| 極端な寒冷・氷・雪イベント | ||
| 複合・マルチハザードイベント | ||
| 評価方法別 | 過去のハザード分析 | |
| 将来を見据えた気候シナリオ分析 | ||
| 物理的リスクおよび脆弱性評価 | ||
| 地理・地理空間リスクマッピング | ||
| 気候ストレステスト | ||
| 財務・資産レベルの気候リスク定量化 | ||
| レジリエンス戦略別 | サイト選定および気候を考慮した計画 | |
| 建物・構造適応 | ||
| 冷却・熱レジリエンス | ||
| 水の利用可能性と保全対策 | ||
| 電力供給・グリッドレジリエンス | ||
| 洪水・火災・激しい気象からの保護 | ||
| マルチハザード適応計画 | ||
| サービスタイプ別 | 気候リスクコンサルティング | |
| 気候エンジニアリングおよび設計 | ||
| 気候適応計画 | ||
| モニタリングおよび早期警戒サービス | ||
| リスク監査および開示支援 | ||
| データセンター規模別 | 小規模 | |
| 中規模 | ||
| 大規模 | ||
| ハイパースケール | ||
| データセンタータイプ別 | コロケーション | |
| クラウドサービスプロバイダー(CSP) | ||
| エンタープライズおよびエッジ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オートラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
データセンター気候リスクとレジリエンス市場の規模はどのくらいですか?
データセンタ気候リスクとレジリエンス市場は2026年に24.8億米ドルと評価されており、12.92%のCAGRで2032年までに51.6億米ドルに達すると予測されています。
データセンター気候レジリエンスソリューションへの需要を促進しているものは何ですか?
AIコンピューティングの成長、ラック密度の上昇、水の制約、停止コスト、および施設の報告要件が、リスク評価、モニタリング、およびエンジニアリングへの需要を高めています。
最大のシェアを持つソリューションタイプはどれですか?
気候リスク評価・分析が2026年に28.43%で最大のソリューションタイプシェアを占めました。
最も急速に成長しているレジリエンス戦略はどれですか?
水の利用可能性と保全対策は2032年までに13.68%のCAGRで成長すると予測されています。
気候レジリエンスサービスの最大のユーザーであるデータセンタータイプはどれですか?
コロケーションデータセンターは、マルチテナント施設が共有された気候と稼働時間リスクを管理する必要があるため、2026年に41.92%のシェアを占めました。