
Taille et part du marché de la gestion des risques climatiques et de la résilience des centres de données
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.81 Milliards de dollars |
| Taille du Marché (2032) | 5.16 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.92 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la gestion des risques climatiques et de la résilience des centres de données par Mordor Intelligence
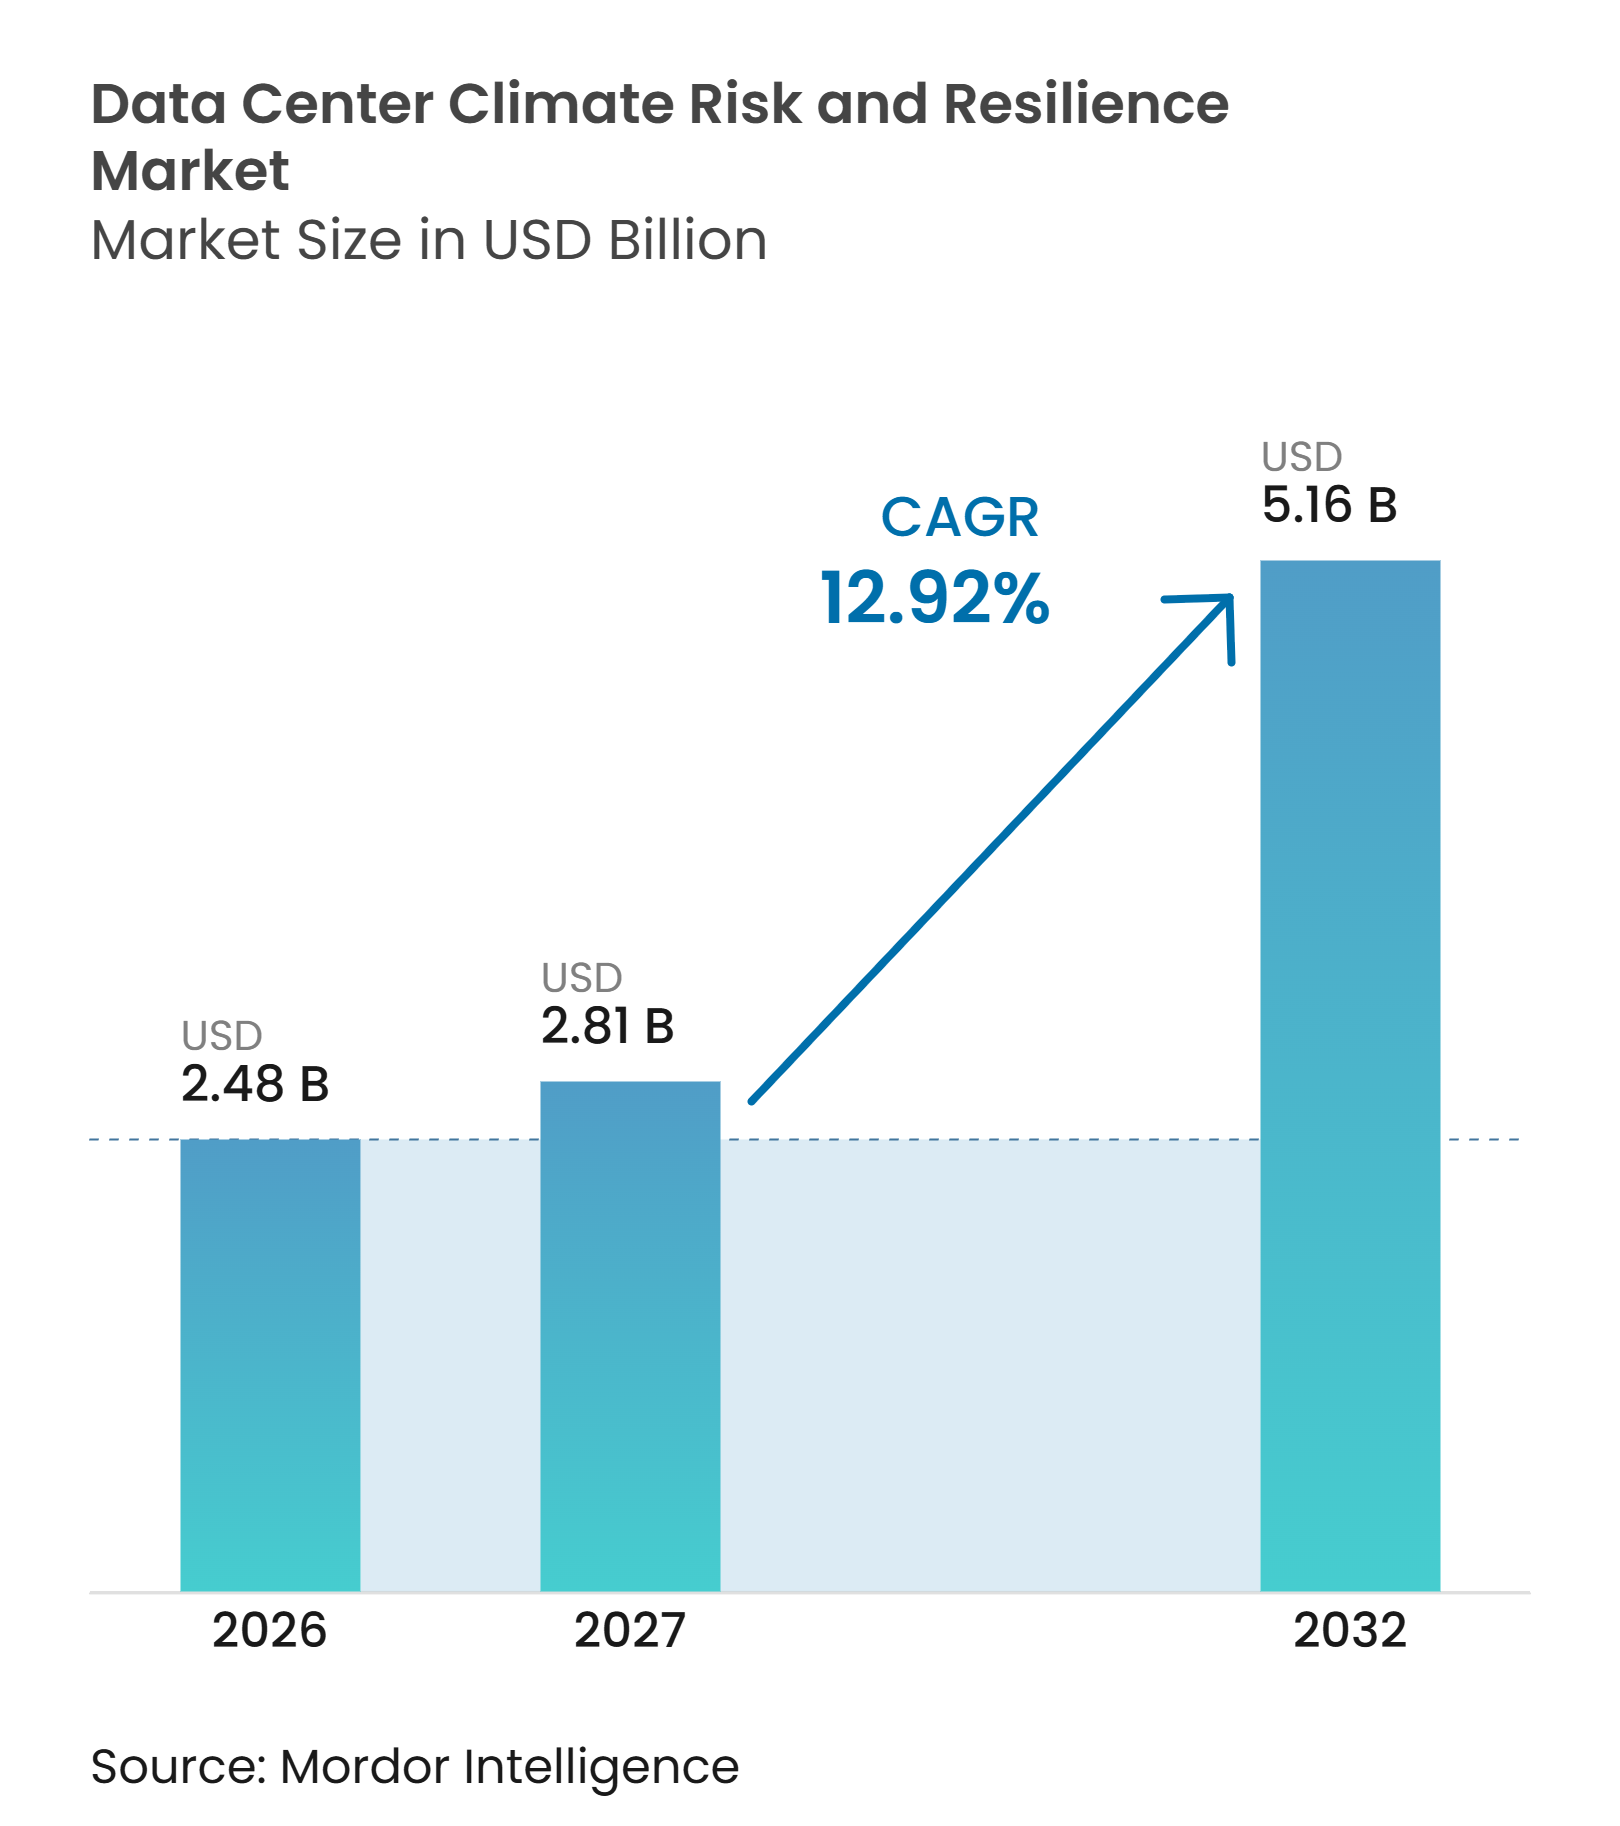
La taille du marché de la gestion des risques climatiques et de la résilience des centres de données était évaluée à 2,48 milliards USD en 2026 et devrait croître de 2,81 milliards USD en 2027 pour atteindre 5,16 milliards USD d'ici 2032, à un CAGR de 12,92 % durant la période de prévision (2027-2032).
La densité croissante du calcul par intelligence artificielle place la gestion thermique, la continuité de l'alimentation électrique et la planification de l'eau au cur de la conception des installations. Les opérateurs intègrent l'évaluation climatique plus tôt dans le processus de sélection des sites, car les travaux de rénovation peuvent perturber des opérations critiques et coûter davantage que les mesures de résilience intégrées lors de la construction. Les exigences de divulgation en Europe et la diligence raisonnable des clients en Amérique du Nord élargissent également la demande de programmes de résilience documentés. Le marché de la gestion des risques climatiques et de la résilience des centres de données évolue donc d'une catégorie de services techniques étroite vers un ensemble plus large d'exigences en matière de planification, de surveillance et d'ingénierie.
Principaux enseignements du rapport
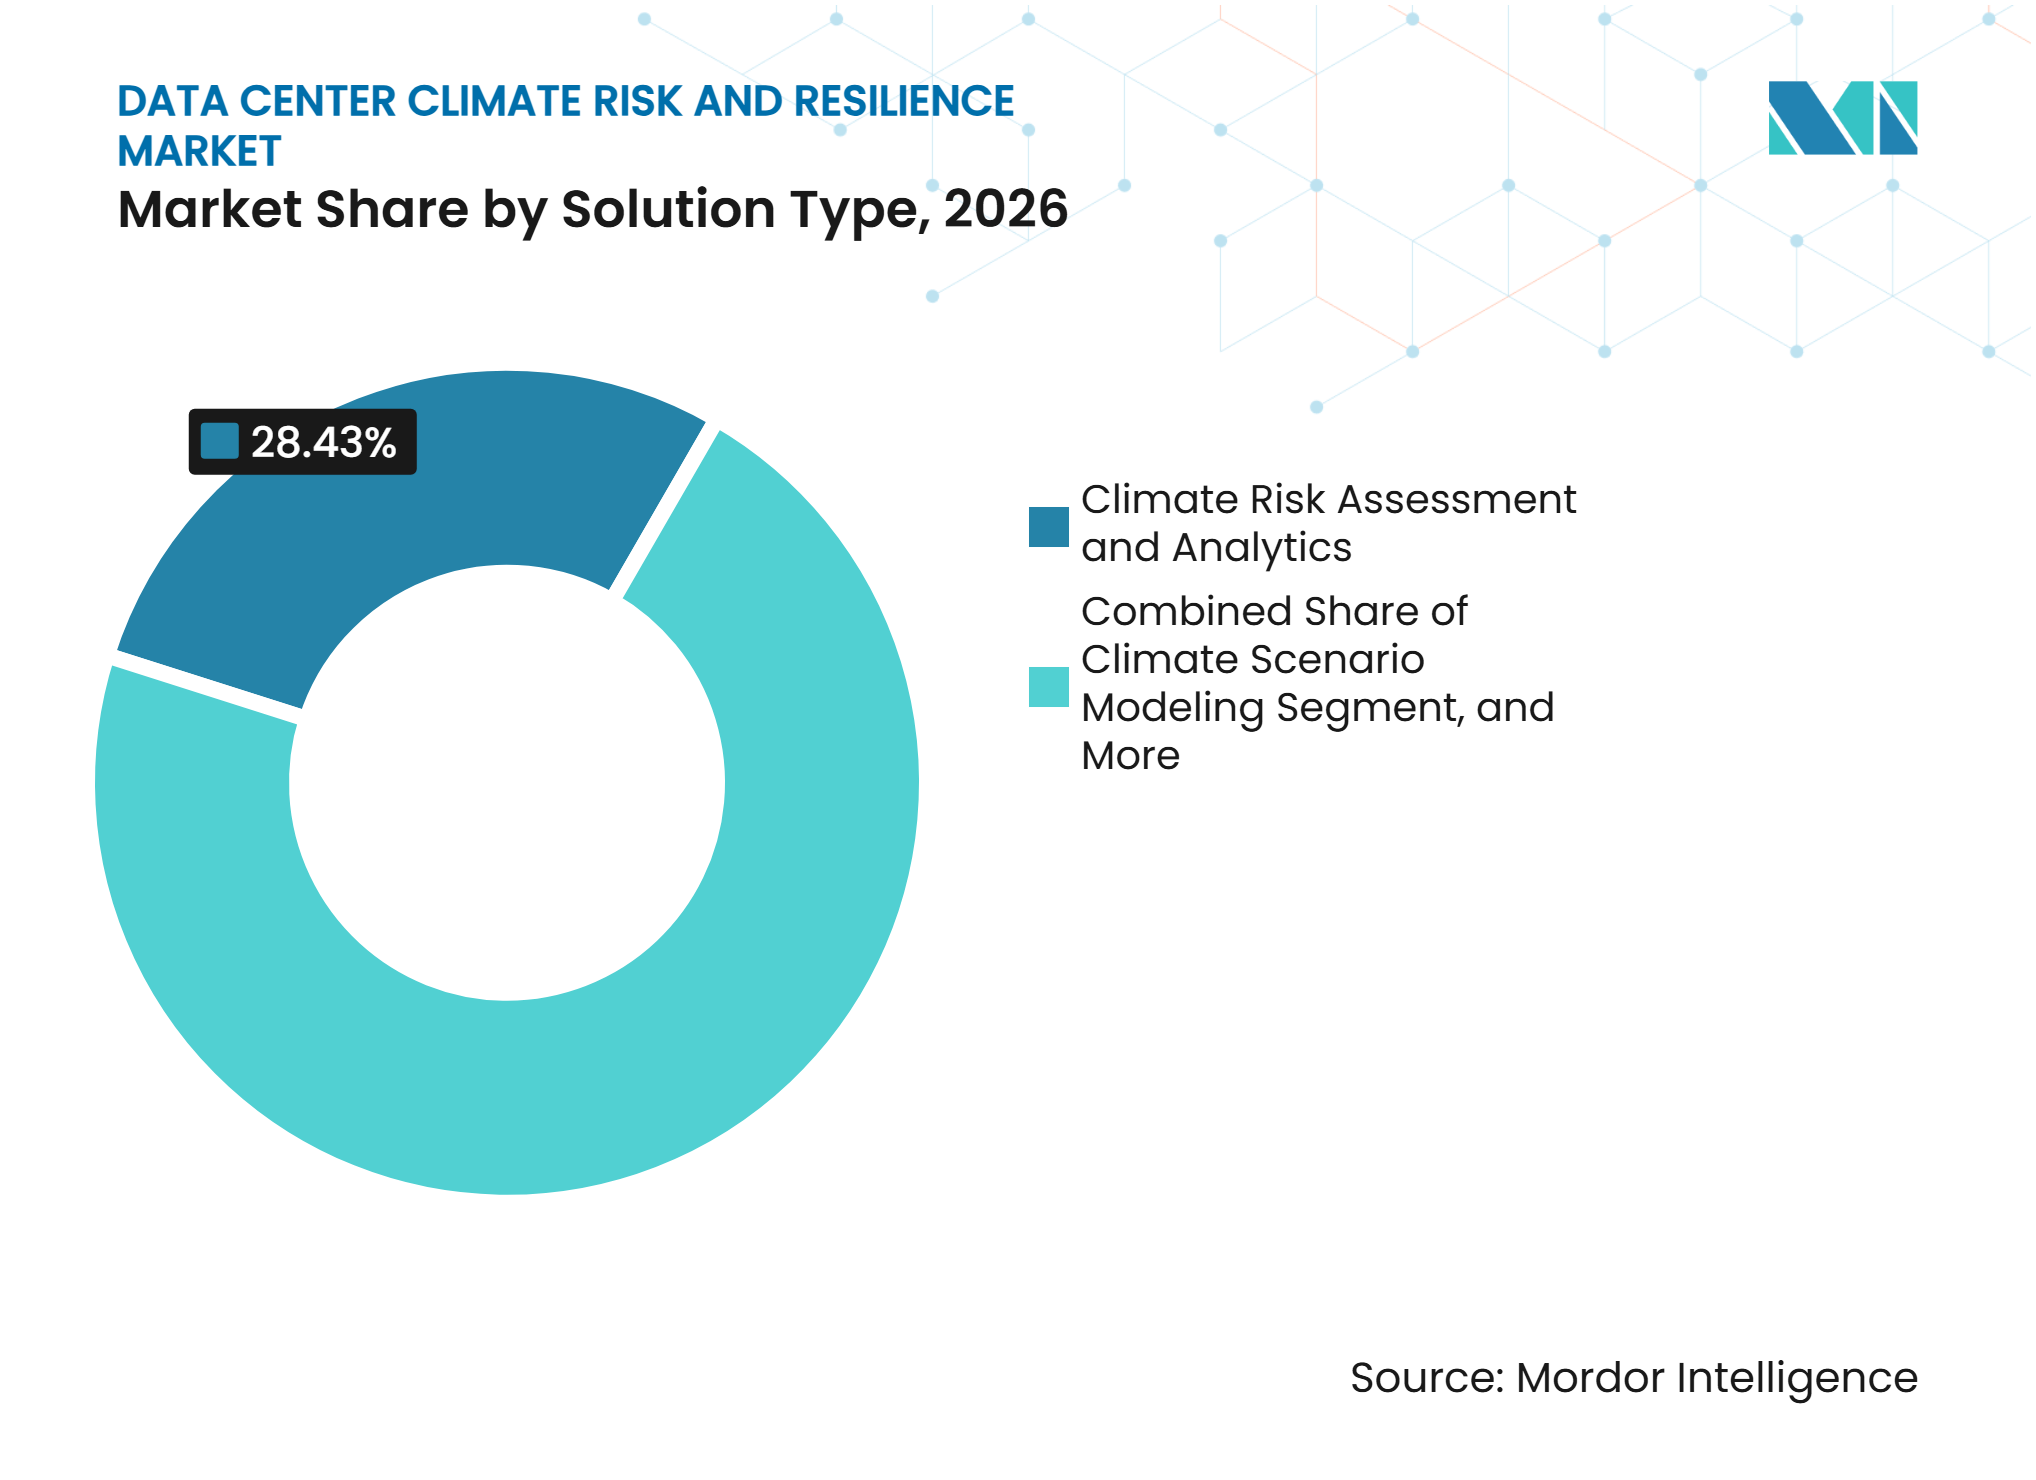
- Par type de solution, l'évaluation et l'analyse des risques climatiques détenaient 28,43 % de la part du marché de la gestion des risques climatiques et de la résilience des centres de données en 2026, tandis que la surveillance des risques climatiques et l'alerte précoce devrait progresser à un CAGR de 13,62 % jusqu'en 2032.
- Par aléa climatique, les chaleurs extrêmes et les vagues de chaleur représentaient 29,74 % en 2026, tandis que les événements composites et multi-aléas devraient progresser à un CAGR de 13,76 % jusqu'en 2032.
- Par méthode d'évaluation, l'évaluation des risques physiques et de la vulnérabilité détenait une part de 26,38 % en 2026, tandis que la quantification financière et au niveau des actifs des risques climatiques devrait progresser à un CAGR de 13,57 % jusqu'en 2032.
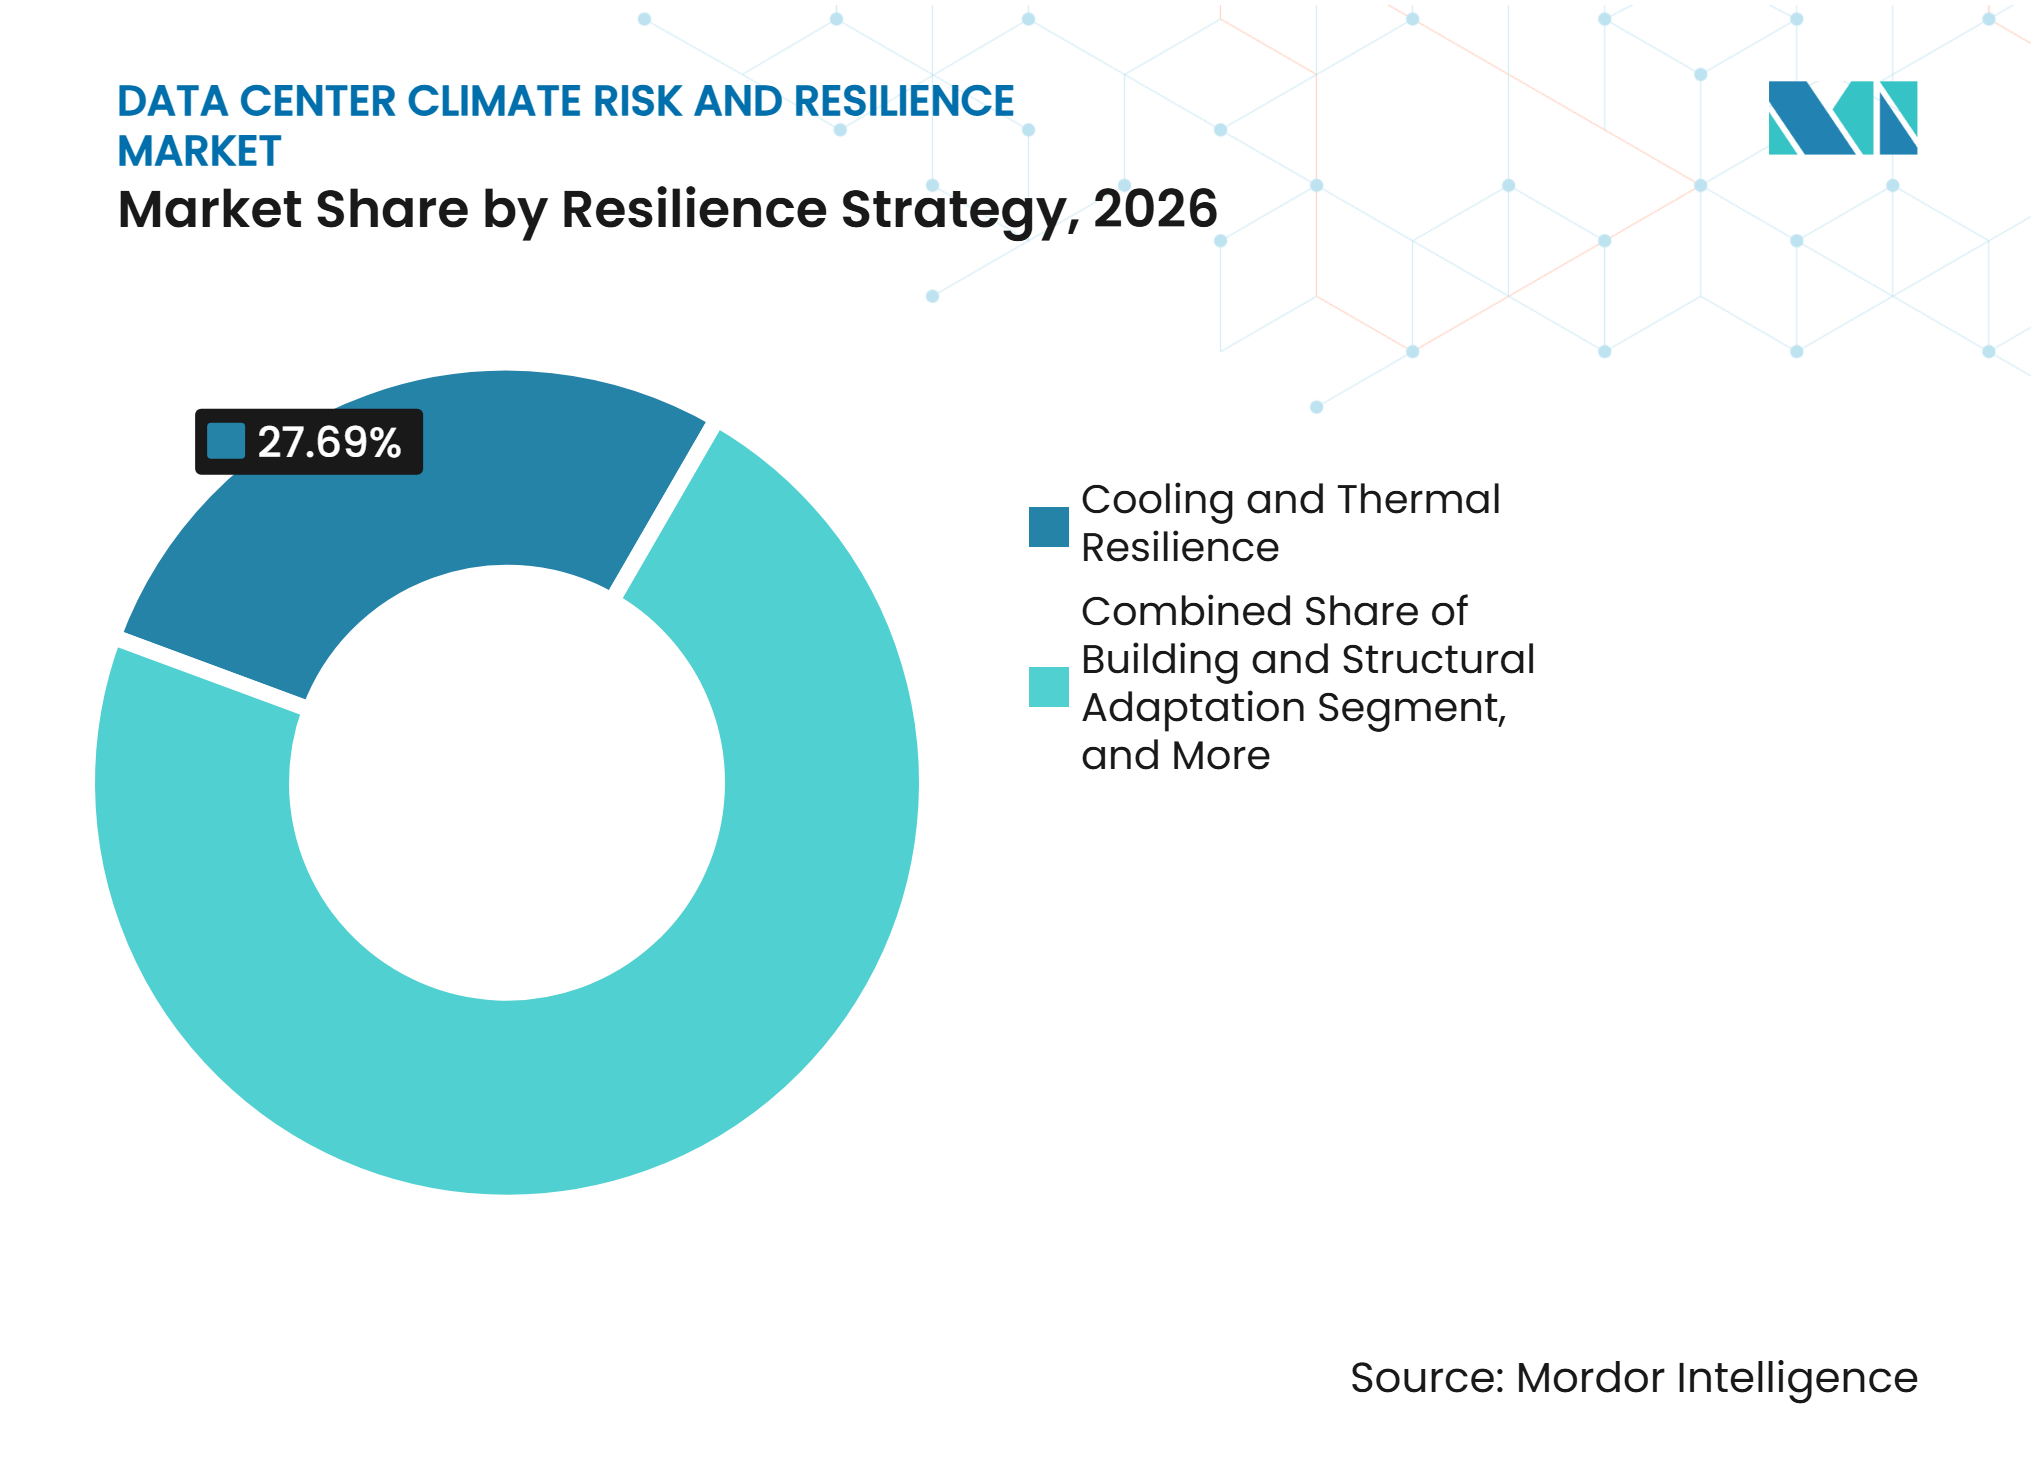
- Par stratégie de résilience, la résilience thermique et des systèmes de refroidissement détenait une part de 27,69 % en 2026, tandis que les mesures de disponibilité et de conservation de l'eau devraient progresser à un CAGR de 13,68 % jusqu'en 2032.
- Par type de service, le conseil en risques climatiques détenait une part de 32,86 % en 2026, tandis que l'ingénierie et la conception climatiques devraient progresser à un CAGR de 13,59 % jusqu'en 2032.
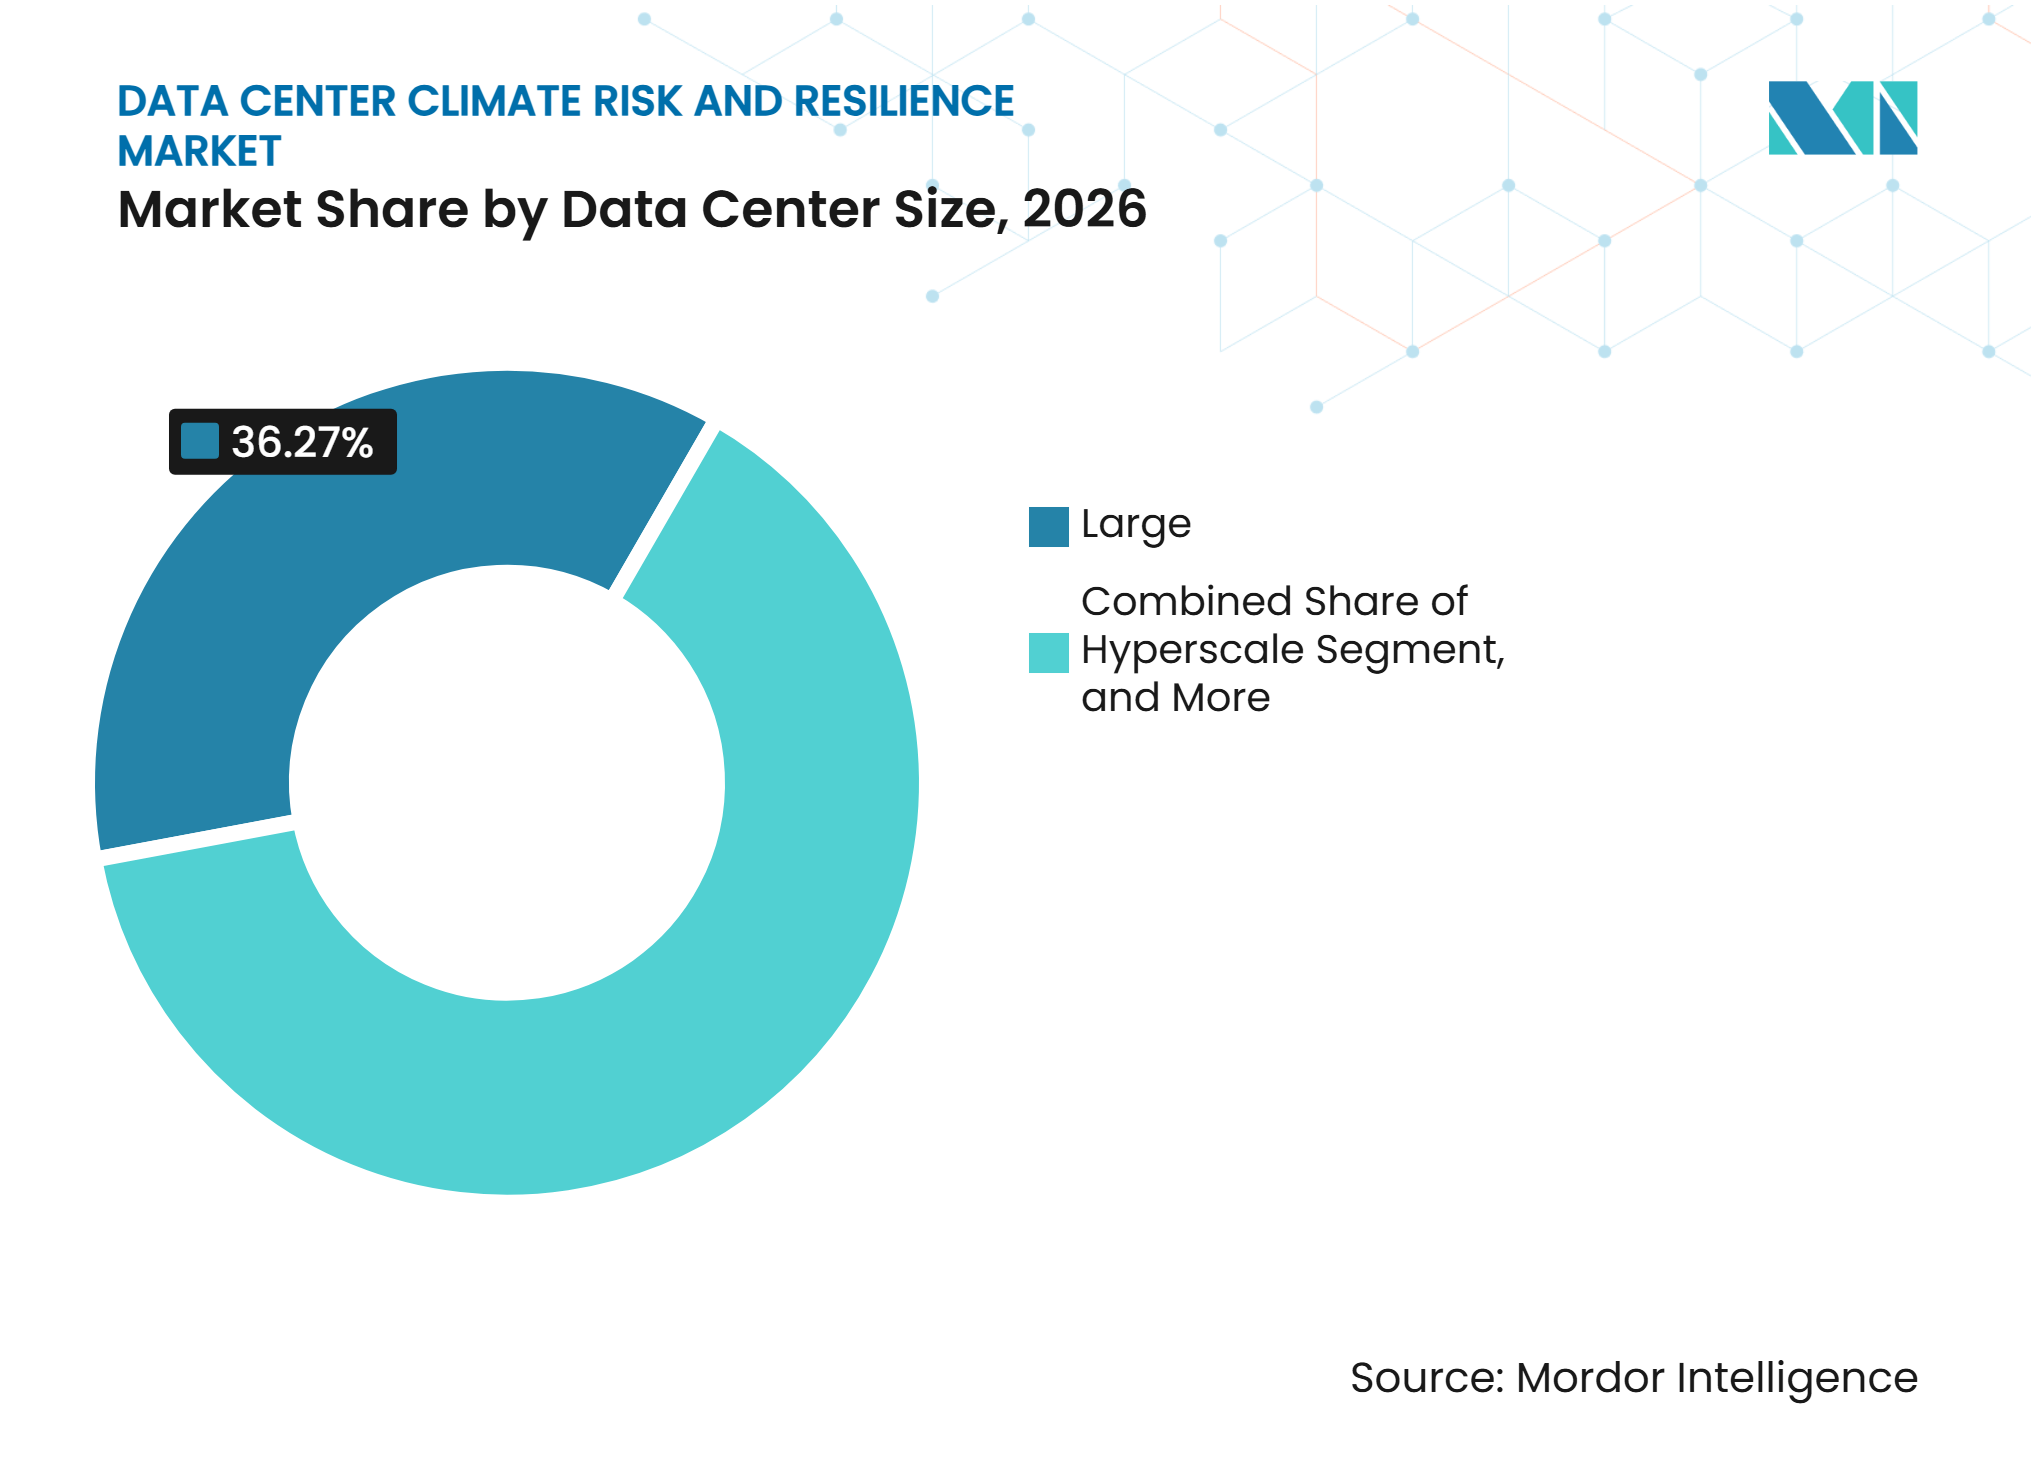
- Par taille de centre de données, les grands centres de données détenaient une part de 36,27 % en 2026, tandis que les centres de données hyperscale devraient progresser à un CAGR de 13,74 % jusqu'en 2032.
- Par type de centre de données, les centres de données de colocation détenaient une part de 41,92 % en 2026, tandis que les fournisseurs de services cloud devraient progresser à un CAGR de 13,64 % jusqu'en 2032.
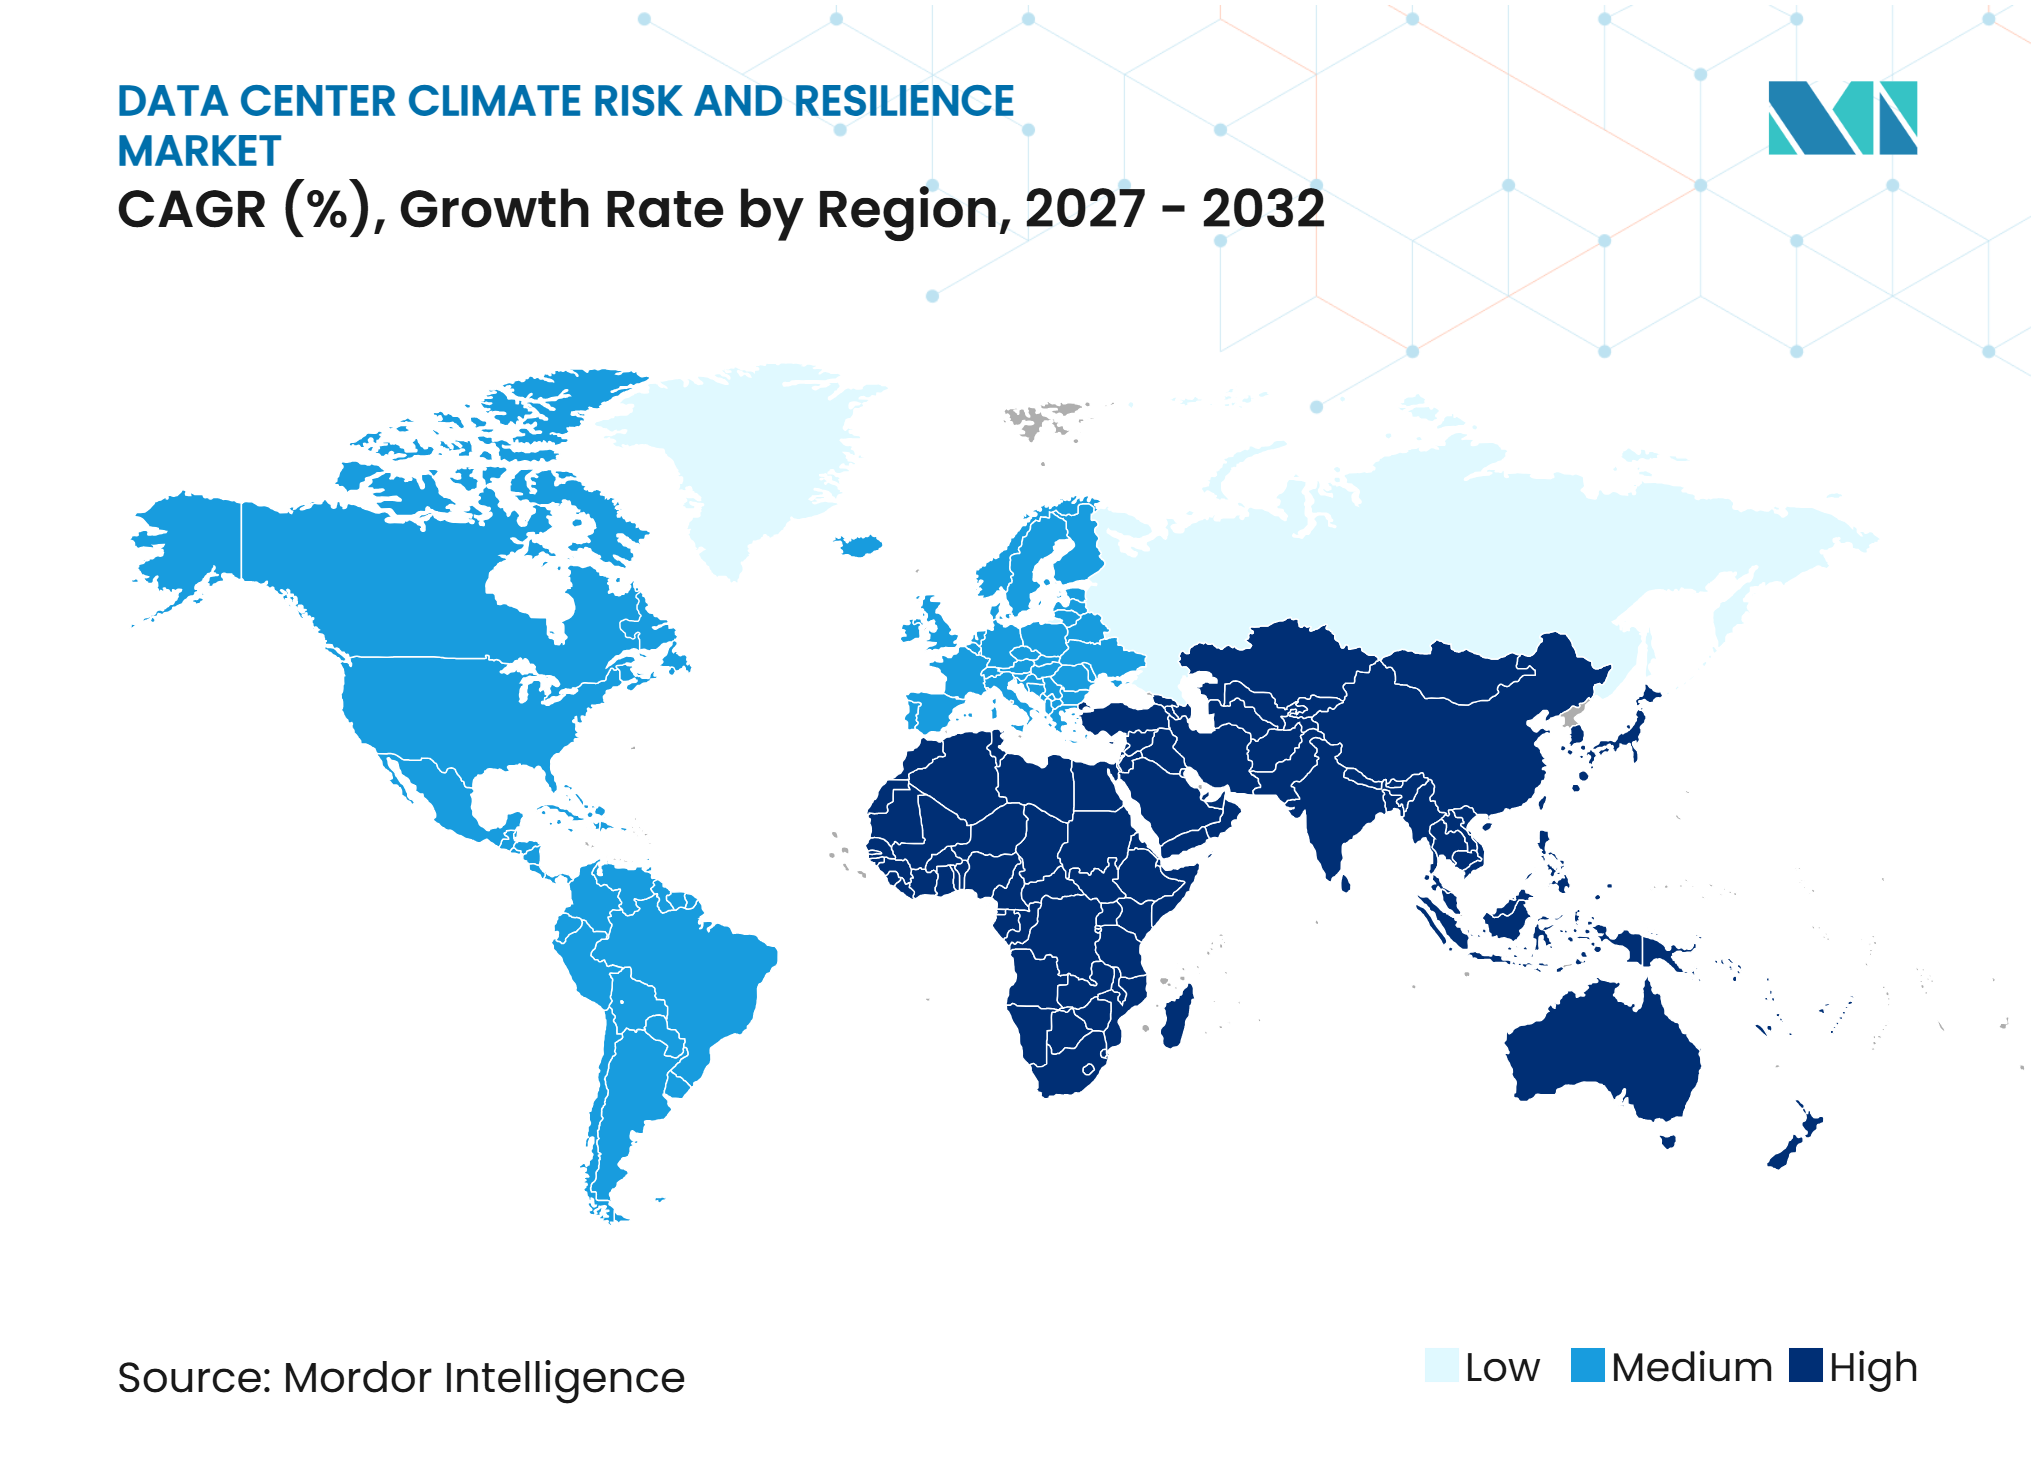
- Par géographie, l'Amérique du Nord détenait une part de 38,58 % en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 13,72 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de l'infrastructure d'intelligence artificielle et de calcul haute performance | +3.5% | Mondial, concentré en Amérique du Nord, en Asie-Pacifique et en Europe occidentale | Court terme (≤ 2 ans) |
| Augmentation des coûts d'interruption d'activité liés aux pannes et aux événements climatiques | +2.8% | Mondial, sévérité la plus élevée dans les Amériques et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Demande réglementaire et des clients pour une résilience vérifiée | +2.4% | Europe et Amérique du Nord principalement, en expansion vers l'Asie-Pacifique dans le cadre de la directive européenne sur l'efficacité énergétique et de la CSRD | Moyen terme (2-4 ans) |
| Choix des sites tenant compte du climat en tant qu'exigence d'allocation du capital | +1.8% | Amérique du Nord et Europe, avec une adoption précoce dans les pays nordiques et au Canada | Moyen terme (2-4 ans) |
| Stress hydrique stimulant l'investissement dans le refroidissement en circuit fermé et la réutilisation de l'eau | +1.2% | Asie-Pacifique, avec des répercussions au Moyen-Orient et dans certaines parties de l'Amérique du Nord | Moyen terme (2-4 ans) |
| Tarification par les assureurs et les prêteurs de l'exposition physique au risque climatique | +0.9% | Mondial, porté par les marchés financiers nord-américains et européens | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de l'infrastructure d'intelligence artificielle et de calcul haute performance
L'infrastructure d'intelligence artificielle accroît les conséquences opérationnelles des perturbations liées à la chaleur, à l'eau et à l'alimentation électrique pour les opérateurs de centres de données. L'Agence internationale de l'énergie prévoit que la consommation mondiale d'électricité des centres de données devrait plus que doubler, pour atteindre environ 945 TWh d'ici 2030, l'intelligence artificielle étant un moteur majeur de cette croissance. Les équipements informatiques denses augmentent les besoins en refroidissement et réduisent le temps disponible pour réagir lorsque les conditions météorologiques locales changent. Le guide de l'ASEAN pour le développement durable des centres de données prévoit que les densités de puissance par baie dans la région atteindront 50 kW d'ici 2027, ce qui exerce une pression supplémentaire sur la conception thermique et la planification de l'eau. Ce profil opérationnel soutient la demande de surveillance continue, de conception tenant compte du climat et de systèmes de refroidissement capables de fonctionner de manière fiable dans des conditions extrêmes. Le marché de la gestion des risques climatiques et de la résilience des centres de données bénéficie de cette évolution, car la planification des installations doit désormais aligner la demande informatique sur les contraintes d'infrastructure locales.
Augmentation des coûts d'interruption d'activité liés aux pannes et aux événements climatiques
Les opérateurs de centres de données accordent une plus grande valeur à la résilience, car une panne liée aux conditions météorologiques peut simultanément affecter les clients, les chaînes d'approvisionnement et les engagements contractuels de service. L'Uptime Institute a rapporté que 54 % des répondants ont déclaré que leur panne significative la plus récente avait coûté plus de 100 000 USD, et 20 % ont signalé des coûts supérieurs à 1 million USD.[1] L'exposition financière fait de l'alerte précoce, de la redondance des équipements et de la planification des interventions des priorités opérationnelles pratiques plutôt que des mesures de protection facultatives. Les charges de travail d'intelligence artificielle à haute densité peuvent être davantage perturbées par une défaillance du refroidissement, car les températures des composants peuvent augmenter rapidement sous une charge soutenue. Le marché de la gestion des risques climatiques et de la résilience des centres de données bénéficie de la situation lorsque les opérateurs utilisent des évaluations des risques pour identifier les points faibles avant qu'un incident n'affecte un accord de niveau de service. La demande est particulièrement pertinente pour les sites multi-locataires, où un seul incident dans une installation peut entraîner des pertes pour plusieurs clients.
Demande réglementaire et des clients pour une résilience vérifiée
Le reporting sur la durabilité des centres de données devient plus structuré en Europe, ce qui accroît le besoin de données fiables sur les installations et de plans d'amélioration documentés. La Commission européenne exige que les centres de données dont la puissance informatique installée est d'au moins 500 kW déclarent les informations de performance clés via la base de données européenne. Le cadre de l'Union européenne couvre la performance énergétique et inclut des attentes en matière de reporting qui rendent la gestion de l'eau et de l'environnement plus visible dans les décisions d'approvisionnement. Les opérateurs au service de grands clients d'entreprise reçoivent également des demandes de preuves que les installations peuvent maintenir le service sous des pressions climatiques physiques. Ces exigences renforcent le rôle des audits de risques, de l'analyse de scénarios et des plans d'ingénierie au sein du marché de la gestion des risques climatiques et de la résilience des centres de données.
Choix des sites tenant compte du climat en tant qu'exigence d'allocation du capital
La sélection des sites devient une décision de résilience plus importante, car les nouveaux centres de données fonctionnent sur de longues périodes et nécessitent d'importants investissements fixes. L'intégration de mesures d'adaptation lors du développement peut éviter les perturbations opérationnelles associées aux rénovations d'installations en activité. L'Institut d'études géologiques des États-Unis a examiné la co-localisation des centres de données d'intelligence artificielle avec l'infrastructure énergétique sur les terres publiques fédérales, reflétant le lien plus étroit entre l'expansion informatique, la localisation et la planification énergétique. Les opérateurs doivent désormais prendre en compte ensemble l'accès au réseau électrique, les conditions hydriques locales, l'exposition à la chaleur et la fiabilité de l'infrastructure environnante. Cette approche élargit le rôle du marché de la gestion des risques climatiques et de la résilience des centres de données au-delà de l'ingénierie au niveau du bâtiment. Elle favorise également les prestataires capables de relier le filtrage géographique à la conception détaillée des installations.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de rénovation et risque d'interruption des opérations critiques | -1.6% | Mondial, le plus aigu pour les opérateurs d'entreprises et de colocation existants dans les marchés denses | Court terme (≤ 2 ans) |
| Données climatiques fragmentées et méthodologies de modélisation incohérentes | -1.2% | Mondial | Moyen terme (2-4 ans) |
| Risque de corrélation entre les nœuds de services publics partagés et la chaîne d'approvisionnement | -0.8% | Clusters denses d'Asie-Pacifique et d'Amérique du Nord, notamment Johor et Northern Virginia | Moyen terme (2-4 ans) |
| Longs délais d'approvisionnement pour les transformateurs, les appareillages de commutation et les équipements de résilience | -0.6% | Mondial, particulièrement en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de rénovation et risque d'interruption des opérations critiques
La rénovation d'une installation en activité peut être difficile, car les systèmes de refroidissement, électriques et hydrauliques doivent rester opérationnels pendant les travaux. Les opérateurs soumis à des engagements stricts en matière de disponibilité peuvent retarder les mises à niveau lorsque leur mise en œuvre nécessite des arrêts d'équipements ou un séquençage complexe. Le Forum économique mondial identifie la gestion thermique et la surveillance en temps réel comme des priorités clés en matière de résilience, mais ces changements peuvent nécessiter une coordination importante dans les sites plus anciens. Les bâtiments existants peuvent également disposer d'un espace limité pour les nouveaux équipements de refroidissement, de traitement de l'eau ou de protection électrique. Ces contraintes peuvent ralentir l'adoption sur le marché de la gestion des risques climatiques et de la résilience des centres de données, même lorsque les évaluations des risques montrent un besoin clair de mises à niveau. Les conceptions modulaires et les programmes d'ingénierie par phases peuvent réduire les perturbations, mais ils n'éliminent pas le défi des coûts.
Données climatiques fragmentées et méthodologies de modélisation incohérentes
Les données sur les risques climatiques peuvent produire des résultats différents lorsque les prestataires utilisent des hypothèses d'aléas, des horizons temporels ou des limites d'installations différents. Il est ainsi plus difficile pour les investisseurs et les opérateurs de comparer les sites et de prioriser le capital au sein d'un portefeuille. Une analyse spatiale évaluée par des pairs a révélé que les risques opérationnels liés au climat dans les centres de données américains sont structurés géographiquement, ce qui plaide en faveur d'une analyse plus détaillée et spécifique à chaque emplacement. Les études portant sur un seul aléa peuvent ne pas montrer l'effet combiné de la chaleur, de la pénurie d'eau, des inondations et du stress du réseau électrique sur la même installation. Le marché de la gestion des risques climatiques et de la résilience des centres de données a donc besoin de méthodes capables de relier les conditions physiques aux conséquences opérationnelles. Des normes de reporting plus cohérentes pourraient améliorer la confiance des acheteurs et soutenir des comparaisons plus solides entre les prestataires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de solution :
l'analyse mène tandis que la surveillance continue se développeL'évaluation et l'analyse des risques climatiques détenaient 28,43 % du marché en 2026. Il s'agit généralement de la première étape, car les propriétaires ont besoin d'une vision claire des aléas avant de sélectionner des investissements techniques. Les travaux d'évaluation peuvent identifier l'exposition à la chaleur, aux inondations, à la pénurie d'eau, aux fumées d'incendie de forêt et aux vents violents sur des sites individuels. La modélisation de scénarios climatiques, la cartographie des risques climatiques et l'analyse géospatiale aident ensuite les équipes à comparer les conditions futures sur les sites existants et proposés. Le cadre de reporting des centres de données de la Commission européenne a rendu les informations cohérentes sur les installations plus importantes pour les opérateurs soumis aux règles de l'Union européenne.
La surveillance des risques climatiques et l'alerte précoce devraient progresser à un CAGR de 13,62 % jusqu'en 2032. La surveillance complète les études périodiques en fournissant aux équipes opérationnelles des informations à mesure que les conditions météorologiques, la disponibilité de l'eau et les conditions d'infrastructure locales évoluent. Le Forum économique mondial a mis en avant la surveillance en temps réel comme un investissement prioritaire en matière de résilience, car elle aide les opérateurs à agir avant que les conditions ne perturbent les performances. Les installations d'intelligence artificielle ont de bonnes raisons d'utiliser ces systèmes, car les équipements denses laissent moins de flexibilité lorsque les performances de refroidissement diminuent. Le marché de la gestion des risques climatiques et de la résilience des centres de données devrait voir davantage d'offres intégrées reliant l'analyse, les alertes et les réponses opérationnelles.



Par aléa climatique :
la chaleur mène tandis que la planification multi-aléas progresseLes chaleurs extrêmes et les vagues de chaleur représentaient 29,74 % du marché de la gestion des risques climatiques et de la résilience des centres de données en 2026. La chaleur affecte directement l'efficacité du refroidissement et peut augmenter la demande d'électricité lorsque le réseau est déjà sous pression. Cela crée un lien direct entre les conditions de température locales et les coûts opérationnels des installations. L'Agence internationale de l'énergie identifie les centres de données comme une source croissante de demande d'électricité, rendant la planification fiable du refroidissement et de l'alimentation électrique plus importante à mesure que la capacité d'intelligence artificielle se développe. Les inondations, la pénurie d'eau, les fumées d'incendie de forêt et les vents violents nécessitent également une attention particulière, car ils peuvent affecter les bâtiments, l'accès aux services publics et la fiabilité des équipements.
Les événements composites et multi-aléas devraient progresser à un CAGR de 13,76 % jusqu'en 2032. Les opérateurs s'éloignent de la planification pour une seule condition climatique à la fois, car les aléas peuvent survenir ensemble ou affecter le même réseau de services. Une installation peut faire face à des températures élevées et à un stress hydrique tout en dépendant d'un réseau électrique ou de transport affecté par des conditions météorologiques sévères. L'analyse spatiale américaine évaluée par des pairs a révélé des connexions significatives entre les risques de chaleur, de stress hydrique et d'émissions dans les emplacements des centres de données. La planification multi-aléas peut aider les opérateurs à déterminer si une seule mesure d'adaptation améliore les performances face à plusieurs risques.
Par méthode d'évaluation :
l'évaluation de la vulnérabilité physique fournit le point de départL'évaluation des risques physiques et de la vulnérabilité représentait 26,38 % du marché en 2026. Cette méthode examine comment un site, un bâtiment, un système de refroidissement et une connexion électrique peuvent réagir à un aléa physique spécifique. L'analyse des aléas historiques et la cartographie géographique et géospatiale des risques fournissent une base de référence pour cet examen. L'étape suivante consiste souvent à tester si l'installation peut continuer à fonctionner dans des conditions futures plus sévères. Ces évaluations soutiennent les décisions d'investissement sur l'ensemble du marché de la gestion des risques climatiques et de la résilience des centres de données.
La quantification financière et au niveau des actifs des risques climatiques devrait progresser à un CAGR de 13,57 % jusqu'en 2032. Cette approche traduit l'exposition des installations en coûts opérationnels, de réparation et d'interruption d'activité possibles. Elle aide les propriétaires à comparer les dépenses de résilience avec les conséquences financières de l'inaction. La quantification peut également soutenir les discussions de financement lorsque les prêteurs demandent comment les risques physiques affectent la performance des actifs. La recherche scientifique sur la relation entre les centres de données et les conditions climatiques montre pourquoi les hypothèses régionales génériques ne sont pas suffisantes pour les décisions au niveau des actifs.
Par stratégie de résilience :
le refroidissement occupe la position la plus importante tandis que les mesures liées à l'eau s'accélèrentLa résilience thermique et des systèmes de refroidissement représentait 27,69 % du marché en 2026. Le refroidissement est une exigence opérationnelle fondamentale, et son importance augmente à mesure que la densité des serveurs s'accroît. Le guide de l'ASEAN prévoit des densités de baies de 50 kW d'ici 2027, soulignant la nécessité de systèmes de refroidissement capables de gérer des charges élevées dans des climats chauds.[2] Cette catégorie comprend la conception des équipements, la gestion de l'air, le refroidissement liquide, les systèmes de contrôle et la planification du rejet de chaleur. Sur le marché de la gestion des risques climatiques et de la résilience des centres de données, le refroidissement dépend également d'une alimentation électrique fiable lors des événements de chaleur.
Les mesures de disponibilité et de conservation de l'eau devraient progresser à un CAGR de 13,68 % jusqu'en 2032. La planification de l'eau est particulièrement pertinente dans les régions où la croissance rapide des centres de données se superpose aux contraintes d'approvisionnement en eau. Microsoft indique qu'il teste des conceptions de refroidissement à évaporation zéro d'eau dans de nouvelles installations dans le cadre de son objectif de bilan hydrique positif pour 2030. Les opérateurs peuvent utiliser des systèmes en circuit fermé, le refroidissement direct sur puce, l'eau recyclée ou le refroidissement sec selon les conditions locales. Ces choix peuvent réduire la dépendance à l'eau potable, bien qu'ils puissent modifier la demande en énergie ou les exigences en capital.

Par type de service :
le conseil mène tandis que l'ingénierie passe à la livraisonLe conseil en risques climatiques détenait une part de 32,86 % en 2026. Le conseil est souvent le point d'entrée, car les opérateurs doivent définir leur exposition, leurs exigences de reporting et leurs priorités d'investissement avant de commander des modifications physiques. L'audit des risques et le soutien à la divulgation sont devenus plus pertinents à mesure que les exigences de reporting augmentent en Europe. Le cadre de l'Union européenne exige le reporting des installations dépassant le seuil de puissance informatique de 500 kW, donnant aux opérateurs une incitation plus forte à organiser leurs données et leurs contrôles. Cela maintient le conseil pertinent sur l'ensemble du marché de la gestion des risques climatiques et de la résilience des centres de données.
L'ingénierie et la conception climatiques devraient progresser à un CAGR de 13,59 % jusqu'en 2032. La demande d'ingénierie suit lorsque les examens des risques identifient des modifications spécifiques aux systèmes de refroidissement, hydrauliques, aux bâtiments, à l'infrastructure électrique ou aux systèmes de contrôle. Johnson Controls a introduit des guides de conception de référence pour la gestion thermique des centres de données d'intelligence artificielle à l'échelle du gigawatt en février 2026, incluant une approche de rejet de chaleur sans eau. Les conceptions standardisées peuvent raccourcir les délais d'approvisionnement et aider les clients à comparer les options pour les installations à haute densit. Les prestataires d'ingénierie doivent également démontrer que les conceptions peuvent fonctionner dans les conditions météorologiques et hydriques locales.
Par taille de centre de données :
les grands sites mènent et les sites hyperscale prennent de l'élanLes grands centres de données détenaient une part de 36,27 % en 2026. Ces installations ont l'échelle, les engagements clients et les budgets en capital nécessaires pour soutenir des programmes formels de gestion des risques climatiques. Leurs opérateurs gèrent souvent plusieurs systèmes critiques à la fois, notamment l'alimentation électrique, le refroidissement, l'eau, la sécurité physique et les obligations de service aux locataires. Les grands sites peuvent donc justifier des évaluations détaillées et des programmes d'adaptation par ingénierie. Le marché de la gestion des risques climatiques et de la résilience des centres de données a également besoin d'options modulaires pour les installations plus petites.
Les centres de données hyperscale devraient progresser à un CAGR de 13,74 % jusqu'en 2032. Leur croissance est liée aux plateformes cloud et aux charges de travail d'intelligence artificielle qui concentrent les équipements informatiques dans de grands campus. Amazon Web Services a rapporté une efficacité d'utilisation de l'énergie mondiale de 1,14 en 2025 et a décrit le comptage intelligent et le refroidissement liquide direct au niveau des puces comme faisant partie de son approche de gestion de l'eau. Ces sites nécessitent une planification de la résilience à une échelle qui inclut le système électrique plus large et le réseau hydraulique local. Les nouvelles installations peuvent intégrer des mesures de conception plus tôt que les sites plus anciens, mais leur grande demande peut également accroître les pressions sur l'infrastructure locale.
Par type de centre de données :
la colocation mène tandis que les fournisseurs cloud se développent rapidementLes centres de données de colocation détenaient une part de 41,92 % en 2026. Le modèle multi-locataires donne aux opérateurs une forte incitation à gérer l'exposition aux risques climatiques, car un seul incident peut affecter plusieurs contrats clients. Les clients peuvent également demander la preuve que les installations peuvent maintenir le service dans des scénarios de chaleur, d'inondation et de perturbation de l'alimentation électrique. Les opérateurs de colocation ont besoin de programmes de résilience couvrant le refroidissement partagé, la distribution électrique, la protection des bâtiments et les communications avec les locataires. Cette demande soutient le marché de la gestion des risques climatiques et de la résilience des centres de données dans les clusters métropolitains.
Les fournisseurs de services cloud devraient progresser à un CAGR de 13,64 % jusqu'en 2032. Ces fournisseurs gèrent de grands portefeuilles et ont des engagements publics en matière de durabilité qui rendent la performance en eau et en énergie visible pour les clients. Microsoft indique qu'il poursuit un bilan hydrique positif d'ici 2030 et pilote des conceptions à évaporation zéro d'eau dans de nouveaux centres de données américains. Les fournisseurs cloud peuvent appliquer les enseignements d'un campus à de nombreux emplacements, mais chaque site nécessite toujours une évaluation locale des risques. Leur échelle accroît également l'importance de méthodes cohérentes pour la sélection des sites et le reporting sur la résilience.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait 38,58 % de la part du marché de la gestion des risques climatiques et de la résilience des centres de données en 2026. La région dispose d'une grande base installée d'infrastructure d'entreprise, de colocation et hyperscale, ce qui soutient une demande récurrente d'évaluation des risques et de planification des rénovations. Les États-Unis ont également d'importants investissements dans l'intelligence artificielle et un besoin croissant d'infrastructure d'alimentation électrique et de refroidissement fiable. Les travaux de l'Institut d'études géologiques des États-Unis sur la liaison des centres de données d'intelligence artificielle avec l'infrastructure énergétique montrent l'importance de la localisation et de la planification du réseau électrique pour les capacités futures. Les règles de divulgation climatique de la Californie et la diligence raisonnable des clients ajoutent une influence réglementaire pour les opérateurs ayant une activité commerciale significative dans l'État. Les installations situées dans des zones exposées aux inondations, aux incendies de forêt, à la chaleur et au stress hydrique nécessitent des réponses de conception et opérationnelles différentes. La région devrait voir une utilisation accrue de la surveillance en temps réel et de l'analyse de scénarios spécifiques aux sites à mesure que les propriétaires mettent à jour les installations plus anciennes. La taille du marché de la gestion des risques climatiques et de la résilience des centres de données est soutenue par la nécessité de protéger une infrastructure dense et de grande valeur tout en maintenant les engagements de service.
Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 13,72 % jusqu'en 2032. Les investissements rapides dans le cloud et l'intelligence artificielle stimulent l'ajout de grandes installations dans des marchés où la chaleur, l'humidité, la disponibilité de l'eau et les contraintes du réseau électrique peuvent constituer des problèmes de planification importants. Le guide de l'ASEAN pour le développement durable des centres de données fournit des orientations régionales sur l'efficacité énergétique, les énergies renouvelables, la gestion de l'eau et les pratiques d'économie circulaire. L'attente du guide d'une densité de baies de 50 kW d'ici 2027 renforce l'importance de la gestion thermique dans les nouveaux projets. Les opérateurs dans les marchés tropicaux testent des approches de refroidissement qui réduisent la consommation d'eau sans compromettre les performances. Johnson Controls a annoncé un investissement prévu de 60 millions SGD (44 millions USD) dans son Centre d'innovation de Singapour pour la recherche avancée en refroidissement, ce qui indique une attention continue aux solutions pour les emplacements chauds et contraints en énergie. Les facteurs de conformité varient selon les pays, de sorte que les propriétaires d'installations ont besoin des exigences locales en matière d'eau, d'énergie et de construction en plus des orientations régionales en matière de durabilité. La part régionale progresse à mesure que de nouvelles capacités sont construites en tenant compte de ces conditions.
Europe, Moyen-Orient et Afrique, et Amérique du Sud
L'Europe présente un argument solide fondé sur les politiques en faveur des services de résilience, car la directive sur l'efficacité énergétique exige un reporting au niveau des installations pour les centres de données disposant d'au moins 500 kW de puissance informatique installée. Le projet de système de notation de durabilité de la Commission européenne pour les centres de données pointe également vers une meilleure comparabilité des performances énergétiques et environnementales dans toute la région.[3] Ces exigences augmentent la valeur du soutien aux audits, de la gestion des données climatiques et des plans d'ingénierie pouvant être expliqués aux régulateurs et aux clients. Au Moyen-Orient et en Afrique, la chaleur extrême et la disponibilité de l'eau font du choix du refroidissement et de la planification de la réutilisation des éléments centraux du développement de nouveaux sites. AWS a rapporté des efforts pour réduire la consommation d'eau grâce au refroidissement liquide direct au niveau des puces et au comptage intelligent, ce qui offre un modèle pertinent pour les installations dans les zones à contraintes hydriques. L'Amérique du Sud ajoute également une infrastructure numérique et peut intégrer le filtrage climatique plus tôt dans la conception des projets que les emplacements matures avec de grands parcs existants. Dans ces géographies mixtes, la réglementation, la capacité des services publics locaux, l'accès à l'eau et les normes de construction déterminent quelles mesures de résilience sont pratiques. Cela crée un besoin de méthodes suffisamment cohérentes pour la gestion de portefeuille mais suffisamment flexibles pour la conformité locale.
Paysage concurrentiel
Concentration du Marché
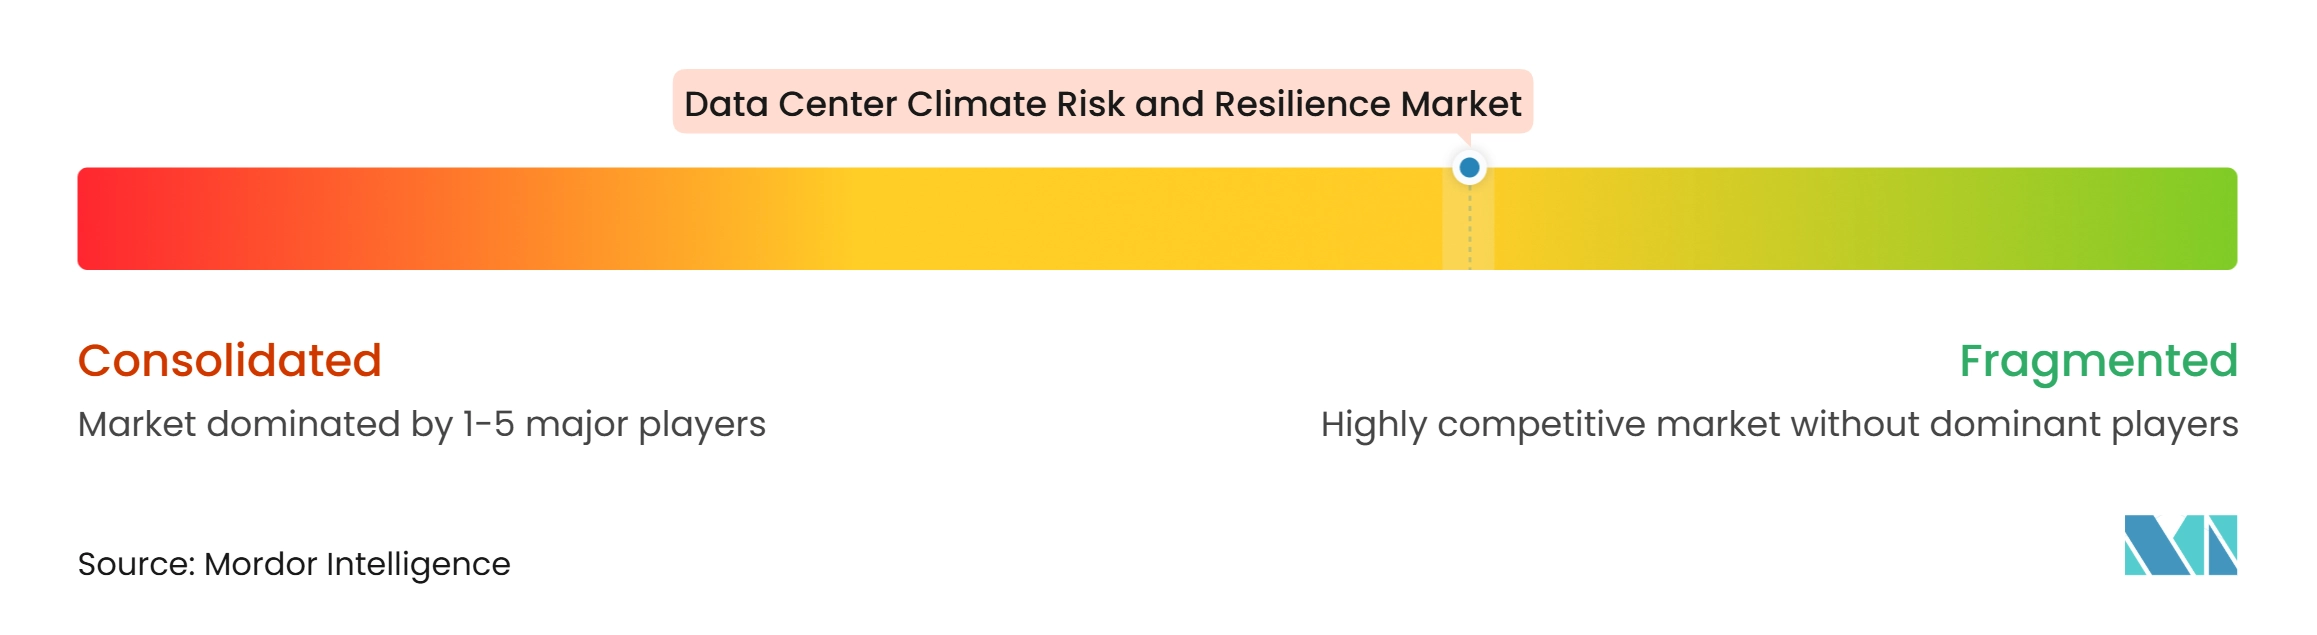
Le marché de la gestion des risques climatiques et de la résilience des centres de données comprend des fournisseurs d'infrastructure d'alimentation électrique et de refroidissement, des entreprises de systèmes de bâtiment, des spécialistes de l'eau, des sociétés d'analyse et des fournisseurs spécialisés en refroidissement liquide. La concurrence est façonnée par la capacité à combiner des équipements physiques avec les services d'évaluation, de surveillance et d'ingénierie dont les opérateurs ont besoin. Les fournisseurs d'infrastructure établis disposent de larges bases installées et de relations avec les grands propriétaires de centres de données. Les fournisseurs spécialisés peuvent concurrencer en répondant à des besoins spécifiques tels que le refroidissement direct sur puce, le traitement de l'eau, les données climatiques ou les systèmes de contrôle. Le marché reste fragmenté car aucun participant unique ne couvre toutes les catégories de risques et toutes les étapes de la livraison de projets. Les clients font souvent appel à plusieurs prestataires lorsqu'ils combinent l'évaluation des sites, l'ingénierie des installations et l'approvisionnement en équipements.
Le développement de produits est une stratégie concurrentielle centrale, car les installations d'intelligence artificielle exigent des performances de refroidissement plus élevées. Johnson Controls a lancé sa série de guides de conception de référence pour les centres de données d'intelligence artificielle de 1 GW en février 2026, incluant une architecture à refroidisseur sec conçue pour le rejet de chaleur sans eau. La société a également élargi son offre de refroidissement liquide en septembre 2025 avec une plateforme d'unité de distribution de liquide de refroidissement évolutive. Ces initiatives montrent comment les fournisseurs adaptent les capacités établies des systèmes de bâtiment aux environnements informatiques à haute densité. ABB a également annoncé une collaboration de recherche et développement en 2025 avec NVIDIA pour développer des architectures d'alimentation électrique pour les centres de données d'intelligence artificielle de nouvelle génération.[4] De telles initiatives placent la distribution d'énergie, le refroidissement et la résilience climatique dans la même discussion de conception.
La résilience hydrique et la surveillance opérationnelle deviennent des domaines de différenciation significatifs. Amazon Web Services a déclaré avoir réduit la consommation d'eau de refroidissement de 938 millions de litres en 2025 grâce à des mesures incluant le comptage intelligent et le refroidissement liquide direct au niveau des puces. Microsoft a rapporté des travaux continus sur les conceptions à évaporation zéro d'eau et sur son objectif de bilan hydrique positif pour 2030. Ces programmes élèvent les attentes des clients en matière de preuves que les stratégies de refroidissement peuvent réduire la dépendance à l'eau. Les prestataires qui relient les données de surveillance aux modifications de conception peuvent offrir un argument opérationnel plus clair que ceux qui fournissent uniquement des équipements. À mesure que les exigences de reporting de l'Union européenne deviennent plus détaillées, les fournisseurs doivent également soutenir des données et une documentation fiables sur les installations.
Leaders du secteur de la gestion des risques climatiques et de la résilience des centres de données
-
Schneider Electric SE
-
Vertiv Holdings Co.
-
Johnson Controls International plc
-
STULZ GmbH
-
Rittal GmbH & Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Risques Climatiques et de la Résilience des Centres de Données Entreprises couvertes dans ce rapport
- Schneider Electric SE
- Vertiv Holdings Co.
- Johnson Controls International plc
- STULZ GmbH
- Rittal GmbH & Co. KG
- Eaton Corporation plc
- ABB Ltd
- Siemens AG
- Legrand SA
- Delta Electronics, Inc.
- Huawei Technologies Co., Ltd.
- Daikin Industries, Ltd.
- Mitsubishi Electric Corporation
- Trane Technologies plc
- Munters Group AB
- CoolIT Systems Inc.
- LiquidStack Inc.
- Submer Technologies S.L.
- Iceotope Technologies Limited
- Xylem Inc.
- Veolia Environnement S.A.
- Ecolab Inc.
Développements industriels récents dans Marché des Risques Climatiques et de la Résilience des Centres de Données
- Octobre 2026 : Eaton a annoncé l'acquisition de Boyd Thermal auprès de Goldman Sachs Asset Management pour 9,5 milliards USD, consolidant les capacités de refroidissement direct sur puce et par immersion au sein de son portefeuille de gestion de l'alimentation électrique. Vertiv a simultanément annoncé l'acquisition de PurgeRite pour environ 1 milliard USD, et Daikin Applied a acquis Chilldyne, un pionnier du refroidissement direct sur puce à pression négative, marquant une vague de consolidation large dans la gestion thermique avancée ciblant les demandes d'infrastructure de l'ère de l'intelligence artificielle.
- Septembre 2025 : La Commission européenne a publié le règlement de la Commission C(2026)3472 le 21 septembre, établissant un système de notation de durabilité à l'échelle de l'Union pour les centres de données dans le cadre de la directive sur l'efficacité énergétique. Le règlement impose un reporting public au niveau des installations sur les indicateurs de consommation d'énergie et d'eau, élargissant directement le marché des services d'audit des risques et de soutien à la divulgation dans les États membres de l'Union européenne.
- Février 2026 : Johnson Controls a lancé sa série de guides de conception de référence pour les centres de données d'intelligence artificielle de 1 GW, introduisant la première architecture thermique du secteur pour les usines d'intelligence artificielle à l'échelle du gigawatt avec rejet de chaleur sans eau via des refroidisseurs secs. La conception est co-alignée avec l'architecture de référence DSX de NVIDIA et répond directement aux exigences de localisation dans des zones à stress hydrique pour les installations GPU de nouvelle génération.
- Janvier 2026 : Accelsius a clôturé un tour de financement de série B de 65 millions USD soutenu par Johnson Controls, destiné à développer la fabrication et le déploiement commercial de ses systèmes de refroidissement liquide direct sur puce à deux phases pour les applications de centres de données d'intelligence artificielle et de calcul haute performance à haute densité.
Périmètre du rapport mondial sur le marché de la gestion des risques climatiques et de la résilience des centres de données
Le marché de la gestion des risques climatiques et de la résilience des centres de données comprend les solutions et services qui aident les opérateurs de centres de données à évaluer, atténuer et gérer les risques liés au climat, notamment les événements météorologiques extrêmes, la hausse des températures, les inondations et les perturbations de l'alimentation électrique, afin d'assurer la continuité opérationnelle et la résilience de l'infrastructure.
Le rapport sur le marché de la gestion des risques climatiques et de la résilience des centres de données est segmenté par type de solution (évaluation et analyse des risques climatiques, modélisation de scénarios climatiques, cartographie des risques climatiques et analyse géospatiale, adaptation climatique et planification de la résilience, surveillance des risques climatiques et alerte précoce, et services de conseil et d'ingénierie en risques climatiques), aléa climatique (chaleurs extrêmes et vagues de chaleur, inondations et élévation du niveau de la mer, ouragans, cyclones et tempêtes de vent sévères, incendies de forêt et exposition aux fumées, sécheresse et pénurie d'eau, événements de froid extrême, de glace et de neige, et événements composites et multi-aléas), méthode d'évaluation (analyse des aléas historiques, analyse prospective de scénarios climatiques, évaluation des risques physiques et de la vulnérabilité, cartographie géographique et géospatiale des risques, tests de résistance climatique, et quantification financière et au niveau des actifs des risques climatiques), stratégie de résilience (sélection des sites et planification tenant compte du climat, adaptation du bâtiment et des structures, résilience thermique et des systèmes de refroidissement, mesures de disponibilité et de conservation de l'eau, résilience de l'alimentation électrique et du réseau, protection contre les inondations, les incendies et les conditions météorologiques sévères, et planification de l'adaptation multi-aléas), type de service (conseil en risques climatiques, ingénierie et conception climatiques, planification de l'adaptation climatique, services de surveillance et d'alerte précoce, et audit des risques et soutien à la divulgation), taille du centre de données (petit, moyen, grand et hyperscale), type de centre de données (colocation, fournisseurs de services cloud (FSC), et entreprise et périphérie), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Évaluation et analyse des risques climatiques |
| Modélisation de scénarios climatiques |
| Cartographie des risques climatiques et analyse géospatiale |
| Adaptation climatique et planification de la résilience |
| Surveillance des risques climatiques et alerte précoce |
| Services de conseil et d'ingénierie en risques climatiques |
| Chaleurs extrêmes et vagues de chaleur |
| Inondations et élévation du niveau de la mer |
| Ouragans, cyclones et tempêtes de vent sévères |
| Incendies de forêt et exposition aux fumées |
| Sécheresse et pénurie d'eau |
| Événements de froid extrême, de glace et de neige |
| Événements composites et multi-aléas |
| Analyse des aléas historiques |
| Analyse prospective de scénarios climatiques |
| Évaluation des risques physiques et de la vulnérabilité |
| Cartographie géographique et géospatiale des risques |
| Tests de résistance climatique |
| Quantification financière et au niveau des actifs des risques climatiques |
| Sélection des sites et planification tenant compte du climat |
| Adaptation du bâtiment et des structures |
| Résilience thermique et des systèmes de refroidissement |
| Mesures de disponibilité et de conservation de l'eau |
| Résilience de l'alimentation électrique et du réseau |
| Protection contre les inondations, les incendies et les conditions météorologiques sévères |
| Planification de l'adaptation multi-aléas |
| Conseil en risques climatiques |
| Ingénierie et conception climatiques |
| Planification de l'adaptation climatique |
| Services de surveillance et d'alerte précoce |
| Audit des risques et soutien à la divulgation |
| Petit |
| Moyen |
| Grand |
| Hyperscale |
| Colocation |
| Fournisseurs de services cloud (FSC) |
| Entreprise et périphérie |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Nigéria | |
| Reste de l'Afrique |
| Par type de solution | Évaluation et analyse des risques climatiques | |
| Modélisation de scénarios climatiques | ||
| Cartographie des risques climatiques et analyse géospatiale | ||
| Adaptation climatique et planification de la résilience | ||
| Surveillance des risques climatiques et alerte précoce | ||
| Services de conseil et d'ingénierie en risques climatiques | ||
| Par aléa climatique | Chaleurs extrêmes et vagues de chaleur | |
| Inondations et élévation du niveau de la mer | ||
| Ouragans, cyclones et tempêtes de vent sévères | ||
| Incendies de forêt et exposition aux fumées | ||
| Sécheresse et pénurie d'eau | ||
| Événements de froid extrême, de glace et de neige | ||
| Événements composites et multi-aléas | ||
| Par méthode d'évaluation | Analyse des aléas historiques | |
| Analyse prospective de scénarios climatiques | ||
| Évaluation des risques physiques et de la vulnérabilité | ||
| Cartographie géographique et géospatiale des risques | ||
| Tests de résistance climatique | ||
| Quantification financière et au niveau des actifs des risques climatiques | ||
| Par stratégie de résilience | Sélection des sites et planification tenant compte du climat | |
| Adaptation du bâtiment et des structures | ||
| Résilience thermique et des systèmes de refroidissement | ||
| Mesures de disponibilité et de conservation de l'eau | ||
| Résilience de l'alimentation électrique et du réseau | ||
| Protection contre les inondations, les incendies et les conditions météorologiques sévères | ||
| Planification de l'adaptation multi-aléas | ||
| Par type de service | Conseil en risques climatiques | |
| Ingénierie et conception climatiques | ||
| Planification de l'adaptation climatique | ||
| Services de surveillance et d'alerte précoce | ||
| Audit des risques et soutien à la divulgation | ||
| Par taille de centre de données | Petit | |
| Moyen | ||
| Grand | ||
| Hyperscale | ||
| Par type de centre de données | Colocation | |
| Fournisseurs de services cloud (FSC) | ||
| Entreprise et périphérie | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de la gestion des risques climatiques et de la résilience des centres de données ?
Le marché de la gestion des risques climatiques et de la résilience des centres de données est évalué à 2,48 milliards USD en 2026 et devrait atteindre 5,16 milliards USD d'ici 2032 à un CAGR de 12,92 %.
Qu'est-ce qui stimule la demande de solutions de résilience climatique pour les centres de données ?
La croissance du calcul par intelligence artificielle, les densités de baies plus élevées, les contraintes hydriques, les coûts de pannes et les exigences de reporting des installations augmentent la demande d'évaluation des risques, de surveillance et d'ingénierie.
Quel type de solution détient la plus grande part ?
L'évaluation et l'analyse des risques climatiques détenaient la plus grande part par type de solution à 28,43 % en 2026.
Quelle stratégie de résilience connaît la croissance la plus rapide ?
Les mesures de disponibilité et de conservation de l'eau devraient croître à un CAGR de 13,68 % jusqu'en 2032.
Quel type de centre de données est le plus grand utilisateur de services de résilience climatique ?
Les centres de données de colocation détenaient une part de 41,92 % en 2026, car les installations multi-locataires doivent gérer les risques climatiques et de disponibilité partagés.