
極低温断熱材市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 3.91 十億米ドル |
| 市場規模 (2031) | 5.44 十億米ドル |
| Growth Rate (2026 - 2031) | 6.83 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる極低温断熱材市場分析
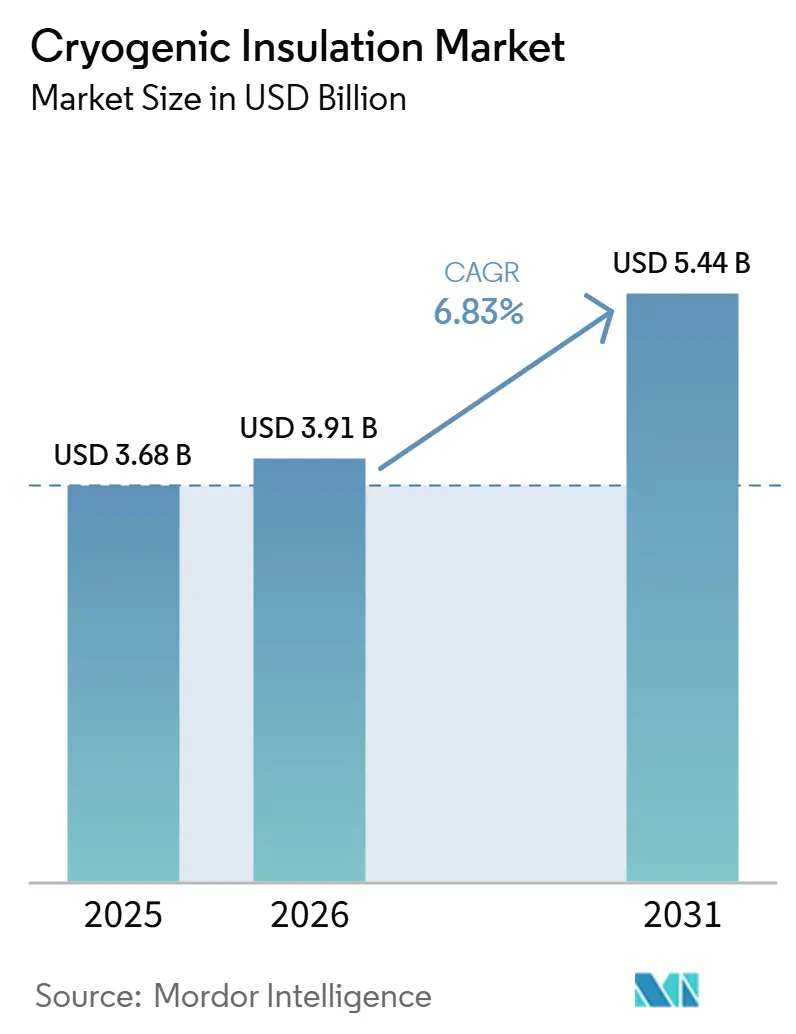
極低温断熱材市場規模は2025年に36.8億米ドルに達し、2026年の39.1億米ドルから2031年には54.4億米ドルへと成長し、2026年から2031年にかけてCAGR 6.83%を記録すると推定されています。堅調なLNGプロジェクトサイクルが極低温断熱材市場を支えており、世界の液化能力は2026年に7%超拡大する見込みで、これは2019年以来最速のペースです。北米はこの増分供給の85%超を担うと予想されています。このプロジェクトパイプラインは重要であり、買い手はタンク、移送ライン、長距離プロセス配管向けの断熱パッケージを初回ガス供給よりもかなり前に発注するのが一般的であるため、極低温断熱材市場は隣接する多くの産業材料カテゴリーよりも強い先行受注の視認性を持っています。水素投資も極低温断熱材市場を再形成しています。低排出水素投資は2025年に80億米ドルに達する見込みで、2024年比80%増となり、需要の一部がより高付加価値の真空ベース断熱システムへとシフトしています。さらに、アジアおよび欧州の一部における老朽化したタンクや配管の並行的な更新サイクルが、グリーンフィールド建設と並んで改修需要を加え、極低温断熱材市場の収益基盤を新規LNG資産以外にも広げています。競争は性能、施工速度、施工コストの面で引き続き活発です。ただし、専門的な断熱工事における労働力不足が、一部のプロジェクトで収益認識を遅らせる可能性がありますが、根本的な需要プールに実質的な影響を与えることはないと見られます。
レポートの主要ポイント
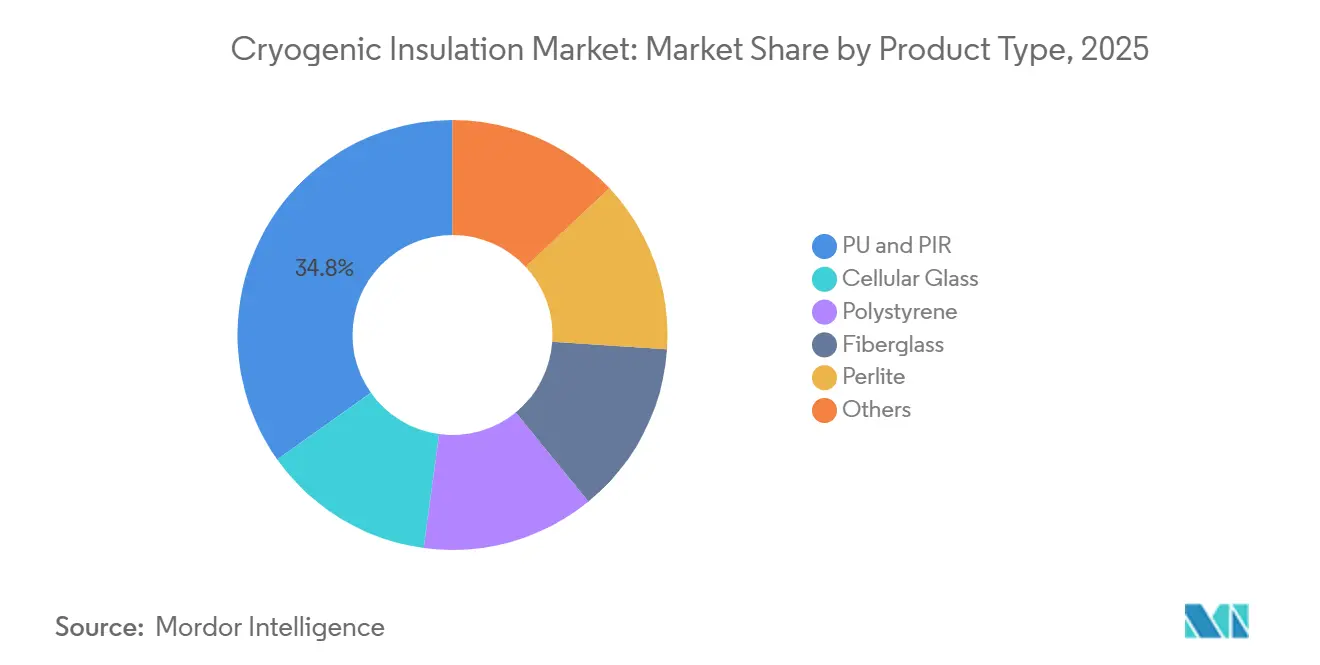
- 製品タイプ別では、PUおよびPIRが2025年に34.82%の収益シェアで首位となり、2031年までのCAGRも7.41%と最高の見込みです。
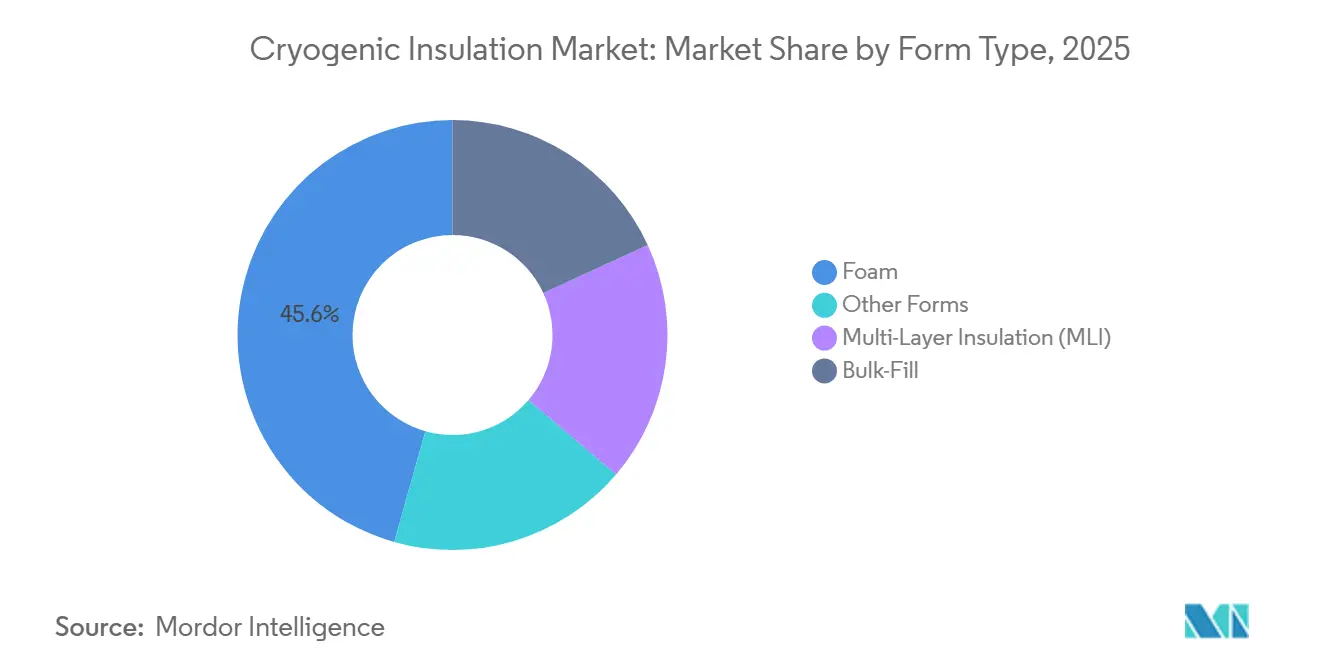
- 形態タイプ別では、フォームが2025年に45.63%のシェアを保持し、多層断熱材(MLI)が2031年までに7.68%と最速の成長を記録する見込みです。
- 用途別では、LNG貯蔵・輸送が2025年の収益の39.42%を占め、極低温処理装置は2031年までにCAGR 7.52%で拡大すると予測されています。
- 最終用途産業別では、エネルギー・電力が2025年に41.75%のシェアを獲得し、2031年までのCAGRも7.36%と最高を記録する見込みです。
- 地域別では、アジア太平洋が2025年に39.81%のシェアを保持し、2031年までに地域最速のCAGR 7.58%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の極低温断熱材市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| LNG液化・貯蔵・輸送インフラの拡大 | +2.8% | 北米、アジア太平洋、中東・アフリカに集中した利益を伴うグローバル | 短期(2年以内) |
| エネルギー効率の高い極低温貯蔵・処理システムへの需要増加 | +1.4% | ヨーロッパおよびアジア太平洋の産業ハブでの普及率が高く、グローバル全体に影響 | 中期(2〜4年) |
| 水素の生産・貯蔵・流通インフラへの投資拡大 | +1.1% | 北米、ヨーロッパ、日本、オーストラリア、および中東回廊への早期波及 | 中期(2〜4年) |
| 産業用ガス用途における先進的極低温断熱材の採用拡大 | +0.9% | グローバル全体、米国、ドイツ、韓国、日本での早期採用 | 長期(≥ 4年) |
| 老朽化した極低温資産の更新・近代化 | +0.4% | 日本、東南アジア、ヨーロッパ、および北米の一部地域 | 短期(≤ 2年)〜中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
LNG液化・貯蔵・輸送インフラの拡大
極低温断熱市場はLNG投資サイクルと密接に連動しており、新たな液化トレインごとに断熱配管、貯蔵システム、移送インフラの大量需要が生じる。米国は2025年に年間80 bcmを超える新規LNG液化能力を承認する見込みであり、これは国内記録を更新するとともに、近期の極低温プロジェクト活動に向けた最も強力なシグナルの一つとなる[1]国際エネルギー機関、「ガス市場レポート、Q1-2026、エグゼクティブサマリー」、IEA、iea.org。このプロジェクト波はすでに調達に影響を与えており、断熱パッケージはエンジニアリング段階で仕様が決定され、プラント稼働開始よりもかなり前に発注される。極低温断熱市場への影響は材料数量にとどまらず、プロジェクト開発者は長い工程ラインおよび運転信頼性の向上に向けて、より高性能なシステムを選択する傾向が強まっている。EPCが主導する優先サプライヤーリストも参入障壁を高めており、主要LNGプロジェクトに必要な製品認証とプロジェクト実績をすでに保有するメーカーが優遇されている。2026年5月のCommonwealth LNGプロジェクトへの最終投資決定(FID)が肯定的な結果となれば、将来の受注パイプラインにさらに大型プロジェクトが加わり、将来の断熱需要の視認性を高めることになる。
エネルギー効率の高い極低温貯蔵・処理システムへの需要増大
オペレーターは、断熱システムを初期材料費のみで評価するのではなく、設置済み総コストと運転効率をより重視するようになっている。この変化により、LNG基地および産業用ガス資産全体にわたるボイルオフ管理、熱損失、労働集約度、サービス信頼性への精査が強まっている。IEAは、2025年にエネルギー効率への支出がエネルギー投資全体の成長を上回ったと述べており、熱システムにおけるエネルギー損失削減に向けた広範な取り組みを後押ししている。極低温断熱市場では、この傾向が、実験室での優れた結果だけでなく、実稼働中の安定したパフォーマンスを実証できる製品への需要を牽引している。買い手はパフォーマンス保証についても選別眼が高まっており、文書化されたフィールド実績と保証サポートの価値が増している。この変化は、熱性能と迅速な施工およびより予測可能なライフサイクル経済性を組み合わせたサプライヤーの地位を強化している。
水素の生産・貯蔵・流通インフラへの投資拡大
水素は極低温断熱市場に独自の需要層を生み出しており、液体水素の貯蔵にはLNGよりもはるかに厳密な熱制御が必要とされる。低排出水素への投資は2025年に8 ビリオン 米ドルに達すると予測されており、最終投資決定が承認されたプロジェクトにより、世界の電解槽容量は現在の5 GW未満から2030年までに26 GWに拡大する可能性がある。こうした状況は、従来のフォームソリューションでは同等のボイルオフ制限を満たせないため、材料需要を高真空多層断熱材および真空断熱パネルシステムへとシフトさせている。このシフトは商業的に重要であり、より高性能な材料ミックスが設置ユニットあたりより強固な収益プロファイルを生み出すためである。また、現在フロントエンドエンジニアリングに入りつつあるプロジェクトが数十年にわたる運転のための材料選択を確定しているため、戦略的にも重要である。ヨーロッパおよびその他の地域で水素輸入・海上ターミナル計画が進展するにつれ、極低温断熱市場ではエネルギー転換プロジェクトと既存のLNG用途との間で仕様の重複が拡大する可能性が高い。
産業用ガス用途における先進的極低温断熱材の採用拡大
極低温断熱市場は、スペース最適化、腐食制御、長い耐用年数が重要な用途において、より薄く高性能な材料へと徐々にシフトしている。エアロゲルベースのシステムはこのシフトの恩恵を受けており、薄いプロファイルで優れたパフォーマンスを発揮し、過酷な環境での断熱材下腐食の抑制に貢献している。Armacellは2025年6月にプネーの新しいエアロゲル断熱材工場を開設する予定であり、この投資によりグローバルのエアロゲルブランケット製造能力が年間100万平方メートル超に倍増すると述べている。この拡張により、リードタイムと納期信頼性が主要な調達上の懸念事項であるアジア太平洋のLNGおよび産業用ガスプロジェクト向けの同社の現地サプライベースが強化される。地域製造はまた、長い国際サプライチェーンに起因するプロジェクトスケジュールの混乱リスクの低減にも貢献する。長期的には、この動向が産業用ガスプロジェクト全体での先進材料のより広範な採用を支援すると期待されており、買い手がセルラーガラスやその他の確立されたオプションと引き続き詳細に比較検討する中でも同様である。
抑制要因のインパクト分析*
| 抑制要因 | (〜)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 極低温断熱システムの高い設置コストおよびライフサイクルコスト | -0.8% | グローバル;南米およびMEAにおいて最も深刻であり、プロジェクト経済性がより厳しい地域 | 長期(≥ 4年) |
| 熟練労働力を要する複雑な設置および保守 | -0.6% | 北米、西欧;MEAおよび南アジアのLNGコリドーで拡大中 | 中期(2〜4年) |
| 水分浸入、機械的損傷、および経年劣化による性能低下 | -0.5% | グローバル、湿潤熱帯気候地域(東南アジア、西アフリカ)に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
極低温断熱システムの高い設置コストおよびライフサイクルコスト
極低温断熱市場は依然としてコスト障壁に直面しており、エアロゲルブランケットや真空断熱パネルなどの高度なシステムは従来の選択肢に比べて大幅に高価格となっている。この要因は、より小規模なLNGプロジェクトや、資本予算が厳しい産業用ガスオペレーターにおける材料選定に最も強い影響を与えている。課題は初期設置コストにとどまらず、一部のレガシーシステムは長い資産ライフサイクルにわたって多大なメンテナンス費用を生じさせる場合もある。コスト重視の市場では、このトレードオフにより、プレミアムエアロゲルグレードよりもセルラーガラス、ポリスチレン、その他の実績ある選択肢への需要が引き続き支持されている。中東、アフリカ、東南アジア、南米の一部地域における資金調達制約も、一部のアップグレード決定を遅らせている。その結果、極低温断熱市場は拡大しているものの、高性能仕様とよりコスト主導の購買行動との間で分断された状態が続いている。
熟練労働力を要する複雑な設置および保守
極低温断熱は専門的な施工を必要とし、防湿層、ジョイント間隔、または清潔さにおけるミスが資産のライフサイクル全体にわたってシステム性能に影響を与える可能性がある。このことが、極低温断熱市場における重要なボトルネックとして労働基盤を位置づけており、特に複数の大規模LNGプロジェクトが同時に進行する場合に顕著である。北米では、複数の輸出施設が同一の資格を持つ請負業者のプールを奪い合うため、相当な圧力に直面している。労働力不足は、プロジェクト遂行中のスケジールリスク、労働コスト圧力、および品質管理要件を増大させている。一部の市場では、特に反復的なパイプサイズやモジュールセクションに対して、より標準化・自動化された施工方法によって労働依存度を低減しつつある。しかし、複雑な現場製作形状は依然として熟練クルーに大きく依存しており、労働力の制約は近い将来においても実際的な制限として残る可能性が高い。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:エアロゲルの台頭によって試されるPUおよびPIRの優位性
PUおよびPIRは2025年の極低温断熱市場シェアの34.82%を占め、2031年にかけてCAGR 7.41%で成長すると予測されており、極低温断熱市場において強いリーダーシップの地位を維持している。その首位の地位は、コストと性能の実用的なバランスを反映しており、LNGキャリアの貨物保持部の建設および陸上液化配管に適している。このバランスにより、最も高コストの材料ティアに移行することなく信頼性の高い熱性能を求めるバイヤーが存在するプロジェクトベースの大部分に適している。この製品ファミリーは、請負業者の施工に関する習熟度からも恩恵を受けており、タイトな建設スケジュールを持つ大規模プロジェクトでの採用を支援している。極低温断熱市場において、実証された使用実績、スケール経済性、および広範なアプリケーションカバレッジのこの組み合わせが、PUおよびPIRが最大の製品グループであり続ける理由を説明している。
PUおよびPIRの強みは、製品ミックスの残り部分における停滞を示すものではなく、プロジェクト条件がその使用を正当化する場合には引き続き高性能材料が地歩を固めている。セルラーガラスは、耐火性、圧縮強度、および水分制御が重要な貯蔵タンクやプロセス配管において引き続き重要な役割を果たしている。Owens Corningは、チェコ共和国のFOAMGLASプラントにおける50%の生産能力拡大を発表し、2026年第2四半期に試運転が予定されており、欧州の産業・エネルギーアプリケーションからの需要に対する継続的な信頼を示している。ポリスチレンおよびファイバーグラスは、極端な超低温要件が購買決定の中心でないコスト重視のアプリケーションへの対応を継続している。パーライトは大型LNG貯蔵タンクの環状スペースおよび改修工事において引き続き役割を担っているが、その低い熱効率がより高性能な代替品への関心を促進している。極低温断熱産業のこの部分では、単一の普遍的な材料選択ではなく、プロジェクトタイプが製品競争をますます定義するようになっている。
地域の製造トレンドも極低温断熱市場内の製品競争を形成している。ArmacellのプネーへのInvestmentにより、最も活発なLNGおよび産業用ガス地域の一つへの長距離輸送への依存度を低減しながら、アジア太平洋向けの高度なエアロゲル製品の供給が強化された。これは、プロジェクトバイヤーが大規模な断熱発注を行う際に、供給信頼性を熱性能と同程度に重視することが多いため重要である。また、より短いリードタイムが従来の材料を有利にしていたプロジェクトにおいて、確立された製品グループへの競争圧力も増大させる。水素および高仕様の産業用ガスアプリケーションが拡大するにつれて、製品ミックスはより薄く、より専門的なソリューションへとシフトし続ける可能性が高い。
製品ランドスケープは依然として広範であるが、技術要件およびサービス環境によってよりセグメント化されつつある。PUおよびPIRは、現在の需要の最大ボリュームに対応しているため引き続きリードしている。セルラーガラスは、構造性能と水分制御が仕様の中心となるアプリケーションにおいて確固たる地位を維持している。エアロゲル製品は、地域生産能力の強化、より厳しい性能要件、およびバイヤー受容の拡大により支持を得ている。その結果、極低温断熱市場はコスト効率の高い発泡体システムを基盤としながら、プレミアム材料が高付加価値ニッチにおいて影響力を増している。
注記: 個別セグメントのシェアはレポート購入後に入手可能


形態別:フォームの規模とMLIの加速
フォームは2025年における最大の形態セグメントであり、極低温断熱材市場規模の45.63%を占めました。その首位の地位は、LNGインフラ、産業用ガス貯蔵、および低温ユーティリティ配管にわたる幅広い用途を反映しています。フォームがこの規模を維持しているのは、幅広い運転条件に適合し、プロジェクト設計者、製作業者、および施工クルーに広く浸透しているためです。極低温断熱材市場において、この親しみやすさは仕様リスクを低減し、大規模サイトにおけるスケジュール管理と労働効率の向上に貢献しています。フォームはまた、コスト規律が優先されるプロジェクトにおける競争力を維持するボリュームエコノミクスの恩恵も受けています。これらの優位性が、フォームが現在の既設ベースの大部分および新規需要の大きなシェアにおいてデフォルトの形態選択であり続ける理由を説明しています。
多層断熱材は最も成長の速い形態セグメントになると予測されており、2031年までに7.68%のCAGRを記録する見込みです。液体水素貯蔵、航空宇宙用推進剤システム、およびその他の高真空極低温用途がその成長を牽引しており、これらの用途はより厳格な熱侵入制限を必要とします。水素の台頭は特に重要であり、反射層設計、真空エンベロープ品質、およびシステム信頼性の改善を促進しています。これらの進歩は、多層断熱材の使用可能範囲を時間とともに拡大し、隣接するLNGおよび産業用ガス用途への普及拡大を支援する可能性があります。極低温断熱材市場において、多層断熱材はまだ大量生産形態ではありませんが、技術標準の方向性を示す最も重要な指標の一つになりつつあります。
バルクフィルパーライトは、既存の設計アーキテクチャがその使用を既にサポートしている改修プログラムおよびタンク用途において引き続き重要な役割を果たしています。その継続的な役割は、特にオペレーターがコストや改修の複雑さを管理しなければならない場合、交換サイクルが必ずしも最新の材料システムに直接移行するわけではないことを示しています。しかし、極低温断熱材市場の大きな方向性は、より狭いスペース制限の中でより優れたボイルオフ制御と強力な熱効率を提供するソリューションへと移行し続けています。このシフトは、従来のバルクフィルシステムと先進的な高真空フォーマットとの性能差を徐々に拡大しています。より多くのバイヤーが低損失とより予測可能な長期運転を優先するにつれて、プレミアム形態が最高仕様プロジェクトのより大きなシェアを獲得する可能性があります。
形態別における主要な商業パターンは、安定した大量生産ベースと、より速く成長する高性能ティアの組み合わせです。フォームは、受け入れられた施工方法で最も幅広い実用的な用途に対応するため、引き続き不可欠です。多層断熱材は、水素および先進的な極低温システムが性能要件を高めているため拡大しています。バルクフィルシステムは、特に既存のタンク群および一部の改修環境において、特定の用途を引き続きサポートしています。このダイナミクスにより、極低温断熱材市場は成熟したボリューム需要と、より小規模ながら急速に拡大する先進セグメントとのバランスを保っています。
用途別:LNG貯蔵・輸送が需要を支え、処理装置が加速
LNG貯蔵・輸送は2025年の用途別収益の39.42%を占め、LNGインフラが引き続き極低温断熱材市場を支えていることを確認しました。この用途が首位にある理由は、LNGタンク、積載システム、移送ライン、および輸送資産が、任意の効率向上策としてではなく、機能部品として断熱材を必要とするためです。LNGプロジェクトの高い資本集約度は、断熱材需要がエンジニアリングの複雑さ、運転信頼性、および安全要件に応じて拡大することを意味します。現在の建設活動および最終投資決定前の活動は、この用途が2031年まで中核的な収益源であり続けることを示唆しています。極低温断熱材市場において、LNGインフラは総需要のペースを設定し続け、他の極低温用途全体で使用される多くの調達基準を定めています。
極低温処理装置は最も成長の速い用途セグメントであり、2031年までに7.52%のCAGRで拡大すると予測されています。中規模および小規模LNGプラント、産業用ガス処理システム、および水素調整装置がこのセグメントの需要を牽引しています。これらの資産には、カスタマイズされた断熱工事を必要とする熱交換器コールドボックス、セパレーター、および密集した配管レイアウトが含まれることが多いです。この要件は、プロジェクトチームがより詳細な製作と専門的な現場施工を必要とするため、断熱材の設置価値を高めます。また、長い直線的な配管だけでなく、複雑な形状に対応できる請負業者やサプライヤーの機会を拡大します。
産業用ガス貯蔵および極低温パイプラインは、最も成長の速い用途ではありませんが、極低温断熱材市場に安定したサポートを提供しています。需要は、継続的な操業のために酸素、窒素、アルゴン、およびその他の極低温ガスに依存するエネルギー、化学、ヘルスケア、および製造ユーザーから生まれています。これらの環境では、バイヤーは積極的なコスト削減よりも運転安定性、メンテナンスアクセス、および長いサービス寿命を優先することが多いです。この傾向は、幅広い既設ベースにわたって実績ある断熱システムへの需要を持続させています。ISO 21009などの規格も、極低温容器および関連システムの仕様品質に対する明確な最低性能閾値の維持に貢献しています。
用途ミックスは、極低温断熱材市場がLNGから離れるのではなく、その中核的な技術基盤の中で拡大していることを示しています。LNG貯蔵・輸送は、最大のプロジェクト価値と最高の断熱集約度を持つため、依然として支配的です。処理装置は、新しいガスおよび水素システムがより専門的な設計と施工作業を必要とするため、より速く成長しています。成熟した用途は、複数のエンドマーケットにわたって繰り返しのベースロード需要を生み出すため、引き続き重要です。その結果、極低温断熱材産業はエネルギー主導のままであり、前のプロジェクトサイクルよりも多様な用途構造を持っています。
最終用途産業別:エネルギー・電力が首位、ライフサイエンスセクターが台頭
エネルギー・電力は2025年に41.75%のシェアを保持し、2031年まで7.36%のCAGRで成長すると予測されており、極低温断熱材市場の最終用途産業の中で最も強固な地位を占めています。このリーダーシップは、主要地域にわたるLNG、水素、および産業用ガスインフラへの投資規模を反映しています。このセグメントはまた、そのプロジェクトが通常大規模で高度にエンジニアリングされており、運転保証と密接に結びついているため、技術標準に強く影響を与えています。このセグメントにおける材料選定、施工業者資格、および調達規則は、より広い極低温断熱材市場全体の期待を形成することが多いです。その結果、エネルギープロジェクト設計の変化は、時間とともに他の極低温用途に影響を与える傾向があります。
化学・石油化学は、空気分離装置およびプロセスガスシステムが継続的な運転環境において信頼性の高い断熱材を必要とするため、重要なボリュームベースであり続けています。冶金・金属加工は、安定した熱性能と予測可能なメンテナンス計画を必要とする酸素、窒素、およびアルゴン取り扱いシステムを通じて需要をさらに支えています。これらの最終用途はLNGや水素と同じペースで成長しないかもしれませんが、産業生産サイクル全体にわたって耐久性のある需要を提供します。それらの要件はまた、常時使用下での耐湿性、構造的安定性、および長いサービス寿命を提供する製品ファミリーをサポートします。これにより、極低温断熱材市場はエネルギー投資だけでなく、より広い産業経済とも結びついています。
電子・半導体は、東アジアおよび米国でファブが高純度ガスインフラを拡大するにつれて、より強力な需要源として台頭しています。この拡大は、信頼性と汚染制御が重要な液体窒素およびアルゴンシステムにおける極低温グレード断熱材の需要を高めています。ヘルスケアおよびバイオテクノロジーも、バイオリポジトリ、先進治療、および医療用極低温システム向けの液体窒素貯蔵に支えられ、より多くの需要に貢献しています。これらの最終用途では、バイヤーは最低の初期コストよりも品質システム、コンプライアンス、および検証済み性能を優先することが多いです。このシフトは、規模だけでなく制御と信頼性に基づいて購入するセグメントからの需要シェアを徐々に増加させています。
したがって、最終用途の状況は集中と拡大する機会の両方を示しています。エネルギー・電力は最大かつ最も成長の速いセグメントであり続け、極低温断熱材市場の重心を定義し続けています。産業プロセスセクターは安定した既設ベースを提供し、プロジェクトサイクル全体にわたって需要を平準化するのに役立ちます。電子、ヘルスケア、およびバイオテクノロジーは規模は小さいものの、極低温断熱材市場への商業的な経路の数を拡大しています。この広い最終用途の分散は、エネルギーが全体的な需要をリードし続ける中でも、単一の建設サイクルへの依存を低減します。
地域別分析
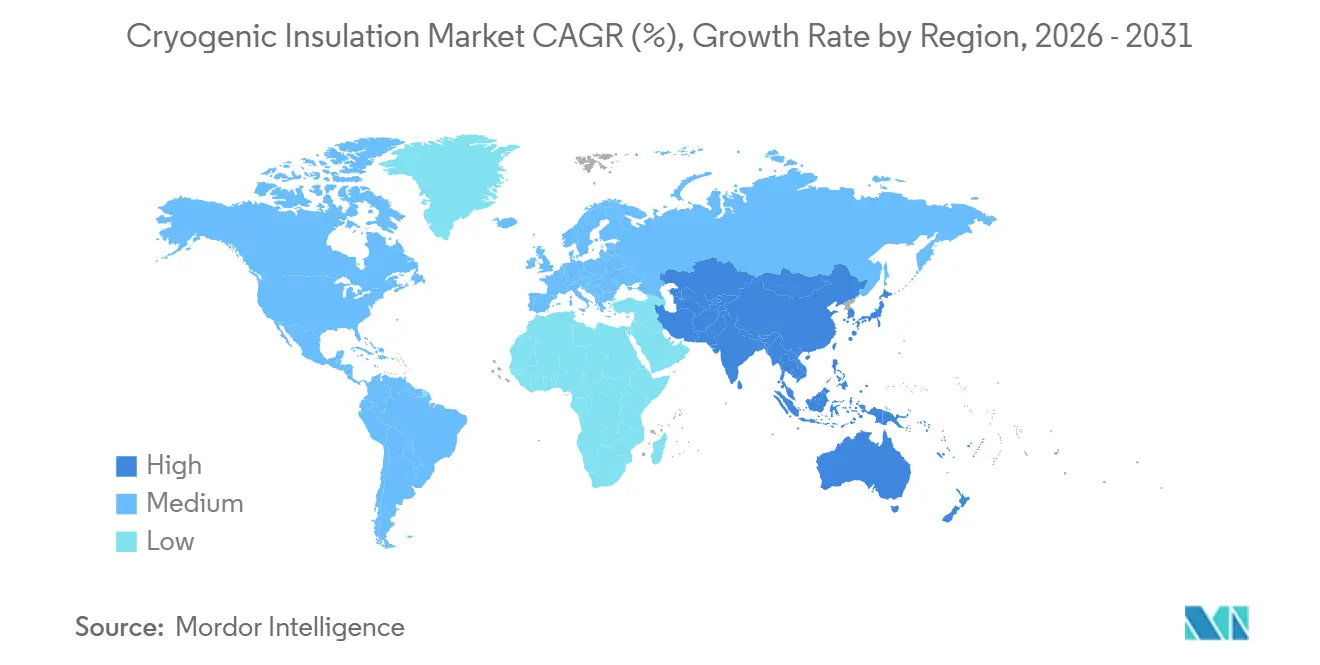
アジア太平洋は2025年の極低温断熱材市場シェアの39.81%を占めると予測されており、2031年まで7.58%のCAGRを記録する見込みで、極低温断熱材市場において最大かつ最も成長の速い地域市場となっています。中国のLNG端末整備、インドの再ガス化拡大、および韓国のLNG船製造における役割が地域成長を支えています。中国は2024年9月に唐山LNG端末フェーズIIを稼働させました。このプロジェクトはプレハブ極低温断熱技術を使用し、年間0.05%以下のボイルオフガス率を達成しました。このプロジェクトは、主要なLNG輸入市場における高性能断熱施工の明確なベンチマークを提供しています。日本もまた、エネルギー効率規制および老朽化した極低温システムの交換活動を通じて地域需要を支えています。
韓国は、LNG船建造が極低温パネルおよびコンテインメント関連断熱材への大きな需要を牽引しているため、極低温断熱材市場における主要な戦略的需要ハブであり続けています。専門メーカーと造船能力の集積により、この地域は強い国内需要と輸出関連性の両方を持っています。アジア太平洋はまた、時間とともに新しい水素および産業用ガス投資が既存のLNGインフラと最も直接的に交差する可能性があります。この傾向は、プレミアム材料システムがニッチプロジェクトからより広い地域の既設ベースへと移行する可能性を高めます。極低温断熱材市場において、アジア太平洋は近期プロジェクトボリューム、交換需要、および長期的な用途多様性の最も強力な組み合わせを提供しています。
北米は第2位の地域であり、現在、極低温断熱材市場において最も強力な近期プロジェクトパイプラインの一つを持っています。米国は2025年に年間80 bcmを超える新しいLNG液化能力を承認する見込みであり、記録を更新し、開発中の輸出インフラの規模を確認しています[2]国際エネルギー機関、「ガス市場レポート、Q1-2026、エグゼクティブサマリー」、IEA、iea.org。この地域はまた、地域クリーン水素ハブへの70億米ドルの米国エネルギー省のコミットメントに支えられた水素インフラを開発しており、プロジェクトが進展するにつれて高真空断熱システムへの将来需要を強化しています。カナダとメキシコはさらなるLNGおよび産業用ガス活動を加えていますが、その絶対的な規模は米国より低いままです。
欧州は、より強いLNG輸入活動と低炭素産業能力へのより大きな注目に支えられ、極低温断熱材市場において成熟しているが再ポジショニング中の地域です。欧州のバイヤーは2025年に最終投資決定後の米国プロジェクトから年間約25 bcmのLNGを契約する見込みであり、2024年水準の2倍以上となり、主要国にわたる端末および再ガス化投資を支えています。Saint-Gobainは2025年にスペインで新しい低炭素ストーンウール生産ラインを発表し、欧州メーカーがエネルギーおよび排出目標に合わせて能力決定を調整していることを反映しています。南米、中東、およびアフリカは現在の市場規模では小さいままですが、ガス処理、産業用ガス開発、および選択的なLNG関連インフラを通じて将来の機会を提示しています。資金調達の制約と実行リスクがこれらの地域の成長を引き続き抑制し、アジア太平洋および北米で見られるペースを下回る貢献にとどめています。それでも、これらの地域は極低温断熱材市場の地理的基盤を拡大し続け、長期的なプロジェクトのオプション性を支えています。

競合状況
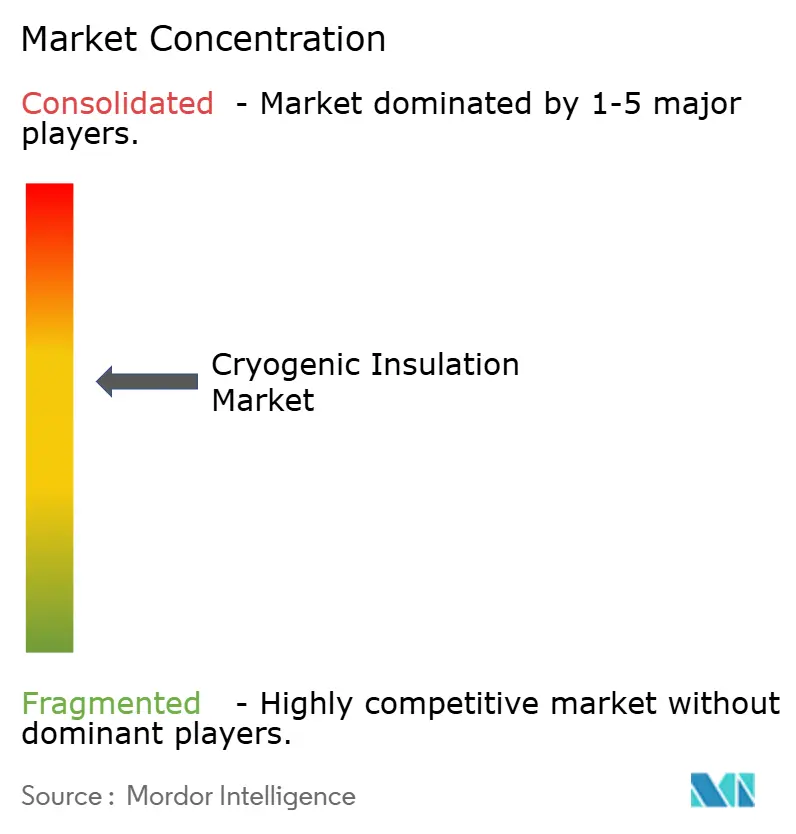
極低温断熱市場は上位において中程度の集約度を示しているが、少数のグローバルサプライヤーが市場を厳密に支配しているわけではない。ARMACELL、Aspen Aerogels、Owens Corning、Cabot Corporation、Saint-Gobainなどの大手国際企業は、エアロゲル、セルラーガラス、フォームシステムにわたって差別化されたポジションを保持している。同時に、日本、韓国、インドの地域専門企業も引き続き存在感を示しており、国内プロジェクトでは現地規格への精通、施工実績、確立された調達関係が重視される傾向がある。このバランスにより、極低温断熱市場はグローバルな技術リーダーシップと持続的な地域競争力を兼ね備えた構造となっている。その結果、バイヤーは製品カテゴリーに加え、性能、実行能力、地域適合性に基づいてサプライヤーを評価している。
生産能力の現地化とポートフォリオの専門化が主要な戦略的パターンとして浮上している。Armacellはプネー工場を通じてグローバルなエアロゲル製造能力を倍増させ、現地生産の極低温製品でアジア太平洋地域のプロジェクトに対応する能力を強化した。Owens CorningはヨーロッパでのFOAMGLAS生産拡大に動き、セルラーガラスが引き続き優先材料とされるアプリケーションにおける自社のポジションを支えている。Aspen Aerogelsは2025年のLNG関連収益の低下を受け、2026年2月に正式な戦略的見直しを開始する見込みであり、プロジェクトのタイミングが専門的なリーダー企業にも影響を与え得ることを示している。これらの動向は、極低温断熱市場が静的ではなく、主要参加者がプロジェクトフローの変化に応じて製造能力、ポートフォリオ構成、地域エクスポージャーを継続的に調整していることを示している。
プロジェクト開発者およびプロセス技術オーナーとの上流での連携は、もう一つの重要な競争パターンを形成している。Chart Industriesは2025年1月にExxonMobilとグローバルな基本商品・サービス契約を締結する見込みであり、将来のLNGプロジェクト全体における設計標準化アプローチを支援する。また、ChartはLNG Allianceにより2025年7月にIPSMR技術およびメキシコのAmigo LNG輸出施設向けのモジュール式液化ソリューションの供給者として選定される見込みである。これらの事例は、プロセス技術の影響力がプロジェクトサイクルの早期段階で下流の機器および断熱仕様を形成し得るため重要である。極低温断熱市場はまた、モジュール式プレ断熱スプール製作においても引き続き機会を提供しており、オフサイト製作は小規模LNGおよび水素開発において魅力的な選択肢となっている。この分野はコア材料供給よりも集約度が低く、新規参入者や専門製作業者に参入余地をもたらしている。バイヤーはASTM C1728やEN ISO 12241などの規格への適合を最低要件として扱う傾向が強まっており、サプライヤーは差別化のために基本的な認証以上のものを必要としている。この動態により、競争は価格のみではなく、実行の信頼性、地域サービス能力、および実際のプロジェクトにおける一貫した性能に焦点が当てられている。
極低温断熱業界のリーダー企業
ARMACELL
Owens Corning
Saint-Gobain
Johns Manville
Aspen Aerogels, Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年5月:Caturus LLCは、Commonwealth LNG輸出施設(年産950万トン、ルイジアナ州キャメロン・パリッシュ)について最終投資決定(FID)に達し、97.5億米ドルのプロジェクトファイナンスを含む総額212.5億米ドルのコミットメントを確保した。同社はEQT、Glencore、Mercuria、PETRONAS、およびAramco Tradingとの引取契約を締結した。フェーズ1の操業開始は2030年を目標としており、貯蔵タンク、移送ライン、および極低温配管にわたる極低温断熱材の大規模な先行調達パイプラインを創出する。
- 2026年2月:Aspen Aerogelsは、2024年の4億5,270万米ドルから2025年通期売上高が2億7,110万米ドルへ減少したことを報告した後、企業構造に関する正式な戦略的見直しを開始し、財務アドバイザーとしてPiper Sandler & Co.を起用した。同社はまた、Volvo Carsとの新たなEV受注および北海海底パイプラインプロジェクトを確認し、エネルギー産業セグメントにおける継続的な商業活動を示した。


グローバル極低温断熱市場レポートの調査範囲
極低温断熱とは、通常-150°C以下の極めて低い温度で稼働する機器、タンク、配管への熱移動を防ぐために使用される専門的な材料および技術を指す。これにより蒸発損失を最小化し、LNG、液体水素、窒素などの極低温ガスの液体状態を維持する。
極低温断熱市場は、製品タイプ、形態タイプ、用途、最終用途産業、および地域によってセグメント化されている。製品タイプ別では、市場はPUおよびPIR、セルラーガラス、ポリスチレン、ファイバーグラス、パーライト、その他にセグメント化されている。形態タイプ別では、市場は多層断熱材(MLI)、フォーム、バルクフィル、その他の形態にセグメント化されている。用途別では、市場はLNG貯蔵・輸送、産業用ガス貯蔵、極低温パイプライン、極低温処理装置、その他の用途にセグメント化されている。最終用途産業別では、市場はエネルギー・電力、化学・石油化学、冶金・金属加工、電子・半導体、食品・飲料、ヘルスケア・バイオテクノロジー、その他の最終用途産業にセグメント化されている。本レポートはまた、主要地域の16カ国における極低温断熱市場の規模および予測も対象としている。各セグメントの市場規模および予測は、収益(米ドル)を基準として算出されている。
| PUおよびPIR |
| セルラーガラス |
| ポリスチレン |
| ファイバーグラス |
| パーライト |
| その他 |
| 多層断熱材(MLI) |
| フォーム |
| バルクフィル |
| その他の形態 |
| LNG貯蔵・輸送 |
| 産業用ガス貯蔵 |
| 極低温パイプライン |
| 極低温処理装置 |
| その他の用途 |
| エネルギー・電力 |
| 化学・石油化学 |
| 冶金・金属加工 |
| 電子・半導体 |
| 食品・飲料 |
| ヘルスケア・バイオテクノロジー |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋のその他の地域 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ | PUおよびPIR | |
| セルラーガラス | ||
| ポリスチレン | ||
| ファイバーグラス | ||
| パーライト | ||
| その他 | ||
| 形態タイプ | 多層断熱材(MLI) | |
| フォーム | ||
| バルクフィル | ||
| その他の形態 | ||
| 用途 | LNG貯蔵・輸送 | |
| 産業用ガス貯蔵 | ||
| 極低温パイプライン | ||
| 極低温処理装置 | ||
| その他の用途 | ||
| 最終用途産業 | エネルギー・電力 | |
| 化学・石油化学 | ||
| 冶金・金属加工 | ||
| 電子・半導体 | ||
| 食品・飲料 | ||
| ヘルスケア・バイオテクノロジー | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋のその他の地域 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答されている主要な質問
極低温断熱材市場の市場規模はどのくらいですか?
極低温断熱材市場は2026年に39.1億米ドルに達し、2031年までに54.4億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 6.83%で成長しています。
極低温断熱材市場をリードする製品タイプおよび形態タイプはどれですか?
PUおよびPIRは34.82%のシェアで製品需要をリードしており、多層断熱材(MLI)は水素およびその他の高真空極低温用途により、CAGR 7.68%で最も急成長している形態タイプです。
現在、世界需要をリードしている地域はどこですか?
アジア太平洋地域は2025年に39.81%のシェアでリードしており、2031年までの地域別成長率も7.58%と最速です。
最も多くの収益を生み出しているアプリケーションはどれですか?
LNG貯蔵・輸送は最大のアプリケーションであり、タンク、移送ライン、および輸送システム全体にわたって断熱材が不可欠であるため、2025年の収益の39.42%を占めています。
最終更新日:



