
コーポレートコミュニケーションサービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
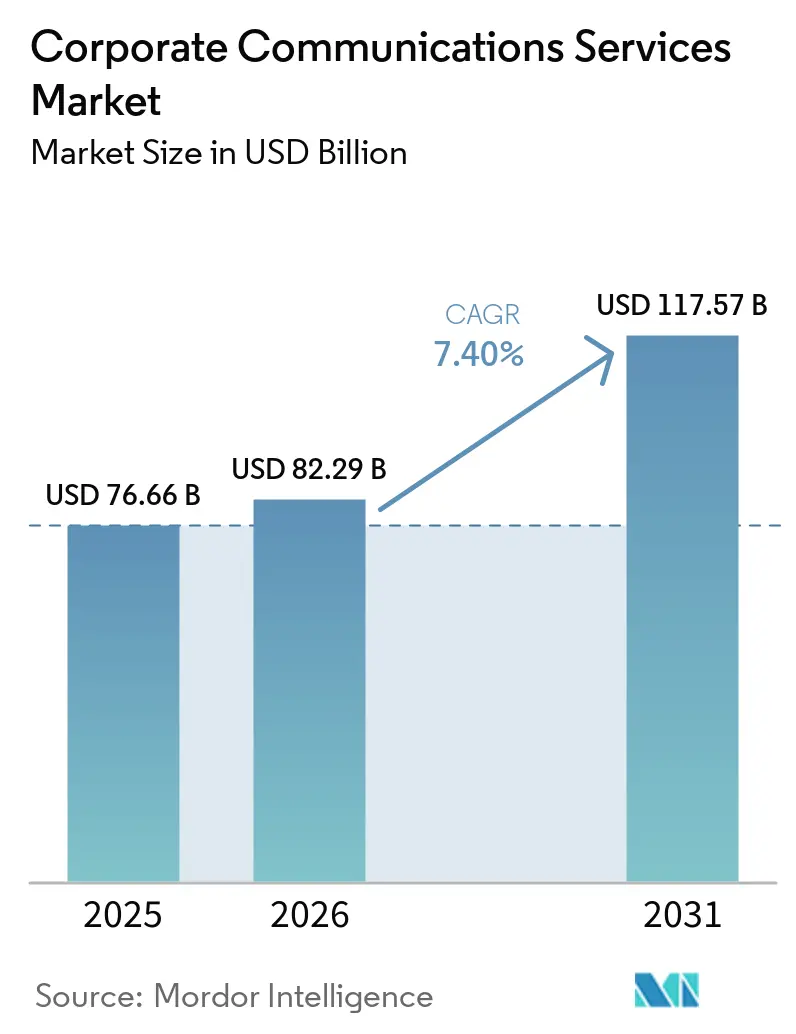
| 市場規模 (2026) | 82.29 十億米ドル |
| 市場規模 (2031) | 117.57 十億米ドル |
| 成長率 (2026 - 2031) | 7.40 % |
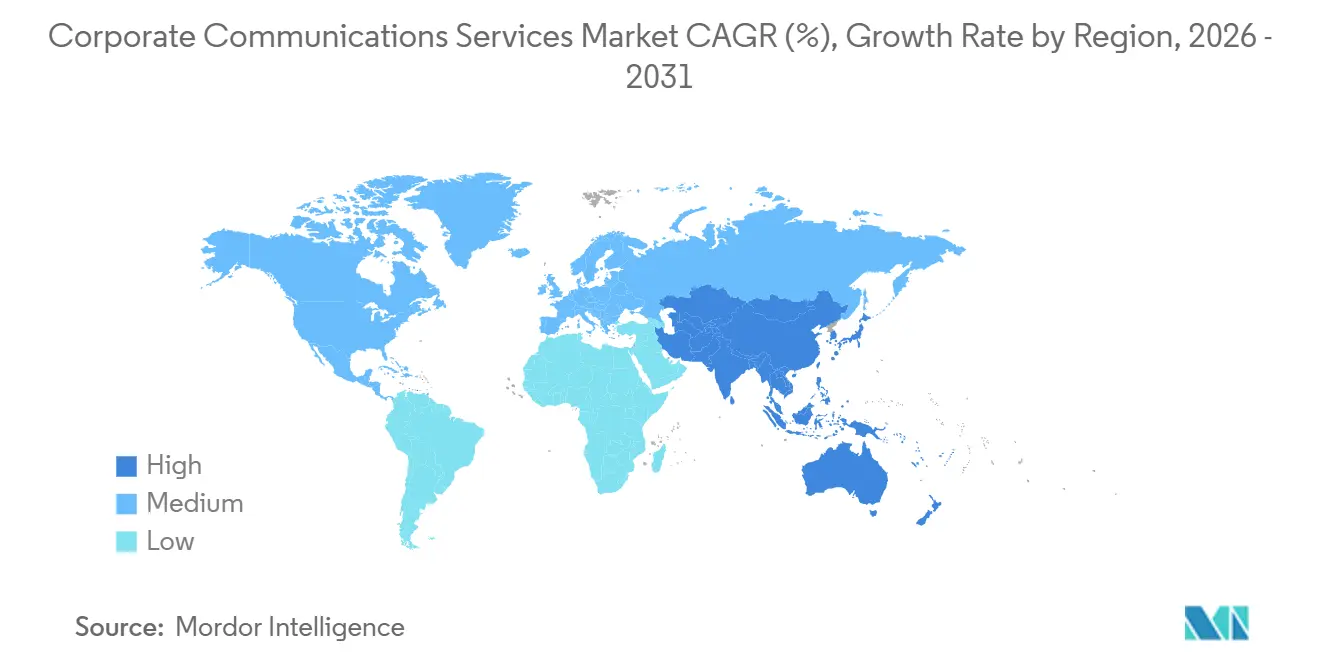
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
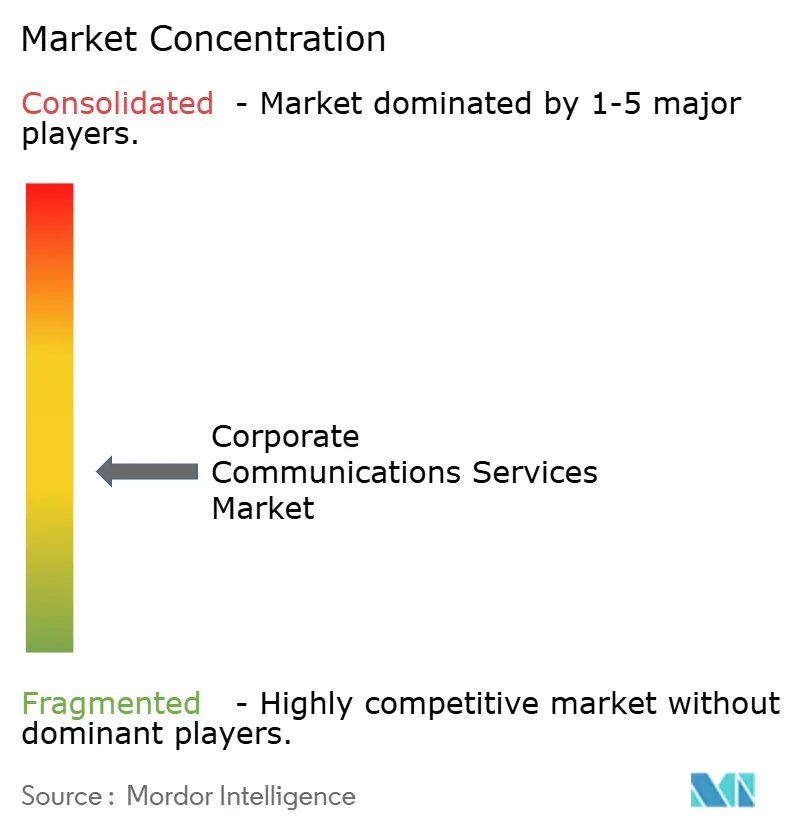
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコーポレートコミュニケーションサービス市場分析
コーポレートコミュニケーシンサービスの市場規模は、2025年に766.6億米ドル、2026年に822.9億米ドルと予測され、2026年から2031年にかけてCAGR 7.40%で成長し、2031年までに1,175.7億米ドルに達する見込みです。コーポレートコミュニケーションサービス市場は、日常的なメディア活動だけでなく、ガバナンス、レピュテーション、投資家の期待、ステークホルダー関係、複雑なコーポレートナラティブの管理を伴う業務へと移行しています。取締役会による監督は、重要なイベントがレピュテーション上の圧力を生む前に、シニアエグゼクティブ、法務チーム、財務リーダー、オペレーションチームと連携できる外部顧問の重要性を高めています。コーポレートコミュニケーションサービス市場はまた、幅広い能力を提供する大規模なグローバルネットワークと、機密性の高い案件に対してシニア主導のアドバイスを提供する独立系企業との間に明確な分断が生じています。テクノロジーはデリバリーモデルを変革しており、クライアントはコミュニケーション支出がビジネス成果を支援し、長期的なレピュテーションを保護し、重要な意思決定に影響を与えるステークホルダーグループにリーチするという証拠に引き続き注目しています。こうした状況は、専門的な判断と測定可能なプログラムデリバリー、信頼性の高いガバナンス慣行、および市場やチャネルを超えてコーポレートイシューがどのように発展するかの理解を組み合わせることができるプロバイダーに有利に働きます。
主要レポートのポイント
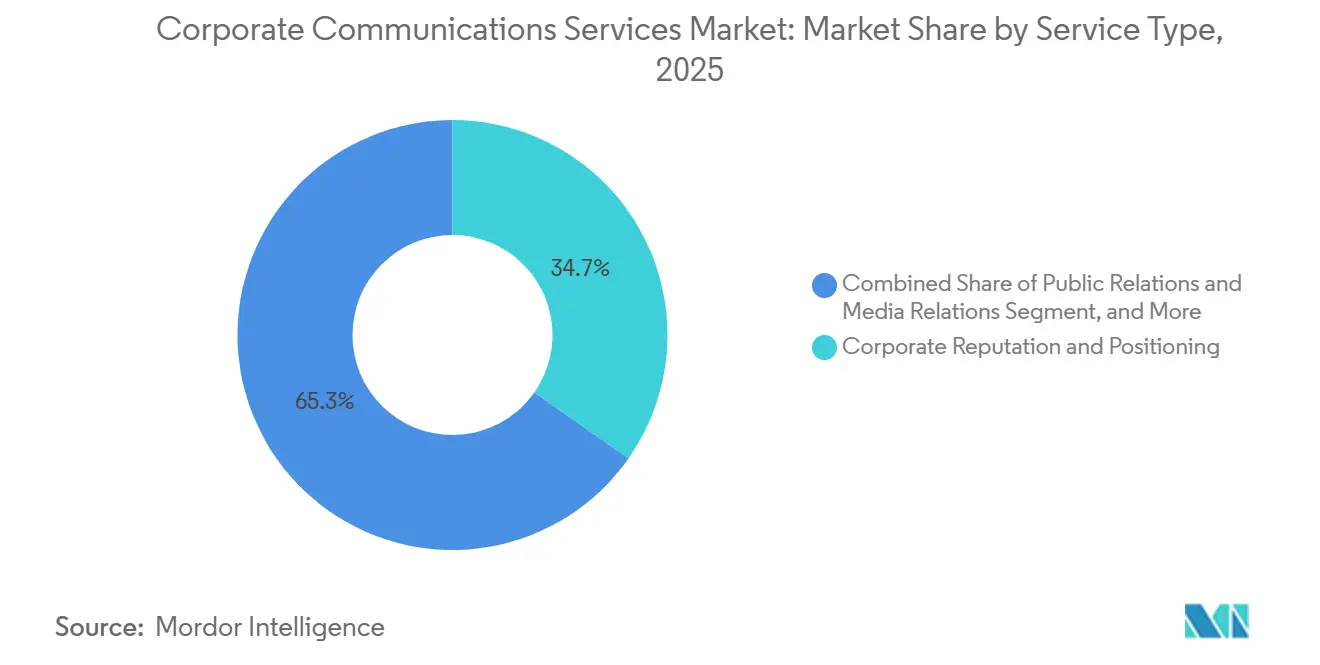
- サービスタイプ別では、コーポレートレピュテーションおよびポジショニングが2025年のコーポレートコミュニケーションサービス市場シェアの34.73%を占め、ESGおよびサステナビリティコミュニケーションは2031年にかけてCAGR 8.32%で拡大する見込みです。
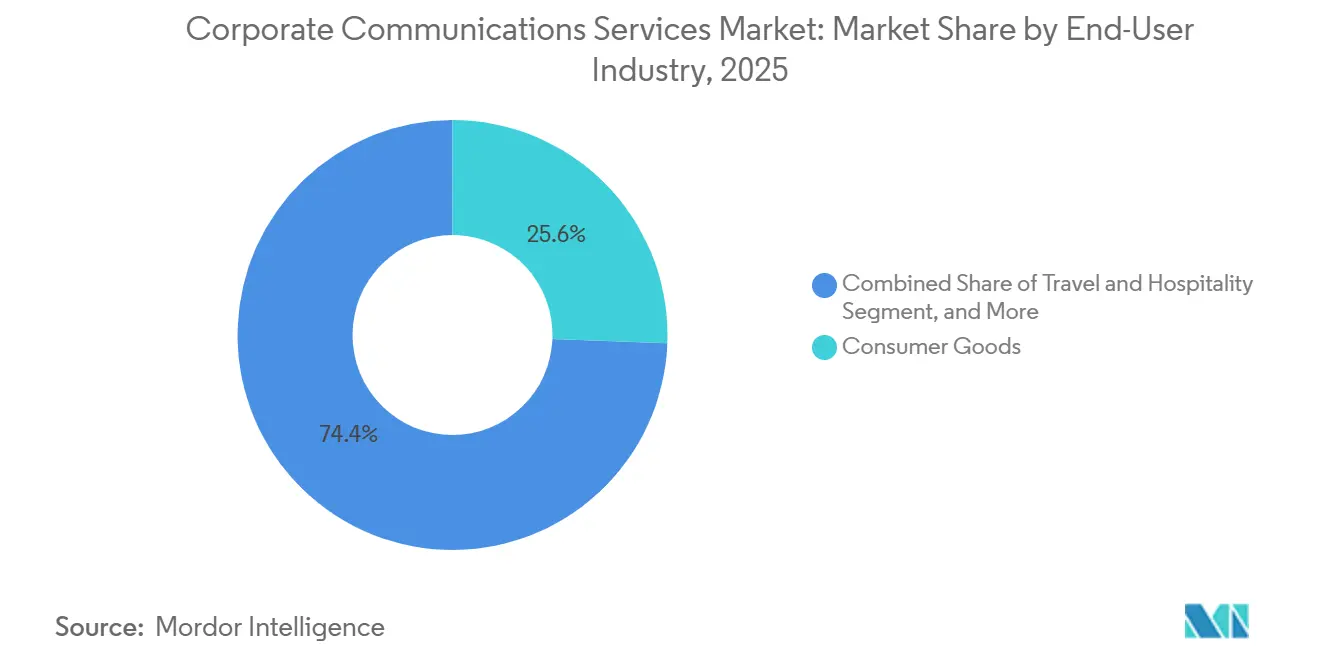
- エンドユーザー産業別では、消費財が2025年のコーポレートコミュニケーションサービス市場規模の25.62%を占め、ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 8.42%で拡大する見込みです。
- 地域別では、北米が2025年の収益の36.93%を占め、アジア太平洋地域は2031年にかけてCAGR 9.03%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 取締役会レベルのレピュテーションおよびステークホルダーアドバイザリー需要 | +1.4% | グローバル | 中期(2〜4年) |
| ハイブリッドワークフォースと従業員コミュニケーションニーズ | +0.9% | グローバル(北米および欧州での集中的な成長) | 短期(2年以内) |
| エグゼクティブソートリーダーシップとマルチチャネルアーンドコンテンツ | +1.1% | 北米および欧州 | 中期(2〜4年) |
| コミュニケーションプログラムにおけるAI活用アナリティクスとパーソナライゼーション | +1.2% | グローバル(北米およびアジア太平洋地域で加速) | 短期(2年以内) |
| ジェネレーティブAIディスカバリーに向けたコーポレートナラティブの最適化 | +0.7% | 北米および西欧 | 短期(2年以内) |
| 個人投資家とオルタナティブ金融メディアのエンゲージメント | +0.5% | 北米(欧州への波及あり) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レピュテーションおよびステークホルダーアドバイザリーに対する取締役会レベルの需要の高まり
取締役会は、コーポレートレピュテーションをコミュニケーションチームのに委任される機能としてではなく、ガバナンス上の責任として扱うようになっており、特にステークホルダーの期待が企業の事業継続許可に影響を与える可能性がある場合にその傾向が顕著です。24カ国18業種の130社を対象とした2026年のIESEサーベイでは、取締役会の56%がサステナビリティをアジェンダに組み込み、61%がビジネスモデルに組み込んでいることが明らかになりました。[1] Goldman Sachsは2026年2月に、レピュテーション、企業文化、ステークホルダー関係に関する戦略の監督を公共責任委員会に割り当て、これらの責任が取締役会委員会の構造を通じてどのように正式化されるかを示しました。[2] このアプローチは、重要なコーポレートイベントが発生する前に、ガバナンス、ステークホルダーポジショニング、レピュテーションリスク、開示準備、コミュニケーション計画を含むアドバイザリー業務を支援します。コーポレートコミュニケーションサービス市場は、こうした案件がコミュニケーション部門の費用としてのみ扱われるのではなく、財務、法務、取締役会のリーダーによって承認される場合に恩恵を受けます。ガバナンス、ステークホルダー理論、コーポレートポジショニング、複雑なレピュテーション問題の経験を持つ企業は、信頼できるシニアの関与、慎重な準備、信頼性の高い開示支援、およびステークホルダーの懸念が法的・財務的・業務的・公共政策的問題と重なる際の実践的な判断を必要とする案件の競争において有利な立場にあります。
ハイブリッドワークフォースの拡大と従業員コミュニケーションニーズ
ハイブリッドワークは、社内コミュニケーションの範囲を本社ベースの従業員向けアップデートを超えて拡大させ、分散した労働力全体でコミュニケーションの質をより重要なものにしています。組織は、異なるチャネルや勤務形態を使用する可能性があるオフィス、リモート、フロントラインチームにわたって、一貫したエグゼクティブメッセージング、労働力ガイダンス、マネージャーサポート、変革コミュニケーションを必要としています。コーポレートコミュニケーションサービス市場は、したがって、M&A、リストラクチャリング、テクノロジー導入、組織変革の際のチャネル計画、従業員コンテンツ、リーダーシップコミュニケーション、コミュニケーションサポートに機会があります。統合された従業員エクスペリエンスプラットフォームも、デスクワーカーとフロントラインスタッフを一つのシステムで接続できるため、投資を集めています。この需要は、大規模な雇用主が多くの拠点、機能、言語、事業部門にわたってメッセージを調整しながら、一貫性のないローカル解釈を避けなければならない場合に最も強くなります。また、組織が従業員に新しい構造、新しいシステム、新しいリーダーシップの優先事項、または改訂された業務方法を理解させる必要がある場合、特に労働力の不確実性の時期に、エグゼクティブコミュニケーション、従業員リスニング、コンテンツパーソナライゼーション、マネージャーガイダンス、実践的なエンゲージメントを組み合わせることができるプロバイダーの業務を生み出します。
エグゼクティブソートリーダーシップとマルチチャネルアーンドコンテンツの成長
エグゼクティブの可視性プログラムは、シニアリーダーが複数の外部オーディエンスと直接コミュニケーションすることがますます期待されるようになっているため、より広範なコーポレートレピュテーション計画の一部となっています。Golinの2025年CEOインパクトインデックスは、アーンドメディア、LinkedInのプレゼンス、センチメントを含む8つの可視性基準を使用して、フォーチュン500上位250社を評価しました。この取り組みは、組織の中心的なナラティブを希薄化させることなく、アーンドメディア、プロフェッショナルネットワーク、ポッドキャスト、ニュースレター、投資家向けコミュニケーション、セクター固有のフォーラムにわたってリーダーシップメッセージを調整する必要性を反映しています。アーンドメディアは、有料チャネルやオウンドチャネルに同じように反応しない可能性がある投資家、従業員、顧客、パートナー、その他のステークホルダーとの信頼性を支援するため、引き続き重要です。コーポレートコミュニケーションサービス市場は、プログラムが投資家向けイベント、四半期決算コミュニケーション、製品ローンチ、リーダーシップの移行、コーポレート戦略の転換に結びついている場合に恩恵を受けることができます。エグゼクティブコンテンツをこれらのビジネスの瞬間に結びつけるエージェンシーは、かつてパブリックリレーションズ、デジタルエージェンシー、インベスターリレーションズチーム、エグゼクティブコーチングプロバイダーに分散していた業務を統合しながら、オーディエンスが複数のメディアフォーマットを通じて企業に接触する際にリーダーが一貫した声を維持できるよう支援することができます。
コミュニケーションプログラムにおけるAI活用アナリティクスとパーソナライゼーションの利用増加
AI活用ツールは、特にステークホルダーが多くのデジタルチャネルを通じて情報を受け取る場合に、コミュニケーションチームがオーディエンスを監視しメッセージを調整する方法を変えています。草案に記載されているアプリケーションには、センチメント分析、予測的クライシスモデリング、メディアインテリジェンス、異なる情報ニーズを持つ異なるステークホルダーグループへのパーソナライズされたメッセージが含まれます。これらの機能は、実行努力の対応する増加なしにプログラムのリーチを拡大できますが、クライアントがスピード、データ品質、実証可能な結果についてより要求が高くなることも意味します。これらは、コミュニケーションがレピュテーションや投資家の信頼に影響を与える可能性がある場合に、戦略的助言、測定システム、モデルの説明可能性、バイアス軽減、責任ある人間によるレビューをより重視させます。コーポレートコミュニケーションサービス市場は、テクノロジーが説明責任のあるシニアアドバイスに取って代わるのではなく、健全な判断を支援する方法を説明できるプロバイダーを評価する可能性が高いです。クライアントはエージェンシーの能力と内部で構築できるツールやチームを引き続き比較し、プロバイダーに対して独自の分析・アドバイザリー価値、透明な手法、信頼性の高いガバナンス基準、コミュニケーション活動、ステークホルダーの反応、経営上の意思決定の間の明確な関連性を示すよう圧力を高めています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 社内コンテンツスタジオとコミュニケーションチームのインソーシング | -1.2% | 北米および欧州 | 中期(2〜4年) |
| 予算精査と投資対効果測定の圧力 | -0.9% | グローバル | 短期(2年以内) |
| ハイステークスコミュニケーションにおけるCEOのAIリテラシーギャップ | -0.4% | グローバル | 短期(2年以内) |
| グリーンハッシングと外部ナラティブを制限する法的慎重姿勢 | -0.5% | 欧州および北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
社内コンテンツスタジオとコミュニケーションチームによるエージェンシー支出のインソーシング
コミュニケーション業務を社内チームに移管することは、企業が機密性の高いナラティブや組織的知識をより強くコントロールできるため、外部エージェンシー収益に対する重大な制約であり続けています。USC Annenbergの2024年グローバルコミュニケーションレポートでは、コーポレートコミュニケーション活動の64%が社内で実施されていることが明らかになりました。[3] 社内チームはデジタルツールを使用して定型コンテンツを大規模に処理し、リーダーシップ、法務、人事、オペレーションチームとより直接的に調整することができます。これは、標準化できるコンテンツ制作、アーンドメディア実行、ソーシャルメディア管理、グラフィックス、翻訳、その他の定期的な活動に最大の圧力をかけます。コーポレートコミュニケーションサービス市場は、クライシス対応、株主アクティビズム、IPOコミュニケーション、クロスボーダーレピュテーション問題、クライアントが外部の視点や専門的なネットワークを必要とする状況においてより強い役割を維持しています。プロバイダーは、特に組織が異常な取引、争点のあるイシュー、突然のクライシス、またはクロスボーダーのステークホルダー課題に対する内部経験が不足している場合に、リテイナー関係を維持するために、シニアの判断、専門知識、スピード、機密性、複雑な状況で効果的に機能する能力において明確な優位性を示さなければなりません。
予算精査と投資対効果測定の圧力
財務チームは、そのビジネス価値をリーダーが信頼できると考える指標で実証することが困難な場合、裁量的なコミュニケーション支出をより厳しく精査しています。この制約は、帰属インフラが限られ、データが断片化しており、コミュニケーション活動と商業的成果の間に確立されたリンクが少ない中堅市場および企業間取引クライアントにサービスを提供するロバイダーにとって特に関連性が高いです。コミュニケーションチームは、意思決定者が理解・評価できるステークホルダー活動、レピュテーション指標、投資家センチメント、ビジネス成果の間のより強いリンクを必要としています。この要件は、測定フレームワーク、クローズドループレポーティングシステム、コミュニケーション業務を収益オペレーションおよびインベスターリレーションズ情報と結びつけるアプローチへの関心を促しています。コーポレートコミュニケーションサービス市場は、プロバイダーが戦略的価値を制作活動と区別できない場合、または専門的な助言が社内で提供できない理由を説明できない場合に引き続き露出します。コミュニケーションデータをインベスターリレーションズおよび収益システムと結びつける企業は、特に予算がサプライヤー間で統合されており、意思決定者が専門的なアドバイザリーまたはプログラムデリバリーエンゲージメントを更新する前により明確な証拠を必要とする場合に、調達レビューでより有利な立場に立てる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
コーポレートレピュテーションが最大のサービスであり続ける一方、ESGコミュニケーションが拡大コーポレートレピュテーションおよびポジショニングは、2025年のサービスタイプ収益の34.73%を占め、取締役会がナラティブのコントロールとレピュテーションリスクの管理に置く優先度を反映しています。このサービスは、シニアエグゼクティブがビジネス、法的、ステークホルダーの考慮事項を調整するアドバイスを必要とするM&Aアドバイザリー、アクティビスト投資家防衛、IPOナラティブ管理などの高価値案件をカバーしています。これらの案件は、メッセージが投資家の信頼、規制当局の注目、公的精査に影響を与える可能性があるため、法務・財務アドバイザーとの緊密な調整が必要です。パブリックリレーションズおよびメディアリレーションズは引き続き重要な隣接サービスですが、自動化が定型的なメディアモニタリング、自動ピッチング、その他の実行主導の活動の価値を低下させています。インベスターリレーションズおよびファイナンシャルコミュニケーションも、企業が一貫した開示を維持しながら機関投資家、個人投資家、パッシブ投資家と異なるチャネルを通じてコミュニケーションするにつれて複雑さを増しています。
ESGおよびサステナビリティコミュニケーションは、2026年から2031年にかけてCAGR 8.32%で拡大する見込みであり、リストされたサービスタイプの中で最も速い成長率です。規制上の開示要件はグローバルに拡大しており、一部の企業は自発的な公開サステナビリティ主張についてより慎重になっています。この違いは、必要な開示を従業員、投資家、顧客、その他のステークホルダーに説明する構造化されたコミュニケーション業務への需要を生み出しています。エグゼクティブポジショニングおよびソートリーダーシップは、リーダーシップチームが投資家向けデー、決算コミュニケーション、コーポレート変革においてより強いプレゼンスを求めるにつれて重要性を増しています。クライシスおよびイシューズマネジメント、コンテンツ開発・配信、社内・変革コミュニケーションは、デジタル混乱、ハイブリッドワーク、AI導入、合併後統合の際のより広範なステークホルダーライフサイクルを支援します。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
消費財が最も広い需要基盤を提供し、ヘルスケアおよびライフサイエンスが最も速く成長消費財は、2025年のエンドユーザー産業別コーポレートコミュニケーションサービス市場規模の25.62%を占め、現在最大の需要基盤となっています。大手消費財企業は、ブランドレピュテーション管理、製品問題対応、規制当局向けコミュニケーション、サプライチェーン全体の社内コミュニケーション、上場多国籍グループの投資家エンゲージメントを必要としています。広範なブランドポートフォリオと地理的リーチは、国、製品カテゴリー、ステークホルダーグループにわたる調整を必要とし、戦略的・実行レベルの両方で需要を維持しています。小売・Eコマース企業も、消費者、従業員、投資家のレピュテーションナラティブを同時に管理しなければならないため、関連する一連のニーズに直面しています。旅行・ホスピタリティ企業も、業務上の混乱が迅速により広範なステークホルダー管理上の課題を生み出す可能性があるため、クライシス対応への準備に投資しています。
ヘルスケアおよびライフサイエンスは、複雑なバイオロジクス、細胞・遺伝子治療、AI活用診断に関連するコミュニケーション需要に支えられ、2026年から2031年にかけてCAGR 8.42%で拡大する見込みです。これらの製品は、医療専門家、患者、規制当局、機関投資家に同時にアプローチできる科学的・商業的コミュニケーションを必要としています。その他のバーティカルには、BFSI、教育、自動車、ITおよびテレコムが含まれ、BFSIは高価値のインベスターリレーションズ、規制当局向けコミュニケーション、クライシスアドバイザリー業務を支援しています。大規模なメディカルコミュニケーショングループは統合が進んでいますが、専門プロバイダーは引き続き特定の臨床、規制、商業要件にサービスを提供できます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米コーポレートコミュニケーションサービス市場
北米は2025年のコーポレートコミュニケーションサービス市場シェアの36.93%を占め、最大の地域市場となっています。この地域の地位は、確立されたコーポレートガバナンス慣行、複雑なM&A活動、およびプレミアムアドバイザリー業務を支える発展した投資家向け広報環境を反映しています。米国はこれらの業務の多くを集中させており、特に財務コミュニケーション、取引支援、株主エンゲージメント、および上場企業に関わるハイステークスなレピュテーション案件において顕著です。企業本社、アドバイザー、資本市場参加者、および専門コミュニケーション会社の密なネットワークが、高度な助言に対する深い市場を支えています。カナダは資源セクターのガバナンス要件および国境を越えた取を通じて貢献しており、メキシコはニアショアリングおよび製造業の移転に関連した需要を開拓しています。北米の社内チームもコンテンツおよびメディアリレーションズ業務をより多く担うようになっており、これにより外部委託の最も魅力的な業務は、独立した視点、シニアな人脈、および迅速な対応を必要とする領域に絞られています。このパターンは中堅の実行業務に圧力をかける一方で、取締役会、法務顧問、および財務リーダーへの助言が可能な専門会社への需要を支えています。
アジア太平洋コーポレートコミュニケーションサービス市場
アジア太平洋地域は2026年から2031年にかけてCAGR 9.03%で拡大すると予測されており、特定された地理的エリアの中で最も速いペースとなっています。多国籍企業および地域の有力企業は、多様な規制制度、資本市場、メディア環境、および各国のビジネス文化にわたるステークホルダーエンゲージメント能力を構築しています。インドでは、上場企業およびプライベートエクイティが支援するテクノロジー企業がコミュニケーション活動を正式化し、化する開示要件に対応するにつれ、投資家向け広報およびレピュテーションプログラムへの需要が高まっています。中国では、政策に敏感なセクターにおいて政府渉外活動およびレピュテーションリスク管理が求められており、現地の理解と慎重なエンゲージメントが引き続き重要です。日本では進行中のガバナンス改革に関連したクライシスコミュニケーション助言が必要とされており、韓国ではチェボルの変革ナラティブに向けたエグゼクティブコミュニケーションプログラムが支持されています。オーストラリアでは気候開示のマイルストーンに関連したESGコミュニケーションが支持されており、アドバイザリー業務に別の規制的側面が加わっています。Real ChemistryはアジアパシフィックにおけるESGコミュニケーションの需要を示すため、2026年7月にシンガポールのSpurwing Communicationsを買収し、初のアジア太平洋戦略拠点を設立しました。これは地域市場へのアクセス、メディカルコミュニケーション、および戦略的コーポレートコミュニケーションへの需要を浮き彫りにしています。
欧州・中東・アリカコーポレートコミュニケーションサービス市場
欧州は2025年のコーポレートコミュニケーションサービス市場において2番目に大きな地理的エリアであり、英国が財務コミュニケーションの主要拠点として機能し、ドイツがESG関連のステークホルダーエンゲージメントの中核を担っています。ロンドン、フランクフルト、およびパリは、国境を越えた調整を必要とする高付加価値の取引、投資家向け広報、パブリックアフェアーズ、およびレピュテーション業務の重要な拠点であり続けています。フランス、イタリア、スペイン、およびその他の欧州諸国は、企業がより複雑な規制の枠組みおよび多様なステークホルダーの期待に対応するにつれ、需要を生み出しています。この環境は、規制された開示の説明、レピュテーションの管理、および各国市場にわたるメッセージの調整においてコーポレートコミュニケーションアドバイザーに役割を与えています。中東では、ソブリンウェルスファンドのポートフォリオ、ビジョン2030の企業変革、およびバイリンガルの戦略的コミュニケーションを必要とする能性のある国境を越えたM&Aに関連したアドバイザリーニーズが発展しています。アフリカは依然として初期段階の機会であり、資本市場の深度が拡大し多国籍企業が現地のステークホルダーエンゲージメントを正式化するにつれ、南アフリカ、エジプト、およびナイジェリアが牽引しています。これらの市場全体において、現地の政策状況を理解し地域のコミュニケーションをグローバルなコーポレートナラティブと結びつけることができる会社は、業務受注においてより明確な機会を持っています。
競合環境
コーポレートコミュニケーションサービス市場は適度に断片化されており、持株会社ネットワーク、シニア主導のアドバイザー、専門ブティックが異なるクライアントニーズにサービスを提供しています。OmnicomによるIPGの買収により、Weber Shandwick、FleishmanHillard、Golin、Ketchumが共通の所有下に置かれ、フルサービスのグローバルPRネットワークの数が減少しました。この取引は、フォーチュン500のコーポレートコミュニケーションリテイナーとハイステークスの取締役会案件を競う独立系企業へのタレントの移動を促しました。FGS Globalは、KKRが2024年12月にWPPの全株式持分の買収を完了した後、独立したコンサルタンシーとなりました。同社はその後、2025年2月に従業員所有のガバナンス構造を発表し、シニアアドバイザリーモデルを維持しながら長期的な拡大を支援しています。したがって、競合フィールドには国際的な規模を持つ組織、シニアの専門知識を中心に構築された独立系アドバイザー、セクター知識または地域アクセスで競うブティックが含まれており、コーポレートコミュニケーションサービス市場はすべてのクライアント案件に適した単一のモデルを持っていません。
能力の買収は、企業がすべての能力を社内で構築するのではなく、専門サービスを迅速に追加したいため、コーポレートコミュニケーションサービス市場における繰り返しの競争アプローチです。FGS Globalは2025年8月にEdmonds Elderを買収し、複雑なステークホルダー状況のためのデジタルファーストの統合コミュニケーションおよびキャンペーン能力を追加しました。Real Chemistryは2026年7月にシンガポールのSpurwing Communicationsを買収し、東南アジア全体での市場アクセス、メディカルコミュニケーション、メディア能力を拡大しました。Real Chemistryはまた、2026年6月にSpring and Bond、Greater Than One、そのレガシーメディアプラクティスを統合してReal Chemistry Mediaを設立しました。これらの動きは、複数の関連サービスを必要とするクライアントのためのヘルスケアコミュニケーション、データ、メディア、国際的リーチ、統合デリバリーへの重点を示しており、コーポレートコミュニケーションサービス市場が買収を使用して能力ギャップを埋め優先地域に参入する方法を示しています。また、主要なグローバルネットワークのコスト構造や幅広さなしに集中した専門知識を提供できる小規模企業に機会を生み出しています。
テクノロジーは、特にクライアントがアナリティクスと測定がプログラムの意思決定を導くことを期待する場合に、コーポレートコミュニケーションサービス市場においてより強い差別化の源泉となっています。主要企業は、ステークホルダーデータを監視し、クローズドループ測定を支援し、デジタル情報チャネル全体でジェネレーティブAIディスカバリーのためのコーポレートナラティブを適応させるツールに投資しています。これらの能力は、シニアの助言、責任ある人間によるレビュー、投資対効果の帰属に対する信頼できるアプローチと組み合わされた場合により防御可能です。中心的な競争上の問題は、プロバイダーがテクノロジー対応のデリバリーと、クライアントが社内ツールやチームを通じて容易に再現できないアドバイスを組み合わせることができるかどうかです。中堅産業企業のレピュテーションアドバイザリーや新興市場のガバナンス案件において支配的な地位を確立した企業はありません。これにより、地域アドバイザーと集中した専門家に余地が残されており、大規模な独立系企業は金融サービス、エネルギー、テクノロジー、その他の複雑なセクターにおける取締役会レベルの案件を引き続き競い、コーポレートコミュニケーションサービス市場を信頼できる専門知識を持つ差別化されたプロバイダーに開かれた状態に保っています。
コーポレートコミュニケーションサービス産業リーダー
-
Daniel J. Edelman, Inc.
-
Inizio Evoke Limited
-
Real Chemistry, LLC
-
APCO Worldwide LLC
-
FINN Partners, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
コーポレートコミュニケーションサービス市場 このレポートでカバーされる企業
- Daniel J. Edelman, Inc.
- Real Chemistry, LLC
- APCO Worldwide LLC
- FINN Partners, Inc.
- Ruder Finn, Inc.
- Brunswick Group Partnership Limited
- FGS Global (UK) Limited
- Teneo Holdings LLC
- FTI Consulting, Inc.
- ICR, LLC
- Prosek Partners, LLC
- Weber Shandwick
- FleishmanHillard Inc.
- Ketchum Inc.
- Burson Cohn & Wolfe, Inc.
- Golin, Inc.
- MSL Group, Inc.
- Allison+Partners, Inc.
- Grayling Limited
- Clarity Global Group Limited
- Dix & Eaton, Inc.
- Inizio Evoke Limited
- LLYC (Llorente y Cuenca)
- H/Advisors
最近の産業開発事情 コーポレートコミュニケーションサービス市場
- 2026年7月:Real Chemistryがシンガポールのスパーウィングコミュニケーションズを買収し、最初のアジア太平洋戦略ハブを設立しました。この取引により、AIドリブンのヘルスケアコミュニケーション企業が東南アジア全体で統合された市場アクセス、メディカルコミュニケーション、メディア能力を提供できるようになり、スパーウィングの創業者エマ・トンプソンがアジア太平洋成長担当プレジデントとして参加し、中国、日本、欧州を対象とするより広範な国際展開計画の一部となっています。
- 2026年6月:Real ChemistryがReal Chemistry Mediaを立ち上げ、Spring and Bond、Greater Than One、そのレガシーメディアプラクティスを、450名のメディア専門家と150名のデータ・アナリティクス専門家で構成されるシングルオムニチャネルユニットに統合し、リアルタイムパーソナライゼーションとクローズドループ測定のための独自のオーケストレーションプラットフォームを備えています。
- 2026年6月:CMI Media GroupとCompasが、既存のヘルスケアDTCおよびヘルスケアプロフェッショナルメディア能力にメディカルアフェアーズ、コンサルタンシー、データ・テクノロジービジネスユニットを追加する戦略的拡大を発表し、ライフサイエンスクライアントが利用できる統合サービスの範囲を拡大しました。
- 2026年8月:FGS Globalが、加速された5年間の成長計画の一環として、ロンドンを拠点とするデジタルファーストの統合コミュニケーションおよびキャンペーン企業であるEdmonds Elderを買収しました。この買収により、複雑なステークホルダー状況をナビゲートするCEOおよびエグゼクティブのためのFGSのインサイト主導の統合キャンペーン能力が深化しました。
グローバルコーポレートコミュニケーションサービス市場レポートの範囲
コーポレートコミュニケーションサービス市場とは、組織が社内外のコミュニケーションを管理するのを支援するエージェンシー、コンサルタンシー、サービスプロバイダーのエコシステムを指します。メディアリレーションズ、投資家向けコミュニケーション、クライシスコミュニケーション、従業員エンゲージメント、エグゼクティブメッセージング、ステークホルダーアウトリーチが含まれます。
コーポレートコミュニケーションサービス市場レポートは、サービスタイプ(コーポレートレピュテーション、PR、エグゼクティブポジショニング、インベスターリレーションズ、社内コミュニケーション、クライシスマネジメント、ESGコミュニケーション、コンテンツ開発)、エンドユーザー産業(小売、メディア、ヘルスケア、旅行、消費財)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| コーポレートレピュテーションおよびポジショニング |
| パブリックリレーションズおよびメディアリレーションズ |
| エグゼクティブポジショニングおよびソートリーダーシップ |
| インベスターリレーションズおよびファイナンシャルコミュニケーション |
| 社内・変革コミュニケーション |
| クライシスおよびイシューズマネジメント |
| ESGおよびサステナビリティコミュニケーション |
| コンテンツ開発・配信 |
| 小売・Eコマース |
| メディア・エンターテインメント |
| ヘルスケアおよびライフサイエンス |
| 旅行・ホスピタリティ |
| 消費財 |
| その他の産業バーティカル(BFSI、教育、自動車、ITおよびテレコム) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルンチン | |
| チリ | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| その他のアフリカ |
| サービスタイプ別 | コーポレートレピュテーションおよびポジショニング | |
| パブリックリレーションズおよびメディアリレーションズ | ||
| エグゼクティブポジショニングおよびソートリーダーシップ | ||
| インベスターリレーションズおよびファイナンシャルコミュニケーション | ||
| 社内・変革コミュニケーション | ||
| クライシスおよびイシューズマネジメント | ||
| ESGおよびサステナビリティコミュニケーション | ||
| コンテンツ開発・配信 | ||
| エンドユーザー産業別 | 小売・Eコマース | |
| メディア・エンターテインメント | ||
| ヘルスケアおよびライフサイエンス | ||
| 旅行・ホスピタリティ | ||
| 消費財 | ||
| その他の産業バーティカル(BFSI、教育、自動車、ITおよびテレコム) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
コーポレートコミュニケーションサービス市場の規模はどのくらいですか?
コーポレートコミュニケーションサービス市場は2026年に822.9億米ドルであり、CAGR 7.40%で2031年までに1,175.7億米ドルに達する見込みです。需要は、シニア専門家の助言が重要なガバナンス、レピュテーション、ステークホルダーエンゲージメント、その他の案件へとシフトしており、定型的な実行から取締役会の意思決定、投資家の信頼、長期的なコーポレートの信頼性に影響を与えることができる業務への移行を反映しています。
コーポレートコミュニケーションサービスをリードするサービスタイプはどれですか?
コーポレートレピュテーションおよびポジショニングが2025年に34.73%のシェアでサービスタイプをリードしました。この地位は、M&Aコミュニケーション、アクティビスト投資家防衛、IPOナラティブ、取締役会レベルのレピュテーション問題、および企業が高まる公的精査、重大な戦略的変化、または重複するステークホルダー要求に直面する際に法務、財務、経営チームにわたって整合を保たなければならないコーポレートメッセージングに関するアドバイスへの需要を反映しています。
コミュニケーションサービスで最も速く成長しているエンドユーザーセクターはどれですか?
ヘルスケアおよびライフサイエンスは2031年にかけてCAGR 8.42%で拡大する見込みです。複雑な治療薬、診断、商業化ニーズは、製品ライフサイクルの異なる段階にわたって臨床的証拠、規制要件、患者ニーズ、商業目標と一致した正確でアクセスしやすいメッセージに科学的情報を翻訳しながら、患者、医療専門家、規制当局、投資家に対応できるコミュニケーションを必要としています。
コーポレートコミュニケーションサービスで最も速く成長している地域はどこですか?
アジア太平洋地域は2026年から2031年にかけてCAGR 9.03%で拡大する見込みです。企業は、個々の国における多様な規制システム、資本市場、メディア環境、国内ビジネス条件、コーポレートガバナンスの期待にわたってステークホルダーエンゲージメント能力を高めており、グローバルリーダーシップチームが使用する中心的なナラティブを失うことなくエンゲージメントアプローチを調整することが求められる場合があります。
企業が外部のコーポレートコミュニケーションアドバイザーを利用する理由は何ですか?
外部アドバイザーは、クライシス対応、株主アクティビズム、IPOコミュニケーション、クロスボーダーレピュテーションプログラム、その他の独立した視点、シニアの判断、専門的なネットワーク、または一時的な追加能力が必要な案件において最も関連性が高く、特に社内チームが日常業務に集中しており、機密性の高い展開の際に外部の視点を容易に提供できない場合に重要です。
コーポレートコミュニケーションにおけるエージェンシー需要を制限しているものは何ですか?
社内チームが定型業務のより大きなシェアを担うようになっており、財務リーダーは支出を承認する前にコミュニケーション価値のより明確な証拠を求めています。これにより、測定、統合レポーティング、差別化されたアドバイザリー能力、成果に対する明確な説明責任が外部プロバイダーにとってますます重要になっており、クライアントは高価値の助言と標準化、自動化、または社内チームが処理できる活動の間の明確な区別を求めています。