
建設補修用複合材料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 2.86 十億米ドル |
| 市場規模 (2031) | 3.84 十億米ドル |
| 成長率 (2026 - 2031) | 6.07 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる建設補修用複合材料市場分析
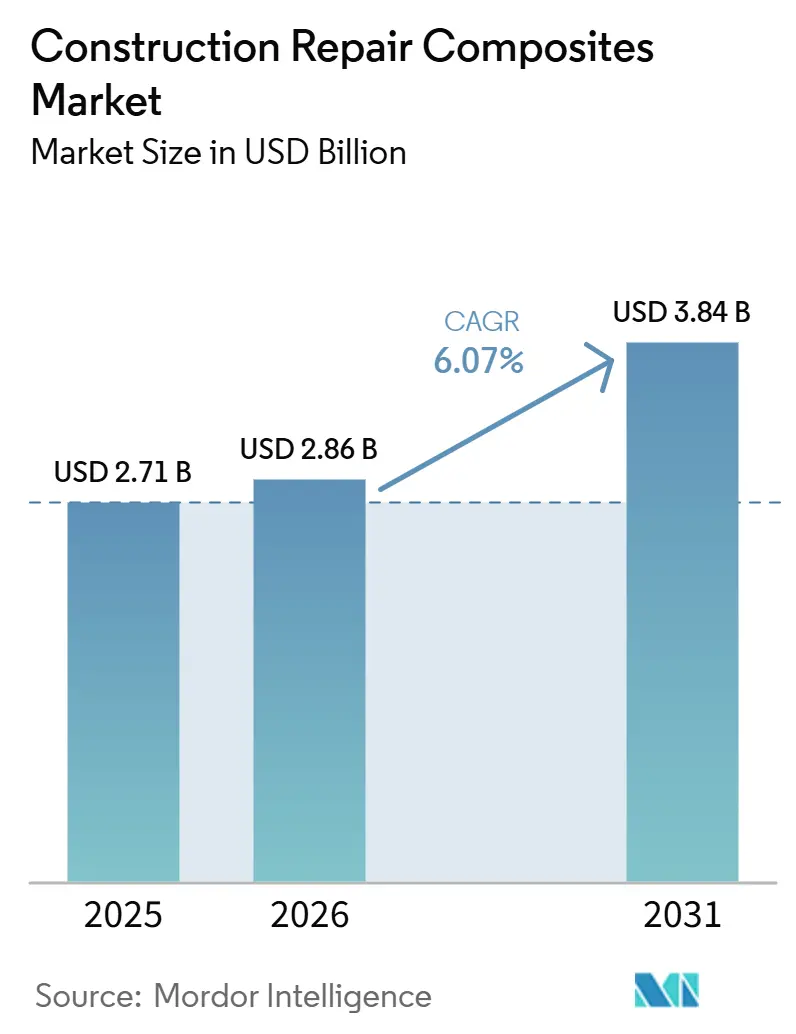
建設補修用複合材料市場規模は2025年に27.1億米ドルと評価され、2026年の28.6億米ドルから2031年には38.4億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは6.07%です。老朽化した橋梁、トンネル、沿岸資産、および建築物が、完全な建て替えを行わずに耐用年数を延長する補修工法への需要を牽引しています。米国の橋梁ネットワークは2025年にC評価を受け、623,000以上の橋梁のうち49.1%が普通状態と評価され、221,000以上が補修または建て替えを必要としています。繊維強化ポリマーシステは耐食性、軽量性、および短い施工期間を提供し、閉鎖時間がコスト面で重要な用途において実用的です。公的資金、設計基準の整備、および気候変動対応支出が、土木インフラにおけるこれらのシステムの活用範囲を広げています。サプライヤーは、認定施工業者ネットワーク、エンジニアリング補修パッケージ、低排出樹脂システム、および用途別技術サポートを通じて対応しています。
レポートの主要ポイント
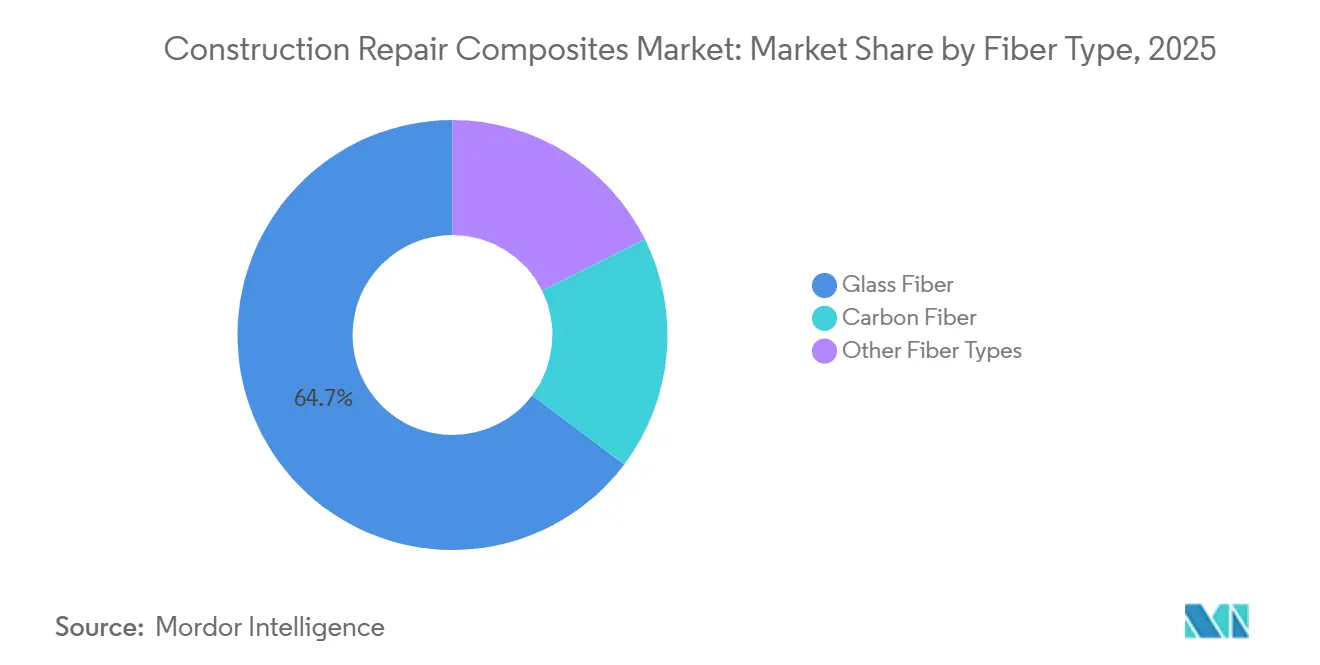
- 繊維タイプ別では、ガラス繊維が2025年の建設補修用複合材料市場シェアの64.72%を占め、炭素繊維は2031年までにCAGR 6.82%で成長すると予測されています。
- 樹脂タイプ別では、エポキシが2025年の建設補修用複合材料市場シェアの53.14%を占め、2031年までにCAGR 6.57%で拡大すると予測されています。
- 製品タイプ別では、ファブリックおよびテキスタイル製品が2025年の建設補修用複合材料市場規模の42.33%を占め、ロッドおよびテンドンは2031年までにCAGR 6.91%で成長すると予測されています。
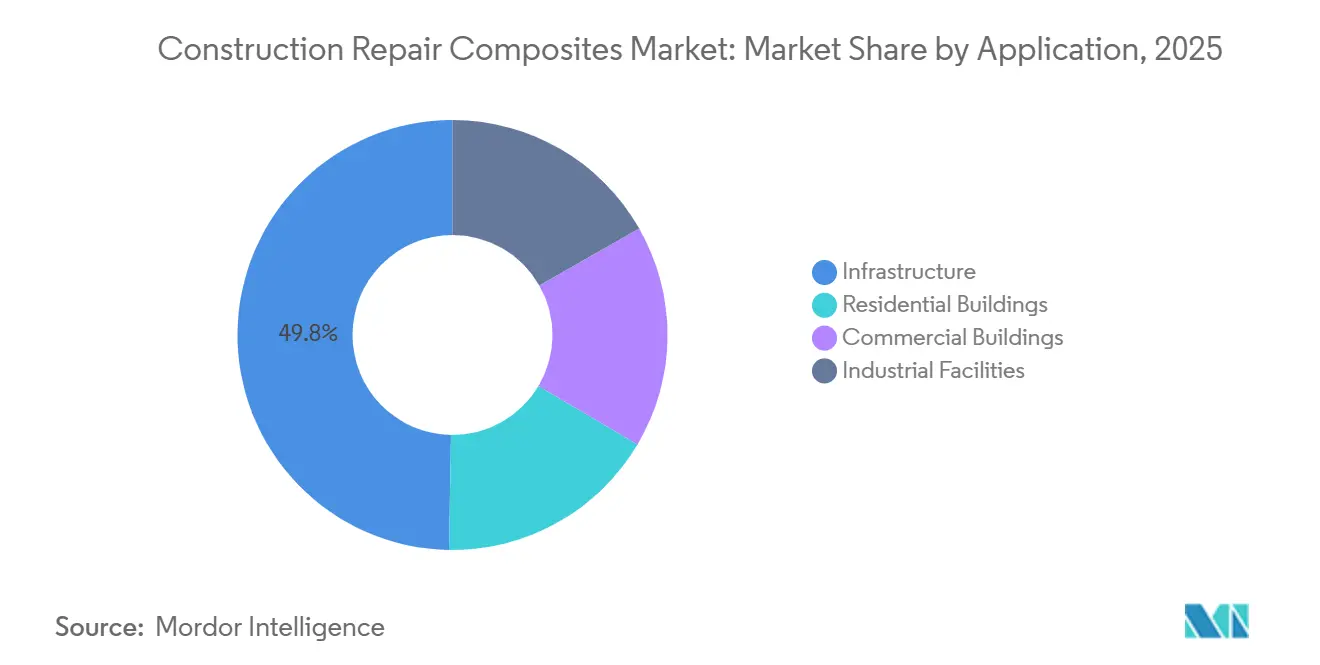
- 用途別では、インフラが2025年の建設補修用複合材料市場シェアの49.75%を占め、2031年までにCAGR 6.68%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の建設補修用複合材料市場の39.61%を占め、2031年までにCAGR 6.84%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 老朽化した土木インフラの改修 | +1.8% | 世界規模、北米、欧州、東アジアに集中 | 中期(2〜4年) |
| 過酷な環境における耐食性材料 | +1% | 沿岸アジア太平洋、中東・アフリカ、北米の海上回廊 | 長期(4年以上) |
| 迅速な施工とダウンタイムの短縮 | +0.8% | 世界規模、北米と欧州で商業的関連性が高い | 短期(2年以内) |
| 標的補修のためのデジタル構造ヘルスモニタリング | +0.5% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| 気候変動事象後のインフラ強靭化投資 | +0.7% | 世界規模、南アジアおよび東南アジア、北米、欧州で加速 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
老朽化した土木インフラの改修・強化に対する需要の増大
老朽化した土木資産は、構造物を建て替えるのではなく保全する補修アプローチの必要性を高めています。2025年時点で、米国の橋梁の45%が計画設計寿命を超過しており、6.8%が劣悪な状態と評価されています。建設補修用複合材料市場は、まだ使用可能な耐力を有する普通状態の構造物に対して外部接着システムが検討される場合に恩恵を受けます。米国道路・交通建設業者協会(American Road and Transportation Builders Association)は、2025年における米国の橋梁補修の特定コストを4,670億米ドルと算定しました。橋梁フォーミュラプログラムの配分および関連する州の審査は、単一の予算サイクルを超えるパイプラインを生み出す可能性があります。インドもまた、橋梁の30%以上が築50年以上であり、構造強化工事のより広い基盤を提供する相当な補修需要を抱えています。
過酷な使用環境における耐食性複合材料への需要の高まり
鋼製補強材の腐食は、橋梁、トンネル、海洋構造物、および産業用コンクリート資産の劣化の主要な原因であり続けています。繊維強化ポリマー(FRP)システムは、この破損メカニズムを単に遅らせるだけでなく回避できるため、塩化物、アルカリ、および硫酸塩の暴露条件での使用を支持します。2025年に発表された研究では、外部接着FRP補強材は長期的な化学的安定性が高いことが示されましたが、早期剥離は依然として技術的な懸念事項です。これは、湿気と塩分が従来の補強材の寿命を短縮する可能性がある沿岸インフラにおける建設補修用複合材料市場を支持します。Röchlingは、腐食性暴露が材料選定上の懸念事項となるトンネル、港湾構造物、および駐車場向けにDurostone FRP鉄筋を導入しました[1]。補修サイクルが長くなると、個々のサイトでの繰り返し材料需要は減少する可能性がありますが、エンジニアリング、施工資格認定、および長期資産サービスの重要性が高まります。
従来の補修工法と比較した迅速な施工とダウンタイムの削減
道路、鉄道路線、港湾、または建築物が稼働を継続しなければならない場合、施工速度は補修工法の選定に実質的な影響を与える可能性があります。軽量でプレファブリケーションされた複合材料要素は、揚重要件を削減し、制約のある現場での作業を簡素化できます。これにより、調達の比較対象が材料費単独から、閉鎖、交通渋滞、および操業停止時間の総コストへと移行します。米国道路交通官僚協会(AASHTO)の2025年版FRP歩行者橋ガイド仕様は、複合材料橋梁用途の正式な設計基準を提供しています。米国コンクリート協会(ACI)CODE-440.13-24も、FRPシステムによる構造コンクリートの強化に関するコード要件を提供しています。建設補修用複合材料市場は、したがって、エンジニア、認証機関、および調達チームに依存しており、仕様決定がプロジェクトの範囲内で速度上の利点が認識されるかどうかを決定します。
標的補修を支援するデジタル構造ヘルスモニタリングおよび検技術の活用拡大
デジタル構造ヘルスモニタリングは、補修工事のタイミングと場所を変えつつあります。2026年の研究では、土木インフラにおけるリアルタイムデータ同期とライフサイクル追跡を可能にするために、接続されたモニタリングネットワーク、建築情報モデリング、およびデジタルツインの使用が説明されました。光ファイバーセンシングは、監視された構造物における局所的な損傷の特定を支援し、より広範な計画的介入を必要とするのではなく、補修クルーを限定されたエリアに誘導できます。このアプローチは、より小さく標的を絞った複合材料パッチの使用を増加させる一方で、材料の無駄と不必要な作業を削減する可能性があります。また、センサー対応材料、エンジニアリングデータ、およびプロジェクト固有の補修設計をサポートできるサプライヤーを優遇します。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 設計基準・仕様の標準化の限界 | -1% | 世界規模、中東、アフリカ、アジア太平洋の一部で最も顕著 | 中期(2〜4年) |
| 初期材料コストの高さ | -0.8% | 南米、中東・アフリカ、南アジアおよび東南アジア | 短期(2年以内) |
| 火災、紫外線、および長期耐久性の制限 | -0.7% | 世界規模、居住建築物および露出インフラで高い関連性 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
用途全体にわたる設計基準およびエンジニアリング仕様の標準化の限界
管轄区域をまたぐ繊維強化ポリマー(FRP)基準の相違は、プロジェクト承認を遅らせ、検証コストを増加させる可能性があります。ACI CODE-440.13-24は構造コンクリート強化に関する主要な米国基準であり、米国道路交通官僚協会(AASHTO)はガラス繊維強化ポリマー(GFRP)補強コンクリート用途のガイダンスを維持しています。米国の州全体での採用は均一ではなく、いくつかの地域ではプロジェクト固有の承認に依然として依存しています。連邦道路局(Federal Highway Administration)および米国国立標準技術研究所(National Institute of Standards and Technology)は、複合材料の設計と信頼性に関する技術情報を引き続き提供しています。このギャップは、確立された橋梁用途以外、特に産業補修や住宅の耐震改修においてより顕著です。ACI、AASHTO、ISO、およびfibによる調和化がこの制約を時間とともに軽減する可能性がありますが、現在の承認プロセスは引き続き迅速な普及を制限しています。
従来の補修材料と比較した初期材料コストの高さ
繊維強化ポリマー(FRP)補修システムは、一般的にコンクリートや鋼材の代替品よりも初期材料コストが高くなります。これは、ライフサイクルコストを評価したり、長期的なメンテナンス計画を管理したりする能力が限られた資産所有者にとって最も困難です。炭素繊維は、エネルギー集約的な生産と集中したサプライチェーンのために高価です。コスト圧力は、南米、サハラ以南のアフリカ、および東南アジアの一部でより顕著です。ガラス繊維とビニルエステルシステムは、その性能が暴露条件に対して十分な場合に低コストの参入点を提供します。建設補修用複合材料市場は、主に初期購入価格に基づいて契約を発注するプロジェクトでは成長が遅くなる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
繊維タイプ別:
ガラス繊維がリードし、炭素繊維が高性能補修を支援ガラス繊維は2025年の建設補修用複合材料市場シェアの64.72%を占め、コンクリートラッピング、柱ジャケット工法、および標準的な強化プロジェクトに適したコストパフォーマンスバランスを反映しています。ガラス繊維強化ポリマー(GFRP)バーおよびファブリックは、施工業者ネットワークに馴染みのあるウェットレイアップ、引抜成形、およびフィラメントワインディングシステムと互換性があります。その軽量性は、遠隔地または制約のある現場での輸送と取り扱いを簡素化し、非磁性および非導電性の特性は、電気インフラおよび鉄道回廊近くの補修を支援します。2024年国際建築基準法で参照されているACI CODE-440.11-22は、GFRPバーで補強された構造コンクリートのコード基準を提供し、確立された補修・補強設計におけるガラス繊維の使用を強化しています。
炭素繊維は、2031年までにCAGR 6.82%で最も成長の速い繊維タイプになると予測されています。その強度対重量比の性能は、より薄いまたは軽い強化システムが必要な耐震改修および高荷重橋梁補修を支援します。2025年の研究では、接着炭素繊維強化ポリマー(CFRP)ラミネートが評価されたシステムにおいて鉄筋コンクリート梁の曲げ耐力を57%〜72.5%向上させたことが示され、主要な構造改修契約における高コストを正当化できます。バサルト繊維、アラミド、および天然繊維ハイブリッド製品は、仕様担当者が異なるコスト、耐久性、または内包炭素特性を持つ代替品を求める場合に注目を集めている小規模カテゴリーです。炭素繊維の使用は、海洋およびアルカリ性使用条件の耐久性係数の将来的な改訂によっても形成される可能性があります。


注記: 個々のセグメントのシェアはレポート購入後に入手可能
樹脂タイプ別:
エポキシが現在の規模と継続的な成長を兼ね備えるエポキシは2025年の建設補修用複合材料市場の53.14%を占め、2031年までにCAGR 6.57%で成長すると予測されています。構造補修における使用は、コンクリートへの強力な接着性、硬化中の低収縮性および異なる現場条件に適した配合オプョンによって支持されています。エポキシはウェットレイアップシステムおよび接着プレートまたはラミネートシステムに使用され、低温硬化、高温使用、または低揮発性有機化合物(VOC)レベルが必要な場合に指定されます。BASFとSikaは2025年3月にエポキシ樹脂用アミン硬化剤としてBaxxodur EC 151を発売しました。
ビニルエステルは第2位の樹脂タイプであり、高化学耐性環境において引き続き重要です。濃縮酸または溶剤にさらされる産業施設は、標準的なエポキシシステムよりも優れたバリア性能から恩恵を受けることができます。ポリエステルおよび新興のバイオベースマトリックスシステムは小規模なセグメントを形成しますが、低炭素材料仕様が発展している場合には引き続き関連性があります。樹脂の選択は、基材、暴露条件、施工方法、および必要な硬化プロファイルと一致させる必要があります。上流のエポキシ供給は大手化学メーカーに集中しており、完成した複合材料補修システムの価格に影響を与える可能性があります。サプライヤーは、大規模な樹脂製造事業を構築することなく製品を差別化するために、硬化剤の革新と特殊配合を追求しています。建設化学基準とVOC要件も、低排出樹脂システムの採用を促進しています。
製品タイプ別:
ファブリックとテキスタイルが現在の使用をリードし、ロッドとテンドンが最も速く成長ファブリックおよびテキスタイル製品は2025年の建設補修用複合材料市場の42.33%を占めました。このフォーマットは、曲面柱、不規則な梁、および非平面壁面でのウェットレイアップ作業に適しています。織布および縫製ファブリックはエポキシまたはビニルエステルで含浸させて補修現場で直接適用でき、これらのシステムは耐震改修プロジェクトの柱拘束に広く使用されています。ラミネートおよびプレートは第2位の製品タイプであり、橋梁デッキ、床スラブ、およびその他の平坦な構造部材の曲げおよびせん断強化に適しています。その引抜成形形状は、接着剤接着またはボルト締め施工のための寸法一貫性を提供します。
ロッドおよびテンドンは、2031年までにCAGR 6.91%で最も成長の速い製品タイプになると予測されています。その成長は、老朽化したコンクリート構造物における繊維強化ポリマー(FRP)プレストレッシングと関連しています。鋼製プレストレッシングテンドンは、応力腐食割れ、水素脆化、および経時的なプレストレス損失を経験する可能性があり、FRPテンドンは設計によってこれらの腐食関連リスクに対処します。Holcimは2025年7月にオルデンブルクでドイツ初のプレストレスト炭素コンクリートモジュラー橋を開通させ、100年の耐用年数を設計した鉄鋼フリーの炭素繊維プレストレスト構造を実証しました。鉄筋、メッシュ、および地盤工学システムも、設計段階から耐食性が必要な海洋、トンネル、駐車場、および地下用途での使用を支援します。
用途別:
インフラが需要を牽引し、建築物と産業が使用を拡大インフラは2025年の建設補修用複合材料市場シェアの49.75%を占め、2031年までにCAGR 6.68%で成長すると予測されています。橋梁および道路プログラムは、大規模な補修量と正式なエンジニアリング要件を考慮すると、この需要の中心です。米国道路・交通建設業者協会(ARTBA)は、2025年のインフラ投資・雇用法(IIJA)フォーミュラ資金の下で、活発な建設・補修パイプラインに6,000以上の橋梁プロジェクトを特定しました。繊維強化ポリマー(FRP)の特性は、ダム、水門、洪水バリア、およびパイプラインを含む水インフラにも関連しており、これらは湿気、塩分、および腐食が従来の材料に影響を与える条件下で運用されています。インフラセグメントは、したがって、公的資金、運用継続性要件、および過酷な暴露条件を組み合わせています。
商業建築および住宅建築はより小規模な用途を代表しますが、耐震改修プログラムは地震が多い地域での使用を支援します。炭素繊維強化ポリマー(CFRP)柱ラッピングおよびせん断壁強化は、構造安全性に関する地域要件に対応するカリフォルニア、日本、台湾、およびトルコで検討されています。産業施設は、化学的攻撃、高温サイクル、および重荷重を含む異なる暴露条件を示します。

注記: 個々のセグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋地域の建設補修用複合材料市場
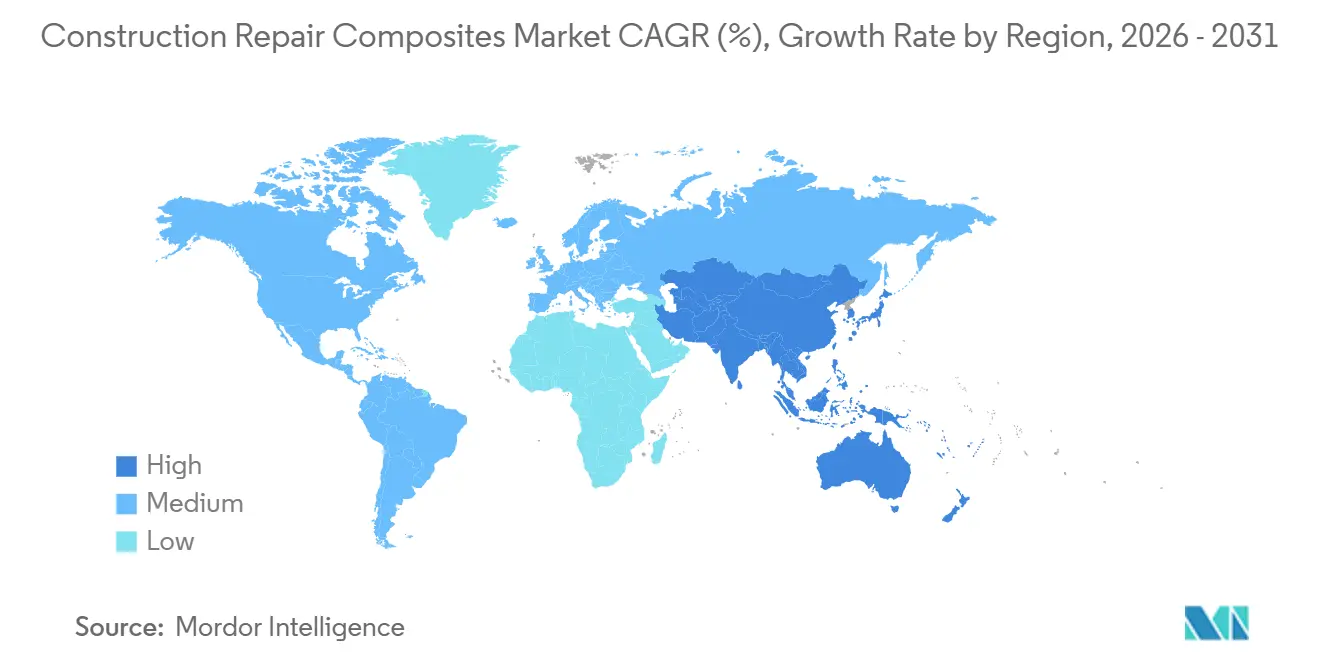
アジア太平洋地域は2025年の建設補修用複合材料市場において39.61%のシェアを占め、2031年にかけて6.84%のCAGRで成長すると予測されている。中国は地域需要の主要な源泉であり、1960年代から1990年代にかけて建設された多くの高速道路橋が設計耐用年数に近づくか、あるいはそれを超えつつある。同地域はまた、沿岸部および地震多発地域における大規模な新規建設を抱えており、設計段階からFRPが仕様として採用されるケースも多い。インドの国家インフラパイプラインは、交通・インフラ投資のための広範な枠組みを提供している。日本は沿岸部用途においてより先進的なモデルを示しており、長期的な暴露条件が耐腐食性補強材への関心を高めている。これらの要因が、同地域全体における補修、補強、および予防的補強に対する継続的な需要を支えている。
北米および欧州の建設補修用複合材料市場
北米および欧州は、橋梁補修プログラム、耐震改修、ならびにより厳格な建築・インフラ要件に依存している。米国は、橋梁フォーミュラプログラムおよび橋梁投資プログラムを合わせて400億米ドルの資金を有しており、各州は2025年半ばまでに橋梁フォーミュラ資金として117億米ドルを拠出することを確約していた。議会調査局は、2026年4月時点で、インフラ投資・雇用法(IIJA)期間における橋梁フォーミュラプログラムの年間平均支出を120億米ドルと報告している。これらのプログラムは、点検、設計、および補修工事に向けた活発なパイプラインを支ている。欧州では、一部の用途においてGFRPに関する統一された国家規格が存在しないことが、承認の遅延を招く場合がある。しかしながら、欧州標準化委員会(CEN)、fib、およびISOによる継続的な取り組みにより、ガイダンスの整合が進むにつれて、国境を越えた検証上の障壁が低減される可能性がある。
中東・アフリカおよび南米の建設補修用複合材料市場
南米、中東、アフリカ、およびその他の小規模な地域は、複合材料の採用においてより初期の段階にある。ブラジルの道路・水インフラの需要は、目標を絞ったレジリエンス投資の根拠を支えている。国際金融公社は2026年に、インフラ向けの適応・レジリエンス投資機会を特定した[2]。湾岸協力会議(GCC)の港湾、ホスピタリティ、および沿岸開発プロジェクトは、耐腐食性材料使用を促す海洋暴露条件に直面している。サウジアラビアのビジョン2030の開発もまた、構造用および建築用複合材料の潜在的な用途を生み出している。アフリカは長期的な潜在性を有しているが、施工業者の認証不足および樹脂の輸入コストが、より広範な普及を遅らせる可能性がある。レジリエントなインフラ要件を含む開発銀行プログラムは、複合材料をプレミアムな選択肢から仕様として指定される材料へと移行させる助けとなり得る。
市場ランドスケープ
市場集中度
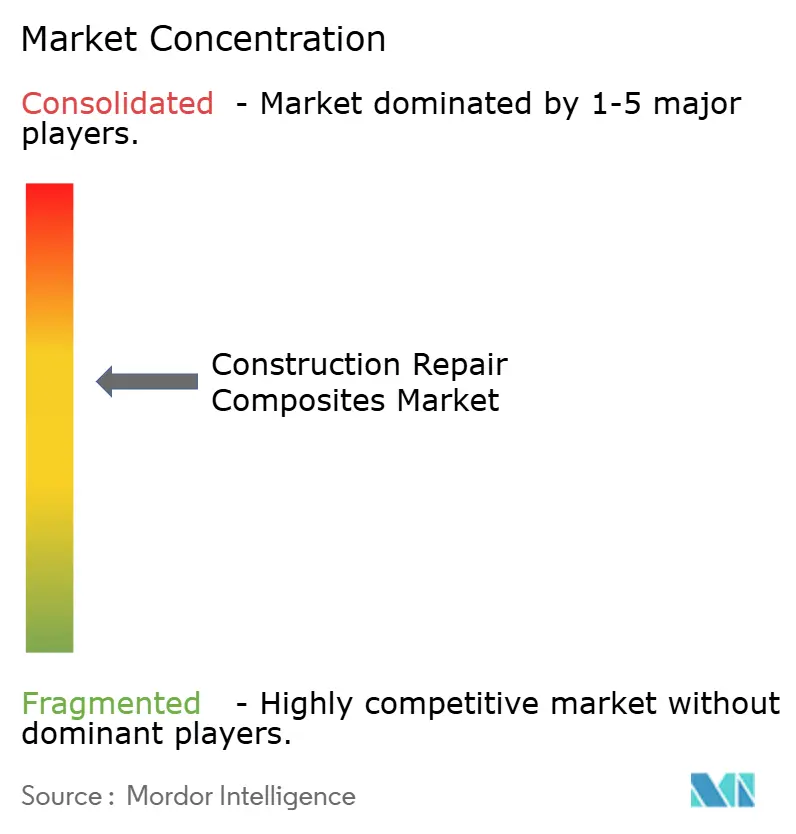
建設補修用複合材料市場は適度に集約されています。Sika AG、BASF SE、およびSaint-Gobainは、樹脂化学、繊維材料、システム設計、および技術サポートを通じて競争しています。その統合製品システムは、構造補修プロジェクトに対して保証、設計支援、および資格認定サポートを提供できます。Chomarat、Pultron Composites、Mateenbar Limited、Creative Composites Group、およびDextra Groupは、専門的なエンジニアリングと地域の施工業者との関係を通じて競争しています。橋梁および産業補修において、プロジェクト固有のエンジニアリング承認は一般的なブランド認知よりも重視される場合があります。これにより、技術文書、施工業者トレーニング、および設計から竣工までプロジェクトをサポートするサプライヤーの能力に価値が置かれます。
SikaのCarboDur Sシステムは、引抜成形炭素繊維強化ポリマー(CFRP)ラミネートとSikadurエポキシ接着剤を組み合わせ、外部接着曲げ強化を実現します。このような統合システムにより、サプライヤーは材料、設計方法、および用途要件を単一の製品として結びつけることができます。BASFのBaxxodur EC 151とSikaの開発努力は、低排出エポキシ硬化とより広い現場適用温度への注力を反映しています。サプライヤーはまた、バイオベース樹脂、ハイブリッドバサルト炭素システム、および事前設計された補修パッケージを追求しています。これらのアプローチは、内包炭素要件、コスト重視の耐震改修、および限られた施工業者能力に対応できます。デジタルツイン、センサー連動システム、および自動化繊維配置も、一部のサプライヤーが補修ソリューションを差別化する方法の一部となっています。
Owens Corningは2026年4月にガラス補強材事業をPraana Groupに6億4,500万米ドルで売却完了しました。この取引により、Owens Corningは北米と欧州のブランド建築製品に向けて再配置されました。Saint-Gobainは2026年7月にElectric Glass Fiber Americaからノースカロライナ州レキシントンの120万平方フィートのガラス繊維工場を取得する契約を締結しました。これらの動きは、上流ガラス繊維能力の価値に関する異なる戦略的見解を反映しています。
建設補修用複合材料産業リーダー
-
Sika AG
-
MAPEI
-
BASF
-
Saint-Gobain
-
Chomarat
- 注:主要企業の掲載順は順位を示すものではありません。
建設補修用複合材料市場 このレポートでカバーされる企業
- BASF
- Chomarat
- Creative Composites Group
- Dextra Group
- Dow
- Henkel Corporation
- MAPEI
- Mateenbar Limited
- Owens Corning
- Pultron Composites
- Rockwool
- Saint-Gobain
- Sika AG
- Simpson Strong-Tie Company, Inc.
- SIREG GEOTECH S.r.l.
最近の産業開発事情 建設補修用複合材料市場
- 2026年7月:Saint-Gobainは、日本電気硝子の子会社であるElectric Glass Fiber Americaからノースカロライナ州レキシントンのガラス繊維工場を取得する最終契約を締結しました。120万平方フィートの施設はSaint-GobainのADFORSビジネスに統合され、北米における建設および産業用途向けのグループのガラス繊維サプライチェーンを強化します。
- 2026年4月:Owens Corningは、企業価値6億4,500万米ドルでガラス補強材事業をPraana Groupに売却完了しました。この取引により、Owens Corningは北米と欧州においてブランド建築製品に特化した企業として再配置され、原材料複合繊維製造からの戦略的撤退を示しました。
世界の建設補修用複合材料市場レポートの範囲
建設補修用複合材料は、通常、樹脂マトリックスに埋め込まれた炭素繊維またはガラス繊維からなる特殊材料であり、老朽化した構造物の修復と補強に使用されます。これにより、エンジニアは従来の鋼材やコンクリート補修に伴う重量増加や大規模な解体を行わずに、亀裂を補修し、腐食を防止し、耐荷重能力を向上させることができます。
建設補修用複合材料市場は、繊維タイプ、樹脂タイプ、製品タイプ、用途、および地域によってセグメント化されています。繊維タイプ別では、市場はガラス繊維、炭素繊維、およびその他の繊維タイプにセグメント化されています。樹脂タイプ別では、市場はビニルエステル、エポキシ、およびその他の樹脂タイプにセグメント化されています。製品タイプ別では、市場はファブリック・テキスタイル、ラミネート・プレート、鉄筋、メッシュ、ロッドおよびテンドン、およびその他の製品タイプにセグメント化されています。用途別では、市場は住宅建築、商業建築、産業施設、およびインフラにセグメント化されています。レポートはまた、主要地域の16カ国における建設補修用複合材料の市場規模と予測をカバーしています。市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ガラス繊維 |
| 炭素繊維 |
| その他の繊維タイプ |
| ビニルエステル |
| エポキシ |
| その他の樹脂タイプ |
| ファブリック・テキスタイル |
| ラミネート・プレート |
| 鉄筋 |
| メッシュ |
| ロッドおよびテンドン |
| その他の製品タイプ |
| 住宅建築 |
| 商業建築 |
| 産業施設 |
| インフラ |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 繊維タイプ別 | ガラス繊維 | |
| 炭素繊維 | ||
| その他の繊維タイプ | ||
| 樹脂タイプ別 | ビニルエステル | |
| エポキシ | ||
| その他の樹脂タイプ | ||
| 製品タイプ別 | ファブリック・テキスタイル | |
| ラミネート・プレート | ||
| 鉄筋 | ||
| メッシュ | ||
| ロッドおよびテンドン | ||
| その他の製品タイプ | ||
| 用途別 | 住宅建築 | |
| 商業建築 | ||
| 産業施設 | ||
| インフラ | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
建設補修用複合材料市場の現在の市場規模は?
建設補修用複合材料市場規模は2025年に27.1億米ドルと評価され、2026年の28.6億米ドルから2031年には38.4億米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは6.07%です。
建設補修用複合材料において最大のシェアを持つ繊維タイプはどれですか?
ガラス繊維は2025年に64.72%のシェアでリードしており、一般的な強化用途に対して実用的なコストパフォーマンスバランスを提供しているためです。
なぜ複合材料は橋梁およびインフラ補修に使用されるのですか?
橋梁、水資産、トンネル、およびその他の露出構造物に対して耐食性、軽量性、および短い施工期間を提供できます。
建設補修用複合材料において急速に成長している用途はどれですか?
インフラは橋梁および道路補修プログラムに支援され、2031年までにCAGR 6.68%で成長すると予測されています。