
コンクリートファイバー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
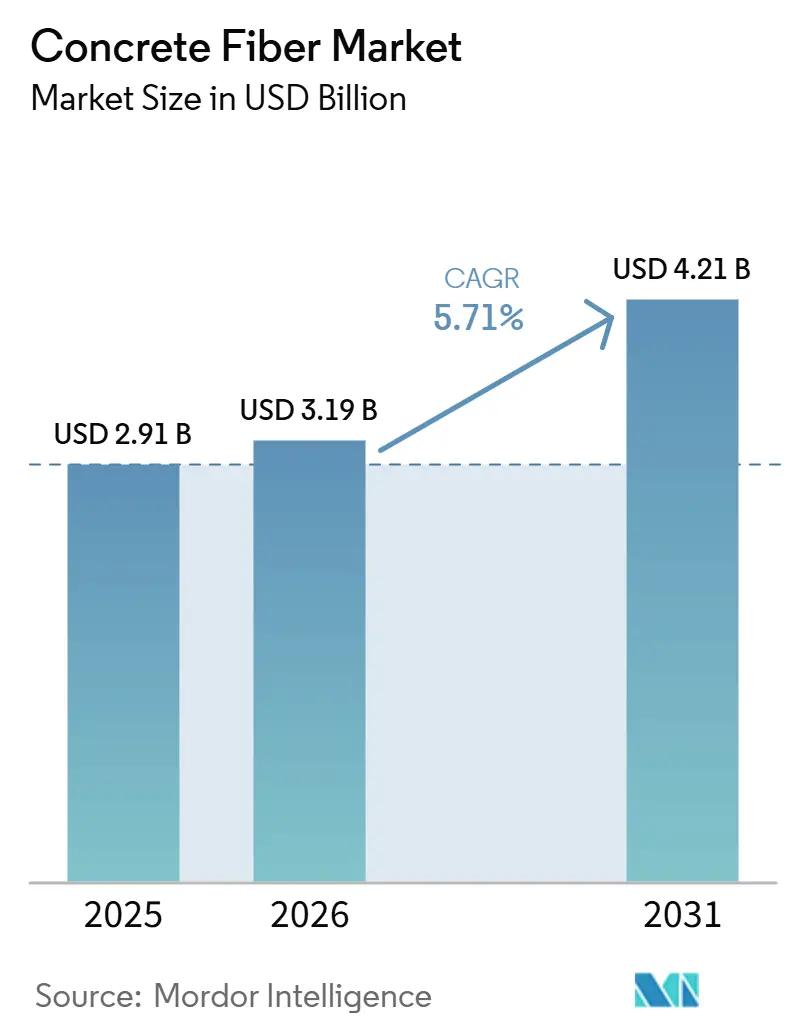
| 市場規模 (2026) | 3.19 十億米ドル |
| 市場規模 (2031) | 4.21 十億米ドル |
| Growth Rate (2026 - 2031) | 5.71 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
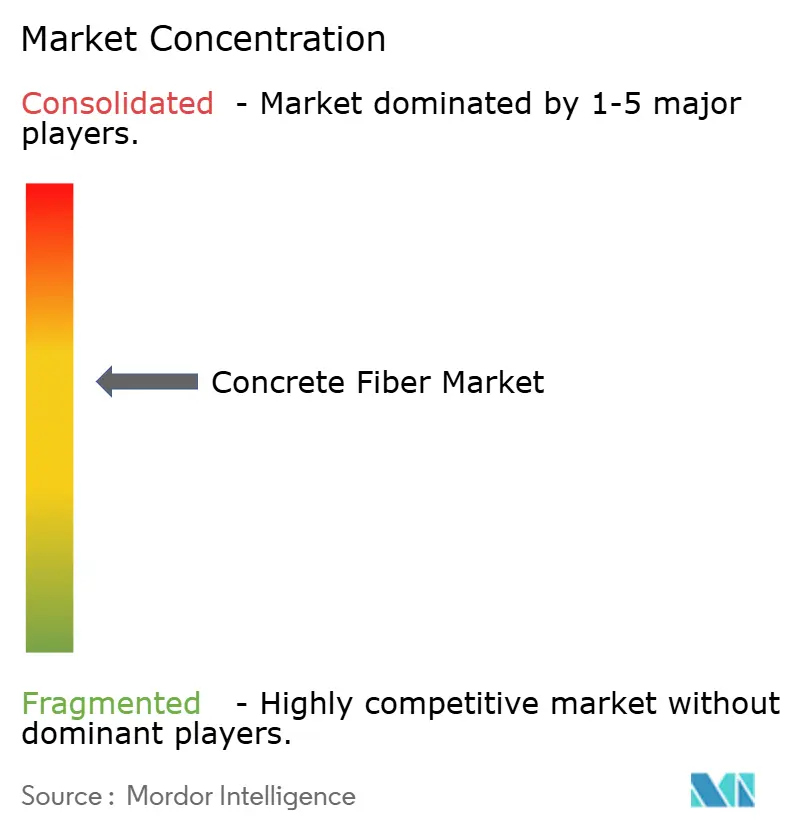
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコンクリートファイバー市場分析
コンクリートファイバー市場は2025年に29.1億米ドルと評価され、2026年の31.9億米ドルから2031年には42.1億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.71%です。コンクリートファイバー市場は、新興経済国におけるインフラ支出、北米および欧州における厳格な耐久性要件、ならびに繊維補強コンクリートがライフサイクルコストを低減する場面での従来の鉄筋やメッシュの代替によって支えられています。施工業者や設計者は、是正措置としてではなく、プロジェクト設計段階でファイバーを選択するケースが増えており、これによりプロジェクトあたりのファイバー使用量が増加し、建設サイクルへの依存度が低下しています。持続可能性要件も競争環境を変化させており、特に調達規則が検証済みの環境情報および循環型材料を優遇する場面で顕著です。こうした状況は、予測期間中にコンクリートファイバー市場を認証済みの高付加価値製品と価格主導型のコモディティ製品に二極化させる可能性があります。鉄鋼線材価格の変動、性能基準の採用の不均一性、および地理的に集中した玄武岩ファイバーの供給は、サプライヤーおよびバイヤーにとって引き続き重大なリスクとなっています。
主要レポートのポイント
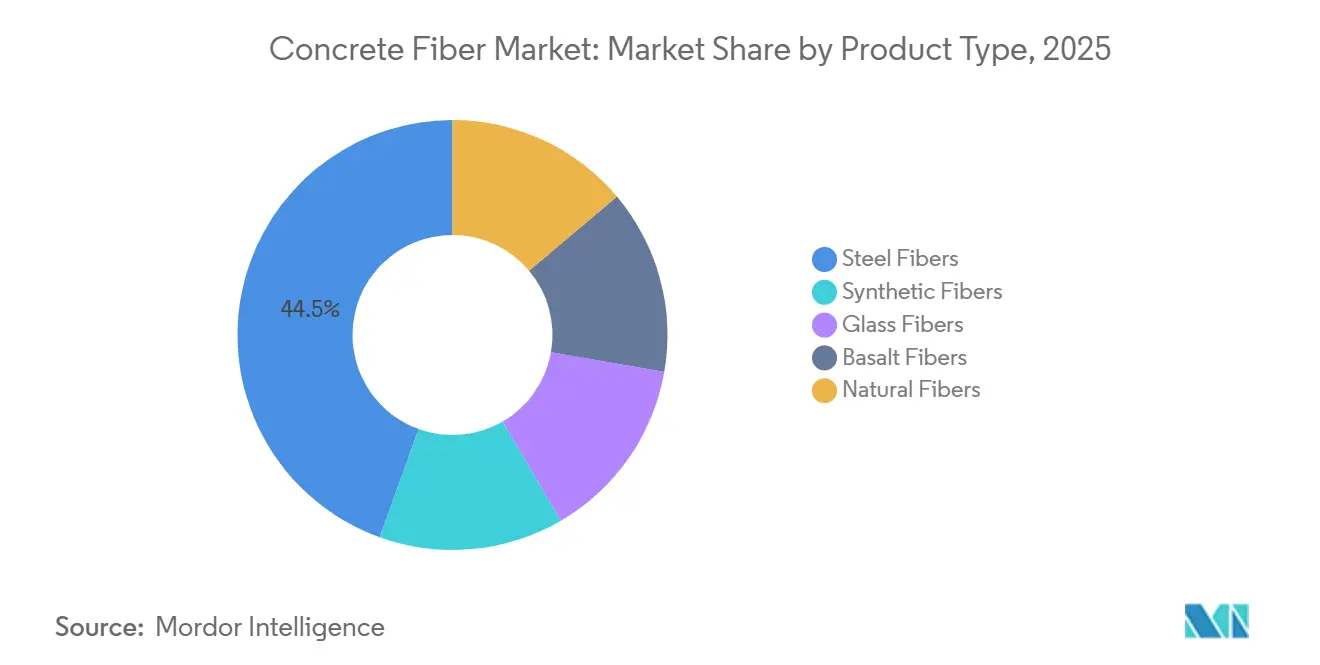
- 製品タイプ別では、スチールファイバーが2025年のコンクリートファイバー市場シェアの44.51%を占め、玄武岩ファイバーは2031年にかけてCAGR 7.44%で成長すると予測されています。
- 形態別では、モノフィラメントが2025年のコンクリートファイバー市場シェアの41.62%を占め、チョップドファイバーは2031年にかけてCAGR 6.53%で成長すると予測されています。
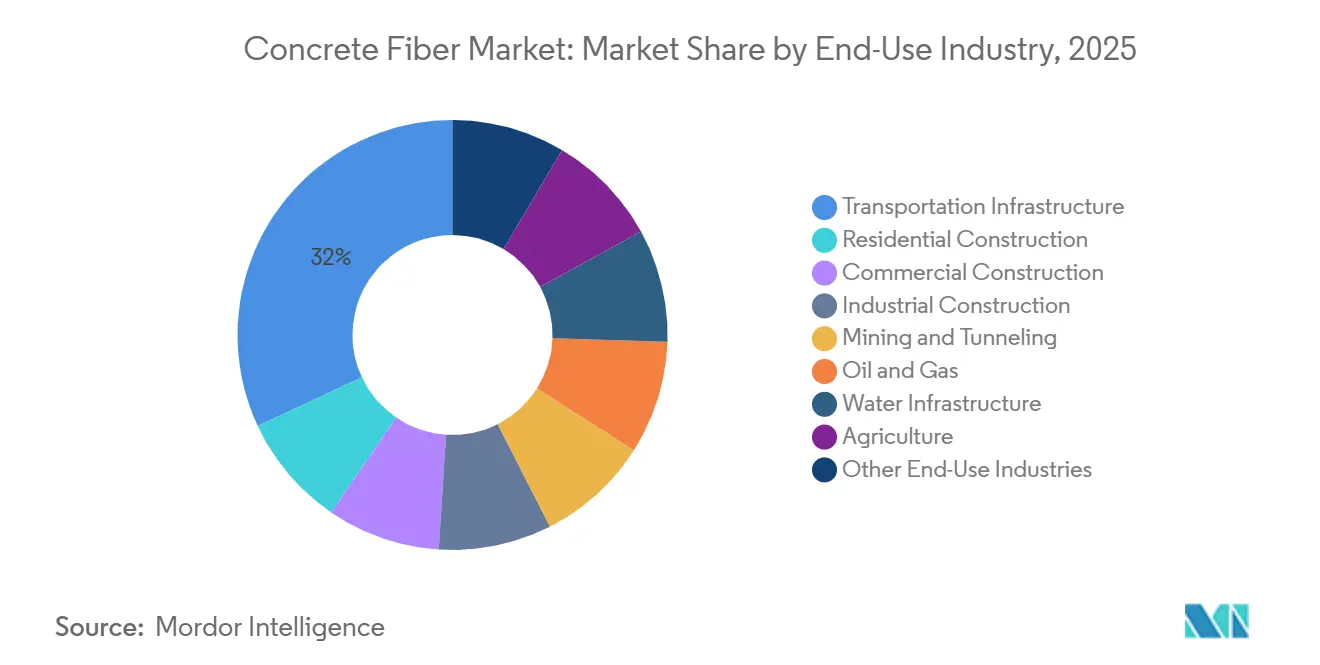
- 最終用途産業別では、交通インフラが2025年のコンクリートファイバー市場シェアの31.96%を占め、水インフラは2031年にかけてCAGR 6.68%で成長すると予測されています。
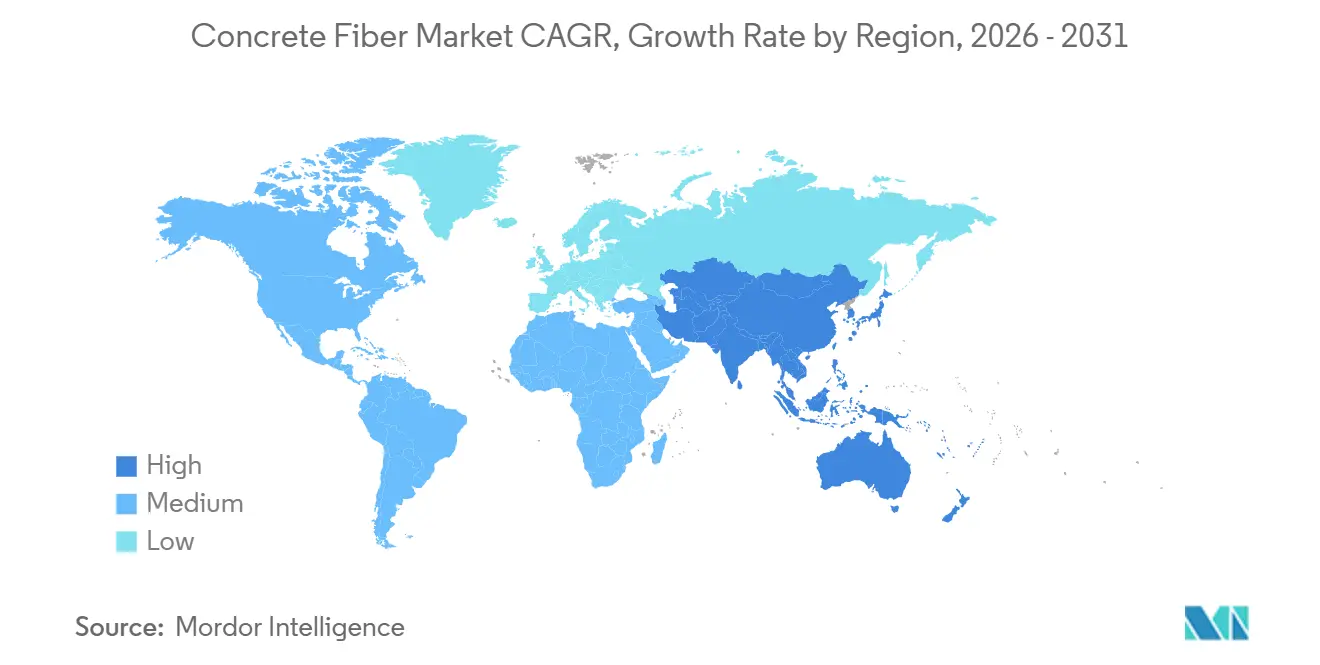
- 地域別では、アジア太平洋が2025年のコンクリートファイバー市場シェアの43.57%を占め、2031年にかけてCAGR 6.34%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ひび割れ制御と耐久性向上のためのコンクリートファイバー採用の増加 | +1.5% | 北米、欧州、アジア太平洋に集中したグローバル | 中期(2~4年) |
| 高性能舗装および産業用フローリングソリューションへの需要の増大 | +1.2% | ドイツ、インド、米国に集中したグローバル | 短期(2年以内) |
| トンネル覆工およびショットクリート用途における繊維補強コンクリートの使用拡大 | +0.9% | 欧州、アジア太平洋中核、中東・アフリカおよび南米への波及 | 長期(4年以上) |
| プレキャストコンクリートおよびモジュラー建設技術の採用増加 | +0.7% | 北米、欧州、および高所得アジア太平洋市場 | 中期(2~4年) |
| 過酷な環境における耐腐食性合成ファイバーおよび非金属ファイバーへの需要の高まり | +0.6% | アジア太平洋中核、中東・アフリカ、沿岸部の北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ひび割れ制御と耐久性向上のためのコンクリートファイバー採用の増加
インフラオーナーは、ひび割れ発生後の是正措置としてではなく、設計段階でファイバー補強を仕様に組み込むケースが増えています。オーナーはファイバー補強を活用して、要求の厳しい資産におけるひび割れ管理と耐久性向上を図っています。これにより、材料の初期コストだけでなく、維持管理コストとの比較でも材料評価が可能となり、コンクリートファイバー市場を支えています。欧州の一部の地方道路当局は、長期的なメンテナンスフリーの施工業者保証を延長するために繊維補強コンクリートを義務付け始めており、これによりファイバー使用が長期調達要件の一部となる可能性があります。プロジェクト実績の蓄積は、コンサルティングエンジニアにとって仕様化リスクの認識を低下させ、標準的なプロジェクトテンプレートへのファイバー補強の組み込みを容易にします。その結果生じる需要は、是正補修工事のみに基づく需要よりも、短期的な原材料価格変動との連動性が低くなります。
高性能舗装および産業用フローリングソリューションへの需要の増大
鋼繊維補強コンクリートは、成熟した建設市場における重工業用床に使用されている。ドイツでは毎年約1,000万平方メートルの工業用床が施工されており、ドイツコンクリート協会のガイダンスに従い、鋼繊維補強または複合補強システムが採用されている。デーセンターも需要源の一つであり、目地なしスラブは高密度サーバーラックの荷重要件を満たすことができる。目地なし床システムのガイダンスでは、鋼繊維の添加量を40〜45 kg/m³と定めており、完成床1平方メートルあたりのファイバー需要を支えている。インドのガティ・シャクティ国家マスタープランも舗装および貨物回廊の建設を支援しており、鋼繊維およびポリプロピレン繊維の需要を牽引している。その結果、コンクリートファイバー市場は大規模舗装プロジェクトと構造要件を伴う高付加価値床施工の両方に対応している。また、信頼性の高い施工、目地管理、長期耐用年数を必要とするプロジェクト向けに、配合設計と技術サポートを開発するよう生産者を促している。添加量のわずかな変化でも、大規模な床や舗装エリア全体で必要なファイバー量に影響を与えるため、これらの用途は引き続き重要性を持つ。
トンネル覆工およびショットクリート用途における繊維補強コンクリートの使用拡大
スチールファイバー補強の永久吹付けコンクリート覆工システムは、鉄道および道路トンネルで受け入れられつつあります。これらのシステムは、構造覆工と防水を1つのショットクリートシェルに統合し、従来の二重シェル工法を置き換えることで、参照された技術事例では総鉄鋼使用量を50%削減できます。KrampeHarexは、シンガポールの深層トンネル下水道システム2(DTSS2)に鋼繊維を供給しており、内部覆工は厳しい硫化水素暴露下での100年設計寿命が要求されました。欧州およびアジアの防火規則も、トンネル火災時の爆裂剥落を低減するために、スチールファイバーと並行してポリプロピレンファイバーの使用をますます義務付けています。このハイブリッド要件により、1つのプロジェクトで仕様化されるファイバー製品の数が増加し、1立方メートルあたりのファイバーブレンドの価値が高まります。南アジアおよび東南アジアの都市地下鉄延伸、中央アジアの山岳道路回廊、アンデスのプロジェクトは、繊維補強ショットクリートの幅広いパイプラインを提供しています。設計者が永久吹付け覆工を採用する場合、補強の決定がエンジニアリングプロセスの早期に行われるため、コンクリートファイバー市場は恩恵を受けることができます。サプライヤーは、プロジェクト固有の防火、耐久性、およびエネルギー吸収要件を満たす製品を引き続き提供する必要があります。
プレキャストコンクリートおよびモジュラー建設技術の採用増加
プレキャストスチールファイバー補強コンクリートは、均一な補強により特注の鉄筋かご配置の必要性を排除できるため、体積型モジュラー建設での使用が増えています。2025年7月の研究では、長さ5~8 m、壁厚8 cmのユニットにおいて、プレキャストスチールファイバー補強コンクリート補剛パネルを用いた3Dモジュラー建設が実証されました。工場生産はまた、分散した現場施工業者よりも予測可能な顧客基盤をサプライヤーに提供します。これにより、長期供給契約の締結が可能となり、受注量の短期的な変動を低減できます。Mapeiは、ミラノのミラノ・イノベーション・ディストリクト(MIND)開発において、プレキャストコンクリート・木材モジュラースラブへのMapefibre ST 40 Plusマクロ合成ファイバーの使用を発表し、モジュラープロジェクトが価格主導型の購買だけでなく材料の共同開発を伴い得ることを示しました[1]Mapei、「より持続可能なプレキャスト産業に向けて、MINDのモジュラープレファブ建設にMapeiファイバーを採用」、Mapei、mapei.com。。これらの工場管理型用途は、コンクリートファイバー市場を従来の現場施工を超えて拡大させ、製造主導型建設とのコンクリートファイバー市場の結びつきを強化します。また、建設チームに配合の一貫性、補強材の分布、および繰り返し可能なコンポーネント品質に対するより大きな管理を提供します。この運用モデルは、より長い製造スケジュールにわたって安定した製品および納品要件を満たすことができるサプライヤーを優遇する可能性があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来の補強工法と比較した初期材料コストの高さ | -0.8% | 価格に敏感な新興市場(南アジア、サハラ以南アフリカ)で最も顕著なグローバル | 短期(2年以内) |
| 施工時のファイバー分散とコンクリートワーカビリティに関する課題 | -0.5% | 熟練労働力の確保が制約されているアジア太平洋および南米で特に顕著なグローバル | 中期(2~4年) |
| 天然ファイバーおよび玄武岩ファイバー補強の標準化と業界受容の限界 | -0.4% | 中東・アフリカ、南米、アジア太平洋の二次市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従来の補強工法と比較した初期材料コストの高さ
鋼繊維の添加量が20〜40 kg/m³の場合、同等の構造用途における溶接金網と比較して材料費が15〜30%高くなる可能性がある。このプレミアムは、主に最低初期入札価格を基準に契約を落札する公共プログラムにおいて、重要な検討事項であり続けている。繊維補強工業用スラブは、金網補強の代替品と比較して、20年間で目地補修が30〜40%少なくて済む可能性があり、初期コスト差を相殺できる可能性がある。しかし、多くの新興市場の調達システムでは、入札評価においてライフサイクルコスト削減への配慮が限定的である。インフラ調達ガイドラインに関する世界銀行の取り組みは、価値とライフサイクルコストのより広範な考慮を支持しているが、市場によって採用状況は異なる。これらの慣行がより定着するまでは、初期価格プレミアムがコンクリートファイバー市場の価格感応度の高い地域での転換を制限し、市場全体の普及を抑制するだろう。
施工時のファイバー分散とコンクリートワーカビリティに関する課題
不均一なファイバー分布は、特に大規模打設およびスリップフォーム施工において、構造性能と表面品質に影響を与える可能性があります。米国土木学会(ASCE)の交通工学ジャーナルに掲載された研究によると、ポリプロピレンファイバー含有量が0.25%を超えると、繊維なしの対照配合と比較して圧縮強度が1.7%低下することが判明しました[2]米国土木学会、「舗装材としての微細ポリプロピレンファイバー補強透水コンクリートを使用した雨水水質改善」、交通工学ジャーナル、パートB:舗装、ascelibrary.org。。施工業者は、このワーカビリティへの影響を管理するために、水セメント比と混和剤システムを調整する必要がある場合があります。施工品質はまた、正確な計量、一貫した混合、および熟練した現場監督に依存しており、複雑なプロジェクトでは常に確保できるとは限りません。SikaとBASFは、ファイバー供給と施工エンジニアリングサポートを組み合わせることで、この障壁を低減しようとしています。規模の小さい地域サプライヤーは、特に品質保証リソースが限られた市場において、同等の技術サービスを大規模に提供することが難しい場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スチールファイバーがリード、玄武岩ファイバーが腐食ニーズに対応スチールファイバーは2025年の総収益の44.51%を占めました。コンクリートファイバー市場におけるその地位は、産業用フローリング、トンネル覆工、および重荷重舗装での長年にわたる使用実績を反映しています。要求の厳しいプロジェクトの仕様は、スチールファイバーが馴染みのあるコストレベルで満たすことができる引張強度とアスペクト比の要件を定義することが多いです。ポリプロピレン、ナイロン、ポリエステル、その他のポリマーグレードを含む合成ファイバーは、2番目に大きな製品カテゴリーを形成しています。これらは、最大構造補強よりも耐腐食性が重要な場合に使用されます。従来の鉄筋補強が腐食リスクに直面する可能性があるため、貯水構造物や沿岸プロジェクトが主要な用途です。ガラスファイバーは、建築プレキャストおよびカーテンウォール工事において特化した位置を維持しています。天然ファイバーは依然として小規模で地域的に集中しており、地域の供給とコスト感度がコンクリート配合の選択に影響を与えています。
玄武岩ファイバーは2031年にかけてCAGR 7.44%で拡大すると予測されています。玄武岩ファイバーは火山岩から製造され、700℃近くの温度での耐腐食性と熱安定性のために選択されます。2026年のSpringer Nature誌の研究では、表面処理が最適化された場合、一方向玄武岩テキスタイル補強ポリマーシステムが欠陥のある構造部材の曲げ耐力を5.5~26.8%向上させることが報告されました。2026年の多分野デジタル出版機関(MDPI)の研究では、2.5体積%の玄武岩ファイバーが30回の塩水乾湿サイクル後の再生骨材コンクリート複合組立体において衝撃靭性を最大83.7%向上させることが判明しました。これらの結果は、過酷な化学的環境および沿岸環境おけるコンクリートファイバー市場を支持しています。中国とロシアが世界の玄武岩ファイバー生産能力の大部分を保有しており、これらの国のサプライヤーにコスト優位性をもたらしています。同じ集中は西側バイヤーにとって継続性リスクを生み出し、欧州および北米での生産への投資を支持する可能性があります。


形態別:
モノフィラメントがリード、チョップドファイバーが構造用途での使用を拡大モノフィラメントは2025年の総収益の41.62%を占めました。レディーミックスシステムとの幅広い互換性は、住宅および軽量商業用地盤スラブにおけるコンクリートファイバー市場を支えています。単一ストランド形態は、ドラムミキサーブレンド中のボール化や塊の形成を低減できます。これは、メッシュ補強からファイバーへ移行する現場チームにとって頻繁に生じる運用上の懸念に対処します。マルチフィラメントファイバーは、特殊なプレキャストおよび建築パネル用途に使用されます。より大きな比表面積は、ストランドとマトリックスの接触およびひび割れブリッジングを改善できます。連続ファイバーは、薄殻プレキャストユニット、複合材工事、および研究段階の3Dプリントコンクリートのための小規模で差別化された形態として残っています。これらの用途はファイバーの配向制御を必要とし、ストランドの連続性から恩恵を受けます。
チョップドファイバーは、コンクリートファイバー市場において2026年から2031年にかけてCAGR 6.53%で拡大すると予測されています。その成長は、トンネルショットクリート、プレキャスト生産、および体積型モジュラー建設での使用拡大を反映しています。これらの用途は、制御された投入量とひび割れ後のエネルギー吸収を必要とします。チョップドスチールファイバーは、欧州のトンネルショットクリートプロジェクトの標準仕様となっています。国家インフラ基準は、性能クラスをファイバータイプと投入量に結び付けています。チョップド形態への移行は、ファイバーが二次的なひび割れ制御添加剤ではなく、構造補強材として扱われるようになっていることを示しています。この位置付けはプレミアム製品を支持しますが、認証試験の重要性も高めます。一貫した投入量性能を実証できるサプライヤーは、複雑なインフラ用途においてより有利な立場に置かれるでしょう。
最終用途産業別:
交通インフラが最大シェアを保持、水インフラが最速成長交通インフラは2025年の総収益の31.96%を占めました。道路・橋梁舗装プログラム、空港エプロンの再舗装、および鉄道軌道床構造が、アジア、中東、および北米でのこの地位を支えています。微細ポリプロピレンファイバーを使用した透水性コンクリートも、雨水管理と舗装性能に対応するために使用されています。2026年のASCE研究では、0.15%の微細ポリプロピレンファイバーが大雨条件での透水性を維持しながら引張強度を15.2%、曲げ強度を17.3%向上させることが判明しました。コンクリートファイバー産業は、プロジェクトが構造耐力と水管理性能の両方を必要とする場合に恩恵を受けます。住宅および商業建設は依然として相当な量の使用者です。これらの需要は、ファイバー仕様の変化よりも住宅・建設サイクルに対してより敏感です。
水インフラは2031年にかけてCAGR 6.68%で成長すると予測されています。気候変動への強靭性投資と進化する技術要件が、このコンクリートファイバー市場の成長率を支えています。中国は、ダム、運河、ポンプ場、貯水池の材料選択、混合、施工、品質検査をカバーする水利プロジェクトにおける繊維補強コンクリート建設のためのT/CUPC 037-2026を発行しました。2026年6月のScientific Reports誌の研究では、ポリビニルアルコール(PVA)ファイバーコンクリートが水力ダム用途における高ひずみ速度荷重への抵抗性を向上させることが判明しました。鉱業・トンネリング、石油・ガス、産業建設、および農業が残りの需要を占めています。鉱業・トンネリングは、アフリカ、オーストラリア、および東南アジアの地下プログラムを通じて平均以上の成長を示しています。標準化機関が設定する要件は、ファイバー使用が施工業者の好みではなくプロジェクトコンプライアンスに結び付けられるため、需要を再形成する可能性があります。
地域分析
アジア太平洋地域のコンクリートファイバー市場
アジア太平洋地域は2025年の総収益の43.57%を占め、2031年にかけて6.34%のCAGRで成長すると予測されている。このコンクリートファイバー市場のポジションは、東南アジアにおける大量建設需要と、北東アジアにおけるより高度な性能仕様を組み合わせたものである。中国の需要は、高速鉄道、都市地下鉄、および水利プロジェクトによって支えられている。インドは最も成長の速い国内市場であり、ガティ・シャクティ計画の下での高速道路建設、第1層および第2層都市における地下鉄の拡張、そして手頃な価格の住宅建設によって牽引されている。繊維補強スラブは、1階および地下階の用途においてますます採用が進んでいる。日本と韓国は、大規模なグリーンフィールドプログラムではなく、インフラ更新から需要を生み出している。老朽化した梁デッキやトンネル覆工は、補修オーバーレイおよび吹付けコンクリートによる改修への需要を生み出している。
北米および欧州のコンクリートファイバー市場
北米および欧州は、サプライヤーが量よりも性能と持続可能性で競争する確立された需要拠点である。北米における連邦インフラ支出は、高仕様の舗装および橋梁デッキプロジェクトを支援している。欧州では、物流建設が継続的に、炭素排出量の証明書を備えた継ぎ目なし繊維補強床の需要を支えている。KrampeHarexは、2024年にドイツのボットロップにあるPrologis Logistics Parcの約50,000 m²の床工事に、BEG Standard 4の持続可能性要件の下でスチールファイバーを供給した。フランス、ドイツ、および英国は、スチールファイバー補強産業床の規格と既存の導入実績を持つ成熟した地域市場である。イタリアとロシアは、トンネル工事およびプレキャスト活動を通じて需要を加えている。環境製品宣言は、EU分類法および同様の北米の枠組みの下で、プレミアム仕様における実質的な要件となりつつある。
南米および中東・アフリカのコンクートファイバー市場
南米および中東・アフリカは、異なる需要条件を持つ地域である。ブラジルとアルゼンチンは主要な南米の需要拠点である。ブラジルのインフラコンセッションおよび港湾物流は中級ファイバーの需要を支えており、アルゼンチンのリチウム採掘プロジェクトは地下作業向けの吹付けコンクリートファイバーを必要としている。合成繊維補強に関するAmerican Society for Testing and Materials(ASTM)C1116は、中東・アフリカにおける仕様に影響を与えており、国際的なデベロッパーおよびエンジニアリング請負業者がより正式なコンプライアンス要件を採用しつつある。サウジアラビアの大規模建設プログラムは、道路インフラ、公共トンネル、および都市開発への需要を支えている。南アフリカは、白金および金採掘からの安定した吹付けコンクリート需要の基盤を提供している。

競合環境
コンクリートファイバー市場は中程度の集中度を示しており、主要プレーヤーにはBekaert、Sika AG、Owens Corning、CEMEX S.A.B. de C.V.、BASFが含まれる。中国、ドイツ、米国の地域専門企業が数量重視の契約を競っている。コンクリートファイバー市場のグローバル企業は、認証済み持続可能製品、アプリケーションエンジニアリング、デジタル仕様ツールをますます重視している。多くの地域競合企業は、納入コストと安定したローカル供給に注力している。2026年1月、Bekaertは産業規模で廃タイヤコードから製造した鋼繊維であるDramix Loopを発売した。Bekaertによると、この製品の地球温暖化係数は0.0436 kg CO₂eq/kgであり、従来の鋼繊維と比較してCO₂排出量が80%低い。LEED、建築研究機構環境評価手法(BREEAM)、およびEUタクソノミー要件との適合性により、持続可能性主導の調達を行う工業用床およびプレキャストプロジェクトへの採用が見込まれる。
鋼繊維とポリプロピレンの複合システムは、コンクリートファイバー市場においてポートフォリオの差別化が維持されている分野である。これらのシステムは構造要件を満たしながら、トンネル覆工における火災関連の剥落低減にも寄与できる。欧州および北米の仕様では、ISO 14025に準拠した環境製品宣言、鋼繊維に関するEN 14889に基づくCEマーキング、および内包炭素計算ツールとの統合がますます求められている。認証は、試験リソースと文書化された製品データを持たない小規模生産者にとって参入障壁となり得る。認証が従来の製造拠点を超えて拡大するにつれ、小規模地域サプライヤーに対する文書化要件も高まっている。
Owens Corningは2026年4月、ガラス補強事業をPraana Groupに修正後の企業価値645 ミリオン 米ドルで売却を完了した。この取引により、12カ国にわたる18の製造拠点と約4,000名の従業員が移管され、Owens Corningには280 ミリオン 米ドルの前払い現金収益がもたらされた。この動きは、ガラス補強用途に特化した競合他社に機会をもたらす可能性がある。2026年5月、Bekaertは中国およびタイにおけるBridgestoneのタイヤ補強事業の買収を完了し、年間売上高8,000万ユーロを追加するとともに、アジアにおける鋼線事業のフットプリントを拡大した。6,000万ユーロのこの取引にはBridgestoneとの長期供給契約が含まれている。これによりBekaertのアジアにおける鋼繊維生産向けの原材料調達力と製造拠点が強化される。
コンクリートファイバー産業リーダー
BASF
Sika AG
Bekaert
Owens Corning
CEMEX S.A.B. de C.V.
- *免責事項:主要選手の並び順不同
コンクリートファイバー市場
- BASF
- ABC Polymer Industries LLC
- Bekaert
- Belgian Fibers
- CEMEX S.A.B. de C.V.
- Fibercon International Inc.
- Forta Corporation
- Ganzhou Daye Metallic Fibres Co.,Ltd
- KrampeHarex GmbH & Co. KG
- Nycon Corporation
- Owens Corning
- Propex Global
- Sika AG
- The Euclid Chemical Company

Recent Industry Developments in コンクリートファイバー市場
- 2026年5月:Owens Corningは、修正後の企業価値6.45億米ドルでガラス補強材事業をPraana Groupに売却し、約4,000人を雇用する12カ国にわたる18の製造拠点を移転しました。これにより、Praana Groupは世界最大のガラスファイバー製造ネットワークの一つを掌握し、南アジア市場への能力拡大を加速させる可能性があります。
- 2025年4月:MEILグループの子会社Olectraは、コンクリート構造物における従来の鉄筋補強の代替としてガラス繊維強化ポリマー(GFRP)鉄筋を発売しました。この製品は、ポリマーマトリックスに埋め込まれた連続ガラスファイバーを利用して耐腐食性、軽量化、および耐久性向上を提供し、先進的な繊維補強コンクリート補強ソリューションの採用を支援します。


世界のコンクリートファイバー市場レポートの範囲
コンクリートファイバーは、ひび割れを制御し、靭性を向上させ、全体的な耐久性を高めるために、スチール、ガラス、合成材料、天然材料などの短い離散ファイバーをコンクリートに均一に混合した建築材料添加剤です。ポリプロピレンやナイロンなどの材料から製造されたこれらのファイバーは、主に初期材齢のプラスチック収縮ひび割れを軽減するために少量投入されます。
コンクリートファイバー市場は、製品タイプ別、形態別、最終用途産業別、および地域別にセグメント化されています。製品タイプ別では、市場はスチールファイバー、合成ファイバー、ガラスファイバー、玄武岩ファイバー、および天然ファイバーにセグメント化されています。形態別では、市場はモノフィラメント、マルチフィラメント、チョップドファイバー、および連続ファイバーにセグメント化されています。最終用途産業別では、市場は交通インフラ、住宅建設、商業建設、産業建設、鉱業・トンネリング、石油・ガス、水インフラ、農業、およびその他の最終用途産業にセグメント化されています。レポートはまた、主地域の16カ国におけるコンクリートファイバーの市場規模と予測もカバーしています。各セグメントの市場規模と予測は、金額(米ドル)ベースで行われています。
| スチールファイバー | |
| 合成ファイバー | ポリプロピレン(PP) |
| ナイロン | |
| ポリエステル | |
| その他の合成ファイバー | |
| ガラスファイバー | |
| 玄武岩ファイバー | |
| 天然ファイバー |
| モノフィラメント |
| マルチフィラメント |
| チョップドファイバー |
| 連続ファイバー |
| 交通インフラ |
| 住宅建設 |
| 商業建設 |
| 産業建設 |
| 鉱業・トンネリング |
| 石油・ガス |
| 水インフラ |
| 農業 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ別 | スチールファイバー | |
| 合成ファイバー | ポリプロピレン(PP) | |
| ナイロン | ||
| ポリエステル | ||
| その他の合成ファイバー | ||
| ガラスファイバー | ||
| 玄武岩ファイバー | ||
| 天然ファイバー | ||
| 形態別 | モノフィラメント | |
| マルチフィラメント | ||
| チョップドファイバー | ||
| 連続ファイバー | ||
| 最終用途産業別 | 交通インフラ | |
| 住宅建設 | ||
| 商業建設 | ||
| 産業建設 | ||
| 鉱業・トンネリング | ||
| 石油・ガス | ||
| 水インフラ | ||
| 農業 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
コンクリートファイバー市場の規模はどのくらいですか?
コンクリートファイバー市場は2026年に31.9億米ドルであり、2031年までに42.1億米ドルに達すると予測されています。
2025年に市場需要をリードした製品タイプはどれですか?
スチールファイバーは2025年に44.51%のシェアを保持し、産業用フローリング、トンネリング、および重荷重舗装用途によって支えられています。
最も速く成長すると予測される製品タイプはどれですか?
玄武岩ファイバーは耐腐食性と熱安定性のため、2031年にかけてCAGR 7.44%で成長すると予測されています。
最も速く成長すると予測される最終用途産業はどれですか?
水インフラは強靭性投資と技術要件に支えられ、2031年にかけてCAGR 6.68%で成長すると予測されています。
最終更新日:



