
コロンビア自動車用潤滑油市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
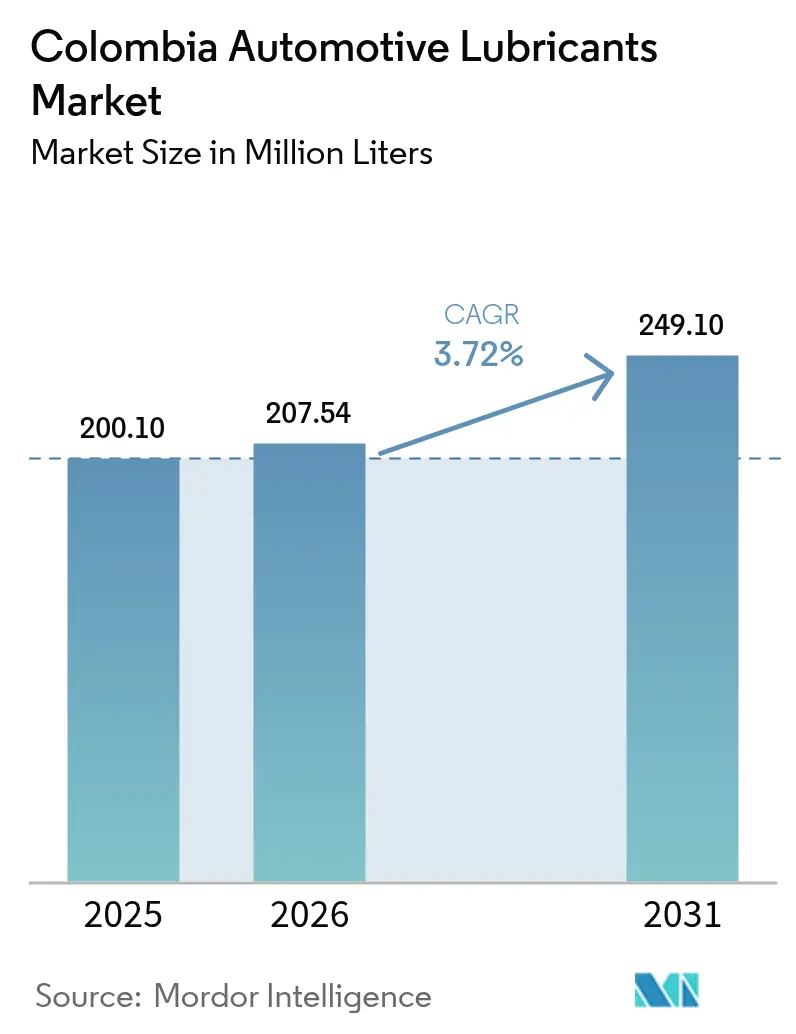
| 基準年の市場規模 (2025) | 200.10 百万リットル |
| 市場取引高 (2026) | 207.54 百万リットル |
| 市場取引高 (2031) | 249.1 百万リットル |
| Growth Rate (2026 - 2031) | 3.72 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるコロンビア自動車用潤滑油市場分析
コロンビア自動車用潤滑油市場は2025年に2億10万リットルと評価され、2026年の2億754万リットルから2031年には2億4,910万リットルへと成長し、予測期間(2026年〜2031年)のCAGRは3.72%と推定されます。ペソの下落と根強いインフレにより2023年以降の潤滑油価格が上昇しているため、成長は緩やかなペースにとどまっています。しかし、老朽化したエンジンには依然として短い排油間隔が必要であり、これが数量需要を下支えしています。ユーロVIの採用に伴う商業フリートの近代化、都市密集回廊における二輪車ブームの継続、第二都市における迅速オイル交換店の拡大が相まってアフターマーケットの機会を拡大しています。一方、偽造品の流通が総量の一部を侵食しています。通貨安がミネラルオイルへのダウントレードを招いていますが、OEM指定合成油はプレミアム消費者の間でシェアを拡大しており、コロンビア自動車用潤滑油市場における二極化した製品構造が浮き彫りとなっています。
レポートの主要ポイント
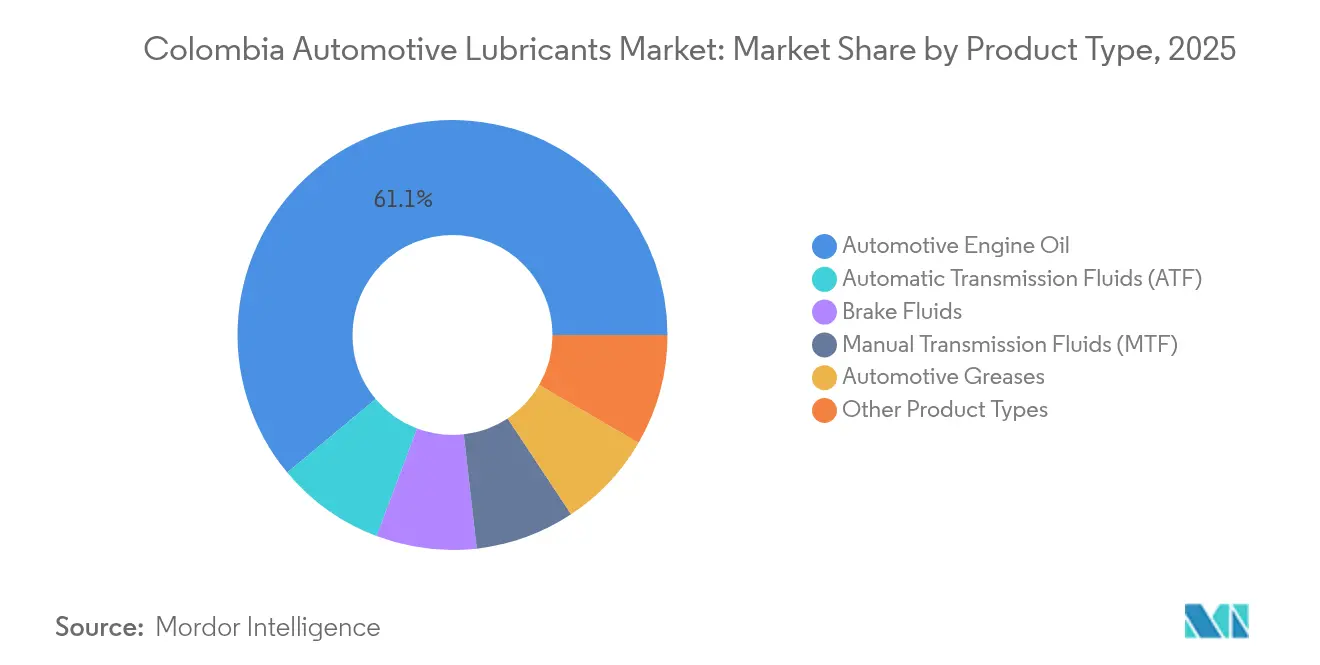
- 製品タイプ別では、自動車用エンジンオイルが2025年のコロンビア自動車用潤滑油市場において61.05%のシェアを獲得して首位を占めました。自動変速機フルードは2031年にかけて最も速い4.10%のCAGRを記録すると予測されています。
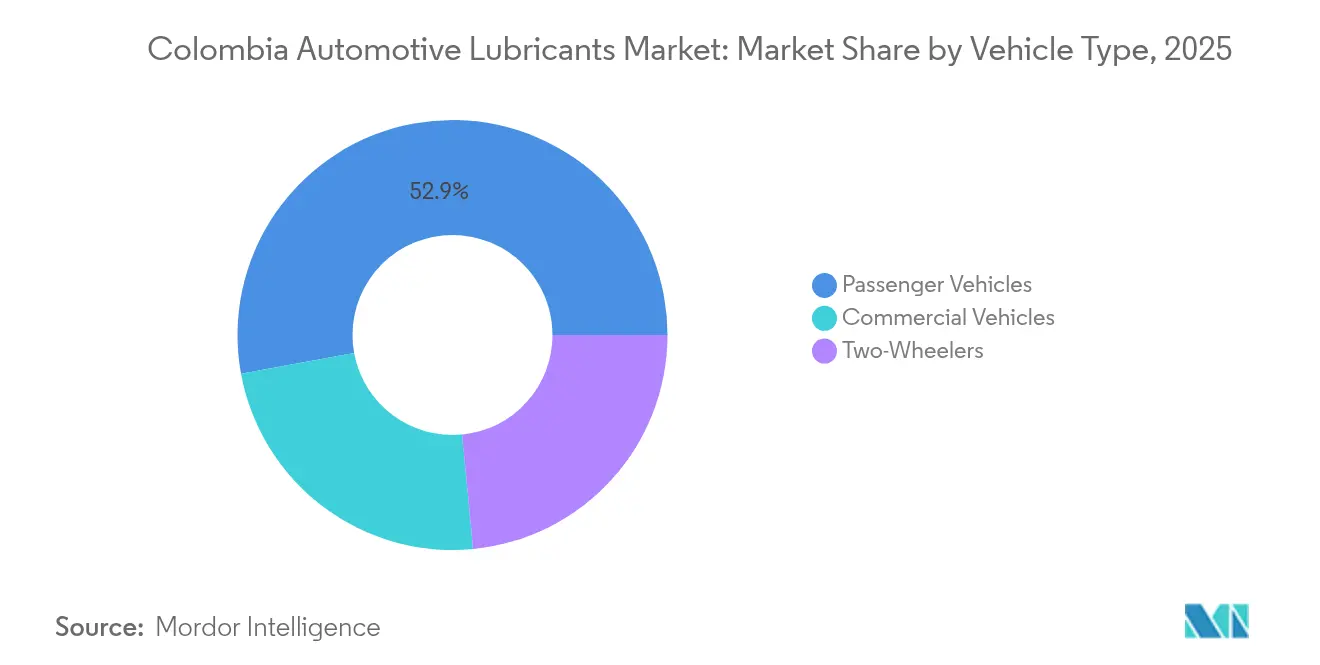
- 車両タイプ別では、乗用車が2025年の数量の52.88%を占めました。一方、商用車は2025年から2031年にかけて最も高い4.32%の成長率を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
コロンビア自動車用潤滑油市場のトレンドと洞察
推進要因の影響分析*
| 推進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車保有率の上昇と二輪車ブーム | +1.2% | ボゴタ、メデジン、カリの各回廊 | 中期(2〜4年) |
| 老朽化フリートとオイル交換頻度の高まり | +0.9% | 全国的、農村部でより顕著 | 長期(4年以上) |
| 迅速オイル交換店および電子商取引チャネルの拡大 | +0.7% | 都市部および第二都市 | 短期(2年以内) |
| プレミアム合成油および低粘度オイルへのシフト | +0.5% | 富裕層の都市部セグメント | 中期(2〜4年) |
| フリート向けOEM連携サービス契約 | +0.4% | 商業・鉱業回廊 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車保有率の上昇と二輪車ブーム
二輪車はコロンビアの車両保有台数の大半を占めており、コロンビア自動車用潤滑油市場を二輪車の使用パターンと密接に結びつけています。ボゴタ、メデジン、カリにおける渋滞、駐車スペースの不足、および繁盛するラストワンマイル配送エコシステムが、家庭や緊急経済ライダーをウェットクラッチ保護のためにJASO T903適合オイルを必要とする手頃な二輪車へと誘導しています。各バイクの潤滑油消費量は自動車をはるかに下回るものの、特に配送フリートにおける高い稼働率が集計需要を押し上げています。これは、ストップアンドゴーの走行条件下では、オイル交換インターバルが2,500km未満に短縮される可能性があるためです。二輪車オーナーは、エタノール混合燃料による腐食から守るブランド製品に対して適度なプレミアムを支払う意欲を示しており、このダイナミクスが入門レベルの乗用車用オイルと比較してリットル当たりの価値を高めています。電子商取引プラットフォームが消費者直販を拡大するにつれ、農村部のライダーもブランドの二ストロークおよび四ストローク製剤にアクセスできるようになり、コロンビア自動車用潤滑油市場の全国的な数量成長を強化しています[1]MobilityPlaza、「TerpelがコロンビアのLPG拠点を新たなステーションで拡大」、mobilityplaza.org 。
老朽化フリートとオイル交換頻度の高まり
コロンビアの平均フリート車齢15.8年は、従来型エンジンオイルを予防保全文化の中心に置き、コロンビア自動車用潤滑油市場の信頼できる需要底を支えています。老朽化したエンジンはブローバイ、摩耗したシール、および高い燃焼デポジットを経験し、ドライバーは3,000〜5,000kmの排油習慣を維持せざるを得ません。これは、新しい車両を持つ市場で一般的な延長インターバルへの移行に抵抗するものです。農業輸送のために老朽化したピックアップおよびSUVに依存する農村地帯では、この効果が増幅し、都市部と比較して平均車齢がさらに高くなっています。鉱業や農業の重機車両は25年以上の稼働年数を超えることが多く、苛酷なデューティサイクルと埃っぽい環境によりオイルの劣化が加速するため、潤滑油消費量が増大します。レガシーフリートの予算制約のあるオーナーは、コストと保護のバランスをとるマルチグレード20W-50または15W-40ミネラルオイルを選ぶことが多く、コロンビア自動車用潤滑油市場においてバリュー層ブランドの高い関連性を確保しています。
迅速オイル交換店および電子商取引チャネルの拡大
急速サービスチェーンとオンラインストアフロントは、コロンビアの困難な地形によって生じたサービスギャップを縮小し、コロンビア自動車用潤滑油市場に対して漸増するリットルを解放しています。都市部サービスステーションの迅速オイル交換店は30分未満でエンジンオイル交換を完了しており、これは半日かかることもあり事前予約を必要とする従来型の整備工場と対照をなしています。並行して進む電子商取引の成長により、サプライヤーはブカラマンガやビジャビセンシオなどの実店舗流通が限られた第二都市へもアクセスできるようになり、週内配送や同梱フィルターキットを提供することで顧客ロイヤルティを育成することが多いです。これらのチャネルは相まって、ブランドの視認性を高め、プレミアム製品の入手可能性を広げ、OEM承認製品へのアクセスを簡素化することで交換頻度を高め、コロンビア自動車用潤滑油市場をさらに活性化しています。
プレミアム合成油および低粘度オイルへのシフト
家計の予算圧迫にもかかわらず、最新型車両を購入するコロンビアの消費者は、0W-20または5W-20の合成油を必要とするAPI SPおよびILSAC GF-6A/Bの純正充填に直面しており、コロンビア自動車用潤滑油市場内でより高付加価値のSKUへの需要を押し上げています。Chevrolet、Kia、およびFordのディーラーは最初のサービスクーポンを束ね、顧客を合成油使用サイクルに組み込む一方、ボゴタの富裕層地区の独立整備工場はこれらの仕様を遵守して保証コンプライアンスを維持しています。Chevronは国内でHavoline PRO-DSを製造し、Ford WSSおよびGM dexos1 Gen 3承認を満たすことで、弱いペソに直面した輸入合成油に対する価格障壁を下げています。それでも、根強いインフレにより多くのドライバーは合成油とミネラル充填を交互に使用し、プレミアム採用が都市中心部では増加しているものの従来型製品が全国的に依然として主流であるという、段階的な市場を反映しています。予測期間を通じて、広範な燃費規制により合成油の普及率が高まると予想され、コロンビア自動車用潤滑油市場のミックス改善を支えます。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マクロ経済の減速とインフレ | -0.8% | 全国的、農村部でより顕著 | 短期(2年以内) |
| 廃油処理規制の強化 | -0.3% | 主要都市 | 中期(2〜4年) |
| 偽造品およびグレーマーケット潤滑油の浸透 | -0.5% | 国境および非公式チャネル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マクロ経済の減速とインフレ
2023年以降のUSDに対するペソの下落と消費者物価インフレにより、家庭はメンテナンスを先延ばしにしてオイル排油間隔を延長せざるを得なくなり、コロンビア自動車用潤滑油市場の短期的な数量を抑制しています。輸入依存の高い基油サプライチェーンは、為替レートの弱さを直接棚価格に転嫁し、合成油とミネラルオイルの間のギャップを広げ、消費者嗜好をバリュー層に加速させています。商業輸送業者は有利な通貨ウィンドウ中にまとめ買いすることでリスクヘッジをしていますが、多くの小規模フリートはメンテナンスサイクルを単純に延長し、プレミアムのスループットを侵食しています。インフレは車両アップグレードへの裁量支出を削減し、低粘度合成油に通常依存する新車輸入を抑制し、それによりミックスアップグレードを先送りにします。インフレは2026年までに4%以下に落ち着くと予測されていますが、可処分所得への直接的な影響がコロンビア自動車用潤滑油市場にとって依然として最大の短期逆風となっています。
廃油処理規制の強化
コロンビア国家環境許可庁(ANLA)によるDecreto 1076 de 2015(2015年政令第1076号)のより厳格な施行は、認可を受けた回収、二次封じ込め付きの貯蔵タンク、ゆりかごから墓場までの文書化を義務付けることにより処理コストを増大させており、多くの小規模整備工場はその資金調達に苦慮しています。廃油回収率は先進国市場を大幅に下回っており、規制当局は環境許可証の更新前に廃油回収の証明を求めています。大手ブレンダーは、使用済み油を基油に再生するための社内再精製を統合したり、認定リサイクル業者と契約したりすることで循環経済上のマージンを解放できる可能性がありますが、このアプローチは資本支出も増大させます。新基準を満たせないインフォーマルな整備工場は閉鎖または不法投棄への移行リスクを抱えており、公式統計に捕捉される正規潤滑油の販売を減少させるおそれがあります。中期的には、組織化されたプレーヤーによるコンプライアンス投資がブランド信頼を強化し、非準拠の競合他社を排除することで、コロンビア自動車用潤滑油市場を徐々に安定化させると期待されています[2]コロンビア国家環境許可庁(ANLA)、「PARPとは何か?」、anla.gov.co 。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:変速機フルードの成長の中でのエンジンオイルの優位性
自動車用エンジンオイルは、国内の老朽化フリートと短い排油インターバルに支えられ、2025年のコロンビア自動車用潤滑油市場シェアの61.05%を獲得しました。その基盤の中で、15W-40 SAEマルチグレードは旧型ガソリンおよびディーゼルエンジンの主力製品であり続けており、ターボチャージドガソリンユニット向けの0W-20合成油は低い基盤から地歩を固めています。自動変速機フルードの数量は、6速および8速オートマチックを搭載した輸入乗用車のシェア上昇および無段変速機の後期採用を反映し、2031年にかけて4.10%のCAGRで全製品を上回るペースで拡大すると予測されています。ギアボックスの複雑さが車両ごとの充填量を増大させ、交換インターバルを短縮させており、台数が横ばいになる中でもセグメント収益を支えています。手動変速機およびデファレンシャルオイルは、依然としてスティックシフトドライブトレインを好む小型商用フリートや農村部のピックアップにおける根強い需要に応え続けています。一方、ブレーキフルードはABSの普及拡大に伴いDOT 3からDOT 4への段階的なシフトが進んでいます。自動車用グリースはシャシー、等速ジョイント、および産業用途に対応しており、コロンビアの暑く湿った低地およびより涼しいアンデス山地の高地に耐えるNLGIグレード2リチウムコンプレックス製剤が主流です。
価格感応度がコロンビア自動車用潤滑油市場内の製品二極化を形成しています。合成油は、最新型SUVおよびクロスオーバーのOEM保証条項がAPI SP 0W-20または5W-30を指定しているため、市場シェアを拡大しており、一方でミネラルオイルは、精巧でないアディティブパッケージで動く均一合金エンジンにおいて支配的な市場シェアを維持しています。ChevronとTerpelによる国内ブレンドにより合成SKUの外貨エクスポージャーが軽減され、米国またはシンガポールからの輸入品との価格差が縮小し、採用障壁が低下しています。エコノミー端で競争する小ロットブレンダーは、燃費性能が低いにもかかわらずコスト意識の高いタクシードライバーを引き付ける20W-50モノグレードを大量に市場に供給しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


車両タイプ別:乗用車優位の中で商用車が成長を牽引
乗用車は2025年の数量の52.88%を生み出しましたが、新車輸入の低迷と最新エンジンにおける排油インターバルの延長がセグメントのリットル成長を制限しています。一方、農業物流を担うクラス3ピックアップから石炭を輸送するクラス8トラクタートレーラーまでの商用車は、コロンビア自動車用潤滑油市場の他のすべてのカテゴリーを上回る4.32%のCAGRを2031年にかけて記録すると予測されています。今後のディーゼル排気規制に基づくユーロVI採用は、より厳しいすす制限と延長された4万kmインターバルに対応するため高位のCK-4オイルを必要とし、潤滑油頻度が若干低下してもリット当たりの充填価値を高めます。セサルおよびアンティオキア県で操業する鉱業フリートは、エンジンに高負荷、粉塵の多い空気、険しい地形を課し、より優れた製剤を使用してもオイルの酸化を加速させ、より頻繁な交換を必要とします。バスおよびごみ収集車向けの政府フリート更新入札はOEM承認合成油の使用を規定しており、消費者購買サイクルから独立したプレミアム層の数量を強化しています。
二輪車は最も多い絶対車両台数を形成していますが、絶対リットル数量は少ないです。しかし、急速な保有台数の拡大により、コロンビア自動車用潤滑油市場規模にとってセグメントレベルでの中期的成長に対して重要な存在となっています。配送会社およびライドヘイリングプラットフォームは2,000〜3,000kmごとにオイル交換を行い、娯楽目的ライダーを超えるバイクあたりの消費量を増大させています。ほとんどのバイクは、ウェットクラッチを保護する10W-30または20W-40 JASO MAオイルを必要とし、摩擦調整剤とエタノール耐性によるブレンダーの差別化を提供しています。電動二輪車はパイロットフリートへの参入が始まっていますが、限られた充電インフラと関連する高い初期費用を考慮すると、2030年以前に潤滑油需要に大きな影響を与える可能性は低いです。総合的に、鉱業、物流、および公共交通機関のアップグレードに支えられた商用車回廊は、コロンビア自動車用潤滑油市場にとって最も回復力のある成長ポケットを提供しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
ボゴタ、メデジン、カリは、密な車両集積、堅実な可処分所得、およびプレミアムSKUを推進するフルサービスステーションに支えられ、国内潤滑油消費量の大部分を占めています。これらの都市内では、コロンビア自動車用潤滑油市場規模が住宅ハブ近辺に集積したディーラー設置の合成油と迅速オイル交換チェーンの恩恵を受けています。ボゴタをカリブ海の港湾都市カルタヘナと結ぶアンデス貨物回廊は、CK-4ディーゼルエンジンオイル需要を高める大型トラック輸送を集中させており、ボゴタに拠点を置く急行バス事業者はユーロVIに準拠するため10W-40低SAPSの合成油を選好しています。沿岸地域は基油および完成油の輸入に港湾の近接性を活用しています。しかし、ブエナベントゥラは同時に偽造油の主要な入口として機能しており、特に太平洋沿岸地帯のインフォーマル小売業者をターゲットにした低価格20W-50製品の流入が著しいです。
農村県は、流通チェーンが分散し購買力が低いため、金物店を通じて販売される従来型マルチグレードオイルに依存しています。しかし、農業機械化と政府の道路建設の取り組みにより、これらの地域での油圧フルード、グリース、および大型エンジンオイルの消費は増加しています。セサル、ラ・グアヒラ、アンティオキアの鉱業クラスターは、稼働停止時間を最小限に抑えるため契約タンカートラックで補充するオンサイトバルクタンクを通じて、苛酷条件用潤滑油の不規則ながらも相当の受注を創出しています。太平洋回廊は道路品質の制約と高い物流コストに直面しており、ブランドの多様性が減少しています。カリおよびパルミラに小型ブレンドラインを持つ地域プレーヤーは、ボゴタまたはバランキージャから出荷する多国籍ブランドよりも即時需要をより効率的に充足しています。ベネズエラおよびエクアドルとの国境地帯では、関税差異によりグレーマーケットの浸透が深刻であり、正規セクターの数量を抑制し、コロンビア自動車用潤滑油市場の執行を複雑にしています。
規制環境
コロンビアは、技術規格と環境規制の組み合わせによって自動車用潤滑油を規制している。製品の品質と表示は、ICONTECが発行するNormas Tecnicas Colombianas(例えば、自動車用グリースに関するNTC 1731:2018)によって規定されており、市場監視および技術的な遵守状況の監督はSuperintendencia de Industria y Comercio(SIC)と関連している。添加剤の適合性および流通慣行に影響を与える燃料および関連石油誘導体のパラメータは、2023年のMinMinas決議40444号(液体燃料品質に関するもの)を含む国の決議によって取り扱われている。
使用済みオイルの取り扱いについては、Autoridad Nacional de Licencias Ambientales(ANLA)がDecreto 1076 de 2015に基づく義務を執行しており、これは認可を受けた回収と文書化を通じて、整備工場やサービスステーションに対する遵守要件を強化するものである。流通インフラの貯蔵・在庫要件および供給の継続性については、Decreto 1281 de 2020などのMinMinas政令および更新事項が、Sistema de Informacion de Combustibles(SICOM)によって支えられる期待値を設定しており、これが卸売業者や小売ネットワークの潤滑油関連物流とトレーサビリティの管理方法に影響を与えている。
バリューチェーン分析
バリューチェーンは基油と添加剤から始まる。コロンビアは、高性能な合成油および半合成油の自動車用潤滑油向けに、輸入されたグループII/III基油と添加剤パッケージに依存しており、一方で国内生産はより従来型の配合を支えている。バルクの原材料と完成品の潤滑油は、通常、カルタヘナ、バランキーヤ、ブエナベントゥーラなどの主要港を経由して搬入され、その後配合・包装拠点および地域倉庫へと移動する。輸入のリードタイムと為替リスクは、プレミアムSKUにとって依然として制約要因である。
配合と包装は、多国籍企業と地元企業が混在する形で行われており、自社工場、あるいはCYATやLubricantes Pulzoといった国内の配合業者による受託製造(maquila)サービスが利用されている。市場投入経路は、フリートおよびディーラーへの直接販売と、TerpelやPrimaxを含む給油所ネットワーク、独立系整備工場(talleres)、部品小売業者、そして拡大するクイックルーブ店舗を通じた幅広いアフターマーケット流通を組み合わせている。eコマースは地方都市への浸透を広げる一方、模造品リスクと廃油に関する遵守要件は、認証、監査、認定回収パートナーといった追加の取扱手順を必要とし、これが組織化されたブランドとインフォーマルな流通経路との差別化を一層進めている。
競合状況
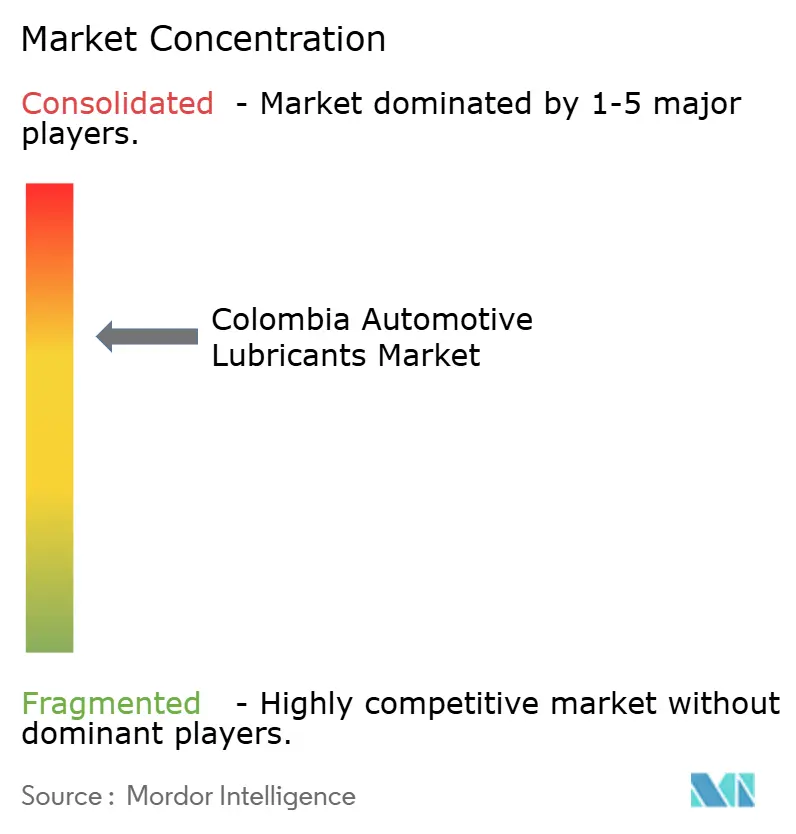
コロンビア自動車用潤滑油市場は中程度に集中した状態を維持しています。Terpelはそのサービスステーションを活用して迅速オイル交換サービス、ロイヤルティアプリ、および共同ブランドクレジットカードを束ね、あらゆる所得層にわたる視認性を確保しています。ホワイトスペースの機会は二輪車専用潤滑油、廃油再精製、およびデジタル専用流通にありますが、成功はANLA許可のナビゲーション、偽造防止トレーサビリティ、およびアンデス山脈を越えた物流に依存しています。電子商取引ファースト参入者は全国配送とQR認証を提供していますが、アフターサービスと返品対応に苦慮しており、これまでのところシェア獲得を限定的にしています。偽造は依然として最も持続的な競争上の脅威であり、信頼とマージンを侵食しています。正規プレーヤーはホログラムシール、SMS認証、ディーラーシップ監査で対応していますが、執行のギャップによりグレーマーケットの数量は高止まりしています。したがって、コロンビア自動車用潤滑油市場は、経済的ボラティリティ、規制上の負担、および不正競争からの構造的課題に対して、大規模なアフターマーケットでの安定的な数量のバランスを取っています。
コロンビア自動車用潤滑油産業リーダー
Terpel
Shell plc
Chevron Corporation
BP p.l.c.
BioMax
- *免責事項:主要選手の並び順不同

市場機会と将来展望
大規模な稼働車両保有台数は、アフターマーケット全体において、規格主導のフォーマルな製品提供の余地を生み出している。2024年時点で、コロンビアには1,990万台の車両が流通しており、利用は高稼働のオートバイおよび配送セグメントに集中しているほか、多くのカテゴリーでドレイン間隔を短く保つ老朽化した車両群も存在している。これは、ブランドサプライヤーがオートバイ専用のJASO T903オイル、オイル・フィルターキットのセット販売、そして組織化されたサービスの浸透がまだ限定的な地方都市におけるクイックルーブ・プログラムを拡大する後押しとなっている。
商用輸送の近代化は、小売主導だけでなく、より高等級のディーゼル潤滑油とサービス契約に焦点を当てた第二の道筋である。2026年初頭、貨物輸送は6,069台の新規車両登録を記録し(2025年同期比86.3%増)、ディーゼル車が新規登録の98.2%を占め、新しい排出ガス規制と耐久性要件に適合した重負荷用エンジンオイルへの需要を強化した。一方で、ハイブリッド車および電気自動車は2025年10月時点までの新車販売の約34%を占め、製品ミックスの優先順位をATF、ブレーキ液、グリースへとシフトさせるとともに、混合フリートおよび近代的なドライブトレイン向けのメンテナンス提案の重要性を高めている。
最近の業界動向
- 2026年1月:Terpelは、太陽エネルギーおよび電気モビリティとともに潤滑油を明示的に含む2026年の戦略的重点を打ち出し、これをエクアドルおよびペルーからの事業撤退の影響を相殺する手段として位置付けた。この重視は、Terpelの小売・サービスエコシステムを通じた潤滑油販売量とブランド投資の継続的な優先を示している。
- 2025年5月:Terpelの取締役会は、潤滑油工場の購入、改修、稼働開始のため、Terpel Lubricantes Ecuadorに対する1,000万米ドルの増資を承認した。この動きは地域の配合能力を強化し、コロンビアの潤滑油サプライチェーンとつながるアンデス市場に対して、より強靭な調達および包装の選択肢を支える可能性がある。
- 2025年3月:Terpelは2025年の潤滑油事業の実績を報告し、コロンビアの流通とアフターマーケットへのアクセスにおける自社の役割を強調した。この情報は、ネットワークとサービス拠点の強化への継続的な注力を示している。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、コロンビアで消費される自動車用潤滑油を対象としており、道路走行車両全般にわたって、エンジンオイル、トランスミッションフルード、ブレーキフルード、グリース、その他類似の自動車用潤滑油製品を含み、リットル単位の数量ベースで測定している。当社の市場規模算定は、稼働中の車両保有台数およびサービスチャネルの利用状況に紐づく需要を反映している。
対象範囲の除外事項:工業用潤滑油、船舶用潤滑油、航空機用潤滑油は除外され、また冷却液およびその他の非潤滑油系自動車用化学品も除外される。
セグメンテーション概要
- 製品タイプ別
- 自動車用エンジンオイル
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- モノグレード
- その他のグレード
- 手動変速機フルード(MTF)
- 自動変速機フルード(ATF)
- ブレーキフルード
- 自動車用グリース
- その他の製品タイプ(パワーステアリングフルード等)
- 自動車用エンジンオイル
- 車両タイプ別
- 乗用車
- 商用車
- 二輪車
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、コロンビアにおいて何が自動車用潤滑油とみなされるかについて明確な境界を設定し、モデルに必要な出発点となる情報を収集するために用いられた。潤滑油規格および廃油の取り扱いが議論されている国家統計局、税関・貿易ポータル、輸送機関、エネルギーまたは環境の規制当局などの公開情報源を参照した。また、ドレイン間隔や粘度グレードに関する査読済み論文や技術文献も確認した。これらは車両の稼働状況を潤滑油の数量に変換する上で役立つためである。
算定を現実的なものに保つため、企業の開示資料、投資家向けプレゼンテーション、販売代理店の発信情報、車両保有台数の変化やサービスチャネルの動向に関する信頼できる報道もさらに確認した。ギャップを埋めるのに役立つ場合には、企業財務・インテリジェンス、特許データベース、輸出入の出荷単位データベースなどの有料サブスクリプションを用いて、貿易に関連する潤滑油フローの妥当性を検証した。ここに挙げたデスクリサーチのソースは例示であり、データ収集、検証、明確化の過程では他にも多くの公開情報源および有料情報源が使用された。
一次インタビューおよび調査
一次調査は、デスクリサーチではめったに確認できない情報、例えば車両タイプ別の実際のドレイン間隔の挙動、整備工場とディーラーによる整備の割合、ブランド供給とインフォーマルな流通量との実務的な比率などに焦点を当てた。コロンビア各地の潤滑油配合業者、輸入業者、販売代理店、整備工場経営者、フリート整備チーム、業界アドバイザーなど、幅広い関係者に聞き取りを行い、数量、製品構成、チャネル別シェアに関する前提を確認・調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:37% | 経営幹部(CXO):17% |
| ミドルティア:41% | 機能/部門リーダー:39% |
| 小規模プレーヤー:22% | マネージャー:44% |
市場規模算定と予測
市場規模算定は、車両保有台数と稼働指標をサービス間隔と車両クラス別の一般的な補充量を用いて潤滑油消費量に変換する、トップダウン型の需要プールから構築された。まず車両タイプ別の稼働中フリートから始め、年間走行距離または稼働強度を重ね合わせ、その後ドレイン間隔と製品構成の前提を適用することで、結果がエンジンオイル、トランスミッションフルード、ブレーキフルード、グリースにわたるリットル単位で得られるようにした。合計値を相互検証するため、チャネル別のサンプル抽出によるパックサイズのパターンや、地元の配合・輸入に紐づく限定的な供給側チェックを含む選択的なボトムアップの概算も用い、インフォーマル取引が示唆される場合にはギャップを調整した。
モデルに大きな影響を与える入力要素には、二輪車と乗用車・商用車の比率、エンジンの経年や使用サイクルによって変化する平均ドレイン間隔、粘度選択と合成油採用に影響を与える最新のエンジン仕様の普及度合いなどが含まれる。トランスミッションフルードの成長は車両技術構成に照らして検証され、ブレーキフルードおよびグリースの需要はサービス頻度パターンと関連付けられた。予測は、フリート成長、走行距離に影響を与えるマクロ環境、そして緩やかな製品構成の変化に関するシナリオ分析を用いて作成され、その後、専門家のフィードバックによって前提を再検証してから将来予測曲線を確定した。
データ検証と更新サイクル
検証は段階的に行われ、単一のソースが最終的な合計値を左右することがないようにしている。車両1台あたり年間の推定リットル数、貿易の方向性、サービスチャネルの行動における観察された変化といった独立したシグナルと照らし合わせて結果を比較し、その後、外れ値を検討して原因となった特定の前提にまで遡って追跡する。変動が構造的なものと思われる場合には、該当する回答者に再度連絡を取り、その変化が実際のものかモデル上の産物なのかを確認する。
公表前には、モデルと主要な前提について複数のアナリストによるレビューを行い、計算ロジック、単位の整合性、前年比の推移を確認する。レポートは毎年更新され、急激な通貨変動、規制変更、車両販売・利用に対する明確な衝撃といった重要な出来事が発生した際には随時更新される。納品直前には、アナリストが最新の見解をクライアントに提供できるよう、最終的な見直しを行う。
Mordor Intelligenceによるコロンビア自動車用潤滑油市場規模と他の公開推計値との比較
コロンビアの自動車用潤滑油市場の公表される市場規模は、同じ市場ラベルが異なる単位、時には異なる製品バスケットに対して使用されるため、大きく異なって見えることがある。一部のソースは収益を米ドルで公表する一方、他のソースはリットル単位の物理的需要に焦点を当てており、その結果はパックサイズやドレイン間隔の前提によって変動する。
最大の格差の要因となるのは、通常、冷却液や関連する自動車用化学品が含まれているかどうか、インフォーマルおよびグレーチャネルの取扱量がどのように扱われているか、そして金額を報告する際に小売、販売代理店、工場出荷のいずれの価格水準が適用されているかである。タイミングも重要であり、通貨換算の選択と想定されるインフレ経路によって、リットル数が安定していても米ドルの数値が変動する可能性があり、また更新頻度によって、サービス動向の最近の変化が反映されているかどうかが左右される。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.20 B (2025) | |
| 業界出版社A | USD 0.61 B (2025) | この推計値は価値ベースであり、価格の前提(多くの場合、小売価格に近いもの)を織り込んでいる可能性が高く、また冷却液のようなより広範な製品バスケットを含んでいるように見受けられ、これはリットル主導の見方に比べて米ドル合計を押し上げる可能性がある。 |
| 市場トラッカーB | USD 0.26 B (2024) | この数値はエンジンオイルのみを対象としており、異なる基準年に基づいているため、潤滑油全体の合計とは整合せず、また米ドル換算における通貨のタイミングの違いを反映している可能性もある。 |
この表は、差異の大半が、車両に潤滑油が必要であるかどうかについての意見の相違ではなく、何が計上され、どのように測定されているかに起因することを示している。数量がフリート規模、稼働状況、ドレイン間隔から構築され、冷却液が対象範囲外に保たれる場合、その結果は繰り返し可能な需要のステップにまで遡って追跡可能な状態を保つ。これはMordor Intelligenceが適用しているモデリングの規律である。


レポートで回答される主要質問
2031年までにコロンビアの自動車用潤滑油需要はどの程度になるか?
消費量は2026年水準から3.72%のCAGRで拡大し、2031年までに2億4,910万リットルに達すると予測されています。
現在、最も多くの潤滑油リットルを占める製品は何か?
エンジンオイルが2025年の数量の61.05%を占めており、平均車齢15.8年の全国フリートにおいて頻繁な交換が一般的なためです。
潤滑油製品の中で最も速い成長を牽引している要因は何か?
高度なギアボックスを搭載した輸入車の台数増加に伴い、自動変速機フルードが2031年にかけて最も強い4.10%のCAGRを記録すると予測されています。
なぜ商用車が重要な成長セグメントなのか?
ユーロVI採用と鉱業セクターの拡大が、大型フリートをプレミアム延長排油潤滑油へと向かわせており、4.32%のCAGRを支えています。
迅速オイル交換ステーションは需要においてどのような役割を果たしているか?
燃料ステーションに付属したエクスプレスベイはサービス時間を30分未満に短縮し、都市中心部全体において交換頻度とプレミアム製品の採用を増加させています。
最終更新日:


