
クラウドマニュファクチャリング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
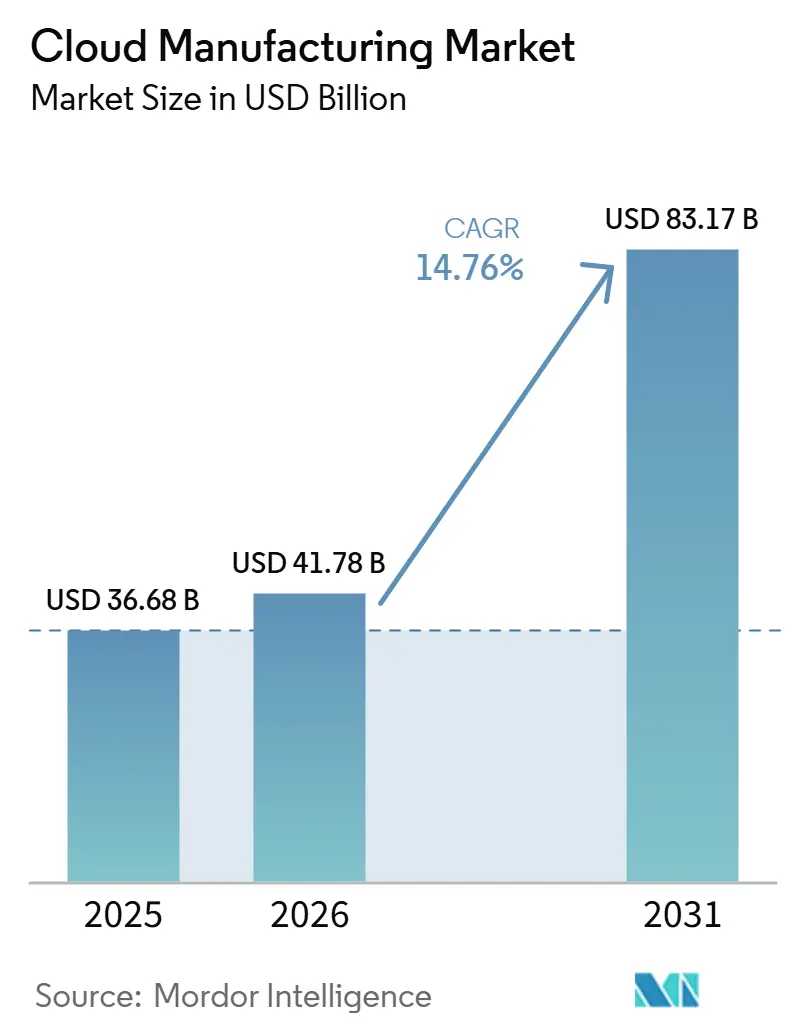
| 市場規模 (2026) | 41.78 十億米ドル |
| 市場規模 (2031) | 83.17 十億米ドル |
| 成長率 (2026 - 2031) | 14.76 % |
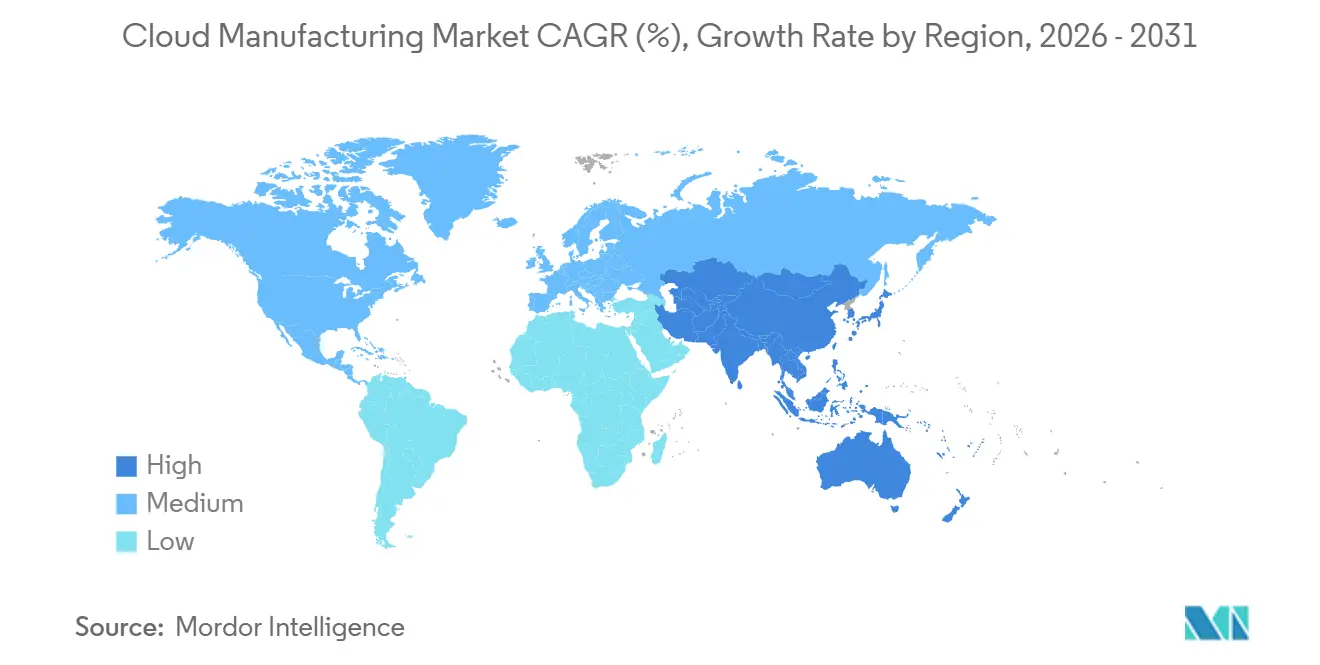
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるクラウドマニュファクチャリング市場分析
クラウドマニュファクチャリング市場規模は2025年に366.8 ビリオン 米ドルに達し、2031年までに831.7 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 14.76%で成長する見込みです。成長は、製造業の業務が工場レベルのオンプレミスシステムから、複数拠点にわたる生産計画、品質管理、エンジニアリングコラボレーションをサポートできるクラウドホスト環境へと広く移行していることによって形成されています。サブスクリプション主導のデプロイメントにより、各拠点で個別のハードウェアおよびソフトウェアスタックを維持する場合と比較して、新工場の追加コストが削減されるため、財務面での優位性も強まっています。需要は基本的なデジタル化を超え、アナリティクス、AIツール、トレーサビリティ機能が同一のデータ基盤上に存在するコネクテッドな運用モデルへと移行しています。ソブリンクラウドのルールやデジタルプロダクトパスポートの要件により、メーカーが生産・ライフサイクルデータをアクセス可能で構造化されたコンプライアンスに準拠した状態に保つことが求められているため、規制がクラウドマニュファクチャリング市場の役割を拡大しています。同時に、サイバーリスクやレガシーの運用システムと最新のエンタープライズプラットフォームとの複雑な統合が、ソフトウェアの深みと導入・セキュリティ・マネージドサポートを組み合わせられるベンダーの価値を高めています。
レポートの主要ポイント
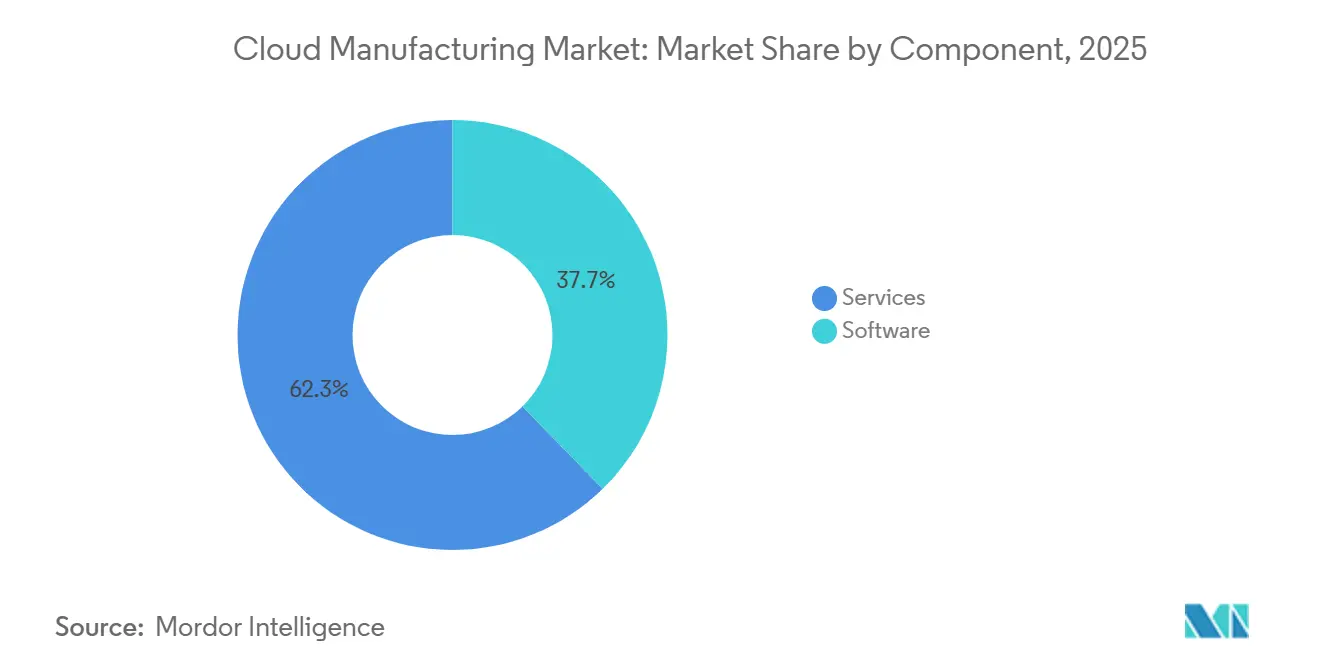
- コンポーネント別では、ソフトウェアが2025年のクラウドマニュファクチャリング市場において37.68%のシェアを占め、サービスは2031年にかけてCAGR 16.62%で拡大すると予測されています。
- デプロイメントモデル別では、パブリッククラウドが2025年のクラウドマニュファクチャリング市場において41.99%を占め、ハイブリッドクラウドは2031年にかけてCAGR 17.34%で成長すると予測されています。
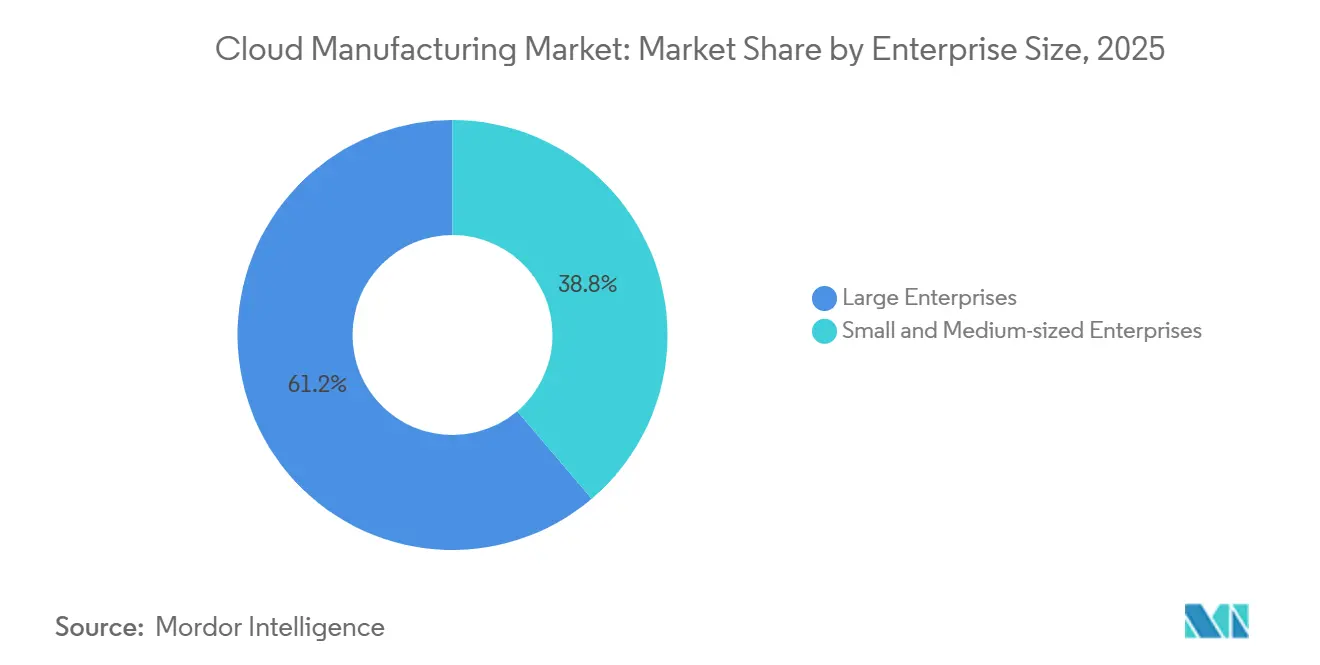
- 企業規模別では、大企業が2025年のクラウドマニュファクチャリング市場において61.22%を占め、中小企業は2031年にかけてCAGR 16.56%で拡大すると予測されています。
- エンドユーザー産業別では、自動車が2025年のクラウドマニュファクチャリング市場において27.78%を占め、電子機器・半導体は2031年にかけてCAGR 17.66%で成長すると予測されています。
- 地域別では、北米が2025年のクラウドマニュファクチャリング市場において35.77%を占め、アジア太平洋地域は2031年にかけてCAGR 16.28%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートファクトリーとインダストリー4.0の近代化 | +4.2% | 北米、欧州、ドイツ、英国、アジア太平洋中核市場に集中した影響を持つグローバル規模 | 短期(2年以内) |
| 産業用IoTデータの急増とスケーラブルなアナリティクスの必要性 | +3.1% | アジア太平洋および北米で最も強く、中東・アフリカへの波及効果を持つグローバル規模 | 中期(2〜4年) |
| マルチサイトのサプライチェーン可視性と生産オーケストレーションのニーズ | +2.5% | 北米、欧州、中国の自動車・航空宇宙クラスターを中心としたグローバル規模 | 短期(2年以内) |
| 初期SaaSコスト低減による中小企業の採用拡大 | +1.9% | アジア太平洋中核、欧州、ドイツ、イタリアの中小企業ベルト、北米 | 中期(2〜4年) |
| 規制対象工場におけるクラウド利用を拡大するソブリンおよびエッジクラウドアーキテクチャ | +1.5% | 欧州、EUブロック、北米、日本・韓国への波及効果 | 中期(2〜4年) |
| デジタルスレッド採用を強化するプロダクトパスポートとカーボントレーサビリティの要求 | +1.2% | EU主導、化学品・素材・電子機器にわたるグローバルな輸出市場への波及効果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートファクトリーとインダストリー4.0の近代化
スマートファクトリープログラムは、クラウドマニュファクチャリング市場に対する最も明確な需要基盤の一つを形成しています。エッジデータ収集だけでは、工場間の計画・品質・調整のギャップを解消できないためです。デロイトは2025年に、米国の製造業者の88%が今後2年間でスマート製造への投資を継続または増加させると予想しており、高度な生産スケジューリングと品質管理が主要なアップグレード優先事項として挙げられていると報告しました。Bitkomは2025年9月に、ドイツの産業企業の71%がすでに具体的なインダストリー4.0アプリケーションを使用しており、96%がこの技術を国際競争力に不可欠と見なし、80%が2025年を通じて支出計画を維持または増加させたと報告しました。[1] メーカーが生産データモデル、品質スキーマ、サプライヤーワークフローをクラウドネイティブプラットフォームに組み込むと、その決定を覆すコストが高くなるため、クラウドマニュファクチャリング市場における長期的な顧客維持が強化されます。日本でも、NEDOが2025年5月および20262月にスマート製造構築ガイドラインを更新し、メーカーが業務変革のためにクラウドベースのデジタルソリューションを選択できるよう支援したことで、この方向性が強化されました。[2]
産業用IoTデータの急増とスケーラブルなアナリティクスの必要性
クラウドマニュファクチャリング市場は、接続された産業用資産の急速な増加からも恩恵を受けています。デバイス数の増加により、孤立した工場システムでは経済的に処理が困難なデータ負荷が生じるためです。KPMGは2025年3月に、IoT接続デバイスが2024年の1,800万台から2026年には2,240万台に達すると予測されており、機械の接続性とデータ生成の持続的な増加を反映していると述べました。中国の工業情報化部(MIIT)は、主要な産業用インターネットプラットフォームが2025年末までに8,900万台以上のデバイスおよび機器セットを接続したと報告し、2026年1月のアクションプランでは2028年までに1億2,000万台以上の産業用接続デバイスを目標としました。[3] この規模は、共有データモデル、コンテキストアナリティクス、集中処理の必要性を高めています。構造のない生のマシン信号はストレージコストを増大させ、クラウドマニュファクチャリング市場における意思決定サイクルを遅らせるためです。日本は2025年6月に、システムインテグレーターとクラウドプラットフォームベンダーが26の主要製造経済圏にわたる工場運営パートナーシップの60%以上を占めていると付け加え、データのコンテキスト化がデータ収集と同様に重要になっていることを示しました。
マルチサイトのサプライチェーン可視性と生産オーケストレーションのニーズ
マルチプラント製造業者は、拠点ごとのソフトウェアスタックでは管理が困難なネットワーク全体の生産・物流・品質管理を調整するために、クラウドマニュファクチャリング市場モデルを採用しています。フォルクスワーゲングループは2025年8月にAWSとの工場クラウドパートナーシップを5年間更新し、そのデジタルプロダクションプラットフォームは114の生産施設のうち43施設を接続し、1,200以上のAIアプリケーションをホストし、標準化されたITロールアウトとAI支援品質管理を通じて数千万ユーロ規模の節約を生み出しました。[4] OracleとMicrosoftも2025年10月に、Oracle Fusion Cloud サプライチェーンおよびマニュファクチャリングをMicrosoft Azure IoTオペレーションズおよびMicrosoft Fabricと接続し、工場設備とエンタープライズワークフロー間のリアルタイムインテリジェンスを提供すると発しました。これらの動きは、製造業者がクラウドプラットフォームを内部効率のためだけに導入しなくなっていることを示しており、多くの企業がより広範なサプライヤーおよび生産エコシステムのための標準化されたデジタルインターフェースを必要としています。その結果、ショップフロアシステムを計画・物流・クロスエンタープライズデータフローと接続できるベンダーが、クラウドマニュファクチャリング市場での地位を強化しています。
初期SaaSコスト低減による中小企業の採用拡大
中小企業の需要がクラウドマニュファクチャリング市場を拡大しています。サブスクリプション価格設定、短い導入サイクル、内部インフラ需要の削減により、かつて中小工場を紙ベースまたはデスクトップツールに留めていた障壁が低下しているためです。2026年2月に発表された査読済み研究では、Microsoft Azure上に展開されたマルチテナントのマイクロサービスベースのクラウドMESが、従来のオンプレミスシステムと比較して、初期資本支出を抑えながら中小企業がOEEトレンドとダウンタイムアナリティクスにアクセスできることが示されました。日本では、Smart Craftが2026年2月に累計4億円(270万米ドル)の資金調達を行い、紙ベースおよびスプレッドシート主導の生産管理を使用している中小企業へのクラウドMES採用を拡大しました。T-Systemsも2026年2月に、コンプライアントなクラウド環境が不足していたため、多くの製造AIプロジェクトがパイロット段階に留まっていたと指摘しており、内部デジタル能力が限られた中小規模の産業企業を対象としたターンキーソリューションの必要性を裏付けています。これにより、クラウドマニュファクチャリング市場のアドレス可能なベースが大企業を超え、既製ツール、マネージドサポート、より迅速な価値実現を必要とする製造業者へと拡大しています。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サイバーセキュリティと産業データプライバシーリスク | -3.1% | IEC 62443およびNIST SP 800-82などの侵害報告義務とOTセキュリティフレームワークが施行されている北米と欧州で増幅されたグローバル規模 | 短期(2年以内) |
| レガシーOT-IT統合の複雑性 | -2.3% | 老朽化したOTインフラを持つ成熟した産業市場(ドイツ、日本、韓国、米国中西部の製造ベルト)で特に深刻なグローバル規模 | 中期(2〜4年) |
| クロスボーダーのクウドマニュファクチャリング展開を分断するデータ主権規制 | -1.6% | 欧州(GDPR、NIS2、DORA)、中国(MLPSおよびデータセキュリティ法)、インドおよびガルフ地域における新興規制クラスター | 中期(2〜4年) |
| AIワークロードコストの上昇と不十分なデータパイプラインガバナンスによるROIの低下 | -1.1% | 断片化されたOTデータアーキテクチャを持つ大企業の導入において不均衡に影響するグローバル規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
サイバーセキュリティと産業データプライバシーリスク
サイバーセキュリティは、OT連携インシデントが生産を中断させるだけでなくデータを侵害する可能性があるため、クラウドマニュファクチャリング市場における主要な構造的阻害要因であり続けています。Verizonは2025年に、審査した製造業の侵害事例の47%にランサムウェアが関与し、攻撃ベクターの34%が認証情報の窃取によるものであり、このセクターでは諜報活動が侵害の動機として急増していると報告しました。Google CloudのCISO室は2025年7月に、製造業が国家支援の高度持続的脅威(APT)に最も標的にされているセクターの一つであると述べ、資産インベントリとネットワークセグメンテーションが脆弱な場合、ハイブリッドOT-クラウド環境が新たな露出を生み出すと警告しました。KPMGも2025年3月に、組織の77%がOT環境においてランサムウェアを最大の懸念事項と見なしていると報告しており、クラウドマニュファクチャリング市場におけるクラウド移行の決定がより長い審査とより高いセキュリティ支出を伴う理由を説明しています。これは採用を止めるものではありませんが、導入の閾値を引き上げ、クラウド能力と産業セキュリティ管理を組み合わせられるベンダーを優位にしています。
レガシーOT-IT統合の複雑性
レガシーOT-ITの複雑性は、多くの工場がデータを容易に共有するように設計されていない制御システム、工場ソフトウェア、エンタープライズツールの混在世代で運用されているため、クラウドマニュファクチャリング市場の成長を引き続き遅らせています。データが孤立した生産システム全体で断片化していることが、特に設備交換サイクルが長いマルチプラント環境でのクラウド移行の摩擦を生み出しています。Bitkomは2025年9月に、ドイツの製造業者の49%がまだ同国をインダストリー4.0採用の後発者と見なしていると報告しており、デジタル製造が戦略的に広く認識されている場所でも実行上のギャップが続いていることを反映しています。日本のNEDOの更新されたガイドラインも同じ課題を指摘しており、クリーンなシステムベースから移行していない運用環境でメーカーがデジタルトランスフォーメーションの選択肢を評価・構造化できるよう支援するために設計されました。問題は技術的なものだけではなく、ITチームが速度と中央ガバナンスを優先する一方でOTチームが安定性と決定論的パフォーマンスを優先するため、そのミスマッチがクラウドマニュファクチャリング市場における実装サイクルを長引かせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアのインストールベースを背にサービスの成長が加速ソフトウェアは2025年のクラウドマニュファクチャリング市場規模の37.68%を占め、収益面で最大のコンポーネントとなりました。製造実行・オペレーション管理アプリケーションが主要な参入ポイントを形成しており、老朽化した工場レベルのMESインストールを置き換え、ショップフロアの活動をより広範な計画・コンプライアンスワークフローと接続しています。クラウドERPおよび生産計画ツールも、製造業者が財務計画サイクルを生産実行データとより直接的に連携させようとする中で普及しています。SAPはこの方向性を2026年初頭に示し、SAP S/4HANA Cloud パブリックエディションのJouleを通じてAI支援の生産オーダーリリース機能を開始し、AIを日常的な製造ワークフローにより深く組み込みました。製品ライフサイクルおよびエンジニアリングコラボレーションツール、品質・トレーサビリティ・アナリティクス・AI・デジタルツインアプリケーションが、クラウドマニュファクチャリング産業におけるソフトウェアの機能的役割を拡大しており、特に厳格なバージョン管理と監査可能性を必要とするセクターで顕著です。
サービスは2026年から2031年にかけてCAGR 16.62%で成長すると予測されており、クラウドマニュファクチャリング市場において最も成長の速いコンポーネントとなっています。この成長は、長い交換サイクルにわたって構築され、共通のデータ標準が欠如していることが多い多様なOT資産とクラウドプラットフォームを整合させることの難しさを反映しています。コンサルティングおよびプロセス再設計作業は通常、エンゲージメントの最初に行われます。多くの製造業者がプラットフォーム選定を確定する前に運用モデルの決定を必要とするためです。実装・統合サービスは、データ移行と相互接続が複数のレガシーシステムにまたがるマルチプラントの展開において特に大きなプロジェクト価値を獲得しています。マネージドサービスも普及しており、デロイトは2025年に米国の製造業者の65〜70%が採用の課題からIT、OT、データサイエンスの役割をアウトソーシングしていると報告しており、サービスの深みを持つベンダーが長期的に顧客を維持するより強力な方法を提供しています。


デプロイメントモデル別:
ハイブリッドクラウドが将来の需要をリードパブリッククラウドは2025年のクラウドマニュファクチャリング市場規模の41.99%を占め、最大のデプロイメントモデルとしての地位を維持しました。その魅力は、製造業者が新たな内部インフラなしに迅速な導入、予測可能なサブスクリプションコスト、定期的なソフトウェアアップデートを求めるワークロードで最も強く残っています。これは特に、リアルタイムプロセス制御よりもレイテンシ要件が低い品質アナリティクス、調達計画、サプライヤーコラボレーションのユースケースに関連しています。プライベートクラウドは、データ所在地と知的財産保護が共有環境のコスト優位性を上回ることが多い防衛、航空宇宙、規制されたライフサイエンスなどのセクターで引き続き重要です。これらのデプロイメントの選択は、クラウドマニュファクチャリング市場が単一の方向に進んでいないことを示しており、製造業者は均一な移行パスに従うのではなく、ワークロードの感度にアーキテクチャを合わせています。
ハイブリッドクラウドは2026年から2031年にかけてCAGR 17.34%で拡大すると予測されており、クラウドマニュファクチャリング市場において最も成長の速いデプロイメントモデルとなっています。このモデルは実際の工場ニーズにより密接に適合しています。プログラマブルロジックコントローラー、SCADA、分散制御環境は低レイテンシ運用のためにローカルまたはプライベートコンピューティングを必要とする一方、アナリティクスとAIトレーニングはスケーラブルなクラウドリソースから恩恵を受けるためです。アウディは2026年1月にこのモデルを産業規模で実証し、エッジクラウド4プロダクションプラットフォームがドイツの工場で1,000台以上の産業用PCを仮想化されたローカルクラウドアーキテクチャに置き換え、アナリティクスを集中システムに供給し続けました。Roland BergerとAleph Alphaによる2025年9月の分析も、クラウドベースのモデルトレーニングとエッジベースのリアルタイム制御の組み合わせが、欧州の製造業者にとって最も信頼性の高いAIソブリンティ設定を提供すると主張しました。これにより、ハイブリッドは生産クリティカルな環境のローカル制御を手放すことなくクラウドレベルのインテリジェンスを求める製造業者にとって実用的な中間点となっています。
企業規模別:
大企業がリード、中小企業が急速に加速大企業は2025年のクラウドマニュファクチャリング市場シェアの61.22%を占め、より大きなIT支出基盤、より広い組織的能力、工場ネットワーク全体で業務を標準化するより強いニーズを反映しました。このグループは複雑なクラウドプログラムの主要な購入者であり、マルチサイトの生産オーケストレーションには工場、サプライヤー、物流システム、エンタープライズ計画ツール間の調整が必要です。フォルクスワーゲンのデジタルプロダクションプラットフォームは明確な例であり、2025年8月までに欧州、北米、南米の43工場を共通の生産・AIフレームワークの下に接続しました。大企業はクラウドマニュファクチャリング産業においてプロフェッショナルサービス収益の多くを生み出しており、そのOT資産、ERPの多様性、コンプライアンス要件が実装をより長く広範なものにしています。これにより、ソフトウェア、統合、導入後サポートを一つのアカウント関係にバンドルできるスケールベンダーが優位に立っています。
中小企業は2026年から2031年にかけてCAGR 16.56%で成長すると予測されており、クラウドマニュファクチャリング市場において最も急速に拡大するエンタープライズセグメントとなっています。主な変化は、クラウドネイティブMESおよび関連ツールが、従来採用を妨げていたハードウェアと人員配置の負担なしに、中小規模の製造業者に生産可視性へのアクセスを提供するようになったことです。2026年2月のAJIT-eジャーナル研究では、クラウドベースのMESアーキテクチャが、オンプレミスシステムよりも低い初期支出と低い運用複雑性で中小企業にダウンタイムとパフォーマンスの可視性を提供できることが示されました。日本では、Smart Craftの2026年2月の4億円(270万米ドル)の資金調達ラウンドが、中小規模の製造業者が紙ベースおよびスプレッドシート主導の生産管理からSaaS主導の実行ツールへと移行しているという投資家の信頼を示しました。ソブリンでコンプライアントなクラウドオファリングも、内部チームがゼロから構築する能力を持たない安全なデジタルツールを必要とする中小規模の産業企業のアクセスを拡大しています。

エンドユーザー産業別:
自動車が基盤を固め、電子機器が成長を牽引自動車は2025年のクラウドマニュファクチャリング市場規模の27.78%を占め、最大のエンドユーザー産業となりました。このセクターは、車両プログラムが広範な製造ネットワーク全体で設計、生産、サプライヤー、ソフトウェアアップデートのワークフローの同期に依存しているため、クラウド接続の生産プラットフォームを早期に採用しました。車両がよりソフトウェア定義型になるにつれ、製造業者はエンジニアリングデータを工場実行と生産後サポートに結びつけるデジタルスレッドを必要としています。トヨタモーターノースアメリカは、北米14工場にGoogle Cloud Vertex AIとBigQueryを展開し、予知保全とリアルタイムセンサーアナリティクスを実現することでこの運用モデルを示しました。航空宇宙・防衛、産業機械・設備、消費財・食品・飲料、化学品・素材、エネルギー・ユーティリティ、医療機器はそれぞれ独自のトレーサビリティ、計画、コンプライアンス要件をもたらすため、クラウドマニュファクチャリング市場に幅広さを加えています。
電子機器・半導体は2026年から2031年にかけてCAGR 17.66%で成長すると予測されており、クラウドマニュファクチャリング市場において最も成長の速いエンドユーザーセグメントとなっています。成長は、設計、プロセス制御、品質システム間でより継続的なデータ交換を必要とする歩留まり感度、密なサプライヤーネットワーク、短い設計サイクルに結びついています。クラウドベースのアナリティクス、AI、デジタルツインアプリケーションは、高度に複雑な製造・組立ステップ全体でツールパフォーマンスデータとプロセス結果を接続するのに役立つため、このセグメントでより関連性が高まっています。欧州委員会の2025〜2030年ESPRワークプランは、デジタルプロダクトパスポートを主要な政策方向として特定し、電子機器をより構造化されたライフサイクルデータを必要とする優先製品カテゴリーの一つとして挙げました。これは、クラウドマニュファクチャリング市場が電子機器において効率目標だけでなく、将来の製品アクセスとコンプライアンスに必要なデータバックボーンも提供していることを意味します。
地域分析
北米クラウドマニュファクチャリング市場
北米は2025年のクラウドマニュファクチャリング市場シェアの35.77%を占め、最大の地域貢献者としての地位を維持した。米国が地域をリードしたのは、大手製造業者がすでに施設およびネットワークレベルで意味のあるクラウド導入を構築しており、Deloitteが2025年に米国の製造業者の57%がそれらの環境でクラウドコンピューティングを使用していると報告したためである。この地域はまた、複雑な製造ネットワーク全体にわたる大規模な展開を支援できる産業用ソフトウェア、オートメーション、およびクラウドベンダーの密集した基盤から恩恵を受けている。クラウドマニュファクチャリング市場において、北米の成長は、初回移行のみにとどまらず、AI統合、デジタルツイン、マネージドサービスを含むより深いプラットフォーム活用にますます結びついている。
アジア太平洋クラウドマニュファクチャリング市場
アジア太平洋地域は2026年から2031年にかけて16.28%のCAGRで拡大すると測されており、クラウドマニュファクチャリング市場において最も成長の速い地域セグメントとなっている。中国が主要な数量エンジンであるのは、MIITが2025年末までに主要な産業用インターネットプラットフォームが8,900万台以上のデバイスを接続したと報告し、2026年1月の行動計画が2028年までに1億2,000万台以上の接続デバイスを目標としているためである。この政策の方向性は、規模、接続性、およびプラットフォーム普及が孤立した企業の判断に委ねられるのではなく、国家の産業プログラムを通じて推進されるようになったため、より広範なクラウド導入を支援する。日本は、NEDOが2025年および2026年にスマートマニュファクチャリング構築ガイドラインを更新し、製造業者が業務変革のためにクラウドベースのソリューションを選択できるよう支援したことで、異なる成長の層を加えている。アジア太平洋全体において、クラウドマニュファクチャリング市場は、国家主導の産業政策と、電子機器、半導体、および輸出主導の生産システムの運用上の要求の両方によって形成されている。
EMEAおよび南米クラウドマニュファクチャリング市場
欧州はクラウドマニュファクチャリング市場において第2位の地域にとどまり、ドイツが最も明確な活動の中心となった。Bitkomは2025年9月に、ドイツの産業企業の71%がすでに具体的なインダストリー4.0アプリケーションを使用しており、96%がこれらの技術を国際競争力にとって不可欠と見なし、80%が2025年を通じて関連する支出計画を維持または増加させたと報告した。データ主権は、他の多くの地域よりも欧州において需要をより強く形成しており、T-Systemsは2026年2月に、AI製造イニシアチブの約70%が、準拠プラットフォームへの展開が未解決であったためパイロット段階にとどまっていたと述べた。南米、中東、アフリカはクラウドマニュファクチャリング市場において依然として規模が小さいが、より広範な産業デジタル化プログラムおよびクラウドインフラフットプリントの拡大から徐々に恩恵を受けている。
競合環境
市場集中度
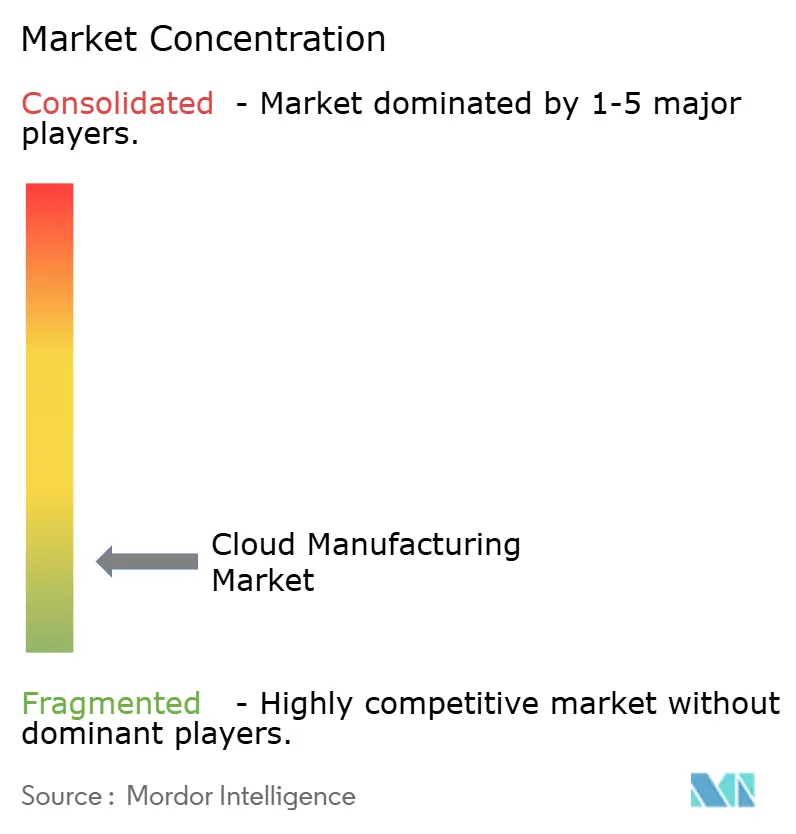
クラウドマニュファクチャリング市場は、アプリケーションおよびプラットフォーム層では断片化したままであり、インフラ能力はより少数の主要クラウドプロバイダーに集中しています。競争は3つのグループから来ており、コンピューティングとAIサービスを提供するハイパースケーラー、クラウド接続を工場設備に組み込む産業オートメーションベンダー、ERP、PLM、実行機能をクラウド環境に拡張するエンタープライズソフトウェアベンダーです。この構造は、差別化が基本的なソフトウェア機能から離れ、データモデル、AI能力、パートナーリーチ、複数工場にわたる複雑な展開をサポートする能力へと移行していることを意味します。クラウドマニュファクチャリング市場では、IT、OT、エンタープライズプロセス層を橋渡しできるベンダーが優位に立っており、顧客が統合ギャップの削減と長期的なサポートの強化をますます求めているためです。
最近の戦略的動向は、市場がより広範なスイートと接続されたワークフローを中心に急速に統合されていることを示しています。IFSは2026年3月にSofteonの買収を完了し、産業AI主導のサプライチェーンプラットフォームの下にERPと倉庫管理能力を統合しました。Siemens Aktiengesellschaftも2026年5月にXometryに5,000万米ドルを投資し、株式取引を通じてAIネイティブの製造可能性、価格設定、調達、実行インテリジェンスをXceleratorエコシステムに組み込みました。ServiceNowは2025年2月にQuality 360の買収を通じてAI主導の品質管理を強化しました。SUSEは2026年2月にLosantを買収し、エッジスタックをより広範な産業用IoTオファリングに拡張するという同様の道を歩みました。これらの取引は、クラウドマニュファクチャリング市場が孤立したポイントソリューションとして競争するのではなく、アナリティクス、実行、統合、産業データ処理をバンドルできるベンダーを評価していることを示しています。
ホワイトスペース需要は、事前設定されたデータモデルまたはOTセキュリティサポートが展開時間を短縮できる垂直プラットフォームと中小企業向けマネージドオファリングで依然として見られます。Tulipは2026年1月に三菱電機が戦略的株式投資を行ったことでさらに関連性を高め、Tulipの2025年4月のコンテキスト化された製造データとフロントライン業務に関するAWSとのコラボレーションを基盤としました。InforとAWSも2026年4月に個別製造とプロセス製造向けの産業固有のエージェンティックAIエージェントを発表し、クラウドプロバイダーとアプリケーションベンダーがロールベースの産業ワークフローにより深く進出していることを示しました。スタンドアロンの品質管理または文書管理ツールに限定されたベンダーは、クラウドマニュファクチャリング市場においてより大きなリスクに直面しており、より広範なプラットフォームが買収とネイティブ統合を通じてそれらの機能を吸収しているためです。
クラウドマニュファクチャリング産業リーダー
-
Microsoft Corporation
-
SAP SE
-
Google LLC
-
Oracle Corporation
-
Alibaba Group Holding Limited
- 注:主要企業の掲載順は順位を示すものではありません。
クラウドマニュファクチャリング市場 このレポートでカバーされる企業
- Microsoft Corporation
- SAP SE
- Oracle Corporation
- Siemens Aktiengesellschaft
- Amazon.com, Inc.
- Google LLC
- International Business Machines Corporation
- PTC Inc.
- Dassault Systemes SE
- Rockwell Automation, Inc.
- Autodesk, Inc.
- ABB Ltd
- Cisco Systems, Inc.
- Hewlett Packard Enterprise Company
- Epicor Software Corporation
- Infor Inc.
- IFS AB
- Tata Consultancy Services Limited
- Hitachi, Ltd.
- Fujitsu Limited
- Tulip Interfaces, Inc.
最近の産業開発事情 クラウドマニュファクチャリング市場
- 2026年5月:Siemens Aktiengesellschaftは株式購入契約を通じてXometry, Inc.に約5,000万米ドルを投資し、XometryのAIネイティブの製造可能性、価格設定、調達、実行インテリジェンスをSiemens Xceleratorソフトウェアエコシステムに直接組み込む計画を発表しました。これにより、Xometryの製造マーケットプレイスとSiemensの設計・サプライチェーンツールを組み合わせ、設計決定から納品部品までの継続的なデジタルスレッドが生まれます。
- 2026年5月:Synergis SoftwareはAdept Cloudを発表しました。これは製造、ユーティリティ、石油・ガス、化学品、製薬を含む資産集約型産業向けのクラウドネイティブSaaSエンジニアリング文書管理プラットフォームであり、組み込みAI機能とシート単位のコストなしの無制限ユーザー価格設定を特徴としています。このプラットフォームはG2の2026年ベストソフトウェアアワードでトップ50のCADおよびPLM製品として認定されました。
- 2026年4月:InforとAmazon Web Servicesは、Infor Velocity Suiteを通じて利用可能な、個別製造とプロセス製造向けにAWS上でネイティブに構築された産業固有のエージェンティックAIエージェントを発表しました。早期採用者Xpress Boatsは、展開後にプロセス問題診断速度が98%改善し、返品処理時間が95%削減されたと報告しました。
- 2026年4月:IFSはSofteonの買収を完了し、産業AIを搭載した統合ERPと倉庫管理システム能力を持つIFS Softeonを設立しました。統合エンティティは月間数百万件の注文を処理し、SonyやUPSを含む顧客のために30カ国にわたる倉庫業務を管理しています。
グローバルクラウドマニュファクチャリング市場レポートの範囲
クラウドマニュファクチャリング市場とは、製造業務を全生産ライフサイクルにわたって管理・最適化するためのクラウドベースのプラットフォーム、ソフトウェア、サービスの使用を指します。生産計画、実行、サプライチェーン調整、品質管理、エンジニアリングコラボレーション、アナリティクス、デジタルツイン展開のためのソリューションが含まれます。
クラウドマニュファクチャリング市場レポートは、コンポーネント(ソフトウェア、サービス)、デプロイメントモデル(パブリッククラウド、プライベートクラウド、ハイブリッドクラウド)、企業規模(大企業、中小企業)、エンドユーザー産業(自動車、航空宇宙・防衛、電子機器・半導体、産業機械・設備、医療機器・ライフサイエンス、消費財・食品・飲料、化学品・素材、エネルギー・ユーティリティ)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ソフトウェア | 製造実行・オペレーション管理ソフトウェア |
| クラウドERPおよび生産計画ソフトウェア | |
| 製品ライフサイクルおよびエンジニアリングコラボレーションソフトウェア | |
| 品質・トレーサビリティ・コンプライアンスソフトウェア | |
| アナリティクス・AI・デジタルツインソフトウェア | |
| サービス | コンサルティングおよびプロセス再設計サービス |
| 実装・統合サービス | |
| マネージドサービス | |
| サポートおよびメンテナンスサービス | |
| トレーニングおよびチェンジマネジメントサービス |
| パブリッククラウド |
| プライベートクラウド |
| ハイブリッドクラウド |
| 大企業 |
| 中小企業 |
| 自動車 |
| 航空宇宙・防衛 |
| 電子機器・半導体 |
| 産業機械・設備 |
| 医療機器・ライフサイエンス |
| 消費財・食品・飲料 |
| 化学品・素材 |
| エネルギー・ユーティリティ |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| コンポーネント別 | ソフトウェア | 製造実行・オペレーション管理ソフトウェア |
| クラウドERPおよび生産計画ソフトウェア | ||
| 製品ライフサイクルおよびエンジニアリングコラボレーションソフトウェア | ||
| 品質・トレーサビリティ・コンプライアンスソフトウェア | ||
| アナリティクス・AI・デジタルツインソフトウェア | ||
| サービス | コンサルティングおよびプロセス再設計サービス | |
| 実装・統合サービス | ||
| マネージドサービス | ||
| サポートおよびメンテナンスサービス | ||
| トレーニングおよびチェンジマネジメントサービス | ||
| デプロイメントモデル別 | パブリッククラウド | |
| プライベートクラウド | ||
| ハイブリッドクラウド | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| エンドユーザー産業別 | 自動車 | |
| 航空宇宙・防衛 | ||
| 電子機器・半導体 | ||
| 産業機械・設備 | ||
| 医療機器・ライフサイエンス | ||
| 消費財・食品・飲料 | ||
| 化学品・素材 | ||
| エネルギー・ユーティリティ | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
クラウドマニュファクチャリングの現在および予測される市場規模はどのくらいですか?
クラウドマニュファクチャリング市場は2025年に366.8 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 14.76%で成長し、2031年までに831.7 ビリオン 米ドルに達すると予測されています。
クラウドマニュファクチャリングにおいて採用をリードしているコンポーネントはどれですか?
ソフトウェアが2025年に37.68%のシェアで収益をリードしており、MES、オペレーション管理、クラウドERP、品質、デジタルツインアプリケーションによって支えられています。
最も速く成長しているデプロイメントモデルはどれですか?
ハイブリッドクラウドは、製造業者が生産システムのローカル制御を維持しながらアナリティクスとオーケストレーションにクラウドリソースを使用する必要があるため、2031年にかけてCAGR 17.34%で最も速く成長すると予測されています。
北米がリードし、アジア太平洋が速く成長している理由は何ですか?
北米は早期のクラウド採用と強力なベンダーベースにより2025年に35.77%のシェアでリードし、アジア太平洋は産業用インターネットの拡大と政策主導のデジタル製造プログラムにより16.28%のCAGRで速く成長しています。
最も速く拡大しているエンドユーザーグループはどれですか?
電子機器・半導体は、歩留まりアナリティクス、サプライチェーンの複雑性、トレーサビリティ要件の高まりに牽引され、2031年にかけてCAGR 17.66%で成長すると予測されています。
採用に影響を与える最大のリスクは何ですか?
OT接続のクラウド展開が攻撃対象領域を拡大し、展開決定のコスト、タイミング、精査を高めるため、サイバーセキュリティが主要なリスクであり続けています。