
医療機器としての臨床ソフトウェア(SaMD)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 18.93 十億米ドル |
| 市場規模 (2031) | 42.67 十億米ドル |
| Growth Rate (2026 - 2031) | 17.65 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる医療機器としての臨床ソフトウェア(SaMD)市場分析
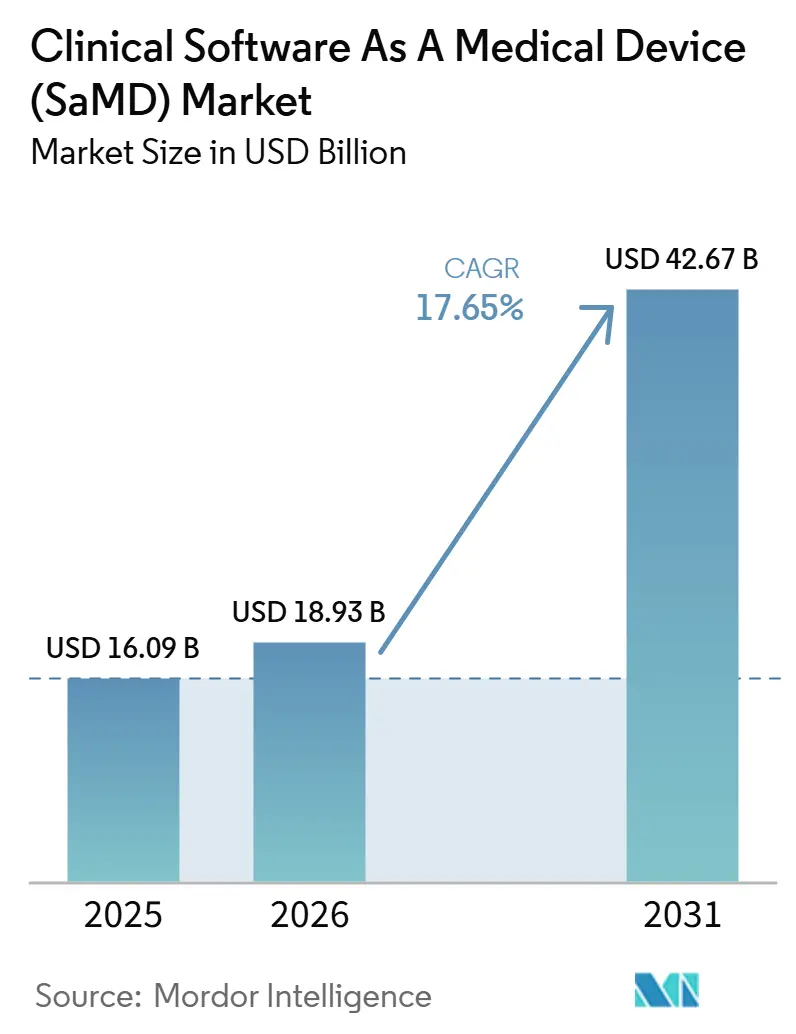
医療機器としての臨床ソフトウェア市場規模は、2025年に160.9 ビリオン 米ドル、2026年に189.3 ビリオン 米ドルと予測され、2031年までにCAGR 17.65%で成長し426.7 ビリオン 米ドルに達する見込みです。
医療機器としての臨床ソフトウェア市場は、ソフトウェアがハードウェアを補完する支援層としてではなく、診断・モニタリング・治療ガイダンスのコアツールとなる段階に入りつつあります。規制活動の重要性が高まっており、迅速な承認が病院の調達パイプラインや商業的な普及に影響を与えるようになっています。遠隔モニタリングに対する償還の変化がソフトウェア主導のケアモデルを強化し、プロバイダーの予算を拡大しています。競争はエンタープライズプラットフォーム、バンドルされたソフトウェアポートフォリオ、および定期的なサブスクリプションモデルへとシフトしており、最大の機会は、プロバイダー不足・スループット圧力・病院外でのケア提供という状況の中で、臨床的に検証されたソフトウェアを日常的なワークフローに統合することにあります。
レポートの主要ポイント
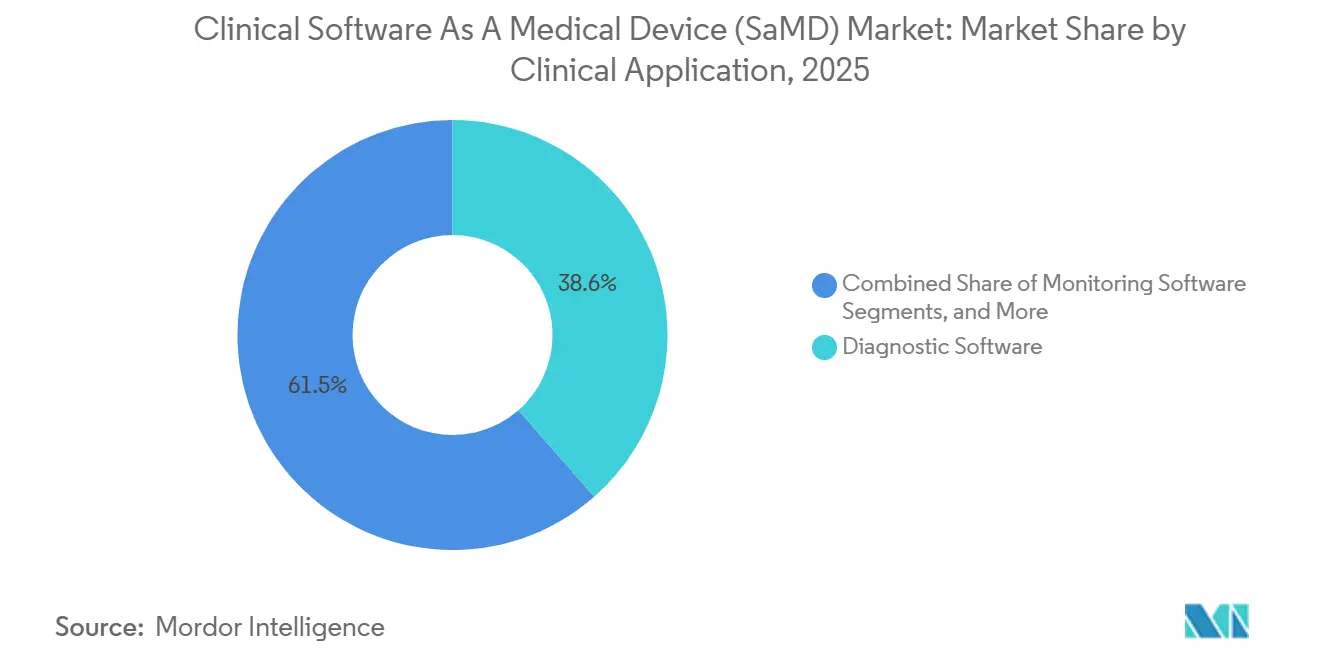
- 臨床アプリケーション別では、診断ソフトウェアが2025年の収益の38.55%を占め、モニタリングソフトウェアは2031年にかけてCAGR 18.93%で拡大する見込みです。
- 展開モード別では、クラウドベースの展開が2025年の収益の55.22%を占め、ハイブリッド展開は2031年にかけてCAGR 19.67%で成長する見込みです。
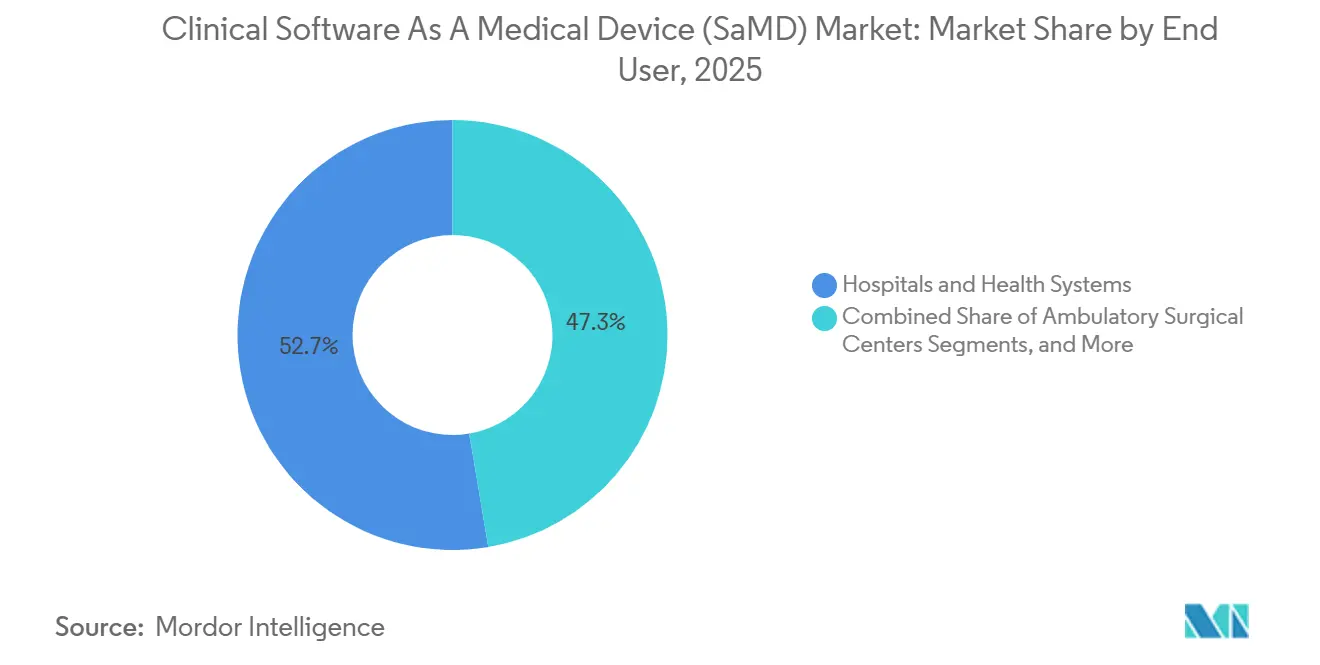
- エンドユーザー別では、病院および医療システムが2025年の収益の52.66%を占め、在宅医療プロバイダーは2031年にかけてCAGR 20.35%で成長する見込みです。
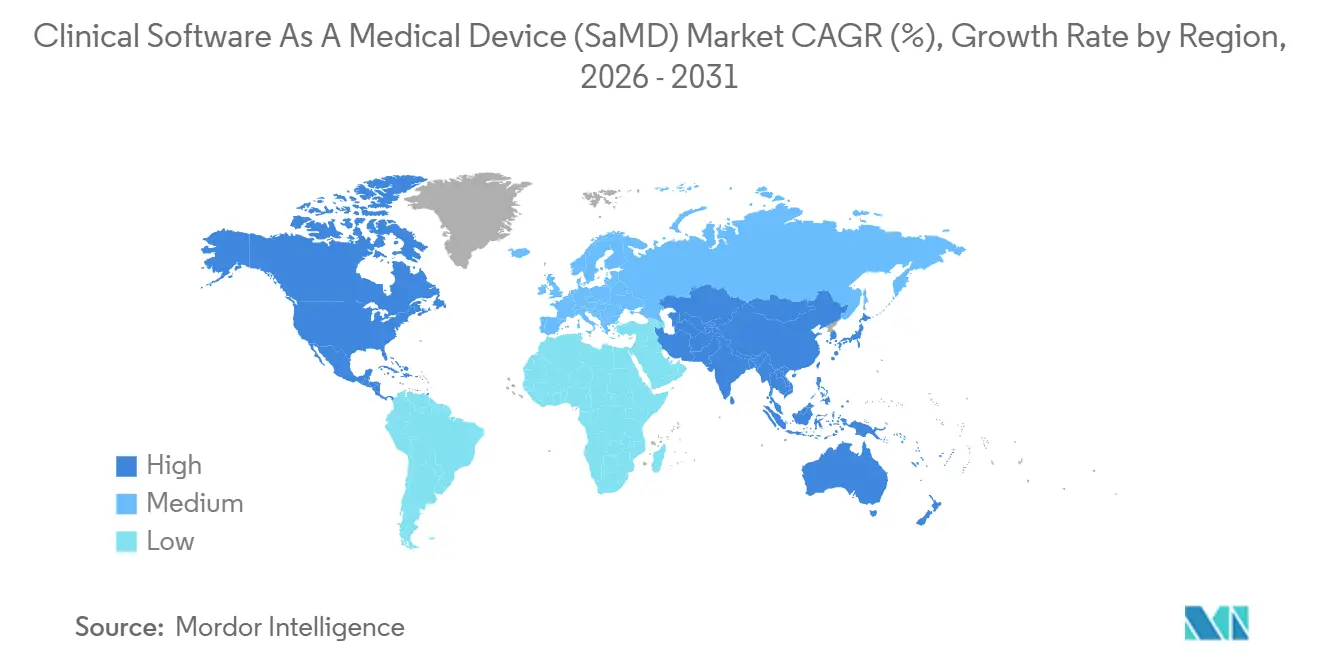
- 地域別では、北米が2025年の収益の38.86%を占め、アジア太平洋地域は2031年にかけてCAGR 19.56%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AI対応ワークフロー自動化による診断所要時間の短縮と放射線科医の業務負担軽減 | +4.3% | グローバル、特に北米および西欧で最も顕著 | 短期(2年以内) |
| SaMD承認の拡大による展開可能な臨床AIツールのプール拡大 | +3.5% | 北米および欧州、アジア太平洋・中東・アフリカへの波及あり | 短期(2年以内) |
| CMSコード拡大およびサービスとしてのソフトウェア価格設定の議論を通じた遠隔モニタリングソフトウェアへの償還支援 | +2.8% | 北米、欧州での初期的な関連性あり | 中期(2〜4年) |
| 画像診断・電子カルテ・PACSインフラとの統合によるスムーズな展開の支援 | +1.8% | グローバル、アジア太平洋の民間病院ネットワークでの普及が速い | 中期(2〜4年) |
| 専門家依存型ワークフローへの依存を低減するソフトウェア単独診断への需要拡大 | +2.2% | グローバル、アジア太平洋・中東・アフリカのリソースが限られた環境での普及が速い | 中期(2〜4年) |
| スケーラブルなアップデートを支援するクラウドネイティブ臨床ソフトウェアの採用拡大 | +1.6% | 北米および欧州、アジア太平洋での急速な採用 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
AI対応臨床ワークフロー自動化が診断スループットを加速
AI対応ワークフロー自動化は、医療機器としての臨床ソフトウェア市場において主要な成長促進要因であり続けました。これはプロバイダーが増加するケース量と慢性的な専門家不足に対応するのを支援したためです。放射線科では最も強い採用が見られ、AI関連の承認は画像ベースのユースケースに集中し、大規模なソフトウェア展開を支援しました。病院もまた、共有された画像診断環境で複数のアルゴリズムを管理するために、個別のポイントツールからプラットフォーム購入へと移行しました。Aidocはこのシフトを反映しており、そのaiOSプラットフォームは2026年4月時点で約2,000の病院に展開され、年間6,000万件以上の患者ケースを分析しています。このスケールは医療機器としての臨床ソフトウェア市場における同社の商業的地位を強化しました。主要な国内保険会社によるHeartFlow FFRCT分析およびプラーク分析への保険適用も採用を支援し、経済的支援が明確な場合にAI主導の診断ワークフローがパイロット段階を超えて普及できることを示しました。
FDAおよび国際的なSaMD承認の拡大が展開可能な市場を広げる
より広範な規制承認のプールが医療機器としての臨床ソフトウェア市場を支援しました。新たな承認により、医療システムがより低い採用リスクで展開できるツールの数が増加したためです。米国では、AI対応医療機器の承認基盤が2025年を通じて急速に拡大し、毎月の承認ペースは臨床ソフトウェアがもはやニッチな規制カテゴリーではないことを示しました。このトレンドにより、調達チームは診断・モニタリング・意思決定支援機能にわたってより多くの承認済み製品を評価するようになりました。米国外では、中国が主に画像診断分野でAI医療機器の大規模な承認基盤を構築し続け、欧州の規制当局はMDRおよびEU AI法の下で構造化されたコンプライアンス体制に近づきつつあります。この動向は医療機器としての臨床ソフトウェア市場における競争を変化させました。確立された規制チームを持つ大企業は、ライフサイクルアップデート・文書管理・クロスマーケットコンプライアンスの管理において、単一製品の小規模企業よりも有利な立場にありました。
遠隔モニタリングへの償還の勢いが新たな収益チャネルを開拓
償還は医療機器としての臨床ソフトウェア市場において、特に従来の病院環境外で使用されるモニタリング重視の製品に対して、より直接的な成長レバーとなりました。CMSは2025年7月に、遠隔生理学的モニタリングおよび遠隔治療的モニタリングに対する新たなデバイス供給コードを提案しました。これは従来の16日間の閾値のみに依存するのではなく、2〜15日間という短いデータ収集期間をカバーするものです。この変更により、臨床的に有用なデータストリームが1ヶ月間継続しない患者を含めることで、請求可能な患者基盤が拡大しました。CMSはまた、医師報酬スケジュールの償還構造内でソフトウェアベースの価格設定をどのように扱うかについての意見を求め、一回限りのデバイス取引よりもサブスクリプションソフトウェアに適した請求モデルへの道を開きました。その結果、モニタリング・疾患管理・在宅ケアツールが医療機器としての臨床ソフトウェア市場においてより強固な商業的経路を獲得しました。このシフトは、ソフトウェアが物理的な機器への付加機能としてではなく、主要な臨床管理層として機能できる在宅ケアおよび分散型ケアモデルにとって特に重要でした。
ソフトウェア単独診断への需要拡大が専門家依存型ワークフローを代替
希少な専門家の能力への依存を低減する必要性は、医療機器としての臨床ソフトウェア市場における主要な需要促進要因であり続けした。特に代替手段がケアの遅延や専門家によるレビューなしという状況である場合に顕著でした。このトレンドは先進的な腫瘍学および病理学において明らかであり、以前はより狭い専門家の解釈に依存していたユースケースにおいて、予後および リスク評価を支援する新たなソフトウェア製品が承認されつつありました。また、高度な機器や専門家チームへの安定したアクセスがない集団にリーチできるソフトウェア単独またはソフトウェア優先のソリューションが活用できる、リソースが限られたケア環境においても顕著でした。Qure.aiの2026年1月における結核および肺炎に対するAI搭載ポイントオブケア超音波のための800万 米ドルのゲイツ財団助成金は、医療機器としての臨床ソフトウェアが病院の画像診断部門を超えて公衆衛生提供モデルへと拡大していることを反映しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高リスクな意思決定におけるAI利用を制限する臨床責任およびブラックボックスへの信頼懸念 | -2.3% | グローバル、特に北米および欧州で最も顕著 | 中期(2〜4年) |
| サイバーセキュリティリスク、モデルドリフト、および市販後サーベイランスの負担 | -1.9% | グローバル、クラウド接続型展開市場で最も顕著 | 中期(2〜4年) |
| 市場投入までの時間を延長する長期的な検証および証拠要件 | -1.5% | 北米および欧州、アジア太平洋では中程度の影響 | 中期(2〜4年) |
| PACS・電子カルテ・LISシステム間の相互運用性の摩擦による統合の遅延 | -1.2% | グローバル、レガシー病院ITシステム環境で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
臨床責任とブラックボックスへの信頼制約がAI意思決定の組み込みを遅らせる
臨床責任は医療機器としての臨床ソフトウェア市場における実際の障壁であり続けています。ソフトウェアの出力が最終的な臨床行動に影響を与える場合でも、医師が主要な責任を負い続けているためです。この説明責任は、臨床医がソフトウェアを支援のために使用しながらも、それを主要な意思決定シグナルとして扱うことに消極的な高度急性期の環境において躊躇を生み出しています。信頼はまた、展開後の患者グループや診療環境全体にわたる一貫したモデルパフォーマンスにも依存しています。ユーザードラフトで引用された査読済み研究は、代表的なトレーニングデータへのアクセスの制限と多様な集団にわたる市販後パフォーマンスのばらつきを指摘しており、実世界での動作が検証結果と異なる可能性があるという懸念を強化しています。
サイバーセキュリティリスクとモデルドリフトが複合的な市販後負担を生み出す
サイバーセキュリティは医療機器としての臨床ソフトウェア市場における主要な抑制要因であり続けています。新製品のほとんどが接続されており、頻繁に更新され、より広範な病院ITシステム環境に統合されているためです。FDAが2025年6月に発行した最終的なサイバーセキュリティガイダンスは、市販前申請にはソフトウェア部品表、脅威モデリング、およびテスト証拠を含めることが期待されると述べています。これにより、新製品および更新製品の両方に対するコンプライアンスの基準が引き上げられました。実際には、すべての更新サイクルが医療機器としての臨床ソフトウェア市場における作業負荷を増加させる可能性があります。ベンダーは電子カルテ・PACS・LISプラットフォームなどのリンクされたシステム全体でパフォーマンスの整合性とセキュリティリスクの両方を管理しなければならないためです。成熟した品質システムを持つ大企業はこの負担をより効果的に管理できますが、小規模なベンダーは迅速なスケールアップを試みる中でより大きな課題に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
臨床アプリケーション別:
診断ソフトウェアが収益を支え、モニタリングが最速で拡大診断ソフトウェアは2025年の収益の38.55%を占め、医療機器としての臨床ソフトウェア市場において最大のポジションを維持しました。画像診断ベースのワークフローがこのリードを支えました。これらは最も深い規制の歴史を持ち、機械主導の分析に最も適合していたためです。診断ソフトウェアはまた、標準化しやすいデータ構造の恩恵を受け、他の多くの臨床環境よりもパフォーマンス検証を実用的なものにしました。
モニタリングソフトウェアは2031年にかけてCAGR 18.93%で成長すると予測されており、医療機器としの臨床ソフトウェア市場規模プロファイルにおいて最も急速に拡大する臨床アプリケーションとなっています。遠隔監視プログラムに対する償還条件の改善がこの成長を主に牽引しています。より短いモニタリング期間に対するCMSの支援により、長期的なデータ収集サイクルを維持できない患者に対してこのカテゴリーの商業的実行可能性が高まり、病院外でのソフトウェアの定期的な使用が支援されました。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


展開モード別:
クラウドベースの提供がリードし、ハイブリッド採用が最速で拡大クラウドベースの展開は2025年の収益の55.22%を占め、その時点での医療機器としての臨床ソフトウェア市場において最大のシェアを示しました。サブスクリプション経済、低いインフラ負担、および分散したプロバイダーネットワーク全体でのより容易なソフトウェアアップデートがこのリードを支えました。クラウド提供により、ベンダーはアルゴリズムを更新し、機能強化を展開し、完全なローカルインストールに関連する同様のサービス負担なしに大規模な使用を管理できるようになりました。
Siemens Healthineersの2025年2月のSyngo Flexinityのローンチは、スキャナーフリート全体でその画像診断ソフトウェアポートフォリオへの柔軟なサブスクリプションアクセスを提供し、医療システムの調達摩擦を低減することで、このアプローチを反映しました。このモデルはエンタープライズ購買行動を支援しました。プロバイダーは各ワークフローの個別のソフトウェアライセンスではなく、広範なアクセス・予測可能な価格設定・集中型ガバナンスをますます求めるようになっているためです。ハイブリッド展開は2031年にかけてCAGR 19.67%で拡大すると予測されており、医療システムがローカルデータ居住ニーズとクラウド側の計算スケールのバランスを取る中で最も急速に成長するモードとなっています。
エンドユーザー別:
病院がコアベースを維持し、在宅医療が速度を増す病院および医療システムは2025年の収益の52.66%を占め、医療機器としての臨床ソフトウェア市場において最大のエンドユーザーグループであり続けました。ほとんどの規制承認・ワークフロー統合・エンタープライズ購買決定は依然としてこれらの環境から始まりました。集中型ガバナンス構造が、診断・モニタリング・意思決定支援ツールを個別に承認するのではなく、より広範な運用プラットフォームに統合できるようにすることで、その地位を強化しました。
在宅医療プロバイダーは2031年にかけてCAGR 20.35%で成長すると予測されており、医療機器としての臨床ソフトウェア市場規模の見通しにおいて最も急速に成長するエンドユーザーグループとなっています。ソフトウェアが病院の壁を超えたケア監督の中心となりつつあり、この成長を牽引しています。遠隔モニタリングへの償還支援と、臨床的に有用なデータをソフトウェアプラットフォームに供給する接続デバイスの利用可能性の向上が採用をさらに支援しています。
地域分析
北米の臨床用医療機器としてのソフトウェア(SaMD)市場
北米は2025年に38.86%の収益シェアを占め、臨床用医療機器としてのフトウェア市場において首位の地位を確立した。これは米国における活発な規制活動、支払者によるサポート、および病院の技術導入の進展を反映している。米国は引き続き主要な成長牽引役であり、AIを活用した臨床用ソフトウェアに関する最も活発な承認パイプラインと、認可から調達に至る成熟したプロセスに支えられている。GE HealthCareは2025年7月までに米国での累計承認件数100件に達し、大手イメージング企業がソフトウェアポートフォリオを長期的な競争資産として活用している実態を示した。一方、カナダとメキシコは、州・省レベルのスクリーニング活動および民間病院におけるAI導入を通じて地域全体の成長を支えた。
欧州の臨床用医療機器としてのソフトウェア(SaMD)市場
欧州は、臨床用医療機器としてのソフトウェア市場において、MDR要件およびEU AI法の将来的な適用が導入形態を大きく左右するなか、よりコンプライアンス負荷の高い経路を歩んでいる。ドイツ、英国、フランスは引き続き地域内で最も強力な中心地であり、高度な病院インフラ、強固な臨床検証ネットワーク、および規制対応型デジタルヘルス展開への準備態勢に支えられている。同地域の規制体制は、品質管理、文書化、および市販後サポート体制が確立された大手サプライヤーに有利に働いている。2025年9月にLunitがスペインのバレンシア州における乳がんスクリーニングの独占AIパートナーとして選定されたことは、公的スクリーニング事業がエビデンスに基づくソフトウェアの大規模導入を後押しし得ることを示した。
アジア太平洋、中東・アフリカ、南米の臨床用医療機器としてのソフトウェア(SaMD)市場
アジア太平洋地域は2031年までに19.56%のCAGRで成長すると予測されており、臨床用医療機器としてのソフトウェア市場規模の見通しにおいて最も急速に拡大する地域となっている。専門医不足、大規模なスクリーニング対象人口、および民間医療キャパシティの拡大が需要を牽引している。中国は引き続き中心的な成長エンジンであり、AI医療機器に関する大規模な承認基盤と高度医療技術に対する政策支援に支えられている。Qure.aiが2026年1月に結核および肺炎を対象としたAI超音波診断に関してゲイ財団から800万米ドルの助成金を獲得したことは、公衆衛生に連動した医療提供においてソフトウェア主導の診断アクセスが持つ意義を示している。中東・アフリカおよび南米は規模こそ小さいものの、中期的に意味のある数量機会として残っている。

競合ランドスケープ
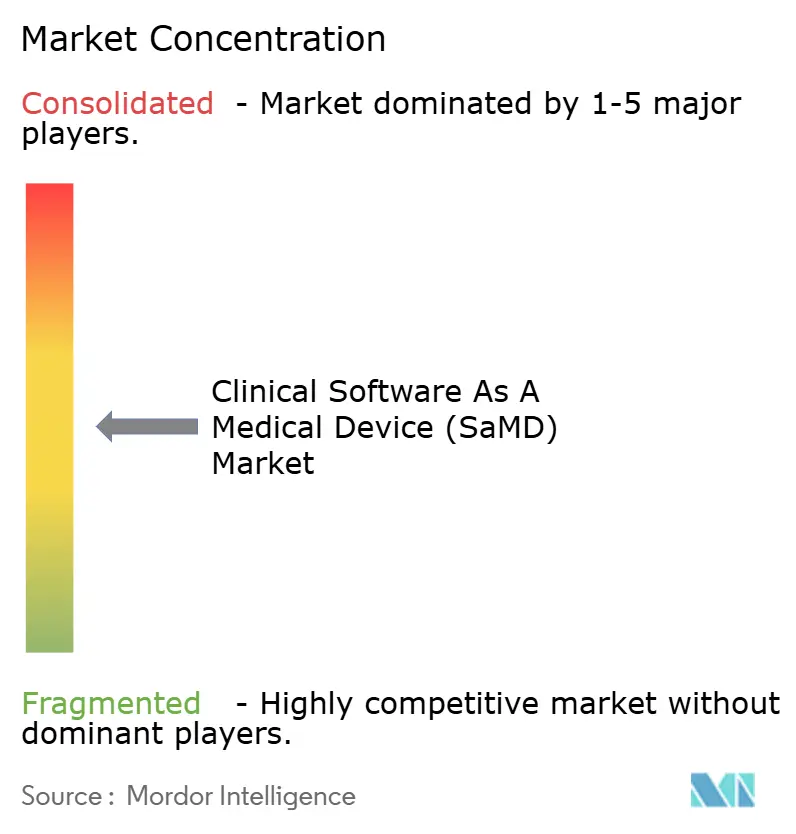
医療機器としての臨床ソフトウェア市場はエンタープライズ層において中程度の集中度を示しており、大手画像診断・医療技術企業が流通・インストールベースへのアクセス・統合能力において引き続き優位性を持っています。GE HealthCare、Siemens Healthineers、およびKoninklijke Philipsは、ハードウェアの関係とソフトウェアポートフォリオを組み合わせることでエンタープライズ交渉における地位を強化し、競合分野の上位に位置しました。医療機器としての臨床ソフトウェア市場全体は依然として断片化しており、2025年に少なくとも1件のFDA AI関連承認を受けた固有のメーカーは220社以上に上ります。
GE HealthCareの2026年3月のIntelaradの23億 米ドルでの買収は、従来の病院中心の調達が常に主要なルートではなかった外来放射線科およびテレラジオロジーへのエンタープライズ画像診断ソフトウェアのリーチを拡大しました。Siemens Healthineersはソフトウェアサブスクリプションアクセスの拡大とAI対応画像診断ソフトウェアの強化により同様の方向性をたどり、定期収益とより深いワークフロー制御に向けた競争シフトを反映しました。
純粋な臨床AIファームは、医療機器としての臨床ソフトウェア市場において、狭い適応症ツールからプラットフォームベースのモデルへと移行することで、別の競争層を形成しました。Aidoc、Lunit、およびViz.aiはこのシフトを代表しており、単一のエンタープライズ関係の下で複数のユースケースを支援する運用環境またはパスウェイ層を構築しました。医療機器としての臨床ソフトウェア市場の病院は、アルゴリズムのパフォーマンスと並んで、ガバナンス・統合・ベンダー統合をますます重視するようになっています。
医療機器としての臨床ソフトウェア(SaMD)産業リーダー
Siemens Healthineers AG
GE HealthCare Technologies Inc.
Koninklijke Philips N.V.
Medtronic plc
AliveCor, Inc.
- *免責事項:主要選手の並び順不同
臨床用医療機器としてのソフトウェア(SaMD)市場
- Aidoc Ltd.
- AliveCor
- Arterys, Inc.
- Butterfly Network, Inc.
- CureMetrix, Inc.
- DeepHealth, Inc.
- Digital Diagnostics
- GE HealthCare Technologies Inc.
- HeartFlow, Inc.
- iCAD, Inc.
- Imbio, Inc.
- Koninklijke Philips
- Lunit
- Medtronic
- Nanox AI Ltd.
- Oxipit UAB
- Qure.ai Technologies Private Limited
- Siemens Healthineers
- Viz.ai, Inc.

Recent Industry Developments in 臨床用医療機器としてのソフトウェア(SaMD)市場
- 2026年7月:Autonomous HealthcareがSyncron-EのFDA デノボ承認を取得し、人工呼吸器波形解析ソフトウェアの新たなFDAカテゴリーを創設し、将来の510(k)申請を支援しました。
- 2026年7月:iHealthScreenがiPredict-DRのFDA 510(k)承認(K253704)を取得しました。これはプライマリケア環境における糖尿病性網膜症の自動スクリーニングのためのAIベースのSaMDです。
- 2026年7月:ドイツの連邦ネットワーク庁(Bundesnetzagentur)および連邦データ保護・情報自由委員(BfDI)が、SaMDメーカーがEU MDRおよびEU AI法の高リスク要件を満たすのを支援するための医療機器におけるAIコンプライアンスロードマップを公表しました。
- 2026年6月:GE HealthCareが放射線腫瘍学の治療計画のためのAI対応自動輪郭描出ソフトウェアであるMIM Contour ProtégéAI+ 2.0のFDA 510(k)承認を取得しました。
- 2026年4月:AidocがシリーズEで1.5億 米ドルを調達し、累計調達額が5億 米ドルを超え、CARE臨床基盤モデルおよびaiOSエンタープライズプラットフォームの発展に充てられます。


グローバル医療機器としての臨床ソフトウェア(SaMD)市場レポートの調査範囲
レポートの調査範囲によると、医療機器としてのソフトウェア(SaMD)とは、スマートフォンやクラウドサーバーなどの汎用ハードウェア上で動作し、疾患の診断や治療などの医療目的に使用されるスタンドアロンソフトウェアです。従来のデバイスとは異なり、SaMDではソフトウェア自体が医療機器です。
医療機器としての臨床ソフトウェア(SaMD)市場は、臨床アプリケーション・展開モード・エンドユーザー・地域によってセグメント化されています。臨床アプリケーション別では、市場は診断ソフトウェア・モニタリングソフトウェア・治療ソフトウェア・疾患管理ソフトウェア・臨床意思決定支援ソフトウェアを含みます。展開モード別では、市場はクラウドベース・オンプレミス・ハイブリッドにセグメント化されています。エンドユーザー別では、市場は病院および医療システム・外来手術センター・専門クリニック・在宅医療プロバイダー・診断および画像診断センターにセグメント化されています。地域別では、市場は北米・欧州・アジア太平洋・中東・アフリカ・南米にわたって分析されています。レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントの金額(米ドル)による市場規模と予測を提供しています。
| 診断ソフトウェア |
| モニタリングソフトウェア |
| 治療ソフトウェア |
| 疾患管理ソフトウェア |
| 臨床意思決定支援ソフトウェア |
| クラウドベース |
| オンプレミス |
| ハイブリッド |
| 病院および医療システム |
| 外来手術センター |
| 専門クリニック |
| 在宅医療プロバイダー |
| 診断および画像診断センター |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 臨床アプリケーション別 | 診断ソフトウェア | |
| モニタリングソフトウェア | ||
| 治療ソフトウェア | ||
| 疾患管理ソフトウェア | ||
| 臨床意思決定支援ソフトウェア | ||
| 展開モード別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッド | ||
| エンドユーザー別 | 病院および医療システム | |
| 外来手術センター | ||
| 専門クリニック | ||
| 在宅医療プロバイダー | ||
| 診断および画像診断センター | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||


レポートで回答される主要な質問
医療機器としての臨床ソフトウェア市場の現在の価値はいくらですか?
医療機器としての臨床ソフトウェア市場規模は2026年に189.3 ビリオン 米ドルであり、CAGR 17.65%で2031年までに426.7 ビリオン 米ドルに達すると予測されています。
この分野で収益をリードする臨床アプリケーションはどれですか?
診断ソフトウェアは2025年に収益の38.55%でリードし、画像診断重視のワークフローでの強い採用と支払者の受け入れ拡大に支えられました。
2031年にかけて最も急速に成長するアプリケーションはどれですか?
モニタリングソフトウェアは遠隔モニタリングプログラムへの償還改善に支えられ、CAGR 18.93%で最も急速に成長すると予測されています。
病院が依然としてSaMDプラットフォームの主要な購入者である理由は何ですか?
病院および医療システムは2025年の収益の52.66%を占めました。これはエンタープライズ調達・ワークフロー統合・複数のソフトウェアツールにわたるガバナンスを管理しているためです。
最も急速に拡大している展開モデルはどれですか?
ハイブリッド展開はプロバイダーがローカルデータ管理とクラウドベースシステムの計算スケールのバランスを取る中で、CAGR 19.67%で成長すると予測されています。
最も強い成長見通しを持つ地域はどこですか?
アジア太平洋地域は専門家不足・大規模なスクリーニング需要・拡大する病院能力に牽引され、2031年にかけてCAGR 19.56%で最も速い見通しを持っています。
最終更新日:



