
中国電線・ケーブル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
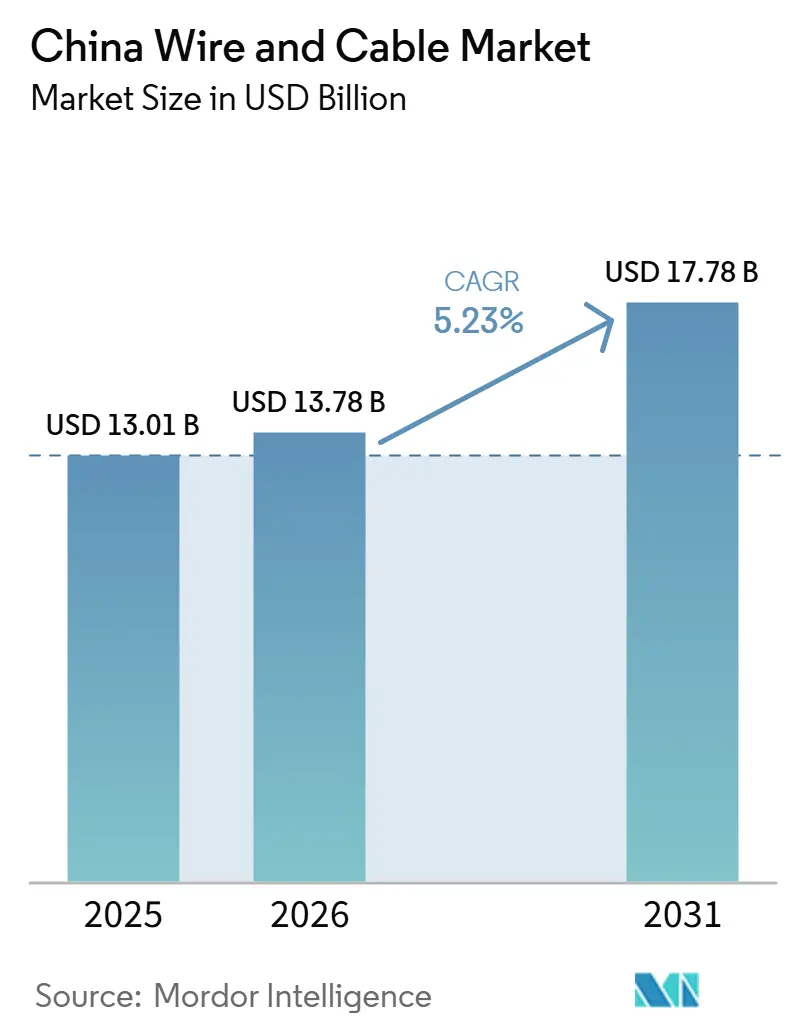
| 基準年の市場規模 (2025) | 13.01 十億米ドル |
| 市場規模 (2026) | 13.78 十億米ドル |
| 市場規模 (2031) | 17.78 十億米ドル |
| 成長率 (2026 - 2031) | 5.23 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中国電線・ケーブル市場分析
中国電線・ケーブル市場規模は、2025年の130.1 ビリオン 米ドル、2026年の137.8 ビリオン 米ドルから、2031年までに177.8 ビリオン 米ドルへと拡大する見込みであり、2026年〜2031年の間にCAGR 5.23%を記録すると予測されています。需要は、電力網の近代化、再生可能エネルギーの統合、デジタルインフラを国家優先事項として位置づける第15次五カ年計画によって支えられています。中国国家電網公司は2026〜2030年にかけて4兆人民元(5,740 ビリオン 米ドル相当)の電力網投資プログラムを発表しており、高電圧製品の調達パイプラインが長期化する見込みです。中国電線・ケーブル市場はまた、地中・海底ネットワークへの移行が進んでおり、より高度な仕様が1キロメートルあたりのケーブル価値を高めています。この転換は、試験・認証・設置要件を満たせるサプライヤーに有利に働きます。一方で、原材料価格の変動と標準製品における過剰生産能力が、差別化の乏しいメーカーの収益を引き続き圧迫しています。
主要レポートのポイント
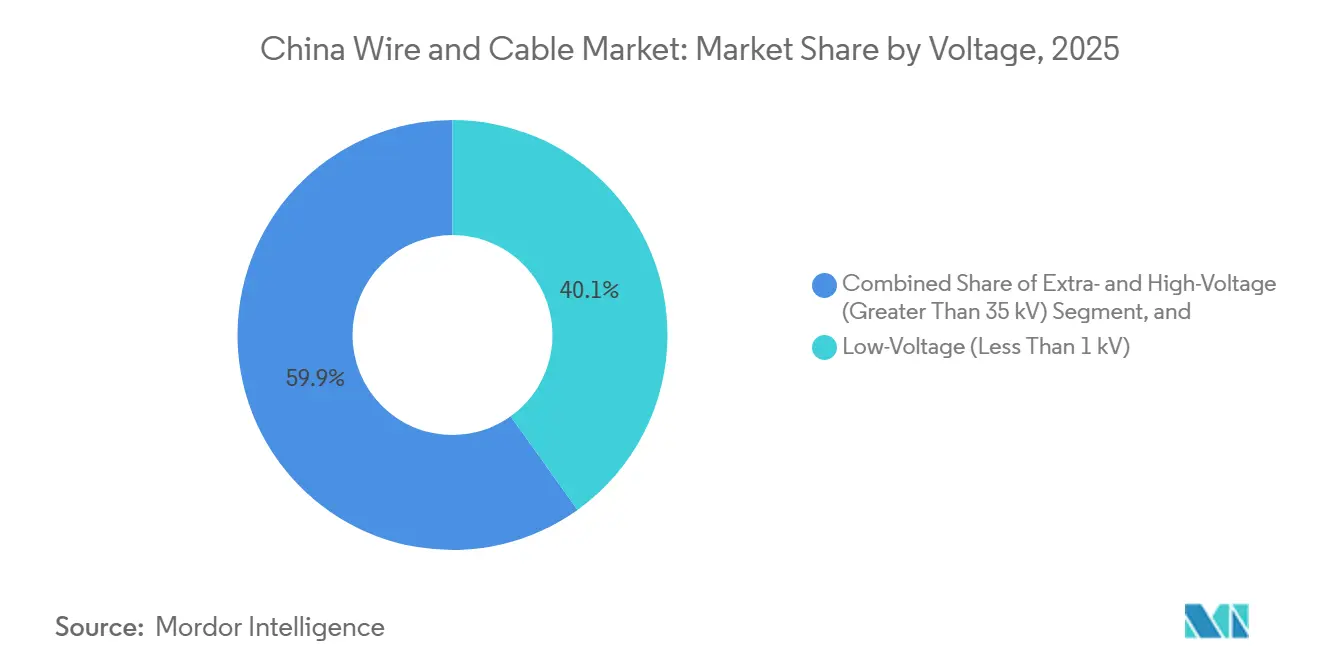
- 電圧別では、低電圧ケーブルが2025年に40.12%の収益シェアを占め、超高圧・高圧ケーブルは2031年にかけてCAGR 7.12%で拡大する見込みです。
- ケーブルタイプ別では、電力ケーブルが2025年の収益の32.12%を占め、光ファイバーケーブルは2031年にかけてCAGR 6.11%で拡大する見込みです。
- 導体材料別では、銅導体が2025年の収益シェアの50.11%を占め、アルミニウム導体は2031年にかけてCAGR 7.41%で拡大する見込みです。
- 設置タイプ別では、地中設置が2025年の収益シェアの43.11%を占め、海底設置は2031年にかけてCAGR 6.43%で拡大する見込みです。
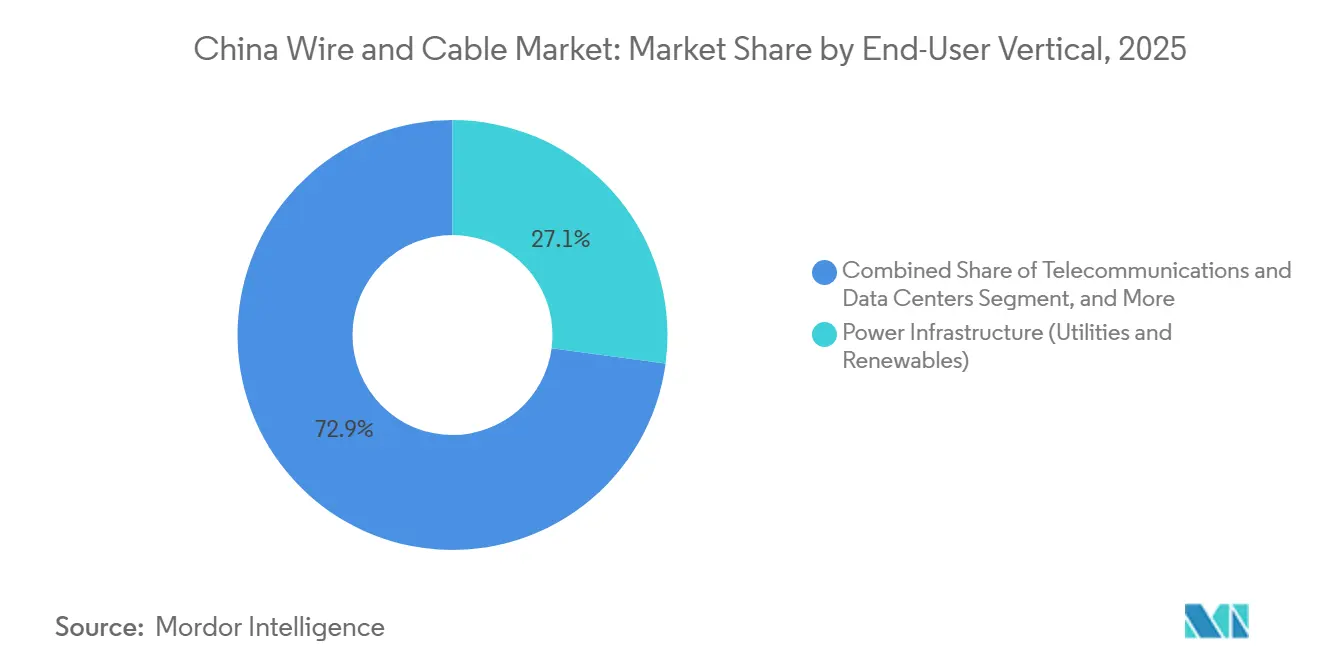
- エンドユーザー業種別では、電力インフラ・公益事業・再生可能エネルギーが2025年の収益の27.11%を占め、通信・データセンターは2031年にかけてCAGR 7.65%で拡大する見込みです。
- 絶縁タイプ別では、絶縁ケーブルが2025年の収益の79.88%を占めています。最も成長の速い絶縁セグメントの予測CAGRは提供されていません。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
中国電線・ケーブル市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電力網の近代化と超高圧直流送電の整備拡大 | +1.8% | 新疆・四川・陝西から安徽・広東への西東回廊に集中した支出を伴う全国規模 | 短期(2年以内) |
| 再生可能エネルギーと洋上風力の系統連系 | +1.4% | 広東・江蘇・福建を含むアジア太平洋沿岸中核部、海南島および黄海付近の深海活動 | 中期(2〜4年) |
| データセンター、5G-アドバンスト、産業用インターネットの拡大 | +0.9% | 北京・天津・河北、長江デルタ、内陸コンピューティングハブでの早期成長を伴う全国規模 | 中期(2〜4年) |
| 電気自動車と鉄道電化 | +0.6% | 四川・重慶、珠江デルタ、長江デルタに集中した鉄道需要を伴う全国規模 | 短期(2年以内) |
| 工場自動化、ロボティクス、高屈曲ケーブルの採用 | +0.4% | 珠江デルタおよび長江デルタの製造クラスター | 中期(2〜4年) |
| 老朽化した都市地中ネットワークの更新 | +0.3% | 上海・北京・深圳・成都を含む第1・第2層都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電力網の近代化と超高圧直流送電の整備拡大
電力網の近代化は、中国電線・ケーブル市場における高仕様ケーブル需要の主要な源泉です。超高圧直流(UHVDC)線路はそれぞれ、従来の高電圧電線よりも1キロメートルあたりの価値が大幅に高い専用ケーブルシステムを必要とします。陝北〜安徽±800 kV UHVDCプロジェクトは2026年6月に運転を開始し、総投資額205億人民元、線路延長1,055 km、容量800万 kWを誇ります。同プロジェクトは第15次五カ年計画期間中に運転を開始した最初のUHVDC線路となりました。国家電網は2026年半ばまでに43件のUHVプロジェクトを稼働させており、2030年までにさらに15本のUHVDC線路を竣工させる計画です。これらのプロジェクトは長期にわたる型式試験と資格認定を必要とするため、参加できるサプライヤーは既に必要な承認を取得している企業に限られる場合があります。[1]
再生可能エネルギーと洋上風力の系統連系
洋上風力開発は沿岸近くのサイトから深海へと移行しており、海底ケーブルへの技術的要求が高まっています。中国は2026年2月時点で6億5,000万 kWの風力発電設備容量を有しており、国家目標では2030年までに累積洋上風力容量100 GWを達成することが求められています。陽江青洲V・VIIプロジェクトは2026年5月に2万5,000トンの洋上変換器ステーションを展開しましたこのプラットフォームは±525 kV直流海底ケーブルと断面積2,500 mm²の導体を使用しています。深海プロジェクトでは、持続的な繰り返し荷重と高電流の海洋環境に耐えられるケーブル設計が必要です。中国電線・ケーブル市場は、認定済みの動的・高電圧海底製品を持つサプライヤーに対してより大きな契約価値を提供しています。[2]
データセンター、5G-アドバンスト、産業用インターネットの拡大
デジタルインフラは、コンピューティングおよび通信施設で使用されるケーブル製品の範囲を広げています。通信・データセンターは最も成長の速いエンドユーザー業種と予測されており、2031年にかけてCAGR 7.65%が見込まれています。その根底にある需要には、高密度電力配電、光インターコネクション、堅牢な屋外光ファイバーシステムが含まれます。中国電線・ケーブル市場はまた、電力網事業者が送電回廊に光地線とファイバーセンシングを追加する際にも恩恵を受けます。これらの用途は、歴史的に別々のサプライチェーンに属していた電力ケーブルと通信の調達を結びつけます。高ファイバー数・超低損失の生産ラインを持つサプライヤーは、プロジェクトがより特殊なケーブル構成を必要とする場合に恩恵を受けることができます。
電気自動車と鉄道電化
鉄道ネットワークには、定められた性能基準を満たすトロリー線、信号ケーブル、牽引ケーブル、光ファイバーアセンブリが必要です。中国XD電気グループのXD光ケーブルは、超高強度銅マグネシウム合金製品で成都〜重慶中間線のCR450トロリー線プロジェクトを受注しました。この材料は、高速接触条件下での摩耗を低減し、使用寿命を延ばすために開発されました。40以上の中国都市における地下鉄プログラムも、中電圧牽引および光ファイバーバックボーンシステムへの需要を支えています。電気自動車には、繰り返しの曲げサイクルに耐える充電・ハーネスケーブルが必要です。これらの要件により、特殊ケーブルグレードは標準電力ケーブル製品との互換性が低くなっています。[3]
抑制要因の影分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅およびアルミニウムの価格変動 | -0.7% | 江蘇・浙江・広東クラスターの中堅・中小生産者に最も深刻な影響を与える全国規模 | 短期(2年以内) |
| 低価格帯の過剰生産能力と利益率の圧縮 | -0.5% | 江蘇・山東・広東に高い過剰生産能力を持つ全国規模 | 中期(2〜4年) |
| 重要用途ケーブルの資格認定リードタイム | -0.2% | 超高圧、原子力、洋上風力入札の適格入札者を制限する全国規模 | 長期(4年以上) |
| 輸出規制と特定先端材料への依存 | -0.2% | 特殊ポリマーおよび絶縁材料に依存する沿岸・内陸の超高圧生産者 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
銅およびアルミニウムの価格変動
銅はケーブル生産コストの60%以上を占めており、メーカーは原材料価格の急激な変動にさらされています。上海銅先物は2024〜2025年のピーク時に1メトリックトンあたり9万人民元を超えた後、下落しました。固定価格契約では、メーカーが納品完了前に高値で材料を購入した場合、利益率が圧縮される可能性があります。月間100メトリックトンの銅を消費する生産者は、銅価格が1トンあたり1,000人民元上昇するごとに月間10万人民元の追加コストを負担します。これは年換算で120万人民元に相当しますが、標準製品の純利益率は通常3〜6%の範囲にとどまります。アルミニウムへの代替は部分的な解決策となりますが、高電圧アルミニウム導体の資格認定には、小規模サプライヤーが持ち合わせていない可能性のある時間と資本が必要です。
低価格帯の過剰生産能力と利益率の圧縮
標準的な低・中電圧ケーブルカテゴリーには、特にPVCおよび標準XLPEグレードにおいて過剰な製造能力があります。これらのカテゴリーの生産能力は国内需要を20〜30%上回っていると推定されます。中小規模の生産者は50〜65%の稼働率で操業しており、第1層生産者の70〜85%と比較して低い水準です。このギャップは、特に定型製品カテゴリーにおいて、持続可能なコストを下回る入札を促す可能性があります。また、価格の低下は、サプライヤーが導体サイズや絶縁厚を削減した場合に品質リスクを生じさせる可能性があります。工業情報化部は、より高品質な競争、厳格なトレーサビリティ、非効率な生産能力への支援削減への転換を推進しており、これが時間をかけて業界再編を加速させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧別:超高圧線が収益構成を再定義
超高圧・高圧ケーブルは2026年〜2031年にかけてCAGR 7.12%で成長すると予測されており、電圧カテゴリーの中で最も高い成長率です。このセグメントは計画されているUHVDCの追加と広域送電の拡大に結びついてます。これらのシステムには、高電圧・熱的・信頼性要件を満たすケーブルが必要です。18〜36ヶ月の資格認定期間が重要プロジェクトのサプライヤープールを制限する可能性があります。これにより、従来のケーブルカテゴリーよりも優れた価格ポジションが維持されます。経済的メリットは、より高い材料・エンジニアリングコンテンツ、限られた承認ステータス、送電ネットワークにおける障害の影響の組み合わせから生まれます。サプライヤーは工場生産量を増やすだけではこの仕事を確保できません。顧客は試験記録、参照プロジェクト、システム互換性、長い納品サイクルにわたって一貫した品質を維持する能力も評価するからです。中国電線・ケーブル市場は、そのため認定済みの超高圧能力に対してより大きな戦略的重点を置いています。国家電網は2030年までに15本のUHVDC線路を追加する計画であり、この事業分野に明確なパイプラインを提供しています。その効果は送電線自体を超えて広がります。変換器ステーション、変電所、ネットワーク接続、監視機器、支援配電資産もケーブルと配線を必要とするからです。プロジェクトのタイミングは変動する可能性がありますが、このプログラムはサプライヤーに対して、通常の建設需要よりも、生産能力・試験・製品開発・顧客資格認定の計画のための明確な基盤を提供します。[4]
低電圧ケーブルは2025年に中国電線・ケーブル市場シェアの40.12%を占め、収益ベースで最大の電圧セグメントとなっています。住宅・商業建設が引き続きこのカテゴリーの主要な需要基盤を提供しました。都市部の住宅活動は緩やかになりましたが、既存建物の需要は改修・内装工事を支え続けました。標準建築用電線は過剰生産能力による最も強い圧力に直面しました。定型製品の純利益率は多くの場合3〜6%の範囲にとどまりました。更新された防火安全要件は、公共・商業建築においてハロゲンフリー・低煙グレードをますます優遇しています。この変化は、難燃性・煙抑制に関するGB/T要件を満たすサプライヤーに機会をもたらします。このカテゴリーの購買者は、単価と認証・防火性能・設置条件・建物使用中の混乱回避の必要性をますますバランスよく考慮するようになっています。この購買パターンは標準建築用電線における競争をなくすものではありませんが、認定サプライヤーに公共・商業プロジェクトでの価値防衛への明確な道筋を与えます。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ケーブルタイプ別:光ファイバーケーブルが通信を超えた構造的モメンタムを獲得
電力ケーブルセグメントは2025年に32.12%の収益シェアを占め、ケーブルタイプカテゴリーの中で最大のままでした。需要は電力網事業者、産業施設、不動産プロジェクトから生まれました。この製品グループは低電圧建築用電線から特殊な±800 kV UHVDCシステムまで多岐にわたります。この広い範囲は、用途によって価格と利益率の条件が大きく異なることを意味します。プレミアム端は汎用製品よりも速く成長しており、グループの平均報告価値を変化させています。信号・制御ケーブルは工場自動化とプロセス用途を支えています。同軸・データケーブルは放送および短距離構造化配線のニーズに引き続き対応しています。これらの需要は電力ケーブルのプレミアム端を形成する大型送電プロジェクトへの依存度が低いですが、これらの製品は定型的な通信・産業設備の一部であり続けています。ケーブルタイプ内のこの対比は重要です。なぜなら、単一の収益カテゴリーが、調達条件・技術基準・価格競争への露出が大きく異なる製品を組み合わせているからです。
光ファイバーケーブルは2031年にかけてCAGR 6.11%で拡大すると予測されており、ケーブルタイプの中で最も速い成長率です。光ファイバー用途の中国電線・ケーブル市場規模は、データセンターの相互接続、スマートグリッドセンシング、光地線の統合によって支えられています。光地線により、送電システムは電気的保護と通信機能を組み合わせることができます。これにより、電力ケーブルと光ファイバーのサプライチェーン間の調整が強化されます。東数西算イニシアチブも、内陸コンピューティングハブと沿岸データセンターを結ぶ幹線光ファイバールートへの需要を支えています。電力と光学の統合能力を持つサプライヤーは、これらの複合要件に対応するためにより有利な立場にあります。デジタルインフラがケーブル調達のより大きな部分を占めるようになるにつれて、このカテゴリーはより重要になります。光ファイバー製品は、施設内の高容量接続、施設間の長距離リンク、電力網資産に沿ったセンシング機能をサポートする必要があり、技術要件の範囲が広がっています。事業者はまた、トラフィック量が増加し、ネットワークがより重要なコンピューティングおよび制御機能を担うにつれて、信頼性の高い性能を必要としています。これにより、基本的な接続性のみが要件である用途よりも、生産品質・ケーブル設計・設置環境との互換性がより重視されます。この広い用途基盤は単一の通信ユースケースへの依存を低減し、光学需要を電力システム投資とより密接に連携させます。
導体材料別:アルミニウムが銅代替のスケールアップとともに地位を確立
銅導体は2025年の収益の50.11%を占め、高導電性を必要とする用途における役割を反映しています。超高圧システム、細線エレクトロニクス、精密制御製品において引き続き重要でした。銅ケーブルはまた、多くのアルミニウム代替品よりも高い単価を持っています。この価格効果により、収益ベースでのシェアが増加します。光学ガラスおよびポリマー導体は、光ファイバーケーブルおよびグリッド監視用途においてより限定的な役割を果たしました。これらの使用は、全体的な価値プールの大きなシェアを占めることなく、通信とセンシングの需要を支えました。銅の確立された役割は、高性能用途における材料構成を引き続き定義しています。これらの用途では、信頼性と電気的性能が代替品の材料コスト優位性を上回る場合があります。したがって、銅は製品障害が高い運用上の影響をもたらす場合に中心的な役割を維持し、一方でアルミニウムの採用は技術要件が代替を許容し、より低い導体コストが購買決定により直接的な影響を与える場合に進展します。
アルミニウム導体市場は2026年〜2031年にかけてCAGR 7.41%で成長すると予測されています。銅価格の上昇により、中電圧配電および一部の高電圧用途においてアルミニウムがより魅力的になりました。アルミニウム合金導体は、関連用途において銅と比較して材料コストを30%以上削減できます。また、架空線および海底設置において重量面での優位性も提供します。遠東スマートエナジーは2025年に中国初の66 kV アルミニウムコア海底ケーブルを納入しました。このプロジェクトは、アルミニウムがこれまで銅に依存していたより高電圧の海底設定で使用できることを示しました。この開発は対応可能な用途基盤を拡大しますが、エンジニアリング資格認定は依然として不可欠です。材料の代替は自動的ではありません。なぜなら、動作電圧・熱的挙動・ケーブル重量・接続実践・プロジェクト受け入れ基準が依然としてアルミニウムが適切かどうかを決定するからです。これらの条件でパフォーマンスを実証できる生産者は、用途の高性能要件を放棄することなくコスト重視のプロジェクトに対応できます。最適な材料選択は電圧クラス・ルート条件・導体サイズ・システム設計・顧客仕様に依然として結びついているため、移行は均一ではなく選択的になる可能性が高いです。この選択的採用は、認定済みアルミニウム製品に対して意味のある成長経路を生み出す可能性があります。
設置方式別:海底ケーブルが高付加価値成長のフロンティアとして台頭
地中設置は2025年に収益シェアの43.11%を占め、最大の設置方式となっています。主要都市における架空配電ネットワークの地中化更新が調達を支え続けました。密集した都市部における地中超高圧システムは、農村部の架空代替品よりも1キロメートルあたりのコストが高くなります。これにより、このセグメントの価値貢献がその量的貢献を上回る理由が説明されます。架空設置は農村部および長距離送電回廊において引き続き必要でした。土地の利用可能性が高く、ネットワーク密度が低い場所では地中化の経済性が低くなります。中国電線・ケーブル市場は、第1・第2層都市における的を絞った地中化アップグレードから引き続き恩恵を受けています。都市プロジェクトは多くの場合、開放的な農村ルートには存在しない制約された建設環境・既存設備・交通管理・サービス継続性要件を伴います。これらの条件はエンジニアリングの複雑さを増し、コンパクトな設置・信頼性の高い接続・より長い耐用年数のために設計された製品の価値を高める可能性があります。
海底設置は2031年にかけてCAGR 6.43%で拡大すると予測されており、最も速い設置カテゴリーです。洋上風力発電所と海峡横断系統連系プロジェクトがこの成長を牽引しています。これらのプロジェクトには、高圧・腐食・機械的動きに耐えられる製品が必要です。関連するケーブルシステムはまた、資格を持つサプライヤーが限られており、要求の厳しい設置要件があります。±525 kV XLPE直流海底ケーブルはこのカテゴリーの主要な技術フロンティアです。欧州サプライヤーは2023〜2024年に商業納入を行っており、中国メーカーは2026〜2027年に初期エンジニアリング納入に近づいていました。国内の技術的進歩により、より高付加価値プロジェクトへの国内参加が強化される可能性があります。多くの洋上契約ではケーブル供給だけでは不十分であり、ルート設計・海洋ハンドリング・設置機器・試験・修理能力がすべてプロジェクト実行に影響します。認定済み製品と設置能力を組み合わせるサプライヤーは、プロジェクトオーナーの調整リスクを低減しながら、より広い契約部分で競争できます。設置段階は特に重要です。なぜなら、ケーブル損傷・海底条件・気象ウィンドウ・船舶の可用性がスケジュールと長期的な信頼性の両方に影響する可能性があるからです。製造と設置にわたる経験は、より大規模な洋上開発のサプライヤー選定において重要な要素となる可能性があります。
エンドユーザー業種別:デジタルインフラが最も速く成長する需要源として台頭
電力インフラ・公益事業・再生可能エネルギーは2025年に中国電線・ケーブル市場シェアの27.11%を占めました。このセグメントは電力網投資と新規再生可能エネルギー設備を組み合わせいるため、最大のエンドユーザー業種であり続けました。陸上・洋上再生可能エネルギー資産には、集電システム・輸出ケーブル・変電所・支援制御配線が必要です。産業製造は自動化投資に支えられた高量需要のもう一つの主要な源泉でした。住宅建設は標準ケーブル製品の消費を続けましたが、不動産市場の状況に対してより敏感なままでした。石油・ガス・石油化学施設は、耐久性と耐火性が重要な安定したニッチを形成しました。これらの仕様は、標準建設ケーブルよりも規律ある価格設定を支える可能性があります。これらのセクターの施設は、ケーブルシステムを選択する際に熱・火災・化学物質への露出・機械的ストレス・運用継続性を考慮する必要があります。これにより許容可能な製品の数が絞られ、品質保証が定型的な高量建設ケーブルよりも購買決定に関連性を持つようになります。
通信・データセンターは2031年にかけてCAGR 7.65%で成長すると予測されています。AIトレーニングおよび推論ワークロードは、コンピューティング施設内でより高密度の電力とデータ接続を必要とします。新しいデータセンターキャンパスには、高電圧施設供給と高ファイバー数の内部配線が必要です。5G+産業用インターネットプログラムも、産業ゾーンとスマートシティプロジェクトにおける屋外光ファイバーケーブルへの需要を支えています。エネルギー効率要件は、新施設における低損失ケーブルグレードの選択を促進します。これにより、従来の構造化配線よりも特殊化された需要プロファイルが生まれます。最も速い成長は、従来の通信バックホールだけでなく、デジタルインフラに関連しています。このセグメントの顧客は、同じ施設内で電力供給・データ伝送・運用信頼性・エネルギー管理をサポートするケーブルシステムを必要としています。これにより製品選択がより仕様主導となり、サプライヤーは従来の通信需要だけに依存するのではなく、コンピューティング環境向けの製品を開発するインセンティブを持ちます。コンピューティング顧客は、設置密度・電力使用量・動作温度・メンテナンスアクセス・時間をかけて容量を拡張する必要性とともに製品信頼性を評価する場合があります。これにより、ケーブルシステムがデジタル施設の広範な設計の中でどのように機能するかを理解しているメーカーが有利になります。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
絶縁別:絶縁ケーブルが支配的、特殊耐火グレードが価値を牽引
絶縁ケーブルは2025年に79.88%の収益シェアを占め、建設・エネルギー・産業用途における必要不可欠な使用を反映しています。電気安全要件は一般的に導体を適切に保護することを求めます。したがって、このセグメントはほとんどのケーブルエンドユースにわたる広範な需要を追跡します。難燃・低煙・ハロゲンフリー要件はカテゴリー内の価値を高めます。これらの仕様は、公共建築・商業プロジェクト・トンネル・交通インフラにおいてますます重要になっています。非絶縁ケーブルは架空高電圧線と接地用途においてより限定的な役割を維持しました。都市ネットワークが地中システムへと移行するにつれて、その相対的な位置は弱まる可能性があります。それでも、架空送電と接地が最も実用的な解決策である場合には非絶縁製品が引き続き必要です。したがって、この変化は製品カテゴリーの消滅ではなく相対的な構成の変化であり、都市の安全性と土地利用の考慮が保護ケーブルシステムへの支出をより多くシフトさせています。
絶縁ケーブルの内部構成は、より高性能な配合へとシフトしています。XLPEは超高圧・高電圧電力ケーブルにおいて引き続き重要でした。低煙ハロゲンフリー化合物は、公共安全と煙制御が中心的な要件である場所での使用が増加しました。改訂された防火安全基準は、一部の公共・商業プロジェクトにおける従来のPVC配合からの移行を支持しました。この変化は一部の従来のケーブル量を置き換える一方で、認定済みの特殊生産能力への需要を追加する可能性があります。確立されたLSZH生産能力を持つメーカーは、更新された仕様により迅速に対応できます。広い絶縁カテゴリーは支配的なままですが、性能要件がますます価値が生まれる場所を決定しています。製品選択は現在、設置場所・火災リスク・煙制御要件・公共または高占有スペースにおけるケーブル障害の影響に対してより明確に依存しています。これらの条件がより重要になるにつれて、試験済みの配合と一貫した品質管理を持つメーカーは、標準PVC量のみに注力するサプライヤーよりも有利な立場に置かれる可能性があります。コンプライアンスは配合の問題だけではありません。完成品は製造・取り扱い・設置・運用を通じて期待される性能を維持する必要があります。規制された環境の顧客は、最低初期入札よりも実証済みの製品文書と信頼性の高い供給に対してより大きな価値を置く可能性があります。
地理的分析
中国東部は中国電線・ケーブル市場の主要な製造・需要基盤であり続けました。江蘇・浙江・上海がこの地域的ポジションの中心を形成しました。江蘇は宜興・揚州・無錫に集中した生産クラスターを擁していました。これらの拠点は国内プロジェクト向けの電力・光ファイバー・特殊海底ケーブルを供給しました。クラスターは江蘇大豊洋上風力プロジェクトを支援しました。同プロジェクトは800 MWの容量を持ち、当時中国で最も遠い洋上設備でした。また、長江デルタに連結するいくつかのUHV回廊プロジェクトにも供給しました。東数西算イニシアチブはこの地域にサービスを提供する高ファイバー数幹線ルートへの需要を追加しました。したがって、中国東部は密集した製造サプライベースと洋上エネルギー・送電システム・商業建設・デジタル接続からの需要を組み合わせています。その確立された産業クラスターはまた、メーカーが部品サプライヤー・プロジェクト請負業者・機器生産者と調整するのを助けます。これはプロジェクトが特殊なケーブル設計とタイムリーな納品を必要とする場合に引き続き重要です。この地域集中は、材料・製造・試験・設置計画を担当する当事者間のコミュニケーションを短縮できます。また、電力網工事・洋上エネルギー・通信・建設を含む複数のエンドユースにわたる経験をサプライヤーに提供し、地域需要を単一の顧客グループに限定しません。
中国南部は最も活発な洋上ケーブル需要を支え、広東が主導しました。陽江クラスターは66 kVおよび±500 kV直流海底ケーブル・HVDC輸出ケーブル・浮体式プラットフォーム用ダイナミックケーブルを必要としました。この地域はまた、大湾区電力網にサービスを提供する海峡横断・西東送電システムからの電力を受け取りました。中国南部の中国電線・ケーブル市場規模は、珠江デルタ全体のデータセンター成長からも恩恵を受けています。これらの施設には構造化配線と中電圧配電システムが必要です。広東の製造基盤はまた、生産者が機器サプライヤーおよび洋上プロジェクト開発者と緊密に連携することを可能にします。再生可能エネルギーとデジタルプロジェクトの集中は、特殊ケーブルシステムへの需要を支えています。洋上プロジェクトは電気輸出・集電・制御要件を伴い、データセンタープロジェクトは受電供給と内部通信インフラを組み合わせています。この重複は製品要件を同一にするものではありませんが、地域サプライヤーに定型的な建築用電線調達を超えた複数の高仕様需要形態への露出を与えます。また、機器・ケーブル・設置活動が同じインフラプログラムの複数の部分にわたって調整される必要があるため、プロジェクトスケジューリングと供給信頼性がより重要になります。
中国北部と西部の省は、超高圧ケーブルと制御配線を必要とするUHV送電回廊によって接続されていました。陝西・新疆・四川・雲南は再生可能エネルギーを西東送電システムに供給しました。西蔵〜広東UHVプロジェクトは532億人民元(77.6 ビリオン 米ドル相当)の投資を伴いました。このプロジェクトは西部省を横断する送電インフラの規模を示しています。北京・天津・山東の主要都市も中・高電圧地中化プログラムを支援しました。これらの都市プロジェクトは、より強固な電力網の回復力と架空インフラの削減を目指しました。したがって、地域の需要基盤は長距離送電と都市配電のアップグレードを組み合わせています。供給省は変換器ステーション・変電所・地域配電システム周辺のケーブルを必要とし、受電地域は輸入電力を密集した負荷センターに接続するインフラを必要とします。この組み合わせにより、複数のプロジェクト段階にわたって需要が分散し、超高圧ケーブルから監視・制御・地中配電システムまでの製品を支えます。
競合環境
市場集中度
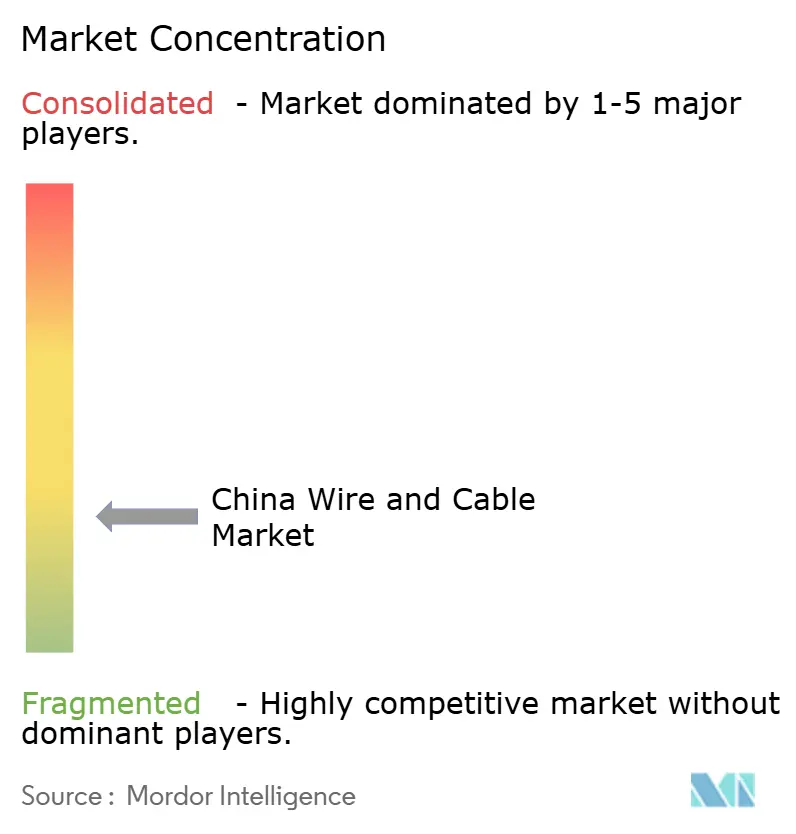
中国電線・ケーブル市場は分断された競争構造を持っています。数千の中小メーカーが定型ケーブルカテゴリーで競争しています。これらの企業は通常、製品差別化が限られており、価格競争を余儀なくされています。国内サプライヤーは超高圧・海底・産業用ケーブル能力を持つより小さな特殊層をリードしています。Hengtong Optic-Electric、Jiangsu Zhongtian Technology、Far East Smarter Energy、Ningbo Orient Wires and Cablesはこれらの用途で活動する国内企業の一部です。Prysmian S.p.A.とNexans S.A.国際的なサードパーティ認証を必要とするプロジェクトを選択的に追求しています。2つの層は異なる利益率・資格認定要件・契約価値に直面しています。汎用品サプライヤーは製造効率・地域顧客関係・価格設定により依存し、特殊サプライヤーは技術的性能とプロジェクト納品能力を実証する必要があります。この区別は、超高圧・海底・原子力・先進データセンターケーブルの購買者が適切な技術資格を完了した企業のより狭いリストを考慮しなければならない一方で、定型製品の購買者が多くの地域メーカーから選択できるため、セクターが全体的に断片化して見える理由を説明しています。したがって、メーカーの数だけではすべての製品カテゴリーの競争条件を説明しません。
主要な国内サプライヤーは、超高圧・海底・特殊産業用ケーブルへとポートフォリオをシフトしています。より高い電圧レベルでの型式試験承認を追求し、海洋設置能力に投資しています。このアプローチはケーブル設計・製造・プロジェクト納品を組み合わせています。これは確立された欧州サプライヤーが使用するプロジェクトスコープ戦略に似ています。Jiangsu Zhongtian Technologyは2025年に±525 kV海底ケーブルの型式試験を完了しました。このマイルストーンは、超高電圧海底ケーブルの国内サプライヤーと国際サプライヤーの差が縮まっていることを示しました。国内の初期エンジニアリング納入は2026〜2027年の期間に予定されていました。統合納品への移行はまた、ケーブル設計が輸送・敷設・試験・長期サービス要件と整合する必要がある海底工事の実際的な要求を反映しています。このチェーン全体に投資する企業はより完全なプロジェクトソリューションを提供できますが、必要な資本と資格認定は新規参入者の参入障壁を高める可能性があります。この戦略はまた、プロジェクトオーナーが製品設計・製造・輸送・設置・設置後試験にわたる調整されたパフォーマンスを期待するため、サプライヤーにより大きな責任を課します。これにより、海洋能力は別個のサービスではなく戦略的資産となります。また、プロジェクト実行と最終試運転中に技術的問題が発生した場合の説明責任を向上させることができます。
浮体式風力ケーブルは、厳しい波浪荷重下での25年間のサービスに対応できる設計を必要とするため、発展途上の機会です。原子力グレードケーブルも、華龍1号の資格認定要件を満たすサプライヤーに限定されたままです。AIコンピューティングクラスターは、400G以上に定格された高密度ダイレクトアタッチ銅ケーブルへの需要を追加しています。これは従来の通信構造化配線とは異なります。小規模な専門企業は、新しい仕様を迅速に満たすことで早期の設計採用ポジションを確保できます。より大規模な汎用サプライヤーは規模と確立された顧客関係において強みを維持しています。中国電線・ケーブル市場は、プロジェクト要件が用途・電圧レベル・場所・認証ニーズによって大きく異なるため、両方のモデルに余地があります。したがって、競争優位性は製造量だけでなく、定義された仕様を確実に満たす能力に集中しています。これは、システム信頼性・長い運用寿命・サードパーティ承認・プロジェクト実行が購買決定の中心である場合に特に明確です。断片化したサプライヤーベースは、限られた数の企業のみがすべての要件を同時に満たすことができるため、これらの要求の厳しい用途における集中した競争と共存できます。
中国電線・ケーブル産業リーダー
-
Prysmian S.p.A.
-
Nexans S.A.
-
Belden Inc.
-
LS Cable & System Ltd.
-
Fujikura Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:中国は上海で、国内設計・建造による初の深海インテリジェントケーブル敷設船「天一灵航者」を就役させました。同船は全長116メートル、満載排水量18,000トン、ケーブルタンク容量8,000トンを有し、水深最大1,000メートルまでの埋設作業が可能です。海底通信ケーブルおよび水中データセンターの接続を支援します。
- 2026年6月:陝北〜安徽±800 kV UHVDC送電プロジェクトが2026年6月30日に竣工し、総投資額205億人民元、線路延長1,055 km、容量800万 kWを達成しました。中国の第15次五カ年計画期間中に運転を開始した最初のUHVDCプロジェクトとなり、再生可能エネルギー比率50%以上で年間360億 kWh以上を安徽省に供給しました。
- 2026年5月:世界最大の洋上変換器ステーションである2万5,000トン・±500 kV・2,000 MWの施設「海風之心」が、陽江青洲V・VII洋上風力発電所向けに江蘇省南通から展開されました。このプロジェクトは断面積2,500 mm²の銅コアを持つ±525 kV直流海底ケーブルを組み込み、大湾区に年間77億 kWhの再生可能電力を供給できる能力を持っています。
- 2026年4月:中国国家電網公司は、合計投資額が2,000億人民元(280 ビリオン 米ドル)を超える6件のUHVACおよびUHVDCプロジェクトを推進しています。これらのプロジェクトは広域電力送電と電力網の近代化を強化し、超高圧ケーブルサプライヤーへの複数年にわたる調達を支援しました。
中国電線・ケーブル市場レポートの範囲
中国電線・ケーブル市場レポートは、電圧(超高圧・高圧〔35 kV超〕、中電圧〔1〜35 kV〕、低電圧〔1 kV未満〕)、ケーブルタイプ(電力ケーブル、光ファイバーケーブル、信号・制御ケーブル、同軸・データケーブル)、導体材料(銅、アルミニウム、光学ガラス/ポリマー)、設置方式(架空、地中、海底)、エンドユーザー業種(住宅建設、商業建設、電力インフラ、通信・データセンター、石油・ガス・石油化学、自動車・モビリティ、産業製造)、絶縁(絶縁、非絶縁)によってセグメント化されています。市場予測は金額(米ドル)で提供されます。
| 超高圧・高圧(35 kV超) |
| 中電圧(1〜35 kV) |
| 低電圧(1 kV未満) |
| 電力ケーブル |
| 光ファイバーケーブル |
| 信号・制御ケーブル |
| 同軸・データケーブル |
| 銅 |
| アルミニウム |
| 光学ガラス/ポリマー |
| 架空 |
| 地中 |
| 海底 |
| 住宅建設 |
| 商業建設 |
| 電力インフラ(公益事業および再生可能エネルギー) |
| 通信・データセンター |
| 石油・ガス・石油化学 |
| 自動車・モビリティ |
| 産業製造 |
| 絶縁 |
| 非絶縁 |
| 電圧別 | 超高圧・高圧(35 kV超) |
| 中電圧(1〜35 kV) | |
| 低電圧(1 kV未満) | |
| ケーブルタイプ別 | 電力ケーブル |
| 光ファイバーケーブル | |
| 信号・制御ケーブル | |
| 同軸・データケーブル | |
| 導体材料別 | 銅 |
| アルミニウム | |
| 光学ガラス/ポリマー | |
| 設置方式別 | 架空 |
| 地中 | |
| 海底 | |
| エンドユーザー業種別 | 住宅建設 |
| 商業建設 | |
| 電力インフラ(公益事業および再生可能エネルギー) | |
| 通信・データセンター | |
| 石油・ガス・石油化学 | |
| 自動車・モビリティ | |
| 産業製造 | |
| 絶縁別 | 絶縁 |
| 非絶縁 |
レポートで回答される主要な質問
中国電線・ケーブル市場の規模はどのくらいですか?
中国電線・ケーブル市場規模は2026年の137.8 ビリオン 米ドルから2031年までに177.8 ビリオン 米ドルへと、CAGR 5.23%で上昇すると予測されています。
中国で最も速く成長している電圧カテゴリーはどれですか?
超高圧・高圧ケーブルは、UHV送電投資に支えられ、2031年にかけてCAGR 7.12%で成長すると予測されています。
中国で海底ケーブルがますます重要になっているのはなぜですか?
洋上風力と海峡横断系統連系プロジェクトが、高電圧海底・ダイナミックケーブルシステムへの需要を高めています。
最も強い成長見通しを持つエンドユーザーセグメントはどれですか?
通信・データセンターは、コンピューティング・AI・5G関連接続に牽引され、2031年にかけてCAGR 7.65%で成長すると予測されています。
銅価格の変動はケーブルメーカーにどのような影響を与えますか?
銅は生産コストの60%以上を占めているため、価格変動は固定価格供給契約下で利益率低下させる可能性があります。
アルミニウム導体の需要が増加しているのはなぜですか?
アルミニウム導体は、適切な用途において材料コストと重量を削減できるため、CAGR 7.41%で成長すると予測されています。