
ひよこ豆プロテイン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 211.03 百万米ドル |
| 市場規模 (2031) | 297.51 百万米ドル |
| 成長率 (2026 - 2031) | 7.11 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるひよこ豆プロテイン市場分析
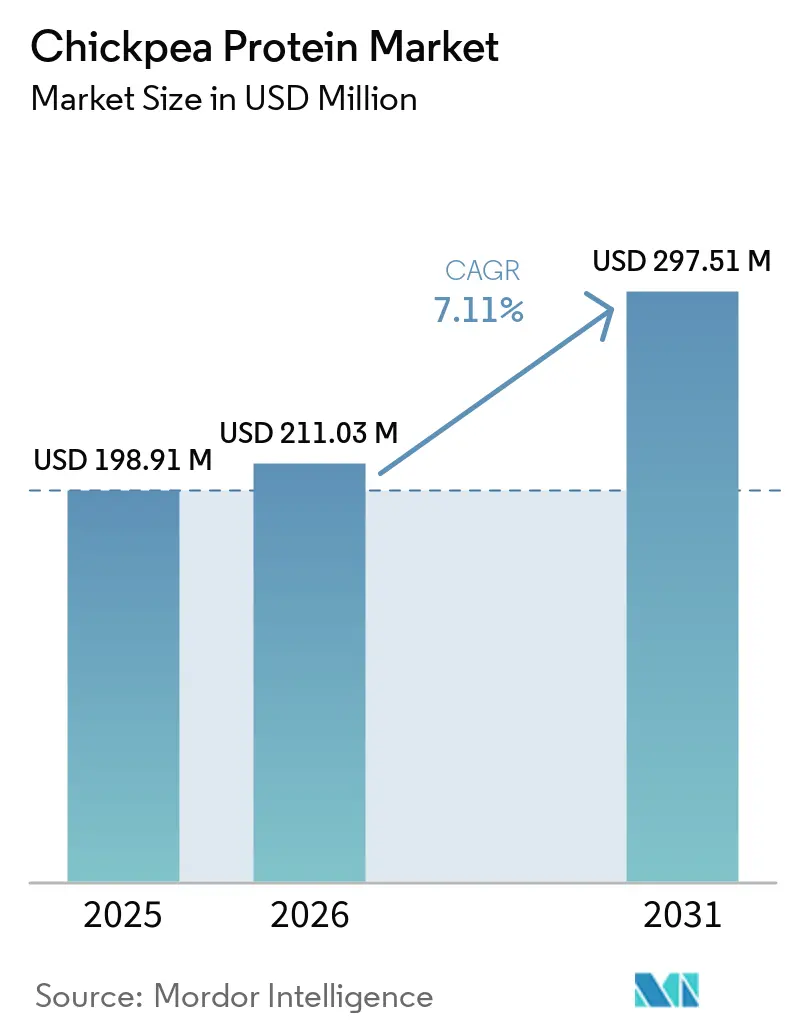
世界のひよこ豆プロテイン市場は2025年に198.91 ミリオン 米ドルと評価され、2026年には211.03 ミリオン 米ドルと推定されています。市場は2031年までに297.51 ミリオン 米ドルに達すると予測されており、2026年から2031年の間にCAGR 7.11%で拡大します。ひよこ豆プロテインは、バランスの取れたアミノ酸プロファイル、アレルゲンフリーの特性、および乳化、水分結合、起泡、テクスチャー化などの多機能特性により、幅広い加工食品への配合を支援することから、より広い受容を得ています。タンパク質抽出および分画技術の継続的な進歩により、タンパク質の純度、溶解性、官能特性、および加工性能が向上し、より高度な製剤への採用が可能になっています。
レポートの主要なポイント
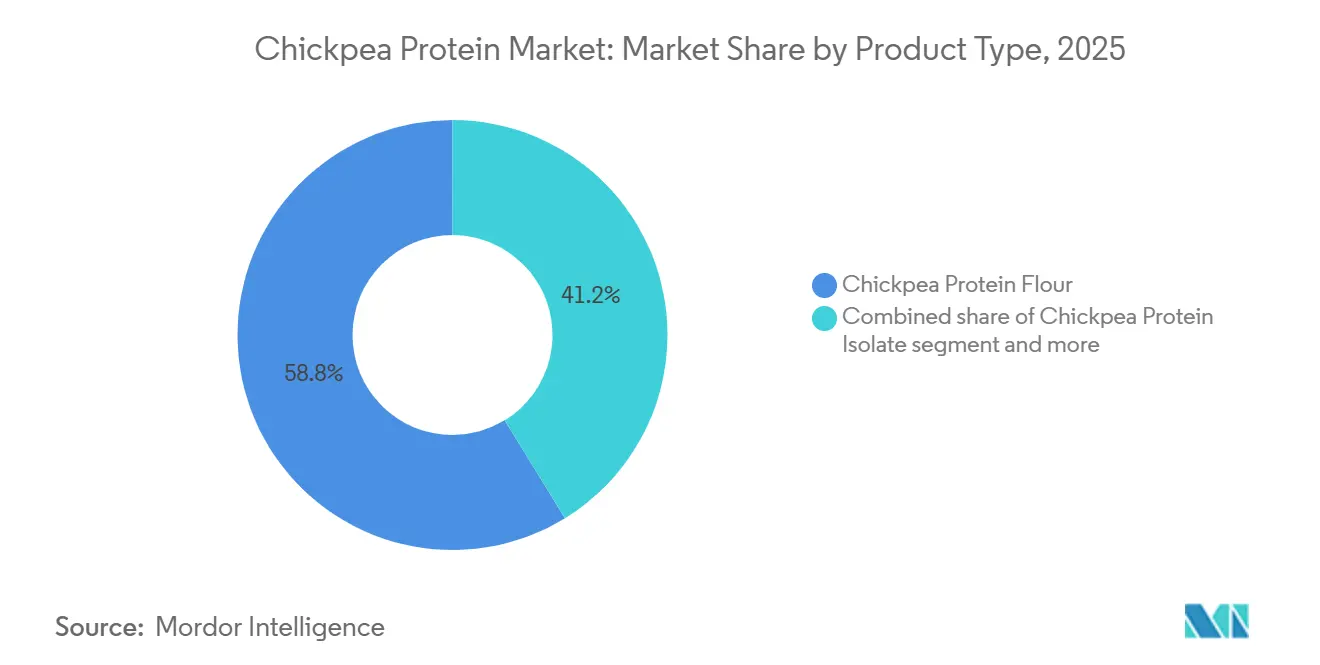
- 製品タイプ別では、ひよこ豆プロテイン粉末が2025年のひよこ豆プロテイン市場シェアの58.76%を占め、ひよこ豆プロテインアイソレートは2031年までに8.12%のCAGRで成長すると予測されています。
- 性質別では従来型ひよこ豆プロテインが2025年のひよこ豆プロテイン市場シェアの83.45%を占め、オーガニックひよこ豆プロテインは2031年までに7.56%のCAGRで成長すると予測されています。
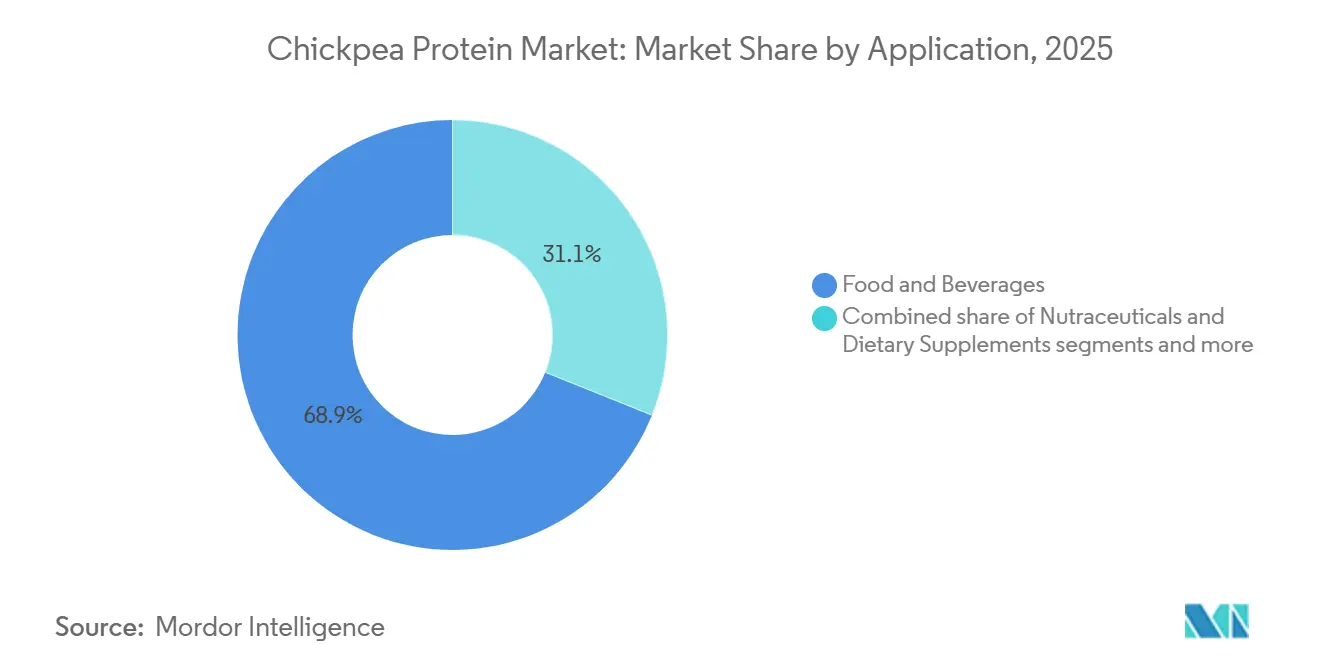
- 用途別では、食品・飲料が2025年のひよこ豆プロテイン市場規模の68.92%を占め、ニュートラシューティカルおよび栄養補助食品は2031年までに8.87%のCAGRで拡大すると予測されています。
- 地域別では、北米が2025年の収益の33.24%を占め、アジア太平洋地域は2031年までに8.45%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 食品・飲料製剤における植物性タンパク質原料への需要 | +2.0% | 北米と欧州が主導するグローバル | 短期(2年以内) |
| クリーンラベルおよび最小限の加工を施した原料に対する消費者の嗜好 | +1.5% | 北米と欧州が中心、アジア太平洋への波及 | 短期(2年以内) |
| アレルゲンフリーのタンパク質代替品の採用増加 | +1.3% | グローバル、北米と欧州で最も高い | 中期(2〜4年) |
| タンパク質抽出および分画技術の進歩 | +0.9% | グローバル、北米と欧州での早期利益 | 中期(2〜4年) |
| 乳幼児栄養および専門的な臨床栄養製剤における利用の増加 | +0.6% | 欧州(規制主導)、北米、アジア太平洋 | 長期(4年以上) |
| 非GMOおよび天然由来のタンパク質原料への嗜好 | +0.5% | 北米と欧州、日本および韓国への早期波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
食品・飲料製剤における植物性プロテイン原料への需要
食品メーカーは、栄養価を高め、機能的パフォーマンスを向上させ、大豆や小麦を超えてタンパク質源を多様化するために、植物由来のタンパク質を使用した既存製品の再製剤化および新製品の開発をますます進めています。ひよこ豆プロテインは、水分吸収、乳化、起泡、ゲル化、テクスチャー化などの好ましい栄養プロファイルと加工特性により、好まれる原料として台頭しています。これらの機能的特性により、メーカーは幅広い食品製剤において、タンパク質含有量を増加させながら、製品の構造、食感、水分保持、および安定性を改善することができます。その中性の官能プロファイルと、押出成形、焼成、ブレンド、飲料製造などのさまざまな加工技術との適合性により、大幅な製剤変更なしに配合することが可能です。
クリーンラベルおよび最小限加工原料に対する消費者の嗜好
クリーンラベルおよび最小限加工原料に対する消費者の嗜好の高まりが、ひよこ豆プロテインへの需要を支えています。ひよこ豆プロテインは、認知度の高い豆類作物に由来し、望ましい栄養特性および機能特性を保持しながら比較的シンプルな加工技術によって製造できることから、このトレンドに合致しています。短く理解しやすい原材料リストを持つ製品への適合性により、ーカーはクリーンラベル要件を満たし、消費者の信頼を強化することができます。天然原料調達への嗜好は、透明性と真正性を訴求するプレミアムフォーミュレーションにおけるひよこ豆プロテインの活用拡大も促しています。このトレンドを裏付けるものとして、NSF(国家衛生財団)の2024年消費者調査では、消費者の74%がパーソナルケア製品においてオーガニック原料を重要と考え、65%が潜在的に有害な原料を特定するための明確な原材料リストを求めていることが明らかになりました[1]出典:NSF、「消費者の74%がパーソナルケア製品においてオーガニック原料を重要と考える」、nsf.org。こうした購買嗜好の変化が、複数の産業においてクリーンラベルかつ最小限加工原料としてのひよこ豆プロテインの採用を引き続き促進しています。
アレルゲンフリープロテイン代替品の採用拡大
アレルゲンフリーのタンパク質代替品の採用増加は、ひよこ豆プロテイン市場の主要なドライバーです。ひよこ豆プロテインはいくつかの主要アレルゲンを自然に含まないため、食事制限や食物過敏症を持つ消費者向けのインクルーシブな製剤開発を支援する魅力的な代替品となっています。乳化、水分結合、テクスチャー化などの機能的特性により、メーカーは製品の構造や加工効率に大きな影響を与えることなく、従来のタンパク質を置き換えることができます。この原料はまた、進化する食品表示要件と消費者の期待に応えるフリーフロム、グルテンフリー、植物性製品の開発を支援します。アレルゲン表示に関する規制上の注目が高まり、アレルゲンに配慮した製品への需要が増加するにつれ、メーカーは新製品開発にひよこ豆プロテインを取り入れており、世界のひよこ豆プロテイン市場の持続的な拡大を支えています。
プロテイン抽出・分画技の進歩
タンパク質抽出および分画技術の進歩は、原料品質、機能性、および商業的適用性を向上させることにより、ひよこ豆プロテイン市場を大幅に推進しています。抽出プロセスの革新によりこれらの制限が克服され、メーカーは改善された味、色、溶解性、および機能的パフォーマンスを持つひよこ豆プロテインを製造できるようになっています。現代の分画技術はまた、乳化、起泡、ゲル化、水分結合能などの主要な機能的特性を保持しながらタンパク質収率を高め、ひよこ豆プロテインが多様な用途においてより効果的に機能することを可能にしています。これらの技術的改善により、優れた官能特性と一貫した加工性能を必要とする製品への原料の適合性が拡大しています。例えば、逐次酸アルカリ抽出法は、従来のアルカリ抽出法の3.27 U/gと比較して、リポキシゲナーゼ活性を0.75 U/gまで大幅に低減することが実証されており、ヘキサナールやオクタナールなどのオフフレーバー揮発性化合物の生成を大幅に低下させています。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 大豆およびエンドウ豆プロテインアイソレートと比較したタンパク質濃度の低さ | -0.9% | グローバル、北米と欧州のプレミアム原料セグメントで最も顕著 | 中期(2〜4年) |
| 特定の食品用途における機能的制限 | -0.6% | グローバル;高pH飲料および乳化乳製品代替用途で最も顕著 | 中期(2〜4年) |
| 確立された植物性タンパク質と比較した消費者認知度の低さ | -0.4% | アジア太平洋中心(インドを除く)、南米、中東・アフリカ | 長期(4年以上) |
| タンパク質抽出および精製プロセスの複雑性の高さ | -0.3% | グローバル、資本への影響は中規模加工業者に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
大豆およびエンドウ豆プロテインアイソレートと比較したプロテイン濃度の低さ
ひよこ豆プロテインの相対的に低いタンパク質濃度、特にフラワーおよびコンセントレート形態においては、大豆やエンドウ豆プロテインアイソレートなどの確立されたタンパク質原料との競争力を制限しています。多くの食品およびニュートラシューティカルメーカーは、デンプンや食物繊維などの非タンパク質成分の配合を最小限に抑えながらタンパク質含有量の表示要件を満たすために、より高いタンパク質純度を持つ原料を優先しています。ひよこ豆プロテインは一般的にタンパク質レベルが低いため、目標とする栄養仕様を達成するためにより多くの配合量が必要となることが多く、製剤効率、テクスチャー、粘度、および加工特性に影響を与える可能性があります。これにより、特に製品品質を損なうことなく高いタンパク質密度を必要とする用途において、製品開発の複雑性が増します。その結果、高タンパク質飲料、栄養補助食品、および専門製剤を製造するメーカーは、大豆またはエンドウ豆プロテインアイソレートを好む傾向があります。
特定の食品用途における機能的制限
特定の食品用途における機能的制限が、ひよこ豆プロテイン市場の成長を引き続き抑制しています。ひよこ豆プロテインは乳化、水分結合、起泡などの望ましい特性を示しますが、そのパフォーマンスはすべての食品マトリックスおよび加工条件において一貫しているわけではありません。溶解性、熱安定性、ゲル強度、粘度制御、および分散に関する課題は、特に複雑な製剤において、完成品のテクスチャー、外観、および保存安定性に影響を与える可能性があります。これらの制限は、高タンパク質飲料、酸性飲料、乳製品代替品、および特定の加工食品においてより顕著であり、原料の機能性が製造および保存を通じて安定している必要があります。その結果、メーカーは望ましい製品パフォーマンスを達成するために追加の安定剤、ハイドロコロイド、またはブレンドタンパク質システムを必要とすることが多く、製剤の複雑性と開発時間が増加します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ひよこ豆プロテインフラワーが数量を牽引、アイソレートがプレミアムイノベーションをリードひよこ豆プロテイン粉末は、2025年の世界のひよこ豆プロテイン市場収益の58.76%を占めました。その優位な地位は、最小限の加工でひよこ豆の自然な栄養組成を保持できる能力によって支えられており、汎用性が高くコスト効率に優れたプロテイン原料となっています。この粉末はプロテイン、食物繊維、デンプン、ビタミン、ミネラルのバランスの取れた組み合わせを提供し、高度に精製された原料に頼ることなく栄養プロファイルを向上させることをメーカーに可能にします。その吸水性、結合性、増粘性、乳化性は、テクスチャー、水分保持、加工安定性を改善し、幅広い食品配合に適しています。さらに、ひよこ豆プロテイン粉末は、クリーンラベル、最小限の加工、豆類由来原料への高まる需要と一致しており、グルテンフリーおよび植物性配合との適合性がその商業的普及をさらに後押ししています。
ひよこ豆プロテイン分離物は、2026年から2031年にかけて最も速いCAGRである8.12%を記録すると予測されています。成長主に、製品の一貫性を維持しながら高プロテイン配合目標を達成できる精密プロテイン原料への需要の高まりによって支えられています。分離物はデンプン、食物繊維、その他の非プロテイン成分の寄与が最小限であるため、より高い配合柔軟性を提供し、開発者はより少ない配合量で望ましい栄養仕様を達成することができます。膜ろ過およびプロテイン精製技術の進展により、分離物の品質と生産効率がさらに向上しています。さらに、原料メーカーによる次世代植物性プロテイン原料への投資の拡大が、ひよこ豆プロテイン分離物のイノベーションを加速させており、高い機能性、標準化された組成、優れた加工性能を必要とするプレミアムプロテイン配合において好まれる選択肢となっています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


性質別:
従来型の規模とオーガニックのプレミアム化従来型ひよこ豆プロテインは、2025年のグローバルひよこ豆プロテイン市場収益の83.45%を占めました。このセグメントが優位的地位を維持しているのは、従来型ひよこ豆栽培が工業的プロテイン抽出に適した安定かつスケーラブルな原材料供給を提供するためです。標準的な農業慣行により一貫した作物品質が確保され、均一な機能特性を持つアイソレート、濃縮物、粉末の効率的な生産を支えています。従来型ひよこ豆はまた、主要な豆類生産地域にわたってより高い調達柔軟性を提供し、年間を通じた途切れのない製造操業と信頼性の高い原料供給を確保します。既存の加工インフラとの適合性が生産の複雑さを低減し、大規模製造を支援することで、従来型ひよこ豆プロテインは大量市場に対応する商業的原料メーカーにとって優先選択肢となっています。
オーガニックひよこ豆プロテインは、2026年から2031年にかけて7.56%のCAGRを記録すると予測されています。食品メーカーがオーガニック認証要件および原料トレーサビリティ基準を満たすためにプレミアム製品ポートフォリオへの認証オーガニック原料の組み込みを増やすにつれ、このセグメントは拡大しています。オーガニックひよこ豆プロテインはまた、特に有機農産物への需要が引き続き強まっている先進市場において、認証オーガニック食品システムへの消費者の信頼の高まりから恩恵を受けています。例えば、ドイツ有機食品生産者連盟(BÖLW)によると、ドイツの有機食品・飲料の売上は2024年の170億9,000万ユーロ(197億3,000万米ドル)から2025年の182億3,000万ユーロ(210億4,000万米ドル)に増加し、認証オーガニック製品に対する持続的な消費者嗜好を反映しています[2]出典:ドイツ有機食品生産者連盟(BÖLW)、「ドイツにおける有機食品の収益」、boelw.de。この拡大するオーガニック食品エコシステムが、メーカーによる新製品開発におけるオーガニックひよこ豆プロテインの使用拡大を促し、セグメントの着実な成長を支えています。
用途別:
食品・飲料が収益を支え、ニュートラシューティカルズが価値拡大をリード食品・飲料は、2025年の世界のひよこ豆プロテイン市場収益の68.92%を占めました。このセグメントが市場をリードしているのは、ひよこ豆プロテインが製品構造、水分保持、乳化性、テクスチャーを改善しながらプロテイン含有量を高める多機能特性を提供するためです。その中立的な配合プロファイにより、大幅な製造変更を必要とせず、多様な加工食品レシピへのシームレスな組み込みが可能です。この原料はまた、グルテンフリー、高プロテイン、豆類由来製品の開発を支援し、メーカーが既存製品を改良し、栄養価を向上させた新製品を導入することを可能にします。熱処理、押出成形、焼成、混合工程との適合性が、大規模食品製造全体での採用をさらに強化しており、食品・飲料業界をひよこ豆プロテインの主要消費者としています。
ニュートラシューティカルおよび栄養補助食品は、2026年から2031年にかけて最も速いCAGRである8.87%を記録すると予測されています。このセグメントは、プロテインパウダー、食事代替配合、栄養ブレンド、専門的なウェルネス製品における機能性原料としてのひよこ豆プロテインの利用増加により拡大しています。そのバランスの取れたアミノ酸組成、良好な消化性、植物性配合との適合性により、標準化された原料品質を必要とする高プロテイン栄養製品に適しています。予防的栄養とプロテイン強化への関心の高まりにより、サプリメントメーカーは豆類由来プロテインを取り入れることで従来のプロテイン源を超えた多様化を進めています。植物性栄養配合とクリーン原料表示における継続的なイノベーションが、ニュートラシューティカルおよび栄養補助食品業界全体でのひよこ豆プロテインの採用をさらに強化しています。

地域分析
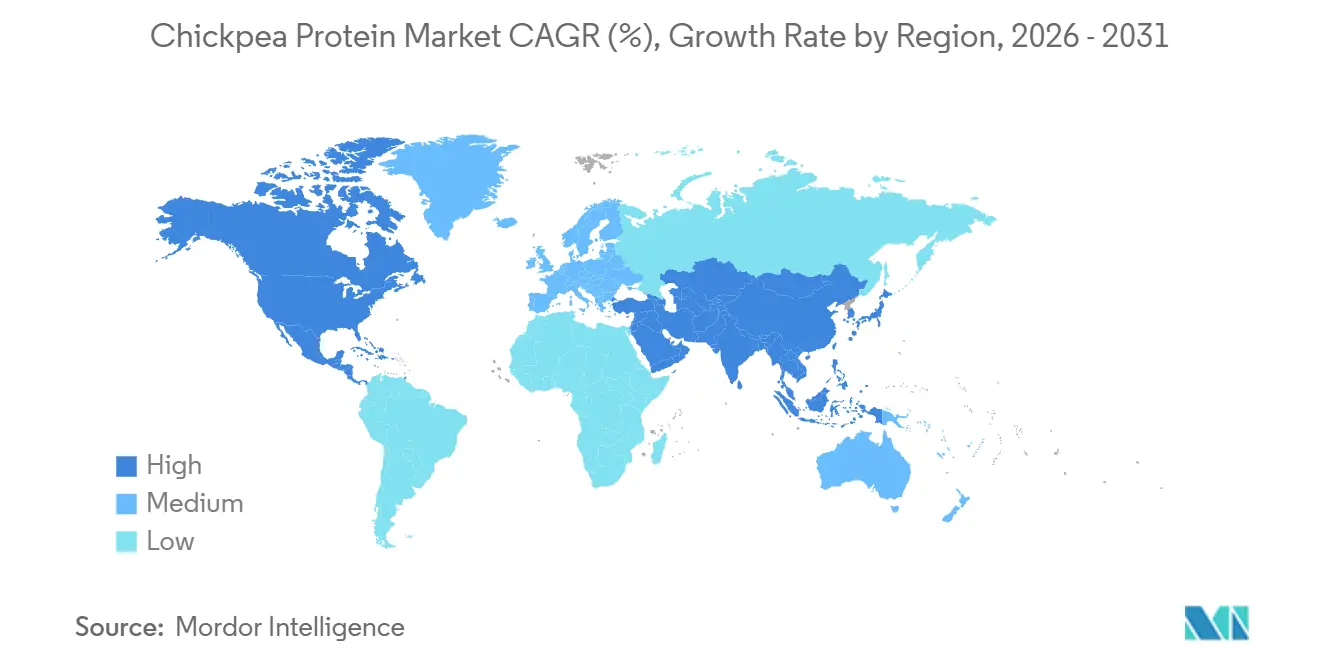
北米は、2025年のグローバルひよこ豆プロテイン市場収益の33.24%を占めました。この地域の地位は、確立された豆類加工エコシステム、高度なプロテイン抽出能力、および大規模にひよこ豆プロテインを商業化した成熟した原料製造産業を反映しています。豊富な原材料の入手可能性が地域の競争力をさらに強化しています。サスカチュワン豆類生産者協会によると、北米は年間約186,000トンのひよこ豆を生産しており、サスカチュワン州が地域の総生産量の約85%を担っています[3]出典:サスカチュワン豆類生産者協会、「ひよこ豆の市場機会」、saskpulse.com。この国内供給がひよこ豆プロテインメーカーにとって安定したバリューチェーンを支え、輸入原材料への依存を低減し一貫した生産を可能にしています。
アジア太平洋地域は、2026年から2031年にかけて最も速い8.45%のCAGRを記録すると予測されています。この地域の成長は、プロテイン抽出のための原材料への豊富なアクセスを提供する世界最大のひよこ豆栽培・加工拠点の一つとしての地位によって支えられています。豆類加工施設の継続的な拡大、加価値植物性プロテイン製造への投資の増加、および最新の原料加工技術の開発が地域の生産能力を高めています。大規模なひよこ豆生産国の存在と食品原料製造能力の拡大が相まって、アジア太平洋地域はひよこ豆プロテインにおいて最も急成長する地域市場として位置づけられています。
欧州は、厳格な持続可能性イニシアチブ、代替プロテインイノベーションへの投資増加、および地域のプロテイン自給強化に向けた国内豆類加工の拡大に支えられ、着実に成長する市場として台頭しています。南米は、ひよこ豆栽培の拡大、農業多様化の改善、および豆類付加価値産業への投資増加により緩やかな成長を示しています。中東・アフリカも、政府が地域の食品製造と代替プロテイン生産を奨励し、地域の加工業者が輸入プロテイン原料への依存を低減するために豆類由来原料ポートフォリオの拡大を続ける中、注目を集めています。

競合環境
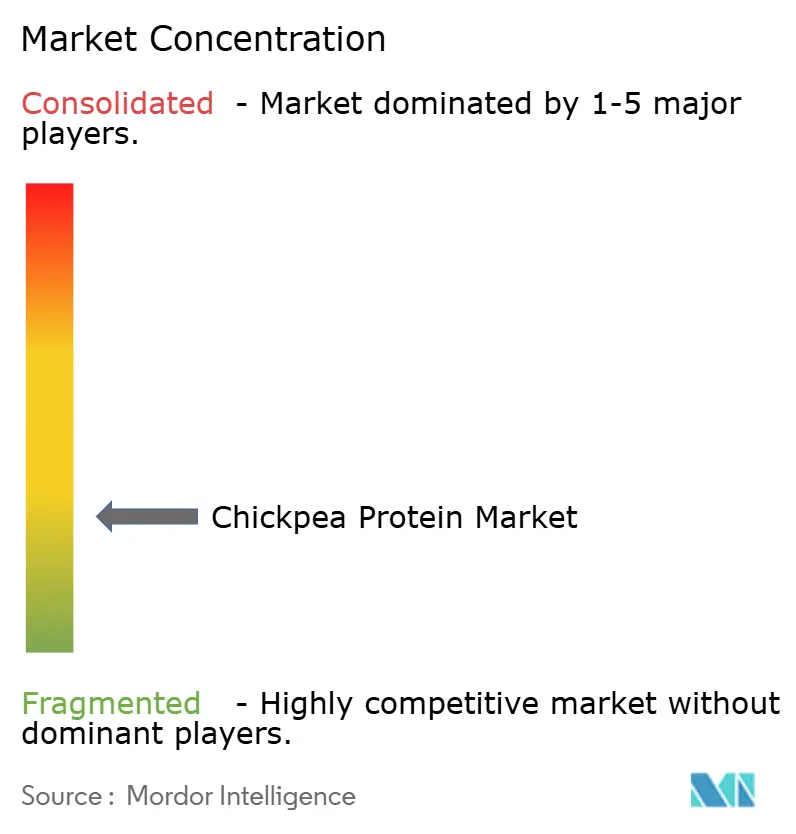
世界のひよこ豆プロテイン市場は適度に分散しており、競争は多国籍原料メーカーと専門的な植物性タンパク質生産者の混在によって特徴づけられています。企業は技術的能力、製品機能性、および用途別原料ソリューションで競争しています。Archer Daniels Midland Company、Cargill, Incorporated、International Flavors & Fragrances Inc.、Kerry Group plc、およびIngredion Incorporatedなどの主要プレイヤーは、広範な原料ポートフォリオ、グローバルな製造拠点、および確立された顧客関係を活用して市場プレゼンスを強化しています。ひよこ豆プロテインをより広範な植物性タンパク質製品に統合する能力により、複数の地域にわたる多様な食品・栄養メーカーにサービスを提供することができます。
競争は、価格だけでなく、高度なタンパク質抽出技術、カスタマイズされた製剤専門知識、およびグローバルなサプライチェーン能力にますます集中しています。主要プレイヤーは、タンパク質の純度、溶解性、フレーバープロファイル、および機能的パフォーマンスを向上させながら生産能力を拡大するために、湿式抽出および分画インフラへの投資を継続しています。多地域流通ネットワークにより信頼性の高い原材料調達と効率的な原料供給が確保され、用途別製剤能力により、メーカーは異なる加工条件と製品要件に最適化されたひよこ豆プロテインソリューションを開発することができ、市場において強力な差別化を生み出しています。
企業はまた、原料経済性と加工効率を向上させるためにひよこ豆の品種改良と原材料開発のイノベーションを加速させています。AIを活用したゲノム選択と精密育種技術により、自然に高タンパク質のひよこ豆品種の開発が可能になり、作物レベルでのタンパク質収率が向上し、集中的な下流加工への依存が低減されています。これらの次世代品種は、脱脂などのコストのかかる加工ステップを排除または低減し、製造効率を改善し生産コストを低下させる可能性を持っています。持続可能な調達、高度な加工技術、および継続的な製品イノベーションへの投資と相まって、これらの発展が世界のひよこ豆プロテイン市場の競争ダイナミクスを再形成しています。
ひよこ豆プロテイン産業のリーダー
Archer Daniels Midland Company
Cargill, Incorporated
International Flavors & Fragrances Inc.
Kerry Group plc
Ingredion Incorporated
- 注:主要企業の掲載順は順位を示すものではありません。
ひよこ豆プロテイン市場
- Archer Daniels Midland Company
- Cargill, Incorporated
- International Flavors & Fragrances Inc.
- Kerry Group plc
- Ingredion Incorporated
- SunOpta Inc.
- Roquette Freres
- AGT Food and Ingredients Inc.
- ChickP Protein Ltd.
- InnovoPro Ltd.
- The Scoular Company
- Vestkorn Milling AS
- Cambridge Commodities Limited
- Nutriati, Inc.
- PLT Health Solutions, L.P.
- Puris Proteins, LLC
- Batory Foods, Inc.
- Chickplease
- Relsus Pte. Ltd.
- Atura Proteins

Recent Industry Developments in ひよこ豆プロテイン市場
- 2026年7月:NuCicerは初の商業用ひよこ豆ブランド「Nuchi」を開発しました。既存のエンドウ豆プロテイン加工インフラと互換性を持つNuchiは、高プロテイン粉末、低脂肪粉末、プロテイン濃縮物、プロテインアイソレートとして提供されました。
- 2026年2月:Kerry Group plcはコロンビアのメデジンに新たなKerryカスタマー共創センターを開設しました。同センターは顧客との協力関係を深め、アンデス地域向けに複数の食品・飲料カテゴリーにわたるソリューションの開発を加速するために設計されました。


世界のひよこ豆プロテイン市場レポートの範囲
ひよこ豆プロテインは、ひよこ豆(ガルバンゾー豆とも呼ばれる)から抽出されたタンパク質です。ひよこ豆プロテイン市場は、製品タイプ、性質、用途、および地域によってセグメント化されています。製品タイプに基づき、市場はひよこ豆プロテインアイソレート、ひよこ豆プロテインコンセントレート、ひよこ豆プロテインフラワー、およびその他にセグメント化されています。性質に基づき、市場は従来型およびオーガニックにセグメント化されています。用途に基づき、市場は食品・飲料、ニュートラシューティカルズおよび栄養補助食品、パーソナルケアおよびコスメティクス、動物飼料およびペットフード、およびその他にセグメント化されています。地域に基づき、市場は北米、欧州、アジア太平洋、南米、および中東・アフリカにセグメント化されています。レポートは、言及されたすべてのセグメントについて金額(米ドル)および数量(トン)の両方で市場規模と予測を提供しています。
| ひよこ豆プロテインアイソレート |
| ひよこ豆プロテインコンセントレート |
| ひよこ豆プロテインフラワー |
| その他 |
| 従来型 |
| オーガニック |
| 食品・飲料 |
| ニュートラシューティカルズおよび栄養補助食品 |
| パーソナルケアおよびコスメティクス |
| 動物飼料およびペットフード |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米のその他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| 欧州のその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| アジア太平洋のその他 | |
| 南米 | |
| 中東・アフリカ |
| 製品タイプ別 | ひよこ豆プロテインアイソレート | |
| ひよこ豆プロテインコンセントレート | ||
| ひよこ豆プロテインフラワー | ||
| その他 | ||
| 性質別 | 従来型 | |
| オーガニック | ||
| 用途別 | 食品・飲料 | |
| ニュートラシューティカルズおよび栄養補助食品 | ||
| パーソナルケアおよびコスメティクス | ||
| 動物飼料およびペットフード | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米のその他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| 欧州のその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| アジア太平洋のその他 | ||
| 南米 | ||
| 中東・アフリカ | ||


レポートで回答される主要な質問
2031年までのひよこ豆プロテイン市場の予測値は?
ひよこ豆プロテイン市場は2026年から7.11%のCAGRで成長し、2031年までに297.51 ミリオン 米ドルに達すると予測されています。
最も大きなシェアを持つひよこ豆プロテインの形態は?
ひよこ豆プロテインフラワーは、ベーカリー、スナック、パスタに広く使用されているため、2025年の収益の58.76%を占めました。
ひよこ豆プロテインで最も急成長している用途は?
ニュートラシューティカルズおよび栄養補助食品は2031年までに8.87%のCAGRで成長すると予測されています。
なぜ食品メーカーはひよこ豆プロテインを使用しているのですか?
メーカーは、タンパク質強化、クリーンラベルポジショニング、および大豆や小麦原料を避ける製剤を支援するためにこれを使用しています。
最終更新日:



