
チキンパウダー市場規模とシェア
市場概要
| 調査期間 | 2027 - 2032 |
|---|---|
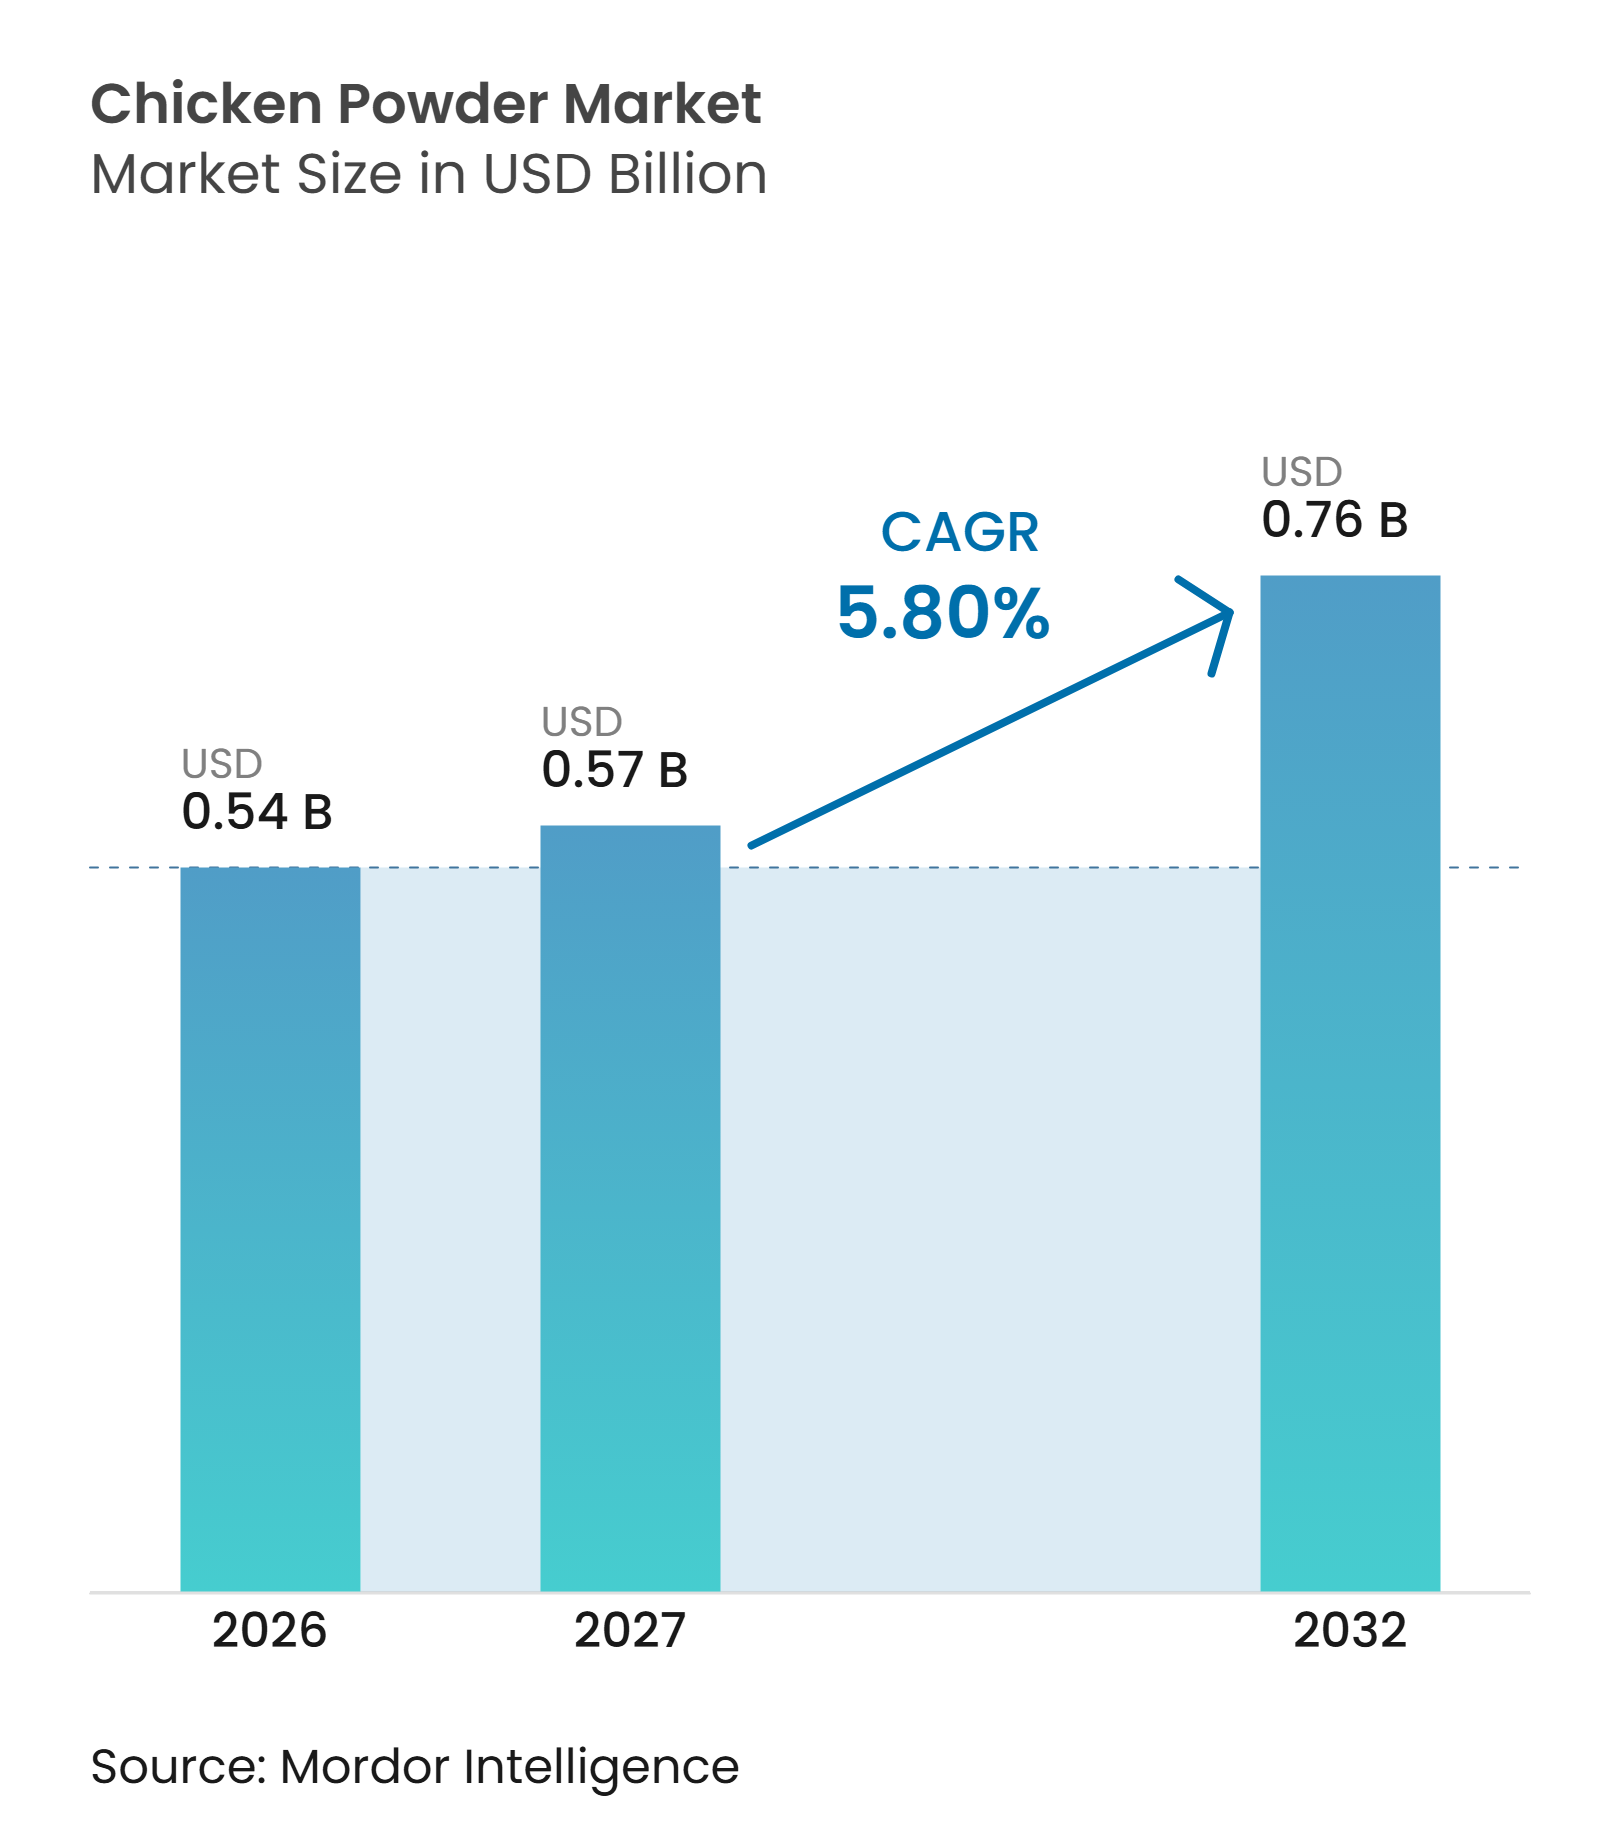
| 市場規模 (2027) | 0.57 十億米ドル |
| 市場規模 (2032) | 0.76 十億米ドル |
| 成長率 (2027 - 2032) | 5.80 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるチキンパウダー市場分析
チキンパウダー市場規模は、2026年の0.544 ビリオン 米ドルから2027年には0.575 ビリオン 米ドルに増加し、2032年までに0.763 ビリオン 米ドルに達する見込みで、2027年~2032年にかけてCAGR 5.8%で成長する見通しです。成長は、便利ですぐに使えるチキンベースの調味料原料への需要の高まり、加工食品生産の拡大、インスタントラーメン・即席食品・フードサービス用途における採用の増加によって支えられています。タイプ別ではチキンミートパウダーが市場を牽引し、チキンブロスパウダーが最も速い成長を記録する見込みです。性質別では従来型チキンパウダーが最大シェアを占め、オーガニックチキンパウダーが最も速い成長率を示すと予測されています。カテゴリー別ではレギュラーチキンパウダーが主要カテゴリーであり、低脂肪製品は安定した成長が見込まれています。ただし、生鶏肉価格の変動、家禽供給の混乱、鳥インフルエンザのリスク、代替肉調味料との競合が市場成長を抑制する可能性があります。地域別では欧州が市場をリードし、2026年の市場シェアの50.80%を占めており、アジア太平洋地は食品加工産業の拡大、包装食品への需要の高まり、風味豊かな利便性食品の消費増加に支えられ、最も速い成長を記録する見込みです。
レポートの主要ポイント
- タイプ別では、チキンミートパウダーが2026年のチキンパウダー市場において最大シェアの47.80%を占め、チキンブロスパウダーは2027年~2032年にかけてCAGR 6.40%で最も速い成長が予測されています。
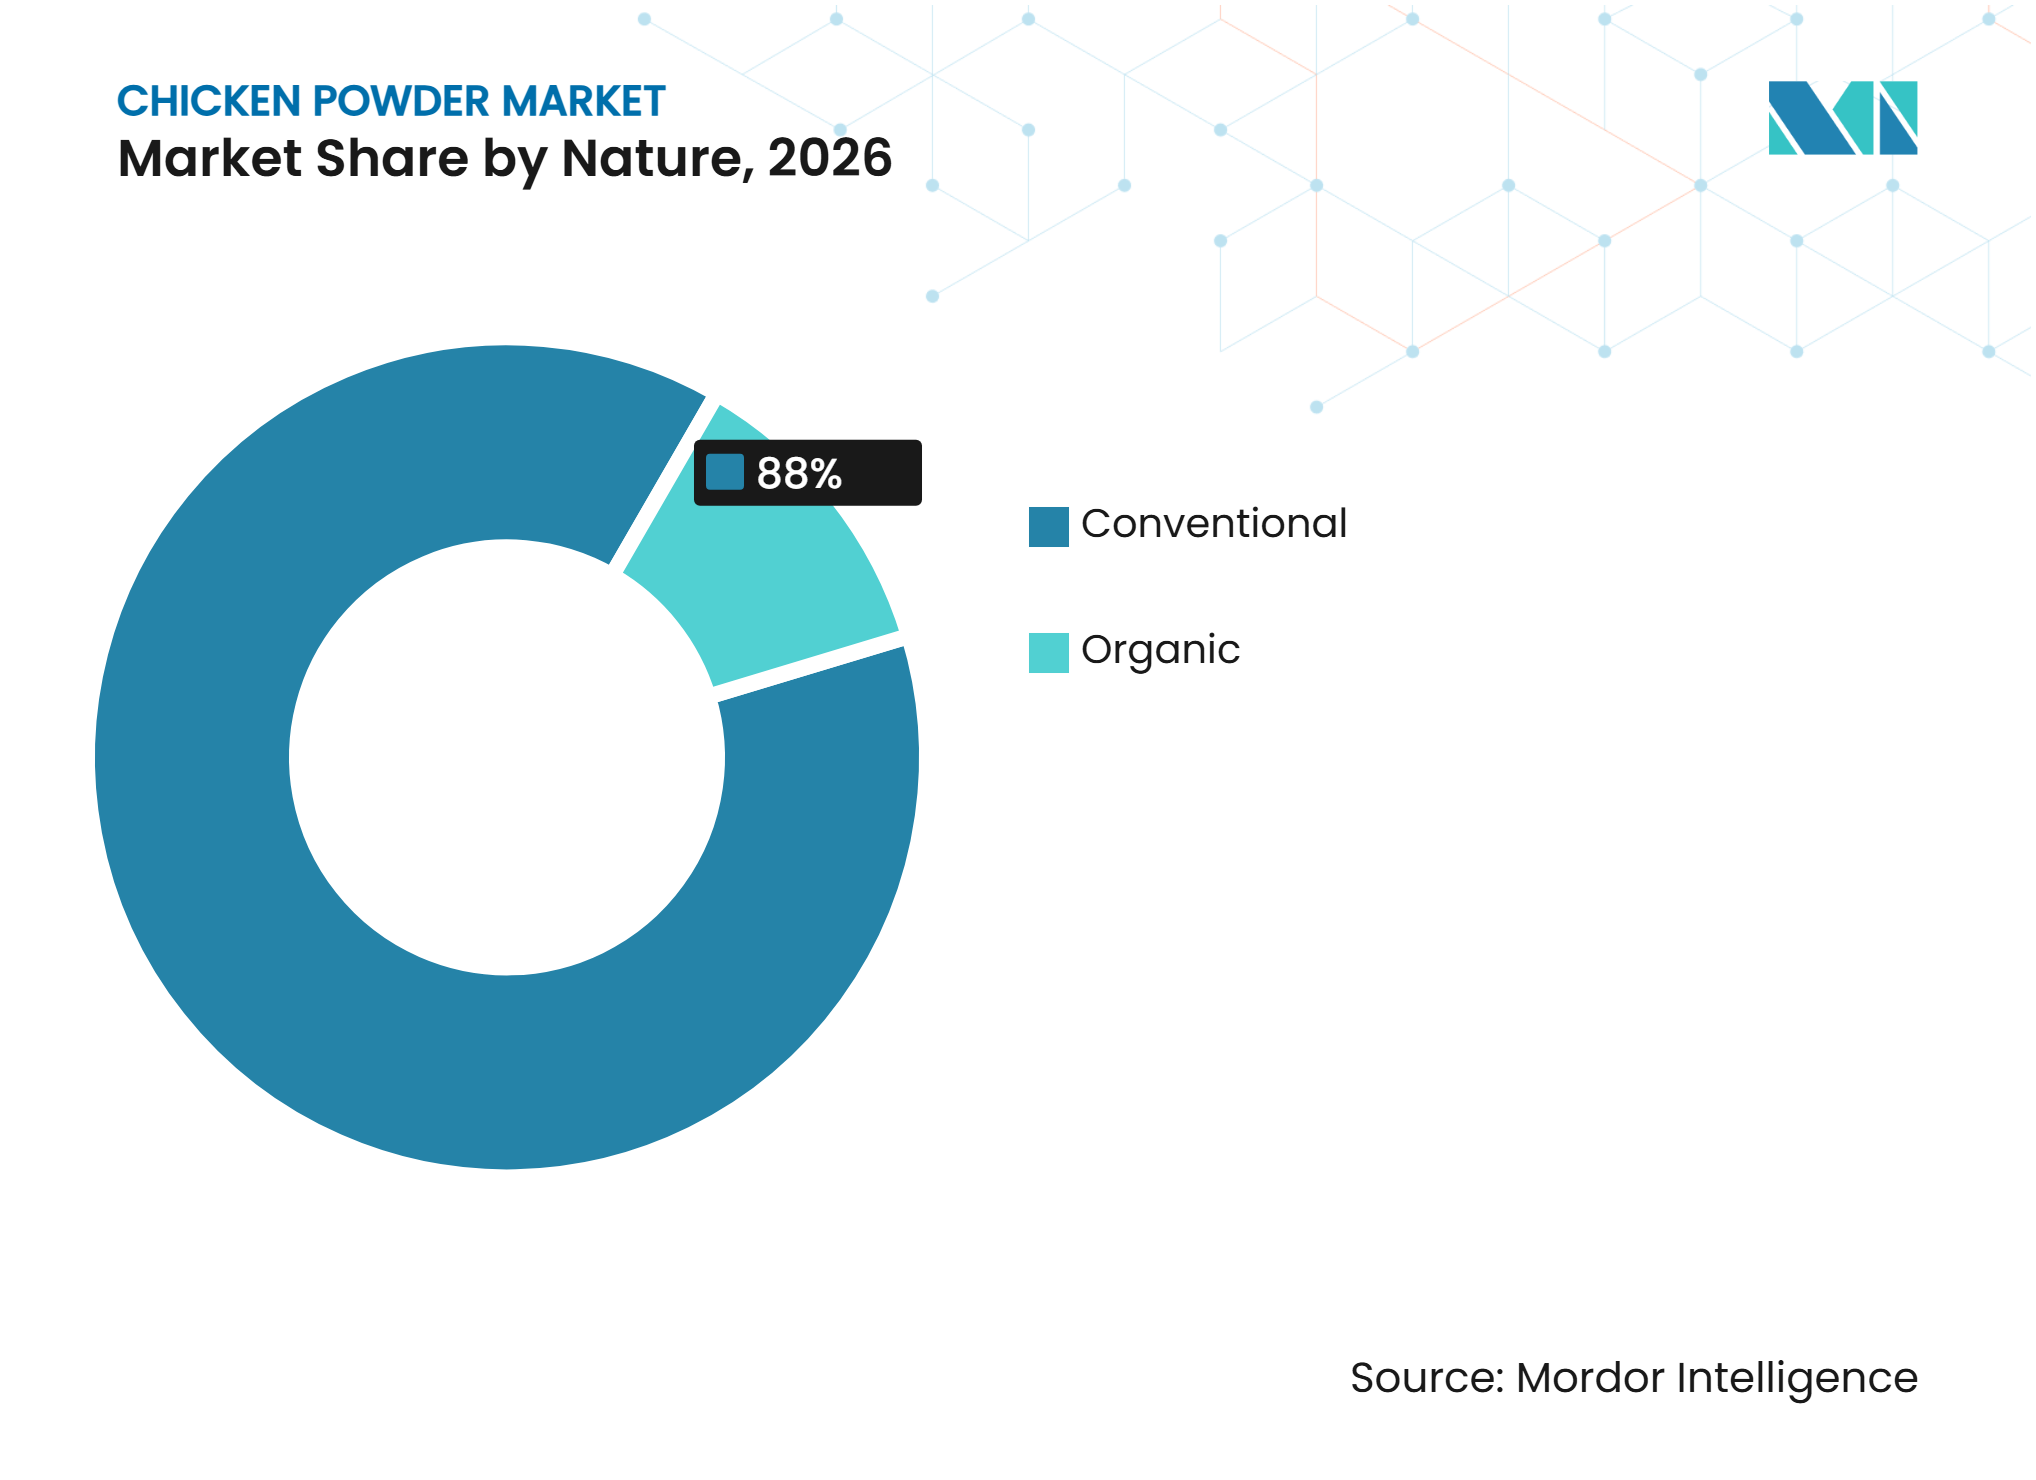
- 性質別では、従来型チキンパウダーが2026年に88.00%のシェアで市場を支配し、オーガニックチキンパウダーは2027年~2032年にかけてCAGR 6.40%で最も速い成長を記録すると予測されています。
- カテゴリー別では、レギュラーチキンパウダーが2026年のチキンパウダー市場において最大シェアの79.80%を占め、低脂肪チキンパウダーは2027年~2032年にかけてCAGR 5.80%で成長する見込みです。
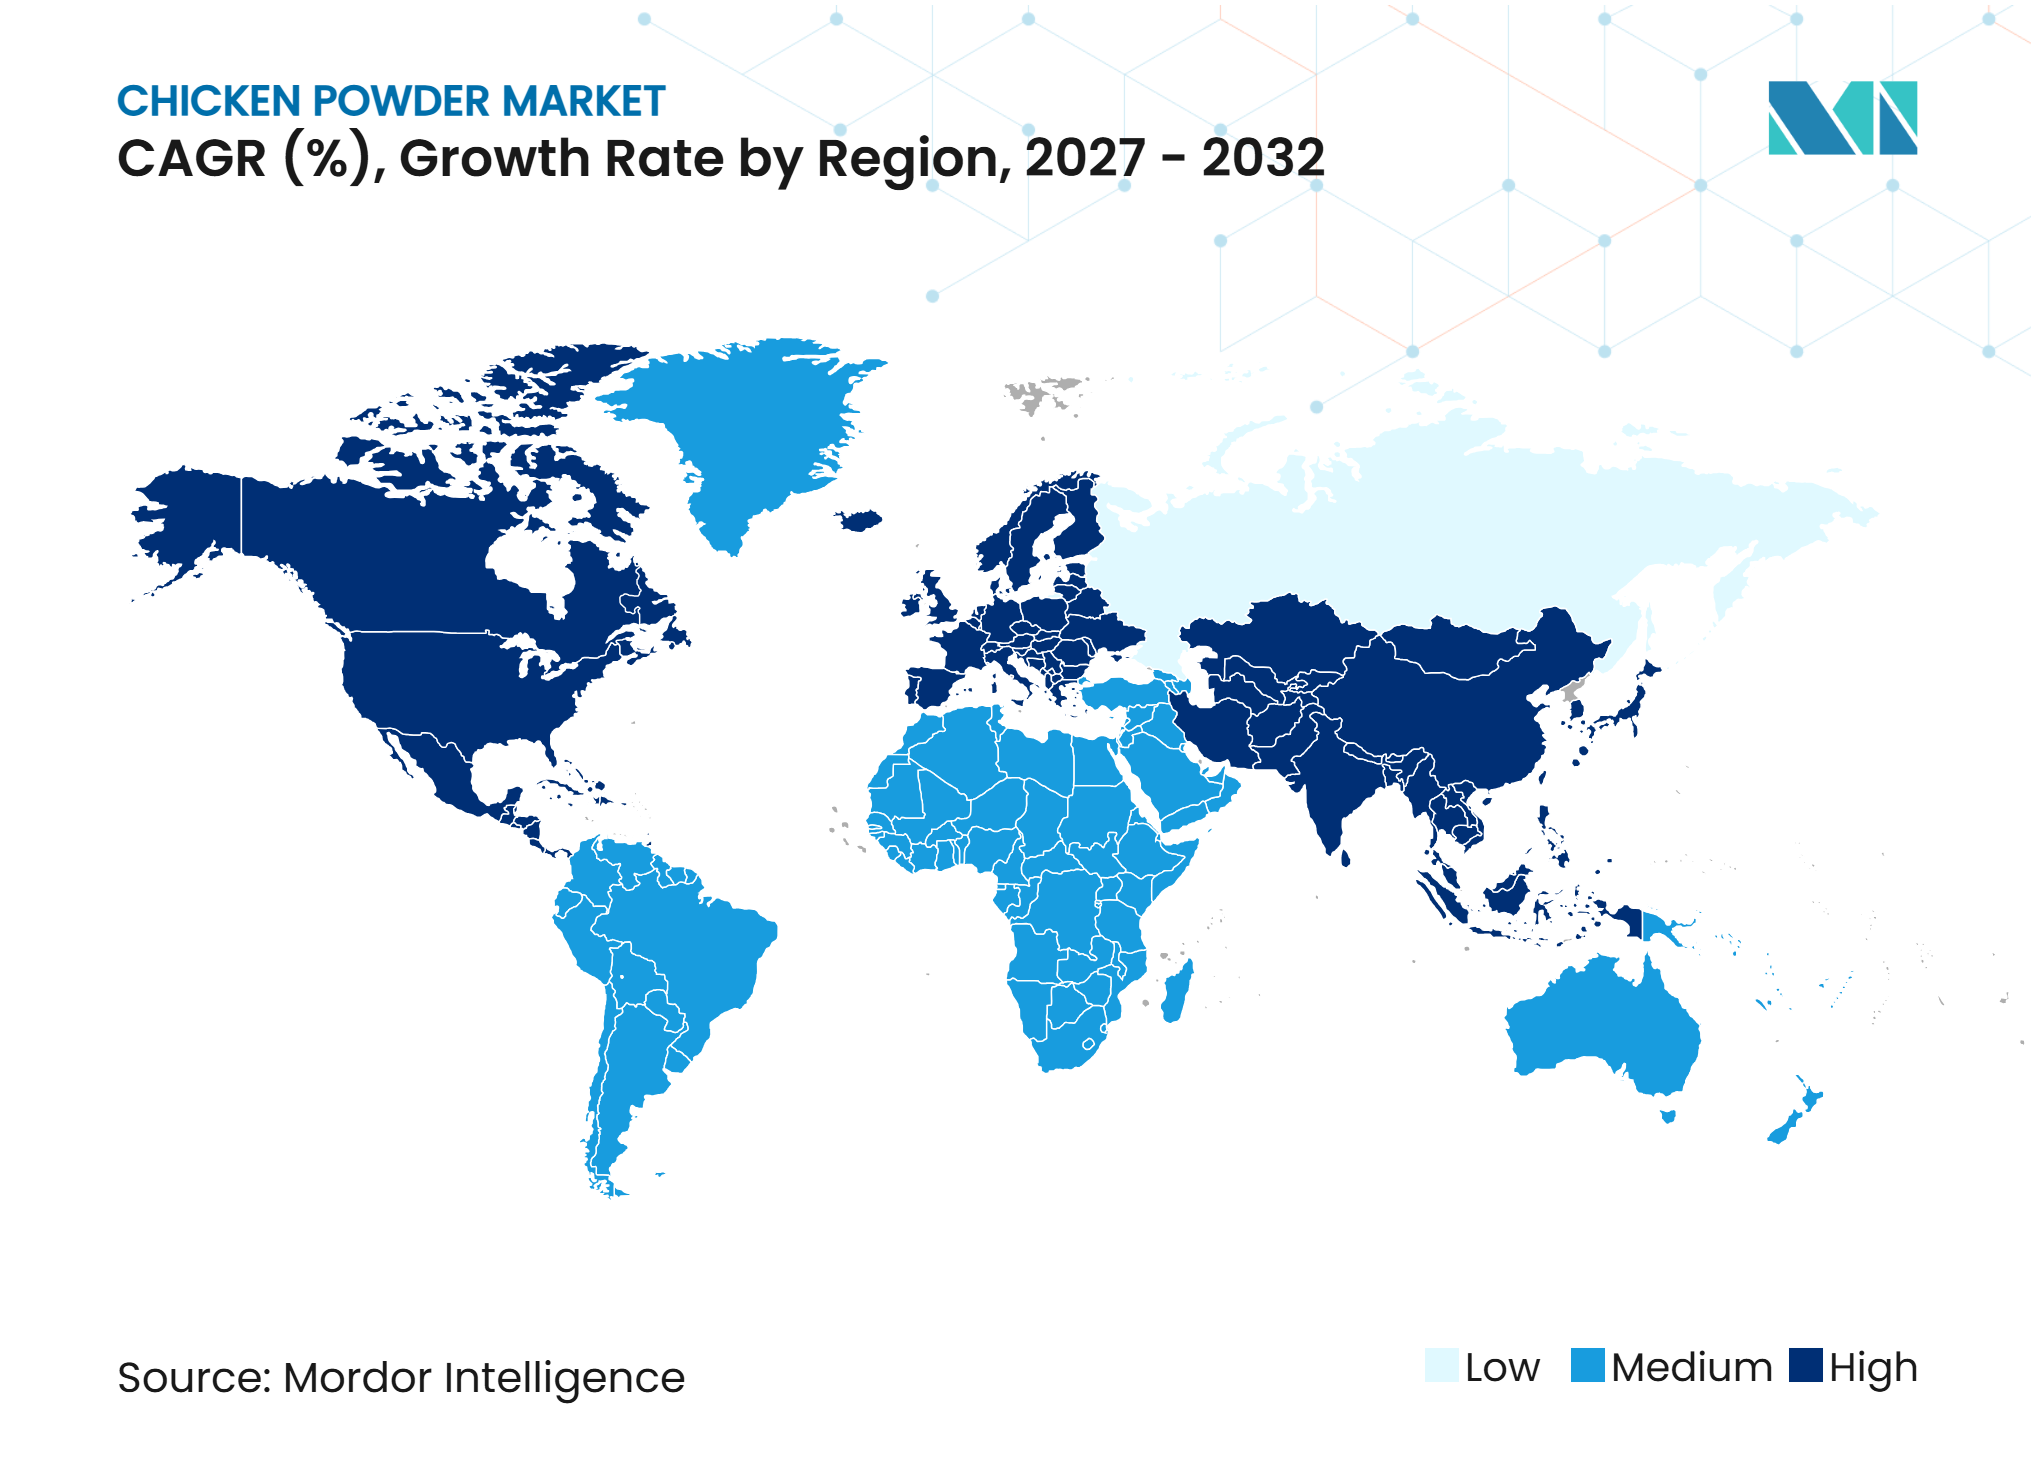
- 地域別では、欧州が2026年に50.80%のシェアでチキンパウダー市場をリードし、アジア太平洋地域は2027年~2032年にかけてCAGR 6.40%で最も速い成長が予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
長要因*
| 成長要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 便利ですぐに使えるチキンベースの調味料原料への需要の高まり | +1.0% | グローバル、特に北米およびアジア太平洋地域において、便利な調理原料および風味豊かな調味料ソリューションへの需要が採用を後押し | 中期(2~4年) |
| 加工食品・インスタントラーメン・即席食品の拡大 | +0.9% | グローバル、特にアジア太平洋地域および北米において、包装食品生産の拡大と利便性食品の消費増加が支援 | 中期(2~4年) |
| フードサービスおよび商業食品加工におけるチキンパウダーの採用増加 | +0.8% | グローバル、特に欧州・北米・アジア太平洋地域において、食品メーカーおよびフードサービス事業者が濃縮家禽ベースのフレーバー原料を使用 | 中期(2~4年) |
| タンパク質豊富で風味豊かな食品原料に対する消費者嗜好の高まり | +0.6% | グローバル、特に北米および欧州において、タンパク質強化食品および肉ベースのフレーバー製剤への需要が製品使用を後押し | 長期(4年超) |
| クリーンラベル・低ナトリウムおよび特化型チキンパウダー製剤における製品革新 | +0.5% | グローバル、特に北米および欧州において、食品メーカーが変化する消費者嗜好に対応するための特化型調味料製剤を開発 | 長期(4年超) |
| 情報源: Mordor Intelligence | |||
便利ですぐに使えるチキンベースの調味料原料への需要の高まり
消費者ライフスタイルの変化と便利な調理ソリューションへの需要の高まりが、家庭用および商業用食品用途におけるチキンパウダーの採用を後押ししています。消費者は、一貫したチキンの風味と味を提供しながら食品調理を簡素化する、すぐに使える調味料原料をますます求めるようになっています。[1] チキンパウダーは、スープ、ソース、マリネ、グレービー、インスタントラーメン、その他の風味豊かな食品調理に容易に組み込むことができるため、新鮮なチキンストックやブロスを調製する代替手段として便利です。その濃縮されたフレーバープロファイル、保存のしやすさ、さまざまな食品製剤への適合性が、包装食品製品全体での用途をさらに支えています。時間を節約できる調理原料への需要の高まりも、メーカーが家庭用消費者、レストラン、産業用食品加工業者にサービスを提供するために、さまざまな製剤や包装形態でチキンパウダーを導入することを促しています。
加工食品・インスタントラーメン・即席食品の拡大
加工食品産業の拡大と包装食品の消費増加が、チキンパウダーメーカーに機会をもたらしています。[2] 食品加工業者は、一貫した風味を提供し、製品製剤を改善し、大規模な食品調理を簡素化するために、濃縮調味料原料をますます使用しています。チキンパウダーは、インスタントラーメン、包装スープ、即席食品、冷凍食品、スナック調味料、利便性食品製品などの用途に広く適しています。一貫した風味豊かなプロファイルを提供し、他の原料と容易にブレンドできる能力が、産業用食品製造への適合性を高めています。便利な食事形態と包装食品の継続的な開発が、食品メーカーの間でチキンベースのフレーバー原料への需要を支えています。
フードサービスおよび商業食品加工におけるチキンパウダーの採用増加
フードサービス施設の拡大と商業用食品調理活動の増加が、便利なフレーバー原料としてのチキンパウダーの使用を後押ししています。レストラン、ケータリング事業者、施設用厨房、商業用食品メーカーは、調理の複雑さを軽減しながら大量の食品に一貫した味を提供する調味料ソリューションを必要としています。チキンパウダーは、ブロス、グレービー、ソース、マリネ、スープ、調理済み肉料理に組み込むことができ、さまざまなフードサービス用途に適しています。その濃縮製剤と取り扱いのしやすさにより、商業用厨房はレシピを標準化し、原料の保管と調理を簡素化することができます。外食費の増加が、フードサービスおよび産業流通ャネル全体でチキンベースの調味料原料のサプライヤーに機会をさらにもたらしています。[3]
タンパク質豊富で風味豊かな食品原料に対する消費者嗜好の高まり
食事性タンパク質要件に対する意識の高まりとタンパク質含有食品への関心が、家禽由来原料の機会を支えています。チキンベースの原料は、メーカーに動物由来タンパク質と親しみやすい風味豊かなフレーバーをさまざまな食品製剤に組み込む機会を提供します。チキンミートパウダーおよびチキンプロテインパウダーは、スープ、調味料ブレンド、栄養食品調製物、ソース、その他の加工食品用途に使用できます。家禽由来原料の多用途性により、メーカーはタンパク質含有量と望ましい味の特性を組み合わせた製品を開発ることもできます。消費者と食品メーカーが風味と利便性とともに栄養組成をますます考慮するようになるにつれ、特化型チキンベース原料への需要が恩恵を受けると予想されます。
クリーンラベル・低ナトリウムおよび特化型チキンパウダー製剤における製品革新
食品組成、ナトリウム摂取量、原料の透明性への関心の高まりが、メーカーに差別化されたチキンパウダー製剤の開発を促しています。食品生産者は、低ナトリウム調味料ブレンド、特化型ブロスパウダー、特定の栄養および用途要件を満たす製剤を模索しています。チキンパウダーメーカーは、製品の望ましい風味豊かな特性を維持しながら、塩分含有量、原料選択、フレーバー濃度、加工技術の調整を通じて対応することができます。世界保健機関は、製品の再製剤化を通じて加工食品のナトリウムレベルを削減することを推奨しており、食品原料メーカーが低ナトリウム代替品を開発するための追加的なインセンティブを生み出しています。これらの動向が、包装食品、フードサービス用途、特化型食品製剤向けのチキンパウダー品における革新を促しています。[4]
抑制要因*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生鶏肉価格の変動と家禽供給 | −0.8% | グローバル、特に北米・欧州・アジア太平洋地域において、飼料コスト・家禽生産費・生鶏肉の入手可能性の変化が製造コストに影響 | 短期(2年未満) |
| 鳥インフルエンザおよびその他の家禽関連疾病のリスク | −0.7% | グローバル、特にアジア太平洋地域・欧州・北米において、家禽疾病の発生が生産を混乱させ、貿易を制限し、鶏肉由来原材料の入手可能性に影響を与える可能性 | 中期(2~4年) |
| 代替肉調味料、ブイヨン、植物ベースのフレーバー原料との競合 | −0.5% | グローバル、特に欧州および北米において、野菜ベースの調味料、牛肉・海鮮フレーバー、ブイヨン製品、植物ベースの代替品が食品製剤需要をめぐっ競合 | 中期(2~4年) |
| 動物由来原料および食品安全コンプライアンスに関する規制要件 | −0.4% | グローバル、特に欧州および北米において、厳格な食品安全・動物由来原料・表示・トレーサビリティ要件がメーカーのコンプライアンス義務を増大 | 長期(4年超) |
| 情報源: Mordor Intelligence | |||
生鶏肉価格の変動と家禽供給
チキンパウダー市場は、生鶏肉価格の変動と家禽供給の変化にさらされており、これが製造コストと製品の入手可能性に影響を与える可能性があります。鶏肉はチキンミートパウダー、ブロスパウダー、その他の家禽由来原料の主要原材料であり、メーカーは安定した家禽生産と調達ネットワークに依存しています。トウモロコシや大豆ミールを含む飼料価格の変動、エネルギー・労働・輸送・加工費とともに、家禽生産の全体的なコストを増加させる可能性があります。これらの変動は、特に高い投入コストを食品メーカーや商業バイヤーに完全に転嫁できない場合、チキンパウダーメーカーに価格圧力をもたらす可能性があります。供給の混乱は、生産スケジュール、在庫管理、契約履行にも影響を与える可性があります。その結果、原材料価格の変動と一貫性のない家禽の入手可能性が、チキンパウダーメーカーの利益率を制約し、不確実性をもたらす可能性があります。
鳥インフルエンザおよびその他の家禽関連疾病のリスク
チキンパウダー市場は、鶏肉生産、貿易、原材料の入手可能性に影響を与える可能性のある鳥インフルエンザおよびその他の家禽疾病からの供給関連リスクに直面しています。高病原性鳥インフルエンザの発生は、家禽の死亡、強制的な殺処分、移動制限、国内外の家禽サプライチェーンへの一時的な混乱をもたらす可能性があります。これらの動向は、パウダー、ブロス、その他の家禽ベース原料への加工のための鶏肉の調達に影響を与える可能性があります。輸出制限と疾病管理要件の変更が、複数の国で事業を展開するメーカーの調達をさらに複雑にする可能性があります。特定の家禽生産地域に依存する企業は、発生時に調達コストの上昇と一貫した生産量の維持の困難を経験する可能性があります。その結果、繰り返す家禽疾病リスクがサプライチェーンの不確実性をめ、チキンパウダー市場の成長を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
チキンミートパウダーがリードし、チキンブロスパウダーがより速く拡大2026年、チキンミートパウダーはチキンパウダー市場の推定47.80%を占め、主要タイプセグメントとなっています。その優位性は、加工食品、調味料ブレンド、スープ、ソース、インスタントラーメン、即席食品全体での脱水チキン原料の広範な使用を反映しています。チキンミートパウダーは濃縮された家禽フレーバーを提供し、さまざまな食品製剤に組み込んで味と風味豊かな特性を向上させることができます。その多用途性、産業用食品加工との適合性、商業用フードサービス用途への適合性が、確立された市場ポジションを支えています。一方、チキンブロスパウダーは2032年までにCAGR推定6.40%で最も速い成長を記録すると予測されています。便利なスープベース、すぐに使えるブロス原料、濃縮された風味豊かなフレーバーソリューションへの需要の増加が、このカテゴリーの拡大を支えています。食品メーカーは、調理プロセを簡素化しながら一貫した風味を提供するために、インスタントスープ、グレービー、ソース、調理済み食品にブロスパウダーをますます組み込んでいます。
チキンプロテインパウダーは別の製品カテゴリーを代表し、特化型食品製剤において家禽由来タンパク質と機能性原料が必要とされる用途にサービスを提供しています。カスタマイズされたブレンド製剤を含むその他のチキンパウダー製品は、特定のフレーバー、栄養、加工要件に対応することでカテゴリーの多様性に貢献しています。ただし、すべての製品タイプのメーカーは、原材料コストと加工要件を管理しながら、一貫したフレーバープロファイル、栄養特性、微生物学的安全性、製品品質を維持する必要があります。
性質別:
従来型チキンパウダーが支配し、オーガニック製品がより速く拡大2026年、従来型チキンパウダーはチキンパウダー市場の推定88.00%を占め、支配的な性質セグメントとなっています。その主導的な地位は、確立された家禽生産ネットワーク、より広い原材料の入手可能性、比較的発展した製造・流通イフラによって支えられています。従来型チキンパウダーは、大規模生産と多様な食品用途への適合性から、食品加工業者、調味料メーカー、レストラン、商業用厨房に広く使用されています。確立された調達チャネルと比較的アクセスしやすい価格設定も、産業用食品加工とフードサービス事業全体での採用を支えています。一方、オーガニックチキンパウダーは2032年までにCAGR推定6.40%で最も速い成長を記録すると予測されています。有機生産食品原料への関心の高まりと家禽農業慣行への注目の増加が、オーガニックチキンパウダーメーカーに機会をもたらしています。差別化された原料ポートフォリオを求める食品生産者は、特化型スープ、調味料、ソース、包装食品製剤に認定オーガニック家禽原料を組み込む可能性があります。
オーガニックセグメントは、有機家禽生産が特定の認証、飼料、農業、トレーサビリティ要件を伴うため、比較的小規模にとどまっています。メーカーはまた、調達と加工全体を通じて適用される有機生産基準への準拠を維持する必要があります。それにもかかわらず、別化された食品原料への関心の高まりが、プレミアムおよび特化型食品用途全体でオーガニックチキンパウダーに機会をもたらしています。


注記: すべての個別セグメントのシェアはレポート購入後に入手可能
カテゴリー別:
レギュラーチキンパウダーがリードし、低脂肪製品が安定したペースで拡大2026年、レギュラーチキンパウダーはチキンパウダー市場の推定79.80%を占め、主要カテゴリーとなっています。その優位性は、加工食品、インスタントラーメン、スープ、ソース、調味料ブレンド、商業用食品調製物全体での従来型チキンベースのフレーバー原料への広範な需要を反映しています。レギュラーチキンパウダーは、既存の生産プロセスに大幅な変更を加えることなく風味豊かな製剤を開発するための多用途原をメーカーに提供します。家庭用調理、フードサービス、産業用食品製造全体での確立された使用がその主導的な地位を支えています。一方、低脂肪チキンパウダーは2032年までにCAGR推定5.80%で成長すると予測されています。栄養組成への注目の増加と特化型食品製剤への需要が、低脂肪チキンパウダー製品に機会をもたらしています。食品メーカーは、特定の栄養および製品ポジショニング要件を満たすように設計されたスープ、調味料ブレンド、調理済み食品にこれらの製剤を組み込む可能性があります。
レギュラーチキンパウダーは、その広範な用途基盤と確立された製造プロセスから引き続き恩恵を受けています。ただし、低脂肪製剤では、メーカーが脂肪含有量を調整しながら望ましいフレーバー、テクスチャー、機能特性を維持する必要があります。製品開発と再製剤化能力が、両カテゴリー間の競争に影響を与えることになります。
地域分析
欧州チキンパウダー市場
欧州は2026年のチキンパウダー市場の推定50.80%を占め、最大の地域市場となっています。同地域は、確立された品加工産業、発展した家禽生産ネットワーク、加工食品原料への強い需要から恩恵を受けています。ドイツ、英国、フランス、イタリア、スペインなどの国々は、スープ、ソース、調味料ブレンド、インスタント食品、即席食品製品の確立された市場を通じて、チキンパウダーメーカーに機会を提供しています。商業用食品調製と産業用食品製造における濃縮家禽ベース原料の使用の増加が、地域需要をさらに支えています。メーカーはまた、確立された食品流通インフラと専門食品原料サプライヤーの入手可能性から恩恵を受けています。ただし、同地域で事業を展開する企業は、厳格な食品安全・動物由来原料・表示・トレーサビリティ要件を遵守する必要があります。
アジア太平洋チキンパウダー市場
アジア太平洋地域は、2027年~2032年にかけてCAGR推定6.40%で最も速い成長を示す地域市場と予測されています。食品加工産業の拡大、都市化、食の嗜好の変化、包装利便性食品の消費増加が、中国、インド、日本、タイ、韓国全体でチキンパウダーメーカーに機会をもたらしています。同地域の確されたインスタントラーメン、調味料、スープ、即席食品産業が、チキンミートパウダーとチキンブロスパウダーの強力な用途基盤を提供しています。便利な調理原料と濃縮された風味豊かなフレーバーソリューションへの需要の増加も、家庭用、フードサービス、産業用途全体での製品採用を支えています。さらに、組織化された食品小売と食品製造能力の拡大が、サプライヤーが地域流通を強化する機会をもたらしています。ただし、食品安全規制、家禽供給条件、消費者嗜好、価格感度の違いにより、メーカーは個々の国市場に合わせて製品製剤と流通戦略を適応させる必要があります。
北米、南米、中東・アフリカ
北米は、特に米国とカナダにおける包装スープ、ソース、調味料ブレンド、冷凍食品、利便性食品製品への需要に支えられた、チキンパウダーの確立された市場を代表しています。確立された食品加工企業、商業用フードサービス事業者、発展した原料流通ネットワークが、家禽ベースのフレーバー原料の採用を支えています。南米は、特にブラジルにおける確立された家禽生産産業を通じて機会を提供しており、国内の家禽の入手可能性が鶏肉由来原料の供給を支えています。アルゼンチンおよびその他の地域市場も、加工食品生産の拡大と便利な調味料ソリューションへの需要を通じて機会を提供しています。中東・アフリカでは、食品加工能力、家禽サプライチェーン、消費者嗜好、規制要件の違いにより、市場の発展が国によって異なります。南アフリカおよびその他の発展途上の食品製造市場は、包装食品およびフードサービス用途にサービスを提供するチキンパウダーサプライヤーに機会を提供しています。これらの地域全体で、メーカーは市場浸透を強化するために原材料調達、食品安全コンプライアンス、流通コスト、変化する消費者嗜好を管理する必要があります。
競合環境
市場集中度
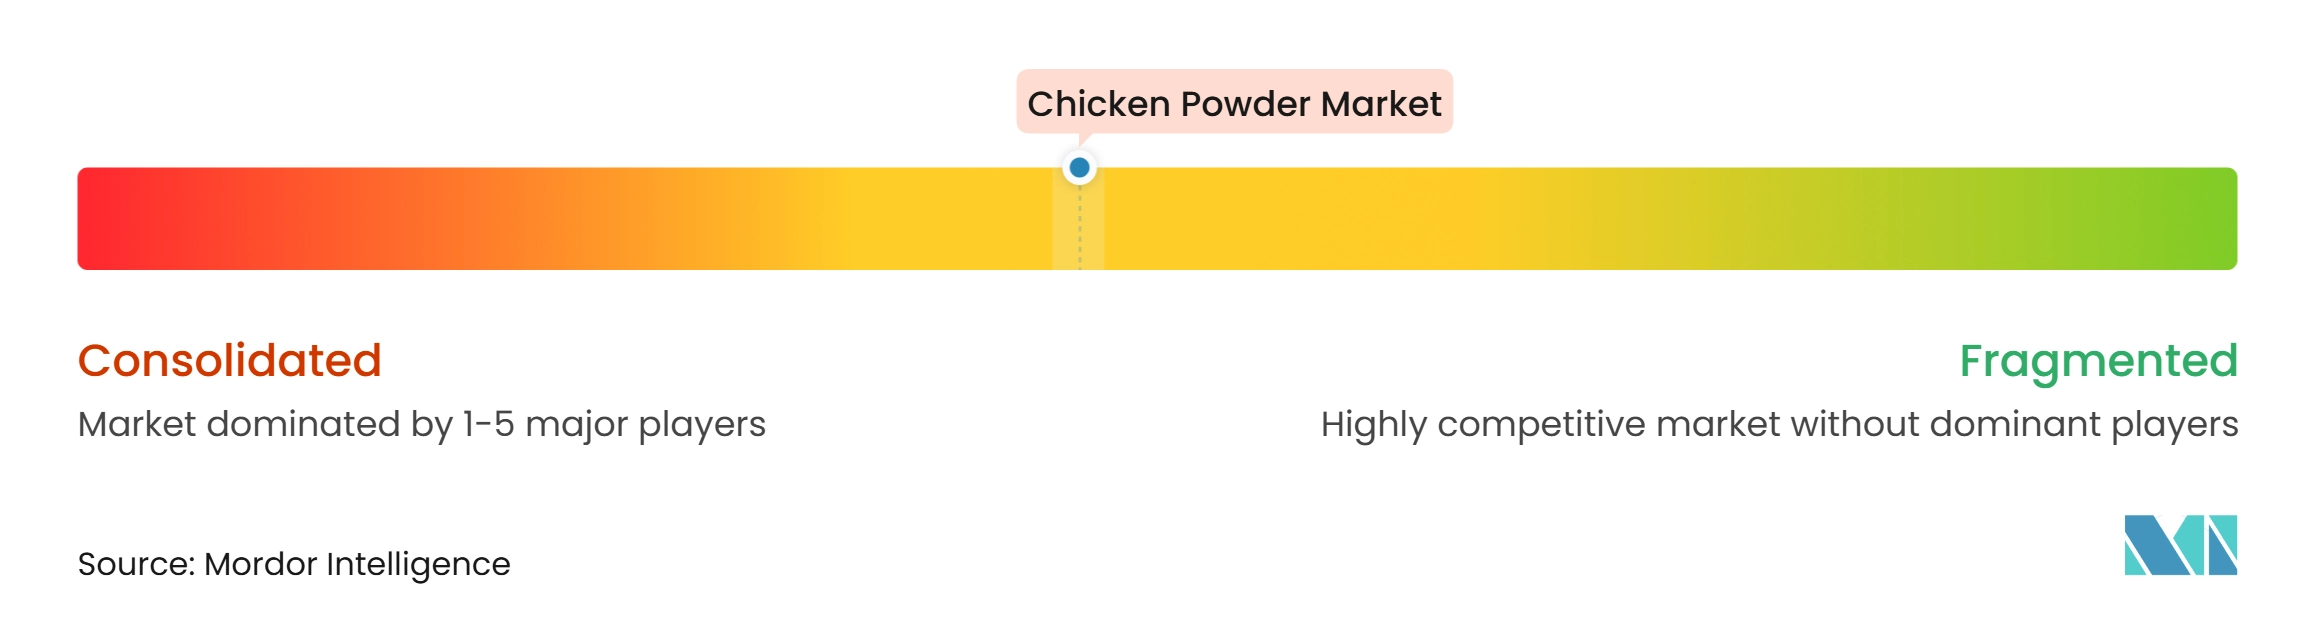
チキンパウダー市場には、製品品質、製剤能力、価格設定、流通リーチを通じて競合する多国籍食品原料メーカー、確立された調味料・フレーバー企業、家禽加工業者、地域食品原料生産者が含まれています。企業は、チキンミートパウダー、チキンブロスパウダー、チキンプロテインパウダー、その他の特化型チキンベース原料を通じて市場に参加しています。大手食品原料メーカーは確立された調達ネットワーク、加工能力、広範な製品ポートフォリオ、食品メーカーとの関係から恩恵を受け、専門生産者は濃縮フレーバー、カスタマイズ製剤、用途特化型ソリューションに注力しています。競合環境は、製品タイプ、原料仕様、地域市場全体でさまざまなレベルの参加を反映しています。
チキンパウダー市場における競合戦略は、製品ポートフォリオの拡大、加工能力の向上、多様な食品用途向け製剤の開発に焦点を当てています。メーカーは、スープ、ソース、グレービー、調味料、インスタントラーメン、即席食品、その他の加工食品製品での使用のためにキンパウダーを供給しています。企業はまた、フレーバー強度、タンパク質含有量、溶解性、水分レベル、原料組成の変化を通じて製品を差別化しています。従来型とオーガニックの要件、ならびにレギュラーと低脂肪製剤を対象とした製品開発により、メーカーはさまざまな顧客仕様に対応することができます。これらの戦略により、サプライヤーは一貫したチキンフレーバー、便利な原料取り扱い、信頼性の高い製品性能を求める食品加工業者、フードサービス事業者、調味料メーカーにサービスを提供することができます。
原材料調達、製品の一貫性、食品安全コンプライアンス、流通能力は重要な競合上の考慮事項であり続けています。信頼性の高い家禽調達ネットワークと確立された加工インフラを持つ企業は、供給の継続性を改善し、一貫した製品品質を維持することができ、用途特化型の技術能力を持つメーカーは食品加工顧客との関係を強化することができます。ただし、家禽価格の変動、疾病関連の供給混乱、動物由来原料の規制要件、代替肉調味料との競合が、市場全体の事業条件に響を与える可能性があります。メーカーはまた、生産と流通全体を通じて適切な衛生、トレーサビリティ、表示、食品安全基準を維持する必要があります。これらの要因により、調達効率、製品革新、品質保証、規制コンプライアンス、顧客関係が重要な競争領域となっています。
チキンパウダー産業のリーダー企業
-
Symrise AG
-
Proliver B.V.
-
BRF S.A.
-
Kerry Group plc
-
Ajinomoto Co., Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
チキンパウダー市場 このレポートでカバーされる企業
- Nestlé S.A.
- Ajinomoto Co., Inc.
- Kerry Group plc
- Lee Kum Kee Company Limited
- BRF S.A.
- International Dehydrated Foods, Inc.
- Symrise AG
- Proliver B.V.
- Fuji Foods, Inc.
- Henningsen Nederland B.V.
- Unilever PLC
- McCormick & Company, Incorporated
- Weijia Food Ingredients Co., Ltd.
- Hangzhou Focus Corporation
- Nikken Foods Co., Ltd.
- H.E. Stringer Flavours Ltd.
- The Scoular Company
- A. S. Harrison & Co. Pty Ltd
- Soy Austria
- Grain Millers, Inc.
最近の産業開発事情 チキンパウダー市場
- 2026年10月:National Foodsは、FY2026投資家説明会において、新たに発売したチキンパウダー製品の好調なパフォーマンスを報告しました。同製品は発売年に1億3,000万パキスタンルピー超の収益を生み出し、パキスタンの一般流通ユニバースの70%に到達しました。
- 2025年12月:Premier Foodsは、英国のフードサービス産業向けに6種類の新しいBistoブイヨン製品を発売しました。ラインナップにはBistoチキンブイヨンパウダーのほか、牛肉・野菜パウダーおよびペーストバリアントが含まれています。新製剤はMSG不使用、申告が必要なアレルゲン不使用、人工着色料・保存料不使用で、2024年の塩分目標を達成しています。
- 2025年10月:Premier Foodsは、拡大したストック製品ポートフォリオの一環として、OXOチキン&ハーブストックパウダーを導入しました。新製品は、便利な調理原料を求める消費者をターゲットに、チキンボーンブロスとすぐに使えるチキンストックとともに発売されました。
- 2025年9月:Symrise AGは、フランスのBerric施設におけるチキンパウダー製造能力の拡大計画を発表しました。この投資には、2026年半ばに稼働予定の新しいスプレードライタワーの建設が含まれており、新しいチキンパウダー製品の導入と製造能力の増強を目的としています。
グローバルチキンパウダー市場レポートの調査範囲
本調査において、チキンパウダー市場は、食品および関連用途全体でチキンフレーバーを付与し、風味豊かな味を向上させ、タンパク質機能性を提供するために使用される商業的に生産された鶏肉由来粉末原料の販売金額として定義されています。市場は、チキンミートパウダー、チキンブロスパウダー、チキンプロテインパウダー、その他のチキンベース粉末原料を対象とし、性質別に従来型とオーガニック製品に、カテゴリー別にレギュラーと低脂肪製剤に区分されています。市場には、インスタントラーメン、スープ、ソース、調味料、スナック、即席食品、その他の食品調製物に使用される脱水およびスプレードライのチキンベース原料、ならびにフードサービスおよび商業用食品加工全体での用途が含まれます。市場は北米、欧州、アジア太平洋、南米、中東・アフリカ全体で分析され、レポートに指定された国レベルのカバレッジが含まれます。市場規模と予測は、定義されたセグメントと地域全体で金額ベース(米ドル)で提示されます。
セグメンテーション概要
| チキンミートパウダー | チキンブロスパウダー |
| チキンプロテインパウダー | |
| その他 |
| 従来型 | オーガニック |
| レギュラー | 低脂肪 |
| 北米 | 米国 |
| カナダ | |
| その他の北米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| 国 | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| その他の中東・アフリカ |
| タイプ別 | チキンミートパウダー | チキンブロスパウダー |
| チキンプロテインパウダー | ||
| その他 | ||
| 性質別 | 従来型 | オーガニック |
| カテゴリー別 | レギュラー | 低脂肪 |
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他の北米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| 国 | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
チキンパウダー市場の現在の規模はどのくらいですか?
チキンパウダー市場は2026年に0.544 ビリオン 米ドルと推定されています。
チキンパウダー市場の予想成長率はどのくらいですか?
市場は2027年~2032にかけてCAGR 5.8%で成長すると予測されています。
チキンパウダー市場で最大のシェアを持つセグメントはどれですか?
チキンミートパウダーはタイプ別で最大のセグメントであり、2026年の市場シェアの47.80%を占めています。
チキンパウダー市場を支配している地域はどこですか?
欧州は最大の地域市場であり、2026年の市場シェアの50.80%を占めています。アジア太平洋地域は2027年~2032年にかけてCAGR 6.4%を記録し、最も速い成長を示す地域と予測されています。