
製造向けケミカルイメージングシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 368.20 百万米ドル |
| 市場規模 (2031) | 588.89 百万米ドル |
| 成長率 (2026 - 2031) | 9.85 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる製造向けケミカルイメージングシステム市場分析
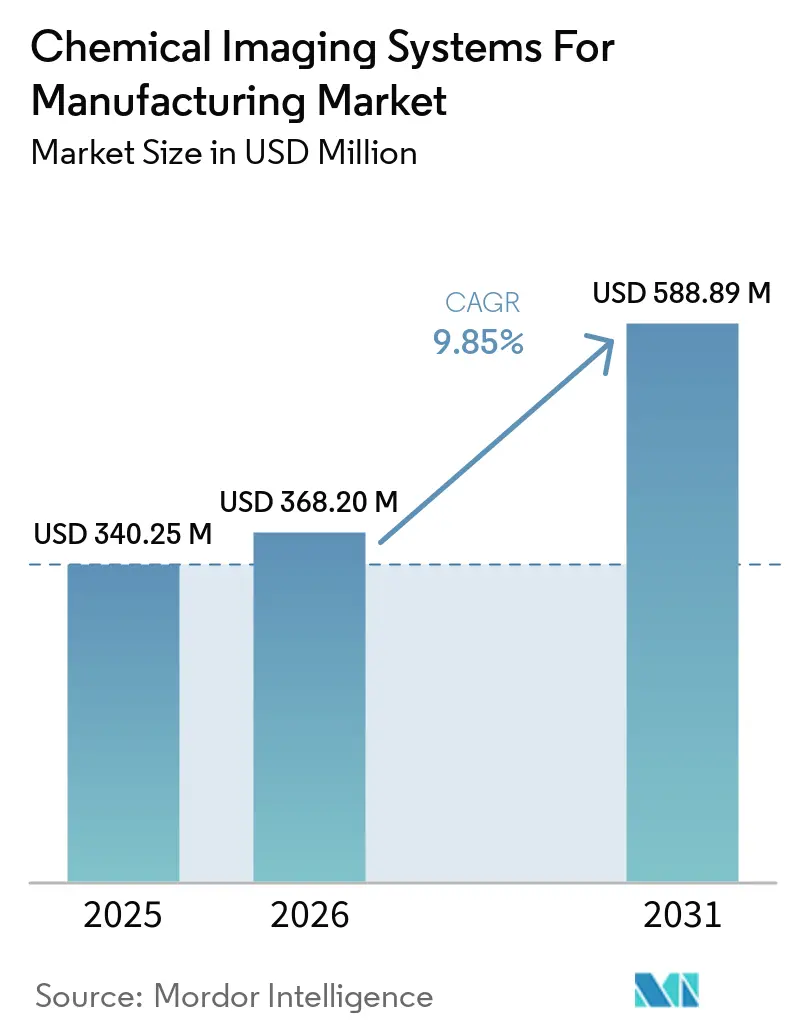
製造向けケミカルイメージングシステムの市場規模は2025年に340.25 ミリオン 米ドルと評価され、2026年の368.20 ミリオン 米ドルから2031年には588.89 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは9.85%です。需要は定期的なサンプル検査から、生産中の継続的な化学検査へと移行しています。これらのシステムは化学的識別と位置データを組み合わせることで、スループットを妨げることなく欠陥、汚染物質、および処方変化を発見するのに役立ちます。製薬、半導体、食品・飲料、および先端材料の生産においてトレーサビリティ要件がより重要になっています。サプライヤーは統合システム、検証済みパフォーマンス、およびスペクトルデータを迅速に解釈できるソフトウェアを通じて競争を激化させています。製造向けケミカルイメージングシステム市場は、バッテリー生産、先端半導体パッケージング、および非破壊検査を必要とする製造環境においても機会を有しています。
主要レポートのポイント
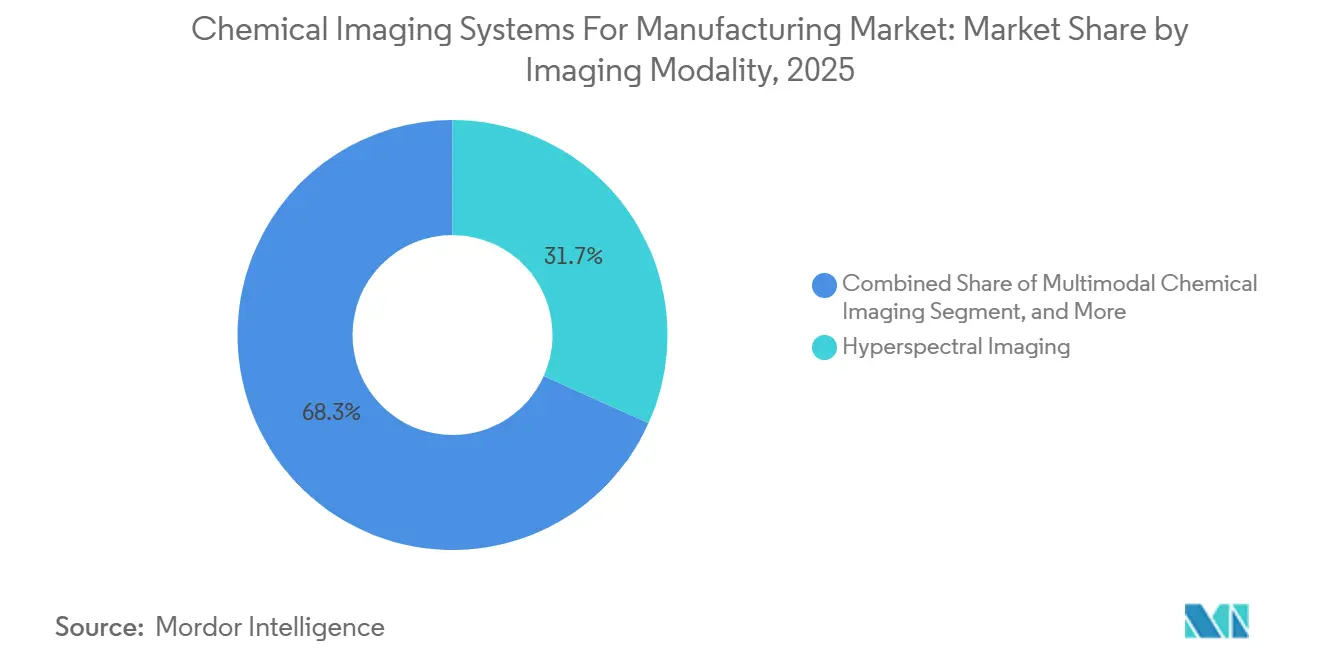
- イメージングモダリティ別では、ハイパースペクトルイメージングが2025年の製造向けケミカルイメージングシステム市場シェアの31.72%を占め、ラマンイメージングは2031年までに10.92%のCAGRで拡大する見込みです。
- システム構成別では、インラインシステムが2025年の製造向けケミカルイメージングシステム市場シェアの34.63%を占め、統合ターンキーシステムは2031年までに11.84%のCAGRで拡大する見込みです。
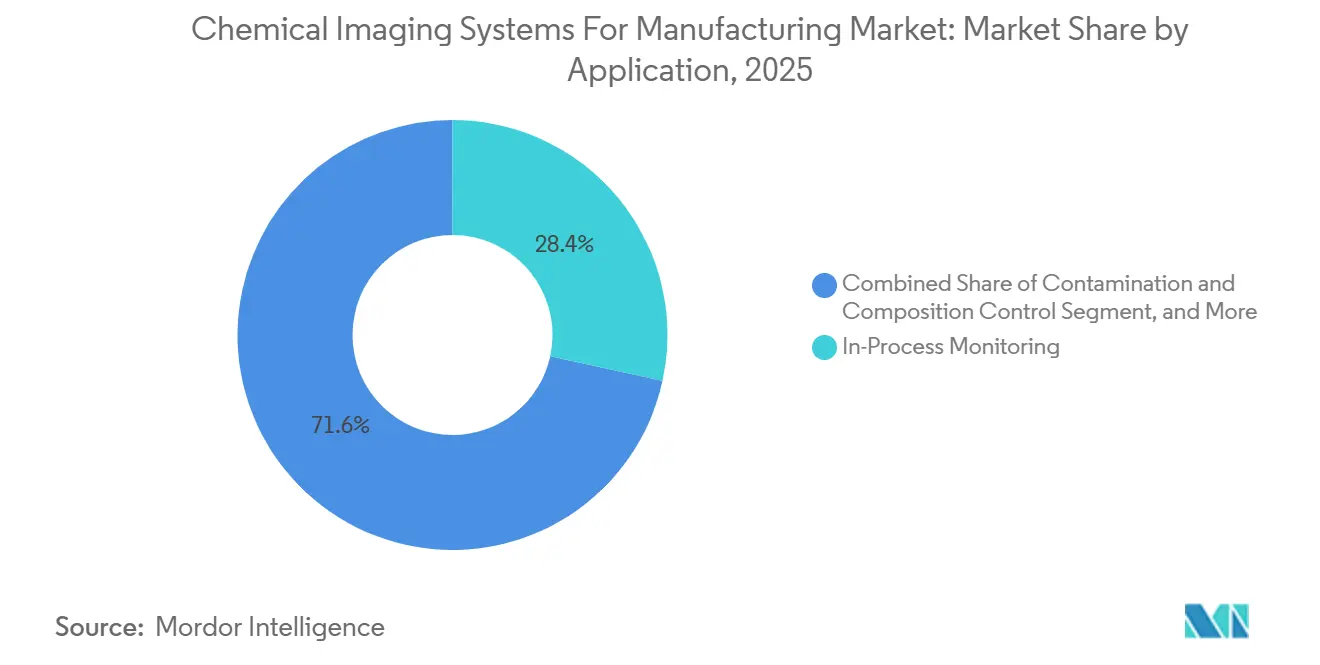
- 用途別では、インプロセスモニタリングが2025年の売上の28.41%を占め、汚染・組成管理は2031年までに10.67%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、半導体・電子機器が2025年の売上の20.87%を占め、バッテリー・エネルギー材料は2031年までに10.46%のCAGRで拡大する見込みです。
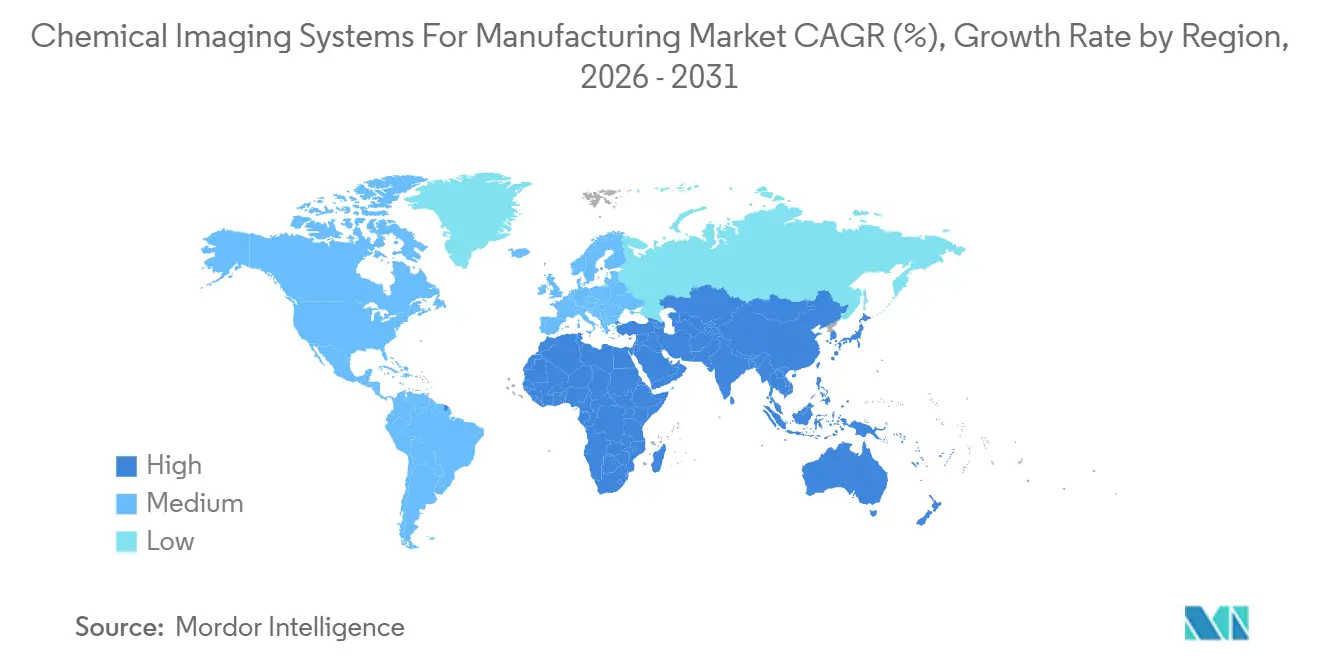
- 地域別では、北米が2025年の売上の32.64%を占め、アジア太平洋地域は2031年までに11.73%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インライン化学品質管理の採用 | +1.8% | 北米とヨーロッパで早期の強みを持ち、アジア太平洋地域のバッテリーおよび半導体ハブで速に普及するグローバル市場 | 中期(2〜4年) |
| 非破壊製造検査への需要 | +1.4% | アジア太平洋地域と北米の半導体ファブ、ならびにヨーロッパと北米の製薬工場に集中するグローバル市場 | 短期(2年以内) |
| 規制対象製造におけるプロセス分析技術の拡大 | +1.1% | 北米とヨーロッパが中心で、アジア太平洋地域の製薬クラスターへの波及あり | 中期(2〜4年) |
| スペクトル分類への人工知能の活用 | +0.9% | アジア太平洋地域と北米が主導するグローバル市場 | 長期(4年以上) |
| 多層・先端材料の複雑性 | +0.5% | 北米、ヨーロッパ、日本、韓国 | 中期(2〜4年) |
| 付加製造におけるリアルタイム化学マッピングの必要性 | +0.3% | 北米とヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インライン化学品質管理の採用拡大
製造業者は生産ラインにわたる定期的な実験室サンプリングを継続的な化学検査に置き換えています。インラインシステムはプロセス逸脱と是正措置の間の遅延を短縮できます。2025年の研究では、プッシュブルームハイパースペクトルイメージングとバリオグラフィック画像解析が製薬ブレンドの均一性をリアルタムで追跡する方法が説明されました。この方法は、静的サンプルでは見逃す可能性のある過剰ブレンドおよびデミキシングイベントを特定しました。この機能は、自動車、半導体、および規制対象の製薬サプライチェーンの化学トレーサビリティをサポートします。製造向けケミカルイメージングシステム市場は、工場が完全なインストリーム検査とより迅速なプロセスフィードバックを求める場合に恩恵を受けます。
非破壊製造検査への需要の高まり
非破壊検査は、最終製品の検証時だけでなく、生産全体にわたって適用されています。製造業者は同じワークフローにおいてスピード、空間分解能、および化学的特異性を必要としています。2025年のレビューでは、従来の分光法は産業環境において単独ではこれらの要件を常に満たすことができないことが判明しました。ケミカルイメージングは、接触、サンプル調製、または材料損失なしに表面および表面下の組成をマッピングできます。これにより、システムは継続的な生産環境に適しています。半導体パッケージング、複合構造、およびバッリーセルはこのタイプの検査を必要としており、従来の方法ではアクセスが制限されるか、サンプルを損傷する可能性があります。
規制対象製造におけるプロセス分析技術の拡大
FDAはプロセス分析技術を、重要な品質および性能属性のタイムリーな測定を通じて製造を設計、分析、および管理するためのフレームワークとして説明しています。FDAの2025年化学・製造・管理開発および準備パイロットも、現代的な製造アプローチに関する早期議論を引き続き支援しました。[1] ケミカルイメージングは、インライン測定と空間的に詳細なプロセスモニタリングを通じてこれらの要件をサポートできます。2025年の製薬製造のレビューでは、コスト、トレーニング、よび部門横断的な調整がより広範なPAT採用の重要な障壁として特定されました。残存する採用ギャップは、商業施設での検証、展開、および保守が容易なシステムの余地を生み出しています。製造向けケミカルイメージングシステム市場は、規制対象の生産者が継続的な製造能力を追加するにつれて恩恵を受ける位置にあります。
スペクトル分類への人工知能の活用拡大
人工知能は、高スループット製造におけるスペクトルイメージングの実用的価値を高めています。2026年の研究では、深層回帰型ニューラルネットワークが分光データを使用した産業グレードの鋼合金分類において、CNNおよびトランスフォーマーベースのモデルを上回ることが判明しました。2025年の研究でも、クロスモダリティ材料特性評価において生成スペクトルと実測スペクトルの間に99%の相関が報告されました。これらのツールは、フェーズマップの作成と材料の分類に必要な時間を短縮できます。また、製品グレードや原材料ソースが変更された場合の再校正作業を削減することもできます。これは、校正がインライン展開における実質的な運用コストであるため、中規模の製造業者にとって重要です。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ケミカルイメージングシステムの高い初期費用 | -1.0% | 南米、アフリカ、および東南アジアの中小製造クラスターで最も深刻なグローバル市場 | 短期(2年以内) |
| 大容量スペクトルデータの管理 | -0.6% | アジア太平洋地域と北米の高スループットインライン展開に集中するグローバル市場 | 中期(2〜4年) |
| 生産環境全体での校正ドリフト | -0.3% | 高温・高振動の化学処理および付加製造サイトで特に顕著なグローバル市場 | 短期(2年以内) |
| 工場制御システムとの相互運用性の制限 | -0.2% | ヨーロッパと南米のレガシー工場で特に顕著なグローバル市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ケミカルイメージングシステムの高い初期費用
完全統合されたインラインハイパースペクトルおよびラマンシステムは、ハードウェア、ソフトウェア、校正、および生産ライン統合への支出を必要とします。この要件は、最大の産業グループ以外の製造業者の裁量的な設備予算を超える可能性があります。2025年の製薬製造レビューでは、コスト、トレーニング、および部門横断的なサポートがPAT採用の主要な制約として特定されました。これらの条件は、特に南米とアフリカにおいて調達サイクルを延長する可能性があります。また、サービスネットワークと柔軟な商業モデルを持つ確立されたベンダーを優遇する可能性もあります。ポータブルおよびアットライン構成は参入障壁を下げますが、インライン監視の完全なカバレッジは提供しません。
大容量スペクトルデータの複雑な管理
インラインケミカルイメージングは、通常の生産中に大量のハイパースペクトル情報を生成します。2025年のレビューでは、オンザフライ圧縮、特徴選択、および過去の画像保存が産業用ハイパースペクトルイメージングにおける未解決の課題として特定されました。適切な分析パイプラインなしにイメージングハードウェアを設置した施設は、計画された稼働率を達成できない可能性があります。このギャップは総所有コストを増加させ、資本承認を遅らせる可能性があります。また、ハードウェア、ソフトウェア、データ処理、および工場接続を単一の検証済みパッケージに統合するシステムへの需要を強化します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
イメージングモダリティ別:
ハイパースペクトルプラットフォームがベースラインを定義ハイパースペクトルイメージングは2025年の製造向けケミカルイメージングシステム市場の31.72%を占めました。この技術は複数のスペクトルバンドを同時にキャプチャし、対象化学物質の事前知識を必要としません。これにより、原材料スクリーニング、ブレンド均一性チェック、およびリサイクル分類に有用です。これらの用途は多くの場合、組成が変化する原料を含みます。赤外線およびフーリエ変換赤外線イメージングは、モダリティグループで次に大きなポジションを占めました。有機材料およびポリマー材料に対して強い化学的特異性を提供しますが、回折限界により5μm以下の検査での使用が制限される場合があります。
ラマンイメージングは2026年から2031にかけて10.92%のCAGRで進展する見込みです。水性環境との適合性は、バイオ医薬品モニタリングおよびバッテリー電解質分析をサポートします。HORIBAとFujifilmは2026年6月に、細胞培養および精製における継続的なモニタリングのための高感度インラインラマンシステムを発表しました。実証テストでは、従来のUV-Visプロセス制御と比較して精製中の抗体収率が10%向上したことが報告されました。小型のO-PTIRインストールは、故障分析および汚染作業のためのサブミクロン赤外線分析を提供します。Photothermal Spectroscopyは、この方法が従来のFTIR顕微鏡の約30倍優れた空間分解能を提供すると報告しました。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
システム構成別:
インライン採用が完全な生産カバレッジをサポートインラインシステムは2025年の製造向けケミカルイメージングシステム市場シェアの34.63%をリードしました。その役割は、製薬の継続的製造、食品選別、および半導体ウェーハ検査における確立された使用を反映しています。アットラインシステムはプロセスから取り出したサンプルを分析します。これにより代表性の問題と報告の遅延が生じる可能性があります。ベンチトップシステムは品質実験室、研究、参照標準作業、および受入材料認証において引き続き重要です。ポータブルシステムは、複数のサイトにわたるフィールドベースの検証および比較監査に使用されます。
統合ターンキーシステムは2026年から2031年にかけて11.84%のCAGRで拡大する見込みです。半導体および製薬メーカーは、検証済みスペクトルライブラリを備えた工場校正済みシステムをますます求めています。また、監視制御および製造実行システムへの接続も必要としています。このアプローチは、コンポーネント組み立て型インストールに関連する統合リスクを軽減します。アットラインシステムは、完全なインライン展開のケースをテストしている生産者にとって移行的な選択肢として残っています。
用途別:
インプロセスモニタリングが売上を支え、汚染管理が加速インプロセスモニタリングは2025年の用途別売上の28.41%を占めました。これは、生産プロセスが意図された化学仕様の範囲内に留まっていることを確認するという繰り返しの要件に対応しています。プッシュブルームハイパースペクトルイメージングとケモメトリクスソフトセンサーは、製薬および化学ブレンドにおける分布の均一性を追跡できます。2025年の研究では、ハイパースペクトルイメージングからのピクセルレベルの予測が、オブジェクトレベルの方法では解決できない空間組成情報を提供することが指摘されました。原材料認証と最終製品検証は、もう一つの重要な売上グループを形成しています。コーティングおよび厚さ検査は、ッテリー電極および薄膜太陽光発電の生産においてもより関連性が高まっています。
製造向けケミカルイメージングシステム市場における汚染・組成管理は、2026年から2031年にかけて10.67%のCAGRで拡大する見込みです。この用途は半導体パッケージングにおいて重要であり、ハイブリッドボンドインターフェースの異物が歩留まりに影響を与える可能性があります。2026年のIEEE CSTIC論文では、2.5Dおよび3D集積回路パッケージにおける未知の異物のO-PTIR識別が説明されました。この研究では、従来のFTIRでは効果的に対処できなかったタスクに対して0.5μmの分解能が報告されました。廃棄物分類と回収は依然として小規模な用途ですが、より厳格なリサイクルコンテンツ要件がその長期的な関連性を支えています。近赤外線およびラマンイメージングは、表面下のクラッキング、積層欠陥、および接着不良の特定にも使用されています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
半導体がリードし、バッテリー材料が最速成長半導体・電子機器は2025年のエンドユーザー売上の20.87%を占め、業種別で最大のシェアを持ちました。このセクターは、特に先端パッケージングにおいて汚染と欠陥の厳格な管理を必要としています。ケミカルイメージングは、事後の故障分析からボンディングおよびカプセル化段階でのプロセス制御へと移行しています。Bruker Corporationは2026年4月に、正式な共同開発プロジェクトの下、世界有数の半導体研究ハブであるimecにDimension IconIR AFM-IRシステムを設置しました。[2] このプロジェクトは、EUVフォトレジスト化学、トランジスタスケーリング材料、および5nm以下のデバイススケールでの汚染分析を対象としています。製薬・バイオテクノロジー、化学、食品・飲料が次の主要なユーザーグループを形成しています。
製造向けケミカルイメージングシステム市場におけるバッテリー・エネルギー材料は、2031年までに10.46%のCAGRで進展する見込みです。リチウムイオンおよび固体電池の生産能力拡大により、電極化学とコーティング均一性の検査ニーズが高まっています。2026年のNature Communications誌の研究では、バインダーを考慮した最適化により、リチウムイオン負極において電子抵抗率が14%低下し、電極のイオン抵抗が40%低下したことが判明しました。付加製造もリアルタイム組成検証の研究関心を集めています。2026年の査読済み研究では、レーザー粉末床溶融中のインサイチュ分光法と三次元再構成が実証されました。リサイクルと資源回収は長期的な機会を提供しまが、現在のシステム経済性がより広範な展開を制約しています。
地域分析
北米の製造向けケミカルイメージングシステム市場
北米は2025年における製造向けケミカルイメージングシステムの市場シェアの32.64%を占めた。医薬品連続製造施設、半導体ファブ、および精密製造業者が同地域の需要を支えている。米国は最大の地域貢献国であ続けた。FDAのCMC開発・準備パイロットプログラムは2025年も継続され、製造開発に関する早期エンゲージメントを支援した。[3] カナダは食品加工分野の需要を加え、メキシコは自動車複合材製造を通じて貢献している。
欧州の製造向けケミカルイメージングシステム市場
欧州は製造向けケミカルイメージングシステム市場において第2位の地域グループであった。ドイツの精密製造および医薬品原薬生産が需要を支えている。英国のバイオ医薬品受託製造基盤もまた、検証済みプロセス計測を必要としている。フランスとイタリアは特殊化学品および包装分野からの需要を加えている。欧州の製薬企業は、FDAのPATガイダンスの運用目標と整合するクオリティ・バイ・デザインへの期待に直面している。
アジア太平洋、中東・アフリカおよび南米の製造向けケミカルイメージングシステム市場
アジア太平洋地域は2026年から2031年にかけて11.73%のCAGRで拡大すると予測されている。中国の電池ギガファクトリー建設および半導体自給自足への取り組みが、製造向けケミカルイメージングシステム市場における電極およびウェハー検査の需要を生み出している。韓国は半導体、パッケージング、およびディスプレイ製造においてケミカルイメージングを活用している。日本は先端材料および医薬品製造からの需要を寄与している。インドの製薬メーカーは輸出コンプライアンスのためにインライン分光法を採用しつつある。オーストラリアでは重要鉱物処理における新興的な活用が見られる一方、南米、中東、およびアフリカはコストおよびデータインフラの制約が大きい、より初期段階の地域にとどまっている。
競合環境
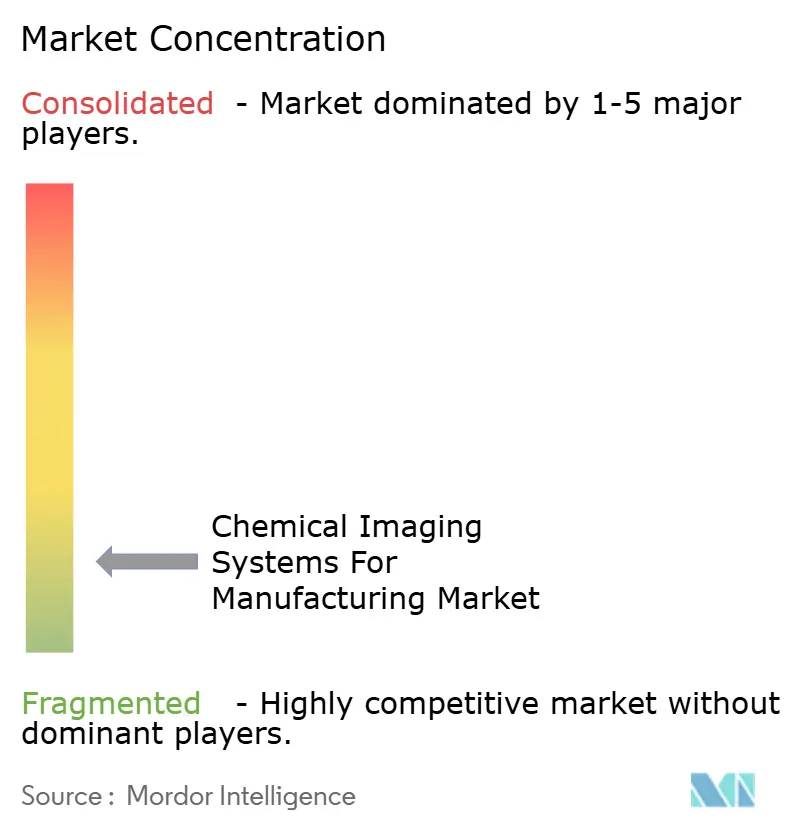
製造向けケミカルイメージングシステム市場は依然として断片化しており、グローバル売上シェアで中〜高一桁台を超えるベンダーは存在しません。専門サプライヤーには、Specim, Spectral Imaging、Headwall Photonics、ChemImage、WITec、およびPhotothermal Spectroscopyが含まれます。Bruker、HORIBA、およびThermo Fisher Scientificは、より広範な分析機器とサービス能力のポートフォリオで競合しています。資本要件、校正の専門知識、およびスペクトルデータ管理が新規参入者の障壁を生み出しています。購入者は、システムのライフサイクルにわたってアプリケーションサポート、検証文書、およびサービスを提供できるサプライヤーを優遇します。
HORIBAは2026年2月にPristine Deeptech Private Limitedの買収を完了しました。こ買収により、製造向けケミカルイメージングシステム市場においてダイヤモンドウェーハ半導体材料向けのHORIBAのラマン分光ポートフォリオと研究室育成ダイヤモンドの専門知識が統合されました。[4] Bruker Corporationも2026年4月にimecとの共同開発プロジェクトを進めました。これにより、より大規模な調達サイクルに先立ち、要求の高い技術アプリケーションにおける先行ポジションを確立しました。このような動きは、サプライヤーが要求の高い技術アプリケーションにおける早期ポジションを求めていることを示しています。
製造向けケミカルイメージングシステム市場の機会領域には、人工知能ベースのスペクトル分析、ターンキーバッテリーギガファクトリーシステム、およびラマンとO-PTIRデータを組み合わせた機器が含まれます。Cambridge Raman Imaging、Indatech、およびtec5は特定のアプリケーションとより迅速な展開を通じて競合しています。繰り返しの手動再校正なしにプロセスドリフトに適応できるソフトウェアは、生産の中断を軽減できます。製薬および半導体の顧客は、文書化されたデータ整合性と検証済みの結果も必要としています。ISO 17025認定およびFDA 21 CFR Part 11要件はサプライヤーの資格審査に影響を与える可能性があります。
製造向けケミカルイメージングシステム産業のリーダー企業
-
Agilent Technologies, Inc.
-
BaySpec, Inc.
-
Bruker Corporation
-
Cambridge Raman Imaging Ltd
-
ChemImage Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
製造向けケミカルイメージングシステム市場 このレポートでカバーされる企業
- Agilent Technologies, Inc.
- BaySpec, Inc.
- Bruker Corporation
- Cambridge Raman Imaging Ltd
- ChemImage Corporation
- Cubert GmbH
- HAIP Solutions GmbH
- Headwall Photonics, Inc.
- HORIBA, Ltd.
- Indatech SAS
- JASCO Corporation
- LOT-QuantumDesign s.r.l.
- Norsk Elektro Optikk AS
- Photothermal Spectroscopy Corp.
- Photon etc. Inc.
- P&P Optica, Inc.
- Resonon, Inc.
- Specim, Spectral Imaging Ltd.
- Surface Optics Corporation
- telops inc.
- Thermo Fisher Scientific Inc.
- Videometer A/S
- WITec GmbH
- XIMEA GmbH
最近の産業開発事情 製造向けケミカルイメージングシステム市場
- 2026年8月:Thermo Fisher Scientific Inc.は、Orbitrap Isora質量分析計およびOrbitrap Isora Proを発表しました。これらは同社初の専用同位体比分析モードを備えたOrbitrap機器であり、先端材料の資格認定および製薬製造のトレーサビリティに適用可能な分子レベルの同位体比特性評価のための統合ワークフローを形成します。
- 2026年6月:HORIBA, Ltd.とFujifilm Corporationは、バイオ医薬品製造における細胞培養および精製中の継続的なリアルタイムモニタリングのための高感度インラインラマン測定システムの共同開発を発表しました。Fujifilmのモデルシステムを使用した実証テストでは、従来のUV-Visベースのプロセス制御方法と比較して精製中の抗体収率が10%向上したことが示されました。
- 2026年4月:Bruker Corporationは、正式な共同開発プロジェクトの下、世界有数の半導体研究ハブであるimecにDimension IconIRフォトサーマルAFM-IRシステムを設置したことを発表しました。このイニシアチブは、EUVフォトレジストパターニング化学、トランジスタスケーリング材料、サイト選択的表面機能化、および5nm以下のデバイススケールでの汚染分析に焦点を当て、次世代半導体研究へのナノスケール赤外線分光法におけるBrukerの確立された役割を拡大します。
- 2026年3月:Bruker Corporationは、Analytica 2026(ミュンヘン)においてTITAN次世代ハンドヘルドXRF分析計を展示しました。要求の高い産業品質管理環境における生産現場での元素分析、材料識別、および規制スクリーニングを対象としています。
製造向けケミカルイメージングシステムのグローバル市場レポートの範囲
製造向けケミカルイメージングシステム市場は、製造プロセス中に材料の化学組成を識別、可視化、および測定するために分光法、ハイパースペクトルイメージング、およびその他の分析方法を使用する技術で構成されています。これらのシステムは、製薬、食品・飲料、化学、電子機器、および自動車製造などの産業にわたって品質管理、プロセスモニタリング、欠陥検出、および材料特性評価をサポートします。
製造向けケミカルイメージングシステム市場レポートは、イメージングモダリティ(ハイパースペクトルイメージング、ラマンイメージング、赤外線/FTIRイメージング、光学フォトサーマル赤外線(O-PTIR)イメージング、マルチモーダルケミカルイメージング、およびその他のイメージングモダリティ)、システム構成(ベンチトップシステム、ポータブルシステム、アットラインシステム、インラインシステム、および統合ターンキーシステム)、用途(原材料認証、インプロセスモニタリング、コーティングおよび厚さ検査、汚染・組成管理、表面および構造欠陥検出、最終製品検証、ならびに廃棄物分類と回収)、エンドユーザー産業(製薬・バイオテクノロジー、化学、半導体・電子機器、食品・飲料、ポリマー・フィルム・パッケージング、付加製造、バッテリー・エネルギー材料、複合材料・先端材料、リサイクル・資源回収、およびその他のエンドユーザー産業)、ならびに地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されす。
セグメンテーション概要
| ハイパースペクトルイメージング |
| ラマンイメージング |
| 赤外線/FTIRイメージング |
| 光学フォトサーマル赤外線(O-PTIR)イメージング |
| マルチモーダルケミカルイメージング |
| その他のイメージングモダリティ |
| ベンチトップシステム |
| ポータブルシステム |
| アットラインシステム |
| インラインシステム |
| 統合ターンキーシステム |
| 原材料認証 |
| インプロセスモニタリング |
| コーティングおよび厚さ検査 |
| 汚染・組成管理 |
| 表面および構造欠陥検出 |
| 最終製品検証 |
| 廃棄物分類と回収 |
| 製薬・バイオテクノロジー |
| 化学 |
| 半導体・電子機器 |
| 食品・飲料 |
| ポリマー・フィルム・パッケージング |
| 付加製造 |
| バッテリー・エネルギー材料 |
| 複合材料・先端材料 |
| リサイクル・資源回収 |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| イメージングモダリティ別 | ハイパースペクトルイメージング | |
| ラマンイメージング | ||
| 赤外線/FTIRイメージング | ||
| 光学フォトサーマル赤外線(O-PTIR)イメージング | ||
| マルチモーダルケミカルイメージング | ||
| その他のイメージングモダリティ | ||
| システム構成別 | ベンチトップシステム | |
| ポータブルシステム | ||
| アットラインシステム | ||
| インラインシステム | ||
| 統合ターンキーシステム | ||
| 用途別 | 原材料認証 | |
| インプロセスモニタリング | ||
| コーティングおよび厚さ検査 | ||
| 汚染・組成管理 | ||
| 表面および構造欠陥検出 | ||
| 最終製品検証 | ||
| 廃棄物分類と回収 | ||
| エンドユーザー産業別 | 製薬・バイオテクノロジー | |
| 化学 | ||
| 半導体・電子機器 | ||
| 食品・飲料 | ||
| ポリマー・フィルム・パッケージング | ||
| 付加製造 | ||
| バッテリー・エネルギー材料 | ||
| 複合材料・先端材料 | ||
| リサイクル・資源回収 | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
製造向けケミカルイメージングシステム市場の規模はどのくらいですか?
製造向けケミカルイメージングシステム市場は2025年に340.25 ミリオン 米ドルと評価され、2026年には368.20 ミリオン 米ドルと推定され、2031年までに588.89 ミリオン 米ドルに達すると予測されています。9.85%のCAGRは、生産ライン全体の化学組成を監視できる継続的検査システムへの需要を反映しています。
製造向けケミカルイメージングシステムへの需要を牽引しているものは何ですか?
製造向けケミカルイメージングシステム市場の需要は、インライン品質管理、非破壊検査、PAT採用、および人工知能による迅速なスペクトル分類によって支えられています。これらの機能は、生産を中断することなく化学的変動を特定するのに役立ちます。また、規制対象および精密製造環境においてトレーサビリティ、汚染管理、およびより迅速な是正措置をサポートします。
製造向けケミカルイメージングをリードするイメージングモダリティはどれですか?
ハイパースペクトルイメージングは、対象化合物の事前知識なしに広範な化学マッピングをサポートするため、2025年にモダリティグループで31.72%のシェアをリードしました。ラマンイメージングは2031年までに10.92%のCAGRでより速く成長する見込みです。製造向けケミカルイメージングシステム市場では、化学的特異性と空間情報が必要な場合に両方のモダリティが使用されます。
最も速く成長しているシステム構成はどれですか?
統合ターンキーシステムは、製造業者が校正済みで検証済みのソリューションを求めるにつれて、2031年までに11.84%のCAGRで成長する見込みです。インラインシステムは2025年に最大の構成シェアを占め、34.63%でした。製造向けケミカルイメージングシステム市場では、ターンキーシステムが機器、ソフトウェア、校正、および生産ライン接続を組み合わせる作業を削減できます。
これらのシステムで最も速く成長している地域はどこですか?
アジア太平洋地域は、バッテリー、半導体、製薬、および材料生産に支えられ、2031年までに11.73%のCAGRで拡大する見込みです。北米は2025年に最大の地域シェアを占め、32.64%でした。