
キレート微量栄養素肥料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.05 十億米ドル |
| 市場規模 (2031) | 1.56 十億米ドル |
| Growth Rate (2026 - 2031) | 8.20 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるキレート微量栄養素肥料市場分析
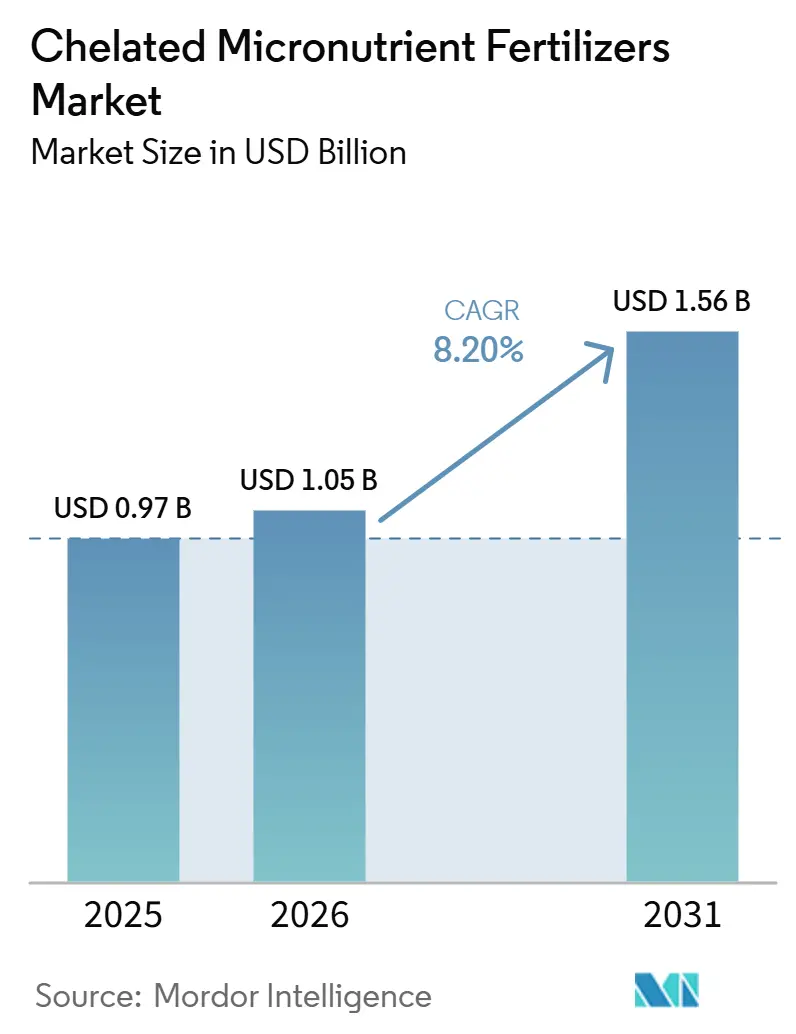
キレート微量栄養素肥料市場規模は、2025年の9.7億ミリオン米ドル、2026年の10.5億ミリオン米ドルから、2031年までに15.6億ミリオン米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 8.20%を記録すると予測されています。キレート微量栄養素肥料市場は、集約的な栽培システムにおいて繰り返しの作付けが基本的な栄養プログラムの効果を低下させ、土壌の微量栄養素枯渇が深刻化する中で拡大しています。この変化は、pH、水質、固定化の問題が従来の塩類の性能を制限する土壌において、より信頼性の高い微量栄養素吸収の必要性とも結びついており、生物学的利用能の高い製品への需要が維持されています。キレート微量栄養素肥料市場はまた、果実品質、輸出受入基準、収量安定性がプレミアム栄養投入材を正当化する高付加価値作物プログラムの台頭からも恩恵を受けています。競争上のポジショニングは、生分解性キレート、液体デリバリーシステム、フェルティゲーションおよび精密アドバイザリーモデルに適合した製剤へと移行しており、一方で既存の生産者は幅広い登録ポートフォリオと深いグローバル流通に依然として依存しています。キレート微量栄養素肥料市場はまた、点滴灌漑、葉面散布プログラム、作物特化型栄養サービスを導入している商業農業システムにおいても成長の余地があり、中期的な持続可能な需要基盤を支えています。
レポートの主要ポイント
- 微量栄養素タイプ別では、亜鉛が2025年に26.2%の収益シェアでトップとなり、ホウ素は2031年にかけてCAGR 9.1%で拡大する見込みです。
- 形態別では、乾燥製剤が2025年にキレート微量栄養素肥料市場シェアの58.4%を占め、液体製剤は2031年にかけてCAGR 8.8%と最も高い成長率を記録する見込みです。
- キレート剤別では、EDTAが2025年にセグメントの51.5%を占め、IDHAは2031年にかけてCAGR 9.5%で拡大しています。
- 施用方法別では、葉面散布が2025年に市場の36.9%を占め、フェルティゲーションは2031年にかけてCAGR 9.7%で成長しています。
- 作物タイプ別では、果物・野菜が2025年にキレート微量栄養素肥料市場規模の34.7%を占め、2031年にかけて最も高いCAGR 9.2%を記録する見込みです。
- 地域別では、アジア太平洋が2025年に市場の25.3%を占め、2031年にかけてCAGR 8.9%と最も高い成長率を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 集約的農業土壌における微量栄養素枯渇の進行 | +2.1% | 南アジア、サハラ以南アフリカ、東アジアに集中するグローバル規模 | 長期(4年以上) |
| 精密農業が処方箋ベースの微量栄養素使用を拡大している | +1.6% | 北米、欧州、アジア太平洋を中心に、中東・アフリカへも波及 | 中期(2〜4年) |
| 高付加価値作物における収量保護がキレート製剤を支持している | +1.4% | グローバル、アジア太平洋、欧州、南米で最も顕著 | 長期(4年以上) |
| 水溶性キレートがフェルティゲーション適合性を拡大している | +1.2% | アジア太平洋、中東、南欧 | 中期(2〜4年) |
| 持続可能性への圧力が低投入量での栄養効率採用を加速している | +0.9% | 欧州、北米、オーストラリア | 短期(2年以内) |
| 従来の微量栄養素塩類に対する生物学的利用能の優位性が転換を促進している | +0.8% | 高pH石灰質土壌帯で最も顕著なグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
集約的農業土壌における微量栄養素枯渇の進行
キレート微量栄養素肥料市場は、微量栄養素の貯蔵量が補充されるよりも速く枯渇させる連続作付けシステムからの強力な支持を受けている。Frontiers in Soil Scienceに掲載された2024年の研究によると、インドにおける亜鉛欠乏は28州にわたって収集された土壌サンプルの38%で記録されており、大規模な商業農業基盤における農学的問題の規模が確認された[1]出典:Frontiers in Soil Science、「土壌亜鉛監視フレームワークはインドにおける人間栄養研究と機会に情報を提供できる」、frontiersin.org。商業的な影響は生産性の高い灌漑地帯でより顕著であり、そこでは農業者が経済的なインセンティブと農学的な能力の両方を持ち、プレミアム栄養補正プログラムへの移行を進めている。Journal of Soil Science and Plant Nutritionに2024年に掲載された研究では、亜鉛製品は経年変化、溶脱、および移動によって土壌中の植物利用可能な画分を失う可能性があることが示されており、繰り返し使用における安定したキレート供給のパフォーマンス上の優位性を裏付けている。農業者がこれらの土壌条件下でより信頼性の高い作物反応を確認すると、低コスト塩類からの転換が元に戻りにくくなるため、キレート微量栄養素肥料市場はその需要を維持する傾向がある。
精密農業が処方箋ベースの微量栄養素使用を拡大している
市場は、可変施用システム、リモートセンシング、土壌マッピングの普及から恩恵を受けており、これらが微量栄養素管理をより的確かつ反応的でないものにしています。Applied Water Scienceに2026年に掲載された研究では、精密フェルティゲーションシステムがセンサー、コントローラー、注入ユニットを組み合わせて、散布方式では実現できないタイミングと配置で作物特化型栄養素を供給する方法が説明されています。これにより調達行動が変化し、農業者やサービスプロバイダーは一貫した安定性、既知の吸収挙動、精密機器との適合性を持つ製品をますます求めるようになっています。BASF SEは2025年10月にこの論理を拡張し、NEWGREENとの提携により日本でxarvio HEALTHY FIELDS for RiTAを発売し、人工知能ベースの土壌改良サービスと栄養処方サポートを、乾田直播水稲農家向けの収量保証モデルと組み合わせました[2]出典:BASF SE、「BASFが人工知能搭載腐植土壌改良サービスを備えたxarvio HEALTHY FIELDSを通じて初の水稲収量保証を開始」、basf.com 。これらのデータ主導型プログラムが普及するにつれ、キレート微量栄養素肥料市場は汎用ブレンドから離れ、処方栄養戦略に適合した定義された製剤へのシフトから恩恵を受けます。
高付加価値作物における収量保護がキレート製剤を支持している
集約的園芸は需要の主要な源泉であり、栄養欠乏が作物品質、貯蔵寿命、着果、最終販売価格を低下させる可能性があります。PubMed Centralを通じて入手可能な2025年の分析では、小麦における葉面および土壌+葉面の亜鉛施用の組み合わせが、土壌のみのプログラムよりも穀粒亜鉛レベルの向上において優れた結果を示し、広範な補正のみに頼るのではなく、標的を絞った微量栄養素デリバリーの価値が強調されました。同じコストの論理は、可視的な欠乏症状や不良な果実発育を回避することによるリターンが、より高度なキレートのプレミアムを正当化できる園芸においてさらに強く当てはまります。ホウ素は最も成長の速い微量栄養素セグメントであり、開花、着果、細胞壁安定性における役割が、キレート微量栄養素肥料市場で最も急速に拡大している作物カテゴリーと直接結びついているためです。
水溶性キレートがフェルティゲーション適合性を拡大している
点滴灌漑およびマイクロ灌漑システムの普及が、効率的なフェルティゲーション向けに設計された清潔で水溶性のキレート製剤への需要を促進しています。Frontiers in Plant Scienceに2026年に掲載された研究では、地下点滴フェルティゲーションが半乾燥条件下で作物生産性を支えながら85〜90%の水利用効率を達成できることが報告され、灌漑ラインで溶解性と安定性を維持するキレートの優位性がさらに強化されました。これは重要であり、フェルティゲーション主導の農業では沈殿、目詰まり、不適合がシステム性能と作物反応を急速に低下させる可能性があるためです。液体製剤は乾燥製品よりも速く拡大しており、水溶性製造能力の強いサプライヤーは高頻度栄養プログラムを使用する商業農場にサービスを提供するうえで有利な立場にあります。灌漑インフラとデジタルアドバイザリーサービスが共に発展するにつれ、キレート微量栄養素肥料市場は将来の成長の多くをフェルティゲーション適合製品ラインを通じて方向付ける可能性が高いです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来の微量栄養素投入材に対する高コスト | -1.8% | 南アジア、サハラ以南アフリカ、南米で最も深刻なグローバル規模 | 長期(4年以上) |
| 不適合タンクミックスよる農業者の誤施用リスク | -0.9% | アジア太平洋および南米の小規模農家セグメント | 中期(2〜4年) |
| 土壌pHおよび水硬度条件による性能のばらつき | -0.7% | 石灰質・アルカリ性土壌帯に集中するグローバル規模 | 長期(4年以上) |
| キレート剤の残留性と環境動態に関する規制上の精査 | -0.6% | 欧州、アジア太平洋での影響力拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
従来の微量栄養素投入材に対する高コスト
価格はキレート微量栄養素肥料市場における最も重要な構造的制約であり、キレート製品は通常、同等の硫酸塩ベースの代替品よりも高コストです。このプレミアムは従来品の1.5〜2.5倍の範囲に及ぶことがあり、小規模農家システムや投入予算が限られた作物にとって障壁となっています。低施用量がその差を相殺するのに役立ちますが、即時コストが依然として意思決定を左右する主食作物プログラムでは、農業者の行動を変えるには十分でないことが多いです。この影響は穀物やその他の商品作物で最も強く、有利な農学的反応が必ずしも説得力のある短期的な経済的リターンに結びつかない場合があります。そのため、キレート微量栄養素肥料市場は、品質保護と収量安定性がより高い商業的価値を持つ園芸、輸出農業、管理環境、その他の農業システムにより集中しています。
キレート剤の残留性と環境動態に関する規制上の精査
環境中に残留する合成キレート剤に対する規制上の精査の高まりが、特定のキレート微量栄養素製剤の採用を制約しています。Polish Journal of Chemical Technologyに2024年に掲載された研究では、EDTAが自然土壌中に残留する一方、生分解性キレート剤IDHAは28日以内に分解することが明らかになりました。この知見は、長期的な土壌蓄積を低減し、持続可能な肥料製剤における採用増加を支持することで、生分解性キレートの環境上の優位性を強化しています。これは重要であり、欧州連合の肥料製品規則2019/1009が、適合肥料ポートフォリオを意図した製品における生分解性の商業的関連性を高めているためです。レガシー製剤に依存するメーカーは、持続可能性への適合が製品選択の一部となっている欧州の一部地域で、製剤変更コスト、アクセス制限、または受け入れの遅れに直面する可能性があります。その結果、キレート微量栄養素肥料市場は、生分解性化学品が地位を高める一方、旧来の薬剤がコスト重視の用途で引き続き使用されるという、より細分化された製品ミックスへと移行しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
微量栄養素タイプ別:
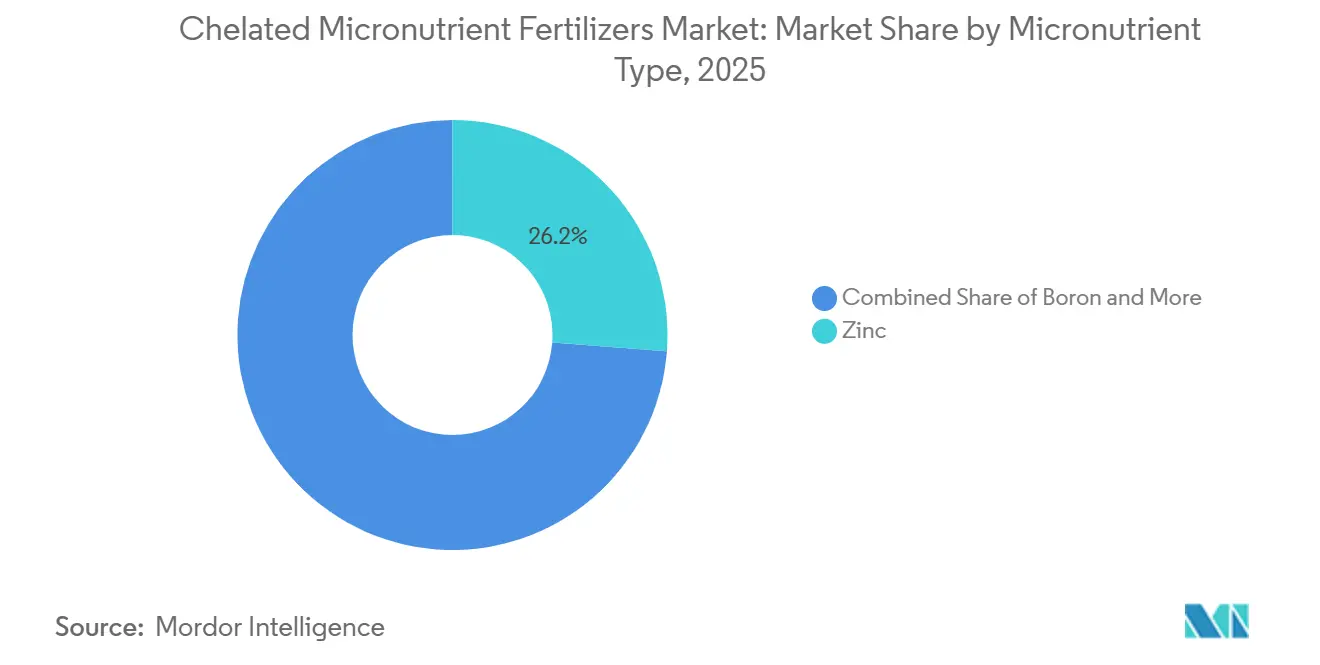
亜鉛が需要を牽引し、ホウ素が成長をリード亜鉛は最大の栄養素カテゴリーとして残り、2025年のキレート微量栄養素肥料市場の26.2%を占めました。この地位は、亜鉛欠乏の広範な地理的分布と、穀物、野菜、園芸システム全体にわたる信頼性の高い補正の実際的な必要性を反映しています。MDPIのPlantsに掲載された2024年のレビューでは、亜鉛が熱帯土壌で最も欠乏ている微量栄養素であることが指摘され、ブラジルのセラード地域全体で亜鉛状態が低いことが報告され、熱帯農業における商業的関連性が強調されました。鉄は主要セグメントの一つであり、石灰質土壌における黄化症の補正に不可欠であり続けており、そこでは鉄の利用可能性が急速に低下します。マンガン、銅、モリブデンも、特定の酵素機能、窒素固定サポート、作物特化型栄養計画との結びつきから、キレート微量栄養素肥料市場での役割を維持しています。
ホウ素は微量栄養素カテゴリーの中で最も速い成長を記録すると予測されており、2031年にかけてCAGR 9.1%で拡大します。この成長は、ホウ素欠乏が開花、着果、種子発育、品質に直接影響する果物、野菜、油糧種子の作付面積の増加と結びついています。商業的な論理は明確であり、これらの作物システムの農業者は通常、可視的で不可逆的な生産損失を防ぐ栄養プログラムに対してより高い対価を支払う意欲があります。鉄は技術的に困難な土壌において重要であり続ける可能性が高く、EDDHAベースのデリバリーが強力な性能を提供し続けているためです。より広い栄養素ミックスは、したがって、大量の欠乏補正と、より高付加価値の作物生産を支援する小規模だが成長の速い特殊用途との間でバランスを保っています。
注記: 各セグメントのシェアはレポート購入後に入手可能です


形態別:
乾燥製品がリードし、液体製品が地位を拡大乾燥製剤はキレート微量栄養素肥料市場の最大シェアを占め、2025年に58.4%を記録しました。乾燥製品がこのリードを維持しているのは、保管が容易で、従来の流通チャネルを通じた輸送が容易であり、標準的な取り扱いシステムに依然として依存する広域農業プログラムに適しているためです。また、穀物作物の一括調達慣行や、長い貯蔵寿命と使い慣れた施用形態を好む農業者にも適合しています。これらの実際的な優位性が、施用方法が進化し続ける中でも乾燥製品が基本量カテゴリーとして残る理由を説明しています。
液体製剤は最も速い成長を記録すると予測されており、2031年にかけてCAGR 8.8%で拡大します。このシフトは、正確な溶解と安定した栄養デリバリーを必要とするフェルティゲーション、施設栽培、水耕栽培、その他のシステムの広範な使用と密接に結びついています。液体製品はまた、商業園芸がますます好む低投入量・高頻度の施肥スケジュールにも適合しています。新しい生分解性キレートも液体製品開発に自然に適合しており、これらの形態が栄養デリバリーと取り扱いの利便性およびステム適合性を組み合わせやすいためです。その結果、液体が技術的に高度な作物システムでシェアを獲得し、乾燥製品が旧来の施用モデルで引き続き優位を保つという、激な置き換えではなく段階的な形態移行が生じています。
キレート剤別:
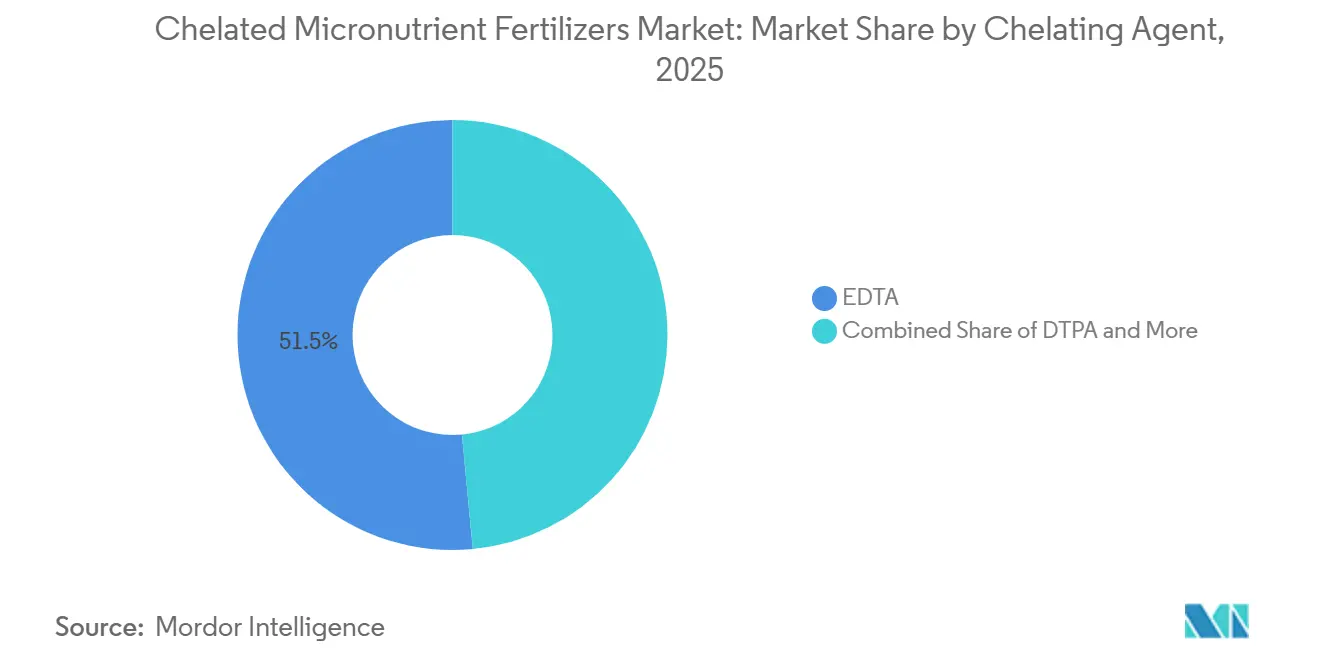
EDTAが現在リードし、IDHAが次の転換を形成EDTAは最大のキレート剤カテゴリーとして残り、2025年のキレート微量栄養素肥料市場の51.5%を占めました。EDTAがこの地位を維持しているのは、長年確立されたフィールド性能、幅広い製品登録、および全地域にわたって新しい選択肢が匹敵することが難しいコスト優位性があるためです。複数の主要微量栄養素との適合性も、多様な作物システムにサービスを提供する製剤業者にとって実用的な主流の選択肢となっています。ジエチレントリアミン五酢酸(DTPA)は有用な中間的立場を提供しており、EDTAが弱まる中程度のアルカリ性土壌での鉄デリバリーをサポートしますが、プレミアム代替品が常に必要とされるわけではありません。エチレンジアミンジ(o-ヒドロキシフェニル酢酸)、すなわちEDDHAは、鉄の安定性がコストよりも重要な問題となる高度石灰質土壌において重要であり続けました。
IDHAはキレート剤の中で最も速い成長を記録すると予測されており、2031年にかけてCAGR 9.5%で拡大します。この成長は、生分解性要件、持続可能性スクリーニング、およびより厳格な製品基準を満たす製剤の必要性によって促進されています。Polish Journal of Chemical Technologyの2024年の研究は、より残留性の高いレガシー薬剤と比較したIDHAの強力な分解優位性を示すことで、この方向性を支持しています。これはEDTAが急速に消滅することを意味するわけではなく、価格重視の用途と既存の登録が多くの市場での継続使用を依然として支持しているためです。代わりに、キレート微量栄養素肥料産業は、EDTAとDTPAが主流需要にサービスを提供し、IDHAとEDDHAが技術的性能またはコンプライアンス圧力が高い場所で地位を高めるという分割構造へと移行しています。
注記: 各セグメントのシェアはレポート購入後に入手可能です
施用方法別:
葉面散布がリードを維持し、フェルティゲーションが最速で前進葉面散布は最大の施用セグメントとして残り、2025年のキレート微量栄養素肥料市場シェアの36.9%を占めました。葉面施用がこのリードを維持しているのは、土壌固定を回避し、栄養素を植物表面に直接デリバリーすることで、補正がより迅速かつ可視的になるためです。この速さは、欠乏症状が急速に現れ、土壌プログラム全体を変更せずに標的を絞った処置を望む作物において重要です。PubMed Centralを通じて入手可能な2025年の分析も、標的を絞った亜鉛施用の価を支持し、小麦における土壌のみの戦略よりも葉面および組み合わせプログラムの方が強い結果を示しました。種子および土壌処理はキレート微量栄養素肥料市場において依然として重要ですが、異なる目的に使用され、通常は迅速な生育期内補正において葉面施用に匹敵しません。
フェルティゲーションは施用セグメントの中で最も速い成長を記録すると予測されており、2031年にかけてCAGR 9.7%で拡大します。これは市場全体の成長率を上回り、特殊栄養がどのようにデリバリーされているかの実際の変化を示す重要なシグナルです。精密灌漑システムは作物特化型タイミング、廃棄物削減、デジタルアドバイザリーツールとのスムーズな統合をサポートし、これらのシステム向けに構築された栄養製品の価値を高めます。精密フェルティゲーションに関する2026年のApplied Water Science研究と、点滴効率に関する2026年のFrontiers in Plant Science研究は、水資源が制約された生産環境におけるこの施用モデルの優位性をさらに強化しています。フェルティゲーションは、したがって、精密性と一貫性に投資する商業農業システムにおいて、より伝統的な方法からシェアを奪い続ける可能性が高いです。
作物タイプ別:
果物・野菜が現在の需要と将来の拡大の両方を支配果物・野菜は最大の作物タイプセグメントとして残り、2025年のキレート微量栄養素肥料市場規模の34.7%を占めました。この優位性は、微量栄養素管理が不十分な場合に高付加価値作物が可視的な品質損失、出荷拒否、不良着果、短い貯蔵寿命にはるかに大きくさらされているという事実を反映しています。これらの作物では、欠乏による経済的ペナルティが即時かつ深刻になる可能性があるため、キレート投入材のコストプレミアムを正当化しやすいです。穀物・シリアルは、広大な作付面積と、特に集約的システムにおける亜鉛および鉄補正の定期的な必要性から、依然として主要な量基盤を代表しています。豆類、油糧種子、商業作物も、さや発育、植物活力、生産品質に結びついた作物特化型栄養ニーズを通じてキレート微量栄養素肥料市場を支え続けています。
果物・野菜は作物タイプセグメントの中で最も速い成長を記録すると予測されており、2031年にかけてCAGR 9.2%で拡大します。この二重の地位は重要であり、最大の需要センターが最も強い成長センターでもあることを意味しており、これはすべての農業投入材市場で一般的ではありません。管理環境農業、温室プログラム、プレミアム輸出チェーンが、正確な栄養管理と一貫した生産品質を優先することでこのパターンを強化しています。Coromandel International Limitedは2026年度第3四半期に微量栄養素および有機カテゴリーに支えられた記録的な特殊事業量を報告し、プレミアム作物栄養における強いモンタムと一致しています。作物ミックスは、したがって、キレート微量栄養素肥料市場を純粋な作付面積主導の需要よりも価値主導の需要へとさらに移行させています。
地域分析
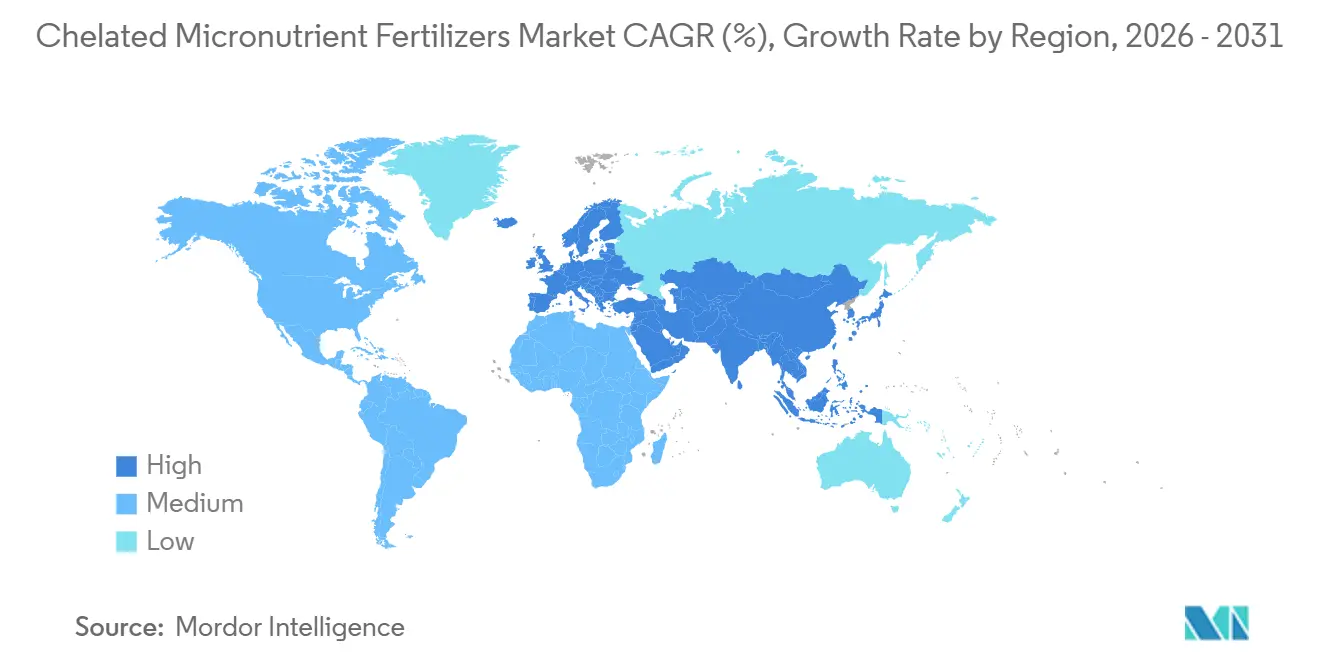
アジア太平洋地域キレート微量栄養素肥料市場
アジア太平洋地域は2025年のキレート微量栄養素肥料市場シェアの25.3%を占め、2031年までの地域別CAGRにおいても8.9%と最も高い成長率を記録すると予測されている。この二重のリードは、中国とインドにおける作物生産の規模と、同地域の集約的農地における未解決の微量栄養素欠乏の深刻さを反映している。インドに関する2024年のFrontiers in Soil Science誌の研究では、28州から採取した土壌サンプルの38%で亜鉛欠乏が確認れており、同地域最大の農業システムの一つにおいて、より的を絞った改善策の必要性が浮き彫りとなっている。また、商業農業においてドリップ灌漑、葉面施肥、作物別アドバイザリープログラムが普及するにつれ、水溶性製品の採用も拡大している。BASF SEが2025年10月に日本向けにRiTA対応のxarvio HEALTHY FIELDSを発売したことは、デジタル農学と微量栄養素処方をサービス主導型モデルに統合できることを示しており、キレート微量栄養素肥料市場の今後の方向性にとって重要な意味を持つ。
欧州キレート微量栄養素肥料市場
欧州がキレート微量栄養素肥料市場において重要な地位を占めているのは、同地域の生産者がより厳格な食品品質要件、強固な農学的支援体制、および精密施用技術への幅広いアクセスのもとで事業を営んでいるためである。スペイン、イタリア、ドイツ、フランスは、地中海の園芸および永年作物システムが集約的生産条件下で安定した微量栄養素効果を必要とすることから、引き続き中心的な役割を担っている。規制環境も一層厳しく、特に欧州連合の肥料規則および持続能性要件に適合しなければならない製品ポートフォリオに対して高い要求が課されている。そのため、生分解性キレートは他の多くの地域と比較して欧州でより重要性を増している。したがって、同地域は地域内需要のみならず、複数市場にサービスを提供するサプライヤーのグローバルな製剤戦略にも影響を与えている。
南北アメリカおよび中東・アフリカのキレート微量栄養素肥料市場
北米と南米は、いずれも長期的成長にとって重要な地域でありながら、キレート微量栄養素肥料市場において異なる需要構造を示している。北米は精密農業においてより高い成熟度を反映しており、フェルティゲーション、可変施用システム、詳細な土壌管理が、特殊作物および高度な畑作経営における採用を支えている。南米は熱帯・亜熱帯生産の農学的実態、特にブラジルにおける大規模作付けシステムで亜鉛およびホウ素欠乏が依然として重要な課題となっている状況と、より強く結びついている。中東およびアフリカは量的には依然として小規模であるが、温室生産、輸出向け園芸、および節水管理が清潔で効率的な微量栄養素供給を優先することから、戦略的に重要な地域である。これらの地域全体において、生産者が灌漑管理、商業的作物集約度、および安定した養分吸収に対する明確なニーズを組み合わせるにつれ、キレート微量栄養素肥料市場は強化されつつある。

競合環境
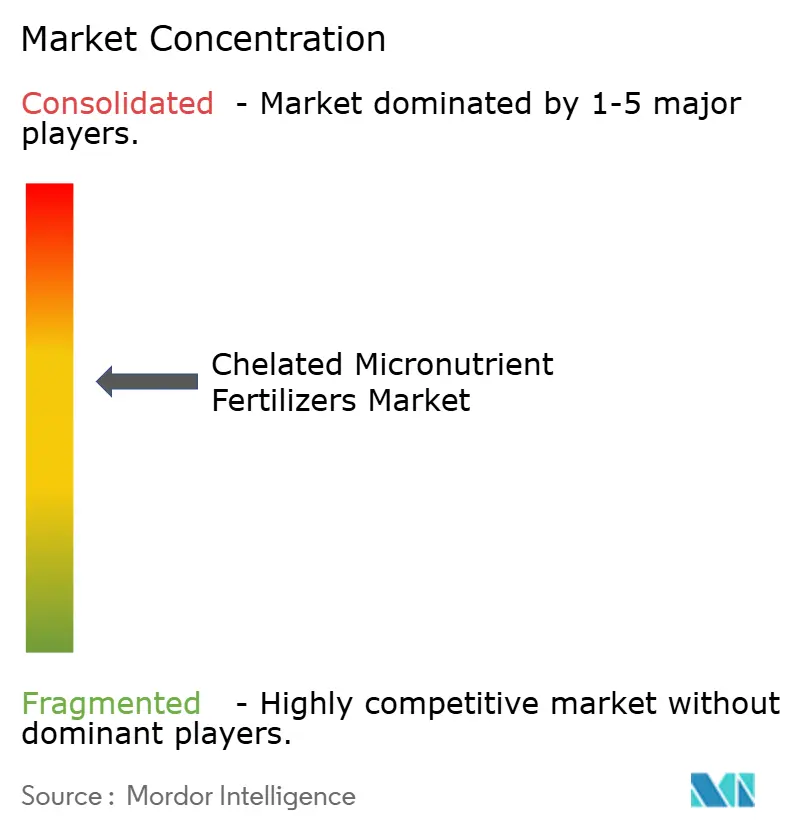
キレート微量栄養素肥料市場は中程度に集約されており、BASF SE、Yara International ASA、The Mosaic Company、Coromandel International Limited、およびHaifa Groupが最も目立つグローバルリーダー層を形成している。これらの企業は製品標準、技術的ポジショニング、およびチャネルアクセスを形成し、より広い地域生産者の分野がローカライズされた流通、価格の柔軟性、および作物特化型製剤を通じて競争している。次の層には、BMS Micro-Nutrients B.V.、ATP Nutrition, LLC、Nufarm Limited、The Andersons, Inc.、およびValagro S.p.A.などの企業が含まれる。この構造は、主要プレーヤーが製剤の幅広さ、コンプライアンス能力、および技術的マーケティングにおいて明確な優位性を持っているにもかかわらず、キレート微量栄養素肥料市場の競争力を維持している。また、競争が単に数量だけでなく、パフォーマンスの信頼性、持続可能性への適合性、およびより精密な施用システムをサポートする能力においても行われるようになっている理由を説明している。
キレート微量栄養素肥料市場における競争の焦点は、単純な有効性の主張から製品プロファイル、規制への適合性、および精密栄養プログラムとの統合へとシフトしている。Yara International ASAはまた、2026年にHanninghof研究センタの能力を拡張し、微量栄養素関連研究を含む特殊作物栄養における科学に基づく研究を強化した[3]出典:Yara International ASA、「Yaraが生物的作物ソリューションにおける研究能力を拡張」、yara.com。これらの動きは、主要企業が単独製品の販売だけでなく、研究の深さとサービス統合を通じて優位性を確保しようとしていることを示している。その結果、キレート微量栄養素肥料市場は、研究の裏付けまたは差別化された製品化学のいずれかを欠く小規模サプライヤーにとってより要求の高い市場となっている。
資本配分とポートフォリオの規律もキレート微量栄養素肥料市場における競争を形成している。Yara International ASAは2026年1月に、2030年に向けた戦略にはより強固なフリーキャッシュフローの創出と、YaraVitaなどのプレミアム作物栄養ラインへの継続的な注力が含まれると述べており、特殊栄養素が戦略的成長分野でり続けることを示している。Coromandel International Limitedも2026年度第3四半期に微量栄養素および有機カテゴリーに支えられた記録的な特殊事業量を報告しており、国内流通と特殊ポジショニングにおける規模の価値を浮き彫りにしている。水溶性製造、生分解性キレート開発、およびアドバイザリー主導の販売を組み合わせることができるサプライヤーは、価格のみで競争するサプライヤーよりも有利な立場に置かれる可能性が高い。これにより、キレート微量栄養素肥料市場の競争的なトーンは、上位での集約と下位での活発な分散の間でバランスが保たれている。
キレート微量栄養素肥料産業リーダー
The Mosaic Company
Haifa Group
Coromandel International Limited
Yara International ASA
BASF SE
- *免責事項:主要選手の並び順不同
キレート微量栄養素肥料市場
- BASF SE
- The Mosaic Company
- Haifa Group
- Yara International ASA
- Coromandel International Limited
- Nouryon Chemicals Holding B.V.
- Valagro S.p.A.
- ADOB Sp. z o.o. Sp.j.
- ATP Nutrition, LLC
- BMS Micro-Nutrients B.V.
- Van Iperen International B.V.
- Wilbur-Ellis Company LLC
- ICL Group Ltd.
- The Andersons, Inc.
- Nufarm Limited

Recent Industry Developments in キレート微量栄養素肥料市場
- 2026年3月:Yara International ASAは、生物的作物ソリューションおよび特殊作物栄養における研究能力を強化するため、ドイツのHanninghof研究センターを拡張した。特殊栄養素には二次栄養素、多量栄養素、および微量栄養素が含まれる。
- 2026年1月:Yara International ASAの2026年資本市場デーでは、2024年から2030年にかけてフリーキャッシュフローを600 ミリオン 米ドル超拡大するためのロードマップが示された。同社はキレート微量栄養素を含YaraVita特殊作物栄養ポートフォリオを戦略的成長ドライバーとして位置づけ、2030年までのポートフォリオ成長を加速するためにカルタヘナでのNPK拡張プロジェクトを発表した。
- 2025年10月:BASF SEは、NEWGREENとのパートナーシップのもと、日本において人工知能を活用した土壌改良と微量栄養素処方デリバリーを組み合わせ、乾田直播水稲農家向けに収量パフォーマンス保証を提供するxarvio HEALTHY FIELDS for RiTAサービスを開始した。


グローバルキレート微量栄養素肥料市場レポートの範囲
キレート微量栄養素肥料は、キレート剤として知られるより大きな有機分子に化学的に結合した特殊植物栄養素(鉄や亜鉛など)です。この有機的な「シールド」は微量栄養素が土壌粒子と反応するのを防ぎ、高い溶解性を維持し、植物の根や葉に容易に利用可能な状態に保ちます。
キレート微量栄養素肥料市場レポートは、微量栄養素タイプ別(亜鉛、鉄、マンガン、ホウ素、銅、モリブデン、その他の微量栄養素タイプ)、形態別(乾燥および液体)、キレート剤別(EDTA、EDDHA、DTPA、IDHA、その他のキレート剤)、作物タイプ別(果物・野菜、穀物・シリアル、油糧種子・豆類、その他の作物タイプ)、施用方法別(フェルティゲーション、葉面散布、種子処理、土壌)、地域別(北米、南米、欧州、アジア太平洋、中東・アフリカ)に区分されています。市場予測は金額(米ドル)および数量(メトリックトン)で提供されます。
| 亜鉛 |
| 鉄 |
| マンガン |
| ホウ素 |
| 銅 |
| モリブデン |
| その他の微量栄養素タイプ |
| 乾燥 |
| 液体 |
| EDTA |
| EDDHA |
| DTPA |
| IDHA |
| その他のキレート剤 |
| 果物・野菜 |
| 穀物・シリアル |
| 油糧種子・豆類 |
| その他の作物タイプ |
| 葉面散布 |
| 土壌 |
| フェルティゲーション |
| 種子処理 |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| 微量栄養素タイプ別 | 亜鉛 | |
| 鉄 | ||
| マンガン | ||
| ホウ素 | ||
| 銅 | ||
| モリブデン | ||
| その他の微量栄養素タイプ | ||
| 形態別 | 乾燥 | |
| 液体 | ||
| キレート剤別 | EDTA | |
| EDDHA | ||
| DTPA | ||
| IDHA | ||
| その他のキレート剤 | ||
| 作物タイプ別 | 果物・野菜 | |
| 穀物・シリアル | ||
| 油糧種子・豆類 | ||
| その他の作物タイプ | ||
| 施用方法別 | 葉面散布 | |
| 土壌 | ||
| フェルティゲーション | ||
| 種子処理 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||


レポートで回答される主要な質問
2031年のキレート微量栄養素肥料の見通しは?
キレート微量栄養素肥料市場は、2026年の10.5億ミリオン米ドルから2031年までに15.6億ミリオン米ドルに達すると予測されており、2026年から2031年にかけてCAGR 8.2%で成長します。
現在の需要をリードしている栄養素カテゴリーはどれですか?
亜鉛は最大の微量栄養素タイプであり、2025年に26.2%のシェアを保持しており、主要農業地域全体にわたる広範な亜鉛欠乏に支えられています。
最も速く拡大している施用方法はどれですか?
フェルティゲーションは2031年にかけてCAGR 9.7%と最も速く成長している施用方法であり、精密灌漑システムと水溶性栄養プログラムに適合しているためです。
果物・野菜が需要成長にとってなぜ重要なのですか?
果物・野菜は2025年に34.7%のシェアを占め、CAGR 9.2%で成長すると予測されており、品質損失と着果の問題がこれらの作物における正確な微量栄養素管理をより価値あるものにしているためです。
最終更新日:



