
水酸化セシウム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 61.93 百万米ドル |
| 市場規模 (2032) | 81.78 百万米ドル |
| 成長率 (2027 - 2032) | 5.72 % |
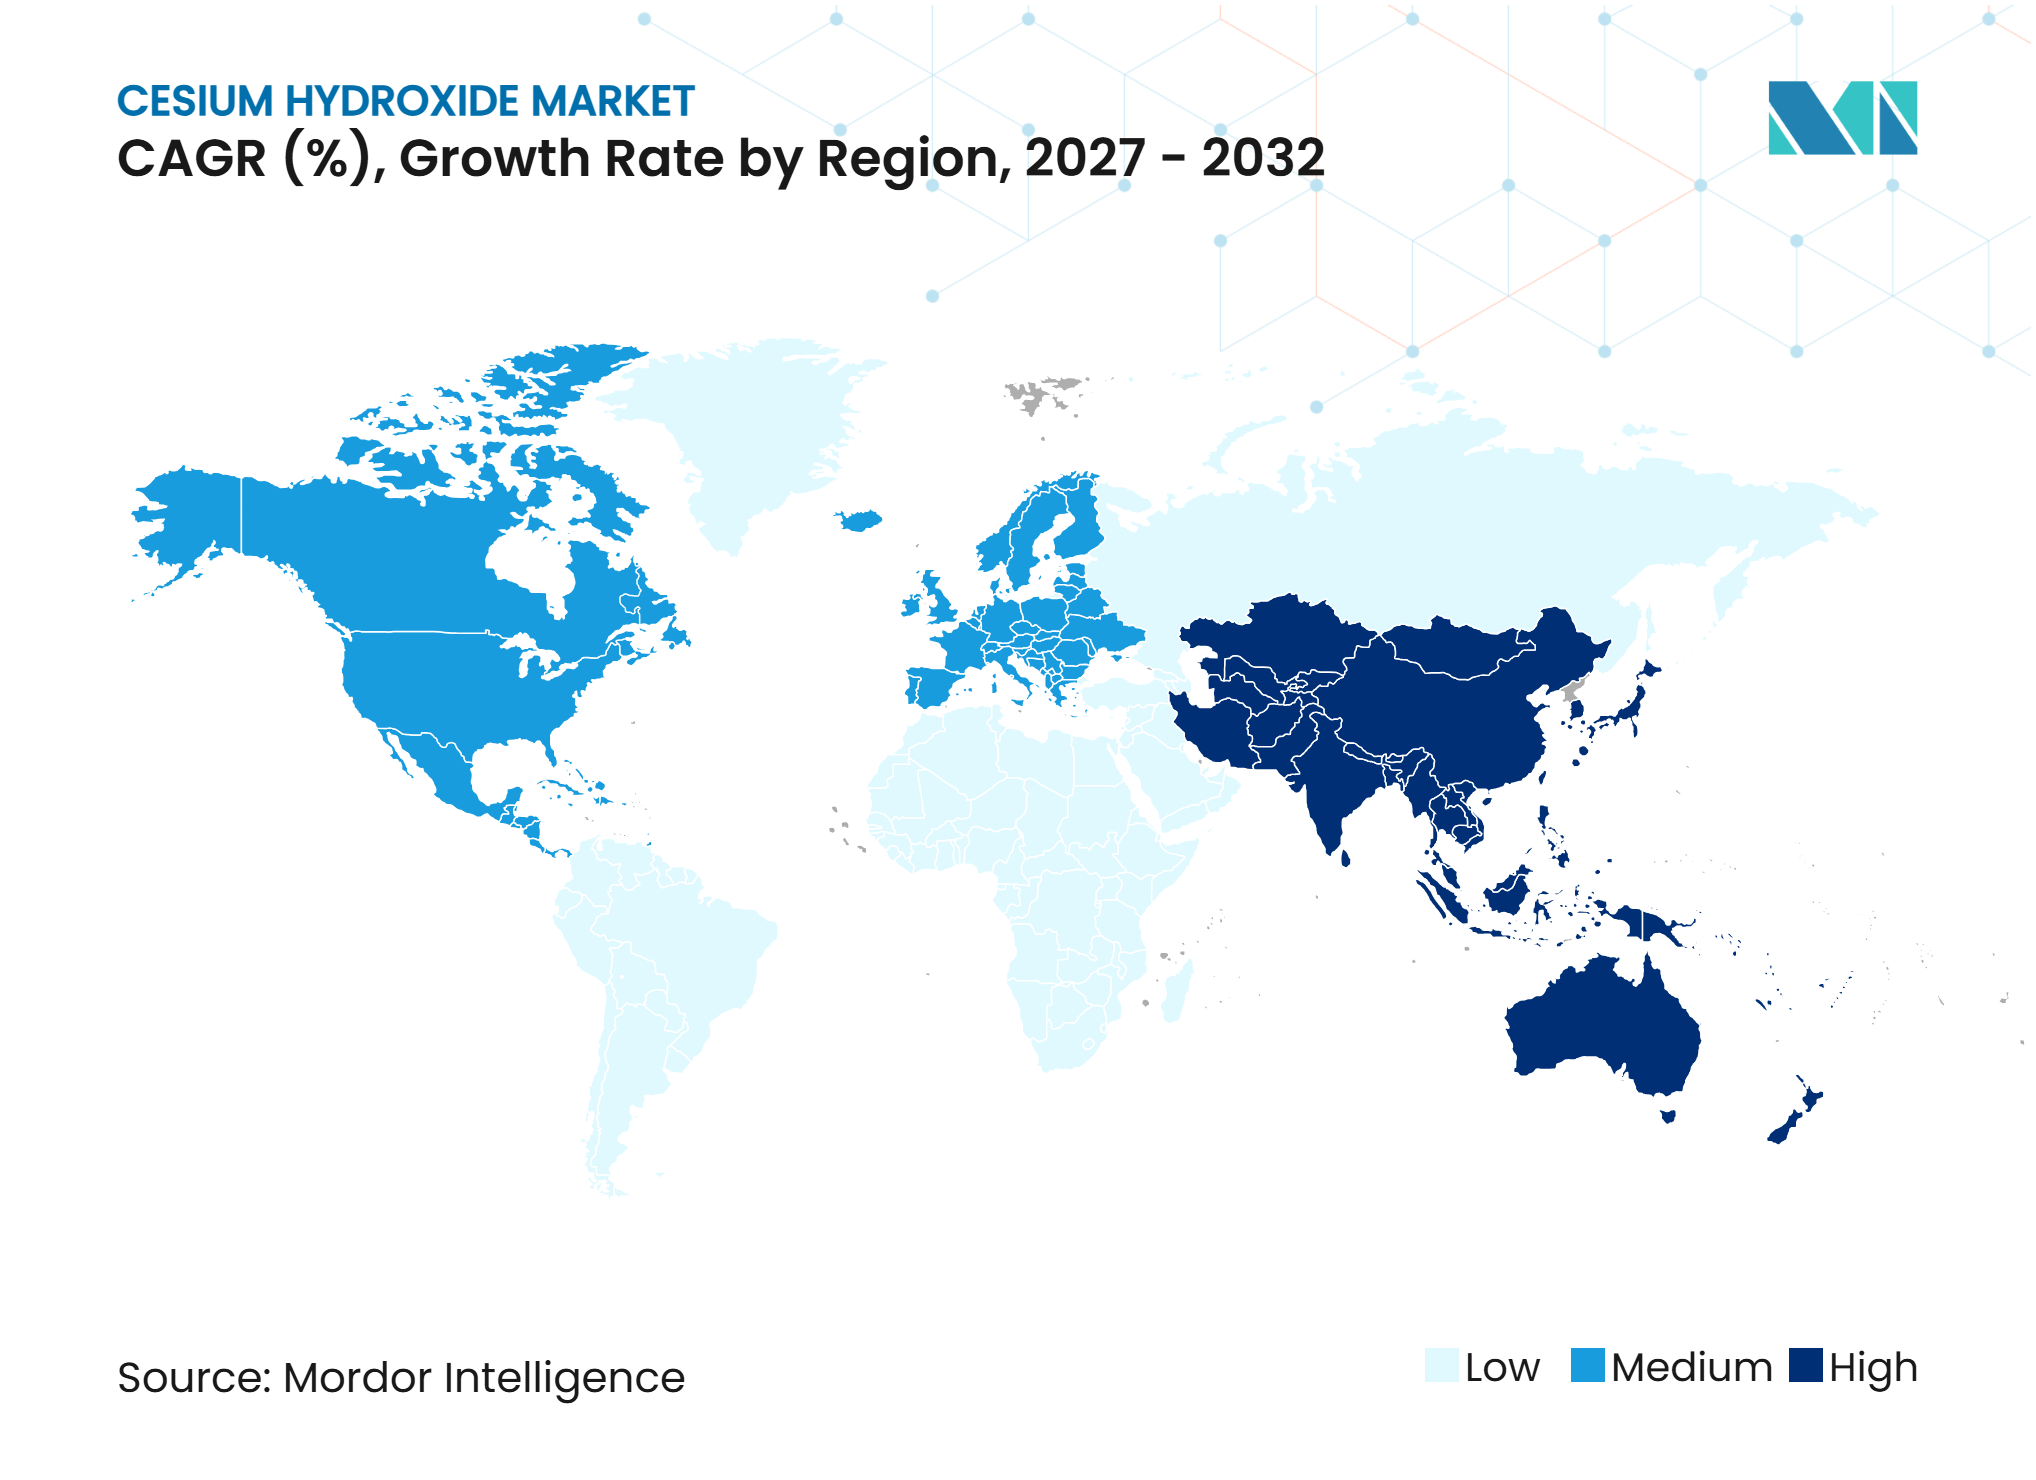
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水酸化セシウム市場分析
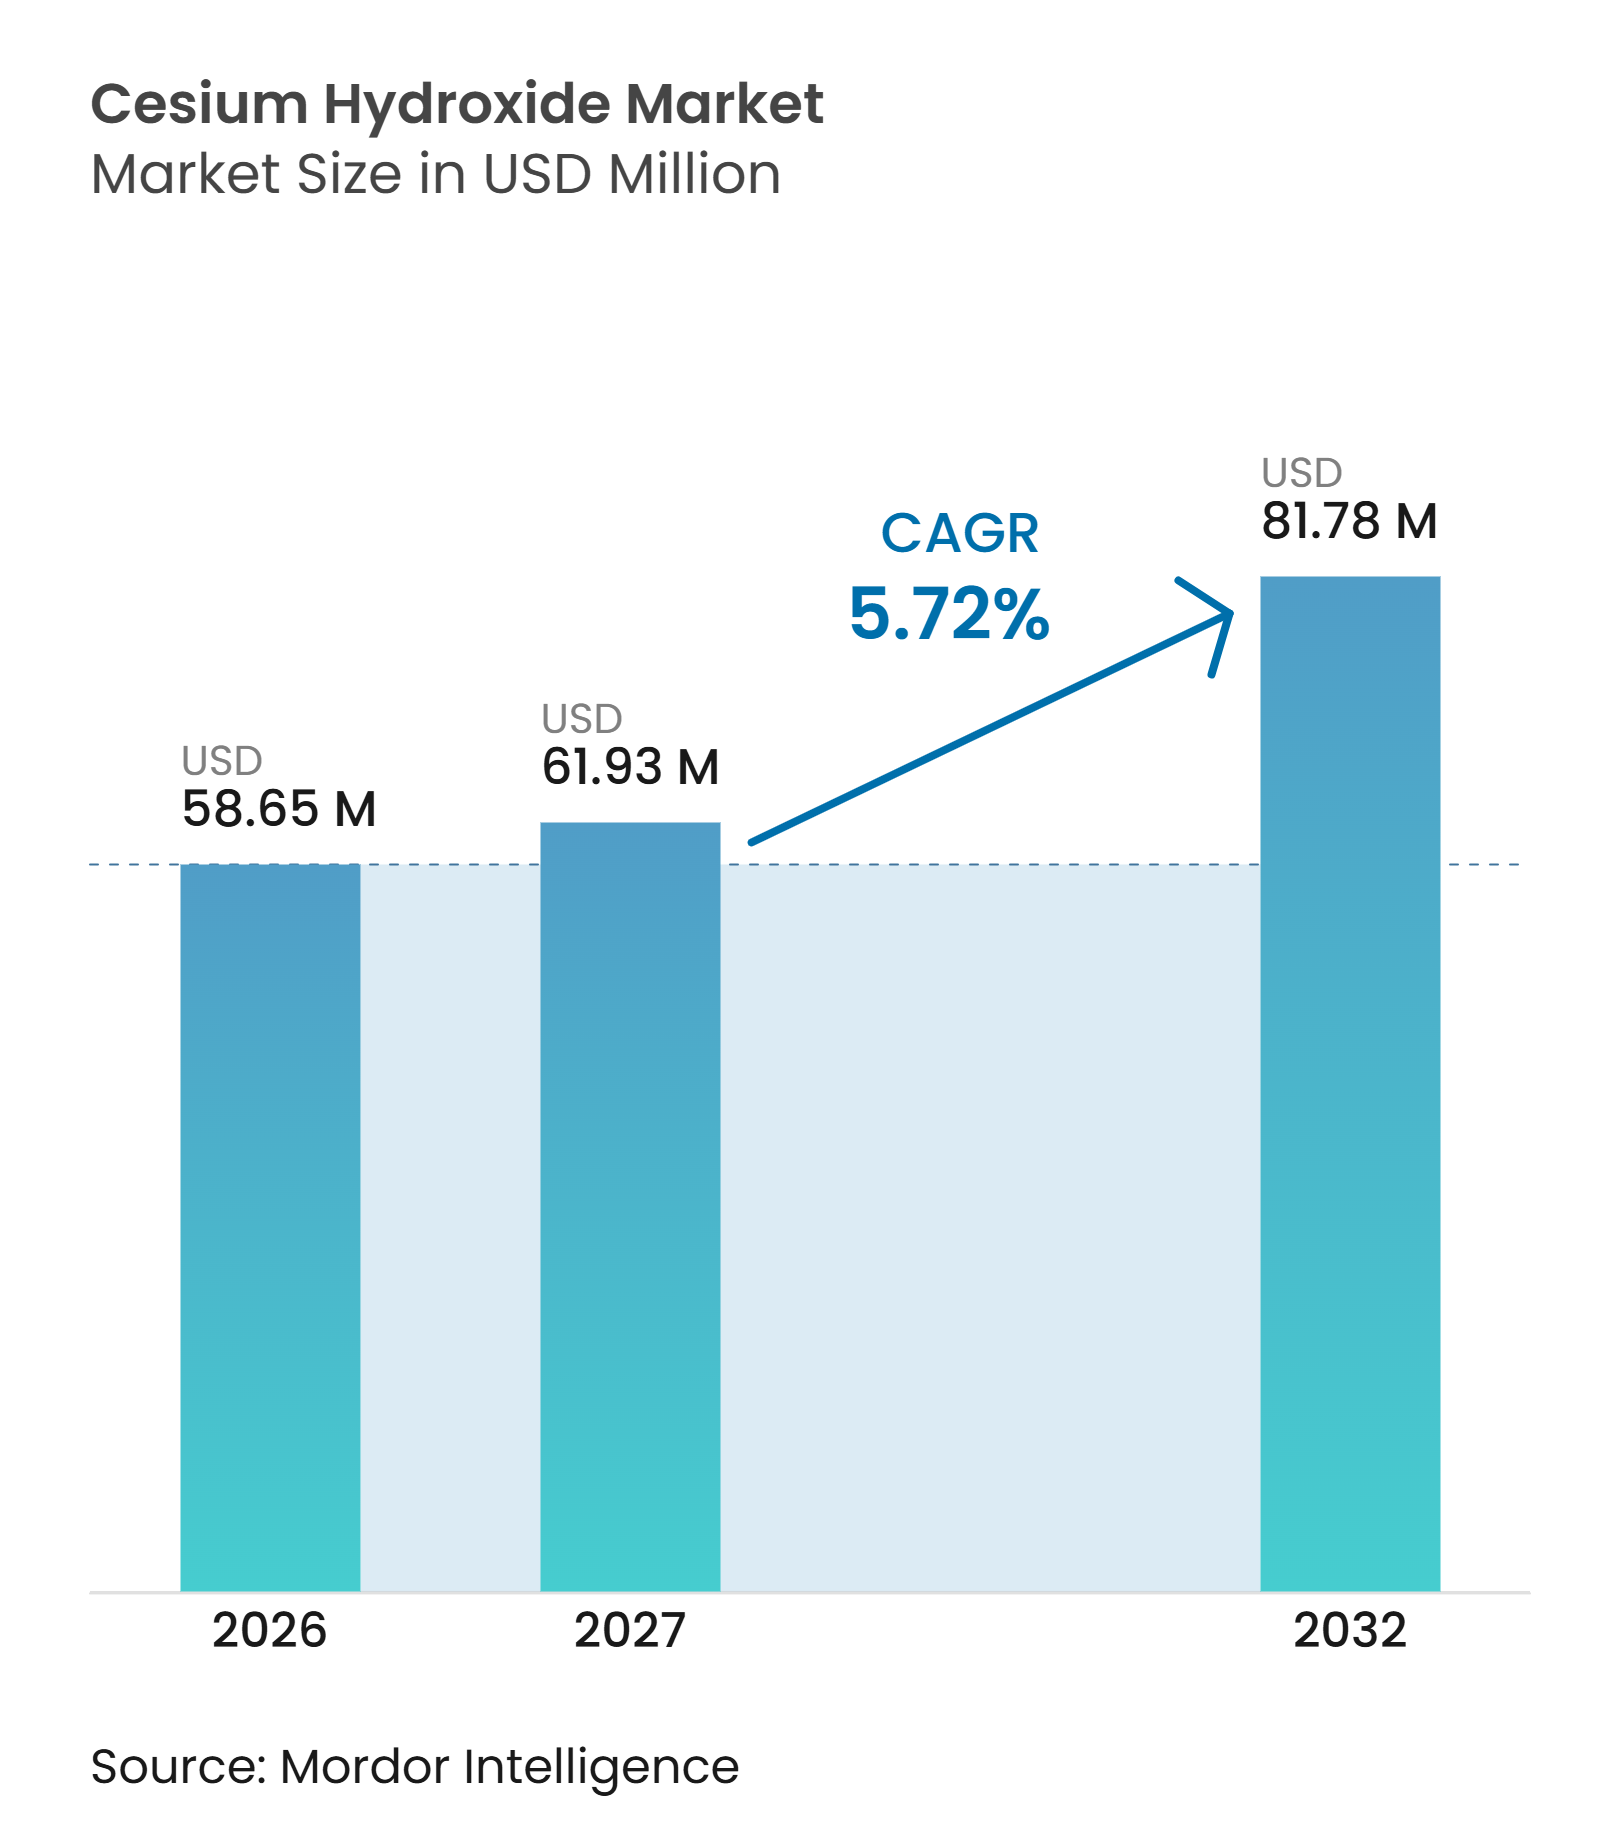
水酸化セシウム市場規模は2026年に5,865万米ドルと評価され、2027年の6,193万ドルから2032年には8,178万米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.72%です。水酸化セシウム市場は、産業触媒、半導体プロセス、電解質研究における特殊需要によって形成されています。一次ポルサイト生産が集中しており、複数の採掘プロジェクトがまだ開発段階にあるため、供給は限定的なままです。レピドライト回収はリチウム処理と連動しているため第二の供給ルートを提供しますが、純度要件により電子・製薬用途での使用が制限されています。そのため、生産者は信頼性の高い供給、不純物管理、ロットトレーサビリティ、および用途サポートで競争しています。
主要レポートのポイント
- 原料別では、レピドライトが2026年の水酸化セシウム市場シェアの50.13%を占め、ポルサイトは2032年までに6.51%のCAGRで成長すると予測されています。
- 製品形態別では、水酸化セシウム一水和物が2026年の水酸化セシウム市場シェアの61.45%を占め、2032年までに6.78%のCAGRで成長すると予測されています。
- 用途別では、触媒が2026年の水酸化セシウム市場シェアの36.56%を占め、電解質は2032年までに7.12%のCAGRで成長すると予測されています。
- 最終用途産業別では、化学が2026年の水酸化セシウム市場シェアの47.78%を占め、製薬は2032年までに7.45%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の水酸化セシウム市場シェアの38.89%を占め、アジア太平洋は2032年までに7.37%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体およびMEMS製造需要 | +2.1% | 世界規模、北米・東アジア(台湾、韓国、日本、中国)に集中 | 中期(2~4年) |
| 特殊触媒・化学合成 | +1.5% | 世界規模;北米・欧州が生産拠点 | 長期(4年以上) |
| 先進電池・電解質研究開発 | +0.8% | アジア太平洋中心(中国、日本、韓国)、北米・欧州への波及 | 中期(2~4年) |
| 高純度電子・光学材料 | +0.6% | 北米、日本、ドイツ、韓国 | 中期(2~4年) |
| リチウムおよびペグマタイト尾鉱からのセシウム回収 | +0.4% | 中国、カナダ、ジンバブエ、ナミビア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
半導体およびMEMS製造需要
半導体およびマイクロ電気機械システム(MEMS)製造は、これらのユーザーが厳密に管理されたウェットケミカル工程を必要とすることが多いため、水酸化セシウム市場の特殊な部分を支えています。水酸化セシウムは、マイクロ電気機械システム製造における異方性シリコンエッチャントとして、また炭化ケイ素および窒化ガリウムウェーハの高純度洗浄プロセスに使用されています。各先進プロセス工程は、再現性のある試薬品質、ロット一貫性、および使用現場での技術サポートの価値を高めます。水酸化セシウムは、移動イオン汚染が他のアルカリ材料の使用を制限するプロセスラインにおいて選択性を提供できますが、認定要件により新グレードの導入が遅れます。Merck KGaAは2025年12月に台湾・高雄に半導体材料サイトを開設し、先進チップサプライチェーンを支援することで、アジアの製造クラスター近傍への先進ウェットケミストリー需要の集中を強化しました。
特殊触媒・化学合成
特殊媒は、水酸化セシウム市場に確立された化学生産および新しい合成ルートへのエクスポージャーを与えます。米国地質調査所は、セシウム化合物が硫酸製造や特殊化学合成を含む用途で触媒として使用されていると報告しています[1]。水酸化セシウムはメチルメタクリレートおよびポリオール関連プロセスを支援しており、購買者は低購入コストよりも制御された反応条件と一貫した材料品質を重視します。この使用プロファイルにより、バルク化学品の短期的な価格変動よりも顧客仕様とプロセス性能が重要になります。Albemarle Corporationは2025年の申告書において、ドイツのランゲルスハイムサイトから化学・製薬顧客向けに特殊セシウム製品を供給しており、同施設は産業用途向けに水酸化セシウム溶液を提供していると述べています。この幅広い用途基盤は、個々の最終市場が減速した場合でも水酸化セシウム産業が需要を維持するのに役立ち、サプライヤーがカスタマイズグレードを開発するための複数のルートを提供します。
先進電池・電解質研究開発
電気化学研究は、水酸化セシウム市場に小規模ながら拡大する機会を生み出しています。2025年に発表された研究では、六方晶水酸化セシウム水和物において30°Cで3 × 10⁻³ S/cmを超えるスーパープロトン伝導性が発見されました。この報告された挙動は、イオン輸送がシステム設計と効率に影響を与える可能性がある中間温度燃料電池および電解装置の研究を支援します。セシウム化合物は、リチウムイオン、ナトリウムイオン、固体電池システムにおける電解質添加剤および界面安定剤としても研究されています。これらの用途は、固定した水とセシウムの比率が制御された電解質組成の調製を助け、より一貫した実験室比較を可能にするため、水酸化セシウム一水和物を好みます。商業的基盤はまだ初期段階ですが、研究需要はサプライヤーに高純度、カスタマイズ仕様、および用途レベルの技術サポートを必要とする用途への参入経路を与えます。
高純度電子・光学材料
高純度電子・光学用途は、水酸化セシウム市場において厳密に規定されたセシウム化合物への需要を支えています。セシウム含有表面処理は、セシウムが標的表面の仕事関数を低下させることができるため、光電陰極および電子放出用途に関連しています。Materion Corporationは、半導体材料の回復と精密光学需要に支えられ、2025年に電子材料セグメントがオーガニックで8%成長したと報告しました。これらの最終用途は、材料のばらつきが敏感なデバイス性能に影響を与える可能性があるため、再現性のある組成、詳細な記録、および安定したロットを必要とします。国際標準化機構(ISO)9001:2015品質システムおよびロットトレーシング慣行は、精密用途に対応するサプライヤーへの参入障壁を生み出し、確立された関係の重要性を高めます。しがって、水酸化セシウム市場は生産者が電子グレード材料ポートフォリオを拡大する際に恩恵を受けますが、認定期間により新規顧客からの収益が遅れる可能性があります。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポルサイト供給の希少性と集中 | -1.8% | 世界規模;北米・欧州の純輸入地域で最も深刻 | 長期(4年以上) |
| 腐食性取り扱いとコンプライアンスコスト | -0.9% | 有害物質規制法(TSCA)、REACH、労働安全衛生局(OSHA)要件が最も厳格な北米・欧州 | 中期(2~4年) |
| 小ロット認定と顧客切り替えの摩擦 | -0.5% | 世界規模;半導体・製薬最終用途で最も顕著 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ポルサイト供給の希少性と集中
供給集中は、水酸化セシウム市場における中心的な構造的制約として残っています。米国地質調査所は、2025年にカナダの1社がタンコ鉱山からの断続的なセシウム生産を報告し、他のプロジェクトは実現可能性調査または探査段階にあると述べました。この限られた生産基盤は、購買者を単一の採掘・処理チェーンからの混乱にさらし、下流ユーザーにとって供給計画をより重要にします。ジンバブエのビキタ鉱山での尾鉱回収は追加ルートを提供しますが、二次供給源からの材料は電子グレード使用のためにさらなる精製が必要な場合があります。レピドライト処理は、リチウム転換能力の拡大に伴い供給を広げる可能性がありますが、商業的回収は技術性能、回収経済性、および各顧客が必要とする純度グレードに依存します。小ロットサイズも、特にソースを変更する前にプロセスまたはロット承認を必要とする半導体・製薬顧客にとって、サプライヤー認定を遅らせます。
腐食性取り扱いとコンプライアンスコスト
水酸化セシウムは腐食性があり、皮膚や目に重篤な損傷を引き起こす可能性があるため、慎重な取り扱いが必要です。米国環境保護庁と労働安全衛生局は2025年1月に、有害物質規制法(TSCA)第6条に基づく化学物質リスク評価と職場安全に関する作業を調整するための覚書を正式化しました[2]。製造業者は安全データシート、封じ込め手順、中和計画、作業員訓練、および適合廃棄物管理体制を維持しなければなりません。これらの措置は、専用の取り扱いインフラが限られている可能性がある研究所、原薬施設、および小規模特殊化学ユーザーにコストを追加します。欧州の購買者も、文書化と安全使用要件を支援する化学品の登録・評価・認可・制限(REACH)フレームワーク内で運営しています。コンプライアンスコストは、セシウム水酸化物が有利な性能を提供する場合でも、別のアルカリ試薬がプロセス要件を満たせる場合の代替決定を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
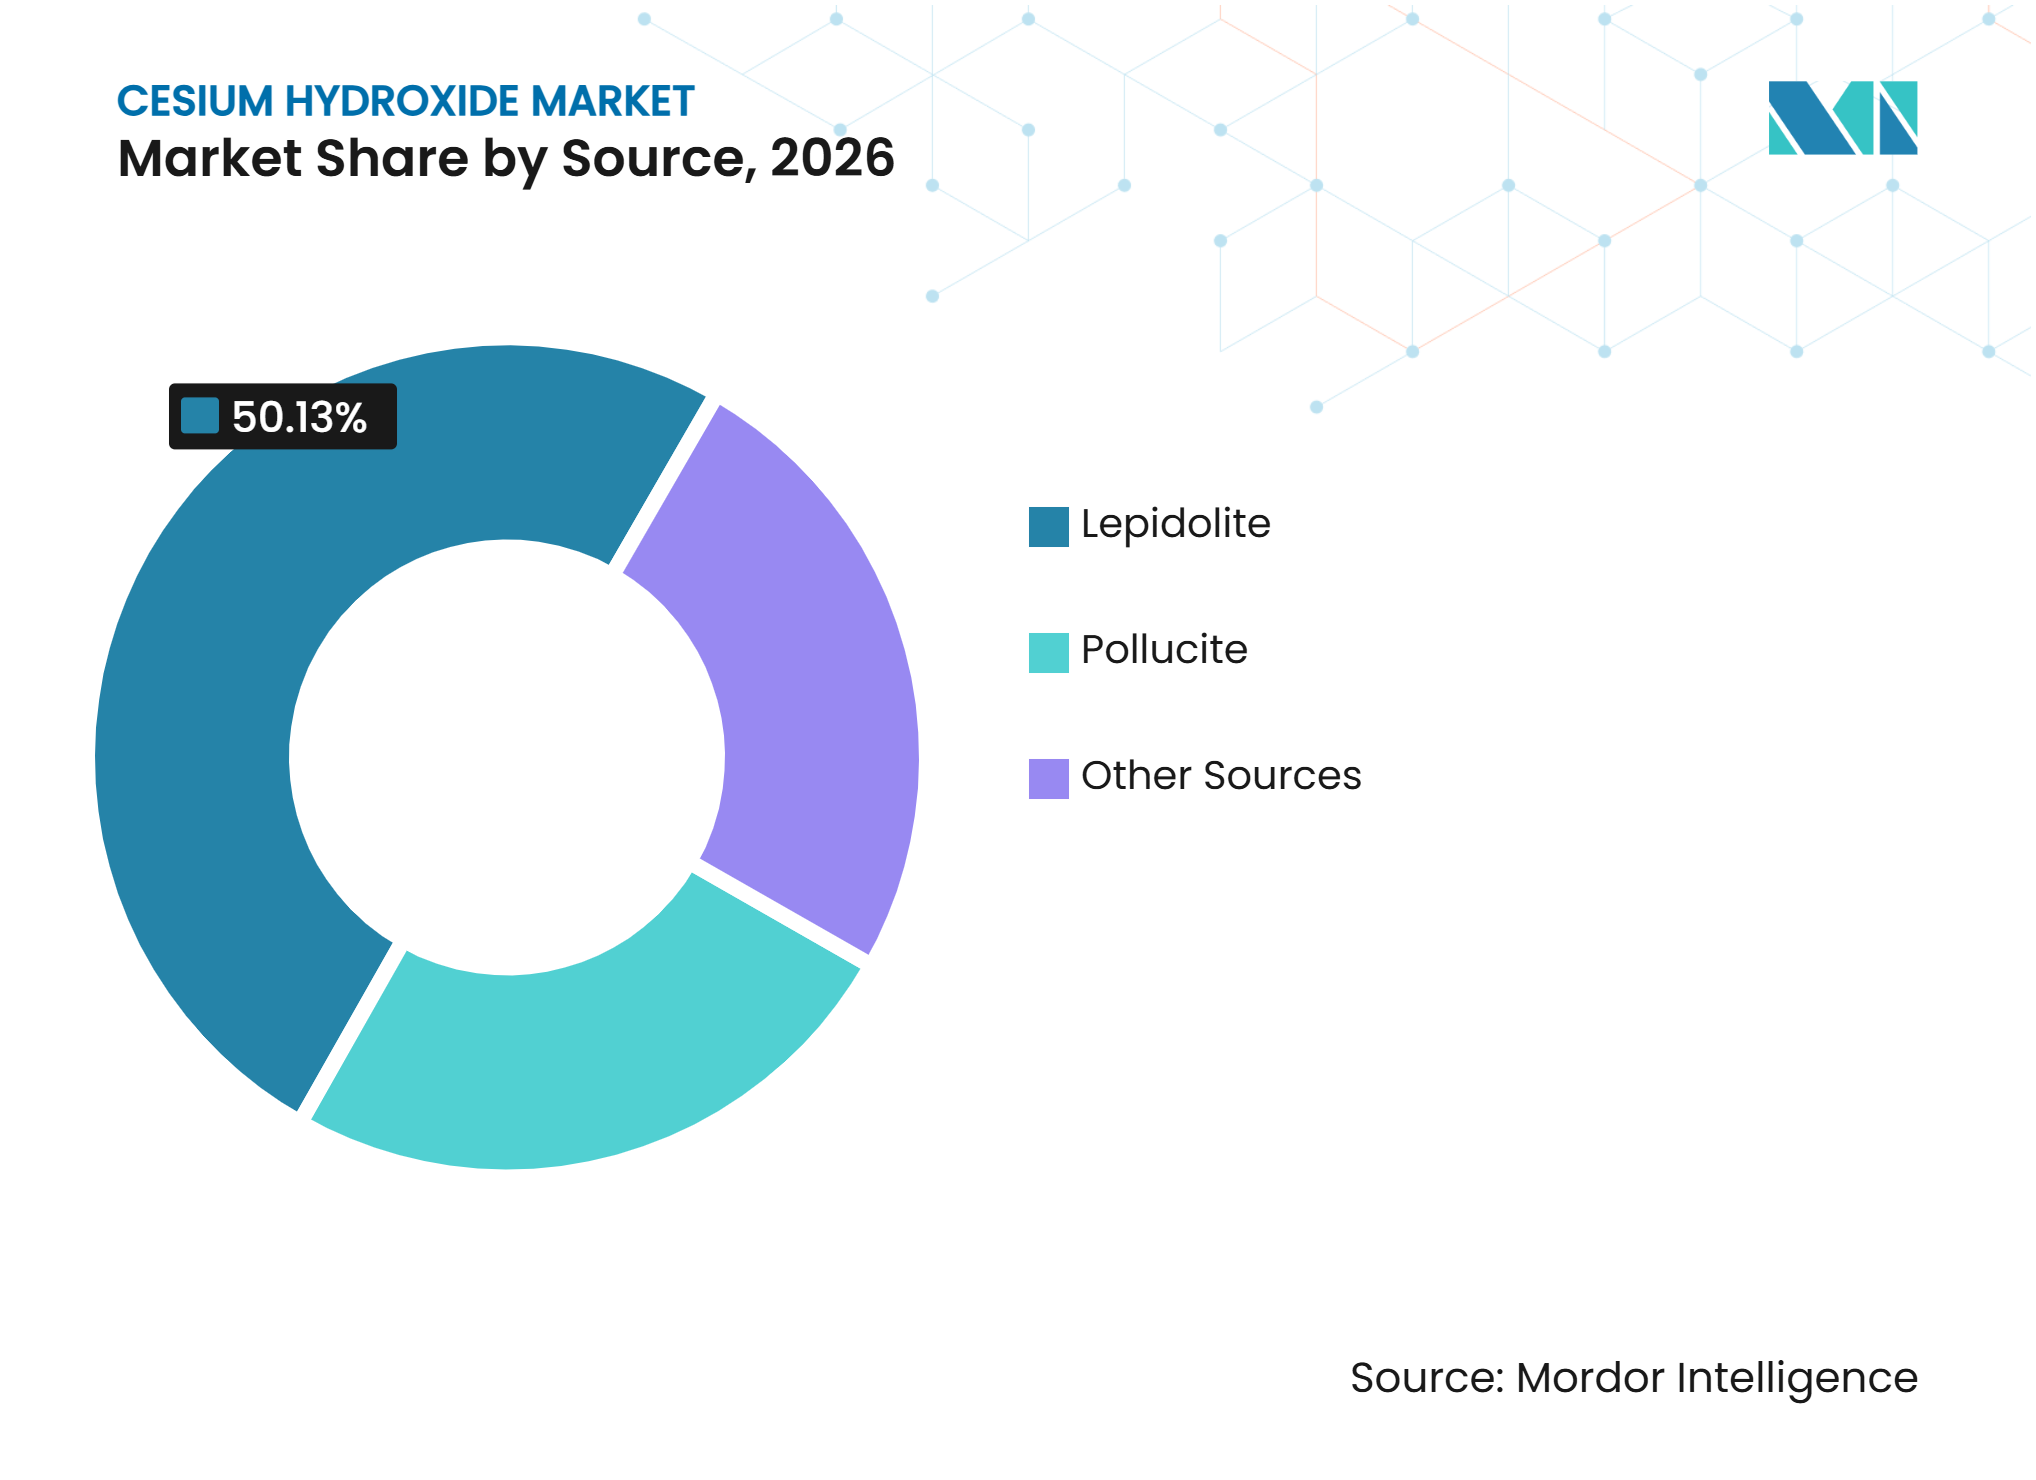
レピドライトが収益をリード、ポルサイトがより速い成長を支援レピドライトは2026年の水酸化セシウム市場シェアの50.13%を占めました。その地位は、リチウムペグマタイトとの共存を反映しており、セシウム回収をリチウム処理および電池関連精製活動と結びつけています。このルートは、一次セシウム採掘を必要とせずにセシウム含有残渣の入手可能性を高める可能性があります。米国地質調査所は、ペグマタイト型鉱床をリチウム、セシウム、ルビジウム資源の重要な供給源として特定しました。
ポルサイトは、直接セシウム鉱石プロジェクトが進展するにつれて2032年までに6.51%のCAGRで成長すると予測されています。Power Metals Corp.は2025年7月に、カナダのケースレイクポルサイト精鉱の最終試験作業で97%のセシウム回収率を報告しました。この結果は、技術グレードセシウム化学品の冶金学的根拠を支持しました。ブラインや希土類副産物を含む他の供給源は、より初期の商業段階にとどまっています。純度要件が、これらの供給源が高付加価値の電子・製薬用途に対応できるかどうかを決定します。水酸化セシウム産業において、レピドライトは利用可能な供給を支援し、ポルサイトは高純度原料を必要とする用途にとって引き続き重要です。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
製品形態別:
水酸化セシウム一水和物が規模と成長の両方をリード水酸化セシウム一水和物は2026年の水酸化セシウム市場シェアの61.45%を占め、2032年までに6.78%のCAGRで成長すると予測されています。固定した水とセシウムの比率は、電解質・製薬製剤における正確な化学量論を支援します。この材料はまた、プロトン伝導性および電気化学システムの研究にも適しています。2025年の水酸化セシウム水和物の伝導性研究は、この形態への継続的な関心に科学的根拠を提供しました。
水酸化セシウム溶液は、定義された水和物形態を必要としない産業触媒やその他の用途に引き続き関連しています。Thermo Fisher Scientific Inc.は、研究・産業顧客向けのカタログに水性水酸化セシウムと水酸化セシウム水和物の両方を掲載しています。品質文書は、製薬・分析用途の購買者にとって特に重要です。Thermo Fisher Scientific Inc.はまた、ドイツで製造された水酸化セシウム水和物の2025年分析証明書を発行しました。一水和物の水酸化セシウム市場規模は、現在の用途適合性と新興の電気化学研究のこの組み合わせから恩恵を受けています。
用途別:
触媒が収益を支援、電解質が拡大触媒は2026年の水酸化セシウム市場シェアの36.56%を占めました。このセグメントは、化学合成、硫酸製造、および特殊ポリマー関連プロセスによって支えられています。米国地質調査所は、触媒をセシウム化合物の確立された用途として特定しました。これらのプロセスは、触媒挙動の変化がプラント効率と製品品質に影響を与える可能性があるため、一貫した試薬性能を重視します。
電解質は2032年までに7.12%のCAGRで成長すると予測されています。成長は、材料性能がイオン輸送と界面安定性に依存する可能性がある固体・アルカリ電気化学システムの研究と結びついています。エッチャントはマイクロ電気機械システム製造において役割を保持していますが、プロセス適合性が特定半導体ラインでの使用を制限します。その他の用途には、特殊ガラス、セラミックス、および放射性廃棄物処理用イオン交換材料が含まれます。この組み合わせにより、水酸化セシウム市場は確立された産業化学と新材料開発の両方にエクスポージャーを持ちます。
最終用途産業別:
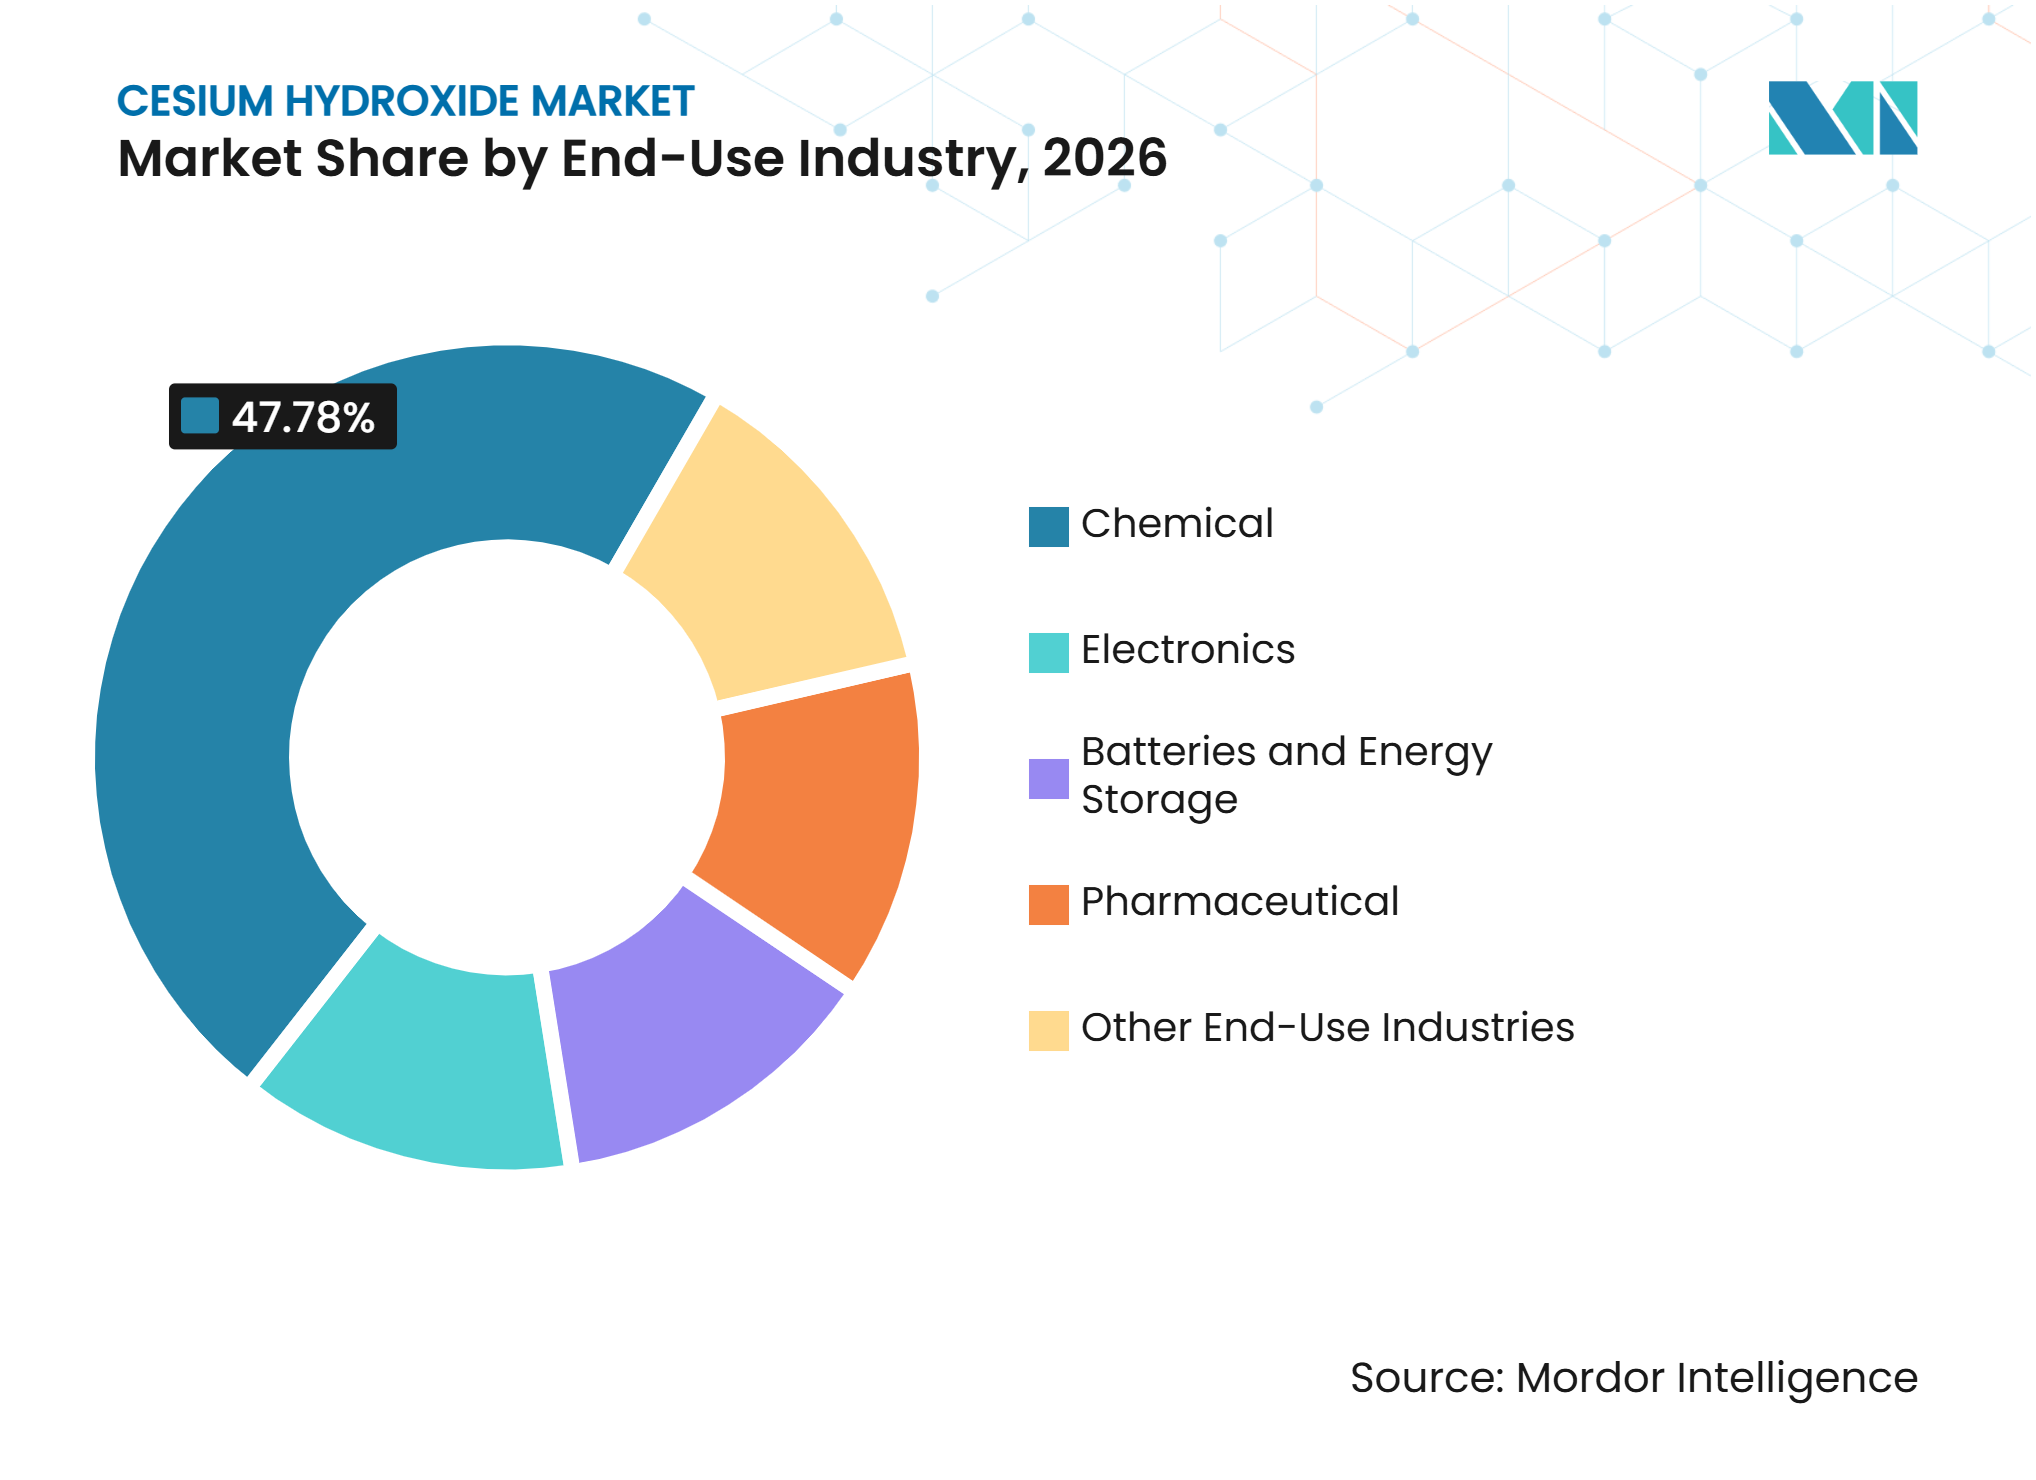
化学が規模を提供、製薬がより速く成長化学は2026年の水酸化セシウム市場シェアの47.78%を占めました。需要は無機塩製造、ファインケミカル合成、および特殊ポリマー製造から来ています。これらの顧客は、制御された化学的挙動が重要な試薬または触媒促進剤として水酸化セシウムを使用します。Albemarle Corporationは、セシウム系試薬を医薬品合成経路および他の特殊化学用途で使用される投入物として説明しています。
製薬は2032年までに7.45%のCAGRで成長すると予測されています。セシウム試薬は、原薬の構築を支援する特定の有機合成反応に使用されています。2025年のレビューでは、有機合成における炭酸セシウムの継続的な使用が説明されており、これは製薬化学におけるセシウム試薬のより広い役割に関連しています。電子、電池、エネルギー貯蔵は、ウェーハ洗浄と電解質研究を通じて追加需要を提供します。防衛、フォトニクス、核用途は特殊グレードを必要とします。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米
北米は2026年の水酸化セシウム市場シェアの38.89%を占めました。需要は、米国の原薬メーカー、特殊化学品生産者、および先進材料ユーザーによって支えられています。米国地質調査所によると、米国は2025年にセシウム鉱物の輸入に完全に依存しており、下流購買者が地域供給ルートを求めることを促しています。2025年12月、Power Metals Corp.はAlbemarle Corporationとオンタリオ州ケースレイクからのセシウム酸化物精鉱に関するオフテイク契約を発表し、指定された承認とマイルストーンを条件として、最大5百万カナダドル(約363万米ドル)の前払いを含みました。有害物質規制法(TSCA)および労働安全衛生局(OSHA)の要件が、地域全体で使用される取り扱いシステムを形成しています。
アジア太平洋
アジア太平洋は、中国の回収活動および日本、韓国、台湾、中国における半導体製造に支えられ、2032年までに7.37%のCAGRで成長すると予測されています。同地域の水酸化セシウム市場規模は、レピドライト処理、特殊化学品生産、電子製造の近接性から恩恵を受けています。Merck KGaAの高雄サイトは、先進半導体材料生産を支援するために5億ユーロ(約5億8,200万米ドル)の投資を経て2025年12月に開設されました。製品認定と純度管理は、特に電子化学品において、地域の購買決定の中心であり続けています。
欧州、南米、中東・アフリカ
欧州は、製薬、触媒、高純度材料顧客にサービスを提供する生産者の特殊化学基盤によって支えられています。Merck KGaAは、人工知能アリケーションからの需要が2025年に半導体材料の成長を引き続き支援したと述べました。ドイツは、ISO 9001:2015認定品質システムを運営しセシウム材料を供給するChemPur GmbHを含む、確立された品質・文書システムを持つサプライヤーを擁するため、引き続き重要です。南米は、ブラジルとアルゼンチンの製薬研究と特殊化学合成を中心とした小規模な基盤を持っています。中東・アフリカの需要はより限定的ですが、ジンバブエはビキタ鉱山を通じて供給側の関連性を持ち、サウジアラビアは下流の特殊化学ノードを代表しています。
競合環境
市場集中度
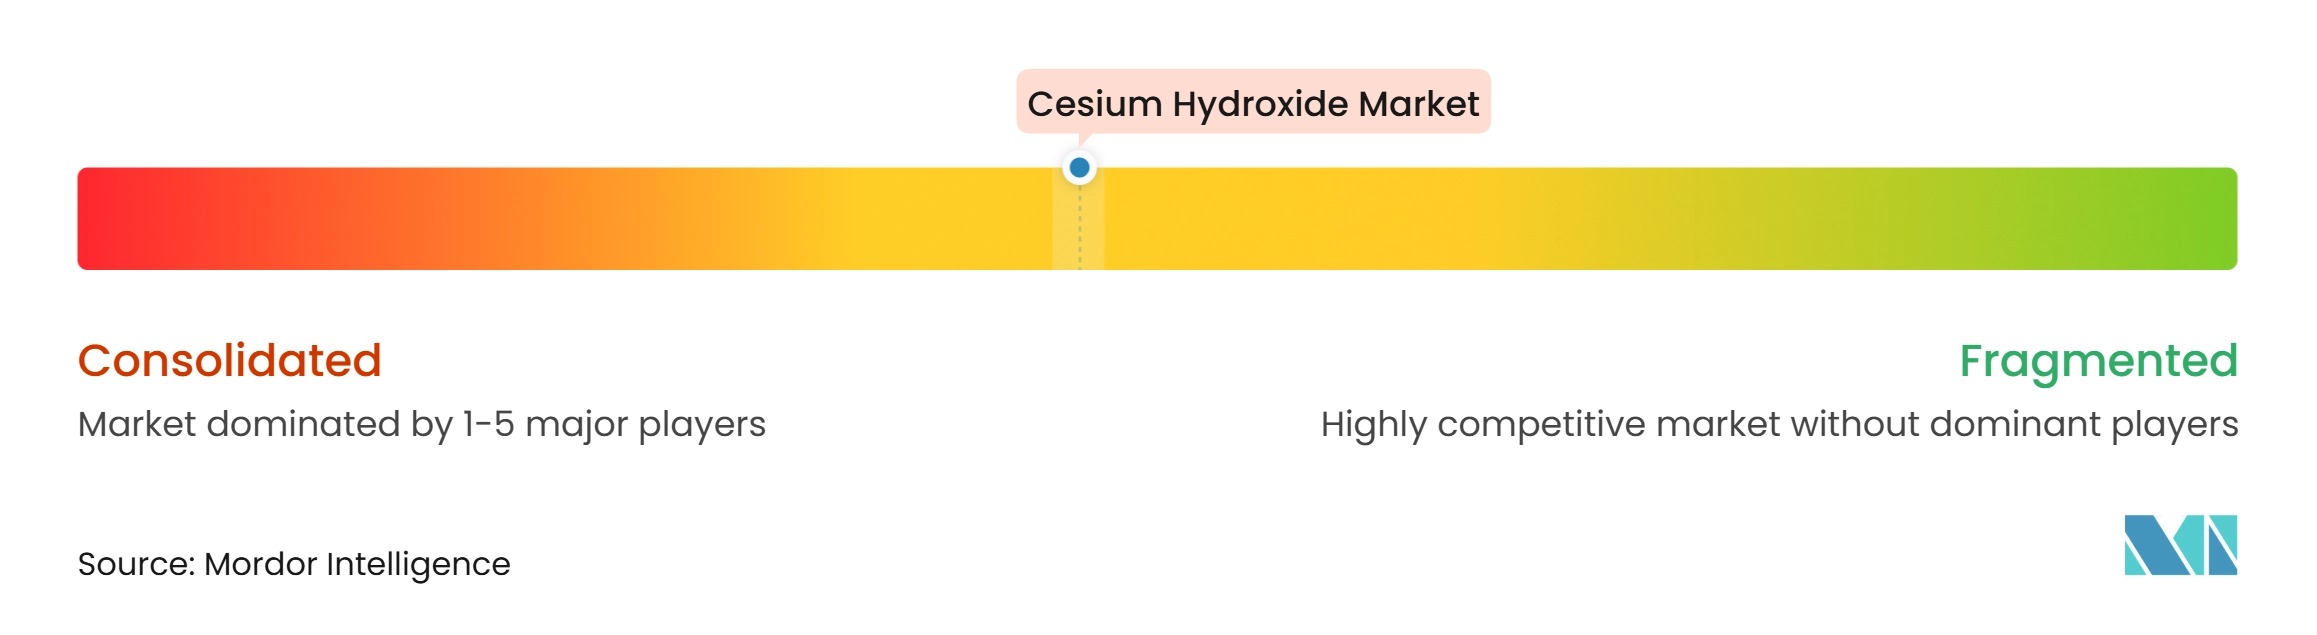
水酸化セシウム市場は中程度に集中しており、主要プレイヤーにはAmerican Elements、Albemarle Corporation、Merck KGaA、Thermo Fisher Scientific Inc.、Cabot Corporationが含まれます。米国地質調査所は2025年にカナダの断続的な一次生産を報告しており、これはグローバルな供給基盤の狭さを示しています。Albemarle Corporationは、化学・製薬用途向けセシウム製品の統合サプライヤーとして参加しています。同社のケースレイクオフテイク契約は、多様化した精鉱供給の必要性に対する実際的な対応です。
Merck KGaAは半導体材料事業を活用して先進チップ製造顧客と協力しています。2025年12月の高雄投資により、半導体製造向けの薄膜材料、製剤材料、特殊ガスが追加されました。Thermo Fisher Scientific Inc.は、水酸化セシウム製品のカタログ供給と品質文書を通じて顧客をサポートしています。American Elements、ChemPur GmbH、Noah Chemicals、Stanford Materials Corporation、Strem Chemicals, Inc.は、製品ポートフォリオを通じて研究・特殊顧客向けにセシウム化合物を提供しています。バリューチェーンのこの部分での競争は、純度、包装、文書、および顧客サポートを中心に展開されています。
電子グレードおよび製薬グレード材料の要件は、確立された品質システム、バッチ記録、および不純物管理能力を持つサプライヤーを優遇します。小ロットサイズは純粋に量主導の競争の魅力を低下させる可能性があり、敏感なプロセスは材料またはサプライヤーの再認定を困難にします。Materion Corporationの2025年の電子材料業績は、半導体・精密光学用途における高純度材料への継続的な需要を示しています。厳格な仕様を満たすことができる信頼性の高い地域供給源には機会が残っています。したがって、水酸化セシウム市場は制約された上流材料の入手可能性と差別化された下流サービスによって定義されます。
水酸化セシウム産業リーダー
-
American Elements
-
Albemarle Corporation
-
Merck KGaA
-
Thermo Fisher Scientific Inc.
-
Cabot Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
水酸化セシウム市場 このレポートでカバーされる企業
- Albemarle Corporation
- American Elements
- Cabot Corporation
- ChemPur GmbH
- Ereztech LLC
- ESPI Metals
- GFS Chemicals
- Jiangxi Dongpeng New Materials Co., Ltd.
- Materion Corporation
- Merck KGaA
- Noah Chemicals
- ProChem, Inc.
- Stanford Materials Corporation
- Strem Chemicals, Inc.
- Thermo Fisher Scientific Inc.
最近の産業開発事情 水酸化セシウム市場
- 2026年9月:PMETはKoch Technology Solutionsとのフェーズ2ベンチスケール試験作業を完了し、カナダのシャーキチウワーナーンプロジェクトのポルサイト精鉱から高純度セシウム化学品を回収するためのより選択的な処理ルートを評価しました。このプロセスは、産業触媒用途向けの水酸化物を含む複数のセシウム系化学製品を製造する可能性を実証し、セシウム化合物の下流での入手可能性を支援しました。
- 2025年12月:Albemarle Corporationは、Power Metals Corp.とカナダ・オンタリオ州ケースレイクプロジェクトからのセシウム酸化物精鉱に関するオフテイク契約を締結し、最大5百万カナダドル(約363万米ドル)の前払いコミットメントに裏付けられました。この契約は、水酸化セシウムを含む下流セシウム化学品向けのセシウム原料供給を支援します。
世界の水酸化セシウム市場レポートの範囲
水酸化セシウム(CsOH)は、セシウム含有鉱物から製造される高アルカリ性無機化合物であり、水溶液または固体形態で入手可能です。強い塩基性と高い化学反応性を持ち、特殊化学合成、電気化学プロセス、半導体製造に適しています。エッチング、電解質製剤、触媒、先進電子・エネルギー貯蔵材料の製造などの用途に使用されています。
水酸化セシウム市場は、原料、製品形態、用途、最終用途産業、地域別にセグメント化されています。原料別では、市場はレピドライト、ポルサイト、その他の供給源にセグメント化されています。製品形態別では、市場は水酸化セシウム溶液と水酸化セシウム一水和物にセグメント化されています。用途別では、市場はエッチャント、電解質、触媒、その他の用途にセグメント化されています。最終用途産業別では、市場は化学、電子、電池・エネルギー貯蔵、製薬、その他の最終用途産業にセグメント化されています。レポートはまた、主要地域の15カ国における水酸化セシウムの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| レピドライト |
| ポルサイト |
| その他の供給源 |
| 水酸化セシウム溶液 |
| 水酸化セシウム一水和物 |
| エッチャント |
| 電解質 |
| 触媒 |
| その他の用途 |
| 化学 |
| 電子 |
| 電池・エネルギー貯蔵 |
| 製薬 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 原料別 | レピドライト | |
| ポルサイト | ||
| その他の供給源 | ||
| 製品形態別 | 水酸化セシウム溶液 | |
| 水酸化セシウム一水和物 | ||
| 用途別 | エッチャント | |
| 電解質 | ||
| 触媒 | ||
| その他の用途 | ||
| 最終用途産業別 | 化学 | |
| 電子 | ||
| 電池・エネルギー貯蔵 | ||
| 製薬 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
水酸化セシウム市場の規模はどのくらいですか?
水酸化セシウム市場規模は2026年に5,865万米ドルと評価され、2027年の6,193万米ドルから2032年には8,178万米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.72%です。
水酸化セシウムの需要を牽引しているものは何ですか?
半導体プロセス、特殊触媒、高純度電子材料、電解質研究が需要を支えています。
2026年に最大のシェアを保持した供給源はどれですか?
レピドライトは2026年に市場シェアの50.13%を占め、リチウム含有ペグマタイト処理との連携によって支えられています。
2032年までに最も速く成長すると予測されている用途はどれですか?
電解質は電気化学材料研究の拡大に伴い、2032年までに7.12%のCAGRで成長すると予測されています。