
セラミック熱界面材料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
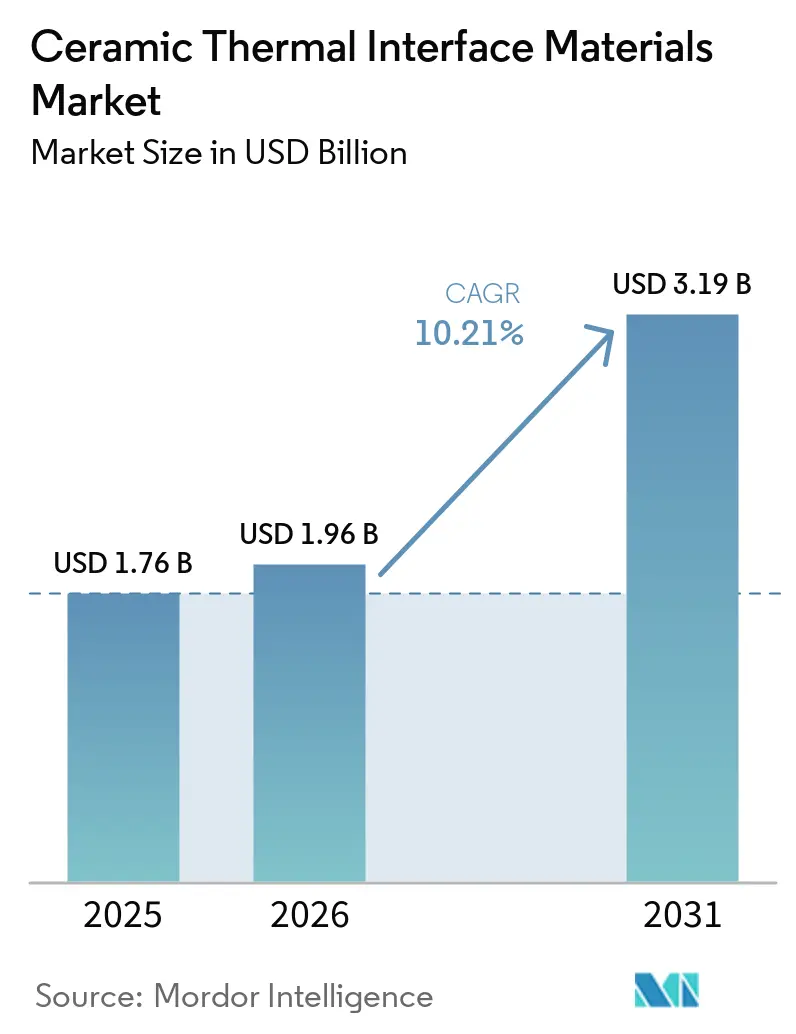
| 市場規模 (2026) | 1.96 十億米ドル |
| 市場規模 (2031) | 3.19 十億米ドル |
| 成長率 (2026 - 2031) | 10.21 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセラミック熱界面材料市場分析
セラミック熱界面材料市場規模は2025年に17.6億米ドルと推定され、2026年の19.6億米ドルから2031年には31.9億米ドルへと、予測期間(2026年~2031年)においてCAGR 10.21%で成長すると予測されています。セラミック熱界面材料市場は、AIアクセラレーター、電気自動車(EV)パワーモジュール、および5G無線機器が重要な界面においてより多くの熱を発生させるにつれて成長しています。購買担当者は、電気絶縁性と信頼性の高い熱伝達を提供する材料を必要としています。製品の選定は、熱伝導率だけでなく、界面抵抗、ポンプアウト耐性、および熱サイクル安定性に依存しています。これにより、自動車、通信、およびコンピューティング用途向けに耐久性のある材料を認定できるサプライヤーへと競争の重点がシフトしています。
レポートの主要ポイント
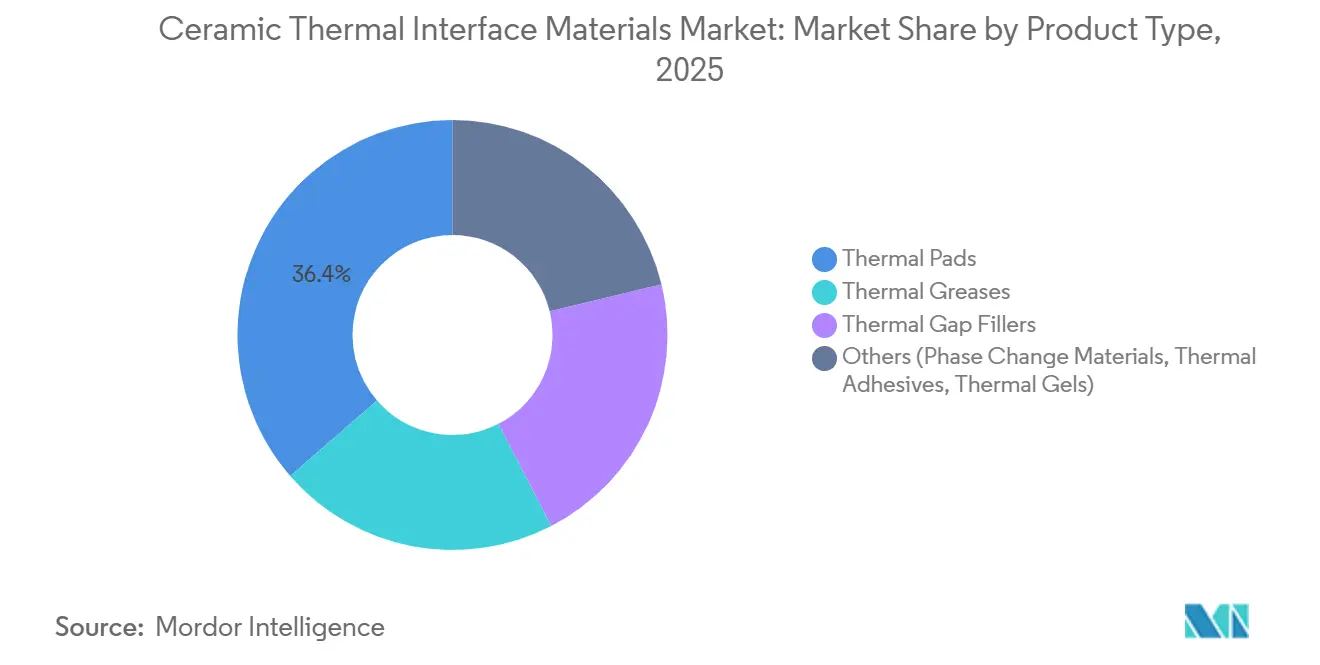
- 製品タイプ別では、サーマルパッドが2025年のセラミック熱界面材料市場シェアの36.38%を占め、サーマルギャップフィラーは2031年までCAGR 11.52%で成長すると予測されています。
- セラミックフィラータイプ別では、酸化アルミニウムが2025年に42.06%のシェアを占め、窒化ホウ素は2031年までCAGR 11.79%で成長すると予測されています。
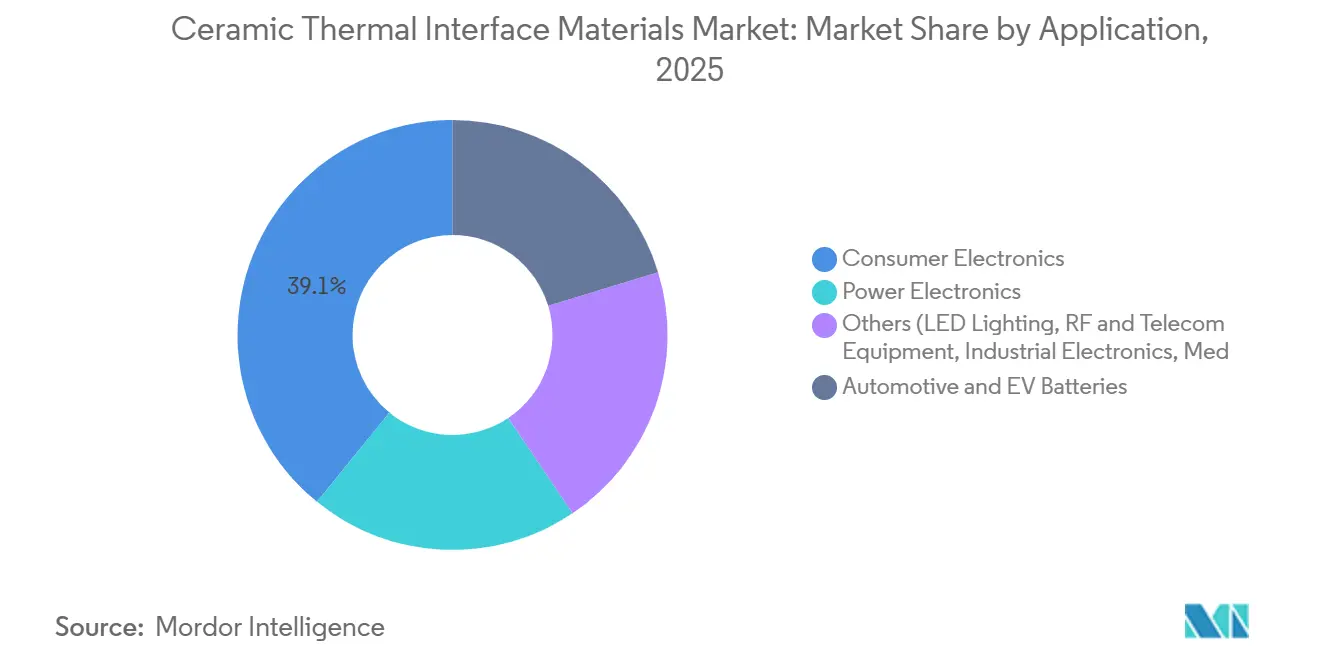
- 用途別では、民生用電子機器が2025年に39.14%のシェアを占め、自動車およびEVバッテリーは2031年までCAGR 12.06%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年に市場の36.68%を占め、2031年までCAGR 11.11%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIおよびハイパフォーマンスコンピューティングの熱流束 | +2.1% | 米国、中国、韓国、日本を含む北米および東アジアからの需要が最も高いグローバル市場 | 短期(2年以内) |
| 車両パワーエレクトロニクスの電動化 | +1.8% | 中国、欧州、北米を中心とした需要があるグローバル市場 | 中期(2~4年) |
| 電気絶縁性高熱伝導フィラーの使用 | +1.3% | アジア太平洋がフィラー生産および川下消費をリードするグローバル市場 | 中期(2~4年) |
| 5Gおよび通信機器における電力密度の上昇 | +1.0% | アジア太平洋が中核であり、中東・アフリカおよび南米への波及効果あり | 短期(2年以内) |
| セル・トゥ・パックバッテリーアーキテクチャ | +1.1% | 中国がリードし、北米と欧州が追随 | 中期(2~4年) |
| セラミックフィラー粒子エンジニアリングおよび高充填配合 | +1.2% | 日本、韓国、ドイツ、米国のグローバル研究拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIおよびハイパフォーマンスコンピューティングの熱流束
AIおよびハイパフォーマンスコンピューティングハードウェアにおける断続的な熱ストレスから持続的な熱ストレスへのシフトが、セラミック熱界面材料市場における需要を支えています。先進的なAIアクセラレーターモジュールは700 W以上の熱設計電力に近づいており、チップからスプレッダーへの界面における熱流束が増大しています。IEEEエレクトロニクスパッケージング学会の分析では、先進マルチチップモジュールにおいてピーク・トゥ・バレーで100~300 μmのパッケージ反りと、300~400 μmを超えるコーナー変位が報告されています。これらの機械的変化により、従来のグリースや相変化材料が熱サイクル中にポンプアウトしたり空隙を形成したりする可能性があります。ベースプレートとコールドプレートの間に配置されるセラミック充填型熱界面材料2(TIM2)製品は、硬化または半硬化構造により、この動きに対してより効果的に抵抗します。液冷ハイパースケールおよびエッジAIシステムにおけるラック密度が上昇するにつれて、8 W/m·K以上の定格を持つ注入型ギャップフィラーの重要性が高まっています。
車両パワーエレクトロニクスの電動化
EVトラクションインバーターおよびオンボードチャージャーにおけるシリコン絶縁ゲートバイポーラトランジスタ(IGBT)モジュールからシリコンカーバイド金属酸化膜半導体電界効果トランジスタ(MOSFET)への置き換えが、セラミック熱界面材料市場に恩恵をもたらしています。シリコンカーバイドMOSFETは、シリコンIGBTモジュールの150°C上限と比較して、典型的なEVデューティサイクルにおいて175°C以上で動作します。これにより、冷却基板との界面においてより強い熱勾配と大きな機械的ストレスが生じます。2026年7月、HenkelはBergquist Gap Filler TGF 6500LVOを発売しました。これは6.5 W/m·Kの熱伝導率を持ち、先進運転支援システム(ADAS)、電子制御ユニット(ECU)、および電気自動車のパワーコンバージョン部品向けに設計されています。Dowは2027年までに中国、日本、米国にわたる特殊シリコーン生産能力への1億米ドルの投資を発表するとともに、上海およびミシガン州ミッドランドにおけるクーリングサイエンスラボの拡張も発表しました。EVの生産増加と車両1台あたりの熱材料含有量の増加が、自動車およびEVバッテリーセグメントの成長を支えています。
5Gおよび通信機器における電力密度の上昇
5G無線およびベースバンドハードウェアへの需要は、コンポーネントの熱負荷が空冷設計の限界を超えるにつれて、セラミック熱界面材料市場において増加しています。2025年の熱科学研究では、5G基地局の消費電力が1局あたり3,000~5,000 Wであり、局所的な熱流束密度が80~120 W/cm²であることが報告されています。同研究では、チップ動作温度が10°C上昇すると機器の故障率が25%上昇することも判明しました。中国は2024年までに400万局以上の5G基地局を建設しており、毎月10万局以上を追加しており、熱界面製品の継続的な調達需要を生み出しています。中国工業情報化部は2025年4月にYD/T 4525-2025を発行し、2025年8月に施行されました。これは通信施設における液冷システムの一般技術要件を規定しています[1]。通信分野における正式なサプライヤー認定手続きは、顧客の切り替えコストを高める傾向があるため、早期の仕様採用が重要な価値を持ちます。
セル・トゥ・パックバッテリーアーキテクチャ
セル・トゥ・パックバッテリー設計は、セラミック熱界面材料市場における熱接着剤およびギャップフィラーの要件を変化させています。これらの設計では中間モジュールハウジングを取り除き、セルを構造的な冷却プレートに直接取り付けます。界面材料は熱を伝導し、繰り返しの熱膨張に耐え、一部の設計では構造的サポートも提供する必要があります。2026年5月、Henkelはシリコーンフリーの二液型サーマルギャップフィラーであるBergquist TGF 2030APSと、セル・トゥ・パックおよびセル・トゥ・シャシー設計向けのポリウレタン系熱伝導性接着剤であるLoctite TLB 9270APSを発売しました。これらの製品はThe Battery Show North America 2025で発表されました。セラミック充填ポリウレタン接着剤およびシリコーンフリーゲルシステムは、熱的機能と構造的機能の両方を果たすため、従来のサーマルパッドよりも高い販売価格を実現しています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 窒化ホウ素および窒化アルミニウムの高コスト | -1.4% | インド、東南アジア、東欧などのコスト敏感な市場で最も深刻なグローバル市場 | 長期(4年以上) |
| 高セラミック充填時の粘度および分注の制約 | -0.9% | 精密分注生産環境で最も深刻なグローバル市場 | 中期(2~4年) |
| フィラーとポリマーの相溶性および凝集 | -0.7% | 米国、日本、ドイツなどの研究集約型市場で最も深刻なグローバル市場 | 長期(4年以上) |
| 認定サイクルおよび信頼性検証要件 | -0.8% | ドイツおよび米国の自動車、中国の通信、韓国および日本の民生用電子機器 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
窒化ホウ素および窒化アルミニウムの高コスト
窒化ホウ素および窒化アルミニウムの高コストは、セラミック熱界面材料市場におけるプレミアムフィラーのより広範な採用を制限しています。窒化ホウ素は、高い面直方向熱伝導率に必要なプレートレット形態を実現するために、エネルギー集約的な合成、限られた規模の生産、および制御された粒子エンジニアリングを必要とします。2025年の査読済み研究では、表面改質窒化ホウ素およびナノダイヤモンドは、大規模生産能力の制限により、酸化アルミニウムと比較して構造的なコスト上の不利があることが判明しました。窒化アルミニウムは320 W/(m·K)以上の理論熱伝導率とシリコンに近い熱膨張係数を持ちますが、アルミナに対して相当な価格プレミアムも伴います[2]。これらのフィラーのコストにより、多くの民生用電子機器製品において商業的に実現可能な熱伝導率レベルは4~6 W/m·Kの範囲に留まっています。Resonacの表面処理窒化ホウ素技術は、原材料量を増やすのではなく表面化学によってより高いフィラー充填を可能にすることを目指しています。
高セラミック充填時の粘度および分注の制約
高セラミック充填は、セラミック熱界面材料市場において実際の加工上の制約を生み出しています。6 W/m·Kを超える充填レベルはペーストの粘度を高め、高出力組立における分注装置に負荷をかける可能性があります。フィラー充填量が80%を超えると、配合物は空気圧式およびスクリューオーガー式ディスペンサーに課題をもたらし、欠陥を増加させ、ボンドライン厚さのばらつきを生じさせる可能性があります。2025年の研究では、87%のフィラー充填量、9.74 W/(m·K)の熱伝導率、2.86 K·cm²/Wの熱抵抗を持ちながら適切な流動性を維持するAlN/Al₂O₃ハイブリッドシステムが報告されています。そのバランスを達成するには、バイモーダル粒子サイジングと標的を絞った表面改質が必要であり、いずれも標準的な生産環境では再現が困難です。自動車および通信分野では、新しい分注プロセスの承認に数ヶ月から数年かかる場合があり、実証済みの配合物の商業化が遅延します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
電力密度の上昇に伴いギャップフィラーが台頭サーマルパッドは2025年のセラミック熱界面材料市場シェアの36.38%を占め、民生用電子機器、電源、および産業用電子機器における確立された役割を反映しています。標準化された形状、簡単な取り扱い、および一貫したボンドライン厚さが自動化された大量組立を支援しています。このセグメントは、コモディティの1~3 W/m·Kパッドから特殊な6~8 W/m·Kオプションまでの製品をカバーしており、単一のエンドマーケットにおける代替リスクへのエクスポージャーを制限しています。
サーマルグリースおよびゲルは、再加工性と薄いボンドライン制御が重要な設置済みCPUおよびGPU冷却システムで使用されています。相変化材料および熱接着剤はその他の製品カテゴリーを形成しており、熱接着剤はEVバッテリーの構造的接合での使用が増加しています。サーマルギャップフィラーは最も成長の速い製品タイプであり、このセグメントのセラミック熱界面材料市場規模は2031年までCAGR 11.52%で成長すると予測されています。大きな公差ギャップと不規則な表面プロファイルを持つ用途での使用が増加しており、注入型ゲルが有利です。2026年5月、DowはDOWSIL TC-3120サーマルゲルを発売し、12 W/m·Kの熱伝導率、光学グレードの清潔さ、およびデータセンターおよび自動車用途向けの最小限のオイルブリードを提供しています。2025年12月、Henkelは高出力自動車、通信、およびコンピューティング用途向けに10 W/m·Kの熱伝導率を特徴とするBergquist TGF 10000を発売しました。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
セラミックフィラータイプ別:
Al₂O₃が生産量でリード、BNが成長率でリード酸化アルミニウムは2025年のセラミックフィラー需要の42.06%を占めました。その地位は、窒化物代替品と比較したサプライチェーンの成熟度と低コストを反映しています。その球状形態は、粘度への不均衡なペナルティなしに高いフィラー充填を支援します。10~50 μmの粗いアルミナと3 μm以下の微細フラクションを使用したバイモーダル粒子分布は、充填密度を改善し、粒子間熱抵抗を低減し、ゲルおよび接着剤マトリックスでの使用を支援します。
窒化アルミニウムは、ハイエンドパワーエレクトロニクスパッケージングおよび特殊通信コンポーネントに使用されています。その熱膨張係数はシリコンに近く、その誘電強度は絶縁ゲートバイポーラトランジスタ(IGBT)およびシリコンカーバイドモジュールへの応用を支援します。シリコンカーバイド、酸化マグネシウム、酸化亜鉛、および窒化ケイ素は、耐食性、放射線安定性、および低誘電率を含む特殊な要件に対応しています。窒化ホウ素は最も成長の速いフィラータイプであり、このセグメントのセラミック熱界面材料市場規模は2031年までCAGR 11.79%で成長すると予測されています。六方晶窒化ホウ素は、面内熱伝導率が300 W/(m·K)に近づきながら電気絶縁性を兼ね備えていますが、界面層を通じて熱伝導率を方向付けるには垂直方向の粒子配向が必要です。磁気誘導、氷テンプレート法、および90°フリッピングがこの目的のために開発されているアプローチの一部ですResonacのBN表面処理技術は、加工性を損なうことなくフィラー充填量を増加させるように設計されています。
用途別:
民生用電子機器が需要を支え、自動車が最速成長を記録民生用電子機器は2025年の用途シェアの39.14%を占めました。スマートフォン、ラップトップ、ゲームコンソール、およびウェアラブルは、競争力のある価格で標準化されたサーマルパッドおよびグリースを必要としています。AI対応エッジシステムオンチッププロセッサは、プレミアムデバイスにおける熱伝導率要件を高めており、4~8 W/(m·K)範囲のセラミック充填材料が必要ですが、低価格デバイスは引き続き低仕様製品を使用しています。
産業用インバーター、再生可能エネルギーコンバーター、およびサーバー電源を含むパワーエレクトロニクスは、持続的な動作中にモジュールからヒートシンクへの界面でセラミック充填パッドおよびグリースを使用しています。LED照明、RFおよび通信機器、産業用電子機器、および医療用電子機器はその他の用途カテゴリーを形成しており、信頼性の高い認定済み製品を必要としています。自動車およびEVバッテリーは最も成長の速い用途であり、セラミック熱界面材料市場は2031年までCAGR 12.06%で成長すると予測されています。成長はEV普及率の上昇、車両1台あたりの材料含有量の増加、およびより高性能なセラミック複合材料へのシフトを反映しています。800 Vバッテリーシステムの採用は、シリコンカーバイドパワーモジュールおよびより高温の熱界面材料2(TIM2)ソリューションの使用拡大を支援しています。自動車グレードの材料は、電気絶縁を維持しながら数千回の熱サイクルを通じてAEC-Q200信頼性ベンチマークを満たす必要があります。2026年4月、Wacker ChemieはAsahi Kasei Corporationとの合弁事業を通じて、日本の筑波に熱伝導性シリコーン生産の第2ラインを開設しました。
地域分析
アジア太平洋地域セラミック熱界面材料市場
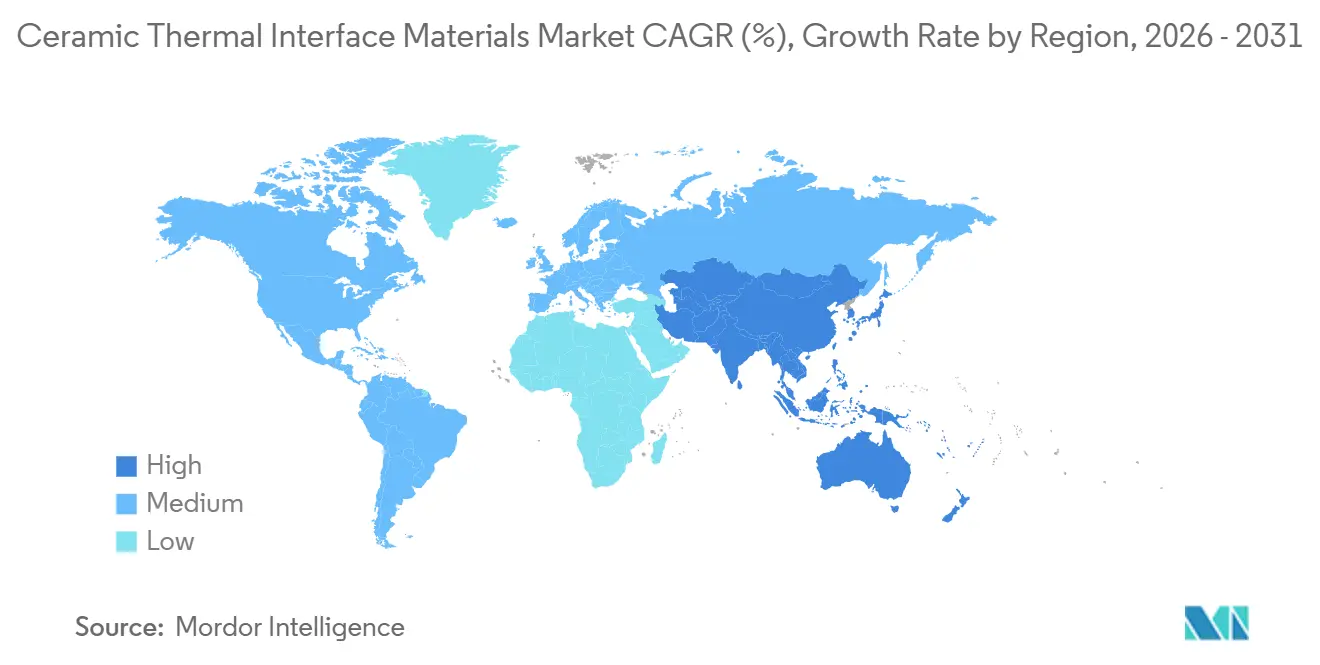
アジア太平洋地域は2025年の地域シェアの36.68%を占め、2031年までCAGR 11.11%で成長すると予測されている。同地域は、中国のEVおよび5Gインフラの規模と、日本および韓国における材料製造能力を組み合わせている。中国はEV生産、5G基地局ネットワーク、および拡大するAIコンピューティング能力を通じて需要を牽引している。これらのエンドマーケットは、製品タイプおよび熱伝導率レベル全体にわたって需要を生み出している。
北米および欧州セラミック熱界材料市場
日本および韓国は、半導体および民生用電子機器のサプライチェーンを通じて需要に貢献している。Wacker Chemie AGは2025年に、自動車および電子機器顧客向けに、日本の筑波および韓国の鎮川に特殊シリコーン熱界面材料施設を開設した。インドでは5Gの展開が拡大しており、EV製造基盤が台頭しつつある。コスト競争力のあるアルミナ系配合はインドの高い需要に適している。北米および欧州はそれぞれ第2位および第3位の地域市場であり、プレミアム配合、自動車OEM需要、およびデータセンター開発において強みを持つ。北米のハイパースケール投資は、チップとヒートシンク間およびモジュールとコールドプレート間のインターフェースにおける電力密度を高めている。Dowはミシガン州オーバーンおよび中国の張家港において特殊シリコーン製造能力を拡大し、ミッドランドおよび上海のクーリングサイエンスラボを拡張した。ドイツは、電動化パワートレインおよび先進運転支援システム(ADAS)電子機器向けに信頼性の高い材料を必要とする自動車OEMおよびティア1サプライヤーを通じて、欧州要の中核を担っている。
中東・アフリカおよび南米セラミック熱界面材料市場
南米、中東、およびアフリカは、セラミック熱界面材料市場において規模は小さいながらも成長を続けている。近期の需要は、ブラジル、サウジアラビア、および南アフリカにおける5G展開および初期EV普及と連動している。ブラジルの民生用電子機器製造基盤および通信投資は、南米における初期需要を支えている。サウジアラビアおよびUAEは、AIおよびデジタルトランスフォーメーションプログラムを支援するためにデータセンター能力を拡大しており、高性能サーバー材料への新たな需要を生み出している。現地製造能力の限界と浅いサプライチェーンにより、両地域は輸入依存の状態が続いており、グローバルサプライヤーが早期にサプライ関係を構築する機会となっている。
競合環境
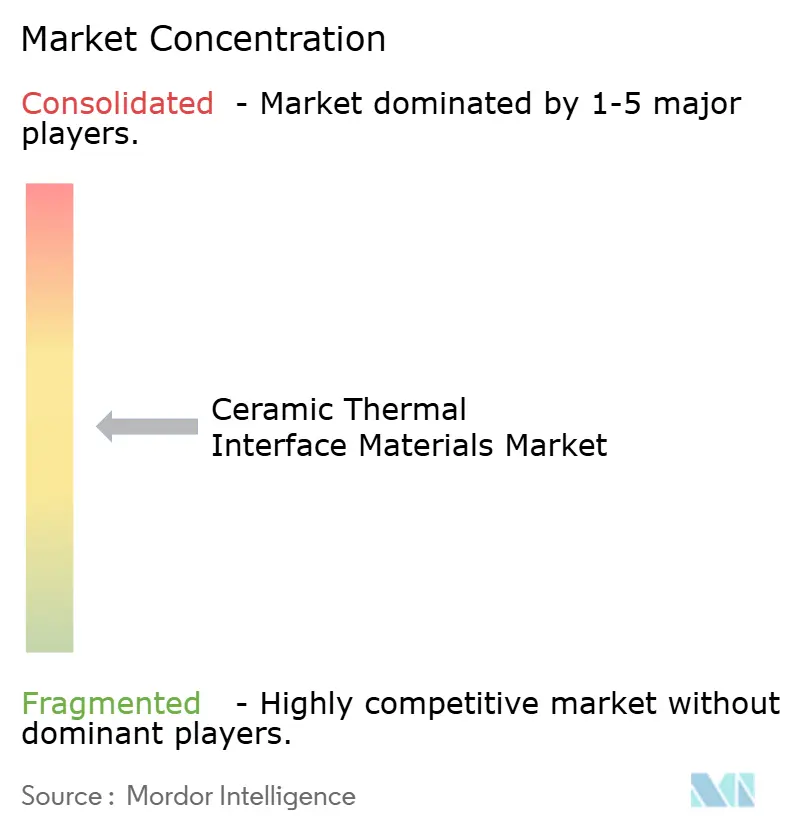
セラミック熱界面材料市場は適度に分散しています。Henkel、Dow、Wacker Chemie、およびShin-Etsu Chemicalは大量生産製品カテゴリーにおいてリーディングポジションを保持しています。Rogers Corporation、DuPont、Chomerics部門を通じたParker Hannifin、Saint-Gobain、およびResonacは特殊およびニッチ用途においてポジションを保持しています。サプライヤーは6、8、10、12 W/mKを含む熱伝導率範囲を拡大し、EVおよびAI用途向けの用途特化型ポートフォリオを開発し、需要成長が最も強い地域でのリードタイム短縮のためにアジアに生産能力を追加しています。
Resonacは2026年4月にUS-JOINTコンソーシアムを立ち上げました。これは次世代半導体パッケージングに焦点を当てた日米共同研究プラットフォームであり、同社に初期パッケージング開発および将来の界面材料仕様策定における役割を与えています。DowはAIサーバーモジュール、高密度電子機器、および高速データコム用途向けにDOWSIL TC-3120サーマルゲルを2026年5月に発売しました。Henkelは自動車パワーコンバージョン用途向けにTGF 6500LVOを2026年7月に発売しました。
市場は、自動車用途に認定された10 W/mK以上の熱伝導率を持つ注入型ギャップフィラー、汚染に敏感な光学およびデータコム環境向けのシリコーンフリー材料、およびシリコンカーバイドEVパワーモジュールおよび産業用コンバーター向けの200°C以上での連続動作材料において機会を提供しています。AlN/Al₂O₃複合システムは、実験室試験において87%のフィラー充填量で9.74 W/(m·K)を実証しています。認定要件は、自動車および通信サプライチェーンにおける試験インフラと確立された関係を持つサプライヤーに有利に働きます。
セラミック熱界面材料産業リーダー
-
Henkel AG & Co. KGaA
-
3M
-
Dow
-
PARKER HANNIFIN CORP
-
Shin-Etsu Chemical Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
セラミック熱界面材料市場 このレポートでカバーされる企業
- 3M
- Aremco
- Denka Company Limited
- Dow
- DuPont
- Fujipoly America, Inc.
- Henkel AG & Co. KGaA
- Indium Corporation
- KYOCERA Corporation
- Momentive
- PARKER HANNIFIN CORP
- Resonac Holdings Corporation
- Rogers Corporation
- Saint-Gobain
- Shin-Etsu Chemical Co., Ltd.
- Wacker Chemie AG
最近の産業開発事情 セラミック熱界面材料市場
- 2026年7月:Henkel Adhesive TechnologiesはBergquist Gap Filler TGF 6500LVOを発売しました。これはADAS、ECU、およびEVパワーコンバージョン用途向けに6.5 W/m·Kの熱伝導率を提供する自動車用サーマルギャップフィラーです。この製品は2,100~10,000 mW/mKにわたるポートフォリオに加わり、車内熱負荷の増加に伴い自動車顧客をターゲットとしています。
- 2026年6月:DowはDOWSIL TC-3120サーマルゲルを発売しました。これはDowの市販シリコーンゲルの中で最高となる12 W/m·Kの熱伝導率を達成しています。この製品は光学グレードの清潔さと最小限のオイルブリードを備え、AIサーバーモジュール、高密度電子機器、および高速データコム用途をターゲットとしています。
グローバルセラミック熱界面材料市場レポートの範囲
セラミック熱界面材料とは、熱源(コンピュータープロセッサーなど)と冷却装置(ヒートシンクなど)の間に配置される物質です。微細なセラミック粒子を使用して空気ギャップを埋め、電気絶縁性を維持しながら効率的な熱伝達を可能にします。
セラミック熱界面材料市場は、製品タイプ、セラミックフィラータイプ、用途、および地域別にセグメント化されています。製品タイプ別では、市場はサーマルグリース、サーマルギャップフィラー、サーマルパッド、およびその他(相変化材料、熱接着剤、サーマルゲル)にセグメント化されています。セラミックフィラータイプ別では、市場は酸化アルミニウム(Al₂O₃)、窒化ホウ素(BN)、窒化アルミニウム(AlN)、およびその他(シリコンカーバイド、酸化マグネシウム、酸化亜鉛、窒化ケイ素、その他のセラミックフィラー)にセグメント化されています。用途別では、市場は民生用電子機器、自動車およびEVバッテリー、パワーエレクトロニクス、およびその他(LED照明、RFおよび通信機器、産業用電子機器、医療用電子機器)にセグメント化されています。レポートはまた、主要地域の15カ国にわたるセラミック熱界面材料の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| サーマルグリース |
| サーマルギャップフィラー |
| サーマルパッド |
| その他(相変化材料、熱接着剤、サーマルゲル) |
| 酸化アルミニウム(Al₂O₃) |
| 窒化ホウ素(BN) |
| 窒化アルミニウム(AlN) |
| その他(シリコンカーバイド、酸化マグネシウム、酸化亜鉛、窒化ケイ素、その他のセラミックフィラー) |
| 民生用電子機器 |
| 自動車およびEVバッテリー |
| パワーエレクトロニクス |
| その他(LED照明、RFおよび通信機器、産業用電子機器、医療用電子機器) |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ別 | サーマルグリース | |
| サーマルギャップフィラー | ||
| サーマルパッド | ||
| その他(相変化材料、熱接着剤、サーマルゲル) | ||
| セラミックフィラータイプ別 | 酸化アルミニウム(Al₂O₃) | |
| 窒化ホウ素(BN) | ||
| 窒化アルミニウム(AlN) | ||
| その他(シリコンカーバイド、酸化マグネシウム、酸化亜鉛、窒化ケイ素、その他のセラミックフィラー) | ||
| 用途別 | 民生用電子機器 | |
| 自動車およびEVバッテリー | ||
| パワーエレクトロニクス | ||
| その他(LED照明、RFおよび通信機器、産業用電子機器、医療用電子機器) | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
セラミック熱界面材料市場の現在の市場規模はどのくらいですか?
セラミック熱界面材料市場規模は2025年に17.6億米ドルと推定され、予測期間(2026年~2031年)においてCAGR 10.21%で2026年の19.6億米ドルから2031年には31.9億米ドルへと成長すると予測されています。
最も成長が速い製品タイプはどれですか?
サーマルギャップフィラーは、データセンターおよびEVバッテリーシステムが不規則なギャップに対応できる材料を必要とするため、2031年までCAGR 11.52%で拡大すると予測されています。
熱界面製品に窒化ホウ素が使用される理由は何ですか?
高い熱伝導率と電気絶縁性を提供しますが、そのコストと加工上の課題がより広範な使用を制限しています。
最も高い成長率を持つ用途はどれですか?
自動車およびEVバッテリーは、EVシステムがより高い熱性能を必要とするため、2031年までCAGR 12.06%で成長すると予測されています。