
セルロース系化粧品ポリマー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
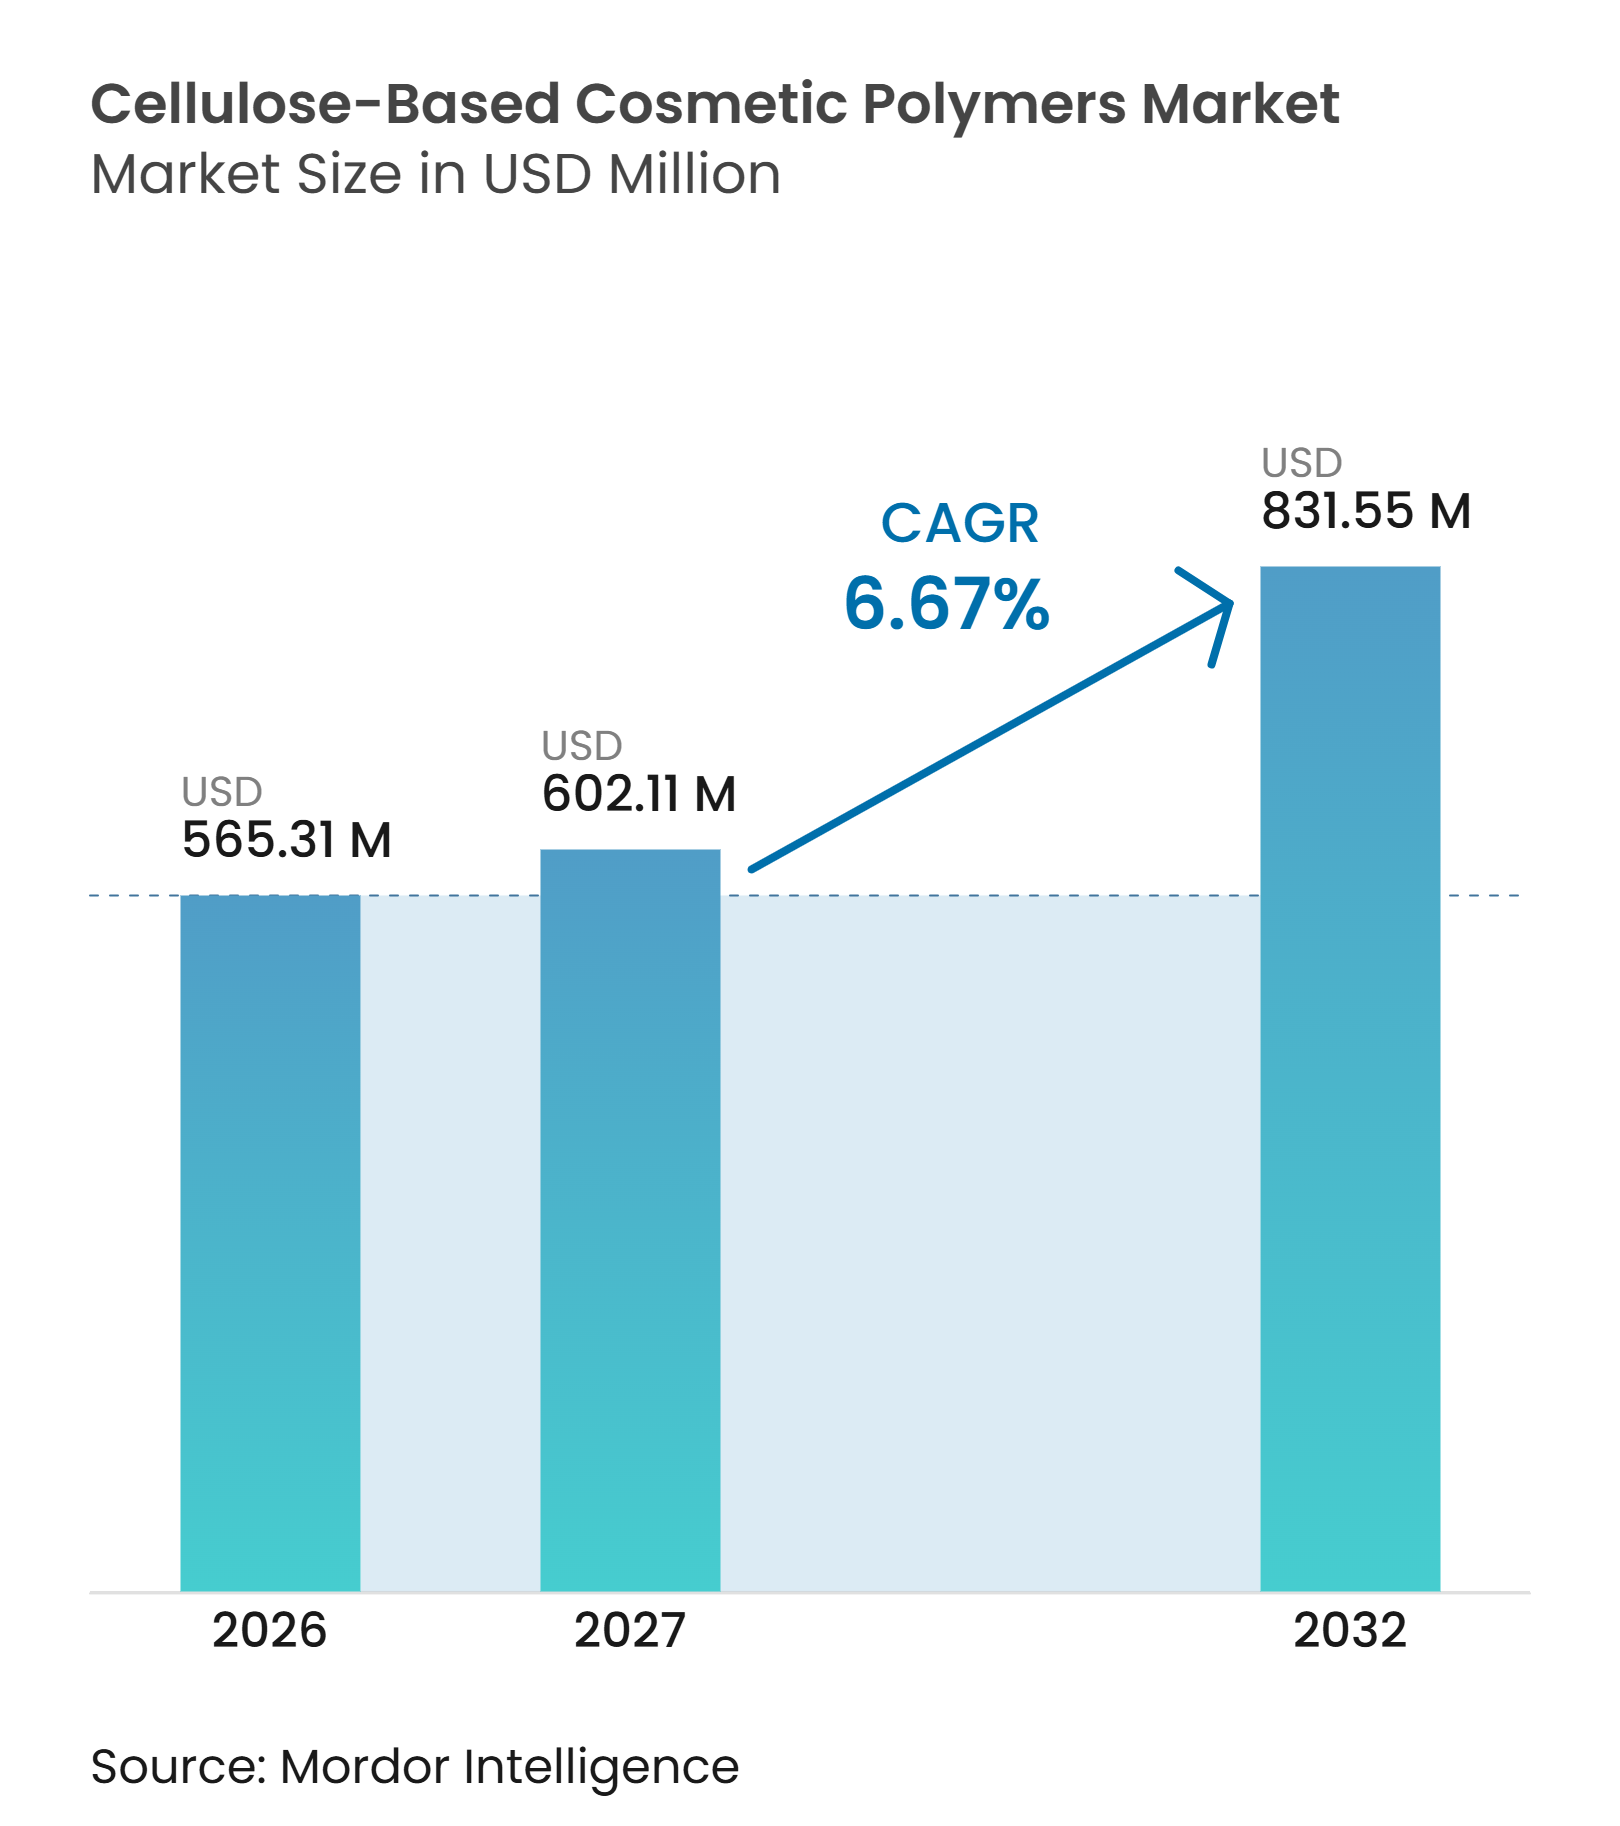
| 市場規模 (2027) | 602.11 百万米ドル |
| 市場規模 (2032) | 831.55 百万米ドル |
| 成長率 (2027 - 2032) | 6.67 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセルロース系化粧品ポリマー市場分析
セルロース系化粧品ポリマー市場規模は2026年に5億6,531万米ドルと評価され、2027年の6億211万米ドルから2032年には8億3,155万米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.67%となっています。合成ポリマー微粒子に対する規制措置と植物由来成分への消費者関心が、同じ処方見直しの意思決定を後押ししています。この方向性の一致が、マス向けおよびプレステージ向けパーソナルケア製品の両方において生分解性セルロース素材への需要を支えています。サプライヤーは認証グレード、より広範な技術サポート、および複数の処方機能を果たす素材を提供することで対応しています。処方見直しの決定後に収益が生じるまでには、顧客の長い認定サイクルが遅延をもたらす可能性がある一方、高純度セルロース、バクテリアセルロース、およびナノフィブリル化セルロースは特殊フォーマットにおける機会を創出しています。セルロース系化粧品ポリマー市場はまた、溶解パルプの入手可能性、品質、および貿易措置が処方コストに影響を与えうることから、原料の不確実性という課題にも直面しています。
レポートの主要ポイント
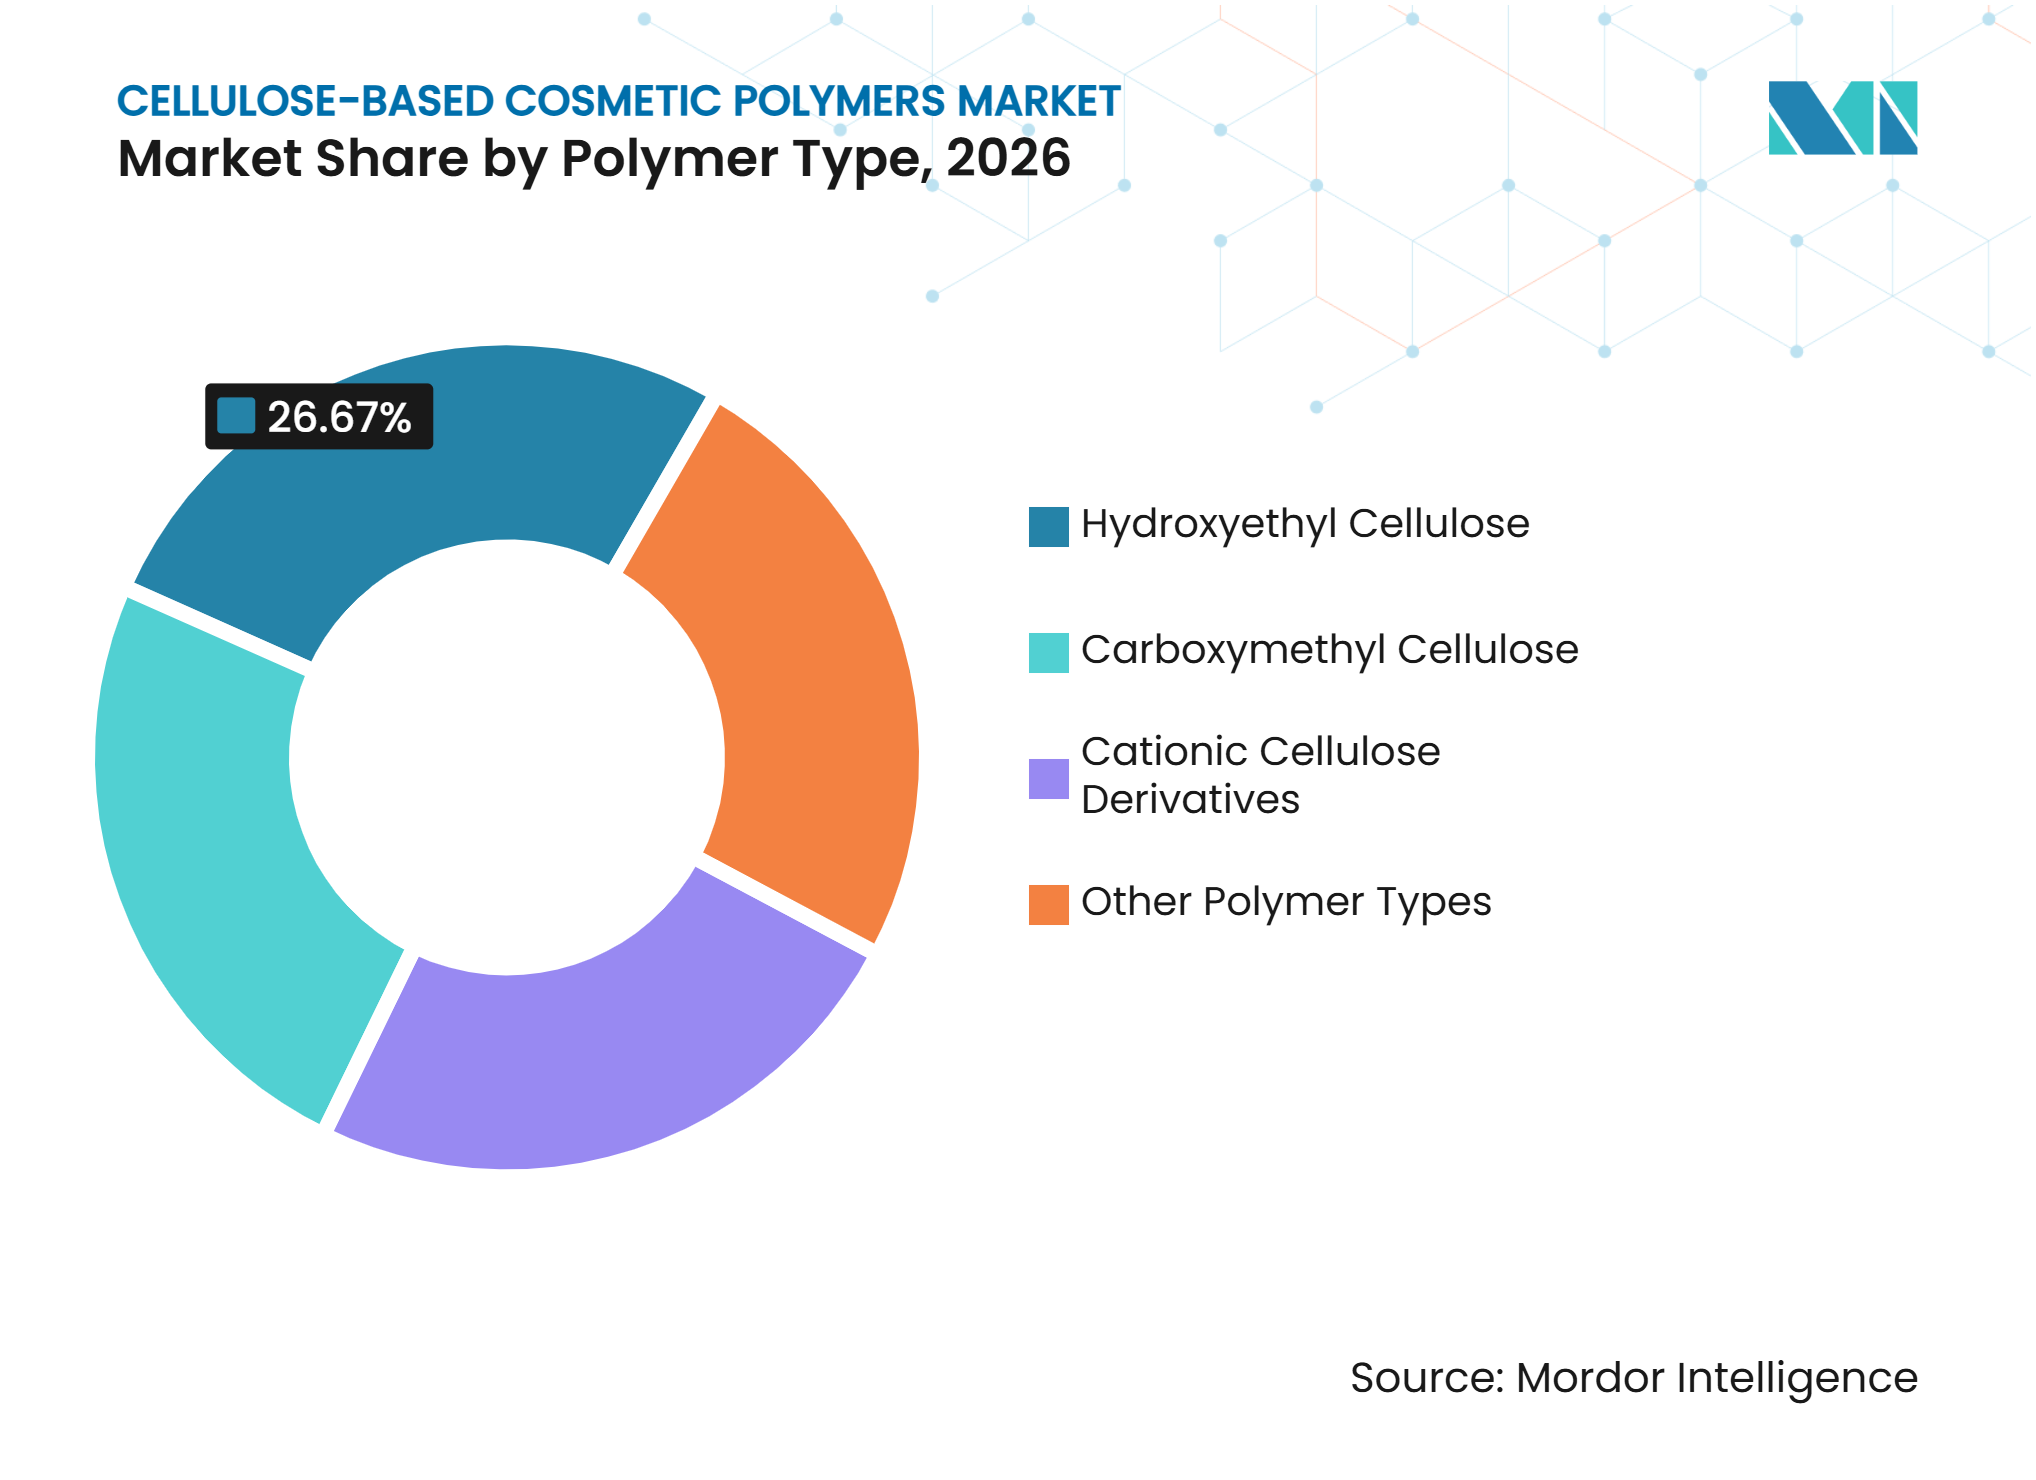
- ポリマータイプ別では、ヒドロキシエチルセルロースが2026年のセルロース系化粧品ポリマー市場シェアの26.67%を占め、カチオン性セルロース誘導体は2032年までに7.11%のCAGRで成長すると予測されています。
- 機能別では、増粘剤およびレオロジー調整剤が2026年のセルロース系化粧品ポリマー市場シェアの35.11%を占め、コンディショニング剤は2032年までに7.45%のCAGRで成長すると予測されています。
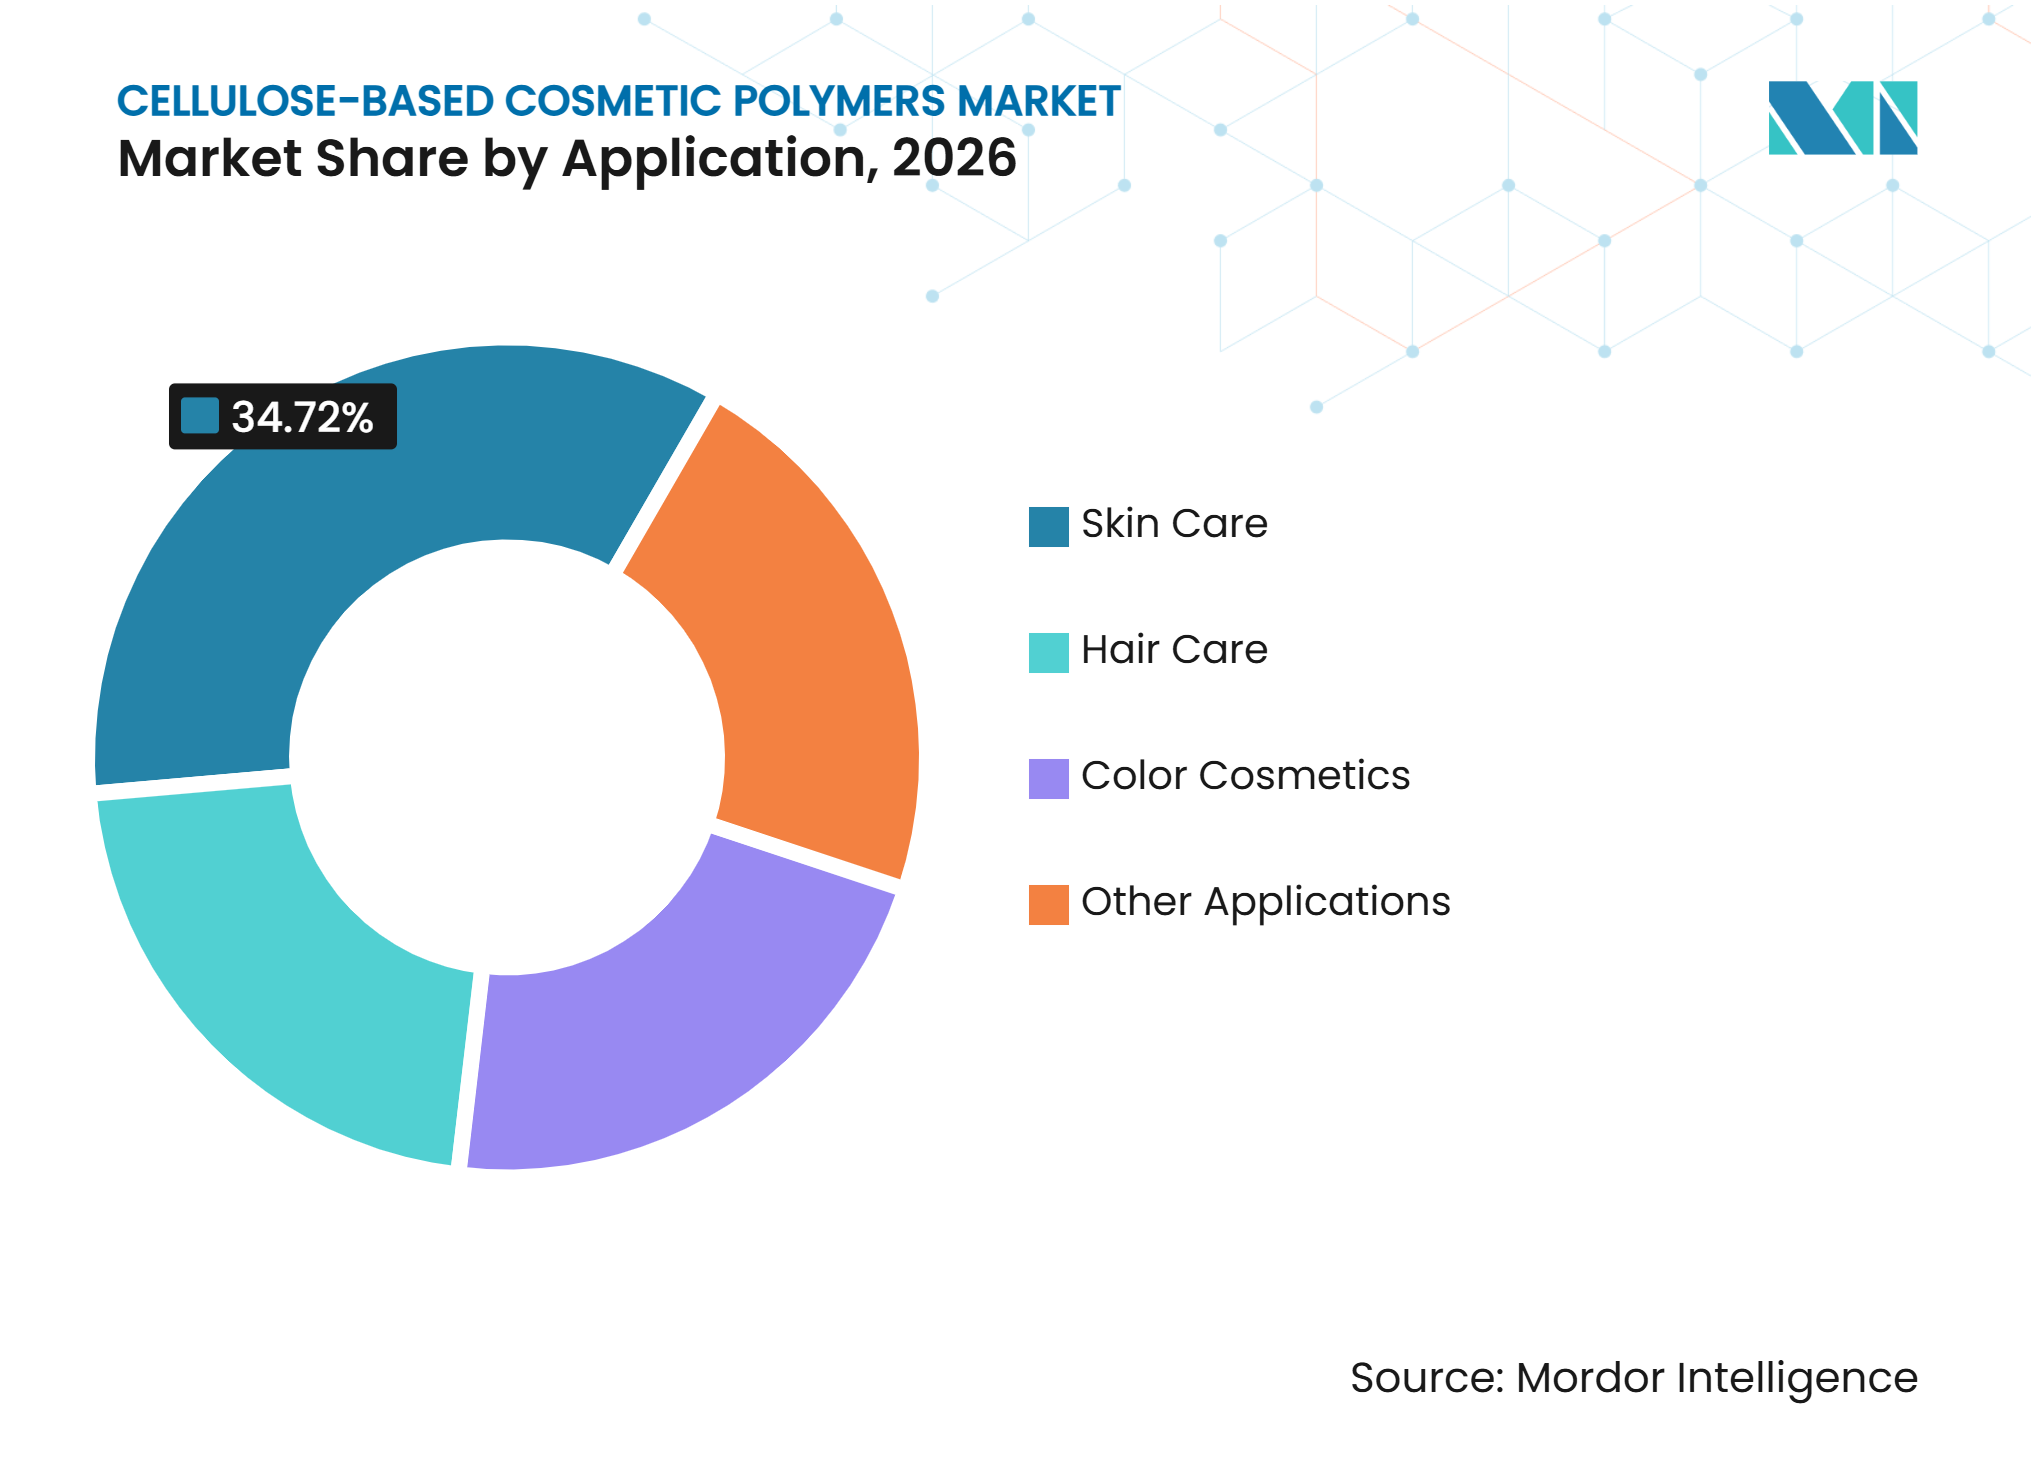
- 用途別では、スキンケアが2026年のセルロース系化粧品ポリマー市場シェアの34.72%を占め、ヘアケアは2032年までに8.13%のCAGRで成長すると予測されています。
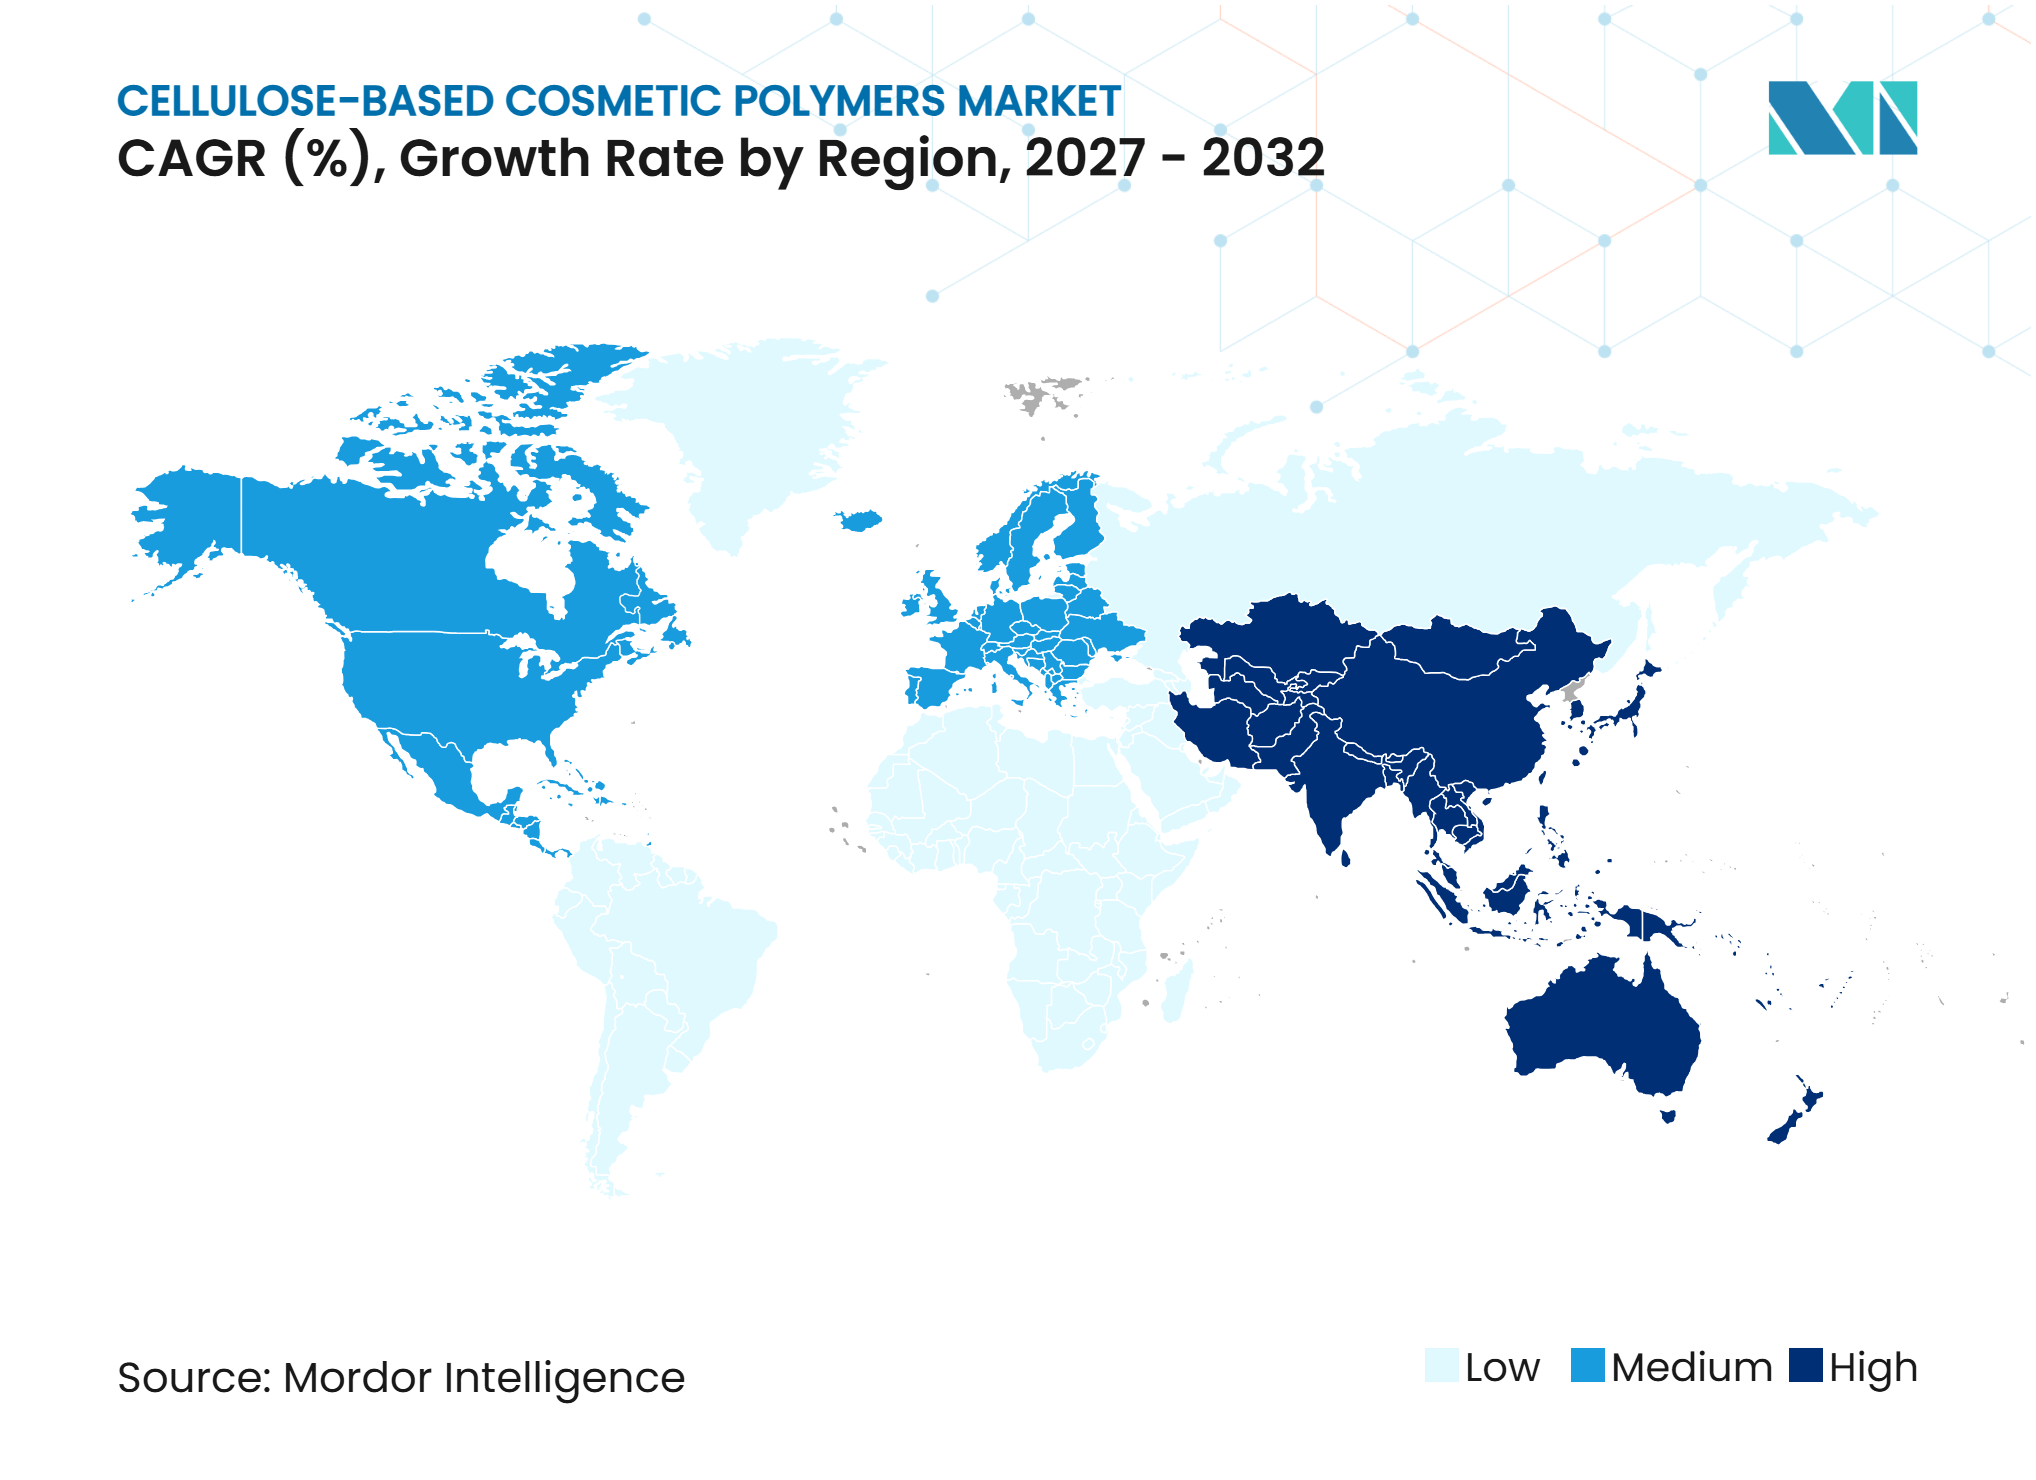
- 地域別では、アジア太平洋が2026年のセルロース系化粧品ポリマー市場シェアの52.78%を占め、2032年までに7.78%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クリーンラベルおよび植物由来成分への代替 | +1.8% | 欧州、北米、アジア太平洋を中心にグローバル | 中期(2〜4年) |
| 処方簡素化に向けた多機能ポリマー需要 | +1.5% | グローバル | 中期(2〜4年) |
| マイクロプラスチック規制主導の処方見直し | +1.3% | 欧州が中心、アジア太平洋および北米への波及 | 短期(2年以内) |
| 低界面活性剤および界面活性剤フリー処方の成長 | +0.9% | アジア太平洋が中心、欧州への波及 | 中期(2〜4年) |
| プレミアムヘアスタイリングおよび保護フィルム用途 | +0.7% | アジア太平洋、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
クリーンラベルおよび植物由来成分への代替
クリーンラベルの要件は、専門ブランドを超えてパーソナルケアの処方見直しに影響を与えるようになっています。大手消費財メーカーは、植物由来および化粧品有機・天然基準(COSMOS)認証の主張を支持できるセルロースエーテルで、カルボマーやポリアクリル酸増粘剤を代替しています。2025年9月から有効となるCOSMOS有機基準バージョン4.2は、完成品成分の重量比で少なくとも20%が認証有機品であることを要求しており、適格処方における承認済みセルロース誘導体の価値を高めています。ISO 16128は、ブランドに天然由来指数を算出するためのフレームワークを提供しており、天然度スコアは原料選定において重要性を増しています。Ashlandは2025年4月のIn-Cosmetics Globalにおいて、ゲルの透明性、懸濁安定性、および電解質耐性を提供することを意図したCOSMOS承認素材であるNatrathixバイオセルロースを発表しました。植物由来の調達が製品開発計画に組み込まれ、覆すことが困難になっているため、セルロース系化粧品ポリマー市場はその恩恵を受けています。
処方簡素化に向けた多機能ポリマー需要
パーソナルケアブランドは、処方の複雑さを低減し、ラベルの透明性を向上させるために成分数を削減しています。カチオン性または疎水変性セルロースグレードは、1つの素材で粘度付与、コンディショニング付着、フィルム形成、および電解質安定化を提供できます。2026年に発表された研究では、ヒドロキシエチルセルロースが界面活性剤フリーセラムにおいて唯一の炭水化物ポリマー骨格として機能しながら、保湿性と構造安定性を支持できることが示されました。Dowは2025年9月に、構造的完全性と制御放出を必要とする投与フォーマットにおけるセルロース素材の関連性を示す、パーソナルケアポッド向け架橋セルロースエーテルフィルムに関する米国特許を取得しました[1]。この需要は、処方効率とパフォーマンスを同時に実現しなければならないセルロース系化粧品ポリマー市場を支えています。
マイクロプラスチック規制主導の処方見直し
欧州連合規則2023/2055は、リンスオフ化粧品製品に対して2027年10月17日から合成ポリマー微粒子の制限への準拠を義務付けており、リーブオン、リップ、ネイル、メイクアップ製品については後の期限が設定されています[2]。処方者は製品試験、包装変更、および商業ローンチ準備に時間を要するため、2027年および2029年の期限はすでに調達決定に影響を与えています。マイクロプラスチック排出量に関する最初の年次報告期限は2026年5月31日であり、2025年中の推定排出量を対象としており、合成ポリマー使用に対する内部精査が強化されました。酢酸セルロース粒子、ナノフィブリル化セルロース、およびセルロースエステルマイクロパウダーは、粒子ベースの化粧品用途のいくつかに適した選択肢です。Eastman Chemical Companyは2025年6月にカラーコスメティクス向けセルロースエステルマイクロパウダーとしてEsmeri CC1N10を発売し、その後スキンケアおよびサンプロテクション製品向けにEsmeri SK1N10を発売しました。したがって、セルロース系化粧品ポリマー市場は、コンプライアンス主導の処方見直しと消費者向けサステナビリティ訴求の両方から需要を獲得しています。
低界面活性剤および界面活性剤フリー処方の成長
硫酸塩フリーおよび低界面活性剤シャンプー製品は、アジア太平洋および欧州においてプレミアム製品からより広い消費者カテゴリーへと拡大しています。ヒドロキシエチルセルロースは、硫酸化界面活性剤が通常の増粘効果を発揮できない場合に透明なゲルシステムを形成するために使用されます。アミノ酸界面活性剤はカチオン化セルロースとコアセルベートを形成し、濡れた髪へのコンディショニング素材の付着を助けることで、カチオン性セルロース誘導体への需要を支えています。アールト大学の研究でも、セルロースナノファイバーが界面活性剤量を低減したシステムにおいて泡安定性とレオロジー性能を維持できることが示されました。合成代替品は完成品のマイルドさのプロフィールと植物由来のポジショニングの両方を損なう可能性があるため、セルロース系化粧品ポリマー市場はこれらのフォーマットから恩恵を受けています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原料価格および品質の変動性 | -0.8% | 特に北米および欧州においてグローバル | 短期(2年以内) |
| 処方における溶解性と粘度のトレードオフ | -0.6% | グローバル | 中期(2〜4年) |
| 試験環境間での生分解性エビデンスの不一致 | -0.5% | 欧州(REACH/欧州化学物質庁)、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原料価格および品質の変動性
セルロースエーテルメーカーは高純度溶解パルプに依存しており、この原料は供給、物流、および貿易上の圧力に直面しています。米国商務省は2025年9月にブラジルからの高純度溶解パルプ輸入に対する相殺関税調査を開始し、北米のバイヤーに関税の不確実性をもたらしました。Borregaardは、セルロース生産の混乱により2025年第3四半期の利払い・税引き・償却前利益がNOK 4,000万(約370万米ドル)減少したと報告しました。RYAMは、関税の影響と顧客の在庫調整に関連した酢酸塩需要の軟化を報告しました。処方者はまた、一次セルロースメーカーから調達する際に最低発注数量と長いリードタイムという課題にも直面しています。これらの要因は、バイヤーが予測可能なコストと一貫した粘度性能を必要とする場合に、セルロース系化粧品ポリマー市場を制限する可能性があります。
処方における溶解性と粘度のトレードオフ
セルロースエーテルの性能は、置換度、分子量分布、および各処方のイオン条件に依存します。ヒドロキシエチルセルロースは一般的に広いpH範囲で機能しますが、水和管理が不十分な場合、バッチ混合中に不均一なゲル形成を引き起こす可能性があります。一部の分散遅延グレードは改良された加工処理を必要とし、開発時間とコストが増加します。コールドプロセス製造では、一部のヒドロキシプロピルメチルセルロースグレードの温水水和要件が利用可能な素材の選択肢を狭める可能性があります。2025年の研究では、増粘性能を向上させる化学的置換が生分解速度にも影響を与えることが示されました。環境訴求製品も正確な粘度と信頼性の高い官能性能を必要とするため、セルロース系化粧品ポリマー市場はこのバランスに対処しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポリマータイプ別:
ヒドロキシエチルセルロースがリード、カチオン性セルロース誘導体が拡大ヒドロキシエチルセルロースは2026年のセルロース系化粧品ポリマー市場シェアの26.67%を占め、パーソナルケア処方全般にわたる確立された使用実績を反映しています。その非イオン性は、広いpH範囲においてカチオン性活性成分およびコンディショニング素材との相溶性を支えています。カルボキシメチルセルロースは、カラーコスメティクス、ピールオフマスク、およびマイルドクレンジング製品における安定剤、フィルム形成剤、および増粘剤として使用されています。エチルセルロース、ヒドロキシプロピルセルロース、およびナノフィブリル化セルロースは、バリアフィルムおよびウォーターレス製品において関心を集めています。カチオン性セルロース誘導体は、新興消費者市場においてコンディショニング重視のシャンプーおよびコンディショナー製品が拡大しているため、2032年までに7.11%のCAGRで成長すると予測されています。
カチオン性セルロース誘導体は、アニオン性およびアミノ酸界面活性剤とコアセルベートを形成し、ポリマー添加量を増やすことなく髪へのコンディショニング剤の付着を助けます。この機能は、ヘアクレンジングおよびコンディショニングシステムにおいて非イオン性グレードとの差別化を図るものです。サプライヤーはコンディショニング付着と構造化された化粧品フォーマット向けにセルロース化学を適応させています。ISO 16128に基づいて算出される天然由来スコアも、サプライヤー選定においてグレードレベルの考慮事項となりつつあります。これらの要因が性能重視のセルロースグレードへの移行を支えています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
機能別:
増粘剤およびレオロジー調整剤がリード、コンディショニング剤が拡大増粘剤およびレオロジー調整剤は2026年のセルロース系化粧品ポリマー市場シェアの35.11%を占めており、これはセルロースエーテルがスキンケアエマルション、シャンプー、およびカラーコスメティクスにおける粘度構築に広く使用され続けているためです。この機能は、水ベースの化粧品製品のほとんどが予測可能なテクスチャーと安定性を必要とするため、広い需要基盤を持っています。カルボキシメチルセルロースおよびナノクリスタルセルロースも、ピッカリングエマルションシステムにおける安定化を支えています。2025年に発表された研究では、セルロースナノクリスタルが界面活性剤フリーエマルションを安定化できることが報告されました。コンディショニング剤は、アジア太平洋のプレミアムヘアケア需要に支えられ、2032年までに7.45%のCAGRで成長すると予測されています。
カチオン性セルロースは、いくつかの競合するコンディショニング素材よりも低い濃度でコンディショニング効果を提供できます。2025年に発表された研究では、カチオン性セルロースナノクリスタルが髪のケラチン吸着、光沢、および熱・光保護を改善することが示されました。Ashlandは、一部のグレードが複数の機能的役割を果たせることを示すために、Natrathixバイオセルロースを懸濁能力を持つ透明増粘剤として位置付けました。この組み合わせにより、製品性能を維持しながら成分数を削減できます。測定可能な付着、コンディショニング、またはフィルム形成効果を実証できるサプライヤーは、粘度のみを販売するサプライヤーよりも強い価格設定を維持できます。
用途別:
スキンケアが需要をリード、ヘアケアが成長を上回るスキンケアは2026年のセルロース系化粧品ポリマー市場シェアの34.72%を占め、セラム、ハイドロゲルモイスチャライザー、ミネラル日焼け止め、およびミセラークレンザーにおけるヒドロキシエチルセルロースとカルボキシメチルセルロースの使用に支えられています。これらの素材は、幅広い水ベース製品においてテクスチャー、懸濁、および安定性を提供します。カラーコスメティクスは、セルロースエステルマイクロパウダーがファンデーション、プレストパウダー、およびリップスティックにおける合成粒子を代替できることから、開発活動を集めています。オーラルケアおよびボディケアは、歯磨き粉バインダー、ボディウォッシュ増粘剤、およびフィルム形成製品を通じて追加需要を提供しています。ヘアケアは、スタイリング、熱保護、およびダメージ補修製品に牽引され、2032年までに8.13%のCAGRで成長すると予測されています。
ヘアコンディショニングフォーマットは、スキンエマルションよりも高いセルロースエーテル濃度を必要とすることが多く、製品単位あたりの素材需要を強化しています。カチオン性セルロース誘導体は、界面活性剤コアセルベートが髪にコンディショニング素材を付着させるシャンプーおよびンディショナーに主に使用されています。2025年に発表された研究では、球状セルロースパウダーがエマルション粘度、皮膚保湿、および消費者の官能評価を改善することが示されました。アジア太平洋のマスマーケットヘアケアに対応するメーカーは、競争力のある価格で一貫した粘度グレードを維持する必要もあります。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年のセルロース系化粧品ポリマー市場シェアの52.78%を占め、2032年までに7.78%のCAGRで成長すると予測されています。中国は国内および多国籍サプライヤーからセルロースエーテルを調達する大規模な化粧品製造基盤を有しています。インドは、プレミアムパーソナルケア製品への支出増加と受託製造の拡大から需要を獲得しています。2025年2月に発売された日本の日焼け止め製品は、UV乳液処方においてChukoh Pulp Industryの竹由来セルロースナノファイバーを使用しました。Nouryon は2025年11月に上海にイノベーションセンターを開設し、パーソナルケア顧客体験ラボとセルロースエーテル処方能力を備えています。
北米
北米は成熟市場ですが、認証天然品およびCOSMOS準拠セルロースエーテルへの需要は製品量のみを上回るペースで拡大しています。2022年の化粧品規制近代化法は、適正製造規範への期待を強化し、品質文書と安定性データの重要性を高めています。ISO 22716ガイダンスは、顧客のコンプライアンスシステムを支援するサプライヤーにとって引き続き関連性があります。ブラジル産輸入品に関わる溶解パルプ調査は、米国の処方者に北欧、北米、および国内供給オプションの検討を促しています。小売業者のクリーンビューティー要件も、一部のマスマーケットヘアケア処方者に合成コンディショニングポリマーの削減を促しています。
欧州、南米、中東・アフリカ
REACHマイクロプラスチック規制は、欧州のカラーコスメティクスおよびスキンケア製品における生分解性セルロース素材の近期触媒となっています。南米は、特にテクスチャードヘア製品が重要な消費者基盤を持つブラジルにおいて、ヘアケアのコンディショニングポリマーへの需要を提供しています。中東・アフリカは処方開発の初期段階にあり、需要はスキンライトニングエマルションおよびリンスオフクレンジング製品に集中しています。規制上のエビデンスと地域に関連した処方サポートを組み合わせるサプライヤーは、これらの多様な市場全体でプレゼンスを構築するための明確な経路を持っています。
競合環境
市場集中度
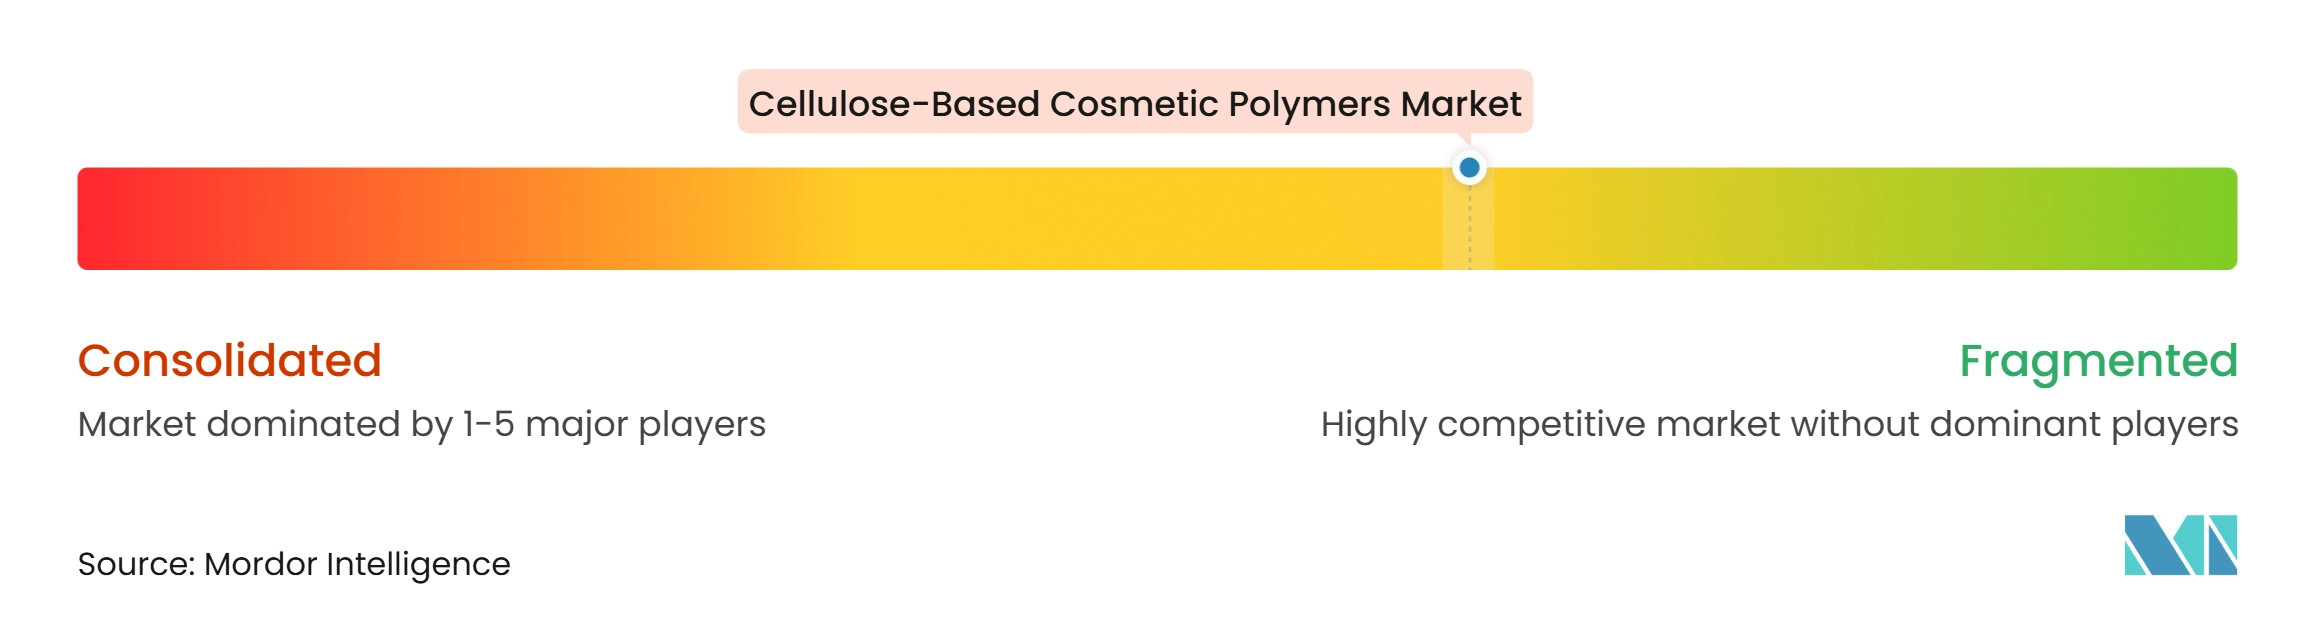
セルロース系化粧品ポリマー市場は中程度に集中しており、上位5社にはAshland、Dow、Shin-Etsu Chemical Co., Ltd.、Eastman Chemical Company、およびLOTTE Fine Chemical CO., Ltd.が含まれます。ブランドスキンケアおよびヘアケア製品の顧客認定には12〜24ヶ月を要する可能性があり、これは確立された文書と処方サポートを持つサプライヤーに有利に働きます。カラーコスメティクス向け認証生分解性グレードおよびスキンケア向けマイクロフィブリル化セルロースプラットフォームは、専門メーカーが技術的ポジションを構築できる分野として残っています。Eastman Chemical Companyは2025年にカラーコスメティクス向けEsmeri CC1N10を、2026年にスキンケアおよびサンプロテクション製品向けEsmeri SK1N10を発売しました。
Nouryon は2025年4月に、処方者がポートフォリオから適切なパーソナルケア成分を特定するのを支援するBeautyCreationsという処方探索ツールを導入しました。このツールは、小規模ブランドの技術的負担を軽減し、初期処方作業を短縮する可能性があります。Borregaard は、Sarpsborg における特殊セルロース生産能力拡張の第2段階にNOK 3億800万(約2,800万米ドル)を投じることを決定し、2026年後半から生産量が5〜10%増加する見込みです。Futamura GroupおよびDaicel Corporationも、合成マイクロビーズを代替できるセルロース系粒子を通じて競合セットを拡大しています。Daicel Corporationは2025年3月に化粧品のテクスチャー改善とマイクロビーズ代替向けにBELLOCEA BS7を発表しました。
コンプライアンス要件は、プレミアムおよび欧州向けアカウントにおけるサプライヤー選定にますます影響を与えています。COSMOS認証、ISO 22716適正製造規範への期待、およびREACH規制に基づく欧州化学物質庁への報告要件は、参入のハードルを高めています。AshlandはNatrathixバイオセルロースをCOSMOS承認および生分解性・植物由来の処方性能を中心に位置付けています。Shin-Etsu Chemical Co., Ltd.は日本および欧州における医薬品セルロース生産への投資を継続しています。
セルロース系化粧品ポリマー業界リーダー
-
Ashland
-
Dow
-
Shin-Etsu Chemical Co., Ltd.
-
Eastman Chemical Company
-
LOTTE Fine Chemical CO.,Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
セルロース系化粧品ポリマー市場 このレポートでカバーされる企業
- Ashland
- Borregaard AS
- Celanese Corporation
- Colorcon, Inc.
- CP Kelco
- Daicel Corporation
- Dow
- Eastman Chemical Company
- FENCHEM
- Futamura Group
- LOTTE Fine Chemical CO.,Ltd.
- Mitsubishi Chemical Corporation
- Nouryon
- RYAM
- Shin-Etsu Chemical Co., Ltd.
最近の産業開発事情 セルロース系化粧品ポリマー市場
- 2026年10月:Eastman Chemical Companyは、スキンケアおよびサンケア処方向けに設計された容易に生分解可能な非ナノセルロースエステルマイクロパウダーであるEsmeri SK1N10を発表しました。この成分はソフトフォーカス効果、光沢制御、改善された肌感触、およびUVフィルター性能を提供し、パーソナルケア製品における生分解性セルロース系成分の用途拡大を通じてセルロース系化粧品ポリマー市場を支えています。
- 2026年4月:Weidmann Fiber Technologyは、スキンケア、サンケア、カラーコスメティクス、およびヘアケア処方向けに開発されたマイクロフィブリル化セルロース系成分であるCelova Care Gelを発売しました。このゲルはフィルム形成特性、滑らかなテクスチャー、および標準的な均質化プロセスとの相溶性を提供し、化粧品処方における再生可能セルロース成分の使用拡大を通じてセルロース系化粧品ポリマー市場を支えています。
グローバルセルロース系化粧品ポリマー市場レポートの調査範囲
セルロース系化粧品ポリマーは、パーソナルケア処方において特定の機能特性を実現するためにセルロースを改質することで製造される植物由来成分です。これらは粘度制御、コンディショニング、および処方安定性を提供しながら、化粧品製品の性能とテクスチャーを支えています。
セルロース系化粧品ポリマー市場は、ポリマータイプ、機能、用途、および地域別にセグメント化されています。ポリマータイプ別では、市場はヒドロキシエチルセルロース、カチオン性セルロース誘導体、カルボキシメチルセルロース、およびその他のポリマータイプにセグメント化されています。機能別では、市場は増粘剤およびレオロジー調整剤、コンディショニング剤、安定剤および乳化安定剤、およびその他の機能にセグメント化されています。用途別では、市場はスキンケア、ヘアケア、カラーコスメティクス、およびその他の用途にセグメント化されています。レポートはまた、15カ国にわたるセルロース系化粧品ポリマーの市規模と予測もカバーしています。各セグメントの市場規模と予測は、金額ベース(米ドル)で行われています。
セグメンテーション概要
| ヒドロキシエチルセルロース |
| カチオン性セルロース誘導体 |
| カルボキシメチルセルロース |
| その他のポリマータイプ |
| 増粘剤およびレオロジー調整剤 |
| コンディショニング剤 |
| 安定剤および乳化安定剤 |
| その他の機能 |
| スキンケア |
| ヘアケア |
| カラーコスメティクス |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| ポリマータイプ別 | ヒドロキシエチルセルロース | |
| カチオン性セルロース誘導体 | ||
| カルボキシメチルセルロース | ||
| その他のポリマータイプ | ||
| 機能別 | 増粘剤およびレオロジー調整剤 | |
| コンディショニング剤 | ||
| 安定剤および乳化安定剤 | ||
| その他の機能 | ||
| 用途別 | スキンケア | |
| ヘアケア | ||
| カラーコスメティクス | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
セルロース系化粧ポリマー市場の規模はどのくらいですか?
セルロース系化粧品ポリマー市場規模は2026年に5億6,531万米ドルと評価され、2027年の6億211万米ドルから2032年には8億3,155万米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは6.67%となっています。
セルロース系化粧品ポリマーへの需要を牽引しているものは何ですか?
植物由来成分への需要、多機能処方ニーズ、マイクロプラスチック規制、および低界面活性剤製品開発が需要を支えています。
2026年に最大のシェアを占めたポリマータイプはどれですか?
ヒドロキシエチルセルロースは2026年に26.67%のシェアを占め、スキンケア、ヘアケア、およびカラーコスメティクス製品の幅広い範囲で信頼性の高い性能を発揮したためです。
2032年にかけて最も速く成長すると予測されている用途はどれですか?
ヘアケアは、スタイリング、熱保護、およびダメージ補修製品に支えられ、2032年までに8.13%のCAGRで成長すると予測されています。