
心血管OCTイメージング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
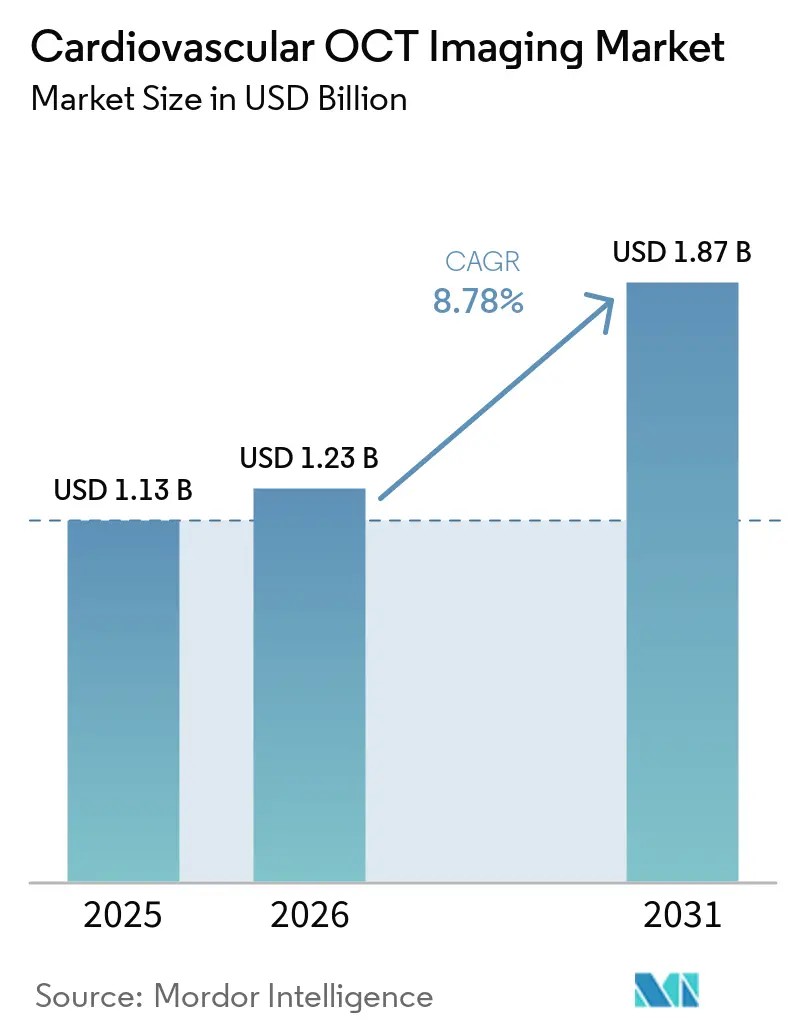
| 市場規模 (2026) | 1.23 十億米ドル |
| 市場規模 (2031) | 1.87 十億米ドル |
| 成長率 (2026 - 2031) | 8.78 % |
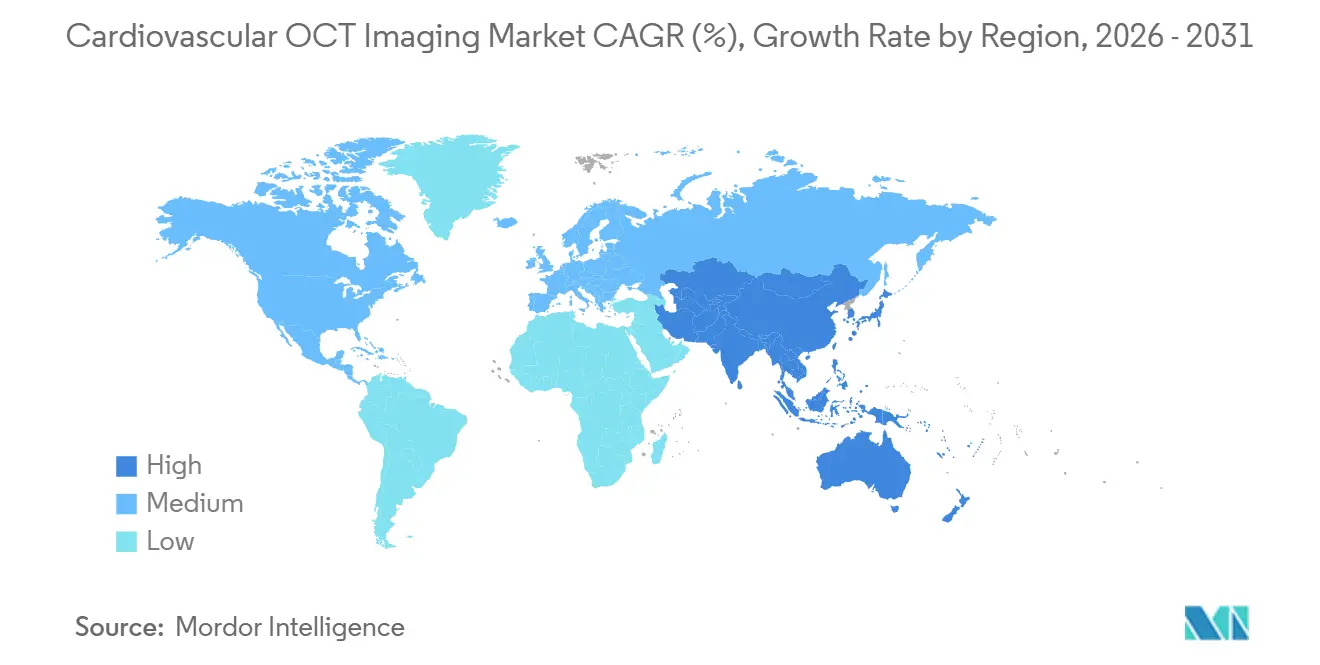
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
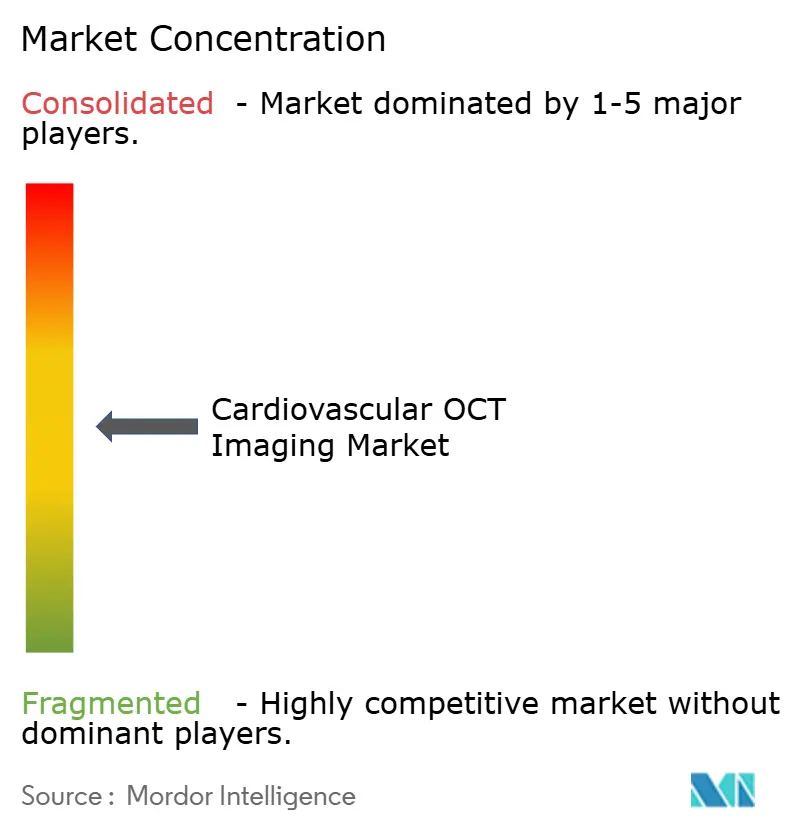
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる心血管OCTイメージング市場分析
心血管OCTイメージング市場規模は、2025年の11.3億米ドルから2026年には12.3億米ドルに成長し、2026年から2031年にかけて8.78%のCAGRで2031年までに18.7億米ドルに達すると予測されています。
心血管OCTイメージング市場は、複雑なPCIにおける冠動脈内イメージングに対する臨床的支持の強化から恩恵を受けており、適切な複雑ステント手術に関する最近の欧州および米国のガイドラインにおいてクラスI、レベルAの推奨が示されています。この支持により、カテーテル検査室に標準的な手術経路へのイメージング統合の明確な根拠が提供され、病院の購買決定が加速される可能性があります。製品競争は、構造イメージング、生理学的評価、人工知能、および低造影剤ワークフローを組み合わせたシステムへとシフトしています。これらの機能により、腎機能障害患者への使用拡大と解釈の一貫性向上が期待されますが、高所得医療システム以外での不均一な償還と研修が、良好な臨床エビデンスにもかかわらず普及を制限し続けています。
主要レポートのポイント
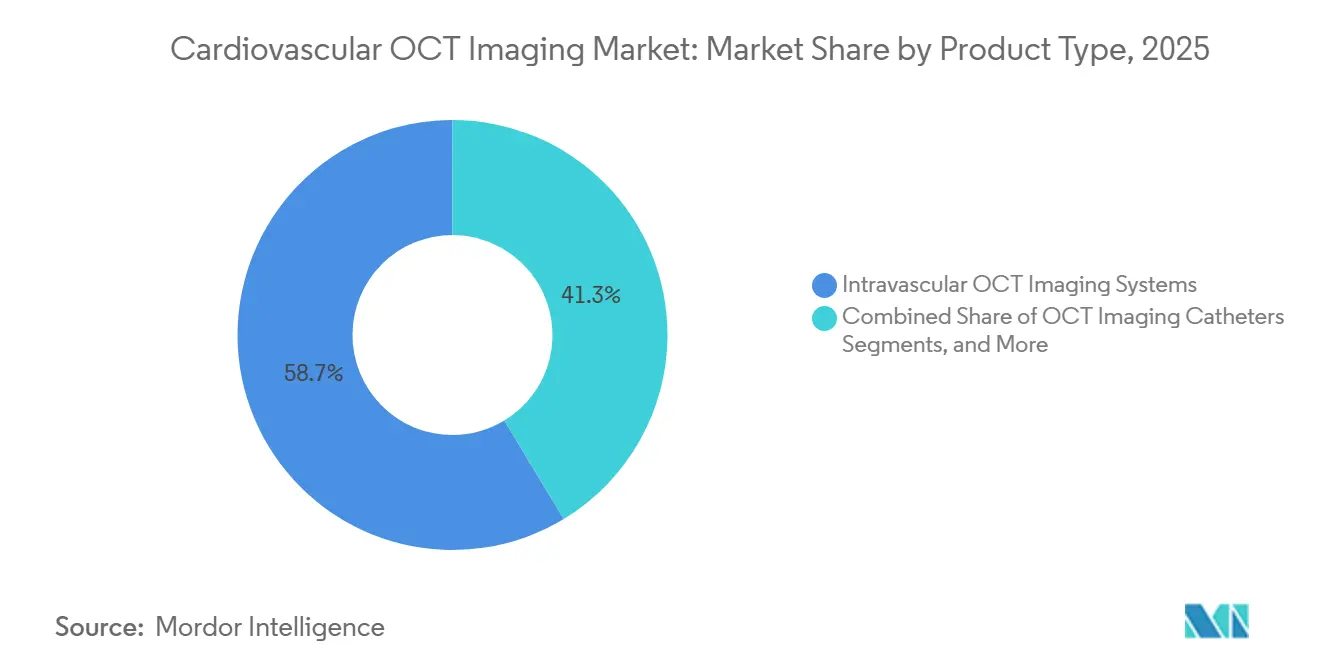
- 製品タイプ別では、血管内OCTイメージングシステムが2025年に58.66%の収益シェアを占め、OCTイメージングカテーテルは2031年までに10.12%のCAGRで成長する見みです。
- 技術・イメージングアーキテクチャ別では、周波数領域OCTおよびフーリエ領域OCTが2025年に47.76%の収益シェアを占め、高周波OCTは2031年までに9.80%のCAGRで成長する見込みです。
- 用途別では、急性冠症候群およびMINOCA評価が2025年に55.66%の収益シェアを占め、ステント最適化は2031年までに11.45%のCAGRで成長する見込みです。
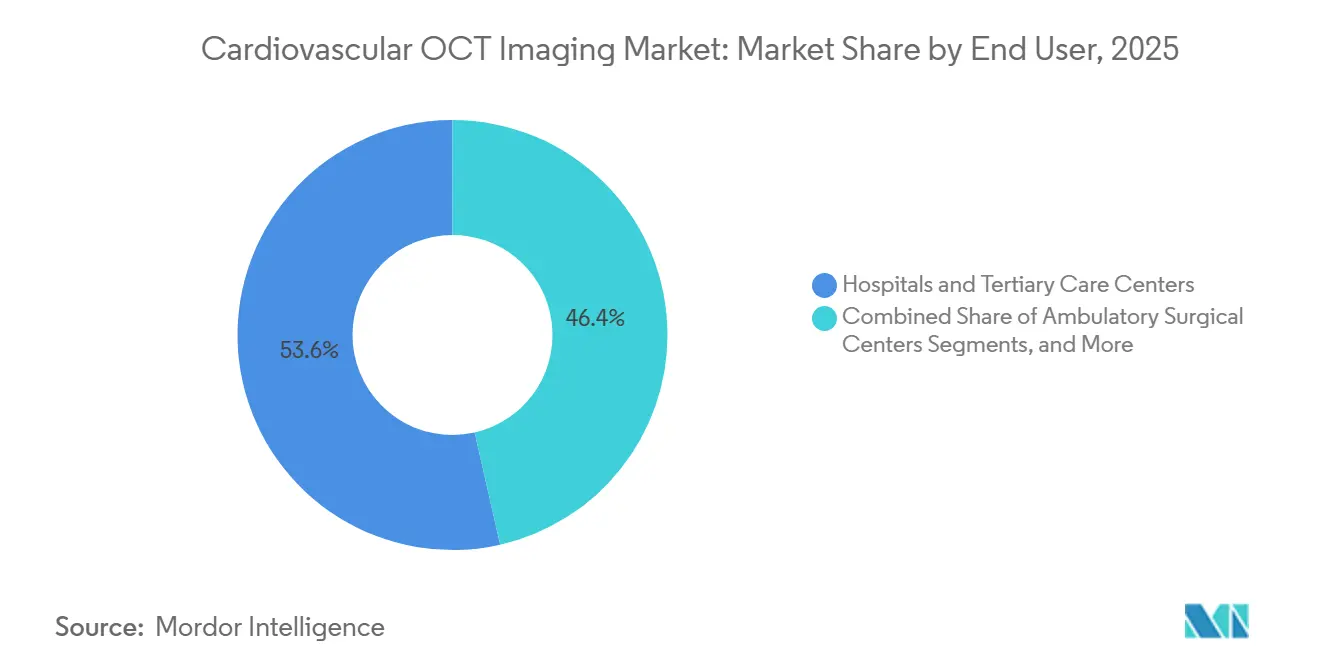
- エンドユーザー別では、病院および三次医療センターが2025年に53.56%のシェアを占め、心臓病専門クリニックは2031年までに10.56%のCAGRで成長する見込みです。
- 地域別では、北米が2025年に39.44%のシェアを占め、アジア太平洋地域は2031年までに11.88%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 複雑なPCIにおける血管内イメージングの使用増加 | +2.1% | 世界全体、特にガイドラインコンプライアンス監視が活発な北米および西欧で最も強い | 短期(2年以内) |
| AIを活用したステントサイジングと最適化 | +1.8% | 北米とEUが早期採用者、続いて日本と韓国 | 中期(2〜4年) |
| 心血管疾患の増加と複雑病変の負担増大 | +1.4% | 世界全体、特に中国、インド、中東・アフリカで高い関連性 | 長期(4年以上) |
| 生理食塩水対応および低造影剤OCTワークフロー | +0.9% | 世界全体、慢性腎臓病有病率が高い集団でより高い関連性 | 中期(2〜4年) |
| カテーテル検査室統合、コレジストレーション、および自動レポーティング | +0.7% | 北米、西欧、および日本 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
複雑なPCIにおける血管内イメージングの使用増加
心血管OCTイメージング市場は、複雑な冠動脈病変に対するOCTガイド下PCIの確立が進むにつれて注目を集めています。2025年に13,751名の患者を対象とした17件の無作為化試験のネットワークメタ分析では、OCTガイダンスが血管造影単独と比較して主要心血管有害事象を37%低減し、慢性完全閉塞、左主幹部病変、分岐部病変、および高度石灰化において一貫した結果が得られたことが示されました。[1] 2025年のECLIPSE試験では、高度石灰化病変を有する2,005名の患者が登録され、OCTガイダンスによる1年目の標的血管不全率が7.7%であったのに対し、血管造影ガイダンス単独では13.2%であったことが報告されました。[2] 多枝病変、複数ステント、高度石灰化病変を伴う複雑なPCI手術が増加するにつれ、病院はイメージングシステムと術者トレーニングへの投資に対するより強いインセンティブを持つようになっています。
AIを活用したステントサイジングと最適化
人工知能、経験の浅い医師の解釈負担を軽減することで、心血管OCTイメージング市場の潜在的なユーザー基盤を拡大しています。2025年の研究では、AbbottのUltreon AIソフトウェアが従来のOCTソフトウェアと比較してステント径選択における医師の精度を2.83倍向上させ、ランディングゾーン評価のばらつきを低減したことが示されました。[3] AbbottはUltreon 3.0について2026年4月28日にFDA 510(k)認可とCEマークを取得し、自動プラーク組織特性評価、ステントサイズ推奨、および低造影剤またはゼロ造影剤を使用した1秒プルバックを提供しています。標準化されたワークフロー、統合レポーティング、コレジストレーション、およびソフトウェアアップデートにより、病院ネットワークはカテーテル検査室全体の一貫性を向上させることができます。
心血管疾患の増加と複雑病変の負担増大
心血管OCTイメージング市場は、高齢化人口に伴う心血管疾患負担の増大と臨床的複雑性の増加によって支えられています。2023年の世界疾病負担研究では、2023年に6億2,600万件の心血管疾患有病例が報告され、1990年の3億1,100万件と比較して増加しており、虚血性心疾患は心血管障害調整生命年の主要な寄与因子であり続けています。2025年に5,603名の患者を対象とした4件の無作為化試験のプール分析では、OCTガイド下PCIが血管造影単独と比較して主要心血管有害事象、心臓死、心筋梗塞、およびステント血栓症を低減したことが示されました。この分析では心臓死が57%低減したことが報告され、高リスク手術におけるOCT使用の臨床的根拠が強化されました。
生理食塩水対応および低造影剤OCTワークフロー
低造影剤および生理食塩水対応ワークフローは、腎機能障害患者へのOCT使用における主要な障壁に対処するものです。Abbottは2026年4月に、冠動脈疾患患者の25%が慢性腎臓病を合併しており、イメージングガイド下PCIにおいて造影剤曝露が重要な考慮事項となっていると述べました。TCT 2025で発表された前向き多施設研究では、定量的OCT測定において、ヘパリン化生理食塩水とヨード造影剤の間に有意な差は認められず、最小管腔面積はそれぞれ5.33±2.48 mm²および5.36±2.52 mm²でした。Ultreon 3.0およびGentuityのHF-OCTシステムに内蔵された低造影剤機能はOCT普及を拡大できますが、より広範な普及は術者トレーニングとカテーテル検査室プロトコルの更新に依存しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来のOCTワークフローにおける造影剤使用と腎リスクへの懸念 | -0.9% | 世界全体、特に南アジア、中東・アフリカ、および慢性腎臓病有病率が高い高齢化人口でより高い関連性 | 中期(2〜4年) |
| 手術時間、放射線被曝、および術者トレーニングの負担 | -0.7% | 世界の新興市場および低件数のコミュニティ病院 | 中期(2〜4年) |
| エビデンス、償還、およびガバナンスの多様性 | -0.6% | 日本と韓国を除くアジア太平洋、中東・アフリカ、および南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従来のOCTワークフローにおける造影剤使用と腎リスクへの懸念
心血管OCTイメージング市場は、生理食塩水使用を支持するエビデンスとカテーテル検査室プロトコルの間のギャップという課題に直面しています。複数のOCTプルバックを伴う複雑な手術では、診断的血管造影と組み合わせた場合、200 mLを超えるヨード造影剤が必要となる場合があり、腎機能障害、糖尿病、または心不全を有する患者における急性腎障害リスクが増大します。ほとんどのフェローシッププログラムでは標準化された生理食塩水ベースのOCTトレーニングが提供されておらず、術者のワークフローへの習熟度が制限されています。ガイドラインの更新、ベンダーによる教育支援、および地域プロトコルが造影剤最小化の実践を確立するまで、病院は詳細なイメージングから恩恵を受けられる患者に対してもOCTを避け続ける可能性があります。
手術時間、トレーニング、償還、およびガバナンスの多様性
心血管OCTイメージング市場はまた、特に低件数の病院や発展途上の医療システムにおいて、手術時間、放射線被曝、および術者トレーニングの制約という課題にも直面しています。日本は血管内イメージングを標準的なPCI診療の一部として償還しており、OCCUPI試験後にOCT償還を拡大しましたが、南アジア、中東、南米の多くの国ではOCT専用の請求コードが存在しません。北米および西欧以外では、ガイドライン更新後の支払者政策の変更には3〜5年かかる場合があります。FDA 510(k)、EU MDRに基づくCEマーク要件、インドのCDSCOおよび中国のNMPAからの承認は、特にAI対応ソフトウェアを搭載したプラットフォームにおいて、市場参入のタイムラインを延長する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
カテーテル交換サイクルが収益構成を再形成血管内OCTイメージングシステムは2025年の心血管OCTイメージング市場において58.66%を占め、カテーテル検査室ハードウェアに必要な高い初期投資を反映しています。病院は通常、複数年のサービス契約、ソフトウェアロードマップ、および臨床トレーニングを伴うコンソールを調達するため、ベンダーとの関係とシステム統合が主要な購買考慮事項となっています。導入済みベースは長い交換サイクルと高い切り替えコストをもたらします。OCTイメージングカテーテルは最も成長の速い製品カテゴリーであり、PCI手術件数と繰り返し需要に支えられ、2031年までに10.12%のCAGRで拡大すると予測されています。
Gentuityは2025年1月に、HF-OCTイメージングシステムと共に使用するVis-Rx PRIMEマイクロイメージングカテーテルについてFDA 510(k)認可を取得しました。その1.8Fプロファイルにより、前拡張なしに高度狭窄血管のイメージングが可能となり、1秒間で100 mmの冠動脈カバレッジを提供します。アクセサリーおよび消耗品は接続とフラッシングワークフローをサポートし、需要は一般的にカテーテルの普及に追随します。FDAの分類では、21 CFR 870.1200に基づく診断用血管内カテーテルと21 CFR 892.1560に基づくイメージングシステムが区別されており、ソフトウェア変更要件および所定変更管理計画の適格性に影響します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
技術・イメージングアーキテクチャ別:
ハイブリッドモダリティがFD-OCTベースラインを破壊し始める周波数領域OCTおよびフーリエ領域OCTは2025年に47.76%のシェアを占め、確立された臨床エビデンスベースと広範な商業的普及に支えられています。しかし、脂質豊富または高度石灰化プラークへの透過性の制限と造影剤フラッシングの必要性が主要な制限事項として残っています。高周波OCTは、より小さなカテーテルプロファイルと血管前処置要件の低減により、2031年までに9.80%のCAGRで成長すると予測されています。光周波数領域イメージングも大血管評価のためのイメージング速度を向上させます。
GentuityのHF-OCTシステムは1.8Fカテーテルプロファイルを特徴とし、従来のOCTカテーテルが血管前処置を必要とする場合でも、前拡張前に狭窄病変をイメージングします。PhilipsはSpectraWAVEを2025年12月に買収し、DeepOCT、近赤外線分光法、およびX1-FFRシングル血管造影ワイヤーフリーFFR技術を搭載したHyperVueシステムを追加しました。Conavi MedicalはNovasight Hybridシステムについて2026年4月にFDA 510(k)認可を取得し、単一プルバックでのコレジストレーションされた同時IVUSおよびOCTイメージングをサポートします。これらの開発により、心血管OCTイメージング市場は統合マルチモーダルプラットフォームへと向かっています。
用途別:
ACS/MINOCAが件数を支え、ステント最適化がアウトカム経済学を牽引急性冠症候群およびMINOCA評価は2025年に55.66%の収益シェアを占めました。OCTは血管造影で非閉塞性冠動脈を示す場合に責任病変を特定し、MINOCA診断をサポートします。17,539名の患者を対象とした45件の研究の2025年メタ分析では、MINOCA症例の62%でOCTによる急性病理学的所見が認められました。754名のMINOCA患者を対象とした2025年のマルチモダリティ研究では、OCTが45%の症例(女性の43%を含む)で虚血性原因を特定し、正常な血管造影を有する患者の27%で責任病変を検出したことが示されました。
ステント最適化は最も成長の速い用途であり、2031年までに11.45%のCAGRが予測されています。OCTIVUS試験では、イメージングガイド下PCIを受けた1,980名の患者が登録され、OCTガイド下症例の48.3%でステント最適化が報告されました。最適化グループでは2年目の標的血管不全率が3.0%であったのに対し、最適化されていないOCTグループでは7.6%でした。これらのアウトカムは、ステントサイジング、ランディングゾーン選択、ステント留置後評価、および再介入リスク低減におけるOCTの臨床的・経済的根拠を支持しています。
エンドユーザー別:
病院が市場を支え、専門クリニックが成長フロンティアを定義病院および三次医療センターは2025年の心血管OCTイメージング市場において53.56%を占め、複雑な多枝PCI手術の集中とOCTコンソールの資本コストを反映しています。心臓血管サービスラインの予算、複数年のベンダー関係、およびサービス契約が購買決定を導いています。設置後のベンダー切り替えは、大きなコストと業務上の混乱をもたらす可能性があります。AbbottのOPTIS NextおよびILUMIENプラットフォームは米国および欧州の病院で強いプレゼンスを維持しており、外来手術ンターはコンパクトなイメージングシステムへの需要を高めています。
心臓病専門クリニックは2031年までに10.56%のCAGRで成長すると予測されています。OCTコンソールのフットプリントの縮小により、総合病院以外でのインフラ要件が軽減され、拡大するインターベンショナル心臓病学の資格と症例件数が普及を支援しています。学術・研究機関は、研究者主導の試験とフェローシップトレーニングを通じて臨床実践に影響を与え続けています。ISO 13485品質管理要件も、文書化されたトレーニングとデバイス管理プロセスを通じてベンダーとの関与を維持しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米および欧州の心血管OCTイメージング市場
北米は2025年の心血管OCTイメージング市場シェアの39.44%を占め、確立された償還制度、高いカテーテル検査室容量、および臨床試験への参加によって支えられた。米国では年間60万件以上のPCI手術が実施されており、複雑病変に対する血管内イメージンに関する2025年の米国ガイドライン勧告が、より広範な施設導入を後押しした。カナダとメキシコは小規模な貢献にとどまったが、トロントおよびモントリオールの心臓センターは米国の臨床エビデンスに沿った診療を採用した。欧州は第2位の地域市場であり、ドイツ、英国、フランスが主導したが、2024年のESCクラスI・レベルA勧告にもかかわらず、償還は依然として一貫性を欠いていた。
アジア太平洋地域の心血管OCTイメージング市場
アジア太平洋地域は最も成長が速い地域であり、心血管OCTイメージング市場は2031年までCAGR 11.88%で拡大すると予測されている。日本は国民健康保険制度のもとで血管内イメージングを償還対象とし、2025年の臨床ガイダンスではカルシウム評価およびロータリーアテレクトミー計画に関するOCT勧告が示された。中国は手術件数の増加を牽引し、国内OCTサプライヤーの台頭が見られた一方、韓国とインドはカテーテル検査室容量を拡大した。しかし、償還の不均一さ、規制当局の承認、およびオペレーターのトレーニングが、地域全体での導入に引き続き大きなばらつきをもたらしていた。
中東・アフリカおよび南米の心血管OCTイメージング市場
中東・アフリカおよび南米は、心血管OCTイメージング市場において規模は小さいながらも改善しつつある機会を示していた。サウジアラビアのビジョン2030はリヤドおよびジェッダにおける心臓センターの設置を支援し、ドバイは心臓ケアインフラを拡充した。南アフリカはサブサハラアフリカにおける導入を主導したが、償還およびトレーニングの制約が依然として続いていた。ブラジルは公私混合の循環器医療システムおよびサンパウロとリオデジャネイロの主要心臓センターを通じて南米での導入を主導した一方、アルゼンチンは普及率が低かった。市場参入にはANVISA、INVIMA、およびSAHPRAの要件への準拠が必要であり、FDAまたはCE認証製品の導入スケジュールが延長される可能性があった。
競合環境
心血管OCTイメージング市場は中程度に集中しており、AbbottはOPTISおよびILUMIENシステムファミリーを通じて世界最大のOCT導入済みベースを維持しています。Boston Scientificは、より広範な冠動脈インターベンションポートフォリオ内の血管内イメージング機能を通じて競合しています。AbbottのUltreon 3.0は2026年4月にFDA 510(k)認可とCEマーク承認を取得し、AIによるプラーク特性評価、ステントサイジング推奨、1秒プルバック、および低造影剤またはゼロ造影剤イメージング機能を追加しました。この製品は、臨床エビデンスベースと導入済みシステムがすでに確立されている病院におけるAbbottのポジションを強化しました。
Philipsは2025年12月のSpectraWAVE買収合意を通じてマルチモーダルプラットフォーム戦略を追求しました。この取引により、DeepOCT、近赤外線分光法、およびワイヤーフリー冠血流予備量比技術がPhilipsのAzurionイメージングガイド下治療プラットフォームにもたらされました。SpectraWAVEのHyperVueシステムは、買収提案時点でFDA認可K221257およびK230691を取得しており、Philipsが商業化前の資産ではなく商業技術を追加したことを確認しています。Gentuityは、2025年1月にFDAが認可したコンパクトな高周波OCT技術と1.8Fカテーテルプロファイルを通じて競合しています。
Gentuityのアプローチは、従来のシステムがイメージング前に前拡張を必要とする場合がある病変に対応しています。Canaviの2026年4月における同時IVUSおよびOCTイメージングのFDA認可は、マルチモーダルイメージングを通じた競争をさらに示しています。これらの開発は、画像解像度とともに、ワークフロー統合と臨床意思決定支援が製品競争を形成していることを示しています。
より小さなカテーテルプロファイル、接続されたOCT分析、および血管造影ガイド下手術向けハイブリッドシステムに機会が残っています。リモート分析はセンター間のパフォーマンス比較をサポートでき、AIによるツールは解釈とトレーニングの標準化に役立つ可能性があります。中国の国内サプライヤーは、特に確立された導入済みベースよりも地域流通と価格が重視されるアジアおよび新興市場において、低価格製品を通じて競争圧力をもたらしています。グローバルサプライヤーは臨床エビデンス、規制経験、および主要病院ネットワークとの関係において優位性を維持しており、専門サプライヤーが技術ニッチと流通パートナーシップを通じて成長を追求する中程度に集中した市場を支えています。
心血管OCTイメージング業界リーダー
-
Abbott Laboratories
-
Boston Scientific Corporation
-
Leica Microsystems GmbH
-
Koninklijke Philips N.V.
-
Carl Zeiss Meditec AG
- 注:主要企業の掲載順は順位を示すものではありません。
心血管OCTイメージング市場 このレポートでカバーされる企業
- Abbott Laboratories
- Boston Scientific
- Canon
- Carl Zeiss
- CONAVI Medical Inc.
- Forssmann Medical Technology Co., Ltd.
- Gentuity
- Heidelberg Engineering
- Koninklijke Philips
- Danaher
- LightLab Imaging, Inc.
- Medtronic
- MicroPort
- NIPRO CORPORATION
- Olympus
- Shenzhen Vivolight Medical Device & Technology Co., Ltd.
- SpectraWAVE, Inc.
- Terumo
- Thorlabs
- TOPCON CORPORATION
最近の産業開発事情 心血管OCTイメージング市場
- 2026年4月:AbbottはUltreon 3.0についてFDA 510(k)認可とCEマーク承認を取得し、OPTIS NextイメージングシステムファミリーにAIガイドプラーク特性評価とステント計画機能を追加しました。
- 2026年4月:Conavi MedicalはNovasight Hybrid System v3.0についてFDA 510(k)認可を取得し、単一プルバックでのコレジストレーションされたIVUSおよびOCTイメージングを可能にし、適格なAIアップデートのPCCP認可を取得しました。
- 2026年2月:Gentuity LLCはGE HealthCareと提携し、心臓カテーテル検査室全体でHF-OCTイメージングシステムおよびVis-Rx PRIMEマイクロイメージングカテーテルの米国流通を拡大しました。
- 2025年12月:Koninklijke Philips N.V.はSpectraWAVE Inc.の買収に合意し、HyperVueイメージングシステムとX1-FFR技術をPhilips Azurionエコシステムに統合しました。
世界の心血管OCTイメージング市場レポートの範囲
レポートの範囲として、心血管光干渉断層撮影(OCT)イメージングは高度なカテーテルベースの医療検査です。近赤外線光を使用して、心臓の血管内部から非常に鮮明で高解像度の画像を撮影します。医師はこれを使用して閉塞を確認し、プラークをチェックし、ステント留置をガイドします。
心血管OCTイメージング市場は、製品タイプ、技術・イメージングアーキテクチャ、用途、エンドユーザー、おび地域別にセグメント化されています。製品タイプ別では、市場は血管内OCTイメージングシステム、OCTイメージングカテーテル、アクセサリーおよび消耗品を含みます。技術・イメージングアーキテクチャ別では、市場は周波数領域OCT・フーリエ領域OCT、光周波数領域イメージング、高周波OCT、OCT-NIRSハイブリッドイメージング、およびOCT-IVUSハイブリッドイメージングにセグメント化されています。用途別では、市場はPCI前病変・血管評価、ステント最適化、ステント拡張不全評価、プラーク特性評価および脆弱プラーク評価、ならびに急性冠症候群およびMINOCA評価に分類されています。エンドユーザー別では、市場は病院および三次医療センター、外来手術センター、心臓病専門クリニック、学術・研究機関、およびその他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。レポートは上記セグメントについて金額ベース(米ドル)での市場規模と予測を提供しています。
セグメンテーション概要
| 血管内OCTイメージングシステム |
| OCTイメージングカテーテル |
| アクセサリーおよび消耗品 |
| 周波数領域OCT・フーリエ領域OCT |
| 光周波数領域イメージング |
| 高周波OCT |
| OCT-NIRSハイブリッドイメージング |
| OCT-IVUSハイブリッドイメージング |
| PCI前病変・血管評価 |
| ステント最適化 |
| 拡張不全評価 |
| プラーク特性評価および脆弱プラーク評価 |
| 急性冠症候群およびMINOCA評価 |
| 病院および三次医療センター |
| 外来手術センター |
| 心臓病専門クリニック |
| 学術・研究機関 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 血管内OCTイメージングシステム | |
| OCTイメージングカテーテル | ||
| アクセサリーおよび消耗品 | ||
| 技術・イメージングアーキテクチャ別 | 周波数領域OCT・フーリエ領域OCT | |
| 光周波数領域イメージング | ||
| 高周波OCT | ||
| OCT-NIRSハイブリッドイメージング | ||
| OCT-IVUSハイブリッドイメージング | ||
| 用途別 | PCI前病変・血管評価 | |
| ステント最適化 | ||
| 拡張不全評価 | ||
| プラーク特性評価および脆弱プラーク評価 | ||
| 急性冠症候群およびMINOCA評価 | ||
| エンドユーザー別 | 病院および三次医療センター | |
| 外来手術センター | ||
| 心臓病専門クリニック | ||
| 学術・研究機関 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
心血管OCTイメージング市場の2026年の価値はいくらですか?
心血管OCTイメージング市場は2026年に12.3億米ドルと評価されており、8.78%のCAGRで2031年までに18.7億米ドルに達すると予測されています。
心血管OCTイメージングの普及を促進しているものは何ですか?
複雑病変に対するイメージングガイド下PCIへの強力な支持、AIを活用したステント計画、および低造影剤ワークフローが普及を支援しています。
心血管OCTイメージングで最も成長の速い製品カテゴリーはどれですか?
OCTイメージングカテーテルは、PCI手術での繰り返し使用に支えられ、2031年までに10.12%のCAGRで成長すると予測されています。
最も高い成長予測を持つ用途はどれですか?
ステント最適化は用途の中で最も高い予測成長率を持ち、2031年までに11.45%のCAGRが見込まれています。
最も速く成長すると予想される地域はどこですか?
アジア太平洋地域は、日本での償還と主要国でのカテーテル検査室キャパシティの拡大に支えられ、2031年までに11.88%のCAGRで成長すると予想されています。
低造影剤OCTワークフローがPCIにとって重要な理由は何ですか?
慢性腎臓病患者におけるヨード造影剤曝露への懸念を軽減し、イメージングガイド下PCIのより広範な使用を支援する可能性があります。