
カナダ ペット 獣医用食事 市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.75 十億米ドル |
| 市場規模 (2026) | 0.78 十億米ドル |
| 市場規模 (2031) | 1.12 十億米ドル |
| 成長率 (2026 - 2031) | 7.53 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ ペット 獣医用食事 市場分析
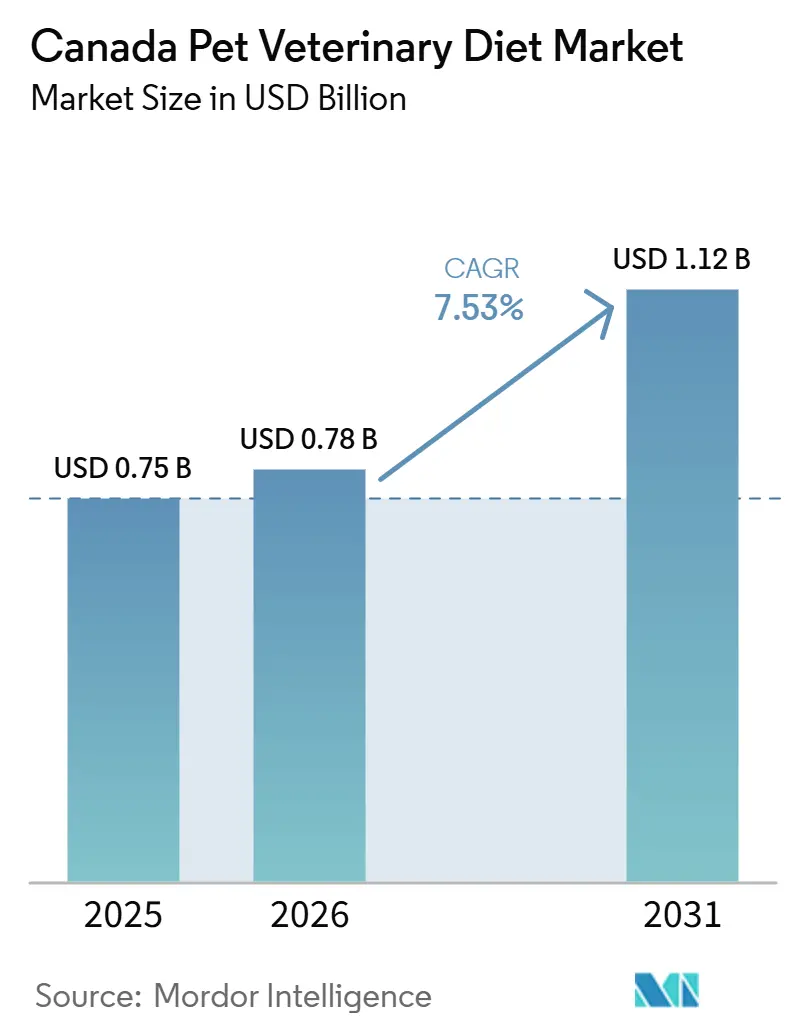
カナダ ペット 獣医用食事 市場規模は2025年に7億4,612万米ドルであり、2026年には7億8,455万米ドルに達すると予測され、さらに2031年には11億2,440万米ドルに達すると見込まれており、予測期間(2026年から2031年)中にCAGR 7.53%で成長します。腎臓、尿路、消化器、皮膚科、および肥満関連疾患と診断され、長期的な栄養管理を必要とするコンパニオンアニマルが増加するにつれて、市場は拡大しています。また、ペットが臨床的に管理された給餌プロトコルに入ると治療食が数ヶ月または数年にわたって使用されることが多いため、獣医師の推奨と継続購入の間のより強固な関連性からも市場は恩恵を受けています。オンラインの補充モデルとリモートフォローアップにより、継続的な食事遵守の障壁が低下し、都市部と遠隔地の両方で長期的な治療栄養の維持が容易になっています。製品競争もマイクロバイオームサイエンス、複数疾患対応フォーミュラ、および科学的根拠に基づくイノベーションの基準を高める臨床的に差別化されたプラットフォームへとシフトしています。市場は依然としてクリニックとの強固な関係を持つ少数のブランドに集中しています。しかし、デジタルディスペンシングと補充の拡大により、科学的なポジショニングとより容易なアクセスおよびケアの継続性を組み合わせることができる挑戦者にとってより多くの余地が生まれています。
レポートの主要なポイント
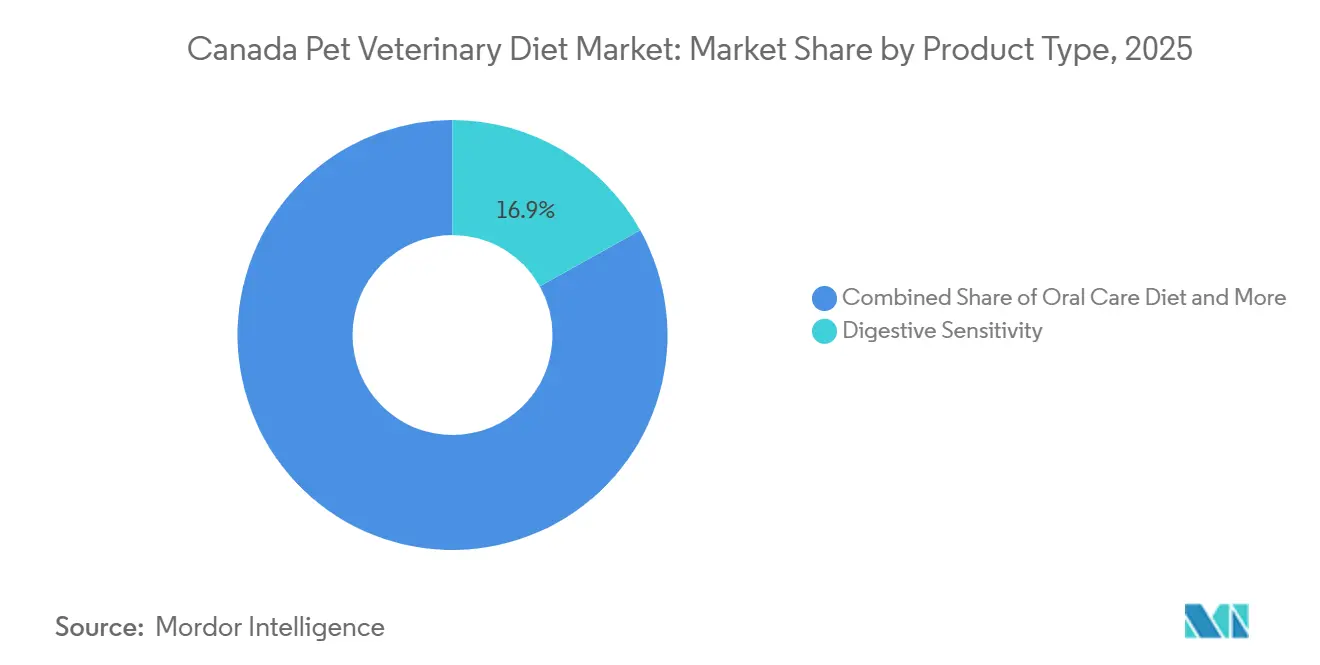
- 製品タイプ別では、消化器感受性が最大のセグメントであり、2025年のカナダ ペット 獣医用食事 市場シェアの16.9%を占め、一方でオーラルケア食事は2026年から2031年の間にCAGR 8.2%で最も急成長するセグメントになると予測されています。
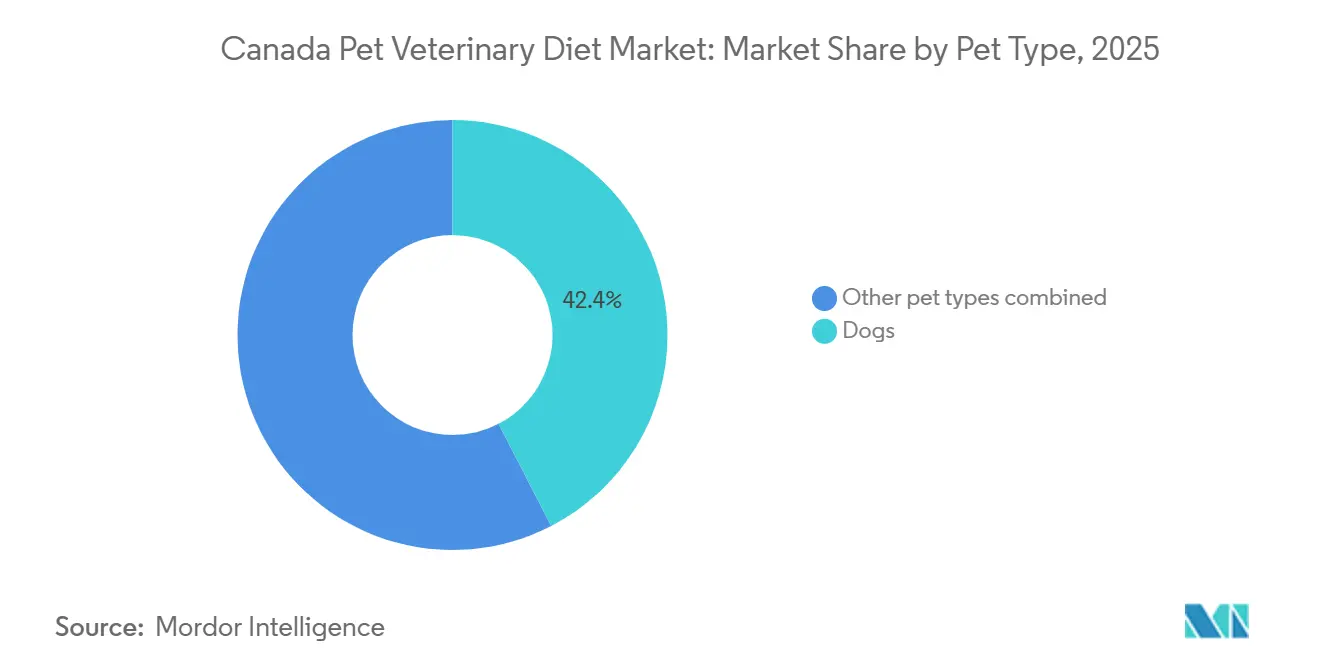
- ペットタイプ別では、犬が最大のセグメントであり、2025年のカナダ ペット 獣医用食事 市場規模の42.4%を占め、また犬は最も急成長するセグメントでもあり、2026年から2031年の間にCAGR 8.9%で拡大すると見込まれています。
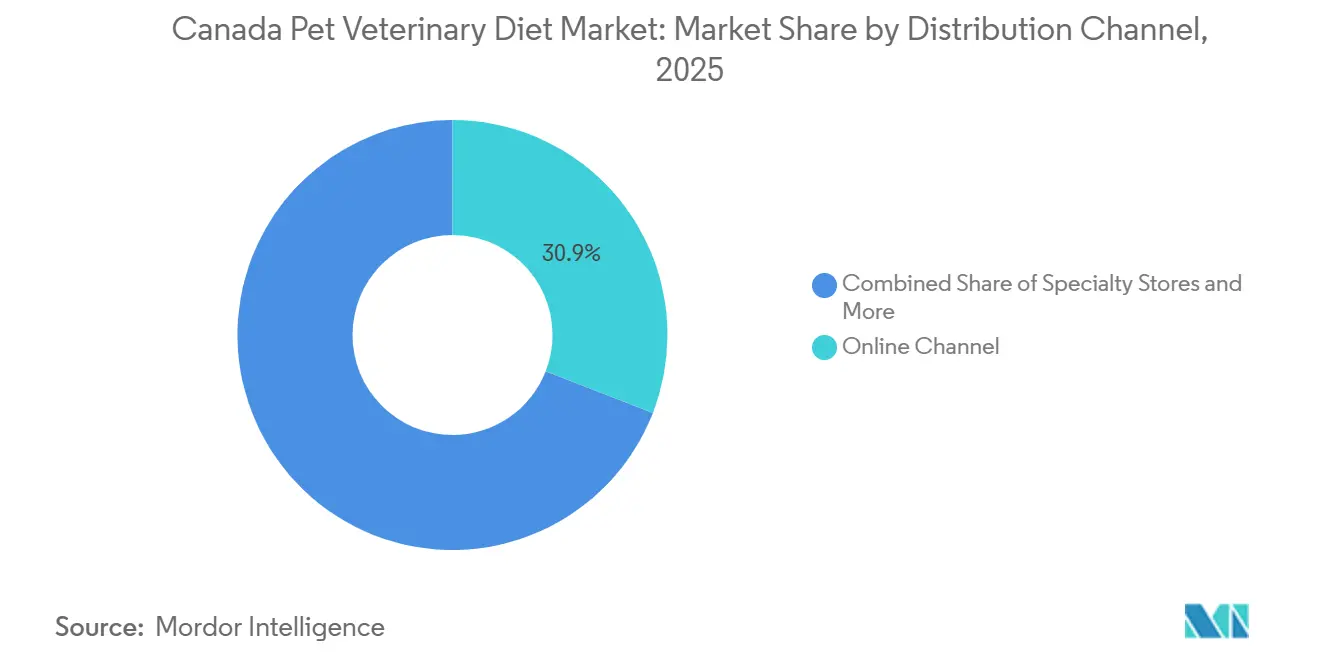
- 流通チャネル別では、オンラインチャネルが最大のセグメントであり、2025年のカナダ ペット 獣医用食事 市場規模の30.9%を占め、また最も急成長するセグメントでもあり、2026年から2031年の間にCAGR 9.7%で成長すると見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
カナダ ペット 獣医用食事 市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 慢性ペット疾患の診断率の上昇 | +2.0% | 獣医師密度が最も高いオンタリオ州、ブリティッシュコロンビア州、ケベック州で最も強く、カナダ全土にわたる | 短期(2年以内) |
| 獣医師連携処方商取引の拡大 | +1.6% | 都市部の専門診療所と農村部の遠隔医療ワークフローにクリニック連携認証が組み込まれ、カナダ全土にわたる | 中期(2〜4年) |
| ペット医療費のヒューマニゼーション | +1.4% | オンタリオ州とブリティッシュコロンビア州の都市部および郊外の中心地で、全国的に若いオーナー層に関連性がある | 中期(2〜4年) |
| 遠隔獣医フォローアップとデジタル補充の普及 | +0.9% | ブリティッシュコロンビア州、マニトバ州、大西洋岸カナダを含む農村部および遠隔地でより強い普及を示し、州全体にわたる | 中期(2〜4年) |
| マイクロバイオームを標的とした機能的治療フォーミュラの成長 | +0.8% | グローバルなイノベーションであり、カナダの都市部の獣医診療に集中して普及 | 長期(4年以上) |
| クリニック・ブランドプロトコルの整合によって支えられる補充ロイヤルティ | +0.6% | カナダ全土にわたり、州の獣医師会が厳格な獣医師・クライアント・患者関係要件を施行している地域で最も影響が大きい | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
慢性ペット疾患の診断率の上昇
犬と猫の慢性疾患の診断率の上昇が、カナダ ペット 獣医用食事 市場の成長を支えています。コンパニオンアニマルにおける健康状態の高い有病率は、引き続き疾患特異的な栄養を必要としています。このトレンドは、治療食が短期的なサポートではなく、継続的な疾患管理の一部として使用されることが多いため重要です。2025年にJournal of Veterinary Internal Medicineに掲載された研究によると、繰り返しの健康スクリーニングと定期的な臨床モニタリングにより、高齢のコンパニオンアニマルにおける性疾患のより早期の発見が促進され、より早期の臨床介入が可能となり、治療的栄養管理を実施できる期間が延長される可能性があります健康な高齢犬における繰り返し健康スクリーニングの重要性の探求、 Journal of Veterinary Internal Medicine(1年)。">[1]。その結果、市場はより広範な診断率と栄養介入の長期化の両方から恩恵を受けています。
獣医師連携処方商取引の拡大
市場は獣医ケアと密接に結びついた処方商取引によって支えられています。獣医師が特定のフォーミュラを推奨し、ペットオーナーが認定チャネルを通じて購入を開始すると、臨床的に管理された給餌ルーティンでは製品の代替が一般的でないため、補充パターンが安定する傾向があります。これにより、一般的なプレミアムペットフードよりも予測可能で、切り替えに対してより耐性のある需要構造が生まれます。このフレームワークは現在デジタル補充経路にも拡大しており、製品の履行がオンラインに移行しても、処方連携の栄養クレームと認証プロセスは専門的なケアチャネル内に留まっています。
ペット医療費のヒューマニゼーション
カナダ ペット 獣医用食事 市場は、ペットオーナーの間で栄養を日常的な食品購入ではなくヘルスケアの一部として扱う傾向の高まりによって支えられています。これは、治療フォーミュラがオーナーのより大きなコミットメントを必要とするため重要であり、特に長期間にわたる毎日のコンプライアンスを必要とする疾患に対して顕著です。診断が下されると、ペットオーナーは消化器、尿路、腎臓、および体重関連のニーズに対する食事に関する獣医師のアドバイスに従う意欲が高まります。複数ペットの世帯では、予防的または予防措置的な使用が獣医師の指導と一致する場合、治療的給餌パターンが最初に診断された動物を超えて拡大することがあります。この行動は、診断数だけが示す以上に、カナダ ペット 獣医用食事 市場における数量需要を促進します。
遠隔獣医フォローアップとデジタル補充の普及
リモートケアモデルは、カナダ ペット 獣医用食事 市場において診断後の食事管理の継続性を改善しています。Frontiers in Veterinary Scienceの2025年の研究によると、調査対象となったカナダの動物医療機関の33%が地理的アクセス障壁を軽減するためにテレヘルスサービスを使用しており、パンデミック期間中にクリニックの採用が急増しましたカナダにおける獣医ケアへのアクセス:動物医療機関と介入に関する横断的調査、frontiersin.org">[2]。これは、慢性治療食はオーナーが遵守、補充タイミング、および疾患モニタリングに関するタイムリーなフォローアップを受けると最も効果的であるため重要です。リモートケアインフラは、対面での獣医師訪問へのアクセスが限られている州やコミュニティにおいて特に重要です。デジタルフォローアップがより一般的になるにつれて、カナダ ペット 獣医用食事 市場は長期治療カテゴリーにおいてより強い維持率を示す可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| プレミアム価格設定が大衆市場への浸透を制限 | -1.5% | カナダ全土にわたり、低所得世帯および累積治療食コストが高額となる複数ペット世帯で最も深刻 | 短期(2年以内) |
| 処方依存性が衝動購入への転換を遅らせる | -1.2% | カナダ全土にわたり、獣医師・クライアント・患者関係要件が処方食へのアクセスの認証を義務付けている州に関連 | 中期(2〜4年) |
| 州の獣医師ディスペンシングの摩擦 | -0.8% | 州固有であり、州の規則がクロスチャネルディスペンシングの柔軟性を制限している地域で最も顕著 | 中期(2〜4年) |
| 専門店およびクリニックチャネル以外での棚スペースの制限 | -0.5% | カナダ全土にわたり、スーパーマーケットやコンビニエンスストアを含む大量小売フォーマットでの製品の発見可能性に影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プレミアム価格設定が大衆市場への浸透を制限
カナダ ペット 獣医用食事 市場は、治療フォーミュラが標準的なペットフードに対して明確なプレミアム価格で設定されているため、手頃な価格の制約に直面しています。これは、複数のペットや複数の疾患を同時に管理している世帯で最も顕著であり、累積的な給餌コストが維持困難になる場合があります。価格の課題は、短期的な栄養介入ではなく長期的な給餌を必要とするカテゴリーでより顕著です。これにより、製品の臨床的必要性が明らかであっても、世帯への浸透に実際的な上限が生じます。その結果、医療的関連性と長期的な遵守を維持できるオーナーの数との間にギャップが生じます。
処方依存性が衝動購入への転換を遅らせる
多くの獣医師用治療食へのアクセスは、獣医師の推奨、クリニック流通、または小売業者の認証手続きと商業的に結びついています。しかし、法的および専門的要件は州によって異なり、獣医用食事はカナダ全土で処方薬として均一に規制されているわけではありません。活発な獣医師・クライアント・患者関係は治療食の使用の中心であり続け、購買層を構造化された獣医ケアにすでに従事しているオーナーに絞り込んでいます。このフレームワークは臨床的信頼性を支えますが、自発的な試用を遅らせ、市販の栄養と比較してカテゴリーの発見を減少させます。治療的ポジショニングを保護する規制および専門的管理は、チャネル拡大をより手続き的で柔軟性の低いものにします。その結果、カナダ ペット 獣医用食事 市場は、正式な獣医ケア経路にすでに参加している高遵守オーナーグループの間で最も強い状態を維持しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:消化器感受性が優位を占め、オーラルケア食事が加速
消化器感受性は2025年のカナダ ペット 獣医用食事 市場の16.9%を占め、市場最大の製品グループとなっています。消化器フォーミュラがこの地位を保持しているのは、胃腸疾患が犬と猫の両方に一般的であり、診断後に長期的な食事管理を必要とすることが多いためです。これにより、このセグメントは、より少ない臨床適応症に結びついた狭い治療カテゴリーよりも、より広く安定した補充基盤を持ちます。このカテゴリーはまた、消化器の結果がオーナーに見えやすく、便の質、食欲、耐性の日々の変化を通じてモニタリングしやすいため、より強い臨床的受容から恩恵を受けています。Frontiers in Veterinary Scienceに掲載された2025年のランダム化比較試験では、Bacillus velezensis DSM 15544、フルクトオリゴ糖、血漿免疫グロブリン、酵母、およびセピオライトを含む処方食が、急性下痢を患う犬の糞便の一貫性の正常化までの時間を短縮したことが示されました。
オーラルケア食事は2026年から2031年の間にCAGR 8.2%で成長すると予測されており、市場で最も急成長するカテゴリーとなっています。オーラルケア食事が急成長しているのは、歯科疾患がコンパニオンアニマルに一般的であり、栄養管理が腎臓や胃腸ケアよりも治療食への転換率が低かったためです。歯周病はコンパニオンアニマルで最も一般的な臨床疾患であり、獣医師の推奨が増加するにつれて、食事主導のオーラルケア介入のための大きなアドレス可能な基盤が残っています。腎臓および尿路疾患食事は、猫の腎臓病と尿路疾患管理が長期給餌プロトコルと密接に関連しているため、強力な中間層カテゴリーであり続けており、一方で肥満、皮膚科、および糖尿病フォーミュラは、ブランドがより標的を絞った複数疾患対応製品を市場に投入するにつれて勢いを増しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ペットタイプ別:犬の需要が数量と価値のリーダーシップを牽引
犬は2025年のカナダ ペット 獣医用食事 市場シェアの42.4%を占め、また最も急成長するペットタイプセグメントでもあり、2026年から2031年の間にCAGR 8.9%で拡大しています。その優位な地位は、より高い平均体重、複数の治療疾患にわたるより広い使用、および長期的な食事管理に対するより強いオーナーのコンプライアンスを反映しています。犬はまた、他のコンパニオンアニマルよりも頻繁に獣医師を訪問する傾向があり、診断、治療食の推奨、およびフォローアップの追加機会を生み出し、現在の市場リーダーシップと将来の成長の両方を支えています。
猫はカナダ ペット 獣医用食事 市場において重要な機会を示しています。猫は腎臓、尿路、および胃腸食事の需要の相当なシェアを占めており、猫特有の治療栄養が長期的な疾患管理において重要な役割を果たしています。犬と比較して、猫における獣医用食事の持続的な普及は、繰り返しの獣医師相談よりも診断後のオーナーの遵守に依存しています。その他のペットは需要の比較的小さなシェアを占めていますが、カナダにおけるコンパニオンアニマルの所有の段階的な多様化を反映しています。犬の需要は引き続き市場を支えており、一方で猫の治療栄養は専門的な獣医用食事のさらなる拡大に向けた大きな可能性を提供しています。

流通チャネル別:オンラインチャネルが成長をリードし、専門店が臨床推奨との近接性を維持
オンラインチャネルは2025年のカナダ ペット 獣医用食事 市場の30.9%を占め、2026年から2031年の間にCAGR 9.7%で成長すると予測されています。オートシッププログラム、補充サブスクリプション、およびクリニック連携デジタル購入が慢性治療栄養の繰り返し購入の性質と一致しているため、最大かつ最も急成長する流通チャネルです。オーナーがデジタル補充パターンを確立すると、コンプライアンスが重要なカテゴリーでの維持を支えるため、継続は切り替えよりも容易です。デジタル補充が専門的な認証経路内に留まることができるため、チャネルはまた信頼性を高めています。
リモートケアの普及の拡大がこの市場のシフトを強化しており、遠隔獣医フォローアップにより、繰り返しの対面訪問が少ない場合でもオーナーが獣医師の指導と繋がり続けることができます。専門店は、獣医師の推奨との近接性とプレミアムおよび疾患特異的な栄養を求めるオーナーへの訴求力から、引き続き重要な流通フォーマットです。スーパーマーケットとハイパーマーケットはより広いプレミアムペットフード市場では引き続き関連性がありますが、製品の複雑さが高く、訓練を受けたガイダンスが限られているため、治療製品の在庫はより限られています。コンビニエンスストアは周辺的であり続けており、このカテゴリーは衝動購入に依存せず、日常的な食品購入よりも高い単価を持ちます。直接クリニックディスペンシングおよびクリニック連携eコマースポータルを含むその他のチャネルは、推奨時点での強い臨床的権威から、初回治療食の有効化において引き続き重要です。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
カナダは、高いペット所有率、発達した獣医インフラ、および予防的・治療的なペットヘルスケアへの投資に対する強い消費者意欲に支えられた、成熟したペット獣医用食事市場を示しています。市場は多国籍ブランドと専門的な治療ラインの両方を支えるのに十分な規模です。需要は、獣医クリニック密度が高く、プレミアムペットケアの普及がより進んでいるオンタリオ州とブリティッシュコロンビア州で最も強くなっています。これらの州は、より発達したアクセス、フォローアップインフラ、およびオーナーの支出意欲から、診断を長期治療給餌に転換するためのより良い位置にあります
市場はまた、都市部と農村部または遠隔コミュニティの間に明確な差異を示しています。サービスが不十分な地域では、物理的なクリニックへのアクセスはより限られていますが、慢性疾患ケースにおける栄養管理の必要性は変わりません。その結果、遠隔医療とコミュニティベースのフォローアップが、時間をかけて処方された給餌ルーティンを維持するためにより重要になっています。このダイナミクスは、地理的な分散が対面での獣医師訪問の頻度を減少させる州において、デジタル補充とリモートケアソリューションの戦略的価値を高めています。
連邦規制が地理的発展を形成しており、治療栄養はカナダの飼料および表示フレームワーク、ならびに獣医師の推奨とディスペンシングを管理する専門的規則に準拠する必要があります。州の診療基準がさらなる層を追加しており、最初の治療推奨は、製品がケア経路に入る方法に影響を与える獣医師・クライアント・患者関係要件と密接に結びついています。その結果、国内の需要条件が良好であっても、チャネルの成熟は国内で異なる速度で進む可能性があります。
競合環境
市場集中度
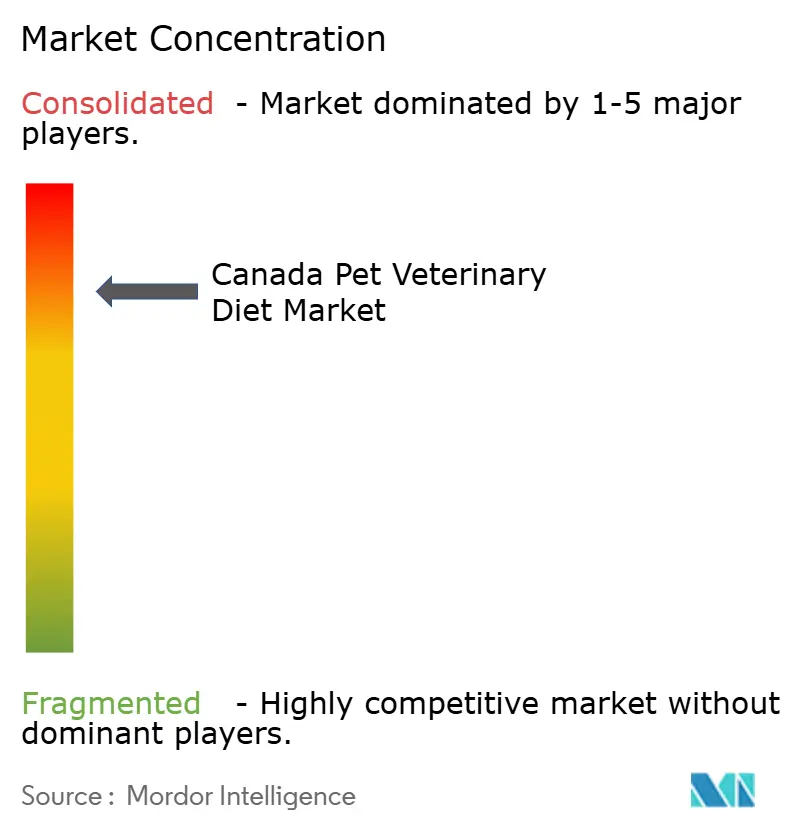
カナダ ペット 獣医用食事 市場は高度に集中しており、上位5社が2025年に主要なシェアを保持しています。この構造は、獣医師との関係、臨床エビデンスプラットフォーム、および処方時点での管理されたアクセスへの長年の投資を反映しています。この分野で事業を展開するブランドは、市場ポジションを維持するために獣医師の支持を確保し、一貫した臨床エンゲージメントを維持する必要があります。したがって、競争力は棚の視認性だけでなく、クリニックの信頼性、科学的裏付け、および補充の繰り返し獲得によって決まります。
2026年6月、Mars, Incorporatedの子会社であるChampion Petfoodsは、ペット栄養研究と製品開発を強化するため、アルバータ州アチェソンに3,200万カナダドル(2,350万米ドル)のグローバルイノベーション・ディスカバリーセンターを開設しました。同社はまた、今後5年間でカナダの事業に追加で1,500万カナダドル(1,100万米ドル)を投資する計画を発表しました。拡張された研究能力は、専門的および獣医栄養製品を含む、より広いペットフードポートフォリオ全体のイノベーションを支援し、ペット栄養研究の主要ハブとしてのカナダの地位を強化することが期待されています。
2026年2月、フランスのペットフードグループNasta Pet Foodは、1億2,000万ユーロ(1億2,600万米ドル)のファイナンシングパッケージに支えられ、ブリティッシュコロンビア州を拠点とするFirstMate Pet Foodsを買収しましたNasta Pet FoodがカナダのメーカーFirstMateを買収、 globalpetindustry.com">[3]。これにより、ヨーロッパと北米にわたる年間4万5,000メトリックトンのドライフードと4,000メトリックトンのウェットフードの合算生産プラットフォームが生まれ、限定成分および単一タンパク質食事カテゴリーでの地位が強化されました。2026年3月、カナダのメーカーPetcureanは、カナダ全土のペット専門店およびeコマースチャネルを通じてオーラルケアと免疫健康を標的とした市販の機能的食事であるGo! Solutions Dental + Immune Health Chicken + Salmonレンジを発売しました。処方側では、Rayne Clinical Nutritionが2025年4月にSkin Relief Dry Dog Foodを再発売し、アトピー性皮膚炎、変形性関節症、および関連疾患を持つ犬のために、獣医師資格を持つ専門家とPhD栄養士によって処方された獣医師専用の全食品食事として皮膚科ポートフォリオを拡大しました。
カナダ ペット 獣医用食事 産業リーダー
-
Mars, Incorporated (Royal Canin)
-
Nestlé S.A. (Nestlé Purina PetCare)
-
Colgate-Palmolive Company (Hill's Pet Nutrition)
-
General Mills, Inc. (Blue Buffalo)
-
Schell and Kampeter, Inc. (Diamond Pet Foods)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年6月:Mars, Incorporatedは、アルバータ州アチェソンのChampion PetfoodsのNorthStar Kitchenにグローバルイノベーション・ディスカバリーセンターを開設し、今後5年間でカナダの施設への追加投資を約束しました。この施設はカルガリー大学とグエルフ大学と提携しており、獣医用食事を含むプレミアムおよび機能的なペット栄養イノベーションのグローバルハブとしてのカナダの役割を強化しています。
- 2025年3月:Hill's Pet Nutritionは、北米での発売の一環として、カナダの獣医クリニックチャネルにPrescription Diet ONC Careを導入しました。これは、がんを患う犬と猫のために特別に処方された最初のドライ・ウェット治療食です。この追加により、カナダのクリニック内に全く新しい処方SKUカテゴリーが生まれ、腎臓、胃腸、体重管理などの従来の慢性疾患適応症を超えてアドレス可能な市場が拡大しました。
- 2025年4月:ブリティッシュコロンビア州を拠点とする獣医師専用のカナダのメーカーRayne Clinical Nutritionは、Skin Relief Dry Dog Foodを再発売しました。再処方された食事は、アトピー性皮膚炎、変形性関節症、および膵炎をカバーする複数適応症ソリューションとして位置付けられ、カナダの獣医クリニックを通じて独占的に販売されています。これは、カナダ原産ブランドからの処方食セグメントへの国内投資の増加を示しています。
カナダ ペット 獣医用食事 市場レポートの範囲
獣医用食事ペットフードとは、糖尿病、消化器感受性、口腔健康問題、腎臓障害、尿路疾患、皮膚科疾患、および肥満などの診断された健康状態を持つコンパニオンアニマルをサポートするために処方された疾患特異的な栄養を指します。
カナダ ペット 獣医用食事 市場は、製品タイプ別(糖尿病、消化器感受性、オーラルケア食事、腎臓、尿路疾患、皮膚科食事、肥満食事、その他の獣医用食事)、ペットタイプ別(犬、猫、その他のペット)、および流通チャネル別(オンラインチャネル、専門店、スーパーマーケット・ハイパーマーケット、コンビニエンスストア、その他のチャネル)にセグメント化されています。市場予測は金額(米ドル)および数量(メトリックトン)で提供されます。
| 糖尿病 |
| 腎臓 |
| 尿路疾患 |
| 消化器感受性 |
| オーラルケア食事 |
| 皮膚科食事 |
| 肥満食事 |
| その他の獣医用食事 |
| 犬 |
| 猫 |
| その他のペット |
| コンビニエンスストア |
| オンラインチャネル |
| 専門店 |
| スーパーマーケットおよびハイパーマーケット |
| その他のチャネル |
| 製品タイプ別 | 糖尿病 |
| 腎臓 | |
| 尿路疾患 | |
| 消化器感受性 | |
| オーラルケア食事 | |
| 皮膚科食事 | |
| 肥満食事 | |
| その他の獣医用食事 | |
| ペットタイプ別 | 犬 |
| 猫 | |
| その他のペット | |
| 流通チャネル別 | コンビニエンスストア |
| オンラインチャネル | |
| 専門店 | |
| スーパーマーケットおよびハイパーマーケット | |
| その他のチャネル |
レポートで回答される主要な質問
2026年のカナダ ペット 獣医用食事 市場の規模はどのくらいですか?
カナダ ペット 獣医用食事 市場は2026年に7億8,455万米ドルと評価されており、CAGR 7.53%で2031年までに11億2,440万米ドルに達すると予測されています。
カナダで治療食需要をリードしている製品タイプはどれですか?
消化器感受性が主要な製品タイプであり、2025年の収益の16.9%を占め、犬と猫にわたる広範な胃腸への使用によって支えられています。
2031年まで最も急成長している製品カテゴリーはどれですか?
オーラルケア食事が最も急成長している製品カテゴリーであり、2026年から2031年の間にCAGR 8.2%が予測されています。
カナダにおける治療ペット栄養でのeコマースの重要性はどのくらいですか?
オンラインチャネルは2025年の価値の30.9%を占め、オートシップ、補充サブスクリプション、および遠隔獣医フォローアップに支えられ、CAGR 9.68%で拡大すると予測されています。