
ケイ酸カルシウム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.86 十億米ドル |
| 市場規模 (2031) | 2.38 十億米ドル |
| 成長率 (2026 - 2031) | 5.05 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるケイ酸カルシウム市場分析
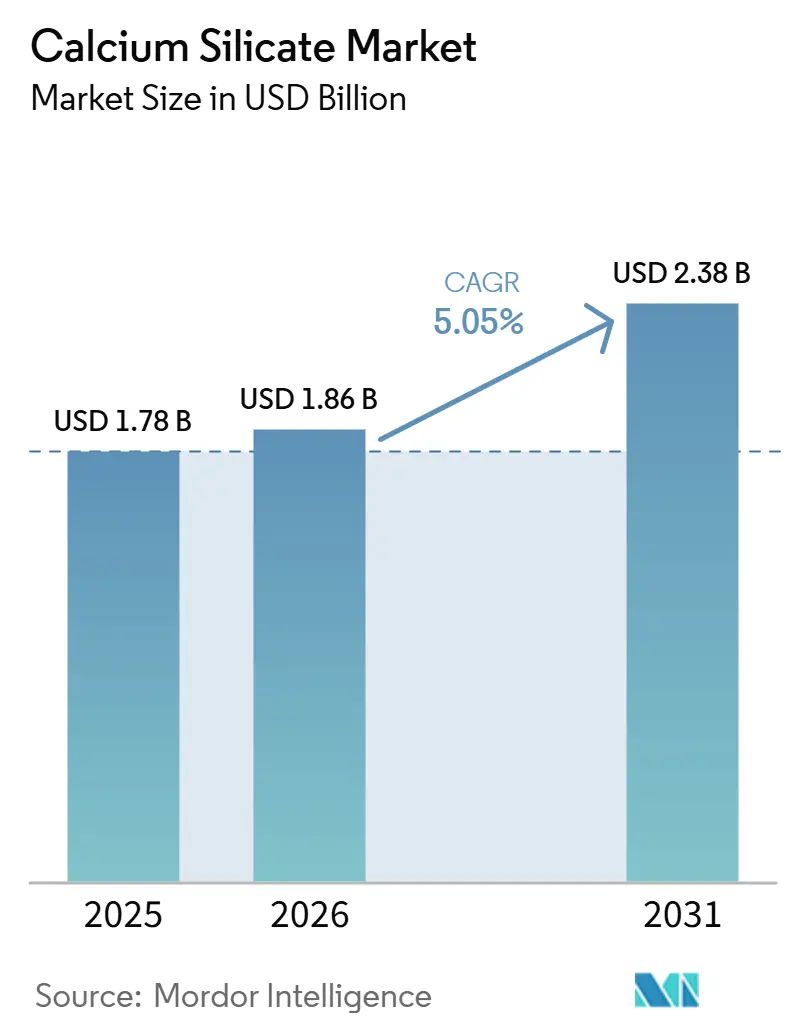
ケイ酸カルシウム市場規模は2025年に17.8億米ドルと評価され、2026年の18.6億米ドルから2031年には23.8億米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.05%です。ケイ酸カルシウム市場は、精製所、製鉄所、セメントキルン、発電所における代替需要に支えられており、これらの施設の運営者は長期間の高温使用においても安定した断熱材を必要としています。耐火性も建築プロジェクトにおける購買要件としてより重要になっており、特に受動的防火対策が規定されている場合に顕著です。アジア太平洋地域のインフラおよび産業投資は、建設、電力、石油化学用途にわたる対象市場を拡大しています。サプライヤーは、現地生産、流通パートナーシップ、産業用断熱と防火の両方に対応する製品ポートフォリオを通じて対応しています。エネルギーおよび原材料コストの上昇は、主要な原材料を管理していない、または競争力のあるエネルギー価格にアクセスできないメーカーに対して依然として圧力をかけています。
レポートの主要なポイント
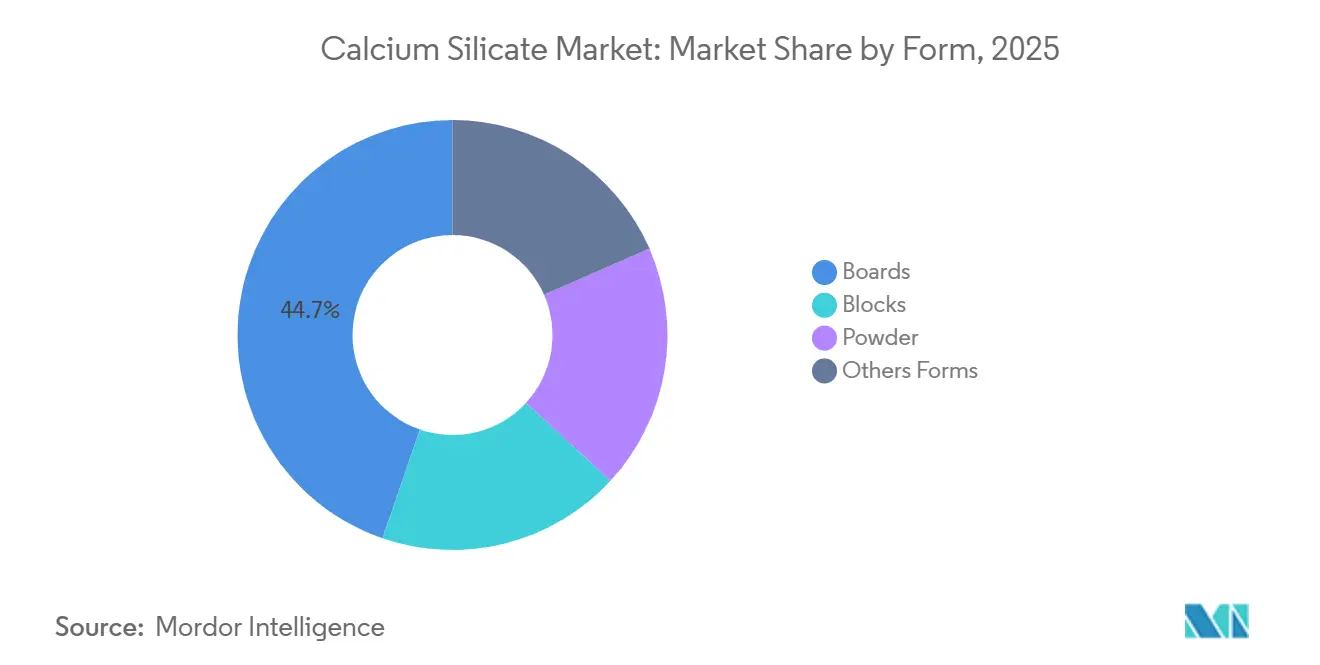
- 形態別では、ボードが2025年のケイ酸カルシウム市場シェアの44.72%を占め、粉末は2031年までに6.13%のCAGRで成長すると予測されています。
- 用途別では、建築・建設が2025年のケイ酸カルシウム市場シェアの32.93%を占め、防火は2031年までに6.04%のCAGRで拡大すると予測されています。
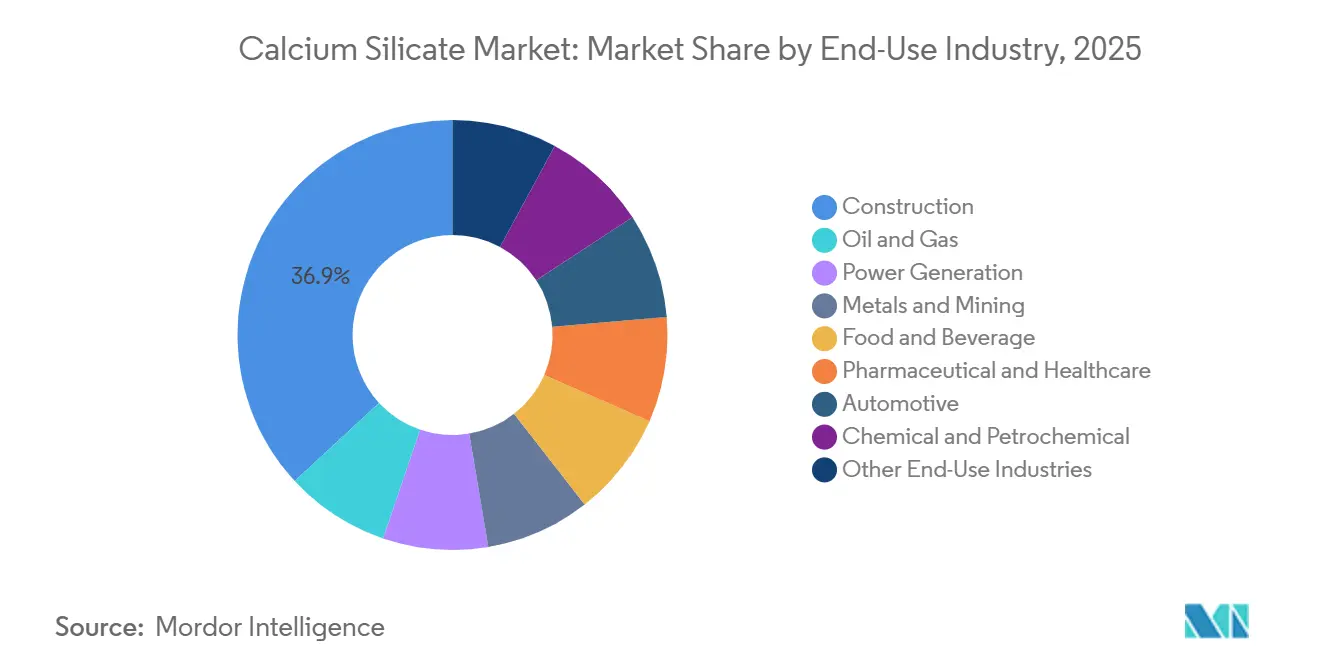
- 最終用途産業別では、建設が2025年のケイ酸カルシウム市場シェアの36.88%を占め、化学・石油化学は2031年までに5.79%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2025年のケイ酸カルシウム市場シェアの43.72%を占め、2031年までに5.88%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業施設全体における高性能断熱材への需要の増大 | +1.5% | アジア太平洋および中東・アフリカに集中するグローバル | 中期(2~4年) |
| 商業・住宅建設における耐火建材の採用増加 | +1.2% | グローバル;アジア太平洋およびEUで最も強い | 中期(2~4年) |
| 石油・ガス、発電、石油化学インフラの拡大 | +1.0% | アジア太平洋、中東、南アジア | 中期(2~4年) |
| 高温耐火物用途におけるケイ酸カルシウムの利用拡大 | +0.7% | グローバル;中国、インド、日本で集中的 | 長期(4年以上) |
| 製品採用を支援する厳格な建築安全・防火規制 | +0.5% | EU、北米;GCCおよび東南アジアでの初期利益 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
産業施設全体における高性能断熱材への需要の増大
産業の脱炭素化は、高温設備向けの断熱材の選定方法を変えています。多くの購買担当者は、初期製品価格と並んで耐用年数と熱損失性能を考慮するようになっています。ケイ酸カルシウムは繰り返しの熱サイクルを通じて寸法安定性を維持できるため、ボイラー、キルン、プロセス容器、配管への使用を支援します。その期待耐用年数である20~25年は、より頻繁なメンテナンスが必要な低コスト材料と比較した場合、交換の必要性を低減できます。したがって、ケイ酸カルシウム市場は、産業サイトが設備をアップグレードし、より一貫した熱性能を求めている場合に恩恵を受けます。産業設備に関する米国の要件および高温配管断熱の技術基準は、これらの用途に対して確立されたコンプライアンス基盤を提供しています[1]。
商業・住宅建設における耐火建材の採用増加
建設仕様は、検証済みの耐火性能を持つ材料をますます要求するようになっています。ケイ酸カルシウムは不燃性であり、ファサード、構造保護、天井、間仕切り、防火区画に適しています。欧州委員会は2024年に建設製品の耐火性能分類を更新し、これらの用途全体の仕様選択に影響を与える可能性があります。2025年に公表された承認文書Bの改正も、ウェールズの建築要素に対する防火安全要件を強化しました[2]。これらの規制は、製品性能を文書化し、一貫した品質を維持できるメーカーに有利です。ケイ酸カルシウム市場は、防火対策がオプションの追加ではなく、建築インフラの中核として扱われる建設プロジェクトからも恩恵を受けています。
石油・ガス、発電、石油化学インフラの拡大
アジアおよび中東の産業プロジェクトでは、パイプライン、反応器、容器、処理ユニット、高温設備向けの断熱材が必要とされています。これらの用途では、熱効率と機械的強度および寸法安定性を兼ね備えた製品が重視されます。ベトナムのロンソンプロジェクトは、2027年の完成が予定されているエタン転換開発の契約を締結しており、関連する断熱システムへの需要を生み出す可能性のある石油化学投資の一例を示しています。ケイ酸カルシウム市場は、インド、ベトナム、インドネシア、タイのプロジェクト活動の近くに製造拠点がある場合、実用的な物流上の優位性を持ちます。これらの地域のメーカーは、欧州や日本から輸送するサプライヤーよりも短い配送ルートでプロジェクトに対応できます。これにより、現地の生産能力と流通リーチが産業サプライヤーにとって重要な競争要因となります。
高温耐火物用途におけるケイ酸カルシウムの利用拡大
ケイ酸カルシウムは、セメントキルン、ガラス炉、アルミニウム施設、石油化学ユニットなどの高温設備のバックアップ断熱材として使用されています。この材料は適切な用途において最高1,100℃の温度で使用できます。低密度およびマイクロポーラスグレードは、より高い熱効率を求める運営者が薄い断熱システムを実現するのに役立ちます。これらの特性により、ケイ酸カルシウム市場は鉄鋼、セメント、エネルギー、プロセス産業における耐火物需要と結びついています。断熱と耐火物要件の重複は、サプライヤーがより広範な熱管理システムを提供する機会を与えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製造費用に影響を与える原材料およびエネルギーコストの変動 | -0.7% | グローバル;欧州および東アジアで最も深刻 | 短期(2年以内) |
| ミネラルウールやエアロゲルなどの代替断熱材との競合 | -0.5% | 北米および欧州;アジア太平洋のプレミアム産業セグメントで新興 | 中期(2~4年) |
| 産業用断熱システムの高い設置・維持費用 | -0.3% | グローバル;熟練労働者が限られる新興市場でより顕著 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
製造費用に影響を与える原材料およびエネルギーコストの変動
ケイ酸カルシウムの製造はシリカ、石灰、エネルギー集約的な加工に依存しています。したがって、天然ガスと電力は、特に低コストのエネルギー契約を持たない施設において、製造コストに直接影響を与えます。石灰の製造もエネルギーコストを反映しており、焼成には相当な熱が必要です。ケイ酸カルシウム市場は、固定契約のもとで顧客に原材料インフレを転嫁できない場合、マージン圧力に直面する可能性があります。原材料供給を確保しているか、効率的な生産ラインを持つメーカーは、このリスクをより適切に管理できます。プロジェクトがケイ酸カルシウムと低価格の断熱材を比較する場合にも、コスト管理は重要です。
ミネラルウールやエアロゲルなどの代替断熱材との競合
ミネラルウールは、大規模な供給と広範な入手可能性から恩恵を受けているため、コストに敏感な建築工事において依然として強力な代替品です。エアロゲルベースのシステムは、薄いプロファイルで高い熱性能を提供するため、スペースが制約された産業環境で魅力的です。これらの代替品は、温度要件が中程度であるか、設置スペースが主な設計上の制約である場合に、ケイ酸カルシウム市場の採用を制限する可能性があります。ケイ酸カルシウムは、650℃以上の厳しい用途や、湿気サイクルにおける寸法安定性が重要な場合に、より強い地位を維持しています。その圧縮強度は、断熱材下腐食リスクがより堅牢なシステムを必要とする場合にも有用です。製品の選択は、使用温度、スペースの制限、設置方法、ライフサイクルコストに引き続き依存します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
ボードが確立された用途をリードし、粉末が特殊用途に対応ボードは2025年の形態別ケイ酸カルシウム市場シェアの44.72%を占めました。その主導的な地位は、産業用断熱、建設アセンブリ、防火システムにわたる広範な使用を反映しています。プレハブボードは、カスタムキャスト品と比較して設置時間を短縮できます。また、寸法を管理する必要があるモジュール建設や産業用スキッドアセンブリにも適しています。認定ボードは、商業用天井、間仕切り、構造用鉄骨保護に使用されています。技術基準と不燃性要件は、文書化された性能を持つ製品への需要を支援します。これにより、ボードは建築および産業の最終用途の両方にわたってケイ酸カルシウム産業の中心に位置し続けています。このフォーマットは設置業者に馴染みがあり、さまざまなプロジェクト要件に合わせて切断または組み立てることができます。その実用性は、新規設置と交換工事の両方での使用を支援します。ボードが単独の材料としてではなく、完全なテスト済みシステムの一部として指定される場合にも、サプライヤーは恩恵を受けます。これらの特性が、ボード需要が複数の最終用途カテゴリーに広がっている理由を説明しています。
粉末は2031年までに6.13%のCAGRで最も成長が速い形態になると予測されています。塗料、コーティング、セメント配合物、特殊セラミックスの添加剤として使用されています。これらの用途は、断熱プロジェクトだけでなく、プロセス化学用途に粉末を位置づけています。水熱合成とミクロ構造制御の改善により、耐温度性と機械的特性を向上させることができます。ブロックは、カスタム耐火物バックアップ断熱材を必要とする炉や鋼鋳造用途で引き続き有用です。その役割は小さいですが、設備の形状と荷重許容量が特定される場合に重要です。さまざまな形態の範囲により、サプライヤーは確立された建設量と小規模な技術用途の両方に対応できます。粉末は、より大きな複合材料やコーティングシステムに統合できる材料を必要とする配合業者に特に関連しています。ブロックは、カスタマイズされた断熱形状と安定した熱性能を必要とするプロジェクトに対応します。複数の形態の利用可能性は、一つの用途経路への依存を低減します。また、メーカーが建設顧客と特殊顧客向けに別々の技術・営業能力を維持する理由にもなります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
建築・建設がリードし、防火がより速く成長建築・建設分野は、2025年のケイ酸カルシウム市場規模においてアプリケーション別で32.93%を占めた。需要は、成熟経済圏における改修工事と、発展途上地域における新規プロジェクトから生まれている。商業ビルでは、天井、間仕切り、ファサードシステム、および構造保護にケイ酸カルシウムボードが使用されている。この素材は、不燃性部材が指定されるアプリケーションにおける防火・断熱要件を満たす。こうした幅広いアプリケーション基盤により、当セグメントはケイ酸カルシウム市場において安定した役割を担っている。工業用断材、耐火物、および高温部品は、別の差別化された用途グループを形成している。これらの用途は、一般的な建築量よりも連続加熱下での性能に大きく依存している。多くの場合、使用温度、機械的要件、および施工条件を定めたエンジニアリング仕様を通じて選定される。そのため、通常の建設プロジェクトよりも認定期間が長くなる場合がある。一度承認されると、製品は長いメンテナンスサイクルを通じて使用され続けることがある。このパターンは、工業用途に対応するサプライヤーにとって、より技術的なポジションを支える要因となっている。
防火は、2031年までのCAGR 6.04%で最も成長が速いアプリケーションになると予測されている。建築基準法は、受動的防火対策をオプションの設計選択から、より多くのプロジェクト種別において必須要素へと転換しつつある。塗料、コーティング剤、およびセメント添加剤は、化学品生産に連動した需要パターンを持つ、より小規模なアプリケーションである。セラミックスも、特殊な産業機器や炉の内張りにおける活性ケイ酸カルシウムの新興用途となっている。CalderysはHYSILを工業用配管外部断熱材および耐火物バックアップ向けに提供しており、断熱仕様と耐火物仕様の関連性を示している。アプリケーションの組み合わせは、建設、プロセス産業、および特殊材料用途へのエクスポージャーを提供する。また、単一の建設サイクルや産業投資サイクルへの依存を抑制する効果もある。防火安全要件を伴うアプリケーションは、重工業における耐火物用途とは異なる需要基盤を提供し得る。要件がアプリケーションによって異なるため、サプライヤーには製品ドキュメントと技術サポートが必要となる。したがって、より幅広いアプリケーションポートフォリオは、予測期間にわたってより均衡のとれた需要を支える可能性がある。
最終用途産業別:
建設が収益を支え、化学・石油化学活動が成長をリード建設は2025年の最終用途産業別ケイ酸カルシウム市場シェアの36.88%を占めました。このセグメントは、アジア太平洋地域の建築活動の規模と、最低限の断熱・防火性能要件を満たす必要性から恩恵を受けています。ケイ酸カルシウムボードは、壁、天井、間仕切り、保護アセンブリに使用できます。その不燃性は、建築基準が文書化された防火性能を要求する場合に関連します。サプライヤーは、認定システムを提供し、請負業者への信頼性の高い流通を確保することで地位を強化できます。製品の一貫性は、仕様が安全コンプライアンスに結びついている場合に特に重要です。請負業者と設計者は、供給された材料がプロジェクト文書に記載された性能と一致することを確信する必要があります。これにより、テスト記録と信頼性の高い現地サポートを提供できる確立されたメーカーが有利になります。建設需要は、少数のサイトに集中するのではなく、多くのプロジェクトに分散しています。
化学・石油化学は2031年までに5.79%のCAGRで最も成長が速い最終用途産業になると予測されています。成長は東南アジアとインドの能力増強、および中東の製油所近代化に関連しています。これらの施設では、プロセス設備、配管、反応器、高温サービス向けの断熱材を使用しています。石油・ガス、発電、金属・鉱業も重工業の設備投資に依存しています。製薬、ヘルスケア、食品・飲料、自動車用途は規模が小さく、より特殊な要件を持っています。NIHIASはリサイクル材料で製造され、日本の基準に基づく不燃性認定を受けたECOLUXボードを提供しており、グリーンビルディン調達ニーズを支援しています。産業バイヤーは多くの場合、設備の信頼性、メンテナンススケジュール、運転条件に対して材料を評価します。小規模な最終用途では、より特殊なグレードや文書が必要な場合があります。この組み合わせにより、ボード、ブロック、技術断熱製品を販売するサプライヤーにとって異なる市場参入経路が生まれます。また、最終用途需要がすべての顧客グループで同じパターンで動かない理由も説明しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域のケイ酸カルシウム市場
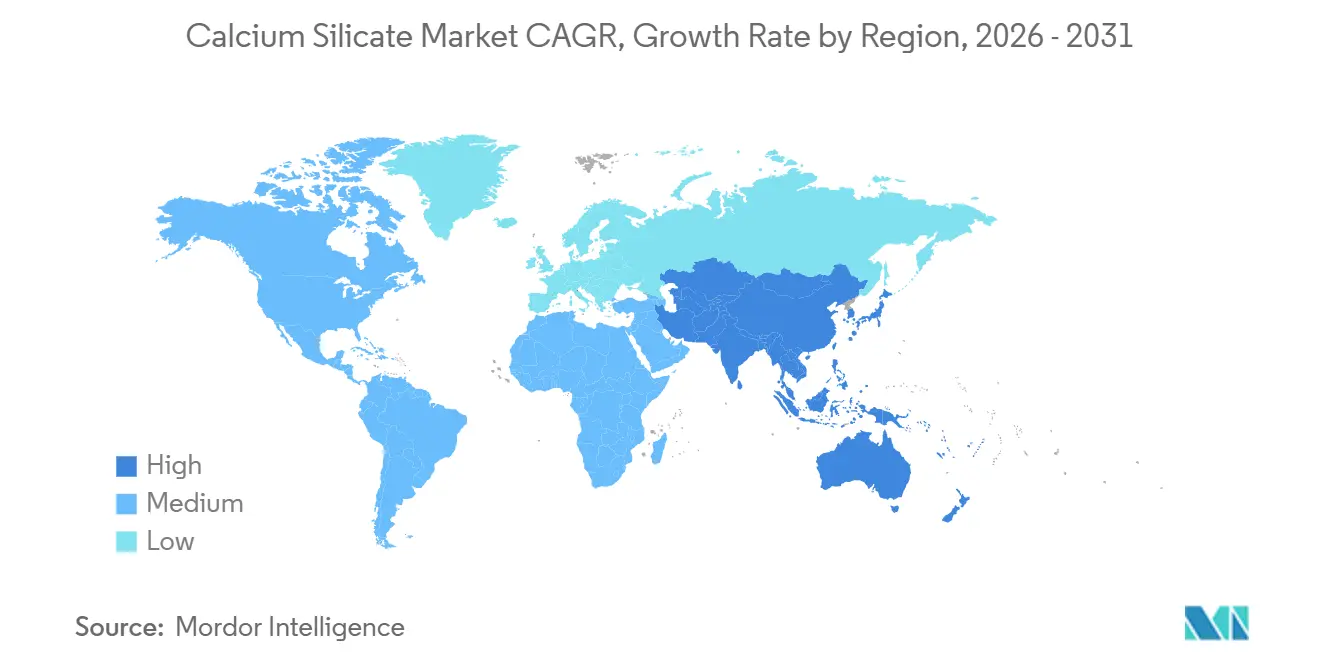
アジア太平洋地域は2025年のケイ酸カルシウム市場シェアの43.72%を占め、2031年までに5.88%のCAGRで拡大すると予測されている。同地域は建設活動、産業能力の増強、耐火物改修工事への需要を組み合わせている。中国はケイ酸カルシウムボードの生産において相当な基盤を有し、インドおよび東南アジアは新たな産業・インフラ機会を提供している。日本は老朽化した電力、製油所、製造設備からの代替需要をもたらしている。韓国は先進製造業および発電分野からの特殊需要を支えている。この地域の多様な構成により、アジア太平洋地域はケイ酸カルシウム市場における収益および予測成長の主要な源泉となっている。建設需要は複数の国にわたって広く存在し、産業プロジェクトが特殊断熱材への需要を追加している。これにより、単一の国内市場への依存が軽減される。域の生産者は短い供給ルートを活用し、時間的制約のあるプロジェクト受注において競争力を発揮できる。海外の生産者は、技術的優位性と現地での供給体制およびサービスの必要性とのバランスを取る必要がある。
北米および欧州のケイ酸カルシウム市場
北米は絶対的な消費量において成熟しており、石油化学プラント、発電、および商業建設によって引き続き支えられている。OSHAの要件およびASTM C533規格は、高温配管断熱材の技術的基準の維持に寄与している。カナダのLNG輸出インフラおよびメキシコの製造回廊は、追加的なプロジェクト機会を提供している。欧州は規制およびエネルギー効率要件によってより直接的に形成されている。欧州委員会の2024年規制改正は、建設製品の耐火性能分類を更新している。ドイツは化学処理および製鉄所において熱集約型設備の断熱材が必要とされるため、引き続き重要な市場である。欧州の顧客は安全性、エネルギー効率、および製品性能要件の組み合わせにも直面している。これらの要因は、信頼性の高い文書化と長い耐用年数を持つ製品を優位に立せる可能性がある。
中東・アフリカおよび南米のケイ酸カルシウム市場
南米は石油・ガス採掘、鉄鋼生産、および製薬施設からの需要を有しているが、プロジェクト資金調達が変動をもたらす可能性がある。中東・アフリカは市場シェアが小さいものの、精製、発電、海水淡水化、および建設において引き続き重要である。高い周囲温度と過酷な操業条件は、耐久性の高い配管・設備断熱材の使用を促進している。サウジアラビアおよびアラブ首長国連邦は、熱管理システムを必要とする産業多角化プログラムを推進している。地域需要は大規模産業施設のほか、商業・公共建設とも結びついている。プロジェクト条件によっては、高い周囲温度と過酷な屋外環境において性能を発揮する材料が求められる場合がある。現地生産または地域流通を持つサプライヤーは、納期を短縮し仕様策定作業を支援できる。これは、厳格なスケジュールと材料承認要件を持つプロジェクトにおいて特に重要となり得る。同地域はまた、建設資材需要と高温産業用途を組み合わせており、異なる製品形態と販売チャネルが必要となる場合がある。したがってサプライヤーは、広範な建設流通と製油所・発電・海水淡水化プロジェクトへの技術サポートのバランスを取る必要がある。Etexのオマーンにおけるパートナーシップは石膏系産業活動に特化しているが、現地オペレーションを通じてガルフ地域の建設資材需要に応えるという広範な関心を示している。
市場ランドスケープ
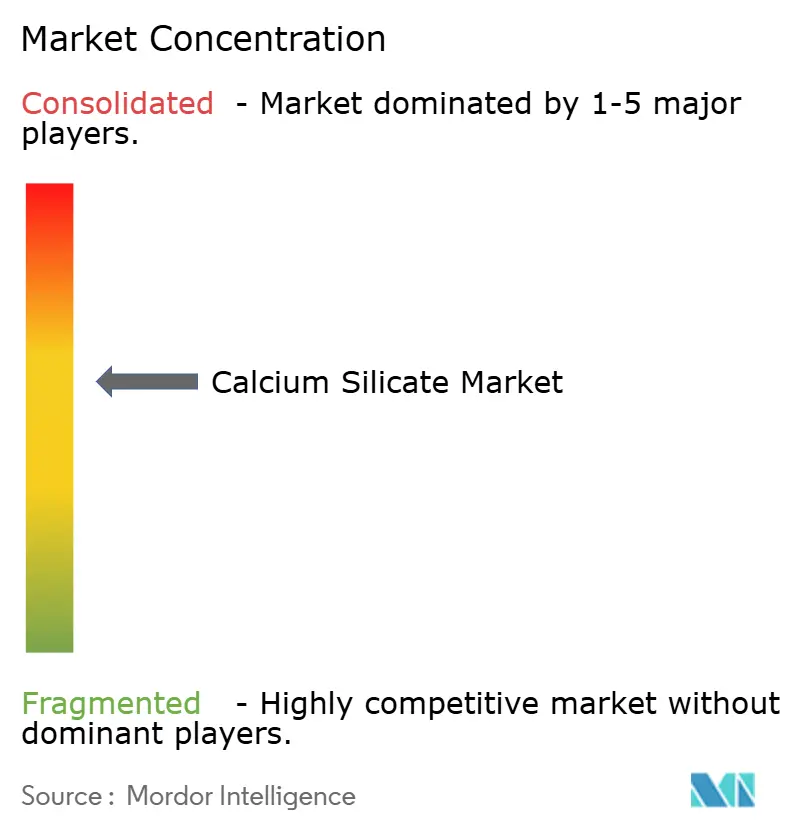
ケイ酸カルシウム市場は中程度に分散しており、主要プレイヤーにはEtex Group、Johns Manville、American Elements、Morgan Advanced Materials plc、Calderysが含まれます。Etexは産業・防火用途向けにPromatを、マイクロポーラスケイ酸カルシウム製品向けにSkamolを運営しています。2025年の業績報告では、45カ国以上での事業と広範な製造拠点が報告されており、国際的な仕様に対応する能力を支援しています。Johns Manvilleは機械断熱と商業建設において北米で強い地位を持っています。NIHIASとCalderysは、産業、炉、エネルギー、耐火物用途向けの技術製品ポートフォリオを通じて競合しています。競争は認証、製品性能、現地での入手可能性、プロジェクト納期要件を満たす能力に基づいています。
大手サプライヤーは、地理的拡大とポートフォリオ投資を通じて、より強い仕様上の地位を構築しています。Etexの2026年1月のKunooz Oman Holdingとの合弁事業は、グループの製造拠点をオマーンに拡大しました。Etexはまた、2025年12月にDrumarkonを買収し、海洋・オフショア用途向けの防火ポートフォリオを強化しました。Calderysは東アジアおよび東南アジア向けの輸出拠点としてオリッサ州施設を拡張し、HYSILを製品ラインナップに含めています。これらの行動は、メーカーが成長する産業市場の近くに生産と製品開発を配置している方法を示しています。
中国の地域メーカーは、主に建設用途において価格と現地アクセスを通じて競合しています。国際的なサプライヤーは、認証とシステム性能がより重要視されるプレミアム産業・防火仕様においてより強い役割を維持しています。ケイ酸カルシウム市場はバッテリー熱管理における将来的な用途の可能性もありますが、提供された資料には定量的な市場評価を支援する適格な一次情報源が含まれていませんでした。これにより、確立された建設、産業断熱、耐火物用途が現在の競争上の地位の基盤となっています。技術サポートと信頼性の高い供給を組み合わせるメーカーは、要求の厳しいプロジェクトにおける代替リスクを低減できます。全体として、競争は活発ですが、支配的なグローバルサプライヤーが存在しないため、地域の専門業者と特化した技術プロバイダーの余地が保たれています。市場リーダーは、より広範なポートフォリオを使用して、複数の種類の熱・防火材料を必要とする複雑なプロジェクトに対応できます。小規模企業は、物流コストが低い場合や長年の現地顧客関係がある場合に競合できます。競争の結果は、一つの均一なグローバルパターンに従うのではなく、地域と用途によって異なります。これは分散したサプライヤー基盤の説明を支持しています。Etexは2024年の収益として38億ユーロ(約43.2億米ドル)を報告しており、複数の国にわたって防火・断熱仕様を支援できる多角化した建設材料グループの規模を示しています。その規模は、サプライヤーが異なる用途と地域チャネルに対応しているため、支配的なグローバルなケイ酸カルシウムの地位を確立するものではありません。NIHIASは2026年3月期の純売上高として2,519億円(約15.4億米ドル)を報告し、2027年度のさらなる成長目標を特定しており、より広範な断熱・建材事業全体にわたる継続的な投資能力を支援しています。Morgan Advanced Materialsの効率化プログラムも、高温材料サプライヤーが産業最終市場の回復に向けてポジショニングしながらコスト構造を改善していることを示しています。これらの企業行動は、サプライヤー競争における財務能力、技術開発、地域生産の重要性を強調しています。
ケイ酸カルシウム産業のリーダー
-
Etex Group
-
Johns Manville
-
American Elements
-
Calderys
-
Morgan Advanced Materials plc
- 注:主要企業の掲載順は順位を示すものではありません。
ケイ酸カルシウム市場 このレポートでカバーされる企業
- A&A Material Corporation
- American Elements
- Beijing Hocreboard Building Materials Co., Ltd.
- BNZ Materials, Inc.
- Calderys
- Etex Group
- HIL Limited
- Isolite Insulating Products Co., Ltd.
- Johns Manville
- Luyang Energy-saving Materials Co., Ltd.
- Morgan Advanced Materials plc
- NICHIAS Corporation
- Ramco Industries Limited
- Shandong Hongyang Insulation Materials Co., Ltd.
- Sibelco
- Skamol
- Soben International Ltd.
- Taisyou International Business Co., Ltd.
最近の産業開発事情 ケイ酸カルシウム市場
- 2026年4月:Calderysはオリッサ州でCAPES(耐火物と鋼鋳造フラックス向けの45エーカーのグリーンフィール施設)を正式に立ち上げました。この施設は東アジア、東南アジア、アジア太平洋地域全体への輸出ハブとして設計されており、HYSILケイ酸カルシウム断熱材を製品ポートフォリオに含んでいます。
- 2026年1月:Etex GroupはKunooz Oman Holdingと合弁事業を締結し、Kunooz Gypsumの25%取得を含むオマーンでの石膏系産業活動を開発しました。この合弁事業はEtex Groupの中東でのプレゼンスを拡大し、オマーンの標準石膏製品と高温ケイ酸カルシウム防火ボード(Promat)を組み合わせて地域の産業・建設市場に対応することを可能にします。
世界のケイ酸カルシウム市場レポートの範囲
ケイ酸カルシウムは、石灰とシリカから製造される不燃性の無機化合物です。食品・製薬用途では吸湿性の固結防止剤として機能し、受動的防火対策、高温産業断熱、セメント製造、農業用土壌改良に広く使用されています。
ケイ酸カルシウム市場は、形態、用途、最終用途産業、地域によって区分されています。形態別では、市場はボード、ブロック、粉末、その他の形態に区分されています。用途別では、市場は建築・建設、産業用断熱、耐火物・高温部品、防火、塗料・コーティング、セメント添加剤、セラミックス、その他の用途に区分されています。最終用途産業別では、市場は建設、石油・ガス、発電、金属・鉱業、食品・飲料、製薬・ヘルスケア、自動車、化学・石油化学、その他の最終用途産業に区分されています。レポートはまた、主要地域の16カ国におけるケイ酸カルシウムの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| ボード |
| ブロック |
| 粉末 |
| その他の形態 |
| 建築・建設 |
| 産業用断熱 |
| 耐火物・高温部品 |
| 防火 |
| 塗料・コーティング |
| セメント添加剤 |
| セラミックス |
| その他の用途 |
| 建設 |
| 石油・ガス |
| 発電 |
| 金属・鉱業 |
| 食品・飲料 |
| 製薬・ヘルスケア |
| 自動車 |
| 化学・石油化学 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋のその他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| 欧州のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカのその他 |
| 形態別 | ボード | |
| ブロック | ||
| 粉末 | ||
| その他の形態 | ||
| 用途別 | 建築・建設 | |
| 産業用断熱 | ||
| 耐火物・高温部品 | ||
| 防火 | ||
| 塗料・コーティング | ||
| セメント添加剤 | ||
| セラミックス | ||
| その他の用途 | ||
| 最終用途産業別 | 建設 | |
| 石油・ガス | ||
| 発電 | ||
| 金属・鉱業 | ||
| 食品・飲料 | ||
| 製薬・ヘルスケア | ||
| 自動車 | ||
| 化学・石油化学 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋のその他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| 欧州のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカのその他 | ||
レポートで回答される主要な質問
ケイ酸カルシウム市場の規模はどのくらいですか?
ケイ酸カルシウム市場は2026年に18.6億米ドルであり、2031年までに23.8億米ドルに達すると予測されています。
2025年に市場シェアをリードしたケイ酸カルシウムの形態はどれですか?
ボードは2025年に44.72%のシェアで形態別をリードしました。これは産業断熱、建設、防火システムで広く使用されているためです。
2031年までに最も速く成長すると予測される用途はどれですか?
防火は、建築要件が受動的防火システムをますます規定するようになるつれて、2031年までに6.04%のCAGRで成長すると予測されています。
ケイ酸カルシウム需要をリードする地域はどこですか?
アジア太平洋が2025年に43.72%のシェアでリードし、2031年までに5.88%のCAGRで拡大すると予測されています。