
酢酸カルシウム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 152.83 百万米ドル |
| 市場規模 (2032) | 186.57 百万米ドル |
| 成長率 (2027 - 2032) | 4.07 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる酢酸カルシウム市場分析
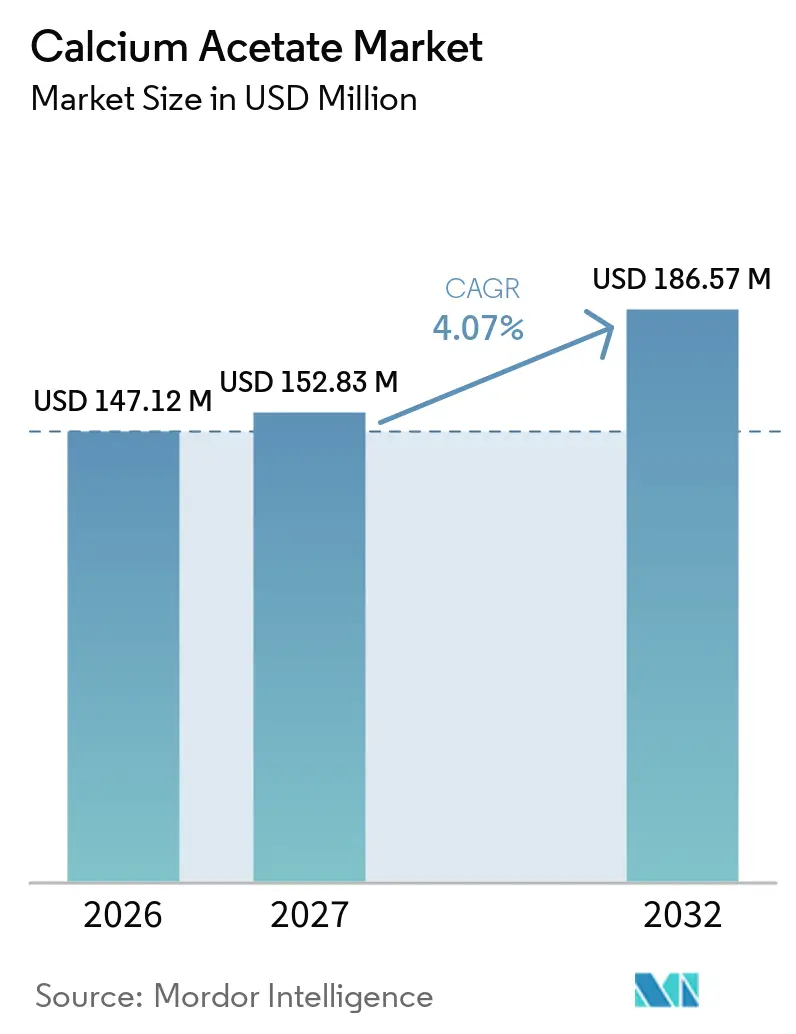
酢酸カルシウムの市場規模は2026年に147.12 ミリオン 米ドルと評価され、2027年の152.83 ミリオン 米ドルから2032年には186.57 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 4.07%で成長すると推定されています。慢性腎臓病の拡大と腎代替療法の利用増加が、リン酸塩結合治療に対する継続的な需要を支えています。2025年のメディケア政策変更により、リン酸塩降下剤の供給責任が小売薬局から透析施設へと移行し、米国における施設購買体制を支援しています。食品用途は需要の第二の源泉であり、酢酸カルシウムは加工食品においていくつかの技術的機能に使用が認められています。酢酸カルシウム市場は、医薬品製造、食品保存、pH調整における同原料の役割からも恩恵を受けています。規制用途向けに材料を購入する顧客が増えるにつれ、文書管理、製造品質、安定した供給がより重要になると見込まれます。
レポートの主要ポイント
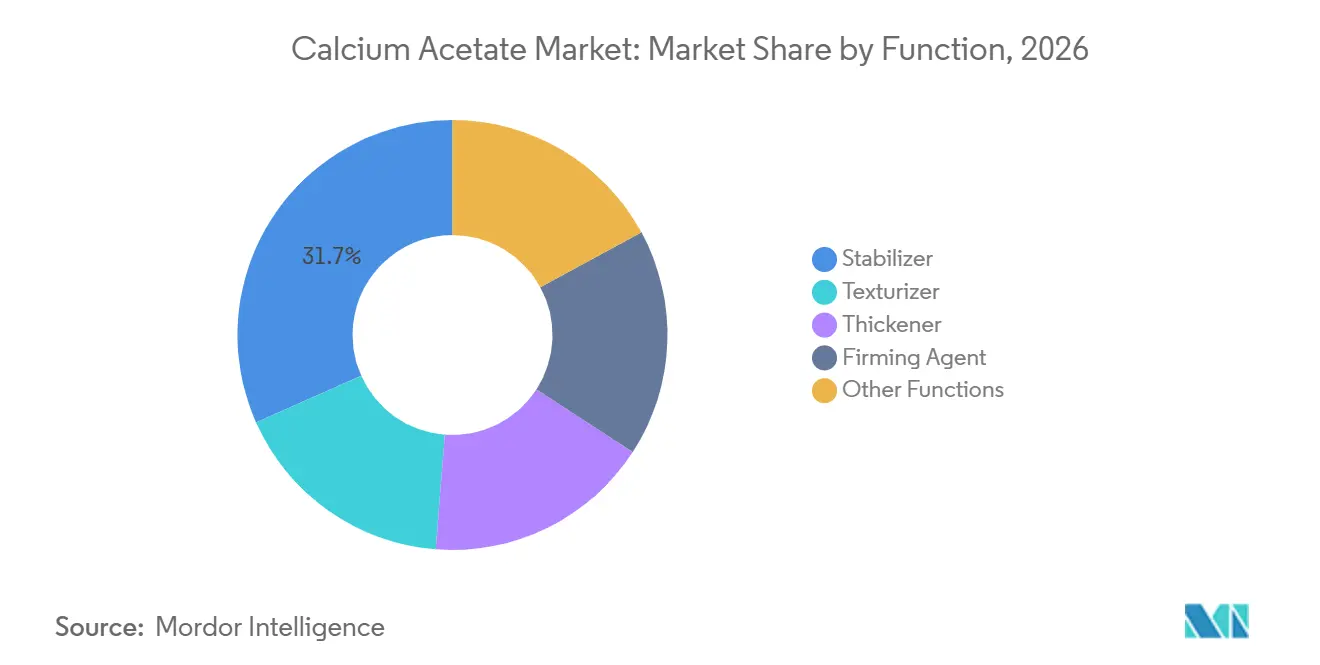
- 機能別では、安定剤が2026年の酢酸カルシウム市場シェアの31.67%を占め、固化剤は2032年にかけてCAGR 4.57%で成長すると予測されています。
- 形態別では、粉末が2026年の酢酸カルシウム市場シェアの64.74%を占め、溶液は2032年にかけてCAGR 4.81%で成長すると予測されています。
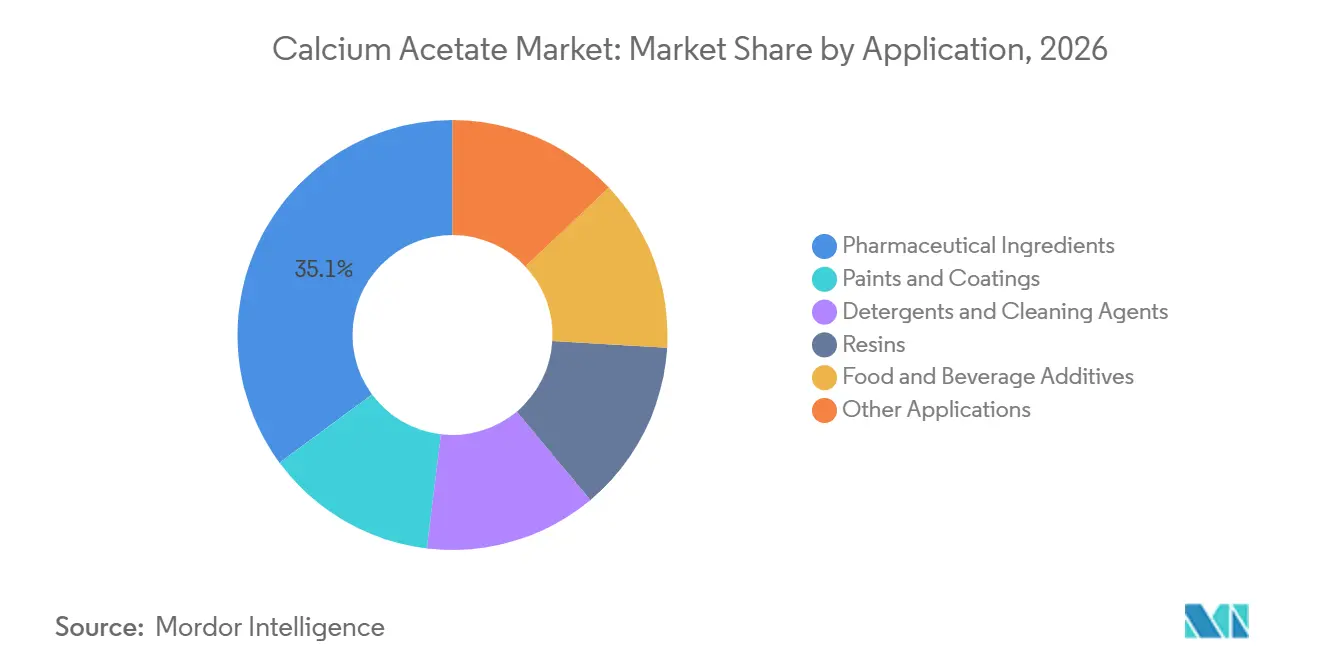
- 用途別では、医薬品原料が2026年の酢酸カルシウム市場シェアの35.13%を占め、2032年にかけてCAGR 5.05%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の酢酸カルシウム市場シェアの42.56%を占め、2032年にかけてCAGR 4.94%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の酢酸カルシウム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 慢性腎臓病と透析需要の増加 | +1.5% | 世界全体、特にアジア太平洋、北米、欧州に集中 | 長期(4年以上) |
| 食品保存とpH調整における多機能用途 | +0.7% | 世界全体、特にアジア太平洋と北米で顕著 | 中期(2~4年) |
| 医薬品・ニュートラシューティカル製造の拡大 | +0.9% | アジア太平洋、北米・欧州への波及効果あり | 長期(4年以上) |
| 加工食品・強化食品・機能性食品の成長 | +0.6% | アジア太平洋、欧州・南米での拡大 | 中期(2~4年) |
| 廃水の栄養塩除去と脱窒需要 | +0.3% | 欧州・北米、東南アジアでの新興利用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
慢性腎臓病と透析需要の増加
酢酸カルシウム市場は、慢性腎臓病の負担拡大によって支えられています。世界疾病負担(GBD)2023年研究によると、2023年時点で世界中で約8億人の成人が慢性腎臓病を抱えており、中国とインドがそれぞれ1億5,200万人と1億3,800万人と最大の患者数を有しています。関連研究では、2023年に世界で459万人が腎代替療法を受けたと報告されています。2025年1月1日に発効した米国メディケア・メディケイドサービスセンター(CMS)の政策変更により、メディケア患者のリン酸塩降下剤の供給責任が小売薬局から透析施設へと移管されました。この体制により、施設の購買・品質要件を満たすサプライヤーにとって需要の可視性が高まっています。
医薬品・ニュートラシューティカル製造の拡大
医薬品製造は酢酸カルシウムの需要を牽引しており、顧客は一貫した品質と完全な製品文書を求めています。有効なドラッグマスターファイル、書面による確認書、または同等の品質記録を持つサプライヤーは、規制された医薬品開発・製造ニーズを持つ顧客に対応できます。これらの記録が重要なのは、購買者が化学材料そのものと、自社申請を支援する文書の両方を評価しなければならないためです。Kerryの2025年9月のBrenntag社とのNiacet ファーマ アセテートレンジに関する契約は、サプライヤーが専門的な流通を活用して欧州の医薬品顧客にアクセスする方法を示しています。この契約には米国ドラッグマスターファイルに裏付けられた酢酸カルシウムが含まれており、文書管理が商業的提案の一部となっています。したがって、酢酸カルシウム市場には、大量の食品・工業用販売とは異なる規制対応供給層が存在します。
食品保存とpH調整における多機能用途
食品用途における酢酸カルシウムの需要は、複数の技術的役割を担う同材料の能力によって支えられています。米国の規制では、酢酸カルシウムを固化剤、pH調整剤、加工助剤、封鎖剤、安定剤、増粘剤、テクスチャライザーとして認定しています[1]。これらの認可された役割により、加工業者は配合、保存、テクスチャー、酸度管理のニーズに対して同原料を検討できます。製品配合においてこれらの機能が必要とされる場合、加工果物・野菜、乳製品、焼き菓子、ゼラチン、ソースへの使用が関連します。コーデックスもまた、食品添加物の一般規格において添加物263として酢酸カルシウムを掲載しています。この規制上の根拠は、コーデックス要件を認める食品システム全体での使用を支援します。
加工食品・強化食品・機能性食品の成長
加工食品および強化食品の生産は、食品グレードの酢酸カルシウムに追加的な機会をもたらします。食品メーカーは、カルシウム添加、保存、テクスチャー制御、pH管理が最終製品に関連する場合に同化合物を使用できます。タイの食品戦略は2030年までに160億米ドルの未来食品セクターを発展させることを目指しており、食品加工能力への政策的関心が継続していることを示しています。この拡大は、地域の生産ネットワーク全体で適合した食品原料への需要を支援します。酢酸カルシウムは、承認された機能が配合ニーズに合致するパン、乳製品、加工農産物、機能性飲料、栄養志向の製品形態に使用が検討されます。需要は、加工業者が機能的性能、原料表示、地域の食品要件のバランスを取ることに依存します。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 非カルシウム系リン酸塩結合剤との競合 | -0.6% | 北米・欧州、アジア太平洋への中程度の影響 | 長期(4年以上) |
| 高カルシウム血症と血管石灰化リスク | -0.3% | 世界全体、高所得市場で最も顕著 | 中期(2~4年) |
| 酢酸とカルシウム原料の価格変動 | -0.4% | 世界全体、欧州・米国でのエクスポージャーが高い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
非カルシウム系リン酸塩結合剤との競合
酢酸カルシウム市場は、腎臓ケア環境において非カルシウム系リン酸塩結合剤からの代替圧力に直面しています。2025年のコクランレビューでは、セベラマーがカルシウム系結合剤と比較して全死因死亡率よび高カルシウム血症イベントを低減する可能性があることが示されました。この臨床的エビデンスは、成熟した償還制度と高度な腎臓薬剤警戒体制を持つ国々における処方集の決定に影響を与える可能性があります。酢酸カルシウムは、低コストのリン酸塩管理オプションを必要とする医療提供者にとって引き続き有効です。米国メディケア・メディケイドサービスセンター(CMS)の包括払いモデルも、透析施設に対して固定支払い構造の下で治療コストを評価するインセンティブを提供しています。価格に敏感な腎臓ケアシステムは、代替療法が臨床的注目を集める中でも、カルシウム系薬剤の使用を継続する可能性があります。
高カルシウム血症と血管石灰化リスク
安全性に関する考慮事項が、慢性腎臓病の一部の患者における酢酸カルシウムの使用を制限する可能性があります。臨床医や処方集委員会は、リン酸塩結合剤を選択する際に高カルシウム血症と血管石灰化のリスクを考慮します。コクランのエビデンスベースでは、関連する比較においてセベラマーの方がカルシウム系結合剤より高カルシウム血症イベントが少ないことが示されています。この知見は、心血管リスクが高い患者やその他の臨床的懸念を持つ患者に対して非カルシウム系代替薬を優先させる可能性があります。この抑制要因は、ガイドラインの実施が確立され、より広範な治療オプションへのアクセスがある高所得市場で最も顕著です。酢酸カルシウムへの需要を排除するものではありませんが、特定の患者グループにおける使用を狭めます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機能別:安定剤が現在の需要をリードし、固化剤がより速い成長を記録
安定剤は2026年の酢酸カルシウム市場シェアの31.67%を占めました。この地位は、緩衝作用、テクスチャー制御、保存支援を必要とする配合物への使用を反映しています。食品メーカーは、米国食品規制の下で他の認可機能と並んで安定化の役割を果たす酢酸カルシウムを使用することで、配合タスクごとに各原料を個別に評価する必要性を低減しています。焼き菓子、乳製品、加工食品形態がこの用途の主要な場面です。このセグメントの規模は、複数のエンドマーケットにわたる食品加工への確立した需要によって支えられています。
固化剤は2032年にかけてCAGR 4.57%で拡大すると予測されており、酢酸カルシウム市場の機能別で最も速い成長率です。カット済み果物・野菜の加工業者は、冷蔵流通中のテクスチャーを維持するために固化剤を使用します。このニーズは、加工、輸送、小売取り扱い、消費を通じて製品が安定した状態を保つことを必要とするフードサプライチェーンに結びついています。酢酸カルシウムは、食品グレードのステータスと技術的特性が加工業者の仕様を満たす場合に検討されます。テクスチャライザーと増粘剤の機能は、ゼラチン、プリン、ソースにおける補完的な需要を提供します。これらの機能を合わせると、同材料は単一の製品カテゴリーではなく、複数の食品用途に関連するものとなります。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
形態別:粉末が規模を維持し、溶液が液体用途の要件を満たす
粉末は2026年の酢酸カルシウム市場シェアの64.74%を占めました。その地位は、保存安定性、取り扱いの容易さ、乾式混合プロセスとの適合性に関連しています。錠剤・カプセルメーカーは、リン酸塩結合または強化食品製品の製造において粉末形態を好みます。食品メーカーも、制御された添加が重要なドライミックスに粉末を使用します。顆粒は、管理された粒子径と直接圧縮性能を必要とする用途に対して補完的な形態を提供します。これらの特性が、医薬品および食品生産における粉末への需要を持続させています。
溶液は2032年にかけてCAGR 4.81%で成長すると予測されており、酢酸カルシウム市場で最も速く成長する形態です。液体システムは、迅速な溶解と加工工程での直接使用を必要とします。透析液の調製と液体食品加工が、溶液グレード製品の重要な用途として特定さています。加工野菜の缶詰、ウェットミックスソース、および関連用途には液体対応原料が必要です。医薬品グレードの溶液も、関連する製造基準に沿った文書管理を必要とし、確立した品質システムと専門的な技術サポートを持つサプライヤーが有利となります。
用途別:医薬品原料が主要な規模と成長を兼ね備える
医薬品原料は2026年の酢酸カルシウム市場シェアの35.13%を占め、2032年にかけて最高の予測CAGRである5.05%を記録しました。慢性腎臓病の有病率と腎代替療法が、リン酸塩降下治療への継続的な需要を生み出しています。2025年のCMS政策により、メディケア患者向けの調達責任が透析施設へと移行しました。これらの条件が、適合した医薬品グレード材料への施設需要を支援しています。医薬品メーカーと透析関連顧客はサプライソースを検証しなければならないため、文書管理は価格と同様に重要です。
食品・飲料添加物は、酢酸カルシウム市場における次の重要な用途グループを形成しています。同材料は、食品用途で認可されたpH管理、固化、安定化、保存の役割を支援しますコーデックスの認定は、国際添加物基準に従う食品システムでの使用を支援します。樹脂、塗料・コーティング、洗剤・洗浄剤は、顧客が技術的性能に基づいて購入する工業需要を代表しています。廃水処理はその他の用途に含まれており、酢酸塩が脱窒を支援します。これらの工業用途は需要の多様性を提供しますが、医薬品および食品用途が市場においてより中心的な位置を占めています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
地域分析
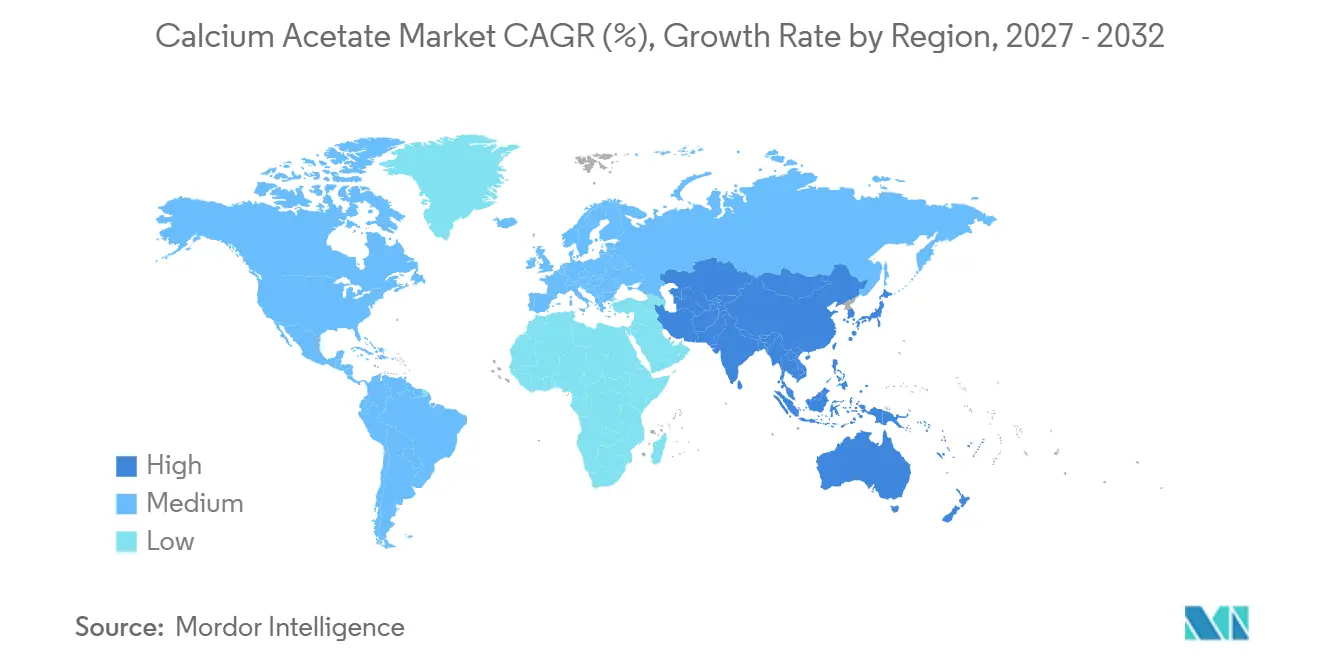
アジア太平洋は2026年の酢酸カルシウム市場シェアの42.56%を占め、2032年にかけてCAGR 4.94%で成長すると予測されています。中国とインドは地域需要の中心であ、2023年に慢性腎臓病患者数が最も多い国です。中国はまた、地域の化学品生産基盤の重要な部分を担い、インドは医薬品製造を支援しています。日本と韓国は、医療システムと医薬品生産を通じて需要に貢献しています。ベトナム、タイ、インドネシアは新興の食品加工センターです。タイが2030年までに160億米ドルの未来食品セクターを発展させる計画は、加工食品能力への継続的な投資を支援します。したがって、この地域は医薬品、食品、工業の需要チャネルを組み合わせています。
北米は本評価において第2位の地域市場です。同地域には確立した透析インフラと、食品・医薬品用途における酢酸カルシウムの規制経路があります。2025年1月の米国メディケア・メディケイドサービスセンター(CMS)政策により、メディケアのリン酸塩結合剤の調達が透析施設に集中しました。これは、品質、文書管理、供給継続性に関する施設要件を満たせるサプライヤーに有利です。カナダは高純度材料への医薬品需要に貢献しています。Global Calciumは2025年11月にカナダ保健省のGMP査察の完了を発表しました。北米の酢酸カルシウム市場は、商品量だけでなく規制された需要によって形成されています。
欧州は引き続き重要な市場であり、購買者は食品・医薬品コンプライアンスを高く評価しています。同地域にはジェネリック医薬品製造と透析液配合への需要もあります。KerryとBrenntag社は2025年9月に欧州の大部分を対象とした医薬品グレードのアセテートに関する優先流通契約を締結しました。南米は長期的な潜在性を持ち、慢性腎臓病が重大な健康負担を代表しており、ブラジルとアルゼンチンが医薬品・食品加工活動を支援しています。中東・アフリカにも相当な未充足の腎臓ケアニーズがあります。これらの地域における将来の需要は、透析能力、医療アクセス、食品製造投資、適合した流通ネットワークに依存します。
競合状況
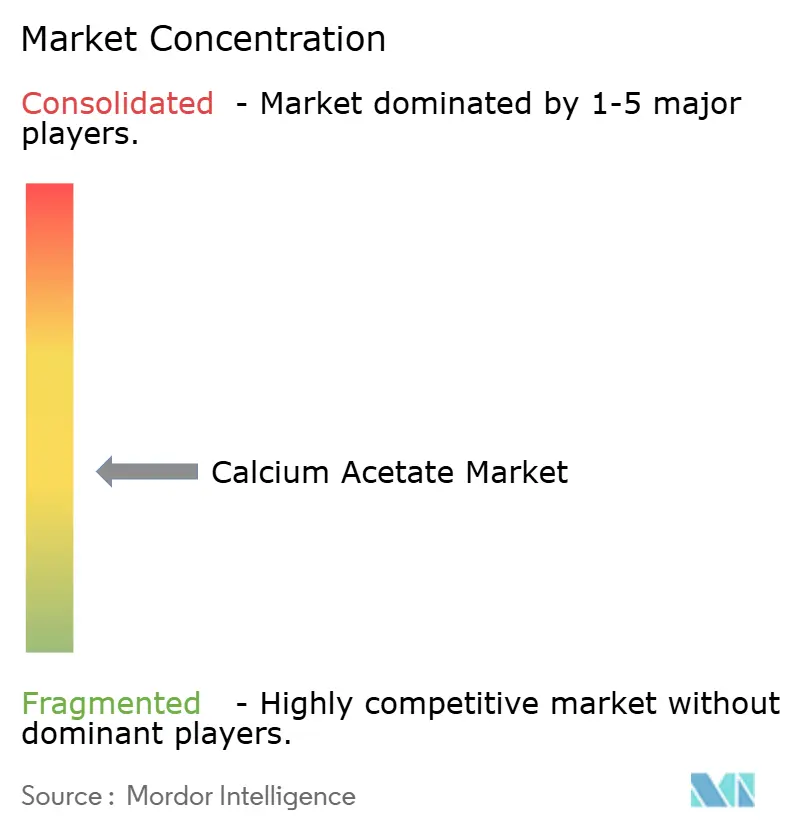
酢酸カルシウム市場は中程度に分散しています。欧州とインドのサプライヤーは、品質システム、薬局方文書、規制対応力を通じてプレミアム層で競合しています。より多くの中国メーカーが、コストと規模の優位性を通じて食品グレードおよび工業グレードの供給市場で競合しています。Dr. Paul LohmannとKerryのNiacet ファーマ アセテートプラットフォームは、文書管理主導の市場セグメントを代表しています。規制対象製品を開発する顧客は、申請・品質要件を支援できるサプライヤーを必要とします。これにより、ドラッグマスターファイル、書面による確認書、関連記録が重要な商業資産となり、医薬品グレードの競争と低仕様供給の間に明確な区別が生まれています。
KerryとBrenntag社の2025年9月の優先流通契約は、酢酸カルシウム市場における戦略的動向を示しています。この取り決めにより、ドイツ、フランス、イタリア、北欧諸国、ポーランド、中東欧にわたって医薬品グレードのアセテートレンジへのアクセスが拡大しました。BrenntagnはNiacet医薬品顧客の品質要件を支援する材料を確保しました。Niacetの2025年2月のアセテート生産にバイオベースの酢酸を使用するパートナーシップは、供給と持続可能性への懸念に対するもう一つの戦略的対応を示しています。このアプローチは、原料の安全保障と排出関連の調達要件の両方を評価する欧州の購買者に関連しています。これらの行動は、競争が生産能力と単価を超えて広がっていることを示しています。
Global Calciumの規制上の進展は、商業的拡大への別の経路を示しています。同社は2025年11月にカナダ保健省のGMP査察を完了しました。コンプライアンスの改善は、規制市場へのアクセスを広げ、顧客の信頼を強化できます。Jost Chemicalも2025年6月にPerry Johnson Laboratory Accreditation, Inc.からセントルイス研究所のISO/IEC 17025:2017認定を取得しました[2]。これは、薬品・ニュートラシューティカル顧客が期待する試験能力を支援します。したがって、より広い競合状況は、大量の技術グレードを販売する企業と、検証された品質システムを通じて競合する企業に分かれています。
酢酸カルシウム産業のリーダー企業
-
Kerry Group plc
-
Dr. Paul Lohmann GmbH & Co. KGaA
-
Macco
-
Global Calcium Pvt. Ltd.
-
Formosa Laboratories, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2025年9月:Kerry GroupとBrenntag Specialtiesは、米国ドラッグマスターファイルに裏付けられた酢酸カルシウムを含むNiacet ファーマ アセテート製品レンジについて、ドイツ、フランス、イタリア、北欧諸国、ポーランド、中東欧を含む欧州の大部分を対象とした優先流通契約を締結しました。この契約により、欧州の透析液配合業者およびジェネリック医薬品メーカー向けにGMP認定酢酸カルシウムの適合した供給が確保されました。
- 2025年6月:Jost Chemical Co.は、Perry Johnson Laboratory Accreditation, Inc.からセントルイス研究所のISO/IEC 17025:2017認定を取得し、医薬品・ニュートラシューティカルグレードの酢酸カルシウムに関する化学・生物試験業務の技術的能力が確認されました。
世界の酢酸カルシウム市場レポートの調査範囲
酢酸カルシウムは化学化合物であり、酢酸のカルシウム塩です。主に透析を受けている慢性腎臓病患者の高リン血症(血中リン酸塩濃度の上昇)の治療に使用されます。同化合物はリン酸塩結合剤として機能し、消化管でのリン酸塩吸収を低減します。
酢酸カルシウム市場は、機能、形態、用途、地域によって区分されています。機能別では、安定剤、テクスチャライザー、増粘剤、固化剤、その他の機能に区分されています。形態別では、粉末、顆粒、溶液に区分されています。用途別では、樹脂、医薬品原料、塗料・コーティング、洗剤・洗浄剤、食品・飲料添加物、その他の用途に区分されています。レポートはま、主要地域の15カ国における酢酸カルシウムの市場規模と予測も対象としています。市場規模と予測は金額ベース(米ドル)で提供されています。
| 安定剤 |
| テクスチャライザー |
| 増粘剤 |
| 固化剤 |
| その他の機能 |
| 粉末 |
| 顆粒 |
| 溶液 |
| 樹脂 |
| 医薬品原料 |
| 塗料・コーティング |
| 洗剤・洗浄剤 |
| 食品・飲料添加物 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 機能別 | 安定剤 | |
| テクスチャライザー | ||
| 増粘剤 | ||
| 固化剤 | ||
| その他の機能 | ||
| 形態別 | 粉末 | |
| 顆粒 | ||
| 溶液 | ||
| 用途別 | 樹脂 | |
| 医薬品原料 | ||
| 塗料・コーティング | ||
| 洗剤・洗浄剤 | ||
| 食品・飲料添加物 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
酢酸カルシウム市場の現在の市場規模は?
酢酸カルシウムの市場規模は2026年に147.12 ミリオン 米ドルと評価され、2027年の152.83 ミリオン 米ドルから2032年には186.57 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 4.07%で成長すると推定されています。
最も速く成長している酢酸カルシウムの用途は?
医薬品原料は2032年にかけて予測CAGR 5.05%で用途をリードし、2026年に35.13%のシェアを占めています。
酢酸カルシウム製品で好まれる形態は?
粉末は2026年に64.74%のシェアを持つ最大の形態であり、溶液はCAGR 4.81%で最も速く成長する形態です。
酢酸カルシウムの需要をリードしている地域は?
アジア太平洋が2026年に42.56%のシェアでリードし、2032年にかけてCAGR 4.94%で最も速い地域成長率を示しています。