
ブラジル電線・ケーブル市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
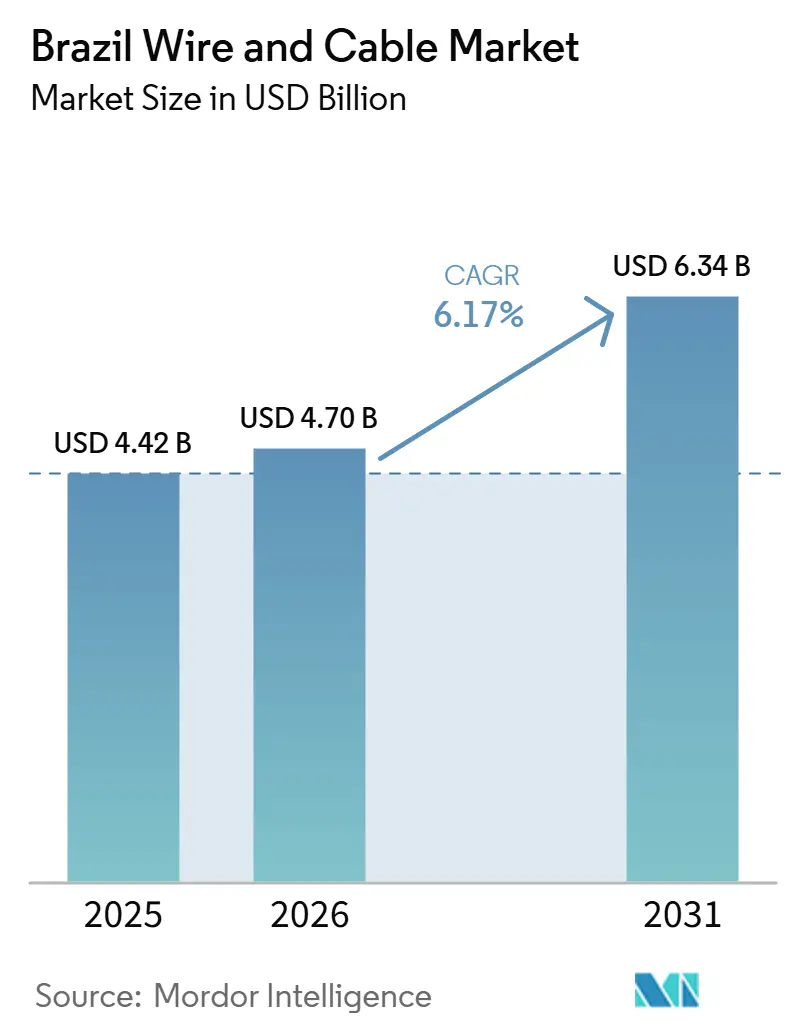
| 基準年の市場規模 (2025) | 4.42 十億米ドル |
| 市場規模 (2026) | 4.70 十億米ドル |
| 市場規模 (2031) | 6.34 十億米ドル |
| Growth Rate (2026 - 2031) | 6.17 % |
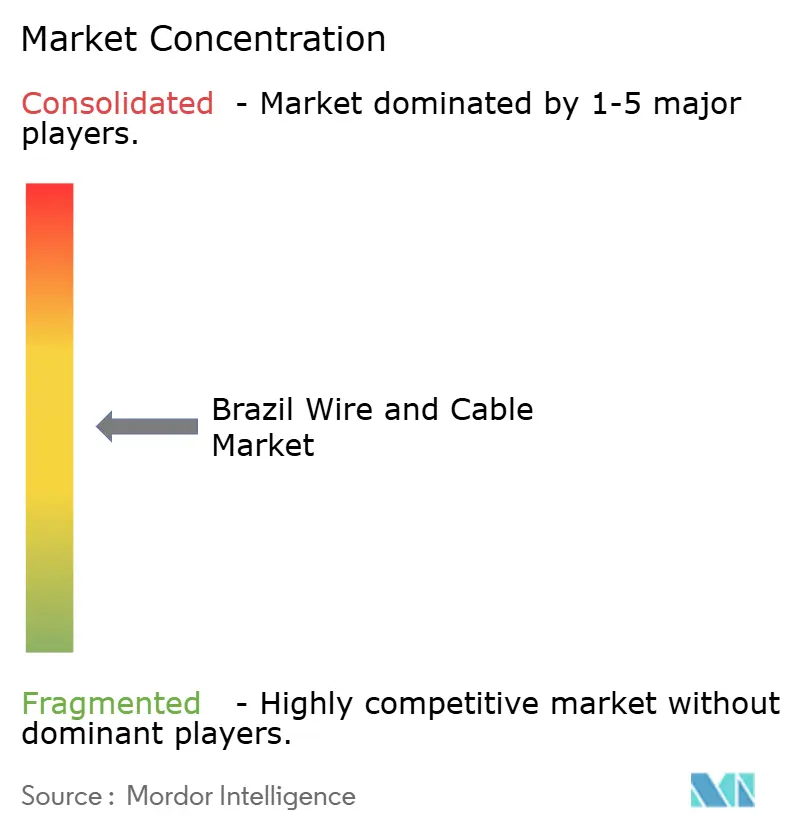
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラジル電線・ケーブル市場分析
ブラジル電線・ケーブル市場規模は、2025年の44.2億米ドルおよび2026年の47.0億米ドルから、2031年までに63.4億米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.17%を記録すると予測されます。成長は、再生可能エネルギー発電、送電網の拡張、固定ネットワークのアップグレード、5Gバックホール展開、およびデータセンター建設によって支えられています。ブラジルの電線・ケーブル市場需要は、電力供給とデジタル接続の両方を必要とするプロジェクトとの関連性が高まっています。送電コンセッションおよび配電投資は、短期サイクルの建設工事よりも明確な受注見通しをサプライヤーに提供できます。これは、厳格な技術要件を満たし、材料コストを管理し、複数の電圧クラスに対応できるメーカーに有利に働きます。ブラジルの電線・ケーブル市場はまた、銅およびアルミニウム価格の変動、許認可の遅延、模倣品、および専門設置労働者の不足による圧力にも直面しています。
レポートの主要ポイント
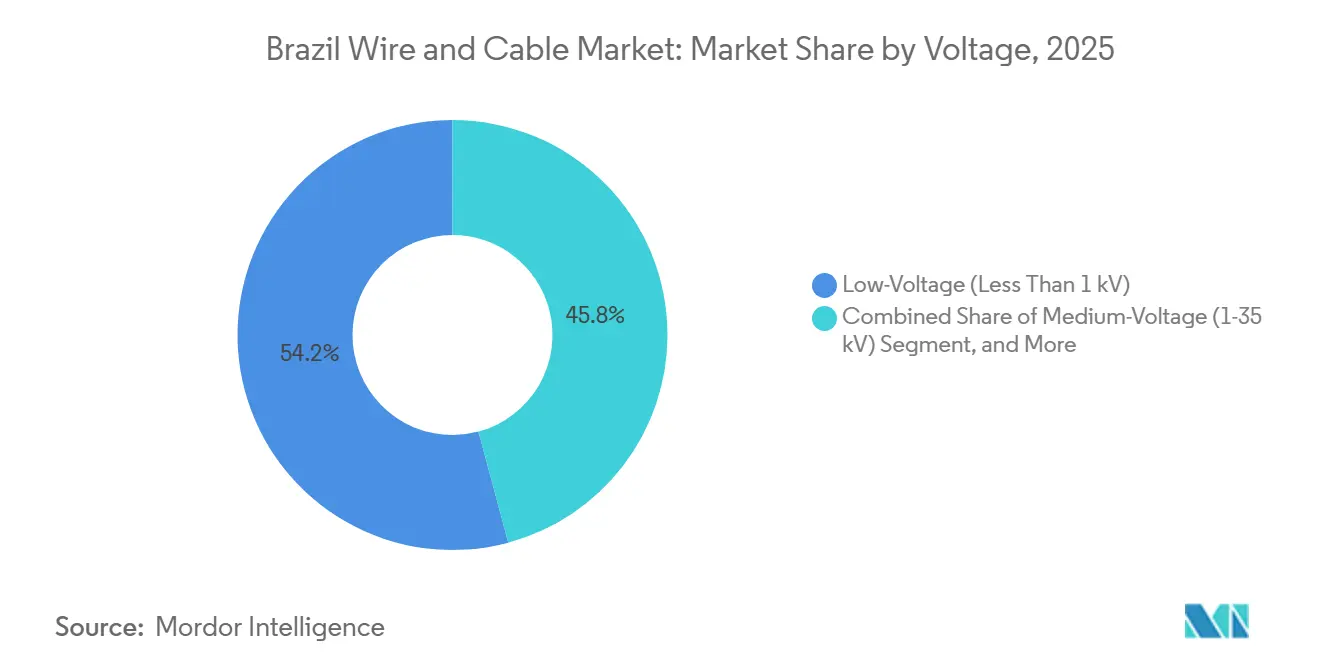
- 電圧では、低圧(1kV未満)ケーブルが2025年のブラジル電線・ケーブル市場において売上シェアの54.18%を占め、超高圧・高圧(35kV超)ケーブルは2031年までにCAGR 7.36%で拡大する見込みです。
- ケーブルタイプ別では、電力ケーブルが2025年のブラジル電線・ケーブル市場において売上シェアの63.27%を占め、光ファイバーケーブルは2031年までにCAGR 7.12%を記録する見込みです。
- 導体材料別では、銅導体が2025年のブラジル電線・ケーブル市場において売上シェアの61.42%を占め、光学ガラス・ポリマー導体は2031年までにCAGR 7.18%で成長する見込みです。
- 設置方式別では、架空ケーブルが2025年のブラジル電線・ケーブル市場において売上シェアの56.73%を占め、地中ケーブルは2031年までにCAGR 6.94%で拡大する見込みです。
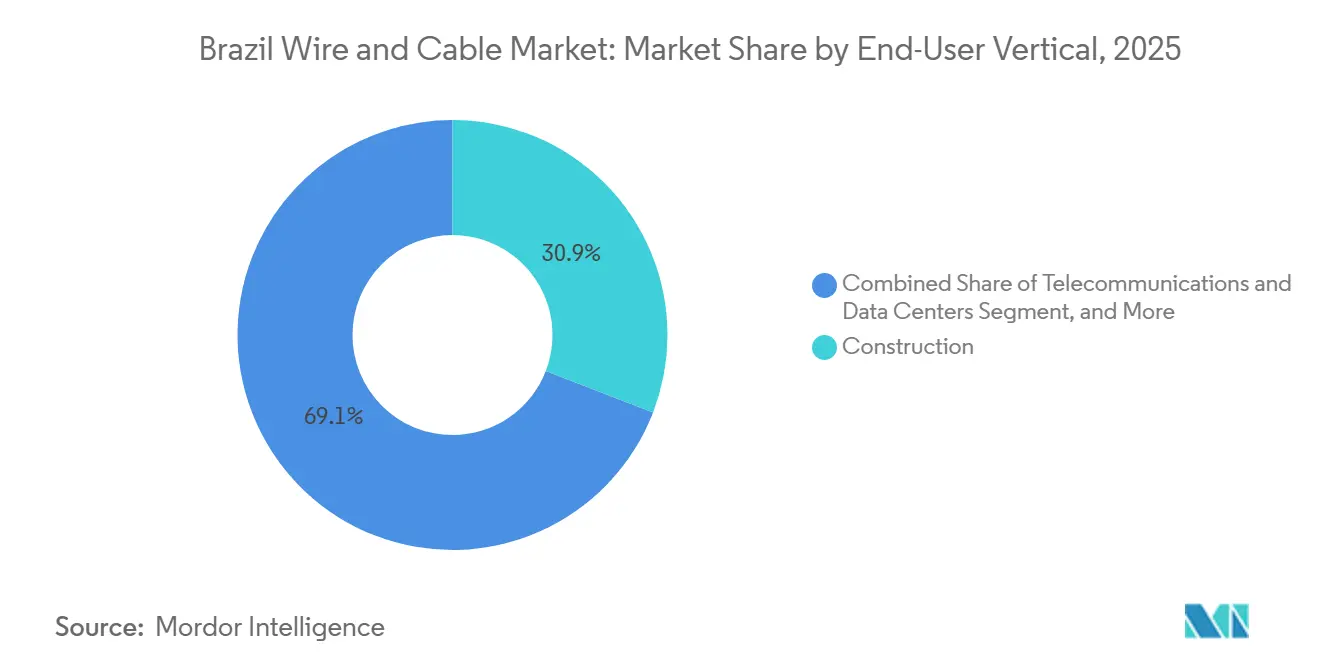
- エンドユーザー業種別では、建設が2025年のブラジル電線・ケーブル市場において売上シェアの30.86%を占め、電力インフラは2031年までにCAGR 7.29%で成長する見込みです。
- 絶縁別では、絶縁ケーブルが2025年のブラジル電線・ケーブル市場において売上シェアの88.64%を占め、2031年までにCAGR 6.26%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ブラジル電線・ケーブル市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大規模再生可能エネルギー発電および送電網拡張 | +1.8% | ブラジル北東部および中西部、東南部の需要センターへの供給 | 長期(4年以上) |
| ファイバー・トゥ・ザ・ホームおよび5Gバックホールの高密度化 | +1.4% | 全国規模、サンパウロ、リオデジャネイロ、フォルタレザ都市圏での早期成果 | 短期(2年以内) |
| 電力網の近代化および気候変動対応投資 | +1.0% | 全国規模、南部および東南部のSIN変電所回廊に集中 | 中期(2〜4年) |
| データセンター、クラウドおよび人工知能インフラの整備 | +0.8% | サンパウロ州および大リオデジャネイロ軸、セアラ州およびパラ州での二次的成果 | 短期(2年以内) |
| 分散型発電の出力制御および電力網強化 | +0.5% | ブラジル北東部および中西部、ONSプロトコルを通じた全国への波及 | 中期(2〜4年) |
| ケーブル製造の国産化および物流リスクの低減 | +0.3% | 全国規模、サンパウロ、パラナ、パラの生産拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
大規模再生可能エネルギー発電および送電網拡張
再生可能エネルギーの発電拡大により、ブラジル全土でケーブル需要が生まれる場所と方法が変化している。同国は、北東部の風力・太陽光発電の出力を南東部の主要需要地へ送電するための長距離送電線を必要としている。エネルギー拡張計画では、設置済み発電容量を2035年までに249 GWから359 GWへ引き上げることが見込まれている。また、41,460 kmの新規送電が特定されており、そのうち約70%が500 kV以上の定格となっている。同計画は、2035年までの送電インフラに対してBRL 1,580億(220億4,000万 米ドル)を割り当てている。長期コンセッションは、高電圧製品メーカーがより予測可能な調達スケジュールを実現するうえで有効である。
ファイバー・トゥ・ザ・ホームおよび5Gバックホールの高密度化
通信投資は、ブラジル電線・ケーブル市場における光ファイバーケーブルの需要を支えています。同セクターは2025年に363億レアル(63億米ドル)を投資し、支出は5Gカバレッジとファイバー・トゥ・ザ・ホームネットワークに向けられました。ブラジルは2026年第2四半期に6,610万の5G回線を有し、モバイル基盤の23.9%に相当します。5Gカバレッジを持つ自治体数は2025年中に812から1,420へと増加しました。光ファイバー接続は2026年半ばの固定ブロードバンド契約の80%以上を占めました。これにより、接続性の低い自治体でのさらなる展開ニーズが残り、モバイルネットワークが高密度化するにつれてバックホール容量への需要が高まります。[1]ブラジル国家通信庁、「アナテルが2026年第2四半期の競争モニタリングレポートを公表」、ブラジル国家通信庁、gov.br
電力網の近代化および気候変動対応投資
電力網の近代化は、国家相互接続システム全体で計画から事業実施へと移行しています。2026年3月、ブラジル国家電力エネルギー庁はPOTEE 2025サイクルの下で約100件の優先アップグレードに対して1億800万米ドルから1億8,000万米ドルを承認しました。これらのプロジェクトは、変圧器の交換、開閉装置の近代化、および監視システムを対象としていました。この作業により、変電所および配電回廊で使用されるケーブル製品への需要が高まる可能性があります。日立エナジーは、2026年末までに操業開始が見込まれる大サンパウロ・サービスセンターの新設を含むブラジル投資プログラムに対してBRL 14億(2億8,000万米ドル)を発表しました。発電量の豊富な地域における明確な出力制御プロトコルと強化ニーズは、送電投資をさらに支援できます。[2]米国国際貿易局、「ブラジルの電力規制当局が主要送電近代化を承認」、国際貿易局、trade.gov
データセンター、クラウドおよび人工知能インフラの整備
データセンターの開発が、電力ケーブルおよび光ファイバーケーブルに対する第二の主要需要源として台頭している。施設はキャンパス内の光ファイバーリンクと、専用変電所を接続する大容量フィーダーケーブルを必要とする。Ascenty スマレ施設への7億2,000万 米ドルの投資は、南米初のハイパースケール人工知能データセンターとして説明されている。また、ByteDanceが計画するセアラー州プロジェクトはBRL 2,000億(370億 米ドル)と特定されている。これらの施設は、より大きな導体断面積と強化された絶縁仕様の必要性を高めている。データセンター建設と再生可能エネルギー開発の組み合わせは、特に北東部の州において重要性が高い。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅およびアルミニウムの価格変動 | -0.8% | 全国規模、サンパウロおよびリオグラデ・ド・スルの製造拠点で特に顕著 | 短期(2年以内) |
| 海底・地中ルートに対する規制・環境許認可の遅延 | -0.5% | 北東部沿岸地帯およびサンパウロ・リオデジャネイロの主要都市圏回廊 | 中期(2〜4年) |
| 非公式流通チャネルにおける模倣品および規格外製品 | -0.3% | 全国規模、北部、北東部、および都市周辺市場での集中度が高い | 短期(2年以内) |
| 高密度光ファイバーおよび超高圧設置に対する熟練労働者不足 | -0.2% | 全国規模、急成長する北東部および北部地域で特に深刻 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
銅およびアルミニウムの価格変動
銅およびアルミニウムの価格は、ケーブル製造コストと利益率に直接影響を与える。銅は2026年1月にトン当たり14,500 米ドルを超えた後、2026年3月にはトン当たり約12,780 米ドル近辺まで下落した。これらの価格上昇は、銅を多用する低電圧ケーブルおよび電力ケーブルラインのコストを押し上げる。銅価格の上昇は、従来銅が指定されていた用途においてアルミニウム導体の採用を検討する請負業者を増やす可能性もある。この転換は、特定の金属に特化した生産者の在庫計画を複雑にする。ヘッジプログラム、柔軟な調達体制、および幅広い導体ポートフォリオを持つ企業は、このような圧力への対応においてより有利な立場にある。
海底・地中ルートに対する規制・環境許認可の遅延
許認可要件は、需要と資金調達が確立されている場合でも、海底・地中ケーブルプロジェクトを遅延させる可能性があります。都市部の地中ルートは、連邦、州、および市の各政府からの承認を必要とする場合があります。これにより、密集した都市圏での納期が延び、インフラコストが上昇する可能性があります。V.tal Synapseプロジェクトは2026年1月に、ブラジルと米国を結ぶ9,700km・320Tbpsのリンクとして発表されました。建設は2026年下半期に開始予定で、運用開始は2029〜2030年を目標としていました。プロジェクトサイクルが長くなると、運転資本要件が増加し、中小サプライヤーが不利になる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧別:高圧需要が低圧基盤に成長を加える
低電圧ケーブルは2025年のブラジル ワイヤー・ケーブル市場シェアの54.18%を占めた。住宅の電化、商業配線、および軽工業向け接続がこの大規模な設置需要基盤を支えている。中電圧ケーブルは変電所と工業団地、商業開発、および都市配電網を結ぶ。その需要はネットワーク信頼性の向上に向けた取り組みによって支えられている。超高電圧・高電圧ケーブルは2026年から2031年にかけて7.36%のCAGRを記録すると予測されている。その高い成長率は、再生可能エネルギー発電地域と遠隔地の需要センターを結ぶ送電プロジェクトを反映している。
高電圧製品に関するブラジル ワイヤー・ケーブル市場規模は、計画されている送電拡張によって支えられている。長距離送電線は、ブラジルの広大な地理を越えて再生可能電力を送電するために高い定格が必要である。配電投資も、送電整備と並行して中電圧需要を支えている。低電圧・中電圧・高電圧製品を提供できるサプライヤーは、プロジェクトのケーブル需要のより大きなシェアを獲得するために競争できる。この能力は、電力会社や請負業者の調達を簡素化する可能性がある。また、ワイヤー・ケーブル業界内における単一需要カテゴリーへの依存を低減することもできる。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


ケーブルタイプ別:光ファイバーが電力ケーブルより速く成長
電力ケーブルは2025年の売上高の63.27%を占め、最大のケーブルタイプとなった。再生可能エネルギー施設、送電プロジェクト、およびデータセンターキャンパスはいずれも大量の電力ケーブルを必要とする。光ファイバーケーブルは2031年にかけて7.12%のCAGRで拡大すると予測されている。光ファイバー・トゥ・ザ・ホームの普及とデータセンター相互接続が需要の主な牽引力である。信号・制御ケーブルは産業オートメーションおよびプロセス制御を支える。同軸ケーブルおよびデータケーブルの需要は、事業者が銅ベースのラストマイルネットワークを光ファイバーに置き換えるにつれて圧力に直面している。
ブラジル ワイヤー・ケーブル市場は引き続き電力ケーブルを必要としており、エネルギープロジェクトは重量・長さの両面で大量のケーブルを必要とする。しかし光ファイバー製品は、容量・信頼性・接続密度に対するより強い要件から恩恵を受けている。Prysmianは、サンパウロ州アルファヴィレおよびバルエリにおけるハイパースケールデータセンター相互接続のための30 kmの地下ネットワークに、432芯SiroccoHDマイクロケーブルを導入した。このプロジェクトでは、8.6 F/mm²の密度と50年の耐用年数を持つケーブルが使用された。これは、データセンターの要件が旧来の光ファイバー仕様を超えて進化していることを示している。[3]Prysmian Brazil、「Prysmian e Ufinet Unem Expertise para Interconexão de Datacenters com Nova Geração de Cabos Ópticos」、Prysmian Brazil、br.prysmian.com
導体材料別:銅が数量をリードし、光学材料が成長をリード
銅導体は2025年の売上の61.42%を占め、導体材料の中で最大のシェアを持ちました。住宅配線、電力ケーブル、および信頼性の高い導電性を必要とするその他の用途に使用されいます。光学ガラス・ポリマー導体は2031年までにCAGR 7.18%で成長する見込みです。その成長は、固定ブロードバンドの拡大とデータセンターへの高密度光ファイバー展開に関連しています。アルミニウム導体は架空送電用途において引き続き重要です。材料の選択は、プロジェクトコスト、エンジニアリング要件、および供給可用性にますます依存しています。
銅はブラジルの電線・ケーブル市場において、低圧配線から高圧システムまで幅広い役割を果たしています。銅対アルミニウムの価格比が代替の根拠を強める場合、その地位は圧力を受ける可能性があります。Alubarは年間10万トン以上のケーブルを生産し、アルミニウム導体において地域をリードする地位を持っています。この生産能力は架空送電のサプライチェーンを支えています。したがって、電線・ケーブル産業は、銅の確立された用途と大型送電プロジェクトにおけるアルミニウムの重要性のバランスを取る必要があります。
設置方式別:地中ネットワークが都市部で重要性を増す
架空ケーブルは2025年の売上の56.73%を占めました。架空線は、特に再生可能エネルギープロジェクトに対応する長距離送電回廊において引き続きコスト効率が高いです。地中ケーブルは2026年から2031年にかけてCAGR 6.94%で拡大する見込みです。都市部の電力アップグレードプログラム、データセンターリンク、および高密度電力配電のアップグレードがこの成長を支えています。海底ケーブルは需要量としては小さいです。国際接続プロジェクトが複雑で高仕様の製品を必要とするため、戦略的に重要であり続けます。
地中設置に関するブラジル電線・ケーブル市場は、架空線とは異なる製品要件から恩恵を受けています。管路ルートは耐久性のある絶縁、機械的保護、および長い耐用年数を必要とします。これらの要件は、適合ケーブル製品のより高い販売価格を支援できます。ブラジル国家計量品質技術院は2026年5月4日から5月29日の間に45万2,000件以上の電気製品を検査しました。この作業では48施設にわたって2,043件の不適合品が発見され、銅含有量が不十分な電線・ケーブルも含まれていました。この結果は、地中展開が拡大するにつれて品質保証が引き続き重要である理由を示しています。
エンドユーザー業種別:電力インフラが建設より速く成長
建設は2025年の売上の30.86%を占め、最大のエンドユーザー業種となりました。住宅プロジェクトは低圧ケーブル使用の大きなシェアを占めています。商業ビルはオフィス、小売施設、およびホスピタリティプロジェクトからの需要を加えています。電力インフラは2031年までにCAGR 7.29%で拡大する見込みです。送電オークション、コンセッション更新、および変電所近代化プログラムがこの急速な成長を支えています。通信・データセンターは、類似した光ファイバー製品、請負業者、および設置方法を使用するため、より連携したエンドユーザー分野になりつつあります。
建設が保有するブラジル電線・ケーブル市場シェアは、建設セクターにおけるケーブル消費の規模を反映しています。電力インフラの成長は、複数年の納期スケジュールを持つ電力・再生可能エネルギー用途への注目を高めています。石・ガスおよび石油化学プロジェクトは、海底グレードケーブルに対する専門的な需要を持ち続けています。自動車・モビリティ用途は初期段階にとどまっています。電気自動車の普及が進むにつれて、需要は工場配線から充電インフラへとシフトする可能性があります。これにより、現在の予測期間を超えてエンドユーザー基盤が拡大するでしょう。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
絶縁別:絶縁ケーブルが標準的な選択肢であり続ける
絶縁ケーブルは2025年の売上の88.64%を占めました。安全要件が建設、産業、および電力用途での使用を支えています。地中・データインフラプロジェクトも、ケーブル障害が重要なサービスを中断させる可能性があるため、信頼性の高い絶縁を必要とします。非絶縁ケーブルは主に架空アルミニウム送電構成に使用されます。絶縁ケーブルは2031年までにCAGR 6.26%で成長する見込みです。製品の差別化は、難燃性、架橋グレード、およびハロゲンフリー配合に基づいてますます行われています。
絶縁性能は、多くの用途において絶縁と非絶縁の基本的な区別よりも重要です。架橋ポリエチレン、PVC、およびハロゲンフリー製品は、異なる安全・設置要件に対応しています。データセンターおよび産業オートメーション施設は、密閉空間向けに低煙・ハロゲンフリー製品を必要とする場合があります。これにより、より高仕様の絶縁ケーブルへの需要が支えられます。
地理的分析
南東部はブラジル ワイヤー・ケーブル市場における主要な価値消費ハブである。サンパウロ、リオデジャネイロ、ミナスジェライスは、国内最大の工業施設および商業建設活動の集積地を有する。同地域はまた、バルエリ、アルファヴィレ、スマレ、ヴィニェード、サンタナ・デ・パルナイバにわたる成長するデータセンター回廊を擁しており、2025年から2031年にかけての累積データセンター投資額は920億 米ドルに達し、サンパウロ州への比重が高い。Equinixは2026年4月、BRL 5億6,900万(1億1,400万 米ドル)の投資を経てSP6施設を開設した。これらのプロジェクトは高密度光ファイバーリンクと大容量電力フィーダーケーブルを必要とする。
北東部は、ケーブル需要の伸びが最も速い地域である。バイア、セアラー、リオグランデ・ド・ノルテ、ピアウイは主要風力・太陽光発電クラスターを擁する。計画されている送電システムは、この出力を南東部へ送電するために超高電圧設備を必要とし、2035年までの地域再生可能エネルギー流出相互接続にBRL 265億(49億 米ドル)が充てられる。フォルタレザはまた、国際海底ケーブルシステムの重要な陸揚げ地点でもある。デジタルおよびエネルギーインフラの拡大に伴い、同地域では海底ケーブル、地中ケーブル、電力ケーブルへの需要が組み合わさっている。
南部、北部、中西部はブラジル ワイヤー・ケーブル市場において異なる需要プロファイルを持つ。リオグランデ・ド・スル、サンタカタリーナ、パラナは工業製造、食品加工、自動車サプライチェーンからの需要を支えている。パラー、アマゾナス、マトグロッソは光ファイバー展開および電力インフラプロジェクトを通じて重要性を増している。ノルテ・コネクタードプログラムは、BRL 13億(2億2,600万 米ドル)の水中光ファイバー展開を伴い、従来の正式ネットワーク外にあった地域へのアクセスを拡大した。Alubarは2026年1月、パラー州バルカレナの施設にいてアルミニウム棒生産炉5基を天然ガスへ転換する工事を完了した。これは、北部が生産拠点および需要センターの両方として発展しつつあることを示している。
競合状況
ブラジル電線・ケーブル市場は二層の競争構造を持っています。PrysmianとNexansはグローバルな技術、幅広い製品ポートフォリオ、および複雑なプロジェクトにおける経験をもたらします。古河電工は通信・産業ケーブルカテゴリーに特化したポジションを持っています。Alubar Metais e Cabos、SIL Fios e Cabos Elétricos、Cobrecomを含む国内メーカーは、低圧・架空導体セグメントで強力に競争しています。地域の流通ネットワークと価格ニーズへの対応力が重要な優位性です。
Prysmianの2026年5月のUfinetとのパートナーシップは、高密度光ファイバーインフラに焦点を当てた戦略の具体的な例です。アルファヴィルおよびバルエリの30km地中ネットワークは432芯SiroccoHDマイクロケーブル技術を使用しました。この展開はサンパウロのデータセンター相互接続ニーズに応えました。日立エナジーの大サンパウロ・サービスセンターへのBRL 5,000万(1,100万米ドル)の投資は、電力網近代化に関連したもう一つの動きでした。このセンターは、ブラジルでのBRL 14億(2億8,000万米ドル)の投資プログラムの一環として2026年末までに操業開始が見込まれていました。
材料コストの変動は、調達の柔軟性、ヘッジ能力、および内部処理能力を持つ企業に有利に働きます。データインフラの成長は、高密度で信頼性の高い光ファイバー製品を生産できるメーカーに報いています。非公式チャネルが仕様を満たさない製品を扱う可能性があるため、流通品質が重要です。超高圧送電ケーブルおよびハロゲンフリー絶縁ケーブルは、技術的に要求の高い機会であり続けます。これらのセグメントは、認定された製造能力を持つ確立されたサプライヤーに有利に働く可能性があります。
ブラジル電線・ケーブル産業のリーダー企業
Prysmian S.p.A
Nexans S.A.
Alubar Metais e Cabos S.A.
Cobrecom S.A.
SIL Fios e Cabos Elétricos Ltda.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年5月:日立エナジーは、国家相互接続システム全体の電力網近代化サービスを対象とした広範なBRL 14億(2億8,000万米ドル)のブラジル投資プログラムの一環として、大サンパウロに新サービスセンターを設立するためのBRL 5,000万(1,100万米ドル)の投資を発表し、2026年末までに操業開始が見込まれています。
- 2026年5月:PrysmianとUfinetは、密度8.6 F/mm²、耐用年数50年の432芯SiroccoHDマイクロケーブル技術を使用し、サンパウロ州アルファヴィル・バルエリのハイパースケールデータセンター相互接続向けに30kmの地中光ファイバーネットワークを展開する戦略的パートナーシップを発表しました。これはブラジル市場の従来のマイクロケーブルの3倍の容量です。


ブラジル電線・ケーブル市場レポートの範囲
ブラジル電線・ケーブル市場の売上は、銅、アルミニウム、または光学ガラス・ポリマー導体を使用した電力、光ファイバー、信号・制御、および同軸・データケーブルを含む低圧・中圧・高圧電線・ケーブルの販売、ならびに架空、地中、および海底ネットワーク展開向けの関連付加価値製品および設置特化型ソリューションを通じて生み出されます。
ブラジル電線・ケーブル市場レポートは、電圧(超高圧・高圧(35kV超)、中圧(1〜35kV)、低圧(1kV未満))、ケーブルタイプ(電力ケーブル、光ファイバーケーブル、信号・制御ケーブル、同軸・データケーブル)、導体(銅、アルミニウム、光学ガラス・ポリマー)、設置方式(架空、地中、海底)、エンドユーザー業種(建設(住宅・商業)、電力インフラ(電力会社・再生可能エネルギー)、通信・データセンター、石油・ガスおよび石油化学、自動車・モビリティ、産業製造)、絶縁(絶縁および非絶縁)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 超高圧・高圧(35kV超) |
| 中圧(1〜35kV) |
| 低圧(1kV未満) |
| 電力ケーブル |
| 光ファイバーケーブル |
| 信号・制御ケーブル |
| 同軸・データケーブル |
| 銅 |
| アルミニウム |
| 光学ガラス・ポリマー |
| 架空 |
| 地中 |
| 海底 |
| 建設 | 住宅 |
| 商業 | |
| 電力インフラ(電力会社・再生可能エネルギー) | |
| 通信・データセンター | |
| 石油・ガスおよび石油化学 | |
| 自動車・モビリティ | |
| 産業製造 |
| 絶縁 |
| 非絶縁 |
| 電圧別 | 超高圧・高圧(35kV超) | |
| 中圧(1〜35kV) | ||
| 低圧(1kV未満) | ||
| ケーブルタイプ別 | 電力ケーブル | |
| 光ファイバーケーブル | ||
| 信号・制御ケーブル | ||
| 同軸・データケーブル | ||
| 導体材料別 | 銅 | |
| アルミニウム | ||
| 光学ガラス・ポリマー | ||
| 設置方式別 | 架空 | |
| 地中 | ||
| 海底 | ||
| エンドユーザー業種別 | 建設 | 住宅 |
| 商業 | ||
| 電力インフラ(電力会社・再生可能エネルギー) | ||
| 通信・データセンター | ||
| 石油・ガスおよび石油化学 | ||
| 自動車・モビリティ | ||
| 産業製造 | ||
| 絶縁別 | 絶縁 | |
| 非絶縁 | ||


レポートで回答される主要な質問
ブラジル電線・ケーブル市場の規模はどのくらいですか?
ブラジル電線・ケーブル市場は2025年に44.2億米ドルと評価され、2026年には47億米ドルとなり、2031年までに63.4億米ドルに達すると予測されています。
ブラジルにおけるケーブル需要を牽引しているものは何ですか?
再生可能エネルギーの送電、ファイバー・トゥ・ザ・ホームの拡大、5Gバックホール、電力網の近代化、およびデータセンター建設が需要を支えています。
ブラジルで最も急速に成長している電圧カテゴリーはどれですか?
超高圧・高圧ケーブルは、送電リンクが再生可能エネルギー発電と需要センターを結ぶにつれて、2026年から2031年にかけてCAGR 7.36%で拡大する見込みです。
ブラジルで最大のシェアを持つケーブルタイプはどれですか?
電力ケーブルは2025年の売上の63.27%を占め、電力会社、再生可能エネルギー、建設、およびデータセンターの要件によって支えられています。
ブラジルで地中ケーブルの使用が増加しているのはなぜですか?
都市部の電力アップグレードとデータセンターネットワークが保護された耐久性のあるケーブルルートを必要とするため、地中ケーブルはCAGR 6.94%で成長する見込みです。
ブラジルのケーブルサプライヤーにとっての主な課題は何ですか?
銅およびアルミニウムの価格変動、許認可の遅延、模倣品、および専門労働者不足が、コスト、プロジェクトスケジュール、および製品品質に影響を与える可能性があります。
最終更新日:



