
ボトリングライン滅菌機械市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 28.12 百万米ドル |
| 市場規模 (2032) | 40.98 百万米ドル |
| 成長率 (2027 - 2032) | 7.82 % |
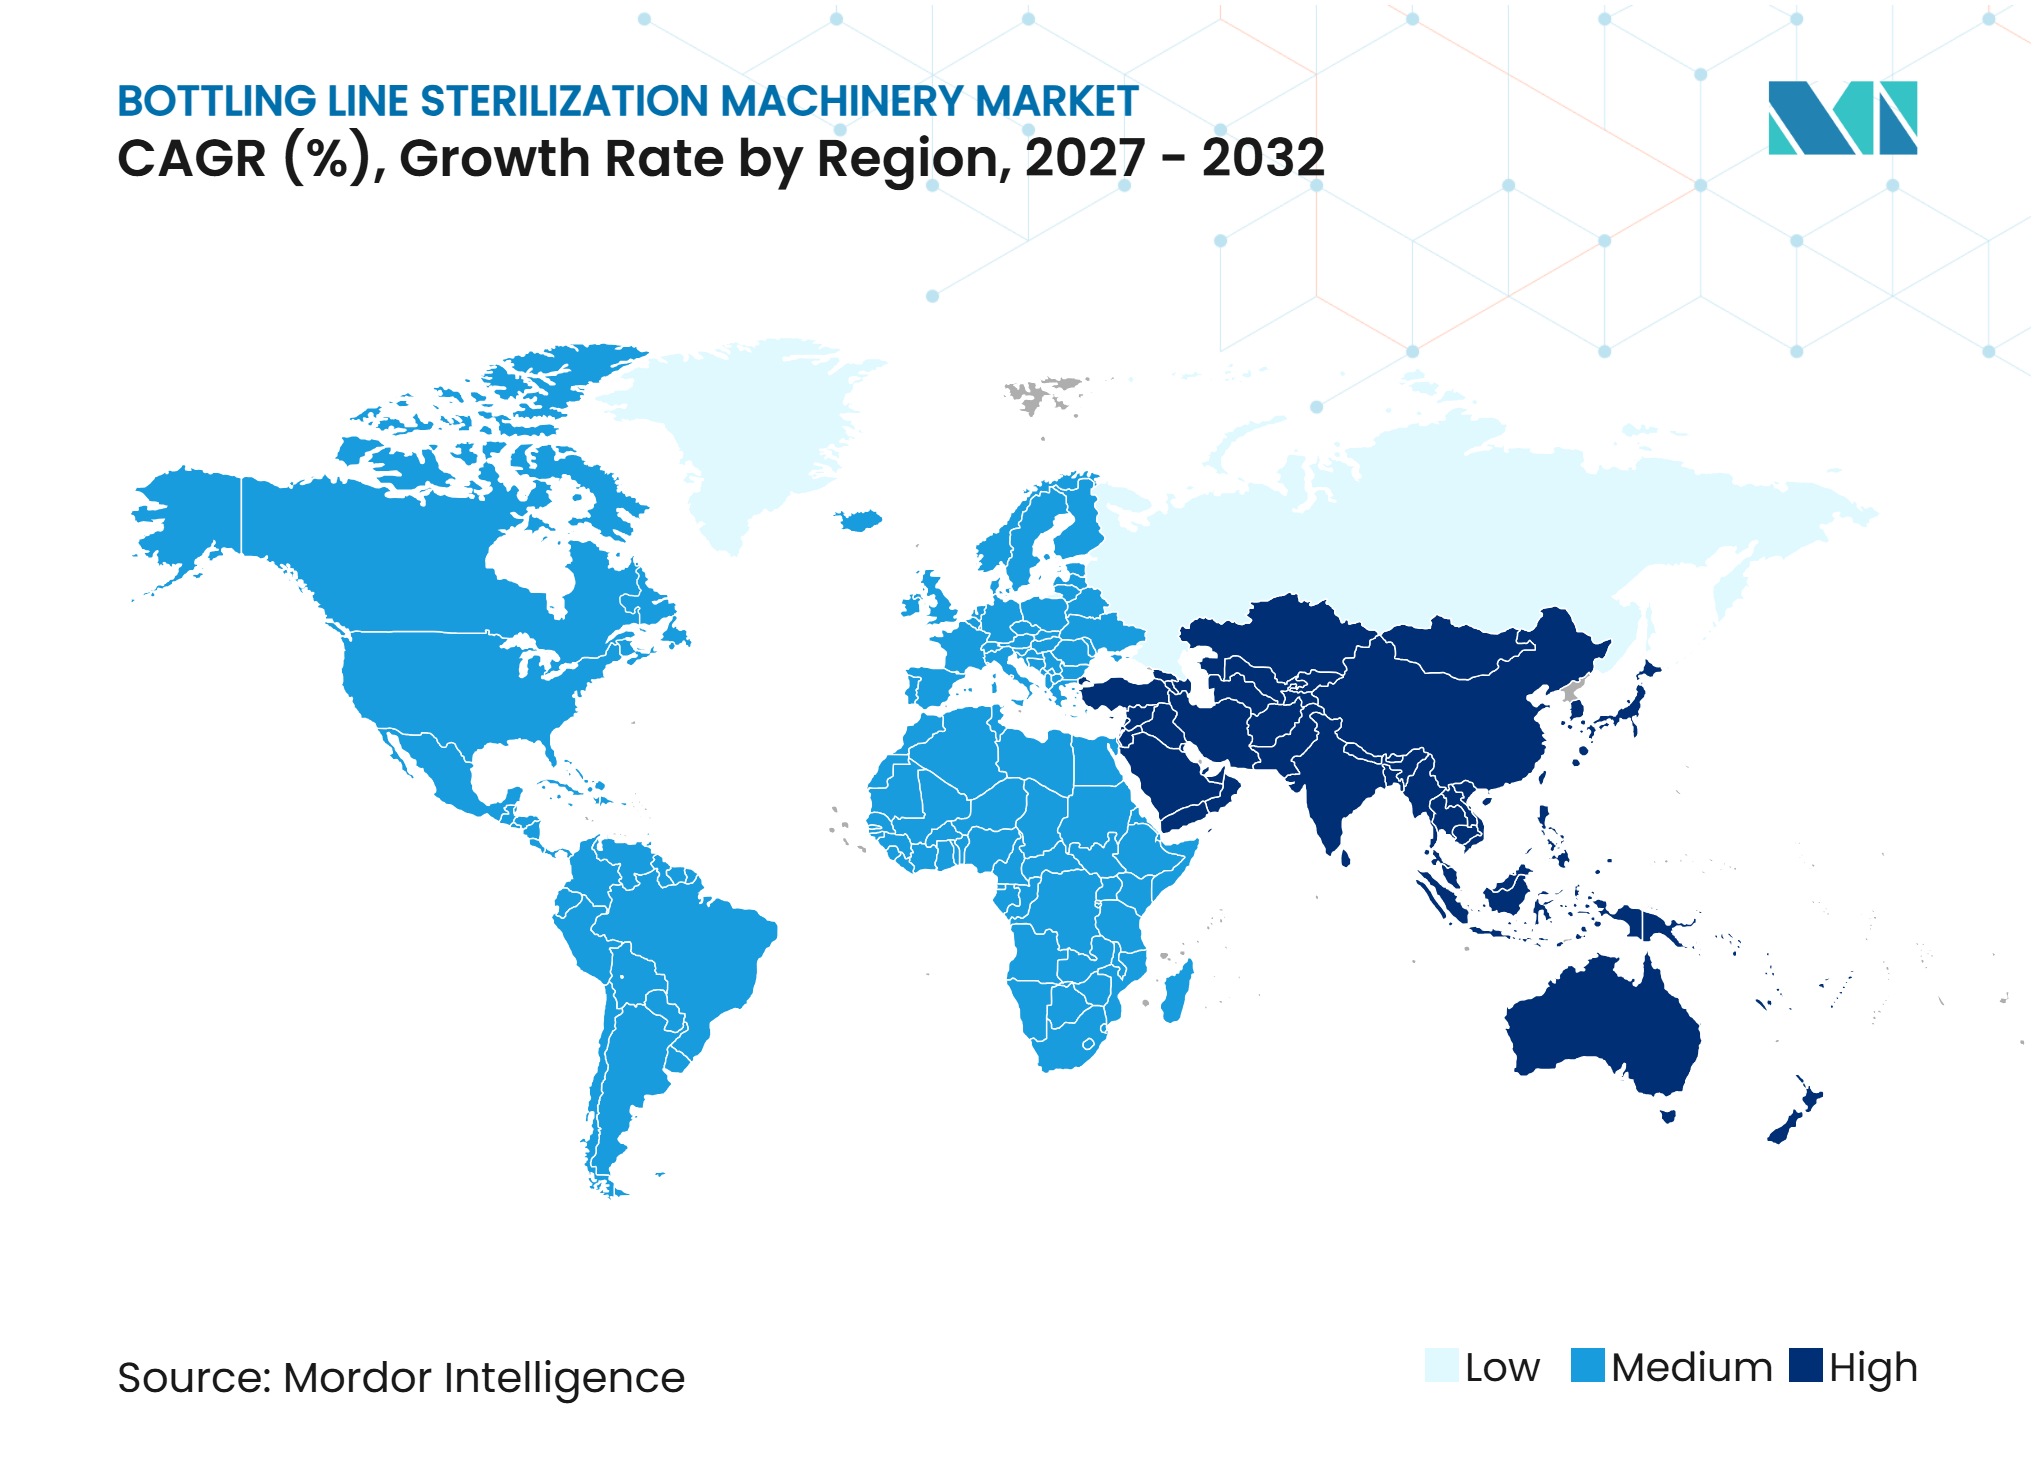
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるボトリングライン滅菌機械市場分析
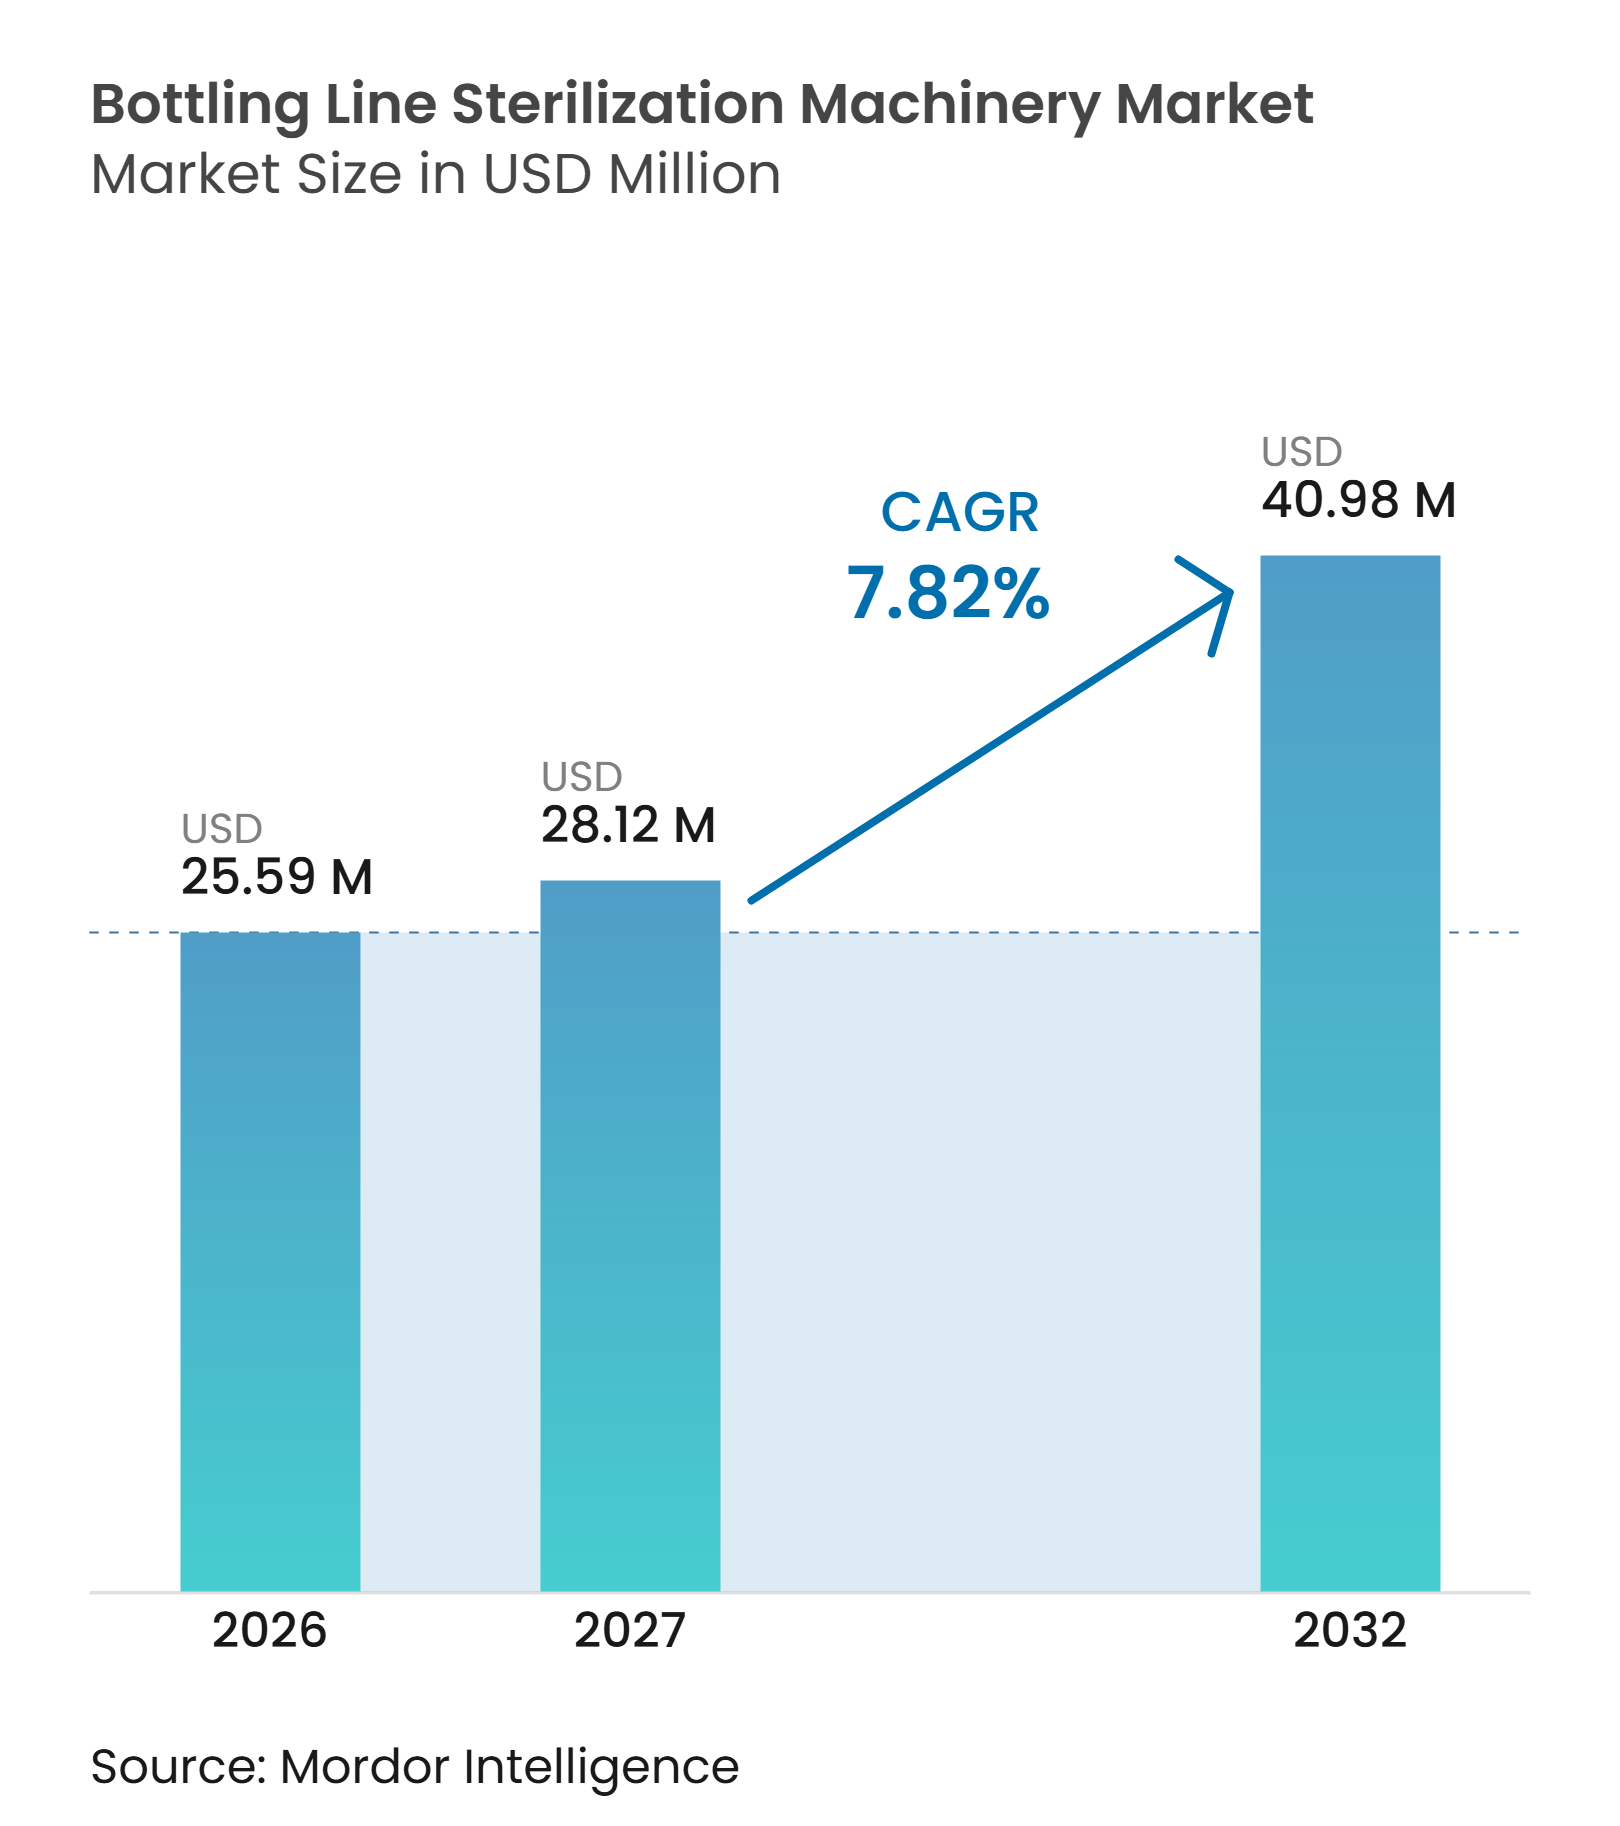
ボトリングライン滅菌機械市場規模は、2026年の25.59 ミリオン 米ドルから2027年には28.12 ミリオン 米ドルに成長し、2027年から2032年にかけて7.82%のCAGRで2032年までに40.98 ミリオン 米ドルに達すると予測されています。
需要は、常温流通飲料、乳製品、および液体医薬品向けの無菌包装の普及拡大によって支えられています。メーカーはプリフォームおよびクロージャー段階での無菌ハンドリングをより重視しており、これにより統合機器の価値が高まっています。残留物管理、バリデーション記録、および衛生設計に関する規制要件も、設備更新の意思決定に影響を与えています。サプライヤーはヨーロッパおよび北米の既存ラインのアップグレード需要から恩恵を受けることができる一方、アジア太平洋地域の新規生産能力は、ローカライズされたサービスおよびフットプリントの小さいシステムの機会を生み出しています。高い機器コストおよび限られた無菌保証スキルが、小規模メーカーの間での普及を遅らせる可能性があります。
レポートの主要ポイント
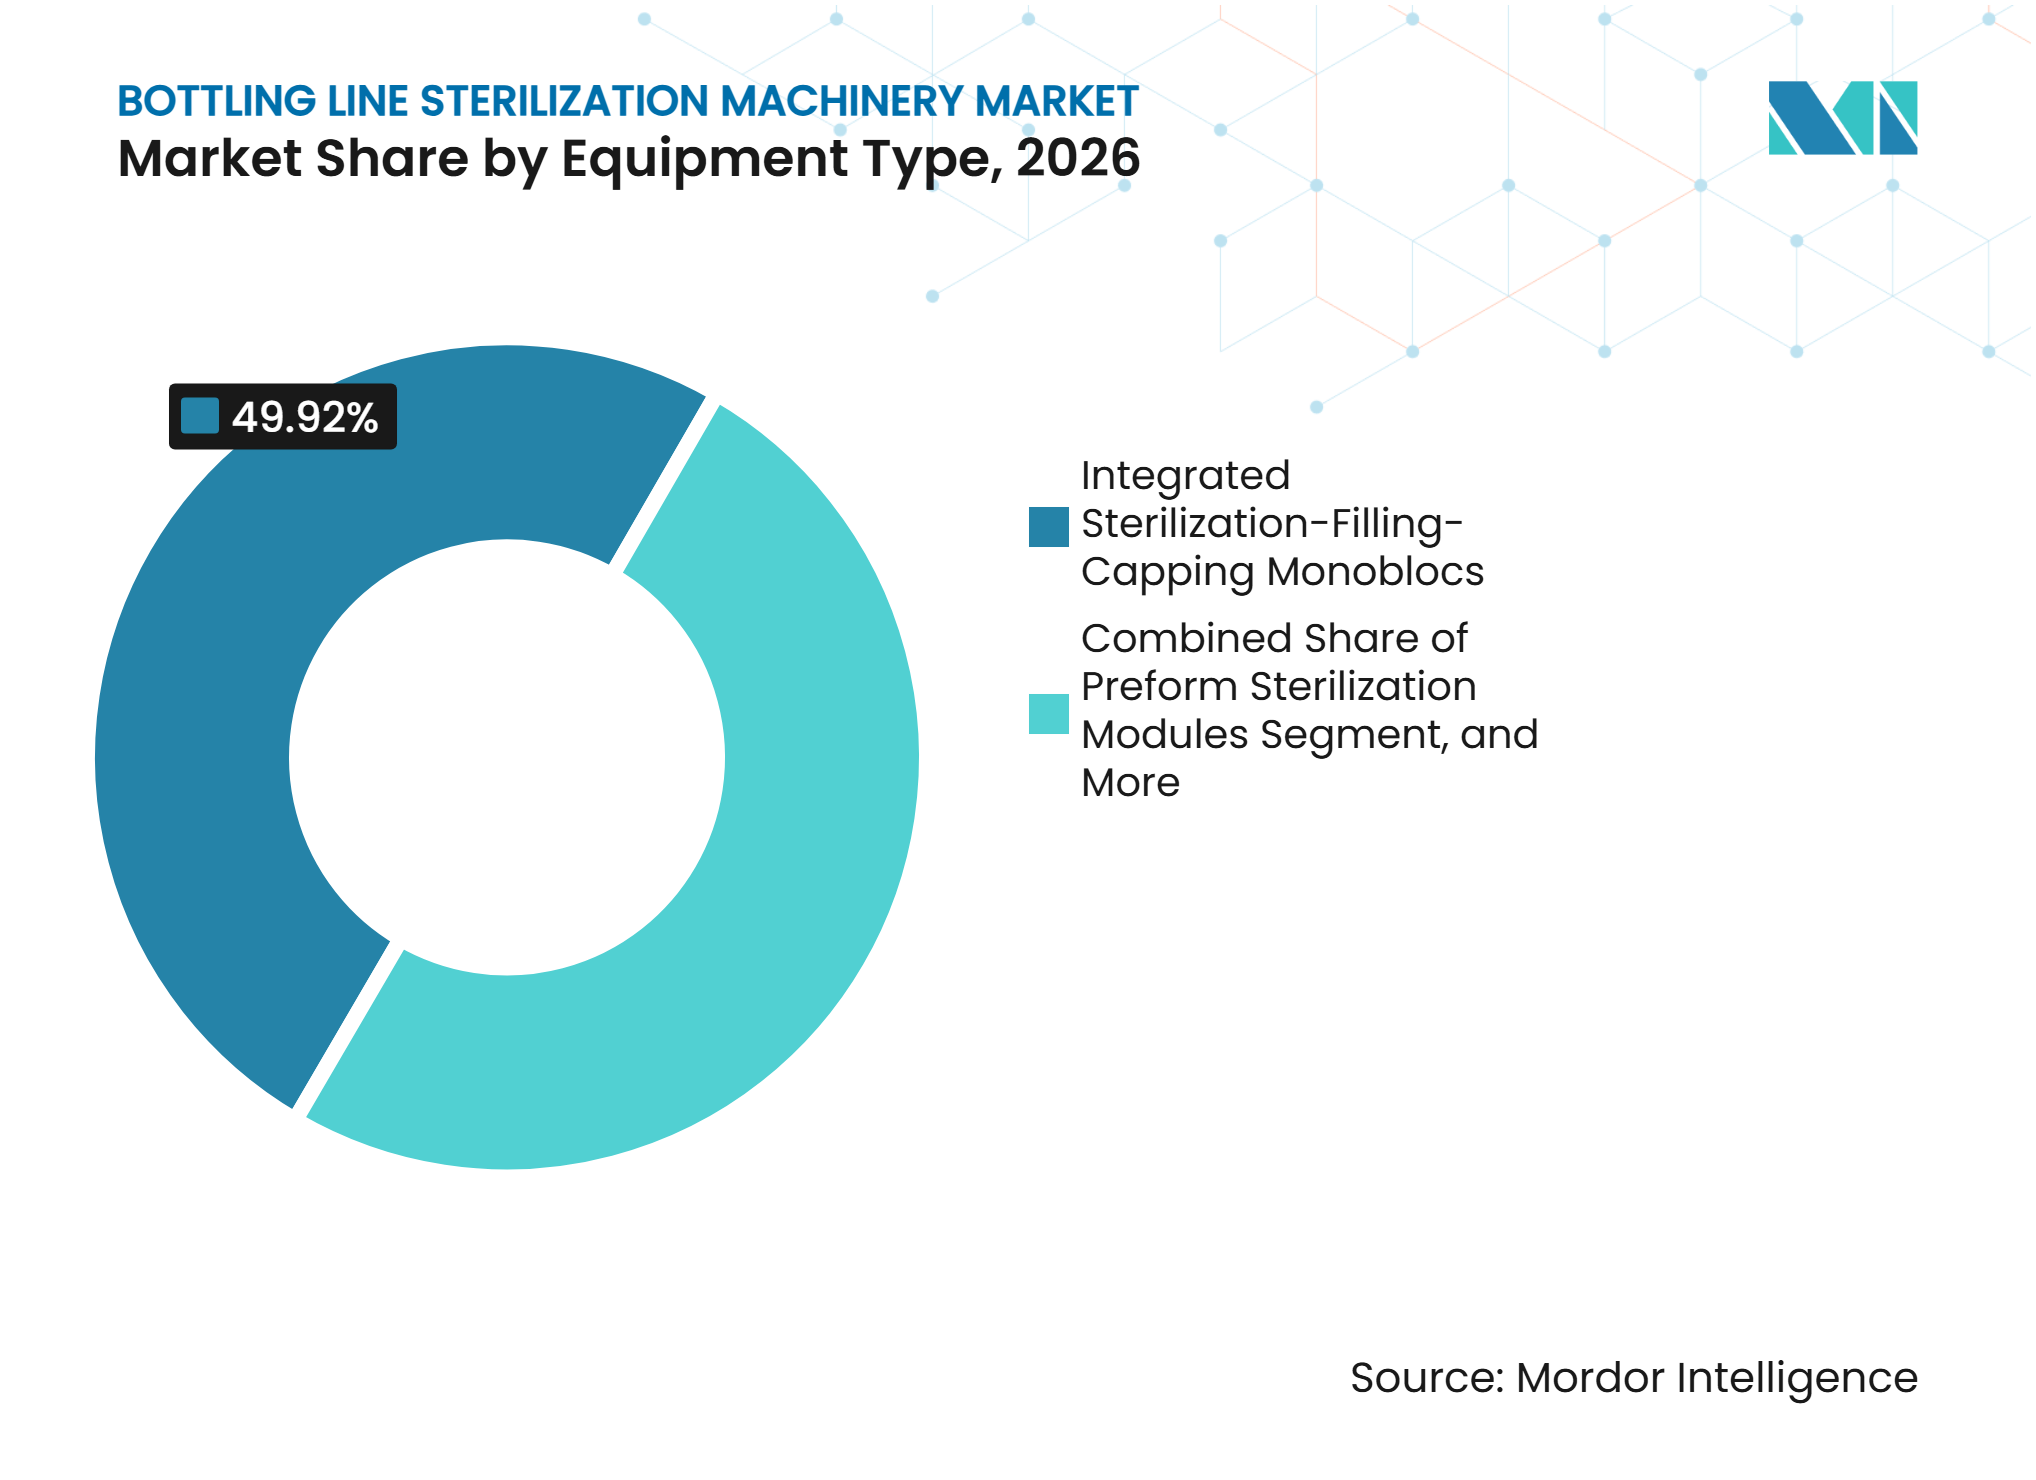
- 機器タイプ別では、統合型滅菌・充填・キャッピングモノブロックが2026年のボトリングライン滅菌機械市場シェアの49.92%を占め、プリフォーム滅菌モジュールは2032年にかけて8.62%のCAGRで拡大する見込みです。
- 滅菌技術別では、過酸化水素が2026年のボトリングライン滅菌機械市場シェアの41.03%を占め、電子線およびその他の新興技術は2032年にかけて8.19%のCAGRで進展する見込みです。
- フォーマット別では、PETボトルが2026年のボトリングライン滅菌機械市場において38.13%のシェアを占め、プリフォームは2032年にかけて8.13%のCAGRで拡大する見込みです。
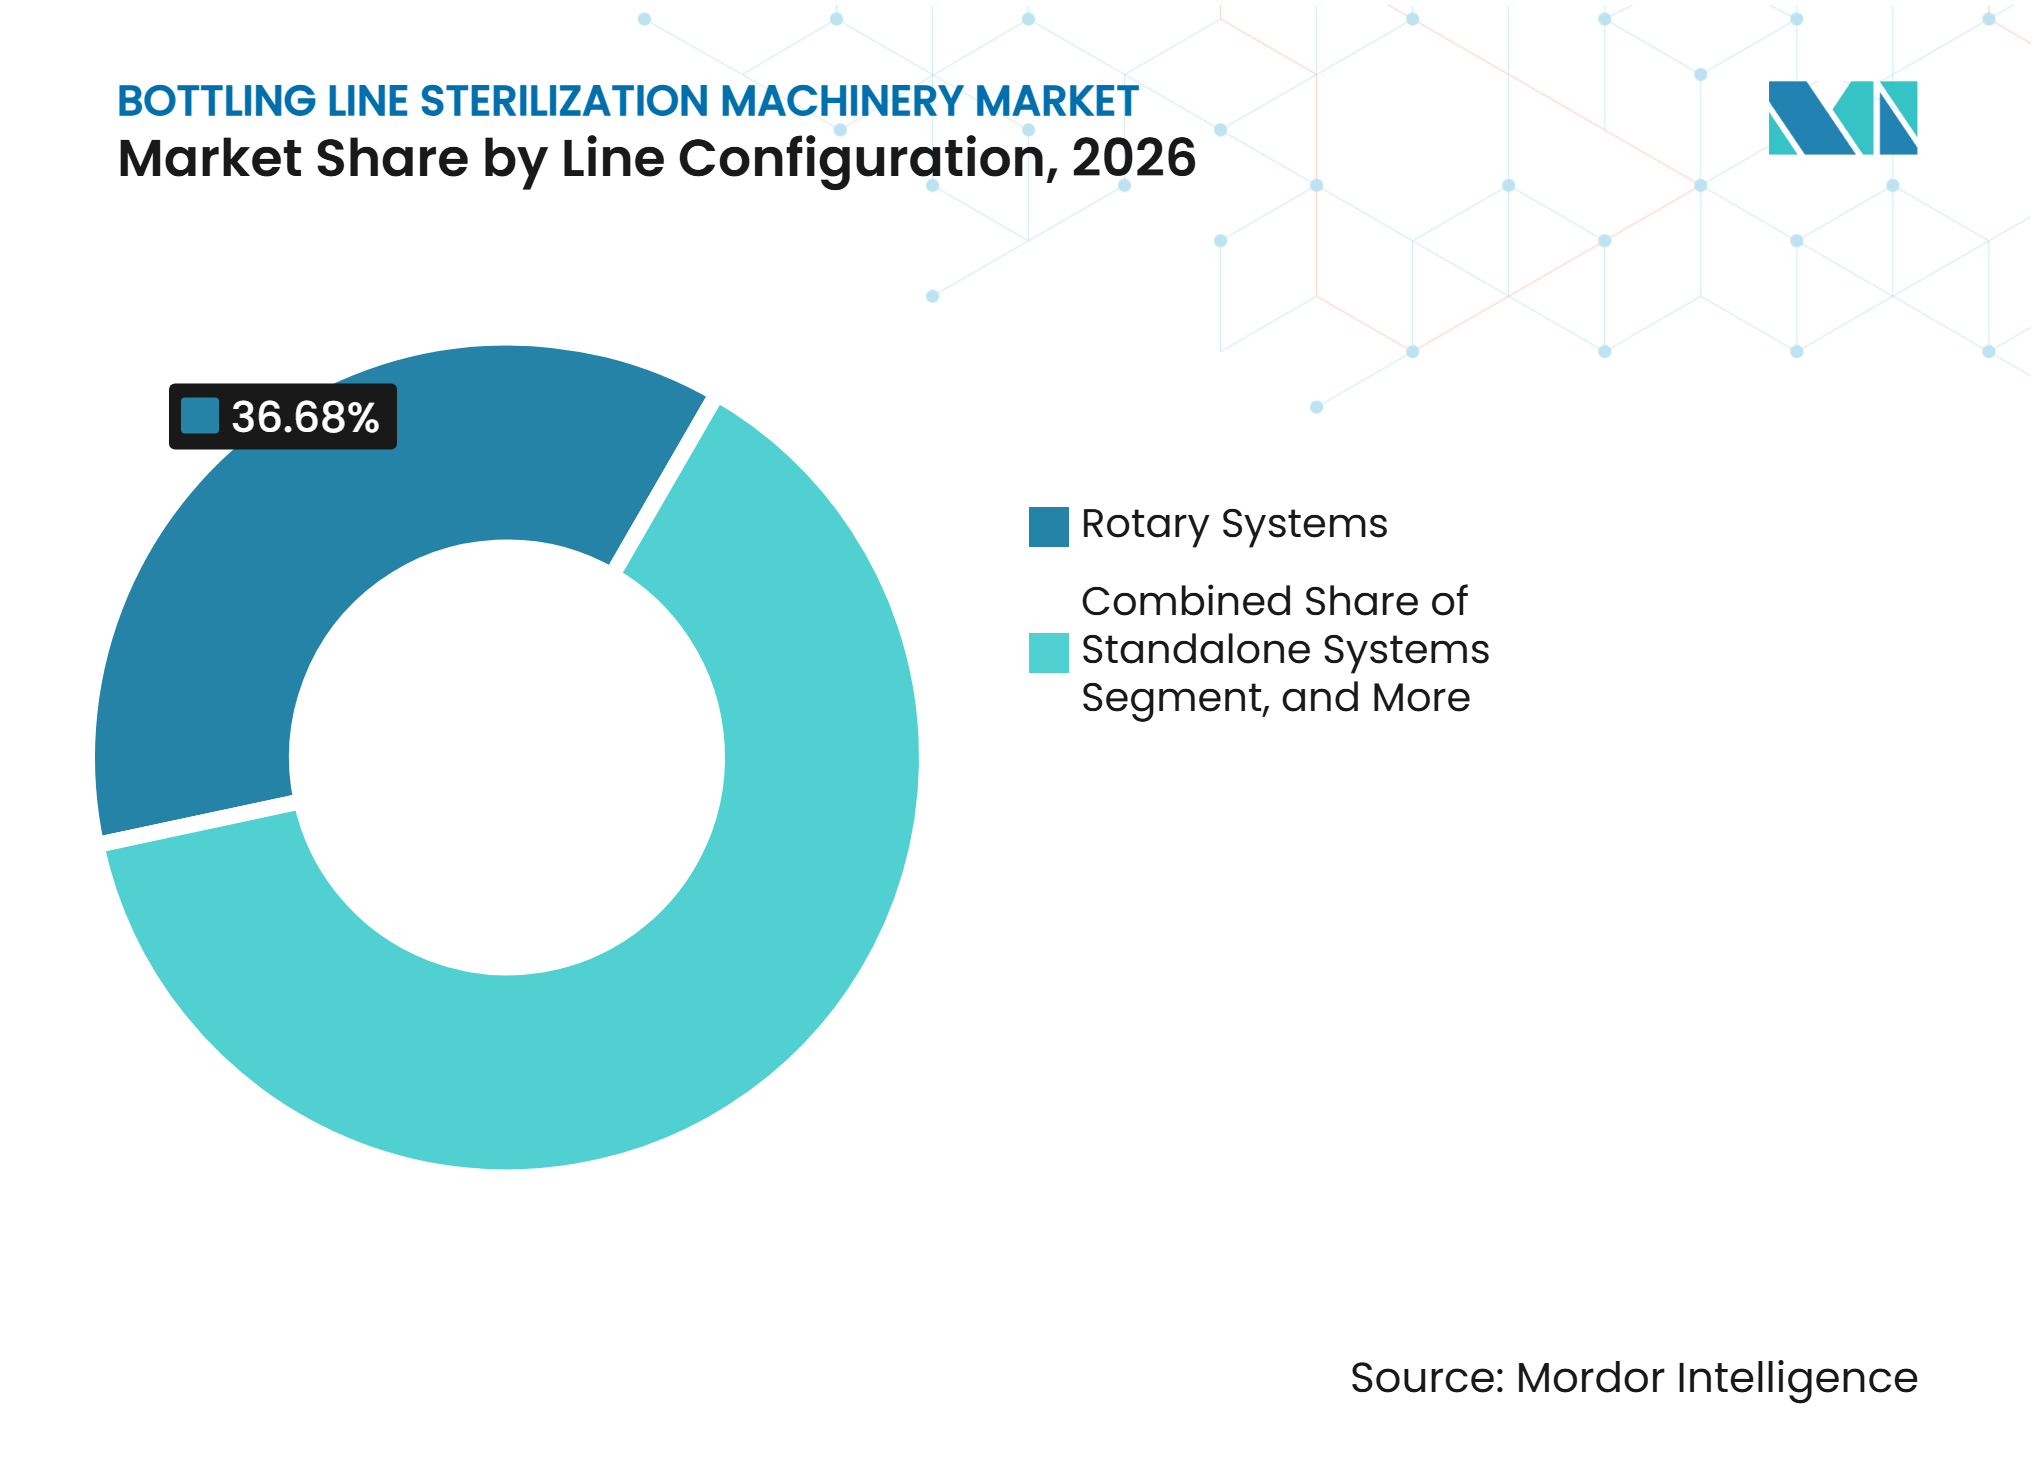
- ライン構成別では、ロータリーシステムが2026年に36.68%のシェアを占め、統合システムは2032年にかけて8.78%のCAGRで進展する見込みです。
- エンドユーザー別では、ジュース・茶・機能性飲料メーカーが2026年に26.54%のシェアを占め、製薬・バイオ医薬品メーカーは2032年にかけて8.79%のCAGRで拡大する見込みです。
- 地域別では、アジア太平洋が2026年に35.81%のシェアを占め、2032年にかけて8.71%のCAGRで成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 常温保存飲料および乳製品の拡大 | +2.0% | アジア太平洋および南米に強度が集中するグローバル市場 | 長期(4年以上) |
| 商業的無菌性の検証強化 | +1.5% | 北米およびヨーロッパで規制強度が最も高いグローバル市場 | 中期(2〜4年) |
| 高速無菌PETボトリングの成長 | +1.2% | アジア太平洋が中核、中東・アフリカへの波及あり | 中期(2〜4年) |
| 無菌飲料および液体食品生産のアウトソーシング | +0.9% | 北米、アジア太平洋、南米 | 短期(2年以内) |
| 低水使用・低薬品使用滅菌への移行 | +0.6% | 水不足リスクの高い市場で最も強く、グローバル全体 | 中期(2〜4年) |
| 老朽化した無菌ラインからの改修需要 | +0.4% | ヨーロッパおよび北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
常温保存飲料および乳製品の拡大
メーカーが常温流通チャネルで流通できる製品を求めるにつれ、無菌充填の重要性が高まっています。これにより、ボトリングライン滅菌機械市場における容器およびクロージャーの信頼性の高い滅菌ニーズが増大しています。低酸性飲料、植物性飲料、コールドプレスジュース、および機能性茶は、微生物汚染に対する許容度が低くなっています。これらの製品は多くの場合、ボトルとキャップの両段階での処理が必要です。この要件は、滅菌・充填・キャッピングを管理された生産境界内に収めるシステムを優先させます。その結果、機器の選択において、バイヤーは個別モジュールよりも統合構成へと移行する可能性があります。
商業的無菌性の検証強化
商業的無菌性要件により、機器バリデーションが購買上のより重要な検討事項となっています。2025年9月、米国食品医薬品局は、残留過酸化物を除去する処理条件を前提として、食品グレードの過酸化水素を抗菌剤として使用できる許可用途を拡大しました。[1] この規則は、一部のドライプリフォーム滅菌用途に対してより明確なコンプライアンス経路を提供します。機器サプライヤーはまた、自社システムが残留物検証および文書化された操作管理をサポートすることを実証しなければなりません。そのため、レガシー機器を使用しているメーカーはアップグレードの必要性がより強くなる可能性があります。これらの要件は、既存システムが必要な管理またはトレーサビリティを提供できない場合に、更新サイクルを短縮する可能性があります。
高速無菌PETボリングの成長
高速無菌PETラインでは、プリフォーム処理の一貫性がライン全体のパフォーマンスの中心となります。非常に高いスループットでは、殺菌剤の不均一な適用がバリデーションを中断させ、ラインの停止を招く可能性があります。Kronesは、コンパクトなContipure AsepBlocが100m²のフットプリント内でプリフォーム滅菌、延伸ブロー成形、および無菌充填を組み合わせ、毎時8,000〜27,500本の生産能力を持つと述べています。この構成は、統合無菌ハンドリングを維持しながら小規模生産ランを必要とするメーカーをサポートできます。高いライン速度はまた、生産工程間の移送ポイント数を削減する設計の価値を高めます。これにより、滅菌モジュールはラインの二次的な部分ではなく、稼働率の直接的な決定要因となります。
無菌飲料および液体食品生産のアウトソーシング
契約製造業者および無菌コパッカーは、特殊な生産資産を所有したくないブランドに代替手段を提供します。その事業モデルは、滅菌機械の需要を少数の大量購買者に集中させます。これらの購買者は、継続的に稼働でき、手動介入が最小限で済むシステムから恩恵を受けます。大規模な無菌生産ラインには多大な機器投資が必要であり、規制上のバリデーションを受けるまでに最大2年かかる場合があります。これらのコミットメントにより、新興ブランドやプライベートラベルプログラムにとってアウトソーシング生産がより魅力的になります。したがって、ボトリングライン滅菌機械産業は、複数の顧客にわたって信頼性が高く柔軟な生産能力を必要とするコパッカーからの需要を獲得できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストとバリデーションコスト | -1.8% | 南米、中東、アフリカで最も深刻なグローバル市場 | 長期(4年以上) |
| 無菌保証スキルの不足 | -1.0% | アジア太平洋および南米の高成長市場に集中するグローバル市場 | 中期(2〜4年) |
| 乾熱・熱風トンネルのエネルギー消費強度 | -0.5% | ヨーロッパおよび北米 | 中期(2〜4年) |
| 残留化学物質および作業者安全上の制約 | -0.3% | ヨーロッパおよび北米でコンプライアンスが厳格なグローバル市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い資本コストとバリデーションコスト
無菌システムの資本要件は、多くの中小規模メーカーが即時投資を行うことを困難にする可能性があります。5,000万ユニット規模の無菌ラインには、機器への多大な投資が必要となる場合があります。規制上の認可プロセスも、新ラインが収益を生み出し始めるまでに18〜24ヶ月かかる場合があります。この期間は、1ラインのみまたは限られた生産ポートフォリオを持つバイヤーにとって資金調達リスクを増大させます。小規模メーカーは、複数の製品や施設にわたってバリデーションコストを分散させることが常にできるわけではありません。これにより、常温保存飲料の需要が高まっている地域でも、分散した地域での普及が制限されます。
無菌保証スキルの不足
無菌生産は、プロセス管理を解釈しバリデーション記録を管理できる技術者に依存しています。これらの能力を開発するには時間がかかり、一般的なエンジニアリングスタッフで代替することはできません。メーカーが急速なペースで新規生産能力を立ち上げている場合、人材足はより深刻な影響をもたらします。インドには6,244社以上のBIS認定ボトルウォーターメーカーが存在する一方、バリデートされた無菌専門知識は比較的少数の大規模事業者に集中していました。専門家の限られた能力は、立ち上げスケジュールを延長し、バリデーション失敗のリスクを高める可能性があります。この影響により、初回試行で必要な基準を満たせないラインの製品発売が6〜12ヶ月遅延する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
統合モノブロックがリードし、プリフォームモジュールが加速統合型滅菌・充填・キャッピングモノブロックは、2026年のボトリングライン滅菌機械市場規模の49.92%を占めました。その地位は、ボトル処理、充填、およびキャッピングを単一の管理されたシステム内に収めることの利点を反映しています。モジュール間の移送を減らすことで、無菌ラインにおける潜在的な汚染ポイントを削減できます。これは、メーカーが毎日数百万ユニットを稼働させる場合に特に重要になります。Kronesは、100m²内でプリフォーム滅菌、延伸ブロー成形、および無菌充填を組み合わせた統合システムとして、コンパクトなContipure AsepBlocを提供しています。
プリフォーム滅菌モジュールは、2032年にかけて8.62%のCAGRで進展する見込みです。ブロー成形前にプリフォームを処理することで、完成ボトルを処理するよりも管理されたプロセスを実現できます。ボトル滅菌・リンスモジュールは、プリフォーム処理が実用的でないHDPEアプリケーションや改修プロジェクトに引き続き対応しています。キャップおよびクロージャーモジュールも、クロージャーの汚染が完全な無菌プロセスを損なう可能性があるため、より多くの注目を集めています。製薬機器ユーザーは、容器システムの各部分に対する文書化されたバリデーションをより重視しています。したがって、機器の組み合わせは、統合設計と並行してスタンドアロンモジュールを引き続き含むことになります。


注記: 個別セグメントのシェアはレポート購入後に入手可能
滅菌技術別:
過酸化水素が市場を牽引し、電子線が進展過酸化水素システムは、2026年のボトリングライン滅菌機械市場規模の41.03%を占めました。その広範な使用は、確立された食品接触用途および低残留包装プロセスをサポートする能力に関連しています。米国食品医薬品局の2025年最終規則は、処理中に残留過酸化物が除去される場合に、食品グレードの過酸化水素の許可された抗菌用途を拡大しました。過酢酸は、HDPEボトルおよび低酸性用途において引き続き重要です。蒸気および熱水システムは、ガラス容器および検証済みの熱分布プロファイルを必要とする製薬用途に引き続き対応しています。
電子線およびその他の新興技術は、2032年にかけて8.19%のCAGRで進展する見込みです。これらのシステムは化学殺菌剤なしにボトルを処理でき、高速PET生産をサポートできます。2026年に放射線物理学・化学誌に掲載された研究では、同等の線量でのPE/EVOH/PE多層フィルムにおける電子線とX線照射のラジカル生成に有意な差は見られませんでした。この知見は、包装適合性が懸念される場合の照射ベース処理の技術的根拠を支持します。TECH-LONGは、同社のドライ滅菌および無菌充填技術が化学残留物なしにLog 3〜6の殺菌率を達成すると報告しました。UV-Cおよびパルス光も、より狭いクロージャーおよび補助処理用途に引き続き対応しています。
フォーマット別:
PETが最大シェアを維持し、プリフォームがプロセス設計を変革PETボトルは、2026年のボトリングライン滅菌機械市場シェアの38.13%を占めました。飲料、乳製品、および液体医薬品メーカーは、透明で軽量な包装を実現できるPETを使用しています。サプライヤーは、ボトルおよびプリフォームの両段階でPETに対応する滅菌方法を開発しています。SidelはCR Beverageに対し、宜興および成都の施設向けに3本の無菌完全ラインを供給しました。供給された構成は、450mlフォーマットで毎時54,000本、1Lフォーマットで毎時27,000本向けに設計されていました。HDPEはバルクフォーマットに引き続き関連性があり、ガラスは製薬および高級飲料用途において明確な役割を維持しています。
プリフォームは、2032年にかけて8.13%のCAGRで拡大する見込みです。プリフォーム処理により、無菌水リンスを不要にし、容器あたりの過酸化水素使用量を削減できます。ブロー成形の熱も滅菌プロセスに貢献できます。これらの運用上の要因により、PETメーカーの間でプリフォームベースの機器への関心が高まっています。キャップおよびクロージャーは、処理が不十分なクロージャーが上流の容器処理の効果を無効にする可能性があるため、投資優先度が高まっています。したがって、ボトリングライン滅菌機械市場は、ボトル処理だけでなく、容器とクロージャーの協調した処理に依存しています。
ライン構成別:
ロータリーシステムがシェアを維持し、統合システムがアップグレードの方向性を示すロータリーシステムは、2026年のボトリングライン滅菌機械市場の36.68%を占めました。連続的な円形運動は、大量・単一フォーマット生産ランの安定した操業をサポートします。ロータリー機器は、高スループットで管理された条件を効果的に維持できます。また、大規模な設置ベースにより、交換部品、改修、および完全ラインアップグレードの需要も生まれています。リニアおよびインラインシステムは、頻繁なフォーマット変更を行うメーカーに引き続き適しています。スタンドアロンシステムは、充填ラインの他の部分を交換せずに滅菌をアップグレードする施設に対応しています。
統合システムは、2032年にかけて8.78%のCAGRで進展する見込みです。その魅力は、複数の生産工程を1つの無菌境界内に組み合わせることにあります。GEAは2025年9月に、EHEDGに準拠した無菌アイソレーターと同一ネックフィニッシュのボトルに対する自動フォーマット変更機能を備えたモジュール式充填システムを発表しました。アイソレーターは、液滴の蓄積を防ぐことを目的とした傾斜天井を採用しています。このタイプの設計は、手動介入を削減し、プロセスエリアにおける汚染リスクに対処できます。自動および半自動システムも、管理された操業を求める製薬ユーザーにとってより関連性が高まっています。

エンドユーザー別:
機能性飲料メーカーがリードし、製薬ユーザーが加速ジュース・茶・機能性飲料メーカーは、2026年のボトリングライン滅菌機械市場の26.54%を占めました。その需要は、従来のホットフィル処理に依存できない製品向けのコールド無菌PET充填によって牽引されています。無菌性の失敗は、大規模な生産ランをリスクにさらし、高額なリコール費用を生じさせる可能性があります。これにより、バイヤーは重要な工程に冗長性を持つバリデートされたシステムを選択する強い理由を持ちます。乳製品・植物性飲料メーカーも、無菌充填能力の重要な需要源となっています。SIGは2025年にインドで初の無菌カートン工場を開設し、地元の乳製品および非炭酸飲料顧客をサポートしています。
製薬・バイオ医薬品メーカーは、2032年にかけて8.79%のCAGRで拡大する見込みです。このユーザーグループは、オープンクリーンルーム充填から文書化された管理を備えたアイソレーター統合システムへと移行しています。製薬ボトル滅菌には、バッチレベルの無菌保証と集中的なモニタリングが必要です。Syntegonは2025年5月に、磁気浮上搬送、100%インプロセス管理、および毎分最大600バイアルまたはボトルの処理速度を備えたSynTisoコンセプトを発表しました。ボトルウォーターメーカーおよび契約パッカーも、特にアウトソーシングされた無菌能力が拡大するにつれて、安定した需要を提供しています。
地域分析
アジア太平洋
アジア太平洋は2026年のボトリングライン滅菌機械市場シェアの35.81%を占め、2032年にかけて8.71%のCAGRで成長する見込みです。中国、インド、および東南アジアは、飲料、乳製品、および栄養製品向けの無菌充填能力への投資を増やしています。Sidelは2025年5月に、DenEastのホーチミン市の新施設に対し、150mlから1,500mlのフォーマットで栄養乳製品および植物性飲料を処理できるAseptic Combi Predisラインを供給することに合意しました。インドは大規模なボトルウォーター生産基盤を持ち、国内充填インフラを拡充しています。地元サプライヤーも高速無菌PETシステムを開発しており、価格および納期競争が激化しています。需要、地元エンジニアリング、および新規生産能力のこの組み合わせが、地域全体で幅広い顧客基盤を支えています。
ヨーロッパ
ヨーロッパは無菌機器設計の主要拠点であり、設置済みラインのアップグレードにおける主要市場です。Krones、Sidel、GEA、およびKHSは、地域全体にサービスネットワークとバリデートされたプロセスプラットフォームを確立しています。GEAの2025年モジュール式充填機の発売は、衛生的なアイソレーター、自動段取り替え、およびサービスアクセスへの継続的な注力を示しています。[2] 規制上の影響は、衛生的な機器設計および接続機械の文書化に関する要件から生じています。オペレーターはまた、エネルギー使用量とメンテナンスニーズがより重要になるにつれて、老朽化した資産を見直しています。したがって、市場は新規生産能力だけでなく、改修および更新によっても支えられています。
北米、南米、中東・アフリカ
北米は、製薬契約開発・製造機関および食品安全を重視する飲料メーカーからの需要があります。米国の衛生機器設計に関する要件は、クリーンインプレース機能および管理された表面を持つシステムへの需要を支えています。南米はブラジルに確立されたUHT乳製品基盤を持ち、コロンビア、ペルー、エクアドルへの投資が増加しています。中東はサウジアラビアとアラブ首長国連邦を中心に、ボトルウォーターおよび機能性飲料施設が過酷な操業条件に適した無菌ラインを必要としています。これらの地域のバイヤーは多くの場合、信頼性の高いバリデーションと効率的な水・薬品使用を組み合わせる能力で機器を評価します。新たな機会は、ローカライズされたエンジニアリングと迅速なサービスを提供できるサプライヤーを優先する可能性があります。これらの複合地域は、ヨーロッパおよび北米の成熟した機器基盤を超えたプロジェクトを求めるサプライヤーにとって引き続き重要です。
競合環境
市場集中度
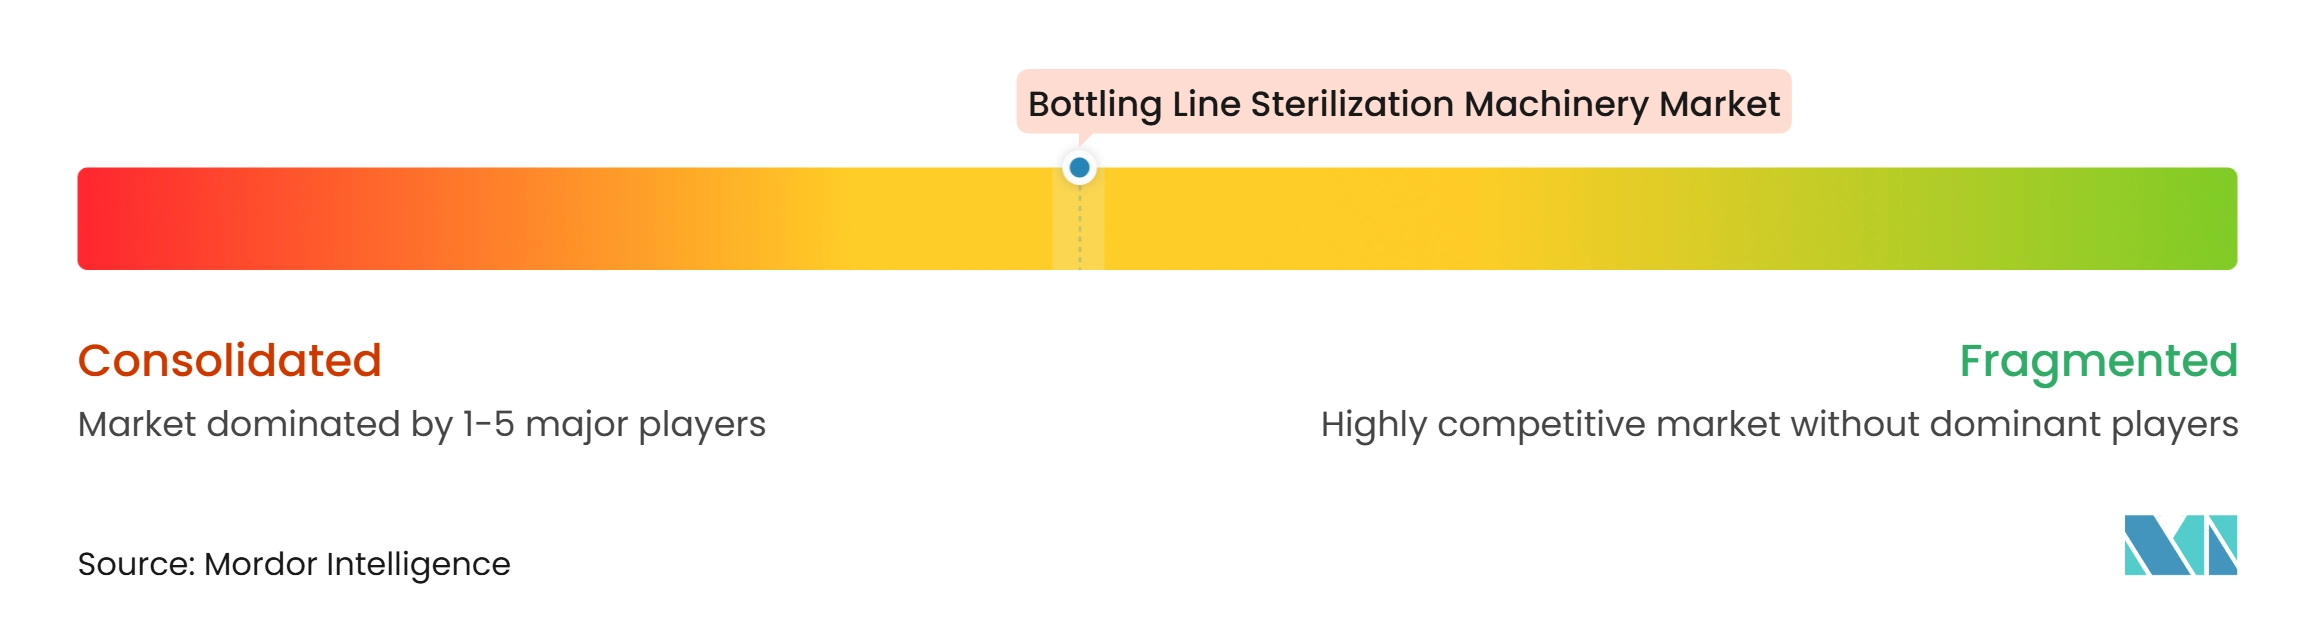
ボトリングライン滅菌機械市場は、プレミアムエンドにおいて中程度に集約されています。Krones、Sidel、GEA、およびKHSは、バリデートされたプロセス知識、サービスネットワーク、および顧客施設にすでに設置された機器から恩恵を受けています。バイヤーは、確立された無菌ラインのサプライヤーを切り替える際に多大な再バリデーションコストが発生する可能性があります。これにより、主要機器プロバイダーとの長期的な顧客関係が支えられています。Kronesは2026年2月に、中国で製造された無菌ラインが2026年中に中国市場に向けて提供されると述べました。[3] このアプローチは、コスト重視のバイヤーに向けた地元生産へのより強い注力を示しています。
競争は、輸入機器に付随するプレミアムを正当化できないバイヤーが存在する中位ラインレンジでより開放的です。TECH-LONGやNewamstarなどの中国メーカーは、地元で設計された無菌PETラインでこのスペースをターゲットにしています。TECH-LONGは2025年12月にドライプリフォーム滅菌および無菌充填技術を発表し、化学残留物の排除と水使用量の削減を運用上のメリットとして位置付けました。競争圧力は、メーカーがより高い生産量を求めながらもヨーロッパ製システムへの資本が限られている場合に最も強くなります。したがって、サプライヤーはパフォーマンス、サービスカバレッジ、バリデーションサポート、および取得コストのバランスを取る必要があります。ボトリングライン滅菌機械産業には、確立されたグローバルサプライヤーと地域専門業者の両方が活躍する余地があります。
製薬ユーザーは、製品差別化のもう一つの領域を生み出しています。Syntegonは2026年4月に、無菌部品移送用のモバイル蒸気滅菌可能な格納システムであるRackSterを発売しました。このシステムは、手動ハンドリングを削減し、より迅速な無菌バッチ段取り替えをサポートするように設計されています。GEAの2025年充填機の再設計も同様に、アイソレーター衛生と自動フォーマット変更に注力しました。これらの動きは、サプライヤーがライン速度だけでなく、バリデーション、オペレーターアクセス、およびアップグレードコストでも競争していることを示しています。ボトリングライン滅菌機械市場は、主要サプライヤーが実質的な技術およびサービス上の優位性を維持しているため、中程度に集約されたままです。
ボトリングライン滅菌機械産業のリーダー企業
-
Krones AG
-
GEA Group Aktiengesellschaft
-
Sidel International AG
-
Serac Group
-
Shibuya Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ボトリングライン滅菌機械市場 このレポートでカバーされる企業
- Krones AG
- GEA Group Aktiengesellschaft
- Sidel International AG
- Serac Group
- Shibuya Corporation
- KHS GmbH
- Guangzhou TECH-LONG Packaging Machinery Co., Ltd.
- SIPA S.p.A.
- DNP Group
- MCF Technology S.r.l.
- Promec S.r.l.
- Wallstein GmbH
- Klenzaids Contamination Controls Pvt. Ltd.
- M&O Perry Industries, Inc.
- Bausch + Ströbel Maschinenfabrik Ilshofen GmbH + Co. KG
- Syntegon Technology GmbH
- Rommelag Engineering
- Steriline S.r.l.
- Marchesini Group S.p.A.
- I.M.A. Industria Macchine Automatiche S.p.A.
- OPTIMA packaging group GmbH
- Tofflon Science and Technology Co., Ltd.
- Maquinaria Industrial Dara, S.L.
最近の産業開発事情 ボトリングライン滅菌機械市場
- 2026年11月:KHS GmbHは、ニュルンベルクで開催されたBrauBeviale 2026において、再使用可能なガラスボトル滅菌ラインの改修および機械アップグレード戦略を発表し、スプレーポンプのエネルギー削減を最大40%、サイクルあたりのダウンタイムを10時間に削減するローリングメンテナンスプログラムを実証しました。これにより、エネルギーコストの上昇と資本配分の制約に直面するヨーロッパのオペレーターのラインアセット寿命を延長します。
- 2026年4月:Syntegon Technology GmbHは、無菌部品移送用の特許取得済みモバイルマルチラック蒸気滅菌可能な格納システムであるRackSterを発売しました。このシステムはSynTiso充填プラットフォームと組み合わせて動作するよう設計されており、バッチ段取り替え時間を短縮しながら無菌ゾーン内での手動ハンドリングを排除し、グローブレスで完全自動化された操業を求める製薬エンドユーザーセグメントの需要に直接対応しています。
- 2026年2月:Krones AGの2025年度第4四半期決算説明会において、同社の中国事業で生産された無菌ラインが2026年に国内中国市場への提供を開始することが確認され、欧州エンジニアリング基準を維持しながら納期とコストで国内中国機械サプライヤーと競争することを目的とした生産ローカライゼーション戦略が正式化されました。
- 2026年1月:Sidelは、宜興および成都の工場においてChina Resources Beverageに高速無菌完全ライン3本を供給しました。Aseptic Combi Predis FMaおよびFMac構成を採用し、450mlで毎時54,000本、1Lで毎時27,000本の処理能力を持ち、初回試行での無菌バリデーション合格率100%を達成しました。
世界のボトリングライン滅菌機械市場レポートの調査範囲
ボトリングライン 滅菌 機械 市場 は、 液体製品の 充填 および 包装 作業に 使用される ボトル、 プリフォーム、 キャップ、 クロージャー、 およびその他の 包装 コンポーネントを 滅菌する ために 設計された 機器、 システム、 および 統合 機械の グローバル市場を 構成しています。 これらの システムは、 過酸化水素、 過酢酸、 蒸気、 熱水、 乾熱、 熱風、 UV-C 放射線、 パルス光、 電子線、 およびその他の 新興技術を 含む 様々な 滅菌技術を 採用し、 微生物汚染を 排除または 低減し、 製品の 安全性、 衛生、 および 延長された 賞味期限を 確保します。
ボトリングライン滅菌機械市場レポートは、機器タイプ(ボトル滅菌・リンスモジュール、プリフォーム滅菌モジュール、キャップ・クロージャー滅菌モジュール、統合型滅菌・充填・キャッピングモノブロック)、滅菌技術(過酸化水素、過酢酸、蒸気・熱水、乾熱・熱風、UV-C・パルス光、電子線・その他の新興技術)、フォーマット(PETボトル、HDPEボトル、ガラスボトル、プリフォーム、キャップ・クロージャー、その他のフォーマット)、ライン構成(ロータリーシステム、リニア・インラインシステム、スタンドアロンシステム、統合システム、自動・半自動システム)、エンドユーザー(乳製品・植物性飲料メーカー、ジュース・茶・機能性飲料メーカー、ボトルウォーターメーカー、製薬・バイオ医薬品メーカー、契約飲料・無菌包装機関、化粧品・パーソナルケア・その他液体製品メーカー)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ボトル滅菌・リンスモジュール |
| プリフォーム滅菌モジュール |
| キャップ・クロージャー滅菌モジュール |
| 統合型滅菌・充填・キャッピングモノブロック |
| 過酸化水素 |
| 過酢酸 |
| 蒸気・熱水 |
| 乾熱・熱風 |
| UV-C・パルス光 |
| 電子線・その他の新興技術 |
| PETボトル |
| HDPEボトル |
| ガラスボトル |
| プリフォーム |
| キャップ・クロージャー |
| その他のフォーマット |
| ロータリーシステム |
| リニア・インラインシステム |
| スタンドアロンシステム |
| 統合システム |
| 自動・半自動システム |
| 乳製品・植物性飲料メーカー |
| ジュース・茶・機能性飲料メーカー |
| ボトルウォーターメーカー |
| 製薬・バイオ医薬品メーカー |
| 契約飲料・無菌包装機関 |
| 化粧品・パーソナルケア・その他液体製品メーカー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| フランス | |
| イタリア | |
| 英国 | |
| その他のヨーロッパ | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| その他の中東・アフリカ |
| 機器タイプ別 | ボトル滅菌・リンスモジュール | |
| プリフォーム滅菌モジュール | ||
| キャップ・クロージャー滅菌モジュール | ||
| 統合型滅菌・充填・キャッピングモノブロック | ||
| 滅菌技術別 | 過酸化水素 | |
| 過酢酸 | ||
| 蒸気・熱水 | ||
| 乾熱・熱風 | ||
| UV-C・パルス光 | ||
| 電子線・その他の新興技術 | ||
| フォーマット別 | PETボトル | |
| HDPEボトル | ||
| ガラスボトル | ||
| プリフォーム | ||
| キャップ・クロージャー | ||
| その他のフォーマット | ||
| ライン構成別 | ロータリーシステム | |
| リニア・インラインシステム | ||
| スタンドアロンシステム | ||
| 統合システム | ||
| 自動・半自動システム | ||
| エンドユーザー別 | 乳製品・植物性飲料メーカー | |
| ジュース・茶・機能性飲料メーカー | ||
| ボトルウォーターメーカー | ||
| 製薬・バイオ医薬品メーカー | ||
| 契約飲料・無菌包装機関 | ||
| 化粧品・パーソナルケア・その他液体製品メーカー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| フランス | ||
| イタリア | ||
| 英国 | ||
| その他のヨーロッパ | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ボトリングライン滅菌機械市場の規模はどのくらいですか?
ボトリングライン滅菌機械市場は、2026年の25.59 ミリオン 米ドルおよび2027年の27.59 ミリオン 米ドルから、7.82%のCAGRで2032年までに40.98 ミリオン 米ドルに拡大する見込みです。
ボトリングライン滅菌機械の需要をリードする機器タイプはどれですか?
統合型滅菌・充填・キャッピングモノブロックが2026年に49.92%のシェアでリードしています。これは、滅菌、充填、およびキャッピング工程間の移送を削減するためです。
ボトリングラインで最も広く使用されている滅菌技術はどれですか?
過酸化水素システムが2026年に41.03%のシェアを占め、確立された食品接触用途および残留物除去のためのコンプライアンス管理によって支えられています。
プリフォーム滅菌モジュールが普及している理由は何ですか?
プリフォーム滅菌モジュールは、ブロー成形前の処理により水および殺菌剤の使用量を削減できるため、2032年にかけて8.62%のCAGRで拡大する見込みです。
ボトリング滅菌機器において最も急速に拡大している地域はどこですか?
アジア太平洋は2026年に35.81%のシェアを占め、飲料、乳製品、および栄養製品の生産能力増強に支えられ、2032年にかけて8.71%のCAGRで進展する見込みです。
滅菌機械に対して最も急速な需要を生み出しているエンドユーザーはどこですか?
製薬・バイオ医薬品メーカーは、アイソレーター統合システムへの移行に伴い、2032年にかけて8.79%のCAGRで拡大する見込みです。