
バイオ水素市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 86.34 百万米ドル |
| 市場規模 (2031) | 120.25 百万米ドル |
| 成長率 (2026 - 2031) | 6.85 % |
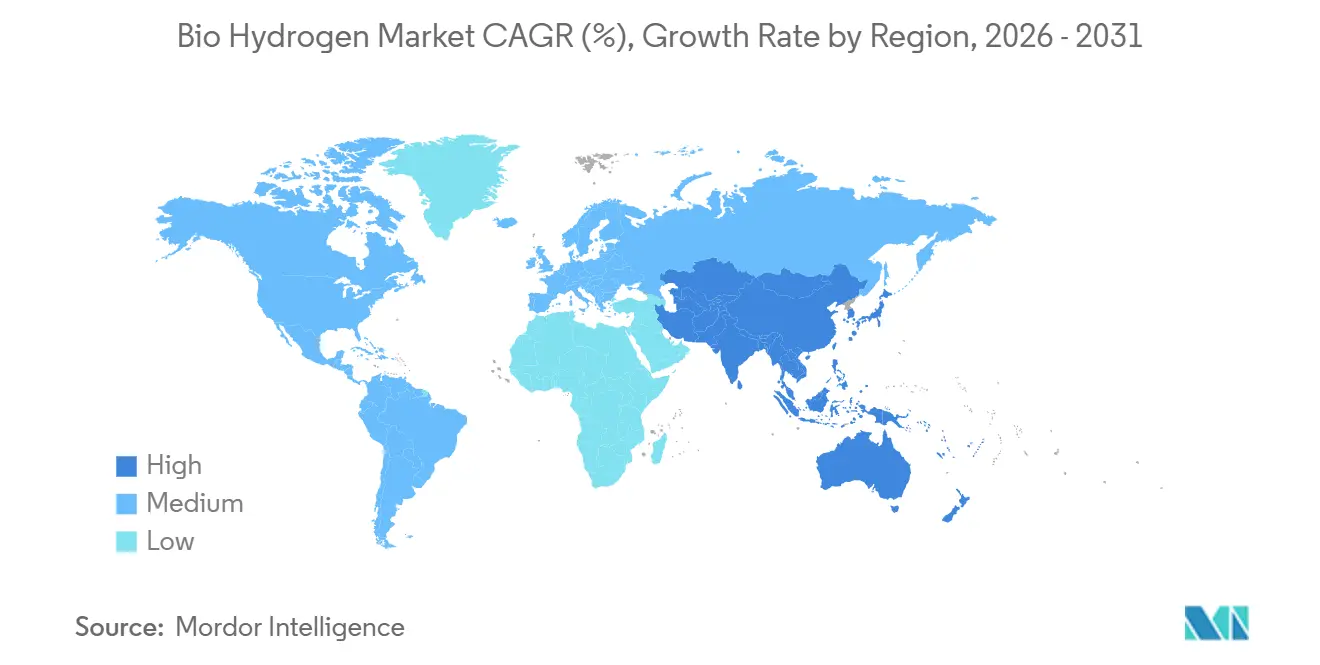
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
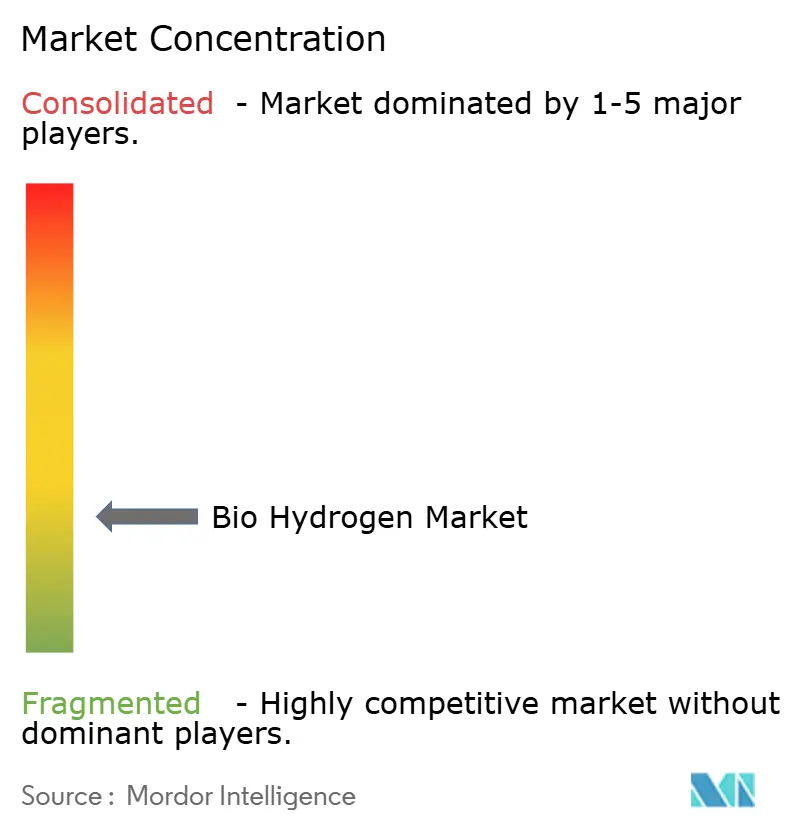
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオ水素市場分析
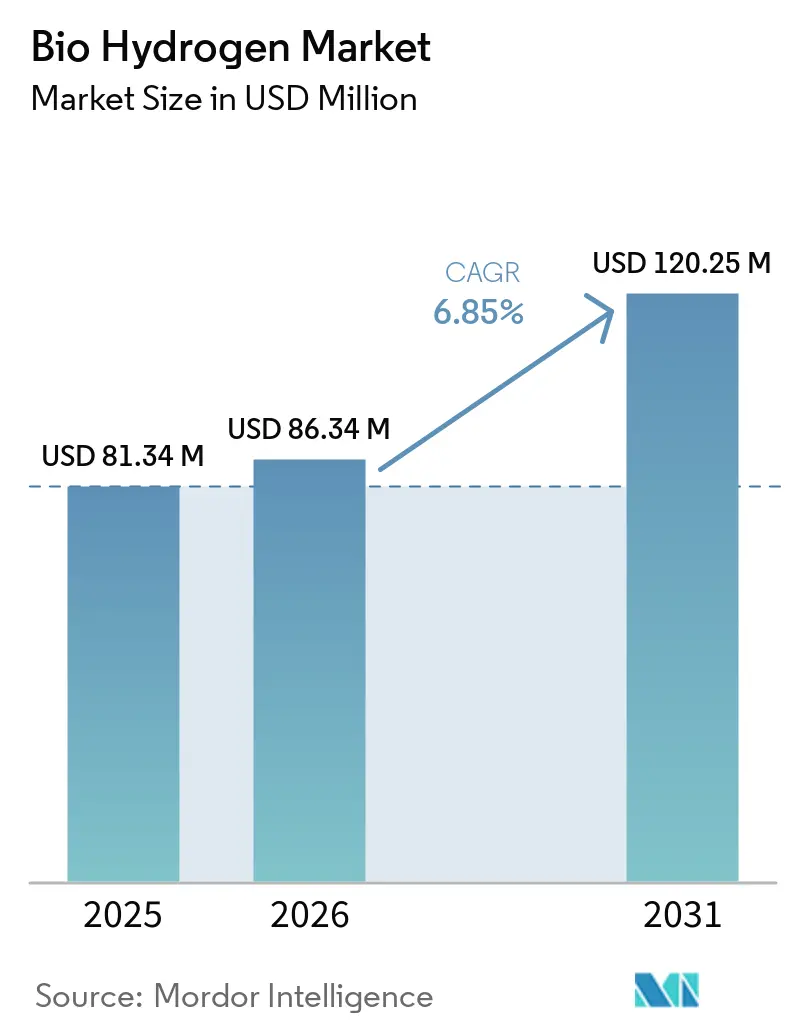
バイオ水素市場規模は2025年に81.34 ミリオン 米ドルと推定され、2026年の86.34 ミリオン 米ドルから2031年には120.25 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 6.85%で成長すると推定されています。バイオ水素市場は、直接電化が困難なセクターにおける脱炭素化要件によって支えられています。農業残渣、食品廃棄物、廃水は、廃棄物管理と水素生産を結びつける原料基盤を提供します。生産者はガス化、暗発酵、光発酵を利用できますが、それらの商業的な準備状況はさまざまです。炭素回収は、ネガティブエミッション申請および認証プログラムへのアクセスを支援することで、バイオジェニック水素の価値を強化できます。公的資金、税額控除、調達規則は、バイオ水素市場の既存のエネルギーおよび産業サプライチェーンへの関連性を高めています。
主要レポートのポイント
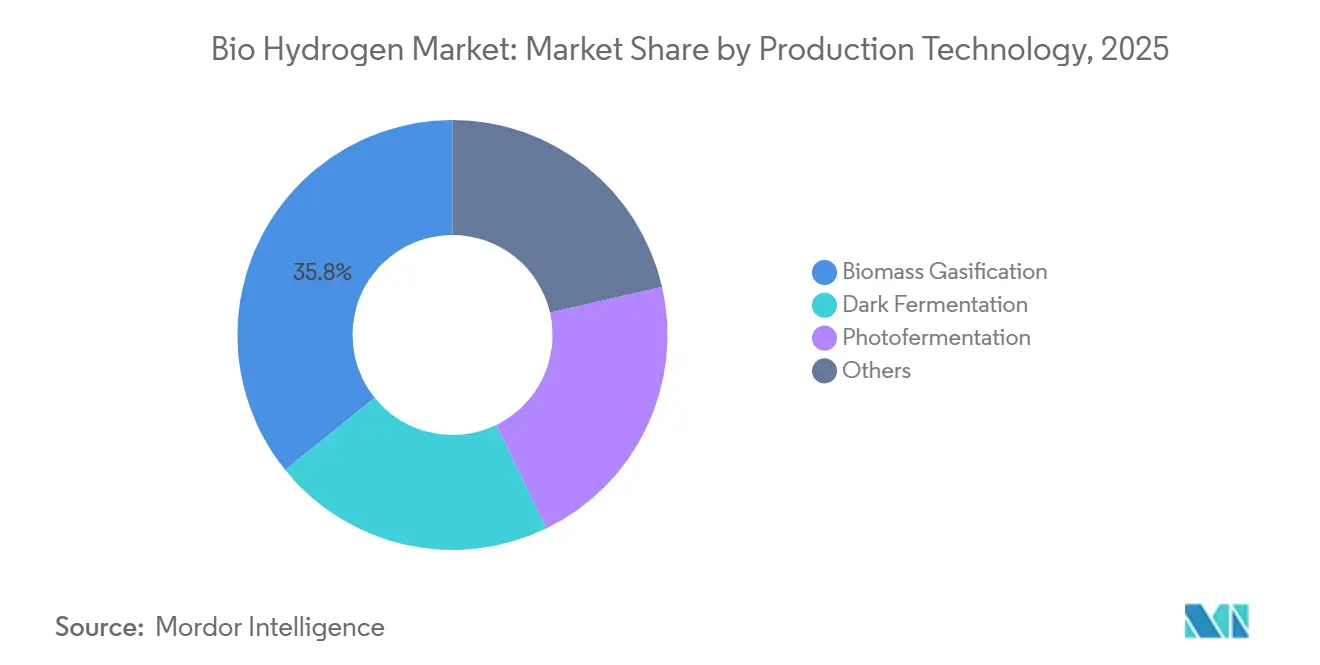
- 生産技術別では、バイオマスガス化が2025年のバイオ水素市場シェアの35.80%を占め、2031年にかけてCAGR 7.35%で成長すると予測されています。
- 原料別では、農業残渣が2025年のバイオ水素市場シェアの38.12%を占め、食品・有機廃棄物は2031年にかけてCAGR 7.52%で成長すると予測されています。
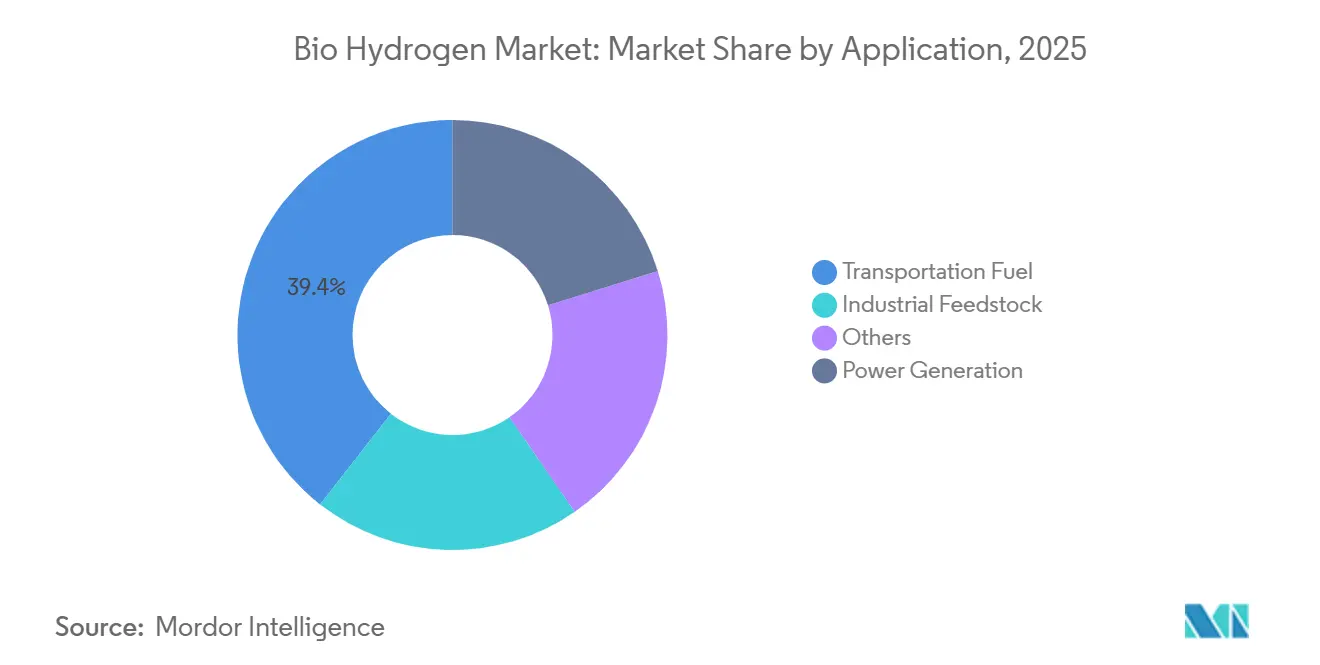
- 用途別では、輸送燃料が2025年のバイオ水素市場規模の39.44%を占め、発電は2031年にかけてCAGR 8.06%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年のバイオ水素市場シェアの29.71%を占め、2031年にかけて最も高い地域CAGRである7.29%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 脱炭素化が困難なセクターにおける水素需要の脱炭素化 | +1.8% | 世界全体;EUおよび日本・韓国での短期的な成果 | 中期(2~4年) |
| 廃棄物ストリームの有価値化と循環型水素生産 | +1.5% | APACコア(中国、インド);EUおよび南米への波及 | 中期(2~4年) |
| 政策的インセンティブと水素認証需要 | +1.6% | EU、北米、日本 | 短期から中期(4年以内) |
| 燃料電池および低炭素燃料の普及 | +1.2% | 中国、ドイツ、米国、日本、韓国 | 中期(2~4年) |
| 炭素回収および副産物との統合バイオ水素 | +0.6% | 英国、EU、米国、オーストラリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
脱炭素化が困難なセクターにおける水素需要の脱炭素化
バイオ水素市場は、鉄鋼、精製、セメント、アンモニア生産者が検証可能な低炭素水素を調達するよう求められるプレッシャーから恩恵を受けています。これらのセクターは直接電化に完全には依存できないため、水素の起源と排出プロファイルが商業的に重要性を増しています。2026年6月初旬までに、13の欧州連合加盟国が輸送向け再生可能エネルギー指令の国内法化を完了しました。その結果として生まれた枠組みは、文書化された持続可能性属性を持つ低排出水素の年間575キロトン(ktpa)超の需要を創出しました[1]。炭素回収と組み合わせたバイオマスガス化は、CertifHyのネガティブエミッション要件を満たし、ISO 19880シリーズの水素品質基準への準拠を支援できます。英国の評価では、炭素回収・貯留を伴うバイオマスガス化が、水素バイオエネルギー炭素回収・貯留(H₂BECCS)ルートの中で最も商業的に進んでいると特定され、ハイブリッドガス化と固体酸化物形燃料電池システムは最大55%の効率を達成しました。
炭素回収は、認証されたネガティブエミッション製品を可能にすることで、バイオ水素市場内におけるバイオジェニック水素の役割を変えます。この特徴は、購入者が単に低い運用排出量だけでなく、文書化された持続可能性属性を必要とする場合に関連します。また、グリッド排出量が依然として重要な場合に、電気分解によって生産された水素からバイオジェニックパスウェイを差別化するのにも役立ちます。その結果生じるプレミアムは、原料収集、変換、回収、配送にわたるトレーサビリティに結びついています。したがって、開発者は認証システムを生産開始後の管理的なステップとしてではなく、プロジェクト設計の一部として扱う必要があります。この要件は、バイオマスの起源と各変換段階に関連する排出量の両方を文書化できるプロジェクトに有利に働きます。
廃棄物ストリームの有価値化と循環型水素生産
廃棄物変換は、廃棄義務を潜在的な生産投入物に変えることで、バイオ水素市場を支援します。2024年5月、中国は農業・林業・都市有機廃棄物の年間排出量が35億トンを超えると報告しました。報告された利用率は14%未満であり、これらの材料を収集・処理できるプロジェクトにとって相当な原料余剰が生じています。廃棄物処理業者は廃棄コストと埋立地へのエクスポージャーを削減でき、水素生産者は低コストまたはネガティブコストで原料を調達できます。この構造は、単一の成長率では捉えられない方法でプロジェクト経済性を改善できます。また、バイオ水素市場を循環経済政策および地域の廃棄物管理義務と結びつけます。
食品廃棄物、都市有機物、農業残渣は、水分含有量、汚染物質、取り扱い要件が異なります。これらの違いは、各サイトでどの生物学的または熱化学的ルートが適切かに影響します。単一のサイトが廃棄物を管理し、水素を生産し、環境義務を果たせる場合、プロジェクト経済性は改善します。このようなプロジェクトには、信頼性の高い収集システムと廃棄物所有者との明確な合意が必要です。サイトレベルのプロジェクトは、廃棄物処理費用の回避と水素販売および環境コンプライアンスを組み合わせることができます。このモデルは、廃棄物所有者、自治体、水素購入者が長期契約を調整できる場合に関連します。
政策的インセンティブと水素認証需要
バイオ水素市場は、開発者と投資家の不確実性を低減するオークション、税額控除、認証システムによって形成されています。2026年3月に欧州委員会が国家補助規則の下で承認したイタリアのプログラムは、2029年まで年間最大4億ユーロ(4億6,200万 米ドル)のオークションを提供し、総額60億ユーロ(69.3億 米ドル)の15年間のコミットメントを伴います。これらのメカニズムは、適格な水素パスウェイの収益の可視性を改善し、ライフサイクル排出量と原料出所の文書化の重要性を高めます。オークション設計は、信頼性の高い納期スケジュールと持続可能性要件への準拠を実証できるプロジェクトを優遇する可能性があります。
米国内国歳入庁は、2025年1月にセクション45Vクリーン水素生産クレジット規制を最終決定しました。最大クレジットは、関連するライフサイクル排出条件を満たすプロジェクトに対して1kgあたり3.185 米ドルでした。2025年の分析では、炭素隔離を伴う廃棄物ストリーム暗発酵が、H₂1kgあたりマイナス8.6 kg CO₂-eqのライフサイクル排出量を達成できることが判明しました。再生可能エネルギー指令第27および関連委任法令は、バイオジェニック水素ルートを認めています。このような要件は、購入者が認証済み供給を必要とする場合に、政策支援を持続的な需要に転換できます。したがって、バイオ水素市場は、財政支援と排出量・トレーサビリティ規則の一貫した適用の両方に依存しています。
燃料電池および低炭素燃料の普及
輸送燃料はバイオ水素市場において最大の用途であり続けました。燃料電池フリートと低炭素調達規則が、文書化された特性を持つ水素への需要を生み出したためです。米国は2025年7月時点で855台の燃料電池電気バスを保有しており、前年比49%増を示しています。カリフォルニア州は、革新的クリーン輸送規制の下、2040年までに2,600台以上の燃料電池電気バスを導入する計画を立てています。車両調達が公共の脱炭素化コミットメントに結びついていることが多いため、フリート事業者はより長期的な需要を生み出すことができます。調達要件が持続可能性文書を指定する場合、バイオジェニック供給が関連します。フリート需要の成長は依然として、信頼性の高い給油、貯蔵、配送システムに依存しています。
中国は2024年末時点で11,300台の燃料電池トラックを保有しており、世界の燃料電池商用車展開のほぼ95%を占めています。日本と韓国も、輸送および定置型電力における水素用途を支援するための政策枠組みを活用しています。FuelEUマリタイムおよびReFuelEUアビエーション規則は、欧州の関連購入者にとって文書化された燃料属性の重要性を強調しています。バイオ水素市場は、プロジェクトが品質と持続可能性の信頼性の高い文書を提供する場合にこの需要を満たすことができます。燃料電池は将来の需要の唯一の源泉ではなく、産業ユーザーも従来の水素の代替品を必要としています。しかし、輸送調達は政策コミットメントから水素引き取りへの明確なルートを提供します。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い単位生産コストと低い水素収率 | -0.9% | 世界全体;北米とEUで最も深刻 | 短期から中期(4年以内) |
| 未成熟な貯蔵・配送・引き取りインフラ | -0.6% | APACの新興市場、南米、中東・アフリカ | 中期(2~4年) |
| 原料汚染物質の変動性と生物学的プロセスの阻害 | -0.4% | 世界全体;混合産業農業廃棄物地域に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い単位生産コストと低い水素収率
生産コストは、特に生物学的変換パスウェイにおいて、バイオ水素市場に対する最も直接的な抑制要因であり続けています。原料組成の変動は収率を制限し、大規模な電気分解および水蒸気メタン改質設備で得られるスケールメリットを妨げる可能性があります。2025年の技術経済分析では、微生物電気分解セルと統合された暗発酵が、電流密度20 A/m²において1kgあたり17~30 米ドルで水素を生産することが判明しました。電流密度を100 A/m²に上げると、モデル化されたコストは1kgあたり4~6.9 米ドルに低下しました。電流密度を高めると、商業運転では未解決のままである材料耐久性の懸念も生じます。インセンティブはギャップを縮小できますが、支援のない場所での技術的・財務的リスクを排除するものではありません。
原料汚染物質は別の制限要因であり、混合有機物が生物学的プロセスを阻害し、プラント運転を複雑にする可能性があります。農業・産業廃棄物ストリームは、変換前に選別、前処理、またプロセス制御を必要とする場合があります。これらの要件は、より小規模な分散型サイトでの資本・運用コストを引き上げる可能性があります。技術選択は、水分含有量、化学組成、供給の一貫性を考慮する必要があります。カーボンクレジットまたは廃棄物処理費用収入は経済性を改善できますが、いずれの収入源も安定した水素収率の必要性を排除するものではありません。バイオ水素市場は、水素産出量を管理するのと同様に原料品質を管理する運用モデルを必要とするでしょう。
未成熟な貯蔵・配送・引き取りインフラ
バイオ水素市場は、発表された生産量の不足ではなく、水素物流の限界から生じる需給不均衡に直面しています。アジア太平洋地域では、契約受注件数が2024年の54件から2025年には27件に減少しました。同時に、中国以外の221件のプロジェクトがパイプラインに残っており、合計設備投資額は2,400億 米ドルに上ります。プロジェクトのバックログは、輸送、貯蔵、購入者の手配が投資決定を遅らせる可能性があることを示しています。小規模で分散したバイオ水素サイトは、集中型パイプラインシステムへのアクセスが欠如していることが多く、そのため配送コストが産業需要センターの近くに位置する大規模プロジェクトのコストを上回る可能性があります。
引き取り事業者の確保は、プロジェクト開発者にとって繰り返し生じる懸念事項です。英国の水素バイオエネルギー炭素回収・貯留(H₂BECCS)評価では、信頼性の高い長期引き取り契約が資金調達と商業開発にとって重要であると指摘されました。これらの契約がなければ、貸し手はより高いリスクプレミアムを適用し、開発者は建設を延期する可能性があります。配送インフラも純度、安全性、信頼性の要件を満たす必要があります。これにより、廃水処理施設、産業施設、フリートデポを含む地域需要クラスターの重要性が高まります。バイオ水素市場は、原料供給と最終用途需要が近接している場所でより迅速に進展する可能性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
生産技術別:
バイオマスガス化がシェアと成長の両面でリードを維持バイオマスガス化は2025年のバイオ水素市場シェアの35.80%を占め、2031年にかけて最も高い予測CAGRである7.35%を記録しました。この二重の地位は、その確立された役割と継続的な成長ポテンシャルを反映しています。ガス化は、農業・林業サプライチェーン全体で入手可能な固体リグノセルロース材料を処理できます。また、排出性能を改善できる炭素回収システムとも整合します。IEAバイオエネルギータスク33は、2050年までのH₂BECCS展開予測において、ガス化を最も高い確信度を持つパスウェイとして特定しました。この評価では、炭素回収層とともに、確立された世界的な商業運転が引用されました。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
原料別:
農業残渣が優位を維持しながら食品・有機廃棄物が加速農業残渣は2025年のバイオ水素市場シェアの38.12%を占めました。その地位は、広範な入手可能性、地理的分散、および固体リグノセルロース材料を処理するガス化システムとの適合性を反映しています。水分含有量が低いため、いくつかの競合原料と比較して取り扱いが改善される可能性があります。2026年のライフサイクル評価では、タイにおける稲わらのガス化と暗発酵が、H₂1kgあたり14.2~14.6 kg CO₂-eqの地球温暖化ポテンシャルを生み出すことが判明しました。これは、H₂1kgあたり30~35 kg CO₂-eqの化石水素と比較して55~60%の削減を示しています。これらの結果は、農業残渣パスウェイの持続可能性の主張を支持します。
中国は2026年7月に農業廃棄物の利用に関するT/CNMN 153-2026規格を公表しました。この規格は、確立されたデジタルサプライチェーン監視を持つ事業者に有利に働くトレーサビリティ要件を導入しました。食品・有機廃棄物は2031年にかけてCAGR 7.52%で成長すると予測されました。廃棄物処理費用の回避と水素収入がこの成長ポテンシャルを支援します。食品廃棄物を処理する統合暗発酵・微生物電気分解システムは、消費された化学的酸素要求量1グラムあたり最大1,608.6 ± 266.2 mL H₂の収率を達成しました。これらのシステムはまた、78.5 ± 5.7%の化学的酸素要求量除去効率を達成しました。廃水と下水汚泥は依然として関連性があり、実際の嫌気性消化槽流出液を使用したゼロギャップ微生物電気分解セルは、30日間にわたって32 ± 6 L/L/日を維持しました。
用途別:
輸送燃料がリードし発電が最速で進展輸送燃料は2025年のバイオ水素市場規模の39.44%を占めました。フリートの脱炭素化義務と燃料電池車両普及の成長がその主導的地位を支援しています。公共フリートの購入は、特に事業者が排出目標を達成しなければならない場合に、水素の契約需要を生み出すことができます。米国は2025年7月時点で855台の燃料電池電気バスを保有しており、継続的な展開を示しています。中国は2024年末時点で11,300台の燃料電池トラックを保有しており、地域の輸送需要を強調しています。認証されたバイオジェニック供給は、購入者が燃料の持続可能性文書を必要とする場合に注目を集めることができます。
発電は、2031年にかけて最も高い用途CAGRである8.06%を記録すると予測されました。日本は2026年5月末までに差額決済契約プログラムの下で6件のプロジェクトを選定しました。これらの受注は、定置型用途向けの年間低排出水素支援のほぼ130キロトン(ktpa)をカバーしました。日本と韓国は、政策に支援された水素発電展開の中心であり続けています。精製、アンモニア、化学品における産業原料用途が第3の用途セグメントです。世界水素レビュー2025では、これらのセクターの需要は依然としてほぼ完全に従来の水素によって満たされていると述べられました。これは、自発的コミットメントと規制上の閾値がより厳格になるにつれて、認証されたバイオ水素にとっての代替機会を提示します。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋バイオ水素市場
アジア太平洋地域は2025年のバイオ水素市場シェアの29.71%を占め、2031年までの地域別CAGRが7.29%と最も高い成長率を記録すると予測されていた。同地域は豊富なバイオマス資源、政府のコミットメント、および燃料電池導入の拡大という恩恵を受けている。中国の第15次五カ年計画は、バイオジェニック水素を戦略的優先事項として位置づけている。2026年3月、工業・情報化部、政部、および国家発展改革委員会からの通知は、都市クラスター投資を多様な水素用途に向け、特に農業系および有機廃棄物由来のバイオ水素を支援するよう指示した。インドでは推定総投資額1,050億米ドルに上る60件の水素プロジェクトが進行中であり、初期のアンモニア引き取り契約が開発事業者による買い手確保を後押しした。
アジア太平洋、北米および欧州バイオ水素市場
日本は2026年5月下旬までに、年間約130キロトン(ktpa)の低排出水素を対象とした差額決済契約を締結していた。韓国は、バイオマス資源が豊富なASEAN諸国向けのバイオ水素輸入ハブとしての地位確立を目指している。タイとインドネシアは支持的な事例を示しており、稲わらを原料とする製造経路は化石燃料由来水素と比較して温暖化ポテンシャルを55〜60%削減することが示された。北米と欧州はそれぞれ地域別シェアの第2位および第3位を占めた。米国では、セクション45Vが検証済みライフサイクル排出実績を有する適格プロジェクトを支援できる。欧州の政策的影響は、水素オークションメカニズムおよびサステナビリティ規則を通じても発揮されている。
欧州・中東・アフリカおよび南米バイオ水素市場
欧州水素銀行の第3回オークションでは、欧州経済領域7カ国にわたる9プロジェクトに対し、10億ユーロ(11.6億米ドル)超が授与され、約1.1GWの設備容量を代表するものとなった[2]。南米、中東、およびアフリカは、バイオ水素市場においてより初期段階の地域にとどまっている。ブラジルは既存のエタノールインフラを現地改質に活用することで、グリーンフィールドのガス化投資を回避できる。サウジアラビアのビジョン2030プログラムは上流の水素投資を推進しており、廃棄物管理の枠組みが整備されるにつれてバイオジェニック原料を取り込む可能性がある。中東およびアフリカでは規制上の相違とインフラ不足が近期の進展を制約しているが、将来的な輸出回廊とEU認証要件がこれらの地域に長期的な役割をたらす可能性がある。
競合環境
バイオ水素市場は断片化されており、原料調達から最終的な水素配送にわたって支配的な地位を占める単一企業は存在しません。Air LiquideやLindeなどの産業ガス企業は、配送、精製、圧縮における下流能力を持っており、認証済み配送を必要とするプロジェクトに統合上の優位性を提供できます。しかし、これらの企業による主要な資本展開は、電解水素により集中したままです。Air Liquideは2025年7月に、ロッテルダム港の200 MW ELYgatorエレクトロライザーに5億ユーロ(5億8,200万 米ドル)超を投資する最終投資決定を行いました。これにより、専門開発者が分散型廃棄物から水素へのガス化・発酵プロジェクトを推進する余地が生まれています。
エネルギーユーティリティは、再生可能水素とバイオジェニック炭素ストリームを組み合わせるプロジェクトを追求しています。2026年6月、ENGIEとEuropean Energyは、最大150 MWのエレクトロライザー容量を持つデンマークのプロジェクトに関する協力協定を締結し、ENGIEは年間20,000トン超の再生可能水素のマーケティング権を確保しました。同月、ShellはENGIEのKerEAUzen e-SAFプロジェクトにXTLプロセスをライセンス供与しました。このプロジェクトはバイオジェニック二酸化炭素とグリーン水素を使用して持続可能な航空燃料を生産します。これらの動向は、バイオジェニック炭素が水素単位コストのみで評価されない製品において収益化できることを示しています。
2026年7月、Messerは10年間の再生可能水素供給契約の下、フランスとドイツにあるLhyfeの4つの生産サイトの30%の株式を取得しました。この合意は、ガス配送業者がすべてのサイトを自ら建設するのではなく、生産株式を取得するモデルを示しています。多段階暗発酵と微生物電気分解システムにおける研究活動は、欧州連合(EU)、日本、中国のバイオテクノロジーグループに集中しています。CertifHy、ISO 14687水素純度要件、および再生可能エネルギー指令委任法令への準拠は参入障壁を生み出す可能性があり、認証・トレーサビリティシステムを早期に確立した生産者に有利に働きます。
バイオ水素産業リーダー
-
Air Liquide
-
Linde PLC
-
Air Products and Chemicals, Inc.
-
Shell plc
-
Exxon Mobil Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
バイオ水素市場 このレポートでカバーされる企業
- Air Liquide
- Air Products and Chemicals, Inc.
- Ballard Power Systems
- Cummins Inc.
- Enapter AG
- ENGIE
- Exxon Mobil Corporation
- ITM Power plc
- Linde PLC
- McPhy Energy
- Nel ASA
- Plug Power Inc.
- Shell plc
- Siemens Energy
- Sunfire SE
最近の産業開発事情 バイオ水素市場
- 2026年7月:LhyfeとMesserは戦略的産業・財務パートナーシップを締結し、MesserがフランスとドイツにあるLhyfeの再生可能水素生産サイト4カ所の30%の株式を取得し、10年間の再生可能水素供給契約を伴いました。この取引は欧州における長期・大規模な再生可能水素配送契約の一つを確立し、欧州の再生可能水素バリューチェーンにおける垂直統合の加速を示しています。
- 2026年6月:ENGIEとEuropean Energyは、最大150 MWのエレクトロライザー容量を持つデンマークの大規模再生可能水素プロジェクトに関する協力協定を締結し、2030年頃の商業運転を目指しています。ENGIEは年間20,000トン超の再生可能水素のマーケティング権を確保しました。
世界のバイオ水素市場レポートの調査範囲
バイオ水素は、有機廃棄物、バイオマス、水などの生物学的源泉から生産されるクリーンな水素ガスです。細菌や微細藻類などの生きた微生物が、化石燃料を使用せずにこれを生産します。再生可能でクリーンなエネルギー代替品として機能します。
バイオ水素市場は、生産技術、原料、用途、地域別にセグメント化されています。生産技術別では、市場はバイオマスガス化、暗発酵、光発酵、その他にセグメント化されています。原料別では、市場は農業残渣、食品・有機廃棄物、廃水・下水汚泥、その他にセグメント化されています。用途別では、市場は輸送燃料、発電、産業原料、その他にセグメント化されています。レポートはまた、主要地域の16カ国にわたるバイオ水素の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| バイオマスガス化 |
| 暗発酵 |
| 光発酵 |
| その他 |
| 農業残渣 |
| 食品・有機廃棄物 |
| 廃水・下水汚泥 |
| その他 |
| 輸送燃料 |
| 発電 |
| 産業原料 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 生産技術別 | バイオマスガス化 | |
| 暗発酵 | ||
| 光発酵 | ||
| その他 | ||
| 原料別 | 農業残渣 | |
| 食品・有機廃棄物 | ||
| 廃水・下水汚泥 | ||
| その他 | ||
| 用途別 | 輸送燃料 | |
| 発電 | ||
| 産業原料 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
バイオ水素市場の現在の市場規模は?
バイオ水素市場規模は2025年に81.34 ミリオン 米ドルと推定され、2026年の86.34 ミリオン 米ドルから2031年には120.25 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 6.85%で成長すると推定されています。
バイオ水素の展開をリードする生産技術は何ですか?
バイオマスガス化は2025年に35.80%のシェアでリードし、2031年にかけて最も高い予測CAGRである7.35%を記録しました。
最も強い成長見通しを持つ原料は何ですか?
食品・有機廃棄物は、廃棄物処理費用の回避と水素収入に支えられ、2031年にかけてCAGR 7.52%で成長すると予測されました。
バイオ水素の主な用途は何ですか?
輸送燃料は2025年に39.44%のシェアを占め、燃料電池フリートの展開と脱炭素化義務に支えられています。