
アゼライン酸コスメティクス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 407.27 百万米ドル |
| 市場規模 (2032) | 724.5 百万米ドル |
| 成長率 (2027 - 2032) | 12.21 % |
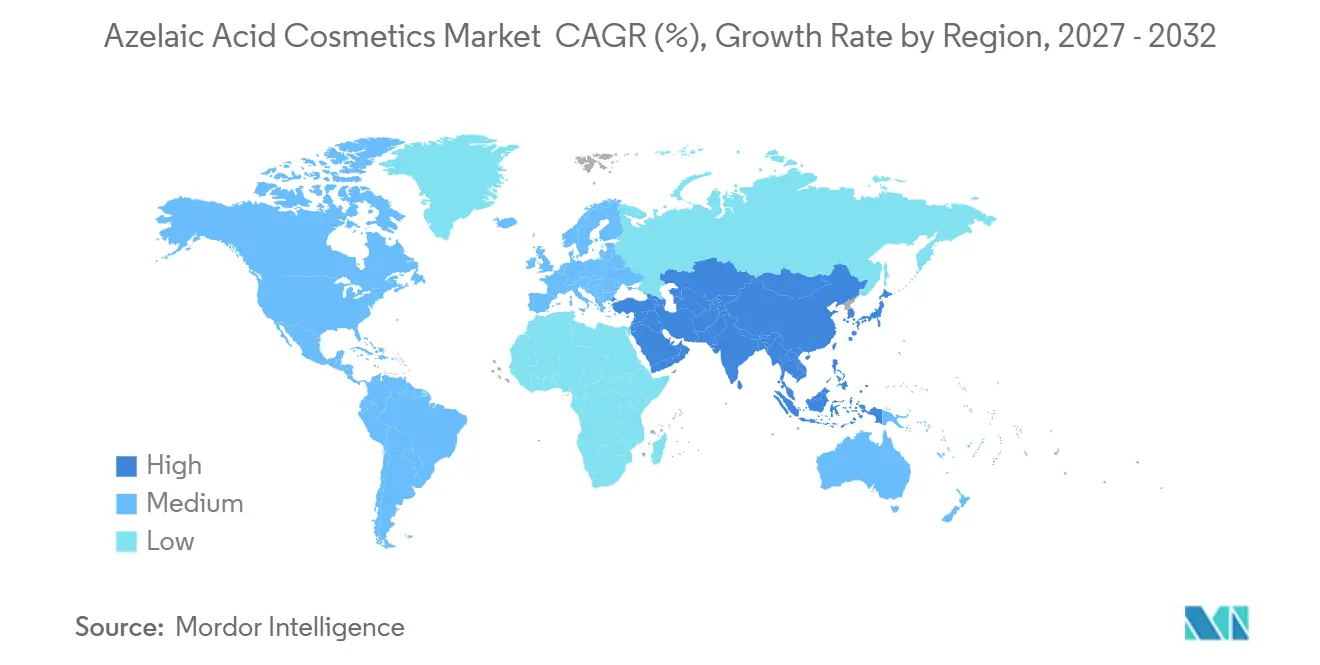
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
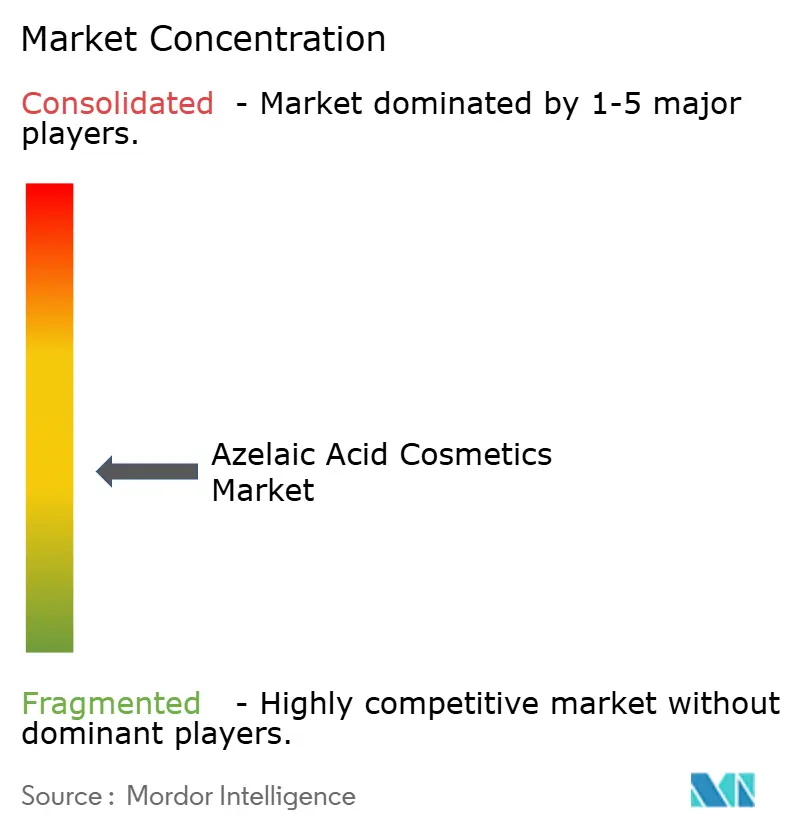
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアゼライン酸コスメティクス市場分析
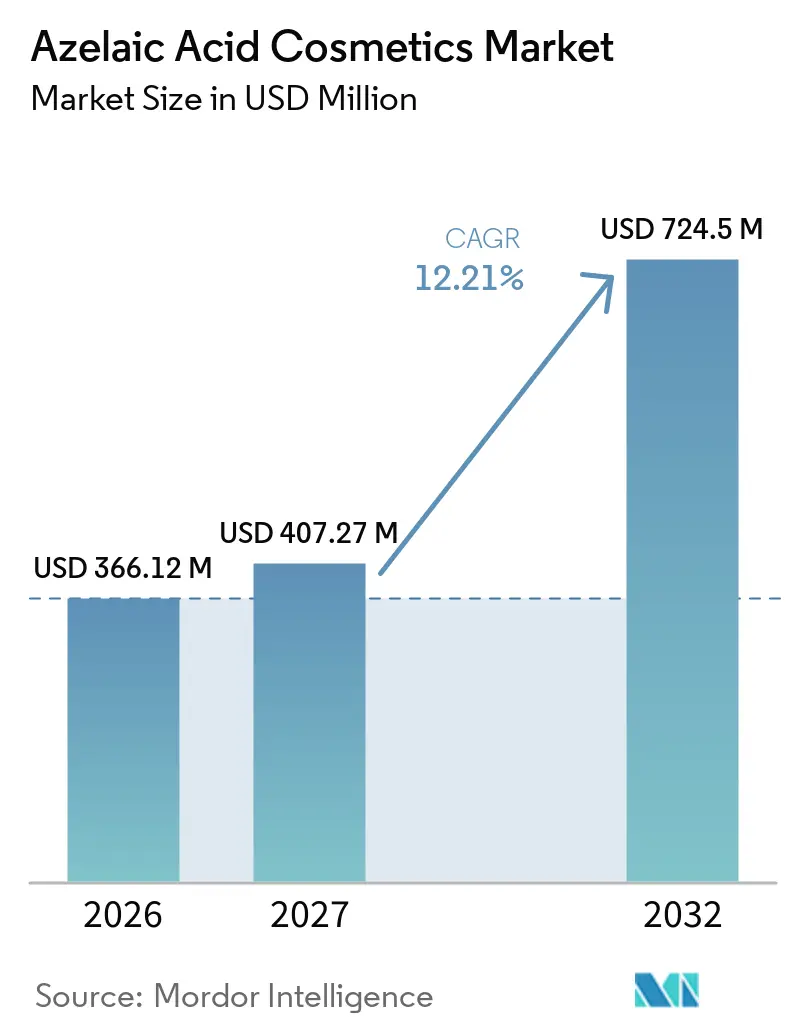
アゼライン酸コスメティクス市場は2026年に366.12 ミリオン 米ドルと評価され、2027年の407.27 ミリオン 米ドルから2032年には724.5 ミリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 12.21%を記録する見込みです。市場成長は、ニキビ、シミ、ニキビ跡、肌のトーンの不均一、目立つ赤みに対処するターゲット型スキンケアソリューションへの消費者需要の高まりによって牽引されています。アクティブスキンケア成分とその機能的メリットに対する認識の高まりにより、消費者はターゲット効果と肌への適合性を兼ね備えた処方を求めるようになっています。皮膚科医にインスパイアされたスキンケア、成分の透明性、エビデンスに基づくコスメティクス処方への関心の高まりが、製品の普及をさらに後押ししています。
レポートの主要ポイント
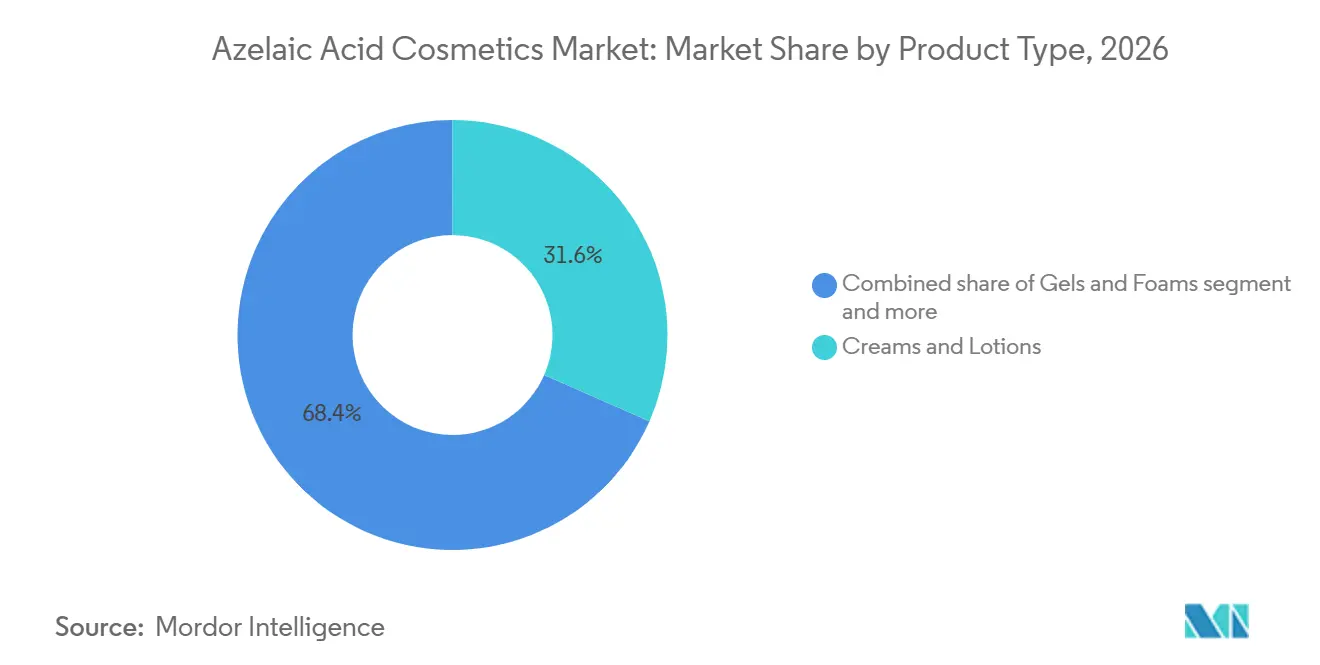
- 製品タイプ別では、クリーム・ローションが2026年のアゼライン酸コスメティクス製品市場において31.56%のシェアを占め、セラム・アンプル・エッセンスは2032年までに13.45%のCAGRで成長すると予測されています。
- 濃度別では、中濃度製品が2026年に46.55%のシェアを占め、メディカルグレードコスメティクスは2032年までに13.86%のCAGRで拡大すると予測されています。
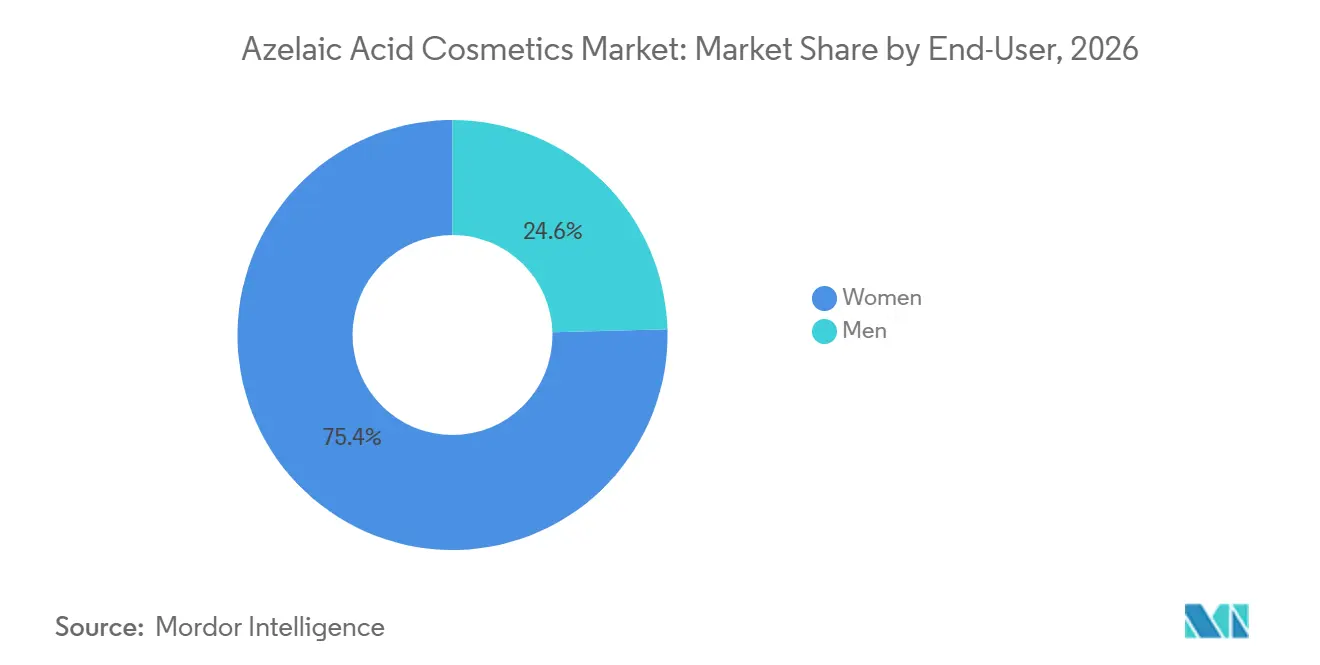
- エンドユーザー別では、女性が2026年に75.43%のシェアを占め、男性は2032年までに12.89%のCAGRで最も高い成長を記録すると予測されています。
- 流通チャネル別では、専門美容・健康ストアが2026年に41.03%のシェアを占め、オンライン小売ストアは2032年までに14.56%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に33.12%のシェアを占め、アジア太平洋地域は2032年までに14.09%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルアゼライン酸コスメティクス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ニキビ肌・シミの有病率の上昇 | +2.8% | グローバル;北米、東アジア、南米で最も高い | 短期(2年以内) |
| 多機能スキンケア成分に対する需要の高まり | +2.2% | グローバル;北米と西欧で最も強い | 中期(2~4年) |
| 赤み対策スキンケアへの関心の増大 | +1.8% | 北米と西欧;韓国と日本で新興 | 中期(2~4年) |
| 皮膚科医にインスパイアされたコスメティクス製品の採用 | +1.6% | 北米、欧州;インドと東南アジアで急速な普及 | 中期(2~4年) |
| 配合処方におけるアゼライン酸の使用拡大 | +1.2% | グローバル;アジア太平洋と欧州で最も強い | 長期(4年以上) |
| コスメティクスグレードのアゼライン酸を使用した製品イノベーションの増加 | +0.9% | グローバル;北米と韓国が主導 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ニキビ肌・シミの有病率の上昇
ニキビの持続的な有病率と繰り返すシミが、アゼライン酸コスメティクスの需要を牽引しています。消費者は、吹き出物、肌のテクスチャーの不均一、ニキビ後の色素沈着に対処するスキンケア製品を求めています。ニキビに関連する悩みは思春期を超えて成人期まで続く場合があり、継続的なスキンケアルーティンやシミが治まった後の残留跡の管理に適した製品への需要を生み出しています。アゼライン酸は、その面皰溶解作用と抗炎症特性、およびニキビ後の黒ずみの外観改善を助ける能力により、この需要に応える成分として注目されています。例えば、米国皮膚科学会(AADA)は、ニキビが毎年約5,000万人のアメリカ人に影響を与えていると報告しています[1]。この広範な有病率は、シミや残留色素沈着の外観改善を目的としたアゼライン酸配合コスメティクス処方の機会を支えています。
多機能スキンケア成分に対する需要の高まり
多機能スキンケア成分に対する需要の高まりが、アゼライン酸コスメティクスの需要を牽引しています。消費者はそれぞれの悩みに別々の製品を必要とせず、複数の肌の悩みに対処できる処方をますます求めるようになっています。シミ、肌のトーンの不均一、ニキビ跡、肌のテクスチャーの改善におけるアゼライン酸の多用途性は、補完的な成分を含む配合処方への適合性を高めています。これにより、メーカーはターゲット型コスメティス効果と保湿、皮脂バランス、肌バリアサポートを組み合わせた製品を開発できます。複数の相性の良いスキンケア目標を中心に製品を処方できる能力は、成分の組み合わせと処方設計による差別化の機会も生み出し、多機能スキンケアルーティンにおけるアゼライン酸の重要性を強化しています。
赤み対策スキンケアへの関心の増大
顔の赤みの見た目を軽減するスキンケア製品に対する消者の関心の高まりが、アゼライン酸配合コスメティクスへの需要を支えています。消費者はますます、肌の快適さを維持しながら目に見える肌の不均一さを改善するターゲット処方を求めており、特に赤みがニキビや敏感肌と併発する場合にその傾向が顕著です。アゼライン酸の抗炎症特性は、赤みが生じやすい肌向けに設計されたコスメティクス処方において有用な成分となっています。これにより、アゼライン酸と鎮静・保湿成分を組み合わせ、均一な肌色の見た目を改善する製品の開発が促進されています。消費者が肌の外観と処方の耐容性を重視するにつれ、赤みを意識したスキンケアは、従来のニキビケアルーティンを超えたアゼライン酸製品の新たな機会を創出しています。
皮膚科医にインスパイアされたコスメティクス製品の採用
皮膚科医にインスパイアされたコスメティクス製品の採用の拡大が、アゼライン酸コスメティクス市場の需要を支えています。消費者はますます、シミ、ニキビ跡、肌のトーンの不均一、目立つ赤みに対するターゲット型処方を求めています。このトレンドは、ブランドが単一のスキンケアルーティン内で複数の悩みに対処するめに、アクティブ成分と補完的な肌コンディショニング成分を組み合わせた製品を開発することを促しています。例えば、COSRXはアゼライン酸10 B5赤み鎮静クリームを提供しており、10%のアゼライン酸とパンテノールおよびその他の肌コンディショニング成分を配合し、ニキビ肌、目立つ赤み、シミ跡をターゲットとしています。これは、皮膚科医にインスパイアされた処方が特化型アゼライン酸コスメティクス製品への需要を牽引していることを示しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 成分濃度に関する規制上の制限 | -1.5% | 北米(FDA)、中国(NMPA)、EU(EC 1223/2009)、オーストラリア(TGA) | 短期(2年以内) |
| アゼライン酸に対する消費者認知の低さ | -1.0% | グローバル;南米、東南アジア、中東・アフリカで最も深刻 | 中期(2~4年) |
| 代替スキンケアアクティブ成分との激しい競争 | -0.8% | グローバル;北米と西欧で最も高い | 中期(2~4年) |
| 原材料調達と品質一貫性の課題 | -0.5% | グローバル、特にアジア太平洋調達サプライチェーン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
成分濃度に関する規制上の制限
成分試験と検証を規定する規制要件は、特に中国に参入するメーカーにとってコンプライアンスコストを増加させ、製品開発のタイムラインを延長させることにより、アゼライン酸コスメティクス市場の成長を抑制する可能性があります。2025年、国家薬品監督管理局(NMPA)は、化粧品安全技術規範の改正を通じて、化粧品中のアゼライン酸およびその塩類を測定するための標準化された分析方法を導入しました[2]。規定された試験方法論への準拠には、製品登録、届出、品質管理手続きにおいて、正確な成分識別、濃度測定、および裏付けとなる試験文書を確保することが求められます。これらの要件により、専門的な実験室試験、分析バリデーション、規制専門知識への依存度が高まり、中小ブランドや海外サプライヤーにとって追加的な財務的・行政的負担が生じる可能性があります。
代替スキンケアアクティブ成分との激しい競争
代替スキンケアアクティブ成分との激しい競争が、アゼライン酸コスメティクス市場の成長を抑制する可能性があります。消費者とスキンケアブランドは、ニキビ、肌のトーンの不均一、ニキビ跡、過剰な皮脂など類似の悩みに対処する幅広い成分にアクセスできます。サリチル酸、ナイアシンアミド、レチノール、アルファアルブチンなどの成分は、シミコントロールと肌のブライトニング用途においてアゼライン酸と競合しています。これらの代替成分は、確立された消費者認知、豊富な製品ラインナップ、洗顔料、セラム、保湿剤、ターゲット型トリートメントへの配合という利点を持っています。消費者はまた、成分への親しみやすさ、処方の好み、自分の肌タイプへの適合性の認識、または異なる価格帯での製品入手可能性に基づいて代替品を選択する場合があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:クリーム・ローションが基盤を維持する中、セラム形態が加速
クリーム・ローションは2026年のアゼライン酸コスメティクス市場において31.56%を占め、その処方の柔軟性と局所スキンケア製品開発における確立された役割によって支えられています。これらの形態により、メーカーはアゼライン酸を異なるコスメティクスベースに配合しながら、エマルジョン構造、粘度、塗り広げやすさ、吸収特性を調整できます。クリーム処方はよりリッチなエモリエントシステムに対応できる一方、ローションはより軽い質感と肌への塗布のしやすさを提供します。アクティブ成分を含む処方を開発する際には、成分の分散を最適化し、製品の有効期間を通じて物理的安定性を維持する能力が特に重要です。乳化技術、安定剤、包装適合性の改善が、望ましい感触特性を持つ一貫した製品の開発をさらに支えています。
セラム、アンプル、エッセンスは2027年から2032年にかけてCAGR 13.45%で成長すると予測されており、アゼライン酸を軽量なリーブオン製品に配合できる低粘度処方システムの進歩によって牽引されています。セグメント固有の主要な促進要因は、アゼライン酸の水への溶解性が限られているため、主に水性の製品を設計する際に技術的な課題が生じることから、アクティブ成分の分散と肌触りのバランスを取る処方の開発です。そのため、メーカーは均一性と一貫性を維持するために、懸濁システム、エマルジョンベースのセラム、適切な安定剤に注力しています。このセグメントはまた、クリームで一般的に使用されるリッチなエモリエントベースに依存することなく、異なるアクティブ濃度と補完的な成分で製品を処方できる柔軟性という恩恵も受けています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
濃度別:中濃度ティアが数量を支え、医療グレードが突出
中濃度処方は2026年のアゼライン酸コスメティクス市場において46.55%のシェアを占め、アクティブ成分の強度と処方の柔軟性のバランスによって支えられています。この濃度範囲内で製品を開発するには、メーカーが意図した有効期間を通じて一貫したアゼライン酸の分散、適切な製品粘度、物理的安定性を維持する必要があります。これらの要件は、保管中の成分の沈降や不均一な分布を防ぐのに役立つ最適化された懸濁・乳化システムの使用を促しています。中濃度はまた、処方全体を過度に複雑にすることなく補完的な成分を配合する柔軟性を処方者に提供しています。
医療グレードコスメティクス濃度セグメントは2027年から2032年にかけてCAGR 13.86%で成長すると予測されており、ターゲット型スキンケアルーティン向けに設計された高強度処方への需要によって牽引されています。これらの濃度での製品開発には、処方が最適化されていない場合にざらつきのある質感や塗布時の不快感が生じる可能性があるため、成分の分散、処方の均一性、肌の耐容性の慎重な管理が必要です。これにより、懸濁技術、エマルジョン設計、相性の良い安定化・肌コンディショニング成分の選択における進歩が促進されています。処方開発者はまた、製品が有効期間を通じて物理的に安定した状態を維持し、一貫した品質を提供することを確保する必要があります。
エンドユーザー別:女性が市場数量を維持;男性が成長の方程式を再定義
女性は2026年のアゼライン酸コスメティクス市場売上の75.43%を占めており、スキンケアルーティンへの積極的な取り組みと、肌の色むら・ニキビ跡・目に見える赤みに対処するターゲットコスメティクス製品への需要に支えられています。例えば、コスメティクス・ヨーロッパによると、2026年には欧州の消費者の76%がコメティクスおよびパーソナルケア製品を日常のパーソナルケアルーティンにおいて重要または非常に重要と考えていました[3]。これは、消費者の日常ルーティンにおけるスキンケアの重要性を浮き彫りにし、専門的なコスメティクス処方への需要を支えています。肌の外観を維持し、定期的なスキンケアルーティンにターゲット製品を取り入れることへの関心の高まりが、アゼライン酸コスメティクス市場における女性の優位性を支えています。
男性はアゼライン酸コスメティクス市場において最も成長の速いエンドユーザーセグメントであり、2027年から2032年にかけて12.89%のCAGRが予測されています。成長は、ターゲットスキンケアルーティンへの男性の関与の増加と、肌の色むら・ニキビ跡後・目に見える肌荒れに対処する製品への関心に支えられています。男性のフェイシャルケアルーティンが基本的なクレンジングとシェービングを超えて拡大するにつれ、日常のスキンケアルーティンに組み込める活性成分製品の機会が生まれています。軽量でべたつかない処方やシンプルなスキンケアルーティンへの需要も、男性消費者の間でアゼライン酸セラム、ジェル、モイスチャライザーの訴求力を支えています。デジタル教育やオンライン美容コンテンツを通じた成分重視スキンケアへの認知の高まりが、男性が特定の肌悩みに適した製品を見つける助けにもなっています。
流通チャネル別:専門ストアが採用を支え、オンラインチャネルが規模を牽引
専門美容・健康ストアは2026年のアゼライン酸コスメティクス市場において41.03%を占め、特化型スキンケアの品揃えと成分重視の製品選択を提供できる能力によって支えられています。これらの小売業者は通常、一般商品店よりもアクティブ成分スキンケア製品の集中した品揃えを持ち、消費者が専用カテゴリー内で処方、濃度、製品特性を比較できるようにしています。訓練を受けた美容アドバイザーと製品固有のガイダンスが、買い物客が成分の相性、使用方法、コスメティクス処方の違いを理解するのを助けています。専門小売業者はまた、スキンケアの悩みと処方タイプ別に製品を整理する傾向があり、消費者が競合るアクティブ成分の中からアゼライン酸製品を見つけやすくしています。
アゼライン酸コスメティクス市場のオンライン小売ストアは2027年から2032年にかけてCAGR 14.56%で成長すると予測されており、電子商取引プラットフォーム全体での詳細な成分情報、製品比較、消費者レビューの入手可能性によって牽引されています。オンラインチャネルにより、買い物客は購買決定を行う前にアゼライン酸の濃度、処方成分、使用方法、相性の考慮事項を確認できます。特化型スキンケア製品のより広い品揃えへのアクセスにより、消費者は地元の小売店では入手しにくい処方を見つけることができます。さらに、定期購入オプション、補充リマインダー、ダイレクト・トゥ・コンシューマー購入が、長期間にわたって継続的に使用される製品のリピート購入を支えています。
地域分析
北米は2026年のアゼライン酸コスメティクス市場において33.12%のシェアを占め、確立されたスキンケア小売インフラ、アクティブ成分処方の豊富な入手可能性、ターゲット型スキンケア製品への消費者の親しみやすさによって支えられています。この地域は、幅広いコスメティクストリートメントへのアクセスを提供する専門美容小売業者、薬局ネットワーク、ダイレクト・トゥ・コンシューマープラットフォームの存在から恩恵を受けています。肌のトーンの不均一、シミ跡、目立つ赤みに対処する製品への消費者の関心もアゼライン酸処方への需要を支えています。成分重視の製品情報と皮膚科医主導のスキンケア教育の入手可能性が、消費者がアクティブ成分を比較し、ターゲット型トリートメントをルーティンに取り入れるのを助け、グローバル市場における北米の地位を強化しています。
アジア太平洋地域はアゼライン酸コスメティクス市場において最も成長の速い地域であり、2027年から2032年にかけてCAGR 14.09%が予測されています。成長は、地域のスキンケア産業の拡大、マルチステップスキンケアルーティンへの強い関与、認知度の高いアクティブ成分を含む製品への関心の高まりによって支えられています。セラム、アンプル、軽量処方の人気が、ターゲット型コスメティクスの悩みに対応したアゼライン酸製品の機会を生み出しています。電子商取引プラットフォームと美容重視のデジタルコンテンツが製品の発見を改善し、消費者が特化型処方にアクセスして成分プロファイルを比較できるようにしています。複数のアジア市場にわたる確立されたスキンケア製造エコシステムが継続的な製品開発と多様なコスメティクス形態をサポートし、地域の成長ポテンシャルに貢献しています。
欧州は、確立されたダーモコスメティクス小売チャネル、成分の透明性への関心の高まり、ターゲット型フェイシャルスキンケアへの需要を通じて存在感を高めています。製品品質、処方の適合性、明確に伝えられたコスメティクス効果への消費者の注目が、アゼライン酸製品の機会を支えています。南米では、シミ跡や肌のトーンの不均一に対処するスキンケアへの関心、オンライン美容小売の拡大、特化型製品の入手可能性の向上によって需要が支えられています。中東・アフリカでは、現代的な美容小売、電子商取引へのアクセス、特化型スキンケアの品揃えが拡大するにつれ、新興の機会が発展しています。
競合ランドスケープ
アゼライン酸コスメティクス市場は中程度に分散しており、大規模な多角化パーソナルケアグループと確立されたスキンケアメーカーが競合しています。L'Oréal S.A.、The Estée Lauder Companies Inc.、The Procter & Gamble Company、Unilever PLC、Beiersdorf AGなどの主要プレイヤーは、確立された研究開発能力、処方の専門知識、ブランド認知度、広範な流通ネットワークという強みを持っています。これらの強みにより、企業は進化するスキンケアの好みに対応し、製品ポートフォリオを拡大し、製品品質、イノベーション、消費者の信頼において競争することができます。
製品の差別化は、単一製品内で複数の肌の悩みに対処するためにアゼライン酸と補完的なコスメティクス成分を組み合わせた多成分処方にますます依存しています。メーカーは、異なるスキンケアニーズに適した製品を開発するために、成分の相性、処方の安定性、肌の耐容性、テクスチャーに注力しています。保湿、鎮静、肌コンディショニング成分とともにアクティブ成分を配合することで、処方全体の体験が向上し、ターゲット型スキンケアソリューションを求める消費者にアピールします。
処方開発を超えて、競争戦略はデジタルマーケティング、消費者教育、価格設定、包装イノベーション、小売・電子商取引チャネルへのアクセスによって形成されています。企業は、成分の効果を伝え、透明な製品情報を提供し、一貫した製品品質を通じて信頼を構築することで、消費者エンゲージメントを強化しようとしています。ブランドポジショニングと変化するスキンケアの好みへの対応能力が購買決定に影響を与える一方、製品試験と品質保証への投資がメーカーの市場における信頼性と競争力の維持を助けています。
アゼライン酸コスメティクス産業リーダー
-
L'Oréal S.A.
-
The Estée Lauder Companies Inc.
-
The Procter & Gamble Company
-
Unilever PLC
-
Beiersdorf AG
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:Galderma Group AGは、ZO Skin Health Inc.を企業価値15億米ドルの全額現金取引で買収する契約を締結しました。この買収は、Galdermaの医師処方スキンケアポートフォリオを強化することを目的としています。
- 2026年10月:Myntra Beautyは、Anuaのローンチによりケービューティーポートフォリオの戦略的拡大を発表しました。このローンチにより、アゼライン酸10ヒアルロン赤み鎮静セラム(シカ配合)を含む100以上の韓国美容ブランドを擁するMyntra Beautyのポートフォリオに加わりました。
- 2026年4月:DSR Co., Ltd.は、10%のアゼライン酸と5種類のセラミドを含むセラム、アドバンスドエッセンスROを発売しました。この製品は、バリアサポート処方設計を通じて乾燥と刺激に関する消費者の悩みに対処するために開発され、トライアルサイズで入手可能です。
グローバルアゼライン酸コスメティクス市場レポートの調査範囲
コスメティクスにおけるアゼライン酸とは、ニキビ、酒さ、黒ずみの治療のためにクリーム、ジェル、セラムの局所成分として使用される天然由来のジカルボン酸を指します。アゼライン酸コスメティクス市場は、製品タイプ、濃度、エンドユーザー、流通チャネル、地域別にセグメント化されています。製品タイプに基づき、市場はクリーム・ローション、ジェル・フォーム、セラム・アンプル・エッセンス、マスク・ピール、その他の製品タイプにセグメント化されています。濃度に基づき、市場は低濃度、中濃度、高濃度、医療グレードコスメティクスにセグメント化されています。エンドユーザーに基づき、市場は男性と女性にセグメント化されています。流通チャネルに基づき、市場はスーパーマーケット・ハイパーマーケット、専門美容・健康ストア、オンライン小売ストア、その他の流通チャネルにセグメント化されています。地域に基づき、市場は北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。各セグメントについて、市場規模と予測は金額ース(米ドル)で行われています。
| クリーム・ローション |
| ジェル・フォーム |
| セラム・アンプル・エッセンス |
| マスク・ピール |
| その他の製品タイプ |
| 低濃度 |
| 中濃度 |
| 高濃度 |
| 医療グレードコスメティクス |
| 男性 |
| 女性 |
| スーパーマーケット・ハイパーマーケット |
| 専門美容・健康ストア |
| オンライン小売ストア |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| アジア太平洋その他 | |
| 南米 | |
| 中東・アフリカ |
| 製品タイプ別 | クリーム・ローション | |
| ジェル・フォーム | ||
| セラム・アンプル・エッセンス | ||
| マスク・ピール | ||
| その他の製品タイプ | ||
| 濃度別 | 低濃度 | |
| 中濃度 | ||
| 高濃度 | ||
| 医療グレードコスメティクス | ||
| エンドユーザー別 | 男性 | |
| 女性 | ||
| 流通チャネル別 | スーパーマーケット・ハイパーマーケット | |
| 専門美容・健康ストア | ||
| オンライン小売ストア | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 南米 | ||
| 中東・アフリカ | ||
レポートで回答される主要な質問
アゼライン酸コスメティクス製品市場の2032年における予測市場規模はいくらですか?
アゼライン酸コスメティクス製品市場は、2026年の366.12 ミリオン 米ドルから、2027年から2032年にかけて12.21%のCAGRで成長し、2032年までに724.50 ミリオン 米ドルに達すると予測されています。
アゼライン酸コスメティクスで最も成長の速い製品形態は?
セラム、アンプル、エッセンスが最も成長の速い製品形態であり、2032年までにCAGR 13.45%が予測されています。軽量形態は、透明な処方とマルチステップスキンケアルーティンへの需要と一致しています。
最も強い成長見通しを持つアゼライン酸濃度ティアは?
医療グレードコスメティクス製品は2032年までにCAGR 13.86%で成長すると予測されています。処方箋なしで臨床的なポジショニングを提供する高効力製品を求める消費者によって需要が支えられています。
2032年まで最も高い成長ポテンシャルを持つ地域は?
アジア太平洋地域は2032年までにCAGR 14.09%で成長すると予測されています。強力なオンライン美容販売、成分の透明性への消費者の関心、ダーモコスメティクスブランドによる拡大が地域需要を支えています。