
自動車用ウィンドシールドウォッシャーシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
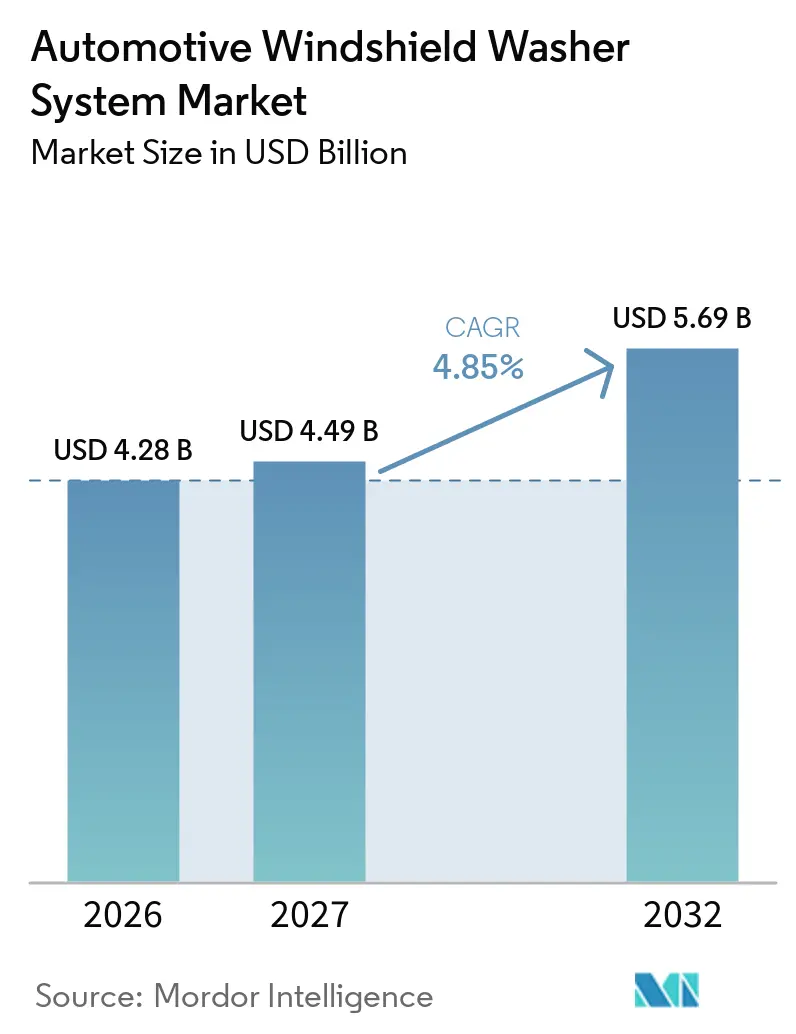
| 市場規模 (2027) | 4.49 十億米ドル |
| 市場規模 (2032) | 5.69 十億米ドル |
| 成長率 (2027 - 2032) | 4.85 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
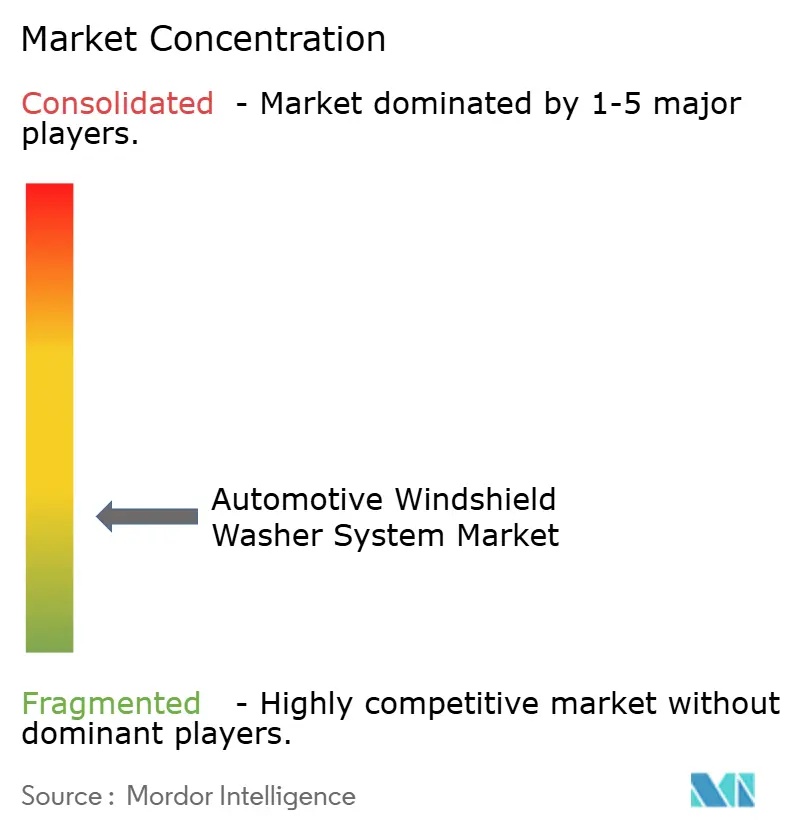
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用ウィンドシールドウォッシャーシステム市場分析
自動車用ウィンドシールドウォッシャーシステム市場は2026年に4.28 ビリオン 米ドルと評価され、2027年には4.49 ビリオン 米ドルと推定され、2032年までに5.69 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 4.85%で成長します。前方の明確な視界は、あらゆる車両クラスおよびパワートレインにわたる需要を支えていま。車両生産は純正品需要を支え、保有台数は交換販売を支えています。世界の生産台数は2024年の9,270万台に対し、2025年には9,640万台に達しました。より多くのカメラやセンサーが外部に露出することで、ウィンドシールドを超えた洗浄要件が拡大しています。これは、流体貯蔵、ポンピング、配管、ノズル、および制御を統合するサプライヤーに有利に働きます。
主要レポートのポイント
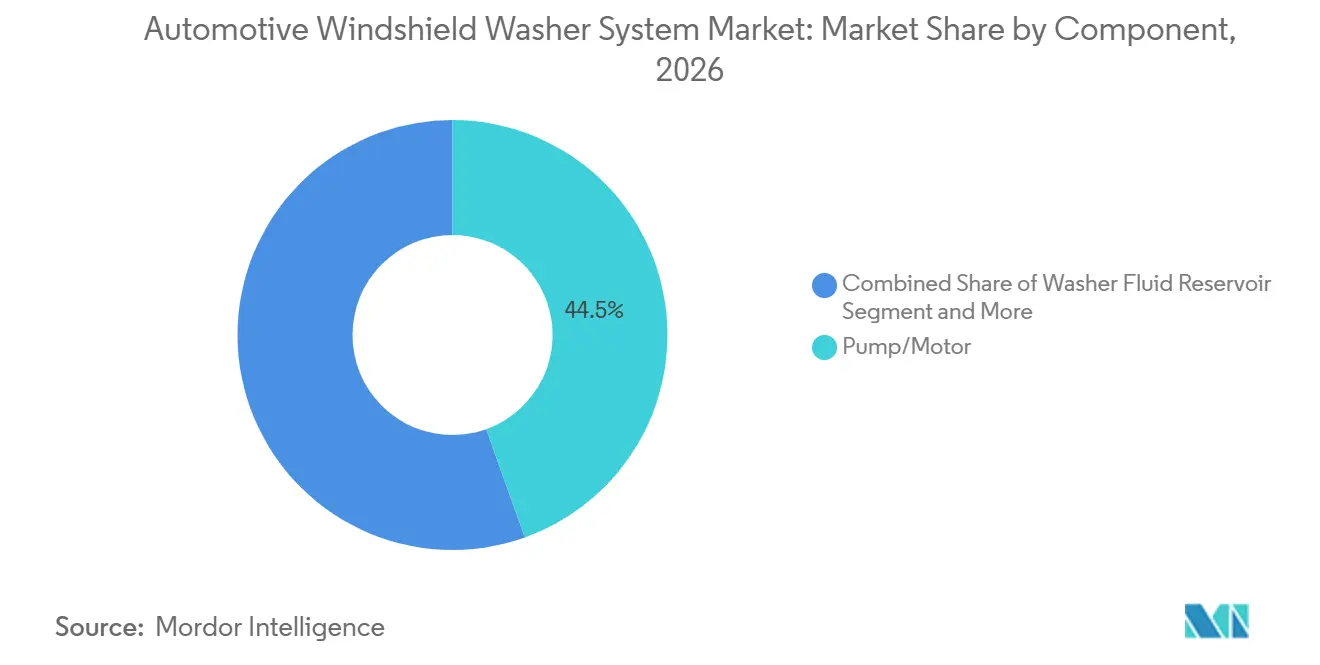
- コンポーネント別では、ポンプ/モーターが2026年の自動車用ウィンドシールドウォッシャーシステム市場シェアの44.53%を占め、ヒーターやレベルセンサーを含むその他は2032年までCAGR 7.03%で成長すると予測されています。
- 位置別では、フロントウィンドシールドが2026年に72.87%のシェアを占め、ヘッドランプ、カメラ、センサー洗浄を含むその他は2032年までCAGR 7.91%で成長すると予測されています。
- ノズル取り付け方式別では、フード取り付け型が2026年に82.99%のシェアを占め、ウェットアームとも呼ばれるワイパーアーム/ブレード一体型は2032年までCAGR 8.79%で成長すると予測されています。
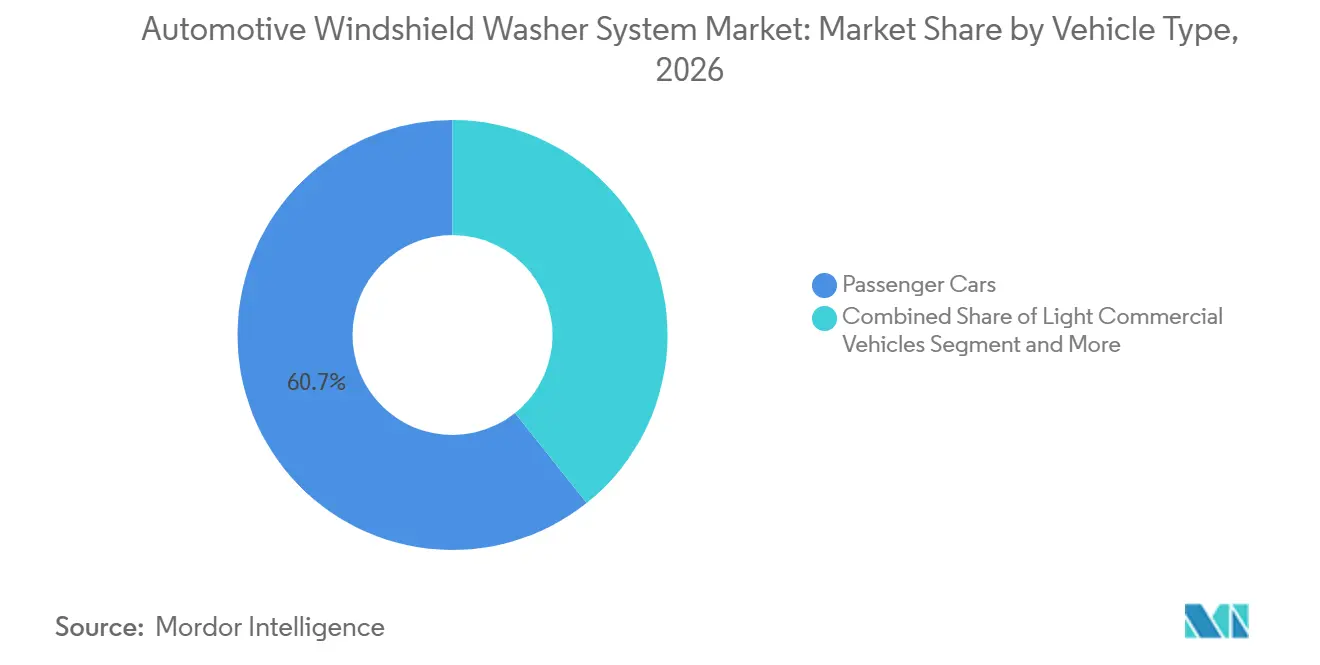
- 車両タイプ別では、乗用車が2026年に60.73%のシェアを占め、小型商用車は2032年までCAGR 5.71%で成長すると予測されています。
- 販売チャネル別では、純正品メーカーが2026年に56.68%のシェアを占め、アフターマーケットは2032年までCAGR 5.04%で成長すると予測されています。
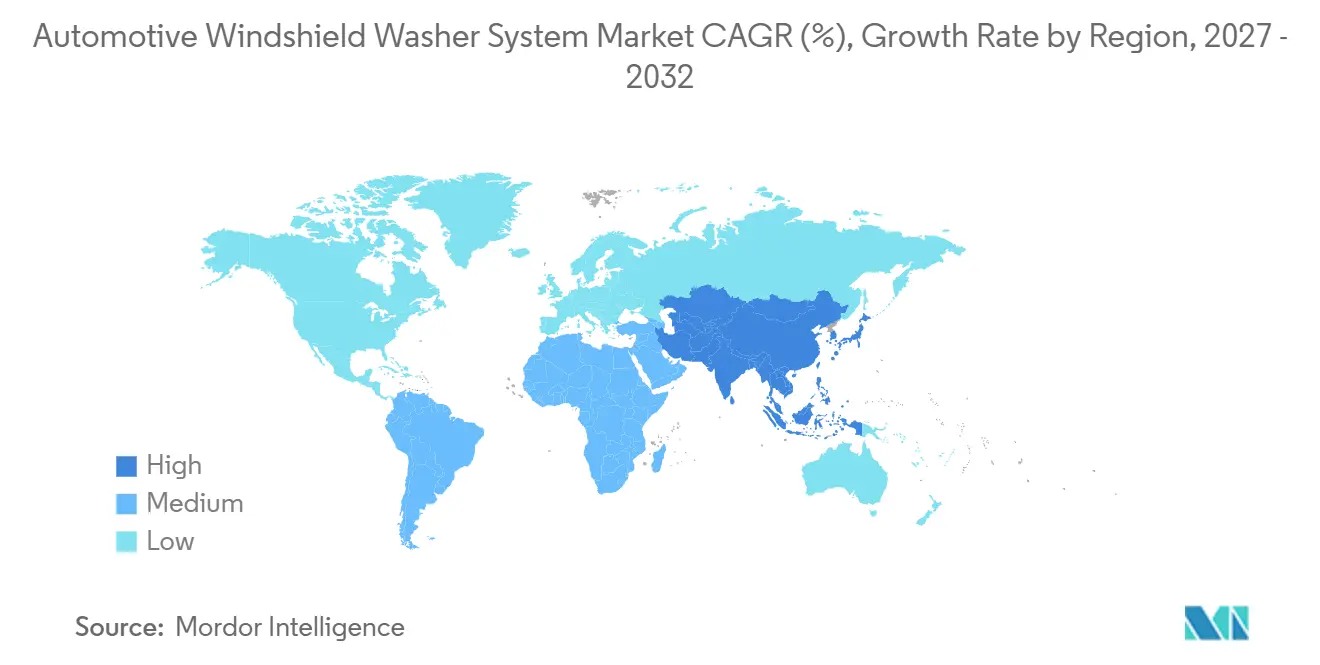
- 地域別では、アジア太平洋地域が2026年に26.32%のシェアを占め、2032年までCAGR 5.45%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な車両生産および保有台数の拡大 | +1.3% | 世界全体 | 短期(2年以内) |
| ADASカメラおよびセンサー洗浄の統合 | +1.1% | 世界全体;北米、欧州、アジア太平洋地域で最も高い強度 | 中期(2〜4年) |
| 雨、雪、砂塵、路面飛沫における視界および道路安全要件 | +0.8% | 世界全体;欧州および北米で規制活動が最も活発 | 中期(2〜4年) |
| 統合型ウェットアームおよび低ミストウォッシャー供給のOEM採用 | +0.6% | 欧州(最高採用率)、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| 電気自動車におけるウォッシャータンクの熱再利用 | +0.4% | アジア太平洋地域、欧州 | 長期(4年以上) |
| 流体使用量とパッケージングフットプリントを削減するソフトウェア制御計量 | +0.3% | 欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な車両生産および保有台数の拡大
車両生産は、すべての新車に洗浄システムが必要であるため、自動車用ウィンドシールドウォッシャーシステム市場に安定した純正品需要の源泉を提供します。保有台数はその後、ポンプ、ノズル、ホース、リザーバー、ワイパー関連部品の交換需要という別の機会を生み出します。世界の生産台数は2024年の9,270万台から2025年には9,640万台に増加しました[1]。この増加は、ウォッシャーシステムの装備規則を変更することなく、将来の車両保有台数の拡大を支えます。自動車用ウィンドシールドウォッシャーシステム市場は、したがって、初期の車両生産台数と車両が使用に入った後に続くサービスニーズの両方に対してエクスポージャーを持ちます。幅広いカタログを持つサプライヤーは、このパターンを活用して、単一の需要タイプに依存することなく、車両メーカーと修理チャネルの両方にサービスを提供できます。
ADASカメラおよびセンサー洗浄の統合
カメラおよびセンサーの洗浄は、従来のウィンドシールドアプリケーションを超えて自動車用ウィンドシールドウォッシャーシステム市場を拡大します。カメラ、レーダーハウジング、その他のセンシング面は、雨、砂塵、路面飛沫、および虫の付着においても使用可能な状態を維持する必要があります。これにより、車両の洗浄システム内に追加の配管、ターゲットを絞ったノズル設計、および制御ロジックの必要性が生じます。この要件はまた、サプライヤーが車両プログラムの承認を受ける前に必要なエンジニアリング作業を増加させます。統合された洗浄モジュールを検証できるサプライヤーは、スタンドアロンのポンプやノズルのみを販売するサプライヤーよりも、各車両でより多くのコンテンツに対応できます。センシングハードウェアがより一般的になるにつれて、自動車用ウィンドシールドウォッシャーシステム市場はシステム設計と検証により大きな重みを置くようになります。
雨、雪、砂塵、路面飛沫における視界および道路安全要件
明確な視界は、特に濡れた路面、砂塵、雪、および高飛沫の運転条件において、基本的な車両安全ニーズであり続けます。ウォッシャーシステムは、ワイパーだけではガラスから汚染物を除去できない場合に、ドライバーの視野を支援します。この役割は、他の外装機能がトリムレベルによって異なる場合でも、自動車用ウィンドシールドウォッシャーシステム市場に車両設計における耐久的な位置を与えます。また、ポンプ、ホース、ノズル、またはリザーバーが故障した場合の交換購入の実際的な理由を生み出します。車両メーカーは、ウィンドシールドの形状、ワイパーのカバレッジ、および流体貯蔵とともにウォッシャーの性能を考慮する必要があります。多様な気候条件にわたって信頼性の高い供給を提供するサプライヤーは、従来型、電気、およびコネクテッド車両にわたって関連性を維持できます。
統合型ウェットアームおよび低ミストウォッシャー供給のOEM採用
ウェットアーム設計は、従来のフード取り付け型ノズルよりもワイピングエッジに近い位置に流体を供給します。このアプローチは流体の分散を低減し、前方向きカメラの周囲をよりクリーンな状態に保つのに役立ちます。自動車用ウィンドシールドウォッシャーシステム市場では、車両のスタイリングとセンサーの配置が従来のノズル位置の有用性を制限する場合に、このアプローチへの関心が高まっています。統合設計はまた、ワイパーアセンブリ、流体経路、ポンプの動作、および制御間の調整を必要とします。これにより、孤立した部品ではなく、完全に検証されたアセンブリを提供できるサプライヤーの価値が高まります。このフォーマットは、確立されたシステムサプライヤーに機会を生み出す一方で、小規模なコンポーネントメーカーにエンジニアリング上の要求を追加する可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OEMのコスト圧力とコンポーネントのコモディティ化 | -0.9% | 世界全体 | 短期(2年以内) |
| 成熟した車両プラットフォームと周期的な交換需要 | -0.7% | 欧州、北米 | 中期(2〜4年) |
| 凍結防止、流体適合性、およびヒーターのエネルギーペナルティ | -0.5% | 北欧、北米、ロシア | 中期(2〜4年) |
| センサー洗浄の検証、汚染、および製造物責任リスク | -0.4% | 世界全体;北米および欧州で最も厳格な執行 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
OEMのコスト圧力とコンポーネントのコモディティ化
多くの車両プログラムが従来のウォッシャーコンポーネントを成熟した部品として扱うため、強い価格圧力に直面しています。大規模な車両プラットフォームは購買量を集中させ、サプライヤー選定時に調達チームに大きなレバレッジを与えます。これにより、基本的なリザーバー、ホース、シンプルなポンプ、および従来のフード取り付け型ノズルの価格上昇の余地が制限されます。自動車用ウィンドシールドウォッシャーシステム市場は、したがって、コストベースの競争が行われる成熟製品と、より多くの設計コンテンツを持つ先進システムに分かれています。サプライヤーは多くの場合、センサー洗浄と統合供給システムへの開発支出を割り当てながら、ベースライン製品の効率的な製造を必要とします。この分割は、規模または差別化された技術のいずれかを欠くサプライヤーがマージンを維持することを困難にする可能性があります。
成熟した車両プラットフォームと周期的な交換需要
長期にわたる車両プラットフォームは、新しい洗浄アーキテクチャの採用を遅らせる可能性があります。既存の仕様は数年間の生産にわたって維持される場合があり、コンテンツと価格設定の近期的な変化を制限します。成熟した車両地域では、交換需要も修理活動、所有行動、および車両廃棄とともに変動する可能性があります。自動車用ウィンドシールドウォッシャーシステム市場は、したがって、地域とチャネルにわたって不均一な成長に直面しています。確立された車両プログラムを中心とするサプライヤーは、その変動を管理するためにコスト規律と強力なサービスカバレッジを必要とします。購買者がプラットフォームの継続性と手頃な価格を優先する場合、先進的な洗浄機能が大量生産車両ラインに到達するまでに時間がかかる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ポンプ/モーターがシステム価値を支え、熱関連アクセサリーが成長ポンプ/モーターコンポーネントは2026年に44.53%のシェアを占めました。リザーバーから洗浄面へ流体を移動させ、動作中に一貫したウォッシャー液の供給を確保します。リザーバーは流体を貯蔵し、ノズルはウィンドシールド全体のスプレーカバレッジを決定します。ホースとバルブは車両内で流体を配管し、圧力と流量制御を維持します。これらの部品は単一のシステムとして機能するため、信頼性の高い統合が重要です。自動車用ウィンドシールドウォッシャーシステム市場では、1つのコンポーネントの故障がシステム全体のパフォーマンスを損なう可能性があるため、コンポーネントの品質と互換性はOEMとアフターマーケットサプライヤーの両方にとって重要な考慮事項です。
ヒーターやレベルセンサーを含むその他のコンポーネントは、2032年までCAGR 7.03%で成長すると予測されています。ヒーターはウォッシャー液の凍結を防ぐことで寒冷条件での動作維持を支援し、レベルセンサーは流体が少なくなったときにドライバーに警告します。コネクテッドビークルシステムはこれらのアラートを車両インターフェースを通じて表示し、ドライバーの認識を向上させます。熱、センシング、ポンピング、および貯蔵機能を組み合わせることで、システムインターフェースの数を削減できます。自動車用ウィンドシールドウォッシャーシステムが車両エレクトロニクスとより統合されるにつれて、これらの補助コンポーネントへの需要は乗用車および商用車セグメント全体で着実に増加すると予想されます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
位置別:
フロントウィンドシールドが中心を維持しながら外部センサーが要件を拡大フロントウィンドシールドは2026年に72.87%を占めました。ドライバーの前方視界を保護するため、中心的な位置であり続けます。リアウィンドシールドシステムは、別途リアガラスの洗浄を必要とするボディスタイルに対応します。フロントシステムは依然してノズルカバレッジ、ポンプ容量、ワイパーの動き、および流体配管に依存しています。このアプリケーションは、他の洗浄位置が発展するにつれて安定した需要を提供します。
ヘッドランプ、カメラ、センサー洗浄をカバーするその他は、2032年までCAGR 7.91%で成長すると予測されています。各面は異なる形状と汚染への露出を持ちます。システムは別途の流体ライン、専用ノズル、および制御ロジックを必要とする場合があります。複数の外部センサーを持つ車両はウィンドシールド洗浄のみに依存することはできません。このシフトはウォッシャー機器の機能を外部洗浄を含むように広げます。
ノズル取り付け方式別:
フード取り付け型システムが規模を維持しながらウェットアームが注目を集めるフード取り付け型は2026年に82.99%のシェアを占めました。このフォーマットは馴染みのある製造プロセスと確立された車両パッケージングを使用します。標準的なウィンドシールドとワイパーの配置で機能します。その保有台数はノズルと配管の交換需要も支えます。このフォーマットは多くの従来型車両プログラムにわたって関連性を維持します。
ウェットアームとも呼ばれるワイパーアーム/ブレード一体型は、2032年までCAGR 8.79%で成長すると予測されています。ワイピングエッジにより近い位置に流体を供給します。これにより流体の分散を低減し、カメラの視線を維持できます。統合にはブレード、アーム、ポンプ、および流体経路間の調整が必要です。このフォーマットはより緊密な外装パッケージングと先進的な視界ニーズを支援します。
車両タイプ別:
乗用車が量を提供しながら小型商用車が新たな用途を追加乗用車は2026年に60.73%のシェアを占めました。その広範な生産基盤は安定した純正品需要を支えます。リア洗浄機器も関連するボディスタイルに使用されます。要件は車両の価格帯、気候、および機能コンテンツによって異なります。サプライヤーは異なる車両設計に対応する柔軟なシステムを必要とします。
小型商用車は2032年までCAGR 5.71%で成長すると予測されています。配送、サービス、建設、およびフリート用途はこれらの車両を汚れや路面飛沫にさらします。カメラベースの安全機能はウィンドシールドを超えた洗浄ニーズを追加する可能性があります。フリートオペレーターはダウンタイムが日常業務に影響するため、整備性を重視します。耐久性のある部品と広範な適合性がこの需要を支えることができます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
OEMプログラムがリードしながら交換ニーズがアフターマーケットを支援純正品メーカーは2026年に56.68%のシェアを占めました。サプライヤーは車両プラットフォーム開発の早い段階で選定されます。パッケージング、テスト、品質、および納要件を満たす必要があります。純正品需要には貯蔵、ポンピング、配管、供給、および制御が含まれます。このチャネルは技術的な調整と一貫した製造品質を評価します。
アフターマーケットは2032年までCAGR 5.04%で成長すると予測されています。ポンプ、ノズル、ホース、およびリザーバーは車両の寿命中に交換が必要です。正確な適合情報と信頼性の高い流通はワークショップにとって重要です。DENSO社は2025年6月に中国製造車両向けの欧州アフターマーケットカバレッジを拡大しました。より広範なカタログカバレッジは独立した修理ネットワークの部品入手可能性を向上させることができます。
地域分析
アジア太平洋地域の自動車用ウィンドシールドウォッシャーシステム市場
アジア太平洋地域は2024年に市場の26.32%を占め、2032年までCAGR 5.45%で成長すると予測されています。中国、インド、日本はそれぞれ生産、需要、エンジニアリングにおいて独自の強みを持っています。同地域は2025年の世界の車両生産台数の61%以上を占めました。新しい車両プラットフォームには、専用のウィンドシールドウォッシャーおよび洗浄システムを必要とするカメラやセンシングハードウェアがますます組み込まれています。同地域の新興経済国における車両所有の増加は保有台数をさらに拡大します。増加する車両保有台数はまた、ウォッシャーポンプ、ノズル、および流体リザーバーの修理・交換に対する将来の需要を支えます。
欧州の自動車用ウィンドシールドウォッシャーシステム市場
欧州は先進的なウィンドシールドウォッシャーシステムの設計とサプライヤーの検証慣行に影響を与えています。統合型ワイパーおよび流体供給システムは、プレミアムおよびボリューム車両セグメントにわたるスタイリング、空力、およびセンシング要件に対応します。カメラおよびソフトウェア制御の運転支援機能の使用増加は、加熱ノズルやセンサー洗浄システムを含む先進的な洗浄機器への需要を支えます。サプライヤーは成熟した車両プラットフォームからのコスト圧力に対してエンジニアリング投資のバランスを取る必要があります。厳格な規制基準と排出規制も製品開発の優先事項を形成します。欧州のエンジニアリングセンターは、より広範なグローバル車両展開向けのウィンドシールドウォッシャーシステムの検証において役割を果たしています。
北米、南米、中東・アフリカの自動車用ウィンドシールドウォッシャーシステム市場
北米はポンプ、リザーバー、ノズルを含むウィンドシールドウォッシャーコンポーネントの安定した交換需要を支える大規模な車両保有台数を持っています。南米は乗用車および商用車セグメントの両方での活動から恩恵を受けており、ウォッシャーシステムのメンテナンスは一貫したサービス要件であり続けます。中東・アフリカでは、砂塵、熱、雨、および路面飛沫が地域の製品要件を形する厳しい動作条件を生み出します。これらの地域にわたる多様なフリートとサービス慣行を考慮すると、柔軟な製品カタログが重要です。サプライヤーは耐久性のある従来型ウォッシャーシステムとターゲットを絞った先進的な洗浄ソリューションを組み合わせることでこの多様性に対応できます。
競合環境
自動車用ウィンドシールドウォッシャーシステム市場はシステムサプライヤーとコンポーネントスペシャリストにわたって断片化されています。大手サプライヤーはリザーバー、ポンプ、ノズル、流体ライン、制御、およびセンサー洗浄モジュールを提供できます。スペシャリストはノズル設計、流体工学、適合性、または交換部品を通じて競争します。競争は品質、開発サポート、製造の信頼性、およびコスト管理に依存します。提供された資料では、支配的なシェアを持つサプライヤーは示されていません。
洗浄ニーズがウィンドシールドを超えて拡大するにつれて、技術はより重要になっています。統合された流体管理、ワイパーの動き、センシングハードウェア、および制御は自動車メーカーの統合作業を削減できます。ABC Technologies社は2025年4月にTI Fluid Systemsを買収し、TI Automotiveを設立しました[2]。この取引は軽量コンポーネントと流体管理能力を組み合わせました。これは1つのサプライヤー内での関連するエンジニアリング機能の価値を示しています。
アフターマーケットカバレッジも車両フリートが変化するにつれて競争要因となっています。DENSO社は2025年に欧州での中国製造車両向けカバレッジを拡大しました。Textron社は2026年にKautexを含む産業セグメントを分離する計画を開示しました。これらの動きはサプライヤー間でのポートフォリオとカタログの継続的な調整を示しています。競争は大手ティア1サプライヤー、流体システム会社、およびアフターマーケットスペシャリストの間で続くでしょう。
自動車用ウィンドシールドウォッシャーシステム業界リーダー
-
Valeo SE
-
DENSO Corporation
-
Robert Bosch GmbH
-
FORVIA SE
-
Textron Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用ウィンドシールドウォッシャーシステム市場 このレポートでカバーされる企業
- Valeo SE
- Robert Bosch GmbH
- DENSO Corporation
- Mitsuba Corporation
- Textron Inc.
- Bowles Fluidics Corporation
- Doga, S.A.
- Ficosa International, S.A.
- Pricol Limited
- FORVIA SE
- Röchling SE and Co. KG
- Dorman Products, Inc.
- Astemo, Ltd.
- Mergon Group
- Cebi International S.A.
- Exo-s
- Minda Corporation Limited
最近の産業開発事情 自動車用ウィンドシールドウォッシャーシステム市場
- 2026年10月:フォード社は、低温障害によりワイパーおよびウォッシャーシステムが無効化される問題により、2024年9月から2026年2月の間に製造されたマスタングのリコールを世界で86,782台に拡大しました。2026年7月の米国での最初の申請では67,842台が対象でした。
- 2026年9月:インドのAlmighty Auto Ancillary社(ALMiTYブランド)は、IAA Transportation 2026で商用車用ワイパーシステムを展示し、欧州への拡大を目指しました。現在の輸出の大部分は北米向けです。
- 2026年8月:Valeo社は、ディストリビューターのSerfacを通じて次世代ワイピングおよびウィンドスクリーン洗浄ポートフォリオをアイルランドのアフターマーケットに導入しました。
世界の自動車用ウィンドシールドウォッシャーシステム市場レポートの範囲
自動車用ウィンドシールドウォッシャーシステム市場は、コンポーネント、位置、ノズル取り付け方式、車両タイプ、販売チャネル、および地域別にセグメント化されています。コンポーネント別では、市場はウォッシャー液リザーバー、ポンプ/モーター、ノズル、ホースとバルブ、およびその他(ヒーター、レベルセンサー)にセグメント化されています。位置別では、市場はフロントウィンドシールド、リアウィンドシールド、およびその他(ヘッドランプ、カメラ/センサー洗浄)にセグメント化されています。ノズル取り付け方式別では、市場はフード取り付け型およびワイパーアーム/ブレード一体型(ウェットアーム)にセグメント化されています。車両タイプ別では、市場は乗用車、小型商用車、および大型商用車にセグメント化されています。販売チャネル別では、市場は純正品メーカーおよびアフターマーケットにセグメント化されています。地域別では、市場は北米(米国、カナダ、その他の北米)、欧州(ドイツ、フランス、英国、イタリア、スペイン、ロシア、ポーランド、その他の欧州)、アジア太平洋(中国、日本、韓国、インド、オーストラリア、その他のアジア太平洋)、南米(ブラジル、アルゼンチン、チリ、コロンビア、その他の南米)、および中東・アフリカ(サウジアラビア、アラブ首長国連邦、トルコ、南アフリカ、エジプト、その他の中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ウォッシャー液リザーバー |
| ポンプ/モーター |
| ノズル |
| ホースとバルブ |
| その他(ヒーター、レベルセンサー) |
| フロントウィンドシールド |
| リアウィンドシールド |
| その他(ヘッドランプ、カメラ/センサー洗浄) |
| フード取り付け型 |
| ワイパーアーム/ブレード一体型(ウェットアーム) |
| 乗用車 |
| 小型商用車 |
| 大型商用車 |
| 純正品メーカー |
| アフタマーケット |
| 北米 | 米国 |
| カナダ | |
| その他の北米 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| ポーランド | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| コンポーネント別 | ウォッシャー液リザーバー | |
| ポンプ/モーター | ||
| ノズル | ||
| ホースとバルブ | ||
| その他(ヒーター、レベルセンサー) | ||
| 位置別 | フロントウィンドシールド | |
| リアウィンドシールド | ||
| その他(ヘッドランプ、カメラ/センサー洗浄) | ||
| ノズル取り付け方式別 | フード取り付け型 | |
| ワイパーアーム/ブレード一体型(ウェットアーム) | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 大型商用車 | ||
| 販売チャネル別 | 純正品メーカー | |
| アフタマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| ポーランド | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
自動車用ウィンドシールドウォッシャーシステムの予測成長率はどのくらいですか?
自動車用ウィンドシールドウォッシャーシステム市場は、純正品車両需要と保有車両ベースの交換ニーズに支えられ、2027年から2032年にかけてCAGR 4.85%で成長し、2032年までに5.69 ビリオン 米ドルに達すると予測されています。
自動車用ウィンドシールドウォッシャーシステム需要をリードするコンポーネントはどれですか?
ポンプ/モーターは主要なコンポーネントであり、2026年に44.53%のシェアを占めています。これはすべてのウォッシャーアーキテクチャがシステムを通じて流体を移動させ、意図された洗浄面に供給するためのポンピング機能に依存しているためです。
カメラおよびセンサー洗浄システムへの需要を促進しているものは何ですか?
より多くの外部カメラとセンシングハードウェアが雨、砂塵、路面飛沫、およびその他の汚染条件での標的洗浄を必要とし、ターゲットを絞ったノズル、専用配管、および調整された制御の必要性を高めています。
ウェットアームウォッシャーシステムはなぜ注目を集めているのですか?
ウェットアームシステムはワイピングエッジにより近い位置に流体を供給し、2032年までCAGR 8.79%で成長すると予測されており、車両メーカーが流体配置、外装パッケージング、およびカメラ視線要件に対応するのを支援します。