
自動車用DRAM市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 9.76 十億米ドル |
| 市場規模 (2031) | 22.25 十億米ドル |
| 成長率 (2026 - 2031) | 17.91 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用DRAM市場分析
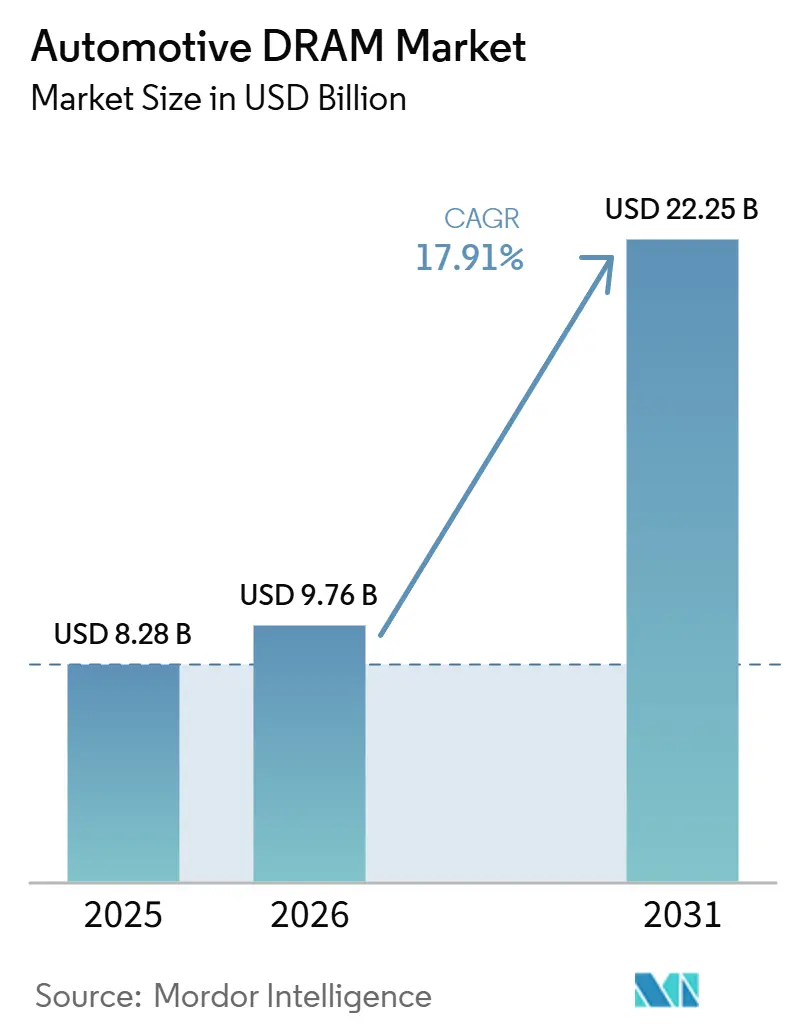
自動車用DRAM市場規模は、2025年の82.8億米ドルから2026年には97.6億米ドルに成長し、2026年から2031年にかけてCAGR17.91%で2031年までに222.5億米ドルに達すると予測されています。自動車用DRAM市場は、車両エレクトロニクスが分散型コントローラーレイアウトから集中型コンピュートシステムへと移行し、車両あたりの必要ワーキングメモリプールが大幅に増加するにつれて拡大しています。2025年における車両あたりの平均DRAM搭載量は16GBに達しており、ソフトウェア定義アーキテクチャ、より豊かなコックピット機能、より高度な運転支援スタックとともにメモリ需要が高まっていることを示しています。自動車用DRAM市場はまた、次のデザインサイクルにおいてレガシーDDR4およびLPDDR4プラットフォームの供給が逼迫する一方で、新しいLPDDR5およびLPDDR5Xプログラムを優先するサプライミックスによっても形成されています。競争環境は依然として集中しており、そのためOEMの調達決定においては認定タイミング、長期サポート、供給保証が中心的な課題となっています。低コスト車両トリムにおける電力、熱、再設計の制約があっても、自動車用DRAM市場は乗用車および商用プラットフォーム全体で車両あたりのメモリ搭載量の増加から引き続き恩恵を受けています。
主要レポートのポイント
- 製品タイプ別では、LPDDR4/4Xが2025年の自動車用DRAM市場において37.6%の収益シェアをリードし、LPDDR5/5Xは2031年にかけてCAGR20.1%で拡大すると予測されています。
- アプリケーション別では、デジタルコックピットおよびインフォテインメントが2025年の自動車用DRAM市場の33.8%を占め、ADASおよび自動運転は2031年にかけてCAGR19.9%で成長すると予測されています。
- 車両タイプ別では、乗用車が2025年の収益の77.4%を占め、商用車は2031年にかけて最高のCAGR20.4%を記録すると予測されています。
- メモリ密度別では、1GBから2GBの階層が2025年の自動車用DRAM市場の38.1%を占め、2GB超の階層は2031年にかけてCAGR19.7%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の収益の47.7%を占め、2031年にかけてCAGR18.9%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ADASおよびセントラルコンピュートプラットフォームにおけるDRAM搭載量の増加 | +4.8% | 北米、欧州、APACコアで最も高い強度を持つグローバル | 短期(2年以内) |
| デジタルコックピットおよびマルチディスプレイインフォテインメントのメモリ負荷の拡大 | +3.6% | 中国とドイツで早期の利益を得るグローバル | 短期(2年以内) |
| ソフトウェア定義車両およびゾーナル車両におけるLPDDR5/5Xの採用 | +2.8% | 北米、欧州、韓国、中国 | 中期(2〜4年) |
| EVおよびプレミアム車両トリムにおける電子部品搭載量の増加 | +2.2% | 中国、欧州、北米 | 中期(2〜4年) |
| 機能安全メモリ機能による冗長コンピュートオーバーヘッドの削減 | +1.6% | EUおよび日本での規制牽引力を持つグローバル | 中期(2〜4年) |
| OTA対応フィーチャーロードマップによるデザインイン時のメモリヘッドルームの確保 | +1.2% | 欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ADASおよびセントラルコンピュートプラットフォームにおけるDRAM搭載量の増加
ドメインベースのレイアウトからゾーナルおよび集中型コンピュートアーキテクチャへの移行は、自動車用DRAM市場における最も強力な数量ドライバーであり続けています。各統合ノードは、かつて多くの独立したコントローラーに分散していたワークロードをサポートする必要があり、知覚、計画、制御、フェイルセーフ機能が近接するにつれてメモリプーリングが増加します。レベル3自律走行対応プラットフォームは、センサーフュージョンとリアルタイム処理のためにすでに8GBから16GBのDRAMを必要としており、メモリ需要はオプション機能数ではなく機能的能力に直接結びついています。Micronは、ADASやインフォテインメント、コネクテッドサービス全体でコンピュート強度が高まるにつれて、車両アーキテクチャがより大量のメモリ使用に向かっており、そのトレンドが以前の車両ベースラインをはるかに超えてDRAM搭載量を引き上げていると指摘しています。[1] 自動車用DRAM市場はまた、この移行による調達効果も見られており、新しいメモリ規格への早期移行によりOEMは将来の供給ストレスをより適切に管理できるようになります。その結果、メモリ仕様はパフォーマンス目標だけでなく、より長い車両生産サイクルにわたるプラットフォームの回復力にも結びついています。
デジタルコックピットおよびマルチディスプレイインフォテインメントのメモリ負荷の拡大
コックピットシステムは、ディスプレイクラスター、ヘッドアップディスプレイ、音声インターフェース、リアシートエンターテインメントが単一のコントローラーによって管理されるようになるにつれて、より大きなメモリ消費者となっています。2026年においても、主流のインフォテインメントシステムは依然として4GBから8GBのDRAMを使用していますが、先進的な電気自動車のプレミアムプラットフォームはすでに16GBから32GBの構成に移行しています。この増加はスクリーンだけによるものではなく、リアルタイムパーソナライゼーション、より豊かなグラフィックス、ナビゲーション、音声処理がすべてソフトウェアスタック全体にわたって永続的なメモリ要件を追加しているためです。自動車用DRAM市場はまた、デザインイン時の過剰プロビジョニングからも恩恵を受けており、OEMは車両ライフサイクルの後半に有効化されるソフトウェアアップグレードのための十分なヘッドルームを求めています。Micronの自動車メモリに関する見解はこのパターンを支持しており、コネクテッド車両機能、より豊かなユーザーエクスペリエンス、拡大するソフトウェアコンテンツが完全自律走行が主流になる前からより高いメモリ要件を促進していることを示しています。その結果、コックピットのDRAM需要はより構造的なものとなり、プレミアムおよびアッパーミドルレンジモデルの両方で自動車用DRAM市場が持続的なコンテンツ成長にさらされ続けています。
ソフトウェア定義車両およびゾーナル車両におけるLPDDR5/5Xの採用
LPDDR5およびLPDDR5Xは、新しい高コンピュート車両プログラムのリファレンス製品となりつつあり、自動車用DRAM市場のパフォーマンス上限を再定義しています。Samsungの12nmクラス自動車用LPDDR5Xは最大9,600Mbpsの速度と1デバイスあたり3GBから24GBの密度をサポートし、過酷な自動車環境向けのISO 26262 ASIL-DおよびAEC-Q100グレード1要件を満たしています。[2] Micronも2025年初頭に1-ガンマ自動車用LPDDR5Xの顧客サンプルを出荷しており、この製品は次世代コックピットおよびADAS設計向けに高容量と9,600MT/sのパフォーマンスを提供するものとして位置付けられています。自動車用DRAM市場は、したがって、帯域幅、電力効率、安全認証が個別の製品属性としてではなく、一体として進歩しなければならない新しいベースラインへと移行しています。すでに適切な認定を取得しているサプライヤーは、新しいプログラム指名においてより早く動くことができますが、移行が遅れると古いプラットフォームは圧縮された再設計スケジュールにさらされます。これが、LPDDR5およびLPDDR5Xの採用が自動車用DRAM市場全体で技術的効果とタイミング効果の両方をもたらしている理由です。
EVおよびプレミアム車両トリムにおける電子部品搭載量の増加
電気自動車とプレミアムトリムは、通常、より密度の高いソフトウェアスタック、より広範な接続性、および発売時からより深い機能セットを搭載して出荷されるため、より多くのDRAMを消費します。自動車用DRAM市場において、これは成長がもはや車両生産台数だけに結びついていないことを意味し、トリムとコンピュート強度によってユニットあたりの価値も急激に上昇するためです。Micronは、2025年に販売された平均的な車両には16GBのDRAMと204GBのNANDが搭載されており、2021年に販売された車両と比較してDRAMが3倍増加していると述べています。EVプラットフォームは、集中型ソフトウェアスタック、テレマティクス、バッテリー管理、運転支援、キャビンインテリジェンスがすべて同時にワーキングメモリを競い合うため、このパターンにさらに貢献しています。プレミアムトリムは同じ効果を増幅させており、高帯域幅メモリ構成とマルチディスプレイコックピット機能を量産規模で最初に吸収するのがプレミアムトリムです。このミックスシフトにより、低コストモデルが最も密度の高いメモリ構成に慎重であっても、自動車用DRAM市場は引き続き支えられています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 自動車認定サイクルと長期サポートの負担 | -0.8% | 北米と欧州で最も高いエクスポージャーを持つグローバル | 長期(4年以上) |
| AI/HBMキャパシティの引き付けによる自動車グレードDRAM供給の逼迫 | -0.7% | 韓国と台湾のファブキャパシティに集中するグローバル | 短期(2年以内) |
| レガシーDDR4/LPDDR4プラットフォームの再設計リスク | -0.5% | 北米、欧州、中国 | 中期(2〜4年) |
| マスマーケット車両における電力・熱バジェットによる密度制限 | -0.4% | アジア太平洋マスマーケットで最も高い影響を持つグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車認定サイクルと長期サポートの負担
自動車用DRAM市場は、コンシューマーメモリ製品よりもはるかに遅い開発タイムラインで運営されています。車両プログラムは量産開始の24ヶ月から36ヶ月前に電子アーキテクチャを凍結することが多く、部品が認定されると、OEMは10年から15年の供給サポートを期待します。この長いサポートウィンドウは、主流のDRAM製造における大幅に速いノード移行サイクルと相反するため、すべての製品移行においてタイミングギャップが生じます。Micronは2022年にLPDDR5およびLPDDR5XのASIL-D認定を取得し、Samsungは2024年に同レベルに達し、SK HynixはLPDDR5XのASIL-D認定を2024年に発表しており、すべてが主要なメモリメーカーであっても認定タイミングがサプライヤーを差別化できることを示しています。[3] したがって、自動車用DRAM市場は、複数の世代を並行して認定し、中断なく長期コミットメントを維持できるサプライヤーを優遇します。LPDDR5認定を遅らせたOEMは、レガシー製品が供給合理化に近づくにつれて、より厳しい移行ウィンドウに直面しています。
AI/HBMキャパシティの引き付けによる自動車グレードDRAM供給の逼迫
自動車用DRAM市場は、データセンターメモリチェーンにおいてスタートあたりはるかに高い収益を提供する製品とウェーハ割り当てを競っています。サプライヤーがHBMに向けて資本と注意を向け直すと、車両需要が健全であっても、古い自動車用LPDDR4およびDDR4プログラムは魅力が低下します。これは短期的な在庫不均衡ではなく長期的な投資優先事項を反映した、一時的ではなく構造的な供給圧力を生み出しています。この圧力は、ファブが高マージンのメモリカテゴリーと、厳格な認定、延長サポート、より少ない絶対量を必要とする長期自動車製品の間で選択しなければならない場合に最も強くなります。したがって、自動車用DRAM市場は需要が弱まる前でもレガシーノードでの供給逼迫にさらされています。この不均衡により、OEMはより早く供給を確保し、より速く再設計し、メモリロードマップを日常的なコンポーネント選択ではなく戦略的な調達決定として扱うよう促されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
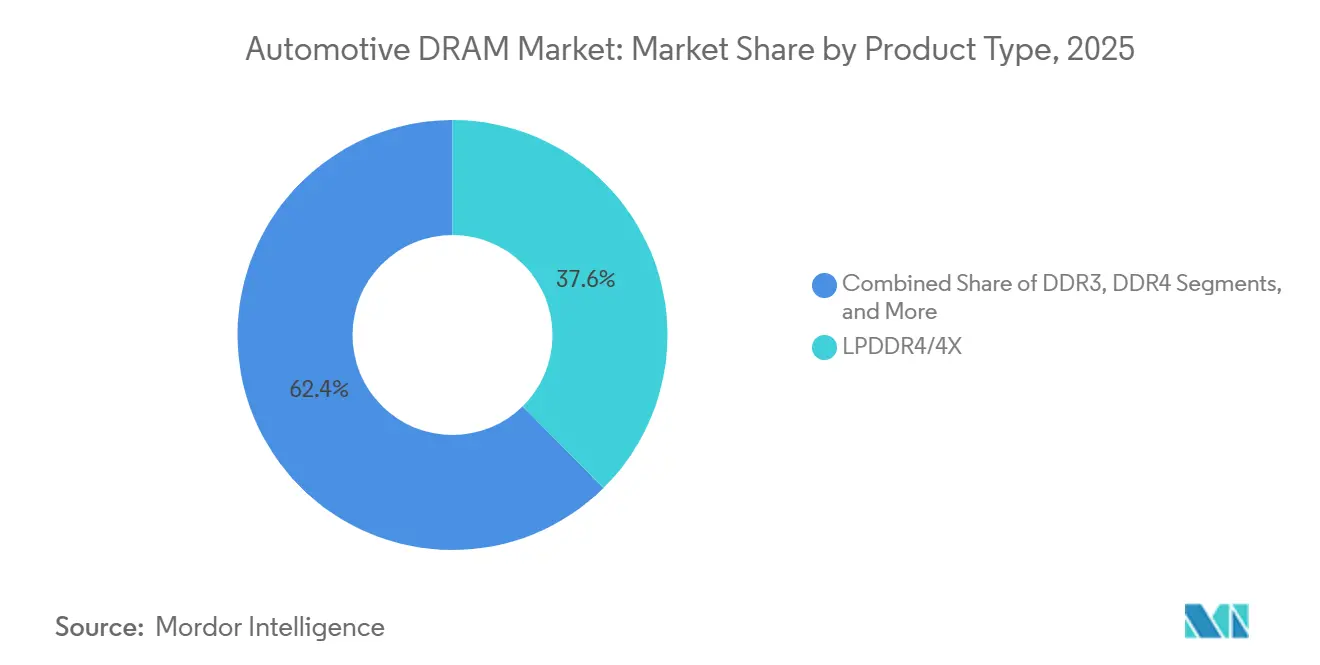
LPDDR5およびLPDDR5Xがパフォーマンスベースラインを変革LPDDR4/4Xは2025年の自動車用DRAM市場の37.6%を占め、量産開始の数年前に凍結された多くの車両プログラムの大規模な導入ベースに支えられています。DDR3およびDDR4も、ピーク帯域幅よりも成熟したコスト構造と長いサポートウィンドウが依然として重要なボディエレクトロニクス、ゲートウェイモジュール、パワートレインシステムにおいて関連するジションを維持しています。LPDDR5/5Xは2031年にかけてCAGR20.1%で成長すると予測されており、新しいプラットフォームが高帯域幅メモリに移行するにつれて自動車用DRAM市場で最も成長の速い製品カテゴリーとなっています。GDDR6およびGDDR6Xはまだ広く使用されていませんが、グラフィックスレンダリングとAI推論が持続的なスループットを必要とするGPUリンク自動車アクセラレーターにおいて関連性を高めています。したがって、製品ミックスはもはや同じペースで一方向に動いておらず、古い世代がレガシーおよびコスト重視のモジュールに引き続きサービスを提供する一方で、新しい世代がコンピュート集約型システムを支えています。
この分割が、自動車用DRAM市場が製品ファミリー全体で不均一に移行している理由を説明しています。DDR4から新しい規格への自動車の移行は、各世代が量産車両で使用される前に新たな認定作業を必要とするため、コンシューマーエレクトロニクスよりも遅くなっています。Samsungの自動車用LPDDR5Xは集中型安全クリティカルシステム向けに設計され、高帯域幅と自動車グレードの信頼性および温度性能を組み合わせており、第5世代低電力DRAMが将来のプラットフォーム設計の中心となりつつある理由を示しています。Micronの1-ガンマLPDDR5Xサンプルは、より多くの容量を追加のボード面積負担なしに必要とする次世代コックピットおよびADAS設計をターゲットにすることで、同じ方向性を強化しました。自動車認定済みのLPDDR5またはLPDDR5Xパスを持たないサプライヤーは、SoCエコシステムが高帯域幅インターフェースを中心に標準化するにつれてデザインアウトリスクに直面する可能性があります。したがって、自動車用DRAM産業は、長期レガシー需要を維持する製品と次のプログラムサイクルを定義する製品に分かれています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
アプリケーション別:
コックピットが収益をリードし、ADASがペースを設定デジタルコックピットおよびインフォテインメントは2025年の自動車用DRAM市場規模の33.8%を占め、コックピットシステムを市場最大のアプリケーションとしました。このポジションは、統合コックピットコントローラーが複数の独立したモジュールではなく1つのコンピュートドメインからインストルメントクラスター、ナビゲーション、メディア、音声サービス、キャビンディスプレイをサポートするようになったことを反映しています。現在の主流の車載インフォテインメントセットアップは4GBまたは8GBのDRAMを使用していますが、プレミアム電気自動車プラットフォームはすでにより豊かなキャビンソフトウェアとAI支援機能のために16GBから32GBを指定しています。テレマティクスとコネクティビティは依然として小さなシェアですが、5G統合が以前の4G実装を超えてメモリニーズを増加させるにつれて上昇し続けています。Micronの自動車メモリに関する見解は、より豊かなコネクテッドカー機能とソフトウェア定義エクスペリエンスがアプリケーションスタック全体で必要なメモリ量を着実に増加させていることを示しました。
ADASおよび自動運転は2031年にかけてCAGR19.9%で拡大すると予測されており、自動車用DRAM市場で最も成長の速いアプリケーションとなっています。この成長は、高度な知覚スタックがより大きなリアルタイムバッファ、より高いスループット、および同時ワークロードへのより強力なサポートを必要とするため、システム設計における明確な変化を反映しています。パワートレイン、バッテリー管理、シャシーアプリケーションも、ゾーナル統合が独立したコントローラーを置き換えてソフトウェアアップデート機能を追加するにつれてメモリコンテンツが増加しています。ボディ、コンフォート、ゲートウェイコントローラーは多くのプラットフォームで依然として低密度部品を使用していますが、ステージングパーティションとロールバックサポートが通常のソフトウェア要件となるにつれて、これらのアプリケーションでさえより多くのDRAMを吸収しています。したがって、自動車用DRAM市場のアプリケーションミックスは、単純なディスプレイや制御タスクではなく、帯域幅集約型および安全関連のワークロードへとシフトしています。自動車用DRAM産業はそのアプリケーションシフトとともに動いており、メモリは今やユーザーエクスペリエンス、コンピュート統合、車両ソフトウェアの長寿命化の直接的なイネーブラーとなっています。
車両タイプ別:
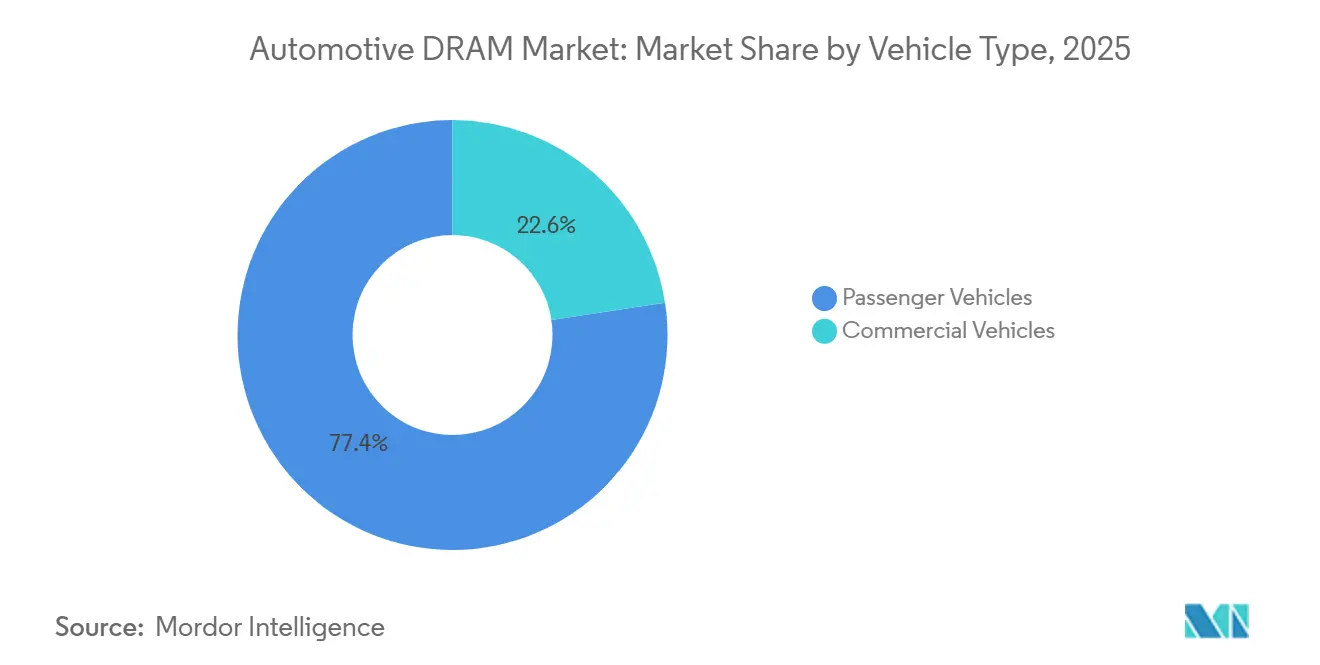
乗用車が規模を維持し、商用プラットフォームが加速乗用車は2025年の収益の77.4%を占め、自動車用DRAM市場で最大の車両カテゴリーとなっています。そのリードは、グローバル生産の規模と、プレミアムおよび電気乗用車モデルにおけるDRAM搭載量のより速い増加の両方を反映しています。このカテゴリー内には広い価値の幅が存在し、エントリーレベルの乗用車は依然として比較的控えめなメモリ搭載量を持つ一方で、高度な運転支援とより豊かなコックピットソフトウェアを持つプレミアム車両はより密度の高いメモリフットプリントを使用しています。これは、自動車用DRAM市場の収益成長がすべてのトリムに均等に分散されるのではなく、乗用車セグメントの上位に集中していることを意味します。したがって、乗用車ベースは市場規模を支え、ソフトウェア定義機能への内部ミックスシフトが車両あたりの価値を上昇させ続けています。
商用車は2031年にかけてCAGR20.4%で成長すると予測されており、自動車用DRAM市場で最も成長の速い車両タイプとなっています。この上昇は、ADASの義務化、テレマティクス、予知保全、OTA対応制御システムがフリートプラットフォームに移行するにつれて、トラックおよびバンエレクトロニクスにおける構造的変化を反映しています。大型車両における安全システムの規制要件は、歴史的に低コンテンツエレクトロニクスに依存していたカテゴリーでのメモリ使用のより強固なベースラインを生み出しています。配送・物流フリートの小型商用車も、車線支援、コネクティビティモジュール、デジタルキャビン機能など、かつて乗用車に集中していた機能を吸収しています。したがって、自動車用DRAM市場は商用プラットフォームが乗用車とのコンテンツギャップを縮小するにつれて、より広い需要基盤を獲得しています。自動車用DRAM産業は、以前はより単純な車両アーキテクチャによってメモリ搭載量が制限されていたセグメントからの数量を追加するため、このシフトから恩恵を受けています。
メモリ密度別:
高密度デバイスが価値ミックスを上方に引き上げ1GBから2GB超の階層が2025年の収益の38.1%を占め、自動車用DRAM市場で最大の密度帯となっています。この階層は、コスト管理と認定済み供給が依然として重要な中級インフォテインメント、テレマティクス、エントリーレベルADASアプリケーションの幅広い範囲にサービスを提供しています。128〜512MBの範囲は、大きなバッファや非常に高いスループットを必要としないボディエレクトロニクス、インストルメントクラスター、パワートレインモジュールに引き続き関連しています。512MBから1GB超の階層は、より多くの車両価格帯に広がっているコネクテッドおよびコックピットアプリケーションの広い中間層をサポートしています。自動車メーカーは依然として、よりシンプルでコスト重視のモジュール向けに長期間使用可能な低密度オプションを必要としているため、密度需要は均一に上昇していません。
2GB超の階層は2031年にかけてCAGR19.7%を記録すると予測されており、自動車用DRAM市場で最も成長の速い密度セグメントとなっています。主なドライバーは、フルダイLPDDR5クラスのパッケージングとより大きなワーキングメモリプールを必要とするセントラルコンピュートノードおよび高度なコックピットおよびADASコントローラーの普及です。Micronの自動車ホワイトペーパーは、2025年の平均車両DRAMコンテンツがすでに16GBに達していることを示しており、高性能システムにおけるマルチダイパッケージへの移行を支持しています。1つの認定済み自動車ポートフォリオで広い密度範囲をカバーできるサプライヤーは、複数のトリムレベルとプログラムにわたるエンジニアリング負担を軽減するため、優位性を持っています。Winbondの電力効率とリアルタイム処理を中心とした自動車用LPDDR4/4Xのポジショニングは、低電力ファミリーでさえ自動車ユースケースに向けてより慎重に調整されている理由を示しています。したがって、自動車用DRAM市場は、成熟した密度カテゴリーを支える長期需要を排除することなく、高密度成長を見せています。
地域分析
アジア太平洋地域の自動車用DRAM市場
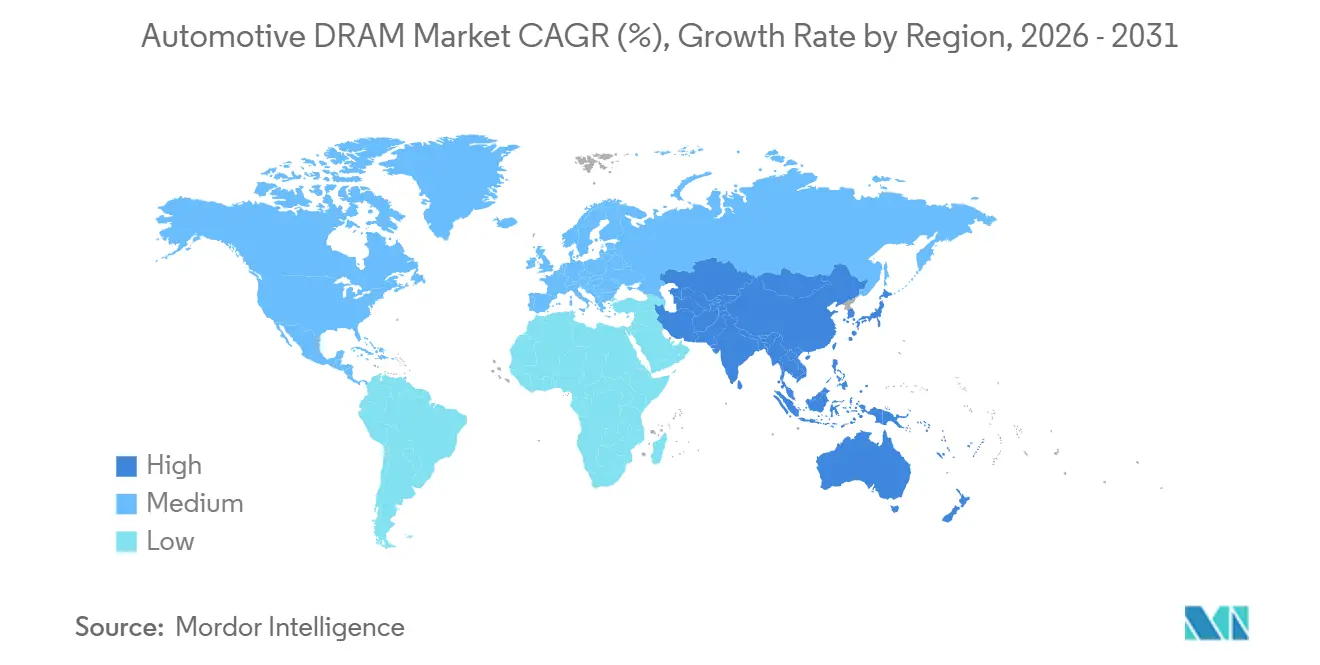
アジア太平洋地域は2025年の自動車用DRAM市場シェアの47.7%を占め、2031年までに18.9%のCAGRで拡大すると予測されている。この地域は、中国の電気自動車の規模、韓国のメモリ製造力、台湾の特殊半導体における役割を組み合わせることで、自動車用DRAM市場をリードしている。中国は依然として地域内最大の需要エンジンであり、新エネルギー車の規模拡大、コネクテッドコックピットの普及、運転支援機能の成長が車両1台あたりのメモリ搭載量を引き続き押し上げている。韓国が重要なのは、Samsung Electronics及びSK Hynixが同国に拠点を置いているためだけでなく、両社の自動車向け認定の進捗がグローバルOEMプログラムの供給ロードマップを形成しているためでもある。台湾は低密度および特殊用途の要件に対応るサプライヤーを通じて厚みを加えており、製品ティア全体にわたって地域のサプライベースをより広範に維持している。
北米および欧州の自動車用DRAM市場
北米は自動車用DRAM市場において戦略的に重要なポジションを占めており、高いADAS搭載率とMicron Technology, Inc.の深い自動車分野との関係を兼ね備えている。米国の車両ミックス、特にピックアップトラックやSUVは、これらのプラットフォームがソフトウェア、ディスプレイ、運転支援の負荷を多く担うことが多いため、平均を上回るメモリ搭載量を支えている。Micron Technology, Inc.の自動車用メモリロードマップおよび同セグメントにおける長い実績は、同地域に対して生産台数シェアをはるかに超える影響力を与え続けている。Micron Technology, Inc.はまた、現代の車両が集中型コンピューティングおよびより豊富なコネクテッドサービスへと移行しつつあることを強調しており、これが北米における高コンテンツプラットフォーム採用における役割を強化している。メキシコは、同国の組立プログラムが北米および欧州の大手OEMグループによって設定れたメモリアーキテクチャおよびプラットフォーム仕様を継承するため、地域需要を強化している。
欧州、南米、アジア太平洋地域および中東の自動車用DRAM市場
欧州は自動車用DRAM市場において引き続き重要な位置を占めている。同地域のプレミアムOEMプログラムは、自動車グレードのLPDDR5Xおよび集中型ソフトウェアアーキテクチャの早期採用者であったためである。ドイツ、英国、フランス、イタリアは、コンピューティングの集約化およびソフトウェア定義機能がコスト重視のセグメントよりも速いペースで進んでいるプレミアム車両開発を通じて、引き続き市場に影響を与えている。OTAソフトウェア管理に対する規制上の支援も、欧州プログラムにおけるメモリのステージングおよびロールバック要件のベースラインを引き上げている。コンプライアンスフレームワークはプラットフォームレベルで適用されるため、この効果はプレミアムモデルだけでなく、すべての車両クラスに波及している。その他の地域は依然として規模が小さいが、南米、中東、およびアジアの新興サブ市場において高電子コンテンツ車両の生産が始まるにつれ、引き続き発展しつつある。インドは、電動化プログラムおよび新型国内モデルへのADAS搭載の拡大を通じて、重要な需要ベクターを加えている。中東のコネクテッドビークル展開および南米のモデル刷新は規模としては小さいものの、自動車用DRAM市場のアドレス可能なベースを引き続き拡大している。
競争環境
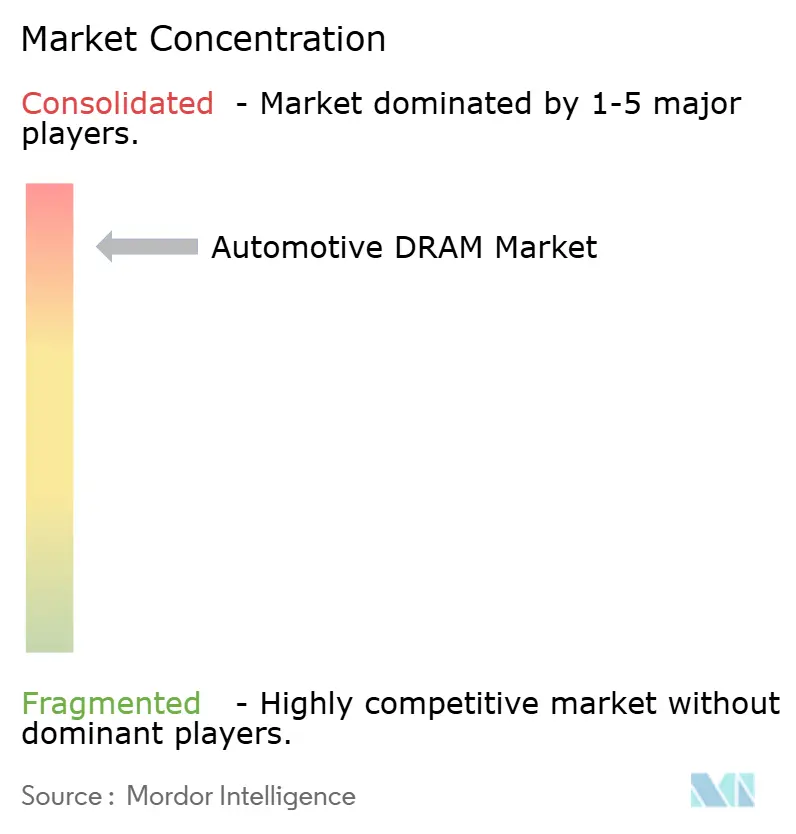
自動車用DRAM市場は高度に集中しており、Micron Technology、Samsung Electronics、SK Hynixがグローバルな認定済み供給の大部分を支配しています。その集中した構造の中でも、認定タイミングと直接的な自動車関係が製造規模よりも重要であるため、競争ポジションは不均一です。Micronは自動車メモリ市場でリーディングポジションを維持し、Samsung ElectronicsとSK Hynixも注目すべきシェアを保持しており、早期認定がデザインウィンの優位性にどのように転換されたかを示しています。したがって、自動車用DRAM市場が集中しているのは単にメモリメーカーが少ないからではなく、長サポート、自動車グレードの検証、パフォーマンス要件を同時に満たせるサプライヤーが少ないからです。この組み合わせが自動車用DRAM市場全体で既存のポジションを守り続けています。
Micronの早期ASIL-Dポジションと直接的なOEM連携により、自動車用DRAM市場での持続的なリードが得られ、同社は2025年に1-ガンマ自動車用LPDDR5Xロードマップでそのポジションを強化しました。Samsungは、ASIL-D準拠、より高いスループット、集中型システム向けのより広い密度サポートを備えた12nmクラスLPDDR5Xを中心に、より強力な自動車向けオファリングを構築することでギャップを縮めています。SK HynixもLPDDR5X ASIL-D認定を通じてポジションを改善し、安全認定が必須となる将来の車両プログラムを競う能力を強化しました。これらの動きは、競争の争点が単なるウェーハキャパシティではなく、認定済み次世代メモリに集中していることを示しています。
Winbond、Nanya Technology、ISSI、AP Memory Technology、Etron Technologyなどのティア2プレイヤーは、規模のリーダーシップよりも長寿命、安定した供給、アプリケーション適合性が重要な低密度階層において引き続き関連しています。Winbondの低電力使用とリアルタイム処理サポートを備えた自動車用LPDDR4/4Xへの注力は、小規模サプライヤーが広範な最先端ポートフォリオなしでも自動車用DRAM市場の特定の部分を守ることができる方法を反映しています。CXMTは競争議論で言及されている主要な新興中国参入者として際立っていますが、その長期的な影響はより広いOEM認定サイクルをクリアすることにかかっています。セントラルコンピュートノードのメモリ機能をより効率的に組み合わせるマルチダイ自動車認定モジュールには意味のある空白スペースが残っています。ISO 26262 ASIL-DおよびAEC-Q100グレード1認定はコストがかかり、遅く、規模での複製が困難であるため、参入障壁は依然として高いままです。これが、自動車用DRAM市場が深い認定ライブラリ、強力な顧客サポート、耐久性のある長期供給コミットメントを持つ既存企業を依然として優遇している理由です。
自動車用DRAM産業リーダー
-
Micron Technology, Inc.
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Winbond Electronics Corporation
-
Nanya Technology Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用DRAM市場 このレポートでカバーされる企業
- Micron Technology, Inc.
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Winbond Electronics Corporation
- Nanya Technology Corporation
- Etron Technology, Inc.
- Alliance Memory, Inc.
- AP Memory Technology Corporation
- Integrated Silicon Solution, Inc. (ISSI)
- Elite Semiconductor Microelectronics Technology Inc.
- ATP Electronics, Inc.
- Innodisk Corporation
- Virtium LLC
- Intelligent Memory Limited
- Apacer Technology Inc.
- ChangXin Memory Technologies
- ADATA Technology Co., Ltd.
- Transcend Information, Inc.
- SMART Modular Technologies, Inc.
- Cervoz Technology Co., Ltd.
最近の産業開発事情 自動車用DRAM市場
- 2026年5月:Micron Technologyは、バージニア州マナサスの拡張された製造施設での生産を開始しました。これは20億米ドルの投資であり、国内DDR4ウェーハ生産量を4倍にします。この拡張は、2025年後半からAIデータセンター向けHBMにグローバルDRAMキャパシティが再配分されるにつれて激化している自動車および防衛セクターの供給制約を緩和するために位置付けられています。
- 2026年5月:Nanya Technology Corporationは、4社の顧客が3年間のDRAM供給契約(近年で最長期間の契約)に署名したと発表し、新北市泰山区の新工場建設資金として787億台湾ドル(24.9億米ドル)の第三者割当増資への申し込みも受け付けました。この動きは、進行中の不足サイクルを通じて自動車メモリ供給を確保しようとするOEMの緊急性を反映しています。
- 2026年3月:Micron Technologyは、将来の自律走行車が1台あたり300GB超のDRAMを必要とすると予測し、レベル4および5の自律走行パイプライン向けに高容量LPDDR5Xおよび次世代メモリロードマップを位置付けると公式に発表しました。
- 2026年2月:SK HynixはHBM3、HBM3E、および初期HBM4キャパシティに焦点を当てた150億米ドルの投資を発表し、米国と韓国の工場全体でのコミット済み総資本は300億米ドルを超える見込みです。このコミットメントにより、OEMが利用できるレガシー自動車用DRAMキャパシティがさらに制約されます。
グローバル自動車用DRAM市場レポートの範囲
自動車用DRAM市場は、自動車アプリケーション向けに認定され、乗用車および商用車への展開において厳格な信頼性、機能安全、温度、長寿命要件を満たすように設計されたダイナミックランダムアクセスメモリ(DRAM)デバイスで構成されています。市場には、自動車電子システムに統合されたDDR3、DDR4、DDR5、LPDDR4/4X、LPDDR5/5X、GDDR6/GDDR6Xメモリソリューションが含まれます。
自動車用DRAMの市場レポートは、製品タイプ(DDR3、DDR4、DDR5、LPDDR4/4X、LPDDR5/5X、GDDR6/GDDR6X)、アプリケーション(デジタルコックピットおよびインフォテインメント、ADASおよび自動運転、テレマティクスおよびコネクティビティ、パワートレイン、BMSおよびシャシー制御、ボディ、コンフォートおよびゲートウェイコントローラー)、車両タイプ(乗用車および商用車)、メモリ密度(128Mbから512Mb、512Mb超から1Gb、1Gb超から2Gb、2Gb超)、地域(北米、欧州、アジア太平洋、その他の地域)によってセグメント化されています。市場予測は金額(米ドル)で提供されます。
セグメンテーション概要
| DDR3 |
| DDR4 |
| DDR5 |
| LPDDR4/4X |
| LPDDR5/5X |
| GDDR6/GDDR6X |
| デジタルコックピットおよびインフォテインメント |
| ADASおよび自動運転 |
| テレマティクスおよびコネクティビティ |
| パワートレイン、BMSおよびシャシー制御 |
| ボディ、コンフォートおよびゲートウェイコントローラー |
| 乗用車 |
| 商用車 |
| 128MBから512MB |
| 512MB超から1GB |
| 1GB超から2GB |
| 2GB超 |
| 北米 | |
| 欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| 台湾 | |
| その他のアジア太平洋 | |
| その他の地域 |
| 製品タイプ別 | DDR3 | |
| DDR4 | ||
| DDR5 | ||
| LPDDR4/4X | ||
| LPDDR5/5X | ||
| GDDR6/GDDR6X | ||
| アプリケーョン別 | デジタルコックピットおよびインフォテインメント | |
| ADASおよび自動運転 | ||
| テレマティクスおよびコネクティビティ | ||
| パワートレイン、BMSおよびシャシー制御 | ||
| ボディ、コンフォートおよびゲートウェイコントローラー | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| メモリ密度別 | 128MBから512MB | |
| 512MB超から1GB | ||
| 1GB超から2GB | ||
| 2GB超 | ||
| 地域別 | 北米 | |
| 欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| 台湾 | ||
| その他のアジア太平洋 | ||
| その他の地域 | ||
レポートで回答される主要な質問
2031年にかけて自動車用DRAM市場の成長を促進しているものは何ですか?
成長は、集中型コンピュートアーキテクチャ、より豊かなデジタルコックピット機能、より強力なADAS採用、車両あたりのメモリ搭載量の増加によって促進されており、2026年の97.6億米ドルから2031年には222.5億米ドルへとCAGR17.91%で成長しています。
現在の需要をリードしている製品カテゴリーはどれで、最も速く成長しているのはどれですか?
LPDDR4/4Xは多くの現行プログラムに組み込まれているため2025年に37.6%のシェアでリードし、LPDDR5/5Xは2031年にかけてCAGR20.1%で最も成長の速いカテゴリーです。
コックピットおよびインフォテインメントシステムが依然として最大のメモリアプリケーションである理由は何ですか?
コックピットシステムは、クラスター、ディスプレイ、メディア、ナビゲーション、音声機能を1つのコンピュートドメインに組み合わせており、デジタルコックピットおよびインフォテインメントが2025年の需要の33.8%を占めています。
ADASがDRAMの最も成長の速いアプリケーションになっている理由は何ですか?
ADASおよび自動運転はより大きなバッファ、より高いスループット、リアルタイムセンサー処理を必要とするため、このアプリケーションは2031年にかけてCAGR19.9%で拡大すると予測されています。
最も強い将来の上昇余地を提供する車両カテゴリーはどれですか?
乗用車は2025年に77.4%のシェアで最大の収益基盤であり続けていますが、商用車はフリートがより多くのADAS、テレマティクス、ソフトウェア定義制御を採用するにつれてCAGR20.4%で最も強い上昇余地を提供しています。
このスペースでサプライヤーの集中がなぜ重要なのですか?
自動車メモリは長い認定サイクル、長期サポート、厳格な安全コンプライアンスを必要とし、認定済み供給の90%以上がMicron、Samsung、SK Hynixによって管理されているため、サプライヤーの集中は重要です。