
オーストラリア芝保護市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 128.93 百万米ドル |
| 市場規模 (2027) | 138.41 百万米ドル |
| 市場規模 (2032) | 197.32 百万米ドル |
| 成長率 (2027 - 2032) | 7.35 % |
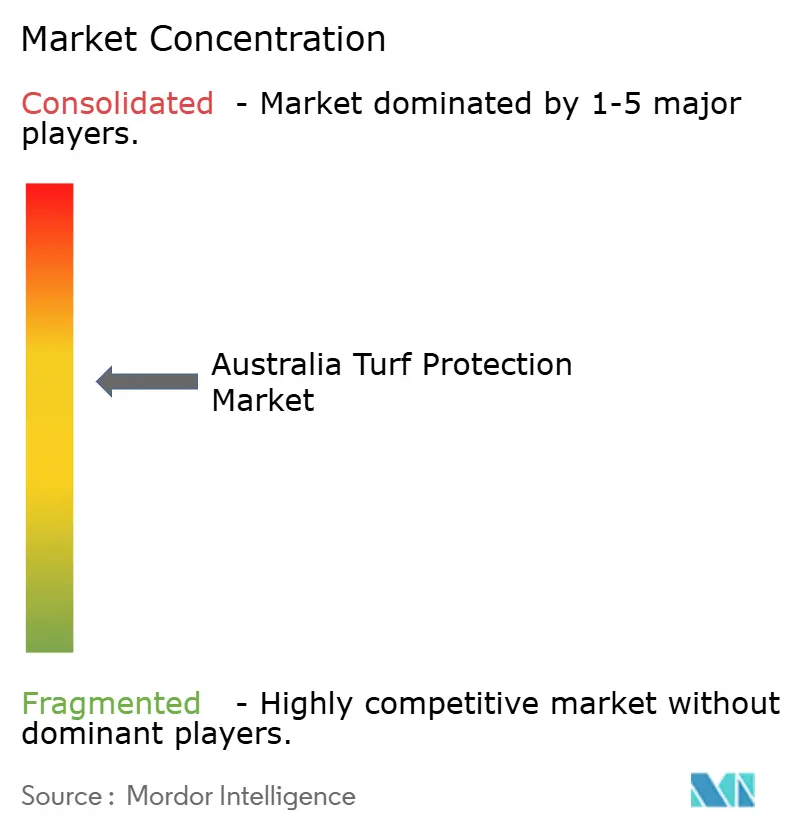
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーストラリア芝保護市場分析
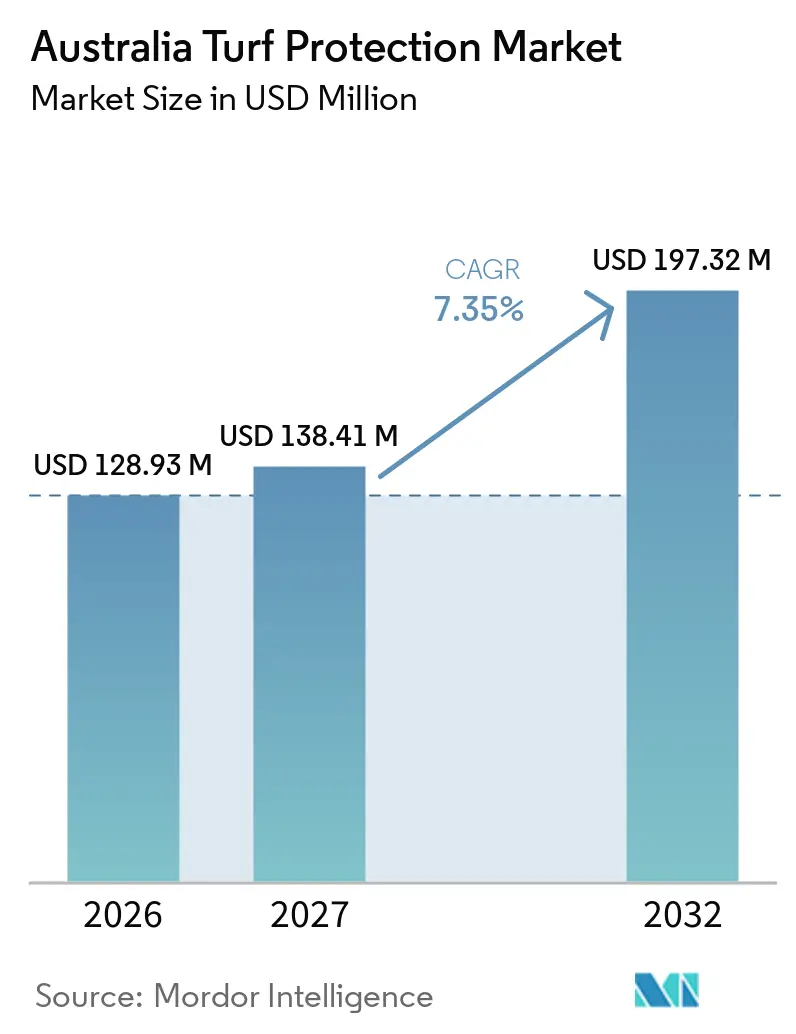
オーストラリア芝保護市場の規模は2026年に128.93 ミリオン 米ドルと評価され、2027年の138.41 ミリオン 米ドルから2032年には197.32 ミリオン 米ドルへと、2027年から2032年にかけてCAGR 7.35%で成長すると予測されています。節水規制は、限られた灌漑条件下で芝の水分保持を助ける製品への需要を支えています。プロスポーツ会場やゴルフ施設は、計画的な芝保護プログラムへの需要を維持しています。気候変動により、病害や雑草への積極的な対処が必要な期間が延長されています。サプライヤーは生物的資材、デジタル施用支援、および抵抗性管理プログラムに適合した製品で対応しています。規制上の審査要件と既存の化学グループ内での抵抗性は、引き続き製品の入手可能性と購買決定に影響を与えています。
主要レポートのポイント
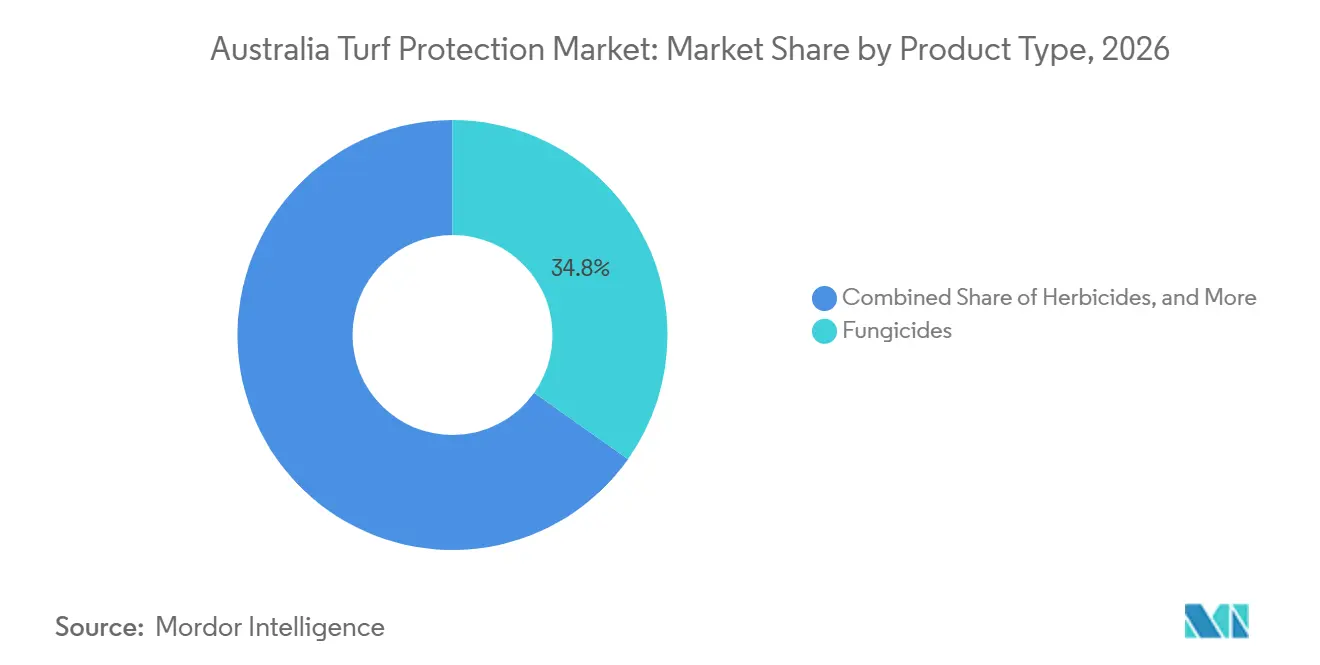
- 製品タイプ別では、殺菌剤が2026年のオーストラリア芝保護市場シェアの34.8%を占め、バイオスティミュラントおよびバイオ肥料は2027年から2032年にかけてCAGR 10.4%で成長すると予測されています。
- 用途別では、造園が2026年のオーストラリア芝保護市場規模の39%を占め、スポーツフィールドは2027年から2032年にかけてCAGR 9.8%で成長すると予測されています。
- エンドユーザー別では、住宅顧客が2026年の市場シェアの42%を占め、スポーツ施設オーナーは2027年から2032年にかけてCAGR 9.6%で成長すると予測されています。
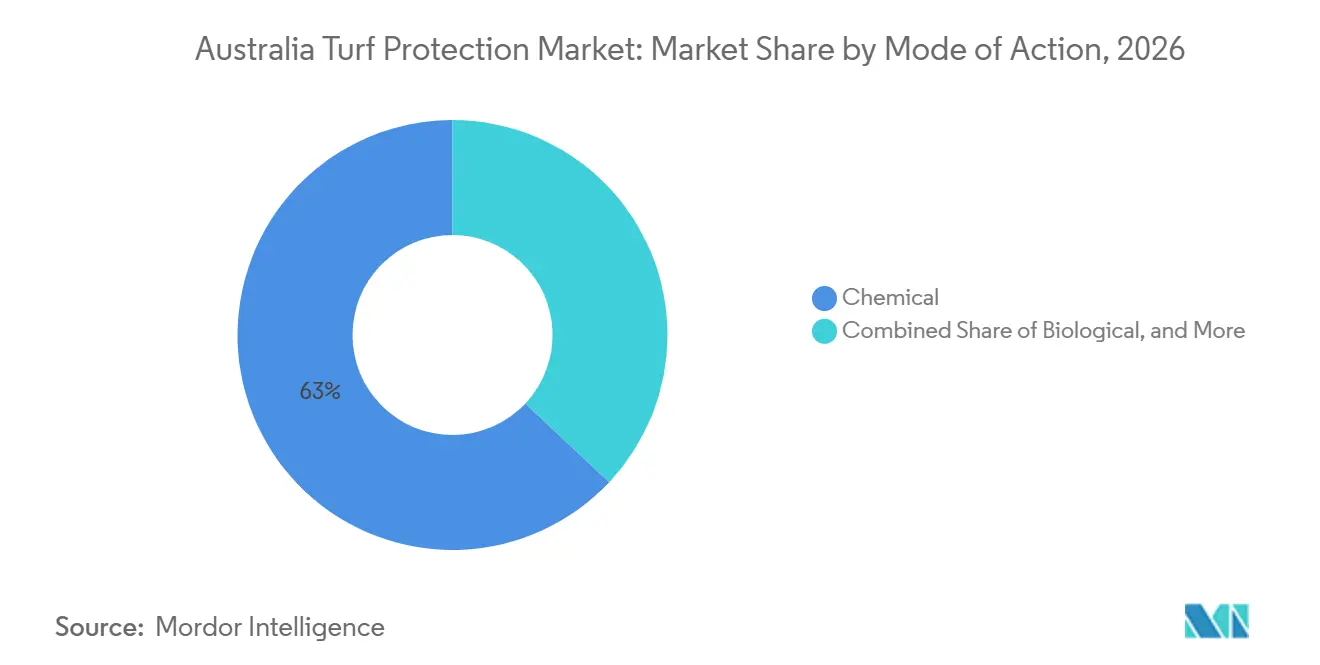
- 作用機序別では、化学製品が2026年の市場シェアの63%を占め、生物的製品は2027年から2032年にかけてCAGR 11.2%で成長すると予測されています。
- 製剤別では、液体濃縮剤が2026年の市場シェアの55%を占め、2027年から2032年にかけてCAGR 9.9%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 節水型芝管理プログラムへの需要を高める節水規制 | +1.4% | 西オーストラリア州、ニューサウスウェールズ州、南オーストラリア州での関連性が高く、オーストラリア全土に適用 | 短期(2年以内) |
| スポーツ・レクリエーション用地の拡大 | +1.5% | クイーンズランド州、ニューサウスウェールズ州、南オーストラリア州、全国的な波及効果あり | 中期(2〜4年) |
| 気候変動下での病害・雑草圧力の増大 | +1.2% | クイーンズランド州、ノーザンテリトリー、沿岸部ニューサウスウェールズ州での関連性が高く、オーストラリア全土に適用 | 短期(2年以内) |
| 生物的製品、バイオスティミュラント、総合的病害虫管理への移行 | +1.1% | オーストラリア全土 | 中期(2〜4年) |
| デジタルガイドによる施用・灌漑の意思決定 | +0.8% | ニューサウスウェールズ州、ビクトリア州、クイーンズランド州 | 中期(2〜4年) |
| 局所的な土壌湿潤・塩分管理プログラムの採用 | +0.9% | 西オーストラリア州、南オーストラリア州、沿岸部クイーンズランド州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
節水型芝管理プログラムへの需要を高める節水規制
恒久的および段階的な節水規制が、オーストラリア全土で土壌湿潤剤および水分管理プログラムへの需要を支えています。グレーターシドニー、ブルーマウンテンズ、イラワラ地域では、シドニーウォーターの節水ガイドラインにより、芝生や庭への飲料水による灌漑は年間を通じて午前10時前および午後4時以降に許可されていますが、スポーツ用地を管理する者を含む特定の商業利用者はこの時間制限の適用除外となっています [1]。西オーストラリア州では、ウォーターコーポレーションが2026年4月1日にスプリンクラーローテーションの調整に関する6ヶ月間の試験を開始し、カラサ、ローボーン、ダンピア、ウィッカム、ポイントサムソンにおける散水頻度を1日おきから週3日に削減しました [2]。西オーストラリア南西部でキクユグラス(Pennisetum clandestinum)を対象に実施された2年間のフィールド研究では、土壌湿潤剤が年間6,250および7,500 kL/ha/yearの水配分において夏季の土壌撥水性を低減し、芝の色を改善することが確認されました。ただし、最低試験配分量である5,000 kL/ha/yearでは、土壌撥水性の低減が芝の色の改善には結びつきませんでした。
スポーツ・レクリエーション用地の拡大
スポーツ・レクリエーションインフラへの投資により、定期的な造成・維持管理プログラムが必要なプロ管理の芝面積が増加しています。ブリスベン2032年大会プログラムには、ブリスベンのビクトリアパークに63,000席のスタジアムを建設する計画が含まれており、初期の敷地準備工事は2026年6月1日に開始されました [3]。南オーストラリア州では、政府が2025年12月18日にノースアデレードパブリックゴルフコースの再開発を発表しました。このプロジェクトには18ホールのチャンピオンシップコース、ドライビングレンジ、練習エリアが含まれており、サウスコースでの建設工事は2026年4月27日に開始されました。これらの開発はスポーツ芝の造成・維持管理を伴うものであり、施設の開発・供用に伴う芝保護・維持管理製品への潜在的需要を支えています。
気候変動下での病害・雑草圧力の増大
気温と土壌水分条件は、オーストラリアにおける芝の病害発生と予防処理のタイミングに影響を与えます。春枯れ病(スプリングデッドスポット)の感染は主に晩夏から秋にかけて土壌温度が低下する時期に発生します。病原体の増殖は土壌温度が10℃から20℃の間で最も活発であり、15℃前後でピークに達します。したがって、感染を抑制するために予防的殺菌剤の施用は晩夏から秋にかけて推奨されます。2024年10月、オーストラリア農薬・動物用医薬品局(APVMA)は、芝における植物寄生性線虫の防除を目的としたTREFINTI芝線虫剤ラベルの下でシクロブトリフルラムを登録しました。ナットグラス(Cyperus rotundus)もオーストラリアの芝生・芝地における一般的な雑草として認識されています。これらの病害、線虫、雑草管理の必要性が、オーストラリア芝保護市場における殺菌剤、線虫剤、除草剤への需要を支えています。
生物的製品、バイオスティミュラント、総合的病害虫管理への移行
プロの芝管理プログラムは、従来の農薬保護製品と並行して生物的製品およびバイオスティミュラントを取り入れています。Gilba Solutions Pty Ltdが2024年6月に発表した研究では、ペレニアルライグラスを対象とした133日間のポット試験において2,3-ブタンジオールおよびβ-シクロシトラールの効果が検討されました。この結果は、これらの化合物の芝管理への応用可能性を示唆しましたが、根圏有機物における測定値の差異のいくつかは統計的に有意ではありませんでした。Agrimm Pty Ltdはオーストラリアでプランメイト ターフ プロを販売しており、これは水和剤製剤のLU132トリコデルマ株を含む生物的製品です。製造業者は、製品固有の適合性および施用指示に従うことを条件として、この製品が一般的に使用される化学殺菌剤に対して一定の耐性を持つと述べています。生物的製品は、関連する病害または害虫に対して有効な防除効果を発揮し、その登録または許可された用途が施用を支持する場合、化学的抵抗性管理プログラムを補完することもできます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| APVMAの登録・再登録要件 | -1.5% | オーストラリア全土 | 長期(4年以上) |
| 殺菌剤・除草剤の作用機序に対する抵抗性 | -1.2% | クイーンズランド州およびニューサウスウェールズ州の高トラフィックエリアでの関連性が高く、オーストラリア全土に適用 | 中期(2〜4年) |
| 分散した購買層と季節的購買 | -0.8% | オーストラリア全土 | 短期(2年以内) |
| 水質、流出水、施用者安全性への精査 | -1% | 全国の沿岸・河川沿い地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
APVMAの登録・再登録要件
1994年農業・動物用化学品法典法に基づくオーストラリア農薬・動物用医薬品局(APVMA)の登録制度は、新たな芝保護製品の導入および承認用途の拡大に関連する時間と法令遵守要件を増加させる可能性があります。芝への適用は、製品の初期登録に含まれる場合、または既存の製品登録もしくは承認ラベルの変更申請を通じて追加される場合があります。マイナーユース許可は、提案された用途がAPVMAの適格基準を満たす場合に代替規制経路を提供します。サプライヤーはまた、製品登録の更新要件、および承認された製品の詳細・条件の変更に関連する規制上の義務を管理する必要があります。さらに、既存の有効成分承認、製品登録、ラベル承認に関するAPVMAの審査は、追加情報を要求する場合があり、承認された用途・条件の変更をもたらす可能性があります。これらの規制プロセスは法令遵守コストを増加させ、新製品および芝特有の用途を利用可能にするために必要な時間を延長する可能性があり、追加の化学的選択肢がオーストラリア芝保護市場に参入するペースを制限する恐れがあります。
殺菌剤・除草剤の作用機序に対する抵抗性
殺菌剤耐性は、ゴルフコース、スポーツフィールド、その他のプロ管理芝面の管理者が利用できる選択肢を狭めています。CropLife Australiaの芝抵抗性管理ガイダンスは、FRACグループ1、2、4、7(N3)、11、21を抵抗性発達の中〜高リスクとして特定し、選択圧を低減するためにこれらのグループをローテーションすることを推奨しています。抵抗性管理の指示は登録製品によって異なり、承認ラベルに記載された通りに従う必要があります。Gilba Solutions Pty Ltdの2025年オーストラリア芝殺菌剤抵抗性チャートは、登録された芝殺菌剤を有効成分と作用機序別にグループ化しており、芝管理者が処理プログラムを計画する際に異なる殺菌剤グループを識別するのに役立ちます。オーストラリアのゴルフコースにおけるイタリアンライグラスの除草剤耐性も記録されており、効果的な雑草防除プログラムの維持という課題を増大させています。これらの抵抗性への懸念は、オーストラリア芝保護市場における代替有効成分および作用機序の必要性を高め、処理の選択肢を制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
殺菌剤がリードし、バイオスティミュラントおよびバイオ肥料が最速成長殺菌剤は2026年のオーストラリア芝保護市場シェアの34.8%を占めました。ゴルフコース、ボウリンググリーン、エリートスポーツ用地での予防プログラムが繰り返し購入を支えています。ダラースポット、ブラウンパッチ、ピシウムブライト、スプリングデッドスポットは、好条件下で定期的な処理を必要とします。BASF SEは、抵抗性管理のためのターフトリオローテーションプログラムとしてLexicon、Xzemplar、Maxtima を提示しています。このアプローチは、単一製品の販売ではなく、調整された処理プログラムへとサプライヤーの関与を移行させ、プロ会場アカウントとの関係を強化します。除草剤は芝面全体の雑草防除を支援します。2025年1月、APVMAはFlexAg プロピザミド500 SC除草剤(登録番号95423)を登録しました。これは500 g/Lプロピザミド懸濁濃縮剤であり、スポーツ芝および家庭用芝生における特定のイネ科雑草および広葉雑草の選択的防除、ならびに特定の農業用途に使用されます。殺虫剤はアルゼンチンステムゾウムシ、アーミーワーム、コーチマイトに対処し、植物成長調節剤はファイン芝の刈り込み頻度の管理に役立ちます。
バイオスティミュラントおよびバイオ肥料は、2027年から2032年にかけてCAGR 10.4%で成長すると予測されています。芝管理者が補完的製品および低残留管理オプションを求めるにつれ、これらの資材への需要が増加しています。国内の試験研究がプロユーザーの購買決定を支援しています。Gilba Solutions Pty Ltdは、ペレニアルライグラスにおける特定のバイオスティミュラント化合物による根の成長促進効果を報告しました。トリコデルマベースの製品は、製品固有の適合性および施用指示に従うことを条件として、既存のプログラムにおいて化学殺菌剤と組み合わせて使用される場合があます。その有効性は対象病害、製品の有効性、および処理条件によって異なります。したがって、生物的製品は従来の殺菌剤を補完することができますが、特に病害圧力が迅速かつ確実な防除を必要とする場合には、普遍的な代替品とは見なすべきではありません。これにより、オーストラリア芝保護市場においてより幅広い製品ラインナップの余地が生まれています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:
造園が規模をリードし、スポーツフィールドが最速成長を記録造園は2026年のオーストラリア芝保護市場シェアの39%を占めました。この用途には住宅用芝生、商業用造園、公共公園が含まれます。その幅広い顧客基盤は、郊外エリアおよび管理された公共スペース全体にわたる需要を提供します。造園活動はさまざまな病害・気象条件を通じて継続されます。節水規制により、この用途内での湿潤剤および節水資材の使用が増加しています。小売および専門流通が家庭用および小規模商業購買者へのアクセスを支援します。除草剤、殺菌剤、殺虫剤、植物成長調節剤はそれぞれ異なる維持管理ニーズに対応します。造園の規模により、サプライヤーの販売量とチャネルカバレッジが重要となります。また、製品メーカーにプロおよび消費者購買者の両方へのルートを提供します。
スポーツフィールドは2027年から2032年にかけてCAGR 9.8%で成長すると予測されており、用途の中で最速の成長率となっています。2032年ブリスベンオリンピック・パラリンピック競技大会は、会場および練習用地工事の複数年にわたるパイプラインを支援しています。71億豪ドル(45億米ドル)の会場プログラムには、計画中の新ブリスベンスタジアムが含まれています。新たな天然芝フィールドは造成、病害予防、雑草管理、継続的な表面ケアを必要とします。スポーツ管理者はまた、イベントとシーズンの間の狭い時間枠内で作業します。これらの条件は、計画的な製品プログラムと信頼性の高い技術サポートを優先させます。ゴルフコースは、表面品質が日常業務の中心であるため、関連するプロ需要基盤を形成しています。4,500万豪ドル(2,830万米ドル)のノースアデレードゴルフコース再開発は、芝の造成および継続的なゴルフコース維持管理に使用される製品への需要をさらに支援します。したがって、スポーツ施設はオーストラリア芝保護市場にとって重要な成長経路を提供しています。
エンドユーザー別:
住宅顧客が収益をリードし、スポーツ施設オーナーが最速成長住宅顧客は2026年の市場シェアの42%を占めました。小売および専門流通チャネルがオーストラリアの郊外エリア全体の住宅所有者にサービスを提供しています。芝管理はこの顧客グループにとって繰り返し行われる家庭維持管理活動です。これらの顧客は多くの場合、小パックで小売チャネルを通じて製品を購入します。彼らの購買パターンは、計画的な散布スケジュールに従うプロユーザーとは異なります。住宅ユーザーはラベルのローテーション要件に精通していない場合があります。商業造園業者は住宅需要と施設維持管理業務を結びつけます。州の施用者安全要件もこれらの業者の製品使用方法に影響を与えます。
スポーツ施設オーナーは2027年から2032年にかけてCAGR 9.6%で成長すると予測されています。彼らの需要は新会場、改修されたグラウンド、および信頼性の高い競技用地に置かれるプレミアムと結びついています。計画中のブリスベンスタジアムは、2032年大会のための71億豪ドル(45億米ドル)の会場インフラプログラムの一部です。施設管理者は集中的な使用期間を通じて芝の品質を保護する必要があります。また、病害、雑草、害虫、灌漑、刈り込みの要件を同時に管理します。これにより、技術的なガイダンスと完全なローテーションプログラムを提供できるサプライヤーが優先されます。スポーツ施設はプロ用施用機器と定期的な処理を使用する可能性が高くなります。彼らの要件は液体濃縮剤とマルチ製品プログラムへの需要を支援します。このエンドユーザーグループはオーストラリア芝保護市場のプロ側を強化しています。
作用機序別:
化学製品がリードし、生物的製品が最速成長化学製品は2026年の市場シェアの63%を占めました。急性の病害圧力時における確立されたパフォーマンスと治癒速度は依然として重要です。ゴルフコースやスポーツ会場のファイン芝は、病害が発生した際に迅速な対応を必要とすることが多いです。化学殺菌剤、除草剤、殺虫剤はそれらの対応の中心であり続けています。製品への親しみやすさもプロおよび消費者の場面での使用を支援します。抵抗性管理要件は製品によって異なり、承認ラベルおよび関連する抵抗性管理ガイドラインに従う必要があります。これにより、プロ用地市場にサービスを提供するサプライヤーにとってポートフォリオの幅が重要となります。したがって、化学製品はオーストラリア芝保護市場内の主要な収益基盤であり続けています。その使用は生物的代替品とは別々にではなく、並行して継続されています。
生物的製品は2027年から2032年にかけてCAGR 11.2%で成長すると予測されています。トリコデルマベースの殺菌剤、微生物接種剤、ストレス保護バイオスティミュラントが定期的な芝プログラムに組み込まれています。抵抗性管理要件は製品によって異なり承認ラベルに従う必要がありますが、CropLife Australiaのガイダンスは抵抗性リスクを管理するために殺菌剤グループ間のローテーションを推奨しています。生物的製品は、その機能と有効性が対象病害または害虫に適切であり、許可された用途が意図した施用を認める場合に、ローテーションを支援することができます。したがって、その普及は持続可能性目標だけでなく、法令遵守および抵抗性管理とも結びついています。統合プログラムは、急性病害防除のための化学製品と根圏サポートのための生物的資材を組み合わせます。この組み合わせにより、プロ管理の芝において両方のアプローチの役割が維持されます。生物的成長はオーストラリア芝保護市場で使用される製品ミックスを拡大しています。
製剤別:
液体濃縮剤がリードし最速成長液体濃縮剤は2026年の市場シェアの55%を占め、2027年から2032年にかけてCAGR 9.9%で成長すると予測されています。この形態はプロの散布プログラムおよび消費者製品全体で使用されています。保管と輸送のための濃縮効率を提供します。液体濃縮剤は製品ラベルの指示に従い、従来の散布機器を使用して希釈・施用することができます。1リットルの消費者用容器から大型商業用フォーマットまでのパックサイズで販売されています。これにより、サプライヤーは異なる施用量を持つ購買者に対応することができます。多くの生物的接種剤およびバイオスティミュラントも液体濃縮剤として供給されています。一部の液体製剤は、ラベルの指示に従い、既存の適合する散布機器を使用して施用することができます。したがって、この形態は従来の化学品と新しい生物的製品の両方を支援します。
粒剤製品は、グラブ防除のための土壌施用殺虫剤やソッドファームでの造成前作業を含む標的使用において引き続き重要です。水和剤は乾燥製剤が適切な施用に別の選択肢を提供します。製剤の選択は製品、対象害虫または病害、利用可能な機器、および現場条件によって異なります。液体形態はゴルフコースやスポーツフィールドでの頻繁な計画的処理に適しています。また、計量された製品への即時アクセスを求める小売購買者にとっても実用的です。マルチモードローテーションプログラムは、処理スケジュール内で使用される液体製品の数を増加させる可能性があります。APVMAのラベル条件と抵抗性ガイダンスは、計画的な製品選択の必要性を強化します。これにより、液体濃縮剤は現在の購買パターンの中心であり続けています。製剤の入手可能性は、メーカーが小売およびプロチャネル全体で製品を位置づける方法にも影響します。
地理的分析
ニューサウスウェールズ州はオーストラリア芝保護市場においてリーディングポジションを占めています。グレーターシドニーの人口集中とプロ管理施設が、住宅、商業、スポーツ用途全体にわたる需要を支えています。恒久的な節水ガイドラインにより、灌漑は午前10時前および午後4時以降に義務付けられています。これらのルールは節水型芝プログラムへの年間を通じた関心を支援します。ビクトリア州はメルボルンのゴルフ施設、主要会場、造園業者基盤を通じて同等の深みを持っています。その冷涼な季節条件は病害圧力の明確な期間を生み出します。クイーンズランド州は2032年大会インフラ、亜熱帯気候、密なスポーツ会場ネットワークにより最速成長の地域となっています。クイーンズランド州のオーストラリア芝保護市場規模は、延長された活動シーズン全体での年間殺菌剤使用によって支えられています。
南オーストラリア州はプロ管理のゴルフ芝の高付加価値拠点として発展しています。政府はノースアデレードゴルフコースの再開発に4,500万豪ドル(2,830万米ドル)を拠出することを約束しました。このプロジェクトは2028年までに将来の主要ゴルフイベントを支援することを目的としています。西オーストラリア州は砂質土壌が撥水性になる可能性があるため、異なる需要プロファイルを持っています。年間を通じたスプリンクラーローテーションにより、通常の病害シーズンを超えて湿潤剤と水分管理プログラムが重要となっています。ウォータコーポレーションは2026年4月にカラサ向けに週3日のスプリンクラーローテーションを導入しました。より厳しい灌漑条件により、土壌中の水の移動を改善する製品の運用上の重要性が高まっています。これらの条件は、病害サイクルが製品使用の主要な推進力となっている州と西オーストラリア州を区別しています。
タスマニア州とノーザンテリトリーはオーストラリア芝保護市場において最小の収益ポジションを占めています。タスマニア州の海洋性気候と冷涼な生育シーズンは、ミクロドキウムパッチおよび冷涼季節性ピシウムに有効な製品への需要を生み出しており、その製品ニーズは温暖な本土地域とは異なります。ノーザンテリトリーは芝保護ニーズを形成する雨季と乾季の季節的コントラストを持っています。雨季のアーミーワームと侵入性イネ科雑草は殺虫剤と除草剤への需要を支援します。熱帯芝種も地域の生育条件に適した製品を必要とします。サプライヤーはこれらの気候と病害の違いに製品ラインナップを合わせる必要があります。土壌、灌漑規則、病害圧力、表面タイプの地理的変動が、全国にわたる異なる購買パターンを支えています。
競合環境
オーストラリア芝保護市場は2026年に中程度の集中度を示しており、主要サプライヤーにはSyngenta Group、BASF SE、Bayer AG、Nufarm Limited、ICL Group Ltdが含まれています。これらのサプライヤーは製品登録、技術サポートネットワーク、幅広い有効成分ポートフォリオを通じて競争しています。幅広いポートフォリオは、承認された製品ラベルおよび関連する抵抗性管理ガイドラインが異なる作用機序間のローテーションを推奨する場合に重要な、複数の製品グループにわたるローテーションニーズを顧客が満たすのに役立ちます。BASF SEはLexicon、Xzemplar、Maxtima をターフトリオ抵抗性管理プログラム内に組織化しました。この戦略は個別製品の集合ではなく、調整された処理プログラムを提示し、プロ会場アカウントとのサプライヤー関係を強化します。
オーストラリアの専門流通業者および製造業者には、Greenway Turf Solutions、Gilba Solutions Pty Ltd、Turf Culture Pty Ltd、Barmac Pty Ltd、Fernland Agencies Pty Ltdが含まれます。これらの企業は、地域の農学的知識、抵抗性管理アドバイス、および複数の登録者からの製品へのアクセスを通じて競争しています。ゴルフコースの管理者やスポーツグラウンド管理者との関係は、技術的な購買環境において重要です。現場条件と既存の処理プログラムに合わせた推奨事項を調整することができます。これにより、全国的な製品ポートフォリオを持つ大手サプライヤーと並んで明確な役割が与えられます。
生物的製品は、国内専門サプライヤーがより強固なポジションを構築できる分野を提供しています。Agrimm Pty Ltdは芝プログラム向けのトリコデルマベース製品であるプランメイト ターフ プロを供給しています。生物的製品は、高リスク殺菌剤グループの繰り返し使用に代替が必要なプログラムに適合します。大手化学サプライヤーはこのカテゴリーでの登録カバレッジが限られています。このギャップにより、国内生物的サプライヤーにプロの芝プログラムへの参入ルートが生まれます。また、オーストラリアへの参入を求める国際的な生物的サプライヤーを引き付ける可能性もあります。サプライヤーはプログラム設計、技術的知識、化学的および生物的資材の両方を提供する能力においてますます競争しています。
オーストラリア芝保護産業のリーダー企業
-
Syngenta Group
-
BASF SE
-
Bayer AG
-
Nufarm Limited
-
ICL Group Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
オーストラリア芝保護市場 このレポートでカバーされる企業
- Syngenta Group
- Bayer AG
- BASF SE
- Nufarm Limited
- ICL Group Ltd
- Sumitomo Chemical Co., Ltd.
- ADAMA Agricultural Solutions Ltd.
- Environmental Science AU Pty Ltd (Envu)
- Greenway Turf Solutions
- Gilba Solutions Pty Ltd
- Turf Culture Pty Ltd
- Colin Campbell (Chemicals) Pty Ltd
- DuluxGroup (Australia) Pty. Ltd.
- Barmac Pty Ltd
- Fernland Agencies Pty Ltd
最近の産業開発事情 オーストラリア芝保護市場
- 2026年10月:ADAMA Australiaは、芝のコーチマイト管理のために480 g/Lスピロテトラマット(グループ23)を含む殺虫剤Quali-Pro Witch-Huntを導入しました。この製品は全身的な防除を提供し、芝管理者に殺虫剤ローテーションのための追加の作用機序を提供します。
- 2024年9月:BASF SEは、芝の病害防除と抵抗性管理のための統合抵抗性管理ローテーションプログラムとしてLexicon、Xzemplar、Maxtima を提示するターフトリオ技術マニュアルをリリースしました。このプログラムは複数の殺菌剤作用機序を組み合わせ、プロの芝施用全体にわたる抵抗性管理実践を支援します。
- 2024年8月:オーストラリア農薬・動物用医薬品局(APVMA)は、植物寄生性線虫の防除のために450 g/Lシクロブトリフルラムを含むTREFINTI芝線虫剤の登録申請に関するSyngenta Australia Pty Ltdのパブリックリリースサマリーを公表しました。提案された用途にはゴルフコース、スポーツフィールド、競馬場、公園、住宅および商業用芝生が含まれていました。
オーストラリア芝保護市場レポートの調査範囲
芝保護市場は、住宅、商業、スポーツ用地における天然芝の病害、害虫、ストレスダメージを予防、防除、軽減するために使用される製品およびソリューションとして定義されます。
オーストラリア芝保護市場は、製品タイプ別(殺菌剤、除草剤、殺虫剤、植物成長調節剤、バイオスティミュラントおよびバイオ肥料)、用途別(造園、ゴルフコース、スポーツフィールド、ソッドファーム)、エンドユーザー別(住宅顧客、商業造園業者、スポーツ施設オーナー、自治体および学校)、作用機序別(化学的、生物的、統合ソリューション)、製剤別(粒剤、液体濃縮剤、水和剤)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 殺菌剤 |
| 除草剤 |
| 殺虫剤 |
| 植物成長調節剤 |
| バイオスティミュラントおよびバイオ肥料 |
| 造園 |
| ゴルフコース |
| スポーツフィールド |
| ソッドファーム |
| 住宅顧客 |
| 商業造園業者 |
| スポーツ施設オーナー |
| 自治体および学校 |
| 化学的 |
| 生物的 |
| 統合ソリューション |
| 粒 |
| 液体濃縮剤 |
| 水和剤 |
| 製品タイプ別 | 殺菌剤 |
| 除草剤 | |
| 殺虫剤 | |
| 植物成長調節剤 | |
| バイオスティミュラントおよびバイオ肥料 | |
| 用途別 | 造園 |
| ゴルフコース | |
| スポーツフィールド | |
| ソッドファーム | |
| エンドユーザー別 | 住宅顧客 |
| 商業造園業者 | |
| スポーツ施設オーナー | |
| 自治体および学校 | |
| 作用機序別 | 化学的 |
| 生物的 | |
| 統合ソリューション | |
| 製剤別 | 粒 |
| 液体濃縮剤 | |
| 水和剤 |
レポートで回答される主要な質問
オーストラリア芝保護市場の予測成長率はどのくらいですか?
オーストラリア芝保護市場は、2027年の138.41 ミリオン 米ドルから2032年には197.32 ミリオン 米ドルへと、2027年から2032年にかけてCAGR 7.35%で成長すると予測されています。
オーストラリア芝保護において最大の収益シェアを持つ製品カテゴリーはどれですか?
殺菌剤は2026年に34.8%で最大の製品タイプシェアを保持しており、プロの芝が定期的な予防的病害プログラムを必要とするためです。
なぜ生物的芝製品がオーストラリアで普及しているのですか?
生物的製品は抵抗性管理ローテーションプログラムを支援し、2027年から2032年にかけてCAGR 11.2%で成長すると予測されています。
芝保護製品において最も急速に拡大している用途はどれですか?
スポーツフィールドは2032年大会に関連した会場および芝用地への投資に支えられ、2027年から2032年にかけてCAGR 9.8%で成長すると予測されています。
節水規制は芝管理においてどのような役割を果たしていますか?
節水規制は、限られた灌漑条件下での芝の維持を助ける土壌湿潤剤および水分管理製品への需要を支援します。