
オーディオ広告サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
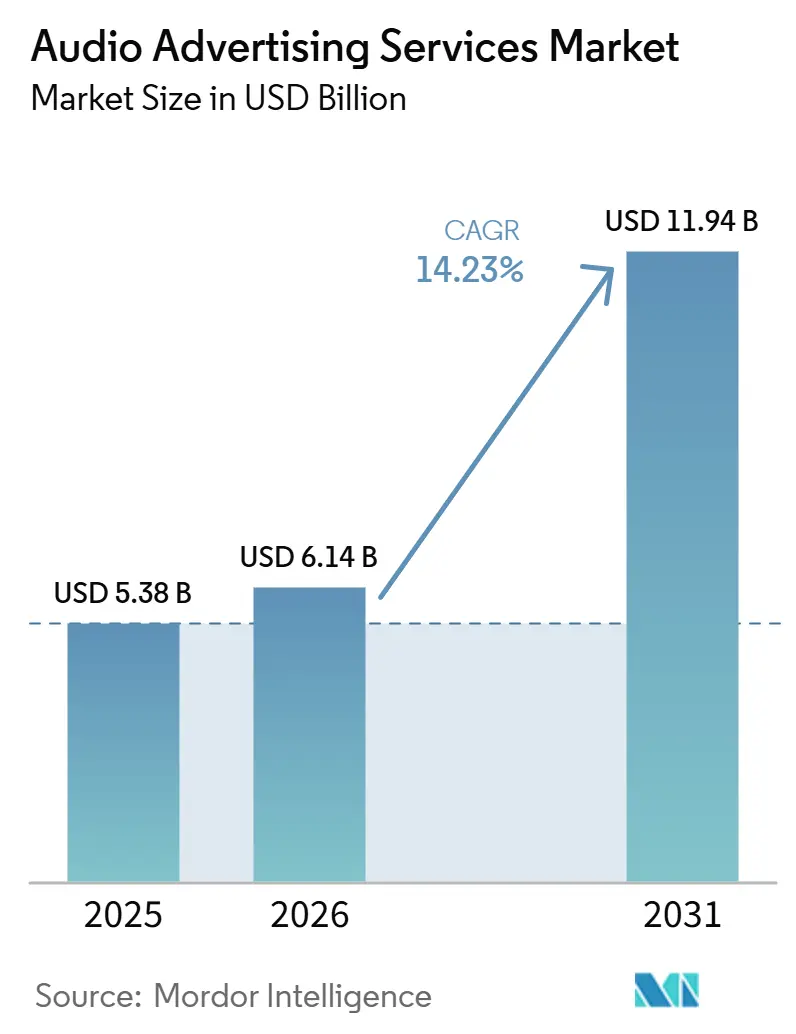
| 市場規模 (2026) | 6.14 十億米ドル |
| 市場規模 (2031) | 11.94 十億米ドル |
| Growth Rate (2026 - 2031) | 14.23 % |
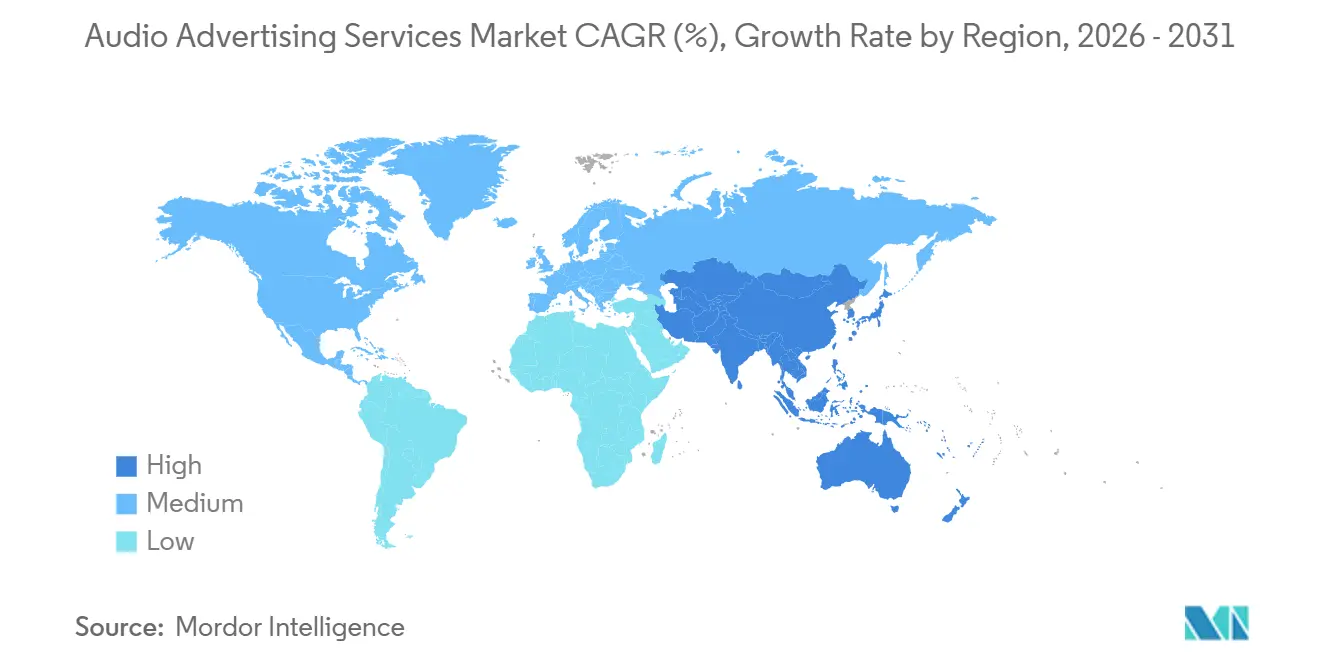
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
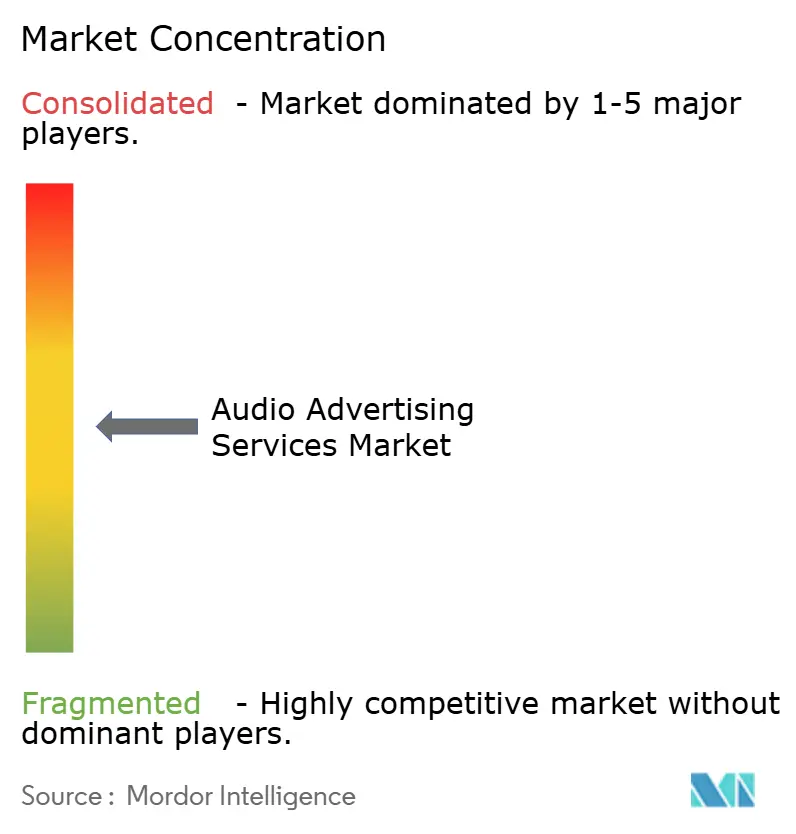
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオーディオ広告サービス市場分析
オーディオ広告サービス市場規模は2025年に53.8 ビリオン 米ドルと評価され、2026年の61.4 ビリオン 米ドルから2031年には119.4 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)においてCAGR 14.23%で成長する見込みです。市場は、消費者がオーディオに費やす時間と、そのチャネルに配分される広告予算の割合との間のギャップから恩恵を受けています。ポッドキャストのリスニング、ストリーミング音楽、コネクテッドリスニング環境が利用可能なインベントリを拡大し、広告主が利用できるオーディエンスを広げています。プラットフォームはプログラマティックバイイング、ダイナミック広告挿入、アイデンティティツール、および計測システムへの投資を行っており、オーディオを他のデジタルメディアと並行して購入しやすくしています。プレミアムなホストリードスポンサーシップは、広告主が親しみある声に関連する信頼性と想起率を重視するため、引き続き重要な位置を占めています。オーディオ広告サービス市場は、料広告なしサブスクリプション、ショートフォーム動画との競合、断片化したアトリビューション慣行からの圧力にも直面しています。
レポートの主要ポイント
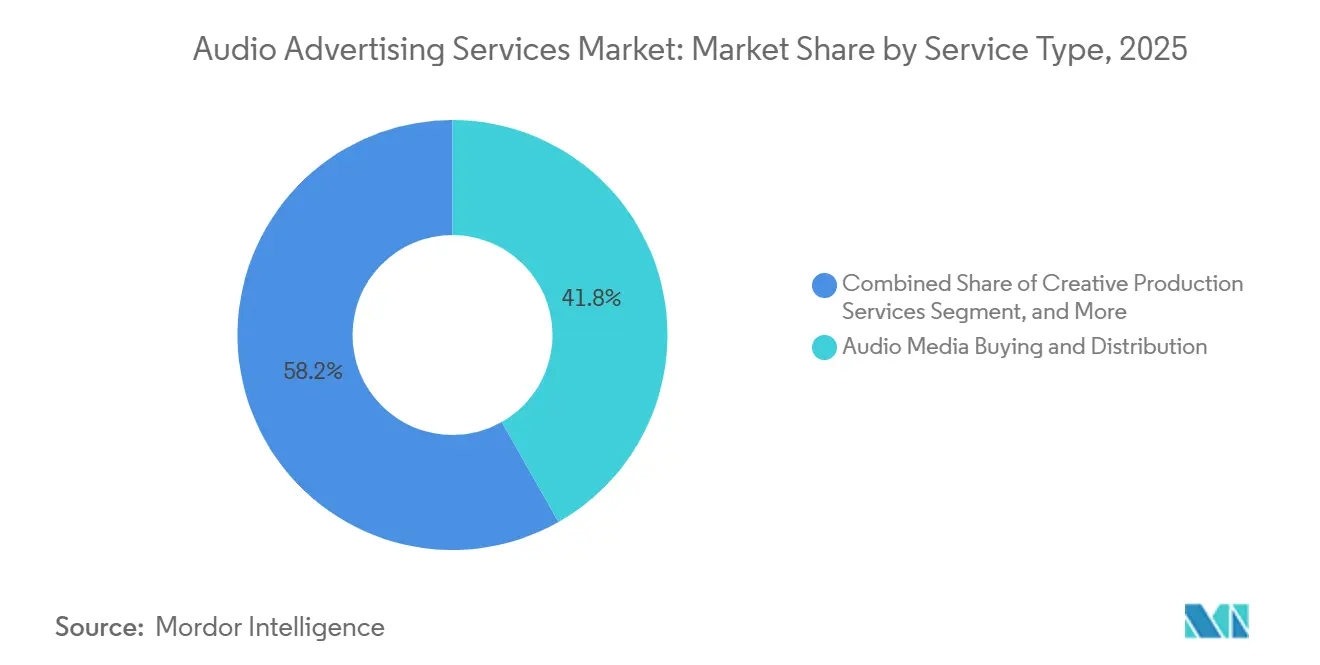
- サービスタイプ別では、オーディオメディアバイイングおよびディストリビューションが2025年のオーディオ広告サービス市場シェアの41.80%を占め、オーディエンスアナリティクスおよびターゲティングサービスは2031年にかけてCAGR 14.91%で拡大する見込みです。
- バイイングモデル別では、ダイレクトセールスおよびインサーションオーダーが2025年のオーディオ広告サービス市場シェアの72.83%を占め、プログラマティックバイイングは2031年にかけてCAGR 15.08%で拡大する見込みです。
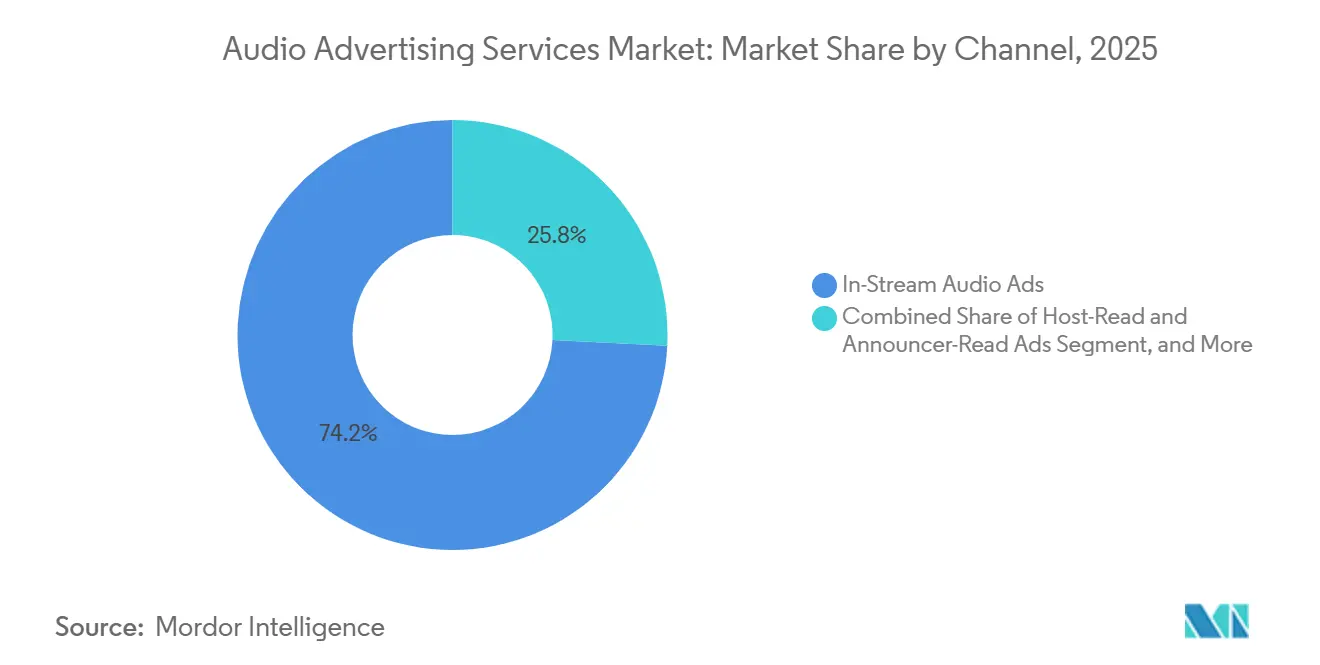
- チャネル別では、インストリームオーディオ広告が2025年のオーディオ広告サービス市場シェアの74.21%を占め、ブランデッドコンテンツおよびスポンサードセグメントは2031年にかけてCAGR 14.75%で拡大する見込みです。
- エンドユーザー産業別では、小売およびEコマースが2025年のオーディオ広告サービス市場シェアの24.83%を占め、テクノロジーおよびソフトウェアは2031年にかけてCAGR 14.83%で拡大する見込みです。
- 地域別では、北米が2025年のオーディオ広告サービス市場シェアの39.00%を占め、アジア太平洋地域は2031年にかけてCAGR 14.88%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) 予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| ポッドキャストリスナー数の増加と オーディエンスアテンションの向上 | +3.5% | 北米とアジア太平洋地域で最も高い影響を持つグローバル規模 | 短期(2年以内) |
| プログラマティックオーディオバイイングと ダイナミック広告挿入の成長 | +3.2% | 北米およびヨーロッパ、アジア太平洋地域への波及 | 中期(2〜4年) |
| モバイル、コネクテッドカー、 スマートスピーカーにおけるオーディオ消費の拡大 | +2.8% | 北米と中国でOEMが主導する成長が最も強いグローバル規模 | 中期(2〜4年) |
| ブランドセーフかつ広告密度の低い メディア環境へのシフト | +2.1% | 北米およびEU、アジア太平洋地域でも増加傾向 | 短期(2年以内) |
| プライバシー重視のアイデンティティフレームワークが オーディオのアドレサビリティを向上 | +1.6% | 北米およびEUが中心、アジア太平洋地域および中東・アフリカへの波及 | 中期(2〜4年) |
| 動画サイマルキャストポッドキャストが 販売可能なインベントリと計測タッチポイントを拡大 | +1.2% | 北米、イギリス、オーストラリア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ポッドキャストリスナー数の増加とオーディエンスアテンションの向上
ポッドキャストのリスニングは新たな高水準に達し、アメリカ合衆国では12歳以上を対象とした月間ポッドキャスト消費が引き続き拡大しています。週間消費量も前年と比較して増加しました。週間ポッドキャスト総消費時間は過去10年間で大幅に増加しました。55歳以上のアメリカ人における月間オンラインオーディオリスニングも顕著に増加しました。このオーディエンスの拡大により、購買力の高いリスナーがオーディオ広告サービス市場に参入しています。35〜54歳の成人も、月間ポッドキャスト消費が堅調で、大きなオーディエンス基盤を提供しています。
プログラマティックオーディオバイイングとダイナミック広告挿入の成長
プログラマティックデジタルオーディオ広告支出は引き続き成長しており、より効率的でデータドリブンなバイイングモデルを求めるマーケターやメディアエージェンシーの採用増加に支えられています。オーディオバイイングにおける自動化は、広告主がターゲティングの改善、リアルタイム最適化、キャンペーン計測の向上を優先するにつれ、長期的に着実に増加すると予想されます。オーディオはプログラマティックディスプレイと比較して自動化が進んでいないため、ブランドが自動化されたオーディオインベントリ取引に慣れるにつれて、予算移動の余地が相当程度残っています。Amazon DSPはSpotify Ad ExchangeのポッドキャストインベントリをSXM MediaおよびiHeartMediaのチャネルと統合し、主要パブリッシャー全体でプレミアムオーディオサプライへのアクセスを強化しました。これにより、バイヤーはスケールされたプログラマティックオーディオキャンペーンのための単一インターフェースを利用でき、デジタルオーディオ環境全体でのプランニング、アクティベーション、パフォーマンス管理の効率化を支援します。
モバイル、コネクテッドカー、スマートスピーカーにおけるオーディオ消費の拡大
オーディオリスニングはスマートフォンを超え、コネクテッドビークル、ホームスピーカー、その他のアンビエント環境へと拡大し続けています。Pandoraのコネクテッドビークルオーディエンスは拡大し、アメリカ合衆国における車内リスナーへのリーチを強化しました。これらのユーザーの大半は週1回以上リスニングしており、広告主にとって強いエンゲージメントとリピートエクスポージャーの機会を示しています。スマートスピーカーの所有もアメリカ人の間で引き続き広く普及しており、家庭内オーディオ消費の継続的な成長を支えています。これらの環境は、多くのデジタルフォーマットよりも視覚的な混雑が少ないリスニング機会を広告主に提供します。また、通勤、料理、運動、自宅でのリラックスなど日常のルーティン中に消費者にリーチできるため、コンテキスト効率の高いオーディオ広告の追加機会を生み出します。
ブランドセーフかつ広告密度の低いメディア環境へのシフト
オーディオ広告は通常、デジタル動画ストリームよりも1ブレークあたりの広告数が少なく、オーディエンスにとって広告密度の低いリスニング環境を生み出しています。この低い広告密度は、評判リスクを管理し、混雑したメディア環境での過剰露出を避けながら広範なリーチを求める広告主のブランドメッセージングを支援できます。Integral Ad Science は、The Trade Desk を通じて Spotify ポッドキャストのオーディオおよび動画向けにプレビッドコンテキスト最適化を開始しました。このツールは業界に沿ったカテゴリと複数のリスクレベルにわたるコンテキスト回避セグメントを提供し、広告主がブランドセーフティ要件に沿ったプレースメントを実現するのを支援します。Comscore は主要オーディオプラットフォーム全体でトランスクリプトレベルのターゲティングと計測統合を追加しました。[1]Comscore、「オーディオの同等性:ComscoreがSpotify、SiriusXM、Triton Digital、Acast、Libsynとともにトランスクリプトレベルのターゲティングと計測を開始」、Comscore、comscore.com。 Triton Digital もSounder向けにセンチメント分析を導入し、広告主が感情的なトーンによってインベントリを評価し、コンテンツコンテキストに基づいてより情報に基づいたプレースメント決定を行えるようにしました。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)(%) 予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 広告なしサブスクリプションと広告ブロッキングが リーチ可能なインベントリを制限 | -2.5% | 北米とヨーロッパで最も顕著な影響を持つグローバル規模 | 中期(2〜4年) |
| プライバシー規制と シグナルロスがアトリビューション精度を低下 | -2.1% | GDPRの下でのEUが中心、CCPAおよび州法の下での北米、アジア太平洋地域への波及 | 中期(2〜4年) |
| YouTubeと ショートフォーム動画が増分ブランド予算を吸収 | -1.8% | 主に北米とヨーロッパ | 短期(2年以内) |
| クロスチャネルオーディオ計測の断片化が 予算スケーリングを遅らせる | -1.4% | YouTubeポッドキャストが配信を支配している地域で最も深刻なグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
広告なしサブスクリプションと広告ブロッキングがリーチ可能なインベントリを制限
多くの大手デジタルオーディオプラットフォームはサブスクリプションを中心に設計されており、広告対応リスナーベースを縮小させる可能性があります。Spotifyは2025年にアメリカ合衆国のリスナーにおけるサブスクライバーシェアの継続的な成長を報告し、さらなるサブスクライバー成長を予測しました。SiriusXMもポッドキャストネットワークを拡大する一方で、コアサテライトサブスクライバーベースの複数年にわたる減少を報告しました。IAB Australiaは、2026年においても計測の障壁がオーディオバイヤーにとって最大の懸念事項であり続けていることを明らかにしました。[2]IAB Australia、「オーディオ広告ステート・オブ・ザ・ネーション・レポート2026」、IAB Australia、iabaustralia.com.au。 それでも半数以上のバイヤーが2026年にストリーミング音楽広告投資を増加させる計画を立てていました。プレミアムプラットフォームがより多くのユーザーを有料ティアに移行させるにつれ、広告主はインベントリの希少化、CPMの上昇、パフォーマンス主導のスケーリングの制限に直面する可能性があります。
プライバシー規制とシグナルロスがアトリビューション精度を低下
GDPR、CCPA、および関連するプライバシー規制は、キャンペーン計測に使用されるIPベースおよびクッキーベースのシグナルの喪失を加速させています。グローバルマーケターを対象とした最近の調査では、多くが計測とアトリビューションの強化をオーディオ投資拡大の主要なレバーと見なしていることが明らかになりました。同様の割合が投資対効果の透明性向上を優先事項として挙げました。IABは、レガシーレポートストリームがメディアミックスモデルにおけるオーディオ有効性を誤って表現する可能性があることを明らかにしました。[3]インタラクティブ広告局、「メディアミックスモデルにおけるデジタルオーディオの計測」、インタラクティブ広告局、iab.com。 これはマーケティングパフォーマンスシステム内でのオーディオの貢献を過小評価する可能性があります。標準化されたデータ配信が一般的になるまで、大手ブランドはオーディオ広告サービス市場へのより大きなコミットメントを正当化することが難しくなる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
アナリティクスとAIが収益化の優先事項を再形成オーディエンス分析とターゲティングサービスは、2031年までに14.91%のCAGRで拡大すると予測されており、最も成長の速いサービスタイプとなっている。オーディオメディアバイイングおよびディストリビューションは、2025年のオーディオ広告サービス市場シェアの41.80%を占めた。その地位は、ダイレクトインサーションオーダーおよびプログラマティックバイイングにおけるトランザクション層としての役割を反映している。オーディエンス分析のより速い成長は、リーチ・アンド・フリークエンシープランニングからリスナーレベルのモデリングへのシフトを示している。クッキーベースのシグナルが他のデジタルチャネルで低下するにつれ、広告主はデータツールを求めている。認証済みおよびログイン済みのリスナーデータは、キャンペーンプランニングにおけるアイデンティティセーフな代替手段を提供できる。
クリエイティブプロダクションサービスは、パブリッシャーおよびブランド全体にわたるキャンペーン開発を引き続き支援した。メジャーメントおよびアトリビューションサービスも、プラットフォームがアウトカムベースのレポーティングを追求する中で注目を集めた。Triton Digitalは2025年10月にAdBuilder AIを発表した。これは60以上の言語をサポートするオーディオクリエイティブ生成ツールである。このツールはスタジオプロダクションおよびボイスタレントのボリューム上の制約に対応するものである。英語圏以外の市場におけるキャンペーンでのオーディオ広告サービスのより広範な活用を支援する可能性がある。
注記: 全セグメントのシェアはレポート購入時に入手可能


バイイングモデル別:
自動化がダイレクトオーダーの優位性を侵食ダイレクトセールスおよびインサーションオーダーは2025年のオーディオ広告サービス市場シェアの72.83%を占めました。このモデルは、ブランドとホスト間の交渉によるエンドースメントに依存するホストリードスポンサーシップの中心であり続けています。プログラマティックバイイングは2031年にかけてCAGR 15.08%で拡大する見込みです。プログラマティックバイイングは予測期間を通じて力強く拡大すると予想されます。その成長は、自動化システムを通じて売買できるダイナミック広告挿入インベントリの拡大に続くものです。プログラマティックオーディオの採用は近年、マーケターやメディアエージェンシーの間で大幅に増加しています。
この2つのモデルは、異なるインベントリタイプにとって引き続き重要であると考えられます。インストリームインベントリは、スケールで自動化されたオークションを通じて効率的に取引できます。ホストリードスポンサーシップは、ダイレクトディールを通じて販売されるプレミアムフォーマットであり続けています。これらのフォーマットは個人的なエンドースメントと信頼性の高い配信で評価されています。プログラマティック効率のみに注力する広告主は、オーディオ広告サービス市場における高信頼性のホストリードプレースメントへのエクスポージャーが少なくなる可能性があります。
チャネル別:
ブランデッドコンテンツがプレミアムインベントリを支配インストリームオーディオ広告は2025年のオーディオ広告サービス市場シェアの74.21%を占めました。そのスケールとプログラマティックバイイングとの互換性がこのリーディングポジションを支えています。ブランデッドコンテンツおよびスポンサードセグメントは2031年にかけてCAGR 14.75%で拡大する見込みです。ブランドは30秒のプレロールメッセージを超え、複数エピソードのスポンサーシップ、ホストリード統合、ブランデッドポッドキャストシリーズへと移行しています。これらのフォーマットはリスナーとのより長期的な関係を構築できます。パブリッシャーはプレミアムインベントリをダイレクト契約のために確保する傾向を強めています。
YouTubeでサイマルキャストするポッドキャストは、最近の期間においてRSSのみの番組よりもホストリードシェアが高くなっていました。また、RSSのみの番組よりも広告主の更新率も高く記録されました。ホストリードおよびアナウンサーリード広告は、信頼性の高い配信がブランドエクイティを支援する金融サービスおよびヘルスケアにおいて引き続き関連性を保っています。その他のセグメントには、インタラクティブオーディオ、ダイナミックインストアオーディオ、音声起動フォーマットが含まれます。小売業者と小売メディアネットワークは、AIを活用したインストアオーディオインフラへの投資を始めています。
注記: 全セグメントのシェアはレポート購入時に入手可能
エンドユーザー産業別:
テクノロジーブランドがオーディオのプレミアムシフトを牽引小売およびEコマースは2025年のオーディオ広告サービス市場シェアの24.83%を占めました。ダイレクトトゥコンシューマーブランド、パフォーマンスマーケター、小売チェーンは、購買サイクル間の継続的なブランド構築にオーディオを活用しています。テクノロジーおよびソフトウェアは2031年にかけてCAGR 14.83%で拡大する見込みです。B2Bソフトウェアベンダー、SaaSプラットフォーム、エンタープライズテクノロジー企業は、プロフェッショナルおよび高所得リスナーを含むポッドキャストオーディエンスをターゲットにしています。このオーバーラップは、意思決定者のバイインググループへのアウトリーチを支援できます。したがって、オーディオ広告サービス産業は、複雑なビジネスオファリングに対してますます関連性を高めています。
Amazon AdsとWalmart Connectは、2026年の小売メディア戦略においてオーディオを重点分野として特定しました。金融サービス広告主は、オーディエンスプロフィールとより長い説明を可能にするメディアの特性から、ポッドキャスト活動を増加させています。ヘルスケアおよび医薬品も、ダイレクトトゥコンシューマー医薬品およびテレヘルス広告主を通じた成長ポテンシャルを示しています。メディアおよびエンターテインメント、自動車、旅行およびホスピタリティ、食品および飲料がエンドユーザーの全体像を完成させています。AM/FMおよびコネクテッドオーディオは、車内の広告対応リスニング時間の大部分を占めていました。
地域分析
北米オーディオ広告サービス市場
北米は2025年のオーディオ広告サービス市場シェアの39.00%を占めた。米国は、大規模なポッドキャスト収益基盤、成熟したプログラマティックインフラ、そして専門エージェンシーおよびテクノロジーベンダーの豊富な人材プールを兼ね備えている。米国におけるポッドキャスト広告収益は2025年に28.62 ビリオン 米ドルに達した。iHeartMediaは2026年6月18日にAudioGraphを立ち上げ、放送ラジオ在庫にアイデンティティターゲティングとアウトカム測定機能をもたらした。同サービスは米国の月間リスナー2億7,800万人以上にリーチし、Triton DigitalおよびTransUnionのデータを活用している。
南北アメリカ・ヨーロッパ・オセアニアオーディオ広告サービス市場
南米は依然として初期段階の機会にとどまっており、ブラジル、アルゼンチン、メキシコが地域のリスナー成長を支えている。測定システムおよびデジタル広告の成熟度が地域によって異なるため、絶対的な支出額はグローバル合計のわずかなシェアにとどまっている。ヨーロッパは英国、ドイツ、フランスを中心としており、GDPRがアイデンティティおよびアトリビューションの慣行を形成している。オーストラリアにおけるデジタルオーディオおよびポッドキャスト広告支出は直近の期間に増加した。オーストラリアのバイヤーの大多数が、近い将来にオリジナルポッドキャスト広告支出を増加させる計画を持っていた。
アジア太平洋オーディオ広告サービス市場
アジア太平洋地域は2031年までに14.88%のCAGRで拡大すると予測されており、オーディオ広告サービス市場において最も成長の速い地理的エリアとなっている。成長はスマートフォン主導のリスニング、ローカライズされたコンテンツ制作、および発展しつつあるプログラマティックインフラを反映している。インドにおける地域言語ポッドキャストは、地元広告主向けのよりターゲットを絞ったオーディエンスを生み出している。日本、韓国、オーストラリアはより成熟した地域市場を代表しており、中国は国内プラットフォームを通じて規模を加えている。ホストリード広告は、広告主が親しみある声に関連する信頼を重視するため、ダイレクトセールスの購買モデルを支えている。

競合環境
オーディオ広告サービス市場はプラットフォーム間で適度に断片化していますが、プログラマティックインフラと計測を中心に統合が進んでいます。Spotify、iHeartMedia、SiriusXM、Acastが広告主予算とパブリッシャーパートナーシップをめぐって競合しています。AdsWizz、Triton Digital、AudioGOはエコシステム全体でエクスチェンジ、計測、ダイナミック挿入機能を提供しています。競合の焦点はアイデンティティツール、ブランドセーフティ、クロスプラットフォームレポーティングへと移行しています。オーディオ、動画ポッドキャスト、サイマルキャストインプレッション全体での統合アトリビューションは、依然として重要な未解決のニーズです。AIを活用したクリエイティブパーソナライゼーションも、プロバイダーが能力を構築しているもう一つの分野です。
Spotifyは2025年4月にAd ExchangeをThe Trade DeskおよびGoogle Display and Video 360と接続しました。2026年にはAmazon DSPのポッドキャストインベントリへのアクセスを拡大しました。Integral Ad Scienceは2026年6月にThe Trade Desk経由でSpotifyインベントリ向けのエピソードレベルのプレビッドコンテキストコントロールを導入しました。Comscoreは2026年7月にSpotify、SiriusXM、Triton Digital、Acast、Libsyn全体でトランスクリプトレベルのインテリジェンスを拡張しました。これらの動きにより、コンテキストコントロールがより多くのオーディオインベントリで利用可能になりました。また、他のデジタルメディアと同等のセーフガードを備えたプログラマティックバイイングを求める広告主の要求にも応えています。
Oxford RoadやAd Results Mediaなどの独立系エージェンシーは、パフォーマンス監査とアトリビューションの分野で活動しています。彼らの取り組みは、大手パブリッシャーに計測慣行の改善を促す圧力をかけています。アイデンティティ、セーフティ、計測ツールを統合したパブリッシャーは、インベントリの評価を容易にすることができます。これにより、オーディオ広告サービス市場における広告主需要の増加からより大きなシェアを獲得できる可能性があります。
オーディオ広告サービス産業リーダー
Sirius XM Holdings Inc.
Spotify AB
iHeartMedia, Inc.
Acast AB
Global Media Group Services Limited
- *免責事項:主要選手の並び順不同
オーディオ広告サービス市場
- Global Media Group Services Limited
- SXM Media (SiriusXM Holdings, Inc.)
- Spotify AB (Spotify Advertising)
- Acast AB
- iHeartMedia, Inc.
- Ad Results Media LLC
- Triton Digital Canada Inc.
- Oxford Road LLC
- AdsWizz Inc.
- Audacy, Inc.
- Veritone, Inc.
- Liberated Syndication Inc. (Libsyn Ads)
- PodcastOne, Inc.
- AudioGO
- Podscribe Inc.
- Comscore, Inc.
- Integral Ad Science, Inc.
- Magellan AI Inc.
- Stingray Group Inc.

Recent Industry Developments in オーディオ広告サービス市場
- 2026年7月:ComscoreはProximicトランスクリプトレベルのターゲティングと計測統合をSpotify、SiriusXM、Triton Digital、Acast、Libsyn全体で同時に開始し、広告主が単一のプログラマティックワークフローでアドレサブルな米国ポッドキャストインベントリの大部分にエピソードレベルのブランドセーフティとコンテキストターゲティングを適用できるようにし、ターゲティング精度においてオーディオをディスプレイおよびコネクテッドテレビと同等の水準に引き上げました。
- 2026年7月:Triton DigitalはAIを活用したオーディオインテリジェンスプラットフォームであるSounder向けにセンチメント分析を開始し、広告主が感情的なトーンによってポッドキャストインベントリをフィルタリングできるようにしました。これにより、同じジャンルタグに分類されていても、市場の低迷を取り上げるビジネスセグメントとマイルストーンを祝うセグメントを区別できます。この機能は、カテゴリレベルの分類を超えたコンテキストターゲティングに新たな次元を加えます。
- 2026年6月:iHeartMediaはAudioGraphを開始しました。これはTriton Digitalを活用し、TransUnionデータで強化された、放送ラジオ向けのデジタルグレードのオーディエンスターゲティング、アイデンティティベースのプランニング、アウトカムアトリビューション機能のスイートです。アメリカ合衆国の月間2億7,800万人以上のリスナーにリーチするAudioGraphは、アメリカ合衆国の放送ラジオ全体にデジタル計測インフラを初めてスケールで展開したものであり、概念実証の結果では従来の人口統計ベースのプランと比較してKPI成果が75%改善されたことが示されています。
- 2026年6月:Integral Ad ScienceはThe Trade Desk経由でSpotifyのプログラマティックポッドキャストオーディオおよび動画向けにエピソードレベルのプレビッド最適化を開始しました。11の業界に沿ったカテゴリにわたる33のコンテキスト回避セグメントをカバーしています。この既存パートナーシップの拡張により、エピソードレベルのコンテキストコントロールが入札時に初めて利用可能となり、その後の数ヶ月で追加のデマンドサイドプラットフォームへの展開が予定されています。


グローバルオーディオ広告サービス市場レポートの調査範囲
オーディオ広告サービス市場とは、ポッドキャスト、音楽ストリーミングアプリ、デジタルラジオ、音声対応メディアなどのオーディオチャネルを通じて配信される広告をブランドが作成、購入、管理、計測するのを支援するサービスとプラットフォームのエコシステムを指します。プレロール、ミッドロール、ホストリードフォーマット全体にわたるメディアプランニング、広告挿入、プログラマティックバイイング、オーディエンスターゲティング、キャンペーンアナリティクスが含まれます。
オーディオ広告サービス市場レポートは、サービスタイプ(オーディオメディアバイイングおよびディストリビューション、クリエイティブプロダクションサービス、計測およびアトリビューションサービス、オーディエンスアナリティクスおよびターゲティングサービス)、バイイングモデル(ダイレクトセールスおよびインサーションオーダー、プログラマティックバイイング)、チャネル(インストリームオーディオ広告、ホストリードおよびアナウンサーリード広告、ブランデッドコンテンツおよびスポンサードセグメント)、エンドユーザー産業(小売およびEコマース、金融サービス、メディアおよびエンターテインメント、テクノロジーおよびソフトウェア、ヘルスケアおよび医薬品、自動車、旅行およびホスピタリティ、食品および飲料)、地域(北米、ヨーロッパ、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
| オーディオメディアバイイングおよびディストリビューション |
| クリエイティブプロダクションサービス |
| 計測およびアトリビューションサービス |
| オーディエンスアナリティクスおよびターゲティングサービス |
| ダイレクトセールスおよびインサーションオーダー |
| プログラマティックバイイング |
| インストリームオーディオ広告 |
| ホストリードおよびアナウンサーリード広告 |
| ブランデッドコンテンツおよびスポンサードセグメント |
| その他のチャネル |
| 小売およびEコマース |
| 金融サービス |
| メディアおよびエンターテインメント |
| テクノロジーおよびソフトウェア |
| ヘルスケアおよび医薬品 |
| 自動車 |
| 旅行およびホスピタリティ |
| 食品および飲料 |
| 北米 | アメリカ合衆国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | イギリス |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ロシア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| アフリカその他 |
| サービスタイプ別 | オーディオメディアバイイングおよびディストリビューション | |
| クリエイティブプロダクションサービス | ||
| 計測およびアトリビューションサービス | ||
| オーディエンスアナリティクスおよびターゲティングサービス | ||
| バイイングモデル別 | ダイレクトセールスおよびインサーションオーダー | |
| プログラマティックバイイング | ||
| チャネル別 | インストリームオーディオ広告 | |
| ホストリードおよびアナウンサーリード広告 | ||
| ブランデッドコンテンツおよびスポンサードセグメント | ||
| その他のチャネル | ||
| エンドユーザー産業別 | 小売およびEコマース | |
| 金融サービス | ||
| メディアおよびエンターテインメント | ||
| テクノロジーおよびソフトウェア | ||
| ヘルスケアおよび医薬品 | ||
| 自動車 | ||
| 旅行およびホスピタリティ | ||
| 食品および飲料 | ||
| 地域 | 北米 | アメリカ合衆国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | イギリス | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ロシア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| アフリカその他 | ||


レポートで回答される主要な質問
オーディオ広告サービス市場の規模はどのくらいですか?
オーディオ広告サービス市場規模は2026年に61.4 ビリオン 米ドルと推定され、CAGR 14.23%で2031年までに119.4 ビリオン 米ドルに達すると予測されています。
オーディオ広告サービスの成長を牽引しているものは何ですか?
ポッドキャストリスニングの増加、プログラマティックバイイング、ダイナミック挿入、コネクテッドリスニング、およびより強力なコンテキストコントロールがチャネルの魅力を拡大しています。
最も成長の速いサービスタイプはどれですか?
オーディエンスアナリティクスおよびターゲティングサービスは2031年にかけてCAGR 14.91%で拡大する見込みです。
オーディオ広告をリードするバイイングモデルはどれですか?
ダイレクトセールスおよびインサーションオーダーが2025年に72.83%のシェアでリードし、プログラマティックバイイングは2031年にかけてCAGR 15.08%で拡大する見込みです。
最も成長の速い地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 14.88%で拡大する見込みであり、モバイルファーストのリスニングとローカライズされたコンテンツに支えられています。
オーディオへの広告主投資を制限するものは何ですか?
広告なしサブスクリプション、プライバシー関連のシグナルロス、ショートフォーム動画との競合、および一貫性のないクロスチャネル計測がスケーラブルな投資を制限する可能性があります。
最終更新日:



