
アジア太平洋芝保護市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
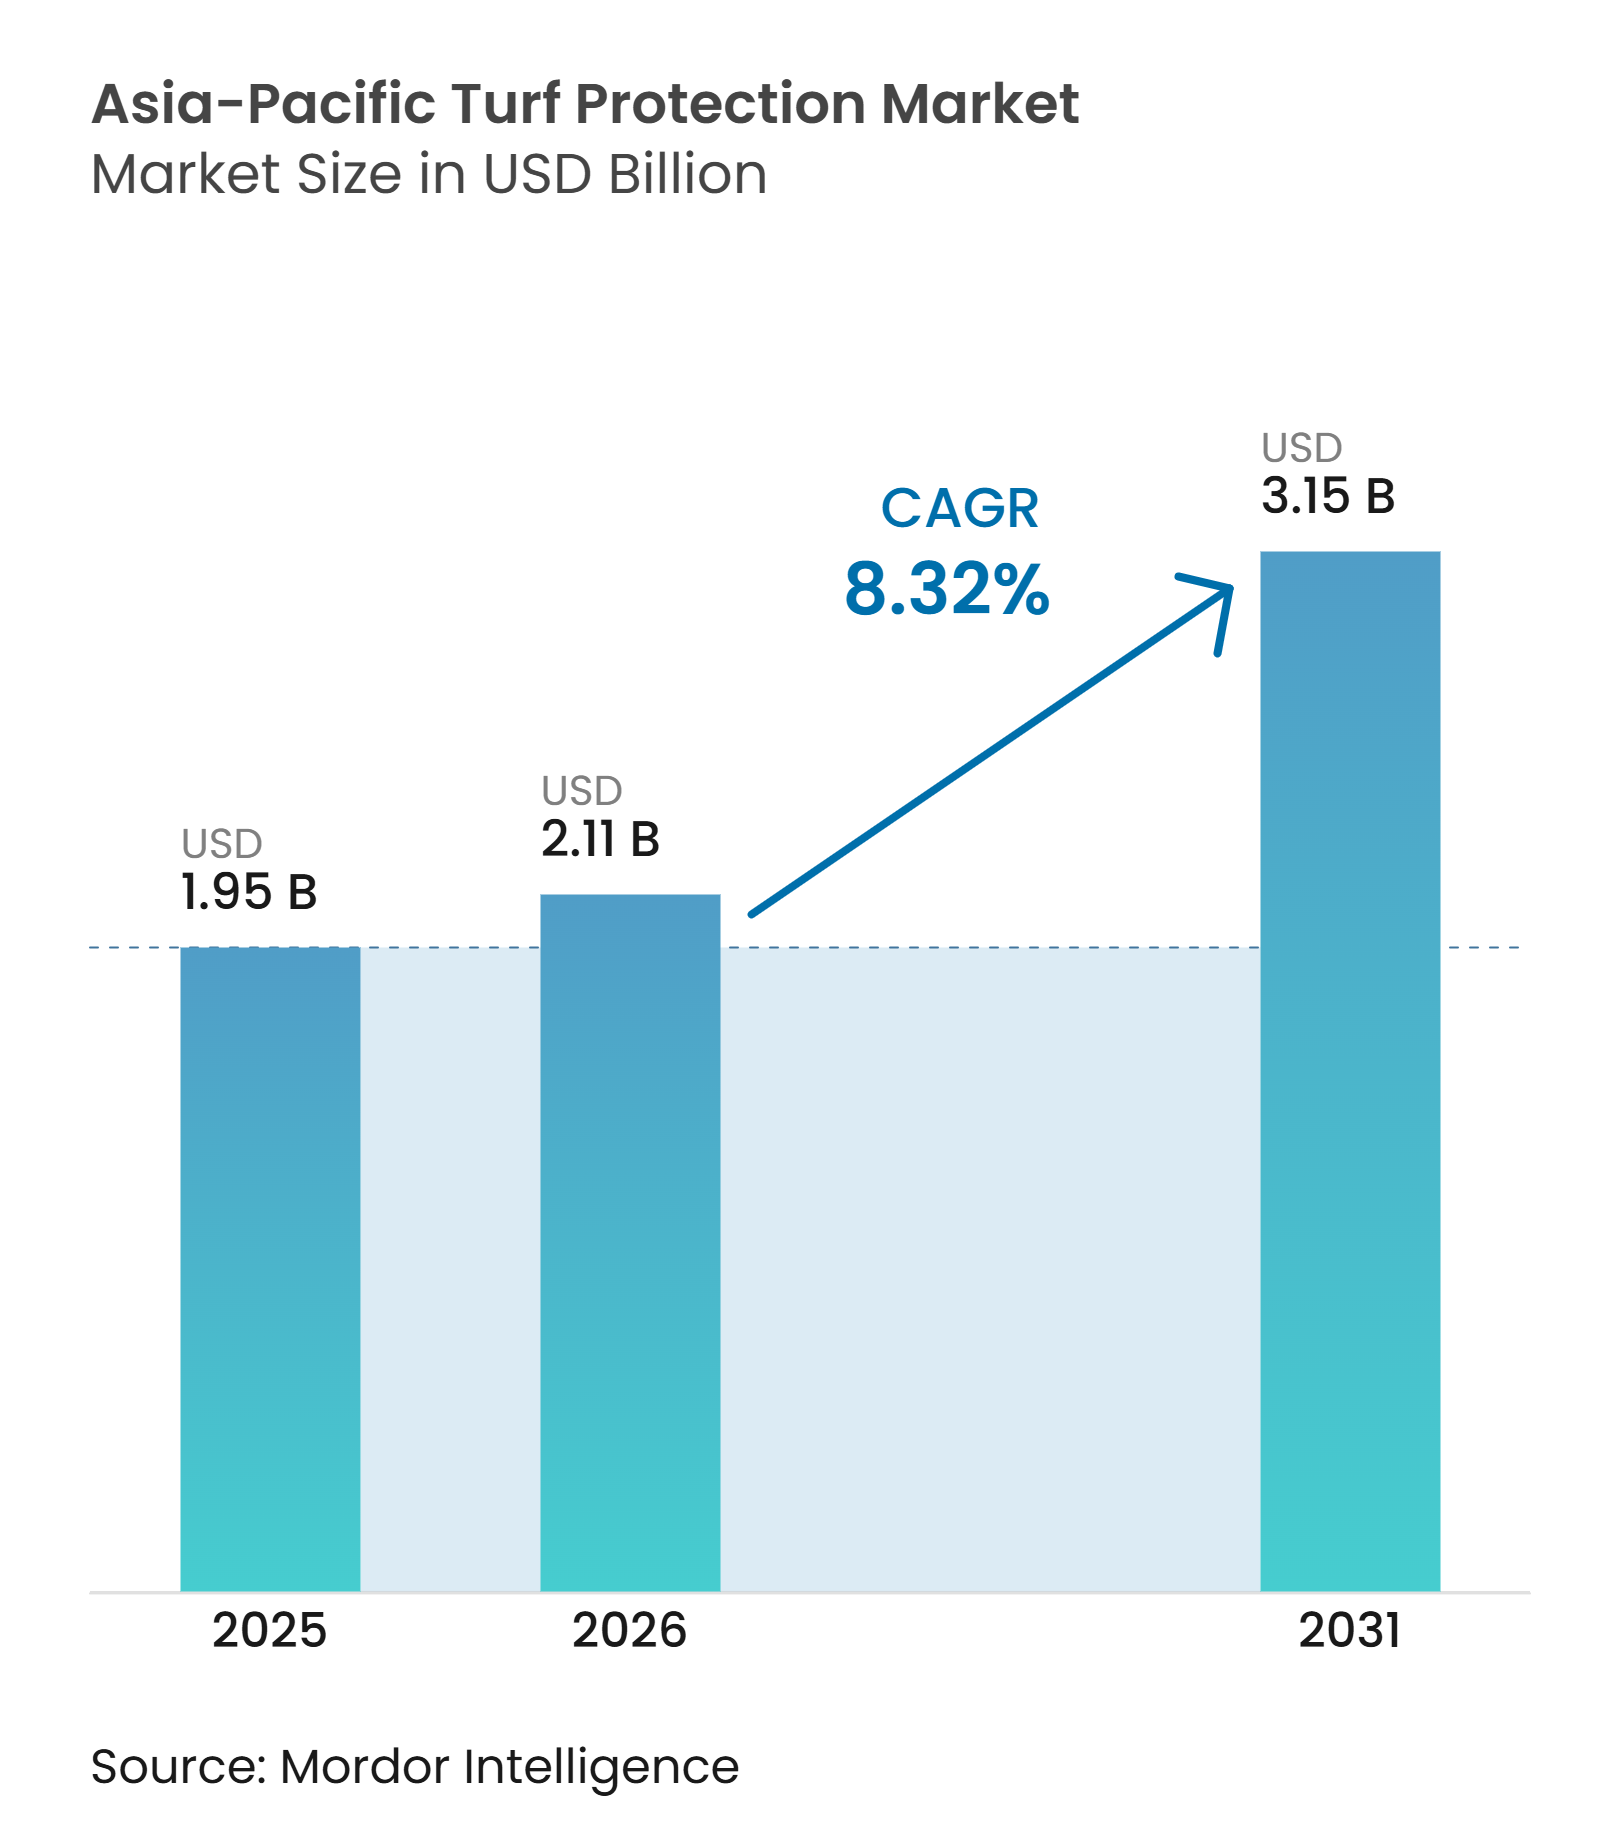
| 基準年の市場規模 (2025) | 1.95 十億米ドル |
| 市場規模 (2026) | 2.11 十億米ドル |
| 市場規模 (2031) | 3.15 十億米ドル |
| 成長率 (2026 - 2031) | 8.32 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋芝保護市場分析
アジア太平洋芝保護市場規模は2025年に1.95 ビリオン 米ドルと評価され、2026年の2.11 ビリオン 米ドルから2031年には3.15 ビリオン 米ドルに達すると推定され、予測期間(2026年~2031年)においてCAGR 8.32%で成長する見込みです。スポーツ施設建設による管理緑地プログラムおよびますます高度化する芝の状態管理が、地域全体の需要を牽引しています。熱帯・亜熱帯気候は、冷涼な気候で観察される季節的なパターンを超えて病害の圧力を延長させます。専門的なオペレーターは、化学製品、生物学的投入材、およびフィールドモニタリングツールを単一のンテナンスプログラム内で組み合わせることが増えています。中国とインドが主要な需要量を占める一方、オーストラリアと日本は管理ヘクタール当たりの製品支出が高い水準を維持しています。ベトナム、カンボジア、フィリピン、タイ、インドネシアにおけるゴルフ場およびリゾート開発も市場成長に寄与しています。
レポートの主要ポイント
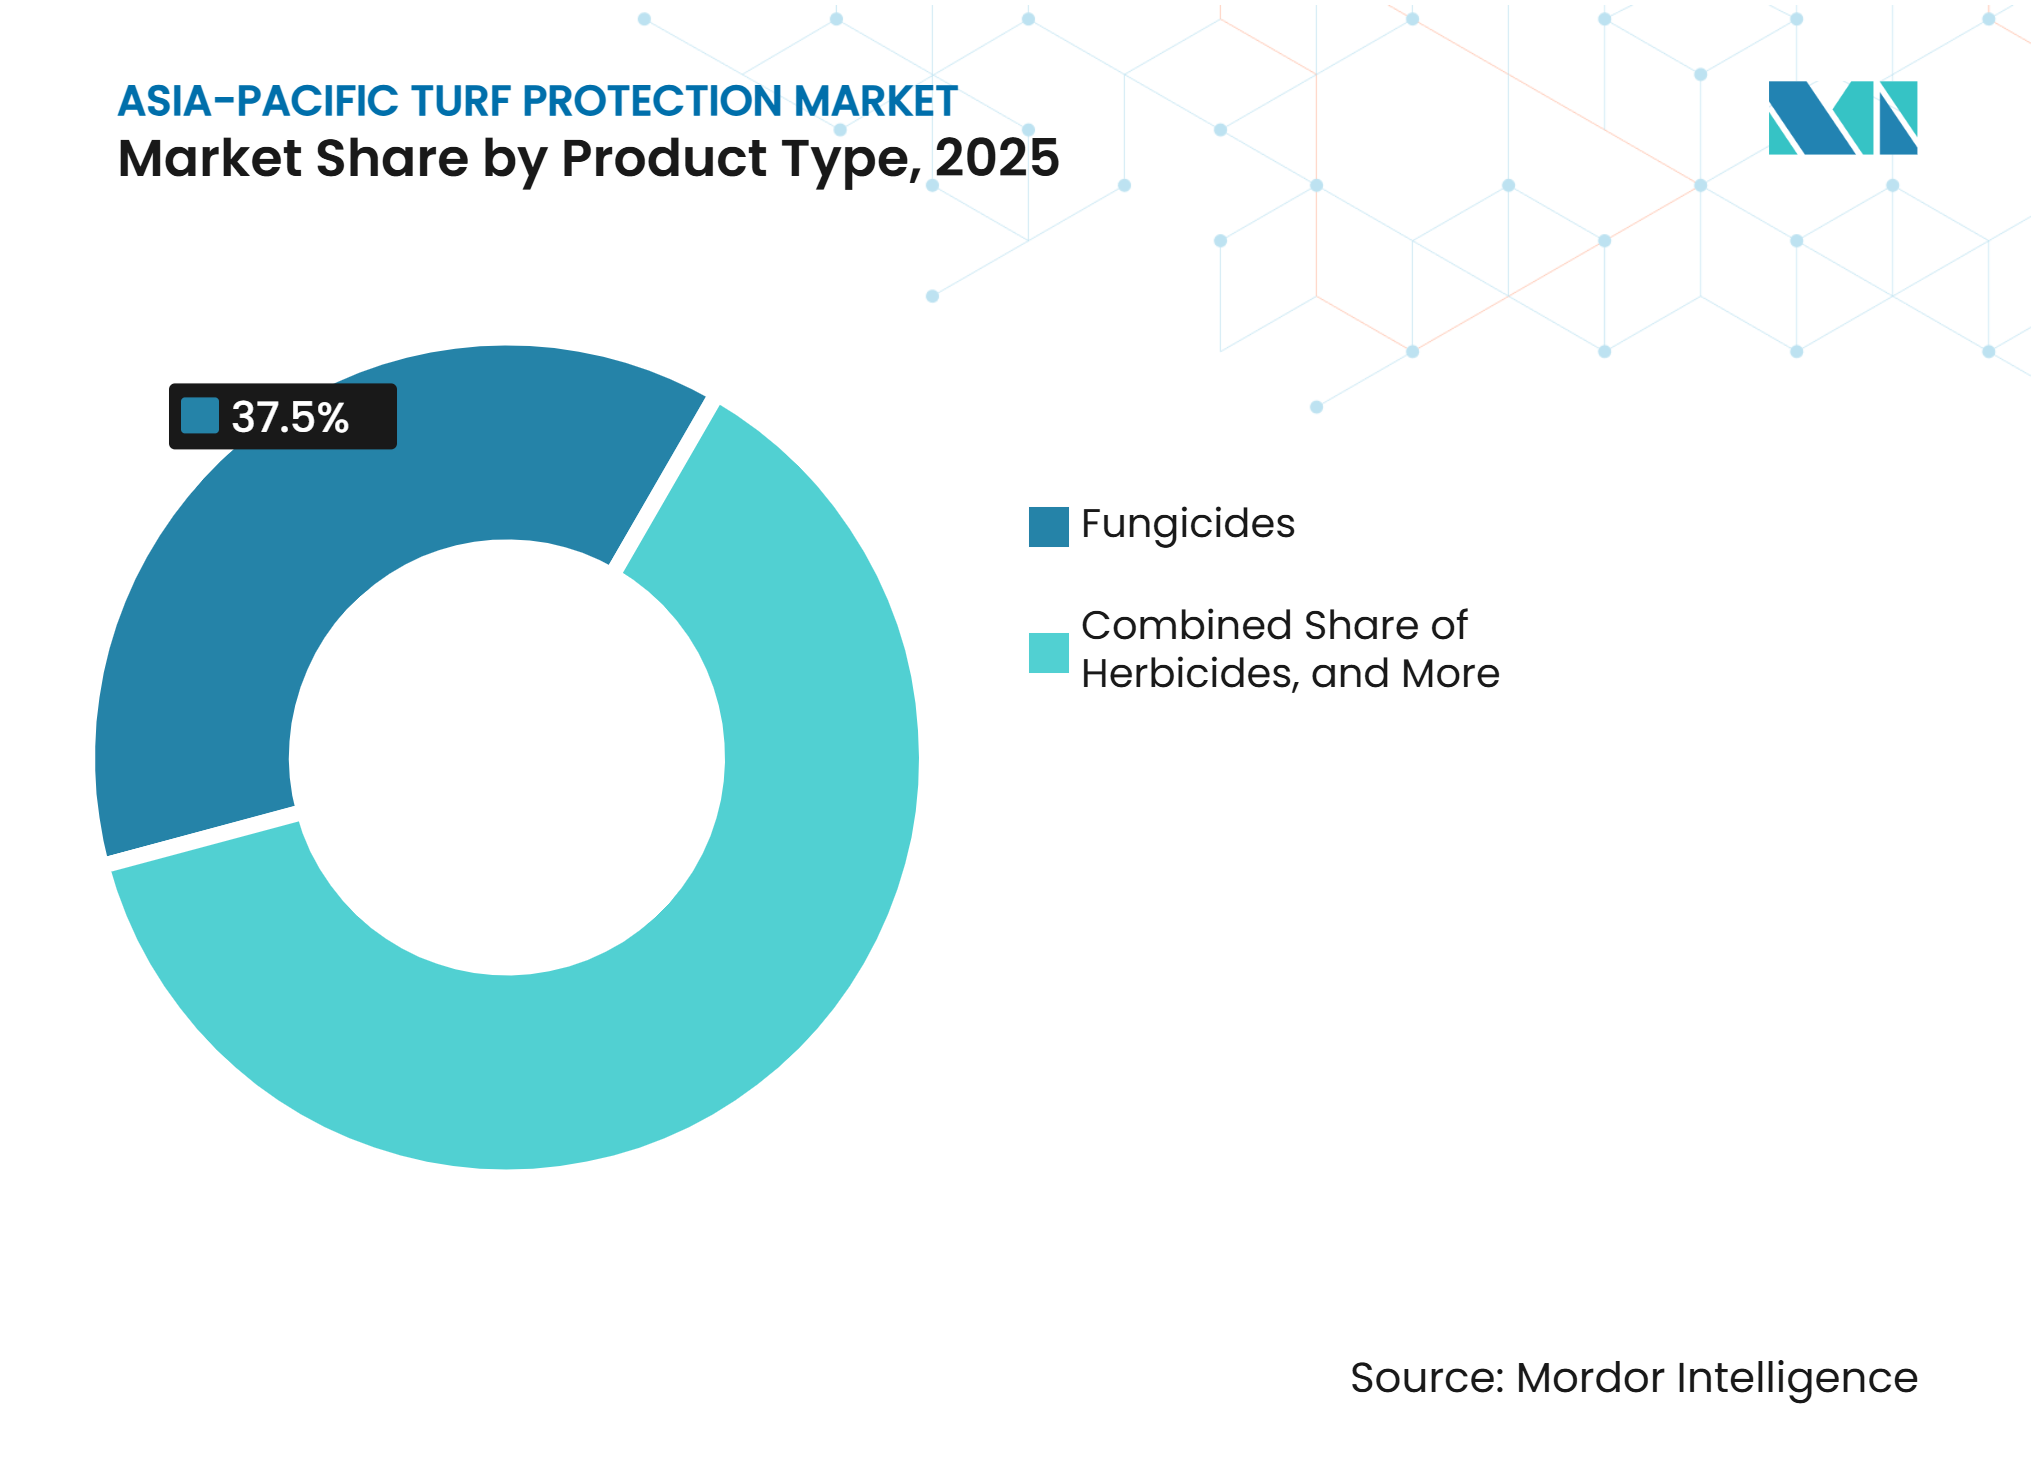
- 製品タイプ別では、殺菌剤が2025年のアジア太平洋芝保護市場シェアの37.5%を占め、バイオスティミュラントおよびバイオ肥料は2026年から2031年にかけてCAGR 10.8%で成長すると予測されています。
- 用途別では、造園が2025年のアジア太平洋芝保護市場規模の42.1%を占め、スポーツフィールドは2026年から2031年にかけてCAGR 9.3%で成長すると予測されています。
- エンドユーザー別では、住宅顧客が2025年の市場シェアの45.4%を占め、スポーツ施設オーナーは2026年から2031年にかけてCAGR 8.9%で成長すると予測されています。
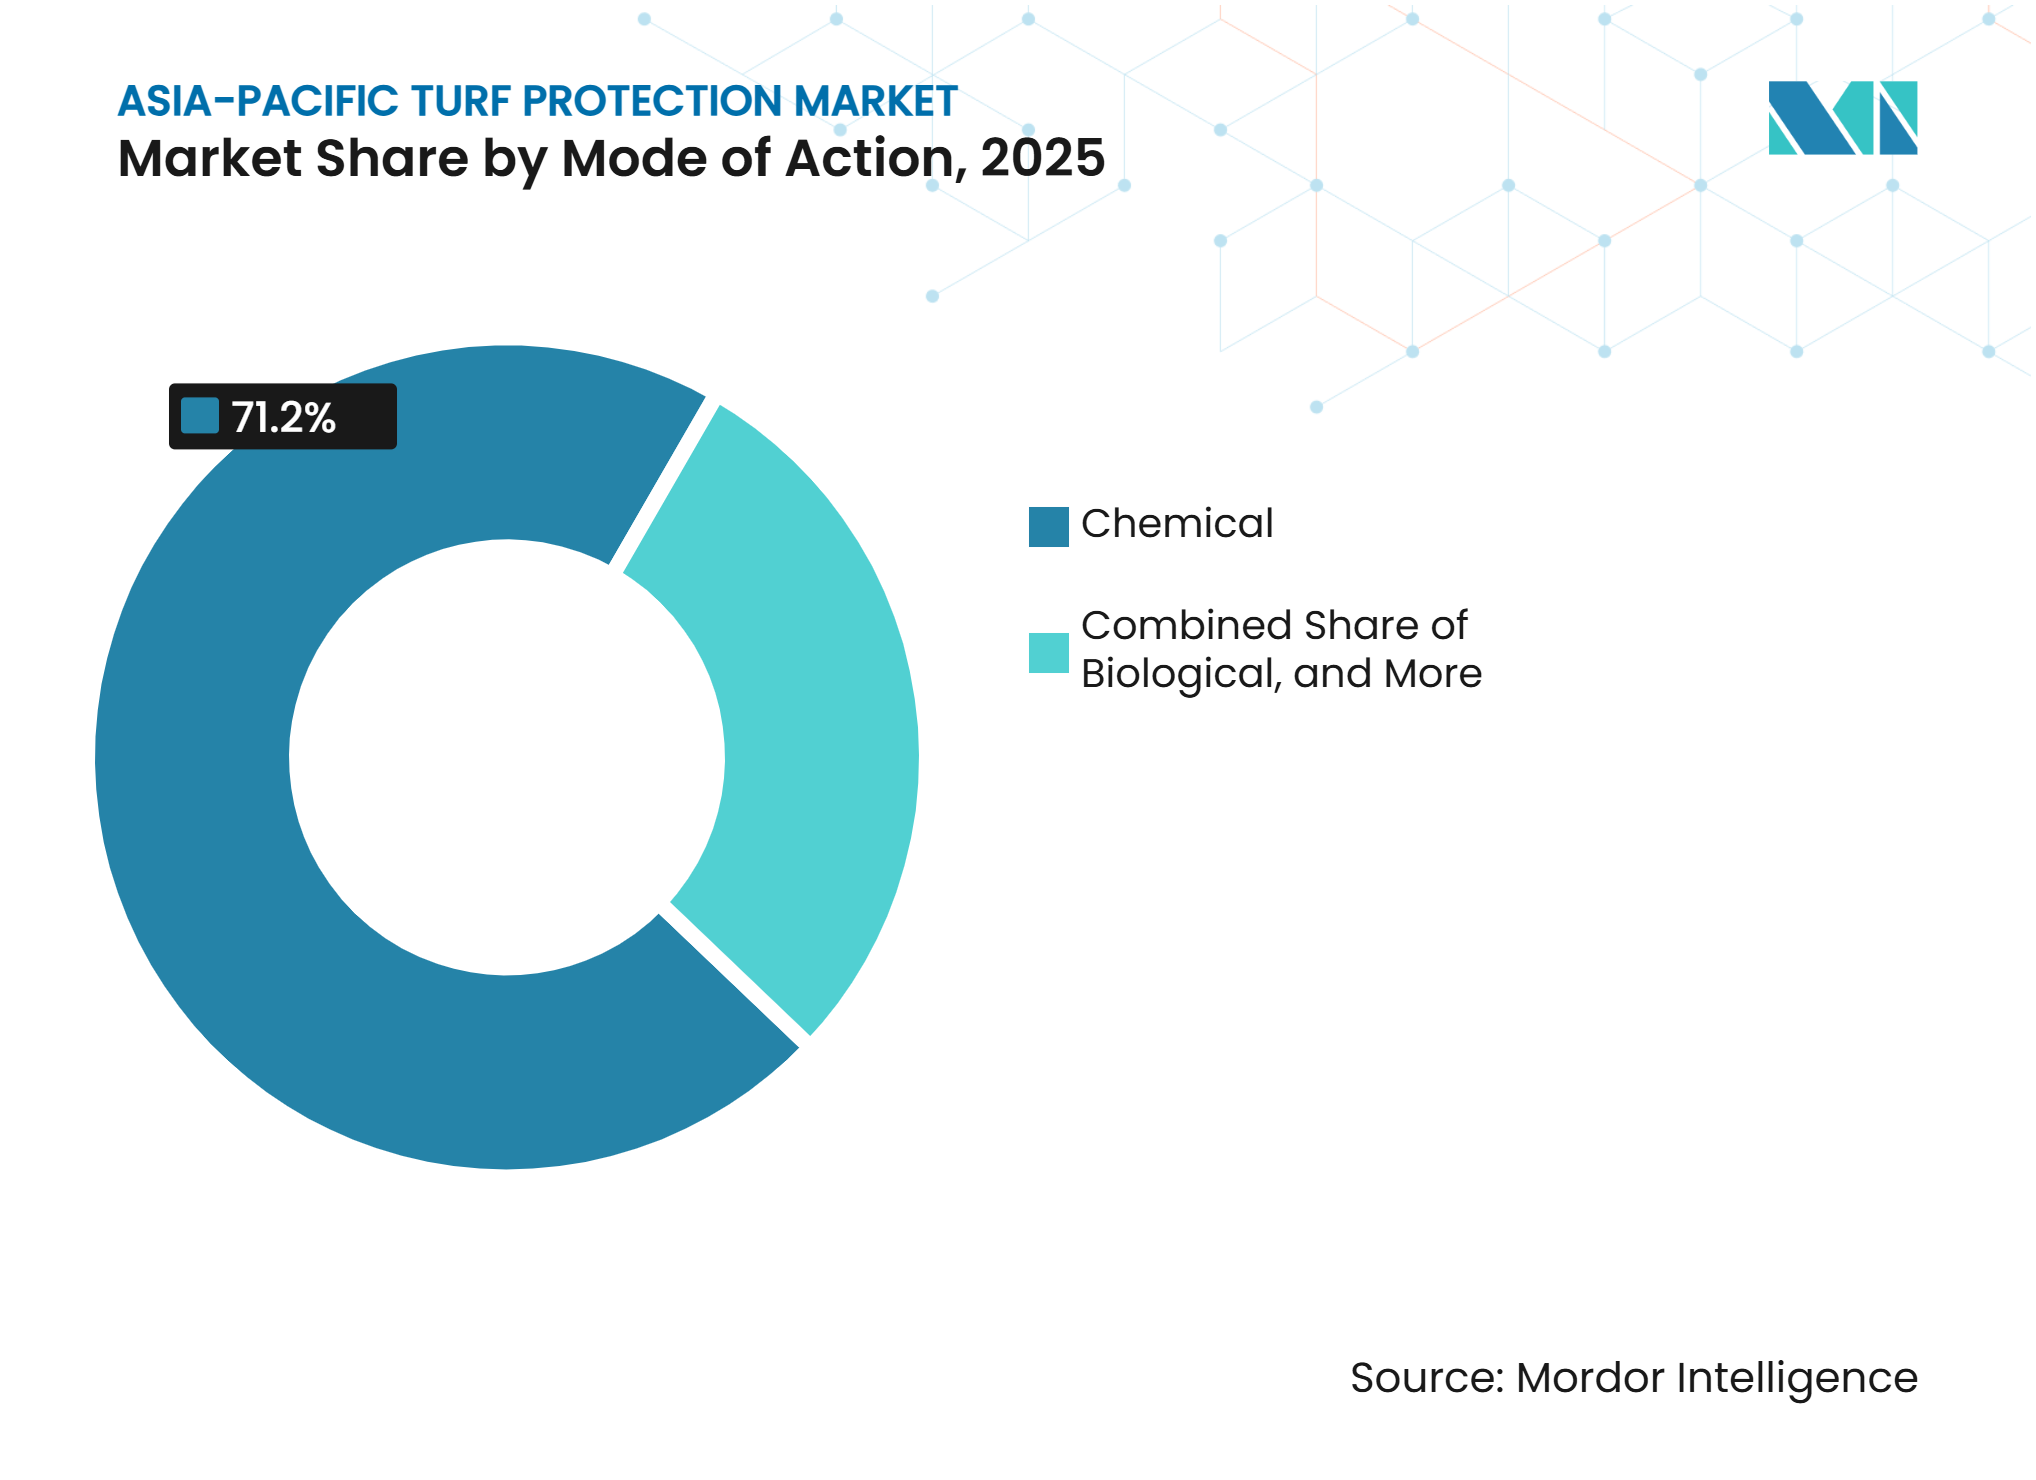
- 作用機序別では、化学製品が2025年の市場シェアの71.2%を占め、生物学的製品は2031年までCAGR 11.6%で成長すると予測されています。
- 製剤別では、液体濃縮剤が2025年の市場シェアの57.3%を占め、2026年から2031年にかけてCAGR 10.3%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ゴルフ、クリケット、 サッカー、マルチスポーツ施設の拡大 | +1.8% | 中国、インド、日本、オーストラリア、 韓国、ベトナム、フィリピン | 短期(2年以内) |
| 都市緑地およびプレミアム 造園投資 | +1.5% | 中国、インド、インドネシア、ベトナム、 オーストラリア | 中期(2~4年) |
| 芝の病害および害虫圧力の激化 | +1.4% | 中国、インド、日本、オーストラリア | 短期(2年以内) |
| 生物学的製品および 総合的病害虫管理への移行 | +1.2% | 日本、オーストラリア、韓国、 中国 | 中期(2~4年) |
| センサーベースの灌漑および 精密芝管理 | +0.9% | オーストラリア、日本、シンガポール、 韓国 | 中期(2~4年) |
| モンスーン、熱波、干ばつ、 塩害ストレスの緩和 | +1.3% | インド、オーストラリア、中国、タイ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ゴルフ、クリケット、サッカー、マルチスポーツ施設の拡大
スポーツ施設の建設は、アジア太平洋全域における芝保護需要の最も顕著な構造的促進要因です。インドのカルナータカ州住宅委員会は2025年に、ベンガルールに8万人収容の国際クリケットスタジアムを建設するための9億4,300万ルピー(1億1,200万米ドル)の入札を発行し、第1開発フェーズに75エーカーのマルチスポーツ複合施設を組み込みました。メガラヤ州は同時に、2028年の完成を目標とするFIFAおよびAFC規格のサッカースタジアムプロジェクト(7億3,200万ルピー、8,700万米ドル)を推進しており、天然芝の仕様は統括団体によって義務付けられています。東南アジアでは、Vinpearlがニャチャンに2つ目の18ホールゴルフ複合施設に3兆9,420億ベトナムドン(1億5,800万米ドル)を投じ、2026年12月までのインフラ完成を目指しています。累積プロジェクトパイプラインは、地域全体における殺菌剤、除草剤、バイオスティミュラントへの持続的な需要を示しています。国際クリケット評議会やFIFAなどの統括団体が定める芝の仕様およびプレーサーフェスの要件は、プロ施設における天芝メンテナンス製品への継続的な需要を支えています。
都市緑地およびプレミアム造園投資
都市緑化は、自治体のアメニティから気候適応の要件へと転換し、アジア太平洋の主要都市全体で管理芝の面積を拡大しています。日本の国土交通省は、国の炭素吸収戦略の一環として都市公園整備と街路緑化を優先するグリーンインフラガイドラインを正式化しました[1]。アジア開発銀行は、アジア太平洋地域がインフラギャップと気候適応ニーズに対応するために年間最大1.7 トリリオン 米ドルを必要としており、そのパイプラインには相当規模の都市緑地コンポーネントが含まれると推定しています。インドネシア、ベトナム、タイにわたるプレミアム住宅団地およびリゾート開発は、政府プログラムだけが生み出す規模を超えて商業造園セグメントをさらに拡大しています。これらの要件は、自治体バイヤーの間で生物学的および総合的芝管理プログラムへの関心を高める可能性があります。
芝の病害および害虫圧力の激化
温暖化と湿度上昇のトレンドは、アジア太平洋全域の管理芝における病害カレンダーを再編し、従来のプログラム規範を超えた追加的な防除施用への需要を生み出しています。2025年、国際芝草学会研究ジャーナルは日本におけるクリーピングベントグラスの病害発生トレンドを記録した研究を発表し、一貫して高い気温の中で夏季および9月のサンプルにおける病害診断が近年増加していることを示しました[2]。インドの中山間地域では、回帰分析により相対湿度と降雨量が冷涼期および暖候期の草種の両方においてブラウンパッチの重症度と直接的に関連していることが示されました。この知見は、ブラウンパッチの重症度における相対湿度と降雨量の役割を浮き彫りにし、芝の病害管理の意思決定における気象条件の重要性を強調しています[3]。DLFの芝草科学チームは2025年に、夜間気温の上昇により主要スタジアム施設でブラウンパッチおよびダラースポットの流行期間が長期化していると報告しており、この動態はアジア太平洋の高湿度沿岸部およびモンスーン影響市場に直接適用されます。主要な害虫および病原体の抵抗性バイオタイプは、既存の化学的作用機序の有効寿命を短縮させることでさらなる圧力を加えています。
生物学的製品および総合的病害虫管理への移行
バイヤーのサステナビリティ目標と規制要件が、アジア太平洋の芝管理者を従来の作物農業で見られるよりも速いペースで生物学的および総合的プログラムへと引き寄せています。日本の農林水産省は2024年4月に微生物農薬の登録に関する更新ガイドラインを発行し、生物学的芝投入材の製品上市を加速させるより明確な規制フレームワークを構築しました。オーストラリアと日本のゴルフクラブは、調達入札書類に生物学的性能仕様を盛り込み始めており、これは登録済みの生物学的ポートフォリオを持つ企業を従来の化学品のみに依存する企業より優位に立たせる需要側の動向です。この移行は均一ではなく、生物学的製品と化学製品の価格差は東南アジアで依然として大きく、小規模施用者が造園および芝農場セグメントを支配しており、生物学的プログラム管理の技術的知識も限られています。組み合わせ製品、低コストの生物学的製剤、デジタル統合ツールを提供する企業は、価格感応度の高い市場における採用障壁に対処する機会を持つ可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来の芝用化学品に対する 規制上の精査 | -1.5% | 日本、オーストラリア、ニュージーランド、 韓国 | 短期(2年以内) |
| 特定施設における 人工芝への代替 | -0.8% | 中国、インド、日本 | 中期(2~4年) |
| 特殊製品の登録および 再製剤化コスト | -1.2% | 中国、インド、日本、オーストラリア | 中期(2~4年) |
| 流通業者および施用者能力の 断片化 | -1.1% | インド、インドネシア、ベトナム、 フィリピン | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
従来の芝用化学品に対する規制上の精査
有効成分の消耗が地域内で最も厳格な規制市場全体で加速しており、ラベルの不確実性が購買決定を複雑にし、再製剤化投資を強いています。オーストラリアの農薬・動物用医薬品管理局(APVMA)は2025年8月にフェニトロチオンに関する最終規制決定を公表し、芝および観賞植物のラベル表示を制限し、ゴルフコース管理者が利用できる化学的ツールボックスを直接狭めました。2024年に完了した並行するジアジノンレビューは、複数の芝および観賞植物用途にわたって追加の労働者安全および残留制約を適用し、規制制限のトレンドを複合化させました。農林水産省が農薬取締法の下で管理する日本のコンプライアンスフレームワークは、アジア太平洋で最も厳格な事前登録評価タイムラインの一つを施行しており、新しい芝用有効成分の初回申請から商業的利用可能性まで通常3~5年を要します。低残留製品および生物学的製品への移行は、従来製品が規制上の制限に直面する中で代替手段を提供しますが、代替製品は複数の国で登録を取得するために追加の時間を要する場合があります。
特定施設における人工芝への代替
合成サーフェスは、水コスト、労働力不足、またはメンテナンス予算が天然サーフェスへの投資を制約する特定の施設カテゴリーで存在感を高めています。屋内およびシミュレーションゴルフ施設は中国で成長しており、GOLFZON Chinaは2025年4月に延吉に2つ目のCITYGOLF施設をオープンし、総投資額は約1億4,500万人民元(2,000万米ドル)で、都市部における天然芝サーフェスのメンテナンスの必要性を低減しています。国際競技連盟が管轄する競技スポーツ施設、ICC規格のクリケットピッチ、FIFA規格のサッカーフィールドは、現行の競技規則の下で合成代替から構造的に保護されています。これにより、人工サーフェスの脅威は、ヘクタール当たりの製品消費成長を牽引するプレミアム支出施設ではなく、レクリエーション、自治体、および下位商業セグメントに限定されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
殺菌剤が現在の需要を支え、バイオスティミュラントおよびバイオ肥料投入材がより速く成長殺菌剤は2025年のアジア太平洋芝保護市場シェアの37.5%を占めました。中国、日本、インド、オーストラリアにわたる温暖で湿潤な条件が定期的な病害防除プログラムを支えています。ダラースポット、ブラウンパッチ、炭疽病、パッチ病が高価値施設のサーフェス品質に影響を与えています。除草剤はプレーサーフェスを損傷する可能性のある雑草の競合を制御します。殺虫剤はモグラコオロギ、コガネムシの幼虫線虫による根および地表面の被害に対処します。植物成長調整剤は成長管理とストレス保護に使用される小規模なカテゴリーとして残っています。これらのカテゴリーは合わせて、ゴルフコース、スポーツフィールド、商業造園の即時的なパフォーマンスニーズを満たしています。
バイオスティミュラントおよびバイオ肥料は2026年から2031年にかけてCAGR 10.8%で成長すると予測されており、回復力と低残留メンテナンスプログラムへの関心の高まりを反映しています。Syngenta Groupは2025年にオーストラリアのNuturf経由でTREFINTI Turf線虫駆除剤を発売しました。この製品は線虫および土壌伝染性病害管理のためにシクロブトリフルラムを導入しました。Envuは2026年7月にゴルフおよびスポーツ芝向けの微生物バイオスティミュラントであるFiata Boostを導入しました。従来製品は相当量を維持する可能性が高い一方、生物学的投入材は総合的なメンテナンス計画の中でより速く成長します。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
造園が規模を提供し、スポーツフィールドがより速く成長造園は2025年のアジア太平洋芝保護市場シェアの42.1%を占めました。このセグメントには、密集した都市部にわたる住宅、商業、自治体、リゾートの芝が含まれます。政府の緑化プログラムが管理サーフェスの安定した基盤を加え、プレミアム住宅プロジェクトとリゾート開発がさらなる需要をもたらしています。ゴルフコースは面積は少ないものの、より厳格なサーフェス基準のためにヘクタール当たりの支出が多くなっています。芝農場は小規模なユーザーですが、認定芝の初期殺菌剤および除草剤処理が必要であり、新規建設活動と保護製品需要を結びつけています。
スポーツフィールドは2026年から2031年にかけてCAGR 9.3%で成長すると予測されています。新しいスタジアム建設は整備期間中および定期メンテナンス全体を通じて需要を生み出します。高稼働施設は一貫したプレー条件と迅速な病害対応を必要とし、芝の不具合が運営上の影響をもたらすプレミアム製品を優先します。プロ施設における天然芝の要件は、投入材を代替サーフェスに置き換える能力を制限します。スポーツフィールドのオペレーターも病害、害虫、雑草、ストレス管理製品を必要とし、基本的な造園メンテナンスプログラムよりも幅広い製品使用を支えています。
エンドユーザー別:
住宅顧客がリードし、スポーツ施設オーナーがより速く成長住宅顧客は2025年のアジア太平洋芝保護市場シェアの45.4%を占めました。芝の外観への家庭支出の増加が、中国、インド、東南アジアにおけるこのポジションを支えています。商業造園業者はリゾート、企業キャンパス、公共公園にサービスを提供しており、バイヤーはベンダー資格要件の一部として効率性と安全性の認証をますます要求しています。自治体および学校は、特にオーストラリアと日本において低残留メンテナンスをより重視する独自のグループを構成しています。広範な住宅基盤は複数の製品カテゴリーにわたって安定した需要を提供します。
スポーツ施設オーナーは2026年から2031年にかけてCAGR 8.9%で成長すると予測されています。南アジアおよび東南アジアにおけるクリケット、サッカー、マルチスポーツプロジェクトがプロ管理予算を支えています。施設オーナーは製品供給に加えて技術的なアドバイスを必要とすることが多く、これは技術サービス能力と確立されたブランドを持つサプライヤーを優位に立たせます。ゴルフおよびスタジアムのオペレーターは病害リスクとサーフェス状態の厳密な管理を必要とします。機関バイヤーはメンテナンスを長期間延期できないため繰り返しの購買サイクルを生み出し、単一製品から調整された芝ケアプログラムへの移行を支えています。
作用機序別:
化学製品が規模を維持し、生物学的製品が加速化学製品は2025年の市場シェアの71.2%を占めました。このポジションは、確立された流通、広範なラベルカバレッジ、および病害発生時の迅速なパフォーマンスを反映しています。殺菌剤、除草剤、殺虫剤は高湿度および集中使用下で重要であり続け、急性発生時にはその予測可能な結果を置き換えることが困難です。規制審査はオーストラリアと日本で一部の従来オプションを狭めています。その圧力はオペレーターに代替手段の評価を促しますが、化学的ツールの必要性を排除するものではありません。
生物学的製品は2031年までCAGR 11.6%で成長すると予測されています。日本とオーストラリアは規制とバイヤーのサステナビリティ要件を通じて採用を支援しています。Koppert B.V.は芝生、スタジアム、ゴルフコース、クリケットピッチでのSportnem-Tの使用を確認しています。BioSafe Systems, LLCはプロフェッショナルグラウンドおよび芝用途向けにZeroTol 2.0を提供しています。統合ソリューションは、完全な生物学的プログラムが依然として手の届かない場合に生物学的製品と化学製品を組み合わせ、オペレーターに有効性と環境要件の両方を満たす実用的な経路を提供します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
製剤別:
液体濃縮剤がリードし、より速く成長液体濃縮剤は2025年の市場シェアの57.3%を占め、2026年から2031年にかけてCAGR 10.3%で成長すると予測されています。プロフェッショナルなゴルフ、スポーツフィールド、商業造園のオペレーターは一般的に噴霧機器を使用します。液体製品は柔軟な希釈とタンクミックスプログラムとの相溶性を提供します。これらの特性は大規模な芝エリアを管理する訓練された施用者に適しています。BASF SEは2024年5月にゴルフフェアウェイ向けにAramax Intrinsicを導入し、26種類の冷涼期および暖候期の芝病害を防除するデュアル有効成分製剤を提供しました。粒剤製品は緩効性肥料ブレンドおよび特定の除草剤用途で有用であり続けています。自治体公園および住宅の芝生では、噴霧機器が利用できない場合に使用されることがあります。水和剤は保存安定性と低い製剤コストが重要な場合に役割を保持します。これらの形態は東南アジアおよび南アジアの内陸流通ネットワークに適している場合があります。液体システムは精密噴霧機器とより密接に連携しています。製剤の選択は、オペレーターの能力、製品の目的、および地域の流通環境を反映しています。
地域分析
中国とインドはアジア太平洋芝保護市場において最大の需要量の中心地であり続けています。中国の需要は、広範な管理サーフェスにわたるゴルフ、リゾート、都市緑地活動に及んでいます。GOLFZONは2025年4月に延吉で2つ目のCITYGOLF施設を開始しました。このプロジェクトは1億4,500万人民元(2,000万米ドル)と評価されました。インドのモンスーン変動性、沿岸施設における塩害ストレス、土壌伝染性線虫圧力は、純粋な雑草管理製品よりも殺菌剤、線虫駆除剤、ストレス緩和バイオスティミュラントに重点を置いた需要プロファイルを生み出し、中国の需要構造と差別化されています。
日本とオーストラリアは地域内で管理ヘクタール当たりの最高価値を有しています。両国のプロフェッショナルな芝文化は定期的な投入材使用と厳格なパフォーマンス基準を支えています。BASF SEは2025年2月に日本でベントグラス芝向けにPure-Star Floableを発売しました。オーストラリアの2025年フェニトロチオン決定は芝および観賞植物用途を制限しました。オーストラリアとニュージーランドは合わせて、水不足政策とエリートゴルフコース協会が維持する品質基準に牽引され、管理芝面積に対して不均衡に大きいプレミアムな湿潤剤およびバイオスティミュラントカテゴリーを維持しています。韓国は施用当たりの投資水準と規制の厳格さにおいて日本を反映しており、農業科学研究所が生物農薬の研究と登録経路を積極的に支援し、市場のプレミアムエンドにおける生物学的芝製品の参入を促進しています。
東南アジアおよびその他のアジア太平洋地域は、地域内で最も強い拡大機会を提供しています。ゴルフ開発はベトナム、カンボジア、フィリピンで進展しています。リゾート造園はタイとバリで需要を支えています。シンガポールは高水準の公的管理緑地を維持しています。シンガポールの国立公園局は2025年4月と5月の2回の調達ラウンドで合計2,010万シンガポールドル(1,490万米ドル)を超える芝および造園管理の契約を授与し、高水準の管理緑地に対する政府のコミットメントを反映しています。これらの市場はプロフェッショナルに管理された芝の成長する基盤を持っていますが、流通業者の能力制約と限られた施用訓練が高付加価値プログラムの採用を引き続き制限しています。
競合環境
市場集中度
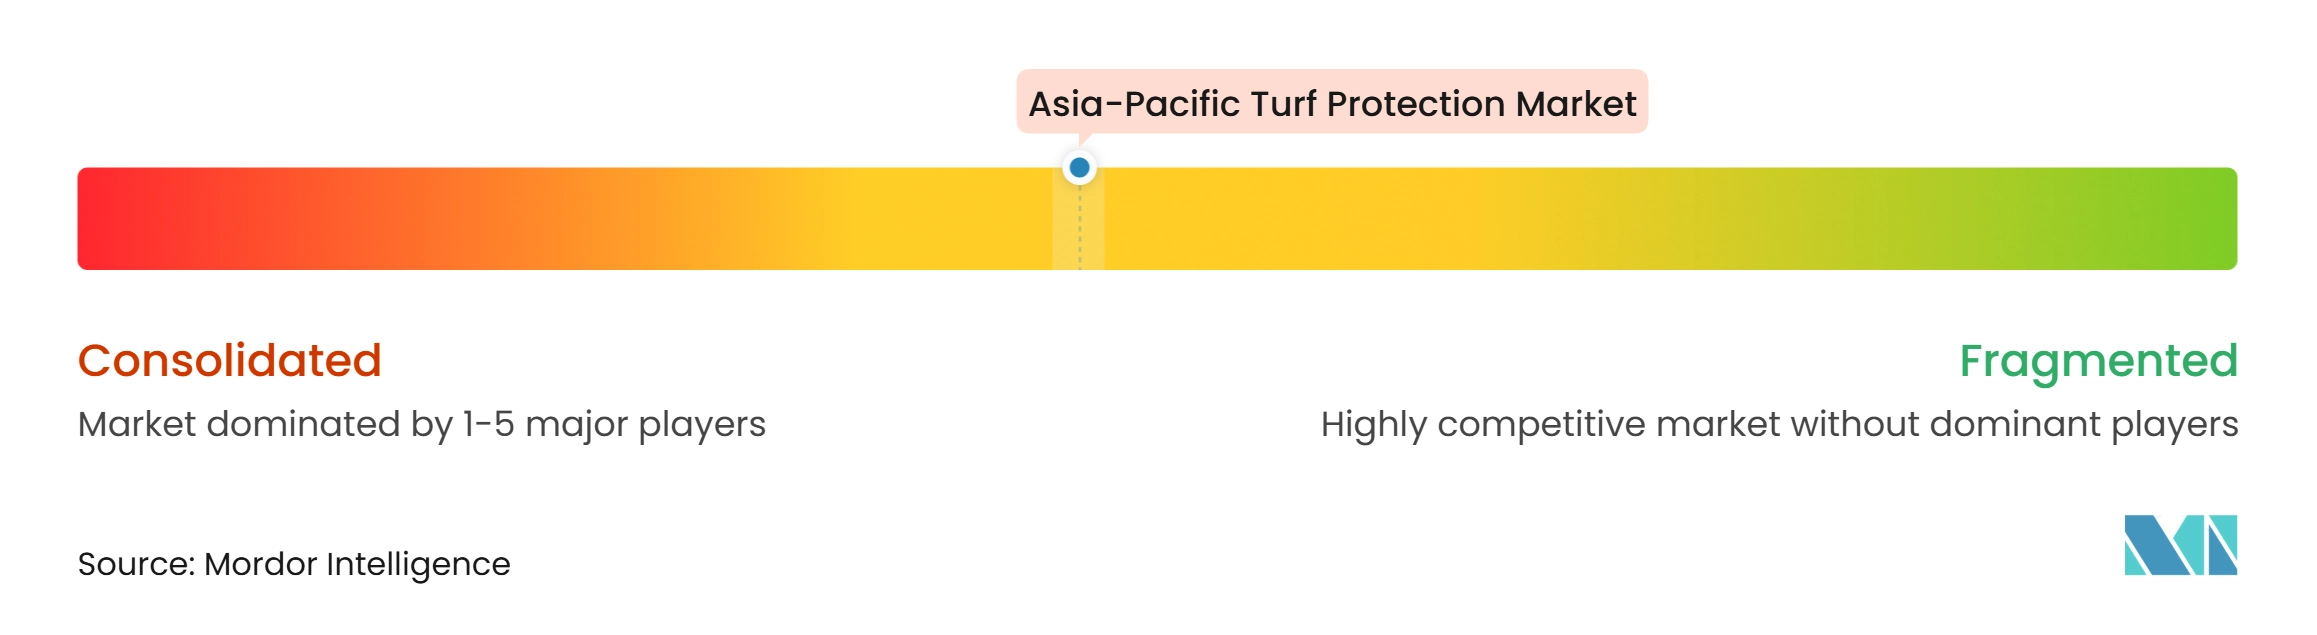
アジア太平洋芝保護市場は中程度に集中しており、Syngenta Group、BASF SE、Envu、Koppert B.V.、BioSafe Systems, LLCなどの主要プレーヤーに加え、地域および専門サプライヤーが存在します。Syngenta Groupはオーストラリアでスピオ土壌センサーオファーと従来製品を組み合わせ、フィールドデータを顧客関係に統合しています。EnvuはFMCのグローバルスペシャルティソリューション事業の買収を通じてスペシャルティポートフォリオを拡大しました。ポートフォリオは180から250ブランドに増加し、40以上の有効成分が追加されました。Envuは2026年7月にGreencellと提携してFiata Boostを導入しました。Koppert B.V.とBioSafe Systems, LLCはプロフェッショナルな芝管理者向けの成長する生物学的ニッチにサービスを提供しています。インドおよび東南アジアの公共施設にサービスを提供する低残留プログラムの機会が残っています。沿岸市場も熱波と塩害ストレスに対処する製品を必要としています。デジタルツールは完全な農業コンサルティングへのアクセスを欠く中規模オペレーターを支援できます。Turfcare AustraliaはEnvuやSumitomo Chemical Co., Ltdなどのサプライヤーからの製品を専門顧客向けに集約しています。単一の従来有効成分に依存するサプライヤーはより大きな規制上のリスクにさらされています。ポートフォリオの幅と技術サポートがより重要な競争要因になりつつあります。
アジア太平洋芝保護産業のリーダー企業
-
Syngenta Group
-
BASF SE
-
Nufarm Limited
-
Corteva Agriscience, Inc.
-
ICL Group Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋芝保護市場 このレポートでカバーされる企業
- Syngenta Group
- BASF SE
- Nufarm Limited
- Corteva Agriscience, Inc.
- Ishihara Sangyo Kaisha, Ltd.
- ICL Group Ltd.
- SDS Biotech K.K. (Idemitsu Kosan Co., Ltd.)
- AMVAC Chemical Corporation (American Vanguard Corporation)
- Rallis India Limited
- Kumiai Chemical Industry Co., Ltd.
- BioSafe Systems, LLC
- Koppert B.V.
- Envu (Cinven)
- Sumitomo Chemical Co., Ltd.
- Turfcare Australia
最近の産業開発事情 アジア太平洋芝保護市場
- 2026年7月:Envuはgreencellと独占的に提携し、ゴルフ、スポーツ芝、観賞植物向けの特許出願中の微生物バイオスティミュラントであるFiata Boostを発売しました。このパートナーシップはEnvuの生物学的芝保護ポートフォリオを拡大し、干ばつ、熱波、集中的な芝使用下での植物の回復力に対処します。
- 2026年3月:Rain BirdとCentaur Asia Pacificはゴルフ灌漑パートナーシップをマレーシアとブルネイに拡大し、Rain Birdの統合制御およびポンプステーションソリューションを追加のASEANゴルフ施設に提供しました。この拡大はゴルフ灌漑システムにおける水使用効率と自動化を支援します。
- 2026年2月:HusqvarnaはオーストラリアのNuturf と提携し、ゴルフコース、エリートスポーツ施設、自治体環境全体でロボットおよびバッテリー駆動の草刈りソリューションを拡大し、自動化およびバッテリー駆動の芝機器の採用を支援しました。
アジア太平洋芝保護市場レポートの範囲
芝保護市場は、住宅、商業、スポーツサーフェスにわたる天然芝草における害虫、病害、ストレス被害を予防、防除、低減するために使用される製品およびソリューションとして定義され、市場価値は米ドルでの販売時点で測定されます。
アジア太平洋芝保護市場レポートは、製品タイプ別(殺菌剤、除草剤、殺虫剤、植物成長調整剤、バイオスティミュラントおよびバイオ肥料)、用途別(造園、ゴルフコース、スポーツフィールド、芝農場)、エンドユーザー別(住宅顧客、商業造園業者、スポーツ施設オーナー、自治体および学校)、作用機序別(化学、生物学的、統合ソリューション)、製剤別(粒剤、液体濃縮剤、水和剤)、地域別(中国、インド、日本、オーストラリア、韓国、その他アジア太平洋地域)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 殺菌剤 |
| 除草剤 |
| 殺虫剤 |
| 植物成長調整剤 |
| バイオスティミュラントおよびバイオ肥料 |
| 造園 |
| ゴルフコース |
| スポーツフィールド |
| 芝農場 |
| 住宅顧客 |
| 商業造園業者 |
| スポーツ施設オーナー |
| 自治体および学校 |
| 化学 |
| 生物学的 |
| 統合ソリューション |
| 粒剤 |
| 液体濃縮剤 |
| 水和剤 |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| 韓国 |
| その他アジア太平洋地域 |
| 製品タイプ別 | 殺菌剤 |
| 除草剤 | |
| 殺虫剤 | |
| 植物成長調整剤 | |
| バイオスティミュラントおよびバイオ肥料 | |
| 用途別 | 造園 |
| ゴルフコース | |
| スポーツフィールド | |
| 芝農場 | |
| エンドユーザー別 | 住宅顧客 |
| 商業造園業者 | |
| スポーツ施設オーナー | |
| 自治体および学校 | |
| 作用機序別 | 化学 |
| 生物学的 | |
| 統合ソリューション | |
| 製剤別 | 粒剤 |
| 液体濃縮剤 | |
| 水和剤 | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他アジア太平洋地域 |
レポートで回答される主要な質問
アジア太平洋芝保護市場の予測値はいくらですか?
市場は2026年の2.11 ビリオン 米ドルから2031年には3.15 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 8.32%で推移すると予測されています。
どの製品カテゴリーが地域需要をリードしていますか?
殺菌剤は2025年の市場シェアの37.5%を占めました。これは温暖で湿潤な地域において病害圧力が持続的であるためです。
どの用途が最大の需要を生み出していますか?
造園は2025年の市場シェアの42.1%を占め、自治体、住宅、商業、リゾートのサーフェスに支えられています。
生物学的芝製品はなぜ使用が増加しているのですか?
規制、サステナビリティ要件、および総合的なメンテナンスプログラムへの需要が生物学的製品を支援しており、CAGR 11.6%で成長すると予測されています。