
アジア太平洋地域ポンプレンタル市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
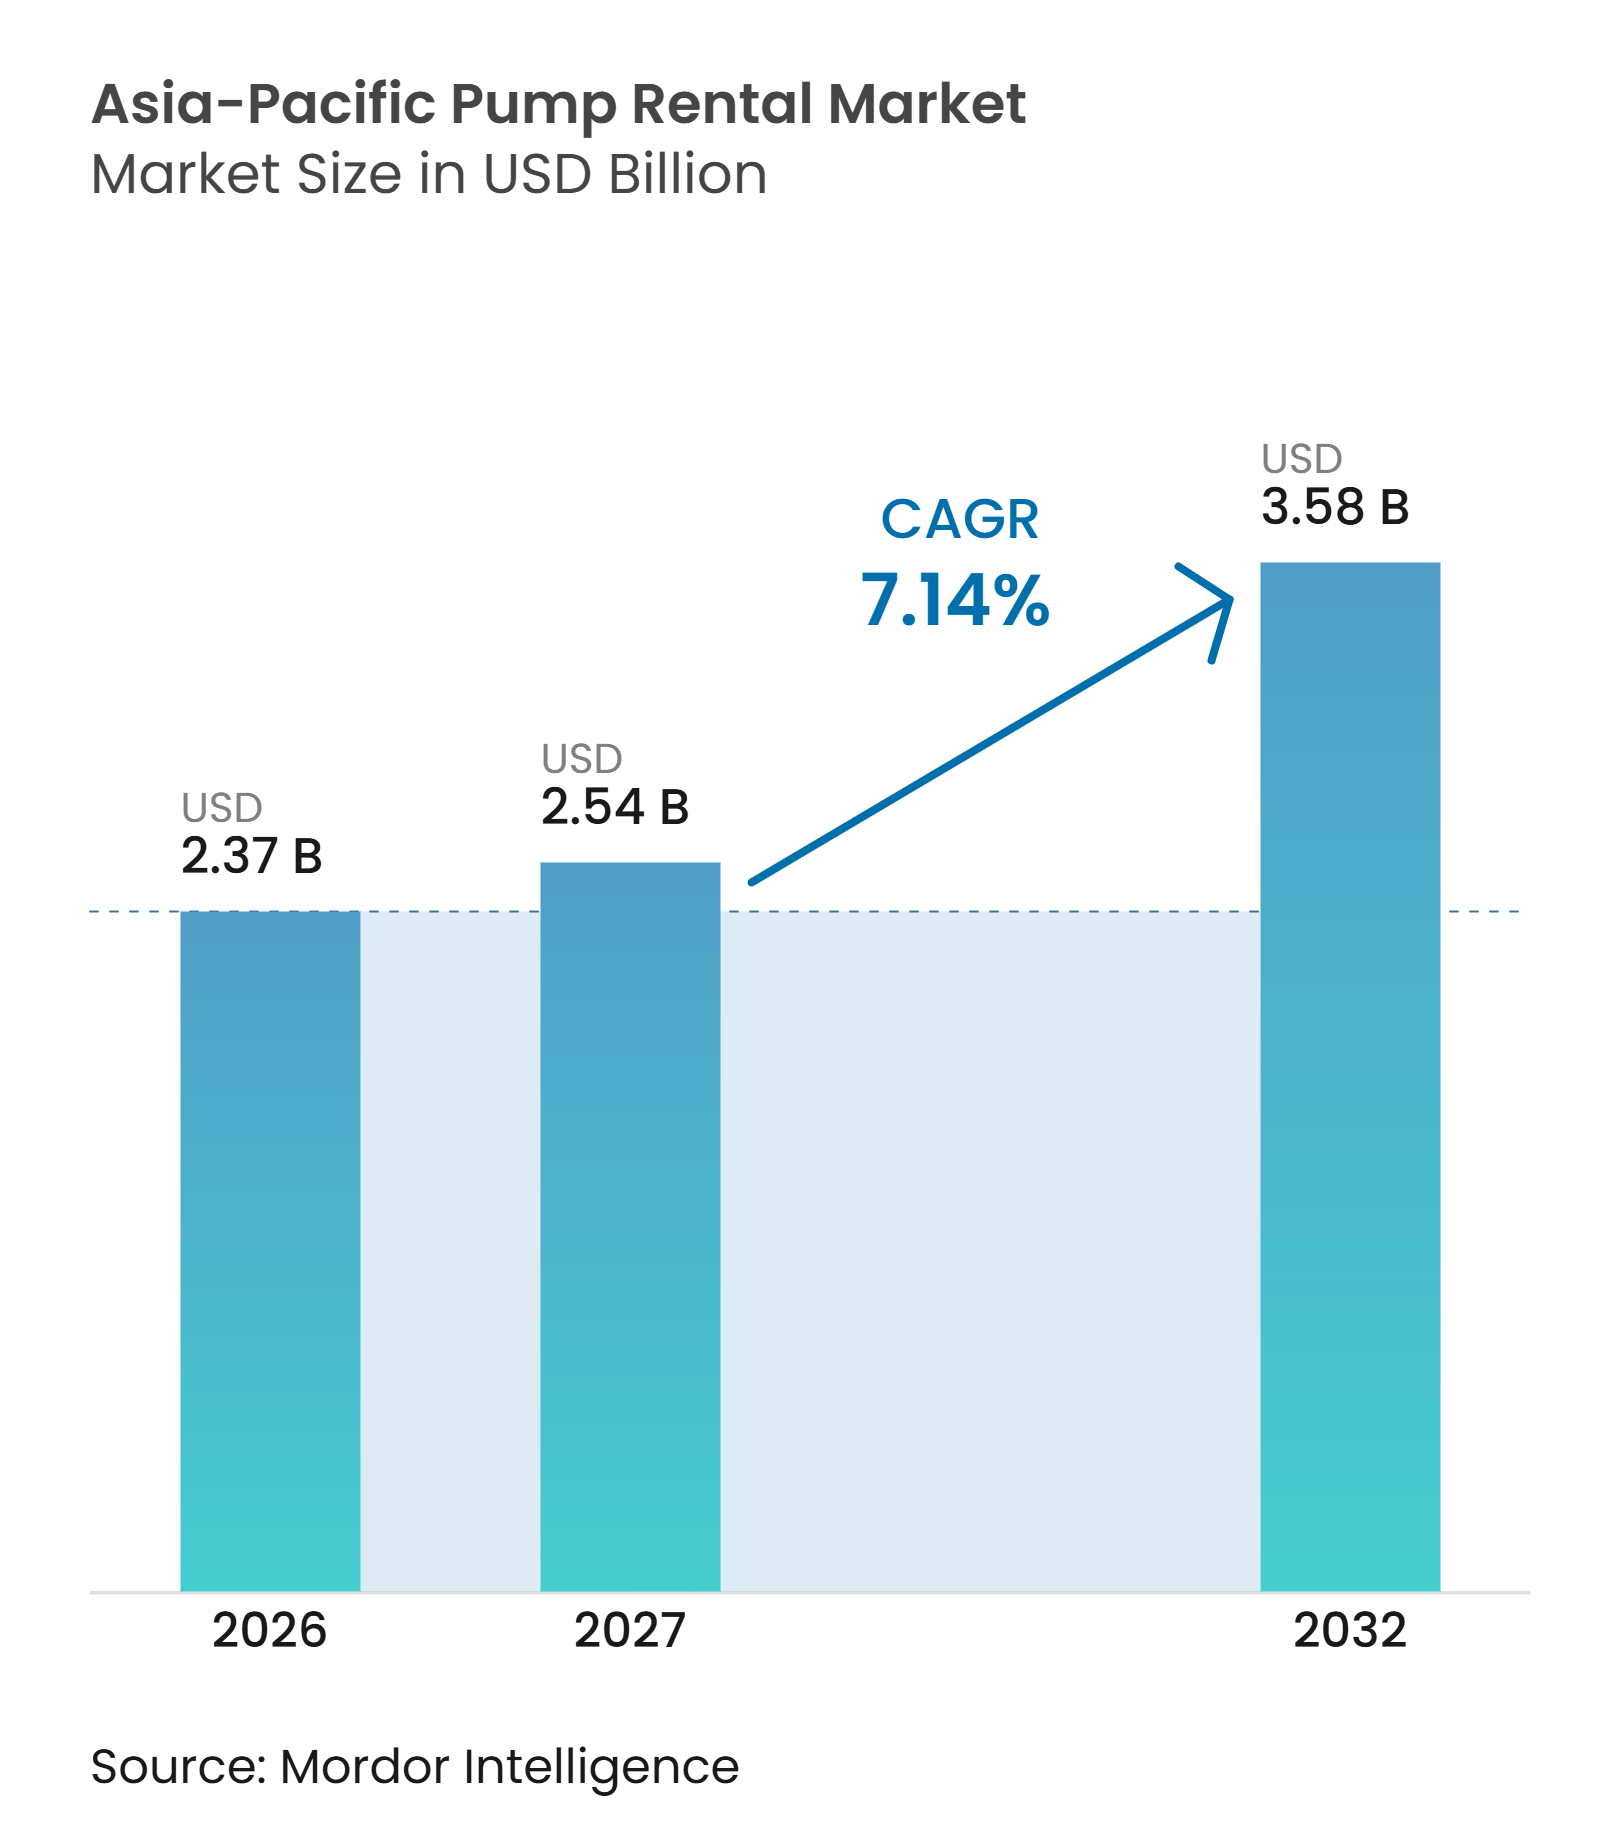
| 基準年の市場規模 (2026) | 2.37 十億米ドル |
| 市場規模 (2027) | 2.54 十億米ドル |
| 市場規模 (2032) | 3.58 十億米ドル |
| 成長率 (2027 - 2032) | 7.14 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域ポンプレンタル市場分析
アジア太平洋地域ポンプレンタル市場規模は2026年に2.37 ビリオン 米ドルと評価され、2027年の2.54 ビリオン 米ドルから2032年には3.58 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.14%です。水道システム、交通回廊、工業団地、鉱業プロジェクトへの公共投資が、地域全体における一時的な排水および流体管理機器への需要を持続させています。中国は2025年に1,280億人民元(178.1 ビリオン 米ドル)の水利投資を完了し、アジア開発銀行は水ファイナンシング・パートナーシップ・ファシリティを通じて11.4 ビリオン 米ドルのコミット済み水投資を報告しました。[1] これらのプロジェクトは、請負業者や公益事業者が建設、維持管理、または緊急工事の期間のみ使用される可能性のある資産に資本を投じることなく迅速に機器を必要とするため、レンタル事業者に有利に働きます。アジア太平洋地域ポンプレンタル市場はまた、機器、遠隔監視、保守、排水コンプライアンス支援を組み合わせたマネージドサービスへとシフトしており、デジタル対応能力を持つ事業者が高付加価値契約においてより強固な地位を確立しています。コンプライアンス要件、技術者不足、高い動員コストは、特にオーストラリア、インドネシア、日本の遠隔地での業務において引き続き重大な制約となっています。
主要レポートのポイント
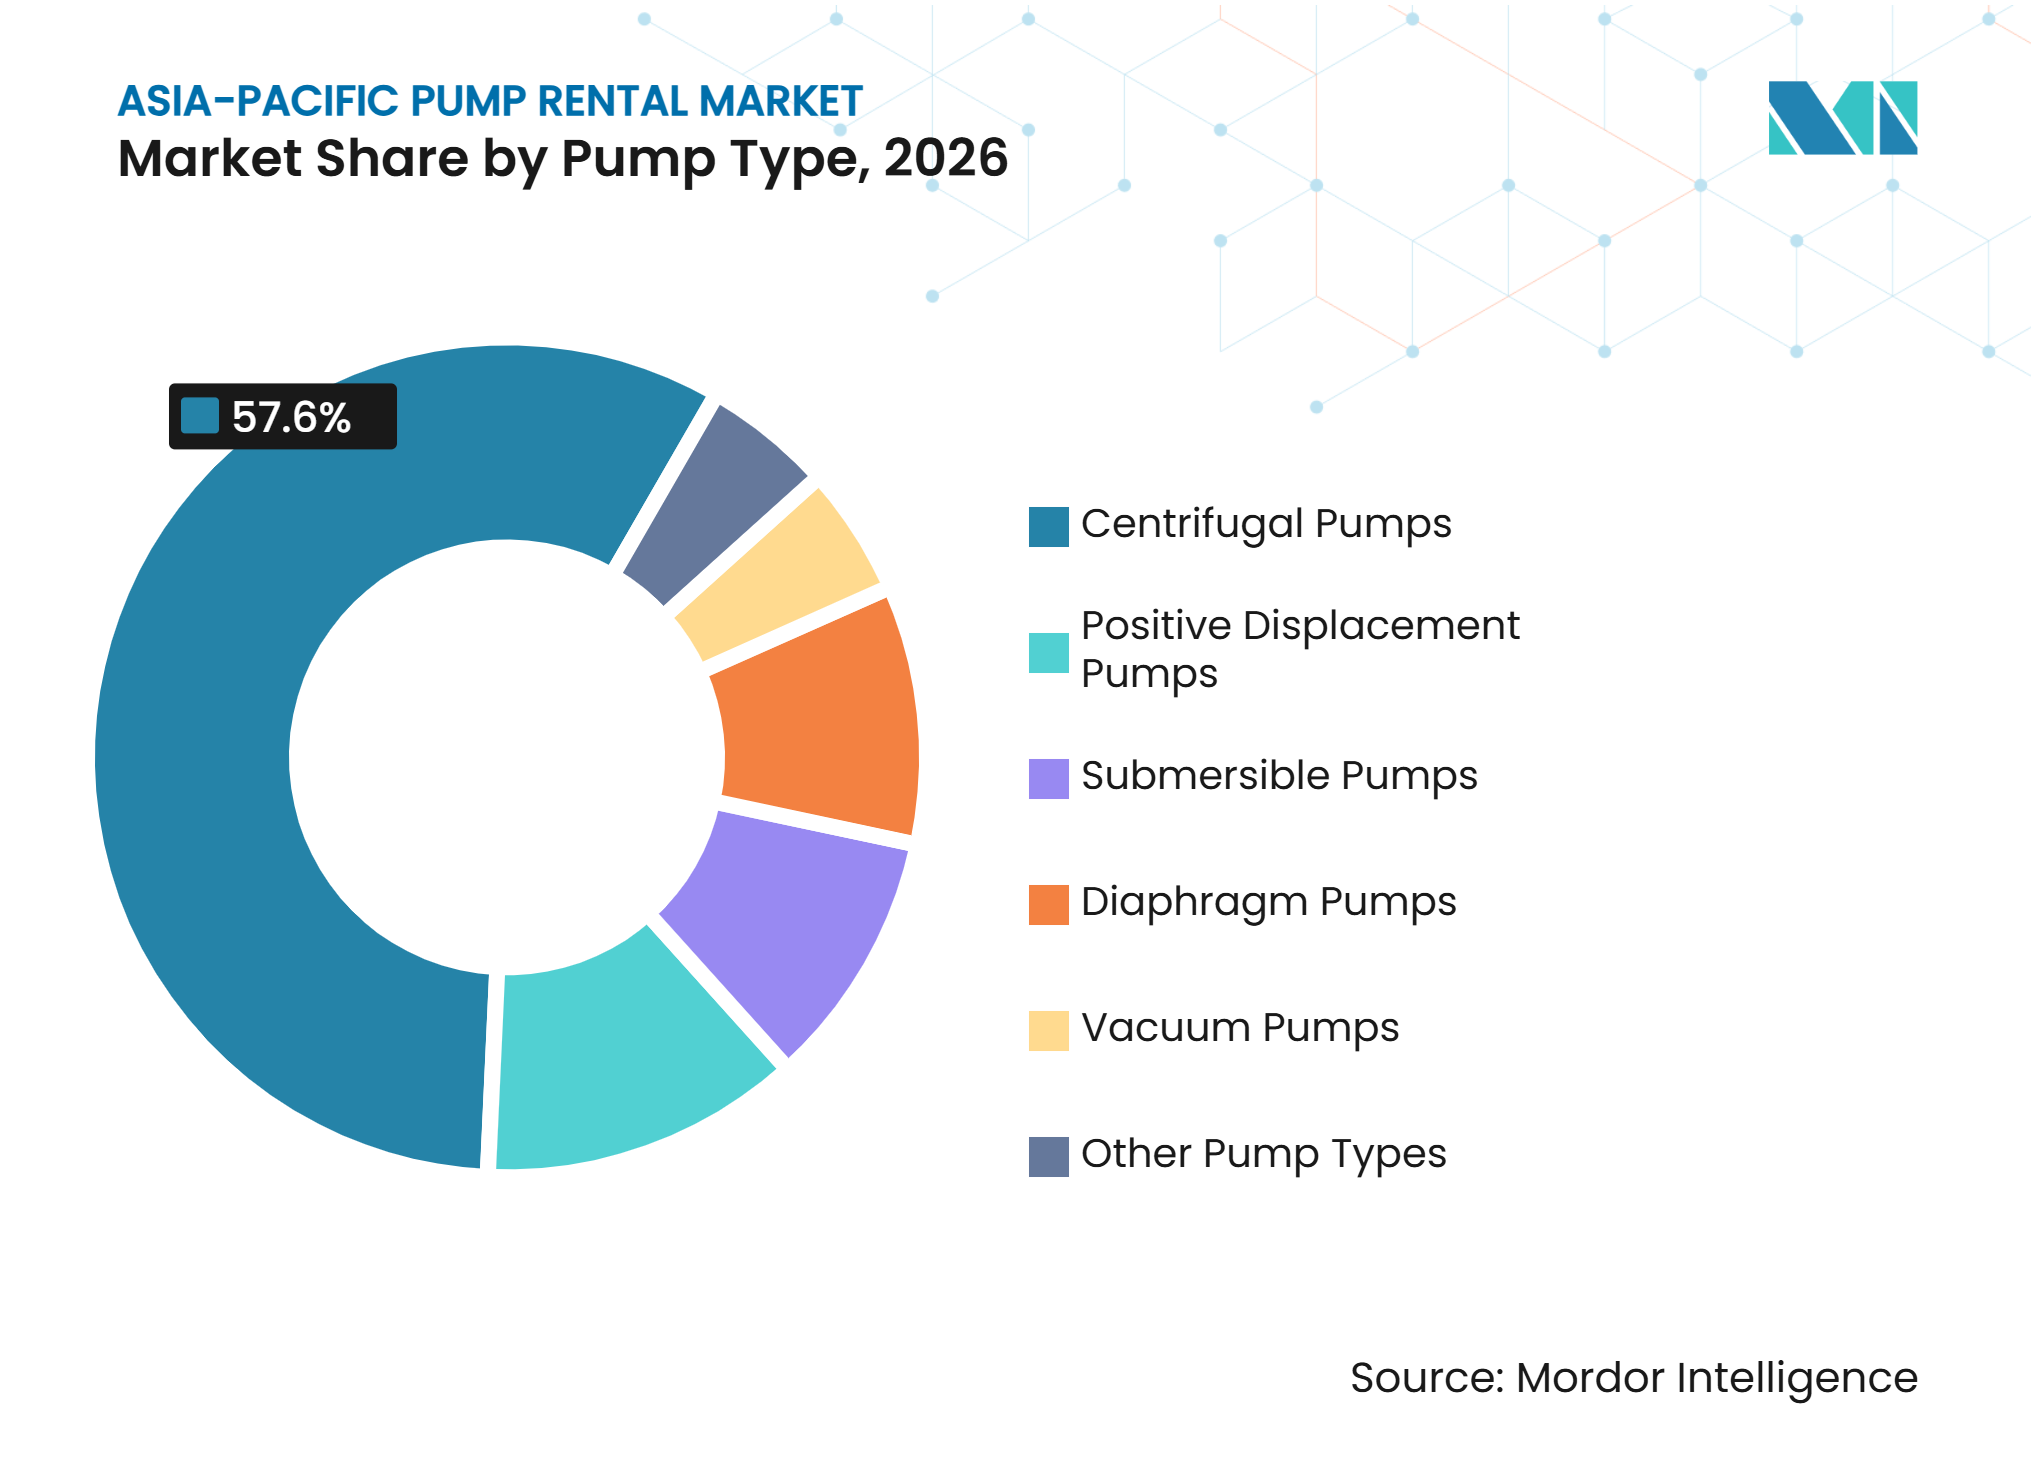
- ポンプタイプ別では、遠心ポンプが2026年のアジア太平洋地域ポンプレンタル市場シェアの57.6%を占め、容積式ポンプは2032年までに7.5%のCAGRで成長すると予測されています。
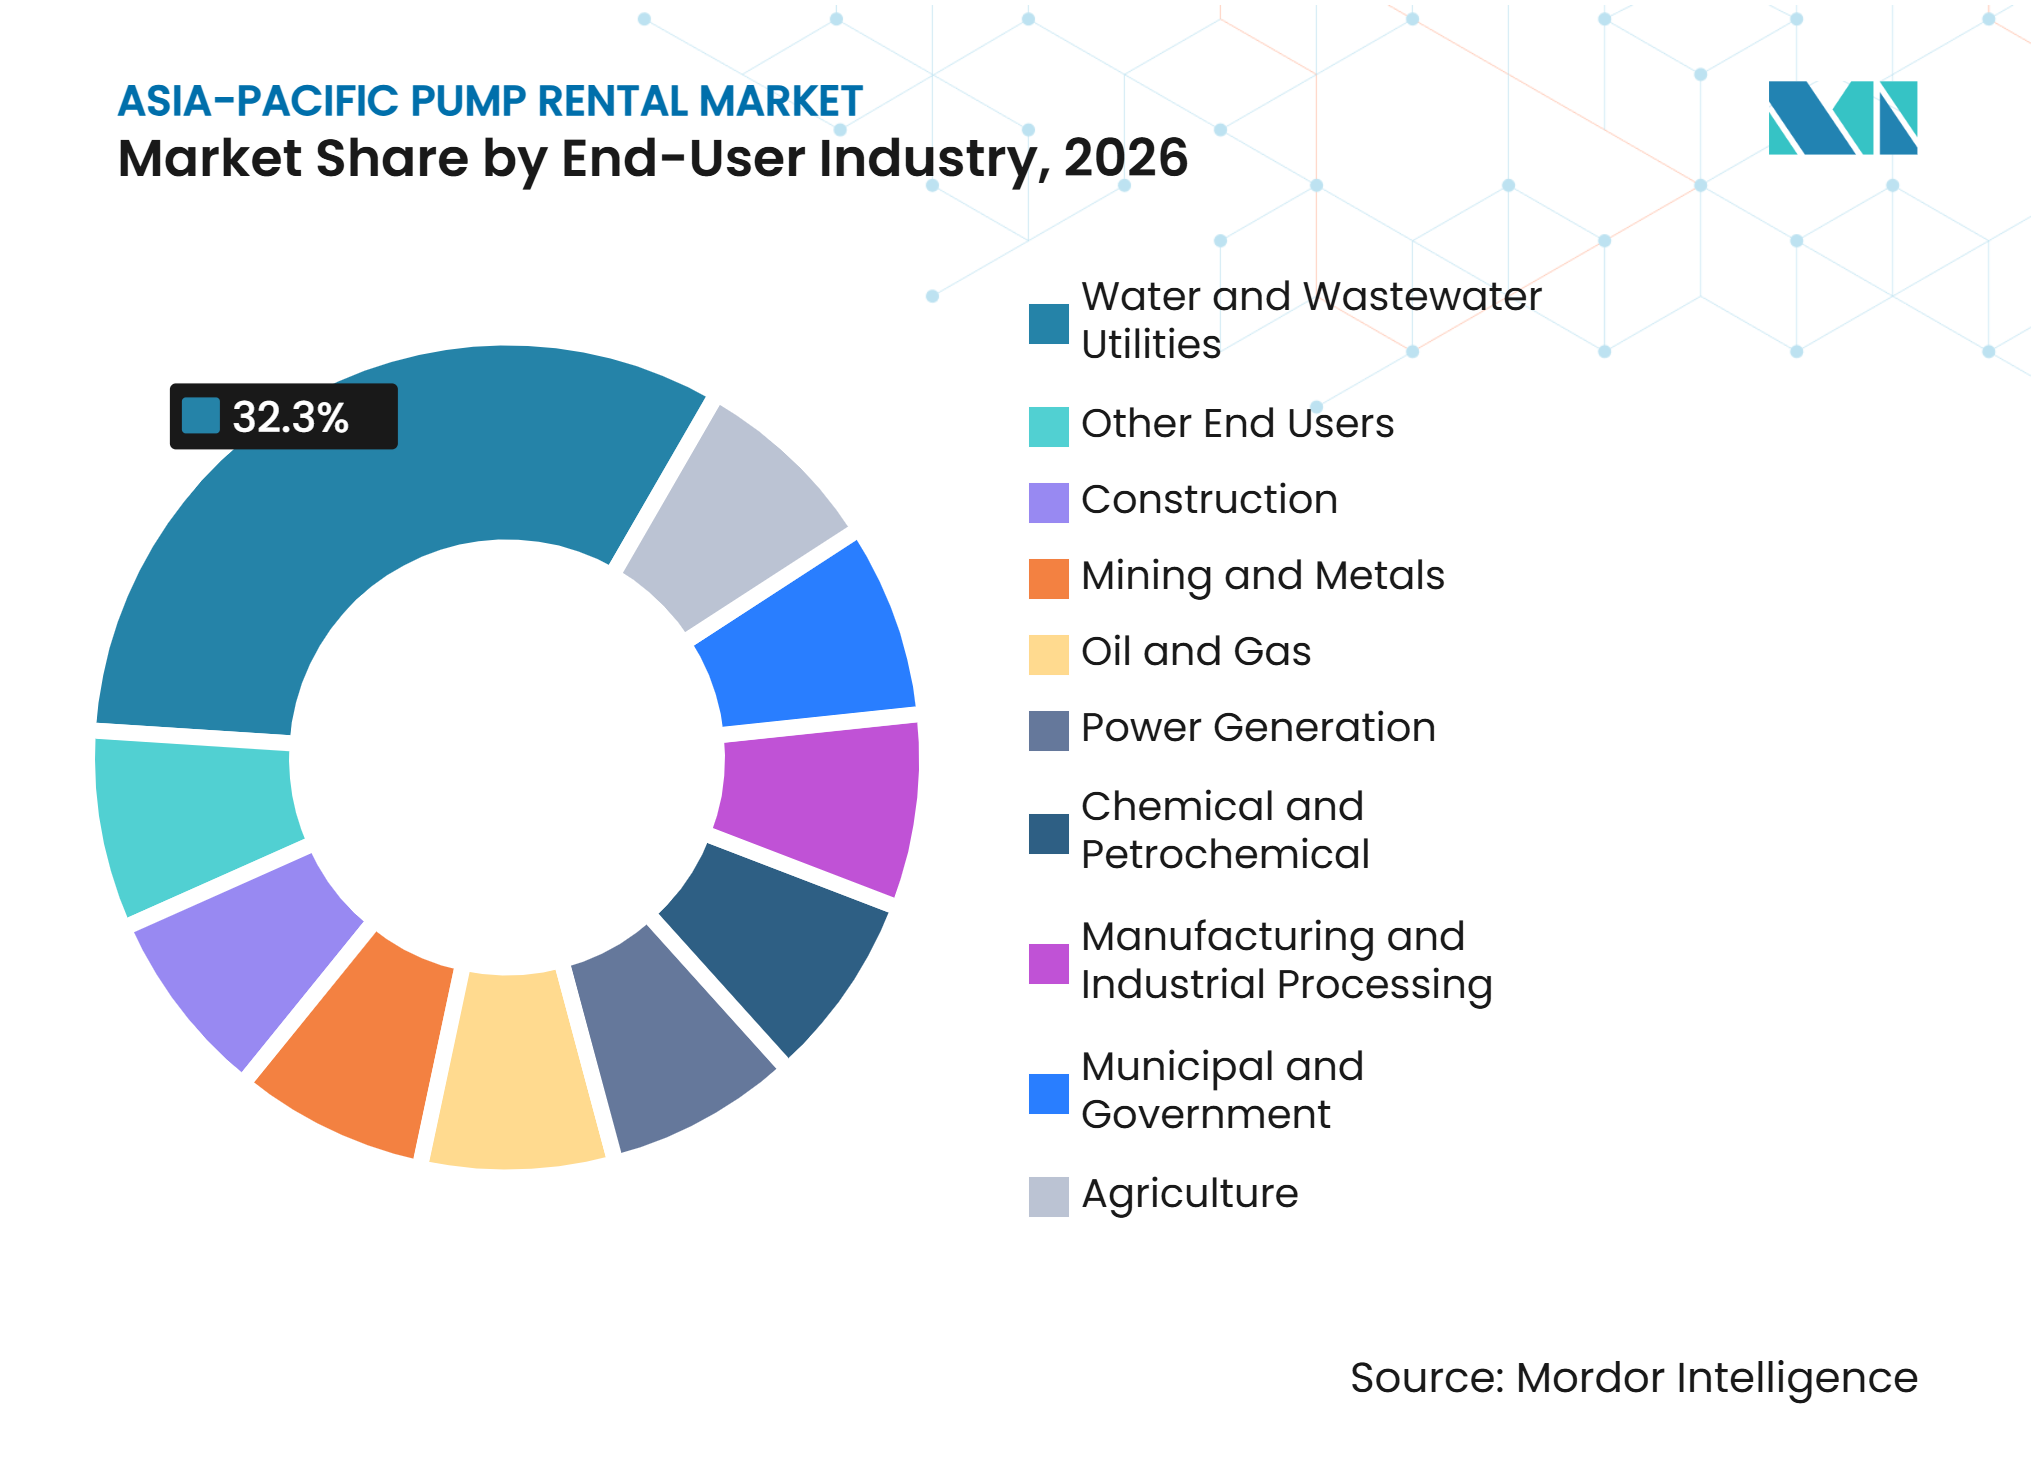
- エンドユーザー産業別では、上下水道事業が2026年のアジア太平洋地域ポンプレンタル市場規模の32.3%を占め、製造業および産業加工は2032年までに8.2%のCAGRで拡大すると予測されています。
- 地域別では、中国が2026年のアジア太平洋地域ポンプレンタル市場シェアの37.1%を占め、インドは2032年までに7.9%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インフラおよび都市水道投資 | +2.1% | 中国、インド、東南アジア | 長期(4年以上) |
| ポンプ所有に対する短期的な資本柔軟性 | +1.5% | アジア太平洋地域 | 中期(2~4年) |
| 鉱業、建設、産業排水の強度 | +1.8% | オーストラリア、インドネシア、韓国、中国 | 長期(4年以上) |
| 極端な降雨および緊急洪水対応需要 | +1.2% | 東南アジア、南アジア、東アジア | 短期(2年以内) |
| 遠隔監視およびエネルギー効率の高いレンタルフリート | +0.8% | オーストラリア、日本、インド、東南アジア | 中期(2~4年) |
| 成果ベースの水管理契約 | +0.5% | オーストラリア、インド、ベトナム、インドネシア | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
インフラおよび都市水道投資が持続的需要を下支え
水インフラプログラムは、建設、改修、緊急修理工事における一時的なポンプ需要を長期化させます。インドは、500都市における処理・配水アップグレードのためにINR 1.14兆ルピー(136億米ドル)相当の3,568件の水供給プロジェクトをアタル・ミッション・フォー・リジュビネーション・アンド・アーバン・トランスフォーメーション(AMRUT)2.0の下で承認しました。[1] これらのプログラムは、公益事業者が幹線を更新したり、処理システムをアップグレードしたり、稼働中のネットワークの区間を隔離したりする際に、繰り返し発生するバイパスポンプ需要を生み出します。日本もまた、2026年度から2030年度にかけてJPY 20兆円(1,330億米ドル)を超える5カ年国家強靭化計画を策定しており、水道・下水道の強靭化が明示された優先事項の一つとなっています。大規模なプロジェクトパイプラインは、地域で利用可能な機器が限られる短期間を生み出す可能性があり、デポのカバレッジと迅速な動員が重要な商業的優位性となります。アジア太平洋地域ポンプレンタル市場は、事業者が公共工事現場の近くに適切なユニットを配置し、機器とともに設置、監視、保守を提供できる場合に恩恵を受けます。
柔軟なレンタルモデルが請負業者と公益事業者を支援
レンタルにより、請負業者や公益事業者は、大規模なフリートを所有することの購入価格、保管コスト、保守負担を吸収することなく、大容量機器にアクセスできます。これは特に、機器要件がサイトやプロジェクト段階によって変化するバイパス工事、洪水対応、鉱山排水、建設掘削において重要です。商業的メリットは、顧客が一定期間ポンプシステムを必要としているが、不確実な水量、変化する水条件、または限られたプロジェクトスケジュールに直面している場合に最も大きくなります。事業者は、運転スタッフを持つ顧客向けのドライハイヤー契約や、訓練された人員とマネージドオペレーションを必要とするプロジェクト向けのウェットハイヤーパッケージで対応できます。このアプローチはまた、顧客が各技術を社内で維持することなく、遠心式、容積式、水中式、ダイアフラム式、真空式、軸流式、混流式の専門機器にアクセスできるようにします。成果ベースの契約がより一般的になるにつれ、顧客はユニットがサイトで過ごす時間に対してではなく、測定されたポンプ性能とコンプライアンス支援に対して支払うケースが増えています。
鉱業、建設、産業排水が機器需要を支援
鉱業、建設、産業サイトは、滞留水が掘削を遅らせ、安全性に影響を与え、機器を損傷し、生産を中断させる可能性があるため、信頼性の高い排水を必要とします。インドネシアは、鉱山事業者が石炭・ニッケル操業のために大型ポンプシステムを必要とし、建設プロジェクトが一時的な地下水制御への需要を加えるため、依然として重要な機会を提供しています。住友商事は2025年1月にAver Asiaを通じてPT Resource Equipment Indonesiaを買収し、インドネシアの鉱業セクターにおける同社の大型ポンプレンタル活動を戦略的資産として特定しました。この取引は、鉱山排水がアドホックな運営費用としてではなく、マネージドサービスとして扱われることが多くなっているという見方を支持しています。オーストラリアでは、主要な人口密集地から遠く離れた鉱物・インラサイトにおいて、高揚程・大容量システムが引き続き重要です。産業プラントもまた、廃水処理工事、シャットダウン、排水、保守の際にポンプを必要とし、新規プロジェクト着工のみに縛られない需要を生み出しています。アジア太平洋地域ポンプレンタル市場は、機器選定、フィールドサポート、輸送計画を困難なサイト条件に合わせる事業者から恩恵を受けることができます。
洪水対応とデジタルフリートがサービス要件を高める
水関連の災害とインフラのギャップは、アジア太平洋地域全体の水安全保障に対する重大なリスクであり続けており、緊急ポンプ能力の重要性が高まっています。洪水イベントは緊急需要を生み出す可能性があり、公共機関やサイト事業者は資産、道路、掘削が浸水している間は調達を延期できません。Coatesは2027年6月まで、オーストラリア政府の国家緊急管理備蓄パネルに任命され、機関が排水・洪水軽減機器を入手するための承認ルートを提供しています。遠隔監視もまた、特に排水品質、稼働時間、燃料使用量、または保守状況を文書化する必要がある場合に、顧客がレンタル事業者に期待することを変えています。Coatesは145以上の支店とワークショップにわたってデジタルワークフロープラットフォームを展開し、接続されたフリート管理とフィールドプロセスをサポートしています。これらの能力は、事業者が動員、監視、環境コンプライアンス責任の一部を担う成果ベースの契約を支援するものであり、このモデルはオーストラリア、インド、ベトナム、インドネシアで関連性を高めています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 遠隔地のロジスティクスおよび動員コスト | -0.9% | オーストラリア、インドネシア、ベトナム、および遠隔地の鉱山・建設サイト | 長期(4年以上) |
| 熟練した排水技術者の不足 | -0.7% | オーストラリア、日本、韓国、インド | 中期(2~4年) |
| 排水許可および環境責任 | -0.5% | オーストラリア、日本、インド | 中期(2~4年) |
| 中古機器の信頼性と互換性リスク | -0.3% | 東南アジア、南アジア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
遠隔地のロジスティクス、機器の信頼性、動員コスト
遠隔地では、プロジェクト需要が旺盛であっても、貨物、燃料、サイトアクセス、人員、ユニットの再配置がすべて納入価格に加算されるため、ポンプレンタルのコストが高くなる可能性があります。この問題は、資源プロジェクトが機器デポから遠く離れているオーストラリア北部、カリマンタン、パプアニューギニア、その他の地域で顕著です。National Pump & Energyは2025年6月に500台目のカミンズエンジン搭載ポンプスキッドを稼働させ、鉱業、建設、石油・ガス用途向けのフリート能力への継続的な投資を反映しています。[2] 地域デポネットワークを持たない事業者は、実際の輸送範囲を超えて競争力のあるリードタイムや輸送コストを提供できない場合があります。中古機器は、ユニットの状態、スペアパーツの入手可能性、制御システムが意図した用途に適していない場合に別の課題を加える可能性があります。これらの制約は、小規模な事業者を基本的なドライハイヤー業務に追いやり、エンジニアリングシステム、迅速な交換ユニット、または保証された運用成果を必要とするサイトへのサービス能力を制限する可能性があります。
技術者の確保とコンプライアンス要件がサービス拡大を制限
ウェットハイヤー契約は、電気安全、排水、サイト固有のルールを遵守しながら機器を操作・保守できる人員を必要とします。資格を持つ技術者の不足は、特に労働力の制約が建設関連サービスに影響を与えるオーストラリアと日本において、機器需要が存在する場合でもフリートの稼働率を低下させる可能性があります。ACTIOは人員不足とデジタル代替を運営上の課題として特定しており、モノのインターネット(IoT)および情報通信技術(ICT)ツールを使用して遠隔操作能力を拡大しています。コンプライアンスは、排水、地下水採取、サイト運営条件が州または地方の規制の対象となる可能性があるため、別の複雑さの層を加えます。ニューサウスウェールズ州は住宅関連インフラを支援することを目的とした一時的な水免除措置を設けていますが、これらの措置は2029年6月に失効し、請負業者は承認環境の変化に備えた計画を立てる必要があります。[3] 西オーストラリア州では、水管理要件も排水活動に影響を与え、機器の使用方法と水の処理方法を文書化できる事業者に対してプレミアムを課しています。訓練されたチーム、信頼性の高いテレメトリー、明確なコンプライアンスプロセスを持つ事業者はより複雑な契約を競争できますが、これらの能力を持たない事業者は低マージンの機器供給に留まる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポンプタイプ別:
遠心ポンプがリードし、容積式ポンプが地位を確立遠心ポンプは2026年のアジア太平洋地域ポンプレンタル市場シェアの57.6%を占めました。これは、大容量・低中揚程の幅広い用途に対応できるためです。建設排水、自治体バイパス、農業移送、表面水排水は、適応性が高く保守が比較的容易なため、これらのユニットを一般的に使用しています。レンタル事業者は、資産の稼働率と収益に直接影響するため、このシンプルさを重視しています。Atlas Copcoはフィリピンのディポログ・ダピタン橋プロジェクトに自吸式遠心排水機器を供給し、このポンプカテゴリーが要求の厳しい沿岸建設環境での作業をどのように支援するかを実証しました。遠心フリートはまた、流量要件が異なる建設段階を通じて変化する可能性がある仮設工事において、事業者に柔軟なベースを提供します。
水中ポンプは、地下鉱業、狭い都市掘削、および機器が除去される水の中で直接動作する必要がある用途において引き続き重要です。Fujimaru Sangyoは1,350台以上の水中ポンプのフリートを運営し、日本で2,000件以上の設置プロジェクトを完了しています。同社は2026年3月に鶴見製作所の完全子会社となり、そのレンタルおよび設置活動をポンプメーカーとより緊密に結びつけました。容積式ポンプは、粘性流体や固形物を含む廃水に対して信頼性の高い流量を必要とする顧客として、2032年までに7.5%のCAGRで拡大すると予測されています。このセグメントのアジア太平洋地域ポンプレンタル市場規模は、抽出された水が単純な除去ではなく処理を必要とする可能性がある廃水処理要件の強化によって支えられています。Coatesは2025年に電動BBA容積式ピストンポンプをエンジニアリング排水フリートに追加し、流量能力は毎時30立方メートルから毎時200立方メートルの範囲です。ダイアフラムポンプは腐食性流体用途をサポートし、真空ポンプはウェルポイント排水に使用され、軸流または混流ユニットは大規模排水スキームに使用されます。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
公益事業者が規模を提供し、製造業が勢いを増す上下水道事業は2026年のアジア太平洋地域ポンプレンタル市場規模の32.3%を占め、処理プラントのアップグレード、パイプラインの改修、保守中のバイパス工事によって支えられています。インドのアタル・ミッション・フォー・リジュビネーション・アンド・アーバン・トランスフォーメーション(AMRUT)2.0プロジェクトは、稼働中の幹線が隔離されたり更新工事が実施されたりするたびに一時的なポンプが必要となるため、水供給アップグレードが明確な例を提供しています。老朽化した水道資産は最初の建設完了後も継続的な保守を必要とするため、この作業は繰り返し発生します。Xylemは2025年の水ソリューション・サービスセグメントで24.6億米ドルの収益を報告し、これにはGodwinおよびGrindexブランドの下での移動式排水機器とレンタルサービスが含まれます。このポートフォリオは、機器プロバイダーが自治体および産業用途向けに製品、フィールドサービス、一時的なシステムを組み合わせる方法を示しています。
製造業および産業加工は、2032年までに8.2%のCAGRで最高のエンドユーザー成長率を記録すると予測されています。インド、インドネシア、ベトナムの新しい工業団地や経済特区は建設中に一時的な排水を必要とし、稼働中の施設は保守や廃水システムのアップグレード中にサポートを必要とします。排水規制の強化は、ポンプと処理・監視システムを組み合わせたレンタルパッケージへの需要を増加させる可能性があります。建設は、地下水排除を必要とする道路、地下鉄プロジェクト、都市再開発、基礎工事を通じて引き続き大量の需要を生み出しています。鉱業・金属はオーストラリアとインドネシアで引き続き重要であり、化学・石油化学サイトは中国と韓国で特定の需要を生み出しています。農業は多数のポンプを使用していますが、顧客が低コストの機器を所有することが多い小規模農家市場ではレンタル普及率が低く、アジア太平洋地域ポンプレンタル産業のその部分におけるレタルの役割を制限しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
中国
中国は2026年のアジア太平洋地域ポンプレンタル市場シェアの37.1%を占め、水利プロジェクトへの大規模かつ持続的な投資によって支えられています。国務院は2025年第1四半期に1,988.1億人民元(297.2億米ドル)の水利投資を報告し、同期間に6,034件の新規プロジェクトが着工されました。同報告では、水利向け地方政府特別債の活用が前年比37%増加したとも述べられています。この投資プロファイルは、散発的なスポット需要だけでなく、長期的な建設・水管理活動を支援しています。大規模なコミット済みフリートと機器の可用性を維持する資本を持つ事業者は、複数年プロジェクトへのサービス提供においてより有利な立場にあります。需要は、自治体排水、パイプライン工事、建設のための幅広いポンプミックスのデポカバレッジ、保守サポートを組織できる事業者を優遇する可能性が高いです。したがって、中国におけるアジア太平洋地域ポンプレンタル市場規模は、公共工事スケジュールと、複雑で長期にわたるプロジェクト契約をサポートするサプライヤーの能力と密接に結びついています。
インド
インドは2032年までに7.9%のCAGRを記録すると予測されており、報告されたアジア太平洋地域の地理の中で最も速い成長率です。ジャル・ジーヴァン・ミッションは、INR 6兆7,000億ルピー(80億米ドル)の改訂予算で2028年まで延長されました。AMRUT 2.0には、2025年8月時点で承認された処理能力が1日69億6,400万リットルの586件の下水道プロジェクトも含まれています。これらのプログラムは、新規建設、ネットワーク改修、廃水工事、システム試運転中の一時的なポンプを支援しています。市場は、ポンプ専門サービスだけでなく幅広い機器ポートフォリオを提供することが多い地域・全国レンタル事業者によってサービスが提供されています。インド標準局の該当するポンプカテゴリーに対する要件は、プライヤー選定に影響を与え、地域準拠フリートを持つ事業者にコンプライアンス上の優位性をもたらす可能性があります。機器とフィールドチーム、監視、プロジェクトサポートを組み合わせる事業者は、より複雑な自治体・産業要件に対応する機会を持つ可能性があります。
日本、韓国、オーストラリア、インドネシア、ベトナム、タイ
日本と韓国はより成熟した機器レンタル市場であり、高いレンタル利用率は労働力の圧力とデジタル管理フリートへの段階的なシフトによってバランスが取られています。ACTIOは2025年度に2,519億円(15.9億米ドル)の収益を上げており、運営上の課題に対処するために遠隔操作技術を活用しています。オーストラリアは鉱業需要と都市インフラ工事を組み合わせていますが、環境・水管理規則により、排水文書化と許可された排水サービスが重要な差別化要因となっています。ニューサウスウェールズ州水管理法の枠組みと関連する水規則は、事業者がプロジェクトサイトでの採取と排水を管理する方法に影響を与える可能性があります。インドネシアとベトナムは、鉱業、工業団地、水インフラが大型ポンプとマネージドサービスへの需要を加えているため、異なる機会を提供しています。住友商事によるPT Resource Equipment Indonesiaの買収は、インドネシアの鉱山向け大型ポンプレンタル能力への関心を示しています。タイとベトナムもまた、タイ、ベトナム、インドネシアに海外子会社を持つRent Corporationを含む日本のレンタルグループの存在から恩恵を受けています。これらの多様な地域全体において、遠隔監視、エネルギー使用の可視性、地域コンプライアンス要件を満たす能力が、マネージドサービス事業者と機器のみのサプライヤーを区別することができます。
競合環境
市場集中度
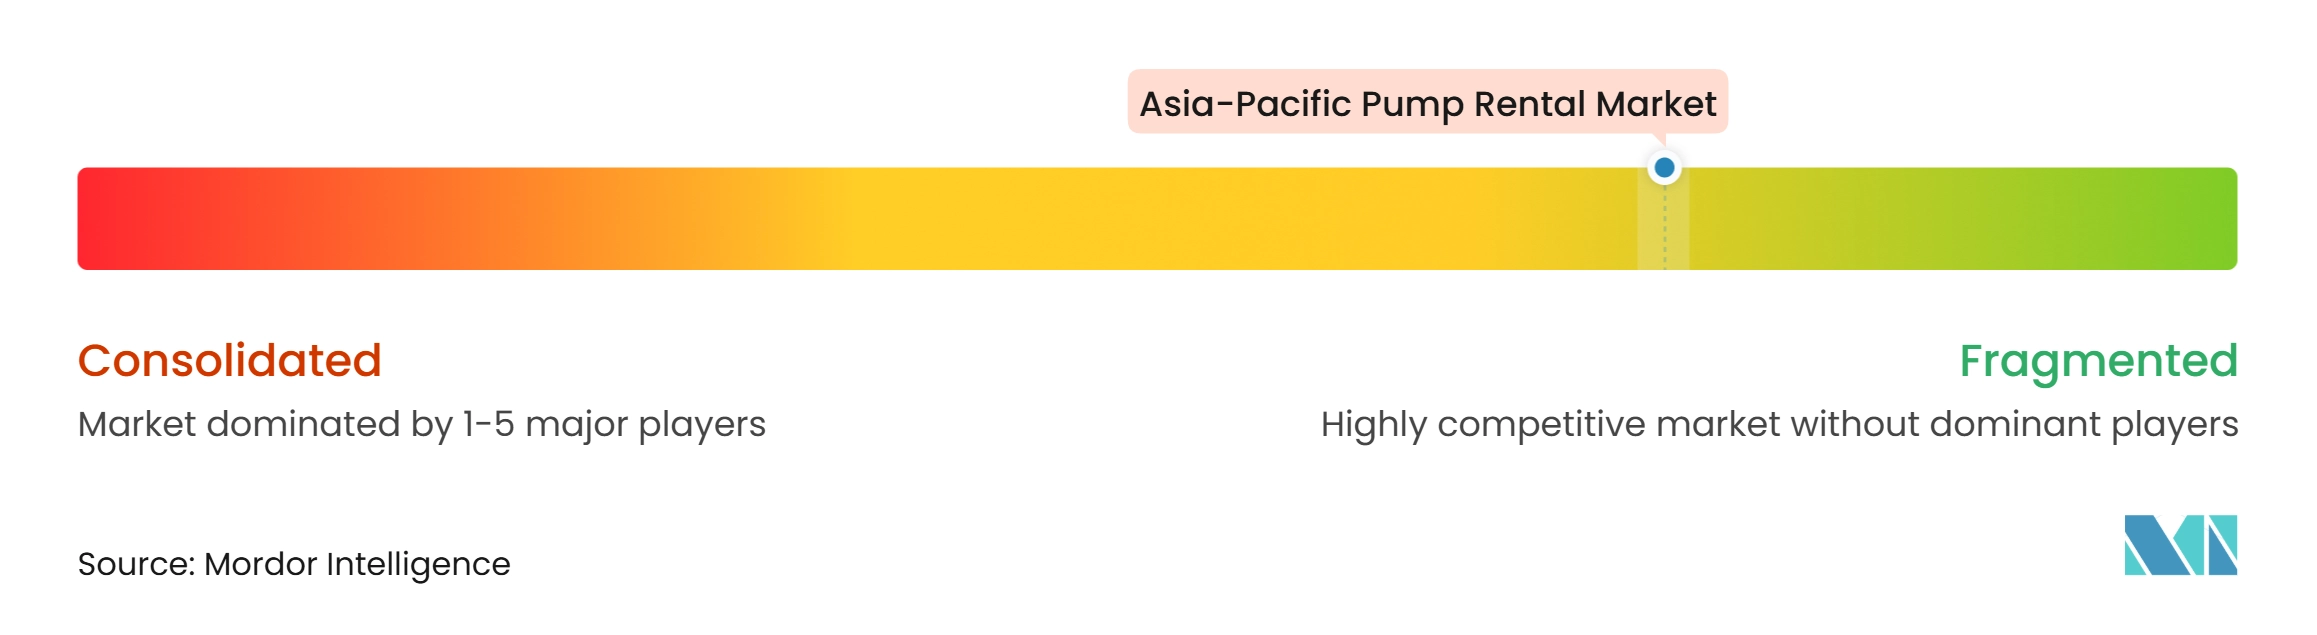
アジア太平洋地域ポンプレンタル市場は地域全体で分散していますが、専門排水およびマネージドサービスカテゴリーはより集中化しつつあります。大手国際サプライヤーは、ティア2およびティア3の場所で重要な地位を維持する全国レンタルグループや地域請負業者と競合しています。Atlas Copcoはポンプ製造、専門レンタル、フィールドサポートを組み合わせており、2025年8月にIntegrated Pump Rentalを買収して排水レンタル能力と技術的専門知識を追加しました。Xylemもまた、GodwinおよびGrindexブランドを含む水ソリューション・サービス事業を通じて参加しています。日本の参加者にはACTIO、Nishio Rent All、Rent Corporation、Fujimaru Sangyoを通じた鶴見製作所が含まれ、オーストラリアの競合にはCoates、Kennards Hire、National Pump & Energy、地域排水専門業者が含まれます。
技術と運営カバレッジは差別化のますます重要な源泉となっています。Coatesは、支店ネットワーク全体での資産監視、燃料管理、レポーティング、ジョブコーディネーションをサポートするInauroとのパートナーシップを通じて、接続されたワークフローとフリートの可視性に投資しています。Atlas Copco Indiaは2025年にペイ・パー・アウトカムモデルを導入し、レンタル事業者が機器時間だけでなく測定された運営結果をパッケージ化する方法を示しました。Fujimaru Sangyoの鶴見製作所への統合は、大型水中ポンプレンタルフリートを製造、設置、排水サービス能力と結びつけるため、別の戦略的動きです。遠隔監視と予知保全能力を持つ事業者は、より明確な稼働時間コミットメントと環境要件のための強力な文書を提供できますが、小規模な事業者は地域対応能力とサイト知識を通じて競争できます。
コンプライアンスは、排水品質、水使用、鉱山サイトの排水が厳密に管理されているオーストラリアおよびその他の法域でこのギャップを強化する可能性があります。公共インフラ、鉱業、複雑な建設サイトで作業する顧客は、ポンプフリートとともに技術記録、訓練された人員、保守サポートを提供できる事業者を好む場合があります。競争機会は、事業者がプロジェクト実行と環境リスクのより大きな部分を担うマネージド排水において最も強くなります。これにより、単純な機器の可用性だけの関連性が低下し、運営能力、フリートの状態、サービスの応答性により多くの重みが置かれます。
アジア太平洋地域ポンプレンタル産業リーダー
-
Xylem Inc.
-
Atlas Copco AB
-
Coates Hire Operations Pty Ltd
-
Nishio Rent All Co., Ltd.
-
Kennards Hire Pty Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域ポンプレンタル市場 このレポートでカバーされる企業
- ACTIO Corporation
- Aggreko Limited
- Atlas Copco AB
- Coates Hire Operations Pty Ltd
- Crightons
- Flexihire Pty Ltd
- Fujimaru Sangyo Co., Ltd.
- Hire Power NT
- Hireworks NT
- Kawashima Kikai Co., Ltd.
- Kennards Hire Pty Ltd
- Master Hire Pty Ltd
- Modern Hiring Service
- National Pump & Energy Pty Ltd
- Nishio Rent All Co., Ltd.
- PremiAir Hire Pty Ltd
- Rent Corporation
- Technology Service Hojo Co., Ltd.
- Tutt Bryant Hire Pty Ltd
- Xylem Inc.
最近の産業開発事情 アジア太平洋地域ポンプレンタル市場
- 2026年3月:鶴見製作所は2026年3月5日付でFujimaru Sangyo Co., Ltd.を完全子会社として買収を完了しました。
- 2025年10月:CoatesはInauroと契約し、145以上の支店とワークショップにわたってPerspioプラットフォームを展開しました。
- 2025年8月:Atlas Copcoのスペシャルティレンタル部門がIntegrated Pump Rentalを買収し、排水レンタル能力とサービス専門知識をその提供に追加しました。
- 2025年7月:CoatesはTotalmobileと5年間の契約を締結し、全国業務にわたってField Firstプラットフォームを展開しました。
アジア太平洋地域ポンプレンタル市場レポートの範囲
ポンプレンタルは、完全購入を必要とせずに専門ポンプ機器への一時的または長期的なアクセスを提供するサービスです。
アジア太平洋地域ポンプレンタル市場は、ポンプタイプ、エンドユーザー産業、地域別にセグメント化されています。ポンプタイプ別では、市場は遠心ポンプ、容積式ポンプ、水中ポンプ、ダイアフラムポンプ、真空ポンプ、その他のポンプタイプにセグメント化されています。エンドユーザー産業別では、市場は建設、鉱業・金属、石油・ガス、上下水道事業、発電、化学・石油化学、製造業・産業加工、自治体・政府、農業、その他のエンドユーザーに分類されています。レポートはまた、主要国8カ国にわたるアジア太平洋地域ポンプレンタル市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 遠心ポンプ |
| 容積式ポンプ |
| 水中ポンプ |
| ダイアフラムポンプ |
| 真空ポンプ |
| その他のポンプタイプ |
| 建設 |
| 鉱業・金属 |
| 石油・ガス |
| 上下水道事業 |
| 発電 |
| 化学・石油化学 |
| 製造業・産業加工 |
| 自治体・政府 |
| 農業 |
| その他のエンドユーザー |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| オーストラリア |
| インドネシア |
| ベトナム |
| タイ |
| その他のアジア太平洋地域 |
| ポンプタイプ別 | 遠心ポンプ |
| 容積式ポンプ | |
| 水中ポンプ | |
| ダイアフラムポンプ | |
| 真空ポンプ | |
| その他のポンプタイプ | |
| エンドユーザー産業別 | 建設 |
| 鉱業・金属 | |
| 石油・ガス | |
| 上下水道事業 | |
| 発電 | |
| 化学・石油化学 | |
| 製造業・産業加工 | |
| 自治体・政府 | |
| 農業 | |
| その他のエンドユーザー | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
アジア太平洋地域ポンプレンタル市場の規模はどのくらいですか?
アジア太平洋地域ポンプレンタル市場は2026年に23.7億米ドルと評価されており、7.14%のCAGRで2032年までに35.8億米ドルに達すると予測されています。
アジア太平洋地域で最大のシェアを持つポンプタイプはどれですか?
遠心ポンプは2026年に57.6%のシェアでリードしており、建設排水、自治体バイパス、農業移送、表面排水用途に対応しているためです。
最も速く成長しているエンドユーザーセグメントはどれですか?
製造業および産業加工は、工業団地開発と廃水管理ニーズに支えられ、2032年までに8.2%のCAGRで成長すると予測されています。
ポンプレンタルで最も速く成長しているアジア太平洋地域の国はどこですか?
インドは、ジャル・ジーヴァン・ミッションとAMRUT 2.0の下での水供給・下水道投資に支えられ、2032年までに7.9%のCAGRで成長すると予測されています。
レンタルポンプへの需要を支える要因は何ですか?
水インフラ投資、鉱業活動、建設工事、産業保守、洪水対応、および専門機器への柔軟なアクセスの必要性が需要を支えています。
アジア太平洋地域のポンプレンタル事業者が直面する課題は何ですか?
主な課題には、遠隔地のロジスティクス、資格を持つ技術者の不足、排水許可要件、環境責任、機器の信頼性の問題が含まれます。