
アジア太平洋地域灌漑ポンプ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 38.01 十億米ドル |
| 市場規模 (2027) | 41.04 十億米ドル |
| 市場規模 (2032) | 60.33 十億米ドル |
| 成長率 (2027 - 2032) | 8.01 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域灌漑ポンプ市場分析
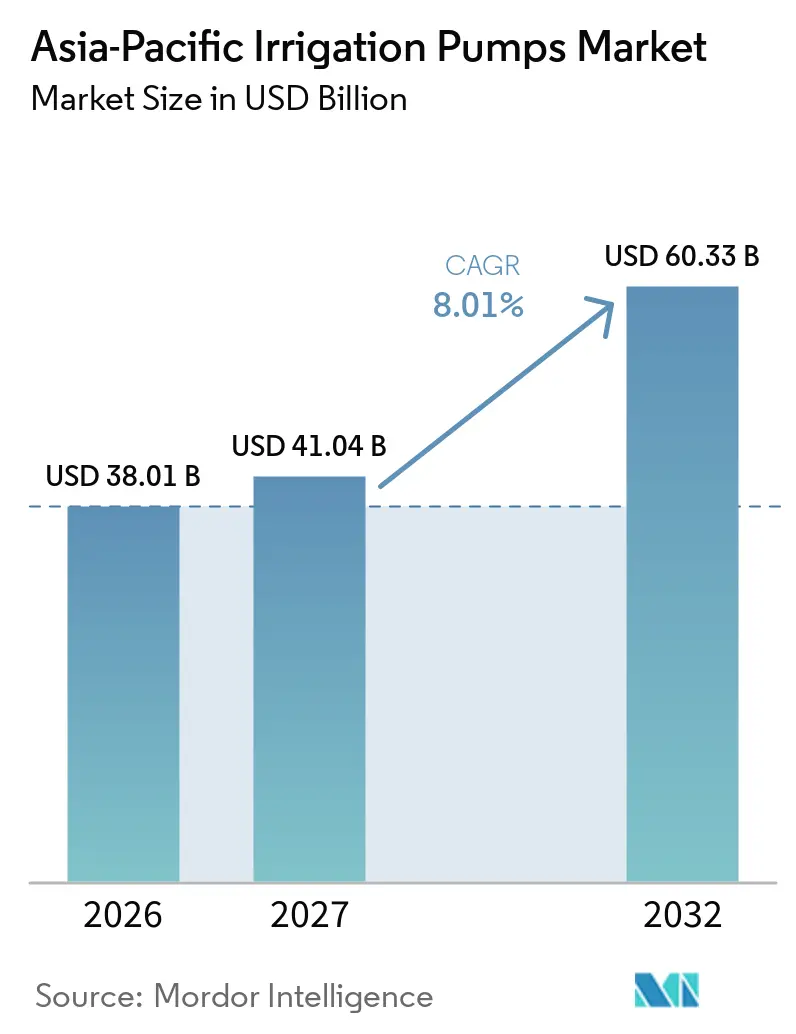
アジア太平洋地域灌漑ポンプ市場規模は2026年に38.01 ビリオン 米ドルと評価され、2027年の41.04 ビリオン 米ドルから2032年には60.33 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 8.01%で成長すると予測されています。需要は農業用水需要と、主要農業経済圏における氾濫灌漑から精密給水への移行によって支えられています。中国とインドの食料安全保障プログラム、農村電化、マイクロ灌漑の普及が、対応する圧力制御機器への需要を支えています [1]。南アジアおよび東南アジア全域の水ストレスも、効率的な取水・給水システムの必要性を高めています。アジア太平洋地域灌漑ポンプ市場は、コネクテッドシステムおよびソーラーシステムが監視・保守・性能サービスの機会を生み出すことで、機器販売を超えた展開を見せています。
主要レポートのポイント
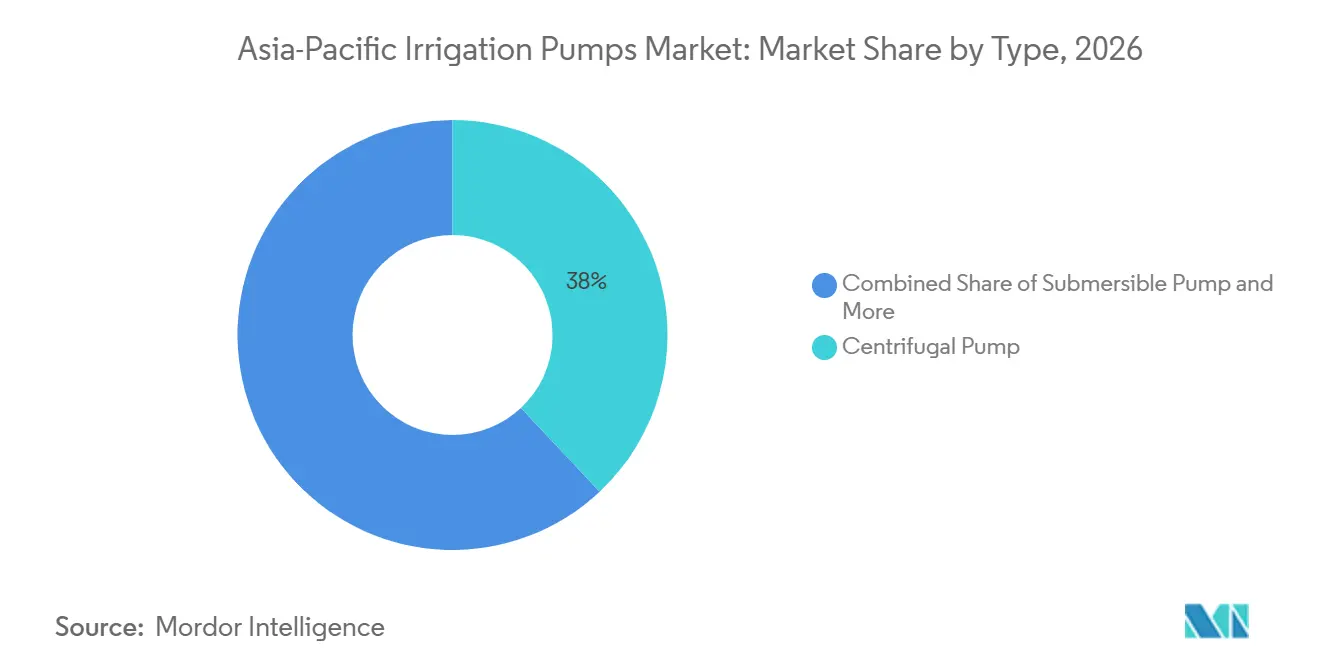
- タイプ別では、遠心ポンプが2026年のアジア太平洋地域灌漑ポンプ市場シェアの38%を占め、水ポンプは2027年から2032年にかけてCAGR 8.6%で成長すると予測されています。
- 地域別では、中国が2026年のアジア太平洋地域灌漑ポンプ市場規模の34%を占め、インドは2027年から2032年にかけてCAGR 8.2%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マイクロ灌漑および 節水型農業システムの拡大 | +1.8% | インド、中国、ベトナム、タイ、 インドネシア、フィリピン | 中期(2〜4年) |
| ソーラーおよび効率的な灌漑ポンプへの 政府補助金 | +1.5% | インド、中国、バングラデシュ、 ネパール | 短期(2年以内) |
| 小規模農家経済全体における 農業機械化 | +1.2% | ベトナム、インドネシア、 フィリピン、南アジア | 中期(2〜4年) |
| 中国とインドにおける 食料安全保障投資 | +1.1% | 中国とインド、地域的な サプライチェーン効果を含む | 長期(4年以上) |
| 地域密着型ポンプ製造 およびサービスネットワーク | +0.8% | 中国、インド、ベトナム、その他の アジア太平洋地域 | 中期(2〜4年) |
| 断続的な電力網および地下水状況に対する 遠隔監視 | +0.7% | インド、中国、インドネシア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
マイクロ灌漑および節水型農業システムの拡大
開水路氾濫灌漑からドリップ・スプリンクラーシステムへの移行が、流量と圧力を制御したポンプへの需要を高めています。大容量・低揚程給水向けに設計された従来の遠心ポンプやモノブロックポンプは、安定した入口圧力を必要とするドリップラインには適さない場合があります。国連食糧農業機関(FAO)は、インドと中国における農業変革の重要な要素として精密灌漑と水利用効率を挙げています [2]。農家がより効率的な灌漑技術を採用するにつれ、アジア太平洋地域灌漑ポンプ市場は高付加価値ポンプシステムへの需要から恩恵を受けることができます。マイクロ灌漑への転換に伴うポンプのアップグレードは総ユニット数には反映されない場合がありますが、プレミアムモデルへの需要を支えます。
ソーラーおよび効率的な灌漑ポンプへの政府補助金
政府補助金は、アジア太平洋地域全体でソーラー駆動灌漑ポンプの普及を支援しています。インドでは、プラダン・マントリ・キサン・ウルジャ・スラクシャ・エバム・ウッタン・マハビヤン(PM-KUSUM)スキームのコンポーネントBの下、中央政府はほとんどの州において、対象となる独立型ソーラー農業ポンプに対し、ベンチマークコストまたは入札発見コストのいずれか低い方の30%相当の財政支援を提供しています。指定された北東部、山岳地帯、島嶼地域では支援が50%に引き上げられます。2026年9月30日時点で、同スキームはコンポーネントBの下で承認された990,327基に対し、902,028基の独立型ソーラーポンプの設置を記録しています。これらの補助金は農家の初期投資負担を軽減し、ソーラー灌漑ポンプおよび関連機器への需要を支えていますが、競争入札により製品マージンが制約される可能性があります。アフターサース、スペアパーツ、システム改修は、アジア太平洋地域灌漑ポンプ市場において追加的な収益機会を提供できます。
小規模農家経済全体における農業機械化
農家や農業サービス提供者が灌漑作業に動力機器を使用するケースが増えるにつれ、機械化が灌漑ポンプへの需要を支えています。複数の農場にまたがって灌漑機器を運用するサービス提供者は、異なる圃場に複数のポンプを購入・展開することができ、個別農場と比較して機器稼働率を高めることができます。この共同利用モデルは、サービス提供者が複数の農場にサービスを提供し、より広い顧客基盤に機器コストを分散させることで、遠心ポンプや水中ポンプを含む動力灌漑システムへの需要を支えることができます。灌漑の機械化が進むにつれ、需要は個々の小規模農家の購入から、複数の農場にサービスを提供するサービス提供者が運用する機器へとシフトする可能性があります。したがって、分散した農地は必ずしも灌漑ポンプへの需要を制約するものではなく、サービス提供者が複数の小規模農家の機器ニーズを集約することができます。これは、特に重要な灌漑期間において、耐久性の高いポンプと信頼性の高いメンテナンスサービスへの需要を支えることができます。
中国とインドにおける食料安全保障投資
農業インフラへの公共支出が、中国とインドにおける灌漑ポンプへの需要を支えています。中国では、高水準農地開発イニシアチブが灌漑インフラの改善を支援し、国家エネルギー効率基準が対象となる遠心ポンプおよび水中モーターポンプの要件を定めています。インドでは、プラダン・マントリ・クリシ・シンチャイ・ヨジャナ(PMKSY)の「一滴でより多くの作物」プログラムが、対象となるマイクロ灌漑システムへの財政支援を提供し、対応ポンプを含む灌漑機器への投資を支えています。これらのイニシアチブは、適用される技術仕様およびプロジェクト要件を満たすポンプサプライヤーに機会をもたらす一方、調達条件や効率基準が非適合機器の適合性を制限する可能性があります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 分散した農地と 農場当たりの低予算 | -1.0% | インド、インドネシア、 フィリピン、バングラデシュ、ミャンマー | 長期(4年以上) |
| 高い設置コストと ライフサイクルサービスコスト | -1.2% | アジア太平洋地域、特にインドと 東南アジア | 中期(2〜4年) |
| 地下水規制と 季節的なポンプ稼働率 | -0.8% | 中国、インド、日本 | 中期(2〜4年) |
| スマートシステムおよびソーラーシステムに対応する 農村技術者の不足 | -0.9% | インド、東南アジア、その他の アジア太平洋地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
分散した農地と農場当たりの低予算
インドの農業セクターは小規模・限界農地が主体であり、個々の農家が高コストの灌漑機器に投資する能力を制約する可能性があります。小規模農場では、より効率的なポンプを採用する際の回収期間が長くなる場合もあります。2025年に「ジャーナル・オブ・ディベロッピング・ソサエティーズ」に掲載された研究では、インドネシア、ベトナム、フィリピンにおける農業機械化への主要な障壁として、分散した農地と高い機械コストが挙げられています [3]。これらの障壁は、灌漑ポンプを含む農業機械化機器への農家の投資能力を制限する可能性があります。補助金支援と融資へのアクセスが手頃な価格を改善できる一方、補助金なしの代替需要は価格感応度が高いままである可能性があります。その結果、小規模農家市場における需要は、政策の継続性、融資の利用可能性、および協同組合・農家生産者組織・公的機関を通じた流通に依存する可能性があります。
高い設置コストとライフサイクルサービスコスト
ソーラー灌漑システムは、ポンプ本体以外にも、ボアウェル工事、架台構造、配線、試運転などへの投資が必要です。PM-KUSUMコンポーネントCの下では、補助金の取り決めは実施モデルによって異なります。個別ポンプのソーラー化については、中央財政支援は一般的に適用されるベンチマークまたは入札コストの30%をカバーし、州政府はさらに30%を提供することが期待されています。州の支援が利用できない場合、農家はコストの残り70%を負担しなければなりません。フィーダーレベルのソーラー化は異なる支援構造に従います。これらの初期費用は、メンテナンスおよびサービス要件とともに、農家が既存の従来型電動ポンプのアップグレードを躊躇させる可能性があります。したがって、高い設置コストと所有コストは、アジア太平洋地域灌漑ポンプ市場における代替需要を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
遠心ポンプセグメントが首位、水中ポンプが最速成長遠心ポンプセグメントは2026年のアジア太平洋地域灌漑ポンプ市場規模の38%を占めました。これらは、中国、インド、東南アジア大陸部における地表水灌漑、水路給水式水田システム、大容量給水に適しています。水中ポンプや多段ポンプと比較した低コストが、政府資金による氾濫灌漑プロジェクトでの使用を支えています。渦流ポンプは浮遊固形物を含む水を扱う特定の用途に対応できますが、シルトを含む河川・池の水への適合性は、土砂の研磨性、粒子特性、ポンプ構造、およびメーカー仕様によって異なります。周辺ポンプおよびセルフプライミングポンプは特定の圧力または吸引能力を必要とする用途に対応し、軸流ポンプは一部の灌漑ポンプステーション用途を含む大容量・低揚程の送水に適しています。
水中ポンプは2027年から2032年にかけてCAGR 8.6%で成長すると予測されています。一部の地域では地下水位の低下によりポンプ揚程が増加しており、地下水が実用的な吸引限界を超えた場所では地表吸引ポンプの適合性が低下しています。ソーラーポンププログラムもボアウェルとの互換性から水中ユニットを優先しています。需要は特に、ボアウェル灌漑に依存する地下水ストレスの高いインドの州で重要です。2025年12月、Franklin Electricは8インチVSIステンレス鋼鋳造水中ポンプシリーズにVSI74およびVSI104モデルを追加し、ラインナップを拡充しました。
注記: 全セグメントのセグメントシェアはレポト購入後にご確認いただけます
地域分析
中国は2026年のアジア太平洋地域灌漑ポンプ市場の34%を占めました。中国メーカーは遠心ポンプ、可変周波数ドライブ、ソーラー対応システムを東南アジアおよび南アジアの市場に供給しています。2024年5月1日に施行された中国の節水規制は、地方政府に対し農業灌漑用水計量インフラの強化を義務付けており、深刻な水不足または地下水過剰採取に直面している地域では期限付きの実施が求められています。同規制はまた節水灌漑技術を推進し、中国農業セクターにおける効率的な水管理への注力を支えています。
インドは2027年から2032年にかけてCAGR 8.2%で成長すると予測されています。ソーラー駆動灌漑の拡大と農業ポンプシステムへの政府支援が、効率的で信頼性の高い灌漑機器への需要を強化する見込みです。PM-KUSUMスキームは独立型ソーラー農業ポンプの展開と既存の系統連系農業ポンプのソーラー化を支援し、ポンプメーカーおよび関連機器サプライヤーに機会をもたらしています。ソーラー灌漑システムの普及拡大と既存ポンプ機器の交換・アップグレードの必要性が、予測期間中のインドにおける市場成長を支えています。
その他のアジア太平洋地域は、ベトナムの灌漑水田地帯からオーストラリアの精密農業まで、多様な灌漑市場を包含しています。アジア開発銀行は、メコン地域における技術品質とアフターサービスが北アジアと比較して発展途上であると指摘しています。これは、効果的な農村流通と修理対応を持つブランドにとってアップグレードの機会を生み出しています。
競合環境
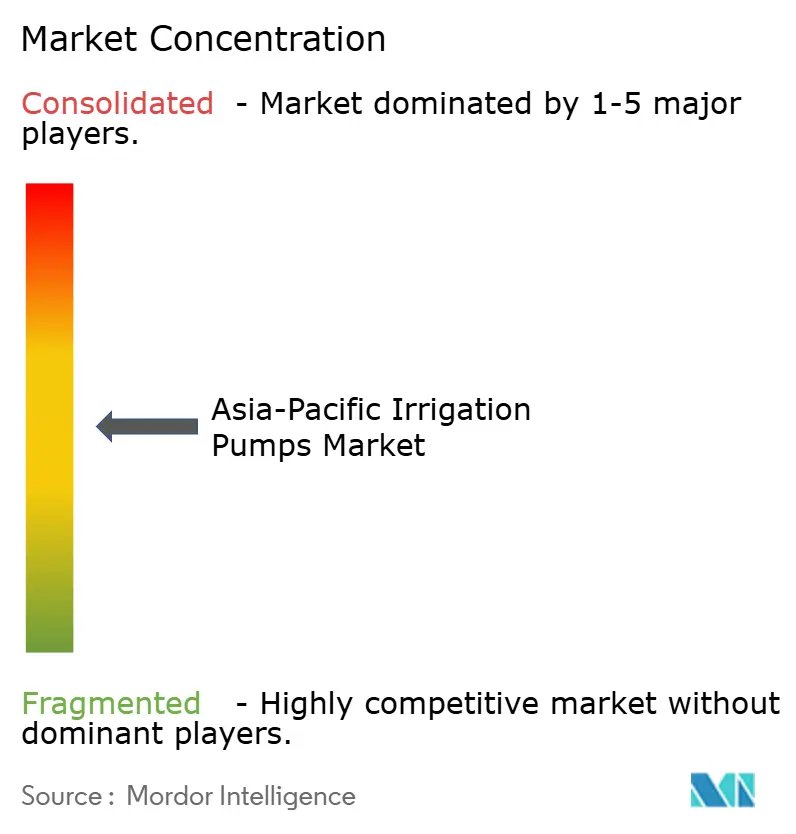
アジア太平洋地域灌漑ポンプ市場は2026年に中程度の集中度を示しており、Grundfos Group、Xylem Inc.、Shakti Pumps (India) Ltd、Kirloskar Brothers Limited、Jain Irrigation Systems Ltd.、Franklin Electricなどの主要プレーヤーが地域・国内メーカーと競合しています。価格競争は低コスト製品において最も激しく、特に中国とインドでは国内メーカーや地域専門企業が多国籍企業と競合しています。競争は用途によっても異なり、サプライヤーはポンプ効率、製品耐久性、ソーラー互換性、接続性、アフターサポートによって差別化を図っています。
Grundfos GroupとXylem Inc.は、水中ボアホール、遠心地表、ソーラー対応、コネクテッドシステムを含むポートフォリオで競合しています。Shakti Pumps (India) Ltd、Kirloskar Brothers Limited、Jain Irrigation Systems Ltd.は、国内生産、入札参加、インドの補助金要件への適合から恩恵を受けています。Franklin Electricは2026年2月に農業向け2シリーズ、MHpセルフプライミング水平多段シリーズとNCVバーティカル多段シリーズを発売しました。
アフターサポートは、ソーラーおよびコネクテッドシステムにとって重要な競争要因です。認定サービスネットワーク、遠隔診断、信頼性の高い部品供給は、機器性能や価格とともに顧客維持を強化することができます。これらの能力は、確立された技術サービスネットワークを持つサプライヤーに優位性をもたらす一方、中小サプライヤーは低い機器コスや地域密着型サービスで競合する可能性があります。したがって、アジア太平洋地域灌漑ポンプ市場における競争は、初期機器価格を超えて、製品性能、サービスカバレッジ、ソーラー駆動およびコネクテッド灌漑システムへの対応にまで及んでいます。
アジア太平洋地域灌漑ポンプ産業リーダー
-
Grundfos Group
-
Xylem Inc.
-
Shakti Pumps (India) Ltd
-
Kirloskar Brothers Limited
-
Jain Irrigation Systems Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域の灌漑ポンプ市場 このレポートでカバーされる企業
- Grundfos Group
- Xylem Inc.
- Shakti Pumps (India) Ltd
- Jain Irrigation Systems Ltd.
- C.R.I. Pumps (Pvt.) Ltd.
- Kirloskar Brothers Limited
- Franklin Electric
- EBARA Corporation
- LEO GROUP PUMP(ZHEJIANG)CO., LTD
- CNP Pumps India Pvt. Ltd.
- Davey Water Products Pty Ltd (Waterco Limited)
- WILO SE
- KSB SE & Co. KGaA
- Sulzer Ltd
- Flowserve Corporation
最近の産業開発事情 アジア太平洋地域の灌漑ポンプ市場
- 2026年9月:Jain Irrigation Systems Ltd.は、マハラシュトラ州電力配電会社(MSEDCL)より、マハラシュトラ州全域に5,000基のオフグリッド太陽光発電水汲み上げシステムを供給・設置するエンパネルメント書簡を受領した。INR 117.96 クロールの契約は、マゲル・チャラ・サウル・クリシ・ンプ・ヨジャナの下、3 HP、5 HP、7.5 HPポンプを対象としている。
- 2026年2月:Franklin Electric Europeは、農業用途向けに2つの新しいポンプシリーズを発売した。自吸式横型多段ポンプのMHpシリーズと、縦型多段ポンプのNCVシリーズである。製品は最大18 m³/hの流量および最大180 mの揚程に対応する。
- 2025年8月:Shakti Pumpsは、マハラシュトラ州における34,720基のオフグリッドDC太陽光発電水汲み上げシステムについて、マハラシュトラ州電力配電会社(MSEDCL)よりエンパネルメントを受けた。農家は、ポータル開設からわずか1.5時間以内に、第一弾として提供された全10,000基を選定した。
アジア太平洋地域灌漑ポンプ市場レポートの調査範囲
灌漑ポンプは、井戸、河川、貯水池などの水源から水を汲み上げ、農業用灌漑のために農地に配水する機械装置です。
アジア太平洋地域灌漑ポンプ市場レポートは、タイプ別(水中ポンプ、渦流ポンプ、遠心ポンプ、その他のタイプ)および地域別(中国、インド、日本、オーストラリア、その他のアジア太平洋地域)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 水中ポンプ |
| 渦流ポンプ |
| 遠心ポンプ |
| その他のタイプ |
| 中国 |
| インド |
| 日本 |
| オーストラリア |
| その他のアジア太平洋地域 |
| タイプ別 | 水中ポンプ |
| 渦流ポンプ | |
| 遠心ポンプ | |
| その他のタイプ | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
アジア太平洋地域灌漑ポンプ市場の規模はどのくらいですか?
アジア太平洋地域灌漑ポンプ市場規模は2026年に38.01 ビリオン 米ドルと評価され、2027年の41.04 ビリオン 米ドルから2032年には60.33 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 8.01%で成長すると予測されています。
アジア太平洋地域でどのポンプタイプが灌漑ポンプ需要をリードしていますか?
遠心ポンプは2026年のアジア太平洋地域灌漑ポンプ市場シェアの38%を占め、地表灌漑および水路給水システムでの広範な使用によって支えられています。
インドが灌漑ポンプの最速成長市場である理由は何ですか?
インドは2027年から2032年にかけてCAGR 8.2%で成長すると予測されており、ソーラーポンププログラム、ボアウェル依存の増加、灌漑インフラへの投資によって支えられています。
ソーラー灌漑ポンプの普及を制限するものは何ですか?
高い設置コスト、農家の限られた予算、地下水規制、訓練を受けた農村技術者の不足が、ソーラー灌漑ポンプの普及と機器の代替を制約する可能性があります。