
アジア太平洋昆虫飼料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 330.14 百万米ドル |
| 市場規模 (2026) | 390.59 百万米ドル |
| 市場規模 (2031) | 730.13 百万米ドル |
| 成長率 (2026 - 2031) | 13.33 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋昆虫飼料市場分析
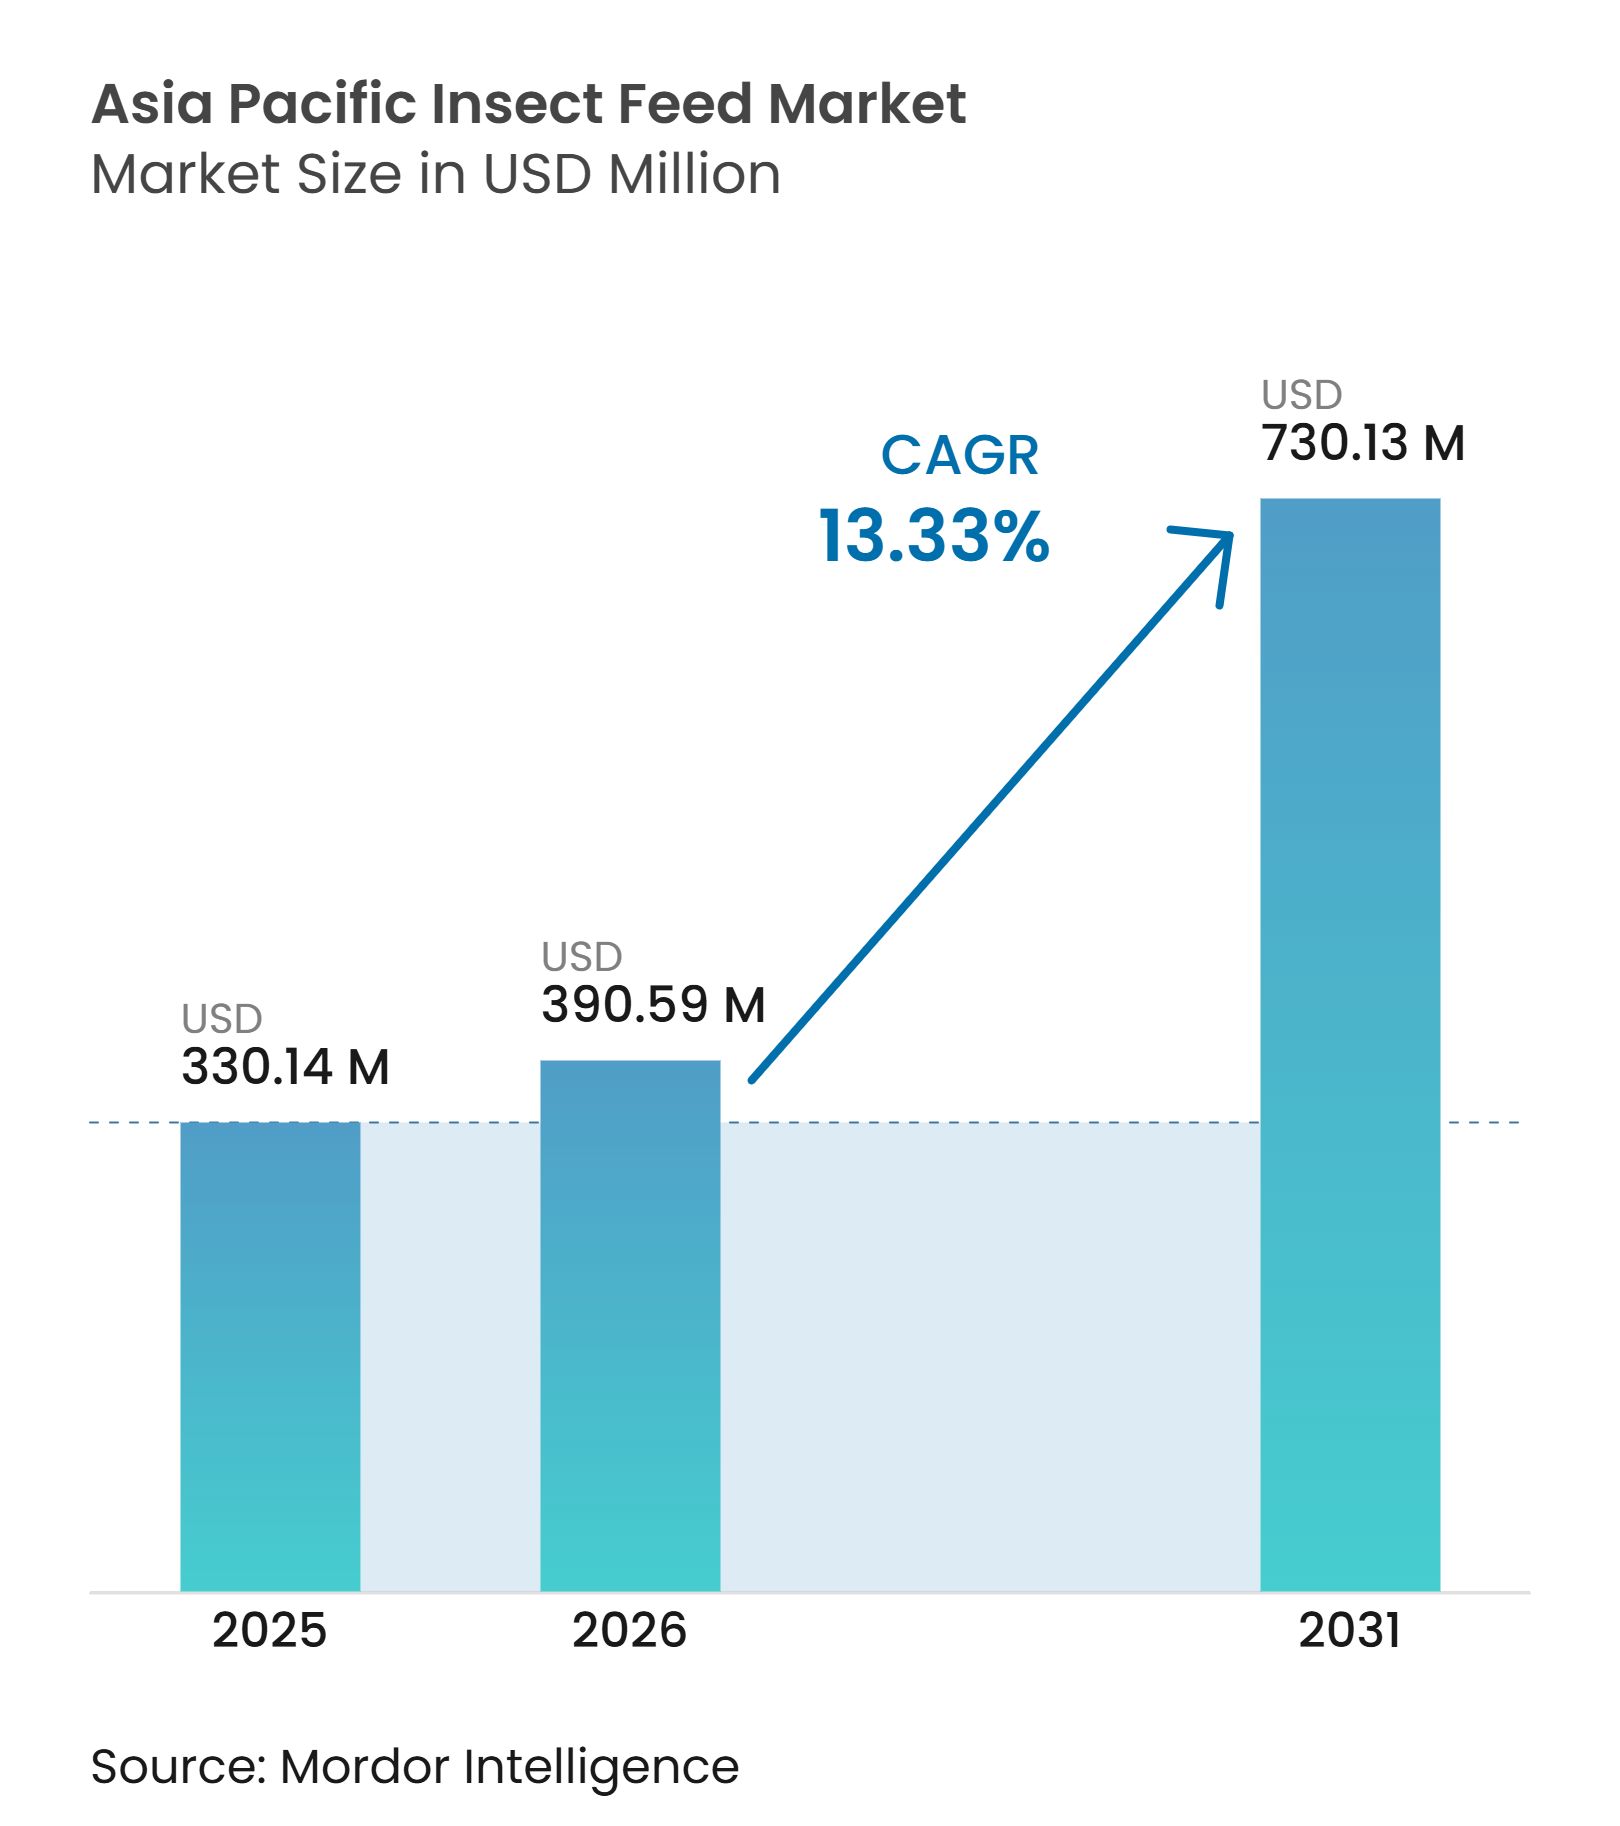
アジア太平洋昆虫飼料市場は、2025年の330.14 ミリオン 米ドルから2026年には390.59 ミリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 13.33%を記録しながら、2031年には730.13 ミリオン 米ドルに達すると予測されています。本市場は、地域の大規模な養殖産業と信頼性の高いタンパク質飼料原料への需要増大に支えられています。特にカタクチイワシの漁獲割当に起因する魚粉供給の変動が、エビおよびティラピア生産者に対して価格圧力をもたらしています。これにより、飼料配合を多様化し原材料の供給リスクを低減する補完的タンパク質源として、昆虫ミールへの関心が高まっています。中国およびその他の先行採用国における規制承認が、市場をパイロット規模の採用から商業飼料工場での調達へと前進させています。欧州の生産者が地域パートナーシップを構築する一方、地元メーカーは有利な気候条件と飼料原料源への近接性を活かしてコスト競争力を維持しており、競争活動も活発化しています。
主要レポートのポイント
- 昆虫種別では、アメリカミズアブが2025年にアジア太平洋昆虫飼料市場シェアの45.8%を占め、2031年にかけてCAGR 13.8%で最も速い成長を記録すると予測されています。
- 製品形態別では、昆虫ミールが2025年にアジア太平洋昆虫飼料市場規模シェアの54.5%を占め、昆虫油が2031年にかけてCAGR 14.2%で最も速い成長を記録すると予測されています。
- 用途別では、養殖が2025年にアジア太平洋昆虫飼料市場シェアの46.6%を占め、ペットフードが2031年にかけてCAGR 14.8%で最も速い成長を記録すると予測されています。
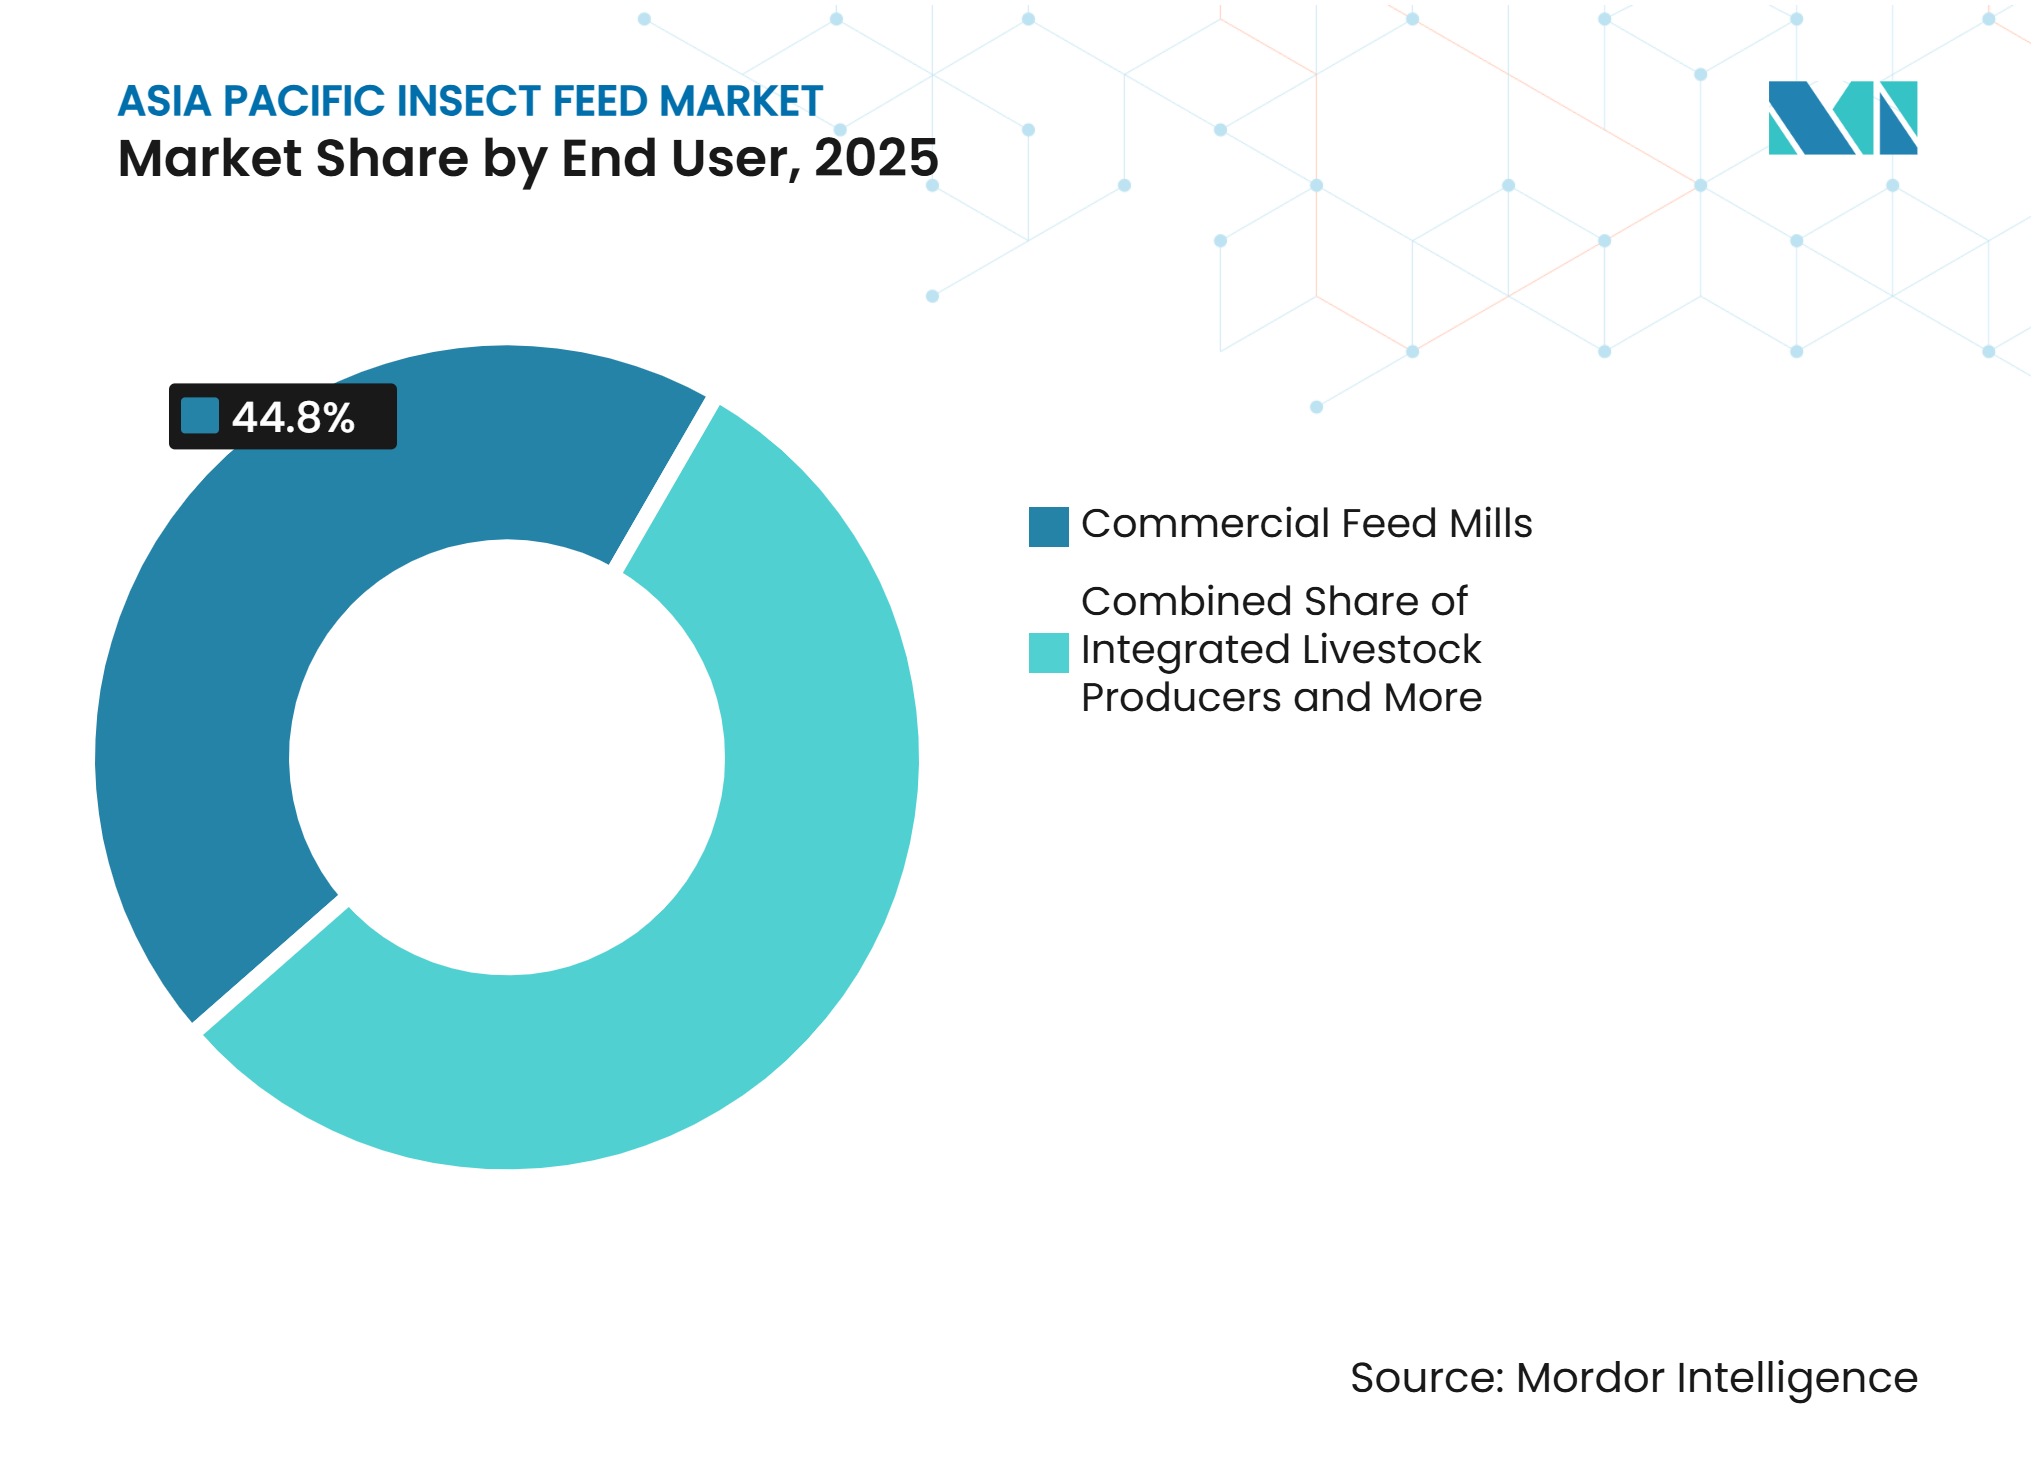
- エンドユーザー別では、商業飼料工場が2025年にアジア太平洋昆虫飼料市場シェアの44.8%を占め、統合型畜産業者が2031年にかけてCAGR 13.8%で最も速い成長を記録すると予測されています。
- 地域別では、中国が2025年にアジア太平洋昆虫飼料市場シェアの39.9%を占め、ベトナムが2031年にかけてCAGR 14.5%で最も速い成長を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 養殖飼料需要と魚粉代替 | +3.5% | 中国、ベトナム、インドネシア、タイ、インド | 短期(2年以内) |
| 昆虫由来動物性タンパク質の規制承認 | +2.0% | 中国、日本、韓国、タイ、ベトナム | 中期(2〜4年) |
| 飼料変換効率と機能的栄養上の利点 | +1.5% | 中国、ベトナム、インドネシア、タイ、インド | 中期(2〜4年) |
| 食品および農業工業副産物の循環利用 | +1.0% | ベトナム、タイ、中国、韓国 | 長期(4年以上) |
| 東南アジアにおける熱帯生産経済 | +1.2% | ベトナム、インドネシア、タイ、マレーシア | 短期(2年以内) |
| 統合型飼料・養殖業者による戦略的調達 | +0.8% | 中国、ベトナム、タイ、インド | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
養殖飼料需要と魚粉代替
養殖業は、大規模かつ増大する飼料需要により、アジア太平洋昆虫飼料市場の需要における主要な促進要因となっています。アメリカミズアブミールは、商業試験においてエビおよびパンガシウスの飼料中の魚粉を10%から30%代替しても、生産性の低下が見られません。InnovaFeedとOndaが実施した試験では、84日間にわたって生存率100%と飼料摂取量の用量依存的な改善が報告されています。また、中国は2030年までに動物飼料配合における大豆ミールの配合率を10%に削減する計画を掲げており、国内生産の代替タンパク質源への需要が高まっています[1]。
飼料変換効率と機能的栄養上の利点
昆虫ミールはタンパク質含有量を超えた機能的な利点を提供します。アメリカミズアブの幼虫にはキチン、ラウリン酸、抗菌ペプチドが含まれており、養殖および家禽飼料配合における利用を支持しています。2026年1月、NaturAllevaはInnovaFeedのHilucia原料をスズキおよびタイの飼料ポートフォリオ全体に採用し、昆虫由来原料の商業的受容が拡大していることを示しました。この採用は、昆虫原料が試験段階の投入物から確立された飼料成分へと移行していることを裏付けています。2025年の学術論文では、アメリカミズアブの幼虫における粗タンパク質含有量が最大61%に達し、飼育サイクルが15〜18日であることが報告されています[2]。これらの特性は栄養性能と機能的利点が配合における重要な考慮事項となる飼料用途において、昆虫原料の価値を高めています。
食品および農業工業副産物の循環利用
農業加工副産物は、東南アジアの複数の国に昆虫飼育のためのコスト効率の高い基質へのアクセスを提供しています。タイのキャッサバパルプ、インドネシアおよびマレーシアのパーム油加工副産物、ベトナムの醸造副産物は、主要な養殖生産地域の近くで調達することができます。2025年11月、Full Circle Biotechnologyはタイのカンチャナブリに、キャッサバパルプおよび農業食品副産物を原料として利用する7,000メトリックトンの昆虫タンパク質施設を稼働させました。2025年の研究では、昆虫を活用した廃棄物管理システムが有機廃棄物流をタンパク質に変換しながら、埋め立て地への依存とそれに伴う排出量を削減する可能性が強調されています[3]。この原料調達上の優位性は、地域の循環経済および資源効率目標に沿ったアジア太平洋昆虫飼料市場の生産モデルを支えています。
東南アジアにおける熱帯生産経済
ベトナム、インドネシア、タイにおける年間を通じた温暖な気温は、昆虫飼育施設における大規模な気候制御の必要性を低減し、温帯地域の施設と比較して運営コストを引き下げます。Entobelはベトナムのバリア・ブンタウ施設において、垂直統合型飼育システム、ロボティクス、リアルタイムデータモニタリングを導入し、生産量1メトリックトン当たりの設備投資額の低減を実現しています。熱帯生産条件は、自動化によって達成される効率向上を代替するのではなく、その効果を高めることができます。このコスト優位性は、地域需要の充足と、飼料原料制約が増大する市場への輸出機会の支援において、アジア太平洋昆虫飼料市場の競争力を強化しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 大豆ミールおよび魚粉に対する高コスト | -1.8% | 中国、インド、インドネシア | 短期(2年以内) |
| 飼料原料のトレーサビリティとバイオセキュリティ要件 | -1.0% | 日本、韓国、オーストラリア、ベトナム、タイ | 中期(2〜4年) |
| 昆虫基質に関する国家規格の不統一 | -0.8% | ASEAN市場、インド、オーストラリア | 長期(4年以上) |
| 大量市場配合率における実証済み性能の限界 | -0.7% | 中国、インド、ベトナム、インドネシア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
大豆ミールおよび魚粉に対する高コスト
昆虫ミールの高コストは、コスト重視の飼料配合における採用の主要な制約として残っています。飼料メーカーは、タンパク質効率、アミノ酸プロファイル、供給信頼性、および全体的な配合経済性に基づいて原料を評価します。昆虫ミールは栄養面および持続可能性の面での優位性を持つ一方、多くの豚飼料および価格重視の家禽飼料用途において、大豆ミールなどの従来型タンパク質源と比較してコスト競争力が低い状況が続いています。生産規模と工程効率への継続的な投資により、コスト競争力は時間とともに改善すると予測されていますが、従来型タンパク質原料との広範な価格均等化は中期的な目標にとどまる可能性が高いです。
大量市場配合率における実証済み性能の限界
商業試験は複数の養殖環境における昆虫原料の使用を支持していますが、広範な大量市場配合に関するエビデンスは依然として限られています。飼料工場は、確立された豚および家禽の配合を変更する前に、一貫した性能データを必要とします。その判断は、各飼料レシピにおける他の原料と比較した昆虫ミールの栄養プロファイル、入手可能性、およびコストにも依存します。これにより、昆虫ミールが明確な機能的優位性を持たない用途での採用が遅れています。この課題は、大規模な飼料市場が大規模かつ安定した供給を必要とする中国、インド、ベトナム、インドネシアにおいてより顕著です。長期的な商業利用の拡大により資格審査期間が短縮される可能性はありますが、低コスト用途に関するエビデンスベースは依然として限られています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
昆虫種別:
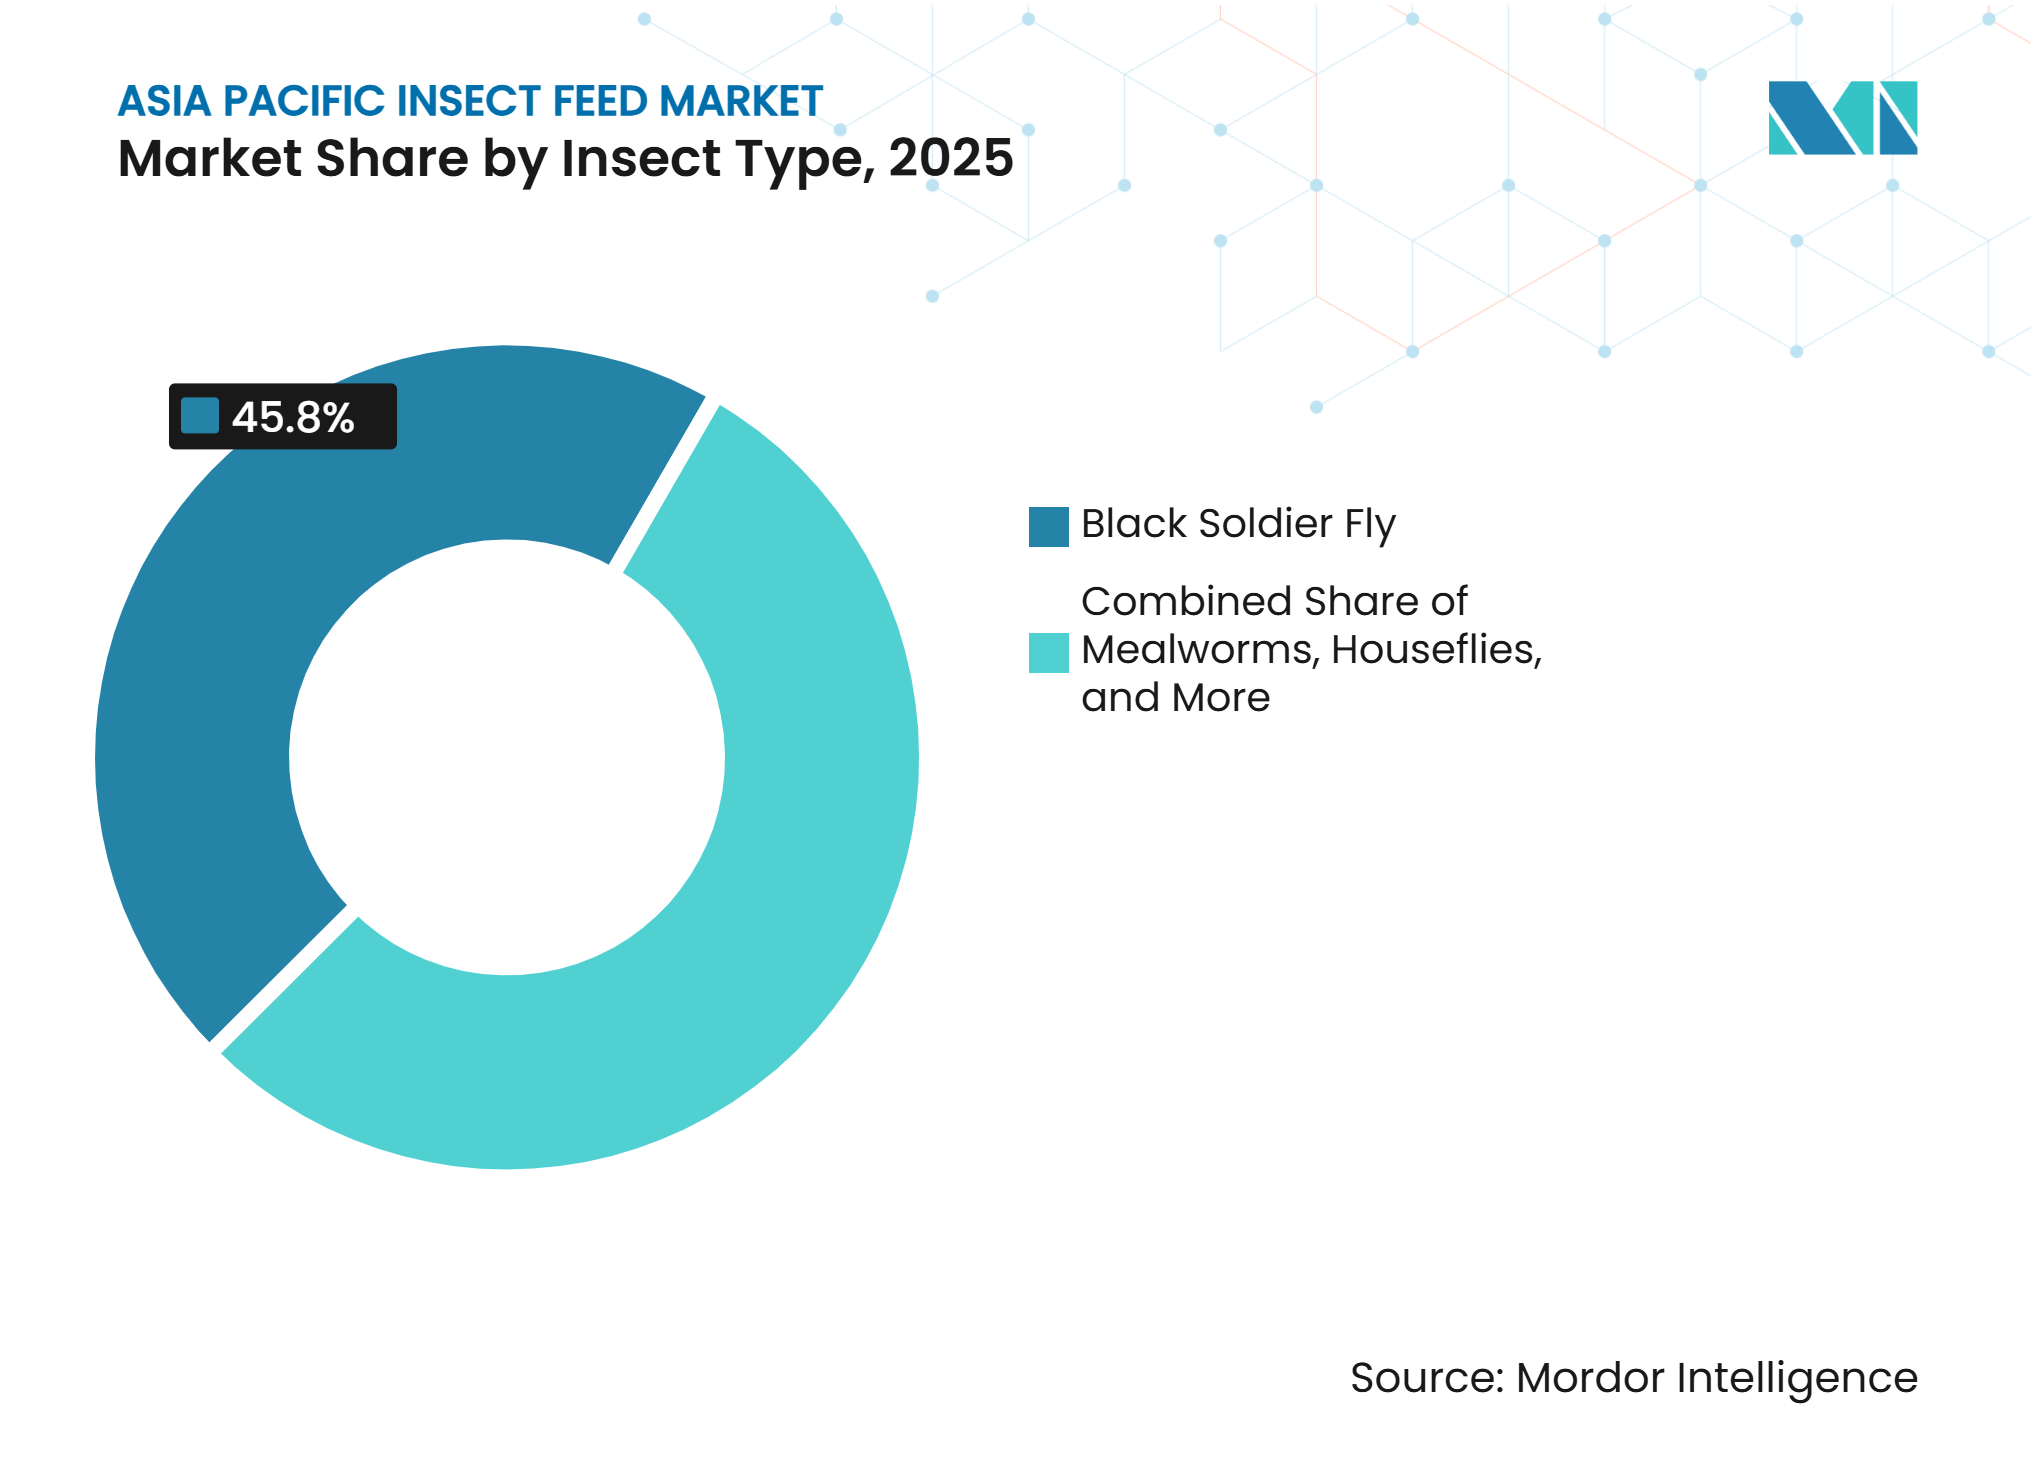
アメリカミズアブがシェアと成長率でリードアメリカミズアブは2025年にアジア太平洋昆虫飼料市場シェアの45.8%を占め、2031年にかけてCAGR 13.8%で成長すると予測されています。その市場リーダーシップは、柔軟な基質利用と15〜18日という短い飼育サイクルに支えられています。生産者はアメリカミズアブ生産システムにおいて、キャッサバパルプ、パーム油加工副産物、醸造廃棄物、食品加工副産物を活用することができます。この柔軟性は、飼料原料源の近くでの地域生産を支援し、魚由来タンパク質サプライチェーンと比較して運転資本要件を削減できます。2026年4月、中国食品工業協会は飼料用アメリカミズアブ幼虫生産に関する国家実施規範を公表しました。この規格は、中国の商業飼料メーカーに共通の生産フレームワークを確立するものです。
ミールワームはアジア太平洋昆虫飼料市場において2番目に大きな昆虫種を占めています。その利用は、高仕様の飼料原料を必要とする日本および韓国のプレミアム養殖用途に集中しています。コオロギはタイの新興ペットフードセグメントにおいて小規模な存在感を維持しており、専門ペットフードブランドが低アレルゲン性タンパク質源を求める都市部消費者向け製品に使用しています。イエバエの幼虫は主にインドネシアおよび中国の有機廃棄物管理プログラムと関連しています。その他の昆虫種にはカイコのさなぎが含まれており、Loopwormがインドで動物栄養およびバイオ医薬品用途向けに開発を進めています。これは、市場内で飼料原料と高付加価値の専門用途との重複が拡大していることを示しています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
製品形態別:
昆虫油が最も速い成長を示す製品形態昆虫ミールは2025年にアジア太平洋昆虫飼料市場の54.5%を占め、昆虫油は2031年にかけてCAGR 14.2%で最も速い成長を記録すると予測されています。昆虫ミールは、飼料配合において魚粉を部分的に代替できることから、引き続き要な製品形態となっています。ベトナム、タイ、中国は昆虫タンパク質粉末の加工能力を確立しており、商業飼料メーカーの間でミールが最も広く受け入れられている形態となっています。乾燥原料に依存する既存の養殖飼料システムとの互換性も、その市場ポジションを支えています。乾燥昆虫全体は2025年の市場価値の18%を占め、主に小規模農家および農場内給餌システムで使用されています。これらの用途は、飼料加工インフラが未発達なインドネシア、ベトナム、インド農村部で一般的です。
昆虫油は、養殖栄養士が従来の魚油の代替を求める中で注目を集めています。アメリカミズアブ油にはラウリン酸が含まれており、抗ウイルスおよび抗菌特性と関連しています。2026年1月、NaturAllevaはInnovaFeedのHilucia原料シリーズをスズキおよびタイの飼料ポートフォリオ全体に採用し、パイロットおよび試験段階を超えた昆虫由来原料の商業的採用の拡大を示しました。その他の製品形態にはキチン抽出物および昆虫フラスが含まれます。フラスは統合型アメリカミズアブ生産施設に追加的な肥料収益源を提供し、飼料原料生産を主要な焦点として維持しながら全体的な運営経済性を改善します。
用途別:
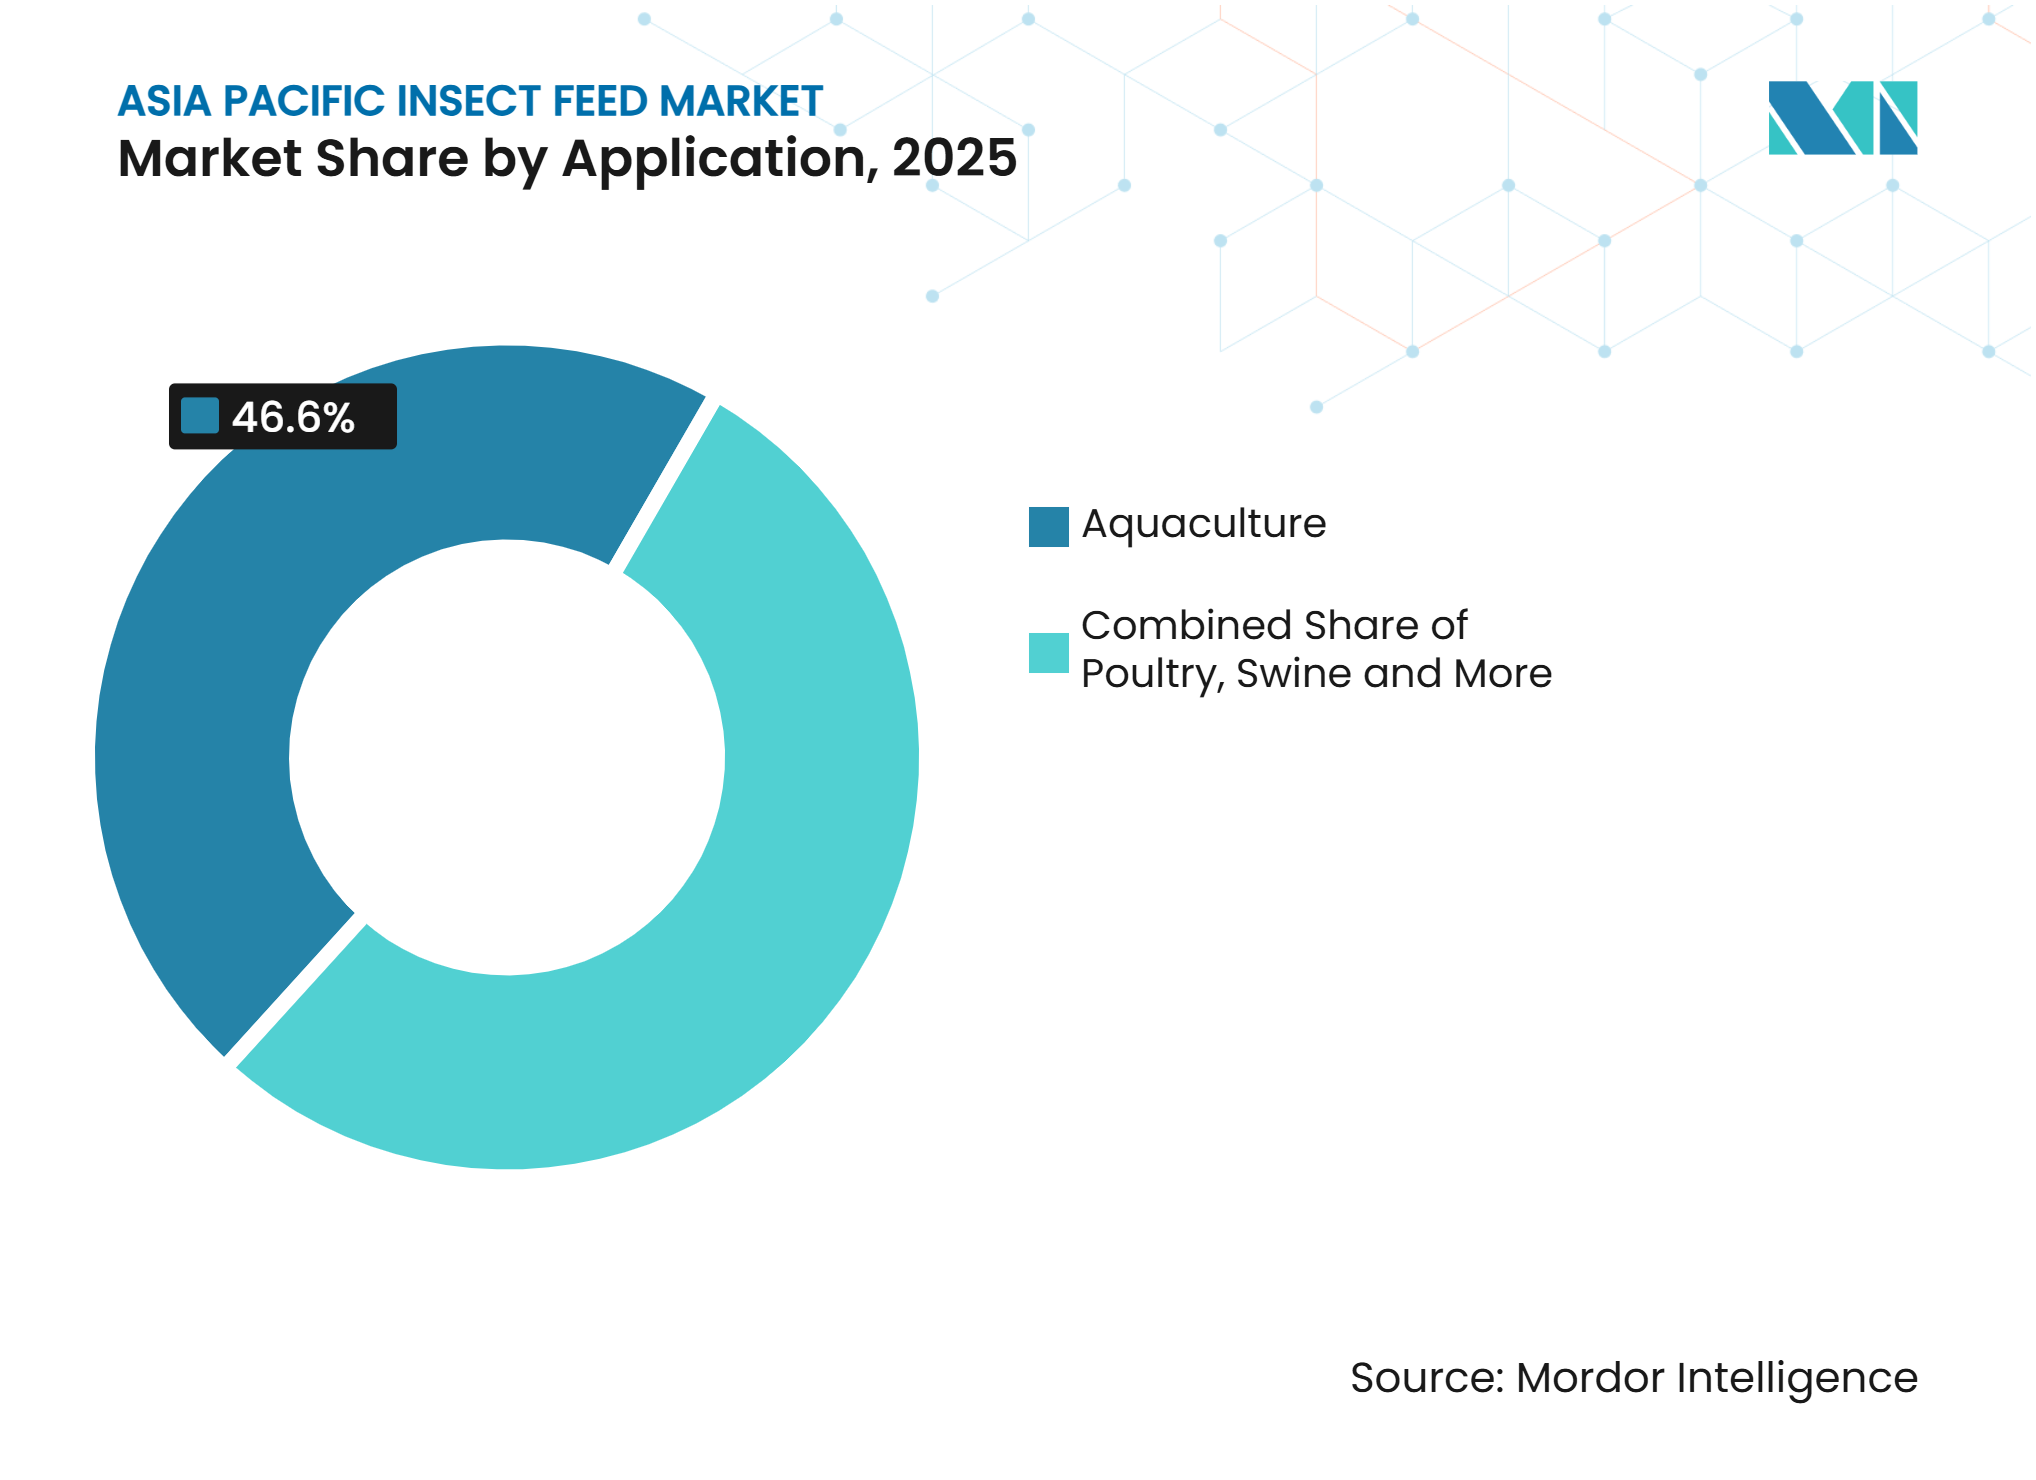
養殖が需要を牽引し、ペットフードが加速養殖は2025年にアジア太平洋昆虫飼料市場シェアの46.6%を占め、ペットフードは2031年にかけてCAGR 14.8%で最も速い成長を記録すると予測されています。エビ、ティラピア、パンガシウス、ブリ、タイの飼料配合は、従来の魚粉に代わる代替物をますます必要としています。商業飼料試験では、特定の養殖飼料において昆虫ミールの配合率が10%から30%であることが実証されています。2025年9月、Loopworm Pvt. Ltd.はインドの沿岸養殖局から昆虫タンパク質および脂肪製品を飼料添加物、誘引剤、嗜好性向上剤として使用する規制承認を取得しました。この承認はインドにおける昆虫由来養殖飼料原料にとって重要な商業的マイルストーンとなりました。養殖はアジア太平洋昆虫飼料市場において引き続き最大の数量機会を提供しています。
ペットフードは最も速い成長を示す用途セグメントであり、プレミアムブランドが持続可能性の認証と原料差別化を活用して製品のポジショニングを強化しています。成長は中国、日本、韓国における都市部でのペット飼育の増加に支えられています。家禽は飼料配合における昆虫由来原料の栄養価から引き続き重要な用途分野となっています。豚飼料への採用は、アジア太平洋の複数の国における部分的な規制承認により依然として限られています。その他の飼料用途には養殖孵化場および観賞魚が含まれ、顧客基盤を広げていますが、全体的な需要創出においては養殖に次ぐ位置づけにとどまっています。

エンドユーザー別:
統合型生産者がCAGR 13.8%で加速商業飼料工場は2025年のエンドユーザー価値の44.8%を占め、統合型畜産業者は2031年にかけてCAGR 13.8%で成長すると予測されています。飼料工場は中国、ベトナム、タイにわたって確立された製品カタログと顧客関係を持つことから、数量面での主要チャネルであり続けています。その購買パタンが、昆虫原料が専門ラインから標準配合へと移行するかどうかを決定します。したがって、昆虫生産者は飼料工場の要件を満たすために一貫した製品品質と十分な生産能力を必要とします。昆虫由来製品は通常の養殖飼料カタログにますます登場するようになっており、商業飼料工場がアジア太平洋昆虫飼料産業の規模拡大において中心的な役割を担っています。これはまた、明確な仕様と信頼性の高い納品への需要を集中させることにもなります。
統合型畜産業者は、自社の事業内で飼料生産、畜産、加工を管理しています。この構造は、昆虫タンパク質の直接調達と長期的な購買契約を促進します。これらの購買者は原材料コストの透明性と共有飼育試験結果へのアクセスを求めています。また、認証済み原料調達をブランド肉および水産物の持続可能性報告と連携させることもできます。小規模農家および農場内システムは、インドネシア、ベトナム、インドにおいて依然として乾燥幼虫全体を直接使用しています。しかし、より厳格なバイオセキュリティおよびトレーサビリティ要件が非公式な事業に圧力をかけ、正式な調達要件を満たすことができる飼料工場および統合型生産者に有利に働く可能性があります。
地域分析
中国は2025年にアジア太平洋昆虫飼料市場シェアの39.9%を占めました。同国は大規模な養殖および豚肉産業と、主要な昆虫由来飼料原料を認定する規制フレームワークを組み合わせています。中国農業農村部(MARA)は2024年半ばのカタログ改訂において、アメリカミズアブ、ミールワーム、イエバエの幼虫を含めました。中国はまた、2030年までに動物飼料配合における大豆ミールの配合率を10%に削減する計画を掲げており、代替タンパク質源への需要を支えています。広東省、四川省、河北省のアメリカミズアブ農業クラスターは、地域供給の強固な基盤を提供しています。2026年4月の生産規範は、商業飼料メーカーに対する国家品質基準をさらに確立するものです。
ベトナムは2031年にかけてCAGR 14.5%で最も速い成長を記録すると予測されています。熱帯性気候、支持的な規制環境、大規模な養殖セクターが商業的なアメリカミズアブ生産を支えています。Entobelはブンタウに主要施設を運営し、国内市場および輸出市場の両方にサービスを提供しています。ベトナムはまた、循環経済に基づくアメリカミズアブ農業システムへの投資を引き付けています。タイは農業副産物を原料として使用する施設に支えられ、生産能力の拡大を続けており、持続可能な昆虫タンパク質生産における同国のポジションを強化しています。
インドおよびインドネシアは昆虫由来飼料原料の重要な成長市場として台頭しています。インドは養殖飼料における昆虫由来製品の使用を支持する規制承認の恩恵を受けています。インドネシアは主要なエビおよびティラピア生産地域の近くでパーム油加工副産物への有利なアクセスを提供しています。韓国は養殖および家禽飼料用途の承認に支えられており、日本の需要は厳格な品質要件を持つプレミアム殖セグメントに集中しています。オーストラリア、ニュージーランド、マレーシア、フィリピン、ミャンマーは、養殖、ペットフード需要、新規生産能力への投資に牽引された小規模ながら発展途上の市場を代表しています。マレーシアはまた、動物飼料および有機肥料市場の両方にサービスを提供するアメリカミズアブ施設を設立することで産業基盤を拡大しています。
競合環境
市場集中度
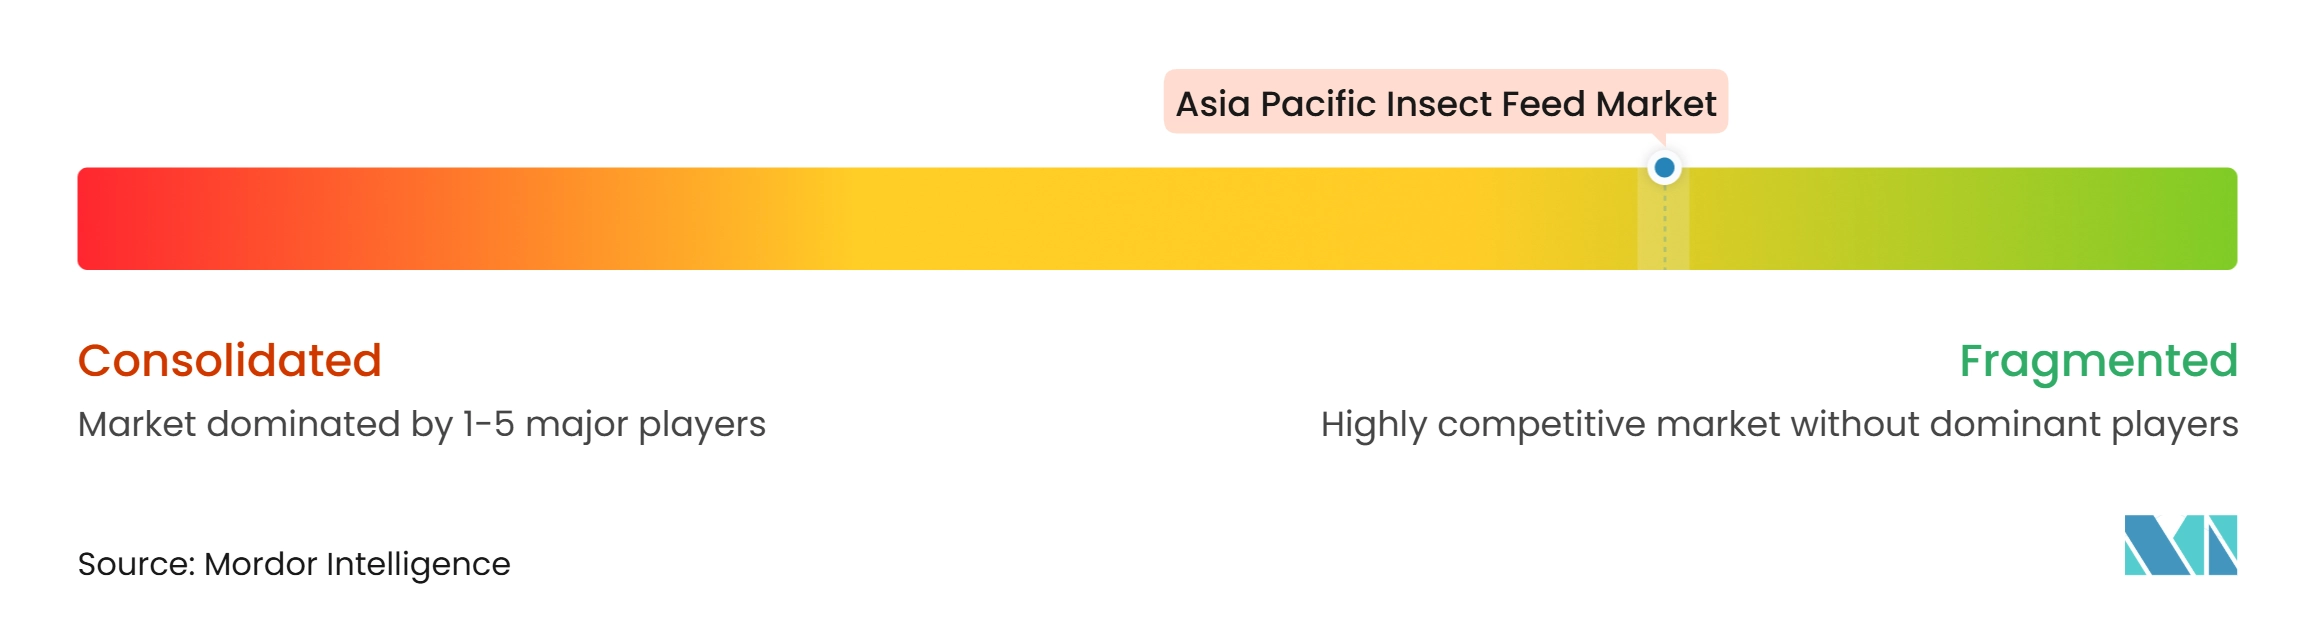
アジア太平洋昆虫飼料市場は2025年において断片化しており、主要企業が地域収益に占めるシェアは限られています。地域全体で事業を展開する主要参加企業には、Protix B.V.、Entobel Holding、Innovafeed、Loopworm Pvt. Ltd.、Entomal Biotech Sdn Bhd.が含まれます。生産者は各国の異なる規制フレームワーク、飼料原料の入手可能性、エンドユーザー要件に適応する必要があることから、市場活動は地理的に分散しています。Entobel Holdingは、養殖飼料および製造セクターにサービスを提供するために設計されたインフラに支えられたベトナムの生産拠点を通じて、強固な地域プレゼンスを確立しています。この競争構造は、地域プレーヤーが特定市場でのポジションを強化する機会を生み出す一方、単一の生産者が一拠点から地域全体に供給する能力を制限しています。
Protix B.V.は、昆虫生産の専門知識と地域の飼料原料ネットワークおよび市場アクセスを組み合わせたパートナーシップ志向の戦略を採用しています。Innovafeedは商業事業の規模拡大、生産効率の最適化、トレーサビリティと持続可能性を重視した原料ソリューションを必要とする顧客のサポートに引き続き注力しています。市場全体において、生産者は商業的採用を改善するために生産技術、サプライチェーン開発、品質保証システムへの投資を行っています。これらの取り組みは、昆虫由来原料が養殖、畜産、ペットフード用途において新興の代替物から認知された飼料成分へと段階的に移行することに貢献しています。
Loopworm Pvt. Ltd.は、専門的な栄養およびバイオテクノロジーに特化した製品を開発することで、従来の昆虫タンパク質用途を超えた事業拡大を進めています。統合型昆虫生産能力を持つ中国の国内飼料メーカーは、確立された顧客関係と流通ネットワークにより、国際的なサプライヤーにとって競争上の課題となっています。インドネシアおよびベトナムの養殖クラスター近くに位置する小規模生産者は、飼料原料源とエンドユーザーへの近接性から恩恵を受けています。企業はラウリン酸含有量、キチン機能性、抗菌ペプチドプロファイルなどの特性を通じて製品の差別化を進めています。その結果、競争は実証された原料性能、長期的な供給パートナーシップ、高付加価値の飼料配合へとシフトしています。
アジア太平洋昆虫飼料産業リーダー
-
Protix B.V.
-
Entobel Holding
-
Innovafeed
-
Loopworm Pvt. Ltd.
-
Entomal Biotech Sdn Bhd.
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋昆虫飼料市場 このレポートでカバーされる企業
- Protix B.V.
- Innovafeed
- Entobel Holding
- Entomo Farms Inc. (Next Millennium Farms Inc.)
- Loopworm Pvt. Ltd.
- Nutrition Technologies Pte. Ltd.
- Ynsect SAS
- AgriProtein Holdings Ltd.
- EnviroFlight LLC
- Enterra Feed Corporation
- Hexafly Enterprises Ltd.
- Hipromine S.A.
- nextProtein SAS
- Nasekomo AD
- Protenga Pte. Ltd.
- Entomal Biotech Sdn Bhd.
最近の産業開発事情 アジア太平洋昆虫飼料市場
- 2026年7月:Fly Technology Agriculture Sdn Bhdは、台湾のMonster Biotechとの戦略的パートナーシップを通じてアジア太平洋昆虫飼料市場でのプレゼンスを強化し、アメリカミズアブを原料とした動物飼料原料の供給と地域輸出機会の拡大を図りました。
- 2025年9月:Loopworm Pvt. Ltd.は、昆虫由来養殖飼料原料の規制承認を取得し、国際的な養殖飼料メーカーへの商業供給を拡大することで、アジア太平洋昆虫飼料市場でのプレゼンスを強化しました。
- 2025年4月:Protix B.V.は、韓国でのアメリカミズアブ生産施設の評価に向けて110万 米ドルの開発資金を確保し、地域の循環型飼料原料生産を支援することで、アジア太平洋昆虫飼料市場の拡大戦略を前進させました。
アジア太平洋昆虫飼料市場レポートの調査範囲
本市場は、養殖およびその他の畜産向け飼料配合に使用される昆虫ミールおよび昆虫油を含む、動物飼料に販売される昆虫由来原料の価値を、主要な生産・消費地域にわたってカバーしています。
調査範囲の除外事項:人間が直接消費することを目的とした昆虫の販売は除外し、商業的な飼料原料販売につながらない農場内廃棄物処理サービスは計上しません。
アジア太平洋昆虫飼料市場レポートは、動物種別(養殖、家禽、豚、その他)、昆虫種別(アメリカミズアブ、ミールワーム、その他)、製品形態別(タンパク質ミール、乾燥幼虫全体、その他)、エンドユーザー別(商業飼料工場、統合型畜産業者、その他)、地域別(中国、インド、日本、インドネシア、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| アメリカミズアブ |
| ミールワーム |
| イエバエ |
| コオロギ |
| その他の昆虫種 |
| 昆虫ミール |
| 昆虫油 |
| 乾燥昆虫全体 |
| その他の製品形態 |
| 養殖 |
| 家禽 |
| 豚 |
| ペットフード |
| その他の動物飼料用途 |
| 商業飼料工場 |
| 統合型畜産業者 |
| 小規模農家・農場内システム |
| 中国 |
| 日本 |
| インド |
| 韓国 |
| インドネシア |
| タイ |
| ベトナム |
| オーストラリア |
| ニュージーランド |
| その他のアジア太平洋地域 |
| 昆虫種別 | アメリカミズアブ |
| ミールワーム | |
| イエバエ | |
| コオロギ | |
| その他の昆虫種 | |
| 製品形態別 | 昆虫ミール |
| 昆虫油 | |
| 乾燥昆虫全体 | |
| その他の製品形態 | |
| 用途別 | 養殖 |
| 家禽 | |
| 豚 | |
| ペットフード | |
| その他の動物飼料用途 | |
| エンドユーザー別 | 商業飼料工場 |
| 統合型畜産業者 | |
| 小規模農家・農場内システム | |
| 地域別 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| インドネシア | |
| タイ | |
| ベトナム | |
| オーストラリア | |
| ニュージーランド | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
アジア太平洋昆虫飼料市場の2031年における予測規模はいくらですか?
アジア太平洋昆虫飼料市場は、2026年の390.59 ミリオン 米ドルからCAGR 13.33%成長し、2031年には730.13 ミリオン 米ドルに達すると予測されています。
アジア太平洋の飼料用途において最も大きな役割を果たしている昆虫種はどれですか?
アメリカミズアブは2025年に地域価値の45.8%を占め、2031年にかけてCAGR 13.8%で成長すると予測されています。
アジア太平洋における昆虫由来飼料需要において養殖が重要な理由は何ですか?
養殖は2025年に価値の46.6%を占めています。エビ、ティラピア、パンガシウス、ブリ、タイの飼料において魚粉の代替物が必要とされています。
2031年にかけて最も速い成長が予測されている国はどこですか?
ベトナムは熱帯生産条件、養殖、商業的なアメリカミズアブ生産能力に支えられ、2031年にかけてCAGR 14.5%で成長すると予測されています。