
アジア太平洋フレッシュハーブ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.10 十億米ドル |
| 市場規模 (2026) | 1.21 十億米ドル |
| 市場規模 (2031) | 1.94 十億米ドル |
| 成長率 (2026 - 2031) | 9.90 % |
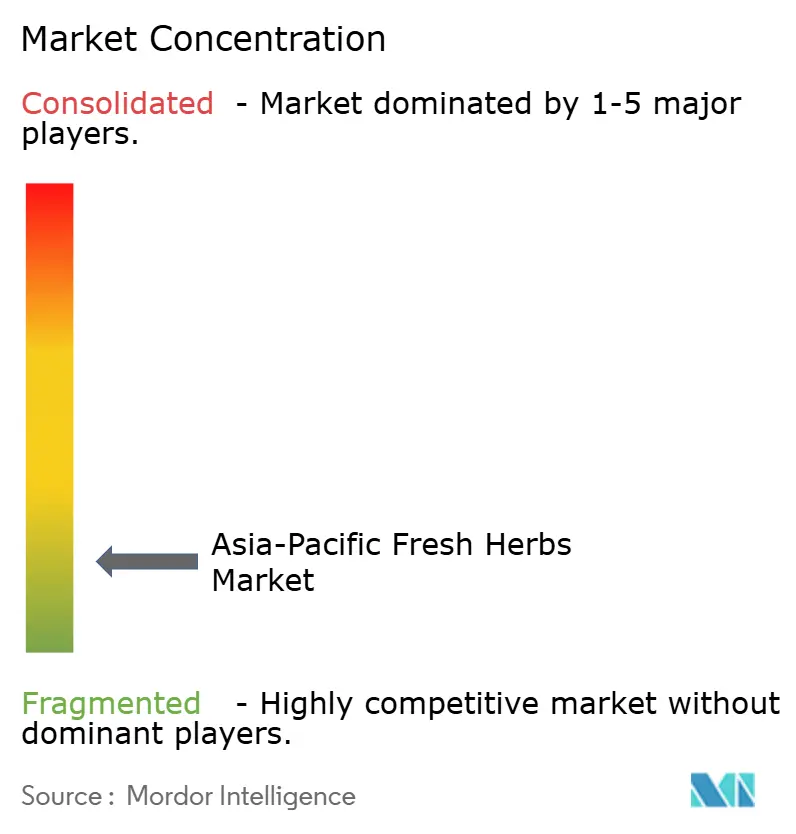
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋フレッシュハーブ市場分析
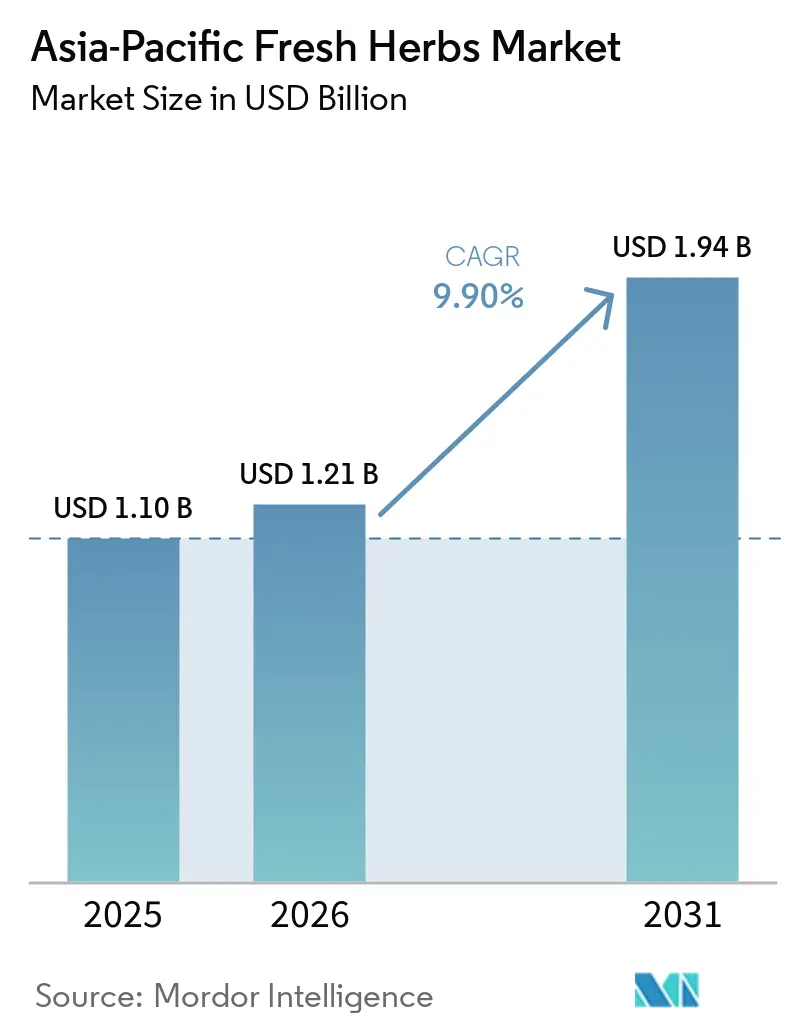
アジア太平洋フレッシュハーブ市場規模は2025年に1.10 ビリオン 米ドルと評価され、2026年の1.21 ビリオン 米ドルから2031年には1.94 ビリオン 米ドルへと、2026年から2031年にかけてCAGR 9.90%で成長する見込みです。中国料理、インド料理、タイ料理、ベトナム料理、日本料理におけるフレッシュハーブの料理用途が、需要の主要な源泉であり続けています。スーパーマーケット、コンビニエンスストア、オンライン食料品サービス、レストラン、クラウドキッチン、クイックサービスレストランの拡大により、一貫した品質と包装を備えたフレッシュハーブの安定供給への需要が高まっています。主要都市近郊での管理環境農業は、配送時間を短縮し、天候関連の混乱へのリスクを低減するため、重要性を増しています。小売業者およびフードサービスバイヤーは、トレーサビリティ、一貫した品質、安定した供給可能性をますます重視しています。市場は、プレミアム都市型小売およびフードサービスチャネルに対応する管理環境サプライヤーと、ウェットマーケット、地域小売業者、食品加工顧客に供給する従来型生産者との間で依然として分断されています。
主要レポートのポイント
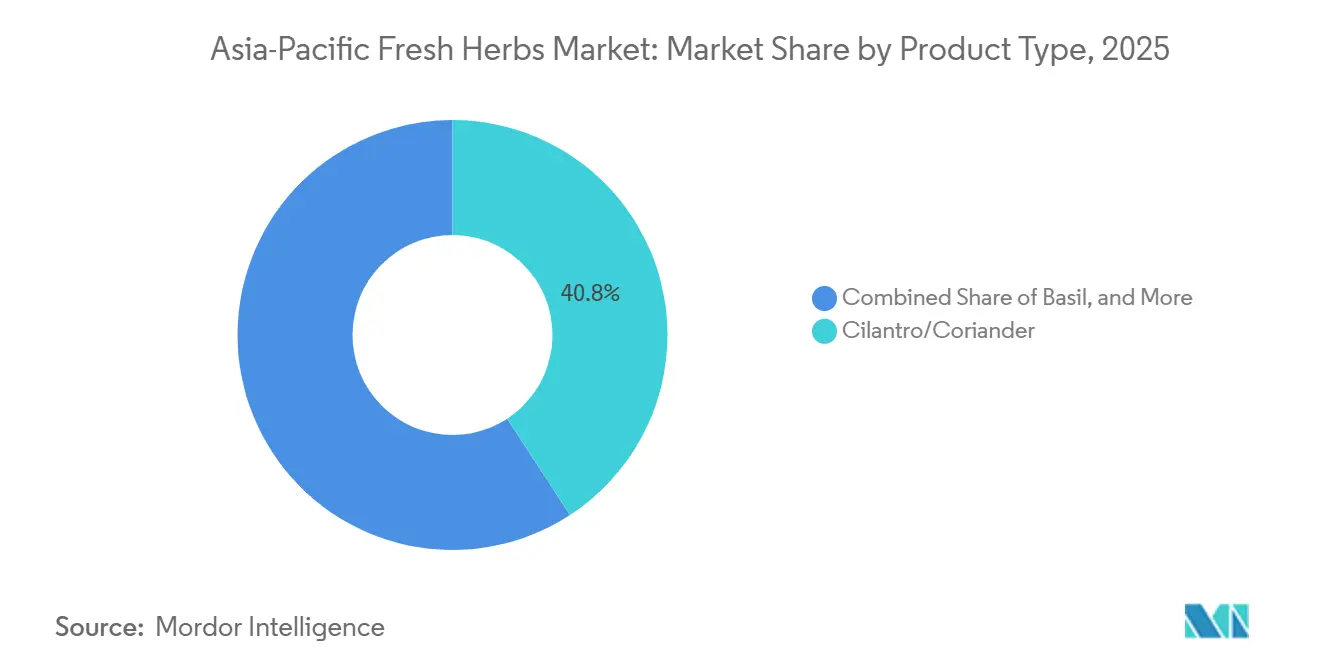
- 製品タイプ別では、シラントロ/コリアンダーが2025年のアジア太平洋フレッシュハーブ市場シェアの40.8%を占め、バジルは2026年から2031年にかけてCAGR 12.2%で成長する見込みです。
- カテゴリー別では、従来型が2025年のアジア太平洋フレッシュハーブ市場規模の71.0%を占め、オーガニックは2026年から2031年にかけてCAGR 14.3%で成長する見込みです。
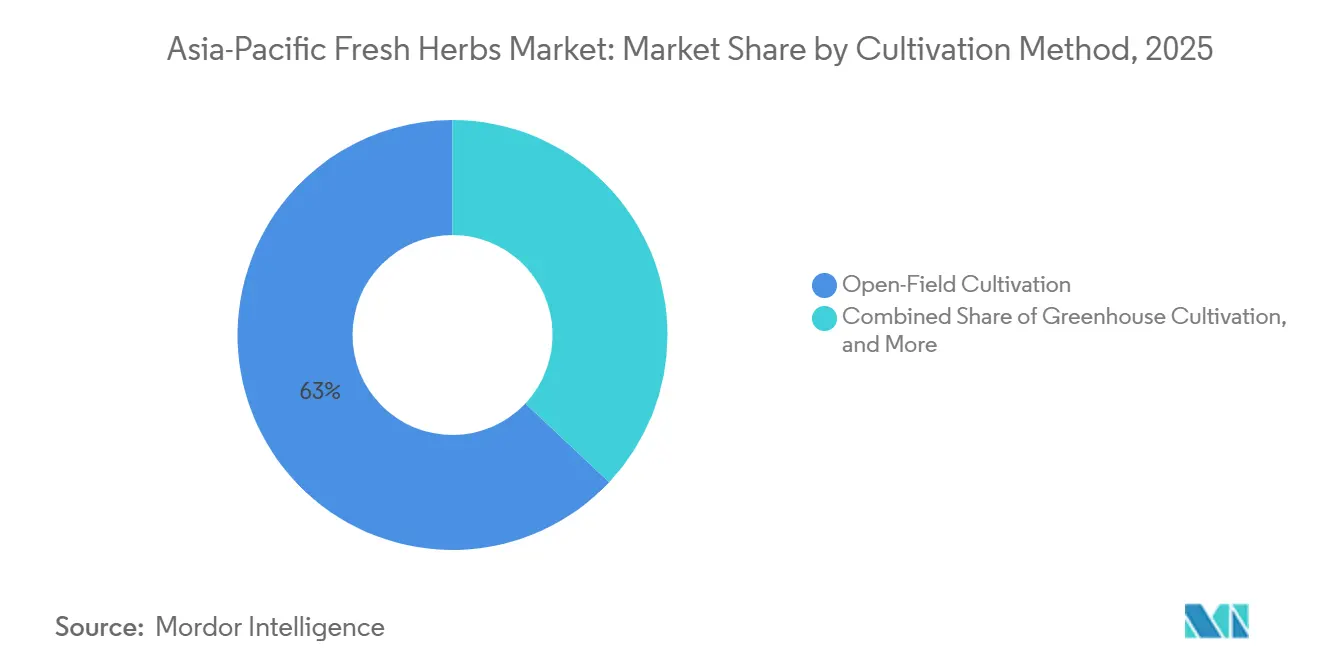
- 栽培方法別では、露地栽培が2025年の市場の63.0%を占め、垂直型屋内栽培は2026年から2031年にかけてCAGR 14.1%で成長する見込みです。
- エンドユーザー別では、フードサービスが2025年の市場の52.0%を占め、医薬品・ニュートラシューティカルは2026年から2031年にかけてCAGR 12.6%で成長する見込みです。
- 地域別では、中国が2025年の市場の39.3%を占め、インドは2026年から2031年にかけてCAGR 13.3%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 近代的小売および フードサービス需要の拡大 | +2.5% | アジア太平洋、特に 中国、インド、東南アジアで顕著 | 短期(2年以内) |
| 密集都市近郊での 管理環境農業 | +2.2% | 中国、日本、シンガポール、 韓国、オーストラリア | 中期(2〜4年) |
| クリーンラベルおよび フレッシュ食材への嗜好 | +1.8% | アジア太平洋の都市市場 | 中期(2〜4年) |
| 超ローカル供給による 農場から棚でのサイクル短縮 | +1.3% | 中国、日本、シンガポール、 オーストラリア | 短期(2年以内) |
| オーガニックおよびプレミアムハーブ品揃えの拡充 | +1% | オーストラリア、日本、中国、 インド | 中期(2〜4年) |
| 通年生産に向けた 耐性種子の商業化 | +0.8% | アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
近代的小売およびフードサービス需要の拡大
組織化された小売業は、フレッシュハーブの購入を不定期なウェットマーケット取引から、包装済み製品の繰り返し購入へとシフトさせています。スーパーマーケット、ハイパーマーケット、コンビニエンスストア、オンライン生鮮食品サービスはハーブの品揃えを拡充しており、地域の管理環境農場や地域アグリゲーターからの一貫した製品への安定した需要を支えています。この効果は特に中国とインドで顕著であり、食料品店の成長が農場出荷供給能力を上回っています。レストランの成長、クラウドキッチン、クイックサービス形態も毎日の配送と安定した供給を必要としています。これらのバイヤーは、従来のサプライチェーンが配送・品質要件を常に満たすとは限らないため、アジア太平洋フレッシュハーブ市場を支えています。近代的小売およびフードサービスチャネルが拡大するにつれ、サプライヤーは標準化された品質、安定した数量、より頻繁な配送を提供することがますます求められています。このシフトは、組織化された生産・流通ネットワークへの投資を促進し、地域全体のフレッシュハーブ市場成長を支える構造的なサプライチェーンの役割を強化しています。
密集都市近郊での管理環境農業
垂直型農場および都市型温室は、輸送中のハーブ品質に影響を与えうる距離と気候リスクを低減します。MIRAI Co., Ltd.は、日本の千葉県柏市に柏の葉工場を運営しており、人工光型植物工場として葉物野菜とハーブを生産・販売しています[1]。同社はフードサービス向けハーブ供給においても商業的な実績を積んでいます。Artisan Greenはシンガポール施設を1,500万シンガポールドル(1,120万米ドル)の投資で拡張し、フェーズ1でフレッシュハーブと葉物野菜を月30メートルトン生産する計画を立てていました。管理環境は一部の露地害虫や天候関連の作物リスクへのリスクを低減できますが、コンプライアンスおよび残留物検査の要件は市場によって異なります。これらの条件により、管理環境サプライヤーは小売業者が鮮度と供給安定性について交渉する際に有利な立場を得ます。より短い流通ルートにより、生産者は小売業者やフードサービス事業者への補充をより頻繁に行うことができ、これは特に腐敗しやすいハーブにとって価値があります。この近接型生産モデルは、従来の農場が長い輸送距離や季節的な生産制約に直面している都市において、追加的な供給オプションを生み出しています。
クリーンラベルおよびフレッシュ食材への嗜好
都市部の消費者は、家庭内外で調理される食事おいて、認識しやすく最小限の加工が施された食材をますます好むようになっています。この嗜好は、乾燥ハーブや混合フレーバー添加物よりもフレッシュハーブの使用を支持しています。ショート動画プラットフォームの料理コンテンツも、中国、タイ、インドネシアにおいてハーブを日常的なキッチン食材としてより身近なものにしています。天然フレーバーやフレッシュハーブ由来の食材を含む製品を求める食品メーカーは、管理環境栽培者から直接ハーブを調達するケースが増えています。長期的な供給契約は、栽培者により予測可能な需要と生産計画の安定性をもたらす可能性があります。日常料理におけるフレッシュハーブの幅広い使用は、需要を散発的な料理用途に限定するのではなく、小売およびフードサービスチャネル全体での繰り返し購入を増加させています。この消費の広がりは、地域全体でフレッシュハーブに対するより安定した需要基盤を生み出しています。
超ローカル供給による農場から棚までのサイクル短縮
販売地点への近接性は、鮮度と保存期間が製品品質に影響すため、フレッシュハーブサプライヤーにとって重要な考慮事項です。フレッシュバジルは常温で48〜72時間以内に劣化する可能性があり、小売およびフードサービスチャネルにとって迅速な流通が重要です[2]。シンガポール、日本、中国沿岸部の都市型管理環境農場は、収穫後まもなく近隣の近代的小売業者やフードサービス顧客に供給でき、輸送時間と不適切な保管条件へのリスクを低減します。小売業者およびフードサービスバイヤーは、サプライヤー選定において安定した配送スケジュール、一貫した品質、鮮度を優先します。これにより、短い配送サイクルを重視するプレミアム小売およびフードサービスチャネルに対応する都市型栽培者に機会が生まれます。都市近郊の露地農場は、競争力のある価格設定が重要な購買要因であるウェットマーケットや地域小売業者への供給を継続しています。近代的小売およびフードサービスバイヤーにとって、より短い配送サイクルは収穫から消費までの時間を短縮し、フレッシュハーブの外観と品質の維持に役立ちます。したがって、価格、品質、供給安定性とともに、地理的近接性はサプライヤー選定において重要な役割を果たしています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 短い保存期間と 収穫後損失 | -1.5% | アジア太平洋、特に インドと東南アジアで顕著 | 短期(2以内) |
| 天候による価格・ 供給変動 | -1.2% | 台風回廊およびインドモンスーン地帯 | 短期(2年以内) |
| 断片化したコールドチェーンと ウェットマーケットインフラ | -1% | アジア太平洋、特に インドと東南アジアで顕著 | 中期(2〜4年) |
| 残留物・真正性検査に かかる高いコンプライアンスコスト | -0.9% | 日本、オーストラリア、および地域輸出回廊 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
短い保存期間と収穫後損失
フレッシュハーブは最も腐敗しやすい生鮮食品の一つです。バジルは常温で48〜72時間以内に劣化する可能性があり、冷蔵下でも損失が続く場合があります。売れ残った在庫は農場、卸売業者、小売業者の収益を直接減少させます。高い腐敗率は、小規模小売業者にとってフレッシュハーブの在庫を持つ魅力を低下させる可能性があります。ガス置換包装と冷却は廃棄物を削減できますが、いずれも投資を必要とします。これらのコストは、ウェットマーケットや低価格の二線都市チャネルでは回収が困難です。このリスクは、コールドチェーンと在庫管理能力が限られた小規模事業者にとって特に重大です。その結果、腐敗と収穫後の取り扱いコストが低価値チャネルへの流通を制限し、フレッシュハーブ数量拡大の収益性を制約する可能性があります。
天候による価格・供給変動
モンスーン、台風、熱波、不規則な降雨は短期間でハーブの収穫に損害を与える可能性があります。一度の混乱で供給が制限され、小売業者やフードサービスバイヤーの卸売価格が上昇する可能性があります。2024年および2025年の熱波イベントは、露地生産から供給されるオーストラリアのスーパーマーケット顧客向けのコリアンダーの供給可能性に影響を与えました[3]。これらのイベントは管理環境生産の必要性を強化しますが、新しい施設の建設には時間と資本が必要です。投資がまだ十分な保護栽培能力を生み出していない地域では、供給ギャップが残る可能性があります。一定の数量を必要とするバイヤーにとって、供給可能性と価格の急激な変化は調達計画とサプライヤーとのコミットメントを複雑にする可能性があります。保護栽培やその他の供給バッファリングシステムがより普及するまで、天候関連の混乱は地域のフレッシュハーブサプライチェーン全体に不確実性をもたらし続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
シラントロ/コリアンダーがリード、バジルが最速成長シラントロ/コリアンダーは2025年のアジア太平洋フレッシュハーブ市場シェアの40.8%を占めました。その支配的な地位は、南アジア、東南アジア、中国料理における中心的な役割を反映しています。インド、中国、タイにわたる大規模栽培が、家庭、フードサービス事業者、加工業者への供給可能性を支えています。需要はさらに、フレッシュ調理品、ソース、ガーニッシュ、調理済み食品へのハーブの使用によって支えられており、家庭用および商業用チャネル全体での消費を促進しています。地域料理における確立された役割が、主にプレミアムまたは西洋スタイルの料理使用されるハーブと比較して、幅広く繰り返しの需要基盤を提供しています。
バジルは2026年から2031年にかけてCAGR 12.2%で成長する見込みです。タイバジル、ホーリーバジル、レモンバジルがアジア料理全体の需要を支えています。バジルはまた、日本、シンガポール、都市部の中国におけるイタリアン・地中海料理のフードサービスの成長からも恩恵を受けています。アジアおよび西洋料理の両方での使用により、栽培者はより幅広いフードサービスおよび小売用途にアクセスできます。包装済みフレッシュハーブと管理環境生産の拡大が、都市市場でのより安定したバジルの供給可能性を支えています。ミント、パセリ、チャイブ、ローズマリーは、プレミアムダイニングと家庭料理に支えられた中間的な位置を占めています。タイム、セージ、オレガノ、ディルは数量では小規模ですが、ホテルおよびレストランチャネルでより高い価格を維持しています。

カテゴリー別:
従来型がリード、オーガニックが最速成長の見込み従来型フレッシュハーブは2025年のアジア太平洋フレッシュハーブ市場規模の71.0%を占め、インド、中国、タイ、オーストラリア東部における費用効率の高い露地栽培に支えられています。低い生産コストと幅広い利用可能な品種が、大量流通市場チャネル全体で従来型ハーブを支えています。ウェットマーケット、食品加工業者、価格に敏感なフードサービス事業者は引き続きこの供給に依存しています。確立された栽培、取り扱い、流通システムにより、従来型生産者は既存の小売およびフードサービスネットワークを効率的に対応できます。従来型栽培ハーブの幅広い供給可能性と競争力のある価格設定が、地域消費における支配的な地位を維持しています。
オーガニックフレッシュハーブは2026年から2031年にかけてCAGR 14.3%で成長する見込みであり、オーストラリア、日本、中国、シンガポールにおける小売供給可能性の拡大と認証オーガニック農産物への消費者関心の高まりが牽引しています。中国は2025年にオーガニック製品認証の実施規則を改訂し、更新された規則は2026年1月1日に発効しました。オーガニック認証は、栽培者がプレミアム市場セグメントにアクセスし、差別化された生鮮農産物を求める小売業者の調達要件を満たすのに役立ちます。需要はまた、検証された生産基準と追跡可能な産地を持つ製品への消費者の嗜好によっても支えられています。ただし、オーガニックハーブは価格に敏感なチャネルで従来型供給を大幅に置き換える可能性は低く、両カテゴリーはアジア太平洋フレッシュハーブ市場全体で異なる小売およびフードサービス要件に対応し続けています。
栽培方法別:
露地栽培がリード、垂直型屋内栽培が最速成長の見込み露地栽培は2025年のアジア太平洋フレッシュハーブ市場の63.0%を占めました。その位は、インド、中国、タイ、オーストラリアの農業地域におけるコストと規模の優位性を反映しています。この方法はウェットマーケットおよび加工需要の大部分を供給しています。温室は露地と人工光施設の中間的な選択肢を提供し、完全屋内システムよりも低いエネルギー使用で気候保護を提供します。温室栽培は、小売業者が年間を通じた安定した供給を必要とするオーストラリアと日本で重要です。
垂直型屋内栽培は2026年から2031年にかけてCAGR 14.1%で成長する見込みであり、最も成長の速い栽培方法となっています。日本、シンガポール、韓国、中国沿岸部での投資が拡大しています。MIRAI Co., Ltd.は高密度人工光生産を活用して年間を通じた生産を実現し、2025年12月から2026年2月にかけてモンゴル、タジキスタン、フィリピンでのプロジェクトに関する覚書を締結しました。水耕栽培も、都市型・土壌不要システムへの適合性からシンガポールと韓国で拡大しています。Holla-Fresh Pty Ltd.は水耕栽培ハーブをオーストラリアのスーパーマーケットに供給してきました。エアロポニクスは最も小規模な商業的手法ですが、その水効率性は水資源が制約された都市での長期的な使用を支える可能性があります。
エンドユーザー別:
フードサービスがリード、医薬品・ニュートラシューティカル用途が最速成長の見込みフードサービスは2025年のアジア太平洋フレッシュハーブ市場の52.0%を占めました。レストラン、クラウドキッチン、ケータリング業者、クイックサービス店舗は毎日のハーブ調達を必要とし、一貫した品質と安定したタイミングで配送できるサプライヤーを好みます。食品加工もインドと中国で重要であり、ハーブペーストや調理済み食品が大規模栽培者に安定した販路を提供しています。
医薬品・ニュートラシューティカル用途は2026年から2031年にかけてCAGR 12.6%で成長する見込みであり、最も成長の速いエンドユーザーセグメントとなっています。消費者は植物由来の認識しやすい食材としてのハーブへの関心を高めています。管理環境栽培者は、コモディティフードサービス価格での競争だけでなく、これらの高付加価値チャネルをターゲットにしています。MIRAI Co., Ltd.は植物工場モデルからの農産物をニュートラシューティカルグレードの用途向けに位置付けています。このチャネルは栽培者に一貫したトレーサブルな供給のための追加的な販路を提供します。フードサービスはアジア太平洋フレッシュハーブ市場の主要な数量チャネルであり続けています。
地域分析
中国は2025年のアジア太平洋フレッシュハーブ市場シェアの39.3%を占めました。この地位は、生産者および消費者としての規模、ならびにコリアンダー、ニラ、アジアンバジルの確立された使用を反映しています。需要は可処分所得の増加、レストランセクターの拡大、近代的小売におけるプレミアム包装ハーブ販売によって支えられています。主要都市近郊の屋内生産は、南部生産地域における天候関連リスクのバイヤーによる管理を支援しています。
インドは2026年から2031年にかけてCAGR 13.3%で成長する見込みであり、アジア太平洋フレッシュハーブ市場内で最も成長の速い国となっています。コリアンダーとミントの生産者としての役割が、国内需要と輸出の両方を支えています。二線都市における組織化されたフードサービスの成長が、安定した供給への需要を高めています。農業・加工食品輸出開発機構の枠組みが、地域貿易向けの輸出と認証を支援しています。オーストラリアはフレッシュハーブの組織化された小売チャネルが発達しています。
日本は厳格な品質要件と、コンビニエンスストアおよびレストラン向けの植物工場供給が特徴です。アジア太平洋その他には、東南アジア、台湾、韓国、その他の地域市場が含まれます。シンガポールは2024年4月に2ヘクタールのArtisan Greenサイトが認定された注目すべき管理環境ハブです。タイの小売グループはバンコク首都圏全体で包装済みハーブを流通させています。東南アジアは引き続き最も重大なコールドチェーン制約に直面していますが、共有保管とデジタルシステムが特定のルートで状況を改善しています。
競合状況
アジア太平洋フレッシュハーブ市場は断片化しており、栽培者、ウェットマーケット卸売業者、管理環境事業者、小売流通業者にわたって分散した構造を持っています。Woolworths Group Limited、Coles Group Limited、CP Axtra Public Company Limited、Central Retail Corporation Public Company Limited、NTUC FairPrice Co-operative Limitedが市場の主要参加者の一部です。小売グループは消費者への重要なルートを管理し、生産者は鮮度、トレーサビリティ、生産の一貫性で競争しています。この構造により、大規模小売業者が棚へのアクセスを支配している場合でも、地域サプライヤーが役割を果たせます。
技術の活用はアジア太平洋フレッシュハーブ市場における重要な競争要因です。MIRAI Co., Ltd.は植物工場運営においてIoTベースの栽培およびリモート管理技術を使用しており、海外市場でのプロジェクトを通じて植物工場技術を拡大しています。Artisan Greenはシンガポール施設のデジタル農場管理システムについてシーメンスと提携しました。Colesは2025年のNurture Fundを活用して、オーストラリアのフレッシュハーブ栽培者によるカードボードパネット採用を支援しました。これらの取り組みは、数量だけでなく供給の一貫性、包装、運営管理に焦点を当てています。
都市近郊農場と組織化された小売間のプレミアムコールドチェーンルートは、インドと東南アジアで依然として十分に対応されていません。ウェットマーケット製品向けのガス置換包装も、支配的な地域サプライヤーが存在しません。越境トレーサビリティツールは、小規模農家ネットワークが低コストで採用することが依然として困難です。これらのギャップは、品質管理とコンプライアンスを改善できる生産者と流通業者に機会をもたらします。アジア太平洋フレッシュハーブ市場は、したがって生産と流通の両レベルで競争的です。
アジア太平洋フレッシュハーブ産業リーダー
-
Woolworths Group Limited
-
Coles Group Limited
-
CP Axtra Public Company Limited(Lotus's)
-
Central Retail Corporation Public Company Limited
-
NTUC FairPrice Co-operative Limited
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋フレッシュハーブ市場 このレポートでカバーされる企業
- MIRAI Co., Ltd.
- Holla-Fresh Pty Ltd
- Coolibah Herbs Pty Ltd
- Herb-Ivore Fresh Herbs Pty Ltd
- Riverdale Herbs
- Artisan Green
- CropCiti
- Monoluxury Sdn. Bhd.
- Sam AgriTech Limited
- Woolworths Group Limited
- Coles Group Limited
- CP Axtra Public Company Limited (Lotus's)
- Central Retail Corporation Public Company Limited (Tops)
- NTUC FairPrice Co-operative Limited
最近の産業開発事情 アジア太平洋フレッシュハーブ市場
- 2026年2月:MIRAI Co., Ltd.は2025年12月から2026年2月にかけて、モンゴル、タジキスタン、フィリピンの4社と人工光型植物工場の導入・運営に関する覚書を締結しました。フィリピンのプロジェクトにはバジルその他の葉物作物の生産計画が含まれており、設備設置は2026〜2027年に予定されています。
- 2024年11月:オランダの屋内農業企業Growyがシンガポールに8,000平方メートルの垂直型農場を開設しました。この施設は同社の研究開発から商業運営への移行を示すものであり、バジル、パセリ、シソ、マイクログリーンを含む34製品を40以上のホテルおよびレストランに供給しています。
- 2023年10月:Gobi Partnersがマレーシアのアグリテック企業BoomGrowのプレシリーズA資金調達ラウンドに投資し、東南アジア全体への拡大を支援しました。BoomGrowは管理環境マシンファームを通じて葉物野菜、マイクログリーン、ハーブを生産しており、フィリピンのマニラへの事業拡大を行っていました。
アジア太平洋フレッシュハーブ市場レポートの調査範囲
フレッシュハーブ市場とは、バジル、シラントロ、ミント、パセリ、オレガノ、ローズマリー、タイムなどのフレッシュ料理用・芳香性ハーブの生産、栽培、流通、商業化を指します。フードサービス、食品小売、食品加工、その他のエンドユーザーにフレッシュな形態で供給される従来型およびオーガニック栽培ハーブを含みます。
アジア太平洋フレッシュハーブ市場レポートは、製品タイプ(バジル、シラントロ/コリアンダー、ミント、パセリ、チャイブ、オレガノ、ローズマリー、タイム、セージ、ディル、その他のフレッシュハーブ)、カテゴリー(従来型およびオーガニック)、栽培方法(露地栽培、温室栽培、水耕栽培、エアロポニクス栽培、垂直型屋内栽培)、エンドユーザー(フードサービス、食品小売、食品加工、医薬品・ニュートラシューティカル、その他のエンドユーザー)、地域(オーストラリア、中国、インド、日本、アジア太平洋その他)別にセグメント化されています。市場規模と予測は、上記すべてのセグメントについて金額(米ドル)ベースで提供されています。
セグメンテーション概要
| バジル |
| シラントロ/コリアンダー |
| ミント |
| パセリ |
| チャイブ |
| オレガノ |
| ローズマリー |
| タイム |
| セージ |
| ディル |
| その他フレッシュハーブ |
| 従来型 |
| オーガニック |
| 露地栽培 |
| 温室栽培 |
| 水耕栽培 |
| エアロポニクス栽培 |
| 垂直型屋内栽培 |
| フードサービス |
| 食品小売 |
| 食品加工 |
| 医薬品・ニュートラシューティカル |
| その他のエンドユーザー |
| アジア太平洋 | オーストラリア |
| 中国 | |
| インド | |
| 日本 | |
| アジア太平洋その他 |
| 製品タイプ別 | バジル | |
| シラントロ/コリアンダー | ||
| ミント | ||
| パセリ | ||
| チャイブ | ||
| オレガノ | ||
| ローズマリー | ||
| タイム | ||
| セージ | ||
| ディル | ||
| その他フレッシュハーブ | ||
| カテゴリー別 | 従来型 | |
| オーガニック | ||
| 栽培方法別 | 露地栽培 | |
| 温室栽培 | ||
| 水耕栽培 | ||
| エアロポニクス栽培 | ||
| 垂直型屋内栽培 | ||
| エンドユーザー別 | フードサービス | |
| 食品小売 | ||
| 食品加工 | ||
| 医薬品・ニュートラシューティカル | ||
| その他のエンドユーザー | ||
| 地域別 | アジア太平洋 | オーストラリア |
| 中国 | ||
| インド | ||
| 日本 | ||
| アジア太平洋その他 | ||
レポートで回答される主要な質問
アジア太平洋フレッシュハーブ市場の予測成長率はどのくらいですか?
アジア太平洋フレッシュハーブ市場は2026年から2031年にかけてCAGR 9.9%で成長し、2026年の1.21 ビリオン 米ドルから2031年には1.94 ビリオン 米ドルに達する見込みです。
アジア太平洋フレッシュハーブ市場をリードする製品タイプはどれですか?
シラントロ/コリアンダーが2025年に40.8%のシェアで製品需要をリードし、南アジア、東南アジア、中国料理での広範な使用に支えられています。
管理環境農場がフレッシュハーブ供給にとって重要な理由は何ですか?
これらの農場は天候リスクを低減し、配送時間を短縮し、サプライヤーが近代的小売およびフードサービス顧客に一貫した製品を提供するのを支援します。
最大の地域シェアを持つ国はどこですか?
中国は2025年のアジア太平洋フレッシュハーブ市場で最大のシェアを保有し、地域市場の39.3%を占めており、大規模生産、大きな消費者基盤、伝統料理におけるフレッシュハーブの広範な使用に支えられています。