
アジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
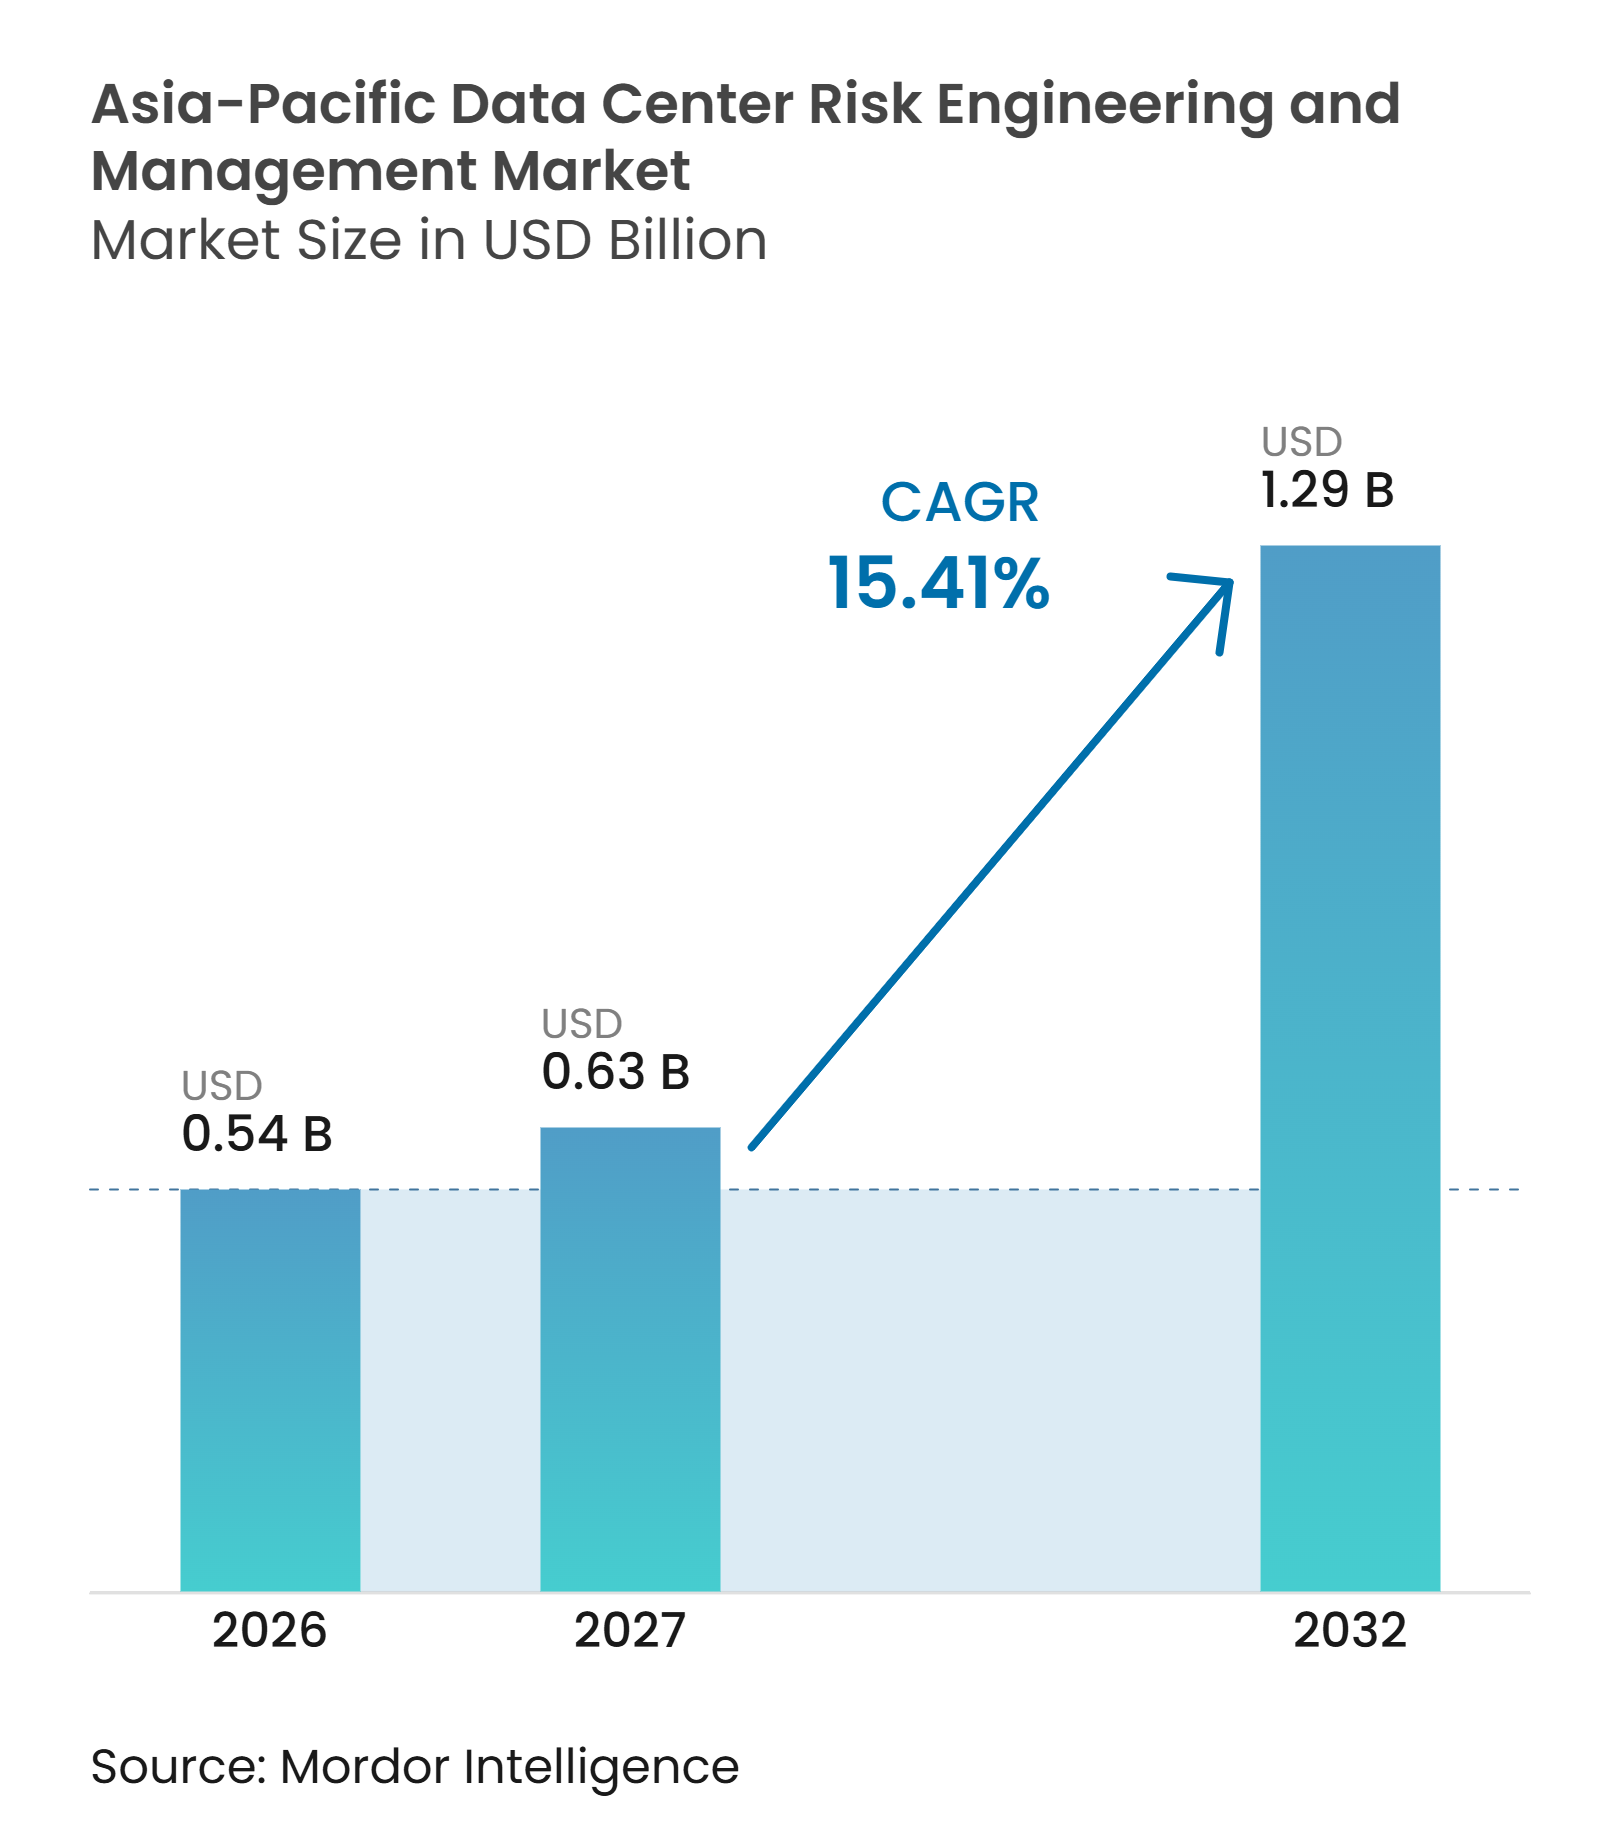
| 基準年の市場規模 (2026) | 0.54 十億米ドル |
| 市場規模 (2027) | 0.63 十億米ドル |
| 市場規模 (2032) | 1.29 十億米ドル |
| 成長率 (2027 - 2032) | 15.41 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場分析
アジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場規模は、2027年から2032年にかけて15.41%のCAGRで、2026年の0.54 ビリオン 米ドルから2032年には1.29 ビリオン 米ドルへと成長する見込みです。新たなハイパースケールキャンパスの建設により、電気、冷却、構造、および気候リスクの統合的なアセスメントの必要性が高まっています。AIワークロードは、高密度コンピューティングが複数の建物システムに同時に影響を与えるため、リスクの割り当て範囲を拡大しています。保険会社、貸し手、および大口顧客は、設計、建設、および運用にわたる文書化されたコントロールを求めています。これにより、エンジニアリングの知識と認証および継続的な検証を組み合わせることができるロバイダーへの需要が生まれています。専門家コストの高さと資格を持つエンジニアの供給不足が、アジア太平洋の複数の活発な拠点における提供能力を制約する可能性があります。
主要レポートのポイント
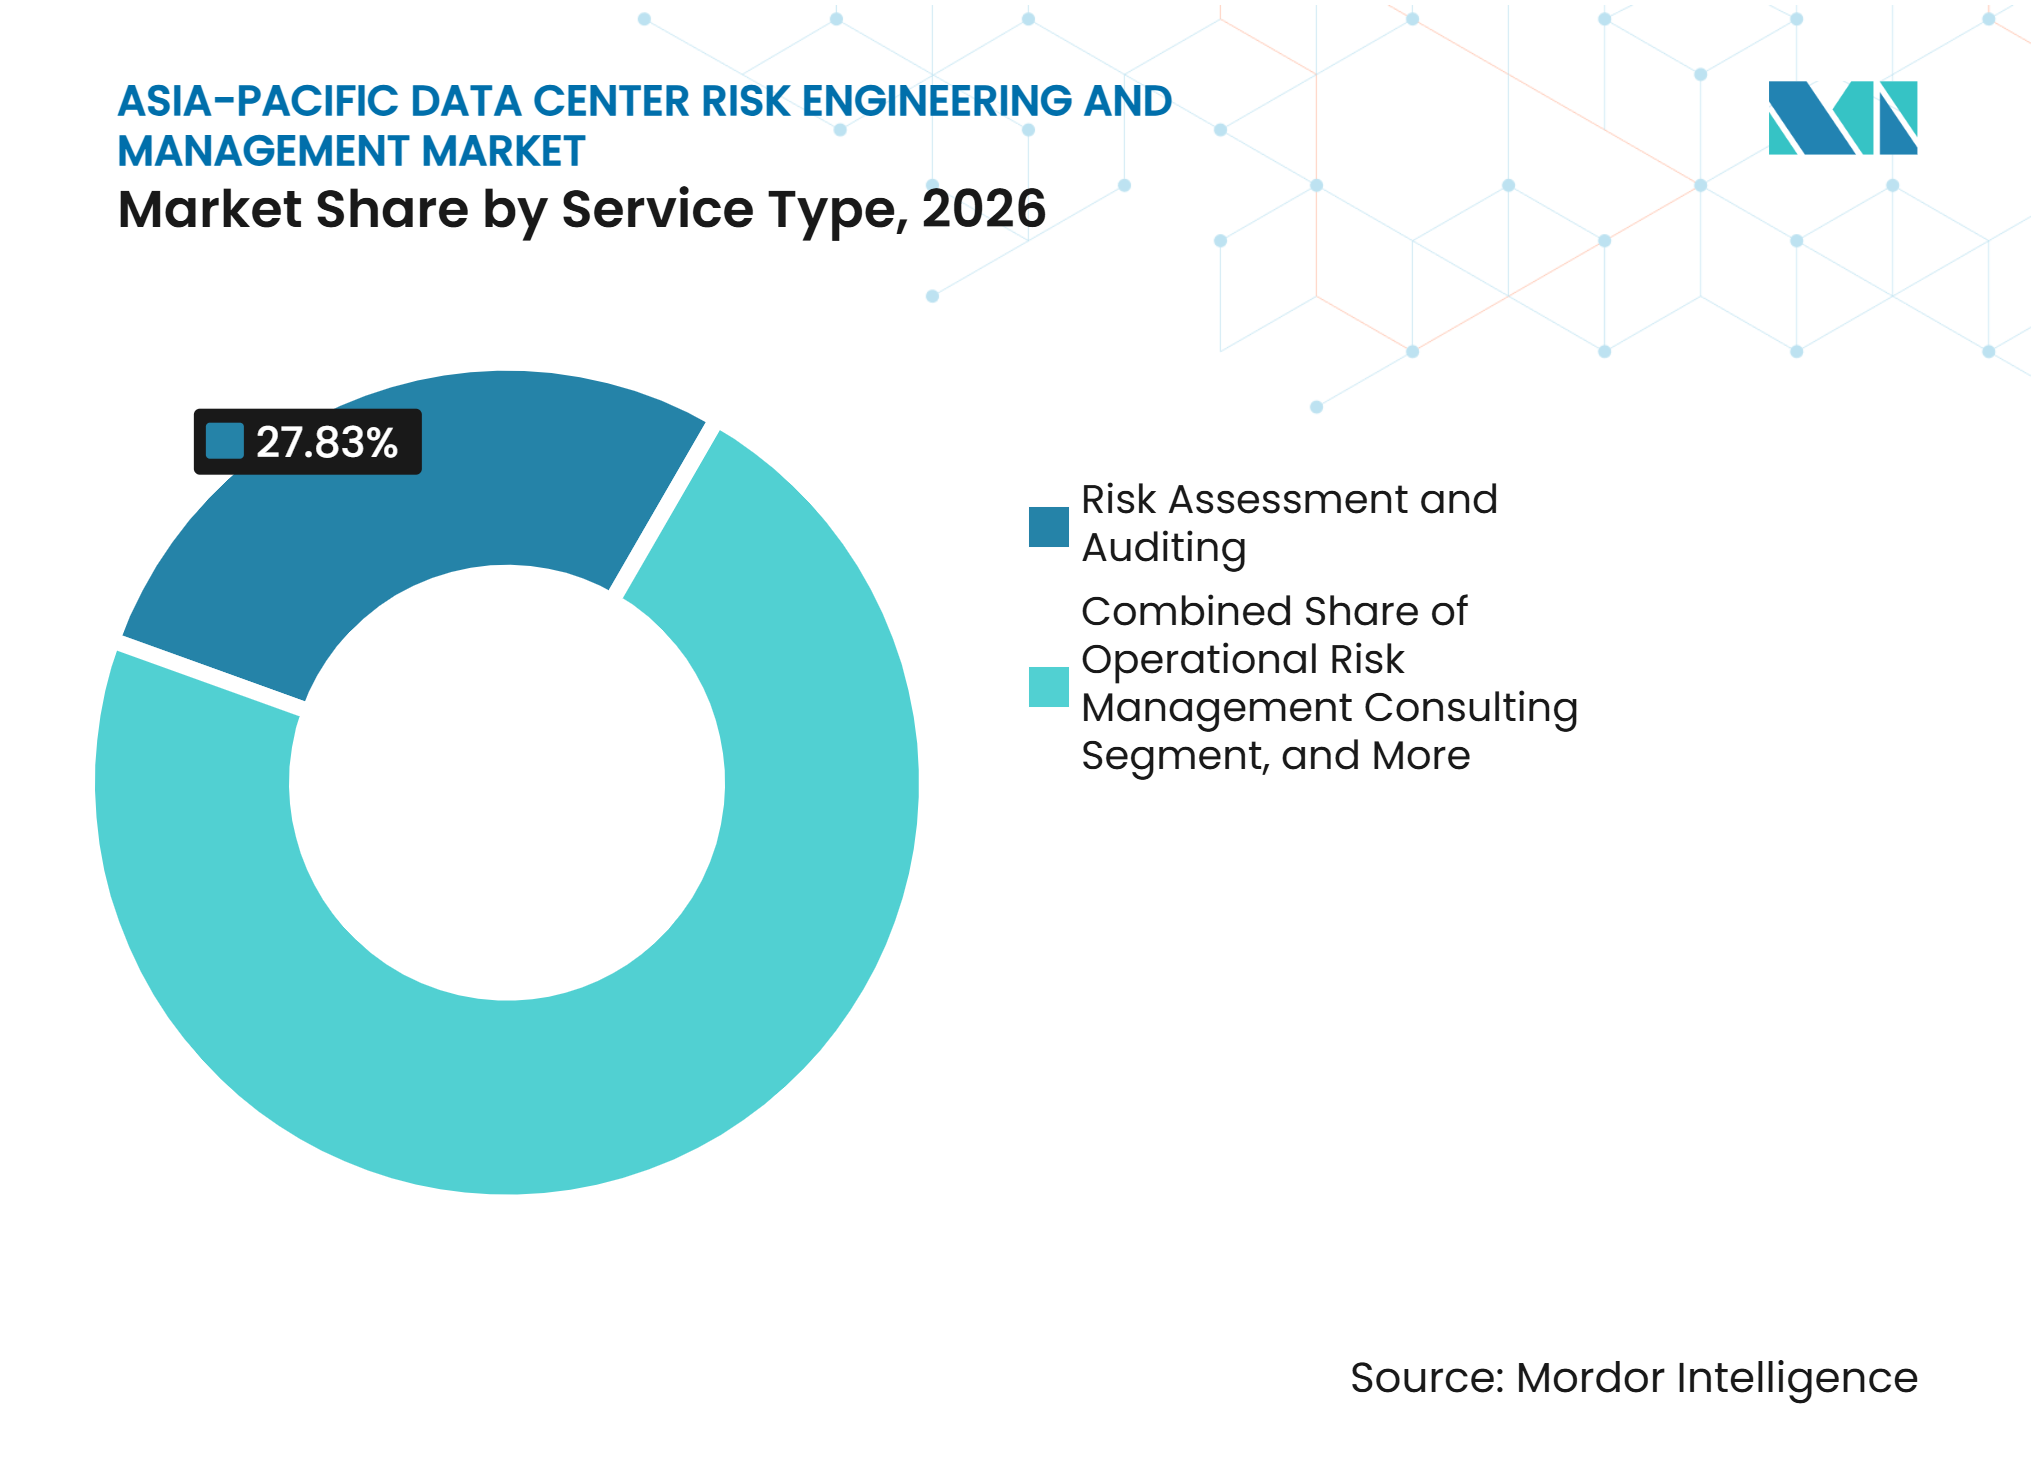
- サービスタイプ別では、リスクアセスメントおよび監査が2026年のアジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場シェアの27.83%を占め、信頼性および可用性エンジニアリングは2032年にかけて16.13%のCAGRで拡大すると予測されています。
- リスクカテゴリー別では、電気および電力インフラリスクが2026年の市場の26.94%を占め、冷却および熱管理リスクは2032年にかけて16.24%のCAGRで成長すると予測されています。
- アセスメント手法別では、定性的リスクアセスメントが2026年の収益の29.68%を占め、継続的リスクアセスメントおよびモニタリングは2032年にかけて16.09%のCAGRで成長すると予測されています。
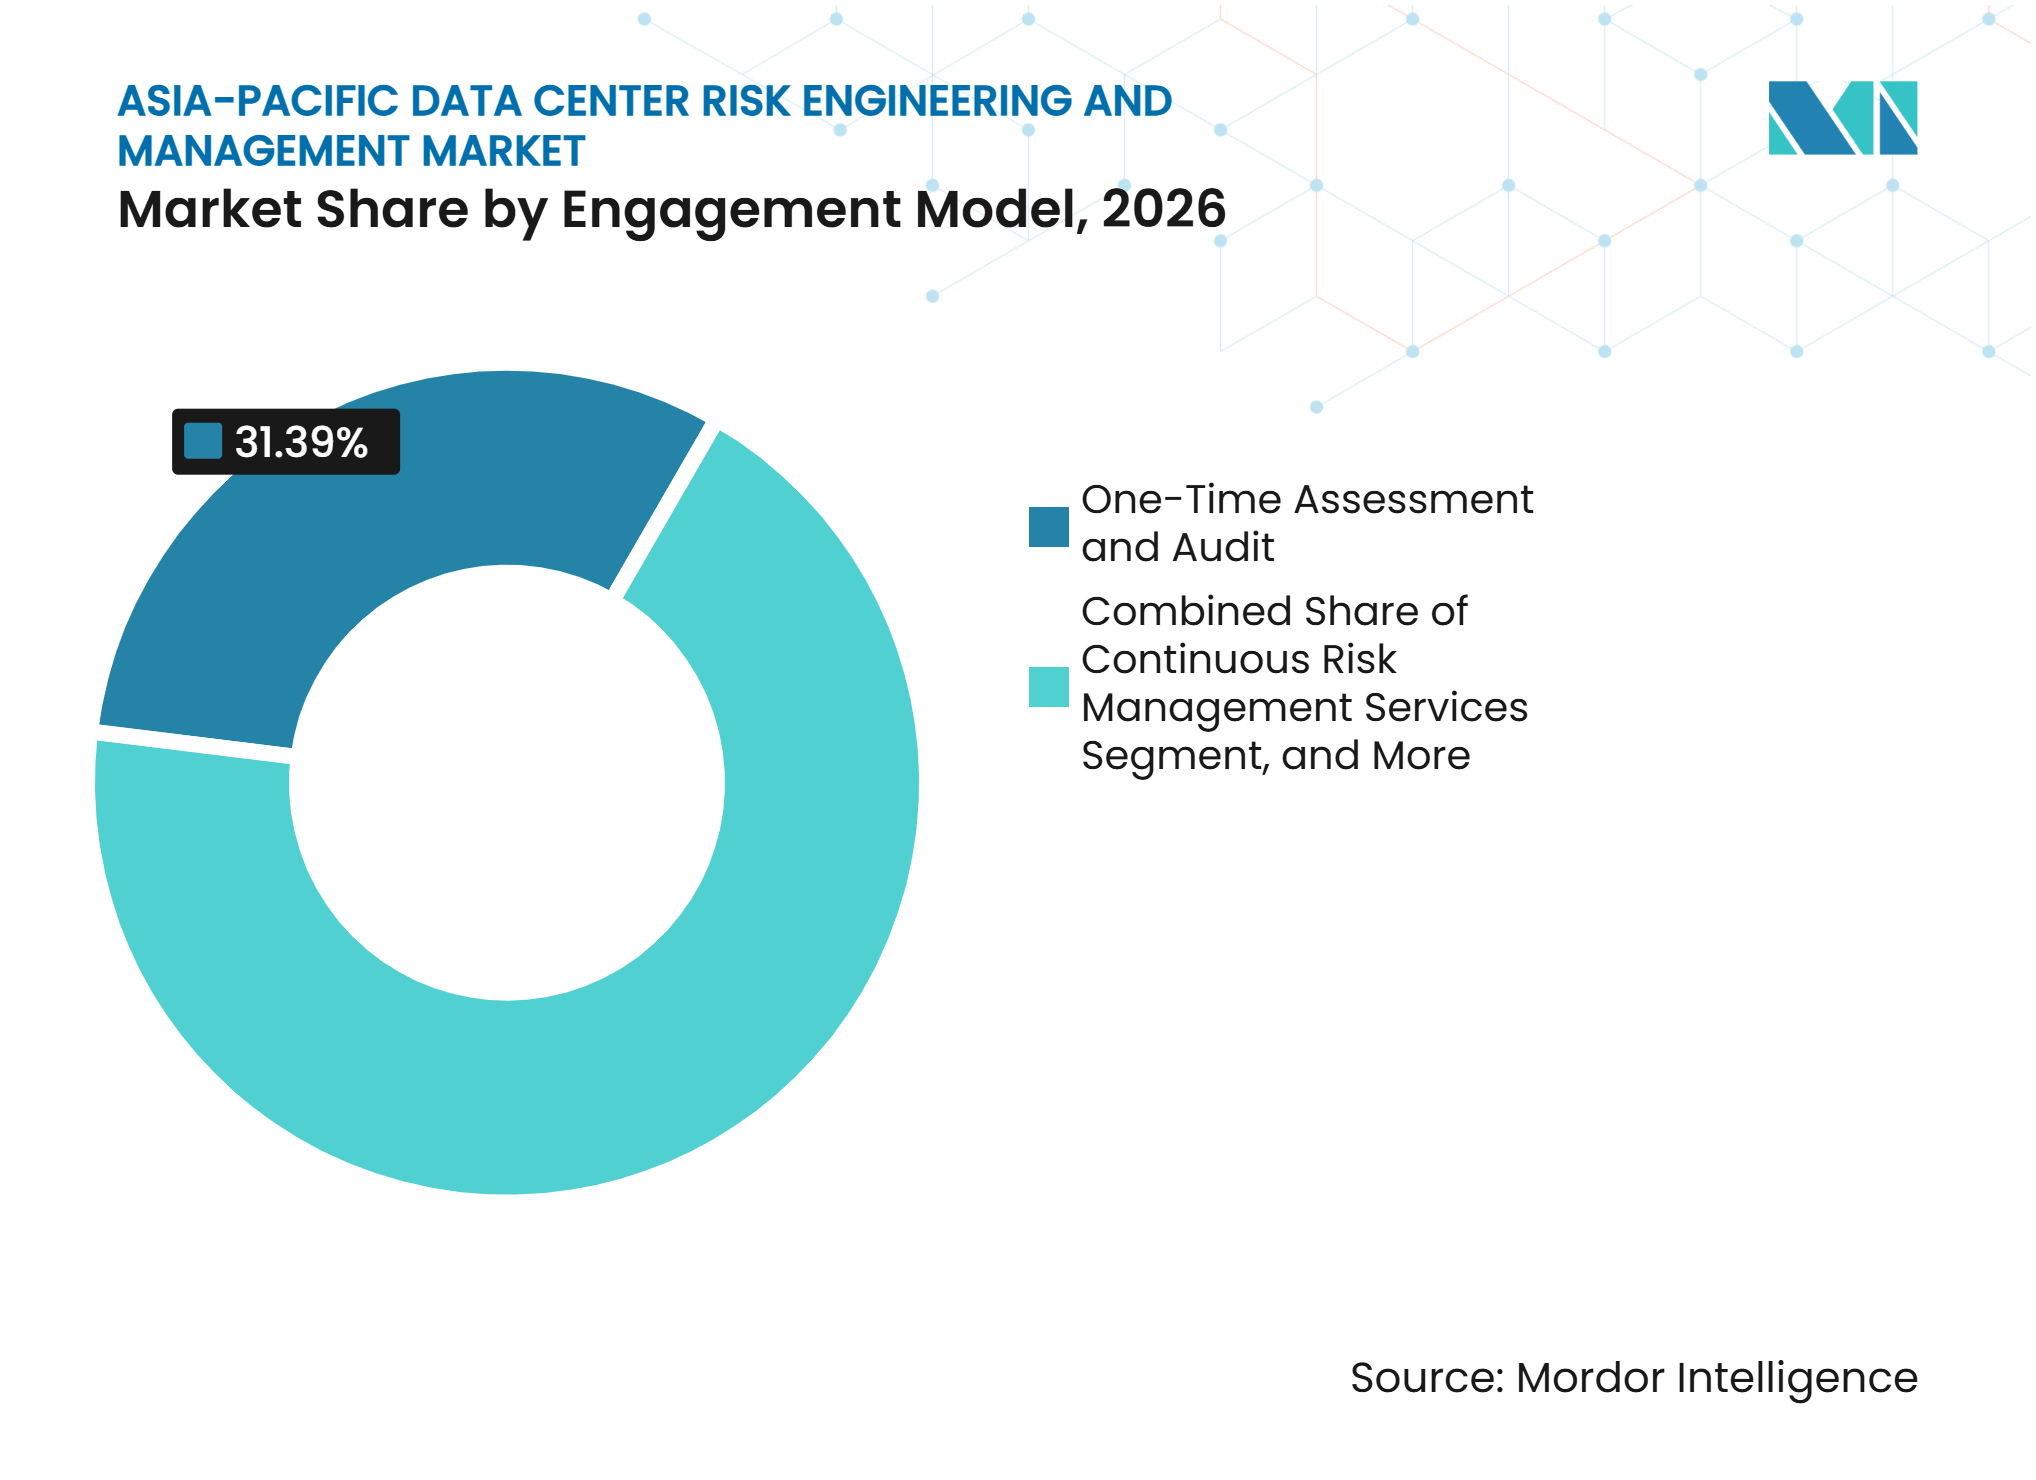
- エンゲージメントモデル別では、一回限りのアセスメントおよび監査が2026年の市場の31.39%を占め、継続的リスクマネジメントサービスは2032年にかけて16.38%のCAGRで成長すると予測されています。
- プロジェクトライフサイクルステージ別では、運用リスクマネジメントが2026年に32.76%のシェアを保持し、拡張、改修、および近代化は2032年にかけて16.52%のCAGRで拡大すると予測されています。
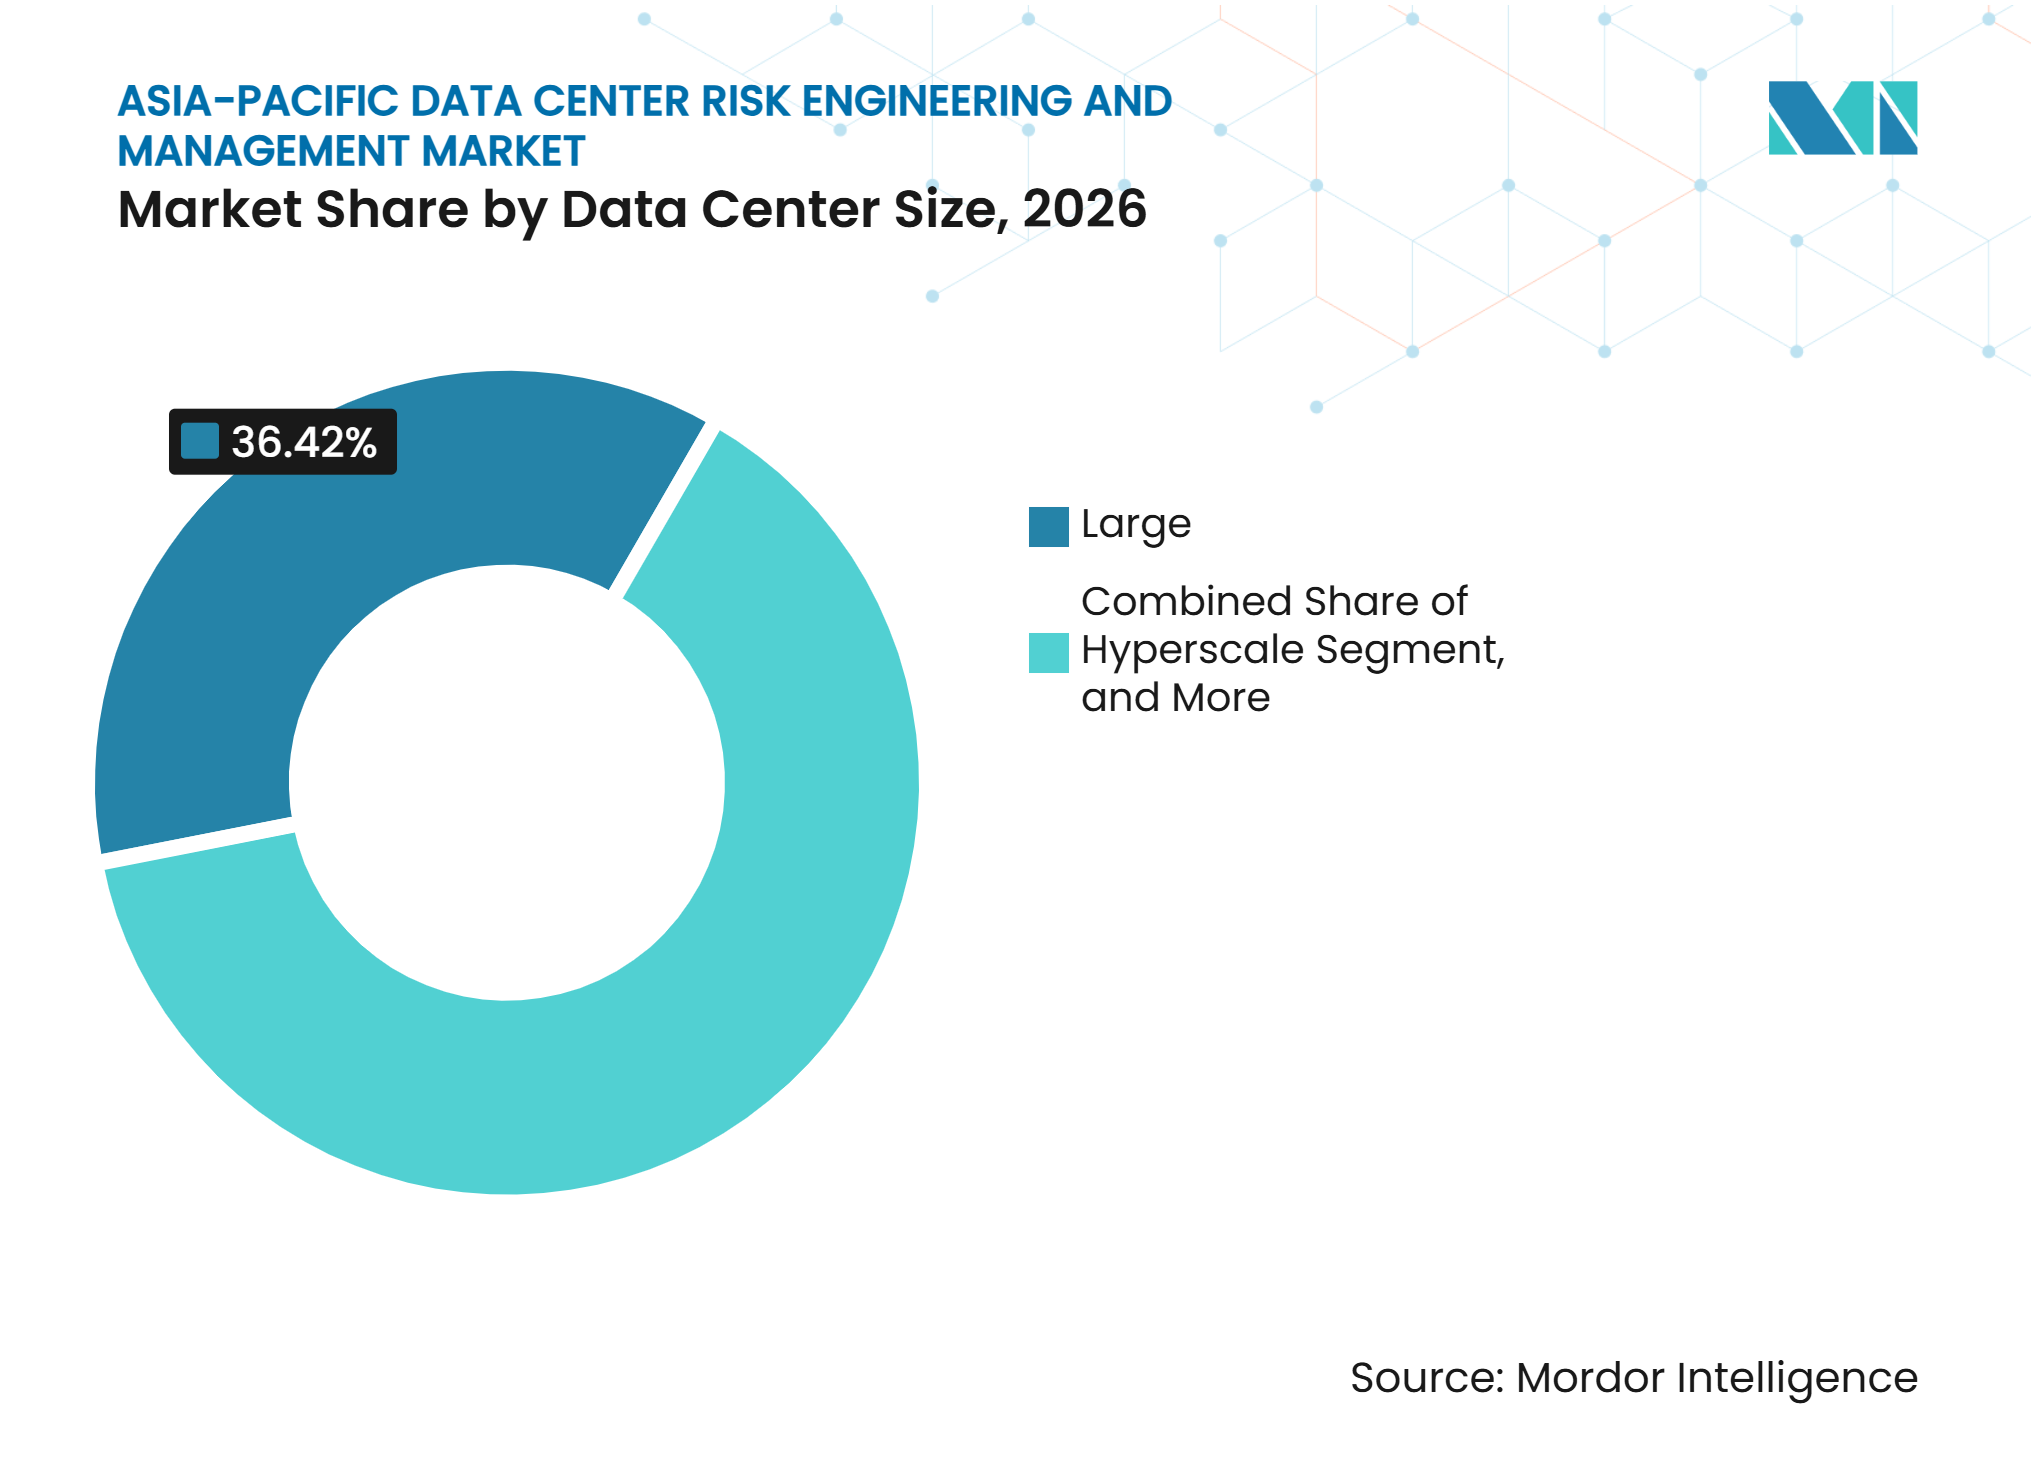
- データセンター規模別では、大規模データセンターが2026年に36.42%のシェアを占め、ハイパースケール施設は2032年にかけて16.06%のCAGRで成長すると予測されています。
- データセンタータイプ別では、コロケーション施設が2026年に39.27%のシェアを保持し、クラウドサービスプロバイダーは2032年にかけて16.21%のCAGRで前進すると予測されています。
- 地域別では、中国が2026年のアジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場シェアの33.05%を占め、インドは2032年にかけて16.26%のCAGRで拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| AIワークロード密度の増加と重要電力の複雑化 | +3.5% | 中国、日本、インド、韓国に集中するアジア太平洋を含むグローバル | 短期(2年以内) |
| ハイパースケールおよびコロケーション容量の拡大 | +3.2% | 中国、インド、オーストラリア、日本、マレーシアを中心とするアジア太平洋 | 短期(2年以内) |
| 信頼性、稼働時間、および可用性要件の向上 | +2.8% | アジア太平洋全域のハイパースケール市場に集中するグローバル | 中期(2〜4年) |
| 保険会社、貸し手、投資家、および顧客による文書化されたリスクコントロールへの需要 | +2.1% | 貸し手および保険会社の方針転換からアジア太平洋への波及を含むグローバル | 中期(2〜4年) |
| 気候、電力網、および集積リスクによる保険適用圧力 | +1.5% | 沿岸部の中国、インド、日本、オーストラリアで最も強いアジア太平洋 | 中期(2〜4年) |
| サイト選定から運用までのライフサイクルリスクエンジニアリング | +1.0% | 成熟したアジア太平洋拠点で最も急速に進展するグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
AIワークロード密度の増加と重要電力の複雑化
AI推論ワークロードは、データセンターの設計と運用のリスクプロファイルを変化させていま。高密度GPUクラスターは、従来のクラウド展開よりも電気配電、バックアップ発電、冷却ループ、および構造システムに対してより大きな需要をもたらします。高密度化は、UPSのサイジング、バスダクトのサイジング、構造荷重、発電機燃料ロジスティクス、および冗長性設計に影響を与えます。これらの相互接続されたシステムは、個別のエンジニアリングチェックではなく、分野横断的に障害経路を検討するリスクレビューを必要とします。オペレーターはまた、アップグレードが施設全体にわたって電力品質、レジリエンス、および安全な運用条件を維持することを確認する必要があります。アジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場は、オペレーターが機器のアップグレードおよび運用変更時に繰り返しの検証を必要とする場合に恩恵を受けます。
ハイパースケールおよびコロケーション容量の拡大
ハイパースケールおよびコロケーションの開発は、アジア太平洋全域でサイト、設計、試運転、および運用に関する継続的な業務の流れを生み出しています。大規模プロジェクトはそれぞれ、電力アクセス、冷却システム、物理的セキュリティ、防火、および運用手順が障害条件下でどのように機能するかを文書化する必要があります。コロケーションオペレーターは、テナントの稼働時間、環境パフォーマンス、および物理的セキュリティに対して直接的な義務を負っています。これらの義務により、建設、引き渡し、およびその後の拡張時に独立した文書化がより重要になります。国際エネルギー機関は、電力網とレジリエンスの問題が世界中で計画されているデータセンタープロジェクトの20%を遅延させる可能性があると報告しました。[1] このような制約により、アジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場において、電力、レジリエンス、サイト選定、および試運転の早期レビューがより価値を持つようになっています。
信頼性、稼働時間、および可用性要件の向上
ハイパースケールテナントは、ティアIII同時保守可能またはティアIV耐障害性の可用性をますます要求しています。これらの要件により、信頼性エンジニアリングは任意の技術サービスではなく、契約履行の中核となっています。アップタイムインスティテュート、ISO/IEC 22237、およびANSI/TIA-942フレームワークは、設計、保守、および運用コントロールが規定のレジリエンスレベルをサポートできることの証拠を要求しています。国際エネルギー機関は、未解決の電力網とレジリエンスの状況をプロジェクト遅延の可能性の重大な原因として特定しました。デジタルモデリング、障害分析、および統合システムテストは、認証、貸し手レビュー、および顧客保証に必要な証拠を提供できます。この要件は、施設が拡張、改修、またはアップグレードされるにつれて、アジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場における繰り返しの業務を支援します。
保険会社、貸し手、投資家、および顧客による文書化されたリスクコントロールへの需
正式なリスク文書化は、資金調達、保険配置、および主要テナントの意思決定においてますます重要になっています。Aonは2026年1月にデータセンターライフサイクル保険プログラムを2.5 ビリオン 米ドルに拡大し、リスクエンジニアリングとサイバー影響モデリングをその提供内容に追加しました。WillisとZurichは2026年4月にデジタルインフラストラクチャープロテクターを3 ビリオン 米ドル以上の引受能力と8項目のリスクエンジニアリングフレームワークとともに立ち上げました。これらのプログラムは、エンジニアリングの調査結果が施設がサービスに入る前に保険条件、資金調達条件、およびプロジェクトの意思決定を形成できることを示しています。FM Globalは2026年7月にデータシートDS 5-32を更新し、データセンターの危険性と現代の施設条件に対応しました。設計の選択、テスト記録、および運用コントロールを検証できるプロバイダーは、最初のプロジェクトフェーズを超えた業務を確保できます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 専門的リスクエンジニアリングおよびアセスメントサービスの高コスト | -2.3% | 日本、オーストラリア、韓国で最も深刻なアジア太平洋 | 短期(2年以内) |
| データセンター専門エンジニアおよび運用リーダーの限られた可用性 | -1.8% | インド、東南アジア、日本で最も深刻なアジア太平洋 | 中期(2〜4年) |
| 断片化されたリスクデータとステークホルダー間での非標準化されたスコアリング | -1.2% | 複数の管轄区域にまたがるアジア太平洋の環境で顕著なグローバル | 中期(2〜4年) |
| 短い建設スケジュール、稼働中サイトの制約、および不完全な試運転証拠 | -0.8% | 高速展開のアジア太平洋拠点で激化するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
専門的リスクエンジニアリングおよびアセスメントサービスの高コスト
専門的リスクエンジニアは、高電圧電力、精密冷却、防火、構造レビュー、およびデジタル試運転のスキルを必要とします。このスキルの組み合わせは、一般的な財産リスクアセスメントよりもコストプレミアムを生み出します。複雑なAI施設は、より大きなチーム、より多くの専門分野、およびより長いレビュー期間を必要とし、業務コストが増加します。オペレーターは、これらのコストを建設予算、資金調達条件、保険要件、および計画外の停止による潜在的な混乱と比較検討する必要があります。小規模なオペレーターは、ライフサイクルサービスを使用する代わりに、試運転のマイルストーンへのエンゲージメントを制限する場合があります。これにより、基礎となる建設活動が堅調であっても、施設ごとの支出が減少する可能性があります。
データセンター専門エンジニアおよび運用リーダーの限られた可用性
経験豊富なデータセンターエンジニアの供給は、アジア太平洋の複数の拠点における提供能力を制限しています。液体冷却は、従来の空冷の試運転、保守、および運用とは異なるスキルを必要とします。液体冷却に関する研究では、インターフェースの標準化と運用能力が展開における重要な課題として特定されています。グローバルな手法を現地の電力網条件、気象条件、許認可、および建設慣行に適応させる必要性も、トレーニングニーズを増加させます。高い価格、ソフトウェアツール、およびリモートモニタリングは、複雑なレビュー中に経験豊富なエンジニアリングの判断をすぐに代替することはできません。したがって、この不足はサービスプロバイダーが完了できるリスク業務の数を引き続き制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
リスクアセスメントがリードし、信頼性エンジニアリングが最も速く成長リスクアセスメントおよび監査は2026年の収益の27.83%のシェアを獲得しました。これは保険引受、建設融資、および入居前認証のエントリーポイントです。業務は通常、サイトの危険性、電気システム、防火、文書化、および設計コントロールがテストされたことの明確な証拠をカバーします。ANSI/TIA-942、アップタイムインスティテュートのティア認証、およびISO/IEC 22237は、この業務の重要なコンプライアンス要素を確立しています。運用リスクマネジメントコンサルティング、コンプライアンス、およびエンジニアリング認証サポートは、運用ライフサイクル全体にわたってサポートを拡張します。
信頼性および可用性エンジニアリングは2032年にかけて16.13%のCAGRを記録すると予測されています。機器の更新サイクルの加速により、試運転後に電力および冷却インフラの新たなレビューが必要になります。単一の障害が重要なワークロードを中断させる可能性がある場合、故障モードおよび影響分析、フォルトツリー分析、および危険性評価が使用されます。SGSは、ハイパースケール施設のテスト、試運転、および運用サポートを含むライフサイクルサービスを提供しています。アジア太平洋データセンターリスクエンジニアリングおよびマネジメント産業は、連続する技術アップグレードを通じて継続するエンゲージメントへと移行しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
リスクカテゴリー別:
電気インフラが最大シェアを保持し、熱リスクが加速電気および電力インフラリスクは2026年の収益の26.94%を占めました。安定した電力供給は、冷却、コンピューティング、防火、セキュリティシステム、および新たな運用上の問題を特定するために使用されるモニタリングツールをサポートします。高密度AIクラスターは、バスダクト、UPSシステム、開閉装置、およびバックアップ発電に対してより大きな需要をもたらします。単一の電気障害は、コンピューティング容量と液体冷却ポンプの両方を混乱させる可能性があります。リチウムイオンUPSシステムがより広く展開されるにつれて、火災および生命安全リスクも注目を集めています。
冷却および熱管理リスクは2032年にかけて16.24%のCAGRで拡大すると予測されています。液体冷却は、ポンプの誤作動、冷却剤の劣化、漏れ、互換性のない金属、および圧力損失からのリスクをもたらします。Schneider Electricは、これらの障害をAIデータセンターにおけるダウンタイム、インフラ損傷、およびサービスレベルのエクスポージャーの原因として特定しています。環境および気候リスクは、熱、洪水、および水の制約にさらされている場所に圧力を加えます。これらの条件は、アジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場における専門的なアセスメントフレームワークの役割を拡大します。
アセスメント手法別:
定性的レビューがリードし、継続的モニタリングが拡大定性的リスクアセスメントは2026年に29.68%の収益シェアを保持しました。これは初期監査、コンプライアンスレビュー、および保険会社の事前リスク調査をサポートします。そのコストの低さと広い適用可能性は、運用パフォーマンスデータが限られている場合に有用です。これは、最初の主要なデータセンター開発を受け入れている新規建設拠点で一般的です。定量的アセスメントおよびシナリオベースの分析は、十分な運用データを持つより技術的な業務に使用されます。
継続的リスクアセスメントおよびモニタリングは2032年にかけて16.09%のCAGRで成長すると予測されています。センサー統合、デジタルツインツール、およびデータセンターインフラマネジメントシステムにより、重要なシステム条件の継続的なレビューが可能になります。ISO/IEC 22237およびEN 50600は、その認証アプローチ内に継続的な監視を含めています。これにより、継続的なアセスメントは大規模なコロケーションオペレーターとその貸し手に関連するものとなります。シミュレーションおよびデジタルモデリングも、物理的な変更が行われる前の改修の意思決定をサポートします。
エンゲージメントモデル別:
一回限りの監査がリードし、継続的サービスが提供を変革一回限りのアセスメントおよび監査は2026年に31.39%のシェアを保持しました。新しい施設は多くの場合、保険、認証、または資金調達要件を満たすために試運転段階のレビューを必要とします。定期的リスクレビューおよびマネージドリスクエンジニアリングは、定期的なガバナンスサポートを必要とするオペレーターにサービスを提供します。統合エンジニアリングおよびアドバイザリーサービスは、リスクエンジニアリングが資本計画および企業ガバナンスと連携している場合に使用されます。この組み合わせにより、アジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場全体でプロジェクトベースの業務が引き続き重要となっています。
継続的リスクマネジメントサービスは2032年にかけて16.38%のCAGRで前進すると予測されています。継続的なアドバイザリー契約により、オペレーターは重要なコントロールがどのように機能しているかについての最新の証拠を得ることができます。Willisは2026年7月に、データセンター保険容量に対するグローバルな需要が15 ビリオン 米ドルに近づいていると述べました。[2] 大規模なマルチサイトオペレーターはまた、異なる現地コードと試運転慣行にわたって比較可能なリスクスコアを必要とします。エンジニアリングの深さと国境を越えた提供能力を持つプロバイダーは、この業務に有利な立場にあります。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
プロジェクトライフサイクルステージ別:
運用がリードし、近代化が勢いを増す運用リスクマネジメントは2026年の収益の32.76%を占めました。このセグメントは、継続的なコントロールレビューを必要とするデータセンターの大規模な既存設備基盤を反映しています。従来のクラウドワークロード向けに設計された施設は、高密度AIラックをサポートする前に新たなアセスメントが必要になる場合があります。サイト選定および実現可能性、設計およびエンジニアリング、ならびに建設および試運転は、開発の初期フェーズをカバーします。各ステージは、証拠、検証、およびリスクコントロールに対する明確な要件を生み出します。
拡張、改修、および近代化は2032年にかけて16.52%のCAGRで成長すると予測されています。新しいGPU世代は、施設の運用期間中に大幅な電力または冷却のアップグレードを必要とする場合があります。これにより、改修エンジニアリングは偶発的な業務ではなく、繰り返し可能なサービスイベントとなります。中国の東数西算プログラムも、施設を新たなコンピュティング用途に適応させるアセスメントへの需要を生み出しています。アジア太平洋データセンターリスクエンジニアリングおよびマネジメント産業は、建物のライフサイクルと機器の更新サイクルの間のギャップから繰り返しの業務を得ています。
データセンター規模別:
大規模施設がリードし、ハイパースケールが成長率を設定大規模データセンターは2026年の収益シェアの36.42%を占めました。これらはコロケーションオペレーターと大規模インターネット企業の現在の容量の主要なシェアを占めています。その規模は、電気配電、冷却、構造システム、および運用コントロールの広範なレビューを必要とします。中規模および小規模施設は、業務ごとの複雑さが低くなっています。それらの合計量は、リスクエンジニアリングサービスに対する意味のある要を引き続きサポートしています。
ハイパースケール施設は2032年にかけて16.06%のCAGRで成長すると予測されています。各キャンパスは、サイト選定、設計レビュー、建設試運転、および運用保証にわたる業務を必要とします。これにより、小規模な施設タイプよりも多くの請求可能なスコープが生まれます。国際エネルギー機関は、AI導入の拡大に伴いデータセンターの電力需要が増加すると予測しています。電力使用量の増加により、レジリエンス、電力網接続、および熱管理がハイパースケールオペレーターのサービスニーズの中心となっています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
データセンタータイプ別:
コロケーションがリードし、クラウドサービスプロバイダーが最も速く成長コロケーション施設は2026年の収益の39.27%を占めました。オペレーターはテナントの稼働時間、環境コンプライアンス、および物理的セキュリティに対して直接的な説明責任を持っています。これらのコミットメントにより、エンジニアリングレビューは繰り返しの運用要件となっています。エンタープライズおよびエッジ施設は、より分散したワークロードにサービスを提供します。エッジ展開は、金融サービス、ヘルスケア、および産業オートメーションにおけるレイテンシーに敏感な用途に関連性を持つようになっています。
クラウドサービスプロバイダーは2032年にかけて16.21%のCAGRで成長すると予測されています。そのAIインフラへの投資は、施設設計、冷却要件、およびガバナンスニーズを変化させています。オペレーターおよびテナントとして、これらのプロバイダーは外部レビューにも耐えられる内部コントロールを必要とします。アジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場は、規制当局および機関投資家が独立した検証を求める場合に恩恵を受けることができます。この環境は、エンジニアリングのレジリエンスと文書化されたガバナンス要件の両方に対応できる企業に有利です。
地域分析
中国
中国は2026年のアジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場規模の33.05%を占めました。同国は地域最大の運用容量基盤と、AIおよびハイパフォーマンスコンピューティング施設の大規模なパイプラインを持っています。エネルギーパフォーマンスと電力可用性は、新しい施設にとって重要なコンプライアンス上の考慮事項です。東数西算プログラムは地域をまたいで容量を誘導し、サイト固有の電力およびレジリエンスレビューの必要性を高めています。同国の拡大は、複数の拠点にわたって電気インフラ、冷却、および文書化されたコントロールをアセスメントできるプロバイダーへの需要を支援しています。
インド
インドはアジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場において2032年にかけて16.26%のCAGRで拡大すると予測されています。デジタル個人データ保護法に基づくデータ居住義務は、AI推論ワークロードのローカルホスティングを支援しています。これにより、リスクエンジニアリングおよび保証サービスの国内提供能力の重要性が高まっています。電力可用性、電力網の変動性、およびモンスーンへの露出は、グローバルなリスクフレームワークの現地適応を必要とします。これらの条件により、建設フェーズの試運転と運用レジリエンスが新規容量の中心的な要件となっています。
日本、韓国、オーストラリア、および新興アジア太平洋
日本は、大東京圏での長い電力網接続タイムラインを含む複雑な電力インフラ条件に直面しています。日本の電力網モニターは、データセンターと半導体生産をドライバーの一つとして、今後10年間で国内電力需要が5.3%上昇すると予測しました。韓国のAIデータセンター特別法は2027年第1四半期に施行され、首都圏外の適格施設に対してワンストップ許可アプローチを創設します。オーストラリアの重要インフラセキュリティ法と連邦ワークロードホスティング施設に対する必須の5スターNABERS評価は、監査可能なレジリエンスとエネルギーパフォーマンス要件を生み出しています。[3] マレーシア、インドネシア、タイ、およびベトナムは、現地の電力、気候、許認可、および試運転条件を考慮したサービスを必要としています。
競合環境
市場集中度
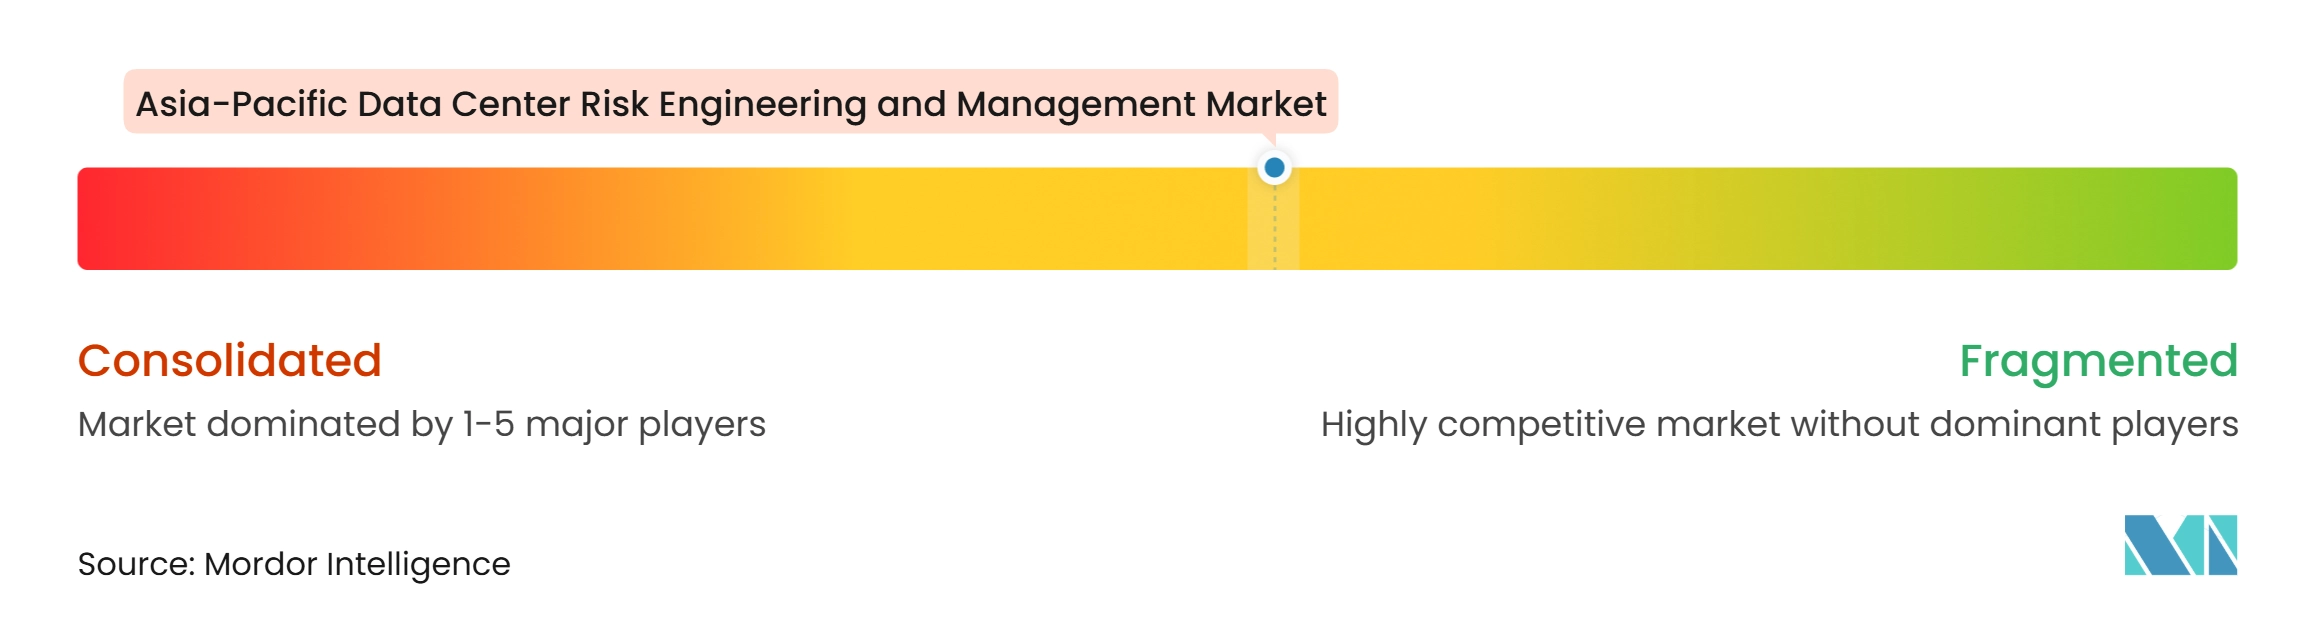
アジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場には、グローバルな保険会社、専門的リスクエンジニアリング会社、試験・検査・認証プロバイダー、エンジニアリングコンサルタント、および不動産関連アドバイザーが含まれます。競争は、ライフサイクル保証、事前リスク調査、および文書化されたレジリエンス業務において最も激しくなっています。Zurichレジリエンスソリューションズは2026年1月に100名以上のエンジニアを擁する専任のデータセンターリスクアドバイザリープラクティスを設立しました。Aonは2026年1月にライフサイクルプログラムを2.5 ビリオン 米ドルに拡大し、統合エンジニアリングと保険容量が重要な競争上の特徴になりつつあることを示しました。
WillisとZurichは2026年4月に3 ビリオン 米ドル以上の引受能力を持つデジタルインフラストラクチャープロテクターを共同立ち上げしました。この製品は、建設、運用財産、海上、および貨物補償を構造化されたリスクエンジニアリングフレームワークと組み合わせています。Bureau Veritasは2026年4月にLotusworksの買収に合意し、データセンターおよび半導体施設向けのより強力な試運転および品質保証プラットフォームを構築しました。TÜV SÜDのグローバルリスクコンサルタンツは2026年1月にAonの米国フィールドサービス事業を買収し、専門的な財産リスクエンジニアを追加しました。
AIインフラが施設要件を変化させるにつれて、認証および標準の専門知識もますます重要になっています。DNVは2026年10月に日本でISO/IEC 42001に基づく最初のAIマネジメント認証を授与しました。アップタイムインスティテュートのティア認証、TIA-942、ISO/IEC 22237、NABERS、および現地エネルギー規則は、企業が差別化する基本要件を設定しています。国をまたいで比較可能なレポートを提供できるプロバイダーは、マルチマーケットポートフォリオを持つハイパースケーラー、コロケーションオペレーター、貸し手、および保険会社にサービスを提供できます。専門的な深さ、信頼できるテスト記録、および国境を越えた一貫性は、引き続き重要な購買基準となる可能性があります。
アジア太平洋データセンターリスクエンジニアリングおよびマネジメント産業リーダー
-
FM Insurance Company Limited
-
Zurich Insurance Company Ltd
-
Marsh & McLennan Companies, Inc.
-
Willis Towers Watson Public Limited Company
-
Aon plc
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場 このレポートでカバーされる企業
- FM Insurance Company Limited
- Zurich Insurance Company Ltd
- Marsh & McLennan Companies, Inc.
- Willis Towers Watson Public Limited Company
- Aon plc
- Howden Broking Group Limited
- Lockton Companies, LLC
- Swiss Reinsurance Company Ltd
- Munich Reinsurance Company
- Allianz SE
- Sompo Holdings, Inc.
- HDI Global SE
- Bureau Veritas SA
- SGS Société Générale de Surveillance SA
- Intertek Group plc
- TÜV SÜD AG
- DNV AS
- Jones Lang LaSalle Incorporated
- CBRE Group, Inc.
- Cushman & Wakefield plc
- AECOM
- Arup Group Limited
- Jacobs Solutions Inc.
- WSP Global Inc.
- Salute Mission Critical LLC
- Schneider Electric SE
- Siemens AG
- Johnson Controls International plc
- Honeywell International Inc.
最近の産業開発事情 アジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場
- 2026年7月:FM Globalはデータシート DS 5-32(データセンターおよび関連施設)の暫定改訂を発行し、液体冷却およびリチウムイオンUPS展開を反映するために危険性ガイダンス、冷却システムの用語、およびIT負荷の定義を更新しました。これはリスクアセッサーと保険会社が新規および既存の施設設計を検証する際の改訂されたエンジニアリング標準です。
- 2026年7月:Willis(WTW)は、容量需要が15 ビリオン 米ドルに近づく中、データセンターオーナーに対して保険購入を再考するよう促すガイダンスを世界的に発行し、過剰保険を避け、限度額が実際の施設リスクプロファイルを反映するようにするために、証拠に基づくリスクエンジニアリング主導のエクスポージャー定量化を提唱しました。
- 2026年6月:ブルームバーグは、中国が2兆人民元(295 ビリオン 米ドル)の5カ年国家AIデータセンター投資プログラムを準備していると報告しました。これは記録上最大の単一国家デジタルインフライニシアチブであり、中国における構造的に拡大した複数年にわたるリスクエンジニアリング需要サイクルを生み出しています。
- 2026年4月:Bureau Veritas SAは、ミッションクリティカルな試運転、品質保証、および品質管理のグローバルリーダーであるLotusworksを3億ユーロ(339 ミリオン 米ドル)で買収する契約に署名し、ハイパースケーラーおよび半導体メーカーのクライアントから2025年に1億3,100万ユーロ(148 ミリオン 米ドル)の収益を上げる専任のデータセンターおよび半導体試運転プラットフォームを構築しました。
アジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場レポートの範囲
アジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場は、データセンターオペレーターが運用、物理的、サイバーセキュリティ、環境、および規制上のリスクを特定、アセスメント、軽減、および管理するのを支援するサービス、ソリューション、およびテクノロジーを包含しています。これらの提供物は、地域全体のデータセンター施設のビジネス継続性、インフラレジリエンス、規制コンプライアンス、および信頼性の高い運用をサポートします。
アジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場レポートは、サービスタイプ(リスクアセスメントおよび監査、信頼性および可用性エンジニアリング、故障モードおよび影響分析(FMEA)、フォルトツリーおよび根本原因分析、危険性識別およびリスク評価、リスク軽減計画、運用リスクマネジメントコンサルティング、ならびにコンプライアンスおよびエンジニアリング認証サポート)、リスクカテゴリー(電気および電力インフラリスク、冷却および熱管理リスク、火災および生命安全リスク、構造および建物インフラリスク、環境および気候リスク、運用および人的エラーリスク、サプライチェーンおよび機器可用性リスク、ならびに物理的セキュリティおよびアクセスリスク)、アセスメント手法(定性的リスクアセスメント、定量的リスクアセスメント、信頼性中心アセスメント、シナリオベースのリスク分析、シミュレーションおよびデジタルモデリング、ならびに継続的リスクアセスメントおよびモニタリング)、エンゲージメントモデル(一回限りのアセスメントおよび監査、定期的リスクレビュー、継続的リスクマネジメントサービス、マネージドリスクエンジニアリング、ならびに統合エンジニアリングおよびアドバイザリーサービス)、プロジェクトライフサイクルステージ(サイト選定および実現可能性、設計およびエンジニアリング、建設および試運転、運用リスクマネジメント、ならびに拡張、改修、および近代化)、データセンター規模(小規模、中規模、大規模、およびハイパースケール)、データセンタータイプ(コロケーション、クラウドサービスプロバイダー(CSP)、ならびにエンタープライズおよびエッジ)、ならびに地域(中国、インド、日本、韓国、オーストラリア、およびアジア太平洋その他)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| リスクアセスメントおよび監査 |
| 信頼性および可用性エンジニアリング |
| 故障モードおよび影響分析(FMEA) |
| フォルトツリーおよび根本原因分析 |
| 危険性識別およびリスク評価 |
| リスク軽減計画 |
| 運用リスクマネジメントコンサルティング |
| コンプライアンスおよびエンジニアリング認証サポート |
| 電気および電力インフラリスク |
| 冷却および熱管理リスク |
| 火災および生命安全リスク |
| 構造および建物インフラリスク |
| 環境および気候リスク |
| 運用および人的エラーリスク |
| サプライチェーンおよび機器可用性リスク |
| 物理的セキュリティおよびアクセスリスク |
| 定性的リスクアセスメント |
| 定量的リスクアセスメント |
| 信頼性中心アセスメント |
| シナリオベースのリスク分析 |
| シミュレーションおよびデジタルモデリング |
| 継続的リスクアセスメントおよびモニタリング |
| 一回限りのアセスメントおよび監査 |
| 定期的リスクレビュー |
| 継続的リスクマネジメントサービス |
| マネージドリスクエンジニアリング |
| 統合エンジニアリングおよびアドバイザリーサービス |
| サイト選定および実現可能性 |
| 設計およびエンジニアリング |
| 建設および試運転 |
| 運用リスクマネジメント |
| 拡張、改修、および近代化 |
| 小規模 |
| 中規模 |
| 大規模 |
| ハイパースケール |
| コロケーション |
| クラウドサービスプロバイダー(CSP) |
| エンタープライズおよびエッジ |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| オーストラリア |
| アジア太平洋その他 |
| サービスタイプ別 | リスクアセスメントおよび監査 |
| 信頼性および可用性エンジニアリング | |
| 故障モードおよび影響分析(FMEA) | |
| フォルトツリーおよび根本原因分析 | |
| 危険性識別およびリスク評価 | |
| リスク軽減計画 | |
| 運用リスクマネジメントコンサルティング | |
| コンプライアンスおよびエンジニアリング認証サポート | |
| リスクカテゴリー別 | 電気および電力インフラリスク |
| 冷却および熱管理リスク | |
| 火災および生命安全リスク | |
| 構造および建物インフラリスク | |
| 環境および気候リスク | |
| 運用および人的エラーリスク | |
| サプライチェーンおよび機器可用性リスク | |
| 物理的セキュリティおよびアクセスリスク | |
| アセスメント手法別 | 定性的リスクアセスメント |
| 定量的リスクアセスメント | |
| 信頼性中心アセスメント | |
| シナリオベースのリスク分析 | |
| シミュレーションおよびデジタルモデリング | |
| 継続的リスクアセスメントおよびモニタリング | |
| エンゲージメントモデル別 | 一回限りのアセスメントおよび監査 |
| 定期的リスクレビュー | |
| 継続的リスクマネジメントサービス | |
| マネージドリスクエンジニアリング | |
| 統合エンジニアリングおよびアドバイザリーサービス | |
| プロジェクトライフサイクルステージ別 | サイト選定および実現可能性 |
| 設計およびエンジニアリング | |
| 建設および試運転 | |
| 運用リスクマネジメント | |
| 拡張、改修、および近代化 | |
| データセンター規模別 | 小規模 |
| 中規模 | |
| 大規模 | |
| ハイパースケール | |
| データセンタータイプ別 | コロケーション |
| クラウドサービスプロバイダー(CSP) | |
| エンタープライズおよびエッジ | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 |
レポートで回答される主要な質問
アジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場の規模はどのくらいですか?
アジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場は2026年に0.54 ビリオン 米ドルと評価されており、2027年から2032年にかけて15.41%のCAGRで2032年までに1.29 ビリオン 米ドルに達すると予測されています。この予測は、新しいAI指向のインフラ全体にわたる専門的なリスク業務の拡大するニーズを反映しています。
アジア太平洋でデータセンターリスクエンジニアリングサービスへの需要を促進しているものは何ですか?
AIワークロード密度の高まり、新たなハイパースケール容量、および保険会社、貸し手、テナントからの強化された要件が需要を増加させています。アジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場はまた、電力、冷却、試運転、および運用コントロールを独立して文書化する必要がある場合にも恩恵を受けます。
アジア太平洋データセンターリスクエンジニアリングおよびマネジメントをリードするサービスタイプはどれですか?
リスクアセスメントおよび監査が2026年に27.83%の収益シェアでリードしています。これはサイトレビュー、電気および防火チェック、ならびに資金調達、保険、認証、および入居前の意思決定に必要な文書化をサポートします。
2032年にかけて最も速く成長すると予測されるリスクカテゴリーはどれですか?
冷却および熱管理リスクは液体冷却要件に支えられて16.24%のCAGRで成長すると予測されています。アジア太平洋データセンターリスクエンジニアリングおよびマネジメント市場は、液体システムがポンプ、冷却剤、漏れ、圧力、および材料に関連するリスクをもたらすにつれて、新たなアセスメントニーズにさらされています。
これらのサービスにおいてアジア太平洋最大の市場はどの国ですか?
中国は2026年に33.05%の市場シェアでリードしており、その大規模な運用基盤とインフラプログラムに支えられています。その広範なAIおよびハイパフォーマンスコンピューティングの建設は、電力、冷却、サイト条件、および文書化されたレジリエンスコントロールへの注意を必要とします。