
アジア太平洋地域ボトリングライン滅菌機械市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 9.86 百万米ドル |
| 市場規模 (2027) | 11.42 百万米ドル |
| 市場規模 (2032) | 23.28 百万米ドル |
| 成長率 (2027 - 2032) | 15.31 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアジア太平洋地域ボトリングライン滅菌機械市場分析
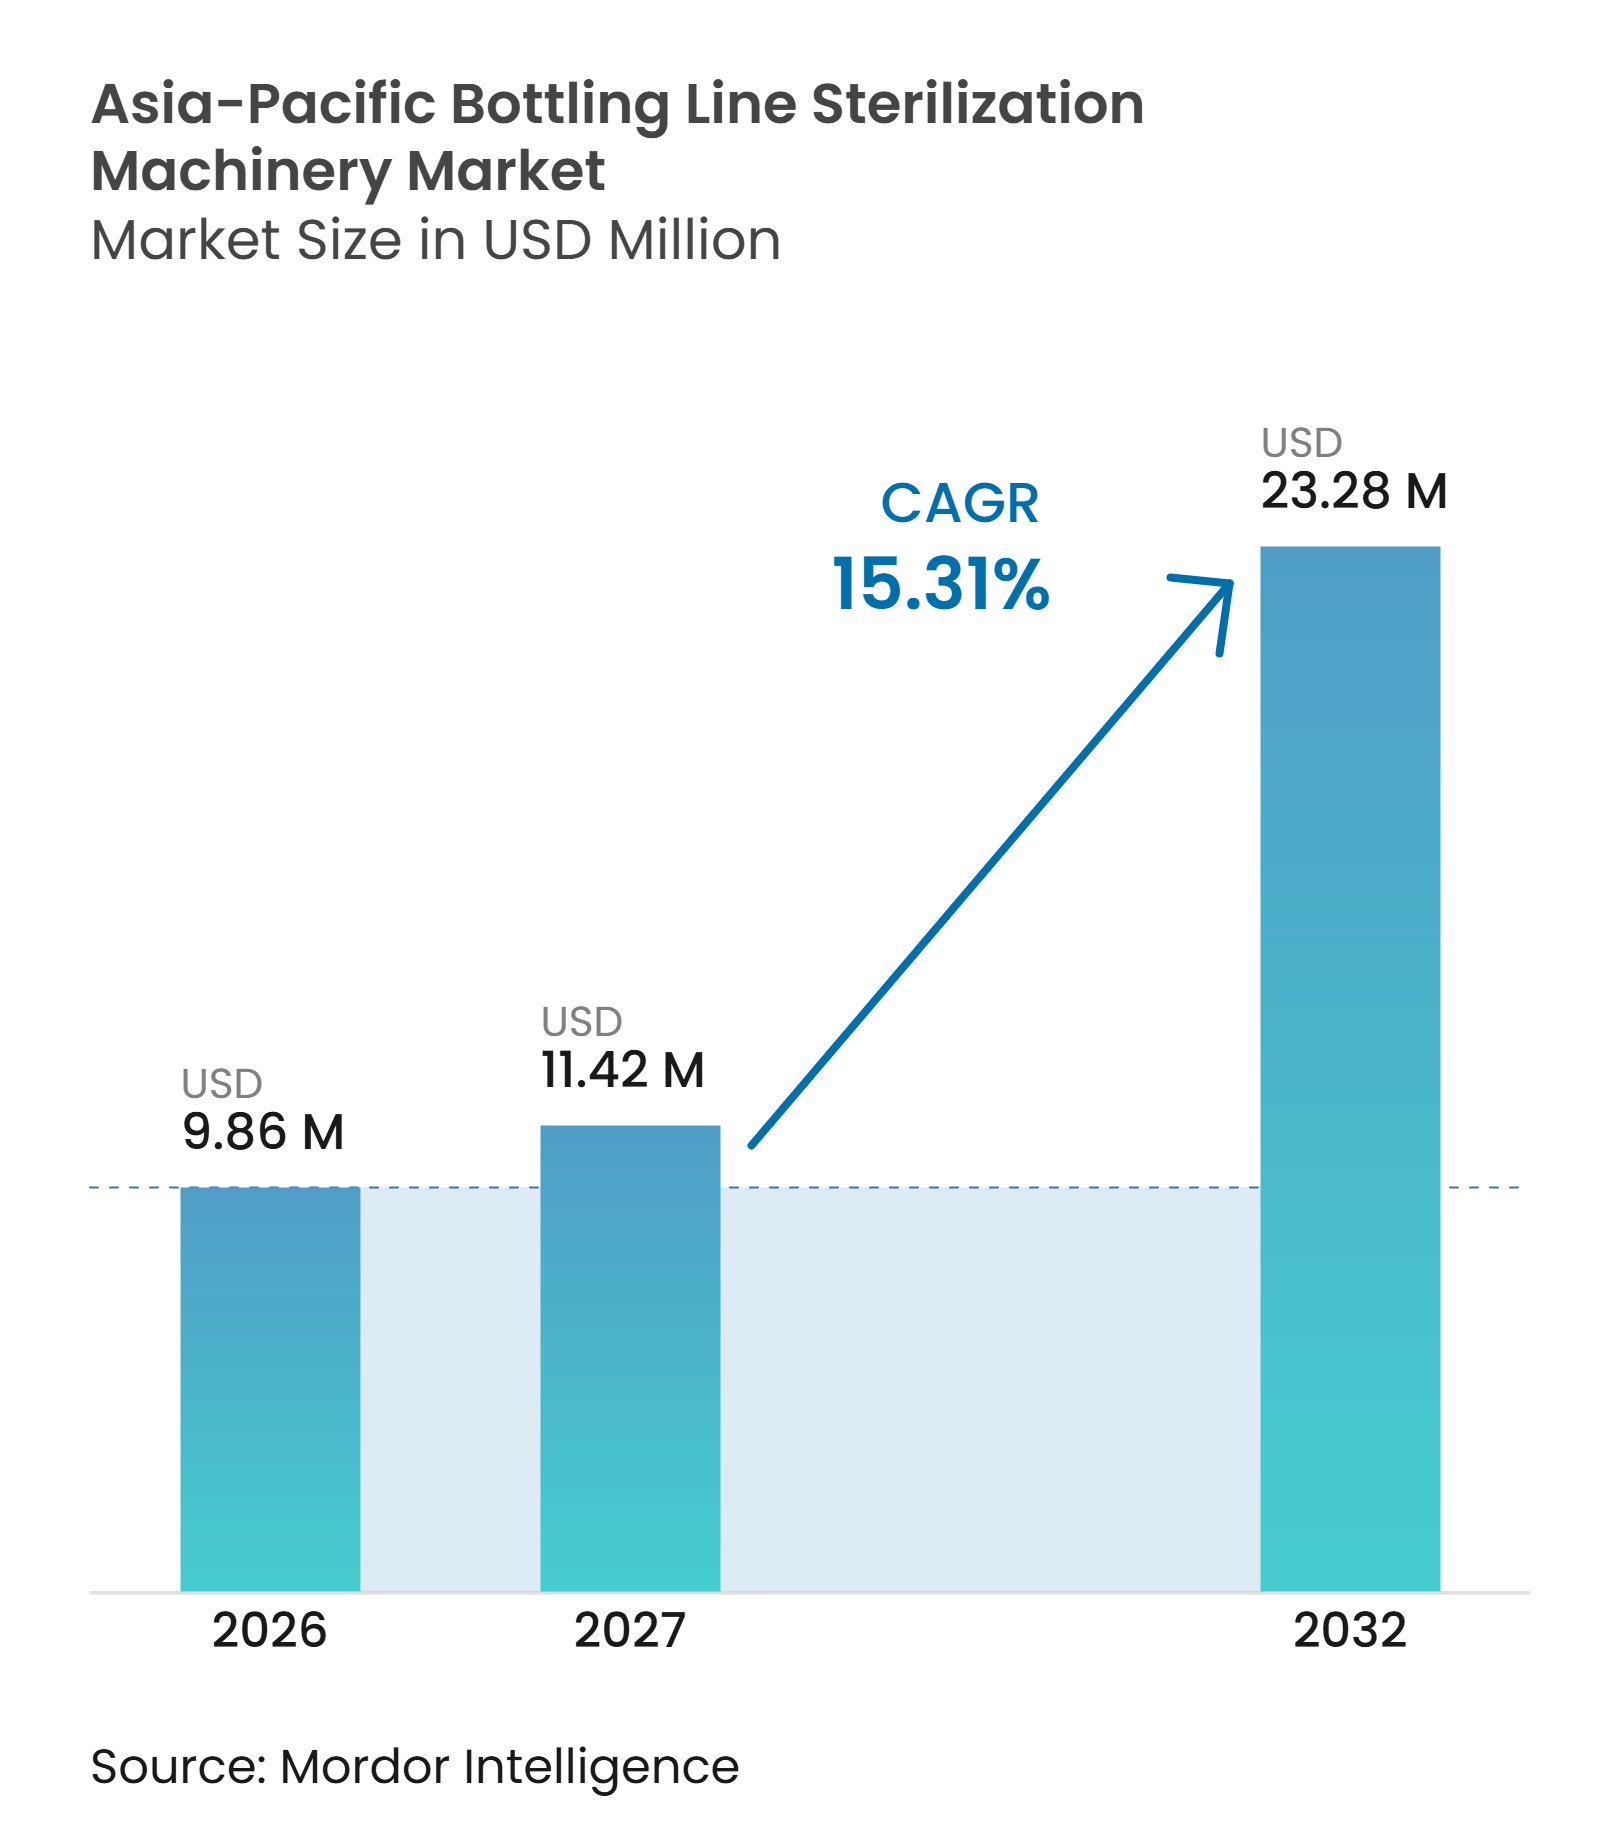
アジア太平洋地域ボトリングライン滅菌機械市場規模は、2026年の9.86 ミリオン 米ドルおよび2027年の11.42 ミリオン 米ドルから2032年までに23.28 ミリオン 米ドルへと拡大し、2027年から2032年の間に15.31%のCAGRを記録する見込みです。
東南アジア、インド、中国の下位都市における冷蔵チェーンの整備が限られているため、常温での賞味期限確保は多くの食品・飲料メーカーにとって運営上の必須要件となっています。このニーズが、冷蔵流通に依存せず分散した小売ネットワークに対応できる認証済み無菌ラインへの投資を後押ししています。乳製品、レディ・トゥ・ドリンクティー、機能性飲料、植物性飲料の生産増加により、滅菌が不可欠な充填設備への投資が進んでいます。医薬品・バイオロクスの無菌充填プロジェクトも、特に韓国、シンガポール、台湾、インドにおいて、飲料用途を超えた需要を生み出しています。機器サプライヤーは現地製造、検証サポート、密閉ライン設計で対応していますが、中小規模の事業者はコスト、技術、資格取得の面で引き続き課題を抱えています。
レポートの主要ポイント
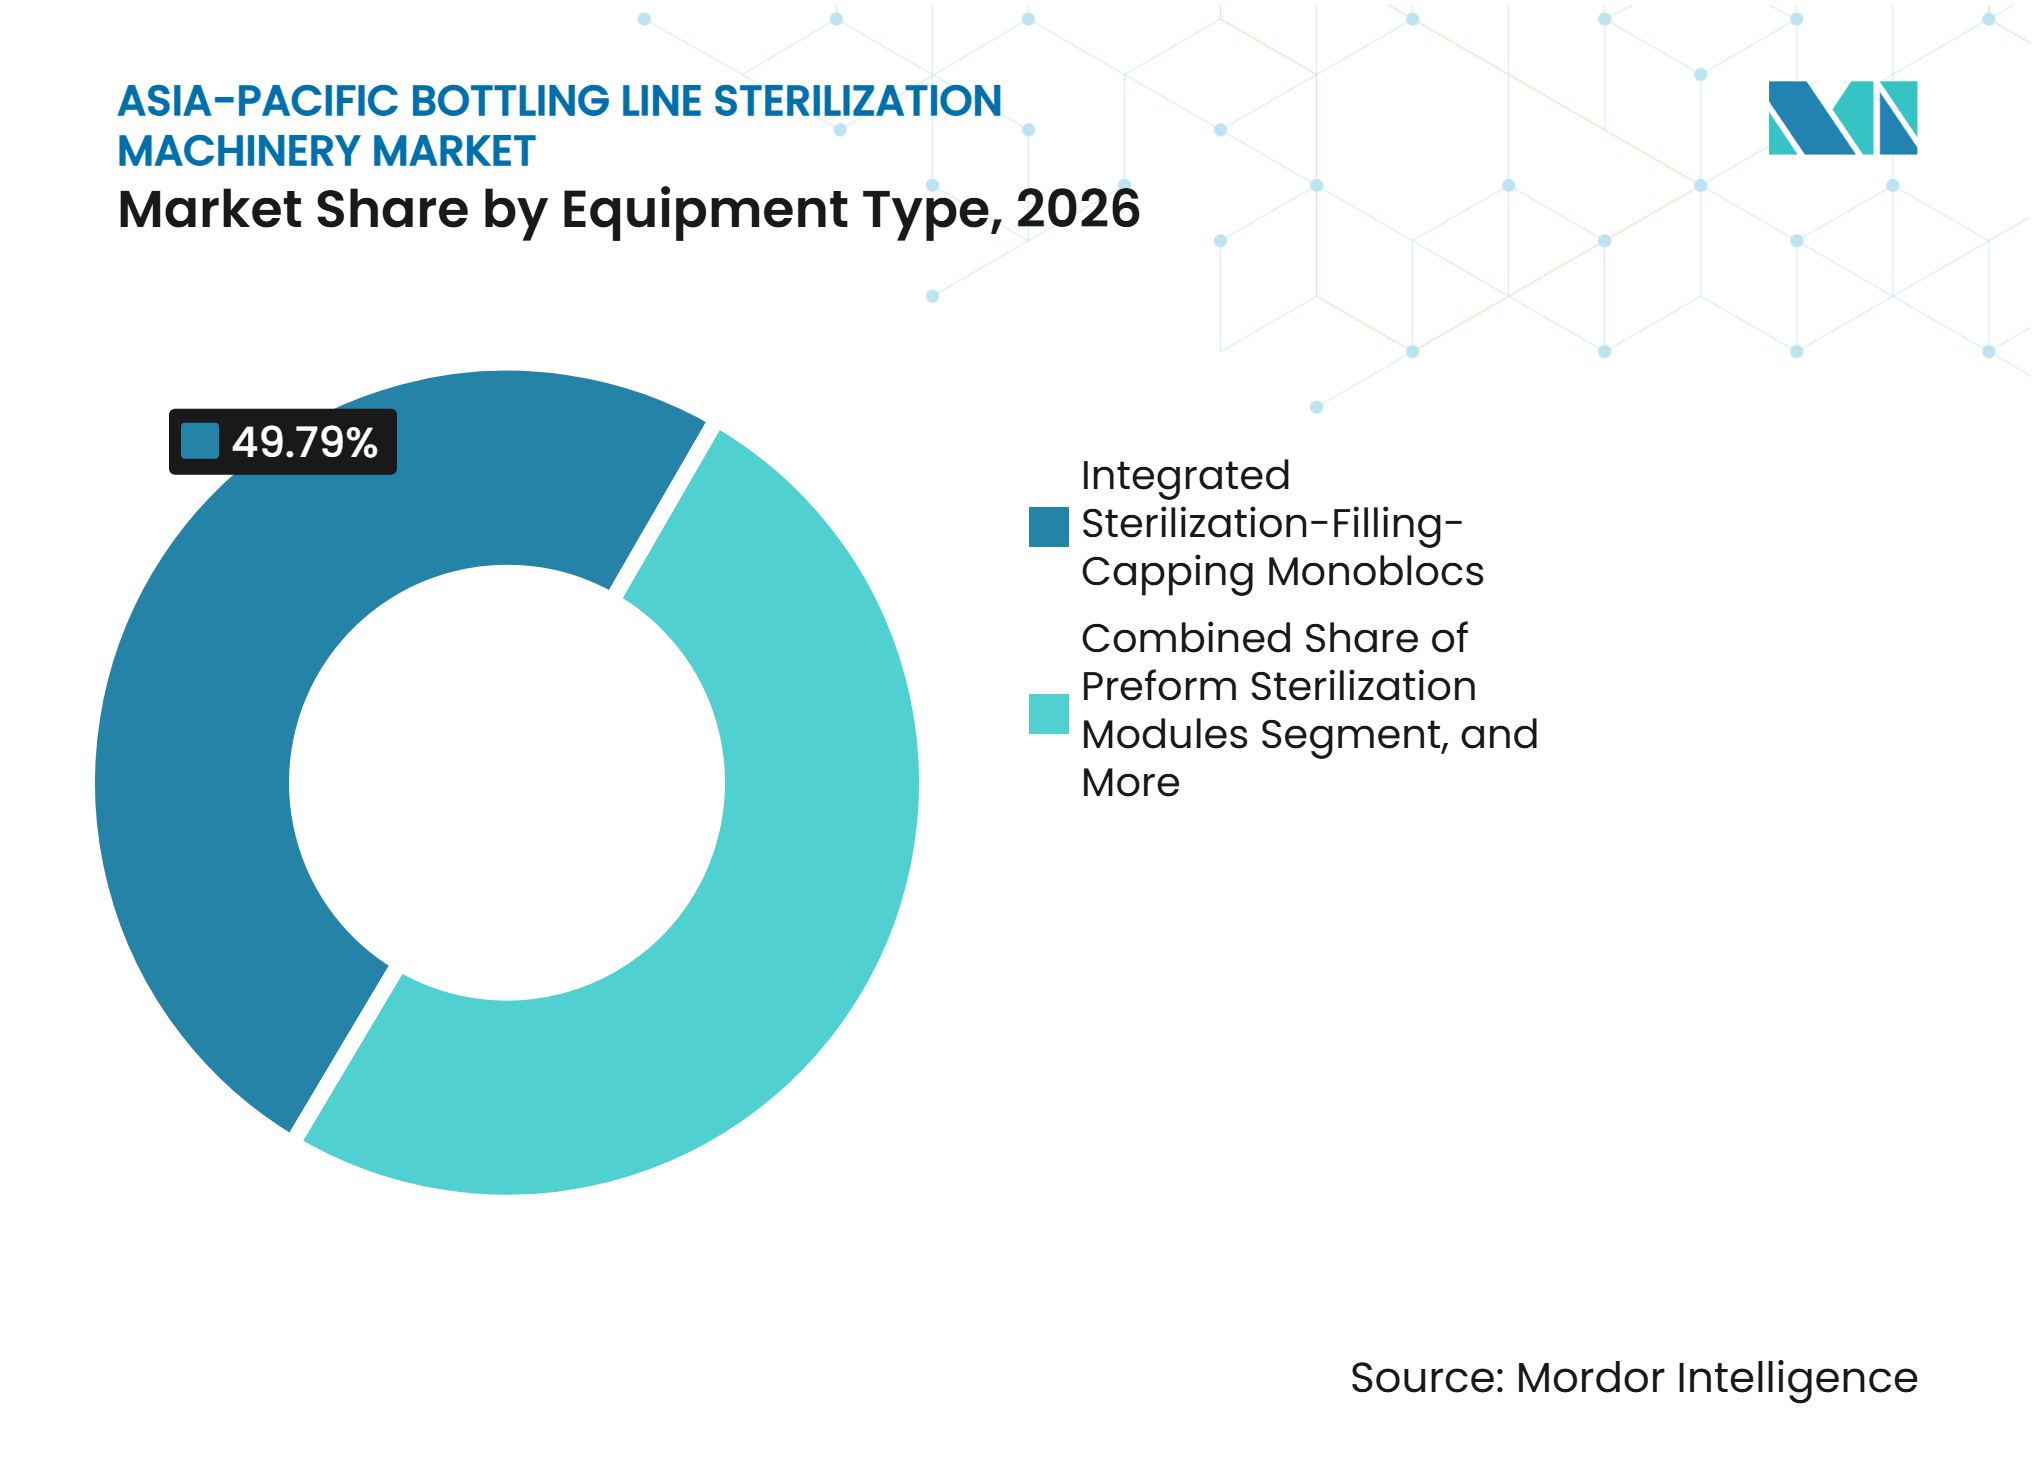
- 機器タイプ別では、統合型滅菌・充填・キャッピングモノブロックが2026年のアジア太平洋地域ボトリングライン機械滅菌市場シェアの49.79%を占め、プリフォーム滅菌モジュールは2032年にかけて16.28%のCAGRで拡大する見込みです。
- 滅菌技術別では、過酸化水素が2026年の市場シェアの43.09%を占め、電子線およびその他の新興技術は2032年にかけて16.34%のCAGRで拡大する見込みです。
- フォーマット別では、PETボトルが2026年のアジア太平洋地域ボトリングライン機械滅菌市場における地域機械市場規模の38.15%を占め、プリフォームは2032年にかけて16.37%のCAGRで拡大する見込みです。
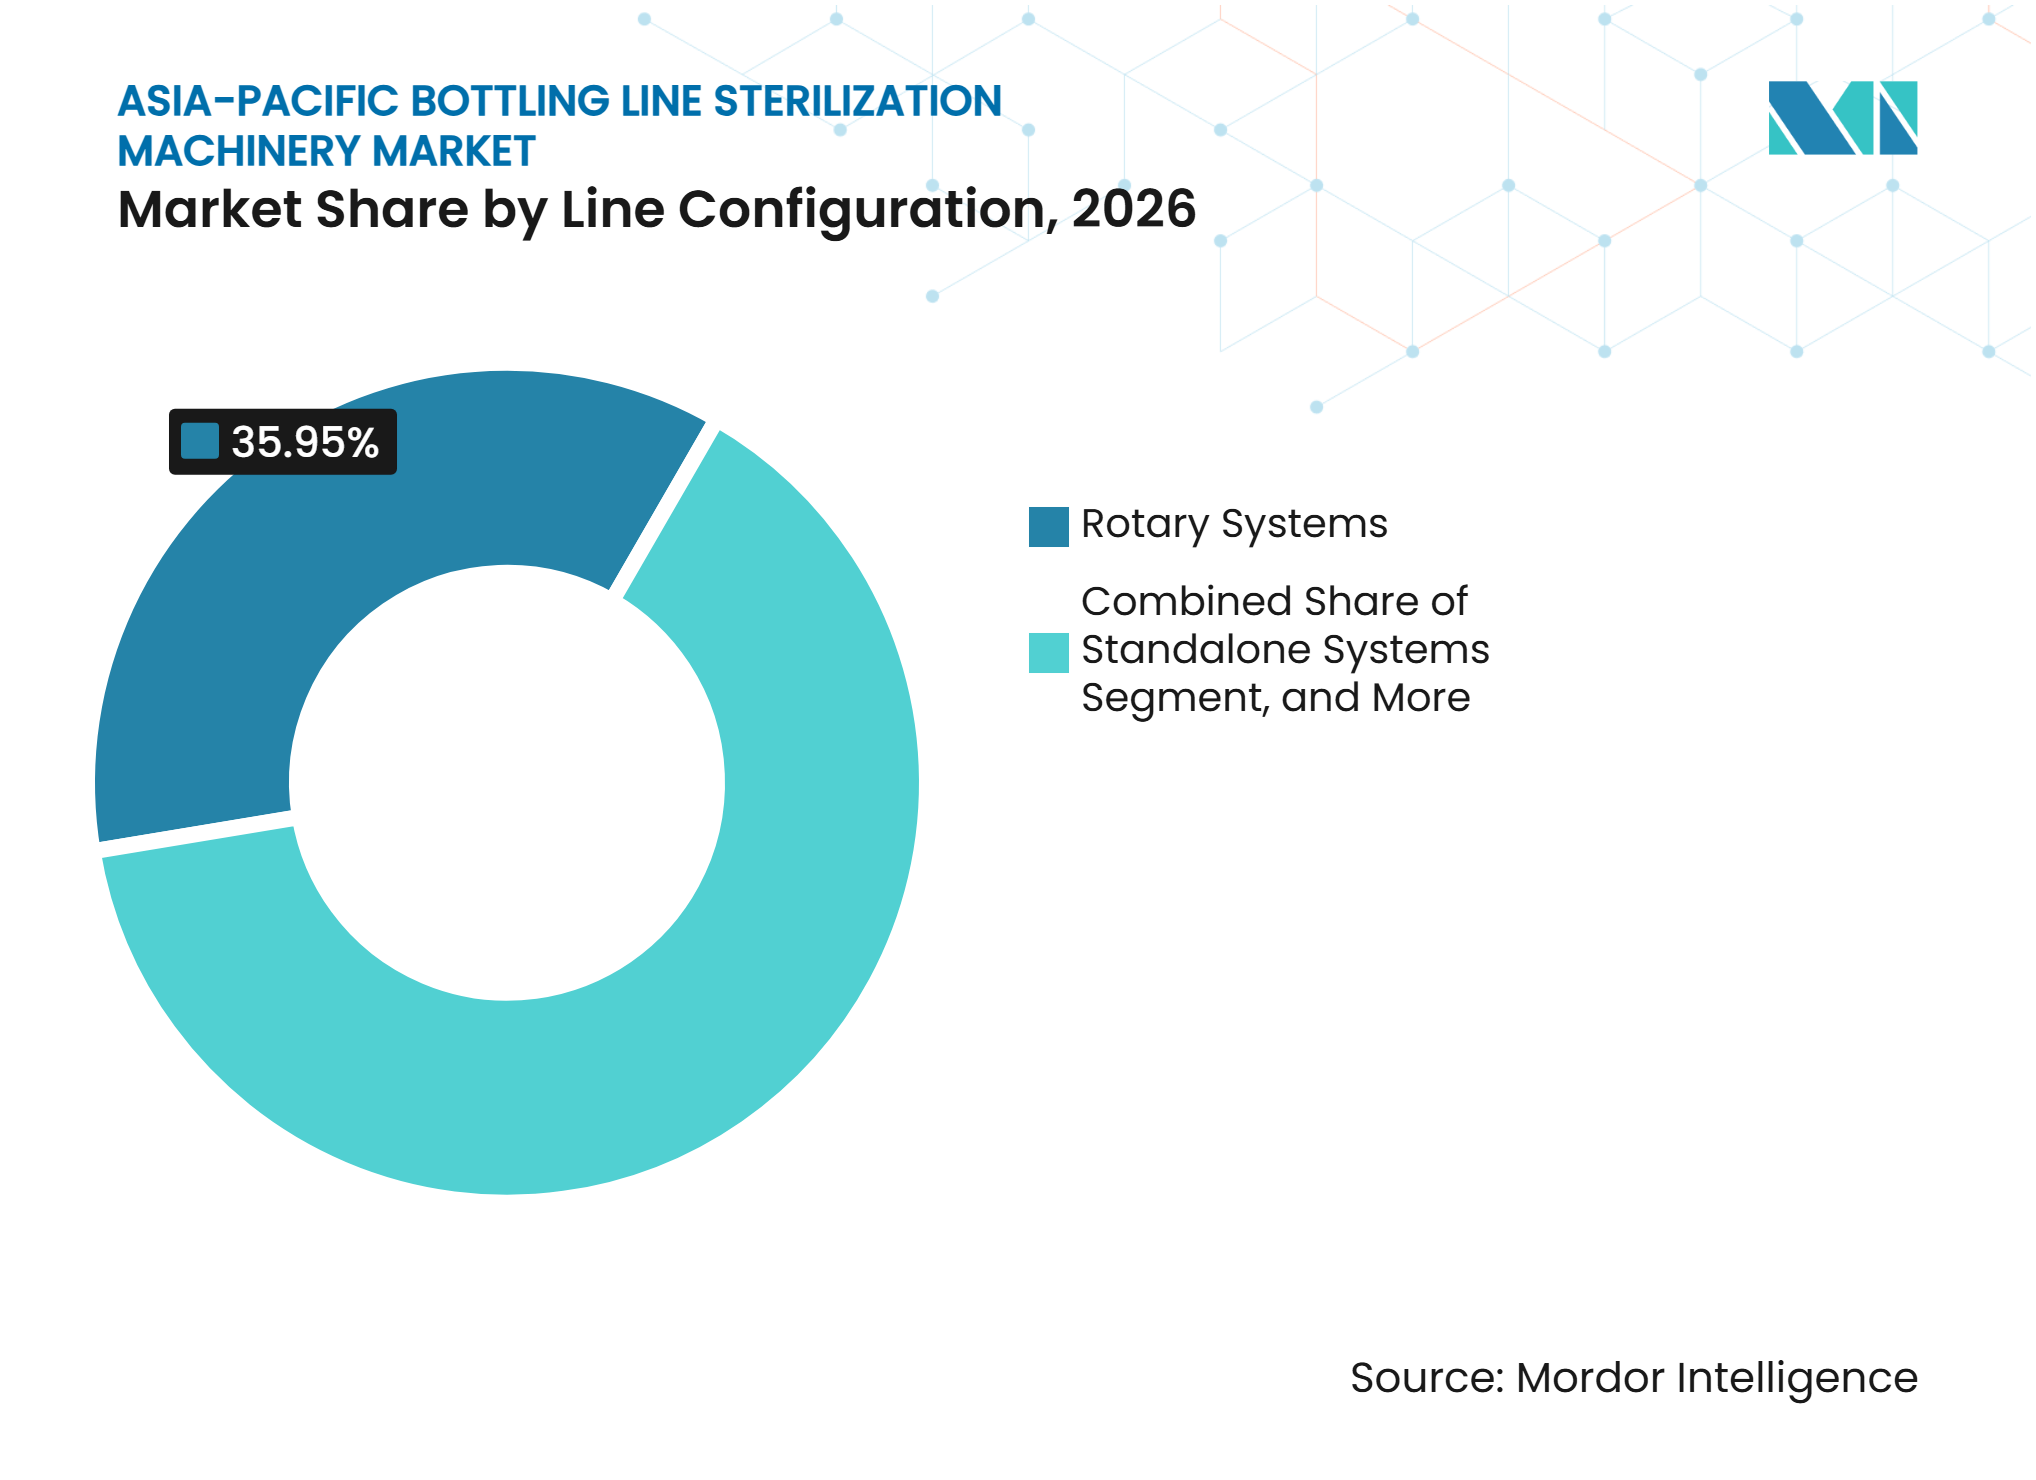
- ライン構成別では、ロータリーシステムが2026年に35.95%のシェアを占め、統合システムは2032年にかけて16.22%のCAGRで拡大する見込みです。
- エンドユーザー別では、乳製品・植物性飲料メーカーが2026年に25.31%のシェアを占め、製薬・バイオ医薬品メーカーは2032年にかけて16.18%のCAGRで拡大する見込みです。
- 地域別では、中国が2026年の地域機械市場シェアの43.48%を占め、インドは2032年にかけて16.34%のCAGRで拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 常温保存可能な飲料生産の拡大 | +3.5% | アジア太平洋地域中核部、特に中国、インド、ベトナム、インドネシア | 短期(2年以内) |
| 食品・飲料の無菌性コンプライアンスの厳格化 | +2.8% | 中国、日本、インド、韓国、ASEAN | 中期(2〜4年) |
| 乳製品、ジュース、茶、機能性飲料カテゴリーの成長 | +2.2% | 中国、インド、東南アジア | 短期(2年以内) |
| 製薬・バイオ医薬品の生産能力拡大 | +1.8% | 韓国、シンガポール、インド、台湾 | 中期(2〜4年) |
| 現地化された無菌エンジニアリングによる検証サイクルの短縮 | +1.2% | 中国、インド、日本 | 中期(2〜4年) |
| 水・化学物質使用量を削減するドライプリフォーム滅菌 | +0.9% | アジア太平洋地域全体、中国・日本での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
常温保存可能な飲料生産の拡大
東南アジアおよびインドの大部分では冷蔵チェーンの整備が依然として不均一であり、常温安定包装はプレミアムフォーマットではなく実用的な流通手段となっています。そのため食品・飲料メーカーは、分散した小売店舗に対応するために認証済みの滅菌能力を持つ無菌ラインを必要としています。Tetra Pakは2025年7月にベトナムのビンズオン施設で第2ラインを完成させ、同サイトへの総投資額を2億1,700万ユーロ(2億3,400万米ドル)とし、年間生産能力を300億カートン超に引き上げました。この追加生産能力はベトナムおよびアジア太平洋地域の複数の輸出市場に対応するものであり、継続的かつ検証済みの充填・滅オペレーションへの持続的な需要を示しています。アジア太平洋地域ボトリングライン滅菌機械市場は、包装能力の増加によって直接的な恩恵を受けます。新フォーマットや長時間生産ランには信頼性の高い汚染管理が必要となるためです。
食品・飲料の無菌性コンプライアンスの厳格化
食品接触および製品安全に関する規制は、アジア太平洋地域ボトリングライン滅菌機械市場全体でボトリングラインの性能基準を引き上げています。中国は2025年に滅菌乳の改訂基準を導入し、これらの製品への還元乳の使用を禁止するとともに原材料要件を厳格化しました。この変更は、適合した滅菌・無菌充填設備に依存するUHT生産を後押しします。インドも食品接触材料の枠組みの更新を継続しており、包装材料と滅菌プロセスの間の検証済み適合性の重要性が高まっています。これらのコンプライアンス要因により、アジア太平洋地域ボトリングライン滅菌機械市場において旧来の構成を使用するメーカーの設備更新判断は裁量の余地が少なくなっています。特に監査で文書化された検証が求められる場合はなおさらです。
乳製品、ジュース、茶、機能性飲料カテゴリーの成長
乳製品・植物性飲料は、メーカーが常温流通チャネルで安定した製品を提供しようとする場合、無菌処理が必要です。Pure Mylkは2025年にマレーシアで植物性ミルクのイノベーションハブを開設し、無菌UHT生産を用いて常温保存可能なオーツ麦・米飲料を製造しています。SIGもタイ初の高タンパクUHTミルクの発売を柔軟な無菌充填でサポートし、全国のコンビニエンスストアネットワークを通じた流通を可能にしました。FonterraはニュージーランドのエデンデールにおけるUHTクリーム生産能力拡大に1億5,000万ニュージーランドドル(8,700万米ドル)を投じ、中国およびアジアのフードサービス需要向けに2026年8月からの初期生産を予定しています。これらの動向は、デリケートな低酸性飲料向けに設計された高速モノブロックへの需要を支えています。
製薬・バイオ医薬品の生産能力拡大
無菌充填・仕上げへの投資が、製薬グレードの滅菌・無菌充填機器の対象市場を拡大しています。WuXi XDCのシンガポールDP4施設は、過酸化水素バイオ除染および毎分300バイアルの生産能力を持つ無菌充填システムを稼働させ、2026年にGMPリリースを達成しました。同施設は抗体薬物複合体の生産能力を拡大するものであり、無菌注射剤製造のより高いプロセス管理要件を反映しています。Adimmuneは2026年に台湾で高付加価値・小ロットバイオロジクス向けの第3自動無菌充填ラインを追加しました。このような設備はアイソレーター統合システムと検証済みの汚染管理手法を重視しており、人的介入を低減します。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと資格取得コスト | -2.1% | アジア太平洋地域全体、特に中小企業が主体のASEANおよびインドで深刻 | 中期(2〜4年) |
| 無菌プロセスエンジニアリング技術の不均一な利用可能性 | -1.5% | 東南アジア、インド、その他のアジア太平洋地域 | 長期(4年以上) |
| 残留化学物質管理と労働者安全要件 | -0.8% | アジア太平洋地域全体、日本・韓国では規制執行がより厳格 | 中期(2〜4年) |
| マルチSKUラインにおけるフォーマット固有の切替複雑性 | -0.6% | 中国、インド、東南アジア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い資本コストと資格取得コス
滅菌・充填・キャッピングモノブロックを備えた完全な無菌PETラインには、多大な初期投資が必要です。設置、運用、性能適格性確認は、機器購入後に費用を追加し、試運転スケジュールを延長します。この負担は、製造機器向けの資金調達オプションが限られる場合があるASEAN市場の中小規模メーカーにとってより深刻です。中国のフルライン・サプライヤーは中位プロジェクトの購入価格圧力を軽減できる可能性がありますが、製薬グレードの無菌システムは依然として高コストです。資格取得コストも機器の出所に関わらず必要であり、認証ラインの総コスト障壁は維持されています。
無菌プロセスエンジニアリング技術の不均一な利用可能性
経験豊富な無菌プロセスエンジニアは、日本、韓国、および中国の主要製造拠点に集中しています。東南アジアおよびインドの多くのオペレーターは、検証、試運転、継続的なコンプライアンスのために外部チームに依存しています。現代のドライプリフォーム、電子線、アイソレーター統合システムは、従来のホットフィルや低温殺菌生産とは異なるスキルを必要とします。Kronesは中国の太倉サイトを拡張し、現地のプロセス検証と顧客適格性確認活動をサポートする無菌ラボを追加しました。ベトナム、フィリピン、バングラデシュ全体で同等の現地能力を構築するには時間がかかり、サービスの利用可能性と人件費は引き続き制約要因となっています。[1]
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
統合型モノブロックが密閉無菌オペレーションを支援統合型滅菌・充填・キャッピングモノブロックは、アジア太平洋地域ボトリングライン滅菌機械市場における2026年収益の49.79%を占め、移送ポイントを最小化する単一の無菌エンクロージャーへの需要を反映しています。この構成は滅菌、充填、キャッピングを組み合わせながら、汚染の潜在的な侵入ポイントを削減します。また、ラインチームがクリティカルクリーンゾーンを単一プロセスとして管理するのにも役立ちます。Sidelは中国リソース飲料向けに宜興と成都で3台の高速無菌コンビプレディスラインを設置しました。これらのラインは450mlフォーマットで毎時54,000本を生産し、2025年1月に90日以内に定格能力に達しました。
プリフォーム滅菌モジュールは2027年から2032年にかけて16.28%のCAGRで拡大する見込みです。ブロー成形前にプリフォームを処理することで、完成ボトルに必要な無菌水リンスを不要にすることができます。これによりユーティリティ使用量を削減し、クリティカルコントロールポイントを生産シーケンスの早い段階に移すことができます。ボトルリンスモジュールは、充填カルーセルが既設のブラウンフィールドアップグレードに引き続き対応しています。Kronesは太倉施設がプリフォーム滅菌モジュールを含む無菌システムの現地組立を2026年下半期から追加すると述べました。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
滅菌技術別:
過酸化水素がリードし電子線が台頭過酸化水素は、アジア太平洋地域ボトリングライン滅菌機械市場における2026年技術セグメントの43.09%を占めました。確立された検証手法、品質チームへの親しみやすさ、ボトルおよびプリフォーム用途との適合性から恩恵を受けています。Sidelのプレディスプロセスは、容器がブロー成形オーブンに入る前にプリフォームに過酸化水素ミストを適用します。過酢酸は湿式用途に引き続き関連性があり、GEAのEcoSpin 2は水・化学物質回収機能を組み込んでいます。蒸気、温水、UV-C、パルス光、乾熱、熱風は、残留限度値や容器形状が別の方法を優先する用途で使用されています。
電子線およびその他の新興技術は2027年から2032年にかけて16.34%のCAGRで拡大する見込みです。電子線は処理段階で化学的滅菌剤と水リンスを不要とします。これにより適切な用途において残留モニタリングとユーティリティ需要を低減できます。Shibuyaのシステムは高エネルギー電子線照射を使用し、世界で150以上の無菌システムに導入されています。同社は機械効率95%超、洗浄サイクル前の200時間超の連続稼働を報告しています。
フォーマット別:
PETボトルが確立された地位を維持しプリフォームが重要性を増すPETボトルは、アジア太平洋地域ボトリングライン滅菌機械市場における2026年収益の38.15%を占めました。軽量性、柔軟なデザイン、湿式・乾式滅菌との適合性により、飲料生産の中心的存在であり続けています。PETはまた、規制上の注目が高まるリサイクル経路とも整合しています。HDPEは不透明性や耐薬品性が必要な場合に重要であり、ガラスはプレミアム飲料や医薬品用途に引き続き関連性があります。キャップ、クロージャー、パウチ、多層ラミネートは専用または特殊な機器構成による管理された処理を必要とします。
プリフォームは2027年から2032年にかけて16.37%のCAGRで拡大する見込みです。ブロー成形前に滅菌を上流に移すことで、過酸化水素使用量、水需要、ラインフットプリントを削減できます。このアプローチは、ユーティリティコストの上昇と排水基準の厳格化に直面するメーカーにとって重要です。DNPグループはプリフォームとボトル処理を組み合わせながら無菌性能を維持する2段階プロセスを開発しました。これはサプライヤーがPETおよびリサイクルコンテンツ要件の変化に対応して滅菌経路を適応させている様子を示しています。
ライン構成別:
ロータリーシステムがスケールの優位性を維持し統合システムが加速ロータリーシステムは、アジア太平洋地域ボトリングライン滅菌機械市場における2026年ライン構成セグメントの35.95%を占めました。カルーセルベースの充填システムを使用する中国、日本、韓国の高スループット飲料工場で確立された地位を維持しています。リニアおよびインラインシステムは、レイアウトとフォーマットの柔軟性が重要な中速またはレトロフィット用途で使用されています。スタンドアロンシステムは、完全なモノブロックに資金を投じられない規模ボトラーへの参入ポイントを提供します。自動および半自動システムは、統合無菌ラインと手動オペレーションの中間に位置します。
統合システムは2027年から2032年にかけて16.22%のCAGRで拡大する見込みです。汚染クリティカルな工程を単一の検証済みエンクロージャーに集約し、ユニット間の監視の複雑さを低減します。この設計は監査対応記録とライン全体のより管理されたハンドオフをサポートします。NewamstarはInterpack 2026でデジタルツインと人工知能機能を備えた統合ブロー・充填・キャップシステムを実演しました。個別機械から協調ラインへのシフトは、物理的な封じ込めとデジタル監視を組み合わせた需要を反映しています。

エンドユーザー別:
乳製品が現在の需要をリードし製薬製造が急速に拡大乳製品・植物性飲料メーカーは、2026年のアジア太平洋地域ボトリングライン滅菌機械市場の25.31%を占めました。中国とインドにおけるUHT転換が、冷蔵なしで製品を流通させる能力を持つ無菌インフラへの需要を支えています。植物性製品は、メーカーが常温保存フォーマットを求める場合、同等の無菌処理経路を使用します。Sidelは2025年にインドのBritanniaのWinkin Cowに毎時24,000本の生産能力を持つ無菌コンビプレディスPETラインを納入しました。ジュース、茶、機能性飲料、ボトル水、受託包装、パーソナルケア生産が追加需要を提供しています。
製薬・バイオ医薬品メーカーは2027年から2032年にかけて16.18%のCAGRで拡大する見込みです。受託開発・製造機関が規制市場向けのアイソレーター統合充填・仕上げラインを稼働させています。Adimmuneは2026年に台湾食品薬物管理署の検査に合格し、高付加価値・小ロットバイオロジクス向けの第3自動無菌充填ラインを取得しました。シングルユース構成により、臨床および商業生産を並行して運用できます。これらのプロジェクトにより、製薬グレードの滅菌機器はアジア太平洋地域ボトリングライン滅菌機械市場においてより重要な需要源となっています。
地域分析
中国
中国は2026年に43.48%のシェアを占め、アジア太平洋地域ボトリングライン滅菌機械市場で最大の国別拠点となりました。大規模な飲料生産基盤は国内外の無菌機器サプライヤーと組み合わさっており、食品安全法およびGB 4806.1要件が管理された滅菌パラメータへの需要を維持しています。Sidelの北京工場は過去5年間で中国および他のアジア地域の顧客に20台以上の無菌プレディスコンビセットを供給し、2026年11月に茶、ジュース、電解質水ラインについて中国リソース飲料との基本合意書に署名しました。Kronesは太倉を拡張して2026年下半期から現地無菌組立と検証サポートを追加し、改訂された滅菌乳要件がUHT投資と無菌プロセスの検証を強化しています。
インド
インドは2027年から2032年にかけて16.34%のCAGRで拡大する見込みです。包装乳の普及率の低さがUHT転換と広域常温流通を後押しし、インド食品安全基準局が食品装と滅菌の適合性を指導しています。SIGは2025年2月にアーメダバードで初の無菌カートン工場を開設し、年間40億パックの生産能力を持ち、2027年までに現地押出ラインを追加する予定です。KronesのINR 315クロール(3,700万米ドル)のヴェマガル施設は2026年8月にボトリングおよび包装組立のために開設され、アジア太平洋地域ボトリングライン滅菌機械市場の現地サプライ・サービス基盤の強化に貢献しています。
日本、韓国、その他のアジア太平洋地域
日本の飲料基盤は、効率性が高い初期コストを正当化する場合に高仕様機器と化学物質フリーのオプションを優先します。Shibuyaの電子線システムは日本の飲料メーカーに導入されており、機械効率95%超で長時間生産に対応するよう設計されています。韓国の需要はバイオ医薬品製造と無菌バイアル充填に関連しており、GMP要件がバリアシステムへの投資を促進しています。これには2026年10月に審査されたDaewoong Bioの年間600万バイアル施設も含まれます。ベトナム、インドネシア、タイ、台湾、オーストラリアは新たな飲料・無菌充填能力を持つ混合クラスターを形成しています。Tetra Pakの2025年7月のベトナム拡張では15フォーマットが追加されサイト能力が2倍以上になりましたが、不均一な冷蔵チェーン整備と高まるコンプライアンス要件が、アジア太平洋地域ボトリングライン滅菌機械市場全体での密閉型・省水型システムの採用を後押ししています。[2]
競合環境
市場集中度
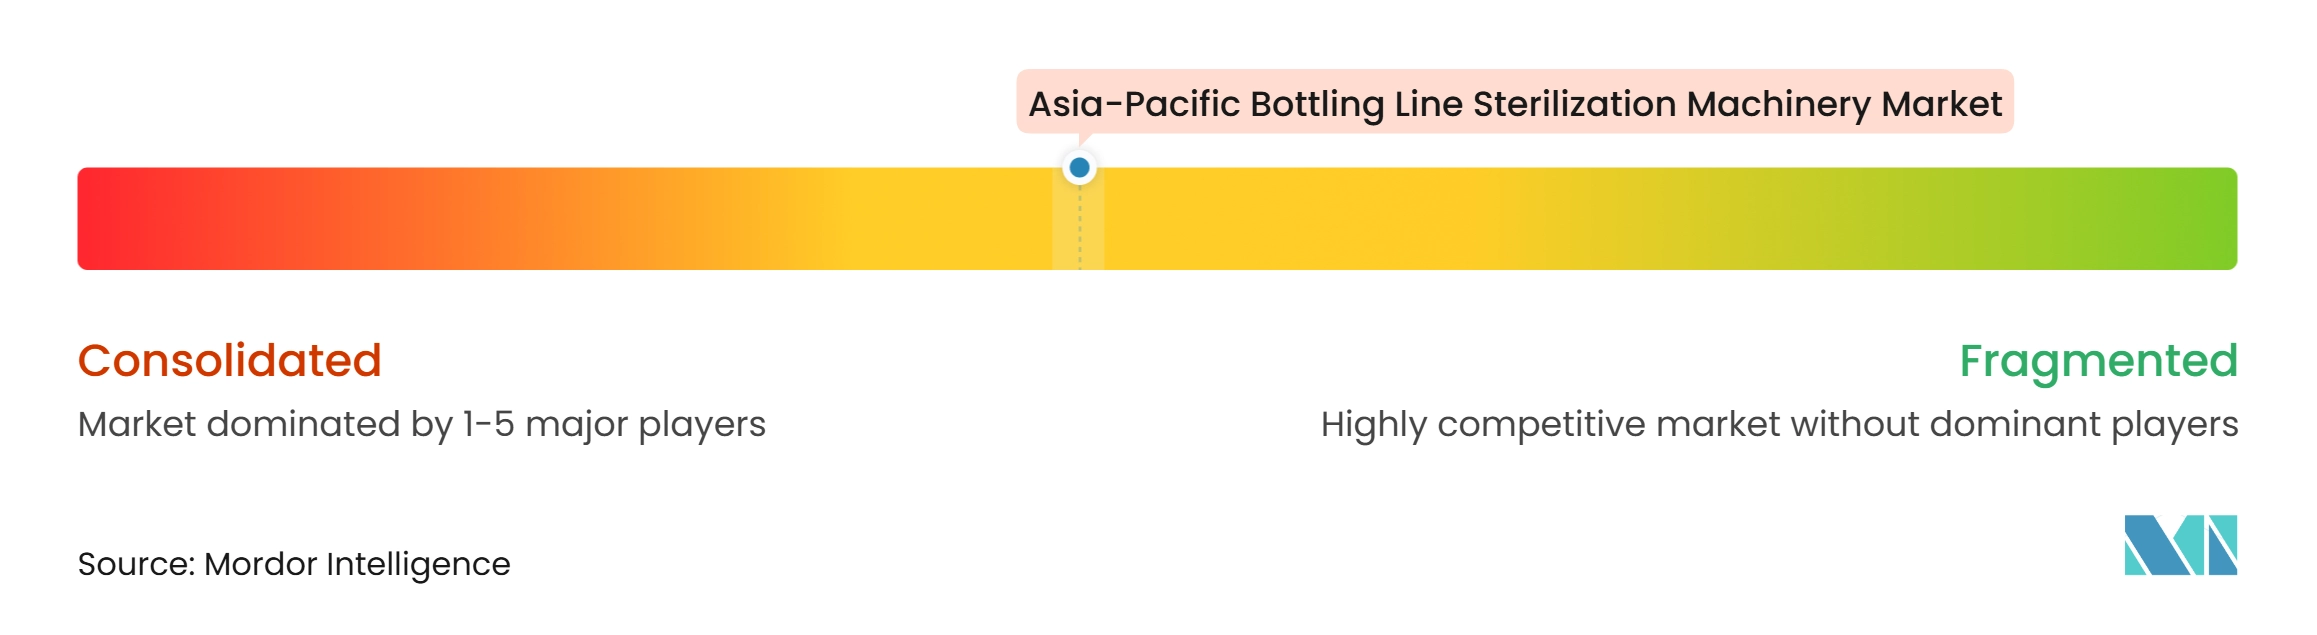
アジア太平洋地域ボトリングライン滅菌機械市場は適度に集中しており、2層構造を持っています。Krones、Sidel、GEA、KHS、Tetra Pakは、独自プロセス、適格性確認パッケージ、サービス関係を通じて技術集約型の無菌用途で競合しています。KronesのContipure AseptBloc DA、SidelのAseptic Predis、GEAのEcoSpinの設計は、プレミアムポジションを維持するために使用されるプロセス技術を示しています。Kronesは太倉の生産・検証サポートを拡大しており、Sidelの北京拠点は中国および地域向けの高速無菌システムを供給してきました。
Tech-Long、Newamstar、Jiangsu Jinrongは個別機械から統合ラインソリューションへと移行しています。国内での納期の速さと低い購入コストは、特に中国における中位用途で重要です。グローバルサプライヤーは検証済みシステムと製薬グレードの文書化において優位性を維持しています。現地組立はリードタイムを短縮しながら確立されたプロセス管理モデルを維持するための直接的な対応策です。競合格差は、アジア太平洋地域ボトリングライン滅菌機械市場内の標準飲料用途において最も急速に縮小しています。
製薬グレードのボトル・プリフォーム処理、小規模ASEANボトラー向けモジュラーシステム、レトロフィット電子線アップグレードに機会が残っています。電子線、デジタルプロセス監視、リサイクルPET対応プロトコルは差別化の手段として有用性が高まっています。Sidelは2026年11月に中国リソース飲料との関係を更新し、Syntegonは2025年11月にSynTiso自動充填・仕上げラインを発売し、Kronesは2026年8月にインドの組立施設を開設しました。これらの動きは自動化、現地サービス、規制製品用途での競争に焦点をてています。このパターンはアジア太平洋地域ボトリングライン滅菌機械市場全体での継続的な技術競争を支えています。[3]
アジア太平洋地域ボトリングライン滅菌機械産業リーダー
-
Krones AG
-
Sidel Group
-
GEA Group Aktiengesellschaft
-
Shibuya Corporation
-
KHS GmbH
- 注:主要企業の掲載順は順位を示すものではありません。
アジア太平洋地域ボトリングライン滅菌機械市場 このレポートでカバーされる企業
- Krones AG
- Sidel Group
- GEA Group Aktiengesellschaft
- Tetra Pak International S.A.
- KHS GmbH
- Syntegon Technology GmbH
- Shibuya Corporation
- Aseptic Systems Co., Ltd.
- Serac Group
- Guangzhou Tech-Long Packaging Machinery Co., Ltd.
- Newamstar Packaging Machinery Co., Ltd.
- Jiangsu Jinrong Machinery Co., Ltd.
- Nissei ASB Machine Co., Ltd.
- SACMI Imola S.C.
- IMA Group S.p.A.
- JBT Corporation
- ProMach, Inc.
- Barry-Wehmiller Companies, Inc.
- FBR-ELPO S.p.A.
- Tofflon Science and Technology Co., Ltd.
- Shikoku Kakoki Co., Ltd.
最近の産業開発事情 アジア太平洋地域ボトリングライン滅菌機械市場
- 2026年11月:Sidel Groupは上海で開催された第9回中国国際輸入博覧会において中国リソース飲料と購買協力協定に署名し、無菌プレディス技術および茶、ジュース、電解質水向けの大型フォーマットPETボトル水生産ラインをカバーしました。この契約は11年間の協力関係を更新し、ボトルリンスを不要とするドライプリフォーム滅菌を使用して顧客のポートフォリオを無糖・植物性飲料に拡大しました。
- 2026年10月:韓国のDaewoong Bioは、EU GMP附属書1に準拠した汚染管理戦略と制限アクセスバリアシステム技術で設計された新しい無菌バイアル充填施設について、食品医薬品安全処による予備GMP審査に合格しました。同施設は年間600万バイアルを目標とし、2本の追加生産ラインにより1,200万バイアルへの拡張を計画しています。
- 2026年8月:Krones AGはインドのバンガロール・ヴェマガルに生産施設を正式開設しました。INR 315クロール(3,700万ドル)の投資で18ヶ月かけて30エーカーに建設され、無菌ラインのコンポーネントを含むボトリングおよび包装システムの現地組立を追加し、400名以上の雇用を創出しました。
- 2026年4月:浙江泰灵好バイオテクは深圳で開催されたCBST 2026において、飲料充填ラインの気化H₂O₂滅菌統合ソリューションを展示しました。空ボトル・キャップから充填ライン環境までのフルチェーン滅菌をカバーし、水と酸素に分解する食品グレードH₂O₂を使用して10⁻⁶の無菌保証レベルを達成しています。
アジア太平洋地域ボトリングライン滅菌機械市場レポートの範囲
アジア太平洋地域ボトリングライン滅菌機械市場には、飲料、医薬品、パーソナルケア製品、その他の液体製品の製造においてボトル、プリフォーム、キャップ、クロージャー、その他の包装部品を滅菌するために使用される機械、機器、統合システムが含まれます。これらのシステムはボトリングおよび包装ラインで稼働し、微生物汚染を排除または最小化し、製品衛生を維持し、食品安全、医薬品、無菌包装基準に準拠します。
アジア太平洋地域ボトリングライン滅菌機械市場レポートは、機器タイプ(ボトル滅菌・リンスモジュール、プリフォーム滅菌モジュール、キャップ・クロージャー滅菌モジュール、統合型滅菌・充填・キャッピングモノブロック)、滅菌技術(過酸化水素、過酢酸、蒸気・温水、乾熱・熱風、UV-C・パルス光、電子線・その他の新興技術)、フォーマット(PETボトル、HDPEボトル、ガラスボトル、プリフォーム、キャップ・クロージャー、その他のフォーマット)、ライン構成(ロータリーシステム、リニア・インラインシステム、スタンドアロンシステム、統合システム、自動・半自動システム)、エンドユーザー(乳製品・植物性飲料メーカー、ジュース・茶・機能性飲料メーカー、ボトル水メーカー、製薬・バイオ医薬品メーカー、受託飲料・無菌包装機関、化粧品・パーソナルケア・その他の液体製品メーカー)、地域(中国、インド、日本、韓国、その他のアジア太平洋地域)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ボトル滅菌・リンスモジュール |
| プリフォーム滅菌モジュール |
| キャップ・クロージャー滅菌モジュール |
| 統合型滅菌・充填・キャッピングモノブロック |
| 過酸化水素 |
| 過酢酸 |
| 蒸気・温水 |
| 乾熱・熱風 |
| UV-C・パルス光 |
| 電子線・その他の新興技術 |
| PETボトル |
| HDPEボトル |
| ガラスボトル |
| プリフォーム |
| キャップ・クロージャー |
| その他のフォーマット |
| ロータリーシステム |
| リニア・インラインシステム |
| スタンドアロンシステム |
| 統合システム |
| 自動・半自動システム |
| 乳製品・植物性飲料メーカー |
| ジュース・茶・機能性飲料メーカー |
| ボトル水メーカー |
| 製薬・バイオ医薬品メーカー |
| 受託飲料・無菌包装機関 |
| 化粧品・パーソナルケア・その他の液体製品メーカー |
| 中国 |
| インド |
| 日本 |
| 韓国 |
| その他のアジア太平洋地域 |
| 機器タイプ別 | ボトル滅菌・リンスモジュール |
| プリフォーム滅菌モジュール | |
| キャップ・クロージャー滅菌モジュール | |
| 統合型滅菌・充填・キャッピングモノブロック | |
| 滅菌技術別 | 過酸化水素 |
| 過酢酸 | |
| 蒸気・温水 | |
| 乾熱・熱風 | |
| UV-C・パルス光 | |
| 電子線・その他の新興技術 | |
| フォーマット別 | PETボトル |
| HDPEボトル | |
| ガラスボトル | |
| プリフォーム | |
| キャップ・クロージャー | |
| その他のフォーマット | |
| ライン構成別 | ロータリーシステム |
| リニア・インラインシステム | |
| スタンドアロンシステム | |
| 統合システム | |
| 自動・半自動システム | |
| エンドユーザー別 | 乳製品・植物性飲料メーカー |
| ジュース・茶・機能性飲料メーカー | |
| ボトル水メーカー | |
| 製薬・バイオ医薬品メーカー | |
| 受託飲料・無菌包装機関 | |
| 化粧品・パーソナルケア・その他の液体製品メーカー | |
| 地域別 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋地域 |
レポートで回答される主要な質問
アジア太平洋地域ボトリングライン滅菌機械セクーの規模はどのくらいですか?
地域のボトリングライン滅菌機械市場は2027年に11.42 ミリオン 米ドルであり、15.31%のCAGRで2032年までに23.28 ミリオン 米ドルに達する見込みです。
アジア太平洋地域でボトリングライン滅菌機械需要をリードする機器タイプはどれですか?
統合型滅菌・充填・キャッピングモノブロックが2026年に49.79%のシェアでリードしています。クリティカルな工程を単一の無菌エンクロージャー内に組み合わせているためです。
アジア太平洋地域で最も急速に拡大している滅菌技術はどれですか?
電子線およびその他の新興技術は、オペレーターが化学物質フリーの処理オプションを求めるため、2032年にかけて16.34%のCAGRで拡大する見込みです。
プリフォーム滅菌モジュールが採用を拡大している理由は何ですか?
プリフォームモジュールはボトルリンス工程を不要にし、水・化学物質消費量を削減できるため、16.28%のCAGRで拡大する見込みです。
滅菌システムで最も急速に拡大しているエンドユーザーグループはどれですか?
製薬・バイオ医薬品メーカーは、無菌充填・仕上げ能力の増加に伴い、2032年にかけて16.18%のCAGRで拡大する見込みです。
アジア太平洋地域で最も急速に拡大すると予想される国はどこですか?
インドはUHT乳製品転換、医薬品生産、現地機器投資に支えられ、2032年にかけて16.34%のCAGRで拡大する見込みです。